
Tamaño y Participación del Mercado de Poliolefinas Termoplásticas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
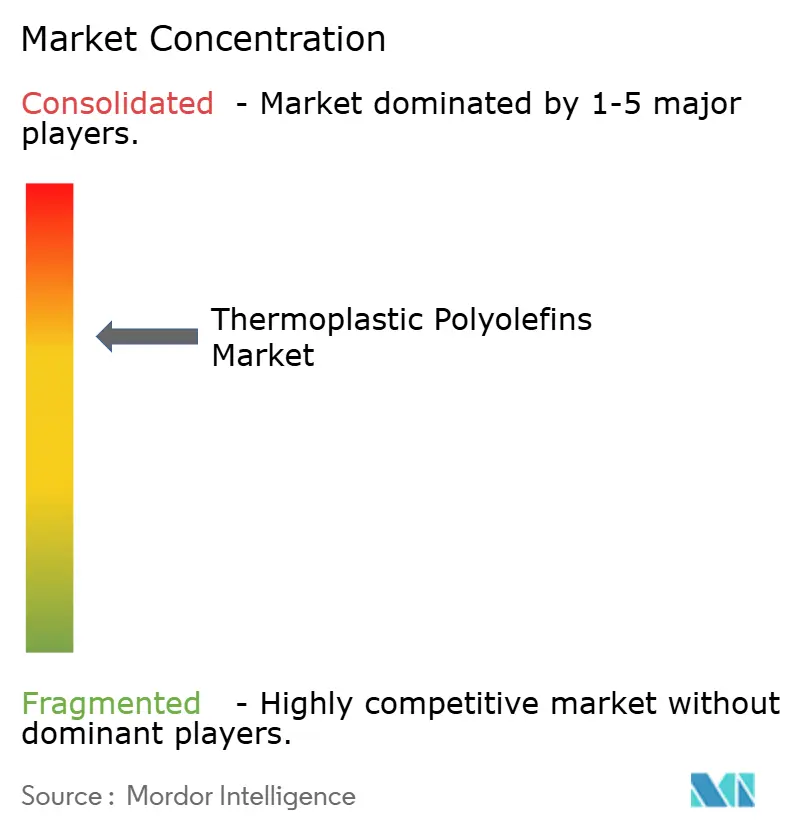
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Poliolefinas Termoplásticas por Mordor Intelligence
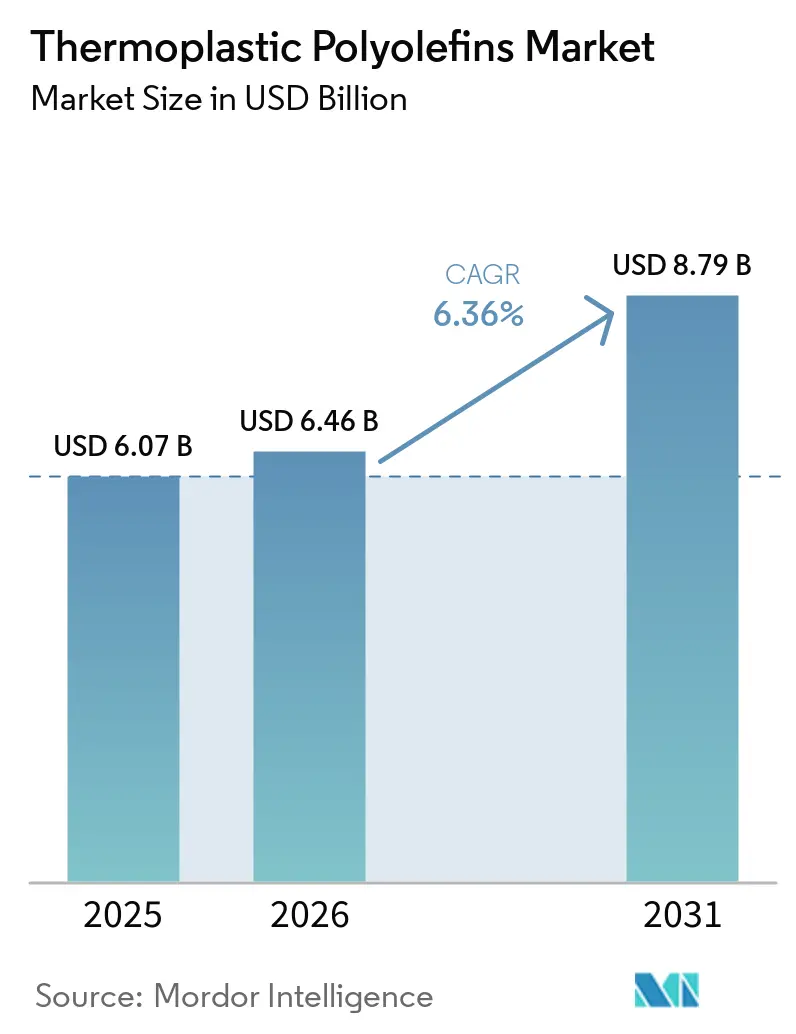
El tamaño del Mercado de Poliolefinas Termoplásticas se valoró en 6,07 mil millones de USD en 2025 y se estima que crecerá desde 6,46 mil millones de USD en 2026 hasta alcanzar los 8,79 mil millones de USD en 2031, a una CAGR del 6,36% durante el período de pronóstico (2026-2031). El aligeramiento de peso en la industria automotriz, las membranas para construcción y los dispositivos médicos estériles respaldan la demanda en el mercado de poliolefinas termoplásticas. El material combina baja densidad, resistencia al impacto, resistencia química, reciclabilidad y compatibilidad con los procesos de extrusión y moldeo por inyección. Los fabricantes de automóviles también están aumentando su enfoque en materiales con contenido reciclado documentado y bajas credenciales de compuestos orgánicos volátiles. Los productores integrados pueden satisfacer estos requisitos mediante el acceso a materias primas y acuerdos de suministro de ciclo cerrado, mientras que los compounders especializados pueden competir donde las especificaciones del cliente requieren un rendimiento personalizado. La volatilidad en los precios de las materias primas y los límites de temperatura seguirán influyendo en la selección de productos y los márgenes de los proveedores en el mercado de poliolefinas termoplásticas.
Conclusiones Clave del Informe
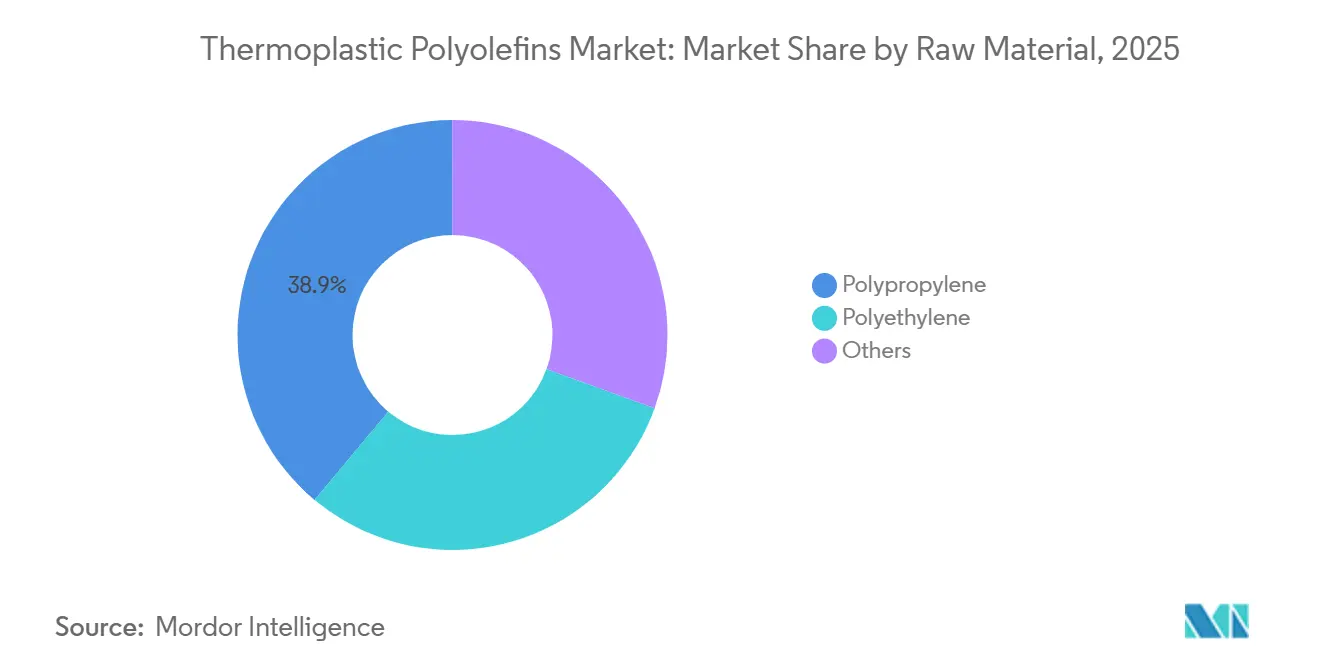
- Por materia prima, el polipropileno representó el 38,91% de la participación del mercado de poliolefinas termoplásticas en 2025, mientras que se proyecta que el polietileno avance a una CAGR del 6,89% hasta 2031.
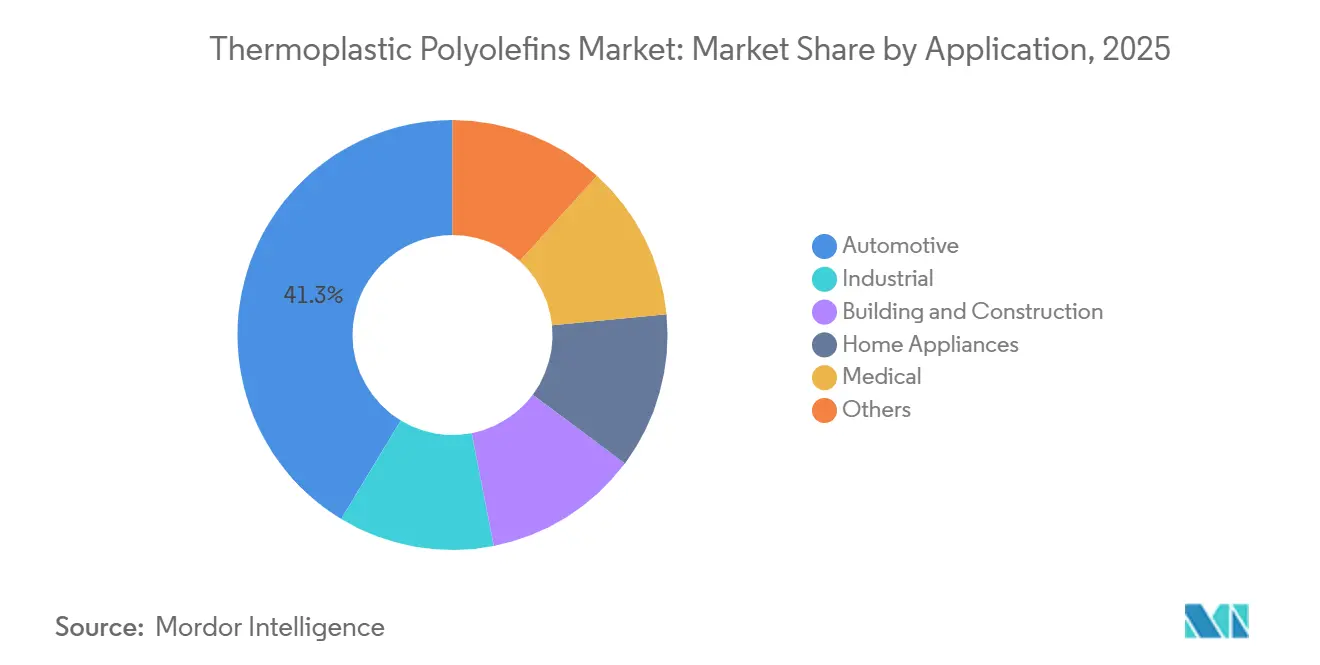
- Por aplicación, el sector automotriz representó el 41,34% de la participación del mercado de poliolefinas termoplásticas en 2025, mientras que se proyecta que el sector médico avance a una CAGR del 7,42% hasta 2031.
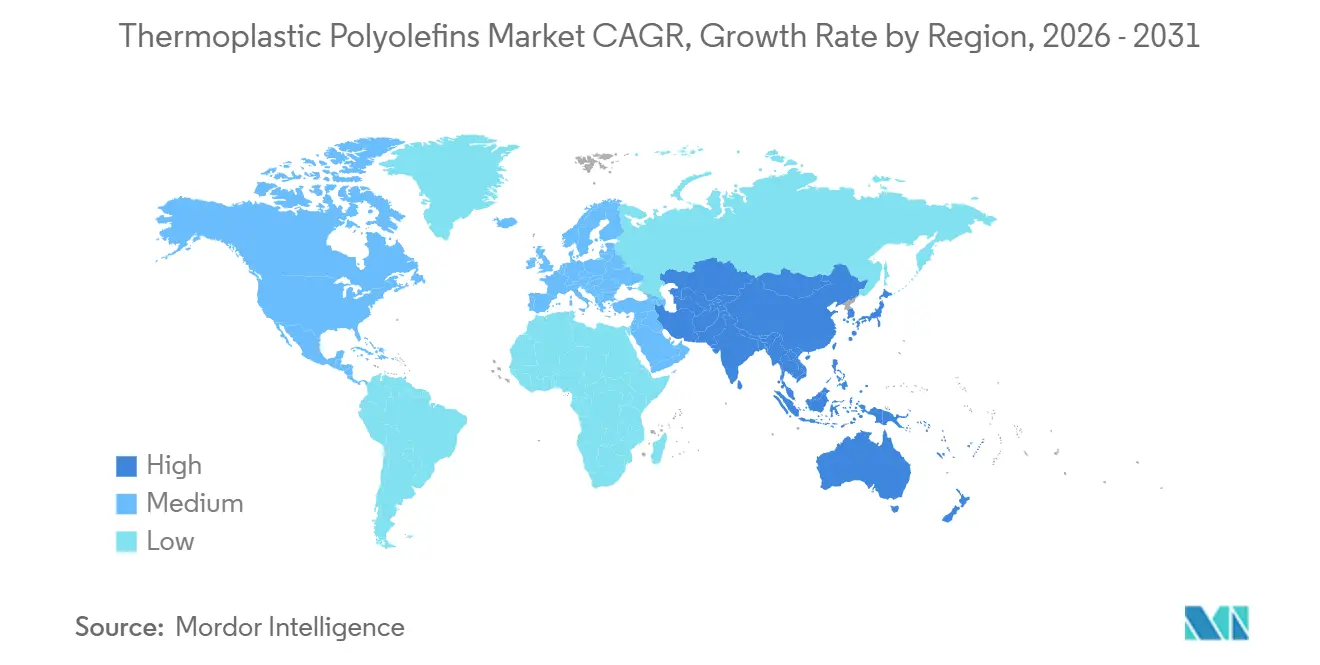
- Por geografía, Asia-Pacífico representó el 43,66% de la participación del mercado de poliolefinas termoplásticas en 2025 y se proyecta que avance a una CAGR del 7,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aligeramiento de Peso Automotriz y Cumplimiento de Emisiones | +1.8% | Global, con el mayor incremento de volumen en Europa, China y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Baterías para Vehículos Eléctricos y Componentes de Interior | +1.5% | Global, demanda central concentrada en China, Corea del Sur y Alemania | Largo plazo (≥ 4 años) |
| Adopción de Materiales Reciclables y con Bajo Contenido de COV | +1.2% | América del Norte y UE, con expansión hacia los mercados principales de APAC | Mediano plazo (2-4 años) |
| Crecimiento de Membranas de Techado e Impermeabilización de TPO | +0.9% | Núcleo de APAC, América del Norte, con expansión hacia MEA | Mediano plazo (2-4 años) |
| Recuperación del Rendimiento del TPO Reciclado Mediante Compatibilizadores | +0.6% | Europa y América del Norte, adopción emergente en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aligeramiento de Peso Automotriz y Cumplimiento de Emisiones
El aligeramiento de peso en la industria automotriz sigue siendo una fuente central de demanda para el mercado de poliolefinas termoplásticas. La Comisión Europea presentó su Paquete Automotriz el 16 de diciembre de 2025, estableciendo un objetivo de reducción del 90% de las emisiones de escape para los automóviles a partir de 2035. El 10% restante puede abordarse mediante acero de bajo contenido de carbono producido en la Unión Europea, e-combustibles o biocombustibles[1]Comisión Europea, "Paquete Automotriz, Plan de Acción para el Futuro Sector Automotriz," Transporte, Comisión Europea, transport.ec.europa.eu. Las poliolefinas termoplásticas tienen densidades de 0,89 a 1,05 g/cm³ y pueden reemplazar materiales más pesados en paragolpes, paneles de puertas y guardabarros. Esta combinación respalda los programas de vehículos que necesitan menor masa sin sacrificar la resistencia al impacto ni la durabilidad exterior. Las plataformas de vehículos eléctricos de batería añaden una presión adicional para reducir el peso del vehículo, ya que los paquetes de baterías aumentan la masa total del vehículo e incrementan la importancia de los materiales utilizados en el mercado de poliolefinas termoplásticas.
Demanda de Baterías para Vehículos Eléctricos y Componentes de Interior
Los diseños de vehículos eléctricos respaldan la demanda de poliolefinas termoplásticas en componentes de interior y relacionados con las baterías. La reducción del ruido del tren motriz eleva los requisitos de control de ruido, vibración y dureza en los paneles de la cabina. Los grados estándar de poliolefinas termoplásticas (TPO) pueden servir en áreas de interior y bajos del vehículo que no están expuestas a las altas temperaturas asociadas con los motores de combustión. Kautex Textron obtuvo en 2025 un contrato para una carcasa de batería en una plataforma de vehículo eléctrico de batería multimarca bajo su cartera Pentatonic. Estos desarrollos amplían el rango de áreas del vehículo en las que los compounders de TPO pueden buscar calificación en el mercado de poliolefinas termoplásticas.
Adopción de Materiales Reciclables y con Bajo Contenido de COV
Los requisitos de adquisición de materiales incluyen cada vez más contenido reciclado y rendimiento de bajo contenido de compuestos orgánicos volátiles. Los grados de TPO a base de polipropileno pueden satisfacer los requisitos de bajo contenido de compuestos orgánicos volátiles para interiores de vehículos sin los plastificantes asociados con algunos materiales alternativos. El Reglamento (UE) 2026/1738 entró en vigor el 13 de agosto de 2026 y exige que los nuevos vehículos lanzados a partir de 2032 contengan al menos un 15% de plástico reciclado posconsumo. El requisito aumenta al 25% a partir de 2036 e incluye al menos un 3% procedente de residuos de vehículos al final de su vida útil en un ciclo de coche a coche. El reglamento incluye elastómeros procesados termoplásticamente, extendiendo el requisito de cumplimiento a las formulaciones de TPO pertinentes. Los productores con cadenas de suministro de polipropileno reciclado y sistemas de trazabilidad pueden, por tanto, fortalecer su posición en el mercado de poliolefinas termoplásticas.
Crecimiento de Membranas de Techado e Impermeabilización de TPO
Las membranas de techado e impermeabilización de TPO proporcionan un canal de demanda independiente de la producción automotriz. Las normas de eficiencia energética y las especificaciones de techos fríos respaldan el uso de materiales con rendimiento de reflectancia solar y emisividad térmica. El Programa de Productos para Techos ENERGY STAR de la Agencia de Protección Ambiental de los Estados Unidos proporciona un marco para los requisitos de rendimiento de los productos para techos. Los grandes proyectos de almacenes y logstica en China e India respaldan la demanda de techado industrial en Asia-Pacífico. Los sistemas de construcción sostenible pueden reforzar la demanda porque las especificaciones de las membranas se mantienen durante la larga vida útil de los edificios. Este canal de construcción otorga al mercado de poliolefinas termoplásticas exposición a la actividad de infraestructura, además de la producción de vehículos, creando una base de demanda que sigue los programas de construcción en lugar de los ciclos de producción automotriz.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de las Materias Primas de Polipropileno y Elastómeros | -0.9% | Global, más aguda en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Rendimiento Limitado a Altas Temperaturas | -0.7% | Global | Mediano plazo (2-4 años) |
| Infraestructura Inconsistente de Recuperación al Final de la Vida Útil | -0.5% | MEA, América del Sur y el Resto de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas de Polipropileno y Elastómeros
La volatilidad en los precios de las materias primas de polipropileno y elastómeros puede debilitar los márgenes de los compounders de TPO. El precio del propileno sigue las condiciones de las refinerías y los crackers de vapor, que pueden moverse de forma independiente a la demanda de TPO. Los precios del monómero de etileno-propileno-dieno y del elastómero de poliolefina introducen otra fuente de variabilidad porque están vinculados a los mercados del etileno. Los compounders más pequeños están más expuestos cuando adquieren materias primas en el mercado spot sin la protección disponible para los productores integrados. La presión sobre los márgenes puede llevar a la racionalización de la capacidad cuando la demanda de los clientes está aumentando. El Mecanismo de Ajuste en Frontera por Carbono puede añadir presión de costos para los compounders europeos que importan materias primas derivadas de la nafta.
Rendimiento Limitado a Altas Temperaturas
Los grados estándar de TPO tienen temperaturas de deflexión térmica de 100 °C a 120 °C bajo carga. Este límite restringe su uso en componentes de vehículos bajo el capó, módulos de gestión térmica de baterías y equipos industriales de funcionamiento continuo. La poliamida, la poliftalamida y el sulfuro de polifenileno conservan ventajas en aplicaciones con temperaturas de funcionamiento más altas o exposición química exigente. Los compounders pueden mejorar el rendimiento del TPO mediante el refuerzo con fibra de vidrio, agentes de nucleación y enfoques catalíticos. Estos cambios pueden aumentar el costo de formulación o añadir complejidad al procesamiento. El equilibrio costo-rendimiento resultante limita la sustitución del TPO en vías térmicas a medida que los sistemas de gestión térmica de los vehículos eléctricos se vuelven más complejos, lo que reduce la base de aplicaciones accesibles para el mercado de poliolefinas termoplásticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
El Polipropileno Ancla los Ingresos, el Polietileno AceleraEl polipropileno representó el 38,91% del valor en 2025, respaldado por cadenas de suministro establecidas y amplia compatibilidad de procesamiento. El material funciona en los procesos de moldeo por inyección y extrusión utilizados para piezas automotrices, de construcción, electrodomésticos e industriales. Su posición de costo sigue siendo difícil de igualar por otra base de TPO a escala comercial. Los compuestos de polipropileno también pueden formularse para componentes de vehículos que requieren resistencia al impacto, calidad superficial y baja densidad. Esta escala y flexibilidad mantienen al polipropileno como elemento central de la industria de poliolefinas termoplásticas.
Se proyecta que el polietileno avance a una CAGR del 6,89% hasta 2031 dentro del tamaño del mercado de poliolefinas termoplásticas. Las variantes de polietileno catalizado por metaloceno respaldan perfiles blandos y tolerantes al impacto con rendimiento a bajas temperaturas. Su uso se concentra en envases médicos, láminas industriales flexibles y aplicaciones de interior de tacto suave. Estos usos otorgan al mercado de poliolefinas termoplásticas acceso a aplicaciones donde la flexibilidad y el rendimiento al impacto a bajas temperaturas tienen mayor peso que el costo del material por sí solo. La categoría de otros incluye bloques de construcción de origen biológico y terpolímeros de etileno-propileno-dieno, pero sigue estando limitada por la disponibilidad de materias primas y la consistencia del procesamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
El Sector Automotriz Mantiene el Dominio, el Sector Médico Lidera la Curva de CrecimientoEl sector automotriz representó el 41,34% del valor en 2025. Los paragolpes, paneles de puertas, guardabarros, tableros de instrumentos y módulos de techo requieren estabilidad ultravioleta, pintabilidad, resistencia al impacto y baja densidad. Las formulaciones de TPO pueden satisfacer estos requisitos y al mismo tiempo ser adecuadas para la producción de componentes en grandes volúmenes. Los fabricantes de vehículos también utilizan la selección de materiales ligeros para gestionar la masa del vehículo y cumplir con los requisitos de emisiones en evolución. La demanda automotriz está vinculada a los lanzamientos de nuevas plataformas y a la capacidad de los proveedores para cumplir con los requisitos detallados de calificación.
Se proyecta que el sector médico avance a una CAGR del 7,42% hasta 2031 en el tamaño del mercado de poliolefinas termoplásticas. Los sistemas de salud están avanzando hacia dispositivos estériles de un solo uso que reducen los riesgos de contaminación cruzada. Los materiales de TPO ofrecen resistencia química y pueden ser compatibles con los procesos de esterilización por rayos gamma, óxido de etileno y vapor. La Administración de Alimentos y Medicamentos reconoce los estándares de evaluación biológica ISO 10993-1 en su marco de biocompatibilidad de dispositivos médicos[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "Uso del Estándar Internacional ISO 10993-1, Evaluación Biológica de Dispositivos Médicos," Administración de Alimentos y Medicamentos de los Estados Unidos, fda.gov. La demanda médica puede proporcionar resiliencia cuando la producción automotriz se debilita y amplía las condiciones de demanda en el mercado de poliolefinas termoplásticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Poliolefinas Termoplásticas en Asia-Pacífico
Asia-Pacífico concentró el 43,66% del valor en 2025 y se proyecta que avance a una CAGR del 7,05% hasta 2031. China, Japón y Corea del Sur concentran una fabricación automotriz sustancial y la demanda relacionada de materiales. La norma de emisiones vehiculares Nacional VI de China respalda el interés continuo en componentes vehiculares más ligeros. La producción de vehículos y la actividad de infraestructura de India también apoyan el consumo relacionado con la automoción y los techos. Corea del Sur y Japón contribuyen a la demanda de materiales TPO para revestimiento interior de vehículos eléctricos y de grado electrodoméstico.
Mercado de Poliolefinas Termoplásticas en América del Norte y Europa
América del Norte se beneficia de los requisitos de eficiencia de combustible vehicular y de la disponibilidad de etano derivado del esquisto como materia prima. El marco de Economía Promedio de Combustible Corporativo continúa orientando los estándares de eficiencia de combustible para los fabricantes de vehículos en los Estados Unidos. El acceso a materias primas respalda la posición de costos de los grados basados en polietileno en aplicaciones de construcción e industriales. Los Estados Unidos representan gran parte del valor regional, mientras que México se beneficia de la inversión en ensamblaje automotriz por parte de fabricantes asiáticos y europeos. Europa se apoya en el Reglamento (UE) 2019/631 y el Reglamento (UE) 2026/1738, que favorecen a los proveedores con materiales ligeros y suministro de contenido reciclado trazable.
Mercado de Poliolefinas Termoplásticas en Oriente Medio, África y América del Sur
América del Sur y Oriente Medio y África tienen posiciones menores en el tamaño del mercado de poliolefinas termoplásticas. Brasil lidera la demanda sudamericana a través del ensamblaje automotriz y la actividad de construcción, con Braskem proporcionando una presencia integrada de materias primas regionales. La volatilidad económica de Argentina limita la demanda a corto plazo, a pesar de sus necesidades de infraestructura. Los programas de construcción de la Visión 2030 de Arabia Saudita pueden respaldar la demanda de membranas impermeabilizantes. Sudáfrica proporciona una base más estable a través de la actividad industrial y el ensamblaje de vehículos, mientras que los sistemas de recuperación limitados restringen los grados de TPO de contenido reciclado premium. Estas condiciones vinculan el crecimiento al desarrollo de la construcción local, la inversión automotriz y el desarrollo de sistemas de reciclaje en el mercado de poliolefinas termoplásticas.

Panorama Competitivo
El mercado de poliolefinas termoplásticas está moderadamente concentrado, con los cinco principales actores que incluyen Exxon Mobil Corporation, SABIC, LyondellBasell Industries Holdings B.V., Dow e INEOS. LyondellBasell Industries Holdings B.V., Dow, Exxon Mobil Corporation, Borealis GmbH y SABIC se benefician del acceso a materias primas y plataformas de compounding propietarias. Esta integración puede proporcionar control de costos y continuidad del suministro durante la volatilidad de las materias primas. La competencia se centra cada vez más en el contenido reciclado, la calificación en plataformas de vehículos eléctricos y la alineación de capacidad regional. Los compounders especializados, incluidos RTP Company, Avient Corporation y Celanese Corporation, compiten donde el rendimiento específico de la aplicación reduce la relevancia de los precios de productos básicos.
Borealis GmbH y Borouge lanzaron la marca Recleo en diciembre de 2025 para poliolefinas mecánicamente recicladas, incluidos reciclados y compuestos postindustriales y posconsumo. La cartera sirve a los sectores de movilidad, construcción y edificación, electrodomésticos y bienes de consumo. Borealis también anunció una inversión en enero de 2026 para ampliar la producción de polipropileno de sitio único Borstar Nextension en Burghausen, Alemania. La inversión respalda soluciones de polipropileno monomaterial para usos en envases, atención médica y movilidad.
Avient Corporation amplió su cartera Therma-Tech en junio de 2026 con 8 grados de alta conductividad térmica a base de grafito natural para disipadores de calor de vehículos eléctricos, gestión térmica de sistemas avanzados de asistencia al conductor y iluminación de diodos emisores de luz. LyondellBasell Industries Holdings B.V. aprobó una expansión de capacidad de propileno en su Complejo Channelview en marzo de 2025, con el objetivo de 400.000 toneladas métricas de producción anual adicional con un inicio proyectado para finales de 2028. La demanda de los clientes de materiales reciclados certificados puede aumentar los vínculos directos entre los fabricantes de vehículos y los recicladores. Esto puede limitar el volumen disponible para los compounders independientes sin reciclaje integrado o asociaciones de suministro en el mercado de poliolefinas termoplásticas.
Líderes de la Industria de Poliolefinas Termoplásticas
-
Exxon Mobil Corporation
-
SABIC
-
LyondellBasell Industries Holdings B.V.
-
Dow
-
INEOS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Poliolefinas Termoplásticas
- Arkema
- Avient Corporation
- Borealis GmbH
- Braskem
- Celanese Corporation
- Dow
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- RTP Company
- SABIC
- Sumitomo Chemical Co., Ltd.

Recent Industry Developments in Mercado de Poliolefinas Termoplásticas
- Marzo de 2026: BASF inauguró su sitio Verbund de Zhanjiang en China, incluido el primer cracker de etileno del mundo con compresores principales alimentados íntegramente por electricidad renovable. El proyecto amplió la infraestructura de producción de etileno y fortaleció el suministro regional de etileno, una poliolefina termoplástica clave utilizada en múltiples aplicaciones químicas intermedias.
- Enero de 2026: Borealis GmbH anunció una inversión de 49 millones de EUR (aproximadamente 57 millones de USD) para ampliar la producción de polipropileno Borstar Nextension en su planta de Burghausen, Alemania. La inversión aumentó la capacidad de polipropileno intermedio y respalda la demanda de propileno.


Alcance del Informe Global del Mercado de Poliolefinas Termoplásticas
Las poliolefinas termoplásticas son materiales poliméricos que combinan las características de procesamiento de los termoplásticos con la flexibilidad, resistencia al impacto y durabilidad asociadas con los materiales elastoméricos. Pueden procesarse mediante métodos de fabricación termoplástica convencionales y se utilizan donde se requieren soluciones de materiales ligeros, resistentes a la intemperie y flexibles.
El Mercado de Poliolefinas Termoplásticas está segmentado por materia prima, aplicación y geografía. Por materia prima, el mercado está segmentado en polipropileno, polietileno y otros. Por aplicación, el mercado está segmentado en automotriz, construcción y edificación, electrodomésticos, médico, industrial y otros. El informe también cubre el tamaño del mercado y los pronósticos para las poliolefinas termoplásticas en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Polipropileno |
| Polietileno |
| Otros |
| Automotriz |
| Construcción y Edificación |
| Electrodomésticos |
| Médico |
| Industrial |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Polipropileno | |
| Polietileno | ||
| Otros | ||
| Por Aplicación | Automotriz | |
| Construcción y Edificación | ||
| Electrodomésticos | ||
| Médico | ||
| Industrial | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de poliolefinas termoplásticas?
El mercado de poliolefinas termoplásticas se sitúa en 6,46 mil millones de USD en 2026 y se proyecta que alcance los 8,79 mil millones de USD en 2031.
¿Qué está impulsando la demanda de poliolefinas termoplásticas?
El aligeramiento de peso de los vehículos, los requisitos de contenido reciclado, los componentes de vehículos eléctricos, las membranas de techado y los dispositivos médicos estériles respaldan la demanda.
¿Qué materia prima lideró la demanda del mercado en 2025?
El polipropileno representó el 38,91% del valor en 2025 debido a su cadena de suministro establecida, flexibilidad de procesamiento y posición de costo.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que el sector médico avance a una CAGR del 7,42% hasta 2031, respaldado por la demanda de dispositivos estériles de un solo uso.
Última actualización de la página el:



