
熱可塑性ポリオレフィン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.46 十億米ドル |
| 市場規模 (2031) | 8.79 十億米ドル |
| Growth Rate (2026 - 2031) | 6.36 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱可塑性ポリオレフィン市場分析
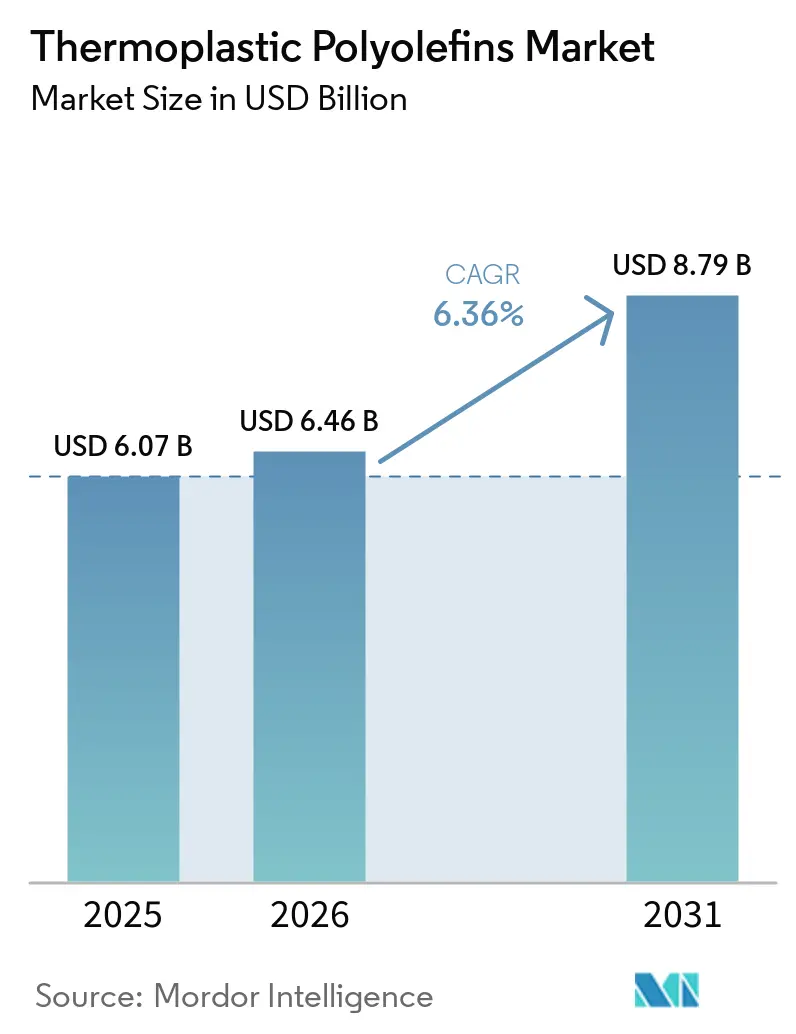
熱可塑性ポリオレフィン市場規模は2025年に6.07 ビリオン 米ドルと評価され、2026年の6.46 ビリオン 米ドルから2031年には8.79 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.36%です。自動車の軽量化、建設用メンブレン、および滅菌医療機器が熱可塑性ポリオレフィン市場全体の需要を支えています。この素材は低密度、耐衝撃性、耐薬品性、リサイクル性、ならびに押出成形および射出成形との適合性を兼ね備えています。自動車メーカーはまた、文書化されたリサイクル含有量と低揮発性有機化合物特性を持つ素材への注目を高めています。統合型生産者はフィードストックへのアクセスとクローズドループ供給体制を通じてこれらの要件に対応できる一方、スペシャルティコンパウンダーは顧客仕様が特注性能を必要とする分野で競争力を発揮できます。フィードストック価格の変動と耐熱温度の限界は、熱可塑性ポリオレフィン市場における製品選択とサプライヤーマージンを引き続き左右するでしょう。
主要レポートのポイント
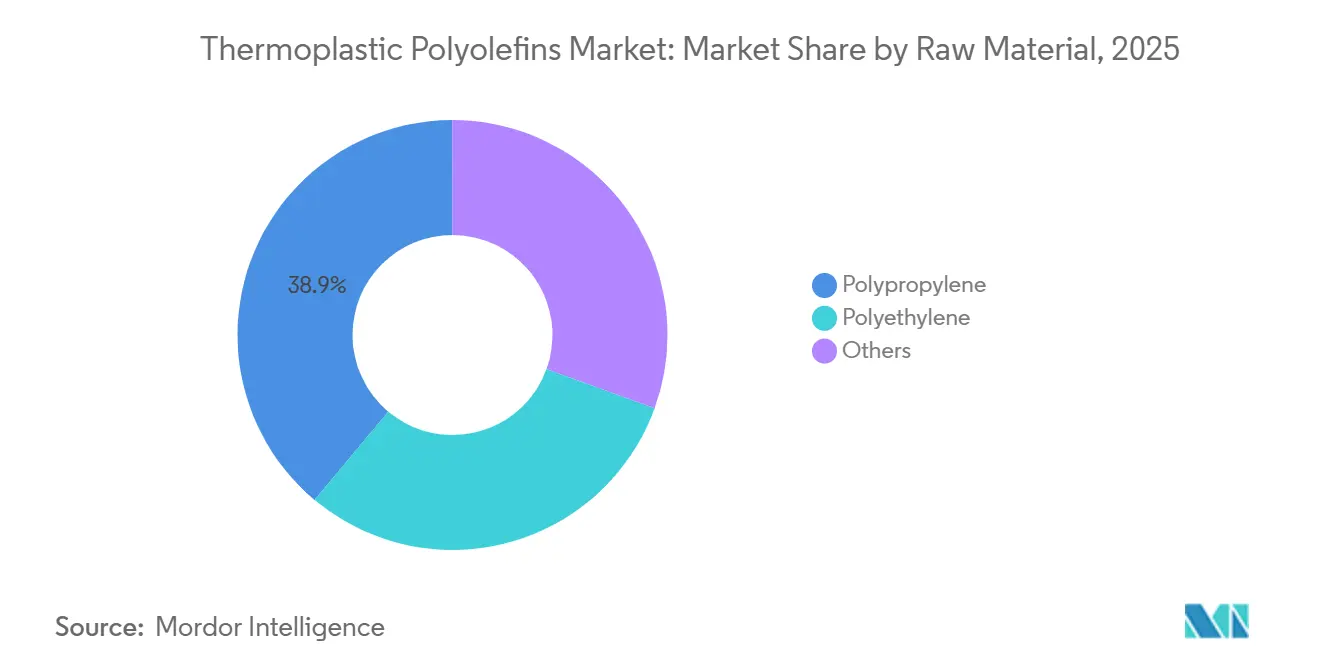
- 原材料別では、ポリプロピレンが2025年の熱可塑性ポリオレフィン市場シェアの38.91%を占め、ポリエチレンは2031年にかけてCAGR 6.89%で成長する見込みです。
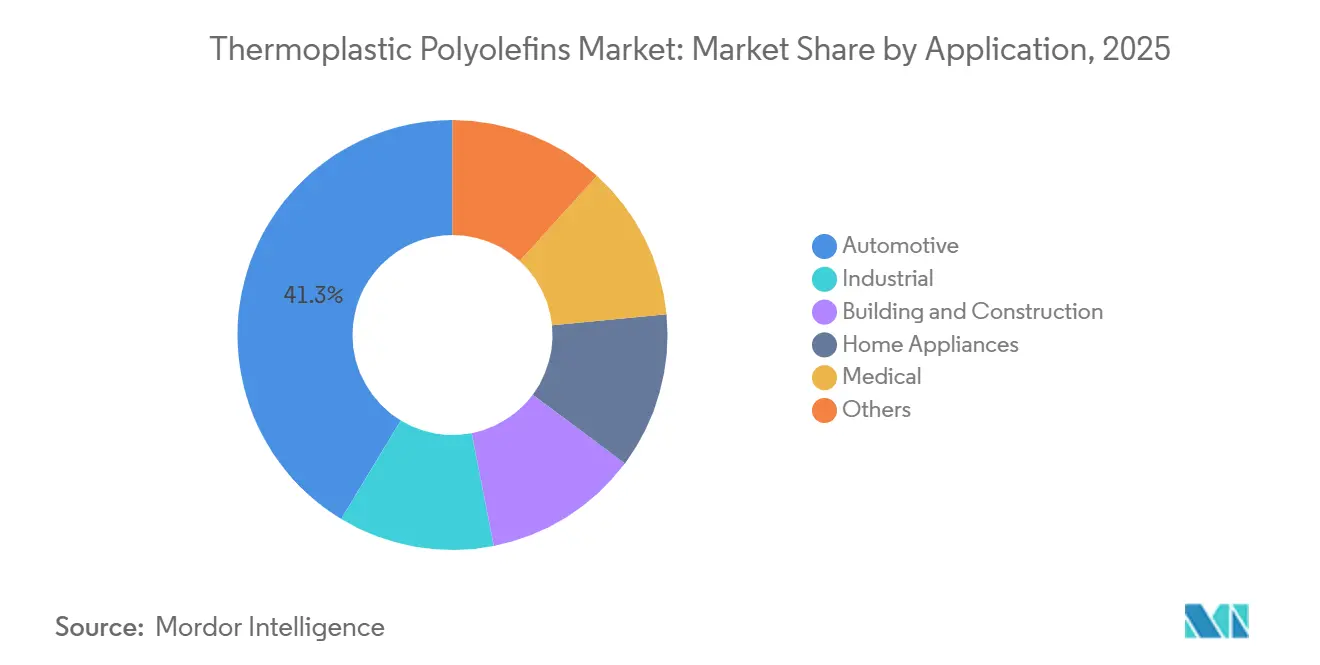
- 用途別では、自動車が2025年の熱可塑性ポリオレフィン市場シェアの41.34%を占め、医療は2031年にかけてCAGR 7.42%で成長する見込みです。
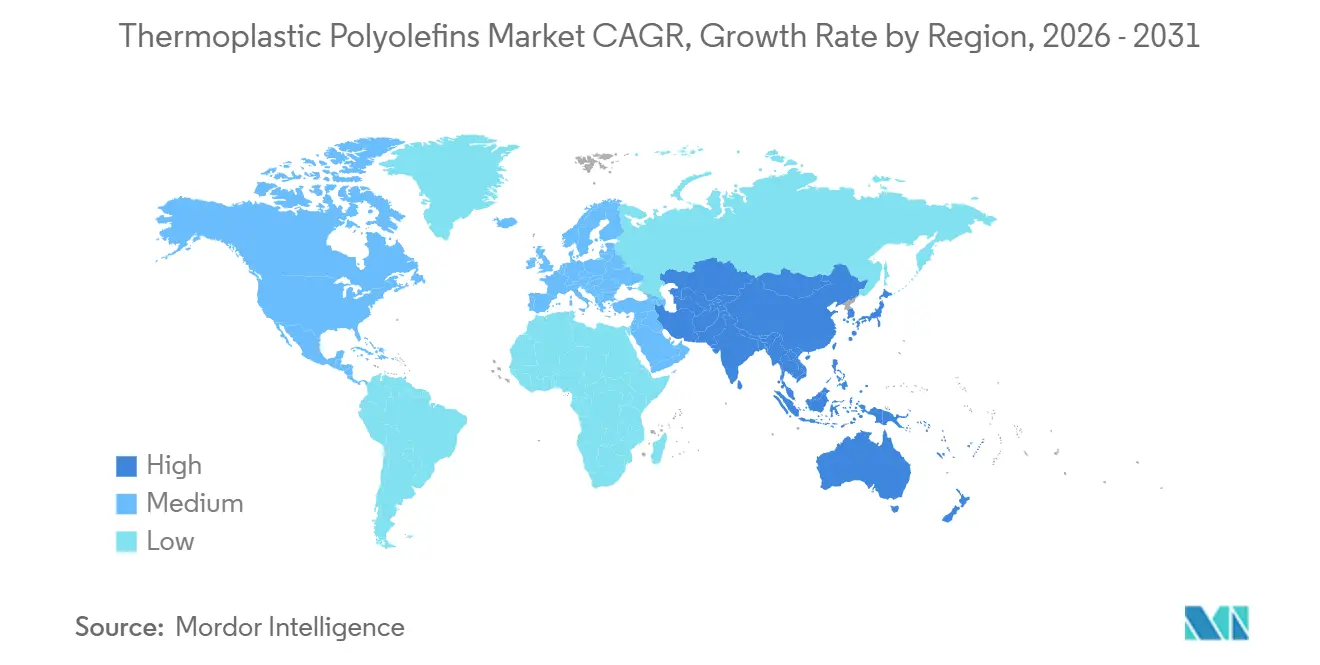
- 地域別では、アジア太平洋が2025年の熱可塑性ポリオレフィン市場シェアの43.66%を占め、2031年にかけてCAGR 7.05%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の軽量化と排出規制への対応 | +1.8% | 欧州、中国、北米で最大の数量増加が見込まれるグローバル市場 | 中期(2~4年) |
| 電気自動車バッテリーおよびインテリア部品の需要 | +1.5% | 中国、韓国、ドイツに中核需要が集中するグローバル市場 | 長期(4年以上) |
| リサイクル可能かつ低揮発性有機化合物素材の採用 | +1.2% | 北米・欧州連合、アジア太平洋中核市場への波及 | 中期(2~4年) |
| 熱可塑性ポリオレフィン屋根材および防水メンブレンの成長 | +0.9% | アジア太平洋中核、北米、中東・アフリカへの波及 | 中期(2~4年) |
| 相溶化剤による再生熱可塑性ポリオレフィンの性能回復 | +0.6% | 欧州・北米、アジア太平洋での採用拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化と出規制への対応
自動車の軽量化は、熱可塑性ポリオレフィン市場における需要の中心的な源泉であり続けています。欧州委員会は2025年12月16日に自動車パッケージを提示し、2035年以降の乗用車に対して排気管排出量を90%削減する目標を設定しました。残りの10%は、欧州連合内で生産された低炭素鋼、e燃料、またはバイオ燃料によって対応可能です[1]欧州委員会、「自動車パッケージ、将来の自動車セクターのためのアクションプラン」、運輸、欧州委員会、transport.ec.europa.eu。熱可塑性ポリオレフィンは密度が0.89~1.05 g/cm³であり、バンパーフェイシア、ドアパネル、フェンダーライナーにおいてより重い素材を代替できます。この組み合わせにより、耐衝撃性や外装耐久性を犠牲にすることなく車両質量を低減する必要がある車両プログラムを支援します。バッテリー電気自動車プラットフォームは、バッテリーパックが車両全体の質量を増加させるため、車両重量削減へのさらなる圧力を加え、熱可塑性ポリオレフィン市場全体で使用される素材の重要性を高めています。
電気自動車バッテリーおよびインテリア部品の需要
電気自動車の設計は、インテリアおよびバッテリー関連部品における熱可塑性ポリオレフィンの需要を支えています。パワートレイン騒音の低下により、キャビンパネルにおける騒音・振動・ハーシュネス制御への要件が高まっています。標準的な熱可塑性ポリオレフィン(TPO)グレードは、燃焼エンジンに関連する高温にさらされないインテリアおよびアンダーボディ領域に対応できます。Kautex Textronは2025年に、Pentatonicポートフォリオのもとでマルチブランドバッテリー電気自動車プラットフォーム向けバッテリーハウジングの契約を受注しました。これらの動向により、熱可塑性ポリオレフィン市場においてTPOコンパウンダーが認定を求める車両領域の範囲が拡大しています。
リサイクル可能かつ低揮発性有機化合物素材の採用
素材調達要件には、リサイクル含有量と低揮発性有機化合物性能がますます含まれるようになっています。ポリプロピレンベースのTPOグレードは、一部の代替素材に関連する可塑剤を使用せずに、車両インテリアの低揮発性有機化合物要件を満たすことができます。規則(EU)2026/1738は2026年8月13日に発効し、2032年以降に発売される新車に少なくとも15%の消費後リサイクルプラスチックを含めることを義務付けています。この要件は2036年以降に25%に引き上げられ、使用済み車両廃棄物から車から車へのループで少なくとも3%を含めることが求められます。この規則には熱可塑性加工エラストマーが含まれており、関連するTPO配合物にもコンプライアンス要件が適用されます。したがって、リサイクルポリプロピレンのサプライチェーンとトレーサビリティシステムを持つ生産者は、熱可塑性ポリオレフィン市場における地位を強化できます。
熱可塑性ポリオレフィン屋根材および防水メンブレンの成長
TPO屋根材および防水メンブレンは、自動車生産とは別の需要チャネルを提供します。省エネルギー規制とクールルーフ仕様は、太陽反射率と熱放射性能を持つ素材の使用を支援します。米国環境保護庁のENERGY STAR屋根製品プログラムは、屋根製品の性能要件に関するフレームワークを提供しています。中国とインドにおける大規模な倉庫・物流プロジェクトは、アジア太平洋における産業用屋根材の需要を支えています。グリーンビルディングシステムは、メンブレン仕様が長い建物の耐用年数を通じて維持されるため、需要を強化できます。この建設チャネルにより、熱可塑性ポリオレフィン市場はインフラ活動と車両生産の両方にさらされ、自動車生産サイクルではなく建設プログラムに連動する需要基盤が形成されます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリプロピレンおよびエラストマーフィードストック価格の変動 | -0.9% | アジア太平洋と欧州で最も顕著なグローバル市場 | 短期(2年以内) |
| 高温性能の限界 | -0.7% | グローバル | 中期(2~4年) |
| 使用済み製品回収インフラの不整合 | -0.5% | 中東・アフリカ、南米、アジア太平洋のその他地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリプロピレンおよびエラストマーフィードストック価格の変動
ポリプロピレンおよびエラストマーフィードストック価格の変動は、TPOコンパウンダーのマージンを弱める可能性があります。プロピレン価格は精製所およびスチームクラッカーの状況に連動しており、TPO需要とは独立して変動することがあります。エチレン・プロピレン・ジエンモノマーおよびポリオレフィンエラストマーの価格は、エチレン市場に連動しているため、別の変動要因をもたらします。小規模なコンパウンダーは、統合型生産者が享受する保護なしにスポット市場でフィードストックを購入する場合、より大きなリスクにさらされます。顧客需要が増加している際にも、マージン圧力は設備の合理化につながる可能性があります。炭素国境調整メカニズムは、ナフサ由来フィードストックを輸入する欧州のコンパウンダーにコスト圧力を加える可能性があります。
高温性能の限界
標準的なTPOグレードの荷重下での熱変形温度は100℃~120℃です。この限界により、エンジンルーム内の車両部品、バッテリー熱管理モジュール、および連続稼働産業機器への使用が制限されます。ポリアミド、ポリフタルアミド、ポリフェニレンスルフィドは、より高い動作温度や厳しい化学的暴露を伴う用途において優位性を保っています。コンパウンダーはガラス繊維強化、核剤、および触媒アプローチによってTPOの性能を向上させることができます。これらの変更は配合コストを増加させたり、加工の複雑さを加えたりする可能性があります。電気自動車の熱管理システムがより複雑になるにつれて、結果として生じるコストパフォーマンスのバランスが熱経路におけるTPO代替を制限し、熱可塑性ポリオレフィン市場のアクセス可能な用途基盤を狭めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:
ポリプロピレンが収益を牽引、ポリエチレンが加速ポリプロピレンは2025年の金額の38.91%を占め、確立されたサプライチェーンと幅広い加工適合性に支えられています。この素材は、自動車、建設、家電、産業部品に使用される射出成形および押出成形プロセス全体で機能します。そのコスト面での優位性は、商業規模において他のTPOバックボーンが匹敵することが困難なままです。ポリプロピレンコンパウンドはまた、耐衝撃性、表面品質、低密度を必要とする車両部品向けに配合することができます。このスケールと柔軟性より、ポリプロピレンは熱可塑性ポリオレフィン産業の中心的存在であり続けています。
ポリエチレンは、熱可塑性ポリオレフィン市場規模において2031年にかけてCAGR 6.89%で成長する見込みです。メタロセン触媒ポリエチレン変種は、低温性能を持つ柔軟で耐衝撃性のプロファイルを支援します。その使用は医療用包装、フレキシブル産業用シーティング、ソフトタッチインテリア用途に集中しています。これらの用途により、熱可塑性ポリオレフィン市場は、柔軟性と低温耐衝撃性能が素材コストよりも重視される用途へのアクセスを得ます。その他のカテゴリーにはバイオ由来の構成要素とエチレン・プロピレン・ジエンターポリマーが含まれますが、フィードストックの入手可能性と加工の一貫性によって制約されたままです。


用途別:
自動車が優位性を維持、医療が最高成長率をリード自動車は2025年の金額の41.34%を占めました。バンパー、ドアパネル、フェンダーライナー、ダッシュボード、ルーフモジュールには、紫外線安定性、塗装性、耐衝撃性、低密度が求められます。TPO配合物はこれらの要件に対応しながら、大量部品生産に適した状態を維持できます。車両メーカーはまた、軽量素材の選択を通じて車両質量を管理し、進化する排出規制を満たしています。自動車需要は新プラットフォームの立ち上げと、サプライヤーが詳細な認定要件を満たす能力に結びついています。
医療は、熱可塑性ポリオレフィン市場規模において2031年にかけてCAGR 7.42%で成長する見込みです。医療システムは交差汚染リスクを低減する使い捨て滅菌機器へと移行しています。TPO素材は耐薬品性を持ち、ガンマ線、酸化エチレン、蒸気滅菌プロセスと適合できます。米国食品医薬品局は、医療機器の生体適合性フレームワークにおいてISO 10993-1生物学的評価基準を認定しています[2]米国食品医薬品局、「国際規格ISO 10993-1、医療機器の生物学的評価の使用」、米国食品医薬品局、fda.gov。医療需要は自動車生産が低迷した際に回復力を提供し、熱可塑性ポリオレフィン市場全体の需要条件を広げることができます。
地域分析
アジア太平洋地域の熱可塑性ポリオレフィン市場
アジア太平洋地域は2025年の市場価値の43.66%を占め、2031年にかけて7.05%のCAGRで成長すると予測されている。中国、日本、韓国は自動車製造および関連素材需要を大きく集中させている。中国の国家第VI段階車両排出ガス基準は、より軽量な車両部品への継続的な関心を支えている。インドの車両生産およびインフラ活動も、自動車および屋根材関連の消費を支援している。韓国と日本は、電気自動車のインテリアスキンおよび家電グレードのTPO材料に対する需要に貢献している。
北米および欧州の熱可塑性ポリオレフィン市場
北米は車両燃費規制およびシェール由来のエタン原料の入手可能性から恩恵を受けている。企業平均燃費基準の枠組みは、米国における車両メーカーの燃費基準を引き続き規定している。原料へのアクセスは、建設および産業用途におけるポリエチレン系グレードのコスト競争力を支えている。米国が地域価値の大部分を占める一方、メキシコはアジアおよび欧州メーカーによる自動車組立投資から恩恵を受けている。欧州は規則(EU)2019/631および規則(EU)2026/1738に依拠しており、これらは軽量材料および追跡可能なリサイクル含有量のサプライチェーンを持つサプライヤーを優遇している。
中東・アフリカおよび南米の熱可塑性ポリオレフィン市場
南米ならびに中東・アフリカは、熱可塑性ポリオレフィン市場規模において小さなポジションを占めている。ブラジルは自動車組立および建設活動を通じて南米の需要を牽引しており、Braschemが統合された地域原料供給の存在感を提供している。アルゼンチンはインフラ需要があるにもかかわらず、経済的不安定性が近期の需要を制限している。サウジアラビアのビジョン2030建設プログラムは、防水膜需要を支援し得る。南アフリカは産業活動および車両組立を通じてより安定した基盤を提供しているが、限られた回収システムがプレミアムリサイクル含有量TPOグレードを制約している。こうした状況により、熱可塑性ポリオレフィン市場における成長は、地域の建設、自動車投資、およびリサイクルシステムの発展に連動している。

競合状況
熱可塑性ポリオレフィン市場は中程度に集中しており、上位5社にはExxon Mobil Corporation、SABIC、LyondellBasell Industries Holdings B.V.、Dow、INEOSが含まれます。LyondellBasell Industries Holdings B.V.、Dow、Exxon Mobil Corporation、Borealis GmbH、SABICはフィードストックへのアクセスと独自のコンパウンディングプラットフォームから恩恵を受けています。この統合により、フィードストック変動時のコスト管理と供給の継続性が確保されます。競争はリサイクル含有量、電気自動車プラットフォームの認定、および地域的な設備能力の整合にますます集中しています。RTP Company、Avient Corporation、Celanese Corporationを含むスペシャルティコンパウンダーは、用途固有の性能がコモディティ価格の関連性を低下させる分野で競争しています。
Borealis GmbHとBorougeは2025年12月に、産業後および消費後リサイクル材料とコンパウンドを含む機械的リサイクルポリオレフィン向けにRecleoブランドを立ち上げました。このポートフォリオはモビリティ、建築・建設、家電、消費財に対応しています。Borealisはまた、2026年1月にドイツのブルクハウゼンサイトでBorstar Nextensionシングルサイトポリプロピレン生産を拡大するための投資を発表しました。この投資は包装、医療、モビリティ用途のモノマテリアルポリプロピレンソリューションの需要を支援します。
Avient Corporationは2026年6月に、電気自動車ヒートシンク、先進運転支援システムの熱管理、および発光ダイオード照明向けに天然黒鉛ベースの熱伝導グレード8種類でTherma-Techポートフォリオを拡張しました。LyondellBasell Industries Holdings B.V.は2025年3月にChannelview Complexでのプロピレン設備能力拡張を承認し、2028年後半の稼働開始を目標に年間40万メトリックトンの追加生産を目指しています。認定リサイクル素材への顧客需要は、車両メーカーとリサイクル業者の直接的なつながりを強化する可能性があります。これにより、熱可塑性ポリオレフィン市場において統合されたリサイクルまたは供給パートナーシップを持たない独立系コンパウンダーが利用できる量が制限される可能性があります。
熱可塑性ポリオレフィン産業のリーダー企業
Exxon Mobil Corporation
SABIC
LyondellBasell Industries Holdings B.V.
Dow
INEOS
- *免責事項:主要選手の並び順不同
熱可塑性ポリオレフィン市場
- Arkema
- Avient Corporation
- Borealis GmbH
- Braskem
- Celanese Corporation
- Dow
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- RTP Company
- SABIC
- Sumitomo Chemical Co., Ltd.

Recent Industry Developments in 熱可塑性ポリオレフィン市場
- 2026年3月:BASFは中国の湛江バーブントサイトを開所しました。このサイトには、主要コンプレッサーが完全に再生可能電力で稼働する世界初のエチレンクラッカーが含まれています。このプロジェクトはエチレン生産インフラを拡大し、複数の下流化学用途で使用される主要な熱可塑性ポリオレフィンであるエチレンの地域供給を強化しました。
- 2026年1月:Borealis GmbHは、ドイツのブルクハウゼンサイトでBorstar Nextensionポリプロピレン生産を拡大するために4,900万ユーロ(約5,700万米ドル)の投資を発表しました。この投資により下流のポリプロピレン設備能力が増加し、プロピレンの需要を支援します。


世界の熱可塑性ポリオレフィン市場レポートの調査範囲
熱可塑性ポリオレフィンは、熱可塑性プラスチックの加工特性と、エラストマー素材に関連する柔軟性、耐衝撃性、耐久性を組み合わせた高分子素材です。従来の熱可塑性プラスチック製造方法で加工でき、軽量、耐候性、柔軟な素材ソリューションが求められる用途に使用されます。
熱可塑性ポリオレフィン市場は、原材料、用途、地域別にセグメント化されています。原材料別では、市場はポリプロピレン、ポリエチレン、その他にセグメント化されています。用途別では、市場は自動車、建築・建設、家電、医療、産業、その他にセグメント化されています。レポートはまた、主要地域の15カ国における熱可塑性ポリオレフィンの市場規模と予測も対象としています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| ポリプロピレン |
| ポリエチレン |
| その他 |
| 自動車 |
| 建築・建設 |
| 家電 |
| 医療 |
| 産業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋のその他地域 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州のその他地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他地域 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他地域 |
| 原材料別 | ポリプロピレン | |
| ポリエチレン | ||
| その他 | ||
| 用途別 | 自動車 | |
| 建築・建設 | ||
| 家電 | ||
| 医療 | ||
| 産業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋のその他地域 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州のその他地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他地域 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他地域 | ||


レポートで回答される主要な質問
熱可塑性ポリオレフィン市場の規模はどのくらいですか?
熱可塑性ポリオレフィン市場は2026年に6.46 ビリオン 米ドルであり、2031年までに8.79 ビリオン 米ドルに達する見込みです。
熱可塑性ポリオレフィンの需要を促進しているものは何ですか?
車両の軽量化、リサイクル含有量要件、電気自動車部品、屋根材メンブレン、滅菌医療機器が需要を支えています。
2025年に市場需要をリードした原材料はどれですか?
ポリプロピレンは、確立されたサプライチェーン、加工の柔軟性、コスト面での優位性により、2025年の金額の38.91%を占めました。
2031年にかけて最も速く成長する見込みの用途はどれですか?
医療は使い捨て滅菌機器への需要に支えられ、2031年にかけてCAGR 7.42%で成長する見込みです。
最終更新日:



