
Tamanho e Participação do Mercado de Refrigeradores Termoelétricos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
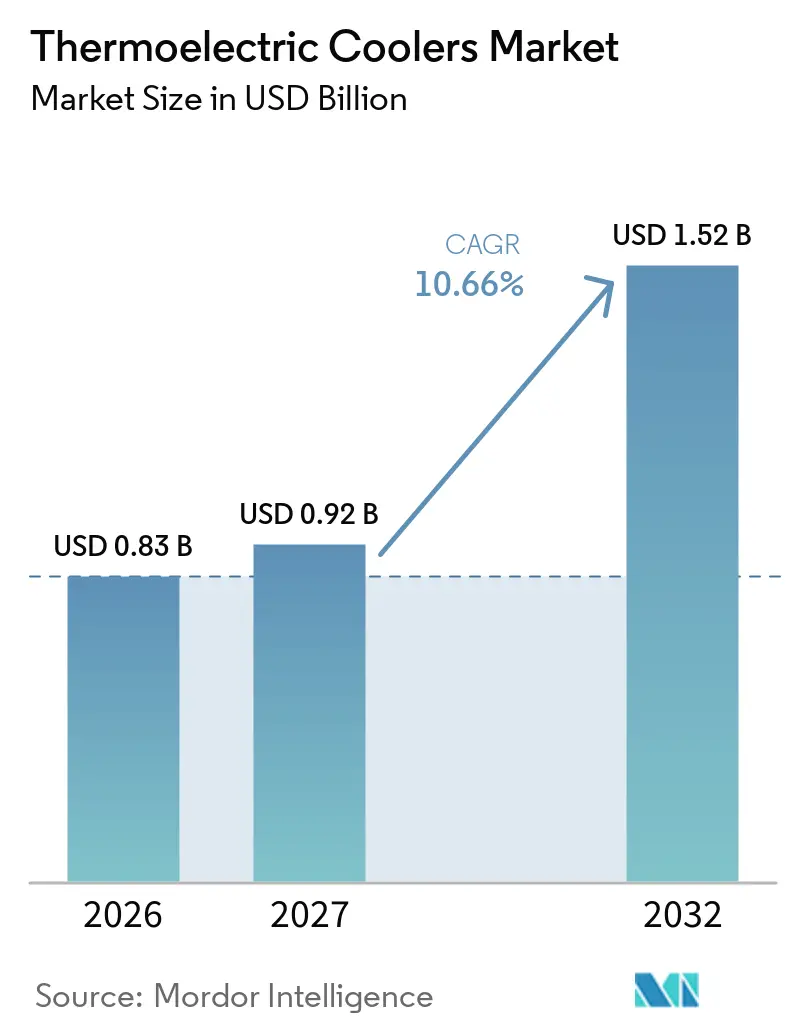
| Tamanho do Mercado (2027) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.52 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.66 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Refrigeradores Termoelétricos por Mordor Intelligence
O tamanho do Mercado de Refrigeradores Termoelétricos deve crescer de 0,83 bilhões de USD em 2026 para 0,92 bilhões de USD em 2027 e está previsto para atingir 1,52 bilhões de USD até 2032, a um CAGR de 10,66% no período de 2027 a 2032. O mercado de refrigeradores termoelétricos se beneficia da demanda por resfriamento preciso, compacto e sem refrigerante em infraestrutura de IA, veículos elétricos, redes ópticas e equipamentos de diagnóstico. Os dispositivos termoelétricos utilizam o efeito Peltier para transferir calor através de uma junção semicondutora quando alimentados por corrente contínua. Sua operação sem vibração e controle bidirecional são adequados para equipamentos que não toleram variação de temperatura. Produtos micro-refrigeradores termoelétricos (micro-TEC) de pequena produção agora têm dimensões inferiores a 2 mm², o que suporta o uso em pacotes de fotônica e sensores densamente compactados. O mercado de refrigeradores termoelétricos também está se movendo em direção a módulos personalizados, pois aplicações avançadas exigem sistemas de resfriamento que se adaptem ao componente, em vez de um componente padrão inserido no sistema.
Principais Conclusões do Relatório
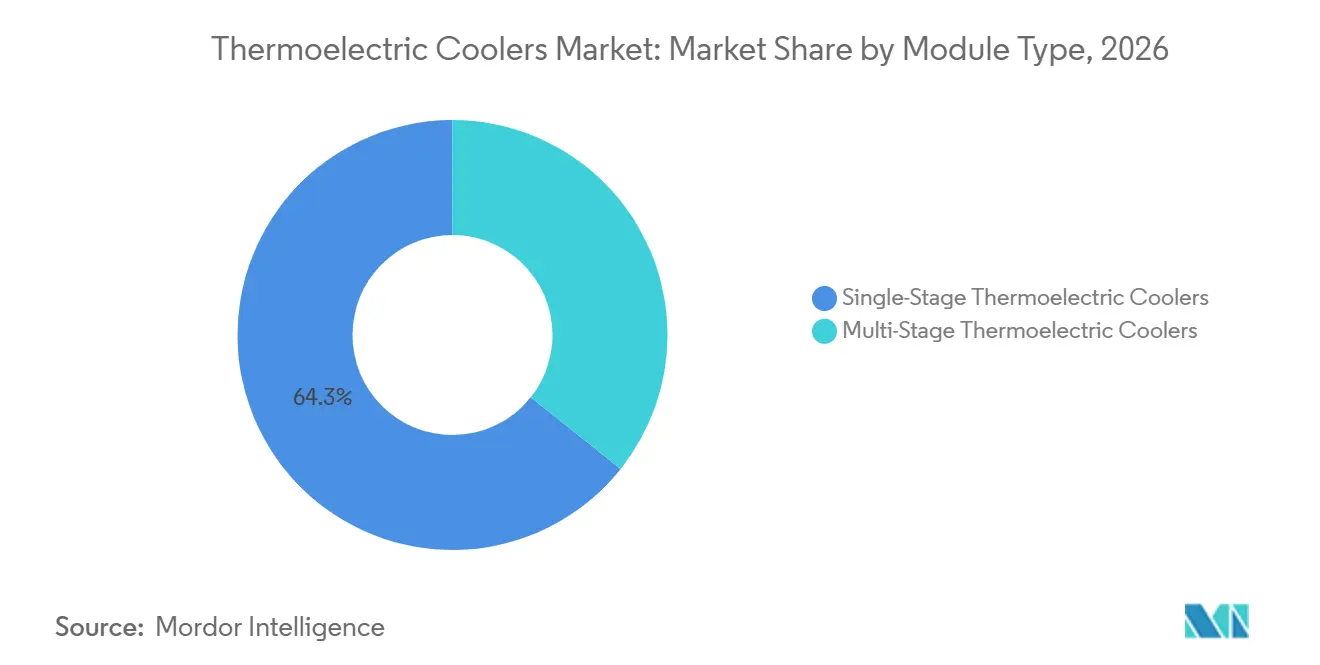
- Por tipo de módulo, os refrigeradores de estágio único detinham 64,3% da receita em 2026, enquanto os refrigeradores multiestágio têm previsão de crescimento a um CAGR de 10,8% até 2032.
- Por design, os refrigeradores padrão representaram 59,4% da receita em 2026, enquanto os refrigeradores de design personalizado têm projeção de crescimento a um CAGR de 10,9% até 2032.
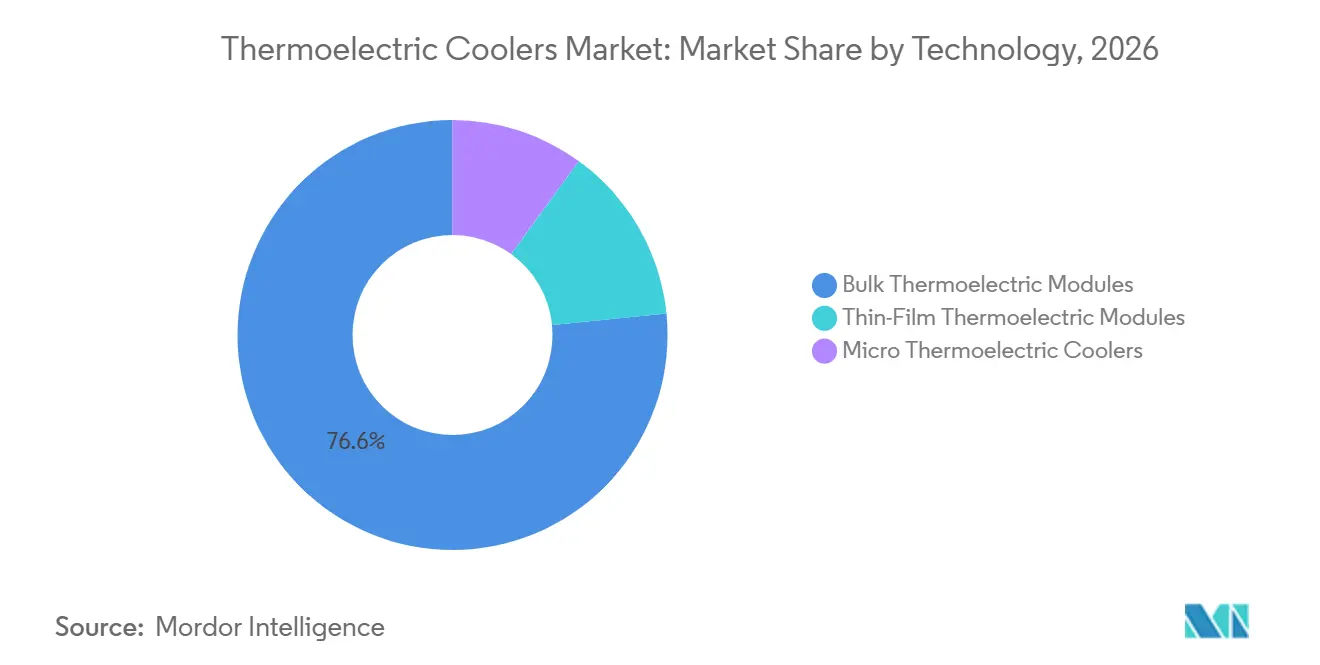
- Por tecnologia, os módulos bulk detinham 76,6% da receita em 2026, enquanto os módulos de filme fino têm previsão de expansão a um CAGR de 11,3% até 2032.
- Por faixa de temperatura, os refrigeradores de temperatura média representaram 49,2% da receita em 2026, enquanto os refrigeradores de baixa temperatura têm projeção de crescimento a um CAGR de 11,7% até 2032.
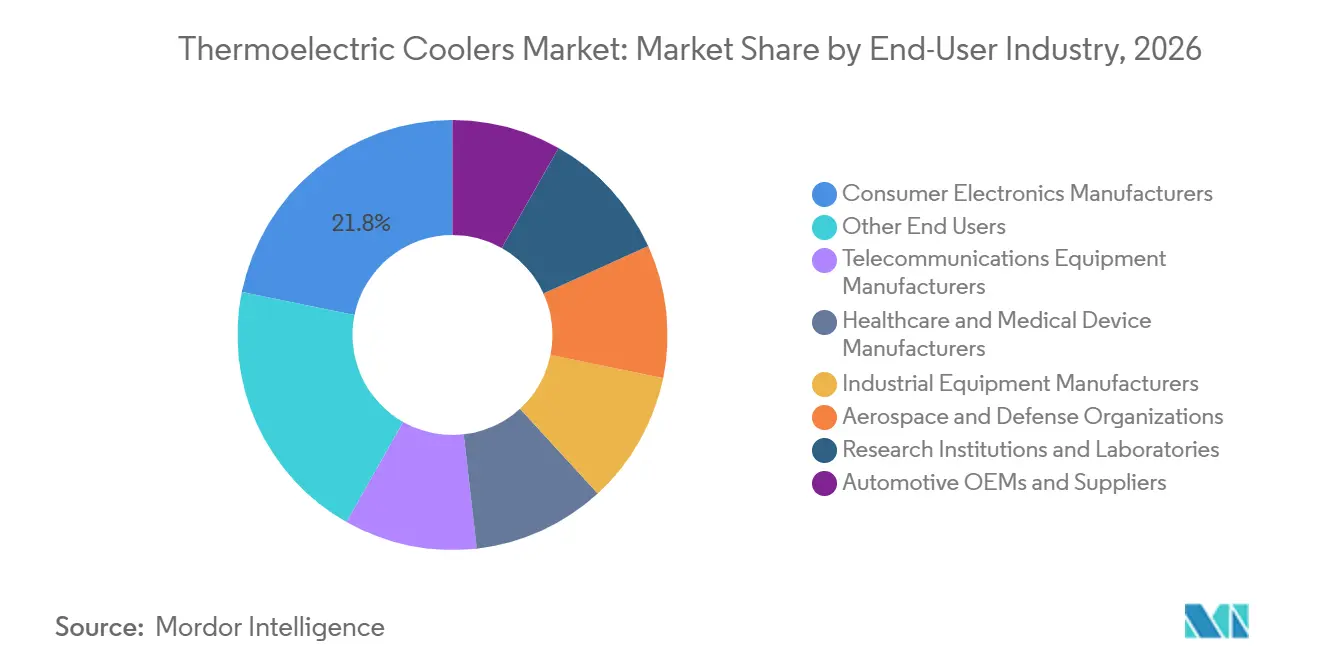
- Por indústria do usuário final, os eletrônicos de consumo detinham 21,8% da receita em 2026, enquanto os equipamentos de telecomunicações têm projeção de crescimento a um CAGR de 11,8% até 2032.
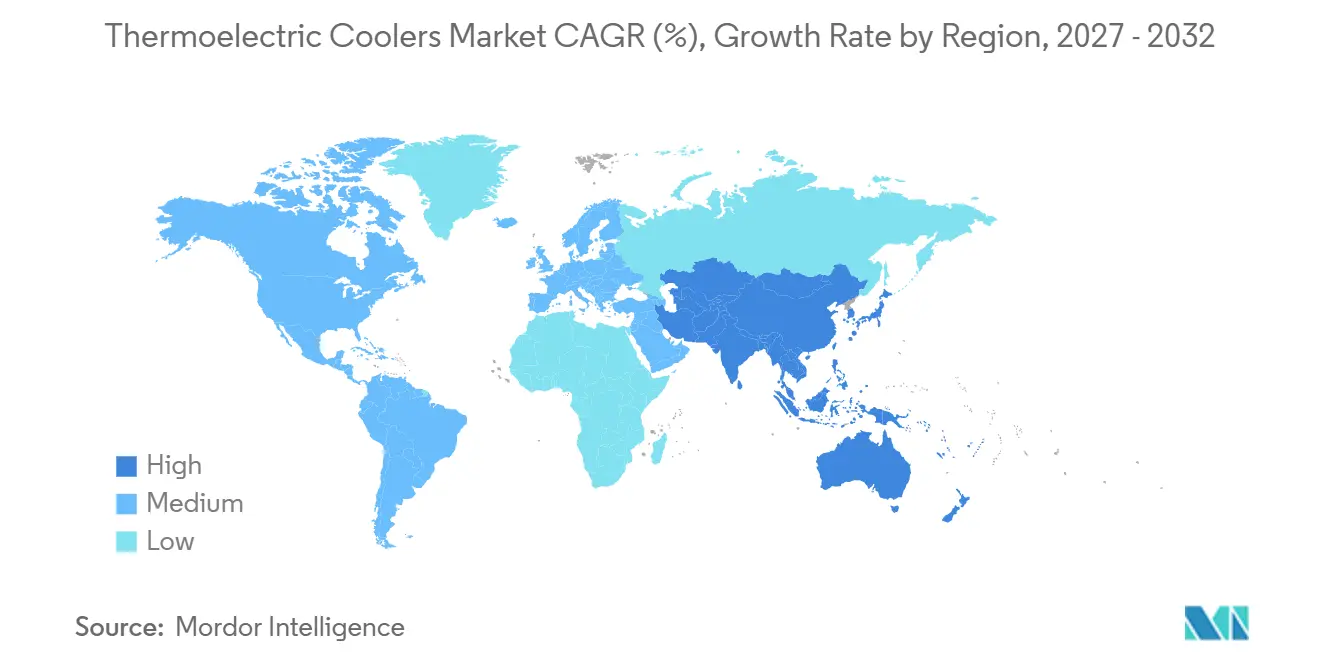
- Por geografia, a Ásia-Pacífico detinha 41,3% da receita em 2026 e tem previsão de crescimento a um CAGR de 11,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densidade de Calor em Servidores de IA e Óptica Co-integrada | +3.1% | Global, com concentração na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Gerenciamento Térmico de Baterias de Veículos Elétricos, Cabines e Sensores | +2.0% | Global, com ganhos iniciais na China, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Implantação de Módulos Ópticos 5G e Redes de Borda | +1.7% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Controle de Temperatura de Precisão em Diagnósticos e Instrumentos Laboratoriais | +1.1% | América do Norte e Europa, com demanda crescente na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Miniaturização de Fotônica, LiDAR e Eletrônicos Vestíveis | +0.9% | Global, com concentração de inovação na América do Norte, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Resfriamento Sem Refrigerante e Requisitos de Confiabilidade em Estado Sólido | +0.7% | Global, com influência regulatória da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densidade de Calor em Servidores de IA e Óptica Co-integrada
A transição para óptica co-integrada está aumentando a demanda no mercado de refrigeradores termoelétricos, pois o controle de temperatura deve estar próximo ao die de computação e à fonte laser. Os aceleradores de IA consomem de 400 W a 1.000 W por chip, enquanto pontos de calor localizados podem ultrapassar 100 W/cm², o que o resfriamento a ar não consegue resolver no nível do componente.[1] Os sistemas ópticos co-integrados precisam de estabilidade de temperatura do laser dentro de ±0,5°C para preservar a integridade do sinal em velocidades de 800G e 1,6T. A Tark introduziu sua Série OptoTEC MBX em setembro de 2025 com dimensões tão pequenas quanto 1,5 mm × 1,1 mm e densidade de bombeamento de calor de 43 W/cm² para plugáveis ópticos de alta velocidade. A tendência em direção a pacotes ópticos menores também estende a demanda para LiDAR e eletrônicos vestíveis, onde dispositivos pequenos precisam de controle térmico de curto alcance. A Phononic relata que implantou mais de 25 milhões de TECs para aplicações ópticas e está expandindo o resfriamento em estado sólido para arquiteturas de data centers.
Gerenciamento Térmico de Baterias de Veículos Elétricos, Cabines e Sensores
As aplicações em veículos elétricos estão expandindo o mercado de refrigeradores termoelétricos, pois células de bateria, cabines e sensores de assistência ao condutor requerem temperaturas controladas. Pesquisas sobre sistemas de bateria para veículos elétricos leves constataram que um TEC otimizado reduziu o consumo de energia em 5,89% em comparação com módulos de catálogo padrão.[2] Um estudo de 2025 sobre material de mudança de fase híbrido, TEC e resfriamento líquido constatou que a ativação do TEC acima de 303,15 K e a taxas de descarga acima de 5C manteve a temperatura máxima da bateria em 321,07 K com consumo mínimo de energia de 1.439 J.[3] Um sistema TEC de ar para líquido com 12 módulos forneceu 1.000 W de resfriamento de cabine sem refrigerante com um coeficiente de desempenho validado de 1,09. Sistemas LiDAR e radar de maior resolução adicionam uma fonte separada de demanda, pois os receptores de fotodiodo de avalanche são sensíveis à temperatura. A operação sem refrigerante e a confiabilidade em estado sólido também fortalecem o argumento para os TECs onde vibração, manutenção ou manuseio de refrigerante limitam as opções de resfriamento convencionais.
Implantação de Módulos Ópticos 5G e Redes de Borda
O mercado de refrigeradores termoelétricos se beneficia das redes 5G e futuras redes 6G, pois taxas de dados mais altas concentram calor em módulos ópticos menores. Pesquisa publicada em 2025 mostrou que a largura, altura e densidade de empacotamento das pernas determinam a capacidade de resfriamento do micro-TEC, o coeficiente de desempenho e o consumo de energia em módulos ópticos.[4] A Guangdong Fuxin divulgou em julho de 2025 que seu Micro TEC para módulos ópticos de 400G e 800G havia concluído a validação com uma empresa de telecomunicações chinesa e entrado em fornecimento em lote. Frequências de portadora mais altas e potência de saída em sistemas 6G exigirão controle de temperatura do laser mais preciso em condições externas. Esse requisito torna os TECs parte da arquitetura do transceptor, e não um complemento opcional. Os requisitos de confiabilidade Telcordia GR-468 também favorecem fornecedores com histórico de qualificação em telecomunicações validado em detrimento de novos fornecedores que competem principalmente por preço.
Controle de Temperatura de Precisão em Diagnósticos e Instrumentos Laboratoriais
Os diagnósticos de precisão apoiam o mercado de refrigeradores termoelétricos, pois os testes moleculares requerem ciclagem de temperatura repetível em instrumentos compactos. Os sistemas de reação em cadeia da polimerase requerem transições em torno de 55°C, 72°C e 95°C, com uniformidade célula a célula dentro de ±0,5°C. A Coherent lançou sua Série CT em janeiro de 2025 para estabilização de laser médico, resfriamento de sensores, incubação e gerenciamento térmico vestível, com diferença máxima de temperatura acima de 70°C a 27°C ambiente e vida útil nominal de 100.000 ciclos. A Tark introduziu sua Série PCX em dezembro de 2025 para aplicações de reação em cadeia da polimerase, especificando mais de 200.000 ciclos de energia, uniformidade de ±0,5°C e capacidade de bombeamento de calor de 215 W. Os instrumentos de ponto de atendimento ampliam a demanda além dos laboratórios centrais, pois precisam de controle de temperatura de nível laboratorial em equipamentos menores e de menor consumo de energia. Os requisitos de validação ISO 13485 favorecem conjuntos pré-qualificados com dados documentados de vida útil em ciclos, o que reforça a demanda por produtos personalizados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Coeficiente de Desempenho Inferior em Comparação ao Resfriamento por Compressão de Vapor | -1.7% | Global | Longo prazo (≥ 4 anos) |
| Concentração de Fornecimento de Telúrio e Bismuto | -1.3% | Global, aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Complexidade de Rejeição de Calor e Integração de Sistemas | -0.9% | Global, mais aguda onde a expertise em engenharia térmica é limitada | Médio prazo (2 a 4 anos) |
| Custo de Qualificação para Aplicações Automotivas, Médicas e Aeroespaciais | -0.7% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Coeficiente de Desempenho Inferior em Comparação ao Resfriamento por Compressão de Vapor
A menor eficiência energética limita o mercado de refrigeradores termoelétricos em aplicações de resfriamento de alta carga. Um refrigerador termoelétrico (TEC) que extrai 100 W de calor pode consumir 150 W de eletricidade, deixando o sistema do lado quente para rejeitar 250 W no total. Os sistemas de compressão de vapor podem operar com coeficientes de desempenho de 3 a 5, o que os torna mais adequados para refrigeração de grande formato. Uma revisão de 2025 constatou que sistemas de bateria híbridos podem melhorar o desempenho térmico no nível celular, mas o consumo de energia dos TECs limita a implantação a condições que necessitam de precisão ativa. A SolidT relata coeficientes de desempenho modelados acima de 2,5 a diferenças de temperatura de 7°C a 10°C, mas a eficiência cai acentuadamente quando a diferença de temperatura excede 15°C. As necessidades de rejeição de calor, a complexidade de integração e a necessidade de engenheiros com expertise em sistemas térmicos adicionam custo onde essas condições operacionais restritas não podem ser atendidas.
Concentração de Fornecimento de Telúrio e Bismuto
A concentração do fornecimento de bismuto e telúrio continua sendo um risco direto para o mercado de refrigeradores termoelétricos. A China forneceu 80% do bismuto global, e a dependência de importação dos EUA ultrapassou 95% do consumo, sem produção doméstica primária refinada de bismuto desde 1997. Os requisitos de licença de exportação chinesa contribuíram para que os preços do bismuto atingissem 38,50 USD por libra no início de 2025, em comparação com 3,58 USD por libra no início do ano, antes de os preços se corrigirem parcialmente após a trégua comercial de maio. A Agência Internacional de Energia identifica o telúrio como um mineral estratégico de alto risco, pois seu fornecimento depende do refino de cobre, e não de seu próprio ciclo de produção. Um estudo de 2025 identificou o telúrio como o insumo de maior risco de fornecimento para aplicações termoeléttricas europeias e relatou que a dependência europeia de fontes chinesas de telúrio e bismuto ultrapassou 80%. Os custos de qualificação automotiva, médica e aeroespacial adicionam uma barreira adicional, de modo que os fornecedores utilizam cada vez mais acordos de materiais de longo prazo em vez de compras no mercado spot, como demonstrado pela PyroDelta, First Tellurium e Fenix Advanced Materials em outubro de 2025.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Módulo:
O Crescimento Multiestágio Acelera enquanto o Estágio Único Ancora o VolumeOs refrigeradores de estágio único detinham 64,3% da participação do mercado de refrigeradores termoelétricos em 2026. Seu menor custo e eletrônica de acionamento mais simples suportam o uso em eletrônicos de consumo, transceptores de telecomunicações padrão, dispositivos médicos portáteis e recintos controlados. Essas aplicações geralmente precisam de diferenças de temperatura moderadas que uma junção Peltier pode fornecer. A China produziu 137 milhões de unidades TEC em 2024, com a maior parte da produção focada em módulos de estágio único. A maior produção intensificou a concorrência de preços em produtos padrão. O segmento permanece importante porque as aplicações de eletrônicos de consumo requerem grandes volumes. Suas margens enfrentam pressão à medida que a capacidade asiática de menor custo cresce. Os produtores estão respondendo deslocando a atenção para produtos personalizados e multiestágio.
Os refrigeradores multiestágio têm projeção de crescimento a um CAGR de 10,8% de 2027 a 2032. A tecnologia atende detectores infravermelhos InGaAs, lasers de cascata quântica, matrizes de receptores LiDAR e ferramentas de espectroscopia que requerem resfriamento mais profundo. As junções empilhadas permitem pontos de operação mais frios do que os designs de estágio único. A Tark apresentou sua Série OptoTEC MSX em agosto de 2025 para sensores de imagem de alto desempenho em sistemas autônomos e visão de máquina. A Série CT da Coherent também suporta resfriamento de alta diferencial, com diferença máxima de temperatura acima de 70°C a 27°C ambiente. O mercado de refrigeradores termoelétricos está, portanto, estendendo a demanda multiestágio do setor aeroespacial e de defesa para a fotônica comercial e a robótica. O histórico de qualificação permanece importante em aplicações onde a falha de desempenho é custosa.

Por Design:
Soluções Personalizadas Ganhando Terreno em Meio a Compras Orientadas por QualificaçãoOs designs padrão têm estimativa de representar 59,4% da receita em 2026. A disponibilidade em catálogo, as cadeias de fornecimento estabelecidas e a demanda de alto volume sustentam sua posição. Os clientes de eletrônicos de consumo e industriais frequentemente podem usar dimensões comuns e desempenho nominal. Os distribuidores globais também facilitam o fornecimento de módulos padrão para protótipos e programas de desenvolvimento curtos. Essa disponibilidade mantém os designs padrão economicamente atrativos para muitos OEMs. A fabricação em alto volume reduz os custos unitários. A indústria de refrigeradores termoelétricos ainda depende desses designs para volume de base ampla. Os módulos padrão também permanecem úteis quando os requisitos do sistema não justificam uma interface térmica personalizada.
Os refrigeradores de design personalizado têm projeção de crescimento a um CAGR de 10,9% de 2027 a 2032. Os OEMs precisam de produtos otimizados para fator de forma, corrente de acionamento, seleção de materiais e a interface térmica. Os requisitos médicos e automotivos tornam um design personalizado qualificado mais útil ao longo de uma longa série de produção. Os padrões de fator de forma óptico, incluindo Octal Small Form-factor Pluggable (OSFP) e Quad Small Form-factor Pluggable Double Density (QSFP-DD), criam dimensões restritas que módulos genéricos não conseguem atender. A Série MBX da Tark foi projetada com dimensões de 1,5 mm × 1,1 mm para essas restrições de pacote. A capacidade de engenharia estabelecida e as cadeias de fornecimento qualificadas conferem aos fornecedores uma vantagem em aplicações de maior valor. Essa parte do mercado de refrigeradores termoelétricos recompensa os fornecedores que podem projetar conjuntamente o módulo de resfriamento e o produto final. Também reduz o escopo para concorrência apenas por commodities.
Por Tecnologia:
Módulos Bulk Lideram em Volume, Filme Fino Desbloqueia Aplicações de Alta DensidadeOs módulos em massa detinham 76,6% da receita em 2026. A fabricação de telureto de bismuto de longa data na China, no Japão e na Europa sustenta baixos custos unitários. As cadeias de fornecimento integradas fornecem pastilhas, substratos cerâmicos e interconexões de cobre em escala. Ferrotec, Thermonamic Electronics e Guangdong Fuxin operam na fabricação em alto volume de módulos em massa. Os produtos em massa continuam adequados para aplicações em temperatura ambiente com necessidades moderadas de resfriamento. Os micro-TECs permanecem parte da família de tecnologia em massa, mas utilizam processos de montagem mais precisos. Seus pequenos formatos abaixo de 5 mm² suportam transceptores ópticos e termocicladores de reação em cadeia da polimerase. O mercado de resfriadores termoelétricos, portanto, mantém os módulos em massa como sua principal tecnologia de volume.
Os módulos de filme fino têm previsão de crescimento a um CAGR de 11,3% de 2027 a 2032. Eles atendem a embalagens onde os módulos em massa não conseguem cumprir os limites de espaço e fator de forma. A SolidT reporta densidade de bombeamento de calor acima de 100 W/cm² e coeficiente de desempenho modelado acima de 2,5 em uma diferença de temperatura de 7°C a 10°C. Um estudo de 2025 demonstrou filmes espessos de Sb₂Te₃ de 10 µm com um fator de potência temperatura ambiente de 25,0 µW cm⁻¹ K⁻² para dispositivos planares flexíveis. Pesquisas separadas validaram tecidos termoelétricos flexíveis com precisão de detecção de temperatura de 0,02 K ao longo de mais de 10.000 ciclos de compressão. Esses resultados apoiam usos futuros em dispositivos vestíveis e resfriamento de curto alcance de eletrônicos em contato com a pele. A questão remanescente é se a fabricação em nível de wafer pode reduzir os custos o suficiente para que os produtos de filme fino se movam além das aplicações premium.
Por Faixa de Temperatura:
O Segmento de Baixa Temperatura Lidera o Crescimento Previsto à Medida que a Demanda por Resfriamento Profundo se ExpandeOs refrigeradores de temperatura média detinham 49,2% da receita em 2026. Eles são usados em eletrônicos de consumo, módulos de telecomunicações, resfriamento portátil e instrumentos laboratoriais. Essas aplicações requerem temperaturas entre as condições ambientes e cerca de −40°C. Os módulos de telureto de bismuto de estágio único geralmente podem fornecer essa faixa sem a complexidade de um produto multiestágio. Os sistemas de alta diferença de temperatura atendem aplicações menores de laser aeroespacial, de defesa e industrial. Seu valor unitário é mais alto, mesmo que seu volume de produção seja menor. Os fornecedores especializados aceitam seus requisitos de qualificação mais elevados porque esses produtos podem suportar margens mais fortes. Os produtos de temperatura média permanecem centrais para o mercado de refrigeradores termoelétricos por causa de sua ampla base de aplicações.
Os refrigeradores de baixa temperatura têm projeção de crescimento a um CAGR de 11,7% de 2027 a 2032. Detectores de contagem de fótons, imagens InGaAs e de Telureto de Mercúrio e Cádmio (MCT), equipamentos de biologia molecular e sensores de satélite requerem condições operacionais mais frias. Os conjuntos TEC multiestágio podem fornecer resfriamento profundo enquanto toleram vibração e choque térmico. Isso lhes confere uma vantagem sobre os sistemas de resfriamento que precisam de serviço criogênico ou mais manutenção. A Coherent documenta choque térmico, ciclagem de energia, vibração, resistência de isolamento e testes de burn-in para conjuntos TEC qualificados para o espaço. Os diagnósticos moleculares de ponto de atendimento também requerem resfriamento abaixo do ambiente durante a ciclagem de temperatura. Essas condições exigentes criam barreiras que suportam preços premium para fornecedores qualificados. A demanda de instrumentos de diagnóstico comerciais se soma à demanda estabelecida do setor aeroespacial e de defesa.
Por Indústria do Usuário Final:
Telecomunicações Lidera o Crescimento Previsto à Medida que a Demanda de Clusters de IA Remodela as Prioridades de Uso FinalOs eletrônicos de consumo detinham 21,8% da receita em 2026. Computação pessoal, dispositivos de imagem, equipamentos de áudio portáteis e refrigeradores portáteis premium usam TECs para resfriamento pontual silencioso e sem vibração. O segmento permanece sensível ao preço, mas o ruído do compressor não é aceitável em várias categorias de produtos portáteis. Os fabricantes automotivos são outra grande fonte de demanda futura, pois o gerenciamento térmico de baterias está se tornando um requisito de design. Pesquisas sobre sistemas de bateria TEC híbridos suportam o uso de resfriamento de precisão ativo em condições exigentes. Os clientes de saúde usam conjuntos de maior valor em equipamentos de PCR, analisadores de imunoensaio, centrífugas e incubadoras. Equipamentos industriais, aeroespacial, defesa e instituições de pesquisa suportam demanda especializada estável. Essas aplicações diversificam o mercado de refrigeradores termoelétricos além dos dispositivos de consumo.
Os equipamentos de telecomunicações têm previsão de crescimento a um CAGR de 11,8% de 2027 a 2032. O segmento usa refrigeradores termoelétricos (TECs) em transceptores de 800G e 1,6T para data centers de IA e estações base 5G. Cada transceptor de 800G pode usar um micro-TEC, enquanto os clusters de IA implantam grandes números de transceptores. O conteúdo de resfriamento resultante por rack é maior do que nos designs de rede anteriores. As primeiras vitórias de design em telecomunicações podem levar a compromissos de fornecimento com duração de 5 a 8 anos. Isso favorece os fornecedores que entram em uma plataforma de transceptor no início de seu ciclo de desenvolvimento. O mercado de refrigeradores termoelétricos também se beneficia da seleção antecipada de plataforma, pois os fornecedores podem garantir compromissos plurianuais. Os usos em cadeia de frio de alimentos e resfriamento portátil de consumo adicionam uma fonte de demanda mais difusa. O acordo de licenciamento de 2025 da Phononic para sua plataforma ACS tem como alvo o atendimento de pedidos de comércio eletrônico, refrigeração de supermercados e entrega na última milha.
Análise Geográfica
A Ásia-Pacífico detinha 41,3% da participação do mercado de refrigeradores termoelétricos em 2026 e tem projeção de crescimento a um CAGR de 11,1% até 2032. A China combina fornecimento de material de telureto de bismuto, fabricação de pellets, produção de cerâmica, montagem de módulos, eletrônicos de consumo e fabricação de telecomunicações. A produção de TEC chinesa atingiu 137 milhões de unidades em 2024, apoiada pela demanda de eletrônicos de consumo, telecomunicações e automotiva. O país está se movendo de módulos de commodities de menor custo para produtos mais precisos. A Guangdong Fuxin iniciou o fornecimento em lote de um Micro TEC validado para módulos ópticos de 400G e 800G em julho de 2025. O Japão contribui com engenharia de precisão por meio da KELK, Ferrotec e Z-MAX. A Coreia do Sul se beneficia de sua conexão com o ecossistema de semicondutores da Samsung. A Índia e o Sudeste Asiático oferecem oportunidades no mercado de refrigeradores termoelétricos à medida que a produção de eletrônicos e dispositivos médicos se expande.
A América do Norte e a Europa fornecem grande demanda no mercado de refrigeradores termoelétricos em aeroespacial, defesa, equipamentos médicos de precisão, lasers industriais e infraestrutura de data centers de IA. A América do Norte suporta grande demanda por hardware óptico de 800G e 1,6T, com Coherent, Phononic, TE Technology e Sheetak posicionadas na base de fornecimento regional. A dependência de importação de bismuto dos EUA acima de 95% do consumo permanece um risco de segurança de materiais. Essa exposição incentiva acordos alternativos de matéria-prima e pesquisa de substituição de materiais. A demanda europeia está centrada na Alemanha, no Reino Unido, na França e nos países nórdicos. O desenvolvimento automotivo, equipamentos científicos e equipamentos de capital para semicondutores suportam demanda premium. A Lei Europeia de Matérias-Primas Críticas adiciona pressão para a diversificação da cadeia de fornecimento, o que suporta a reciclagem e fontes de materiais não chinesas. A TEC Microsystems e a European Thermodynamics atendem clientes especializados onde o histórico de qualificação e o suporte de engenharia local importam mais do que o custo do componente.
A América do Sul, o Oriente Médio e a África permanecem partes menores do mercado de refrigeradores termoelétricos. O Brasil e a Argentina lideram a demanda na América do Sul por meio de equipamentos de telecomunicações, biotecnologia agrícola, diagnósticos clínicos e resfriamento portátil. A Colômbia é um mercado secundário ligado ao investimento em telecomunicações e saúde. A Arábia Saudita e os Emirados Árabes Unidos estão aumentando o investimento em data centers e automação industrial sob programas de diversificação econômica. Eles importam transceptores e sensores equipados com TEC de fornecedores da Ásia-Pacífico e europeus. A África do Sul, o Egito e a Nigéria suportam demanda por equipamentos de diagnóstico laboratorial e de ponto de atendimento. O crescimento do mercado de refrigeradores termoelétricos depende do investimento em eletrônicos, financiamento de saúde e do ritmo de implantação do 5G. Esses fatores tornam a demanda regional menos previsível do que os impulsionadores de crescimento na Ásia-Pacífico e na América do Norte.
Cenário Competitivo
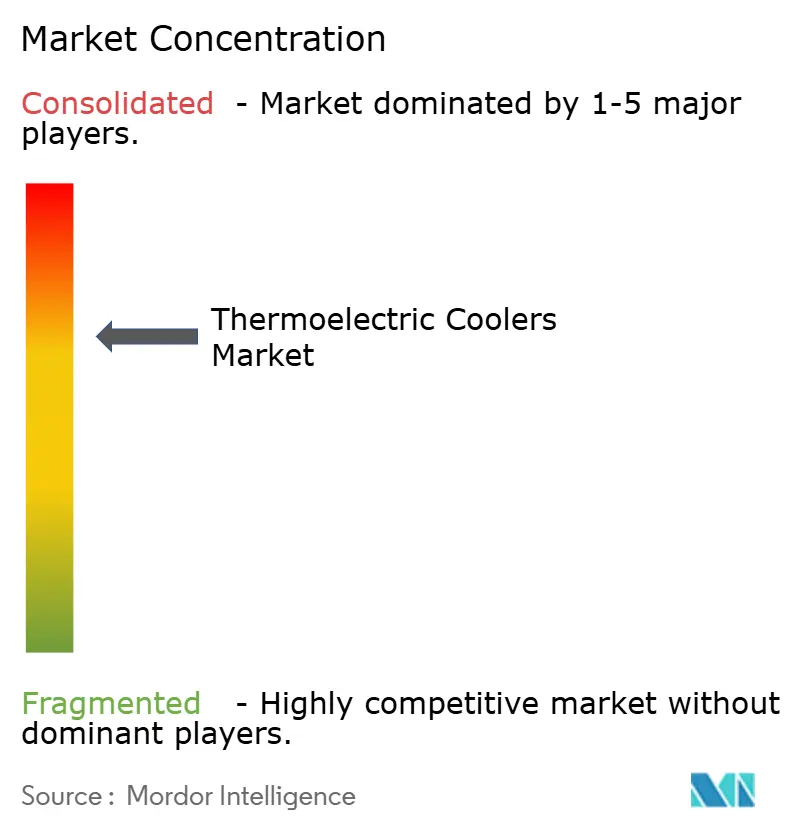
O mercado de refrigeradores termoelétricos é moderadamente concentrado, com Ferrotec Holdings, Coherent Corp. e Tark Thermal Solutions juntas detendo uma participação importante da receita em 2026. Dentro do mercado de refrigeradores termoelétricos, a Ferrotec tem ampla integração vertical no processamento de materiais, fabricação de módulos e montagem de sistemas no Japão e na China. Ela fornece equipamentos de capital para semicondutores, radar automotivo e fotônica de precisão para clientes. A Ferrotec inaugurou seu Laboratório Aberto de Soluções Térmicas Totais no Japão em novembro de 2025 para oferecer caracterização de módulos, modelagem de sistemas e suporte de design integrado. Esse movimento desloca a empresa em direção ao suporte térmico em nível de sistema. A Coherent atende clientes aeroespaciais, de ciências da vida e de comunicações ópticas onde a confiabilidade e o histórico de qualificação importam. Seu lançamento da Série CT em janeiro de 2025 expandiu sua oferta para usos médicos e de sensores. A Tark desenvolve conjuntos integrados com controladores para instrumentos de PCR, transceptores e sensores de sistemas autônomos.
A estrutura competitiva tem dois níveis distintos. Os produtores chineses, russos e do Leste Europeu competem fortemente em preço em módulos de estágio único de commodities. Os especialistas japoneses e americanos mantêm posições mais fortes em aplicações de precisão porque os processos de qualificação automotiva, aeroespacial e médica são custosos. A validação de telecomunicações da Guangdong Fuxin mostra que os produtores chineses estão avançando para o resfriamento óptico de maior valor. A segurança do fornecimento está se tornando parte da oferta competitiva, pois a disponibilidade de bismuto e telúrio pode afetar a produção e as margens. O acordo da First Tellurium, PyroDelta e Fenix é um exemplo de empresas que usam fornecimento contratado para reduzir essa exposição. Os fornecedores com acesso a materiais, processos validados e capacidade de engenharia de aplicações podem defender posições além do preço. Isso torna difícil para um produtor de commodities entrar em contas regulamentadas e de alta confiabilidade.
A Phononic tomou um caminho diferente em setembro de 2025 por meio de um acordo de licenciamento exclusivo com a Peltier Technology para sua plataforma de Soluções de Resfriamento Ativo. As oportunidades de espaço em branco no mercado de refrigeradores termoelétricos permanecem no fornecimento de micro-refrigeradores termoelétricos (TEC) de grau automotivo para clientes ocidentais de veículos elétricos (EV) e de assistência ao condutor. Há também uma oportunidade de integrar controle de malha fechada no pacote do módulo. Alternativas de baixo bismuto e sem bismuto poderiam ganhar valor onde a segurança do fornecimento ou a reformulação são importantes. A atividade de pesquisa em materiais nanoestruturados e sistemas termoelétricos alternativos está avançando nos Estados Unidos, na Alemanha, no Japão e na China. Os ganhos de desempenho futuros têm maior probabilidade de vir de avanços em materiais do que de mudanças na arquitetura básica do módulo.
Líderes da Indústria de Refrigeradores Termoelétricos
-
Ferrotec Holdings Corporation
-
Laird Thermal Systems
-
Coherent Corp.
-
KELK Ltd. (Komatsu Ltd.)
-
Phononic, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriadores Termoelétricos Empresas cobertas neste relatório
- Coherent Corp.
- Crystal Ltd.
- CUI Devices
- European Thermodynamics Ltd.
- Ferrotec Holdings Corporation
- Guangdong Fuxin Technology Co., Ltd.
- KELK Ltd. (Komatsu Ltd.)
- KJLP Electronics Co., Ltd.
- Kryotherm Industries
- KYOCERA Corporation
- Laird Thermal Systems
- Merit Technology Group
- P&N Technology (Xiamen) Co., Ltd.
- Phononic, Inc.
- RMT Ltd.
- TE Technology, Inc.
- TEC Microsystems GmbH
- Thermonamic Electronics (Jiangxi) Corp., Ltd.
- Zhejiang Wangu Semiconductor Technology Co., Ltd.
- Z-MAX Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Resfriadores Termoelétricos
- Outubro de 2025: A First Tellurium Corp. e sua subsidiária PyroDelta Energy Inc. assinaram um acordo de fornecimento de minerais críticos com a Fenix Advanced Materials em Trail, Colúmbia Britânica, para garantir telúrio refinado de alta pureza com 99,9999% de pureza para a produção de geradores termoelétricos. O acordo garante uma fonte alternativa de matéria-prima norte-americana com acordos domésticos de fundição de longa data.
- Setembro de 2025: A Tark Thermal Solutions introduziu configurações personalizadas de sua Série OptoTEC MBX de micro refrigeradores termoelétricos para plugáveis ópticos de 800G, 1,6T e 3,2T em data centers de IA e infraestrutura 5G. Os módulos medem tão pequenos quanto 1,5 mm × 1,1 mm × 0,65 mm e atingem densidade de bombeamento de calor de 43 W/cm²
- Setembro de 2025: A Phononic e a Peltier Technology Inc. firmaram um acordo de licenciamento exclusivo de cadeia de frio para a plataforma de Soluções de Resfriamento Ativo da Phononic. A Peltier Technology comercializará a plataforma no atendimento de pedidos de comércio eletrônico, refrigeração de supermercados e entrega na última milha.
- Agosto de 2025: A Tark Thermal Solutions apresentou produtos de resfriamento ativo de próxima geração na CIOE 2025 em Shenzhen, incluindo a Série OptoTEC MSX de micro-TECs multiestágio para resfriamento profundo de sensores de imagem e a Série Hi-Temp ETX para veículos autônomos e visão de máquina.
Escopo do Relatório do Mercado Global de Refrigeradores Termoelétricos
Um refrigerador termoelétrico (TEC), também conhecido como refrigerador Peltier ou chip Peltier, é uma bomba de calor ativa em estado sólido que transfere calor de um lado do dispositivo para o outro usando corrente elétrica contínua.
O mercado global de refrigeradores termoelétricos é segmentado por tipo de módulo, design, tecnologia, faixa de temperatura, indústria do usuário final e geografia. Por tipo de módulo, o mercado é segmentado em refrigeradores termoelétricos de estágio único e multiestágio. Por design, o mercado é segmentado em refrigeradores termoelétricos padrão e de design personalizado. Por tecnologia, o mercado é segmentado em módulos termoelétricos bulk, módulos termoelétricos de filme fino e micro refrigeradores termoelétricos. Por faixa de temperatura, o mercado é segmentado em refrigeradores de baixa temperatura, temperatura média e alta diferença de temperatura. Por indústria do usuário final, o mercado é segmentado em fabricantes de eletrônicos de consumo, OEMs e fornecedores automotivos, fabricantes de equipamentos de telecomunicações, fabricantes de dispositivos de saúde e médicos, fabricantes de equipamentos industriais, organizações aeroespaciais e de defesa, instituições de pesquisa e laboratórios, e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de refrigeradores termoelétricos em 28 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Refrigeradores Termoelétricos de Estágio Único |
| Refrigeradores Termoelétricos Multiestágio |
| Refrigeradores Termoelétricos Padrão |
| Refrigeradores Termoelétricos de Design Personalizado |
| Módulos Termoelétricos Bulk |
| Módulos Termoelétricos de Filme Fino |
| Micro Refrigeradores Termoelétricos |
| Refrigeradores de Baixa Temperatura |
| Refrigeradores de Temperatura Média |
| Refrigeradores de Alta Diferença de Temperatura |
| Fabricantes de Eletrônicos de Consumo |
| OEMs e Fornecedores Automotivos |
| Fabricantes de Equipamentos de Telecomunicações |
| Fabricantes de Dispositivos de Saúde e Médicos |
| Fabricantes de Equipamentos Industriais |
| Organizações Aeroespaciais e de Defesa |
| Instituições de Pesquisa e Laboratórios |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Módulo | Refrigeradores Termoelétricos de Estágio Único | |
| Refrigeradores Termoelétricos Multiestágio | ||
| Por Design | Refrigeradores Termoelétricos Padrão | |
| Refrigeradores Termoelétricos de Design Personalizado | ||
| Por Tecnologia | Módulos Termoelétricos Bulk | |
| Módulos Termoelétricos de Filme Fino | ||
| Micro Refrigeradores Termoelétricos | ||
| Por Faixa de Temperatura | Refrigeradores de Baixa Temperatura | |
| Refrigeradores de Temperatura Média | ||
| Refrigeradores de Alta Diferença de Temperatura | ||
| Por Indústria do Usuário Final | Fabricantes de Eletrônicos de Consumo | |
| OEMs e Fornecedores Automotivos | ||
| Fabricantes de Equipamentos de Telecomunicações | ||
| Fabricantes de Dispositivos de Saúde e Médicos | ||
| Fabricantes de Equipamentos Industriais | ||
| Organizações Aeroespaciais e de Defesa | ||
| Instituições de Pesquisa e Laboratórios | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de refrigeradores termoelétricos em 2026?
O tamanho do mercado de refrigeradores termoelétricos é de 0,83 bilhões de USD em 2026 e tem previsão de atingir 1,52 bilhões de USD até 2032 a um CAGR de 10,66%.
Por que os refrigeradores termoelétricos são usados em data centers de IA?
Eles fornecem resfriamento compacto e localizado para componentes ópticos que precisam de estabilidade de temperatura dentro de ±0,5°C em altas velocidades de transmissão. Isso suporta a óptica co-integrada e designs de transceptores densos próximos a componentes de computação de alto calor. Sua operação sem vibração também é útil para hardware óptico sensível.
Qual tecnologia de refrigerador termoelétrico está crescendo mais rapidamente?
Os módulos de filme fino têm previsão de crescimento a um CAGR de 11,3% até 2032, pois se encaixam em aplicações ópticas e vestíveis com restrições de espaço. Seu pequeno fator de forma pode suportar gerenciamento térmico de alta densidade onde os módulos convencionais são muito grandes. Os módulos bulk permanecem a principal tecnologia de volume.
O que limita o uso mais amplo do resfriamento termoelétrico?
A menor eficiência energética em comparação ao resfriamento por compressão de vapor limita o uso em aplicações de alta carga. A concentração do fornecimento de bismuto e telúrio também pode afetar o custo, a disponibilidade e os planos de aquisição de materiais dos fabricantes. Esses limites tornam os TECs mais adequados para aplicações de precisão direcionadas.
Qual região lidera a demanda por refrigeradores termoelétricos?
A Ásia-Pacífico detinha 41,3% da receita em 2026 e tem projeção de crescimento a um CAGR de 11,1% até 2032. Sua base de fabricação de eletrônicos combina o fornecimento de componentes com grande demanda downstream. A China permanece o principal centro de produção e consumo.
Quão concentrado é o cenário de fornecedores?
Ferrotec, Coherent e Tark estão entre os principais fornecedores no mercado de resfriadores termoelétricos, enquanto muitos fornecedores regionais continuam a competir em módulos padrão de estágio único. O histórico de qualificação diferencia os fornecedores em aplicações regulamentadas e de alta confiabilidade.