
Tamaño y Participación del Mercado de Enfriadores Termoeléctricos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.52 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
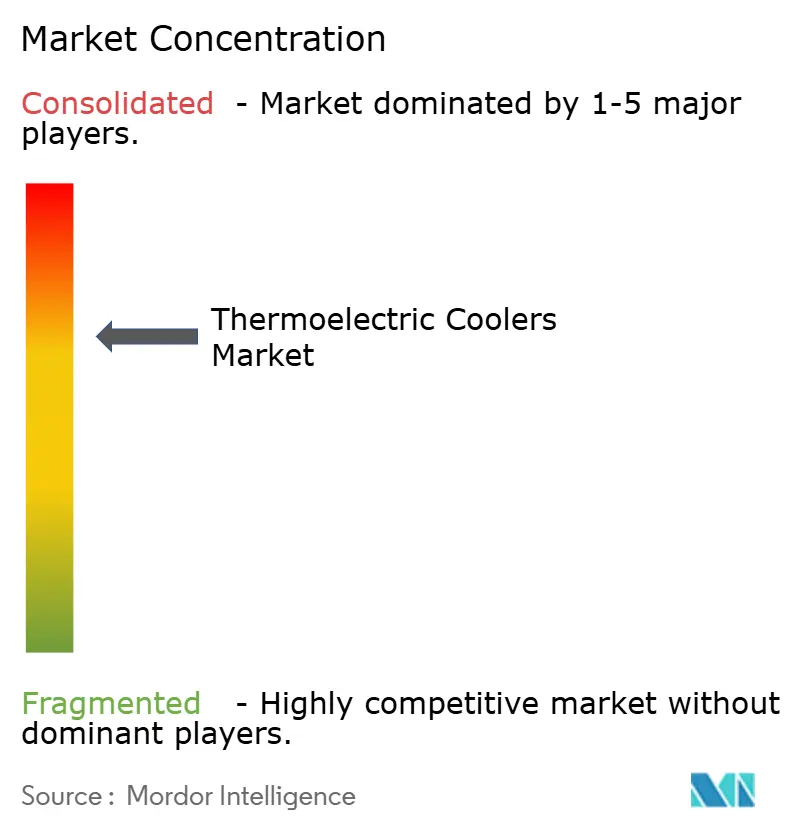
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enfriadores Termoeléctricos por Mordor Intelligence
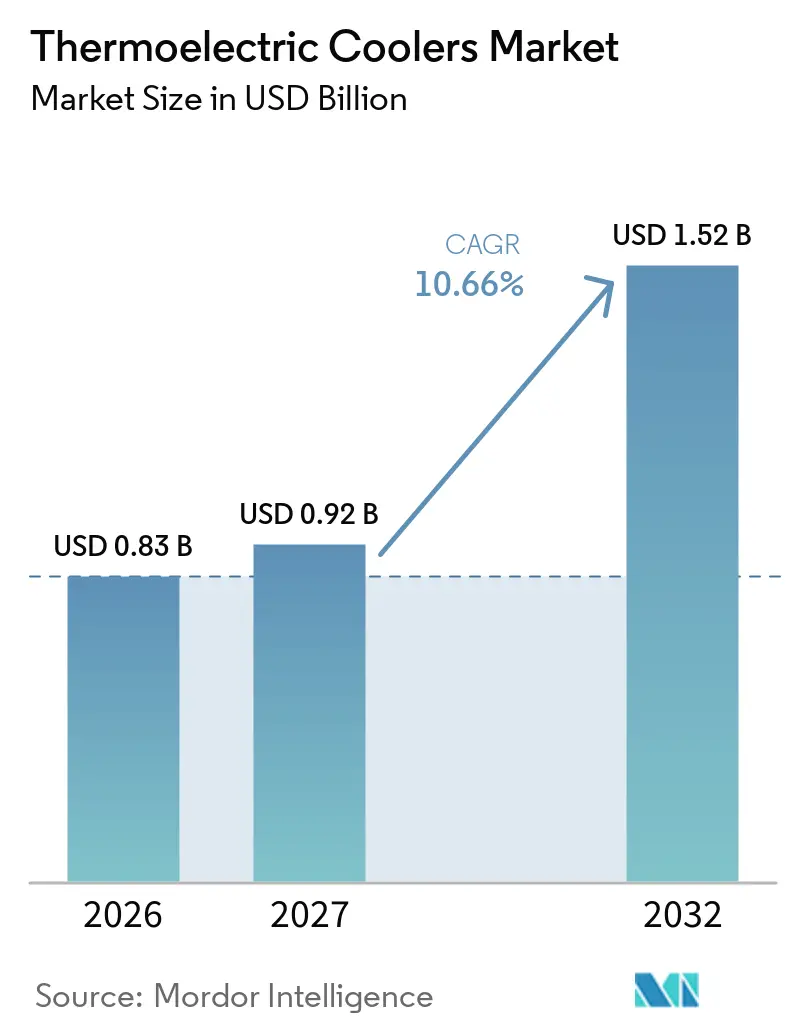
Se espera que el tamaño del Mercado de Enfriadores Termoeléctricos crezca de 0,83 mil millones de USD en 2026 a 0,92 mil millones de USD en 2027 y se prevé que alcance 1,52 mil millones de USD para 2032 a una CAGR del 10,66% durante 2027-2032. El mercado de enfriadores termoeléctricos se beneficia de la demanda de refrigeración precisa, compacta y sin refrigerantes en infraestructura de IA, vehículos eléctricos, redes ópticas y equipos de diagnóstico. Los dispositivos termoeléctricos utilizan el efecto Peltier para mover calor a través de una unión semiconductora cuando se suministra con corriente continua. Su funcionamiento sin vibraciones y su control bidireccional son adecuados para equipos que no pueden tolerar variaciones de temperatura. Los productos de micro-enfriadores termoeléctricos (micro-TEC) de pequeña producción ahora tienen huellas inferiores a 2 mm², lo que favorece su uso en paquetes de fotónica y sensores densamente empaquetados. El mercado de enfriadores termoeléctricos también avanza hacia módulos personalizados porque las aplicaciones avanzadas requieren sistemas de refrigeración que se adapten al componente, en lugar de un componente estándar integrado en el sistema.
Conclusiones Clave del Informe
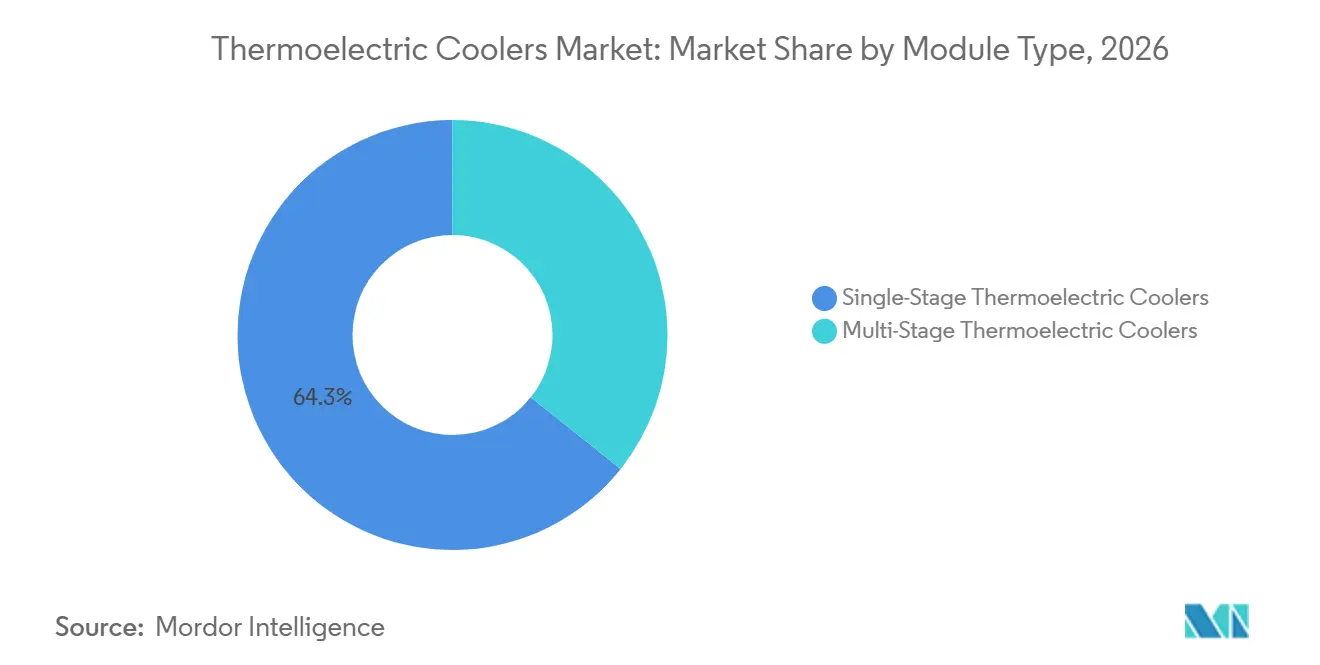
- Por tipo de módulo, los enfriadores monofásicos representaron el 64,3% de los ingresos en 2026, mientras que se prevé que los enfriadores multifásicos crezcan a una CAGR del 10,8% hasta 2032.
- Por diseño, los enfriadores estándar representaron el 59,4% de los ingresos en 2026, mientras que se proyecta que los enfriadores de diseño personalizado crezcan a una CAGR del 10,9% hasta 2032.
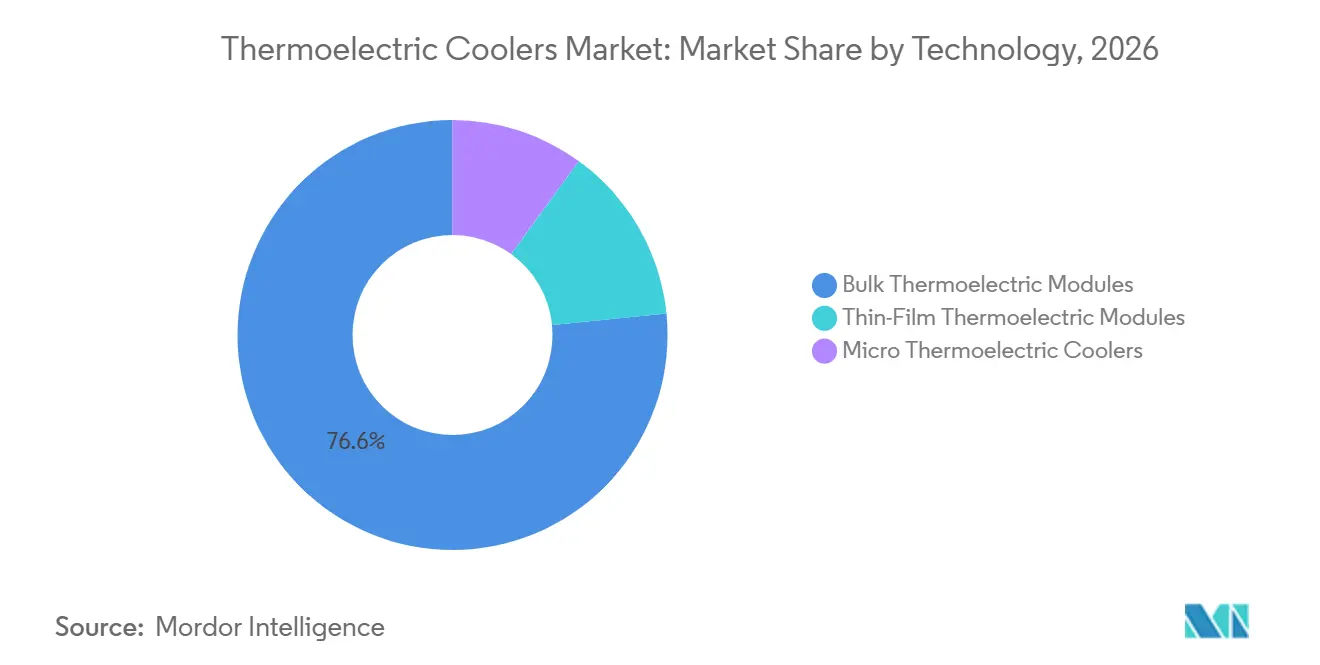
- Por tecnología, los módulos de volumen representaron el 76,6% de los ingresos en 2026, mientras que se prevé que los módulos de película delgada se expandan a una CAGR del 11,3% hasta 2032.
- Por rango de temperatura, los enfriadores de temperatura media representaron el 49,2% de los ingresos en 2026, mientras que se proyecta que los enfriadores de baja temperatura crezcan a una CAGR del 11,7% hasta 2032.
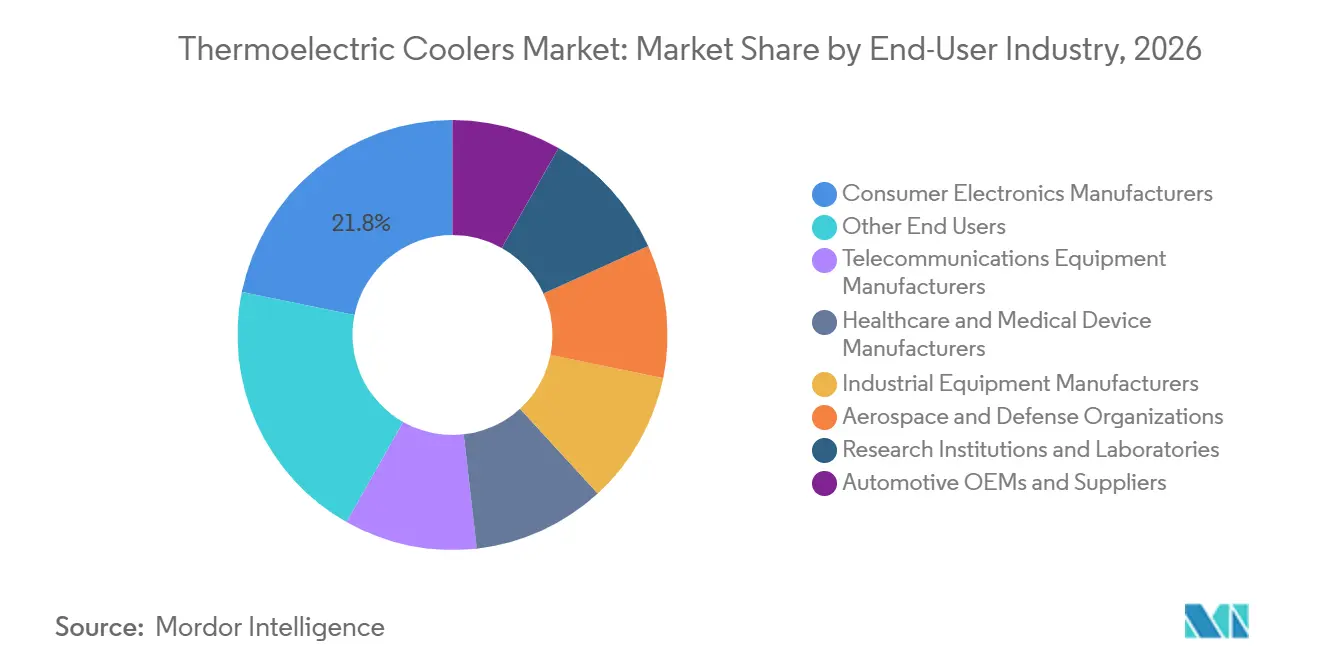
- Por industria de usuario final, la electrónica de consumo representó el 21,8% de los ingresos en 2026, mientras que se proyecta que los equipos de telecomunicaciones crezcan a una CAGR del 11,8% hasta 2032.
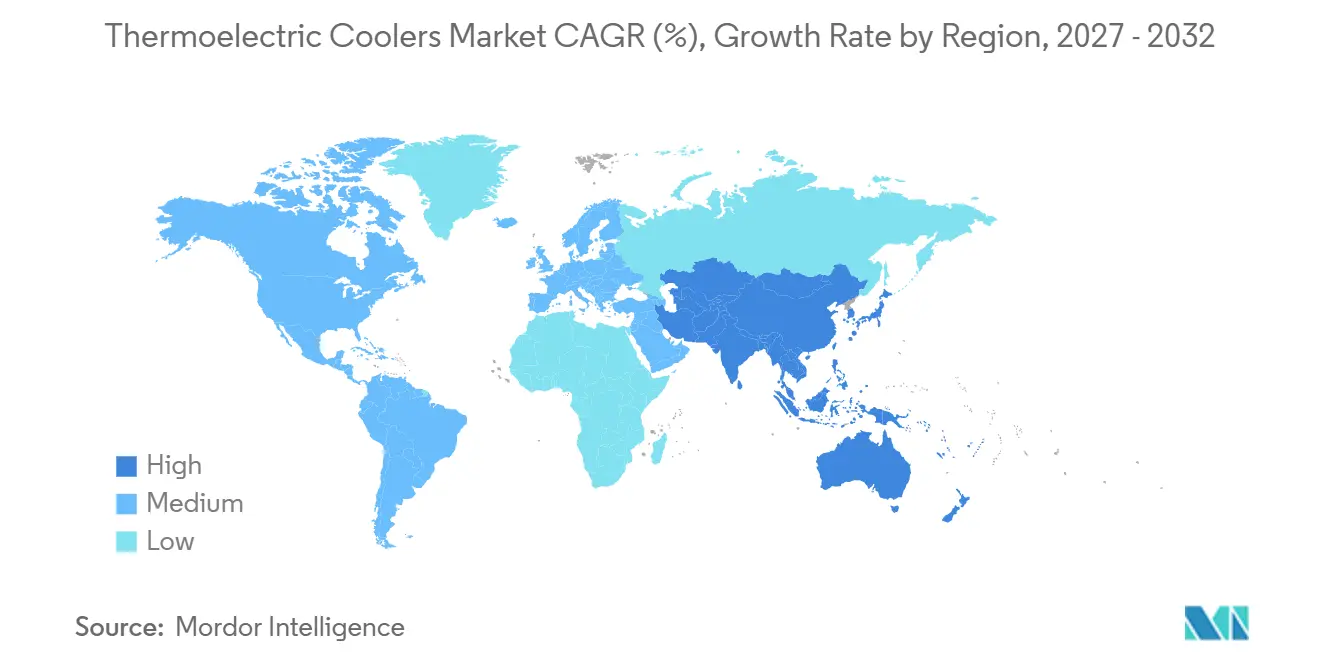
- Por geografía, Asia-Pacífico representó el 41,3% de los ingresos en 2026 y se prevé que crezca a una CAGR del 11,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densidad de Calor en Servidores de IA y Óptica Co-empaquetada | +3.1% | Global, con concentración en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Gestión Térmica de Baterías de Vehículos Eléctricos, Cabinas y Sensores | +2.0% | Global, con ganancias tempranas en China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Despliegue de Módulos Ópticos 5G y Redes de Borde | +1.7% | Núcleo en Asia-Pacífico, con expansión a Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Control de Temperatura de Precisión en Diagnósticos e Instrumentos de Laboratorio | +1.1% | América del Norte y Europa, con demanda acelerada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Miniaturización de Fotónica, LiDAR y Electrónica Portátil | +0.9% | Global, con concentración de innovación en América del Norte, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Refrigeración sin Refrigerantes y Requisitos de Fiabilidad de Estado Sólido | +0.7% | Global, con influencia regulatoria de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densidad de Calor en Servidores de IA y Óptica Co-empaquetada
La transición hacia la óptica co-empaquetada está aumentando la demanda en el mercado de enfriadores termoeléctricos porque el control de temperatura debe situarse cerca del chip de cómputo y la fuente láser. Los aceleradores de IA consumen entre 400 W y 1.000 W por chip, mientras que los puntos calientes localizados pueden superar los 100 W/cm², lo que la refrigeración por aire no puede resolver a nivel de componente.[1] Los sistemas ópticos co-empaquetados necesitan una estabilidad de temperatura láser de ±0,5°C para preservar la integridad de la señal a velocidades de 800G y 1,6T. Tark introdujo su Serie OptoTEC MBX en septiembre de 2025 con huellas tan pequeñas como 1,5 mm × 1,1 mm y una densidad de bombeo de calor de 43 W/cm² para conectores ópticos de alta velocidad. El avance hacia paquetes ópticos más pequeños también extiende la demanda a LiDAR y electrónica portátil, donde los dispositivos pequeños necesitan control térmico de corto alcance. Phononic informa que ha desplegado más de 25 millones de TECs para aplicaciones ópticas y está extendiendo la refrigeración de estado sólido a arquitecturas de centros de datos.
Gestión Térmica de Baterías de Vehículos Eléctricos, Cabinas y Sensores
Las aplicaciones de vehículos eléctricos están expandiendo el mercado de enfriadores termoeléctricos porque las celdas de batería, las cabinas y los sensores de asistencia al conductor requieren temperaturas controladas. Una investigación sobre sistemas de batería para vehículos eléctricos ligeros encontró que un TEC optimizado redujo el consumo de energía en un 5,89% en comparación con los módulos de catálogo estándar.[2] Un estudio de 2025 sobre material de cambio de fase híbrido, TEC y refrigeración líquida encontró que activar el TEC por encima de 303,15 K y a tasas de descarga superiores a 5C mantuvo la temperatura máxima de la batería en 321,07 K con un consumo mínimo de energía de 1.439 J.[3] Un sistema TEC de aire a líquido de 12 módulos proporcionó 1.000 W de refrigeración de cabina sin refrigerantes con un coeficiente de rendimiento validado de 1,09. Los sistemas LiDAR y radar de mayor resolución añaden una fuente de demanda separada porque los receptores de fotodiodos de avalancha son sensibles a la temperatura. El funcionamiento sin refrigerantes y la fiabilidad de estado sólido también refuerzan el caso de los TECs donde la vibración, el mantenimiento o el manejo de refrigerantes limitan las opciones de refrigeración convencionales.
Despliegue de Módulos Ópticos 5G y Redes de Borde
El mercado de enfriadores termoeléctricos se beneficia de las redes 5G y futuras 6G porque las mayores tasas de datos concentran el calor en módulos ópticos más pequeños. Una investigación publicada en 2025 mostró que el ancho, la altura y la densidad de empaquetamiento de las patas determinan la capacidad de refrigeración del micro-TEC, el coeficiente de rendimiento y el consumo de energía en los módulos ópticos.[4] Guangdong Fuxin reveló en julio de 2025 que su Micro TEC para módulos ópticos de 400G y 800G había completado la validación con una empresa de telecomunicaciones china y entrado en suministro por lotes. Las frecuencias de portadora más altas y la potencia de salida en los sistemas 6G requerirán un control de temperatura láser más preciso en condiciones exteriores. Este requisito convierte a los TECs en parte de la arquitectura del transceptor en lugar de un complemento opcional. Los requisitos de fiabilidad Telcordia GR-468 también favorecen a los proveedores con historiales de calificación de telecomunicaciones validados sobre los nuevos proveedores que compiten principalmente en precio.
Control de Temperatura de Precisión en Diagnósticos e Instrumentos de Laboratorio
Los diagnósticos de precisión apoyan el mercado de enfriadores termoeléctricos porque las pruebas moleculares requieren ciclos de temperatura repetibles en instrumentos compactos. Los sistemas de reacción en cadena de la polimerasa requieren transiciones alrededor de 55°C, 72°C y 95°C, con uniformidad de celda a celda dentro de ±0,5°C. Coherent lanzó su Serie CT en enero de 2025 para estabilización de láseres médicos, refrigeración de sensores, incubación y gestión térmica portátil, con una diferencia de temperatura máxima superior a 70°C a 27°C de temperatura ambiente y una vida útil nominal de 100.000 ciclos. Tark introdujo su Serie PCX en diciembre de 2025 para aplicaciones de PCR, especificando más de 200.000 ciclos de potencia, uniformidad de ±0,5°C y una capacidad de bombeo de calor de 215 W. Los instrumentos de punto de atención amplían la demanda más allá de los laboratorios centrales porque necesitan control de temperatura de calidad de laboratorio en equipos más pequeños y de menor consumo. Los requisitos de validación ISO 13485 favorecen los ensamblajes precalificados con datos documentados de vida útil en ciclos, lo que refuerza la demanda de productos personalizados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Menor Coeficiente de Rendimiento en Comparación con la Refrigeración por Compresión de Vapor | -1.7% | Global | Largo plazo (≥ 4 años) |
| Concentración del Suministro de Telurio y Bismuto | -1.3% | Global, aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Complejidad de Disipación de Calor e Integración del Sistema | -0.9% | Global, más aguda donde la experiencia en ingeniería térmica es limitada | Mediano plazo (2-4 años) |
| Costo de Calificación para Aplicaciones Automotrices, Médicas y Aeroespaciales | -0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Menor Coeficiente de Rendimiento en Comparación con la Refrigeración por Compresión de Vapor
La menor eficiencia energética limita el mercado de enfriadores termoeléctricos en aplicaciones de refrigeración de alta carga. Un enfriador termoeléctrico (TEC) que extrae 100 W de calor puede consumir 150 W de electricidad, dejando al sistema del lado caliente rechazar 250 W en total. Los sistemas de compresión de vapor pueden operar con coeficientes de rendimiento de 3 a 5, lo que los hace más adecuados para la refrigeración de gran formato. Una revisión de 2025 encontró que los sistemas de batería híbridos pueden mejorar el rendimiento térmico a nivel de celda, pero el consumo de energía del TEC limita el despliegue a condiciones que necesitan precisión activa. SolidT reporta coeficientes de rendimiento modelados superiores a 2,5 a diferencias de temperatura de 7°C a 10°C, pero la eficiencia cae bruscamente cuando la diferencia de temperatura supera los 15°C. Las necesidades de disipación de calor, la complejidad de integración y la necesidad de ingenieros con experiencia en sistemas térmicos añaden costos donde estas condiciones operativas estrechas no pueden cumplirse.
Concentración del Suministro de Telurio y Bismuto
La concentración del suministro de bismuto y telurio sigue siendo un riesgo directo para el mercado de enfriadores termoeléctricos. China suministró el 80% del bismuto global, y la dependencia de importaciones de EE. UU. superó el 95% del consumo, sin producción primaria doméstica de bismuto refinado desde 1997. Los requisitos de licencia de exportación chinos contribuyeron a que los precios del bismuto alcanzaran 38,50 USD por libra a principios de 2025, en comparación con 3,58 USD por libra al inicio del año, antes de que los precios se corrigieran parcialmente tras la tregua comercial de mayo. La Agencia Internacional de Energía identifica el telurio como un mineral estratégico de alto riesgo porque su suministro depende del refinado del cobre en lugar de su propio ciclo de producción. Un estudio de 2025 identificó el telurio como el insumo de mayor riesgo de suministro para las aplicaciones termoeléctricas europeas e informó que la dependencia europea de fuentes chinas de telurio y bismuto superó el 80%. Los costos de calificación automotriz, médica y aeroespacial añaden una barrera adicional, por lo que los proveedores utilizan cada vez más acuerdos de materiales a largo plazo en lugar de compras en el mercado spot, como lo demuestran PyroDelta, First Tellurium y Fenix Advanced Materials en octubre de 2025.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Módulo:
El Crecimiento Multifásico se Acelera mientras el Monofásico Ancla el VolumenLos enfriadores monofásicos representaron el 64,3% de la participación del mercado de enfriadores termoeléctricos en 2026. Su menor costo y la electrónica de control más sencilla favorecen su uso en electrónica de consumo, transceptores de telecomunicaciones estándar, dispositivos médicos portátiles y recintos controlados. Estas aplicaciones generalmente necesitan diferencias de temperatura moderadas que una sola unión Peltier puede proporcionar. China produjo 137 millones de unidades TEC en 2024, con la mayor parte de la producción enfocada en módulos monofásicos. La mayor producción ha intensificado la competencia de precios en los productos estándar. El segmento sigue siendo importante porque las aplicaciones de electrónica de consumo requieren grandes volúmenes. Sus márgenes enfrentan presión a medida que crece la capacidad asiática de menor costo. Los productores están respondiendo desplazando su atención hacia productos personalizados y multifásicos.
Se proyecta que los enfriadores multifásicos crezcan a una CAGR del 10,8% de 2027 a 2032. La tecnología sirve a detectores infrarrojos InGaAs, láseres de cascada cuántica, matrices de receptores LiDAR y herramientas de espectroscopía que requieren una refrigeración más profunda. Las uniones apiladas permiten puntos de operación más fríos que los diseños monofásicos. Tark presentó su Serie OptoTEC MSX en agosto de 2025 para sensores de imagen de alto rendimiento en sistemas autónomos y visión artificial. La Serie CT de Coherent también admite refrigeración de alta diferencial, con una diferencia de temperatura máxima superior a 70°C a 27°C de temperatura ambiente. El mercado de enfriadores termoeléctricos está, por tanto, extendiendo la demanda multifásica desde el sector aeroespacial y de defensa hacia la fotónica comercial y la robótica. El historial de calificación sigue siendo importante en aplicaciones donde el fallo de rendimiento es costoso.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Diseño:
Las Soluciones Personalizadas Ganan Terreno en un Entorno de Compras Impulsado por la CalificaciónSe estima que los diseños estándar representarán el 59,4% de los ingresos en 2026. La disponibilidad en catálogo, las cadenas de suministro establecidas y la demanda de alto volumen respaldan su posición. Los clientes de electrónica de consumo e industriales a menudo pueden utilizar huellas comunes y rendimiento nominal. Los distribuidores globales también facilitan el abastecimiento de módulos estándar para prototipos y programas de desarrollo cortos. Esta disponibilidad mantiene los diseños estándar económicamente atractivos para muchos OEMs. La fabricación de alto volumen reduce los costos unitarios. La industria de enfriadores termoeléctricos sigue dependiendo de estos diseños para el volumen de base amplia. Los módulos estándar también siguen siendo útiles cuando los requisitos del sistema no justifican una interfaz térmica personalizada.
Se proyecta que los enfriadores de diseño personalizado crezcan a una CAGR del 10,9% de 2027 a 2032. Los OEMs necesitan productos optimizados para el factor de forma, la corriente de accionamiento, la selección de materiales y la interfaz térmica. Los requisitos médicos y automotrices hacen que un diseño personalizado calificado sea más útil durante una larga serie de producción. Los estándares de factor de forma óptico, incluidos el Conector Pequeño Octal de Factor de Forma (OSFP) y el Conector Pequeño Cuádruple de Factor de Forma de Doble Densidad (QSFP-DD), crean dimensiones estrechas que los módulos genéricos no pueden cumplir. La Serie MBX de Tark fue diseñada con una huella de 1,5 mm × 1,1 mm para estas restricciones de paquete. La capacidad de ingeniería establecida y las cadenas de suministro calificadas dan a los proveedores una ventaja en aplicaciones de mayor valor. Esta parte del mercado de enfriadores termoeléctricos recompensa a los proveedores que pueden diseñar conjuntamente el módulo de refrigeración y el producto final. También reduce el alcance de la competencia basada únicamente en productos básicos.
Por Tecnología:
Los Módulos de Volumen Lideran en Volumen, la Película Delgada Desbloquea Aplicaciones de Alta DensidadLos módulos a granel representaron el 76,6% de los ingresos en 2026. La fabricación de telururo de bismuto de larga trayectoria en China, Japón y Europa respalda los bajos costos unitarios. Las cadenas de suministro integradas proporcionan pellets, sustratos cerámicos e interconexiones de cobre a escala. Ferrotec, Thermonamic Electronics y Guangdong Fuxin operan en la fabricación a granel de alto volumen. Los productos a granel siguen siendo adecuados para usos a temperatura ambiente con necesidades de enfriamiento moderadas. Los micro-TEC siguen siendo parte de la familia de tecnología a granel, pero utilizan procesos de ensamblaje más precisos. Sus pequeñas dimensiones inferiores a 5 mm² son compatibles con transceptores ópticos y termocicladores de reacción en cadena de la polimerasa. El mercado de enfriadores termoeléctricos, por lo tanto, mantiene los módulos a granel como su principal tecnología de volumen.
Se prevé que los módulos de película delgada crezcan a una CAGR del 11,3% entre 2027 y 2032. Sirven a aplicaciones donde los módulos a granel no pueden satisfacer los límites de espacio y factor de forma. SolidT reporta una densidad de bombeo de calor superior a 100 W/cm² y un coeficiente de rendimiento modelado superior a 2,5 con una diferencia de temperatura de 7 °C a 10 °C. Un estudio de 2025 demostró películas gruesas de Sb₂Te₃ de 10 µm con un factor de potencia a temperatura ambiente de 25,0 µW cm⁻¹ K⁻² para dispositivos planares flexibles. Una investigación independiente validó tejidos termoeléctricos flexibles con una precisión de detección de temperatura de 0,02 K a lo largo de más de 10.000 ciclos de compresión. Estos resultados respaldan usos futuros en dispositivos portátiles y el enfriamiento de corto alcance de dispositivos electrónicos en contacto con la piel. El problema pendiente es si la fabricación a nivel de oblea puede reducir los costos lo suficiente como para que los productos de película delgada vayan más allá de las aplicaciones premium.
Por Rango de Temperatura:
El Segmento de Baja Temperatura Lidera el Crecimiento Previsto a Medida que se Expande la Demanda de Refrigeración ProfundaLos enfriadores de temperatura media representaron el 49,2% de los ingresos en 2026. Se utilizan en electrónica de consumo, módulos de telecomunicaciones, refrigeración portátil e instrumentos de laboratorio. Estas aplicaciones requieren temperaturas entre las condiciones ambientales y alrededor de −40°C. Los módulos de telururo de bismuto monofásicos generalmente pueden proporcionar ese rango sin la complejidad de un producto multifásico. Los sistemas de alta diferencial de temperatura sirven a aplicaciones más pequeñas de láseres aeroespaciales, de defensa e industriales. Su valor unitario es mayor aunque su volumen de producción sea menor. Los proveedores especializados aceptan sus mayores requisitos de calificación porque estos productos pueden respaldar márgenes más sólidos. Los productos de temperatura media siguen siendo centrales en el mercado de enfriadores termoeléctricos debido a su amplia base de aplicaciones.
Se proyecta que los enfriadores de baja temperatura crezcan a una CAGR del 11,7% de 2027 a 2032. Los detectores de conteo de fotones, la imagen InGaAs y de Telururo de Mercurio y Cadmio (MCT), los equipos de biología molecular y los sensores satelitales requieren condiciones de operación más frías. Los ensamblajes TEC multifásicos pueden proporcionar refrigeración profunda mientras toleran vibraciones y choques térmicos. Eso les da una ventaja sobre los sistemas de refrigeración que necesitan servicio criogénico o más mantenimiento. Coherent documenta pruebas de choque térmico, ciclos de potencia, vibración, resistencia de aislamiento y quemado para ensamblajes TEC calificados para el espacio. Los diagnósticos moleculares de punto de atención también requieren refrigeración por debajo del ambiente durante el ciclo de temperatura. Estas condiciones exigentes crean barreras que respaldan precios premium para los proveedores calificados. La demanda de instrumentos de diagnóstico comerciales se suma a la demanda establecida en el sector aeroespacial y de defensa.
Por Industria de Usuario Final:
Las Telecomunicaciones Lideran el Crecimiento Previsto a Medida que la Demanda de Clústeres de IA Remodela las Prioridades de Uso FinalLa electrónica de consumo representó el 21,8% de los ingresos en 2026. Las computadoras personales, los dispositivos de imagen, los equipos de audio portátiles y los enfriadores portátiles premium utilizan TECs para una refrigeración puntual silenciosa y sin vibraciones. El segmento sigue siendo sensible al precio, pero el ruido del compresor no es aceptable en varias categorías de productos portátiles. Los fabricantes de automóviles son otra fuente importante de demanda futura porque la gestión térmica de la batería se está convirtiendo en un requisito de diseño. La investigación sobre sistemas de batería TEC híbridos respalda el uso de refrigeración de precisión activa en condiciones exigentes. Los clientes del sector sanitario utilizan ensamblajes de mayor valor en equipos de PCR, analizadores de inmunoensayo, centrífugas e incubadoras. Los equipos industriales, el sector aeroespacial, la defensa y las instituciones de investigación respaldan una demanda especializada estable. Estas aplicaciones diversifican el mercado de enfriadores termoeléctricos más allá de los dispositivos de consumo.
Se prevé que los equipos de telecomunicaciones crezcan a una CAGR del 11,8% de 2027 a 2032. El segmento utiliza enfriadores termoeléctricos (TECs) en transceptores de 800G y 1,6T para centros de datos de IA y estaciones base 5G. Cada transceptor de 800G puede utilizar un micro-TEC, mientras que los clústeres de IA despliegan grandes cantidades de transceptores. El contenido de refrigeración resultante por bastidor es mayor que en los diseños de red anteriores. Las victorias iniciales en el diseño de telecomunicaciones pueden llevar a compromisos de suministro que duran de 5 a 8 años. Esto favorece a los proveedores que entran en una plataforma de transceptores al principio de su ciclo de desarrollo. El mercado de enfriadores termoeléctricos también se beneficia de la selección temprana de plataformas porque los proveedores pueden asegurar compromisos plurianuales. Los usos en la cadena de frío alimentaria y la refrigeración portátil de consumo añaden una fuente de demanda más difusa. El acuerdo de licencia de 2025 de Phononic para su plataforma ACS se dirige al cumplimiento del comercio electrónico, la refrigeración de comestibles al por menor y la entrega de última milla.
Análisis Geográfico
Asia-Pacífico representó el 41,3% de la participación del mercado de enfriadores termoeléctricos en 2026 y se proyecta que crezca a una CAGR del 11,1% hasta 2032. China combina el suministro de material de telururo de bismuto, la fabricación de pellets, la producción cerámica, el ensamblaje de módulos, la electrónica de consumo y la fabricación de telecomunicaciones. La producción china de TEC alcanzó 137 millones de unidades en 2024, respaldada por la demanda de electrónica de consumo, telecomunicaciones y automoción. El país está pasando de módulos básicos de menor costo hacia productos más precisos. Guangdong Fuxin comenzó el suministro por lotes de un Micro TEC validado para módulos ópticos de 400G y 800G en julio de 2025. Japón contribuye con ingeniería de precisión a través de KELK, Ferrotec y Z-MAX. Corea del Sur se beneficia de su conexión con el ecosistema de semiconductores de Samsung. India y el Sudeste Asiático ofrecen oportunidades en el mercado de enfriadores termoeléctricos a medida que se expande la producción de electrónica y dispositivos médicos.
América del Norte y Europa representan una demanda importante en el mercado de enfriadores termoeléctricos en el sector aeroespacial, de defensa, equipos médicos de precisión, láseres industriales e infraestructura de centros de datos de IA. América del Norte respalda una demanda importante de hardware óptico de 800G y 1,6T, con Coherent, Phononic, TE Technology y Sheetak posicionados en la base de suministro regional. La dependencia de importaciones de bismuto de EE. UU. por encima del 95% del consumo sigue siendo un riesgo de seguridad material. Esta exposición fomenta acuerdos alternativos de materias primas e investigación de sustitución de materiales. La demanda europea se concentra en Alemania, el Reino Unido, Francia y los países nórdicos. El desarrollo automotriz, los equipos científicos y los equipos de capital para semiconductores respaldan la demanda premium. La Ley Europea de Materias Primas Críticas añade presión para la diversificación de la cadena de suministro, lo que respalda el reciclaje y las fuentes de materiales no chinas. TEC Microsystems y European Thermodynamics sirven a clientes especializados donde el historial de calificación y el soporte de ingeniería local importan más que el costo del componente.
América del Sur, Oriente Medio y África siguen siendo partes más pequeñas del mercado de enfriadores termoeléctricos. Brasil y Argentina lideran la demanda en América del Sur a través de equipos de telecomunicaciones, biotecnología agrícola, diagnósticos clínicos y refrigeración portátil. Colombia es un mercado secundario vinculado a la inversión en telecomunicaciones y salud. Arabia Saudita y los Emiratos Árabes Unidos están aumentando la inversión en centros de datos y automatización industrial bajo programas de diversificación económica. Importan transceptores y sensores equipados con TEC de proveedores de Asia-Pacífico y Europa. Sudáfrica, Egipto y Nigeria respaldan la demanda de equipos de diagnóstico de laboratorio y punto de atención. El crecimiento del mercado de enfriadores termoeléctricos depende de la inversión en electrónica, la financiación sanitaria y el ritmo del despliegue 5G. Estos factores hacen que la demanda regional sea menos predecible que los impulsores de crecimiento en Asia-Pacífico y América del Norte.
Panorama Competitivo
El mercado de enfriadores termoeléctricos está moderadamente concentrado, con Ferrotec Holdings, Coherent Corp. y Tark Thermal Solutions juntos representando una participación importante de los ingresos en 2026. Dentro del mercado de enfriadores termoeléctricos, Ferrotec tiene una amplia integración vertical en el procesamiento de materiales, la fabricación de módulos y el ensamblaje de sistemas en Japón y China. Suministra equipos de capital para semiconductores, radar automotriz y fotónica de precisión a sus clientes. Ferrotec inauguró su Laboratorio Abierto de Soluciones Térmicas Totales en Japón en noviembre de 2025 para ofrecer caracterización de módulos, modelado de sistemas y soporte de diseño integrado. Este movimiento desplaza a la empresa hacia el soporte térmico a nivel de sistema. Coherent sirve a clientes de aeroespacial, ciencias de la vida y comunicaciones ópticas donde la fiabilidad y el historial de calificación son importantes. Su lanzamiento de la Serie CT en enero de 2025 amplió su oferta para usos médicos y de sensores. Tark desarrolla ensamblajes integrados con controladores para instrumentos de PCR, transceptores y sensores de sistemas autónomos.
La estructura competitiva tiene dos niveles distintos. Los productores chinos, rusos y de Europa del Este compiten fuertemente en precio en los módulos monofásicos básicos. Los especialistas japoneses y estadounidenses mantienen posiciones más sólidas en aplicaciones de precisión porque los procesos de calificación automotriz, aeroespacial y médica son costosos. La validación de telecomunicaciones de Guangdong Fuxin muestra que los productores chinos están avanzando hacia la refrigeración óptica de mayor gama. La seguridad del suministro se está convirtiendo en parte de la oferta competitiva porque la disponibilidad de bismuto y telurio puede afectar la producción y los márgenes. El acuerdo de First Tellurium, PyroDelta y Fenix es un ejemplo de empresas que utilizan el suministro contratado para reducir esta exposición. Los proveedores con acceso a materiales, procesos validados y capacidad de ingeniería de aplicaciones pueden defender posiciones más allá del precio. Esto dificulta que un productor de productos básicos entre en cuentas reguladas y de alta fiabilidad.
Phononic tomó una ruta diferente en septiembre de 2025 a través de un acuerdo de licencia exclusivo con Peltier Technology para su plataforma de Soluciones de Refrigeración Activa. Las oportunidades de espacio en blanco en el mercado de enfriadores termoeléctricos permanecen en el suministro de micro enfriadores termoeléctricos (TEC) de grado automotriz para clientes occidentales de vehículos eléctricos (EV) y de asistencia al conductor. También existe la oportunidad de integrar el control de bucle cerrado en el paquete del módulo. Las alternativas de bajo bismuto y sin bismuto podrían ganar valor donde la seguridad del suministro o la reformulación son importantes. La actividad de investigación en materiales nanoestructurados y sistemas termoeléctricos alternativos está avanzando en los Estados Unidos, Alemania, Japón y China. Es más probable que las futuras ganancias de rendimiento provengan de avances en materiales que de cambios en la arquitectura básica del módulo.
Líderes de la Industria de Enfriadores Termoeléctricos
-
Ferrotec Holdings Corporation
-
Laird Thermal Systems
-
Coherent Corp.
-
KELK Ltd. (Komatsu Ltd.)
-
Phononic, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfriadores Termoeléctricos Empresas cubiertas en este informe
- Coherent Corp.
- Crystal Ltd.
- CUI Devices
- European Thermodynamics Ltd.
- Ferrotec Holdings Corporation
- Guangdong Fuxin Technology Co., Ltd.
- KELK Ltd. (Komatsu Ltd.)
- KJLP Electronics Co., Ltd.
- Kryotherm Industries
- KYOCERA Corporation
- Laird Thermal Systems
- Merit Technology Group
- P&N Technology (Xiamen) Co., Ltd.
- Phononic, Inc.
- RMT Ltd.
- TE Technology, Inc.
- TEC Microsystems GmbH
- Thermonamic Electronics (Jiangxi) Corp., Ltd.
- Zhejiang Wangu Semiconductor Technology Co., Ltd.
- Z-MAX Co., Ltd.
Desarrollos recientes de la industria en Mercado de Enfriadores Termoeléctricos
- Octubre de 2025: First Tellurium Corp. y su subsidiaria PyroDelta Energy Inc. firmaron un acuerdo de suministro de minerales críticos con Fenix Advanced Materials en Trail, Columbia Británica, para asegurar telurio refinado de alta pureza con una pureza del 99,9999% para la producción de generadores termoeléctricos. El acuerdo asegura una fuente alternativa de materias primas norteamericana con acuerdos de fundición doméstica de larga data.
- Septiembre de 2025: Tark Thermal Solutions introdujo configuraciones personalizadas de su Serie OptoTEC MBX de micro enfriadores termoeléctricos para conectores ópticos de 800G, 1,6T y 3,2T en centros de datos de IA e infraestructura 5G. Los módulos miden tan pequeños como 1,5 mm × 1,1 mm × 0,65 mm y logran una densidad de bombeo de calor de 43 W/cm²
- Septiembre de 2025: Phononic y Peltier Technology Inc. celebraron un acuerdo de licencia exclusivo de cadena de frío para la plataforma de Soluciones de Refrigeración Activa de Phononic. Peltier Technology comercializará la plataforma en el cumplimiento del comercio electrónico, la refrigeración de comestibles al por menor y la entrega de última milla.
- Agosto de 2025: Tark Thermal Solutions presentó productos de refrigeración activa de próxima generación en CIOE 2025 en Shenzhen, incluida la Serie OptoTEC MSX de micro-TECs multifásicos para refrigeración profunda de sensores de imagen y la Serie Hi-Temp ETX para vehículos autónomos y visión artificial.
Alcance del Informe del Mercado Global de Enfriadores Termoeléctricos
Un enfriador termoeléctrico (TEC), también conocido como enfriador Peltier o chip Peltier, es una bomba de calor activa de estado sólido que transfiere calor de un lado del dispositivo al otro mediante corriente eléctrica continua.
El mercado global de enfriadores termoeléctricos está segmentado por tipo de módulo, diseño, tecnología, rango de temperatura, industria de usuario final y geografía. Por tipo de módulo, el mercado está segmentado en enfriadores termoeléctricos monofásicos y multifásicos. Por diseño, el mercado está segmentado en enfriadores termoeléctricos estándar y de diseño personalizado. Por tecnología, el mercado está segmentado en módulos termoeléctricos de volumen, módulos termoeléctricos de película delgada y micro enfriadores termoeléctricos. Por rango de temperatura, el mercado está segmentado en enfriadores de baja temperatura, temperatura media y alta diferencial de temperatura. Por industria de usuario final, el mercado está segmentado en fabricantes de electrónica de consumo, OEMs y proveedores automotrices, fabricantes de equipos de telecomunicaciones, fabricantes de dispositivos sanitarios y médicos, fabricantes de equipos industriales, organizaciones aeroespaciales y de defensa, instituciones de investigación y laboratorios, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de enfriadores termoeléctricos en 28 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Enfriadores Termoeléctricos Monofásicos |
| Enfriadores Termoeléctricos Multifásicos |
| Enfriadores Termoeléctricos Estándar |
| Enfriadores Termoeléctricos de Diseño Personalizado |
| Módulos Termoeléctricos de Volumen |
| Módulos Termoeléctricos de Película Delgada |
| Micro Enfriadores Termoeléctricos |
| Enfriadores de Baja Temperatura |
| Enfriadores de Temperatura Media |
| Enfriadores de Alta Diferencial de Temperatura |
| Fabricantes de Electrónica de Consumo |
| OEMs y Proveedores Automotrices |
| Fabricantes de Equipos de Telecomunicaciones |
| Fabricantes de Dispositivos Sanitarios y Médicos |
| Fabricantes de Equipos Industriales |
| Organizaciones Aeroespaciales y de Defensa |
| Instituciones de Investigación y Laboratorios |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Módulo | Enfriadores Termoeléctricos Monofásicos | |
| Enfriadores Termoeléctricos Multifásicos | ||
| Por Diseño | Enfriadores Termoeléctricos Estándar | |
| Enfriadores Termoeléctricos de Diseño Personalizado | ||
| Por Tecnología | Módulos Termoeléctricos de Volumen | |
| Módulos Termoeléctricos de Película Delgada | ||
| Micro Enfriadores Termoeléctricos | ||
| Por Rango de Temperatura | Enfriadores de Baja Temperatura | |
| Enfriadores de Temperatura Media | ||
| Enfriadores de Alta Diferencial de Temperatura | ||
| Por Industria de Usuario Final | Fabricantes de Electrónica de Consumo | |
| OEMs y Proveedores Automotrices | ||
| Fabricantes de Equipos de Telecomunicaciones | ||
| Fabricantes de Dispositivos Sanitarios y Médicos | ||
| Fabricantes de Equipos Industriales | ||
| Organizaciones Aeroespaciales y de Defensa | ||
| Instituciones de Investigación y Laboratorios | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de enfriadores termoeléctricos en 2026?
El tamaño del mercado de enfriadores termoeléctricos es de 0,83 mil millones de USD en 2026 y se prevé que alcance 1,52 mil millones de USD para 2032 a una CAGR del 10,66%.
¿Por qué se utilizan enfriadores termoeléctricos en los centros de datos de IA?
Proporcionan refrigeración compacta y localizada para componentes ópticos que necesitan estabilidad de temperatura dentro de ±0,5°C a altas velocidades de transmisión. Esto respalda la óptica co-empaquetada y los diseños de transceptores densos cerca de componentes de cómputo de alto calor. Su funcionamiento sin vibraciones también es útil para hardware óptico sensible.
¿Qué tecnología de enfriador termoeléctrico crece más rápido?
Se prevé que los módulos de película delgada crezcan a una CAGR del 11,3% hasta 2032 porque se adaptan a aplicaciones ópticas y portátiles con restricciones de espacio. Su pequeño factor de forma puede respaldar la gestión térmica de alta densidad donde los módulos convencionales son demasiado grandes. Los módulos de volumen siguen siendo la principal tecnología de volumen.
¿Qué limita un uso más amplio de la refrigeración termoeléctrica?
La menor eficiencia energética en comparación con la refrigeración por compresión de vapor limita el uso en aplicaciones de alta carga. La concentración del suministro de bismuto y telurio también puede afectar el costo, la disponibilidad y los planes de adquisición de materiales de los fabricantes. Estos límites hacen que los TECs sean más adecuados para aplicaciones de precisión específicas.
¿Qué región lidera la demanda de enfriadores termoeléctricos?
Asia-Pacífico representó el 41,3% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 11,1% hasta 2032. Su base de fabricación de electrónica combina el suministro de componentes con una gran demanda posterior. China sigue siendo el principal centro de producción y consumo.
¿Qué tan concentrado está el panorama de proveedores?
Ferrotec, Coherent y Tark se encuentran entre los principales proveedores en el mercado de enfriadores termoeléctricos, mientras que numerosos proveedores regionales continúan compitiendo en módulos estándar de una sola etapa. El historial de calificación diferencia a los proveedores en aplicaciones reguladas y de alta fiabilidad.