
Marktgröße und Marktanteil für thermoelektrische Kühler
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.92 Milliarden US-Dollar |
| Marktgröße (2032) | 1.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für thermoelektrische Kühler von Mordor Intelligence
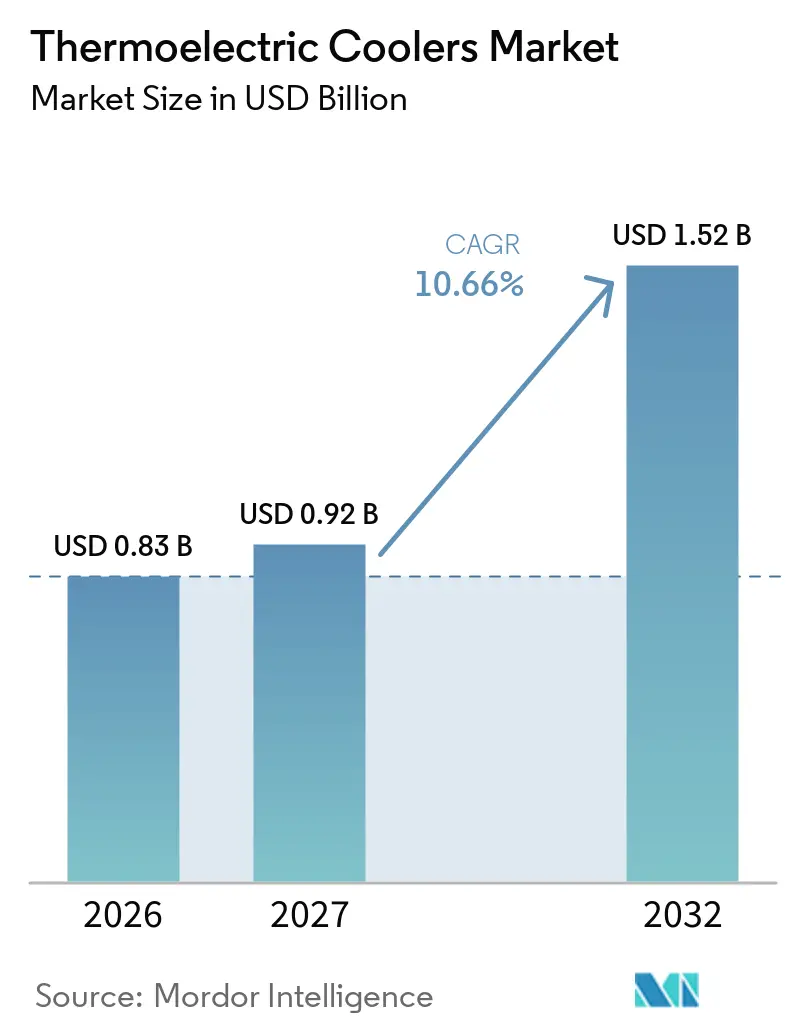
Die Marktgröße für thermoelektrische Kühler wird voraussichtlich von 0,83 Milliarden USD im Jahr 2026 auf 0,92 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 10,66 % über den Zeitraum 2027–2032 einen Wert von 1,52 Milliarden USD erreichen. Der Markt für thermoelektrische Kühler profitiert von der Nachfrage nach präziser, kompakter und kältemittelfreier Kühlung in der KI-Infrastruktur, Elektrofahrzeugen, optischen Netzwerken und Diagnosegeräten. Thermoelektrische Geräte nutzen den Peltier-Effekt, um Wärme über einen Halbleiterübergang zu transportieren, wenn Gleichstrom angelegt wird. Ihr vibrationsfreier Betrieb und die bidirektionale Steuerung eignen sich für Geräte, die keine Temperaturschwankungen tolerieren können. Kleine Mikro-Thermoelektrokühler (Mikro-TEC) haben heute Stellflächen von weniger als 2 mm², was ihren Einsatz in eng gepackten Photonik- und Sensorgehäusen unterstützt. Der Markt für thermoelektrische Kühler entwickelt sich auch in Richtung kundenspezifischer Module, da fortschrittliche Anwendungen Kühlsysteme erfordern, die auf das Bauteil zugeschnitten sind, anstatt ein Standardbauteil in das System einzupassen.
Wichtigste Erkenntnisse des Berichts
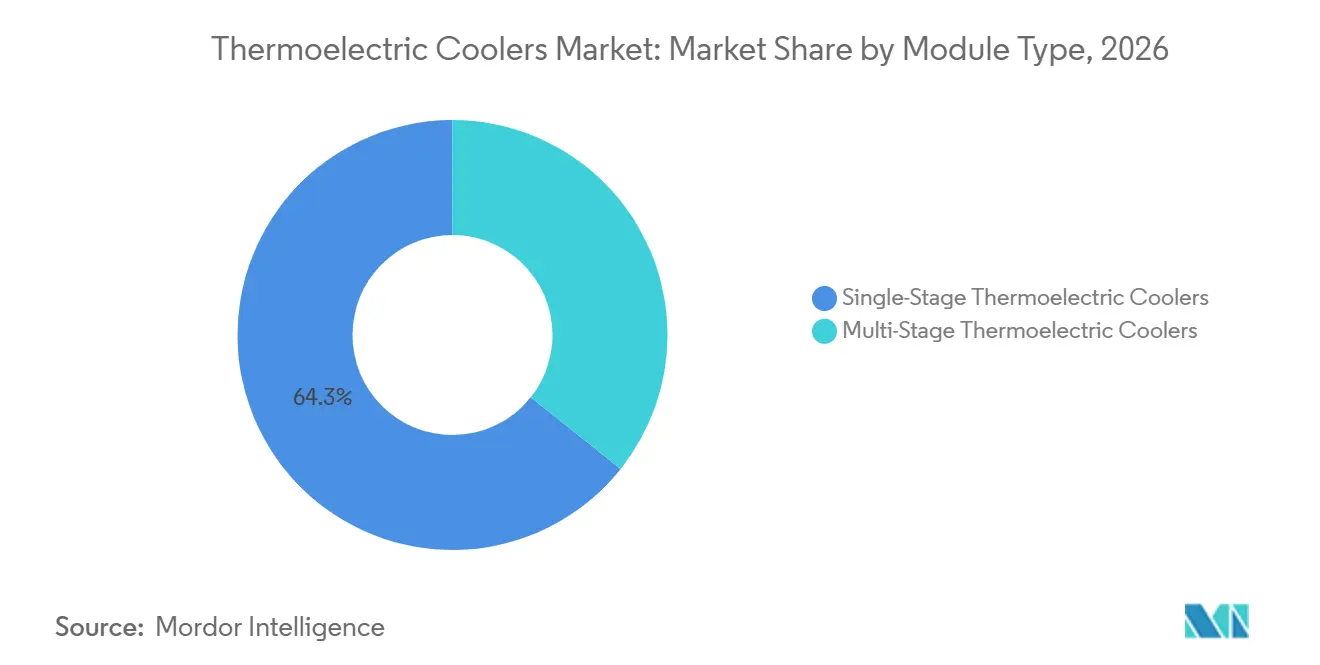
- Nach Modultyp hielten einstufige Kühler im Jahr 2026 einen Umsatzanteil von 64,3 %, während mehrstufige Kühler bis 2032 voraussichtlich mit einem CAGR von 10,8 % wachsen werden.
- Nach Design entfielen im Jahr 2026 59,4 % des Umsatzes auf Standardkühler, während kundenspezifisch gestaltete Kühler bis 2032 voraussichtlich mit einem CAGR von 10,9 % wachsen werden.
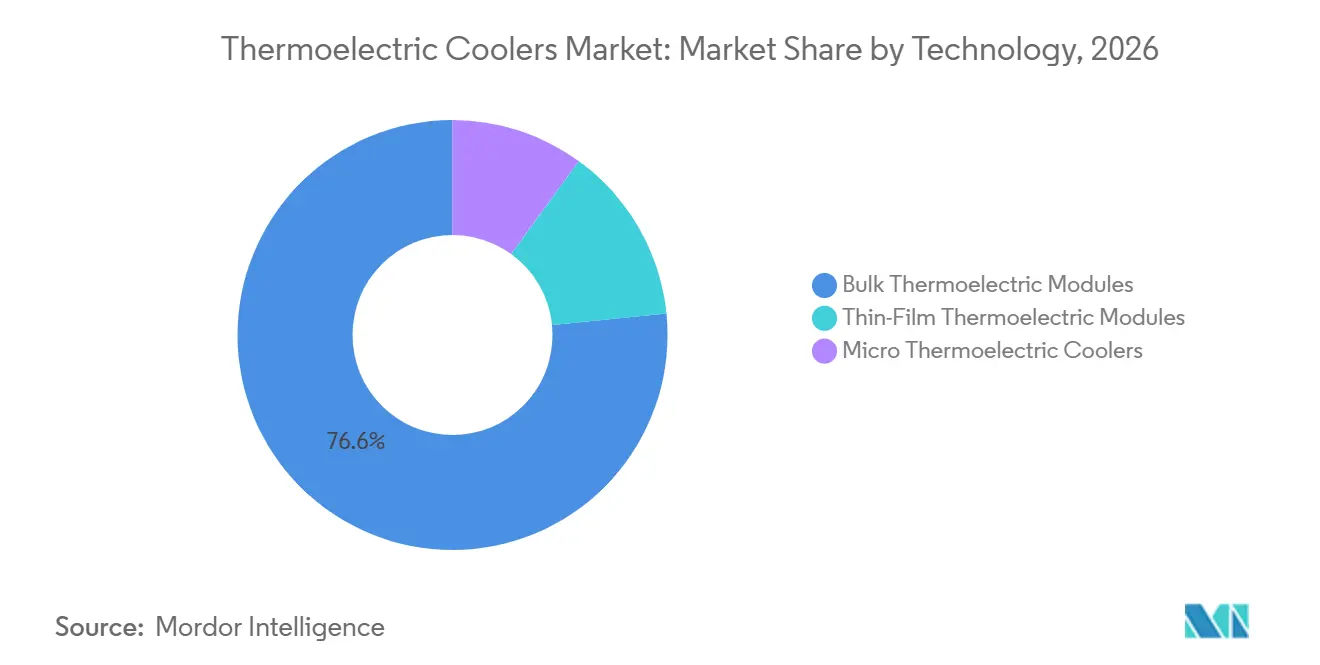
- Nach Technologie hielten Bulk-Module im Jahr 2026 einen Umsatzanteil von 76,6 %, während Dünnfilm-Module bis 2032 voraussichtlich mit einem CAGR von 11,3 % expandieren werden.
- Nach Temperaturbereich entfielen im Jahr 2026 49,2 % des Umsatzes auf Mitteltemperaturkühler, während Niedertemperaturkühler bis 2032 voraussichtlich mit einem CAGR von 11,7 % wachsen werden.
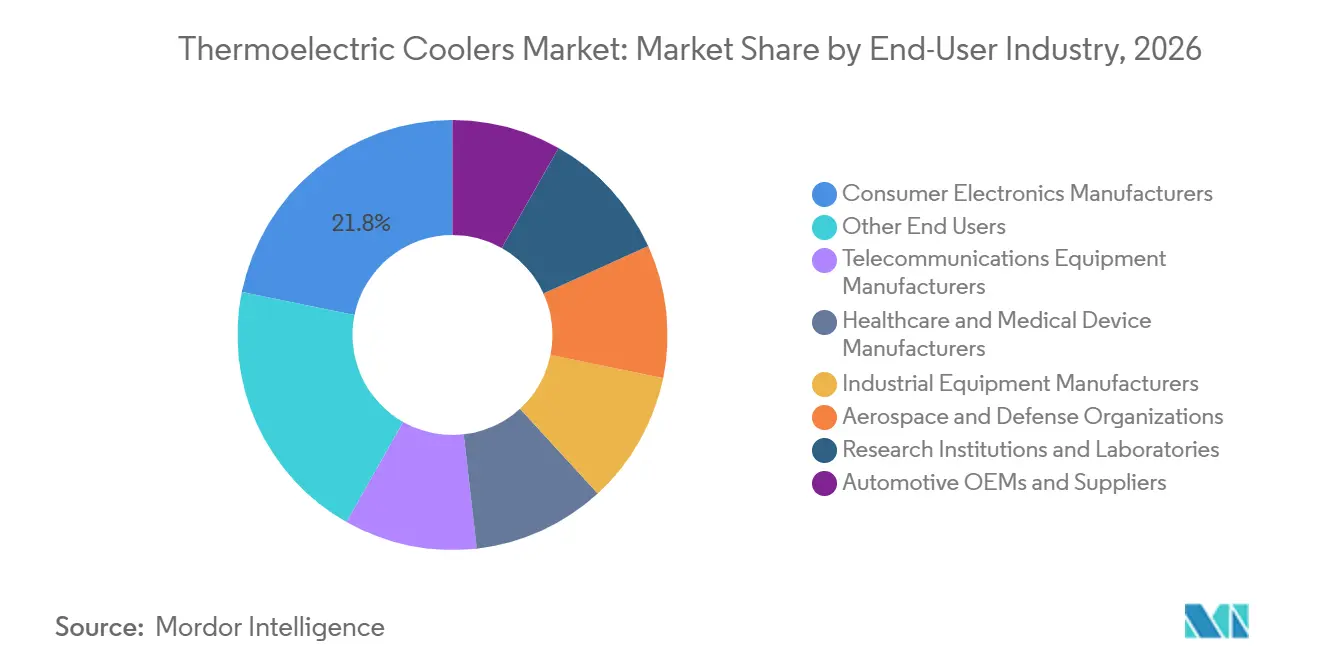
- Nach Endverbraucherbranche hielt die Unterhaltungselektronik im Jahr 2026 einen Umsatzanteil von 21,8 %, während Telekommunikationsgeräte bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen werden.
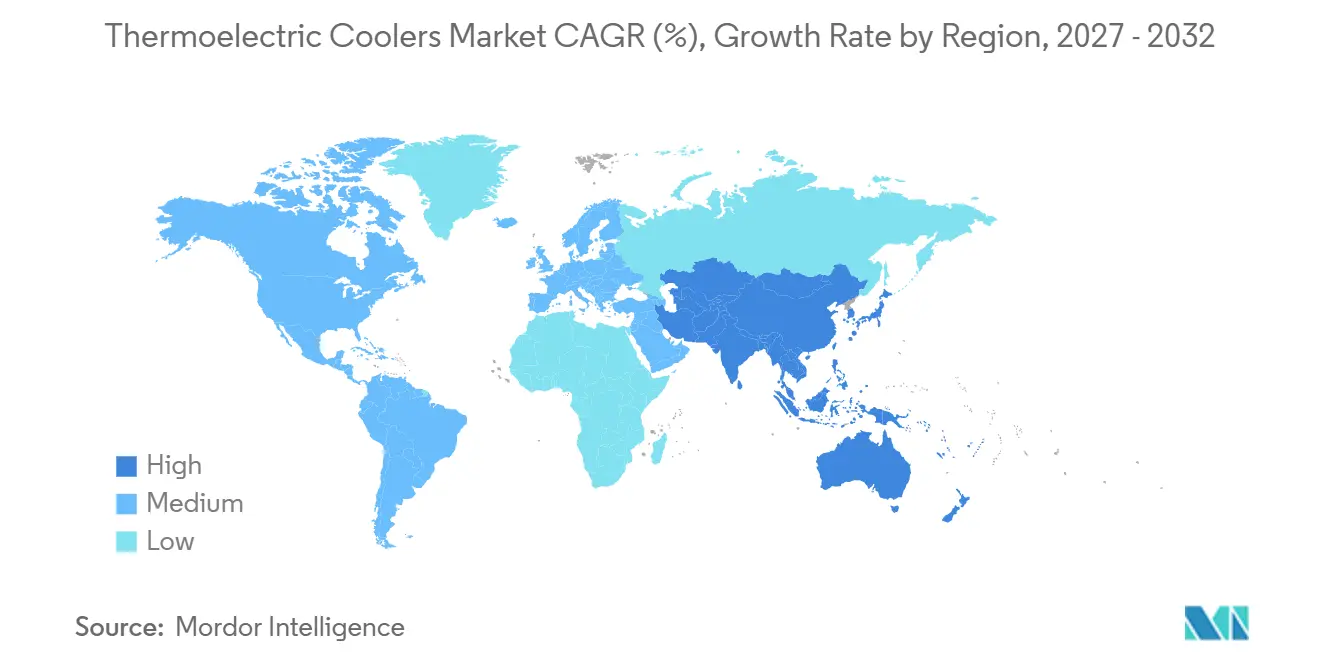
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2026 einen Umsatzanteil von 41,3 % und wird bis 2032 voraussichtlich mit einem CAGR von 11,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wärmedichte von KI-Servern und co-verpackten Optiken | +3.1% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wärmemanagement von EV-Batterien, Fahrgastzellen und Sensoren | +2.0% | Global, mit frühen Gewinnen in China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einsatz von 5G-Optikmodulen und Edge-Netzwerken | +1.7% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Präzise Temperaturregelung in Diagnostik- und Laborinstrumenten | +1.1% | Nordamerika und Europa, mit zunehmender Nachfrage aus dem Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Miniaturisierung von Photonik, LiDAR und tragbarer Elektronik | +0.9% | Global, mit Innovationsschwerpunkt in Nordamerika, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Kältemittelfreie Kühlung und Anforderungen an die Zuverlässigkeit von Festkörpersystemen | +0.7% | Global, mit regulatorischem Einfluss aus Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wärmedichte von KI-Servern und co-verpackten Optiken
Der Übergang zu co-verpackten Optiken erhöht die Nachfrage im Markt für thermoelektrische Kühler, da die Temperaturregelung nahe am Rechendie und der Laserquelle erfolgen muss. KI-Beschleuniger verbrauchen 400 W bis 1.000 W pro Chip, während lokale Hotspots 100 W/cm² überschreiten können, was die Luftkühlung auf Komponentenebene nicht lösen kann.[1] Co-verpackte optische Systeme benötigen eine Lasertemperaturstabilität von ±0,5 °C, um die Signalintegrität bei 800G- und 1,6T-Geschwindigkeiten zu gewährleisten. Tark stellte im September 2025 seine OptoTEC MBX-Serie mit Stellflächen von nur 1,5 mm × 1,1 mm und einer Wärmepumpdichte von 43 W/cm² für hochgeschwindige optische Steckverbinder vor. Die Entwicklung hin zu kleineren optischen Gehäusen weitet die Nachfrage auch auf LiDAR und tragbare Elektronik aus, wo kleine Geräte eine nahbereichliche Wärmeregelung benötigen. Phononic berichtet, dass das Unternehmen mehr als 25 Millionen TECs für optische Anwendungen eingesetzt hat und die Festkörperkühlung auf Rechenzentrumsarchitekturen ausweitet.
Wärmemanagement von EV-Batterien, Fahrgastzellen und Sensoren
Elektrofahrzeuganwendungen erweitern den Markt für thermoelektrische Kühler, da Batteriezellen, Fahrgastzellen und Fahrerassistenzsensoren kontrollierte Temperaturen erfordern. Untersuchungen an Batteriesystemen für leichte Elektrofahrzeuge ergaben, dass ein optimierter TEC den Energieverbrauch um 5,89 % gegenüber Standard-Katalogmodulen reduzierte.[2] Eine Studie aus dem Jahr 2025 zu hybriden Phasenwechselmaterialien, TEC und Flüssigkühlung ergab, dass die Aktivierung des TEC oberhalb von 303,15 K und bei Entladeraten über 5C die maximale Batterietemperatur bei 321,07 K mit einem minimalen Energieverbrauch von 1.439 J hielt.[3] Ein 12-moduliges Luft-Flüssigkeits-TEC-System lieferte 1.000 W kältemittelfreie Fahrgastzellenkühlung mit einem validierten Leistungskoeffizienten von 1,09. Hochauflösende LiDAR- und Radarsysteme stellen eine weitere Nachfragequelle dar, da Lawinenphotodioden-Empfänger temperaturempfindlich sind. Der kältemittelfreie Betrieb und die Zuverlässigkeit von Festkörpersystemen stärken auch den Einsatz von TECs dort, wo Vibration, Wartung oder die Handhabung von Kältemitteln konventionelle Kühloptionen einschränken.
Einsatz von 5G-Optikmodulen und Edge-Netzwerken
Der Markt für thermoelektrische Kühler profitiert von 5G- und zukünftigen 6G-Netzwerken, da höhere Datenraten Wärme in kleineren optischen Modulen konzentrieren. Eine 2025 veröffentlichte Studie zeigte, dass Schenkelbreite, -höhe und Packungsdichte die Kühlkapazität, den Leistungskoeffizienten und den Energieverbrauch von Mikro-TECs in optischen Modulen bestimmen.[4] Guangdong Fuxin gab im Juli 2025 bekannt, dass sein Mikro-TEC für 400G- und 800G-Optikmodule die Validierung bei einem chinesischen Telekommunikationsunternehmen abgeschlossen hat und in die Serienlieferung übergegangen ist. Höhere Trägerfrequenzen und Ausgangsleistungen in 6G-Systemen werden eine engere Lasertemperaturregelung unter Außenbedingungen erfordern. Diese Anforderung macht TECs zu einem Teil der Transceiver-Architektur und nicht zu einem optionalen Zusatz. Die Zuverlässigkeitsanforderungen von Telcordia GR-468 begünstigen auch Lieferanten mit validierten Telekommunikationsqualifizierungshistorien gegenüber neuen Lieferanten, die hauptsächlich über den Preis konkurrieren.
Präzise Temperaturregelung in Diagnostik- und Laborinstrumenten
Präzisionsdiagnostik unterstützt den Markt für thermoelektrische Kühler, da molekulare Tests wiederholbare Temperaturzyklen in kompakten Instrumenten erfordern. Polymerase-Kettenreaktionssysteme erfordern Übergänge bei etwa 55 °C, 72 °C und 95 °C mit einer Zell-zu-Zell-Gleichmäßigkeit von ±0,5 °C. Coherent brachte im Januar 2025 seine CT-Serie für die medizinische Laserstabilisierung, Sensorkühlung, Inkubation und das Wärmemanagement von Wearables auf den Markt, mit einer maximalen Temperaturdifferenz von über 70 °C bei 27 °C Umgebungstemperatur und einer Nennlebensdauer von 100.000 Zyklen. Tark stellte im Dezember 2025 seine PCX-Serie für PCR-Anwendungen vor und spezifizierte mehr als 200.000 Leistungszyklen, eine Gleichmäßigkeit von ±0,5 °C und eine Wärmepumpkapazität von 215 W. Point-of-Care-Instrumente weiten die Nachfrage über zentrale Laboratorien hinaus aus, da sie eine laborgerechte Temperaturregelung in kleineren, energiesparenden Geräten benötigen. Die Validierungsanforderungen nach ISO 13485 begünstigen vorqualifizierte Baugruppen mit dokumentierten Zykluslebensdaten, was die Nachfrage nach kundenspezifischen Produkten stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringerer Leistungskoeffizient im Vergleich zur Dampfkompressionskühlung | -1.7% | Global | Langfristig (≥ 4 Jahre) |
| Versorgungskonzentration bei Tellur und Bismut | -1.3% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wärmeabfuhr und Komplexität der Systemintegration | -0.9% | Global, am akutesten dort, wo thermisches Ingenieurwissen begrenzt ist | Mittelfristig (2–4 Jahre) |
| Qualifizierungskosten für Automobil-, Medizin- und Luft- und Raumfahrtanwendungen | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringerer Leistungskoeffizient im Vergleich zur Dampfkompressionskühlung
Geringere Energieeffizienz schränkt den Markt für thermoelektrische Kühler bei Hochlast-Kühlanwendungen ein. Ein thermoelektrischer Kühler (TEC), der 100 W Wärme entzieht, kann 150 W Strom verbrauchen, sodass das Heißseitensystem insgesamt 250 W abführen muss. Dampfkompressionssysteme können mit Leistungskoeffizienten von 3 bis 5 betrieben werden, was sie für die Großformatkühlung geeigneter macht. Eine Überprüfung aus dem Jahr 2025 ergab, dass hybride Batteriesysteme die thermische Leistung auf Zellebene verbessern können, der TEC-Energieverbrauch den Einsatz jedoch auf Bedingungen beschränkt, die aktive Präzision erfordern. SolidT berichtet von modellierten Leistungskoeffizienten über 2,5 bei Temperaturdifferenzen von 7 °C bis 10 °C, die Effizienz sinkt jedoch stark, wenn die Temperaturdifferenz 15 °C überschreitet. Wärmeabfuhrbedarf, Integrationsaufwand und die Notwendigkeit von Ingenieuren mit thermischen Systemkenntnissen erhöhen die Kosten dort, wo diese engen Betriebsbedingungen nicht erfüllt werden können.
Versorgungskonzentration bei Tellur und Bismut
Die Versorgungskonzentration bei Bismut und Tellur bleibt ein direktes Risiko für den Markt für thermoelektrische Kühler. China lieferte 80 % des weltweiten Bismuts, und die US-Importabhängigkeit überstieg 95 % des Verbrauchs, ohne inländische primäre raffinierte Bismutproduktion seit 1997. Chinesische Exportlizenzanforderungen trugen dazu bei, dass die Bismutpreise Anfang 2025 38,50 USD pro Pfund erreichten, verglichen mit 3,58 USD pro Pfund zu Jahresbeginn, bevor die Preise nach dem Handelswaffenstillstand im Mai teilweise korrigierten. Die Internationale Energieagentur identifiziert Tellur als strategisches Mineral mit hohem Risiko, da seine Versorgung von der Kupferraffination und nicht von einem eigenen Produktionszyklus abhängt. Eine Studie aus dem Jahr 2025 identifizierte Tellur als den Einsatzstoff mit dem höchsten Versorgungsrisiko für europäische thermoelektrische Anwendungen und berichtete, dass die europäische Abhängigkeit von chinesischen Quellen für Tellur und Bismut 80 % überstieg. Qualifizierungskosten für Automobil-, Medizin- und Luft- und Raumfahrtanwendungen stellen eine weitere Hürde dar, weshalb Lieferanten zunehmend langfristige Materialvereinbarungen anstelle von Spotbeschaffung nutzen, wie PyroDelta, First Tellurium und Fenix Advanced Materials im Oktober 2025 zeigten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Modultyp:
Wachstum mehrstufiger Kühler beschleunigt sich, während einstufige Kühler das Volumen verankernEinstufige Kühler hielten im Jahr 2026 einen Marktanteil von 64,3 % im Markt für thermoelektrische Kühler. Ihre geringeren Kosten und einfacheren Ansteuerungselektroniken unterstützen den Einsatz in der Unterhaltungselektronik, Standard-Telekommunikationstransceivern, tragbaren Medizingeräten und kontrollierten Gehäusen. Diese Anwendungen benötigen in der Regel moderate Temperaturdifferenzen, die ein Peltier-Übergang bereitstellen kann. China produzierte 2024 137 Millionen TEC-Einheiten, wobei der Großteil der Produktion auf einstufige Module ausgerichtet war. Die höhere Produktion hat den Preiswettbewerb bei Standardprodukten verschärft. Das Segment bleibt wichtig, da Unterhaltungselektronikanwendungen große Stückzahlen erfordern. Die Margen stehen unter Druck, da die kostengünstigere asiatische Kapazität wächst. Die Hersteller reagieren darauf, indem sie ihre Aufmerksamkeit auf kundenspezifische und mehrstufige Produkte verlagern.
Mehrstufige Kühler werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,8 % wachsen. Die Technologie dient InGaAs-Infrarotdetektoren, Quantenkaskadenlasern, LiDAR-Empfängerarrays und Spektroskopiewerkzeugen, die eine tiefere Kühlung erfordern. Gestapelte Übergänge ermöglichen kältere Betriebspunkte als einstufige Designs. Tark präsentierte im August 2025 seine OptoTEC MSX-Serie für Hochleistungsbildsensoren in autonomen Systemen und maschinellem Sehen. Die CT-Serie von Coherent unterstützt ebenfalls Hochdifferenzkühlung mit einer maximalen Temperaturdifferenz von über 70 °C bei 27 °C Umgebungstemperatur. Der Markt für thermoelektrische Kühler weitet die mehrstufige Nachfrage daher von der Luft- und Raumfahrt sowie der Verteidigung auf kommerzielle Photonik und Robotik aus. Die Qualifizierungshistorie bleibt in Anwendungen wichtig, bei denen Leistungsausfälle kostspielig sind.

Nach Design:
Kundenspezifische Lösungen gewinnen an Boden inmitten qualifizierungsgesteuerter BeschaffungStandarddesigns werden für 2026 auf einen Umsatzanteil von 59,4 % geschätzt. Katalogverfügbarkeit, etablierte Lieferketten und hohe Volumennachfrage stützen ihre Position. Unterhaltungselektronik- und Industriekunden können häufig gängige Stellflächen und Nennleistungen nutzen. Globale Distributoren erleichtern auch die Beschaffung von Standardmodulen für Prototypen und kurze Entwicklungsprogramme. Diese Verfügbarkeit macht Standarddesigns für viele OEMs wirtschaftlich attraktiv. Hochvolumenfertigung senkt die Stückkosten. Die Branche der thermoelektrischen Kühler ist für ein breites Volumen nach wie vor auf diese Designs angewiesen. Standardmodule bleiben auch dann nützlich, wenn die Systemanforderungen keine angepasste thermische Schnittstelle rechtfertigen.
Kundenspezifisch gestaltete Kühler werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,9 % wachsen. OEMs benötigen Produkte, die für Formfaktor, Antriebsstrom, Materialauswahl und die thermische Schnittstelle optimiert sind. Medizinische und automobiltechnische Anforderungen machen ein qualifiziertes kundenspezifisches Design über eine lange Produktionslaufzeit nützlicher. Optische Formfaktorstandards, einschließlich Octal Small Form-factor Pluggable (OSFP) und Quad Small Form-factor Pluggable Double Density (QSFP-DD), schaffen enge Abmessungen, die generische Module nicht erfüllen können. Die MBX-Serie von Tark wurde mit einer Stellfläche von 1,5 mm × 1,1 mm für diese Gehäusebeschränkungen entwickelt. Etablierte Ingenieurskapazitäten und qualifizierte Lieferketten verschaffen Lieferanten einen Vorteil bei höherwertigen Anwendungen. Dieser Teil des Marktes für thermoelektrische Kühler belohnt Anbieter, die das Kühlmodul und das Endprodukt gemeinsam entwickeln können. Er reduziert auch den Spielraum für rein preisbasierte Konkurrenz.
Nach Technologie:
Bulk-Module führen beim Volumen, Dünnfilm erschließt HochdichteanwendungenBulk-Module hielten im Jahr 2026 einen Umsatzanteil von 76,6 %. Die langjährige Bismuttellurid-Fertigung in China, Japan und Europa unterstützt niedrige Stückkosten. Integrierte Lieferketten stellen Pellets, Keramiksubstrate und Kupferverbindungen in großem Maßstab bereit. Ferrotec, Thermonamic Electronics und Guangdong Fuxin sind im Hochvolumen-Bulk-Manufacturing tätig. Bulk-Produkte eignen sich weiterhin für Anwendungen bei Umgebungstemperatur mit moderatem Kühlbedarf. Mikro-TECs gehören zur Bulk-Technologiefamilie, erfordern jedoch präzisere Montageprozesse. Ihre kleinen Abmessungen von unter 5 mm² unterstützen optische Transceiver und Thermocycler für die Polymerase-Kettenreaktion. Der Markt für thermoelektrische Kühler behält daher Bulk-Module als seine wichtigste Volumentechnologie bei.
Für Dünnschichtmodule wird von 2027 bis 2032 ein CAGR von 11,3 % prognostiziert. Sie kommen in Gehäusen zum Einsatz, bei denen Bulk-Module die Anforderungen an Bauraum und Formfaktor nicht erfüllen können. SolidT berichtet von einer Wärmepumpendichte von über 100 W/cm² und einem modellierten Leistungskoeffizienten von über 2,5 bei einer Temperaturdifferenz von 7 °C bis 10 °C. Eine Studie aus dem Jahr 2025 demonstrierte 10 µm dicke Sb₂Te₃-Schichten mit einem Leistungsfaktor von 25,0 µW cm⁻¹ K⁻² bei Raumtemperatur für flexible planare Bauelemente. Separate Forschungsarbeiten validierten flexible thermoelektrische Gewebe mit einer Temperaturerfassungsgenauigkeit von 0,02 K über mehr als 10.000 Kompressionszyklen. Diese Ergebnisse unterstützen künftige Anwendungen in Wearables und der Nahbereichskühlung von hautkontaktierenden Elektronikkomponenten. Die verbleibende Frage ist, ob die Fertigung auf Wafer-Ebene die Kosten weit genug senken kann, damit Dünnschichtprodukte über Premiumanwendungen hinausgehen können.
Nach Temperaturbereich:
Niedertemperatursegment führt die Prognosewachstum an, da die Nachfrage nach Tiefkühlung zunimmtMitteltemperaturkühler hielten im Jahr 2026 einen Umsatzanteil von 49,2 %. Sie werden in der Unterhaltungselektronik, Telekommunikationsmodulen, tragbaren Kühlgeräten und Laborinstrumenten eingesetzt. Diese Anwendungen erfordern Temperaturen zwischen Umgebungsbedingungen und etwa −40 °C. Einstufige Bismuttellurid-Module können diesen Bereich in der Regel ohne die Komplexität eines mehrstufigen Produkts abdecken. Hochtemperaturdifferenzsysteme dienen kleineren Luft- und Raumfahrt-, Verteidigungs- und Industrielaseranwendungen. Ihr Stückwert ist höher, obwohl ihr Produktionsvolumen geringer ist. Spezialisierte Lieferanten akzeptieren ihre höheren Qualifizierungsanforderungen, da diese Produkte stärkere Margen unterstützen können. Mitteltemperaturprodukte bleiben aufgrund ihrer breiten Anwendungsbasis zentral für den Markt für thermoelektrische Kühler.
Niedertemperaturkühler werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,7 % wachsen. Photonenzähldetektoren, InGaAs- und Quecksilbercadmiumtellurid (MCT)-Bildgebung, molekularbiologische Geräte und Satellitensensoren erfordern kältere Betriebsbedingungen. Mehrstufige TEC-Baugruppen können Tiefkühlung bieten und dabei Vibration und Temperaturschock tolerieren. Das verschafft ihnen einen Vorteil gegenüber Kühlsystemen, die kryogene Wartung oder mehr Instandhaltung benötigen. Coherent dokumentiert Temperaturschock-, Leistungszyklen-, Vibrations-, Isolationswiderstand- und Einbrenntests für raumqualifizierte TEC-Baugruppen. Point-of-Care-Molekulardiagnostik erfordert auch Kühlung unter Umgebungstemperatur während der Temperaturzyklen. Diese anspruchsvollen Bedingungen schaffen Barrieren, die eine Premiumpreisgestaltung für qualifizierte Lieferanten unterstützen. Die Nachfrage aus kommerziellen Diagnoseinstrumenten ergänzt die etablierte Luft- und Raumfahrt- sowie Verteidigungsnachfrage.
Nach Endverbraucherbranche:
Telekommunikation führt das Prognosewachstum an, da die KI-Cluster-Nachfrage die Endverbraucherprioritäten neu gestaltetDie Unterhaltungselektronik hielt im Jahr 2026 einen Umsatzanteil von 21,8 %. Personal Computing, Bildgebungsgeräte, tragbare Audiogeräte und Premium-Tragkühlgeräte nutzen TECs für ruhige und vibrationsfreie Punktkühlung. Das Segment bleibt preissensibel, aber Kompressorrauschen ist in mehreren tragbaren Produktkategorien nicht akzeptabel. Automobilhersteller sind eine weitere wichtige Quelle zukünftiger Nachfrage, da das Batterie-Wärmemanagement zu einer Designanforderung wird. Forschungen zu hybriden TEC-Batteriesystemen unterstützen den Einsatz aktiver Präzisionskühlung unter anspruchsvollen Bedingungen. Gesundheitskunden nutzen höherwertige Baugruppen in PCR-Geräten, Immunoassay-Analysatoren, Zentrifugen und Inkubatoren. Industrieanlagen, Luft- und Raumfahrt, Verteidigung und Forschungseinrichtungen unterstützen eine stabile Spezialnachfrage. Diese Anwendungen diversifizieren den Markt für thermoelektrische Kühler über Verbrauchergeräte hinaus.
Telekommunikationsgeräte werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,8 % wachsen. Das Segment nutzt thermoelektrische Kühler (TECs) in 800G- und 1,6T-Transceivern für KI-Rechenzentren und 5G-Basisstationen. Jeder 800G-Transceiver kann einen Mikro-TEC verwenden, während KI-Cluster eine große Anzahl von Transceivern einsetzen. Der resultierende Kühlinhalt pro Rack ist höher als bei früheren Netzwerkdesigns. Erste Telekommunikationsdesigngewinne können zu Lieferverpflichtungen von 5 bis 8 Jahren führen. Dies begünstigt Lieferanten, die früh im Entwicklungszyklus einer Transceiver-Plattform einsteigen. Der Markt für thermoelektrische Kühler profitiert auch von der frühen Plattformauswahl, da Lieferanten mehrjährige Verpflichtungen sichern können. Lebensmittelkühlketten und tragbare Verbraucherkühlungsanwendungen fügen eine diffusere Nachfragequelle hinzu. Die Lizenzvereinbarung von Phononic aus dem Jahr 2025 für seine ACS-Plattform zielt auf die E-Commerce-Auftragsabwicklung, Lebensmitteleinzelhandelskühlung und die letzte Meile der Lieferung ab.
Geografische Analyse
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Marktanteil von 41,3 % im Markt für thermoelektrische Kühler und wird bis 2032 voraussichtlich mit einem CAGR von 11,1 % wachsen. China vereint Bismuttellurid-Materialversorgung, Pelletfertigung, Keramikproduktion, Modulassemblierung, Unterhaltungselektronik und Telekommunikationsfertigung. Die chinesische TEC-Produktion erreichte 2024 137 Millionen Einheiten, unterstützt durch Nachfrage aus Unterhaltungselektronik, Telekommunikation und Automobil. Das Land entwickelt sich von kostengünstigeren Commodity-Modulen hin zu präziseren Produkten. Guangdong Fuxin begann im Juli 2025 mit der Serienlieferung eines validierten Mikro-TECs für 400G- und 800G-Optikmodule. Japan trägt durch KELK, Ferrotec und Z-MAX Präzisionstechnik bei. Südkorea profitiert von seiner Verbindung zum Samsung-Halbleiter-Ökosystem. Indien und Südostasien bieten Marktchancen für thermoelektrische Kühler, da die Elektronik- und Medizingeräteproduktion expandiert.
Nordamerika und Europa stellen eine wichtige Nachfrage im Markt für thermoelektrische Kühler in den Bereichen Luft- und Raumfahrt, Verteidigung, Präzisionsmedizingeräte, Industrielaser und KI-Rechenzentrumsinfrastruktur dar. Nordamerika unterstützt eine starke Nachfrage nach 800G- und 1,6T-Optikhardware, wobei Coherent, Phononic, TE Technology und Sheetak in der regionalen Lieferbasis positioniert sind. Die US-Bismutimportabhängigkeit von über 95 % des Verbrauchs bleibt ein Materialversorgungsrisiko. Diese Exposition fördert alternative Rohstoffvereinbarungen und Materialsubstitutionsforschung. Die europäische Nachfrage konzentriert sich auf Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder. Automobilentwicklung, wissenschaftliche Geräte und Halbleiterkapitalanlagen unterstützen die Premiumnachfrage. Das Europäische Gesetz über kritische Rohstoffe erhöht den Druck zur Diversifizierung der Lieferkette, was Recycling und nicht-chinesische Materialquellen unterstützt. TEC Microsystems und European Thermodynamics bedienen spezialisierte Kunden, bei denen Qualifizierungshistorie und lokaler Ingenieurssupport wichtiger sind als Komponentenkosten.
Südamerika, der Nahe Osten und Afrika bleiben kleinere Teile des Marktes für thermoelektrische Kühler. Brasilien und Argentinien führen die Nachfrage in Südamerika durch Telekommunikationsgeräte, landwirtschaftliche Biotechnologie, klinische Diagnostik und tragbare Kühlung an. Kolumbien ist ein Sekundärmarkt, der mit Telekommunikations- und Gesundheitsinvestitionen verbunden ist. Saudi-Arabien und die Vereinigten Arabischen Emirate erhöhen ihre Investitionen in Rechenzentren und industrielle Automatisierung im Rahmen wirtschaftlicher Diversifizierungsprogramme. Sie importieren TEC-ausgestattete Transceiver und Sensoren von Asien-Pazifik- und europäischen Lieferanten. Südafrika, Ägypten und Nigeria unterstützen die Nachfrage nach Labor- und Point-of-Care-Diagnosegeräten. Das Marktwachstum für thermoelektrische Kühler hängt von Elektronikinvestitionen, Gesundheitsfinanzierung und dem Tempo des 5G-Ausbaus ab. Diese Faktoren machen die regionale Nachfrage weniger vorhersehbar als die Wachstumstreiber in Asien-Pazifik und Nordamerika.
Wettbewerbslandschaft
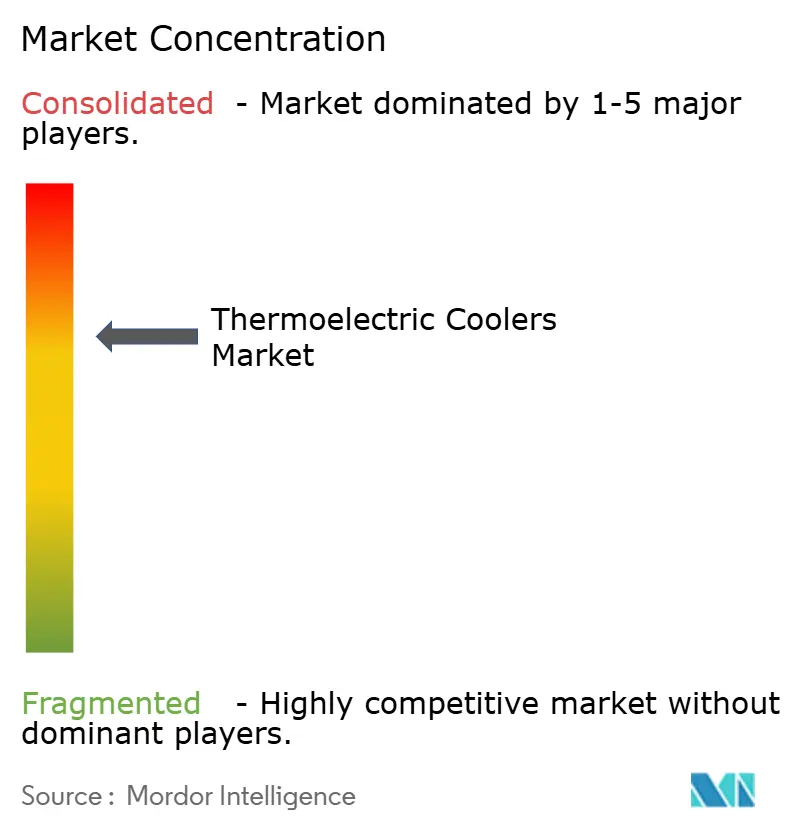
Der Markt für thermoelektrische Kühler ist mäßig konzentriert, wobei Ferrotec Holdings, Coherent Corp. und Tark Thermal Solutions zusammen im Jahr 2026 einen wesentlichen Umsatzanteil hielten. Innerhalb des Marktes für thermoelektrische Kühler verfügt Ferrotec über eine breite vertikale Integration in der Materialverarbeitung, Modulfertigung und Systemmontage in Japan und China. Das Unternehmen beliefert Kunden mit Halbleiterkapitalanlagen, Automobil-Radar und Präzisionsphotonik. Ferrotec eröffnete im November 2025 sein Total Thermal Solutions Open Lab in Japan, um Modulcharakterisierung, Systemmodellierung und integrierten Designsupport anzubieten. Dieser Schritt verlagert das Unternehmen in Richtung thermischer Unterstützung auf Systemebene. Coherent bedient Kunden in der Luft- und Raumfahrt, Biowissenschaften und optischen Kommunikation, bei denen Zuverlässigkeit und Qualifizierungshistorie wichtig sind. Die Markteinführung der CT-Serie im Januar 2025 erweiterte das Angebot für medizinische und Sensoranwendungen. Tark entwickelt integrierte Baugruppen mit Steuerungen für PCR-Instrumente, Transceiver und Sensoren für autonome Systeme.
Die Wettbewerbsstruktur hat zwei unterschiedliche Ebenen. Chinesische, russische und osteuropäische Hersteller konkurrieren stark über den Preis bei Commodity-Einstufenmodulen. Japanische und US-amerikanische Spezialisten behalten stärkere Positionen in Präzisionsanwendungen, da Automobil-, Luft- und Raumfahrt- sowie Medizinqualifizierungsprozesse kostspielig sind. Die Telekommunikationsvalidierung von Guangdong Fuxin zeigt, dass chinesische Hersteller in die höherwertige optische Kühlung vordringen. Versorgungssicherheit wird zunehmend Teil des Wettbewerbsangebots, da die Verfügbarkeit von Bismut und Tellur Produktion und Margen beeinflussen kann. Die Vereinbarung von First Tellurium, PyroDelta und Fenix ist ein Beispiel für Unternehmen, die kontrahierte Versorgung nutzen, um dieses Risiko zu reduzieren. Lieferanten mit Materialzugang, validierten Prozessen und Anwendungstechnikkapazitäten können Positionen jenseits des Preises verteidigen. Dies erschwert es einem Commodity-Hersteller, in regulierte und hochzuverlässige Konten einzudringen.
Phononic schlug im September 2025 einen anderen Weg ein, indem das Unternehmen eine exklusive Lizenzvereinbarung mit Peltier Technology für seine Active Cooling Solutions-Plattform einging. Chancen in weißen Flecken im Markt für thermoelektrische Kühler verbleiben in der automobiltauglichen Mikro-Thermoelektrokühler (TEC)-Versorgung für westliche Elektrofahrzeug (EV)- und Fahrerassistenzkunden. Es gibt auch eine Möglichkeit, eine geschlossene Regelung in das Modulgehäuse zu integrieren. Bismutarme und bismutfreie Alternativen könnten dort an Wert gewinnen, wo Versorgungssicherheit oder Neuformulierung wichtig sind. Forschungsaktivitäten zu nanostrukturierten Materialien und alternativen thermoelektrischen Systemen schreiten in den Vereinigten Staaten, Deutschland, Japan und China voran. Zukünftige Leistungsgewinne werden wahrscheinlicher aus Materialfortschritten als aus Änderungen an der grundlegenden Modularchitektur stammen.
Marktführer der Branche für thermoelektrische Kühler
-
Ferrotec Holdings Corporation
-
Laird Thermal Systems
-
Coherent Corp.
-
KELK Ltd. (Komatsu Ltd.)
-
Phononic, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für thermoelektrische Kühler Unternehmen in diesem Bericht
- Coherent Corp.
- Crystal Ltd.
- CUI Devices
- European Thermodynamics Ltd.
- Ferrotec Holdings Corporation
- Guangdong Fuxin Technology Co., Ltd.
- KELK Ltd. (Komatsu Ltd.)
- KJLP Electronics Co., Ltd.
- Kryotherm Industries
- KYOCERA Corporation
- Laird Thermal Systems
- Merit Technology Group
- P&N Technology (Xiamen) Co., Ltd.
- Phononic, Inc.
- RMT Ltd.
- TE Technology, Inc.
- TEC Microsystems GmbH
- Thermonamic Electronics (Jiangxi) Corp., Ltd.
- Zhejiang Wangu Semiconductor Technology Co., Ltd.
- Z-MAX Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für thermoelektrische Kühler
- Oktober 2025: First Tellurium Corp. und seine Tochtergesellschaft PyroDelta Energy Inc. unterzeichneten eine Versorgungsvereinbarung für kritische Mineralien mit Fenix Advanced Materials in Trail, British Columbia, um hochreines raffiniertes Tellur mit einer Reinheit von 99,9999 % für die Produktion thermoelektrischer Generatoren zu sichern. Die Vereinbarung sichert eine nordamerikanische alternative Rohstoffquelle mit langjährigen inländischen Schmelzvereinbarungen.
- September 2025: Tark Thermal Solutions stellte kundenspezifische Konfigurationen seiner OptoTEC MBX-Serie von Mikro-Thermoelektrokühlern für 800G-, 1,6T- und 3,2T-optische Steckverbinder in KI-Rechenzentren und 5G-Infrastruktur vor. Module messen so klein wie 1,5 mm × 1,1 mm × 0,65 mm und erreichen eine Wärmepumpdichte von 43 W/cm²
- September 2025: Phononic und Peltier Technology Inc. schlossen eine exklusive Kaltkettenvereinbarung für Phononics Active Cooling Solutions-Plattform ab. Peltier Technology wird die Plattform in der E-Commerce-Auftragsabwicklung, im Lebensmitteleinzelhandelskühlung und in der letzten Meile der Lieferung kommerzialisieren.
- August 2025: Tark Thermal Solutions präsentierte auf der CIOE 2025 in Shenzhen Produkte der nächsten Generation für aktive Kühlung, darunter die OptoTEC MSX-Serie mehrstufiger Mikro-TECs für die Tiefkühlung von Bildsensoren und die Hi-Temp ETX-Serie für autonome Fahrzeuge und maschinelles Sehen.
Berichtsumfang des globalen Marktes für thermoelektrische Kühler
Ein thermoelektrischer Kühler (TEC), auch bekannt als Peltier-Kühler oder Peltier-Chip, ist eine aktive Festkörper-Wärmepumpe, die Wärme mithilfe von Gleichstrom von einer Seite des Geräts auf die andere überträgt.
Der globale Markt für thermoelektrische Kühler ist nach Modultyp, Design, Technologie, Temperaturbereich, Endverbraucherbranche und Geografie segmentiert. Nach Modultyp ist der Markt in einstufige und mehrstufige thermoelektrische Kühler segmentiert. Nach Design ist der Markt in Standard- und kundenspezifisch gestaltete thermoelektrische Kühler segmentiert. Nach Technologie ist der Markt in thermoelektrische Bulk-Module, thermoelektrische Dünnfilm-Module und Mikro-Thermoelektrokühler segmentiert. Nach Temperaturbereich ist der Markt in Niedertemperatur-, Mitteltemperatur- und Hochtemperaturdifferenzkühler segmentiert. Nach Endverbraucherbranche ist der Markt in Hersteller von Unterhaltungselektronik, Automobil-OEMs und Zulieferer, Hersteller von Telekommunikationsgeräten, Hersteller von Gesundheits- und Medizingeräten, Hersteller von Industrieanlagen, Luft- und Raumfahrt- sowie Verteidigungsorganisationen, Forschungseinrichtungen und Laboratorien sowie sonstige Endverbraucher segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für thermoelektrische Kühler in 28 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage von Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Einstufige thermoelektrische Kühler |
| Mehrstufige thermoelektrische Kühler |
| Standard-Thermoelektrokühler |
| Kundenspezifisch gestaltete thermoelektrische Kühler |
| Thermoelektrische Bulk-Module |
| Thermoelektrische Dünnfilm-Module |
| Mikro-Thermoelektrokühler |
| Niedertemperaturkühler |
| Mitteltemperaturkühler |
| Hochtemperaturdifferenzkühler |
| Hersteller von Unterhaltungselektronik |
| Automobil-OEMs und Zulieferer |
| Hersteller von Telekommunikationsgeräten |
| Hersteller von Gesundheits- und Medizingeräten |
| Hersteller von Industrieanlagen |
| Luft- und Raumfahrt- sowie Verteidigungsorganisationen |
| Forschungseinrichtungen und Laboratorien |
| Sonstige Endverbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Modultyp | Einstufige thermoelektrische Kühler | |
| Mehrstufige thermoelektrische Kühler | ||
| Nach Design | Standard-Thermoelektrokühler | |
| Kundenspezifisch gestaltete thermoelektrische Kühler | ||
| Nach Technologie | Thermoelektrische Bulk-Module | |
| Thermoelektrische Dünnfilm-Module | ||
| Mikro-Thermoelektrokühler | ||
| Nach Temperaturbereich | Niedertemperaturkühler | |
| Mitteltemperaturkühler | ||
| Hochtemperaturdifferenzkühler | ||
| Nach Endverbraucherbranche | Hersteller von Unterhaltungselektronik | |
| Automobil-OEMs und Zulieferer | ||
| Hersteller von Telekommunikationsgeräten | ||
| Hersteller von Gesundheits- und Medizingeräten | ||
| Hersteller von Industrieanlagen | ||
| Luft- und Raumfahrt- sowie Verteidigungsorganisationen | ||
| Forschungseinrichtungen und Laboratorien | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für thermoelektrische Kühler im Jahr 2026?
Die Marktgröße für thermoelektrische Kühler beträgt im Jahr 2026 0,83 Milliarden USD und wird bis 2032 voraussichtlich bei einem CAGR von 10,66 % einen Wert von 1,52 Milliarden USD erreichen.
Warum werden thermoelektrische Kühler in KI-Rechenzentren eingesetzt?
Sie bieten kompakte, lokalisierte Kühlung für optische Komponenten, die eine Temperaturstabilität von ±0,5 °C bei hohen Übertragungsgeschwindigkeiten benötigen. Dies unterstützt co-verpackte Optiken und dichte Transceiver-Designs in der Nähe von Hochleistungsrechenkomponenten. Ihr vibrationsfreier Betrieb ist auch für empfindliche optische Hardware nützlich.
Welche thermoelektrische Kühlertechnologie wächst am schnellsten?
Dünnfilm-Module werden bis 2032 voraussichtlich mit einem CAGR von 11,3 % wachsen, da sie für platzbeschränkte optische und Wearable-Anwendungen geeignet sind. Ihr kleiner Formfaktor kann ein hochdichtes Wärmemanagement dort unterstützen, wo konventionelle Module zu groß sind. Bulk-Module bleiben die wichtigste Volumentechnologie.
Was schränkt den weiteren Einsatz thermoelektrischer Kühlung ein?
Geringere Energieeffizienz als die Dampfkompressionskühlung schränkt den Einsatz bei Hochlastanwendungen ein. Die Versorgungskonzentration bei Bismut und Tellur kann auch Kosten, Verfügbarkeit und die Materialbeschaffungspläne der Hersteller beeinflussen. Diese Einschränkungen machen TECs am besten für gezielte Präzisionsanwendungen geeignet.
Welche Region führt die Nachfrage nach thermoelektrischen Kühlern an?
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Umsatzanteil von 41,3 % und wird bis 2032 voraussichtlich mit einem CAGR von 11,1 % wachsen. Seine Elektronikfertigungsbasis kombiniert Komponentenversorgung mit einer großen nachgelagerten Nachfrage. China bleibt das wichtigste Produktions- und Verbrauchszentrum.
Wie konzentriert ist die Lieferantenlandschaft?
Ferrotec, Coherent und Tark gehören zu den wichtigsten Lieferanten im Markt für thermoelektrische Kühler, während zahlreiche regionale Anbieter weiterhin im Segment der Standard-Einstufenmodule konkurrieren. Die Qualifizierungshistorie differenziert Lieferanten in regulierten Anwendungen und Anwendungen mit hohen Zuverlässigkeitsanforderungen.