
Taille et part du marché des refroidisseurs thermoélectriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.92 Milliards de dollars |
| Taille du Marché (2032) | 1.52 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des refroidisseurs thermoélectriques par Mordor Intelligence
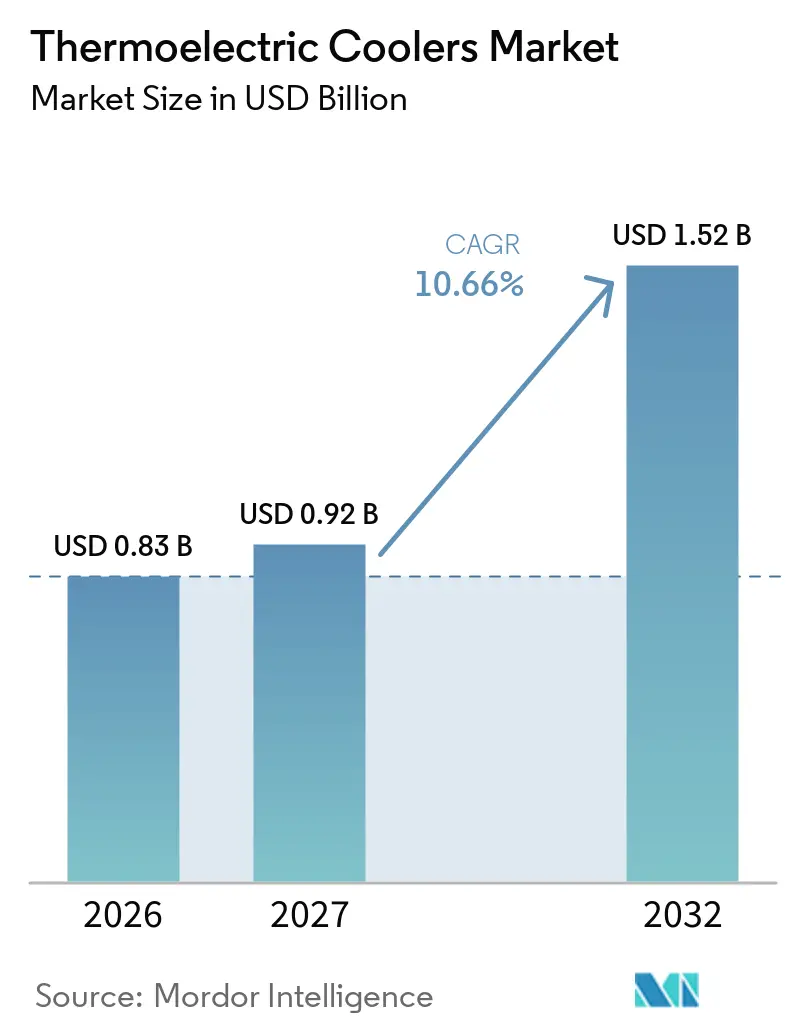
La taille du marché des refroidisseurs thermoélectriques devrait croître de 0,83 milliard USD en 2026 à 0,92 milliard USD en 2027 et devrait atteindre 1,52 milliard USD d'ici 2032, à un CAGR de 10,66 % sur la période 2027-2032. Le marché des refroidisseurs thermoélectriques bénéficie de la demande de refroidissement précis, compact et sans réfrigérant dans l'infrastructure d'IA, les véhicules électriques, les réseaux optiques et les équipements de diagnostic. Les dispositifs thermoélectriques utilisent l'effet Peltier pour déplacer la chaleur à travers une jonction semi-conductrice lorsqu'ils sont alimentés en courant continu. Leur fonctionnement sans vibration et leur contrôle bidirectionnel conviennent aux équipements qui ne peuvent pas tolérer les variations de température. Les micro-refroidisseurs thermoélectriques (micro-TEC) de petite production présentent désormais des empreintes inférieures à 2 mm², ce qui favorise leur utilisation dans les boîtiers photoniques et de capteurs à forte densité d'intégration. Le marché des refroidisseurs thermoélectriques évolue également vers des modules sur mesure, car les applications avancées nécessitent des systèmes de refroidissement adaptés au composant, plutôt qu'un composant standard intégré dans le système.
Points clés du rapport
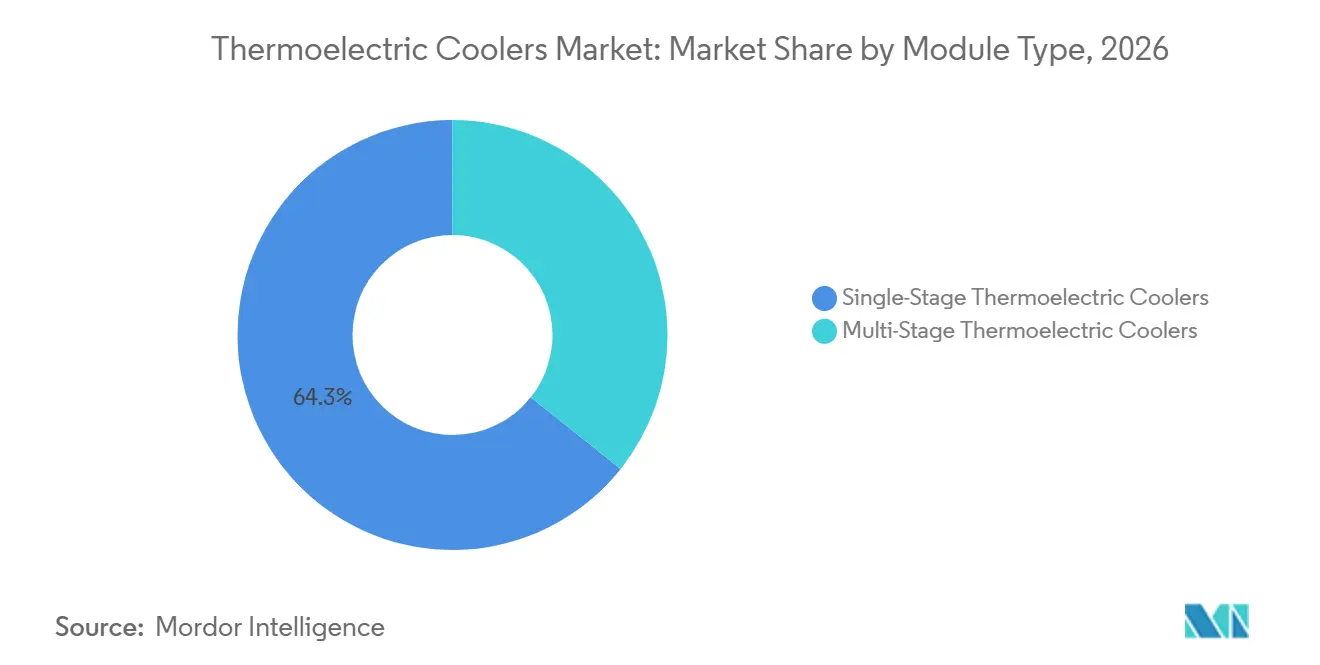
- Par type de module, les refroidisseurs monoétagés représentaient 64,3 % du chiffre d'affaires en 2026, tandis que les refroidisseurs multiétagés devraient croître à un CAGR de 10,8 % jusqu'en 2032.
- Par conception, les refroidisseurs standard représentaient 59,4 % du chiffre d'affaires en 2026, tandis que les refroidisseurs sur mesure devraient croître à un CAGR de 10,9 % jusqu'en 2032.
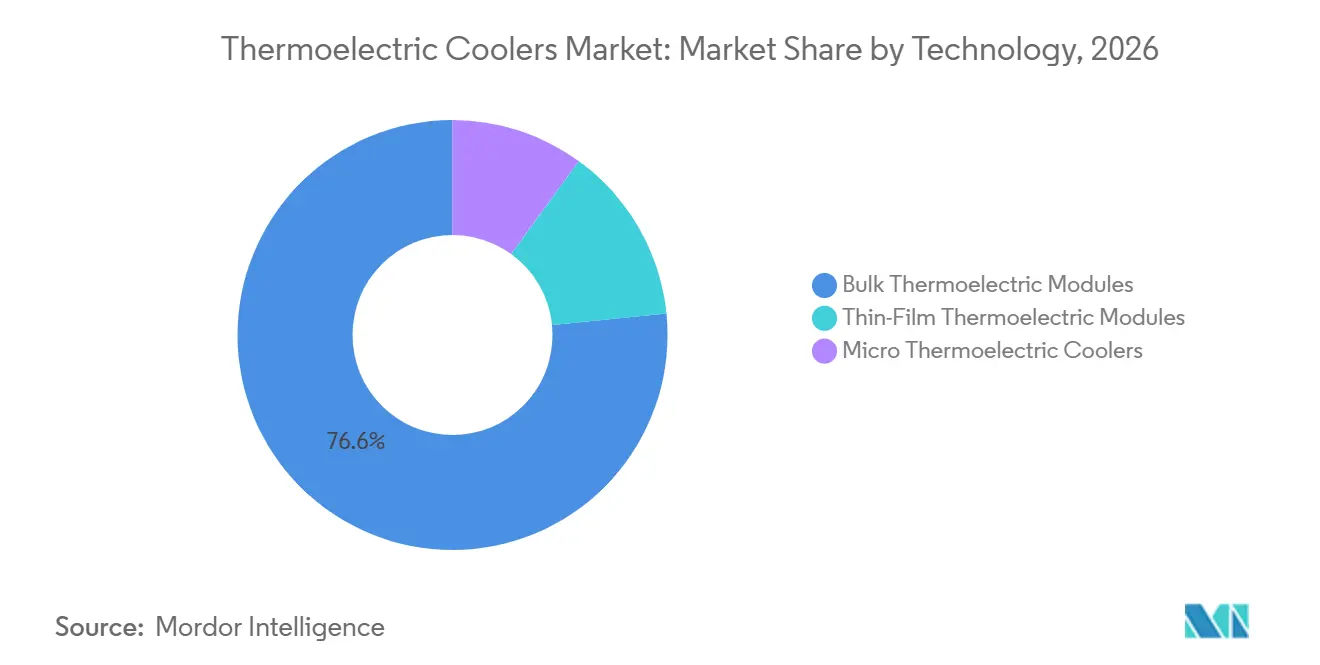
- Par technologie, les modules massifs représentaient 76,6 % du chiffre d'affaires en 2026, tandis que les modules à couche mince devraient se développer à un CAGR de 11,3 % jusqu'en 2032.
- Par plage de température, les refroidisseurs à température moyenne représentaient 49,2 % du chiffre d'affaires en 2026, tandis que les refroidisseurs à basse température devraient croître à un CAGR de 11,7 % jusqu'en 2032.
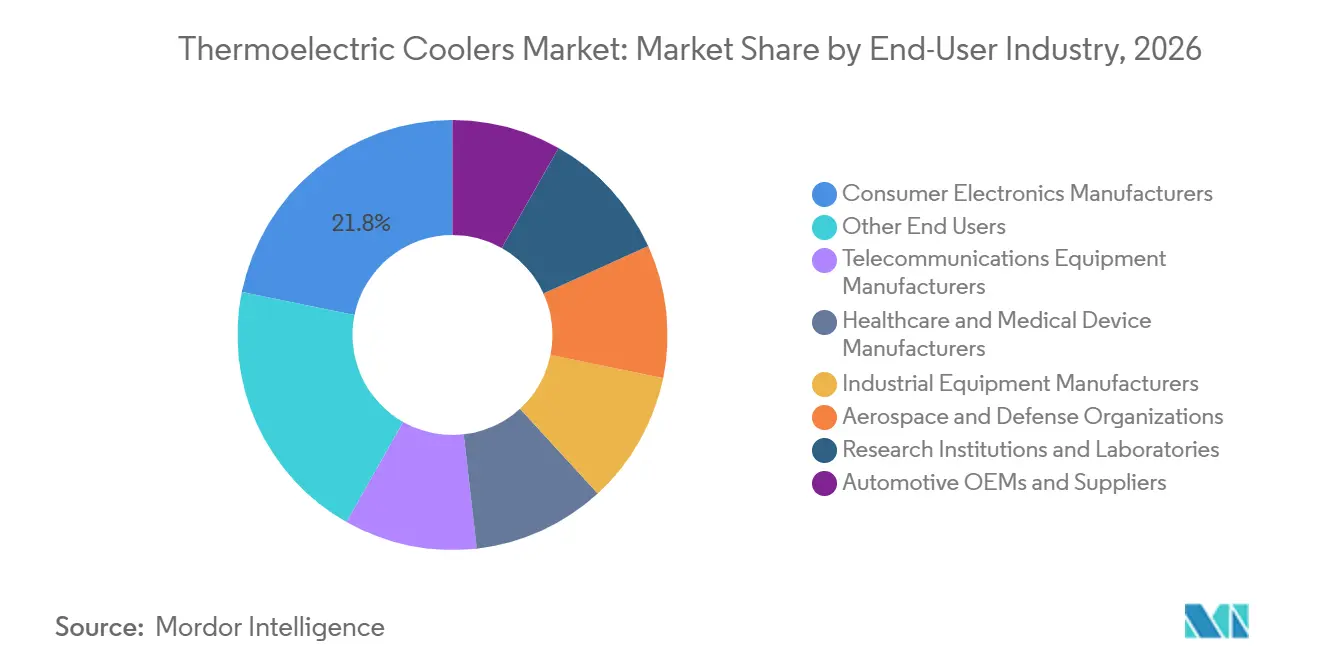
- Par secteur d'utilisation final, l'électronique grand public représentait 21,8 % du chiffre d'affaires en 2026, tandis que les équipements de télécommunications devraient croître à un CAGR de 11,8 % jusqu'en 2032.
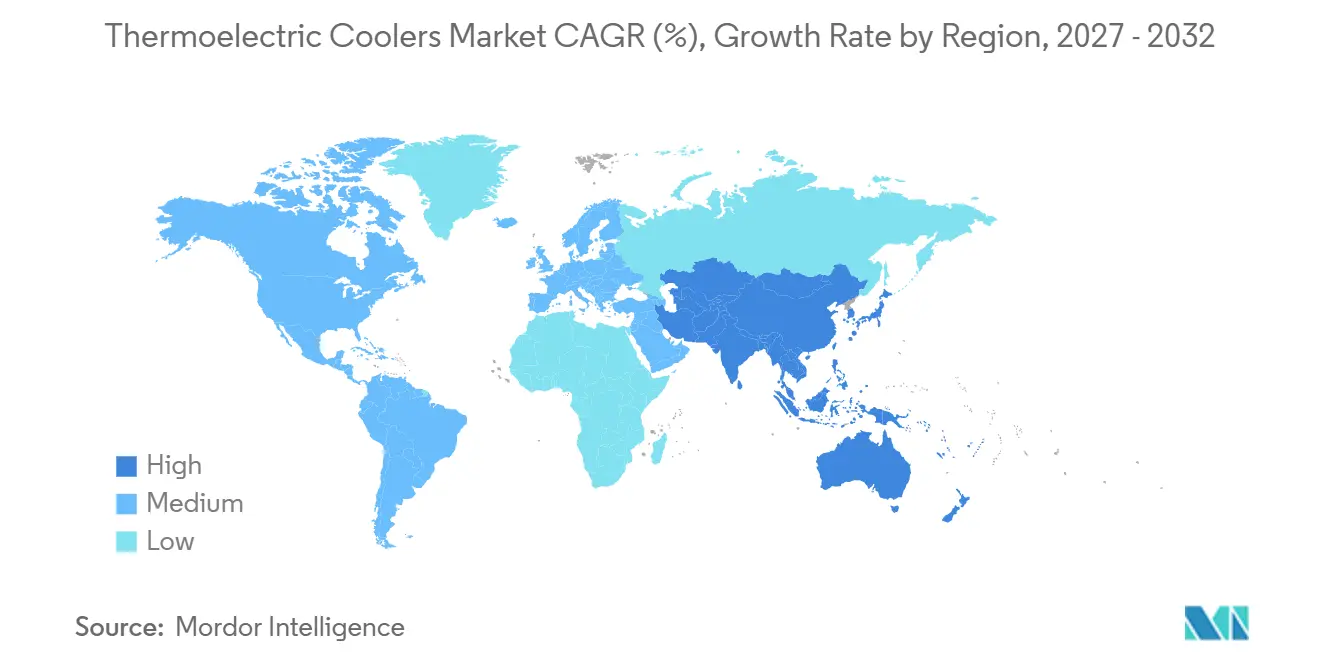
- Par géographie, l'Asie-Pacifique représentait 41,3 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 11,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Densité thermique des serveurs d'IA et de l'optique co-packagée | +3.1% | Mondial, avec une concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Gestion thermique des batteries de véhicules électriques, des habitacles et des capteurs | +2.0% | Mondial, avec des gains précoces en Chine, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Déploiement des modules optiques 5G et des réseaux de périphérie | +1.7% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Contrôle précis de la température dans les instruments de diagnostic et de laboratoire | +1.1% | Amérique du Nord et Europe, avec une demande en Asie-Pacifique en accélération | Moyen terme (2-4 ans) |
| Miniaturisation de la photonique, du LiDAR et de l'électronique portable | +0.9% | Mondial, avec une concentration de l'innovation en Amérique du Nord, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Refroidissement sans réfrigérant et exigences de fiabilité à l'état solide | +0.7% | Mondial, avec une influence réglementaire nord-américaine et européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densité thermique des serveurs d'IA et de l'optique co-packagée
La transition vers l'optique co-packagée accroît la demande sur le marché des refroidisseurs thermoélectriques, car le contrôle de la température doit être situé à proximité de la puce de calcul et de la source laser. Les accélérateurs d'IA consomment entre 400 W et 1 000 W par puce, tandis que les points chauds localisés peuvent dépasser 100 W/cm², ce que le refroidissement par air ne peut pas résoudre au niveau du composant.[1] Les systèmes optiques co-packagés nécessitent une stabilité de la température laser à ±0,5 °C près pour préserver l'intégrité du signal aux vitesses 800G et 1,6T. Tark a lancé sa série OptoTEC MBX en septembre 2025 avec des empreintes aussi petites que 1,5 mm × 1,1 mm et une densité de pompage de chaleur de 43 W/cm² pour les modules optiques enfichables à haute vitesse. L'évolution vers des boîtiers optiques plus petits étend également la demande au LiDAR et à l'électronique portable, où les petits appareils nécessitent un contrôle thermique de proximité. Phononic indique avoir déployé plus de 25 millions de TEC pour des applications optiques et étend le refroidissement à l'état solide aux architectures de centres de données.
Gestion thermique des batteries de véhicules électriques, des habitacles et des capteurs
Les applications pour véhicules électriques élargissent le marché des refroidisseurs thermoélectriques, car les cellules de batterie, les habitacles et les capteurs d'aide à la conduite nécessitent des températures contrôlées. Des recherches sur les systèmes de batteries de véhicules électriques légers ont montré qu'un TEC optimisé réduisait la consommation d'énergie de 5,89 % par rapport aux modules de catalogue standard.[2] Une étude de 2025 combinant matériau à changement de phase hybride, TEC et refroidissement liquide a montré qu'en activant le TEC au-dessus de 303,15 K et à des taux de décharge supérieurs à 5C, la température maximale de la batterie était maintenue à 321,07 K avec une consommation d'énergie minimale de 1 439 J.[3] Un système TEC air-liquide à 12 modules a fourni 1 000 W de refroidissement de l'habitacle sans réfrigérant avec un coefficient de performance validé de 1,09. Les systèmes LiDAR et radar à plus haute résolution constituent une source de demande distincte, car les récepteurs à photodiode à avalanche sont sensibles à la température. Le fonctionnement sans réfrigérant et la fiabilité à l'état solide renforcent également l'intérêt des TEC là où les vibrations, la maintenance ou la manipulation des réfrigérants limitent les options de refroidissement conventionnelles.
Déploiement des modules optiques 5G et des réseaux de périphérie
Le marché des refroidisseurs thermoélectriques bénéficie des réseaux 5G et futurs 6G, car des débits de données plus élevés concentrent la chaleur dans des modules optiques plus petits. Des recherches publiées en 2025 ont montré que la largeur, la hauteur et la densité de remplissage des jambes déterminent la capacité de refroidissement, le coefficient de performance et la consommation d'énergie des micro-TEC dans les modules optiques.[4] Guangdong Fuxin a annoncé en juillet 2025 que son micro-TEC pour modules optiques 400G et 800G avait achevé sa validation auprès d'un opérateur de télécommunications chinois et était entré en production en série. Les fréquences porteuses plus élevées et la puissance de sortie des systèmes 6G nécessiteront un contrôle plus précis de la température laser dans des conditions extérieures. Cette exigence fait des TEC une composante de l'architecture des émetteurs-récepteurs plutôt qu'un complément optionnel. Les exigences de fiabilité Telcordia GR-468 favorisent également les fournisseurs ayant des antécédents de qualification télécom validés par rapport aux nouveaux fournisseurs qui se concurrencent principalement sur le prix.
Contrôle précis de la température dans les instruments de diagnostic et de laboratoire
Le diagnostic de précision soutient le marché des refroidisseurs thermoélectriques, car les tests moléculaires nécessitent des cycles de température reproductibles dans des instruments compacts. Les systèmes de réaction en chaîne par polymérase nécessitent des transitions autour de 55 °C, 72 °C et 95 °C, avec une uniformité cellule à cellule de ±0,5 °C. Coherent a lancé sa série CT en janvier 2025 pour la stabilisation des lasers médicaux, le refroidissement des capteurs, l'incubation et la gestion thermique portable, avec une différence de température maximale supérieure à 70 °C à 27 °C ambiants et une durée de vie nominale de 100 000 cycles. Tark a lancé sa série PCX en décembre 2025 pour les applications PCR, spécifiant plus de 200 000 cycles d'alimentation, une uniformité de ±0,5 °C et une capacité de pompage de chaleur de 215 W. Les instruments de diagnostic au point de soin élargissent la demande au-delà des laboratoires centraux, car ils nécessitent un contrôle de température de qualité laboratoire dans des équipements plus petits et moins énergivores. Les exigences de validation ISO 13485 favorisent les assemblages pré-qualifiés avec des données documentées sur la durée de vie en cycles, ce qui renforce la demande de produits sur mesure.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coefficient de performance inférieur à celui du refroidissement par compression de vapeur | -1.7% | Mondial | Long terme (≥ 4 ans) |
| Concentration de l'approvisionnement en tellure et en bismuth | -1.3% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Complexité du rejet de chaleur et de l'intégration système | -0.9% | Mondial, plus aigu là où l'expertise en ingénierie thermique est limitée | Moyen terme (2-4 ans) |
| Coût de qualification pour les applications automobiles, médicales et aérospatiales | -0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coefficient de performance inférieur à celui du refroidissement par compression de vapeur
La moindre efficacité énergétique limite le marché des refroidisseurs thermoélectriques dans les applications de refroidissement à forte charge. Un refroidisseur thermoélectrique (TEC) qui extrait 100 W de chaleur peut consommer 150 W d'électricité, laissant le système côté chaud rejeter 250 W au total. Les systèmes à compression de vapeur peuvent fonctionner avec des coefficients de performance de 3 à 5, ce qui les rend plus adaptés à la réfrigération grand format. Une revue de 2025 a montré que les systèmes de batteries hybrides peuvent améliorer les performances thermiques au niveau cellulaire, mais la consommation d'énergie des TEC limite leur déploiement aux conditions nécessitant une précision active. SolidT rapporte des coefficients de performance modélisés supérieurs à 2,5 pour des différences de température de 7 °C à 10 °C, mais l'efficacité chute fortement lorsque la différence de température dépasse 15 °C. Les besoins en rejet de chaleur, la complexité d'intégration et la nécessité de disposer d'ingénieurs spécialisés en systèmes thermiques augmentent les coûts lorsque ces conditions de fonctionnement étroites ne peuvent pas être satisfaites.
Concentration de l'approvisionnement en tellure et en bismuth
La concentration de l'approvisionnement en bismuth et en tellure demeure un risque direct pour le marché des refroidisseurs thermoélectriques. La Chine fournissait 80 % du bismuth mondial, et la dépendance des importations américaines dépassait 95 % de la consommation, sans production primaire nationale de bismuth raffiné depuis 1997. Les exigences chinoises en matière de licences d'exportation ont contribué à faire monter les prix du bismuth à 38,50 USD la livre début 2025, contre 3,58 USD la livre en début d'année, avant que les prix ne se corrigent partiellement après la trêve commerciale de mai. L'Agence internationale de l'énergie identifie le tellure comme un minéral stratégique à haut risque, car son approvisionnement dépend du raffinage du cuivre plutôt que de son propre cycle de production. Une étude de 2025 a identifié le tellure comme l'intrant présentant le risque d'approvisionnement le plus élevé pour les applications thermoélectriques européennes et a rapporté que la dépendance européenne aux sources chinoises pour le tellure et le bismuth dépassait 80 %. Les coûts de qualification dans les secteurs automobile, médical et aérospatial constituent un obstacle supplémentaire, de sorte que les fournisseurs utilisent de plus en plus des accords d'approvisionnement à long terme plutôt que des achats au comptant, comme l'illustrent PyroDelta, First Tellurium et Fenix Advanced Materials en octobre 2025.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de module :
la croissance multiétagée s'accélère tandis que le monoétagé ancre les volumesLes refroidisseurs monoétagés représentaient 64,3 % de la part de marché des refroidisseurs thermoélectriques en 2026. Leur coût plus faible et leur électronique de commande plus simple favorisent leur utilisation dans l'électronique grand public, les émetteurs-récepteurs télécom standard, les dispositifs médicaux portables et les enceintes contrôlées. Ces applications nécessitent généralement des différences de température modérées qu'une seule jonction Peltier peut fournir. La Chine a produit 137 millions d'unités TEC en 2024, la majeure partie de la production étant axée sur les modules monoétagés. L'augmentation de la production a intensifié la concurrence par les prix sur les produits standard. Le segment reste important car les applications d'électronique grand public nécessitent de grands volumes. Ses marges subissent une pression à mesure que la capacité asiatique à faible coût augmente. Les producteurs réagissent en orientant leur attention vers les produits sur mesure et multiétagés.
Les refroidisseurs multiétagés devraient croître à un CAGR de 10,8 % de 2027 à 2032. La technologie sert les détecteurs infrarouges InGaAs, les lasers à cascade quantique, les réseaux de récepteurs LiDAR et les outils de spectroscopie qui nécessitent un refroidissement plus profond. Les jonctions empilées permettent des points de fonctionnement plus froids que les conceptions monoétagées. Tark a présenté sa série OptoTEC MSX en août 2025 pour les capteurs d'imagerie haute performance dans les systèmes autonomes et la vision industrielle. La série CT de Coherent prend également en charge le refroidissement à haute différentielle, avec une différence de température maximale supérieure à 70 °C à 27 °C ambiants. Le marché des refroidisseurs thermoélectriques étend donc la demande multiétagée de l'aérospatiale et de la défense vers la photonique commerciale et la robotique. L'historique de qualification reste important dans les applications où une défaillance de performance est coûteuse.

Par conception :
les solutions sur mesure gagnent du terrain dans un contexte d'achats axés sur la qualificationLes conceptions standard devraient représenter 59,4 % du chiffre d'affaires en 2026. La disponibilité en catalogue, les chaînes d'approvisionnement établies et la demande en grands volumes soutiennent leur position. Les clients de l'électronique grand public et de l'industrie peuvent souvent utiliser des empreintes communes et des performances nominales. Les distributeurs mondiaux facilitent également l'approvisionnement en modules standard pour les prototypes et les programmes de développement courts. Cette disponibilité maintient l'attractivité économique des conceptions standard pour de nombreux équipementiers. La fabrication en grande série réduit les coûts unitaires. Le secteur des refroidisseurs thermoélectriques dépend encore de ces conceptions pour les volumes à large base. Les modules standard restent également utiles lorsque les exigences du système ne justifient pas une interface thermique personnalisée.
Les refroidisseurs sur mesure devraient croître à un CAGR de 10,9 % de 2027 à 2032. Les équipementiers ont besoin de produits optimisés pour le facteur de forme, le courant d'alimentation, la sélection des matériaux et l'interface thermique. Les exigences médicales et automobiles rendent une conception sur mesure qualifiée plus utile sur une longue série de production. Les normes de facteur de forme optique, notamment l'Octal Small Form-factor Pluggable (OSFP) et le Quad Small Form-factor Pluggable Double Density (QSFP-DD), créent des dimensions étroites que les modules génériques ne peuvent pas respecter. La série MBX de Tark a été conçue avec une empreinte de 1,5 mm × 1,1 mm pour ces contraintes de boîtier. La capacité d'ingénierie établie et les chaînes d'approvisionnement qualifiées confèrent aux fournisseurs un avantage dans les applications à plus haute valeur ajoutée. Cette partie du marché des refroidisseurs thermoélectriques récompense les fournisseurs capables de concevoir conjointement le module de refroidissement et le produit final. Elle réduit également la portée de la concurrence uniquement par les prix.
Par technologie :
les modules massifs dominent par le volume, les couches minces ouvrent les applications à haute densitéLes modules en vrac ont représenté 76,6 % du chiffre d'affaires en 2026. La fabrication de longue date de tellurure de bismuth en Chine, au Japon et en Europe soutient des coûts unitaires faibles. Les chaînes d'approvisionnement intégrées fournissent des pastilles, des substrats céramiques et des interconnexions en cuivre à grande échelle. Ferrotec, Thermonamic Electronics et Guangdong Fuxin opèrent dans la fabrication en grande série de modules en vrac. Les produits en vrac restent adaptés aux applications à température ambiante avec des besoins de refroidissement modérés. Les micro-refroidisseurs thermoélectriques font partie de la famille des technologies en vrac, mais utilisent des procédés d'assemblage plus précis. Leurs petites empreintes inférieures à 5 mm² conviennent aux émetteurs-récepteurs optiques et aux thermocycleurs pour réaction en chaîne par polymérase. Le marché des refroidisseurs thermoélectriques conserve donc les modules en vrac comme principale technologie volumique.
Les modules à couche mince devraient croître à un CAGR de 11,3 % de 2027 à 2032. Ils servent les boîtiers où les modules en vrac ne peuvent pas satisfaire les contraintes d'espace et de facteur de forme. SolidT rapporte une densité de pompage thermique supérieure à 100 W/cm² et un coefficient de performance modélisé supérieur à 2,5 pour une différence de température de 7 °C à 10 °C. Une étude de 2025 a démontré des couches épaisses de Sb₂Te₃ de 10 µm avec un facteur de puissance à température ambiante de 25,0 µW cm⁻¹ K⁻² pour des dispositifs planaires flexibles. Des recherches distinctes ont validé des tissus thermoélectriques flexibles avec une précision de détection de température de 0,02 K sur plus de 10 000 cycles de compression. Ces résultats soutiennent de futures applications dans les dispositifs portables et le refroidissement de proximité des appareils électroniques en contact avec la peau. La question restante est de savoir si la fabrication au niveau de la tranche peut réduire suffisamment les coûts pour que les produits à couche mince dépassent les applications haut de gamme.
Par plage de température :
le segment basse température mène les prévisions de croissance à mesure que la demande de refroidissement profond s'étendLes refroidisseurs à température moyenne représentaient 49,2 % du chiffre d'affaires en 2026. Ils sont utilisés dans l'électronique grand public, les modules télécom, le refroidissement portable et les instruments de laboratoire. Ces applications nécessitent des températures comprises entre les conditions ambiantes et environ −40 °C. Les modules monoétagés au tellurure de bismuth peuvent généralement fournir cette plage sans la complexité d'un produit multiétagé. Les systèmes à haute différence de température servent des applications plus restreintes dans l'aérospatiale, la défense et les lasers industriels. Leur valeur unitaire est plus élevée même si leur volume de production est plus faible. Les fournisseurs spécialisés acceptent leurs exigences de qualification plus élevées car ces produits peuvent soutenir des marges plus solides. Les produits à température moyenne restent au cœur du marché des refroidisseurs thermoélectriques en raison de leur large base d'applications.
Les refroidisseurs à basse température devraient croître à un CAGR de 11,7 % de 2027 à 2032. Les détecteurs à comptage de photons, l'imagerie InGaAs et au tellurure de mercure-cadmium (MCT), les équipements de biologie moléculaire et les capteurs satellitaires nécessitent des conditions de fonctionnement plus froides. Les assemblages TEC multiétagés peuvent fournir un refroidissement profond tout en tolérant les vibrations et les chocs thermiques. Cela leur confère un avantage sur les systèmes de refroidissement nécessitant un service cryogénique ou davantage de maintenance. Coherent documente les tests de choc thermique, de cyclage en puissance, de vibration, de résistance d'isolation et de rodage pour les assemblages TEC qualifiés pour l'espace. Le diagnostic moléculaire au point de soin nécessite également un refroidissement en dessous de l'ambiant pendant le cyclage en température. Ces conditions exigeantes créent des barrières qui soutiennent une tarification premium pour les fournisseurs qualifiés. La demande des instruments de diagnostic commerciaux s'ajoute à la demande établie dans l'aérospatiale et la défense.
Par secteur d'utilisation final :
les télécommunications mènent les prévisions de croissance tandis que la demande des clusters d'IA remodèle les priorités d'utilisation finaleL'électronique grand public représentait 21,8 % du chiffre d'affaires en 2026. L'informatique personnelle, les dispositifs d'imagerie, les équipements audio portables et les refroidisseurs portables haut de gamme utilisent des TEC pour un refroidissement ponctuel silencieux et sans vibration. Le segment reste sensible aux prix, mais le bruit du compresseur n'est pas acceptable dans plusieurs catégories de produits portables. Les constructeurs automobiles constituent une autre source majeure de demande future, car la gestion thermique des batteries devient une exigence de conception. Les recherches sur les systèmes de batteries TEC hybrides soutiennent l'utilisation du refroidissement de précision actif dans des conditions exigeantes. Les clients du secteur de la santé utilisent des assemblages à plus haute valeur ajoutée dans les équipements PCR, les analyseurs d'immunodosage, les centrifugeuses et les incubateurs. Les équipements industriels, l'aérospatiale, la défense et les institutions de recherche soutiennent une demande spécialisée stable. Ces applications diversifient le marché des refroidisseurs thermoélectriques au-delà des appareils grand public.
Les équipements de télécommunications devraient croître à un CAGR de 11,8 % de 2027 à 2032. Le segment utilise des refroidisseurs thermoélectriques (TEC) dans les émetteurs-récepteurs 800G et 1,6T pour les centres de données d'IA et les stations de base 5G. Chaque émetteur-récepteur 800G peut utiliser un micro-TEC, tandis que les clusters d'IA déploient un grand nombre d'émetteurs-récepteurs. Le contenu de refroidissement résultant par baie est plus élevé que dans les conceptions de réseau antérieures. Les premières victoires de conception télécom peuvent conduire à des engagements d'approvisionnement de 5 à 8 ans. Cela favorise les fournisseurs qui entrent tôt dans le cycle de développement d'une plateforme d'émetteurs-récepteurs. Le marché des refroidisseurs thermoélectriques bénéficie également de la sélection précoce de la plateforme, car les fournisseurs peuvent sécuriser des engagements pluriannuels. Les utilisations dans la chaîne du froid alimentaire et le refroidissement portable grand public ajoutent une source de demande plus diffuse. L'accord de licence de 2025 de Phononic pour sa plateforme ACS cible l'exécution du commerce électronique, la réfrigération des épiceries et la livraison intermédiaire.
Analyse géographique
L'Asie-Pacifique représentait 41,3 % de la part du marché des refroidisseurs thermoélectriques en 2026 et devrait croître à un CAGR de 11,1 % jusqu'en 2032. La Chine combine l'approvisionnement en matériaux de tellurure de bismuth, la fabrication de pastilles, la production de céramiques, l'assemblage de modules, l'électronique grand public et la fabrication télécom. La production chinoise de TEC a atteint 137 millions d'unités en 2024, soutenue par la demande de l'électronique grand public, des télécommunications et de l'automobile. Le pays passe des modules de base à faible coût vers des produits plus précis. Guangdong Fuxin a commencé la fourniture en série d'un micro-TEC validé pour les modules optiques 400G et 800G en juillet 2025. Le Japon contribue à l'ingénierie de précision grâce à KELK, Ferrotec et Z-MAX. La Corée du Sud bénéficie de sa connexion à l'écosystème semi-conducteur de Samsung. L'Inde et l'Asie du Sud-Est offrent des opportunités sur le marché des refroidisseurs thermoélectriques à mesure que la production d'électronique et de dispositifs médicaux se développe.
L'Amérique du Nord et l'Europe représentent une demande majeure sur le marché des refroidisseurs thermoélectriques dans l'aérospatiale, la défense, les équipements médicaux de précision, les lasers industriels et l'infrastructure des centres de données d'IA. L'Amérique du Nord soutient une demande majeure pour le matériel optique 800G et 1,6T, avec Coherent, Phononic, TE Technology et Sheetak positionnés dans la base d'approvisionnement régionale. La dépendance des importations américaines en bismuth supérieure à 95 % de la consommation demeure un risque de sécurité matérielle. Cette exposition encourage des accords d'approvisionnement alternatifs et des recherches sur la substitution des matériaux. La demande européenne est centrée en Allemagne, au Royaume-Uni, en France et dans les pays nordiques. Le développement automobile, les équipements scientifiques et les équipements d'investissement pour semi-conducteurs soutiennent une demande haut de gamme. La loi européenne sur les matières premières critiques ajoute une pression pour la diversification des chaînes d'approvisionnement, ce qui soutient le recyclage et les sources de matériaux non chinois. TEC Microsystems et European Thermodynamics servent des clients spécialisés pour lesquels l'historique de qualification et le soutien technique local comptent davantage que le coût des composants.
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des parties plus petites du marché des refroidisseurs thermoélectriques. Le Brésil et l'Argentine mènent la demande en Amérique du Sud grâce aux équipements télécom, à la biotechnologie agricole, au diagnostic clinique et au refroidissement portable. La Colombie est un marché secondaire lié aux investissements dans les télécommunications et la santé. L'Arabie saoudite et les Émirats arabes unis augmentent leurs investissements dans les centres de données et l'automatisation industrielle dans le cadre de programmes de diversification économique. Ils importent des émetteurs-récepteurs et des capteurs équipés de TEC auprès de fournisseurs d'Asie-Pacifique et d'Europe. L'Afrique du Sud, l'Égypte et le Nigéria soutiennent la demande d'équipements de diagnostic de laboratoire et au point de soin. La croissance du marché des refroidisseurs thermoélectriques dépend des investissements dans l'électronique, du financement de la santé et du rythme de déploiement de la 5G. Ces facteurs rendent la demande régionale moins prévisible que les moteurs de croissance en Asie-Pacifique et en Amérique du Nord.
Paysage concurrentiel
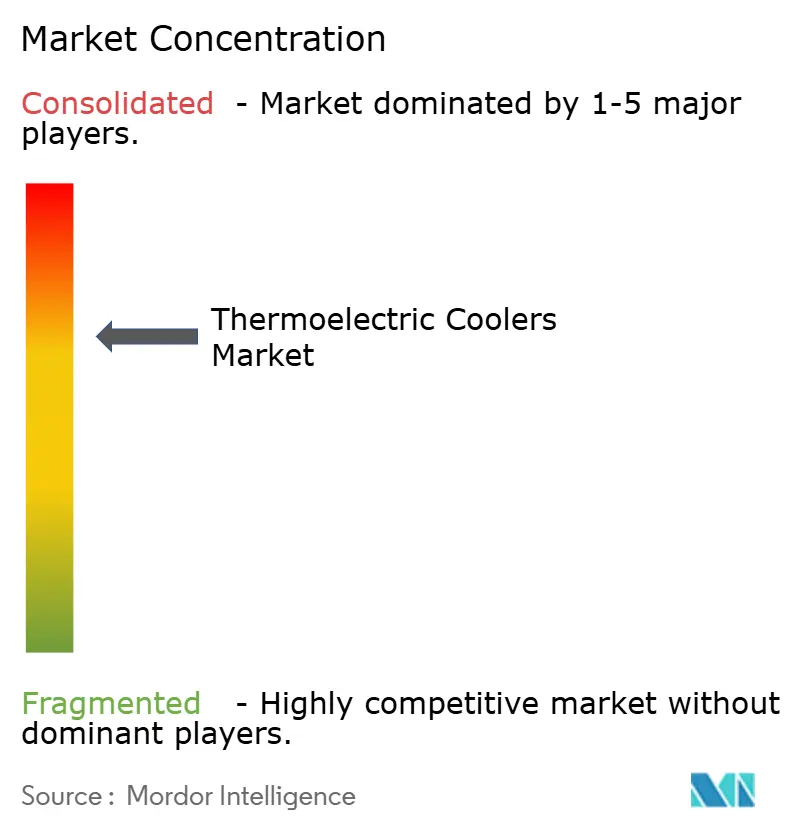
Le marché des refroidisseurs thermoélectriques est modérément concentré, Ferrotec Holdings, Coherent Corp. et Tark Thermal Solutions détenant ensemble une part majeure du chiffre d'affaires en 2026. Au sein du marché des refroidisseurs thermoélectriques, Ferrotec dispose d'une large intégration verticale couvrant le traitement des matériaux, la fabrication de modules et l'assemblage de systèmes au Japon et en Chine. Elle fournit des équipements d'investissement pour semi-conducteurs, des radars automobiles et de la photonique de précision à ses clients. Ferrotec a ouvert son laboratoire ouvert Total Thermal Solutions au Japon en novembre 2025 pour offrir la caractérisation de modules, la modélisation de systèmes et le soutien à la conception intégrée. Cette initiative oriente l'entreprise vers un soutien thermique au niveau système. Coherent sert des clients dans l'aérospatiale, les sciences de la vie et les communications optiques où la fiabilité et l'historique de qualification sont importants. Son lancement de la série CT en janvier 2025 a élargi son offre pour les utilisations médicales et de capteurs. Tark développe des assemblages intégrés avec des contrôleurs pour les instruments PCR, les émetteurs-récepteurs et les capteurs de systèmes autonomes.
La structure concurrentielle comporte deux niveaux distincts. Les producteurs chinois, russes et d'Europe de l'Est se concurrencent fortement sur les prix dans les modules monoétagés de base. Les spécialistes japonais et américains conservent des positions plus solides dans les applications de précision, car les processus de qualification automobile, aérospatiale et médicale sont coûteux. La validation télécom de Guangdong Fuxin montre que les producteurs chinois s'orientent vers le refroidissement optique haut de gamme. La sécurité de l'approvisionnement devient une partie de l'offre concurrentielle, car la disponibilité du bismuth et du tellure peut affecter la production et les marges. L'accord entre First Tellurium, PyroDelta et Fenix est un exemple d'entreprises utilisant un approvisionnement contractuel pour réduire cette exposition. Les fournisseurs disposant d'un accès aux matériaux, de processus validés et d'une capacité d'ingénierie applicative peuvent défendre leurs positions au-delà du prix. Cela rend difficile l'entrée d'un producteur de produits de base dans les comptes réglementés et à haute fiabilité.
Phononic a emprunté une voie différente en septembre 2025 en concluant un accord de licence exclusif avec Peltier Technology pour sa plateforme de solutions de refroidissement actif. Les opportunités d'espaces blancs sur le marché des refroidisseurs thermoélectriques subsistent dans l'approvisionnement en micro-refroidisseurs thermoélectriques (TEC) de qualité automobile pour les clients occidentaux de véhicules électriques (VE) et d'aide à la conduite. Il existe également une opportunité d'intégrer un contrôle en boucle fermée dans le boîtier du module. Les alternatives à faible teneur en bismuth et sans bismuth pourraient gagner en valeur là où la sécurité de l'approvisionnement ou la reformulation est importante. L'activité de recherche sur les matériaux nanostructurés et les systèmes thermoélectriques alternatifs progresse aux États-Unis, en Allemagne, au Japon et en Chine. Les futurs gains de performance sont plus susceptibles de provenir des avancées en matériaux que des changements apportés à l'architecture de base des modules.
Leaders du secteur des refroidisseurs thermoélectriques
-
Ferrotec Holdings Corporation
-
Laird Thermal Systems
-
Coherent Corp.
-
KELK Ltd. (Komatsu Ltd.)
-
Phononic, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Refroidisseurs Thermoélectriques Entreprises couvertes dans ce rapport
- Coherent Corp.
- Crystal Ltd.
- CUI Devices
- European Thermodynamics Ltd.
- Ferrotec Holdings Corporation
- Guangdong Fuxin Technology Co., Ltd.
- KELK Ltd. (Komatsu Ltd.)
- KJLP Electronics Co., Ltd.
- Kryotherm Industries
- KYOCERA Corporation
- Laird Thermal Systems
- Merit Technology Group
- P&N Technology (Xiamen) Co., Ltd.
- Phononic, Inc.
- RMT Ltd.
- TE Technology, Inc.
- TEC Microsystems GmbH
- Thermonamic Electronics (Jiangxi) Corp., Ltd.
- Zhejiang Wangu Semiconductor Technology Co., Ltd.
- Z-MAX Co., Ltd.
Développements industriels récents dans Marché des Refroidisseurs Thermoélectriques
- Octobre 2025 : First Tellurium Corp. et sa filiale PyroDelta Energy Inc. ont signé un accord d'approvisionnement en minéraux critiques avec Fenix Advanced Materials à Trail, en Colombie-Britannique, pour sécuriser du tellure raffiné de haute pureté à 99,9999 % de pureté pour la production de générateurs thermoélectriques. L'accord sécurise une source d'approvisionnement alternative nord-américaine avec des accords de fonderie nationale de longue date.
- Septembre 2025 : Tark Thermal Solutions a lancé des configurations personnalisées de sa série OptoTEC MBX de micro-refroidisseurs thermoélectriques pour les modules optiques enfichables 800G, 1,6T et 3,2T dans les centres de données d'IA et l'infrastructure 5G. Les modules mesurent aussi peu que 1,5 mm × 1,1 mm × 0,65 mm et atteignent une densité de pompage de chaleur de 43 W/cm².
- Septembre 2025 : Phononic et Peltier Technology Inc. ont conclu un accord de licence exclusif pour la chaîne du froid portant sur la plateforme de solutions de refroidissement actif de Phononic. Peltier Technology commercialisera la plateforme dans l'exécution du commerce électronique, la réfrigération des épiceries au détail et la livraison intermédiaire.
- Août 2025 : Tark Thermal Solutions a présenté des produits de refroidissement actif de nouvelle génération au CIOE 2025 à Shenzhen, notamment la série OptoTEC MSX de micro-TEC multiétagés pour le refroidissement profond des capteurs d'imagerie et la série Hi-Temp ETX pour les véhicules autonomes et la vision industrielle.
Portée du rapport mondial sur le marché des refroidisseurs thermoélectriques
Un refroidisseur thermoélectrique (TEC), également connu sous le nom de refroidisseur Peltier ou puce Peltier, est une pompe à chaleur active à l'état solide qui transfère la chaleur d'un côté du dispositif à l'autre en utilisant un courant électrique continu.
Le marché mondial des refroidisseurs thermoélectriques est segmenté par type de module, conception, technologie, plage de température, secteur d'utilisation finale et géographie. Par type de module, le marché est segmenté en refroidisseurs thermoélectriques monoétagés et multiétagés. Par conception, le marché est segmenté en refroidisseurs thermoélectriques standard et sur mesure. Par technologie, le marché est segmenté en modules thermoélectriques massifs, modules thermoélectriques à couche mince et micro-refroidisseurs thermoélectriques. Par plage de température, le marché est segmenté en refroidisseurs à basse température, à température moyenne et à haute différence de température. Par secteur d'utilisation finale, le marché est segmenté en fabricants d'électronique grand public, équipementiers automobiles et fournisseurs, fabricants d'équipements de télécommunications, fabricants de dispositifs médicaux et de soins de santé, fabricants d'équipements industriels, organisations aérospatiales et de défense, institutions de recherche et laboratoires, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des refroidisseurs thermoélectriques dans 28 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Refroidisseurs thermoélectriques monoétagés |
| Refroidisseurs thermoélectriques multiétagés |
| Refroidisseurs thermoélectriques standard |
| Refroidisseurs thermoélectriques sur mesure |
| Modules thermoélectriques massifs |
| Modules thermoélectriques à couche mince |
| Micro-refroidisseurs thermoélectriques |
| Refroidisseurs à basse température |
| Refroidisseurs à température moyenne |
| Refroidisseurs à haute différence de température |
| Fabricants d'électronique grand public |
| Équipementiers automobiles et fournisseurs |
| Fabricants d'équipements de télécommunications |
| Fabricants de dispositifs médicaux et de soins de santé |
| Fabricants d'équipements industriels |
| Organisations aérospatiales et de défense |
| Institutions de recherche et laboratoires |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de module | Refroidisseurs thermoélectriques monoétagés | |
| Refroidisseurs thermoélectriques multiétagés | ||
| Par conception | Refroidisseurs thermoélectriques standard | |
| Refroidisseurs thermoélectriques sur mesure | ||
| Par technologie | Modules thermoélectriques massifs | |
| Modules thermoélectriques à couche mince | ||
| Micro-refroidisseurs thermoélectriques | ||
| Par plage de température | Refroidisseurs à basse température | |
| Refroidisseurs à température moyenne | ||
| Refroidisseurs à haute différence de température | ||
| Par secteur d'utilisation finale | Fabricants d'électronique grand public | |
| Équipementiers automobiles et fournisseurs | ||
| Fabricants d'équipements de télécommunications | ||
| Fabricants de dispositifs médicaux et de soins de santé | ||
| Fabricants d'équipements industriels | ||
| Organisations aérospatiales et de défense | ||
| Institutions de recherche et laboratoires | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des refroidisseurs thermoélectriques en 2026 ?
La taille du marché des refroidisseurs thermoélectriques est de 0,83 milliard USD en 2026 et devrait atteindre 1,52 milliard USD d'ici 2032 à un CAGR de 10,66 %.
Pourquoi les refroidisseurs thermoélectriques sont-ils utilisés dans les centres de données d'IA ?
Ils fournissent un refroidissement compact et localisé pour les composants optiques nécessitant une stabilité de température à ±0,5 °C près à des vitesses de transmission élevées. Cela prend en charge l'optique co-packagée et les conceptions d'émetteurs-récepteurs denses à proximité de composants de calcul à forte chaleur. Leur fonctionnement sans vibration est également utile pour le matériel optique sensible.
Quelle technologie de refroidisseur thermoélectrique connaît la croissance la plus rapide ?
Les modules à couche mince devraient croître à un CAGR de 11,3 % jusqu'en 2032, car ils s'adaptent aux applications optiques et portables à espace contraint. Leur petit facteur de forme peut prendre en charge la gestion thermique à haute densité là où les modules conventionnels sont trop grands. Les modules massifs restent la principale technologie de volume.
Qu'est-ce qui limite l'utilisation plus large du refroidissement thermoélectrique ?
Une efficacité énergétique inférieure à celle du refroidissement par compression de vapeur limite l'utilisation dans les applications à forte charge. La concentration de l'approvisionnement en bismuth et en tellure peut également affecter les coûts, la disponibilité et les plans d'approvisionnement en matériaux des fabricants. Ces limites rendent les TEC les plus adaptés aux applications de précision ciblées.
Quelle région mène la demande de refroidisseurs thermoélectriques ?
L'Asie-Pacifique représentait 41,3 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 11,1 % jusqu'en 2032. Sa base de fabrication électronique combine l'approvisionnement en composants avec une forte demande en aval. La Chine reste le principal centre de production et de consommation.
Quelle est la concentration du paysage des fournisseurs ?
Ferrotec, Coherent et Tark figurent parmi les principaux fournisseurs du marché des refroidisseurs thermoélectriques, tandis que de nombreux fournisseurs régionaux continuent de se concurrencer sur les modules monoétagés standard. L'historique de qualification différencie les fournisseurs dans les applications réglementées et à haute fiabilité.