
熱電クーラー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.92 十億米ドル |
| 市場規模 (2032) | 1.52 十億米ドル |
| 成長率 (2027 - 2032) | 10.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱電クーラー市場分析
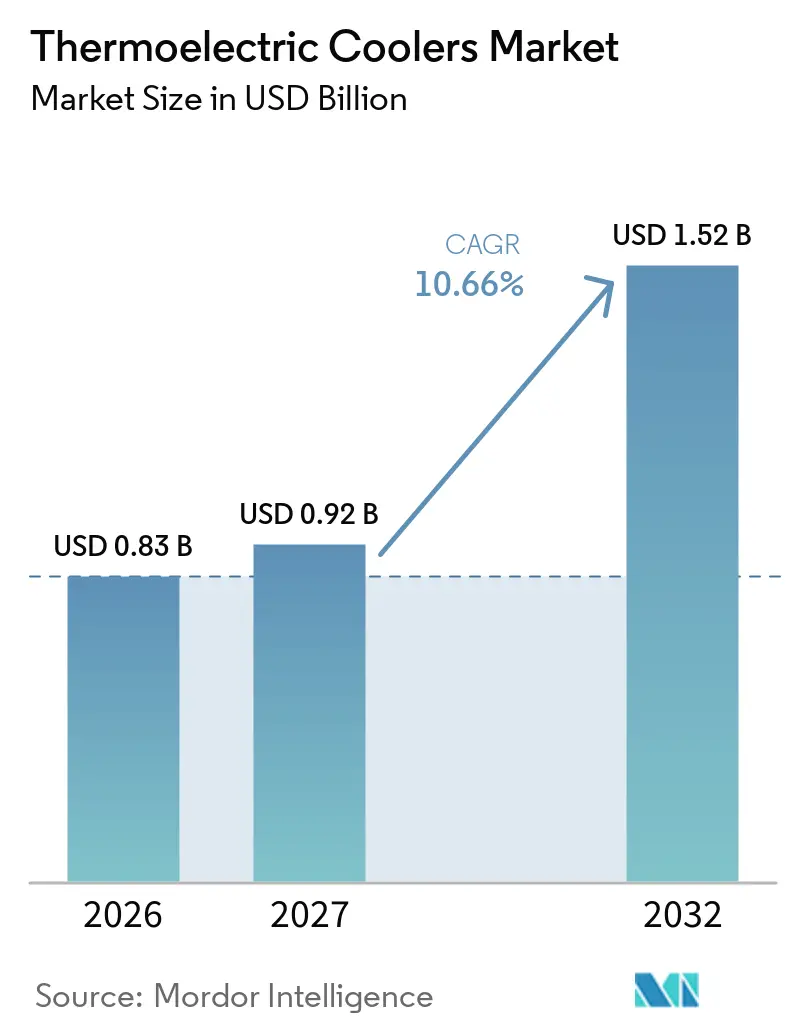
熱電クーラー市場規模は、2026年の0.83 ビリオン 米ドルから2027年には0.92 ビリオン 米ドルへと成長し、2027年から2032年にかけて10.66%のCAGRで2032年までに1.52 ビリオン 米ドルに達すると予測されています。熱電クーラー市場は、AIインフラ、電気自動車、光ネットワーク、診断機器における精密・コンパクト・冷媒フリー冷却の需要から恩恵を受けています。熱電デバイスはペルチェ効果を利用し、直流電流が供給されると半導体接合部を通じて熱を移動させます。振動のない動作と双方向制御により、温度変動を許容できない機器に適しています。小型生産のマイクロ熱電クーラー(マイクロTEC)製品のフットプリントは現在2 mm²以下となっており、密集したフォトニクスおよびセンサーパッケージへの使用を支援しています。熱電クーラー市場はまた、先進的なアプリケーションがシステムに合わせた標準コンポーネントではなく、コンポーネントに合わせた冷却システムを必要とするため、カスタムモジュールへの移行も進んでいます。
主要レポートのポイント
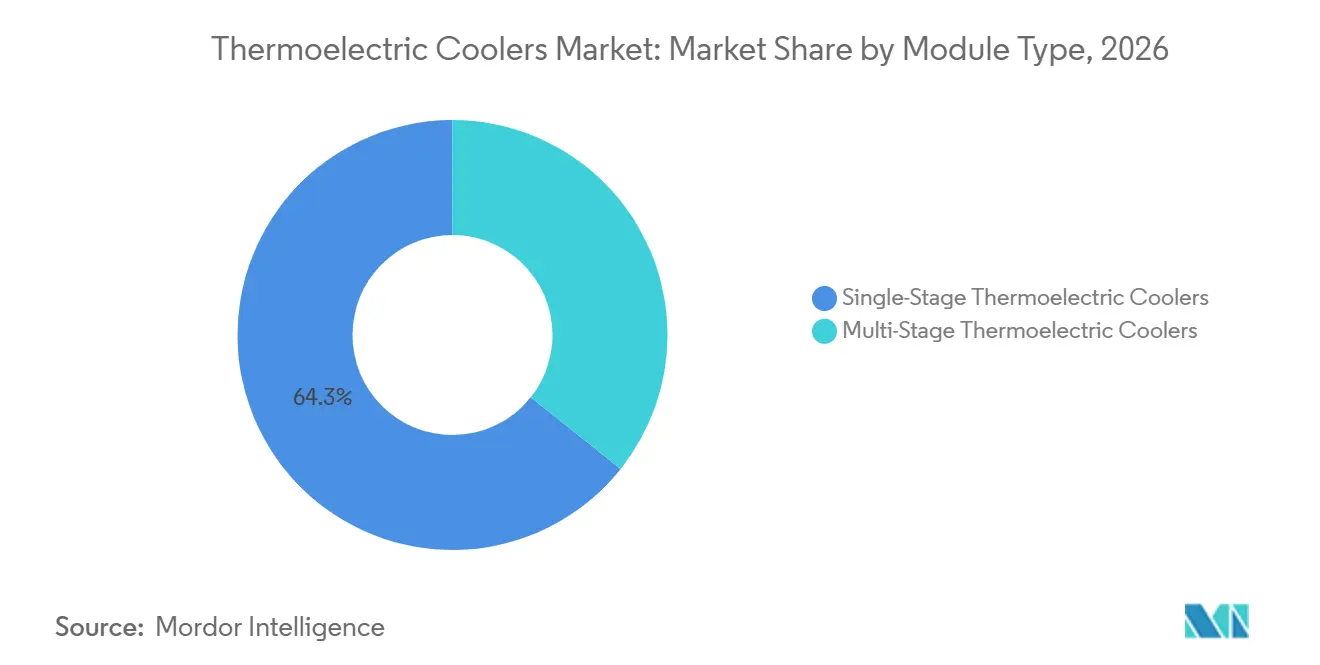
- モジュールタイプ別では、シングステージクーラーが2026年の収益の64.3%を占め、マルチステージクーラーは2032年までに10.8%のCAGRで成長すると予測されています。
- 設計別では、標準クーラーが2026年の収益の59.4%を占め、カスタム設計クーラーは2032年までに10.9%のCAGRで成長すると予測されています。
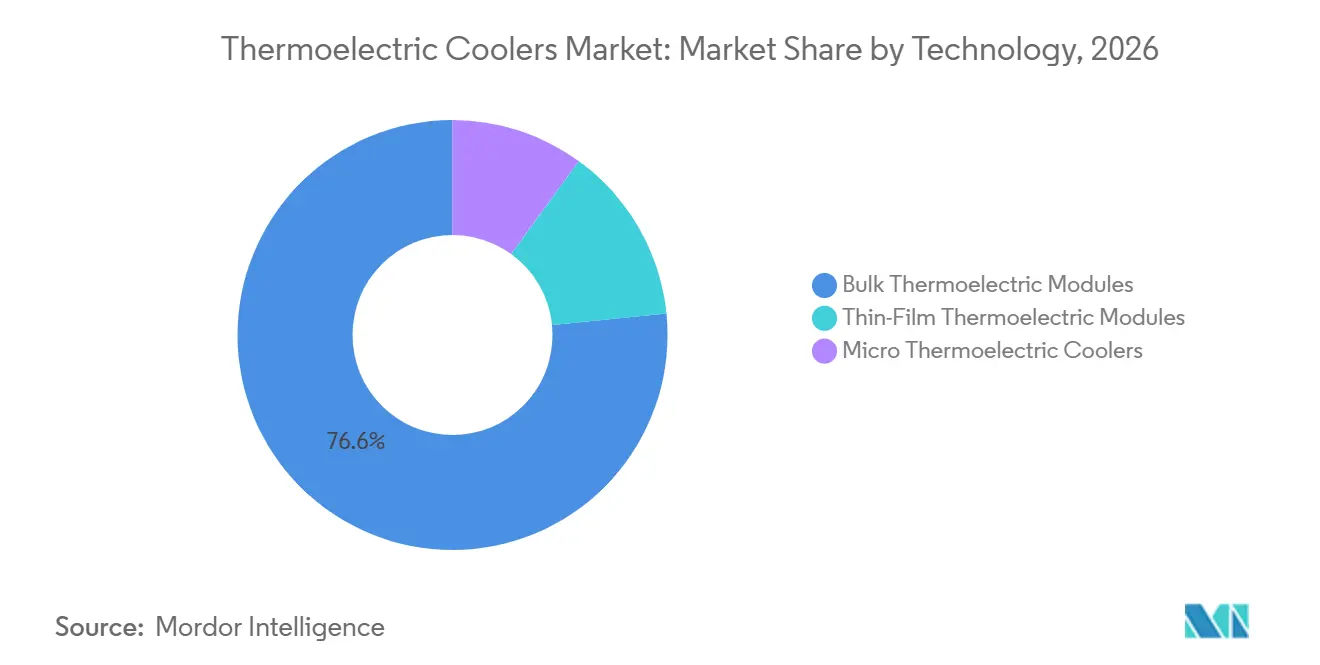
- 技術別では、バルクモジュールが2026年の収益の76.6%を占め、薄膜モジュールは2032年までに11.3%のCAGRで拡大すると予測されています。
- 温度範囲別では、中温クーラーが2026年の収益の49.2%を占め、低温クーラーは2032年までに11.7%のCAGRで成長すると予測されています。
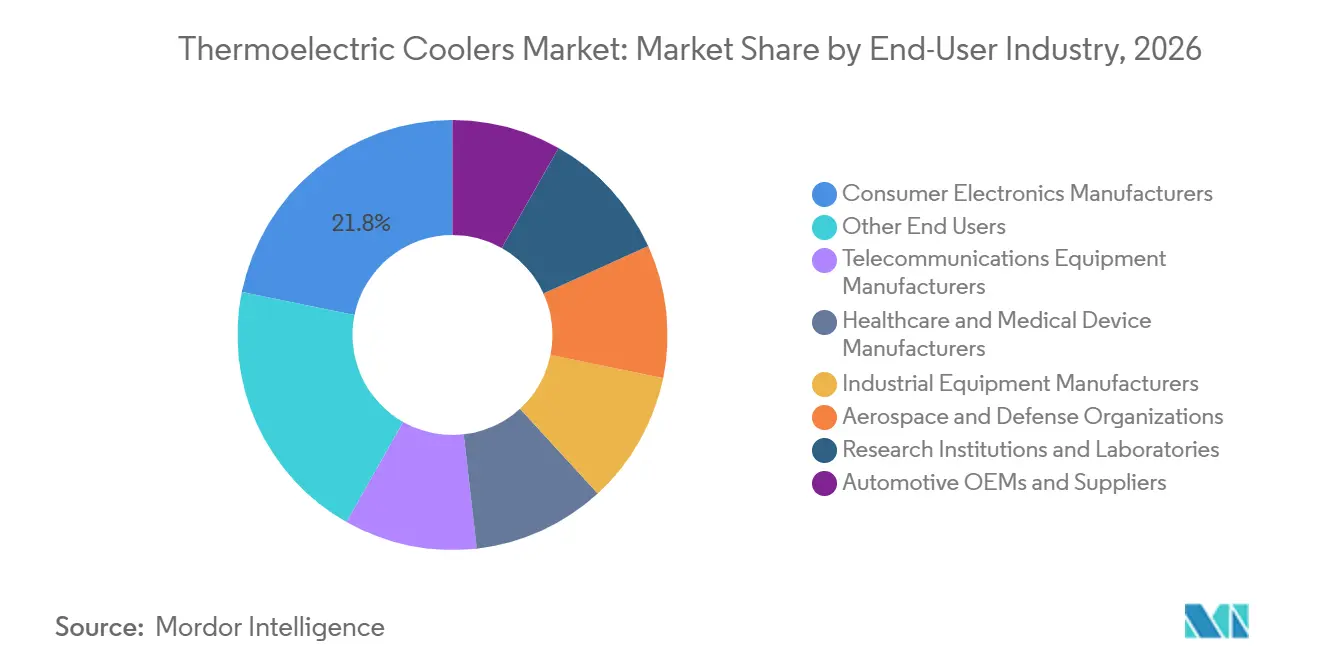
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2026年の収益の21.8%を占め、通信機器は2032年までに11.8%のCAGRで成長すると予測されています。
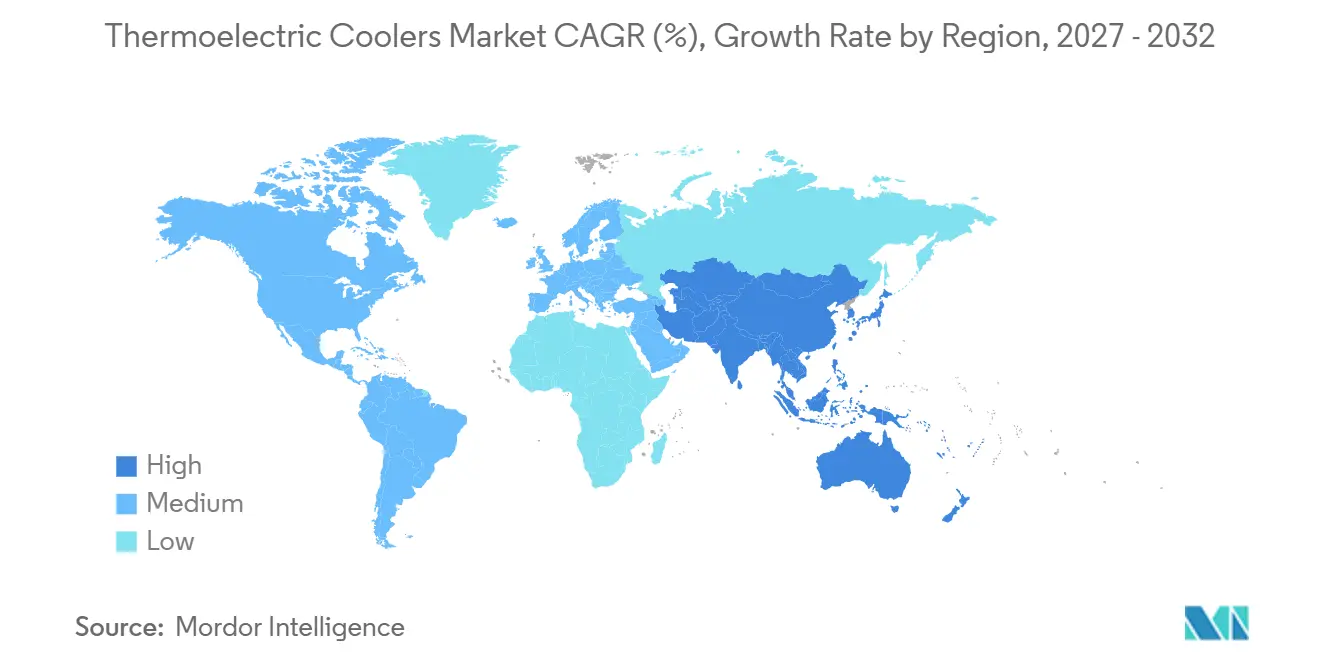
- 地域別では、アジア太平洋が2026年の収益の41.3%を占め、2032年までに11.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムラン |
|---|---|---|---|
| AIサーバーおよびコパッケージドオプティクスの熱密度 | +3.1% | 北米およびアジア太平洋に集中するグローバル | 短期(2年以内) |
| EVバッテリー・キャビン・センサーの熱管理 | +2.0% | 中国、欧州、北米での早期成長を伴うグローバル | 中期(2〜4年) |
| 5G光モジュールおよびエッジネットワークの展開 | +1.7% | アジア太平洋がコアで、中東・アフリカおよび南米への波及あり | 短期(2年以内) |
| 診断・実験機器における精密温度制御 | +1.1% | 北米および欧州、アジア太平洋需要の加速 | 中期(2〜4年) |
| フォトニクス、LiDAR、ウェアラブルエレクトロニクスの小型化 | +0.9% | 北米、日本、韓国にイノベーションが集中するグローバル | 中期(2〜4年) |
| 冷媒フリー冷却および固体信頼性要件 | +0.7% | 北米および欧州の規制の影響を受けるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIサーバーおよびコパッケージドオプティクスの熱密度
コパッケージドオプティクスへの移行は、温度制御がコンピュートダイおよびレーザー光源の近くに配置される必要があるため、熱電クーラー市場の需要を増加させています。AIアクセラレータはチップあたり400Wから1,000Wを消費し、局所的なホットスポットは100 W/cm²を超える場合があり、空冷ではコンポーネントレベルでの解決が困難です。[1] コパッケージド光学システムは、800Gおよび1.6T速度での信号完全性を維持するために、±0.5°C以内のレーザー温度安定性を必要とします。Tarkは2025年9月に、高速光プラガブル向けに1.5 mm × 1.1 mmという小さなフットプリントと43 W/cm²の熱ポンプ密度を持つOptoTEC MBXシリーズを発表しました。より小型の光パッケージへの移行は、小型デバイスが近距離熱制御を必要とするLiDARおよびウェアラブルエレクトロニクスへの需要も拡大させています。Phononicは光学アプリケーション向けに2,500万個以上のTECを展開しており、固体冷却をデータセンターアーキテクチャに拡張しています。
EVバッテリーキャビン・センサーの熱管理
電気自動車アプリケーションは、バッテリーセル、キャビン、および運転支援センサーが制御された温度を必要とするため、熱電クーラー市場を拡大させています。軽量電気自動車バッテリーシステムに関する研究では、最適化されたTECが標準カタログモジュールに対してエネルギー使用量を5.89%削減したことが示されました。[2] 2025年のハイブリッド相変化材料・TEC・液体冷却の研究では、303.15 K以上かつ5C以上の放電レートでTECを作動させることで、最小エネルギー使用量1,439 Jでバッテリー最高温度を321.07 Kに維持できることが示されました。[3] 12モジュールの空気対液体TECシステムは、性能係数1.09で検証された冷媒フリーキャビン冷却1,000 Wを提供しました。高解像度LiDARおよびレーダーシステムは、アバランシェフォトダイオード受信機が温度に敏感であるため、別の需要源を追加しています。冷媒フリー動作と固体信頼性は、振動、メンテナンス、または冷媒取り扱いが従来の冷却オプションを制限する場合のTECの採用を強化します。
5G光モジュールおよびエッジネットワークの展開
熱電クーラー市場は、より高いデータレートが小型光モジュールに熱を集中させるため、5Gおよび将来の6Gネットワークから恩恵を受けています。2025年に発表された研究では、レッグ幅、高さ、パッキング密度が光モジュールにおけるマイクロTECの冷却能力、性能係数、および電力使用量を決定することが示されました。[4] Guangdong Fuxinは2025年7月に、400Gおよび800G光モジュール向けマイクロTECが中国の通信会社との検証を完了し、バッチ供給に入ったことを公表しました。6Gシステムにおけるより高い搬送周波数と出力電力は、屋外条件全体でより厳密なレーザー温度制御を必要とします。この要件により、TECはオプションのアドオンではなく、トランシーバーアーキテクチャの一部となります。Telcordia GR-468の信頼性要件も、主に価格で競合する新規サプライヤーよりも、検証済みの通信資格履歴を持つサプライヤーを優遇します。
診断・実験機器における精密温度制御
精密診断は、分子検査がコンパクトな機器で繰り返し可能な温度サイクルを必要とするため、熱電クーラー市場を支援しています。ポリメラーゼ連鎖反応システムは、セル間均一性±0.5°C以内で、約55°C、72°C、95°Cの遷移を必要とします。Coherentは2025年1月に、医療用レーザー安定化、センサー冷却、インキュベーション、ウェアラブル熱管理向けのCTシリーズを発売し、27°C周囲温度で70°C以上の最大温度差と100,000サイクルの定格寿命を実現しました。Tarkは2025年12月にPCRアプリケーション向けのPCXシリーズを発表し、200,000回以上の電力サイクル、±0.5°Cの均一性、215 Wの熱ポンプ能力を仕様として示しました。ポイントオブケア機器は、より小型で低電力の機器に実験室グレードの温度制御を必要とするため、中央実験室を超えた需要を拡大させています。ISO 13485の検証要件は、文書化されたサイクル寿命データを持つ事前認定アセンブリを優遇し、カスタム製品への需要を強化します。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 蒸気圧縮冷却と比較した低い性能係数 | -1.7% | グローバル | 長期(4年以上) |
| テルルおよびビスマスの供給集中 | -1.3% | グローバル、北米および欧州で深刻 | 短期(2年以内) |
| 排熱およびシステム統合の複雑さ | -0.9% | グローバル、熱工学の専門知識が限られている地域で最も深刻 | 中期(2〜4年) |
| 自動車、医療、航空宇宙アプリケーションの認定コスト | -0.7% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
蒸気圧縮冷却と比較した低い性能係数
エネルギー効率の低さは、高負荷冷却アプリケーションにおける熱電クーラー市場を制限しています。100 Wの熱を抽出する熱電クーラー(TEC)は150 Wの電力を消費する可能性があり、ホットサイドシステムは合計250 Wを排熱する必要があります。蒸気圧縮システムは3から5の性能係数で動作できるため、大型冷蔵に適しています。2025年のレビューでは、ハイブリッドバッテリーシステムがセルレベルの熱性能を改善できることが示されましたが、TECのエネルギー使用量は展開を能動的精度が必要な条件に限定します。SolidTは7°Cから10°Cの温度差で2.5以上の性能係数をモデル化していると報告していますが、温度差が15°Cを超えると効率は急激に低下します。排熱ニーズ、統合の複雑さ、および熱システムの専門知識を持つエンジニアの必要性は、これらの狭い動作条件が満たせない場合にコストを増加させます。
テルルおよびビスマスの供給集中
ビスマスとテルルの供給集中は、熱電クーラー市場にとって直接的なリスクであり続けています。中国はグローバルビスマスの80%を供給しており、米国の輸入依存度は消費量の95%を超え、1997年以来国内での一次精製ビスマス生産はありません。中国の輸出ライセンス要件により、ビスマス価格は2025年初頭に1ポンドあたり38.50米ドルに達し、年初の1ポンドあたり3.58米ドルと比較して大幅に上昇しましたが、5月の貿易休戦後に価格は部分的に修正されました。国際エネルギー機関は、テルルの供給が独自の生産サイクルではなく銅精錬に依存しているため、テルルを高リスクの戦略的鉱物として特定しています。2025年の研究では、テルルが欧州の熱電アプリケーションにとって最も供給リスクの高い投入物として特定され、テルルとビスマスに関する欧州の中国ソースへの依存度が80%を超えることが報告されました。自動車、医療、航空宇宙の認定コストはさらなる障壁を追加するため、サプライヤーはスポット調達ではなく長期材料契約をますす使用しており、2025年10月のPyroDelta、First Tellurium、Fenix Advanced Materialsの事例がその例として挙げられます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モジュールタイプ別:
シングルステージが数量を支える中、マルチステージの成長が加速シングルステージクーラーは2026年の熱電クーラー市場シェアの64.3%を占めました。低コストとシンプルな駆動エレクトロニクスにより、コンシューマーエレクトロニクス、標準通信トランシーバー、ポータブル医療機器、および制御エンクロージャーでの使用を支援しています。これらのアプリケーションは通常、1つのペルチェ接合部が提供できる中程度の温度差を必要とします。中国は2024年に1億3,700万個のTECユニットを生産し、ほとんどの生産はシングルステージモジュールに集中していました。大量生産により、標準製品の価格競争が激化しています。コンシューマーエレクトロニクスアプリケーションが大量を必要とするため、このセグメントは依然として重要です。低コストのアジア生産能力が拡大するにつれて、そのマージンは圧力に直面しています。生産者はカスタムおよびマルチステージ製品への注目を移すことで対応しています。
マルチステージクーラーは2027年から2032年にかけて10.8%のCAGRで成長すると予測されています。この技術は、より深い冷却を必要とするInGaAs赤外線検出器、量子カスケードレーザー、LiDAR受信機アレイ、および分光ツールに使用されます。積層接合により、シングルステージ設計よりも低い動作点が可能になります。Tarkは2025年8月に、自律システムおよびマシンビジョンの高性能イメージングセンサー向けOptoTEC MSXシリーズを発表しました。CoherentのCTシリーズも、27°C周囲温度で70°C以上の最大温度差を持つ高差動冷却をサポートしています。熱電クーラー市場は、マルチステージ需要を航空宇宙・防衛から商業フォトニクスおよびロボティクスへと拡大しています。性能障害がコスト高となるアプリケーションでは、認定履歴が依然として重要です。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
設計別:
認定主導の購買の中でカスタムソリューションが台頭標準設計は2026年の収益の59.4%を占めると推定されています。カタログの入手可能性、確立されたサプライチェーン、および大量需要がその地位を支えています。コンシューマーエレクトロニクスおよび産業顧客は、多くの場合、共通のフットプリントと定格性能を使用できます。グローバルディストリビューターも、プロトタイプや短期開発プログラム向けに標準モジュールを容易に調達できるようにしています。この入手可能性により、多くのOEMにとって標準設計は経済的に魅力的であり続けています。大量生産によりユニットコストが低下します。熱電クーラー産業は、広範な数量のためにこれらの設計に依然として依存しています。シテム要件がカスタマイズされた熱インターフェースを正当化しない場合、標準モジュールも引き続き有用です。
カスタム設計クーラーは2027年から2032年にかけて10.9%のCAGRで成長すると予測されています。OEMはフォームファクター、駆動電流、材料選択、および熱インターフェースに最適化された製品を必要としています。医療および自動車の要件により、認定されたカスタム設計は長期生産ランにわたってより有用になります。オクタルスモールフォームファクタープラガブル(OSFP)およびクアッドスモールフォームファクタープラガブルダブルデンシティ(QSFP-DD)を含む光フォームファクター標準は、汎用モジュールが満たせない厳しい寸法を生み出します。TarkのMBXシリーズは、これらのパッケージ制約に対応するために1.5 mm × 1.1 mmのフットプリントで設計されました。確立されたエンジニアリング能力と認定されたサプライチェーンにより、サプライヤーは高付加価値アプリケーションで優位性を持ちます。熱電クーラー市場のこの部分は、冷却モジュールとエンドプロダクトを共同設計できるベンダーに報いています。また、コモディティのみの競争の範囲を縮小します。
技術別:
バルクモジュールが数量をリード、薄膜が高密度アプリケーションを開拓バルクモジュールは2026年の収益の76.6%を占めた。中国、日本、欧州における長年にわたるビスマステルライド製造が低い単位コストを支えている。統合されたサプライチェーンにより、ペレット、セラミック基板、および銅インターコネクトが大規模に供給される。Ferrotec、Thermonamic Electronics、およびGuangdong Fuxinは大量生産のバルク製造において事業を展開している。バルク製品は、中程度の冷却ニーズを持つ常温用途に引き続き適している。マイクロTECはバルク技術ファミリーの一部であるが、より精密な組み立てプロセスを使用する。5 mm²未満の小型フットプリントにより、光トランシーバーおよびポリメラーゼ連鎖反応サーモサイクラーへの対応が可能となる。したがって、サーモエレクトリッククーラー市は、バルクモジュールを主要な量産技術として維持している。
薄膜モジュールは2027年から2032年にかけてCAGR 11.3%で成長すると予測されている。バルクモジュールがスペースおよびフォームファクターの制約を満たせないパッケージに対応する。SolidTは100 W/cm²を超える熱ポンプ密度と、7°Cから10°Cの温度差において2.5を超える性能係数モデルを報告している。2025年の研究では、フレキシブル平面デバイス向けに室温での出力因子が25.0 µW cm⁻¹ K⁻²となる10 µm Sb₂Te₃厚膜が実証された。別の研究では、10,000回を超える圧縮サイクルにわたって0.02 Kの温度検出精度を持つフレキシブル熱電ファブリックが検証された。これらの結果は、ウェアラブルおよび皮膚接触型電子機器の近距離冷却における将来的な用途を支持するものである。残された課題は、ウェーハレベルの製造がコストを十分に低減し、薄膜製品がプレミアム用途を超えて普及できるかどうかである。
温度範囲別:
深冷需要の拡大に伴い低温セグメントが予測成長をリード中温クーラーは2026年の収益の49.2%を占めました。コンシューマーエレクトロニクス、通信モジュール、ポータブル冷却、および実験機器に使用されています。これらのアプリケーションは、周囲条件から約−40°Cの間の温度を必要とします。シングルステージビスマステルライドモジューは通常、マルチステージ製品の複雑さなしにその範囲を提供できます。高温差システムは、より小規模な航空宇宙、防衛、および産業用レーザーアプリケーションに使用されます。生産量は少ないものの、ユニット価値は高くなっています。専門サプライヤーは、これらの製品がより強いマージンを支援できるため、より高い認定要件を受け入れています。中温製品は、広範なアプリケーションベースにより熱電クーラー市場の中心であり続けています。
低温クーラーは2027年から2032年にかけて11.7%のCAGRで成長すると予測されています。光子計数検出器、InGaAsおよびマーキュリーカドミウムテルライド(MCT)イメージング、分子生物学機器、および衛星センサーは、より低い動作条件を必要とします。マルチステージTECアセンブリは、振動および熱衝撃に耐えながら深冷を提供できます。これにより、極低温サービスやより多くのメンテナンスを必要とする冷却システムよりも優位性があります。Coherentは、宇宙認定TECアセンブリの熱衝撃、電力サイクル、振動、絶縁抵抗、およびバーンインテストを文書化しています。ポイントオブケア分子診断も、温度サイクル中に周囲温度以下の冷却を必要とします。これらの厳しい条件は、認定サプライヤーのプレミアム価格を支援する障壁を生み出します。商業用診断機器からの需要は、確立された航空宇宙・防衛需要に加わります。
エンドユーザー産業別:
AIクラスター需要がエンドユース優先順位を再形成する中、通信が予測成長をリードコンシューマーエレクトロニクスは2026年の収益の21.8%を占めました。パーソナルコンピューティング、イメージングデバイス、ポータブルオーディオ機器、およびプレミアムポータブルクーラーは、静かで振動のないスポット冷却にTECを使用しています。このセグメントは価格に敏感ですが、いくつかのポータブル製品カテゴリーではコンプレッサーノイズは許容されません。自動車メーカーは、バッテリー熱管理が設計要件になりつつあるため、将来の需要の別の主要源です。ハイブリッドTECバッテリーシステムに関する研究は、厳しい条件での能動的精密冷却の使用を支援しています。医療顧客は、PCR機、免疫測定分析装置、遠心分離機、およびインキュベーターにより高付加価値のアセンブリを使用しています。産業機器、航空宇宙、防衛、および研究機関は安定した専門需要を支援しています。これらのアプリケーションは、熱電クーラー市場をコンシューマーデバイスを超えて多様化させます。
通信機器は2027年から2032年にかけて11.8%のCAGRで成長すると予測されています。このセグメントは、AIデータセンターおよび5G基地局向けの800Gおよび1.6Tトランシーバーに熱電クーラー(TEC)を使用しています。各800GトランシーバーはマイクロTECを使用でき、AIクラスターは大量のトランシーバーを展開します。その結果、ラックあたりの冷却コンテンツは以前のネットワーク設計よりも高くなっています。初期の通信設計採用は、5〜8年続く供給コミットメントにつながる可能性があります。これにより、開発サイクルの早い段階でトランシーバープラットフォームに参入するサプライヤーが有利になります。熱電クーラー市場は、サプライヤーが複数年のコミットメントを確保できるため、早期プラットフォーム選択からも恩恵を受けます。食品コールドチェーンおよびコンシューマーポータブル冷却用途は、より分散した需要源を追加します。Phononicの2025年のACプラットフォームのライセンス契約は、eコマースフルフィルメント、食料品冷蔵、およびラストマイル配送を対象としています。
地域分析
アジア太平洋は2026年の熱電クーラー市場シェアの41.3%を占め、2032年までに11.1%のCAGRで成長すると予測されています。中国は、ビスマステルライド材料供給、ペレット製造、セラミック生産モジュール組立、コンシューマーエレクトロニクス、および通信製造を組み合わせています。中国のTEC生産は2024年に1億3,700万ユニットに達し、コンシューマーエレクトロニクス、通信、および自動車需要に支えられています。同国は低コストのコモディティモジュールからより精密な製品へと移行しています。Guangdong Fuxinは2025年7月に、400Gおよび800G光モジュール向けの検証済みマイクロTECのバッチ供給を開始しました。日本はKELK、Ferrotec、Z-MAXを通じて精密工学に貢献しています。韓国はサムスン半導体エコシステムとの連携から恩恵を受けています。インドおよび東南アジアは、エレクトロニクスおよび医療機器生産が拡大するにつれて熱電クーラー市場の機会を提供しています。
北米および欧州は、航空宇宙、防衛、精密医療機器、産業用レーザー、およびAIデータセンターインフラにおける主要な熱電クーラー市場需要を提供しています。北米は800Gおよび1.6T光ハードウェアの主要需要を支援しており、Coherent、Phononic、TE Technology、およびSheetakが地域サプライベースに位置しています。消費量95%以上に及ぶ米国のビスマス輸入依存度は、材料安全保障リスクであり続けています。この露出は、代替原料協定および材料代替研究を促進しています。欧州の需要はドイツ、英国、フランス、および北欧諸国に集中しています。自動車開発、科学機器、および半導体製造装置がプレミアム需要を支援しています。欧州重要原材料法は、サプライチェーンの多様化への圧力を追加し、リサイクルおよび非中国材料源を支援しています。TEC MicrosystemsおよびEuropean Thermodynamicsは、認定履歴とローカルエンジニアリングサポートがコンポーネントコストよりも重要な専門顧客にサービスを提供しています。
南米、中東、およびアフリカは熱電クーラー市場の小さな部分であり続けています。ブラジルとアルゼンチンは、通信機器、農業バイオテクノロジー、臨床診断、およびポータブル冷却を通じて南米の需要をリードしています。コロンビアは通信および医療投資に結びついた二次市場です。サウジアラビアとUAEは、経済多様化プログラムの下でデータセンターおよび産業自動化投資を増加させています。アジア太平洋および欧州サプライヤーからTEC搭載トランシーバーおよびセンサーを輸入しています。南アフリカ、エジプト、ナイジェリアは実験室およびポイントオブケア診断機器への需要を支援しています。熱電クーラー市場の成長は、エレクトロニクス投資、医療資金調達、および5G展開のペースに依存しています。これらの要因により、地域需要はアジア太平洋および北米の成長ドライバーよりも予測が困難です。
競合環境
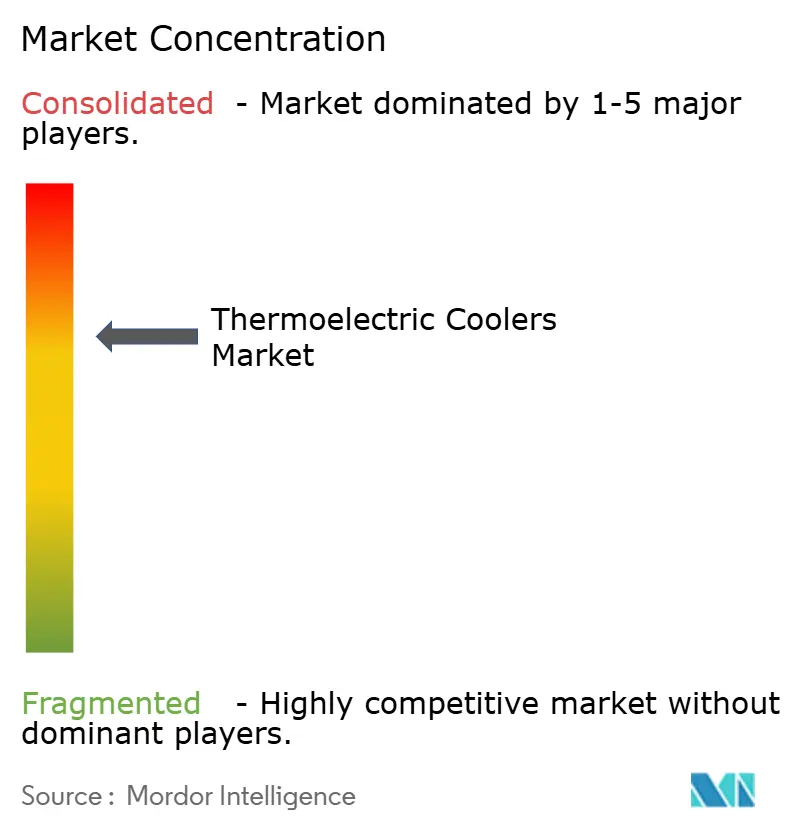
熱電クーラー市場は適度に集中しており、Ferrotec Holdings、Coherent Corp.、およびTark Thermal Solutionsが2026年の収益の主要シェアを合わせて保有しています。熱電クーラー市場において、Ferrotecは日本と中国での材料加工、モジュール製造、およびシステム立にわたる広範な垂直統合を持っています。半導体製造装置、自動車レーダー、および精密フォトニクスを顧客に供給しています。Ferrotecは2025年11月に日本でTotal Thermal Solutions Open Labを開設し、モジュール特性評価、システムモデリング、および統合設計サポートを提供しています。この動きにより、同社はシステムレベルの熱サポートへとシフトしています。Coherentは、信頼性と認定履歴が重要な航空宇宙、ライフサイエンス、および光通信顧客にサービスを提供しています。2025年1月のCTシリーズ発売により、医療およびセンサー用途のオファーが拡大しました。Tarkは、PCR機器、トランシーバー、および自律システムセンサー向けのコントローラーを備えた統合アセンブリを開発しています。
競合構造には2つの明確なレベルがあります。中国、ロシア、および東欧の生産者は、コモディティシングルステージモジュールで価格競争力が強いです。日本および米国の専門企業は、自動車、航空宇宙、および医療の認定プロセスがコスト高であるため、精密アプリケーションでより強い地位を維持してます。Guangdong Fuxinの通信検証は、中国の生産者がより高度な光冷却に移行していることを示しています。ビスマスとテルルの入手可能性が生産とマージンに影響を与える可能性があるため、供給セキュリティは競合オファーの一部になりつつあります。First Tellurium、PyroDelta、およびFenixの契約は、企業が契約供給を使用してこのリスクを低減している例です。材料アクセス、検証済みプロセス、およびアプリケーションエンジニアリング能力を持つサプライヤーは、価格を超えた地位を守ることができます。これにより、コモディティ生産者が規制された高信頼性アカウントに参入することが困難になります。
Phononicは2025年9月に、Active Cooling SolutionsプラットフォームのためにPeltier Technology Inc.との独占ライセンス契約を通じて異なる経路を取りました。熱電クーラー市場のホワイトスペース機会は、西側の電気自動車(EV)および運転支援顧客向けの自動車グレードのマイクロ熱電クーラー(TEC)供給に残っています。また、クローズドループ制御をモジュールパッケージに統合する機会もあります低ビスマスおよびビスマスフリーの代替品は、供給セキュリティまたは再配合が重要な場合に価値を得る可能性があります。ナノ構造材料および代替熱電システムの研究活動は、米国、ドイツ、日本、および中国全体で進展しています。将来の性能向上は、基本的なモジュールアーキテクチャの変更よりも材料の進歩から生まれる可能性が高いです。
熱電クーラー産業リーダー
-
Ferrotec Holdings Corporation
-
Laird Thermal Systems
-
Coherent Corp.
-
KELK Ltd. (Komatsu Ltd.)
-
Phononic, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
サーモエレクトリッククーラー市場 このレポートでカバーされる企業
- Coherent Corp.
- Crystal Ltd.
- CUI Devices
- European Thermodynamics Ltd.
- Ferrotec Holdings Corporation
- Guangdong Fuxin Technology Co., Ltd.
- KELK Ltd. (Komatsu Ltd.)
- KJLP Electronics Co., Ltd.
- Kryotherm Industries
- KYOCERA Corporation
- Laird Thermal Systems
- Merit Technology Group
- P&N Technology (Xiamen) Co., Ltd.
- Phononic, Inc.
- RMT Ltd.
- TE Technology, Inc.
- TEC Microsystems GmbH
- Thermonamic Electronics (Jiangxi) Corp., Ltd.
- Zhejiang Wangu Semiconductor Technology Co., Ltd.
- Z-MAX Co., Ltd.
最近の産業開発事情 サーモエレクトリッククーラー市場
- 2025年10月:First Tellurium Corp.およびその子会社PyroDelta Energy Inc.は、ブリティッシュコロンビア州トレイルのFenix Advanced Materialsと重要鉱物供給契約を締結し、熱電発電機生産向けに純度99.9999%の高純度精製テルルを確保しました。この契約は、長年の国内製錬所契約を持つ北米の代替原料源を確保するものです。
- 2025年9月:Tark Thermal Solutionsは、AIデータセンターおよび5Gインフラの800G、1.6T、および3.2T光プラガブル向けのOptoTEC MBXシリーズマイクロ熱電クーラーのカスタム構成を発表しました。モジュールは1.5 mm × 1.1 mm × 0.65 mmという小さなサイズで、43 W/cm²の熱ポンプ密度を達成しています。
- 2025年9月:PhononicとPeltier Technology Inc.は、PhononicのActive Cooling SolutionsプラットフォームのためのコールドチェーンにおけるExclusive(独占)ライセンス契約を締結しました。Peltier Technologyは、eコマースフルフィルメント、小売食料品冷蔵、およびラストマイル配送全体でプラットフォームを商業化します。
- 2025年8月:Tark Thermal Solutionsは、深冷イメージングセンサー向けのOptoTEC MSXシリーズマルチステージマイクロTECおよび自律走行車とマシンビジョン向けのHi-Temp ETXシーズを含む次世代能動冷却製品を深圳のCIOE 2025で発表しました。
グローバル熱電クーラー市場レポートの範囲
熱電クーラー(TEC)は、ペルチェクーラーまたはペルチェチップとも呼ばれ、直流電流を使用してデバイスの一方の側からもう一方の側へ熱を移動させる固体能動ヒートポンプです。
グローバル熱電クーラー市場は、モジュールタイプ、設計、技術、温度範囲、エンドユーザー産業、および地域によってセグメント化されています。モジュールタイプ別では、市場はシングルステージおよびマルチステージ熱電クーラーにセグメント化されています。設計別では、市場は標準およびカスタム計熱電クーラーにセグメント化されています。技術別では、市場はバルク熱電モジュール、薄膜熱電モジュール、およびマイクロ熱電クーラーにセグメント化されています。温度範囲別では、市場は低温、中温、および高温差クーラーにセグメント化されています。エンドユーザー産業別では、市場はコンシューマーエレクトロニクスメーカー、自動車OEMおよびサプライヤー、通信機器メーカー、医療・医療機器メーカー、産業機器メーカー、航空宇宙・防衛組織、研究機関および実験室、およびその他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の28カ国にわたるグローバル熱電クーラー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| シングルステージ熱電クーラー |
| マルチステージ熱電クーラー |
| 標準熱電クーラー |
| カスタム設計熱電クーラー |
| バルク熱電モジュール |
| 薄膜熱電モジュール |
| マイクロ熱電クーラー |
| 低温クーラー |
| 中温クーラー |
| 高温差クーラー |
| コンシューマーエレクトロニクスメーカー |
| 自動車OEMおよびサプライヤー |
| 通信機器メーカー |
| 医療・医療機器メーカー |
| 産業機器メーカー |
| 航空宇宙・防衛組織 |
| 研究機関および実験室 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 |
| モジュールタイプ別 | シングルステージ熱電クーラー | |
| マルチステージ熱電クーラー | ||
| 設計別 | 標準熱電クーラー | |
| カスタム設計熱電クーラー | ||
| 技術別 | バルク熱電モジュール | |
| 薄膜熱電モジュール | ||
| マイクロ熱電クーラー | ||
| 温度範囲別 | 低温クーラー | |
| 中温クーラー | ||
| 高温差クーラー | ||
| エンドユーザー産業別 | コンシューマーエレクトロニクスメーカー | |
| 自動車OEMおよびサプライヤー | ||
| 通信機器メーカー | ||
| 医療・医療機器メーカー | ||
| 産業機器メーカー | ||
| 航空宇宙・防衛組織 | ||
| 研究機関および実験室 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年の熱電クーラー市場規模はどのくらいですか?
熱電クーラー市場規模は2026年に0.83 ビリオン 米ドルで、10.66%のCAGRで2032年までに1.52 ビリオン 米ドルに達すると予測されています。
熱電クーラーがAIデータセンターで使用される理由は何ですか?
高速伝送速度で±0.5°C以内の温度安定性を必要とする光コンポーネントにコンパクトで局所的な冷却を提供します。これにより、コパッケージドオプティクスおよび高熱コンピュートコンポーネント近くの高密度トランシーバー設計が支援されます。振動のない動作も、敏感な光ハードウェアに有用です。
最も急速に成長している熱電クーラー技術はどれですか?
薄膜モジュールは、スペース制約のある光学およびウェアラブルアプリケーションに適合するため、2032年までに11.3%のCAGRで成長すると予測されています。その小型フォームファクターは、従来のモジュールが大きすぎる高密度熱管理をサポートできます。バルクモジュールは主要な数量技術であり続けています。
熱電冷却のより広い使用を制限するものは何ですか?
蒸気圧縮冷却よりも低いエネルギー効率が、高負荷アプリケーションでの使用を制限しています。ビスマスとテルルの供給集中も、コスト、入手可能性、およびメーカーの材料調達計画に影響を与える可能性があります。これらの制限により、TECは標的を絞った精密アプリケーシンに最も適しています。
熱電クーラーの需要をリードしている地域はどこですか?
アジア太平洋は2026年の収益の41.3%を占め、2032年までに11.1%のCAGRで成長すると予測されています。そのエレクトロニクス製造基盤は、コンポーネント供給と大規模な下流需要を組み合わせています。中国は主要な生産・消費センターであり続けています。
サプライヤーの状況はどの程度集中していますか?
Ferrotec、Coherent、およびTarkはサーモエレクトリッククーラー市場における主要サプライヤーの一部であり、多くの地域サプライヤーが標準的なシングルステージモジュールにおいて引き続き競合している。認定実績は、規制対応および高信頼性用途においてサプライヤーを差別化する要因となっている。