
Tamanho e Participação do Mercado de Usinas Termelétricas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
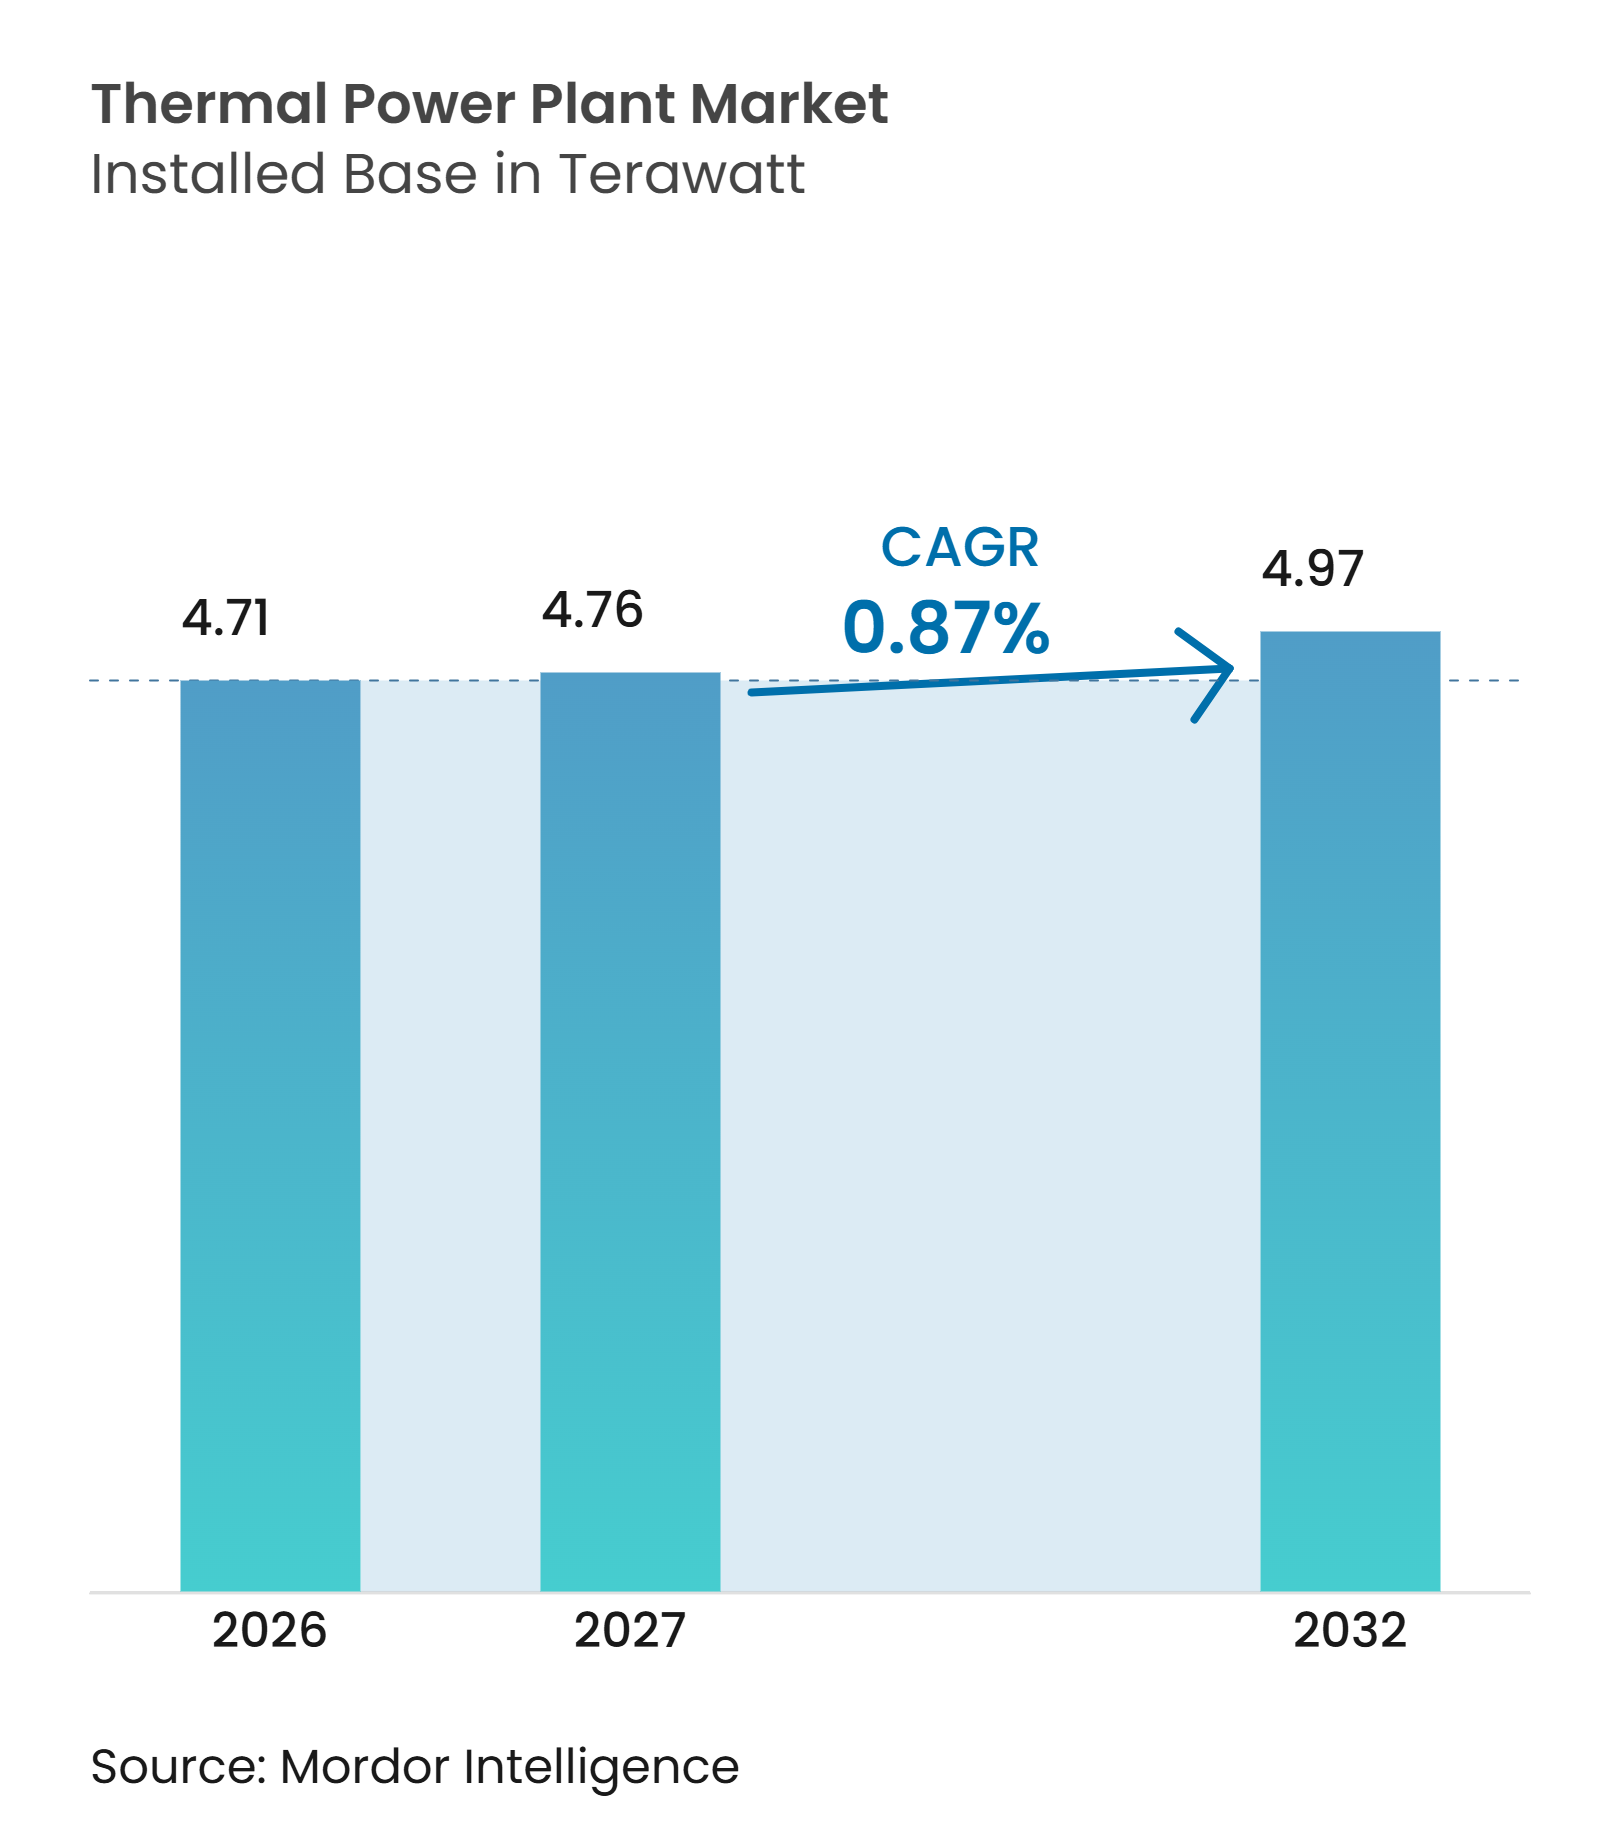
| Volume do Mercado (2027) | 4.76 terawatt |
| Volume do Mercado (2032) | 4.97 terawatt |
| Taxa de crescimento (2027 - 2032) | 0.87 % |
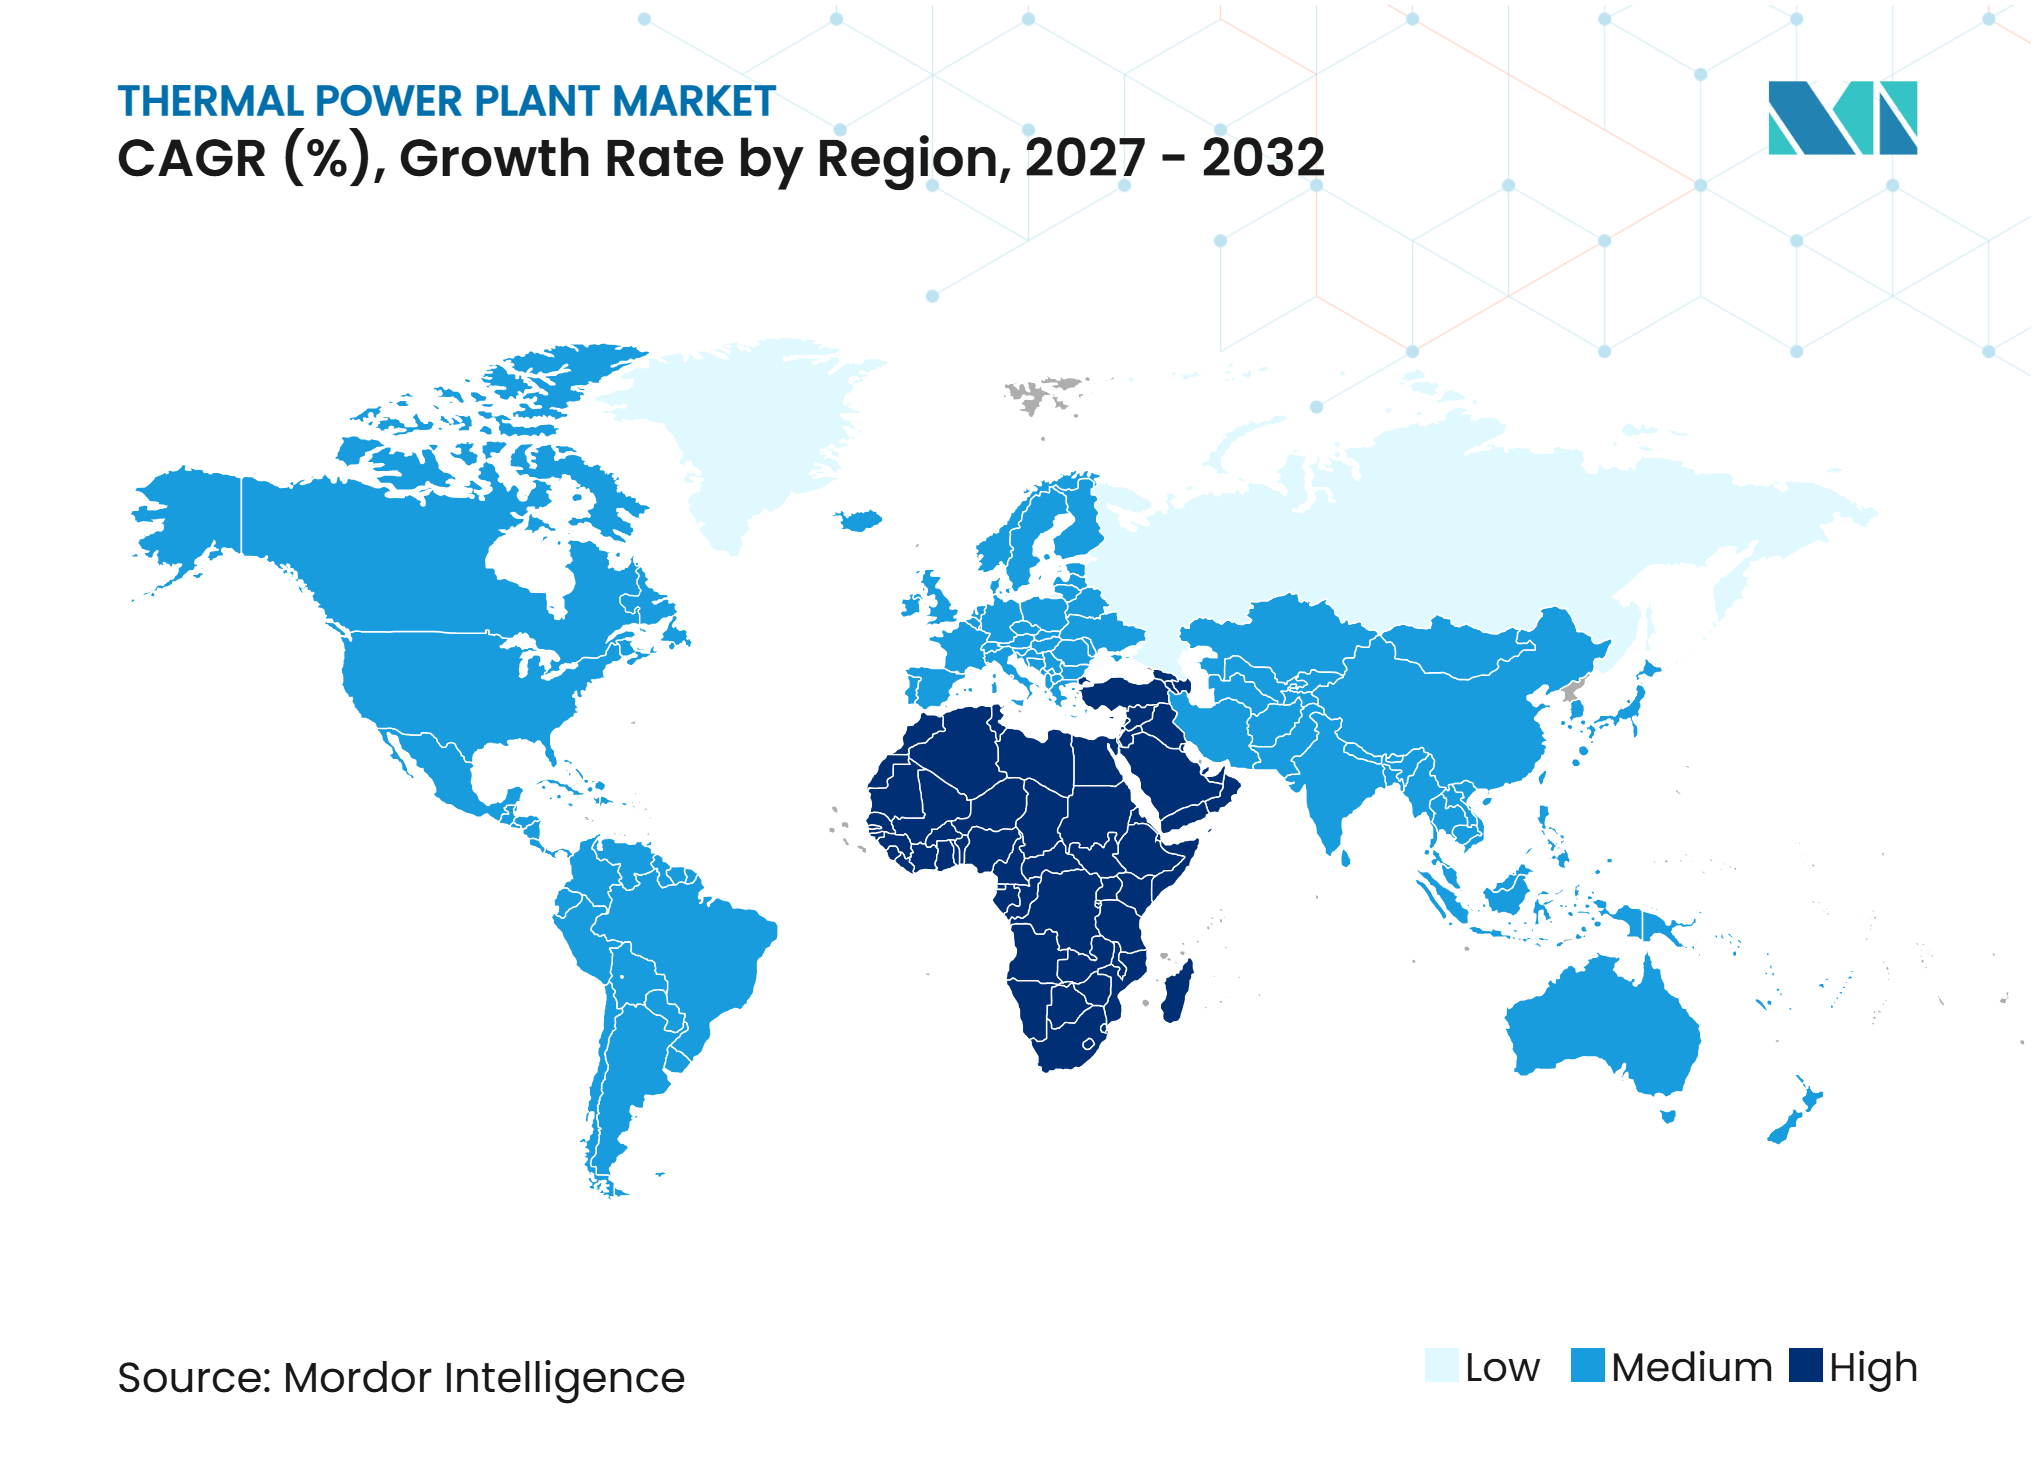
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Usinas Termelétricas por Mordor Intelligence
O tamanho do Mercado de Usinas Termelétricas em termos de base instalada está projetado para ser de 4,71 terawatts em 2026, 4,76 terawatts em 2027, e atingir 4,97 terawatts até 2032, crescendo a um CAGR de 0,87% de 2027 a 2032. O pequeno aumento reflete uma frota instalada madura que está sendo renovada e modernizada em vez de expandida no ritmo anterior, com os operadores concentrando os investimentos na eficiência das plantas, na confiabilidade dos equipamentos e no cumprimento das normas operacionais locais. A demanda de eletricidade proveniente de centros de dados está aumentando a necessidade de geração confiável em vários sistemas elétricos, especialmente onde as adições de transmissão e armazenamento ainda não conseguem atender à carga em rápido crescimento. A Agência Internacional de Energia espera que a demanda global de eletricidade dos centros de dados supere 1.000 TWh até 2030, em comparação com 460 TWh em 2024, e prevê que o gás e o carvão atendam a mais de 40% da carga adicional.[1] As preocupações com a segurança energética também estão apoiando novos projetos na Ásia-Pacífico e no Oriente Médio e África, mesmo com a expansão da capacidade renovável e as concessionárias buscando manter reservas adequadas durante os períodos de pico de demanda. O mercado de usinas termelétricas está, portanto, sendo moldado pela disponibilidade de equipamentos eficientes, pela flexibilidade de combustível e pelas diferentes normas de carbono aplicadas em cada país.
Principais Conclusões do Relatório
- Por tipo de combustível, as usinas termelétricas a carvão detinham 48,2% da participação do mercado de usinas termelétricas em 2026, enquanto as usinas a gás natural têm previsão de crescimento a um CAGR de 2,1% até 2032.
- Por capacidade da planta, as usinas acima de 800 MW detinham 33,1% da capacidade instalada em 2026, enquanto as usinas abaixo de 100 MW têm previsão de crescimento a um CAGR de 1,4% até 2032.
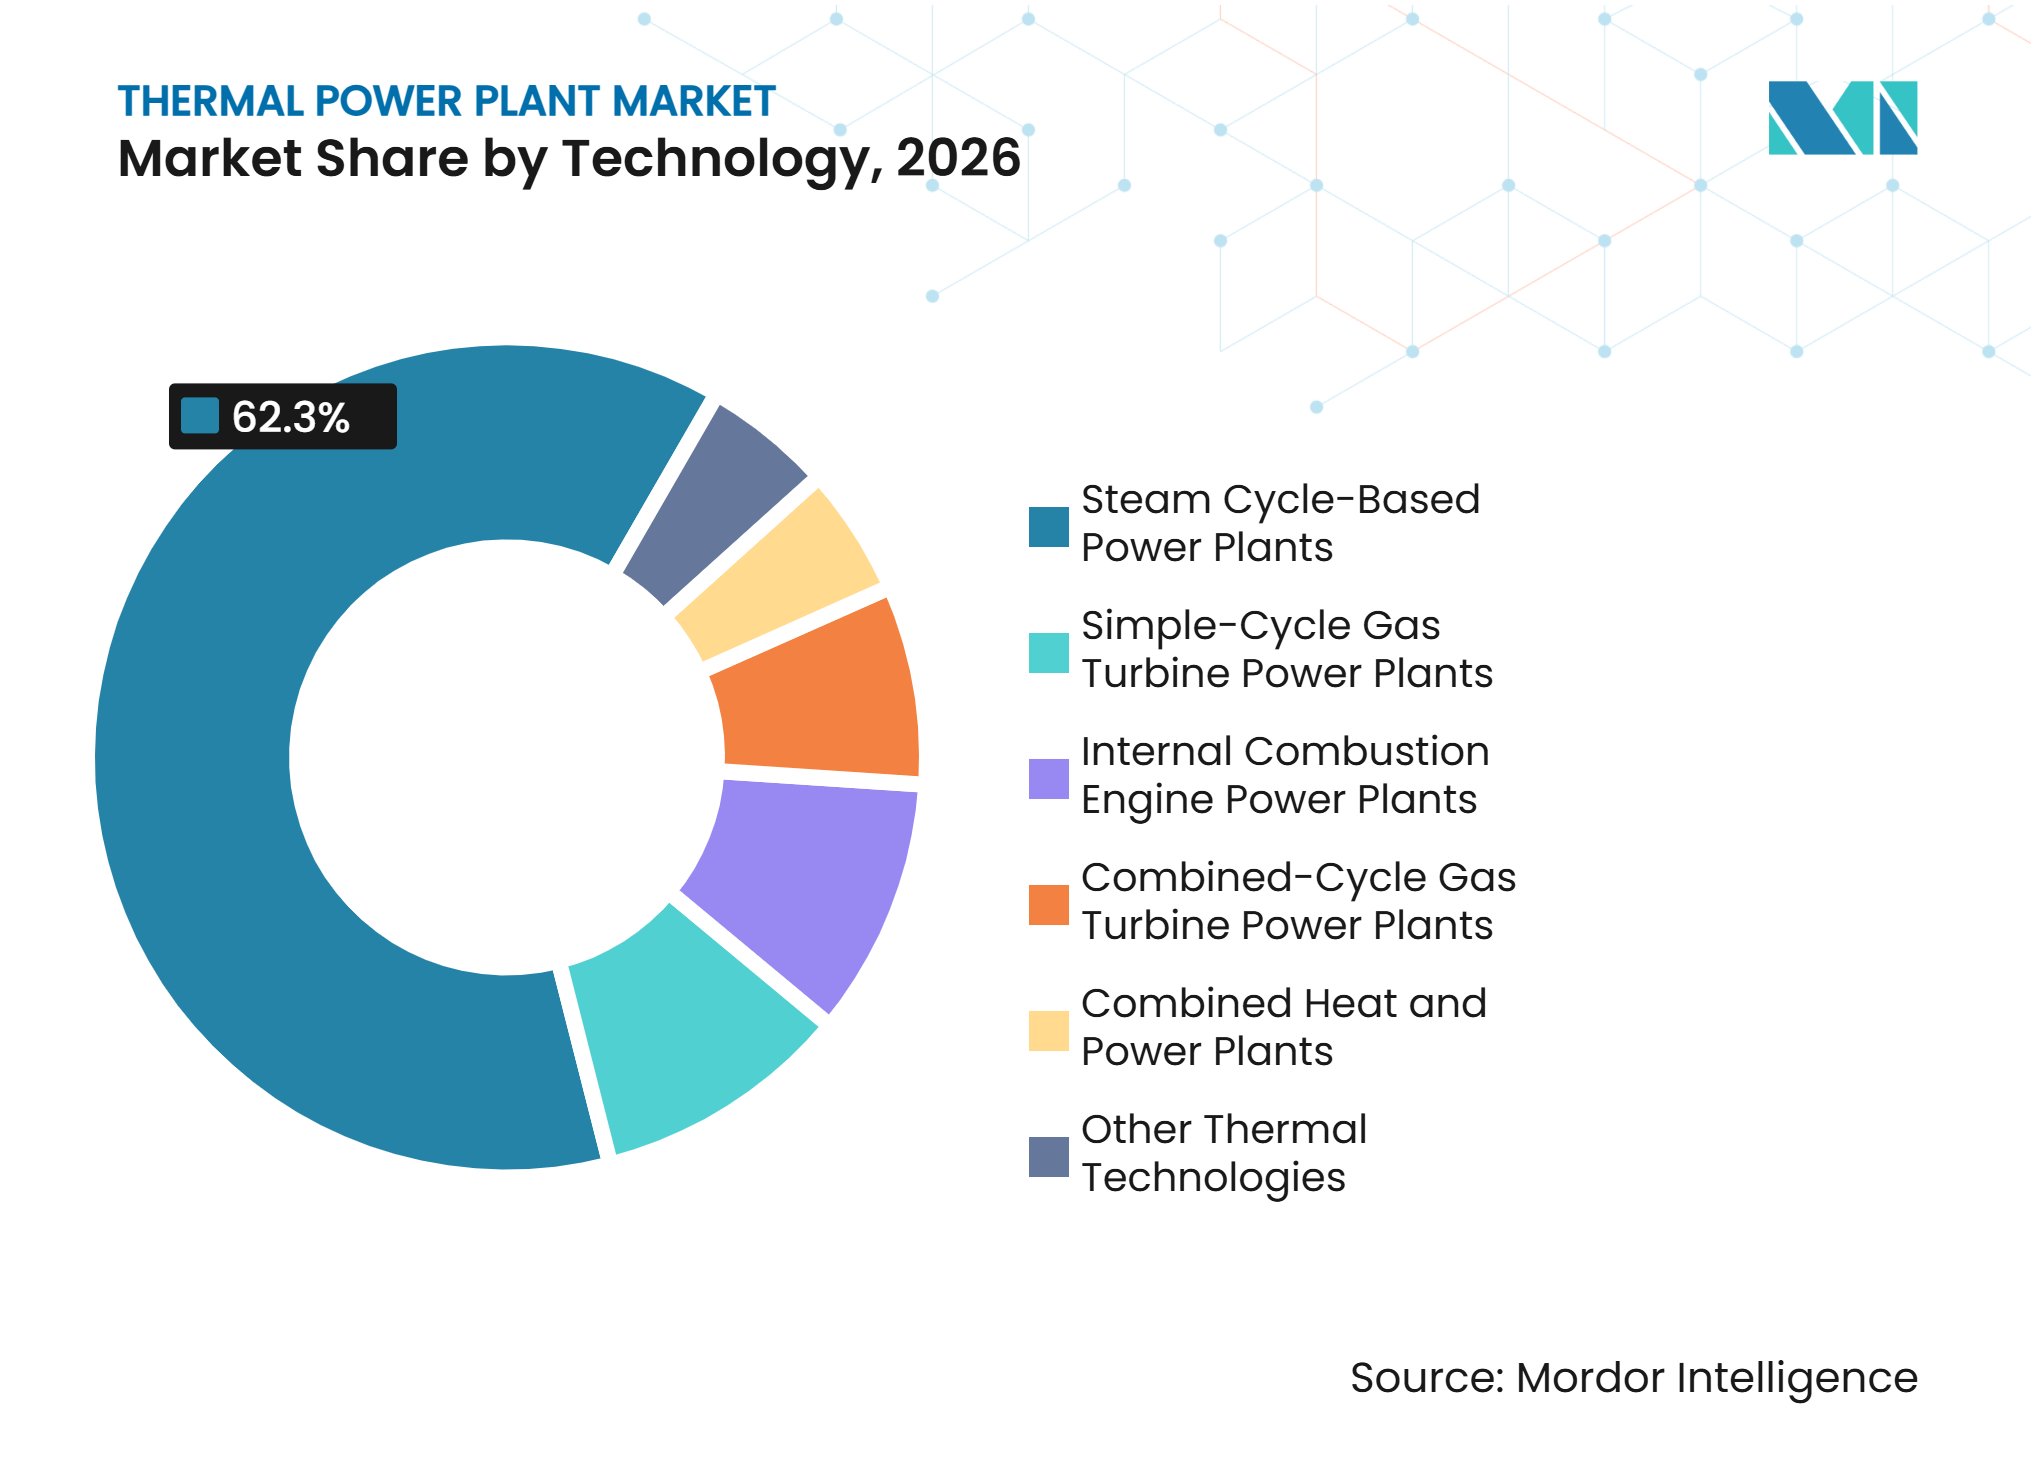
- Por tecnologia, as usinas baseadas em ciclo a vapor detinham 62,3% de participação em 2026, enquanto as usinas de turbina a gás de ciclo combinado têm previsão de crescimento a um CAGR de 2,6% até 2032.
- Por geografia, a Ásia-Pacífico detinha 48,5% de participação em 2026, enquanto o Oriente Médio e África tem previsão de crescimento a um CAGR de 2,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de Centros de Dados de IA e Infraestrutura Digital | +0.4% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adiamentos no Descomissionamento de Carvão Vinculados à Demanda por Confiabilidade | +0.4% | América do Norte, com relevância na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Segurança Energética Apoiando Nova Capacidade Termelétrica | +0.3% | Ásia-Pacífico, com repercussão no Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Pedidos de CCGT Vinculados a Centros de Dados e Conversão de Carvão para Gás | +0.2% | América do Norte e Oriente Médio e África, com repercussão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Disponibilidade de Equipamentos e Prazos de Entrega de CCGT | +0.2% | América do Norte, Oriente Médio e África, e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Tecnologias de Carvão Ultrassupercrítico e Avançado | +0.1% | Ásia-Pacífico, especialmente China e Índia, com repercussão global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Energia de IA e Centros de Dados
O mercado de usinas termelétricas está recebendo suporte do crescimento no consumo de eletricidade pela inteligência artificial e pela infraestrutura digital. A demanda global de eletricidade dos centros de dados deve aumentar de 460 TWh em 2024 para mais de 1.000 TWh até 2030.[2] A mesma perspectiva indica que o gás natural e o carvão poderiam fornecer mais de 40% da demanda adicional de eletricidade dos centros de dados durante esse período. Esse perfil de demanda favorece a geração que pode ser desenvolvida próxima a grandes cargas ou fornecer fornecimento estável enquanto as redes adicionam capacidade renovável. As ações políticas dos EUA para manter algumas unidades a carvão disponíveis também mostram como as preocupações com a confiabilidade podem afetar os cronogramas de descomissionamento. No mercado de usinas termelétricas, essa necessidade apoia nova capacidade a gás e a operação contínua de ativos termelétricos selecionados onde o fornecimento confiável permanece limitado.
Segurança Energética Apoiando a Capacidade Termelétrica na Ásia-Pacífico e no Oriente Médio e África
A segurança energética está sustentando as aprovações de projetos em mercados onde a demanda de eletricidade continua crescendo mais rapidamente do que os investimentos em rede. A Índia tinha 226,23 GW de capacidade instalada baseada em carvão em novembro de 2025, com 40,35 GW em construção.[3] A NTPC também estabeleceu uma meta de adicionar 30 GW de capacidade a carvão até o AF2032.[4]A Agência Internacional de Energia relatou que o investimento no setor elétrico do Oriente Médio e Norte da África (MENA) atingiu 44 bilhões de USD em 2024 e poderá aumentar 50% até 2035. Espera-se que a capacidade a gás represente 20% do investimento global em capacidade a gás até 2035. O mercado de usinas termelétricas nessas regiões está se expandindo junto com as renováveis porque os sistemas de armazenamento e transmissão ainda não se expandiram o suficiente para cobrir todas as necessidades de balanceamento.
Pedidos de CCGT e Prazos de Entrega de Equipamentos
O mercado de usinas termelétricas também é apoiado por um forte ciclo de pedidos de equipamentos de turbina a gás de ciclo combinado (CCGT). A Siemens Energy reportou 194 vendas de unidades de turbinas a gás no AF2025, em comparação com quase 100 unidades no AF2024, mostrando a escala da demanda atual por equipamentos de grande porte. No mercado de usinas termelétricas, os fornecedores com capacidade de fabricação assegurada e redes de serviço estabelecidas podem oferecer maior certeza de entrega às concessionárias. A TAQA, a JERA e a AlBawani Capital alcançaram o fechamento financeiro em setembro de 2025 para as plantas Rumah 2 e Al Nairyah 2, de 3,6 GW, na Arábia Saudita, sob contratos de compra de energia de 25 anos. A Siemens Energy é o fabricante original dos equipamentos dessas plantas. As concessionárias que asseguram slots de turbinas antecipadamente podem reduzir o risco de entrega e melhorar a certeza de seus cronogramas de construção.
Tecnologia Ultrassupercrítica e Eficiência da Frota de Carvão
A tecnologia moderna de carvão está estendendo a vida útil dos ativos termelétricos em países onde o carvão permanece parte do sistema elétrico e onde uma substituição rápida da geração existente desafiaria a acessibilidade ou a estabilidade da rede. A Dongfang Electric conectou uma unidade de leito fluidizado circulante ultrassupercrítico de 700 MW em Yunnan em março de 2025. A unidade alcançou 46,34% de eficiência térmica e deve reduzir as emissões de carbono em 500.000 toneladas métricas por ano. A Índia está desenvolvendo tecnologia Ultrassupercrítica Avançada com a Bharat Heavy Electricals Limited (BHEL), a National Thermal Power Corporation (NTPC) e o Indira Gandhi Centre for Atomic Research (IGCAR), com meta de 46% de eficiência e redução de 10% a 15% nas emissões de dióxido de carbono em comparação com equipamentos subcríticos. Esses projetos apoiam o mercado de usinas termelétricas onde os formuladores de políticas buscam menor consumo de combustível sem desativar rapidamente as cadeias de fornecimento de carvão existentes. Eles também direcionam os gastos para modernizações, caldeiras especializadas, controles, materiais de maior desempenho e serviços especializados necessários para sustentar unidades complexas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Custos de Renováveis e Armazenamento | -0.2% | Global, mais acentuado na Europa e América do Norte | Médio prazo (2-4 anos) |
| Menor Utilização Termelétrica Devido à Expansão das Renováveis | -0.2% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Normas de Carbono Divergentes | -0.1% | União Europeia e países da OCDE, com menor pressão na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Incerteza de Financiamento e Aprovação Relacionada ao Carbono | -0.1% | União Europeia e países da OCDE, com menor pressão na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Custos de Renováveis e Armazenamento
A expansão das renováveis está reduzindo as horas de operação de alguns ativos do mercado de usinas termelétricas em sistemas elétricos altamente integrados. O carvão forneceu um mínimo histórico de 9,2% da geração de eletricidade da União Europeia em 2025. A energia solar e eólica forneceu um recorde de 30% da eletricidade da União Europeia em 2025, o que reduziu a geração a gás durante os períodos de forte produção renovável. A menor utilização média enfraquece o caso financeiro para ativos a vapor orientados para carga de base que foram projetados para operar de forma consistente. A pressão é mais forte na Europa e na América do Norte, onde as redes têm maior integração de renováveis e opções de flexibilidade mais maduras. Ela favorece as plantas que podem aumentar a produção rapidamente, incluindo turbinas a gás de ciclo combinado e ciclo simples, em detrimento de unidades mais antigas com perfis operacionais menos flexíveis.
Normas de Carbono e Incerteza no Financiamento de Projetos
As diferentes normas de carbono estão tornando o desenvolvimento de projetos mais complexo em todo o mercado de usinas termelétricas. O Sistema de Comércio de Emissões da União Europeia continua a atribuir um preço às emissões das usinas cobertas. A Agência de Proteção Ambiental dos EUA propôs em junho de 2025 revogar os padrões de gases de efeito estufa para unidades geradoras movidas a combustíveis fósseis sob a Seção 111 da Lei do Ar Limpo. A Índia revisou seus requisitos de controle de dióxido de enxofre em julho de 2025, criando diferentes obrigações de conformidade para partes de sua frota de carvão. Os desenvolvedores devem avaliar as normas, a trajetória de combustível e as condições de financiamento de cada país, em vez de depender de uma perspectiva política global comum. Isso adiciona um ônus operacional e de financiamento em todo o mercado de usinas termelétricas e aumenta o valor dos projetos com flexibilidade de combustível e arranjos de offtake de longo prazo claros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Combustível:
O Gás Ganha Terreno Enquanto o Carvão Sustenta a Carga de BaseAs usinas a carvão detinham 48,2% da capacidade instalada em 2026, refletindo seu papel estabelecido na Índia, China, Indonésia e África Subsaariana. A Índia comissionou 7,21 GW de capacidade baseada em carvão no AF2025-26 até novembro de 2025. A China e a Índia estão buscando unidades de carvão de maior eficiência para atender às necessidades de uso de combustível e confiabilidade. Isso apoia os gastos em caldeiras avançadas, turbinas a vapor, sistemas de emissões e controles.
As usinas a gás natural têm previsão de crescimento a um CAGR de 2,1% até 2032. Os projetos de ciclo combinado se beneficiam de sua eficiência, ciclos de construção mais curtos e adequação a redes com renováveis variáveis. A Mitsubishi Power recebeu um contrato para 2 turbinas M701JAC para a planta O Mon 4 de 1.155 MW do Vietnã em setembro de 2025. Outros sistemas baseados em combustível, incluindo unidades a óleo, co-combustão de biomassa e recuperação de calor residual, permanecem aplicações especializadas. O mercado de usinas termelétricas provavelmente verá mais conversões de óleo para gás onde a infraestrutura de GNL estiver disponível.


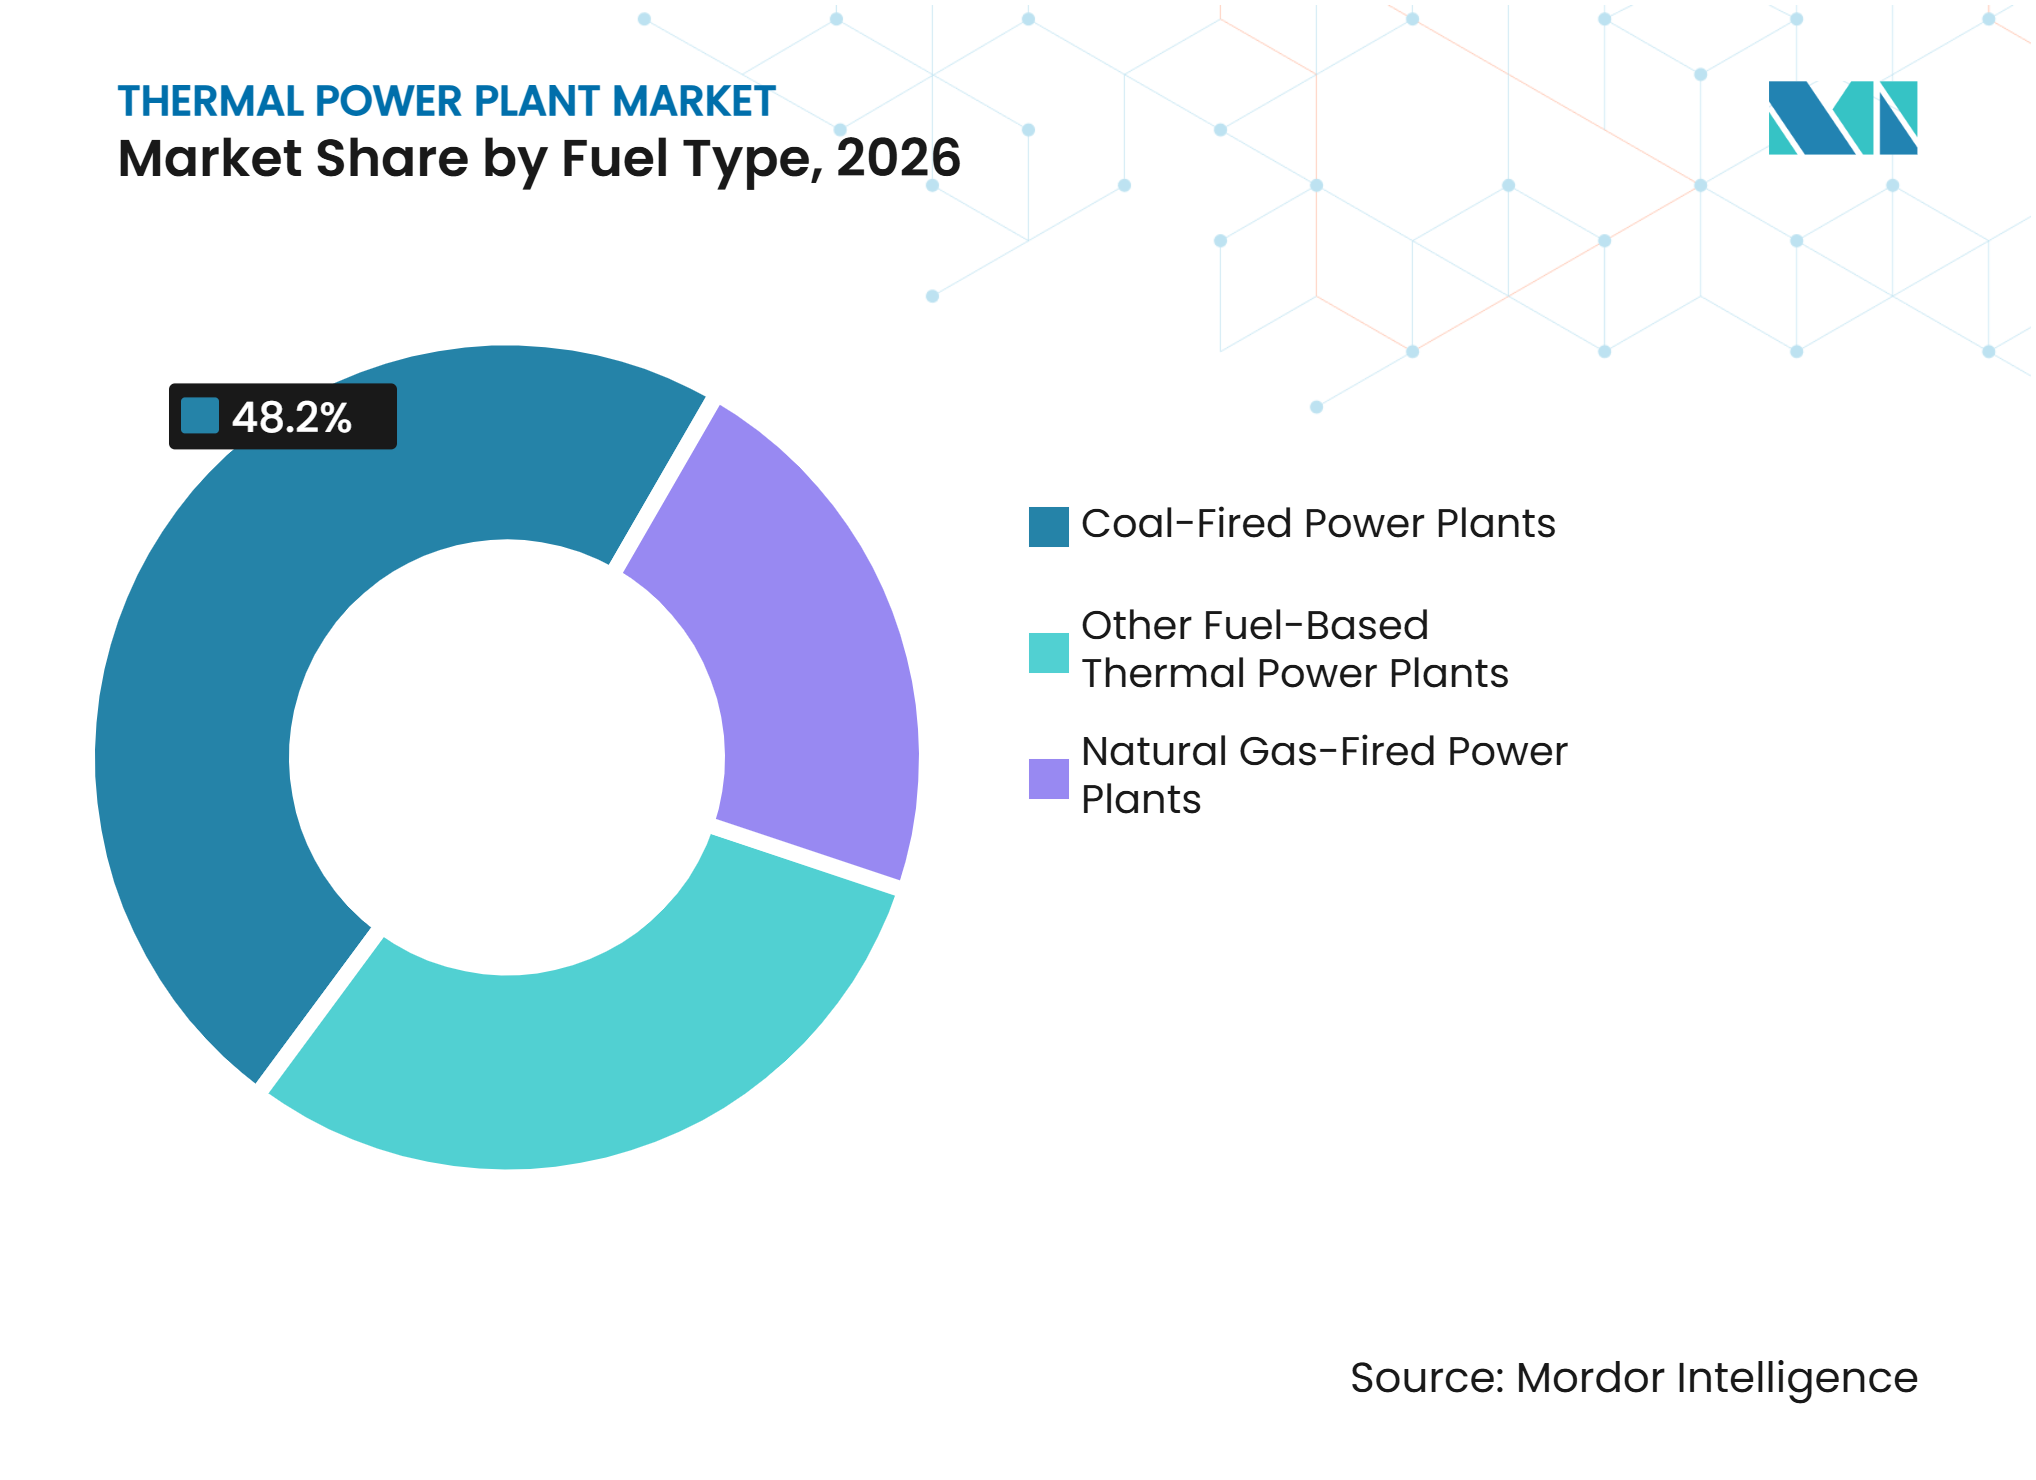
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Capacidade da Planta:
Unidades de Escala Utilitária Permanecem Centrais Enquanto Plantas Menores se ExpandemAs plantas acima de 800 MW representaram 33,1% do tamanho do mercado de usinas termelétricas em 2026. As grandes unidades distribuem os custos de capital por uma maior produção e apoiam as redes nacionais de alta demanda. A China e a Índia continuam a usar unidades supercríticas e ultrassupercríticas de 800 MW para novos projetos de carvão. A BHEL recebeu um contrato da NTPC em março de 2026 para o projeto Telangana Etapa II de 3×800 MW.
As plantas abaixo de 100 MW têm previsão de crescimento a um CAGR de 1,4% até 2032. Essas unidades atendem a parques industriais, locais remotos, usuários cativos e redes mais fracas. O Plano de Negócios de Fornecimento de Eletricidade (RUPTL) 2025-2034 da Indonésia inclui capacidade a gás para parques industriais de processamento de níquel que requerem fornecimento dedicado. Turbinas e motores distribuídos podem ser instalados em fases que acompanham o crescimento da carga industrial. Este segmento do mercado de usinas termelétricas cria demanda por equipamentos modulares, manutenção e serviços de gestão de combustível.
Por Tecnologia:
O Ciclo a Vapor Mantém a Escala Enquanto o CCGT Constrói Nova CapacidadeAs plantas baseadas em ciclo a vapor detinham 62,3% da capacidade instalada em 2026. Sua base instalada inclui unidades a carvão e a gás desenvolvidas ao longo de várias décadas. O novo comissionamento está cada vez mais focado em projetos supercríticos e ultrassupercríticos que usam menos combustível por unidade de produção. Esta parte do mercado de usinas termelétricas apoia trabalhos de substituição e modernização mesmo onde o crescimento líquido de capacidade é limitado.
As plantas de turbina a gás de ciclo combinado têm previsão de crescimento a um CAGR de 2,6% até 2032. A Mitsubishi Power recebeu um contrato em setembro de 2025 para 5 unidades de ciclo combinado totalizando 2.800 MW na planta Tung Hsiao da Taiwan Power Company. A GE Vernova recebeu um pedido para 2 blocos de ciclo combinado Classe H na estação Kozienice da Polônia em novembro de 2025. Turbinas de ciclo simples, sistemas de cogeração e motores de combustão interna atendem a aplicações de pico, aquecimento urbano, uso cativo e remoto. Os padrões de desempenho da Comissão Eletrotécnica Internacional (IEC) e os códigos de rede nacionais favorecem cada vez mais equipamentos modernos que possam atender aos requisitos de taxa de rampa e monitoramento de emissões.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 48,5% da participação do mercado de usinas termelétricas em 2026. A China operava usinas a carvão com capacidade combinada de 1.263,1 GW em 2026, enquanto a capacidade baseada em combustíveis fósseis da Índia atingiu 245.600 MW em outubro de 2025. A National Thermal Power Corporation (NTPC) tinha 16,9 GW em construção em março de 2025 e tem como meta 30 GW de adições adicionais baseadas em carvão até o AF2032. A Indonésia está buscando nova capacidade fóssil sob seu plano Rencana Usaha Penyediaan Tenaga Listrik (RUPTL) 2025-2034, incluindo fornecimento de gás para demanda industrial. O Vietnã está avançando em projetos de gás para energia, incluindo O Mon 4, enquanto os códigos de rede nacionais e as normas de combustível moldam as escolhas de investimento.
Oriente Médio e África
O Oriente Médio e África têm previsão de registrar um CAGR de 2,7% até 2032. Rumah 2 e Al Nairyah 2 na Arábia Saudita alcançaram o fechamento financeiro em setembro de 2025, adicionando 3,6 GW sob contratos de compra de energia de 25 anos. A Doosan Enerbility ganhou um contrato em agosto de 2026 para a planta de Turbina a Gás de Ciclo Combinado (CCGT) Misfah de 1.700 MW em Omã, com conclusão prevista para abril de 2029. A AIE espera que o investimento no setor elétrico da MENA aumente a partir de seu nível de 44 bilhões de USD em 2024 à medida que os requisitos de infraestrutura crescem. PPAs de longo prazo, disponibilidade de gás e planos de desenvolvimento nacionais permanecem centrais para a viabilidade financeira dos projetos.
Europa, América do Norte e América do Sul
A Alemanha anunciou um plano em janeiro de 2026 para licitar 12 GW de nova capacidade a gás, com plantas obrigadas a estar prontas para hidrogênio até 2045. A América do Norte está adicionando capacidade a gás e mantendo unidades a carvão selecionadas onde a demanda de centros de dados aumentou as necessidades de confiabilidade. Os sistemas sul-americanos continuam a usar ativos a gás e a óleo ao lado da energia hidrelétrica, enquanto o Japão está preparando a co-combustão de 20% de amônia na Unidade 4 de Hekinan no AF2029. O tamanho do mercado de usinas termelétricas nessas geografias depende cada vez mais de capacidade de substituição flexível e investimentos em transição de combustível.
Cenário Competitivo
Concentração do Mercado
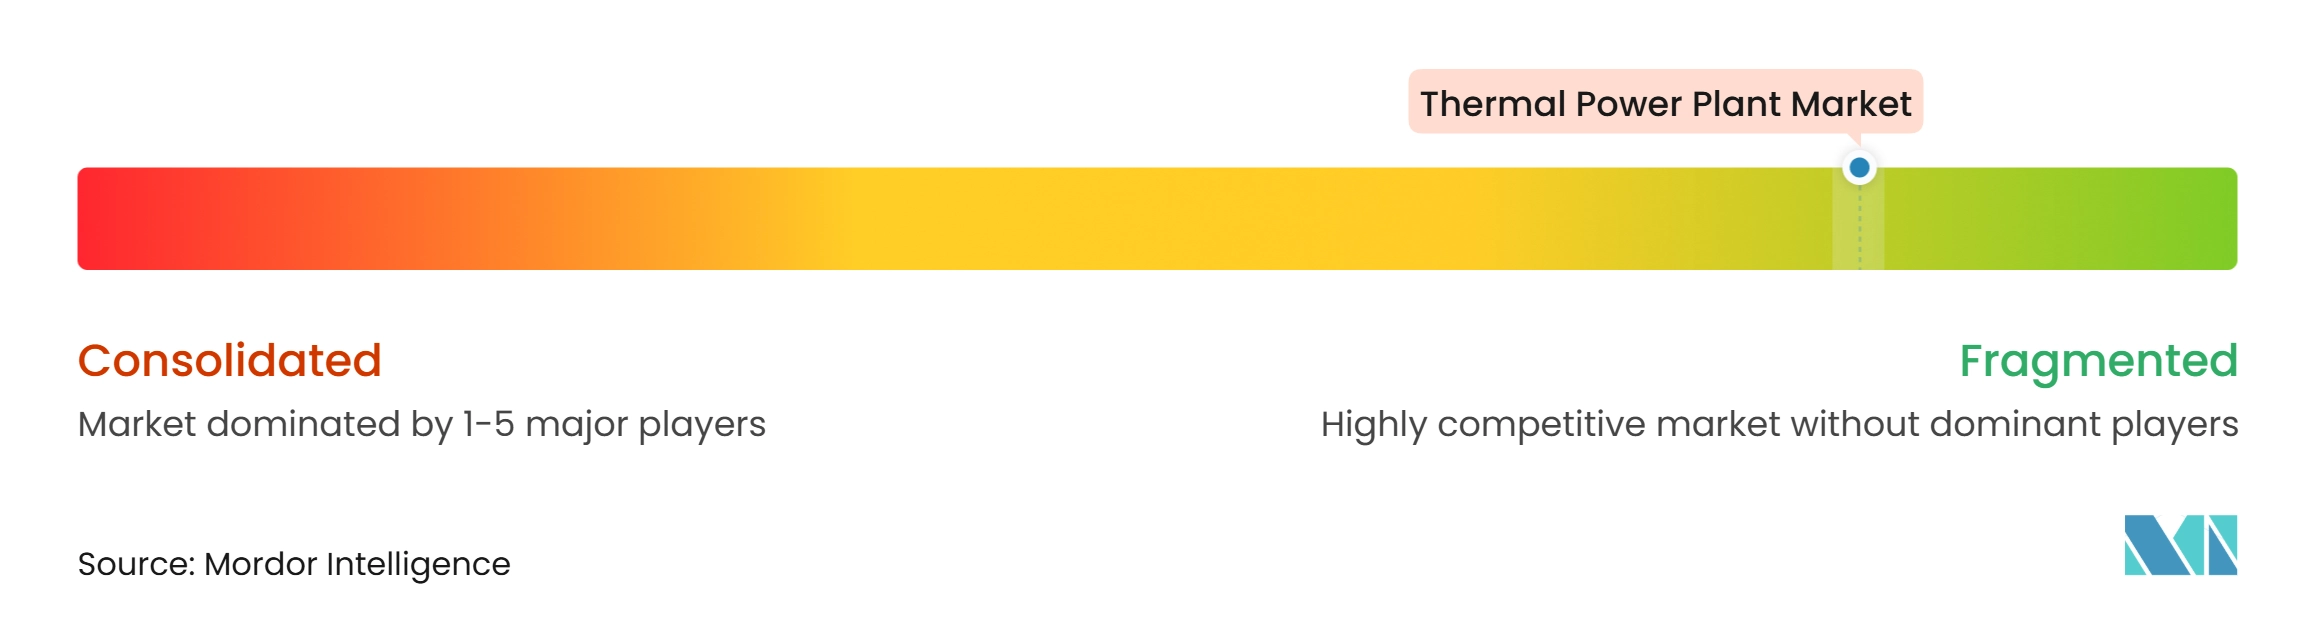
O mercado de usinas termelétricas é fragmentado e possui condições competitivas distintas em fornecimento de equipamentos, engenharia e construção, e propriedade de plantas. A GE Vernova, a Siemens Energy e a Mitsubishi Power são os principais fornecedores de turbinas a gás de grande porte para projetos de ciclo combinado. Seus cronogramas de entrega tornaram-se importantes porque a demanda estendeu os prazos de entrega de equipamentos por vários anos. A Siemens Energy vendeu 194 unidades de turbinas a gás no AF2025, em comparação com cerca de 100 unidades no AF2024. A Doosan Enerbility fortaleceu sua posição em construção por meio de contratos importantes em Omã, Arábia Saudita e Vietnã durante 2025 e 2026.
Os fornecedores estão usando a flexibilidade de combustível e o desempenho tecnológico para diferenciar suas ofertas no mercado de usinas termelétricas. A Mitsubishi Power concluiu um teste de co-combustão de 50% de hidrogênio na Planta McDonough-Atkinson na Geórgia em 2025. A unidade ultrassupercrítica de 700 MW da Dongfang Electric demonstra sua capacidade de atender a sistemas dependentes de carvão com menor consumo de combustível. O pedido da GE Vernova Classe H em Kozienice reflete uma estratégia concorrente baseada na substituição de capacidade a carvão por tecnologia a gás eficiente. Os requisitos de desempenho da Comissão Eletrotécnica Internacional (IEC) e os códigos de rede nacionais influenciam cada vez mais a seleção de tecnologia.
O mercado de usinas termelétricas também inclui oportunidades em projetos distribuídos e industriais. O segmento abaixo de 100 MW apoia a demanda por turbinas modulares, motores, equipamentos de recuperação de calor e contratos de serviço no Sudeste Asiático e na África. Os projetos de cogeração no Leste Europeu são apoiados pela modernização do aquecimento urbano. A BHEL permanece importante na Índia por meio de pedidos de concessionárias domésticas e entrega de projetos supercríticos.
Líderes do Setor de Usinas Termelétricas
-
China Huaneng Group Co., Ltd.
-
China Energy Investment Corporation Co., Ltd.
-
China Datang Corporation Ltd.
-
Saudi Electricity Company
-
Korea Electric Power Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Usinas Termelétricas Empresas cobertas neste relatório
- Ansaldo Energia S.p.A.
- Bechtel Corporation
- Bharat Heavy Electricals Limited
- China Energy Investment Corporation Co., Ltd.
- China Huadian Corporation Ltd.
- China Datang Corporation Ltd.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- Électricité de France S.A.
- ENGIE SA
- Fluor Corporation
- GE Vernova Inc.
- Harbin Electric Corporation
- JERA Co., Inc.
- Korea Electric Power Corporation
- Mitsubishi Heavy Industries, Ltd. (Mitsubishi Power)
- NTPC Limited
- Saudi Electricity Company
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
Desenvolvimentos industriais recentes em Mercado de Usinas Termelétricas
- Outubro de 2026: A Doosan Enerbility assinou um contrato de Engenharia, Aquisição e Construção (EPC) de 620 milhões de USD (KRW 838 bilhões) com a PVN do Vietnã para a usina de energia de ciclo combinado O Mon III em Can Tho, com meta de conclusão em outubro de 2030. O projeto avança a transição de gás para energia do Vietnã sob seu framework revisado PDP VIII.
- Agosto de 2026: A Doosan Enerbility, em consórcio com a SEPCO III, assegurou um contrato EPC de 683 milhões de USD (KRW 930 bilhões) para a usina CCGT Misfah de 1.700 MW em Omã, com meta de conclusão em abril de 2029. O contrato marca o segundo grande contrato CCGT da Doosan em Omã em três meses.
- Junho de 2026: A BHEL recebeu um pedido de 2,23 bilhões de USD (INR 21.000 crore) da Meja Urja Nigam Limited para um projeto termelétrico EPC de 3×800 MW, elevando sua carteira total de pedidos para 27,94 bilhões de USD (INR 2,63 trilhões).
- Junho de 2026: A Doosan Enerbility assinou um contrato de aproximadamente 621,4 milhões de USD (KRW 840 bilhões) para a Fase 2 da Usina de Cogeração Jafurah na Arábia Saudita, projetada para fornecer 330 MW de eletricidade e 465 toneladas de vapor por hora ao Campo de Gás Jafurah, em consórcio com a KEPCO e a Aramco.
Escopo do Relatório Global do Mercado de Usinas Termelétricas
Uma usina termelétrica é uma instalação industrial que converte energia térmica em energia elétrica, tipicamente usando ciclos termodinâmicos movidos a vapor.
O mercado de usinas termelétricas é segmentado por tipo de combustível, capacidade da planta, tecnologia e geografia. Por tipo de combustível, o mercado é segmentado em usinas termelétricas a carvão, usinas termelétricas a gás natural e outras usinas termelétricas baseadas em combustível. Por capacidade da planta, o mercado é dividido em abaixo de 100 MW, 100–400 MW, 400–800 MW e acima de 800 MW. Por tecnologia, o mercado é segmentado em usinas baseadas em ciclo a vapor, usinas de turbina a gás de ciclo combinado, usinas de turbina a gás de ciclo simples, usinas com motor de combustão interna, usinas de cogeração e outras tecnologias termelétricas. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de usinas termelétricas em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no volume (TW).
Visão geral da segmentação
| Usinas Termelétricas a Carvão |
| Usinas Termelétricas a Gás Natural |
| Outras Usinas Termelétricas Baseadas em Combustível |
| Abaixo de 100 MW |
| 100–400 MW |
| 400–800 MW |
| Acima de 800 MW |
| Usinas Baseadas em Ciclo a Vapor |
| Usinas de Turbina a Gás de Ciclo Combinado |
| Usinas de Turbina a Gás de Ciclo Simples |
| Usinas com Motor de Combustão Interna |
| Usinas de Cogeração |
| Outras Tecnologias Termelétricas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Países Baixos | |
| Noruega | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Omã | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Combustível | Usinas Termelétricas a Carvão | |
| Usinas Termelétricas a Gás Natural | ||
| Outras Usinas Termelétricas Baseadas em Combustível | ||
| Por Capacidade da Planta | Abaixo de 100 MW | |
| 100–400 MW | ||
| 400–800 MW | ||
| Acima de 800 MW | ||
| Por Tecnologia | Usinas Baseadas em Ciclo a Vapor | |
| Usinas de Turbina a Gás de Ciclo Combinado | ||
| Usinas de Turbina a Gás de Ciclo Simples | ||
| Usinas com Motor de Combustão Interna | ||
| Usinas de Cogeração | ||
| Outras Tecnologias Termelétricas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Países Baixos | ||
| Noruega | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Omã | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para as usinas termelétricas?
A capacidade instalada tem previsão de crescimento a um CAGR de 0,87% de 2027 a 2032, atingindo 4,97 TW.
Qual tipo de combustível detém a maior capacidade instalada?
As usinas a carvão detêm 48,2% da capacidade em 2026, apoiadas por grandes frotas na Ásia-Pacífico e na África.
Por que as usinas a gás estão ganhando importância?
As usinas a gás natural têm previsão de crescimento a um CAGR de 2,1% até 2032 porque as unidades de ciclo combinado oferecem fornecimento eficiente e flexível.
Qual tecnologia está crescendo mais rapidamente?
As plantas de turbina a gás de ciclo combinado têm previsão de crescimento a um CAGR de 2,6% até 2032.
Qual região possui a maior base instalada?
A Ásia-Pacífico detém 48,5% da capacidade global em 2026, apoiada por extensas frotas de carvão e crescentes frotas de gás.
Qual é a principal restrição para novos projetos termelétricos?
A implantação de renováveis, as menores taxas de utilização e as diferentes normas de carbono podem enfraquecer a viabilidade econômica dos projetos e complicar o financiamento.