
Taille et part du marché des centrales thermiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Volume du Marché (2027) | 4.76 térawatt |
| Volume du Marché (2032) | 4.97 térawatt |
| Taux de croissance (2027 - 2032) | 0.87 % |
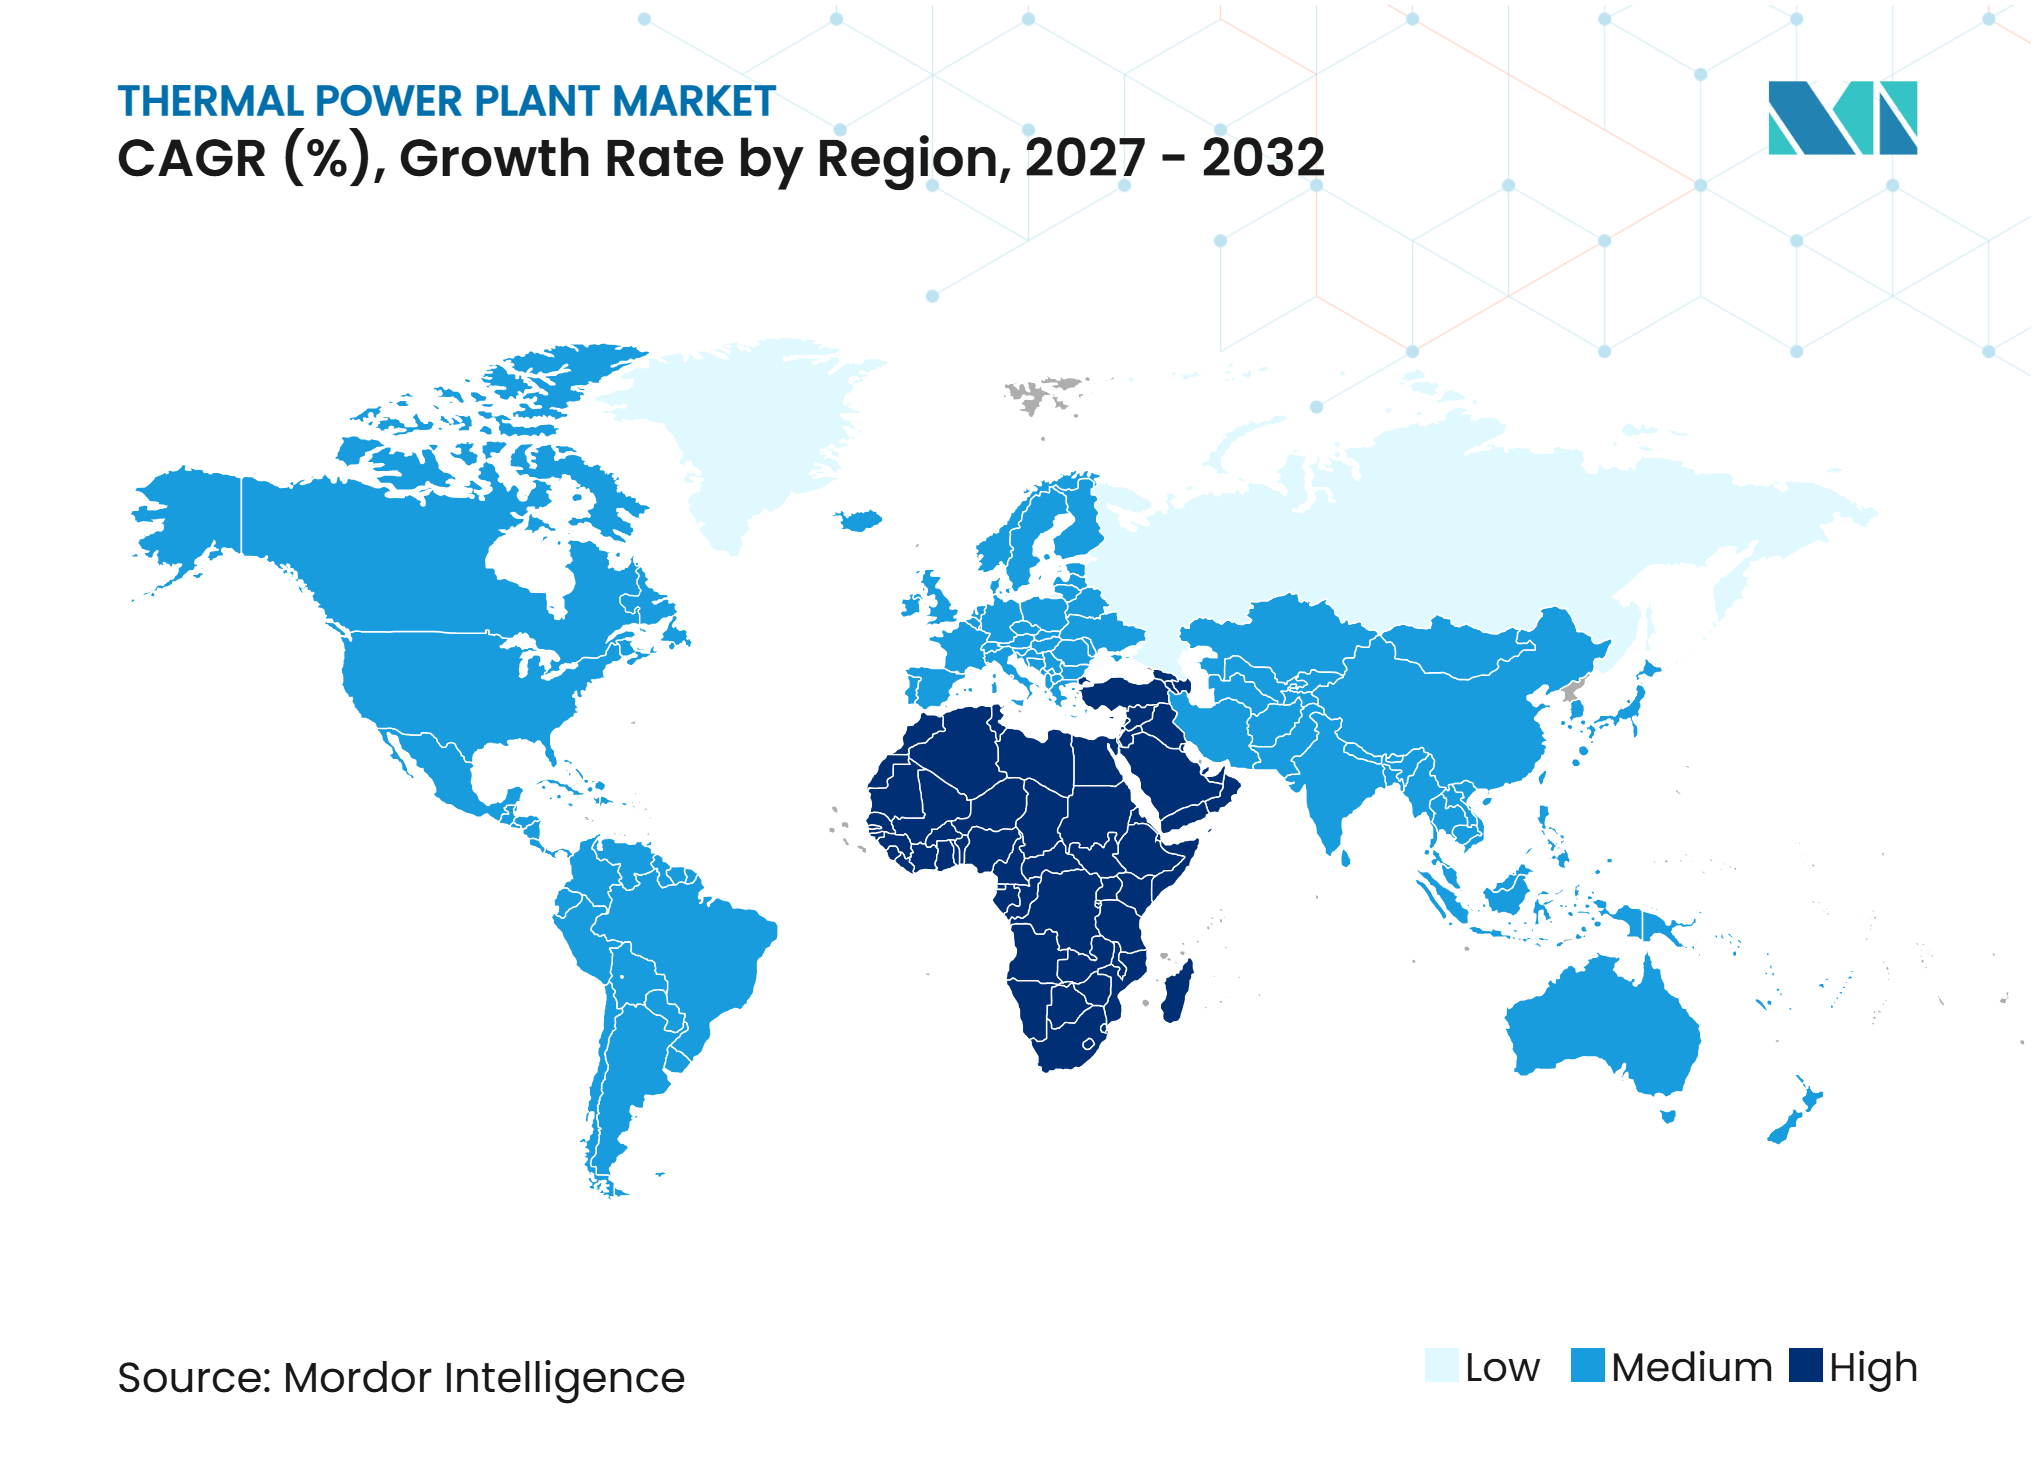
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centrales thermiques par Mordor Intelligence
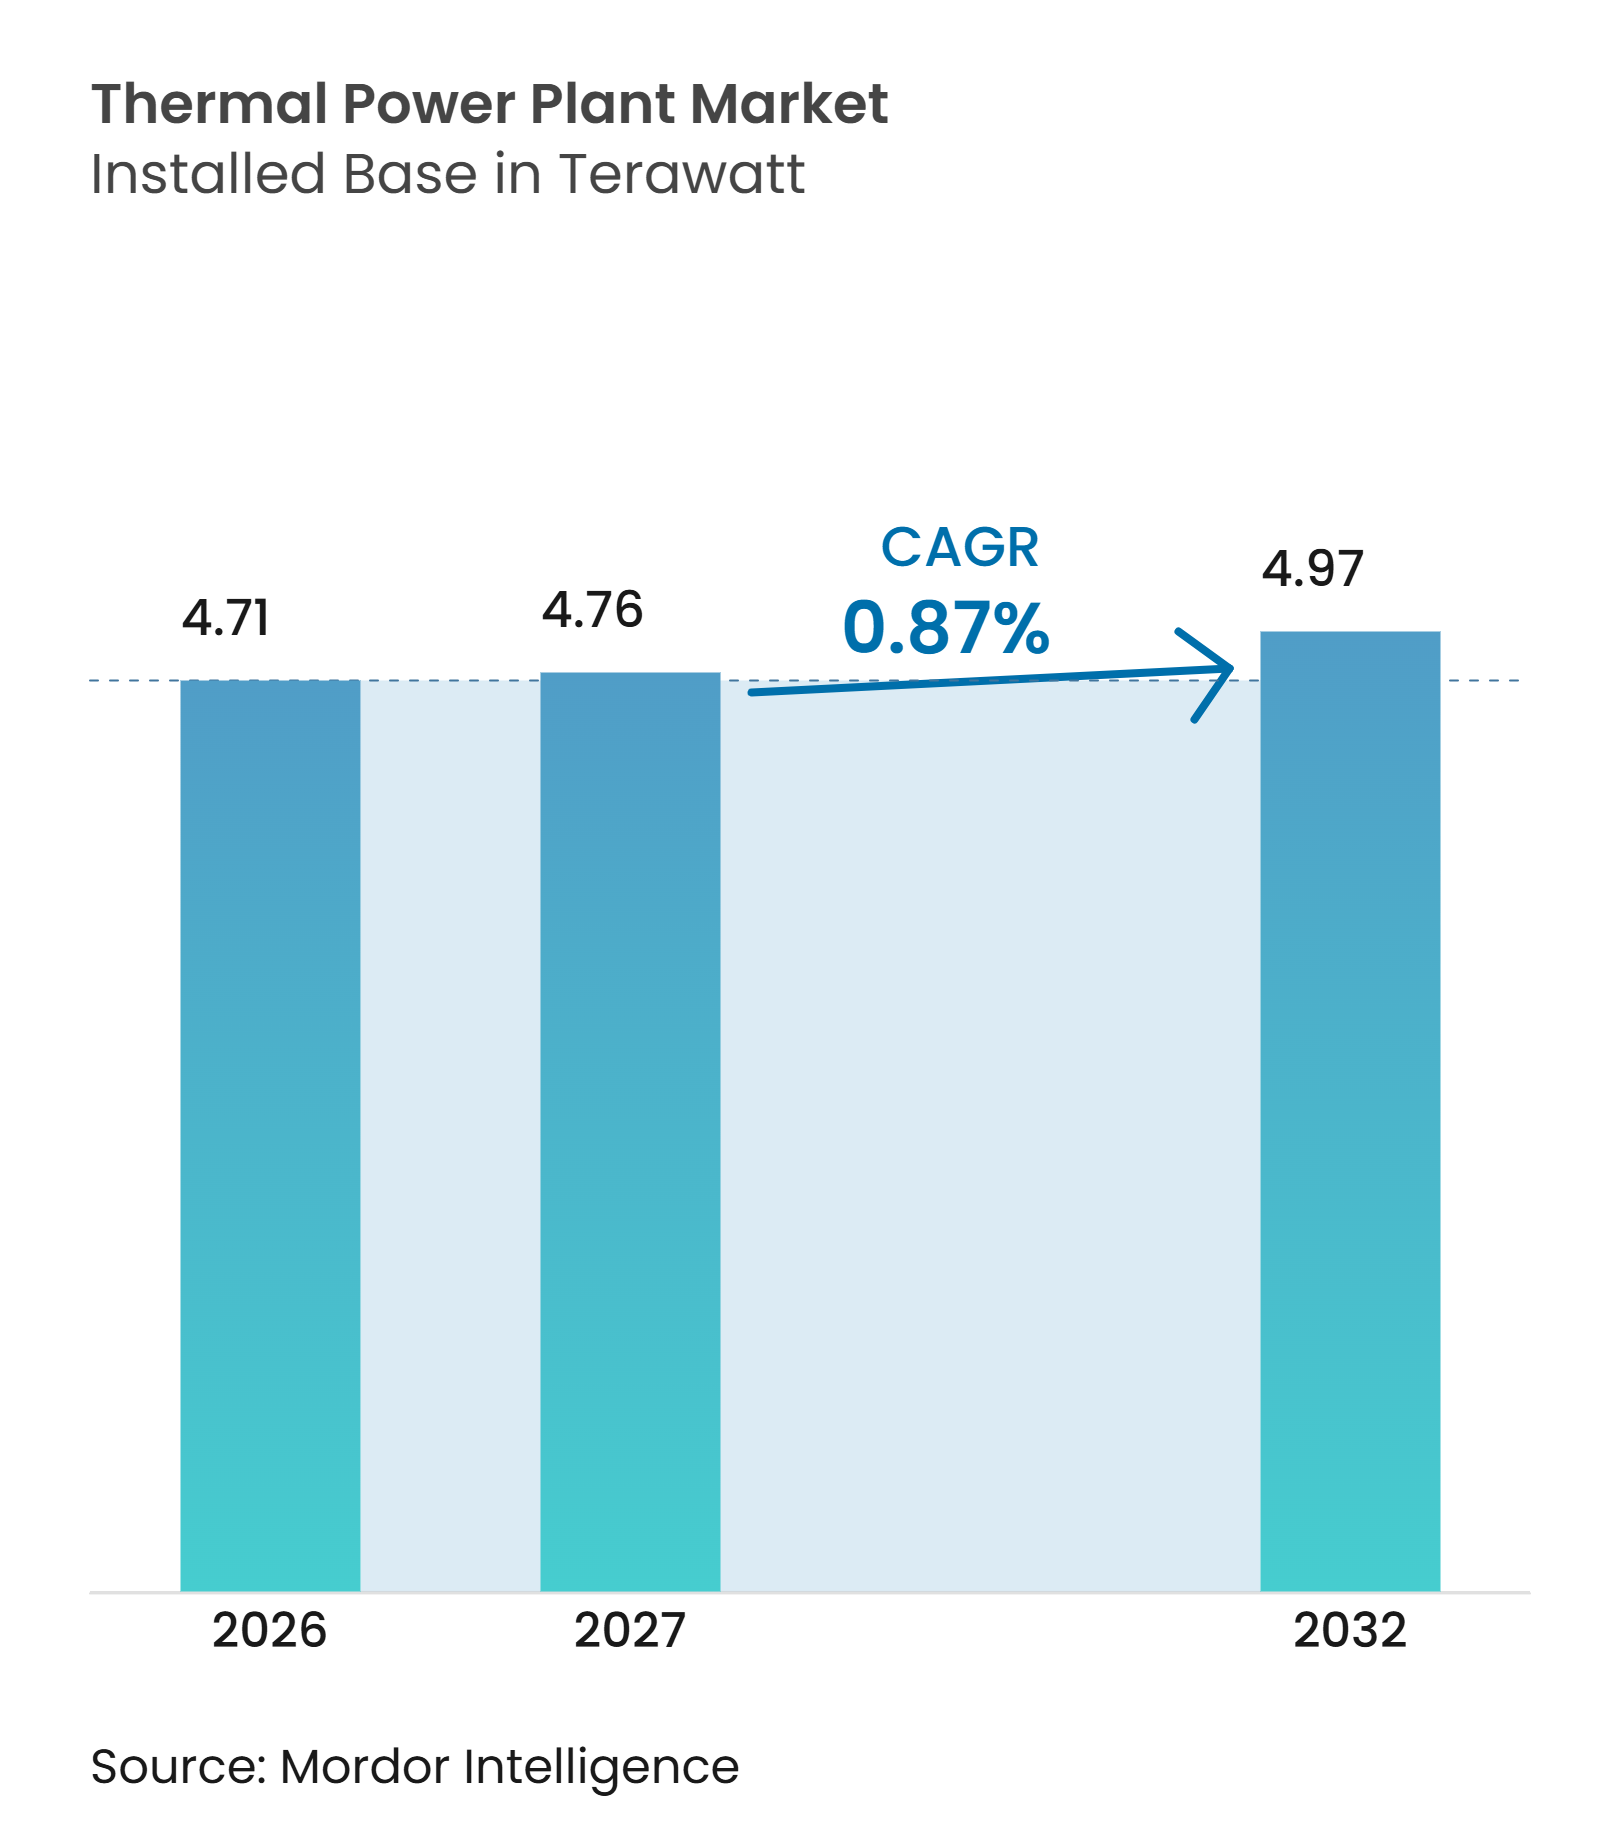
La taille du marché des centrales thermiques, en termes de base installée, devrait atteindre 4,71 térawatts en 2026, 4,76 térawatts en 2027, et 4,97 térawatts d'ici 2032, avec un CAGR de 0,87 % de 2027 à 2032. Cette légère augmentation reflète un parc installé mature qui est renouvelé et modernisé plutôt qu'étendu au rythme antérieur, les exploitants concentrant leurs investissements sur l'efficacité des centrales, la fiabilité des équipements et la conformité aux réglementations d'exploitation locales. La demande d'électricité des centres de données accroît le besoin de production fiable dans plusieurs systèmes électriques, notamment là où les ajouts de transport et de stockage ne peuvent pas encore répondre à la hausse rapide de la charge. L'Agence internationale de l'énergie prévoit que la demande mondiale d'électricité des centres de données dépassera 1 000 TWh d'ici 2030, contre 460 TWh en 2024, et s'attend à ce que le gaz et le charbon couvrent plus de 40 % de la charge supplémentaire.[1] Les préoccupations liées à la sécurité énergétique soutiennent également de nouveaux projets en Asie-Pacifique, au Moyen-Orient et en Afrique, même si les capacités renouvelables se développent et que les services publics cherchent à maintenir des réserves adéquates pendant les périodes de pointe. Le marché des centrales thermiques est donc façonné par la disponibilité d'équipements efficaces, la flexibilité des combustibles et les différentes réglementations carbone applicables dans chaque pays.
Points clés du rapport
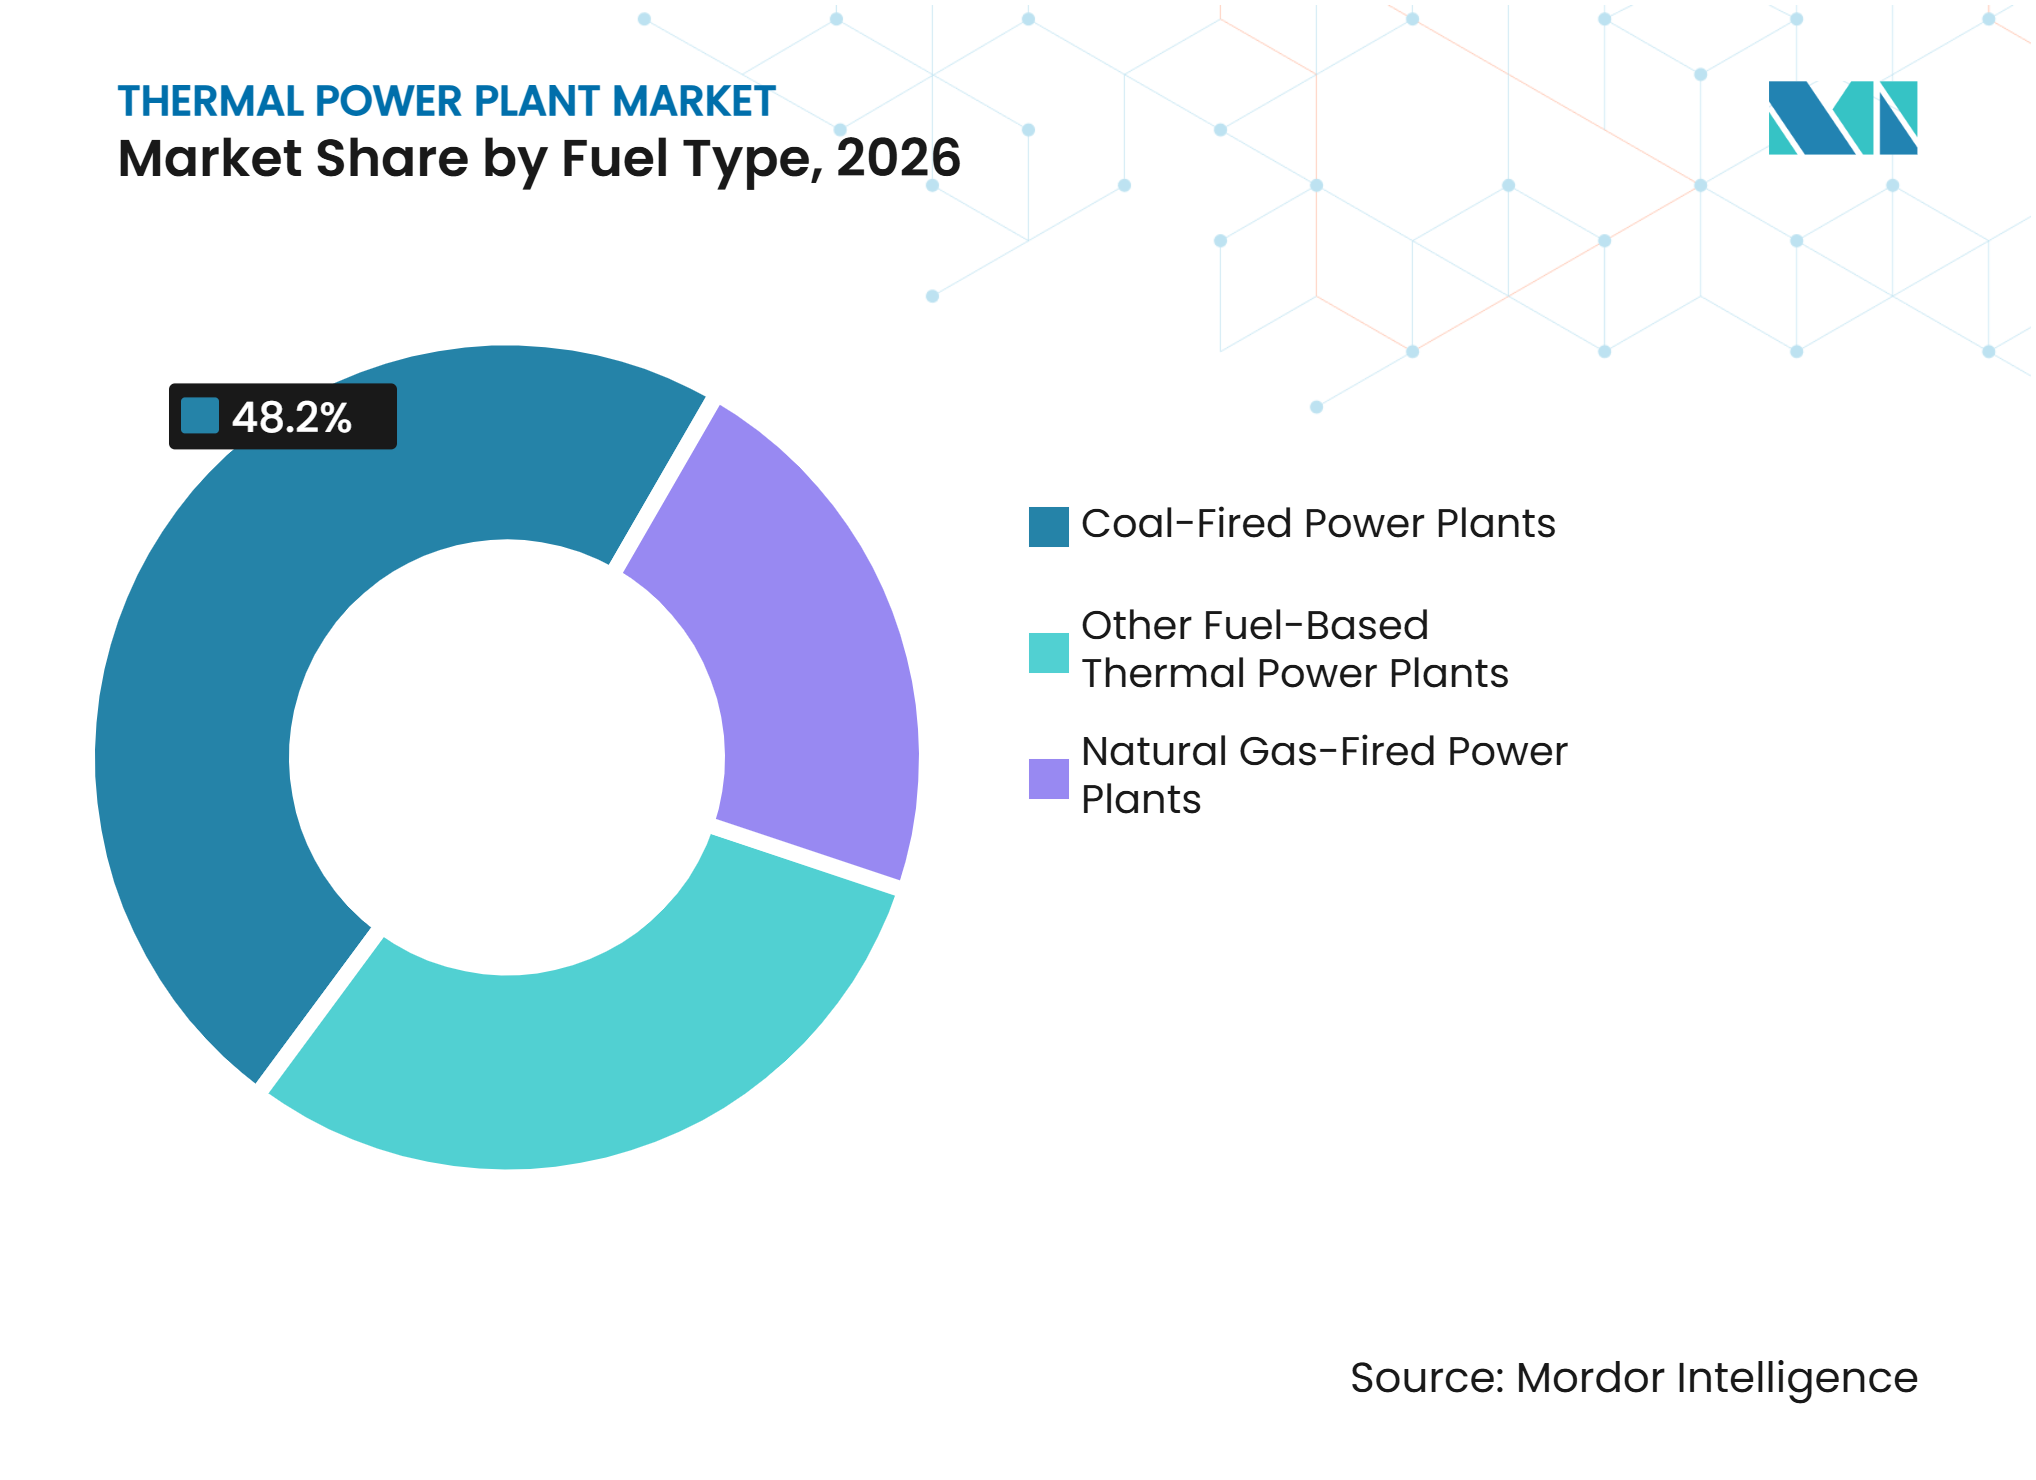
- Par type de combustible, les centrales au charbon détenaient 48,2 % de la part du marché des centrales thermiques en 2026, tandis que les centrales au gaz naturel devraient croître à un CAGR de 2,1 % jusqu'en 2032.
- Par capacité de centrale, les centrales de plus de 800 MW détenaient 33,1 % de la capacité installée en 2026, tandis que les centrales de moins de 100 MW devraient croître à un CAGR de 1,4 % jusqu'en 2032.
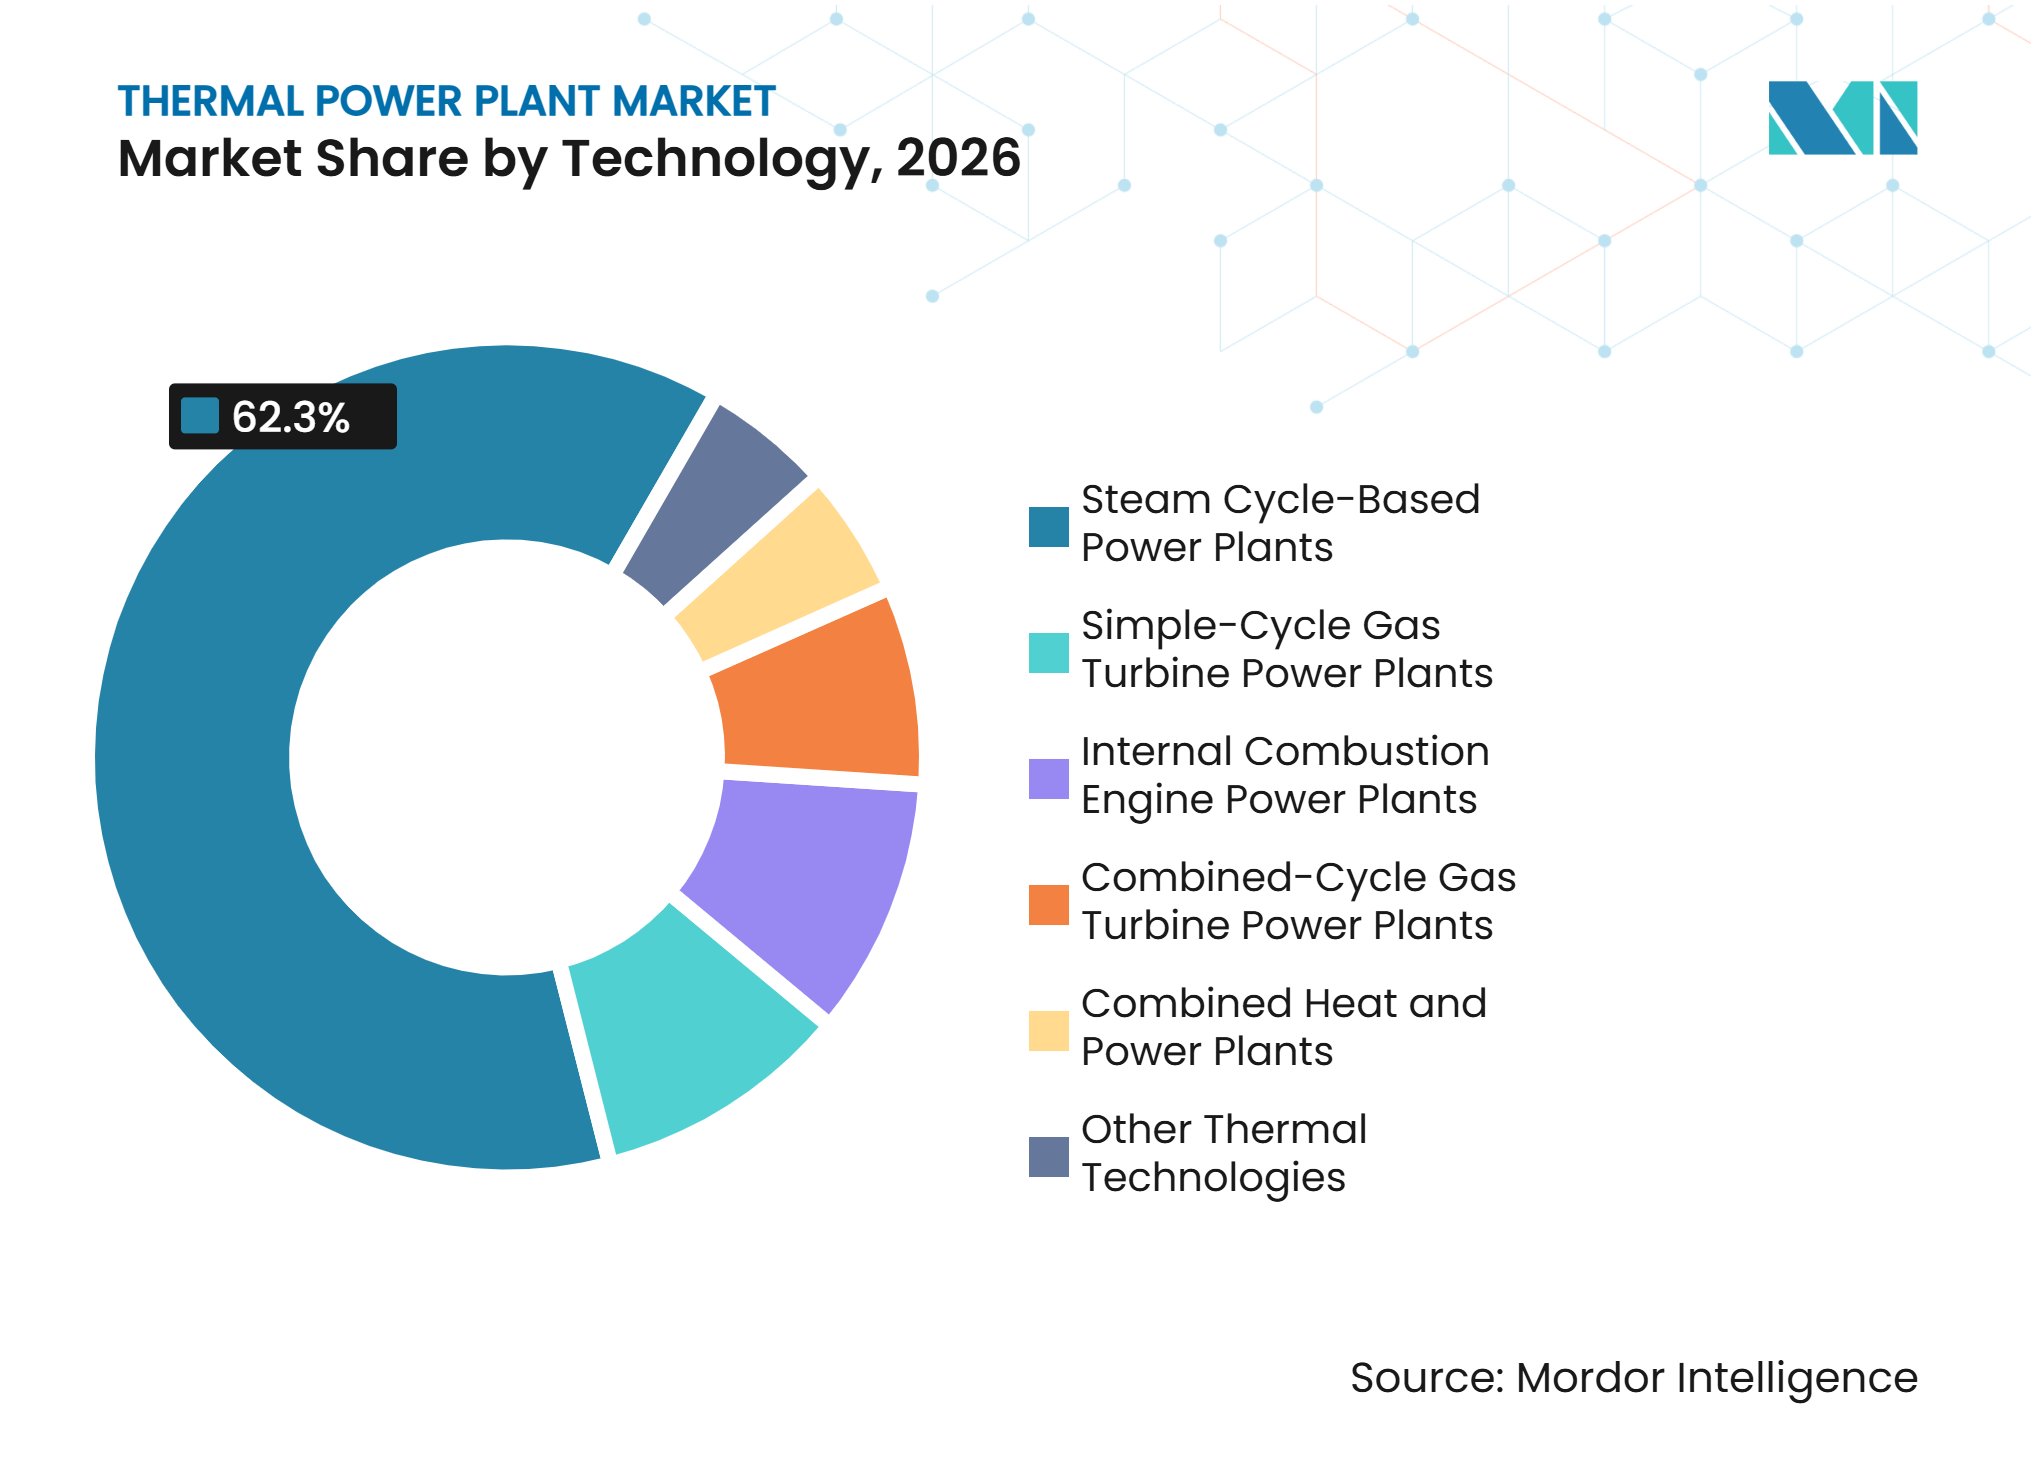
- Par technologie, les centrales à cycle à vapeur détenaient 62,3 % de la part en 2026, tandis que les centrales à cycle combiné à turbine à gaz devraient croître à un CAGR de 2,6 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 48,5 % de la part en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 2,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande des centres de données IA et des infrastructures numériques | +0.4% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Reports de fermeture de centrales au charbon liés aux exigences de fiabilité | +0.4% | Amérique du Nord, avec pertinence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Sécurité énergétique soutenant de nouvelles capacités thermiques | +0.3% | Asie-Pacifique, avec répercussions au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Commandes de CCGT liées aux centres de données et à la conversion charbon-gaz | +0.2% | Amérique du Nord, Moyen-Orient et Afrique, avec répercussions en Asie-Pacifique | Court terme (≤ 2 ans) |
| Disponibilité des équipements et délais de livraison des CCGT | +0.2% | Amérique du Nord, Moyen-Orient et Afrique, et Asie-Pacifique | Court terme (≤ 2 ans) |
| Technologies ultra-supercritiques et charbon avancé | +0.1% | Asie-Pacifique, notamment la Chine et l'Inde, avec répercussions mondiales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande en énergie des centres de données IA
Le marché des centrales thermiques bénéficie du soutien de la croissance de la consommation d'électricité par l'intelligence artificielle et les infrastructures numériques. La demande mondiale d'électricité des centres de données devrait passer de 460 TWh en 2024 à plus de 1 000 TWh d'ici 2030.[2] Cette même perspective indique que le gaz naturel et le charbon pourraient couvrir plus de 40 % de la demande supplémentaire d'électricité des centres de données au cours de cette période. Ce profil de demande favorise la production pouvant être développée à proximité de grandes charges ou fournissant une alimentation stable pendant que les réseaux ajoutent des capacités renouvelables. Les mesures politiques américaines visant à maintenir certaines unités au charbon disponibles montrent également comment les préoccupations de fiabilité peuvent affecter les calendriers de fermeture. Au sein du marché des centrales thermiques, ce besoin soutient de nouvelles capacités gazières et le maintien en exploitation de certains actifs thermiques existants là où une alimentation fiable reste limitée.
Sécurité énergétique soutenant les capacités thermiques en Asie-Pacifique, au Moyen-Orient et en Afrique
La sécurité énergétique maintient les approbations de projets sur les marchés où la demande d'électricité continue de croître plus vite que les investissements dans les réseaux. L'Inde disposait de 226,23 GW de capacité installée à base de charbon en novembre 2025, avec 40,35 GW en construction.[3] NTPC s'est également fixé pour objectif d'ajouter 30 GW de capacité charbon d'ici l'exercice 2032.[4] L'Agence internationale de l'énergie a indiqué que les investissements dans le secteur électrique au Moyen-Orient et en Afrique du Nord (MENA) ont atteint 44 milliards USD en 2024 et pourraient augmenter de 50 % d'ici 2035. Les capacités gazières devraient représenter 20 % des investissements mondiaux dans les capacités gazières jusqu'en 2035. Le marché des centrales thermiques dans ces régions se développe parallèlement aux énergies renouvelables, car les systèmes de stockage et de transport n'ont pas encore suffisamment évolué pour couvrir tous les besoins d'équilibrage.
Commandes de CCGT et délais de livraison des équipements
Le marché des centrales thermiques est également soutenu par un cycle de commandes soutenu pour les équipements de centrales à cycle combiné à turbine à gaz (CCGT). Siemens Energy a déclaré 194 ventes d'unités de turbines à gaz au cours de l'exercice 2025, contre près de 100 unités au cours de l'exercice 2024, illustrant l'ampleur de la demande actuelle pour les grands équipements. Au sein du marché des centrales thermiques, les fournisseurs disposant d'une capacité de fabrication sécurisée et de réseaux de services établis peuvent offrir une plus grande certitude de livraison aux services publics. TAQA, JERA et AlBawani Capital ont atteint la clôture financière en septembre 2025 pour les centrales Rumah 2 et Al Nairyah 2 de 3,6 GW en Arabie saoudite, dans le cadre de contrats d'achat d'électricité de 25 ans. Siemens Energy est le fabricant d'équipements d'origine pour ces centrales. Les services publics qui sécurisent tôt des créneaux de turbines peuvent réduire le risque de livraison et améliorer la certitude de leurs calendriers de construction.
Technologie ultra-supercritique et efficacité du parc de centrales au charbon
La technologie moderne du charbon prolonge la durée de vie opérationnelle des actifs thermiques dans les pays où le charbon reste partie intégrante du système électrique et où un remplacement rapide de la production existante mettrait en péril l'accessibilité financière ou la stabilité du réseau. Dongfang Electric Corporation Limited a raccordé une unité à lit fluidisé circulant ultra-supercritique au charbon de 700 MW dans le Yunnan en mars 2025. L'unité a atteint une efficacité thermique de 46,34 % et devrait réduire les émissions de carbone de 500 000 tonnes métriques chaque année. L'Inde développe une technologie ultra-supercritique avancée avec Bharat Heavy Electricals Limited (BHEL), la National Thermal Power Corporation (NTPC) et le Centre Indira Gandhi pour la recherche atomique (IGCAR), visant une efficacité de 46 % et une réduction de 10 % à 15 % des émissions de dioxyde de carbone par rapport aux équipements sous-critiques. Ces projets soutiennent le marché des centrales thermiques là où les décideurs politiques recherchent une consommation de combustible réduite sans retirer rapidement les chaînes d'approvisionnement en charbon existantes. Ils orientent également les dépenses vers les modernisations, les chaudières spécialisées, les systèmes de contrôle, les matériaux à hautes performances et les services spécialisés nécessaires au maintien d'unités complexes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse des coûts des énergies renouvelables et du stockage | -0.2% | Mondial, plus prononcé en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Réduction de l'utilisation thermique due à l'expansion des énergies renouvelables | -0.2% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Divergence des réglementations carbone | -0.1% | Union européenne et pays de l'OCDE, avec une pression moindre en Asie-Pacifique, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Incertitude liée au financement et aux approbations en lien avec le carbone | -0.1% | Union européenne et pays de l'OCDE, avec une pression moindre en Asie-Pacifique, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression des coûts des énergies renouvelables et du stockage
L'expansion des énergies renouvelables réduit les heures de fonctionnement de certains actifs du marché des centrales thermiques dans les systèmes électriques fortement intégrés. Le charbon a fourni un niveau historiquement bas de 9,2 % de la production d'électricité de l'Union européenne en 2025. Le solaire et l'éolien ont fourni un record de 30 % de l'électricité de l'Union européenne en 2025, ce qui a réduit la production gazière pendant les périodes de forte production renouvelable. Une utilisation moyenne plus faible affaiblit l'argument financier en faveur des actifs à vapeur orientés vers la production de base, conçus pour fonctionner de manière continue. La pression est la plus forte en Europe et en Amérique du Nord, où les réseaux présentent une intégration renouvelable plus profonde et des options de flexibilité plus matures. Elle favorise les centrales pouvant monter en charge rapidement, notamment les turbines à gaz à cycle combiné et à cycle simple, par rapport aux unités plus anciennes aux profils d'exploitation moins flexibles.
Réglementations carbone et incertitude du financement de projets
Les différentes réglementations carbone rendent le développement de projets plus complexe sur l'ensemble du marché des centrales thermiques. Le système d'échange de quotas d'émissions de l'Union européenne continue de fixer un prix sur les émissions des centrales électriques couvertes. L'Agence de protection de l'environnement des États-Unis a proposé en juin 2025 d'abroger les normes sur les gaz à effet de serre pour les unités de production d'électricité alimentées aux combustibles fossiles en vertu de l'article 111 de la loi sur la qualité de l'air. L'Inde a révisé ses exigences de contrôle du dioxyde de soufre en juillet 2025, créant des obligations de conformité différentes pour certaines parties de son parc de centrales au charbon. Les développeurs doivent évaluer les réglementations, les filières de combustibles et les conditions de financement de chaque pays plutôt que de s'appuyer sur une perspective politique mondiale commune. Cela ajoute une charge opérationnelle et financière sur l'ensemble du marché des centrales thermiques et accroît la valeur des conceptions flexibles en termes de combustibles et des arrangements d'achat à long terme clairement définis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de combustible :
le gaz progresse tandis que le charbon soutient la production de baseLes centrales au charbon détenaient 48,2 % de la capacité installée en 2026, reflétant leur rôle établi en Inde, en Chine, en Indonésie et en Afrique subsaharienne. L'Inde a mis en service 7,21 GW de capacité à base de charbon au cours de l'exercice 2025-26 jusqu'en novembre 2025. La Chine et l'Inde poursuivent des unités au charbon à plus haute efficacité pour répondre aux besoins en combustible et en fiabilité. Cela soutient les dépenses en chaudières avancées, turbines à vapeur, systèmes d'émissions et systèmes de contrôle.
Les centrales au gaz naturel devraient croître à un CAGR de 2,1 % jusqu'en 2032. Les projets à cycle combiné bénéficient de leur efficacité, de leurs cycles de construction plus courts et de leur adéquation avec les réseaux à forte proportion d'énergies renouvelables variables. Mitsubishi Power a reçu un contrat pour 2 turbines M701JAC pour la centrale O Mon 4 de 1 155 MW au Vietnam en septembre 2025. Les autres systèmes à base de combustibles, notamment les unités au fioul, la co-combustion de biomasse et la récupération de chaleur perdue, restent des applications spécialisées. Le marché des centrales thermiques devrait voir de nouvelles conversions fioul-gaz là où l'infrastructure GNL est disponible.



Par capacité de centrale :
les unités à l'échelle des services publics restent centrales tandis que les petites centrales se développentLes centrales de plus de 800 MW représentaient 33,1 % de la taille du marché des centrales thermiques en 2026. Les grandes unités répartissent les coûts en capital sur une production plus importante et soutiennent les réseaux nationaux à forte demande. La Chine et l'Inde continuent d'utiliser des unités supercritiques et ultra-supercritiques de 800 MW pour les nouveaux projets au charbon. BHEL a reçu une commande de NTPC en mars 2026 pour le projet Telangana Stage-II de 3×800 MW.
Les centrales de moins de 100 MW devraient croître à un CAGR de 1,4 % jusqu'en 2032. Ces unités desservent les parcs industriels, les sites isolés, les utilisateurs captifs et les réseaux plus faibles. Le plan d'approvisionnement en électricité de l'Indonésie (RUPTL) 2025-2034 inclut des capacités gazières pour les parcs industriels de traitement du nickel nécessitant un approvisionnement dédié. Les turbines et moteurs distribués peuvent être installés par phases suivant la croissance de la charge industrielle. Ce segment du marché des centrales thermiques crée une demande pour des équipements modulaires, des services de maintenance et de gestion des combustibles.
Par technologie :
le cycle à vapeur conserve son envergure tandis que le CCGT développe de nouvelles capacitésLes centrales à cycle à vapeur détenaient 62,3 % de la capacité installée en 2026. Leur base installée comprend des unités au charbon et au gaz développées sur plusieurs décennies. Les nouvelles mises en service sont de plus en plus axées sur les conceptions supercritiques et ultra-supercritiques qui consomment moins de combustible par unité de production. Cette partie du marché des centrales thermiques soutient les travaux de remplacement et de modernisation même là où la croissance nette de la capacité est limitée.
Les centrales à cycle combiné à turbine à gaz devraient croître à un CAGR de 2,6 % jusqu'en 2032. Mitsubishi Power a reçu en septembre 2025 un contrat pour 5 unités à cycle combiné totalisant 2 800 MW à la centrale Tung Hsiao de Taiwan Power Company. GE Vernova a reçu une commande pour 2 blocs à cycle combiné de classe H à la centrale Kozienice en Pologne en novembre 2025. Les turbines à cycle simple, les systèmes de cogénération et les moteurs à combustion interne servent les applications de pointe, de chauffage urbain, captives et isolées. Les normes de performance de la Commission électrotechnique internationale (CEI) et les codes de réseau nationaux favorisent de plus en plus les équipements modernes capables de répondre aux exigences de taux de montée en charge et de surveillance des émissions.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 48,5 % de la part du marché des centrales thermiques en 2026. La Chine exploitait des centrales au charbon d'une capacité combinée de 1 263,1 GW en 2026, tandis que la capacité de l'Inde basée sur les combustibles fossiles atteignait 245 600 MW en octobre 2025. La National Thermal Power Corporation (NTPC) avait 16,9 GW en construction en mars 2025 et vise 30 GW d'ajouts supplémentaires à base de charbon d'ici l'exercice 2032. L'Indonésie poursuit de nouvelles capacités fossiles dans le cadre de son plan Rencana Usaha Penyediaan Tenaga Listrik (RUPTL) 2025-2034, incluant l'approvisionnement en gaz pour la demande industrielle. Le Vietnam avance ses projets de conversion gaz-électricité, notamment O Mon 4, tandis que les codes de réseau nationaux et les réglementations sur les combustibles orientent les choix d'investissement.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un CAGR de 2,7 % jusqu'en 2032. Rumah 2 et Al Nairyah 2 en Arabie saoudite ont atteint la clôture financière en septembre 2025, ajoutant 3,6 GW dans le cadre de contrats d'achat d'électricité de 25 ans. Doosan Enerbility a remporté un contrat en août 2026 pour la centrale à cycle combiné à turbine à gaz (CCGT) Misfah de 1 700 MW à Oman, avec une livraison prévue en avril 2029. L'AIE prévoit que les investissements dans le secteur électrique de la région MENA augmenteront par rapport à leur niveau de 44 milliards USD en 2024, à mesure que les besoins en infrastructures croissent. Les contrats d'achat d'électricité à long terme, la disponibilité du gaz et les plans de développement nationaux restent au cœur de la bancabilité des projets.
Europe, Amérique du Nord et Amérique du Sud
L'Allemagne a annoncé en janvier 2026 un plan d'appel d'offres pour 12 GW de nouvelles capacités gazières, les centrales devant être prêtes à fonctionner à l'hydrogène d'ici 2045. L'Amérique du Nord ajoute des capacités gazières et maintient certaines unités au charbon là où la demande des centres de données a accru les besoins en fiabilité. Les systèmes sud-américains continuent d'utiliser des actifs au gaz et au fioul aux côtés de l'hydroélectricité, tandis que le Japon prépare une co-combustion à 20 % d'ammoniac à l'unité 4 de Hekinan pour l'exercice 2029. La taille du marché des centrales thermiques dans ces géographies dépend de plus en plus des capacités de remplacement flexibles et des investissements dans la transition énergétique.
Paysage concurrentiel
Concentration du Marché
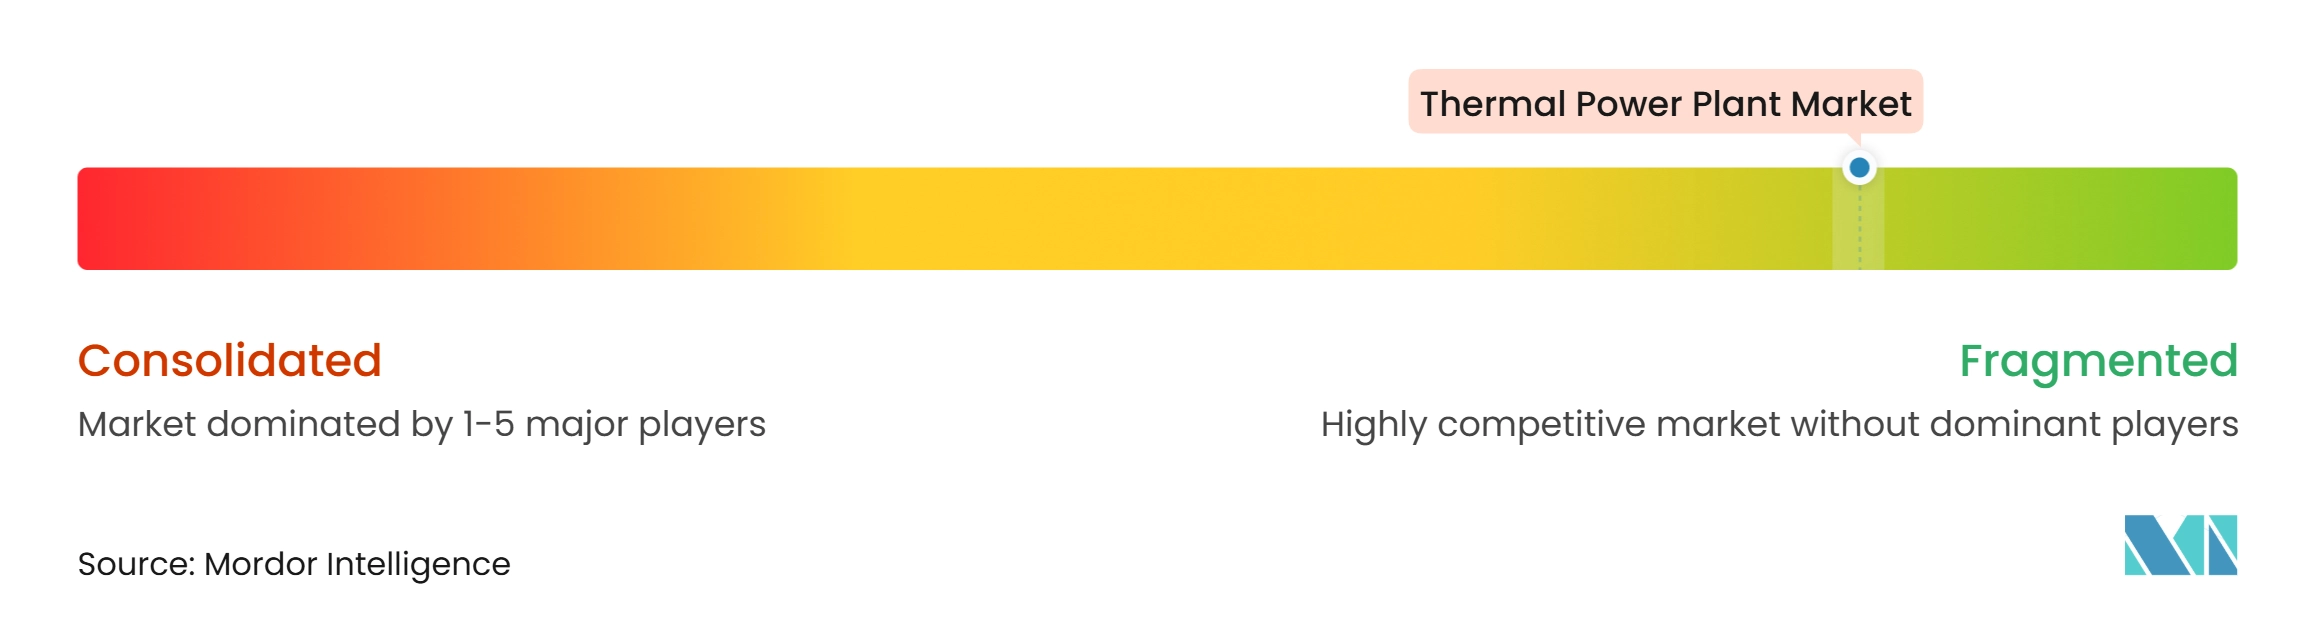
Le marché des centrales thermiques est fragmenté et présente des conditions concurrentielles distinctes dans les domaines de la fourniture d'équipements, de l'ingénierie et de la construction, et de la propriété des centrales. GE Vernova, Siemens Energy et Mitsubishi Power sont les principaux fournisseurs de turbines à gaz à grande cadre pour les projets à cycle combiné. Leurs délais de livraison sont devenus importants car la demande a allongé les délais d'approvisionnement en équipements de plusieurs années. Siemens Energy a vendu 194 unités de turbines à gaz au cours de l'exercice 2025, contre près de 100 unités au cours de l'exercice 2024. Doosan Enerbility a renforcé sa position dans la construction grâce à des contrats majeurs à Oman, en Arabie saoudite et au Vietnam en 2025 et 2026.
Les fournisseurs utilisent la flexibilité des combustibles et les performances technologiques pour différencier leurs offres sur le marché des centrales thermiques. Mitsubishi Power a réalisé un test de co-combustion à 50 % d'hydrogène à la centrale McDonough-Atkinson en Géorgie en 2025. L'unité ultra-supercritique de 700 MW de Dongfang Electric Corporation Limited démontre sa capacité à servir les systèmes dépendants du charbon avec une consommation de combustible réduite. La commande H-Class de GE Vernova à Kozienice reflète une stratégie concurrente basée sur le remplacement des capacités au charbon par une technologie gazière efficace. Les exigences de performance de la Commission électrotechnique internationale (CEI) et les codes de réseau nationaux influencent de plus en plus le choix des technologies.
Le marché des centrales thermiques offre également des opportunités dans les projets distribués et industriels. Le segment des moins de 100 MW soutient la demande de turbines modulaires, de moteurs, d'équipements de récupération de chaleur et de contrats de service en Asie du Sud-Est et en Afrique. Les projets de cogénération en Europe de l'Est sont soutenus par la modernisation des réseaux de chauffage urbain. BHEL reste un acteur important en Inde grâce aux commandes des services publics nationaux et à la livraison de projets supercritiques.
Leaders du secteur des centrales thermiques
-
China Huaneng Group Co., Ltd.
-
China Energy Investment Corporation Co., Ltd.
-
China Datang Corporation Ltd.
-
Saudi Electricity Company
-
Korea Electric Power Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centrales thermiques Entreprises couvertes dans ce rapport
- Ansaldo Energia S.p.A.
- Bechtel Corporation
- Bharat Heavy Electricals Limited
- China Energy Investment Corporation Co., Ltd.
- China Huadian Corporation Ltd.
- China Datang Corporation Ltd.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- Électricité de France S.A.
- ENGIE SA
- Fluor Corporation
- GE Vernova Inc.
- Harbin Electric Corporation
- JERA Co., Inc.
- Korea Electric Power Corporation
- Mitsubishi Heavy Industries, Ltd. (Mitsubishi Power)
- NTPC Limited
- Saudi Electricity Company
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
Développements industriels récents dans Marché des centrales thermiques
- Octobre 2026 : Doosan Enerbility a signé un contrat d'ingénierie, d'approvisionnement et de construction (EPC) de 620 millions USD (838 milliards KRW) avec PVN du Vietnam pour la centrale électrique à cycle combiné O Mon III à Can Tho, avec un objectif d'achèvement en octobre 2030. Le projet fait avancer la transition gaz-électricité du Vietnam dans le cadre de son plan PDP VIII révisé.
- Août 2026 : Doosan Enerbility, en consortium avec SEPCO III, a remporté un contrat EPC de 683 millions USD (930 milliards KRW) pour la centrale CCGT Misfah de 1 700 MW à Oman, avec un objectif d'achèvement en avril 2029. Ce contrat marque le deuxième grand contrat CCGT remporté par Doosan à Oman en l'espace de trois mois.
- Juin 2026 : BHEL a reçu une commande de 2,23 milliards USD (21 000 crores INR) de Meja Urja Nigam Limited pour un projet thermique EPC de 3×800 MW, portant son carnet de commandes total à 27,94 milliards USD (2,63 billions INR).
- Juin 2026 : Doosan Enerbility a signé un contrat d'environ 621,4 millions USD (840 milliards KRW) pour la phase 2 de la centrale de cogénération Jafurah en Arabie saoudite, conçue pour fournir 330 MW d'électricité et 465 tonnes de vapeur par heure au champ gazier de Jafurah, en consortium avec KEPCO et Aramco.
Périmètre du rapport sur le marché mondial des centrales thermiques
Une centrale thermique est une installation industrielle qui convertit l'énergie thermique en énergie électrique, généralement à l'aide de cycles thermodynamiques à vapeur.
Le marché des centrales thermiques est segmenté par type de combustible, capacité de centrale, technologie et géographie. Par type de combustible, le marché est segmenté en centrales au charbon, centrales au gaz naturel et autres centrales thermiques à base de combustibles. Par capacité de centrale, le marché est divisé en moins de 100 MW, 100–400 MW, 400–800 MW et plus de 800 MW. Par technologie, le marché est segmenté en centrales à cycle à vapeur, centrales à cycle combiné à turbine à gaz, centrales à turbine à gaz à cycle simple, centrales à moteur à combustion interne, centrales de cogénération et autres technologies thermiques. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des centrales thermiques dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base du volume (TW).
Aperçu de la segmentation
| Centrales au charbon |
| Centrales au gaz naturel |
| Autres centrales thermiques à base de combustibles |
| Moins de 100 MW |
| 100–400 MW |
| 400–800 MW |
| Plus de 800 MW |
| Centrales à cycle à vapeur |
| Centrales à cycle combiné à turbine à gaz |
| Centrales à turbine à gaz à cycle simple |
| Centrales à moteur à combustion interne |
| Centrales de cogénération |
| Autres technologies thermiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Oman | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de combustible | Centrales au charbon | |
| Centrales au gaz naturel | ||
| Autres centrales thermiques à base de combustibles | ||
| Par capacité de centrale | Moins de 100 MW | |
| 100–400 MW | ||
| 400–800 MW | ||
| Plus de 800 MW | ||
| Par technologie | Centrales à cycle à vapeur | |
| Centrales à cycle combiné à turbine à gaz | ||
| Centrales à turbine à gaz à cycle simple | ||
| Centrales à moteur à combustion interne | ||
| Centrales de cogénération | ||
| Autres technologies thermiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Norvège | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Oman | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les centrales thermiques ?
La capacité installée devrait croître à un CAGR de 0,87 % de 2027 à 2032, pour atteindre 4,97 TW.
Quel type de combustible détient la plus grande capacité installée ?
Les centrales au charbon détiennent 48,2 % de la capacité en 2026, soutenues par de grands parcs en Asie-Pacifique et en Afrique.
Pourquoi les centrales au gaz gagnent-elles en importance ?
Les centrales au gaz naturel devraient croître à un CAGR de 2,1 % jusqu'en 2032, car les unités à cycle combiné offrent un approvisionnement efficace et flexible.
Quelle technologie connaît la croissance la plus rapide ?
Les centrales à cycle combiné à turbine à gaz devraient croître à un CAGR de 2,6 % jusqu'en 2032.
Quelle région dispose de la plus grande base installée ?
L'Asie-Pacifique détient 48,5 % de la capacité mondiale en 2026, soutenue par d'importants parcs au charbon et une flotte gazière en croissance.
Quelle est la principale contrainte pesant sur les nouveaux projets thermiques ?
Le déploiement des énergies renouvelables, la baisse des taux d'utilisation et les différentes réglementations carbone peuvent affaiblir l'économie des projets et compliquer leur financement.