
Wärmekraftwerk-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
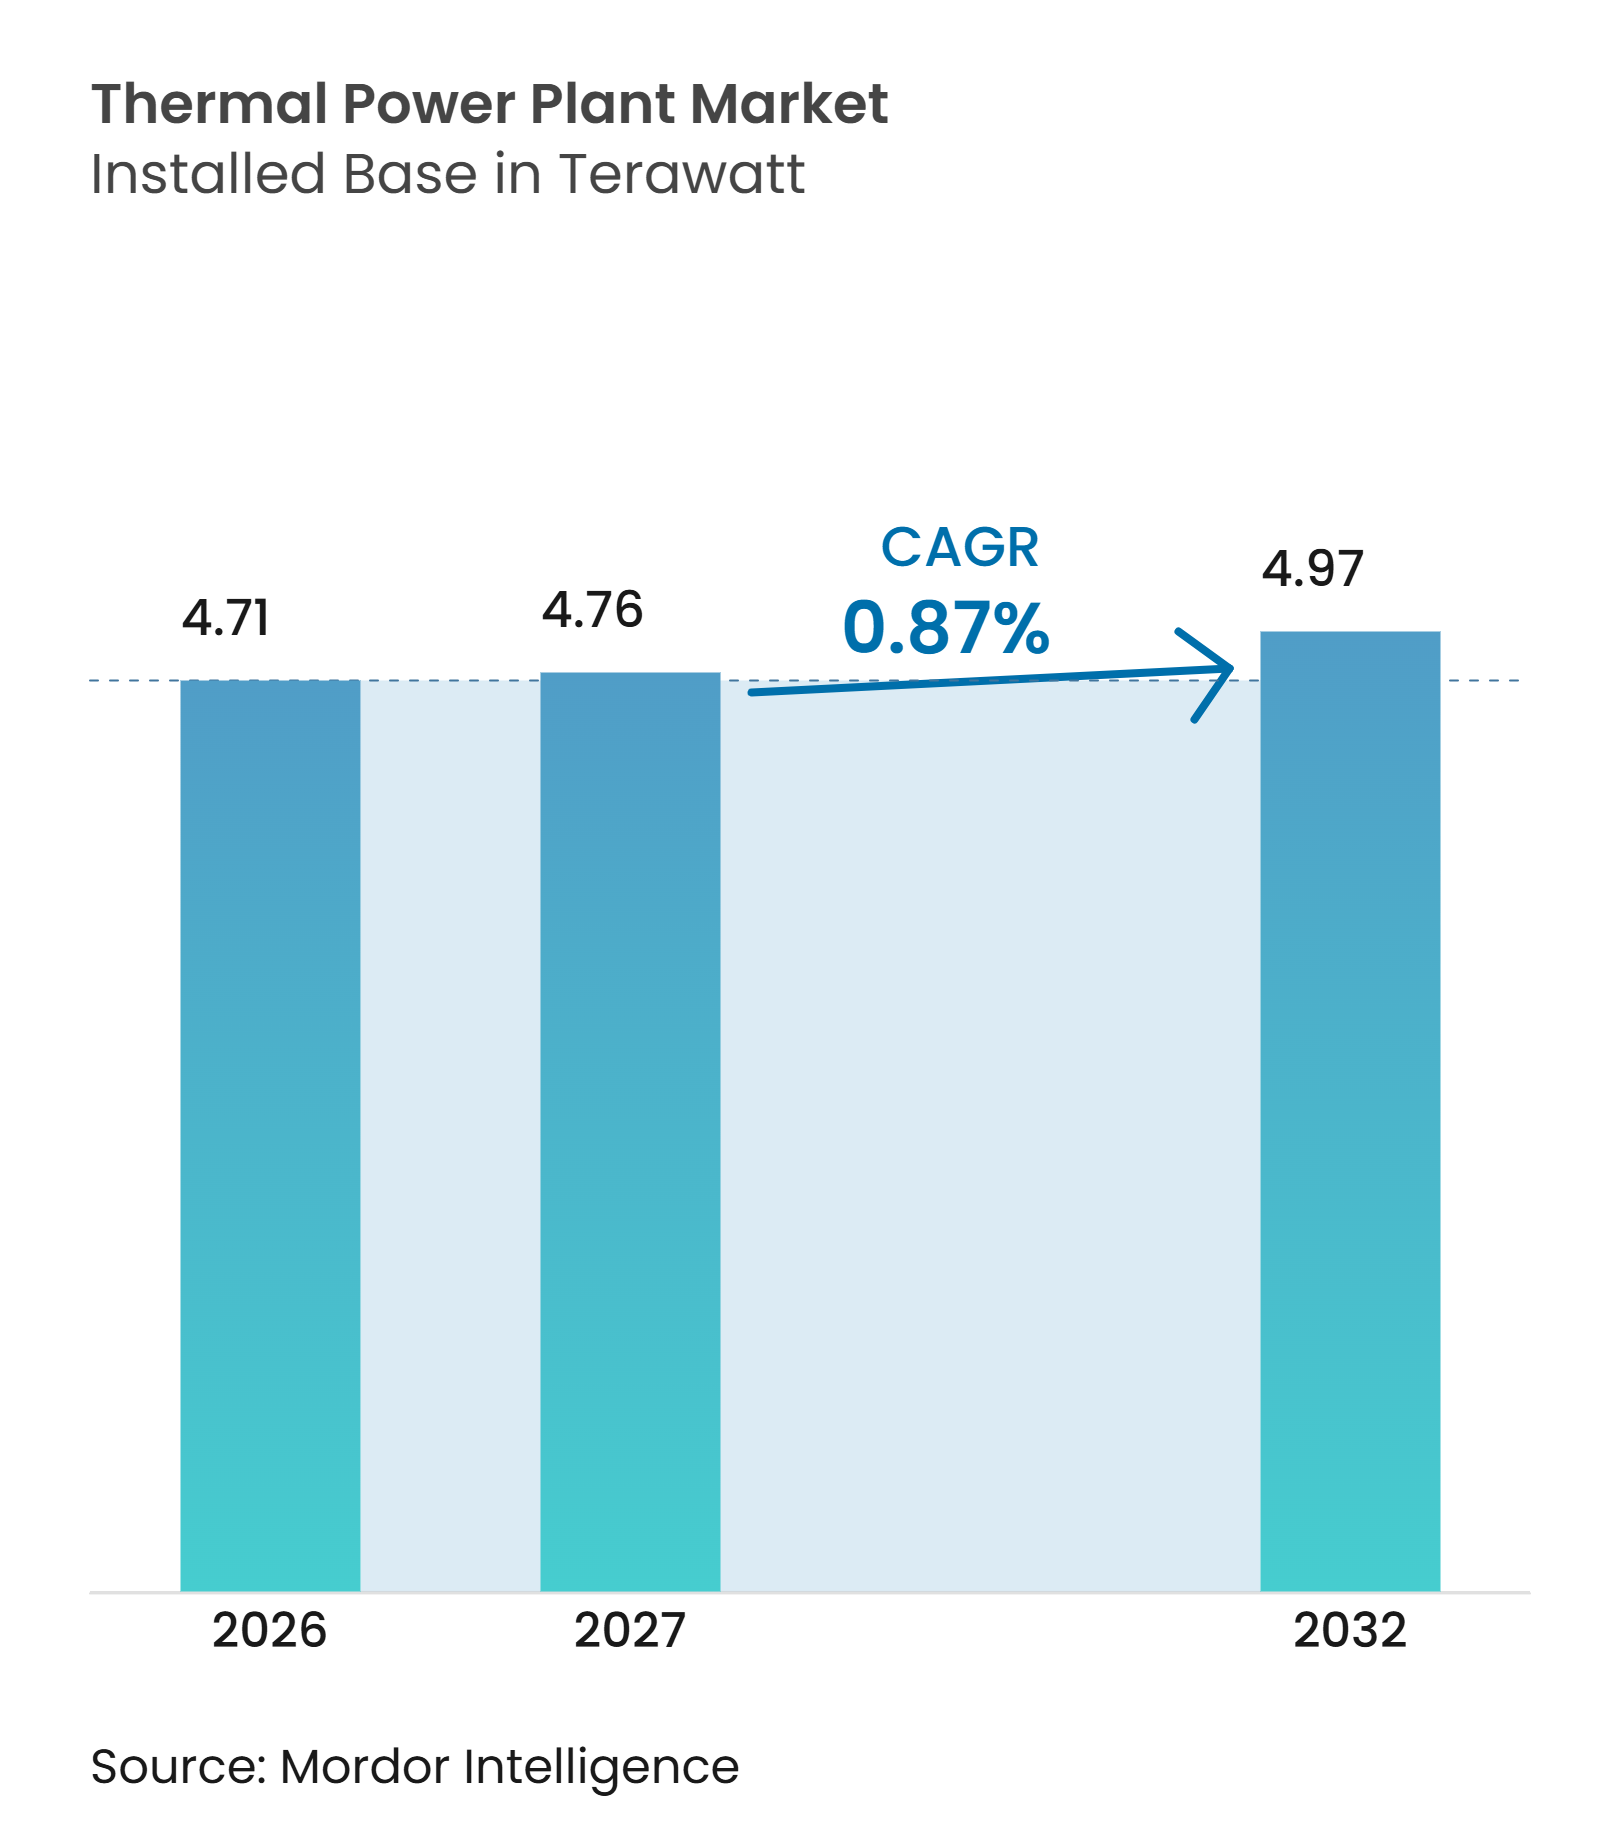
| Marktvolumen (2027) | 4.76 Terawatt |
| Marktvolumen (2032) | 4.97 Terawatt |
| Wachstumsrate (2027 - 2032) | 0.87 % |
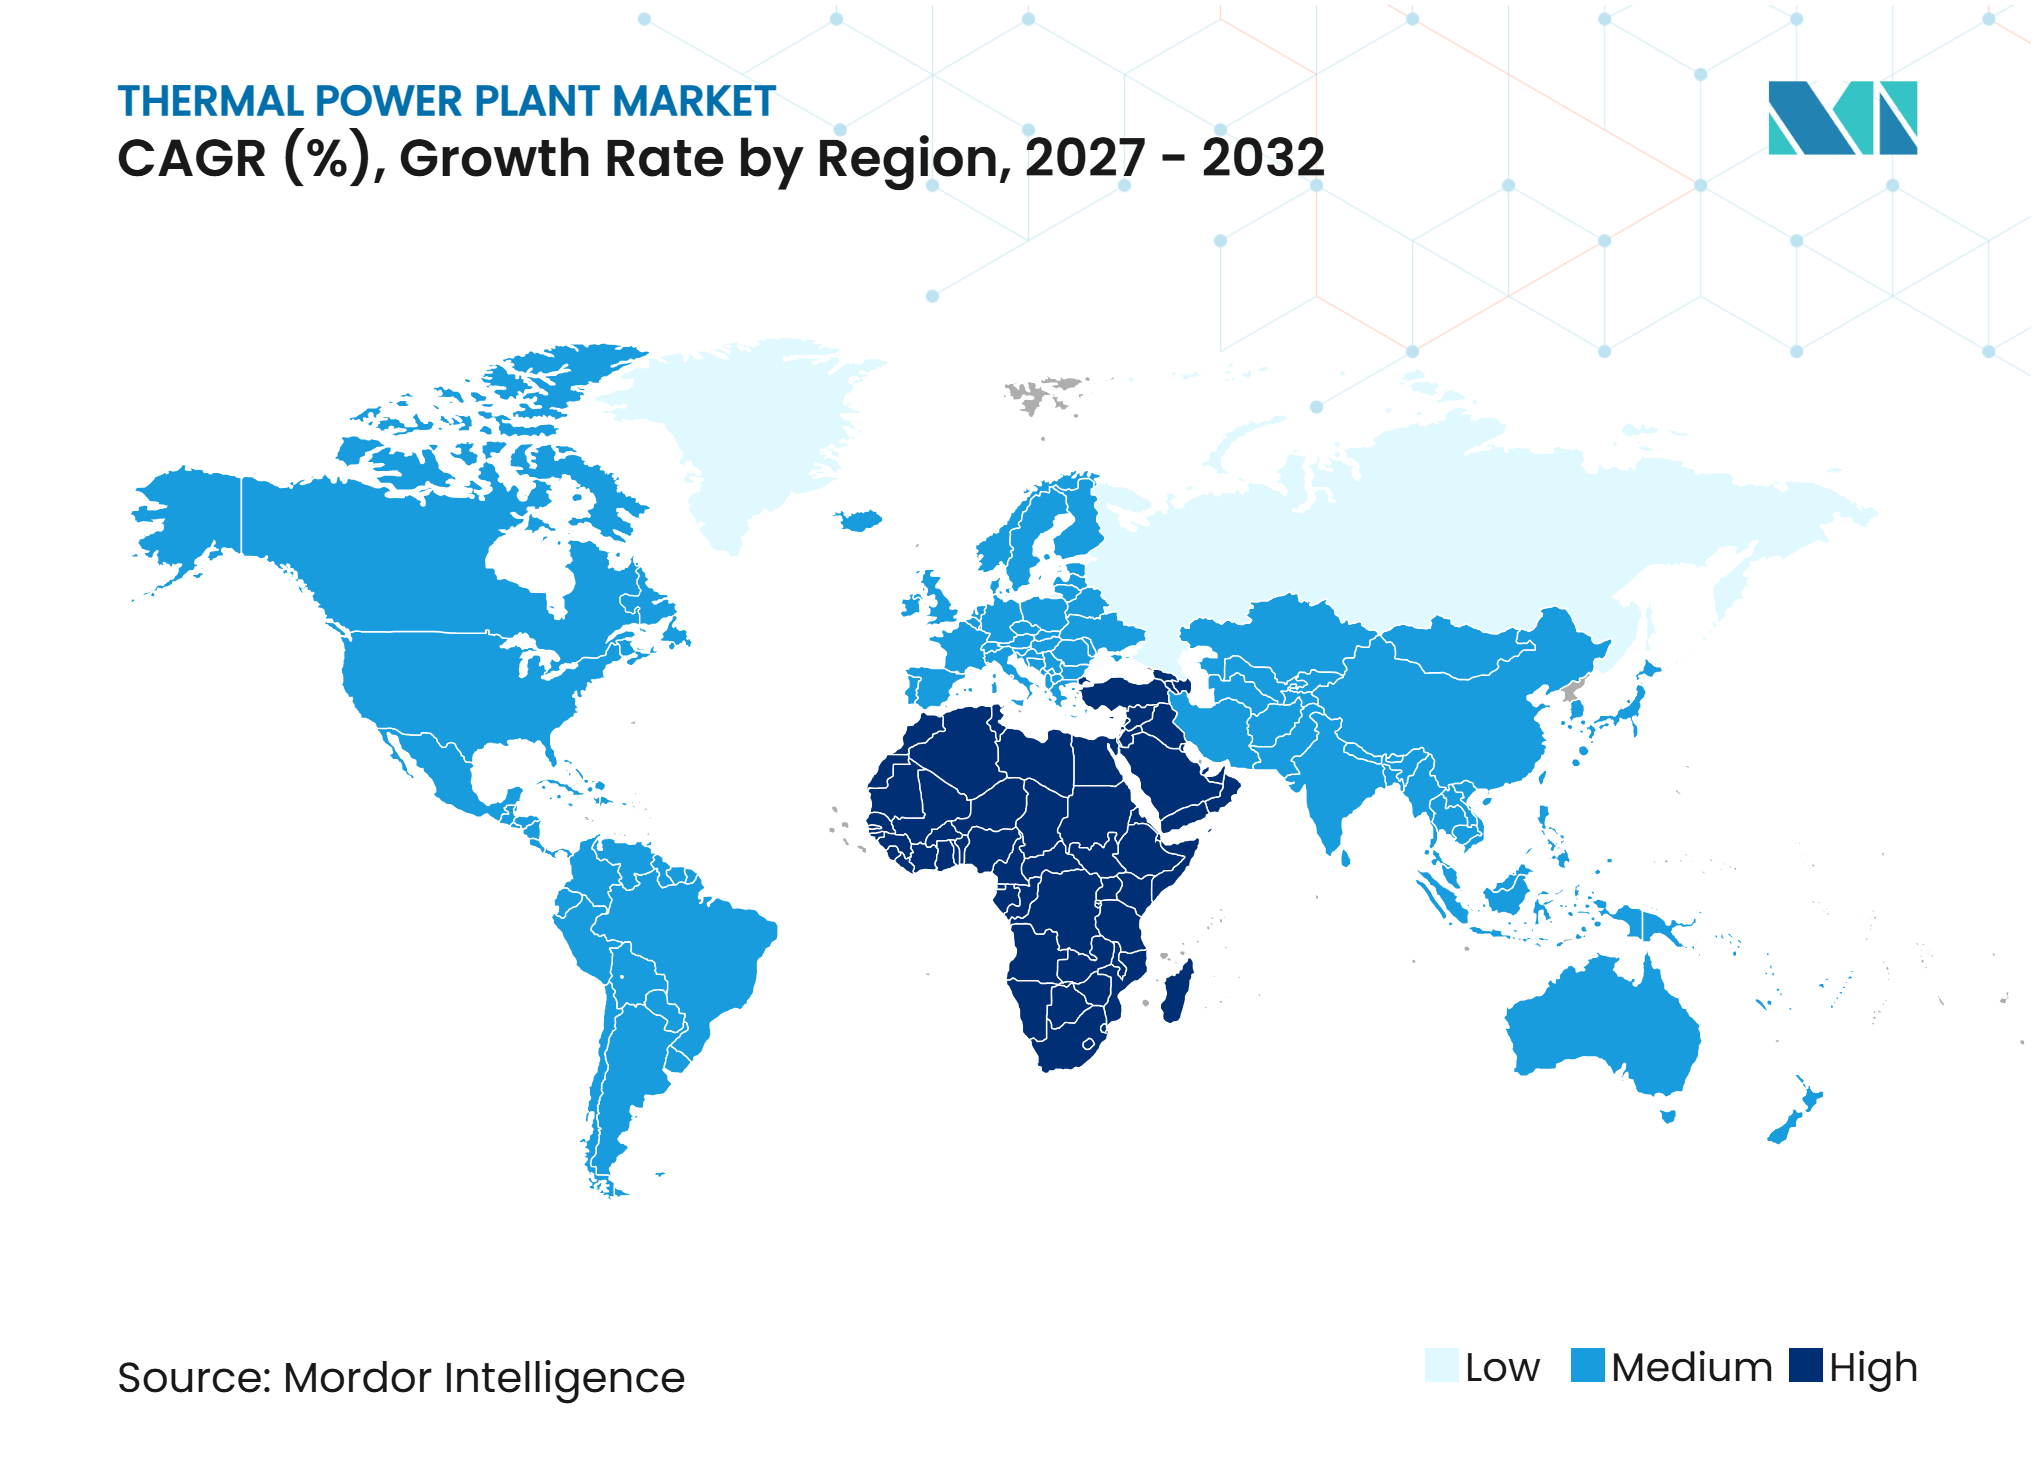
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wärmekraftwerk-Marktanalyse von Mordor Intelligence
Die Wärmekraftwerk-Marktgröße gemessen an der installierten Basis wird voraussichtlich 4,71 Terawatt im Jahr 2026, 4,76 Terawatt im Jahr 2027 betragen und bis 2032 auf 4,97 Terawatt anwachsen, mit einem CAGR von 0,87 % von 2027 bis 2032. Der geringe Anstieg spiegelt einen reifen installierten Bestand wider, der erneuert und aufgerüstet wird, anstatt im früheren Tempo zu expandieren, wobei die Betreiber ihre Investitionen auf Anlageneffizienz, Zuverlässigkeit der Ausrüstung und die Einhaltung lokaler Betriebsvorschriften konzentrieren. Die Stromnachfrage von Rechenzentren erhöht den Bedarf an zuverlässiger Erzeugung in mehreren Stromsystemen, insbesondere dort, wo Übertragungs- und Speichererweiterungen den rasch steigenden Bedarf noch nicht decken können. Die Internationale Energieagentur erwartet, dass die weltweite Stromnachfrage von Rechenzentren bis 2030 1.000 TWh übersteigen wird, verglichen mit 460 TWh im Jahr 2024, und geht davon aus, dass Gas und Kohle mehr als 40 % des zusätzlichen Bedarfs decken werden.[1] Energiesicherheitsbedenken unterstützen auch neue Projekte im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika, selbst wenn die Kapazität erneuerbarer Energien zunimmt und Versorgungsunternehmen bestrebt sind, ausreichende Reserven in Spitzenlastzeiten aufrechtzuerhalten. Der Wärmekraftwerk-Markt wird daher durch die Verfügbarkeit effizienter Ausrüstung, Brennstoffflexibilität und die unterschiedlichen CO₂-Vorschriften geprägt, die in den einzelnen Ländern gelten.
Wichtigste Erkenntnisse des Berichts
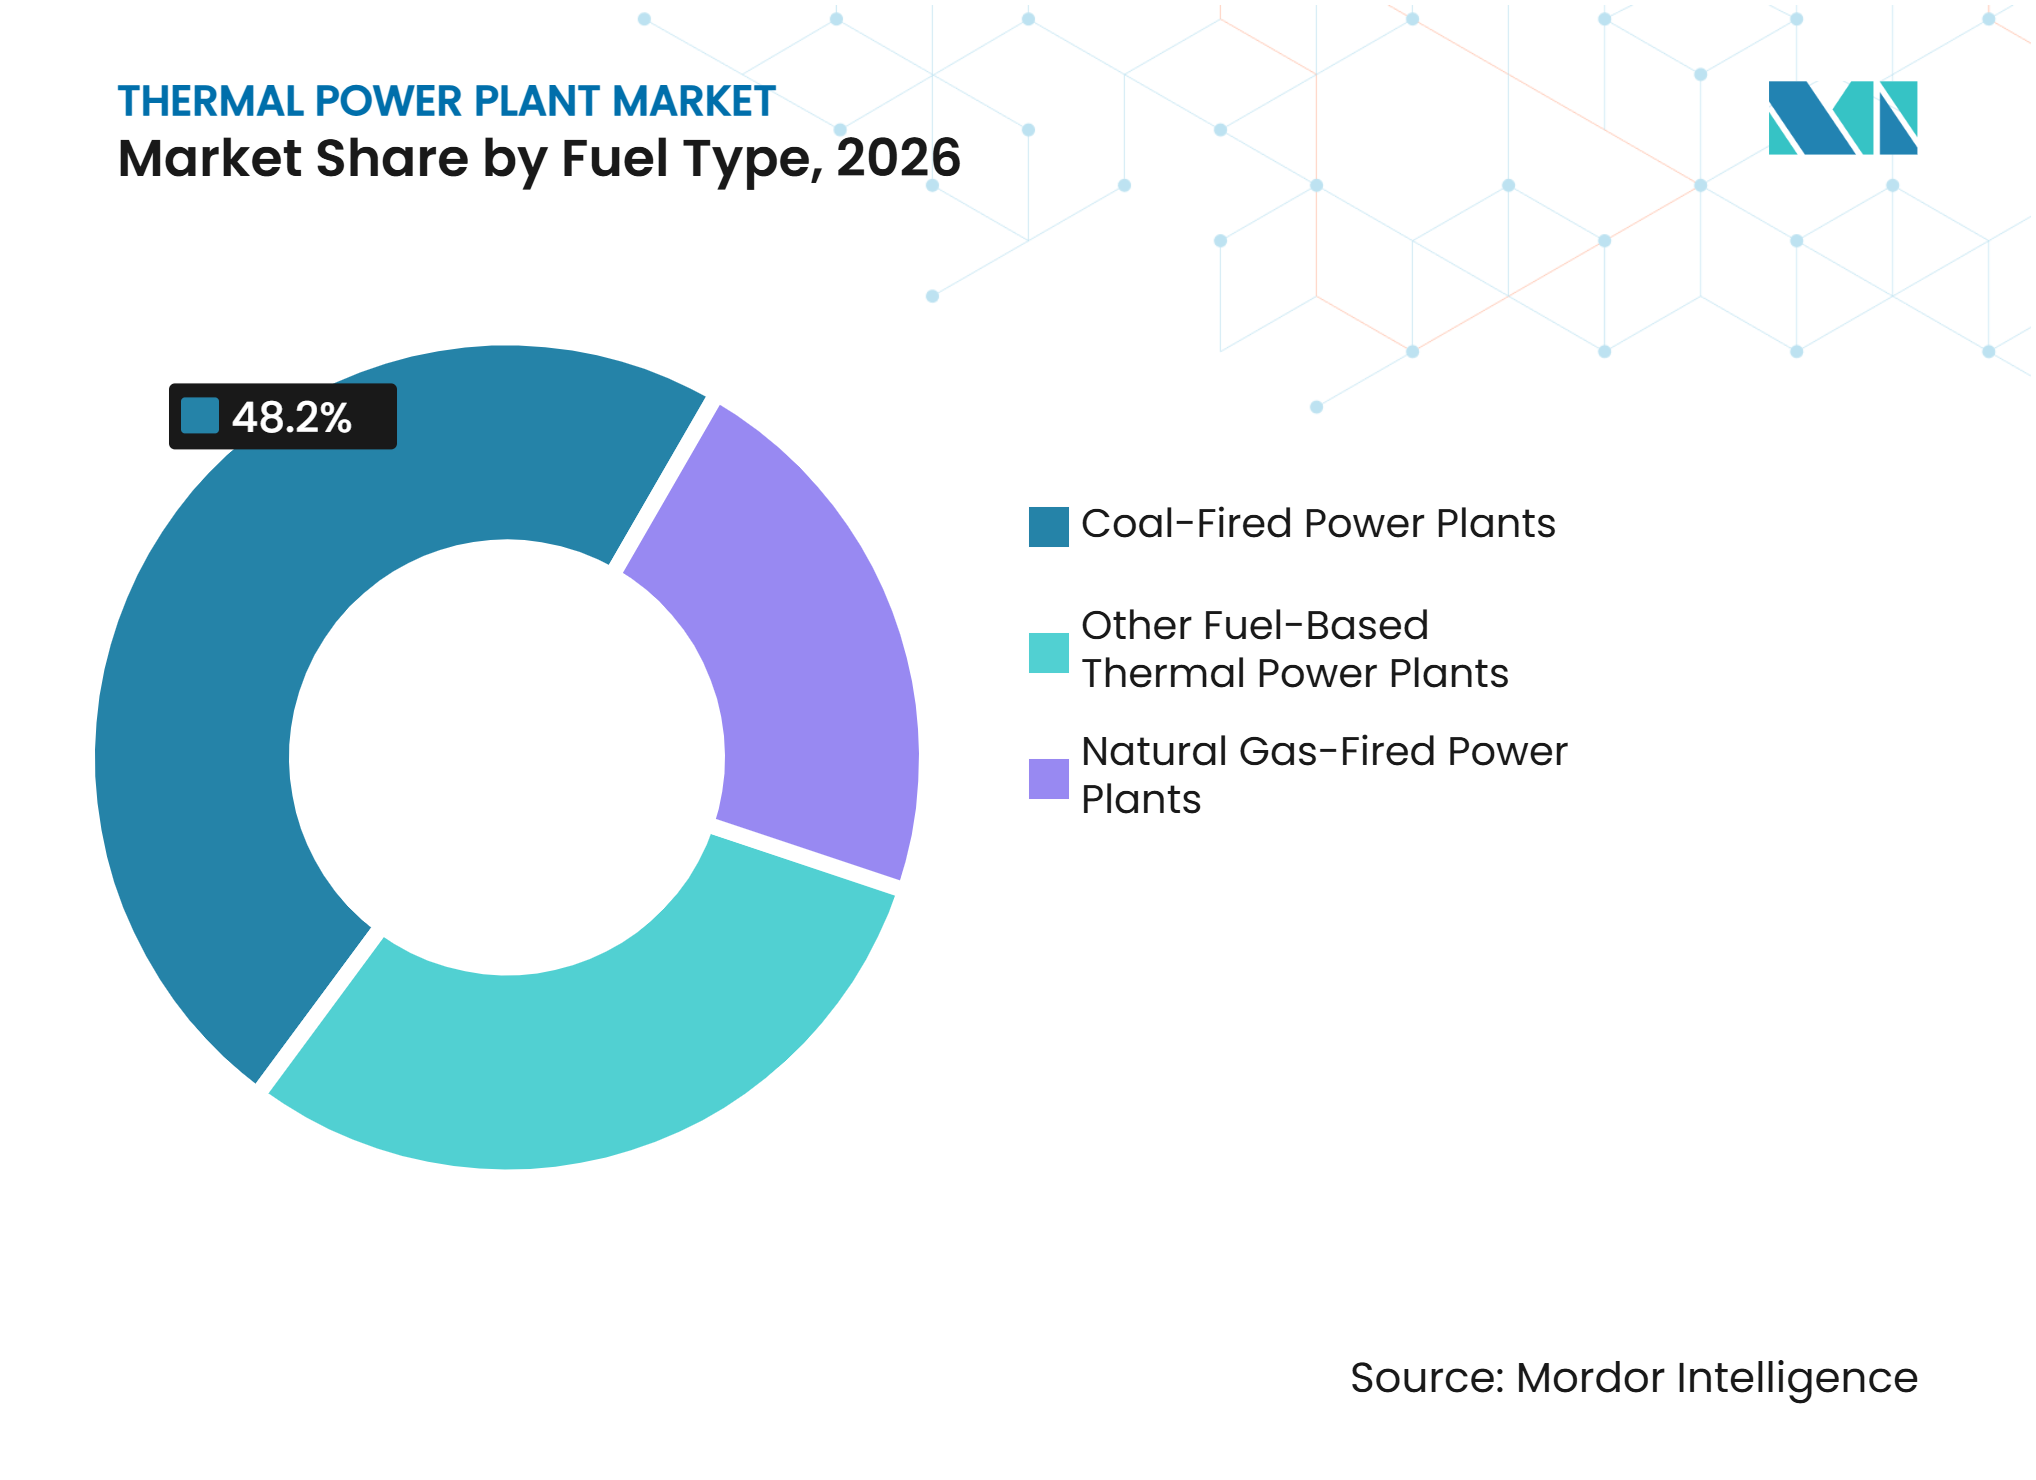
- Nach Brennstofftyp hielten Kohlekraftwerke im Jahr 2026 einen Marktanteil von 48,2 % am Wärmekraftwerk-Markt, während Erdgaskraftwerke bis 2032 voraussichtlich mit einem CAGR von 2,1 % wachsen werden.
- Nach Anlagenkapazität hielten Anlagen über 800 MW im Jahr 2026 einen Anteil von 33,1 % an der installierten Kapazität, während Anlagen unter 100 MW bis 2032 voraussichtlich mit einem CAGR von 1,4 % wachsen werden.
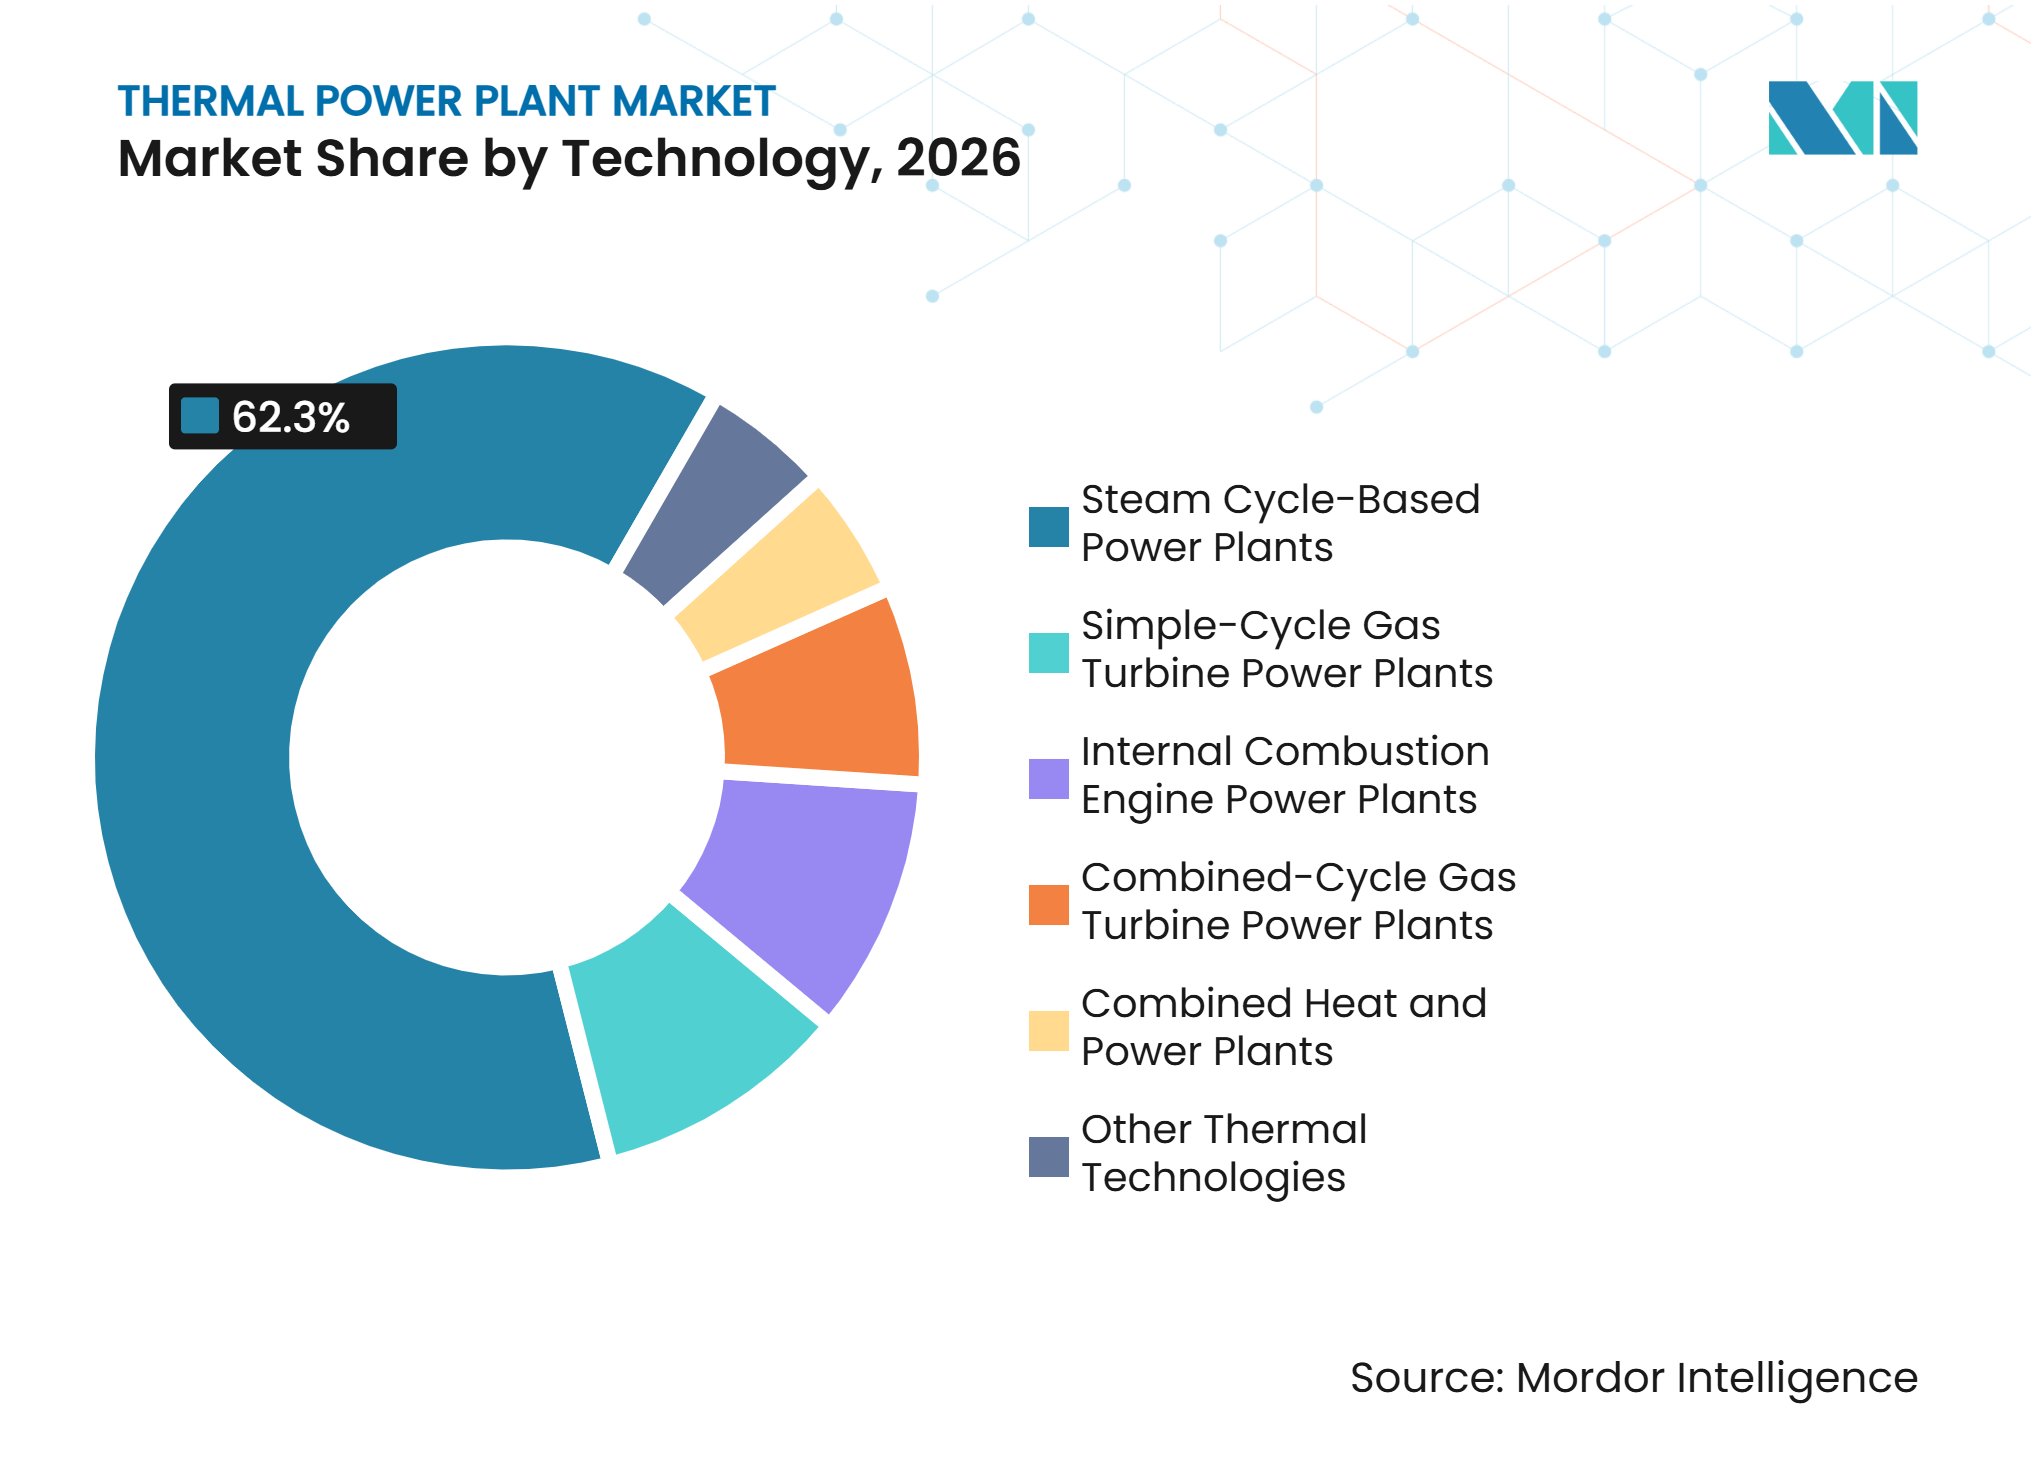
- Nach Technologie hielten dampfkreislaufbasierte Kraftwerke im Jahr 2026 einen Anteil von 62,3 %, während kombinierte Gas- und Dampfkraftwerke bis 2032 voraussichtlich mit einem CAGR von 2,6 % wachsen werden.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2026 einen Anteil von 48,5 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 2,7 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage durch KI-Rechenzentren und digitale Infrastruktur | +0.4% | Global, konzentriert in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Aufgeschobene Kohlestilllegungen aufgrund von Zuverlässigkeitsanforderungen | +0.4% | Nordamerika, mit Relevanz für Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Energiesicherheit unterstützt neue Wärmekapazität | +0.3% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| CCGT-Aufträge im Zusammenhang mit Rechenzentren und Kohle-zu-Gas-Umstellung | +0.2% | Nordamerika sowie Naher Osten und Afrika, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausrüstungsverfügbarkeit und CCGT-Liefervorlaufzeiten | +0.2% | Nordamerika, Naher Osten und Afrika sowie Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ultrahochdruckkohletechnologien und fortschrittliche Kohletechnologien | +0.1% | Asien-Pazifik, insbesondere China und Indien, mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Rechenzentrumsstromnachfrage
Der Wärmekraftwerk-Markt erhält Unterstützung durch das Wachstum des Stromverbrauchs durch künstliche Intelligenz und digitale Infrastruktur. Die weltweite Stromnachfrage von Rechenzentren wird voraussichtlich von 460 TWh im Jahr 2024 auf mehr als 1.000 TWh bis 2030 steigen.[2] Dieselbe Prognose zeigt, dass Erdgas und Kohle in diesem Zeitraum mehr als 40 % des zusätzlichen Strombedarfs von Rechenzentren decken könnten. Dieses Nachfrageprofil begünstigt Erzeugungsanlagen, die in der Nähe großer Lasten entwickelt werden können oder eine stetige Versorgung gewährleisten, während die Netze erneuerbare Kapazitäten ausbauen. Politische Maßnahmen in den USA, einige Kohlekraftwerke verfügbar zu halten, zeigen ebenfalls, wie Zuverlässigkeitsbedenken Stilllegungspläne beeinflussen können. Im Wärmekraftwerk-Markt unterstützt dieser Bedarf neue Gaskapazitäten und den weiteren Betrieb ausgewählter bestehender Wärmeanlagen, wo eine zuverlässige Versorgung weiterhin begrenzt ist.
Energiesicherheit unterstützt Wärmekapazität im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika
Energiesicherheit hält Projektgenehmigungen in Märkten aufrecht, in denen die Stromnachfrage weiterhin schneller steigt als die Netzinvestitionen. Indien verfügte im November 2025 über eine installierte Kohlekapazität von 226,23 GW, mit 40,35 GW im Bau.[3] NTPC hat sich außerdem das Ziel gesetzt, bis GJ2032 30 GW Kohlekapazität hinzuzufügen.[4]Die Internationale Energieagentur berichtete, dass die Investitionen im Energiesektor im Nahen Osten und Nordafrika (MENA) im Jahr 2024 44 Milliarden USD erreichten und bis 2035 um 50 % steigen könnten. Auf gasbasierte Kapazitäten entfallen voraussichtlich 20 % der weltweiten Investitionen in Gaskraftwerke bis 2035. Der Wärmekraftwerk-Markt in diesen Regionen expandiert parallel zu erneuerbaren Energien, da Speicher- und Übertragungssysteme noch nicht ausreichend ausgebaut wurden, um alle Ausgleichsbedarfe zu decken.
CCGT-Aufträge und Ausrüstungslieferzeiten
Der Wärmekraftwerk-Markt wird auch durch einen starken Auftragszyklus für kombinierte Gas- und Dampfturbinen (CCGT) unterstützt. Siemens Energy meldete im GJ2025 den Verkauf von 194 Gasturbinen, verglichen mit knapp 100 Einheiten im GJ2024, was das Ausmaß der aktuellen Nachfrage nach Großanlagen verdeutlicht. Im Wärmekraftwerk-Markt können Lieferanten mit gesicherter Fertigungskapazität und etablierten Servicenetzwerken den Versorgungsunternehmen eine größere Liefersicherheit bieten. TAQA, JERA und AlBawani Capital erreichten im September 2025 den finanziellen Abschluss für die 3,6-GW-Anlagen Rumah 2 und Al Nairyah 2 in Saudi-Arabien im Rahmen von 25-jährigen Stromabnahmeverträgen. Siemens Energy ist der Originalausrüstungshersteller für diese Anlagen. Versorgungsunternehmen, die frühzeitig Turbinenkapazitäten sichern, können das Lieferrisiko reduzieren und die Planungssicherheit ihrer Bauprojekte verbessern.
Ultrahochdrucktechnologie und Effizienz des Kohlekraftwerksbestands
Moderne Kohletechnologie verlängert die Betriebslebensdauer von Wärmeanlagen in Ländern, in denen Kohle weiterhin Teil des Stromsystems ist und wo ein rascher Ersatz bestehender Erzeugungskapazitäten die Erschwinglichkeit oder die Netzstabilität gefährden würde. Dongfang Electric hat im März 2025 in Yunnan eine 700-MW-Ultrahochdruck-Wirbelschichtfeuerungsanlage in Betrieb genommen. Die Anlage erreichte einen thermischen Wirkungsgrad von 46,34 % und soll die CO₂-Emissionen jährlich um 500.000 Tonnen reduzieren. Indien entwickelt fortschrittliche Ultrahochdrucktechnologie gemeinsam mit Bharat Heavy Electricals Limited (BHEL), der National Thermal Power Corporation (NTPC) und dem Indira Gandhi Centre for Atomic Research (IGCAR) mit dem Ziel eines Wirkungsgrads von 46 % und einer Reduzierung der Kohlendioxidemissionen um 10 % bis 15 % gegenüber unterkritischen Anlagen. Diese Projekte unterstützen den Wärmekraftwerk-Markt dort, wo politische Entscheidungsträger einen geringeren Brennstoffverbrauch anstreben, ohne bestehende Kohleversorgungsketten schnell stillzulegen. Sie lenken Ausgaben auch in Richtung Aufrüstungen, spezialisierte Kessel, Steuerungssysteme, leistungsfähigere Materialien und Fachdienstleistungen, die für den Betrieb komplexer Anlagen erforderlich sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostensenkungen bei erneuerbaren Energien und Speichertechnologien | -0.2% | Global, am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Geringere Wärmeauslastung durch Ausbau erneuerbarer Energien | -0.2% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Unterschiedliche CO₂-Vorschriften | -0.1% | Europäische Union und OECD-Länder, mit geringerem Druck in Asien-Pazifik sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei CO₂-bezogener Finanzierung und Genehmigung | -0.1% | Europäische Union und OECD-Länder, mit geringerem Druck in Asien-Pazifik sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostendruck durch erneuerbare Energien und Speichertechnologien
Der Ausbau erneuerbarer Energien senkt die Betriebsstunden einiger Wärmekraftwerksanlagen in stark integrierten Stromsystemen. Kohle lieferte im Jahr 2025 einen historischen Tiefstand von 9,2 % der Stromerzeugung in der Europäischen Union. Solar- und Windenergie deckten im Jahr 2025 einen Rekordanteil von 30 % des Stroms in der Europäischen Union, was die Gaserzeugung in Zeiten starker erneuerbarer Einspeisung reduzierte. Eine geringere durchschnittliche Auslastung schwächt die wirtschaftliche Grundlage für grundlastorientierte Dampfanlagen, die für einen kontinuierlichen Betrieb ausgelegt wurden. Der Druck ist in Europa und Nordamerika am stärksten, wo die Netze eine tiefere Integration erneuerbarer Energien und ausgereiftere Flexibilitätsoptionen aufweisen. Er begünstigt Anlagen, die schnell hochfahren können, einschließlich kombinierter Gas- und Dampfkraftwerke sowie Einfachzyklus-Gasturbinen, gegenüber älteren Anlagen mit weniger flexiblen Betriebsprofilen.
CO₂-Vorschriften und Unsicherheit bei der Projektfinanzierung
Unterschiedliche CO₂-Vorschriften machen die Projektentwicklung im gesamten Wärmekraftwerk-Markt komplexer. Das Emissionshandelssystem der Europäischen Union setzt weiterhin einen Preis auf Emissionen aus erfassten Kraftwerken. Die US-amerikanische Umweltschutzbehörde schlug im Juni 2025 vor, die Treibhausgasstandards für mit fossilen Brennstoffen betriebene Stromerzeugungsanlagen gemäß Abschnitt 111 des Clean Air Act aufzuheben. Indien überarbeitete im Juli 2025 seine Anforderungen zur Schwefeldioxidkontrolle und schuf damit unterschiedliche Compliance-Verpflichtungen für Teile seines Kohlekraftwerksbestands. Projektentwickler müssen die Vorschriften, Brennstoffpfade und Finanzierungsbedingungen jedes Landes einzeln bewerten, anstatt sich auf einen gemeinsamen globalen politischen Ausblick zu verlassen. Dies erhöht die Betriebs- und Finanzierungsbelastung im gesamten Wärmekraftwerk-Markt und steigert den Wert brennstoffflexibler Designs und klarer langfristiger Abnahmevereinbarungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Brennstofftyp:
Gas gewinnt an Bedeutung, während Kohle die Grundlast stütztKohlekraftwerke hielten im Jahr 2026 einen Anteil von 48,2 % an der installierten Kapazität, was ihre etablierte Rolle in Indien, China, Indonesien und dem subsaharischen Afrika widerspiegelt. Indien hat im GJ2025-26 bis November 2025 7,21 GW Kohlekapazität in Betrieb genommen. China und Indien verfolgen effizientere Kohleeinheiten, um den Brennstoffverbrauch und die Zuverlässigkeitsanforderungen zu erfüllen. Dies unterstützt Ausgaben für fortschrittliche Kessel, Dampfturbinen, Emissionssysteme und Steuerungsanlagen.
Erdgaskraftwerke werden bis 2032 voraussichtlich mit einem CAGR von 2,1 % wachsen. Kombikraftwerke profitieren von ihrer Effizienz, kürzeren Bauzeiten und ihrer Kompatibilität mit variablen erneuerbaren Netzen. Mitsubishi Power erhielt im September 2025 einen Auftrag für 2 M701JAC-Turbinen für Vietnams 1.155-MW-Anlage O Mon 4. Andere brennstoffbasierte Systeme, einschließlich ölgefeuerter Anlagen, Biomasse-Mitverbrennung und Abwärmerückgewinnung, bleiben Spezialanwendungen. Im Wärmekraftwerk-Markt sind weitere Öl-zu-Gas-Umstellungen zu erwarten, wo LNG-Infrastruktur verfügbar ist.



Nach Anlagenkapazität:
Großanlagen bleiben zentral, während kleinere Anlagen expandierenAnlagen über 800 MW machten im Jahr 2026 33,1 % der Wärmekraftwerk-Marktgröße aus. Große Einheiten verteilen die Kapitalkosten auf eine höhere Leistungsabgabe und unterstützen stark nachgefragte nationale Netze. China und Indien setzen weiterhin auf 800-MW-Überkritik- und Ultrahochdruckeinheiten für neue Kohleprojekte. BHEL erhielt im März 2026 einen Auftrag von NTPC für das 3×800-MW-Projekt Telangana Stage-II.
Anlagen unter 100 MW werden bis 2032 voraussichtlich mit einem CAGR von 1,4 % wachsen. Diese Einheiten versorgen Industrieparks, abgelegene Standorte, Eigenverbraucher und schwächere Netze. Indonesiens Stromversorgungsgeschäftsplan (RUPTL) 2025–2034 umfasst Gaskapazitäten für Nickelverarbeitungs-Industrieparks, die eine dedizierte Versorgung benötigen. Dezentrale Turbinen und Motoren können in Phasen installiert werden, die dem industriellen Lastwachstum folgen. Dieses Wärmekraftwerk-Marktsegment schafft Nachfrage nach modularer Ausrüstung, Wartung und Brennstoffmanagementdienstleistungen.
Nach Technologie:
Dampfkreislauf behält seine Größe, während CCGT neue Kapazitäten aufbautDampfkreislaufbasierte Anlagen hielten im Jahr 2026 einen Anteil von 62,3 % an der installierten Kapazität. Ihr installierter Bestand umfasst Kohle- und Gaseinheiten, die über mehrere Jahrzehnte entwickelt wurden. Neue Inbetriebnahmen konzentrieren sich zunehmend auf überkritische und ultrahochdruckbasierte Designs, die weniger Brennstoff pro Leistungseinheit verbrauchen. Dieser Teil des Wärmekraftwerk-Markts unterstützt Ersatz- und Aufrüstungsarbeiten, auch wenn das Nettowachstum der Kapazität begrenzt ist.
Kombinierte Gas- und Dampfkraftwerke werden bis 2032 voraussichtlich mit einem CAGR von 2,6 % wachsen. Mitsubishi Power erhielt im September 2025 einen Auftrag für 5 kombinierte Gas- und Dampfeinheiten mit insgesamt 2.800 MW für das Tung-Hsiao-Kraftwerk der Taiwan Power Company. GE Vernova erhielt im November 2025 einen Auftrag für 2 H-Klasse-Kombikraftwerksblöcke am polnischen Kraftwerk Kozienice. Einfachzyklus-Turbinen, Kraft-Wärme-Kopplungsanlagen und Verbrennungsmotoren dienen Spitzenlast-, Fernwärme-, Eigenversorgungs- und Fernversorgungsanwendungen. Die Leistungsstandards der Internationalen Elektrotechnischen Kommission (IEC) und nationale Netzcodes bevorzugen zunehmend moderne Anlagen, die Anforderungen an Laständerungsgeschwindigkeit und Emissionsüberwachung erfüllen können.

Geografische Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Anteil von 48,5 % am Wärmekraftwerk-Markt. China betrieb im Jahr 2026 Kohlekraftwerke mit einer kombinierten Kapazität von 1.263,1 GW, während Indiens auf fossilen Brennstoffen basierende Kapazität im Oktober 2025 245.600 MW erreichte. Die National Thermal Power Corporation (NTPC) hatte im März 2025 16,9 GW im Bau und strebt bis GJ2032 weitere 30 GW kohlebasierte Kapazitätszubauten an. Indonesien verfolgt neue fossile Kapazitäten im Rahmen seines Rencana Usaha Penyediaan Tenaga Listrik (RUPTL) 2025–2034-Plans, einschließlich Gasversorgung für industrielle Nachfrage. Vietnam treibt Gas-zu-Strom-Projekte voran, darunter O Mon 4, während nationale Netzcodes und Brennstoffvorschriften die Investitionsentscheidungen prägen.
Naher Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2032 ein CAGR von 2,7 % prognostiziert. Rumah 2 und Al Nairyah 2 in Saudi-Arabien erreichten im September 2025 den finanziellen Abschluss und fügen 3,6 GW im Rahmen von 25-jährigen Stromabnahmeverträgen hinzu. Doosan Enerbility gewann im August 2026 einen Auftrag für das 1.700-MW-Kombikraftwerk Misfah (CCGT) in Oman, mit geplantem Abschluss im April 2029. Die IEA erwartet, dass die Investitionen im Energiesektor in der MENA-Region ausgehend von ihrem Niveau von 44 Milliarden USD im Jahr 2024 steigen werden, da der Infrastrukturbedarf wächst. Langfristige Stromabnahmeverträge, Gasverfügbarkeit und nationale Entwicklungspläne bleiben zentral für die Finanzierbarkeit von Projekten.
Europa, Nordamerika und Südamerika
Deutschland kündigte im Januar 2026 einen Plan zur Ausschreibung von 12 GW neuer Gaskraftwerkskapazität an, wobei die Anlagen bis 2045 wasserstofffähig sein müssen. Nordamerika baut Gaskapazitäten aus und hält ausgewählte Kohlekraftwerke aufrecht, wo die Nachfrage durch Rechenzentren den Zuverlässigkeitsbedarf erhöht hat. Südamerikanische Systeme nutzen weiterhin gas- und ölgefeuerte Anlagen neben Wasserkraft, während Japan die 20-prozentige Ammoniak-Mitverbrennung an der Hekinan-Einheit 4 im GJ2029 vorbereitet. Die Wärmekraftwerk-Marktgröße in diesen Regionen hängt zunehmend von flexiblen Ersatzkapazitäten und Brennstoffübergangsinvestitionen ab.
Wettbewerbslandschaft
Marktkonzentration
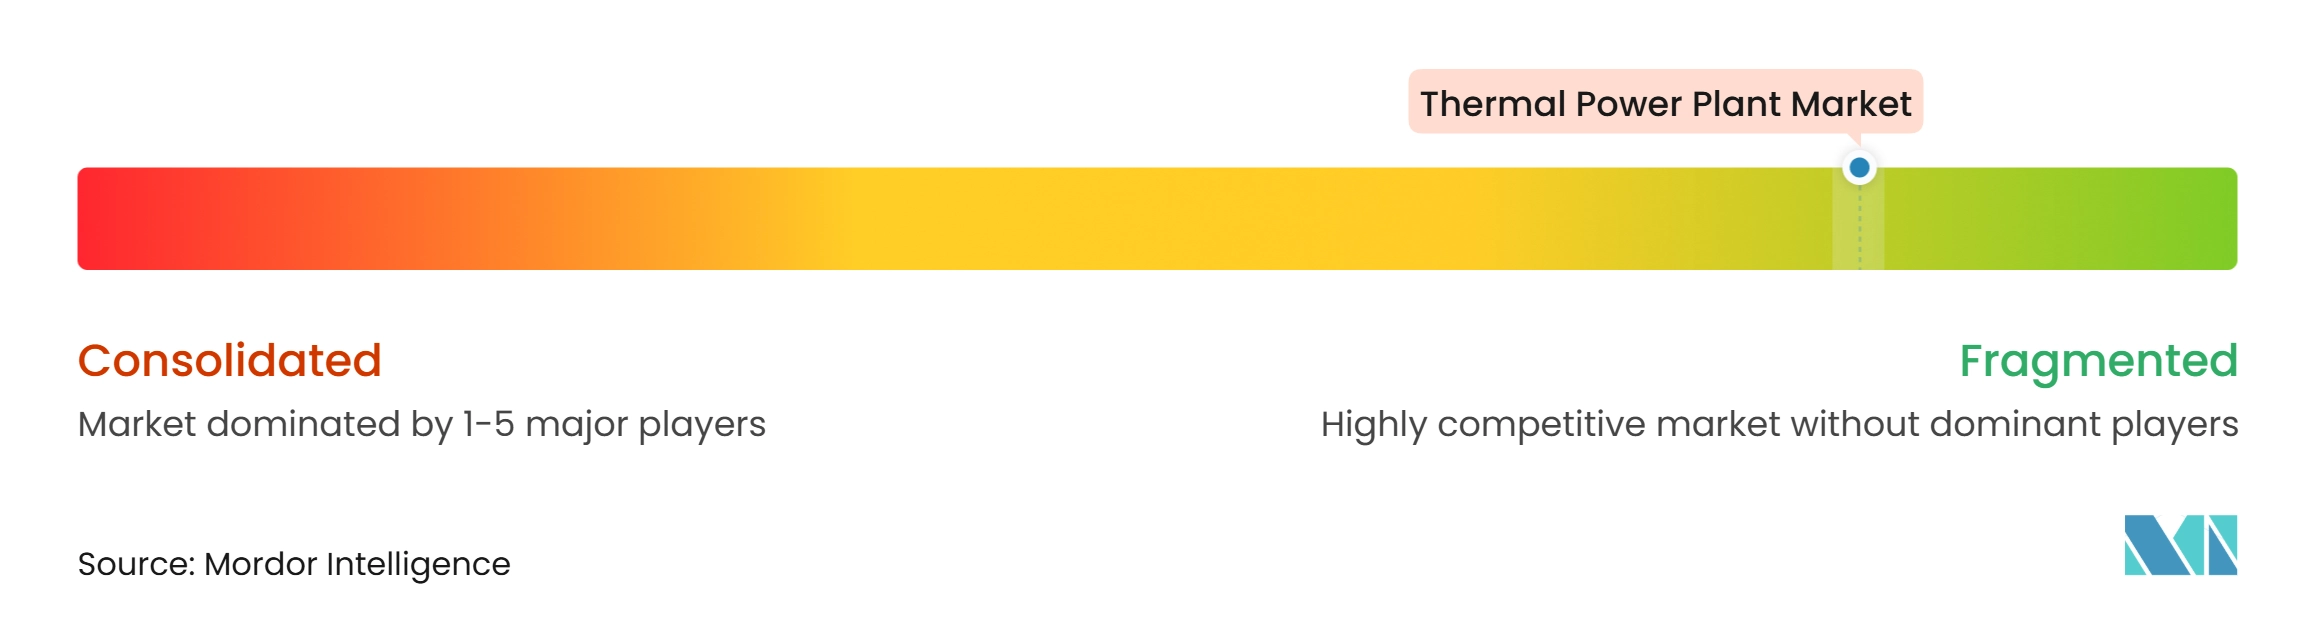
Der Wärmekraftwerk-Markt ist fragmentiert und weist in den Bereichen Ausrüstungslieferung, Ingenieurwesen und Bau sowie Anlagenbetrieb unterschiedliche Wettbewerbsbedingungen auf. GE Vernova, Siemens Energy und Mitsubishi Power sind führende Lieferanten von Großrahmen-Gasturbinen für Kombikraftwerke. Ihre Lieferpläne sind wichtig geworden, da die Nachfrage die Ausrüstungslieferzeiten um mehrere Jahre verlängert hat. Siemens Energy verkaufte im GJ2025 194 Gasturbinen, verglichen mit knapp 100 Einheiten im GJ2024. Doosan Enerbility stärkte seine Bauposition durch bedeutende Aufträge in Oman, Saudi-Arabien und Vietnam in den Jahren 2025 und 2026.
Lieferanten nutzen Brennstoffflexibilität und Technologieleistung, um ihre Angebote im Wärmekraftwerk-Markt zu differenzieren. Mitsubishi Power schloss im Jahr 2025 einen Test zur 50-prozentigen Wasserstoff-Mitverbrennung im Kraftwerk McDonough-Atkinson in Georgia ab. Dongfang Electrics 700-MW-Ultrahochdruckanlage zeigt seine Fähigkeit, kohleabhängige Systeme mit geringerem Brennstoffverbrauch zu bedienen. GE Vernova's H-Klasse-Auftrag in Kozienice spiegelt eine konkurrierende Strategie wider, die auf dem Ersatz von Kohlekapazitäten durch effiziente Gastechnologie basiert. Die Leistungsanforderungen der Internationalen Elektrotechnischen Kommission (IEC) und nationale Netzcodes beeinflussen die Technologieauswahl zunehmend.
Der Wärmekraftwerk-Markt bietet auch Chancen in dezentralen und industriellen Projekten. Das Segment unter 100 MW unterstützt die Nachfrage nach modularen Turbinen, Motoren, Wärmerückgewinnungsanlagen und Serviceverträgen in Südostasien und Afrika. Kraft-Wärme-Kopplungsprojekte in Osteuropa werden durch die Modernisierung der Fernwärmeversorgung unterstützt. BHEL bleibt in Indien durch inländische Versorgungsaufträge und die Lieferung überkritischer Projekte bedeutend.
Marktführer im Wärmekraftwerk-Sektor
-
China Huaneng Group Co., Ltd.
-
China Energy Investment Corporation Co., Ltd.
-
China Datang Corporation Ltd.
-
Saudi Electricity Company
-
Korea Electric Power Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wärmekraftwerk-Markt Unternehmen in diesem Bericht
- Ansaldo Energia S.p.A.
- Bechtel Corporation
- Bharat Heavy Electricals Limited
- China Energy Investment Corporation Co., Ltd.
- China Huadian Corporation Ltd.
- China Datang Corporation Ltd.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- Électricité de France S.A.
- ENGIE SA
- Fluor Corporation
- GE Vernova Inc.
- Harbin Electric Corporation
- JERA Co., Inc.
- Korea Electric Power Corporation
- Mitsubishi Heavy Industries, Ltd. (Mitsubishi Power)
- NTPC Limited
- Saudi Electricity Company
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
Neueste Industrielle Entwicklungen in Wärmekraftwerk-Markt
- Oktober 2026: Doosan Enerbility unterzeichnete einen EPC-Vertrag (Engineering, Procurement and Construction) im Wert von 620 Millionen USD (838 Milliarden KRW) mit Vietnams PVN für das kombinierte Gas- und Dampfkraftwerk O Mon III in Can Tho mit einem Fertigstellungsziel im Oktober 2030. Das Projekt treibt Vietnams Gas-zu-Strom-Übergang im Rahmen seines überarbeiteten PDP-VIII-Rahmens voran.
- August 2026: Doosan Enerbility sicherte sich im Konsortium mit SEPCO III einen EPC-Vertrag im Wert von 683 Millionen USD (930 Milliarden KRW) für das 1.700-MW-CCGT-Kraftwerk Misfah in Oman mit geplantem Abschluss bis April 2029. Der Auftrag ist Doosans zweiter bedeutender Oman-CCGT-Auftrag innerhalb von drei Monaten.
- Juni 2026: BHEL erhielt einen Auftrag von Meja Urja Nigam Limited im Wert von 2,23 Milliarden USD (21.000 Crore INR) für ein 3×800-MW-EPC-Wärmekraftprojekt, wodurch sich sein Gesamtauftragsbestand auf 27,94 Milliarden USD (2,63 Billionen INR) erhöhte.
- Juni 2026: Doosan Enerbility unterzeichnete einen Vertrag über rund 621,4 Millionen USD (840 Milliarden KRW) für das Saudi-Arabien Jafurah Kraft-Wärme-Kopplungskraftwerk Phase 2, das darauf ausgelegt ist, 330 MW Strom und 465 Tonnen Dampf pro Stunde an das Jafurah-Gasfeld zu liefern, in einem Konsortium mit KEPCO und Aramco.
Berichtsumfang des globalen Wärmekraftwerk-Markts
Ein Wärmekraftwerk ist eine Industrieanlage, die Wärmeenergie in elektrische Energie umwandelt, typischerweise unter Verwendung dampfgetriebener thermodynamischer Kreisprozesse.
Der Wärmekraftwerk-Markt ist nach Brennstofftyp, Anlagenkapazität, Technologie und Geografie segmentiert. Nach Brennstofftyp ist der Markt in Kohlekraftwerke, Erdgaskraftwerke und sonstige brennstoffbasierte Wärmekraftwerke unterteilt. Nach Anlagenkapazität ist der Markt in unter 100 MW, 100–400 MW, 400–800 MW und über 800 MW unterteilt. Nach Technologie ist der Markt in dampfkreislaufbasierte Kraftwerke, kombinierte Gas- und Dampfkraftwerke, Einfachzyklus-Gasturbinenkraftwerke, Verbrennungsmotorkraftwerke, Kraft-Wärme-Kopplungsanlagen und sonstige Wärmetechnologien segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Wärmekraftwerk-Markt in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Volumens (TW) bereitgestellt.
Segmentierungsübersicht
| Kohlekraftwerke |
| Erdgaskraftwerke |
| Sonstige brennstoffbasierte Wärmekraftwerke |
| Unter 100 MW |
| 100–400 MW |
| 400–800 MW |
| Über 800 MW |
| Dampfkreislaufbasierte Kraftwerke |
| Kombinierte Gas- und Dampfkraftwerke |
| Einfachzyklus-Gasturbinenkraftwerke |
| Verbrennungsmotorkraftwerke |
| Kraft-Wärme-Kopplungsanlagen |
| Sonstige Wärmetechnologien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Oman | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Brennstofftyp | Kohlekraftwerke | |
| Erdgaskraftwerke | ||
| Sonstige brennstoffbasierte Wärmekraftwerke | ||
| Nach Anlagenkapazität | Unter 100 MW | |
| 100–400 MW | ||
| 400–800 MW | ||
| Über 800 MW | ||
| Nach Technologie | Dampfkreislaufbasierte Kraftwerke | |
| Kombinierte Gas- und Dampfkraftwerke | ||
| Einfachzyklus-Gasturbinenkraftwerke | ||
| Verbrennungsmotorkraftwerke | ||
| Kraft-Wärme-Kopplungsanlagen | ||
| Sonstige Wärmetechnologien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Oman | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Wärmekraftwerke?
Die installierte Kapazität wird voraussichtlich mit einem CAGR von 0,87 % von 2027 bis 2032 wachsen und 4,97 TW erreichen.
Welcher Brennstofftyp hat die größte installierte Kapazität?
Kohlekraftwerke halten im Jahr 2026 einen Kapazitätsanteil von 48,2 %, unterstützt durch große Bestände im Asien-Pazifik-Raum und in Afrika.
Warum gewinnen Gaskraftwerke an Bedeutung?
Erdgaskraftwerke werden bis 2032 voraussichtlich mit einem CAGR von 2,1 % wachsen, da Kombikraftwerke eine effiziente und flexible Versorgung bieten.
Welche Technologie wächst am schnellsten?
Kombinierte Gas- und Dampfkraftwerke werden bis 2032 voraussichtlich mit einem CAGR von 2,6 % wachsen.
Welche Region hat die größte installierte Basis?
Der Asien-Pazifik-Raum hält im Jahr 2026 48,5 % der weltweiten Kapazität, unterstützt durch umfangreiche Kohle- und wachsende Gasbestände.
Was ist die wichtigste Einschränkung für neue Wärmekraftprojekte?
Der Ausbau erneuerbarer Energien, geringere Auslastungsraten und unterschiedliche CO₂-Vorschriften können die Projektökonomie schwächen und die Finanzierung erschweren.