
火力発電所市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
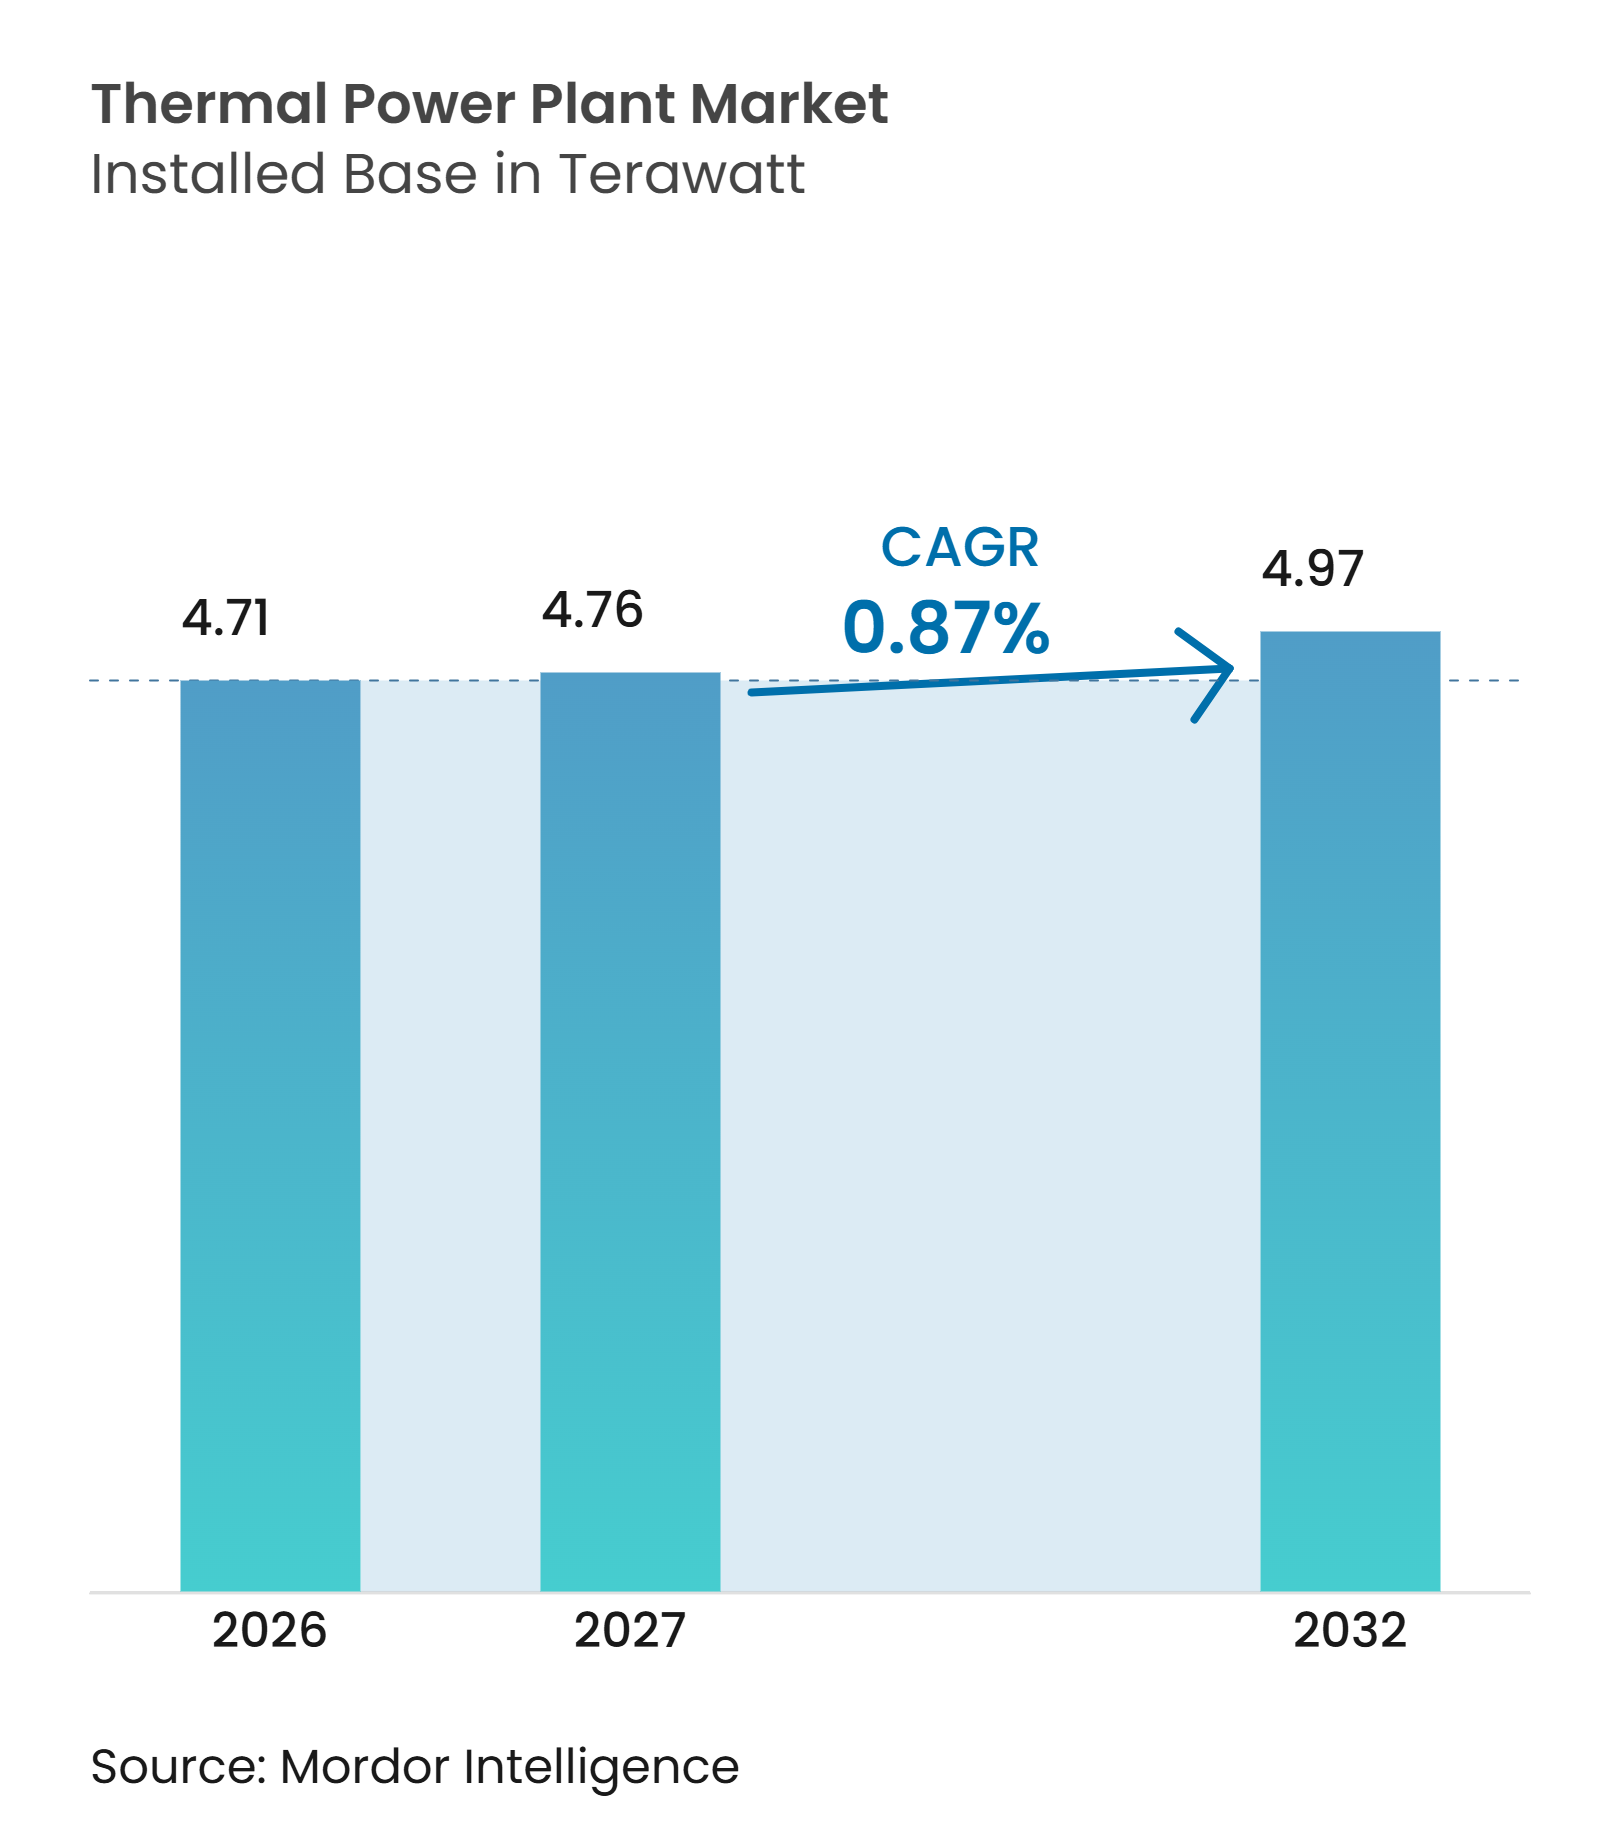
| 市場取引高 (2027) | 4.76 テラワット |
| 市場取引高 (2032) | 4.97 テラワット |
| 成長率 (2027 - 2032) | 0.87 % |
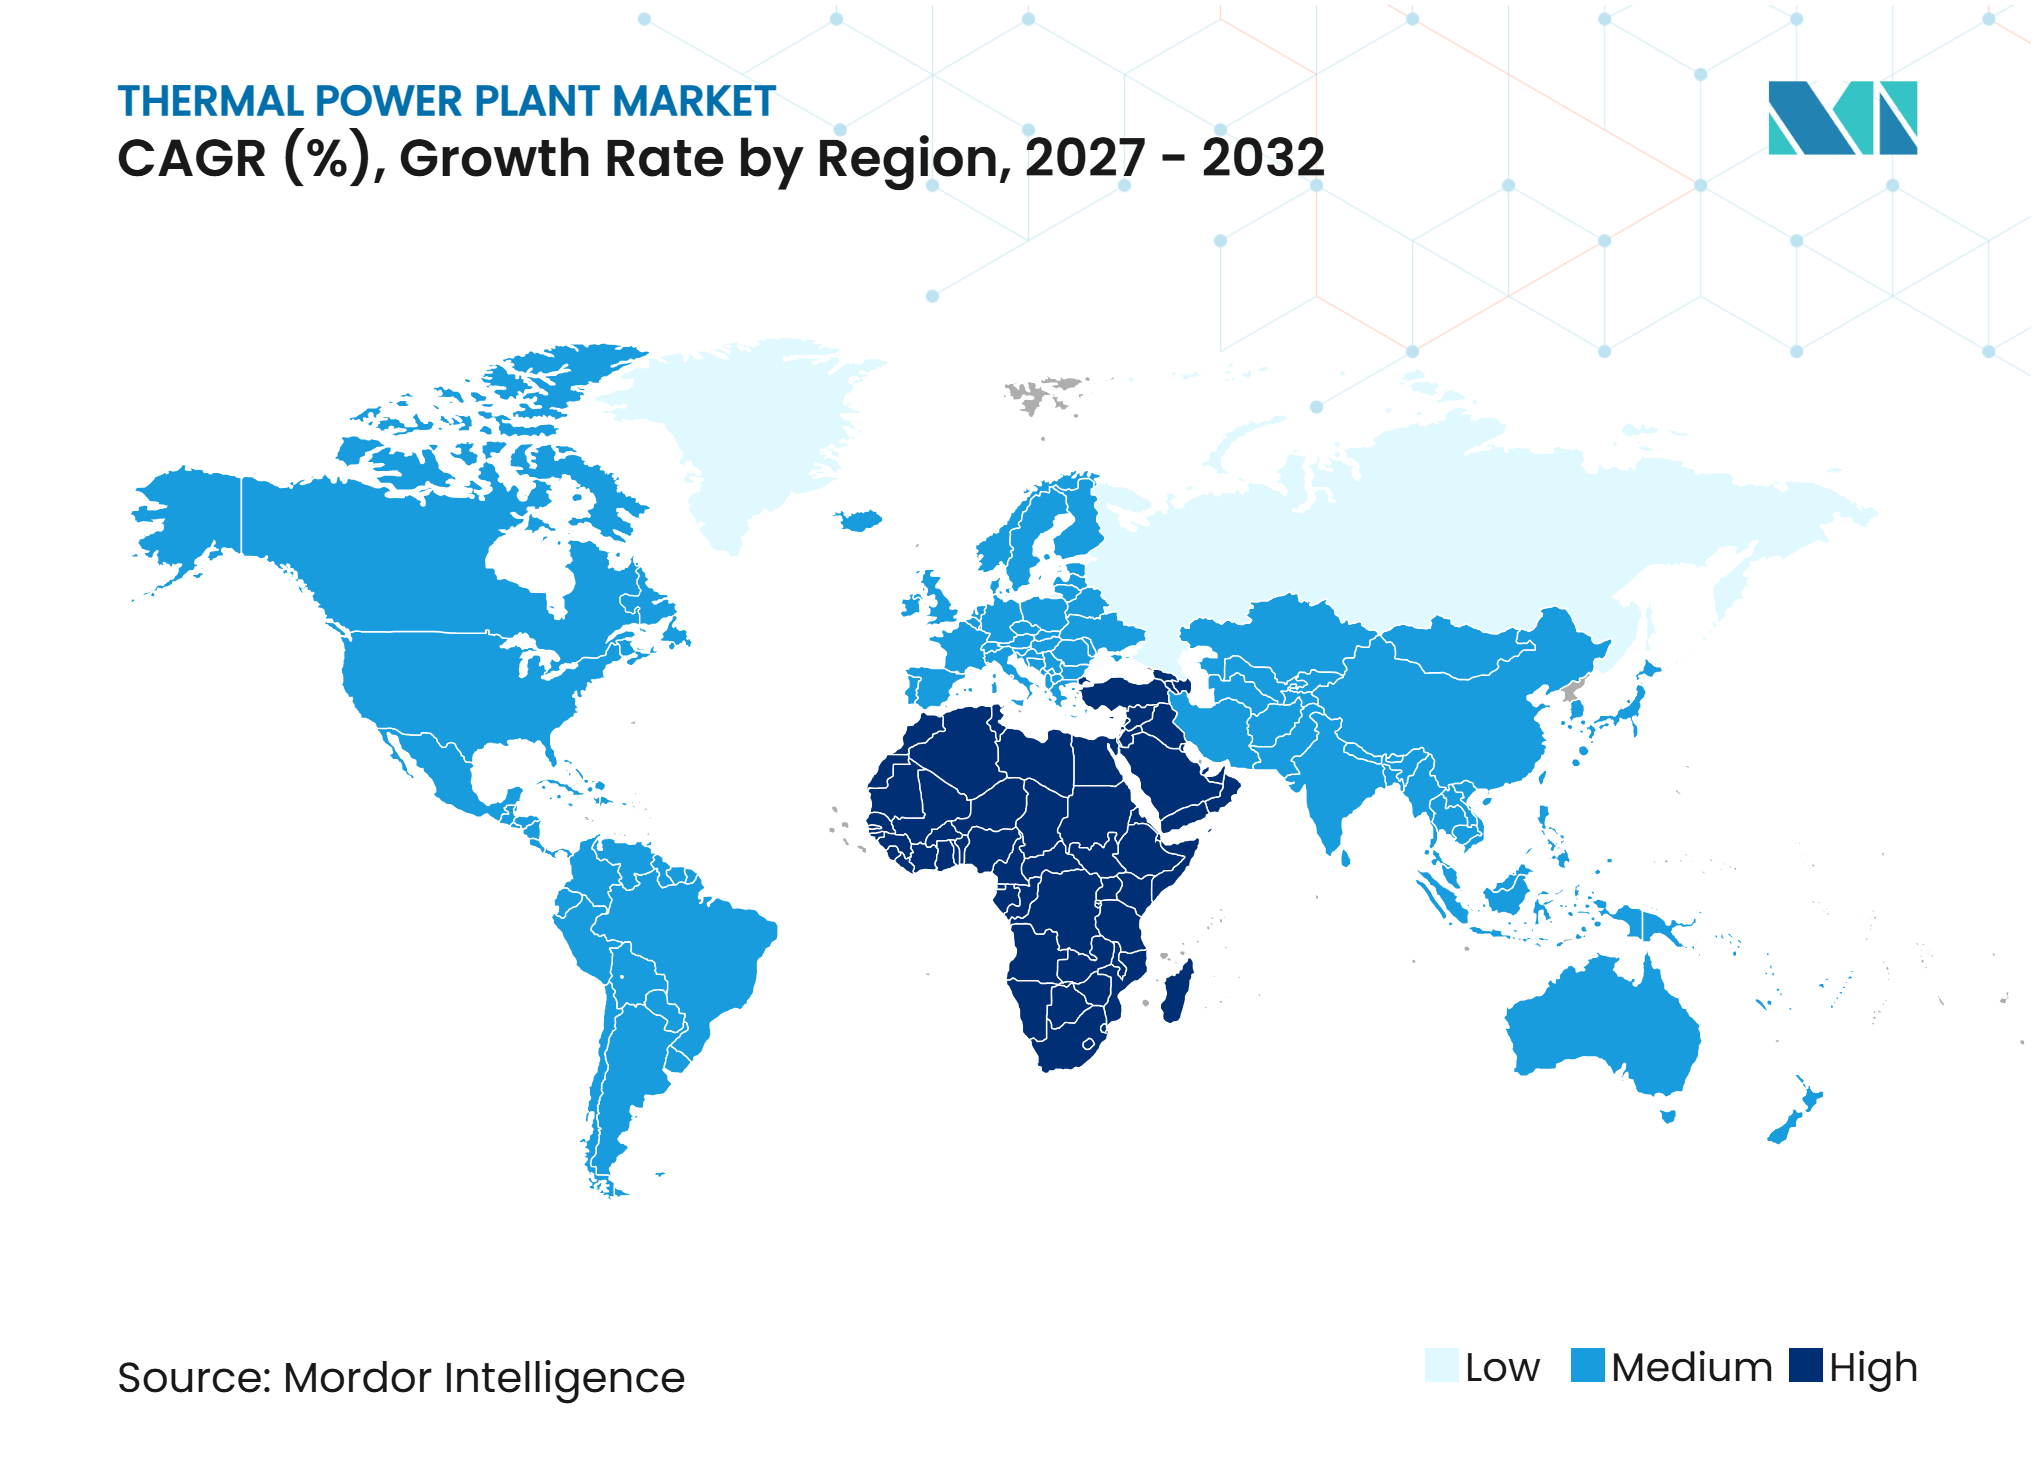
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる火力発電所市場分析
火力発電所市場の設備容量ベースの規模は、2026年に4.71テラワット、2027年に4.76テラワットと予測され、2032年までに4.97テラワットに達する見込みで、2027年から2032年にかけてCAGR 0.87%で成長します。この小幅な増加は、以前のペースで拡大するのではなく、更新・アップグレードが進む成熟した設備群を反映しており、事業者は発電所の効率性、設備の信頼性、および地域の運用規則への準拠に投資を集中させています。データセンターからの電力需要は、特に送電・蓄電の追加が急速に増加する負荷にまだ対応できない複数の電力システムにおいて、信頼性の高い発電の必要性を高めています。国際エネルギー機関は、世界のデータセンター電力需要が2024年の460TWhと比較して2030年までに1,000TWhを超えると予測しており追加負荷の40%超をガスと石炭が賄うと見込んでいます。[1] エネルギー安全保障上の懸念も、再生可能エネルギー容量が拡大し、電力会社がピーク需要期における十分な予備力の維持を目指す中、アジア太平洋および中東・アフリカにおける新規プロジェクトを支援しています。したがって、火力発電所市場は、効率的な設備の利用可能性、燃料の柔軟性、および各国に適用される異なる炭素規制によって形成されています。
主要レポートのポイント
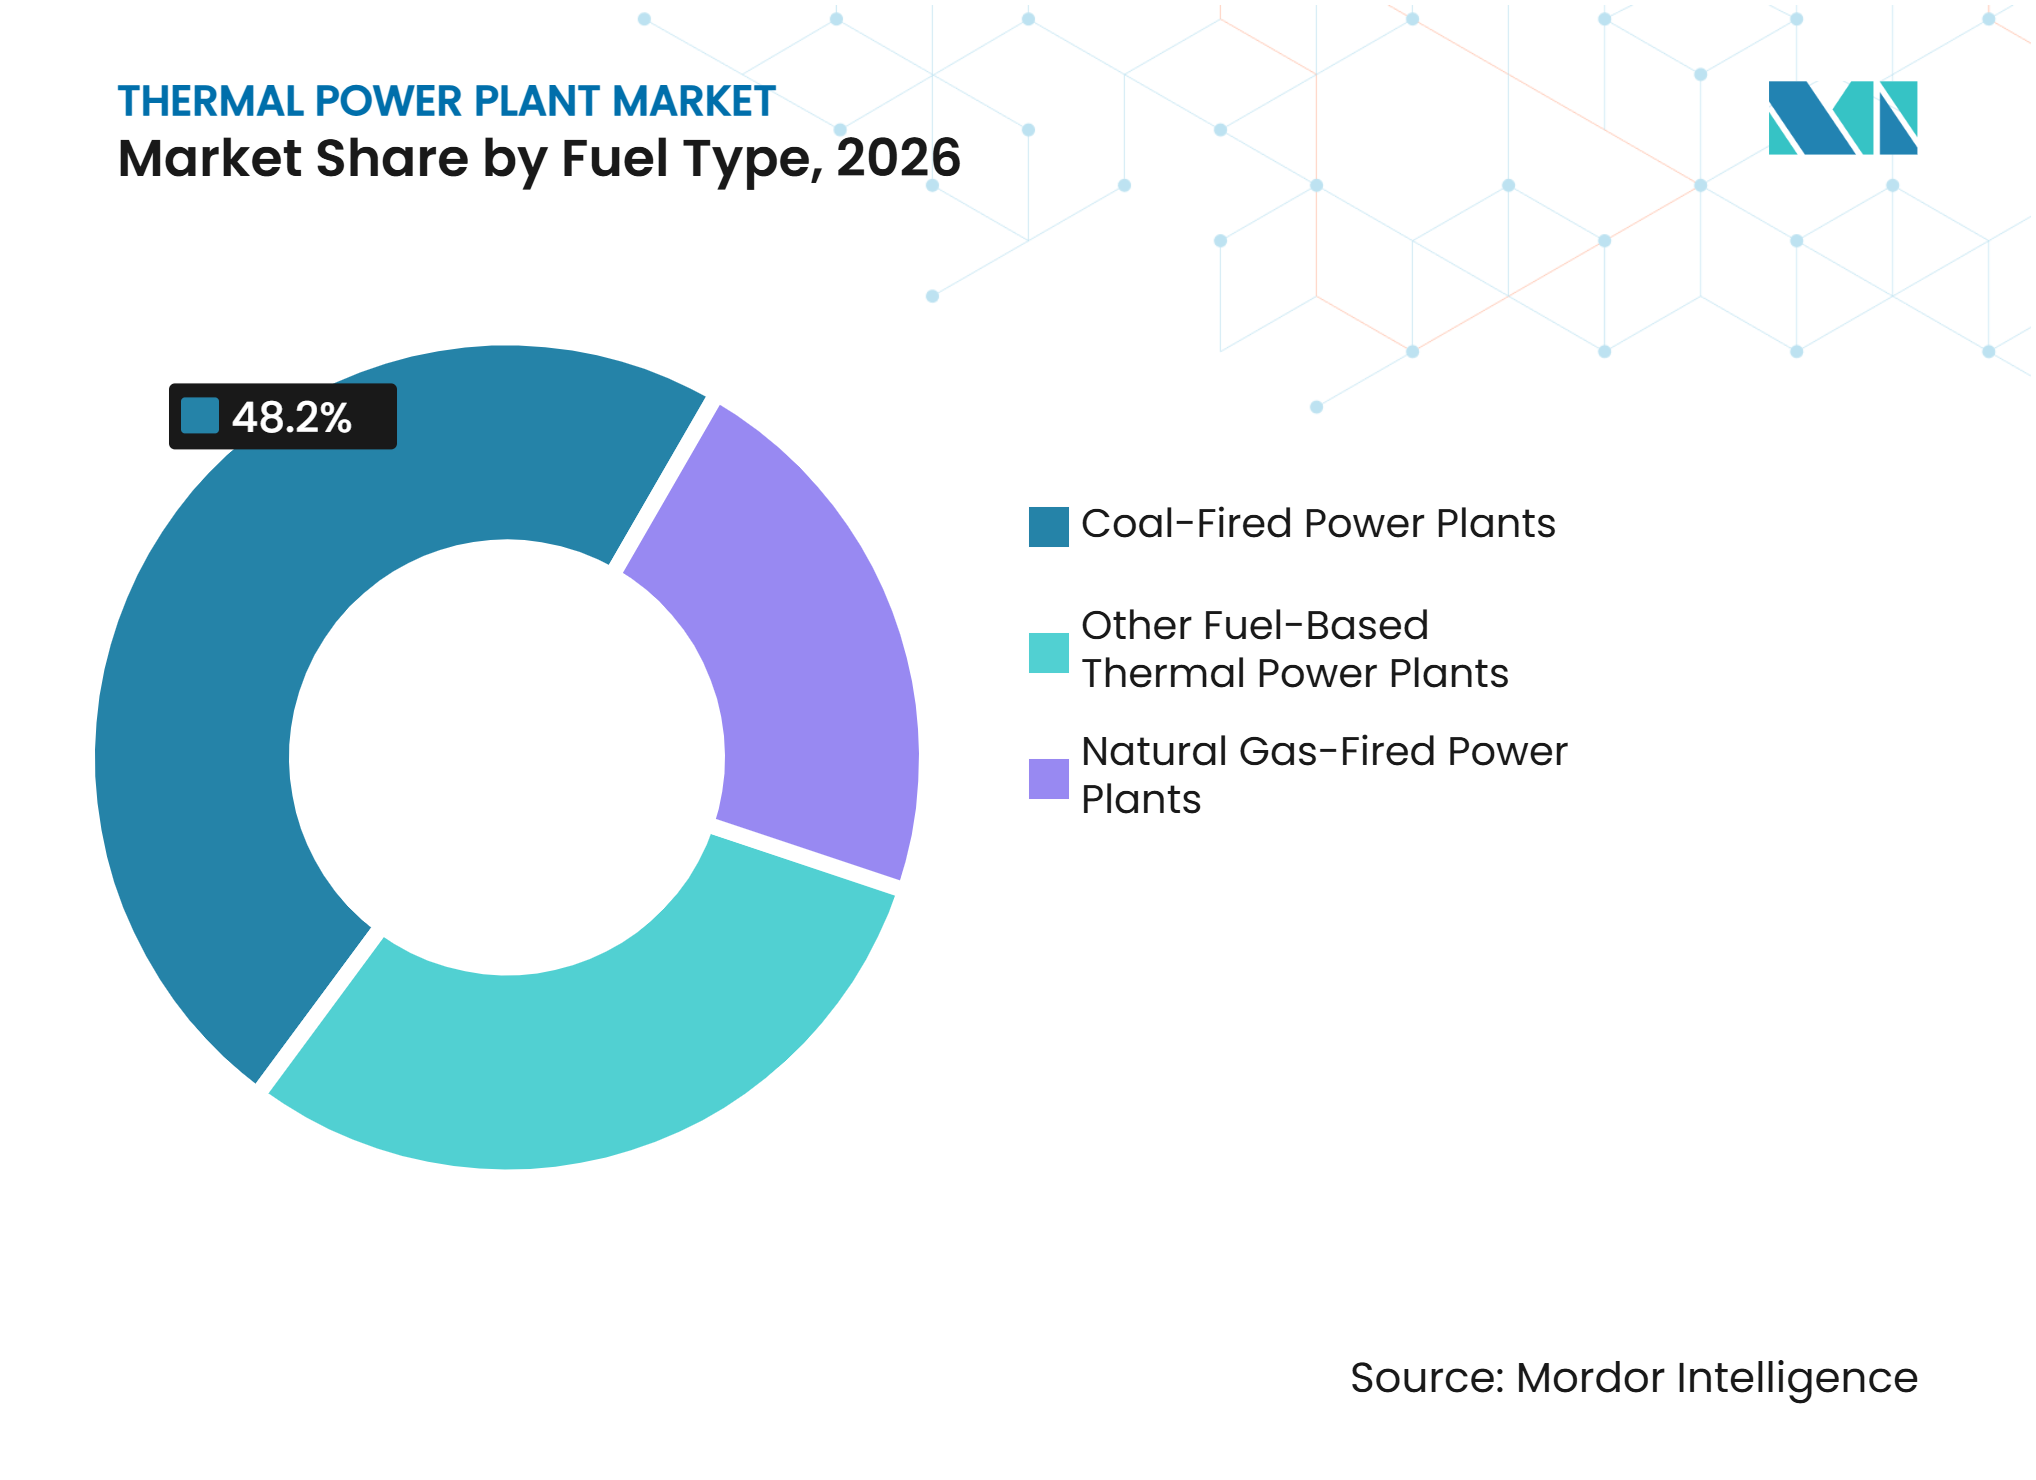
- 燃料タイプ別では、石炭火力発電所が2026年の火力発電所市場シェアの48.2%を占め、天然ガス火力発電所は2032年にかけてCAGR 2.1%で成長すると予測されています。
- 発電所容量別では、800MW超の発電所が2026年の設備容量の33.1%を占め、100MW未満の発電所は2032年にかけてCAGR 1.4%で成長すると予測されています。
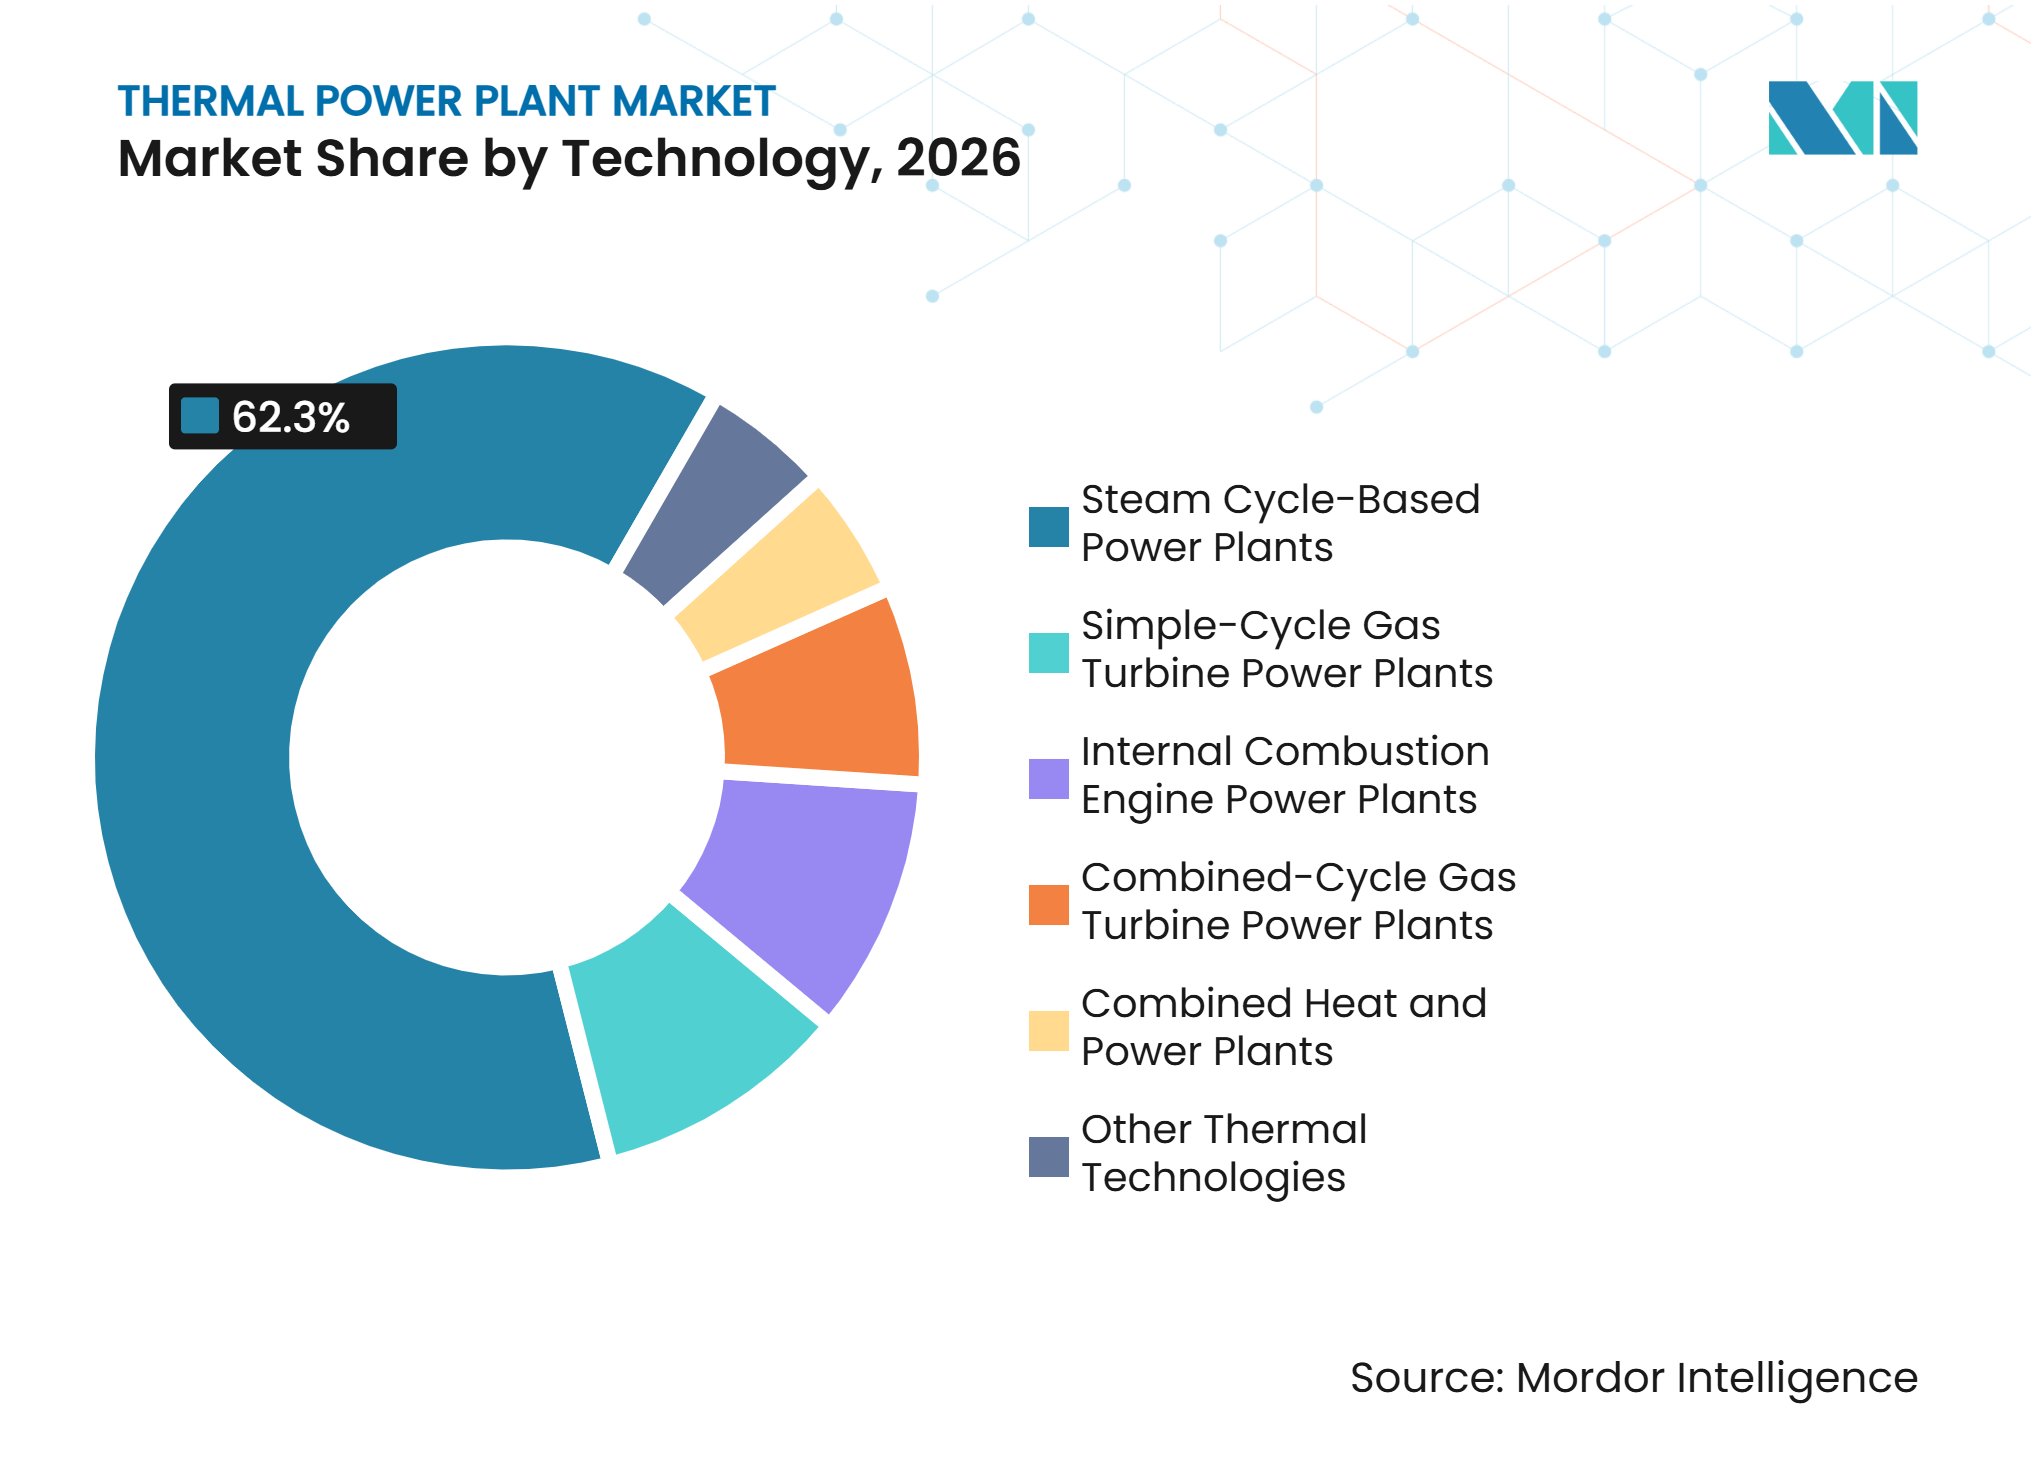
- 技術別では、蒸気サイクルベースの発電所が2026年に62.3%のシェアを占め、複合サイクルガスタービン発電所は2032年にかけてCAGR 2.6%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に48.5%のシェアを占め、中東・アフリカは2032年にかけてCAGR 2.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIデータセンターおよびデジタルインフラ需要 | +0.4% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| 信頼性需要に関連した石炭廃止延期 | +0.4% | 北米、アジア太平洋にも関連 | 短期(2年以内) |
| 新規火力容量を支えるエネルギー安全保障 | +0.3% | アジア太平洋、中東・アフリカ・南米への波及あり | 中期(2~4年) |
| データセンターおよび石炭からガスへの転換に関連したCCGT受注 | +0.2% | 北米および中東・アフリカ、アジア太平洋への波及あり | 短期(2年以内) |
| 設備の利用可能性とCCGTの納期リードタイム | +0.2% | 北米、中東・アフリカ、およびアジア太平洋 | 短期(2年以内) |
| 超超臨界および先進石炭技術 | +0.1% | アジア太平洋、特に中国とインド、グローバルへの波及あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびデータセンターの電力需要
火力発電所市場は、人工知能およびデジタルインフラによる電力使用量の増加から支援を受けています。世界のデータセンター電力需要は、2024年の460TWhから2030年までに1,000TWh超に増加すると予測されています。[2] 同見通しは、この期間中に天然ガスと石炭がデータセンターの追加電力需要の40%超を供給できると示しています。この需要プロファイルは、大規模な負荷の近くに開発できる、またはグリッドが再生可能エネルギー容量を追加する間に安定した供給を提供できる発電を優遇します。一部の石炭ユニットを稼働可能な状態に維持するための米国の政策措置も、信頼性への懸念が廃止スケジュールに影響を与えうることを示しています。火力発電所市場において、この需要は新規ガス容量と、信頼性の高い供給が依然として限られている既存の火力資産の継続運転を支援しています。
アジア太平洋および中東・アフリカにおける火力容量を支えるエネルギー安全保障
エネルギー安全保障は、電力需要がグリッド投資を上回るペースで増加し続けている市場においてプロジェクト承認を維持しています。インドは2025年11月時点で226.23GWの石炭ベース設備容量を有し、40.35GWが建設中でした。[3] NTPC Limitedはまた、2032年度までに30GWの石炭容量を追加する目標を設定しています。[4]国際エネルギー機関は、中東・北アフリカ(MENA)の電力セクター投資が2024年に44 ビリオン 米ドルに達し、2035年までに50%増加する可能性があると報告しました。ガス火力容量は、2035年までのガス火力容量への世界投資の20%を占めると予測されています。これらの地域における火力発電所市場は、蓄電・送電システムがすべてのバランシングニーズをカバーするほど拡大していないため、再生可能エネルギーと並行して拡大しています。
CCGT受注と設備リードタイム
火力発電所市場はまた、複合サイクルガスタービン(CCGT)設備の強力な受注サイクルによって支援されています。Siemens Energy AGは2025年度に194台のガスタービンユニットを販売し、2024年度の約100台と比較して、大型設備に対する現在の需要規模を示しています。火力発電所市場において、製造能力を確保し確立されたサービスネットワークを持つサプライヤーは、電力会社に対してより高い納期確実性を提供できます。TAQA、JERA Co., Inc.、およびAlBawani Capitalは、2025年9月にサウジアラビアの3.6GW規模のRumah 2およびAl Nairyah 2発電所について、25年間の電力購入契約のもとでファイナンシャルクローズに達しました。Siemens Energy AGはこれらの発電所の原設備メーカーです。タービンスロットを早期に確保した電力会社は、納期リスクを低減し、建設スケジュールの確実性を高めることができます。
超超臨界技術と石炭発電所の効率性
現代の石炭技術は、石炭が電力システムの一部であり続けている国々、および既存発電の急速な代替が経済性やグリッドの安定性に課題をもたらす国々において、火力資産の運用寿命を延ばしています。Dongfang Electric Corporation Limitedは2025年3月に雲南省で700MWの超超臨界循環流動層石炭ユニットを接続しました。このユニットは46.34%の熱効率を達成し、毎年50万メトリックトンの炭素排出量を削減すると期待されています。インドはBharat Heavy Electricals Limited(BHEL)、National Thermal Power Corporation(NTPC)、およびIndira Gandhi Centre for Atomic Research(IGCAR)と共に先進超超臨界技術を開発しており、46%の効率と亜臨界設備と比較して二酸化炭素排出量を10%から15%削減することを目標としています。これらのプロジェクトは、政策立案者が既存の石炭サプライチェーンを急速に廃止することなく燃料消費量の削減を求める火力発電所市場を支援しています。また、複雑なユニットを維持するために必要なアップグレード、特殊ボイラー、制御装置、高性能材料、および専門サービスへの支出を促進します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーと蓄電コストの低下 | -0.2% | グローバル、欧州と北米で最も顕著 | 中期(2~4年) |
| 再生可能エネルギー拡大による火力稼働率の低下 | -0.2% | 欧州と北米 | 中期(2~4年) |
| 異なる炭素規制 | -0.1% | 欧州連合およびOECD諸国、アジア太平洋および中東・アフリカでは圧力が低い | 長期(4年以上) |
| 炭素関連の資金調達および承認の不確実性 | -0.1% | 欧州連合およびOECD諸国、アジア太平洋および中東・アフリカでは圧力が低い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーと蓄電コストの圧力
再生可能エネルギーの拡大は、高度に統合された電力システムにおける一部の火力発電所市場資産の稼働時間を低下させています。石炭は2025年に欧州連合の電力発電量の歴史的低水準である9.2%を供給しました。太陽光と風力は2025年に欧州連合の電力の記録的な30%を供給し、再生可能エネルギーの出力が強い期間中のガス発電を減少させました。平均稼働率の低下は、安定的に稼働するよう設計されたベースロード指向の蒸気資産の財務的根拠を弱めます。この圧力は、グリッドの再生可能エネルギー統合が深く、より成熟した柔軟性オプションを持つ欧州と北米で最も強くなっています。これは、柔軟性の低い運転プロファイルを持つ旧式ユニットよりも、複合サイクルや単純サイクルガスタービンを含む迅速にランプアップできる発電所を優遇します。
炭素規制とプロジェクト資金調達の不確実性
異なる炭素規制が、火力発電所市場全体でプロジェクト開発をより複雑にしています。欧州連合排出量取引制度は、対象発電所からの排出量に価格を設定し続けています。米国環境保護庁は2025年6月に、クリーンエアー法第111条に基づく化石燃料火力発電ユニットの温室効果ガス基準を廃止することを提案しました。インドは2025年7月に二酸化硫黄規制要件を改定し、石炭発電所の一部に異なるコンプライアンス義務を課しました。開発者は、共通のグローバル政策見通しに依存するのではなく、各国の規制、燃料経路、および資金調達条件を評価しなければなりません。これにより、火力発電所市場全体で運営・資金調達上の負担が増加し、燃料柔軟性設計と明確な長期オフテイク契約の価値が高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:
ガスが台頭する一方で石炭がベースロードを支える石炭火力発電所は2026年の設備容量の48.2%を占め、インド、中国、インドネシア、およびサブサハラアフリカにおける確立された役割を反映しています。インドは2025年11月までの2025-26年度に7.21GWの石炭ベース容量を稼働させました。中国とインドは燃料使用量と信頼性のニーズに対応するため、より高効率の石炭ユニットを追求しています。これにより、先進ボイラー、蒸気タービン、排出システム、および制御装置への支出が促進されます。
天然ガス火力発電所は2032年にかけてCAGR 2.1%で成長すると予測されています。複合サイクルプロジェクトは、その効率性、短い建設サイクル、および変動する生可能エネルギーグリッドへの適合性から恩恵を受けています。Mitsubishi Heavy Industries, Ltd.(Mitsubishi Power)は2025年9月にベトナムの1,155MW O Mon 4発電所向けにM701JACタービン2台の契約を受注しました。石油火力ユニット、バイオマス混焼、廃熱回収を含むその他の燃料ベースシステムは、特殊用途にとどまっています。火力発電所市場では、LNGインフラが利用可能な地域でさらなる石油からガスへの転換が見込まれます。



発電所容量別:
大規模ユニットが中心を維持しながら小規模発電所が拡大800MW超の発電所は2026年の火力発電所市場規模の33.1%を占めました。大型ユニットは資本コストをより多くの出力に分散させ、高需要の国家グリッドを支援します。中国とインドは新規石炭プロジェクトに800MW超臨界・超超臨界ユニットを引き続き使用しています。Bharat Heavy Electricals Limited(BHEL)は2026年3月にNTPC Limitedから3×800MWテランガーナ第II期プロジェクトの受注を獲得しました。
100MW未満の発電所は2032年にかけてCAGR 1.4%で成長すると予測されています。これらのユニットは工業団地、遠隔地、自家発電ユーザー、および脆弱なグリッドに対応します。インドネシアの電力供給事業計画(RUPTL)2025-2034は、専用供給を必要とするニッケル加工工業団地向けのガス容量を含んでいます。分散型タービンとエンジンは、産業負荷の成長に合わせた段階的な設置が可能です。この火力発電所市場セグメントは、モジュール式設備、保守、および燃料管理サービスへの需要を生み出します。
技術別:
蒸気サイクルが規模を維持しながらCCGTが新規容量を構築蒸気サイクルベースの発電所は2026年の設備容量の62.3%を占めました。その設備基盤には、数十年にわたって開発された石炭・ガスユニットが含まれます。新規稼働は、単位出力当たりの燃料消費量が少ない超臨界・超超臨界設計にますます集中しています。火力発電所市場のこの部分は、純容量成長が限られている場合でも、更新・アップグレード作業を支援します。
複合サイクルガスタービン発電所は2032年にかけてCAGR 2.6%で成長すると予測されています。Mitsubishi Heavy Industries, Ltd.(Mitsubishi Power)は2025年9月に台湾電力会社の通霄発電所で合計2,800MWの複合サイクルユニット5台の契約を受注しました。GE Vernova Inc.は2025年11月にポーランドのコジェニツェ発電所でHクラス複合サイクルブロック2台の受注を獲得しました。単純サイクルタービン、コジェネレーションシステム、および内燃機関は、ピーキング、地域暖房、自家発電、および遠隔地用途に対応します。国際電気標準会議(IEC)の性能基準と国家グリッドコードは、ランプレートおよび排出監視要件を満たすことができる現代設備をますます優遇しています。

地域分析
アジア太平洋
アジア太平洋は2026年の火力発電所市場シェアの48.5%を占めました。中国は2026年に合計1,263.1GWの石炭発電所を運営し、インドの化石燃料ベース容量は2025年10月に245,600MWに達しました。National Thermal Power Corporation(NTPC)は2025年3月時点で16.9GWが建設中であり、2032年度までにさらに30GWの石炭ベース追加を目標としています。インドネシアは電力供給事業計画(RUPTL)2025-2034のもとで産業需要向けのガス供給を含む新規化石容量を追求しています。ベトナムはO Mon 4を含むガス発電プロジェクトを推進しており、国家グリッドコードと燃料規制が投資選択を形成しています。
中東・アフリカ
中東・アフリカは2032年にかけてCAGR 2.7%を記録すると予測されています。サウジアラビアのRumah 2およびAl Nairyah 2は2025年9月にファイナンシャルクローズに達し、25年間の電力購入契約のもとで3.6GWを追加します。Doosan Enerbility Co., Ltd.は2026年8月にオマーンの1,700MW規模のMisfah複合サイクルガスタービン(CCGT)発電所の契約を受注し、2029年4月の完工を計画しています。国際エネルギー機関は、インフラ要件の増大に伴いMENAの電力セクター投資が2024年の44 ビリオン 米ドルの水準から増加すると予測しています。長期PPAの締結、ガスの利用可能性、および国家開発計画がプロジェクトの資金調達可能性の中心であり続けています。
欧州、北米、および南米
ドイツは2026年1月に12GWの新規ガス火力容量を入札する計画を発表し、発電所は2045年までに水素対応であることが求められます。北米はガス容量を追加し、データセンター需要が信頼性ニーズを高めた地域で一部の石炭ユニットを維持しています。南米のシステムは水力発電と並行してガスおよび石油火力資産を引き続き使用しており、日本は2029年度に碧南4号機で20%アンモニア混焼の準備を進めています。これらの地域における火力発電所市場規模は、柔軟な代替容量と燃料転換投資にますます依存しています。
競争環境
市場集中度
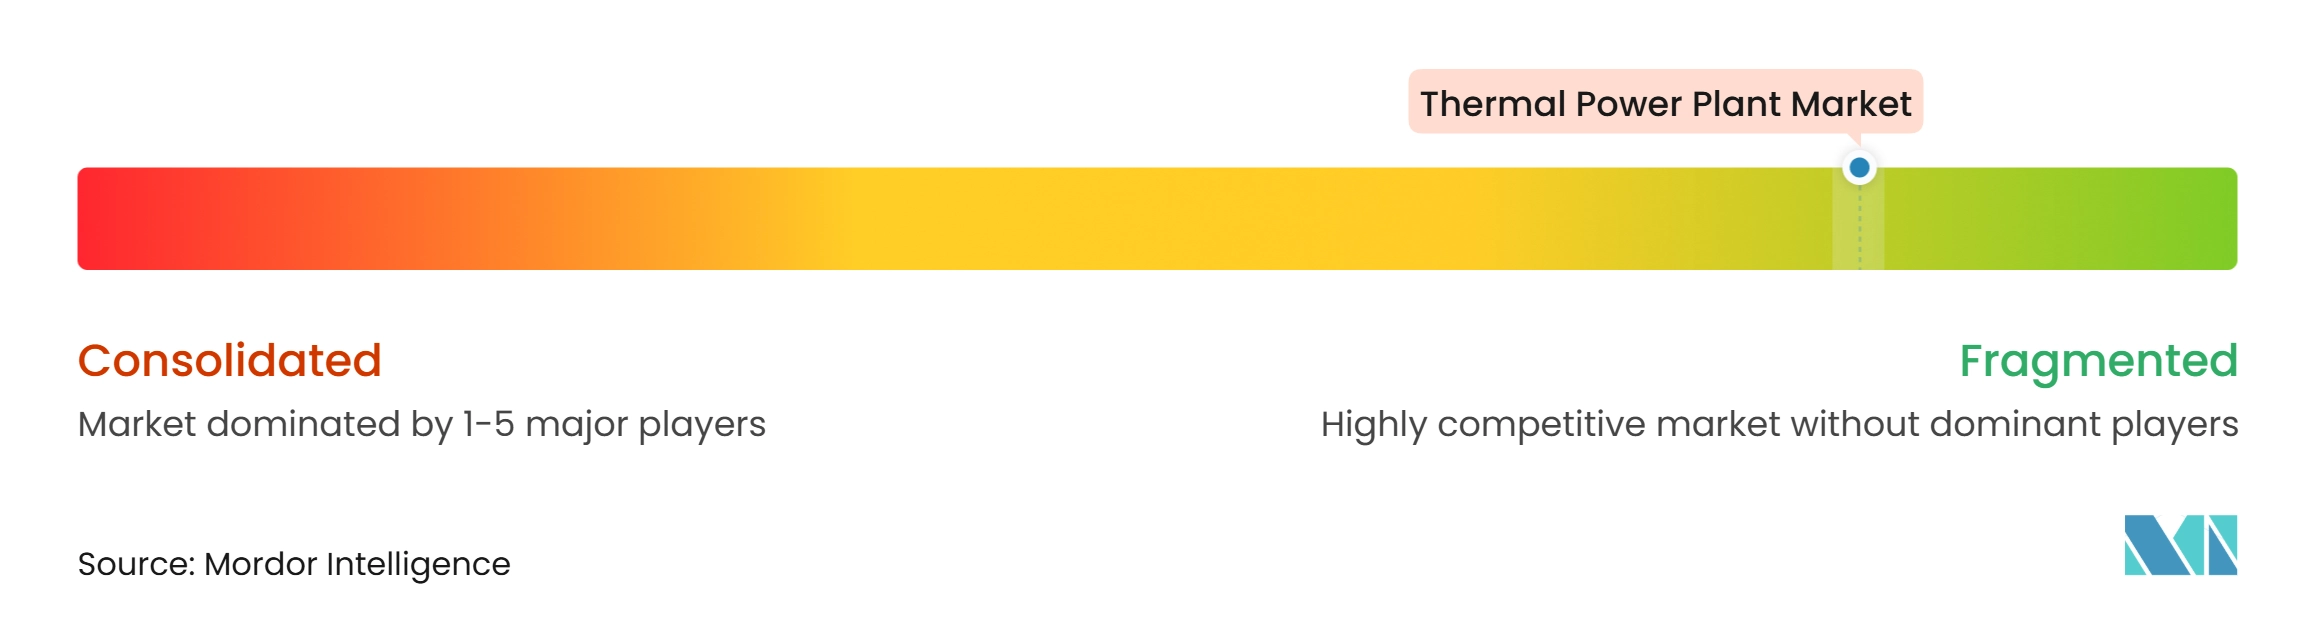
火力発電所市場は分散しており、設備供給、エンジニアリング・建設、および発電所所有権にわたって個別の競争条件を持っています。GE Vernova Inc.、Siemens Energy AG、およびMitsubishi Heavy Industries, Ltd.(Mitsubishi Power)は、複合サイクルプロジェクト向け大型フレームガスタービンの主要サプライヤーです。需要が設備リードタイムを数年延長したため、これらの納期スケジュールが重要になっています。Siemens Energy AGは2025年度に194台のガスタービンユニットを販売し、2024年度の約100台と比較しています。Doosan Enerbility Co., Ltd.は2025年および2026年にオマーン、サウアラビア、ベトナムでの主要契約を通じて建設ポジションを強化しました。
サプライヤーは、火力発電所市場における自社製品を差別化するために燃料柔軟性と技術性能を活用しています。Mitsubishi Heavy Industries, Ltd.(Mitsubishi Power)は2025年にジョージア州のPlant McDonough-Atkinsonで50%水素混焼テストを完了しました。Dongfang Electric Corporation Limitedの700MW超超臨界ユニットは、燃料消費量を抑えながら石炭依存システムに対応する能力を示しています。GE Vernova Inc.のコジェニツェでのHクラス受注は、効率的なガス技術で石炭容量を代替するという競合戦略を反映しています。国際電気標準会議(IEC)の性能要件と国家グリッドコードが技術選択にますます影響を与えています。
火力発電所市場には、分散型・産業用プロジェクトにおける機会も含まれています。100MW未満のセグメントは、東南アジアとアフリカにおけるモジュール式タービン、エンジン、熱回収設備、およびサービス契約への需要を支援します。東欧のコジェネレーションプロジェクトは地域暖房の近代化によって支援されています。Bharat Heavy Electricals Limited(BHEL)は国内電力会社の受注と超臨界プロジェクトの納入を通じてインドで重要な地位を維持しています。
火力発電所産業リーダー
-
China Huaneng Group Co., Ltd.
-
China Energy Investment Corporation Co., Ltd.
-
China Datang Corporation Ltd.
-
Saudi Electricity Company
-
Korea Electric Power Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
火力発電所市場 このレポートでカバーされる企業
- Ansaldo Energia S.p.A.
- Bechtel Corporation
- Bharat Heavy Electricals Limited
- China Energy Investment Corporation Co., Ltd.
- China Huadian Corporation Ltd.
- China Datang Corporation Ltd.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- Électricité de France S.A.
- ENGIE SA
- Fluor Corporation
- GE Vernova Inc.
- Harbin Electric Corporation
- JERA Co., Inc.
- Korea Electric Power Corporation
- Mitsubishi Heavy Industries, Ltd. (Mitsubishi Power)
- NTPC Limited
- Saudi Electricity Company
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
最近の産業開発事情 火力発電所市場
- 2026年10月:Doosan Enerbility Co., Ltd.はベトナムのPVNとカントーのO Mon III複合サイクル発電所について6億2,000万 米ドル(8,380億韓国ウォン)のEPC(設計・調達・建設)契約を締結し、2030年10月の完工を目標としています。このプロジェクトは、改訂されたPDP VIIIフレームワークのもとでベトナムのガス発電転換を推進します。
- 2026年8月:Doosan Enerbility Co., Ltd.はSEPCO IIIとのコンソーシアムで、オマーンの1,700MW規模のMisfah CCGT発電所について6億8,300万 米ドル(9,300億韓国ウォン)のEPC契約を受注し、2029年4月の完工を目標としています。この契約はDoosanの3カ月以内のオマーンでの2件目の主要CCGT受注となります。
- 2026年6月:Bharat Heavy Electricals Limited(BHEL)はMeja Urja Nigam Limitedから3×800MW EPC火力発電プロジェクトについて22億3,000万 米ドル(2兆1,000億インドルピー)の受注を獲得し、総受注残高を279億4,000万 米ドル(2兆6,300億インドルピー)に引き上げました。
- 2026年6月:Doosan Enerbility Co., Ltd.はKEPCOおよびAramcoとのコンソーシアムで、サウジアラビアのJafurahガス田に330MWの電力と毎時465トンの蒸気を供給するよう設計されたJafurahコジェネレーション発電所フェーズ2について、約6億2,140万 米ドル(8,400億韓国ウォン)の契約を締結しました。
グローバル火力発電所市場レポートの調査範囲
火力発電所は、通常、蒸気駆動の熱力学サイクルを使用して熱エネルギーを電気エネルギーに変換する産業施設です。
火力発電所市場は、燃料タイプ、発電所容量、技術、および地域別にセグメント化されています。燃料タイプ別では、市場は石炭火力発電所、天然ガス火力発電所、およびその他の燃料ベース火力発電所にセグメント化されています。発電所容量別では、市場は100MW未満、100~400MW、400~800MW、および800MW超に分類されています。技術別では、市場は蒸気サイクルベース発電所、複合サイクルガスタービン発電所、単純サイクルガスタービン発電所、内燃機関発電所、コジェネレーション発電所、およびその他の火力技術にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル火力発電所市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は発電容量(TW)ベースで提供されています。
セグメンテーション概要
| 石炭火力発電所 |
| 天然ガス火力発電所 |
| その他の燃料ベース火力発電所 |
| 100MW未満 |
| 100~400MW |
| 400~800MW |
| 800MW超 |
| 蒸気サイクルベース発電所 |
| 複合サイクルガスタービン発電所 |
| 単純サイクルガスタービン発電所 |
| 内燃機関発電所 |
| コジェネレーション発電所 |
| その他の火力技術 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| オマーン | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 燃料タイプ別 | 石炭火力発電所 | |
| 天然ガス火力発電所 | ||
| その他の燃料ベース火力発電所 | ||
| 発電所容量別 | 100MW未満 | |
| 100~400MW | ||
| 400~800MW | ||
| 800MW超 | ||
| 技術別 | 蒸気サイクルベース発電所 | |
| 複合サイクルガスタービン発電所 | ||
| 単純サイクルガスタービン発電所 | ||
| 内燃機関発電所 | ||
| コジェネレーション発電所 | ||
| その他の火力技術 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| オマーン | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
火力発電所の予測成長率はどのくらいですか?
設備容量は2027年から2032年にかけてCAGR 0.87%で成長し、4.97TWに達すると予測されています。
最大の設備容量を持つ燃料タイプはどれですか?
石炭火力発電所は2026年に容量の48.2%を占め、アジア太平洋とアフリカの大規模な発電所群によって支えられています。
ガス火力発電所が重要性を増している理由は何ですか?
天然ガス火力発電所は、複合サイクルユニットが効率的で柔軟な供給を提供するため、2032年にかけてCAGR 2.1%で成長すると予測されています。
最も急速に成長している技術はどれですか?
複合サイクルガスタービン発電所は2032年にかけてCAGR 2.6%で成長すると予測されています。
最大の設備基盤を持つ地域はどこですか?
アジア太平洋は2026年に世界容量の48.5%を占め、広範な石炭および成長するガス発電所群によって支えられています。
新規火力プロジェクトの主要な制約要因は何ですか?
再生可能エネルギーの普及、稼働率の低下、および異なる炭素規制がプロジェクト経済性を弱め、資金調達を複雑にする可能性があります。