
Tamaño y Participación del Mercado de Plantas de Energía Térmica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Volumen del Mercado (2027) | 4.76 teravatio |
| Volumen del Mercado (2032) | 4.97 teravatio |
| Tasa de crecimiento (2027 - 2032) | 0.87 % |
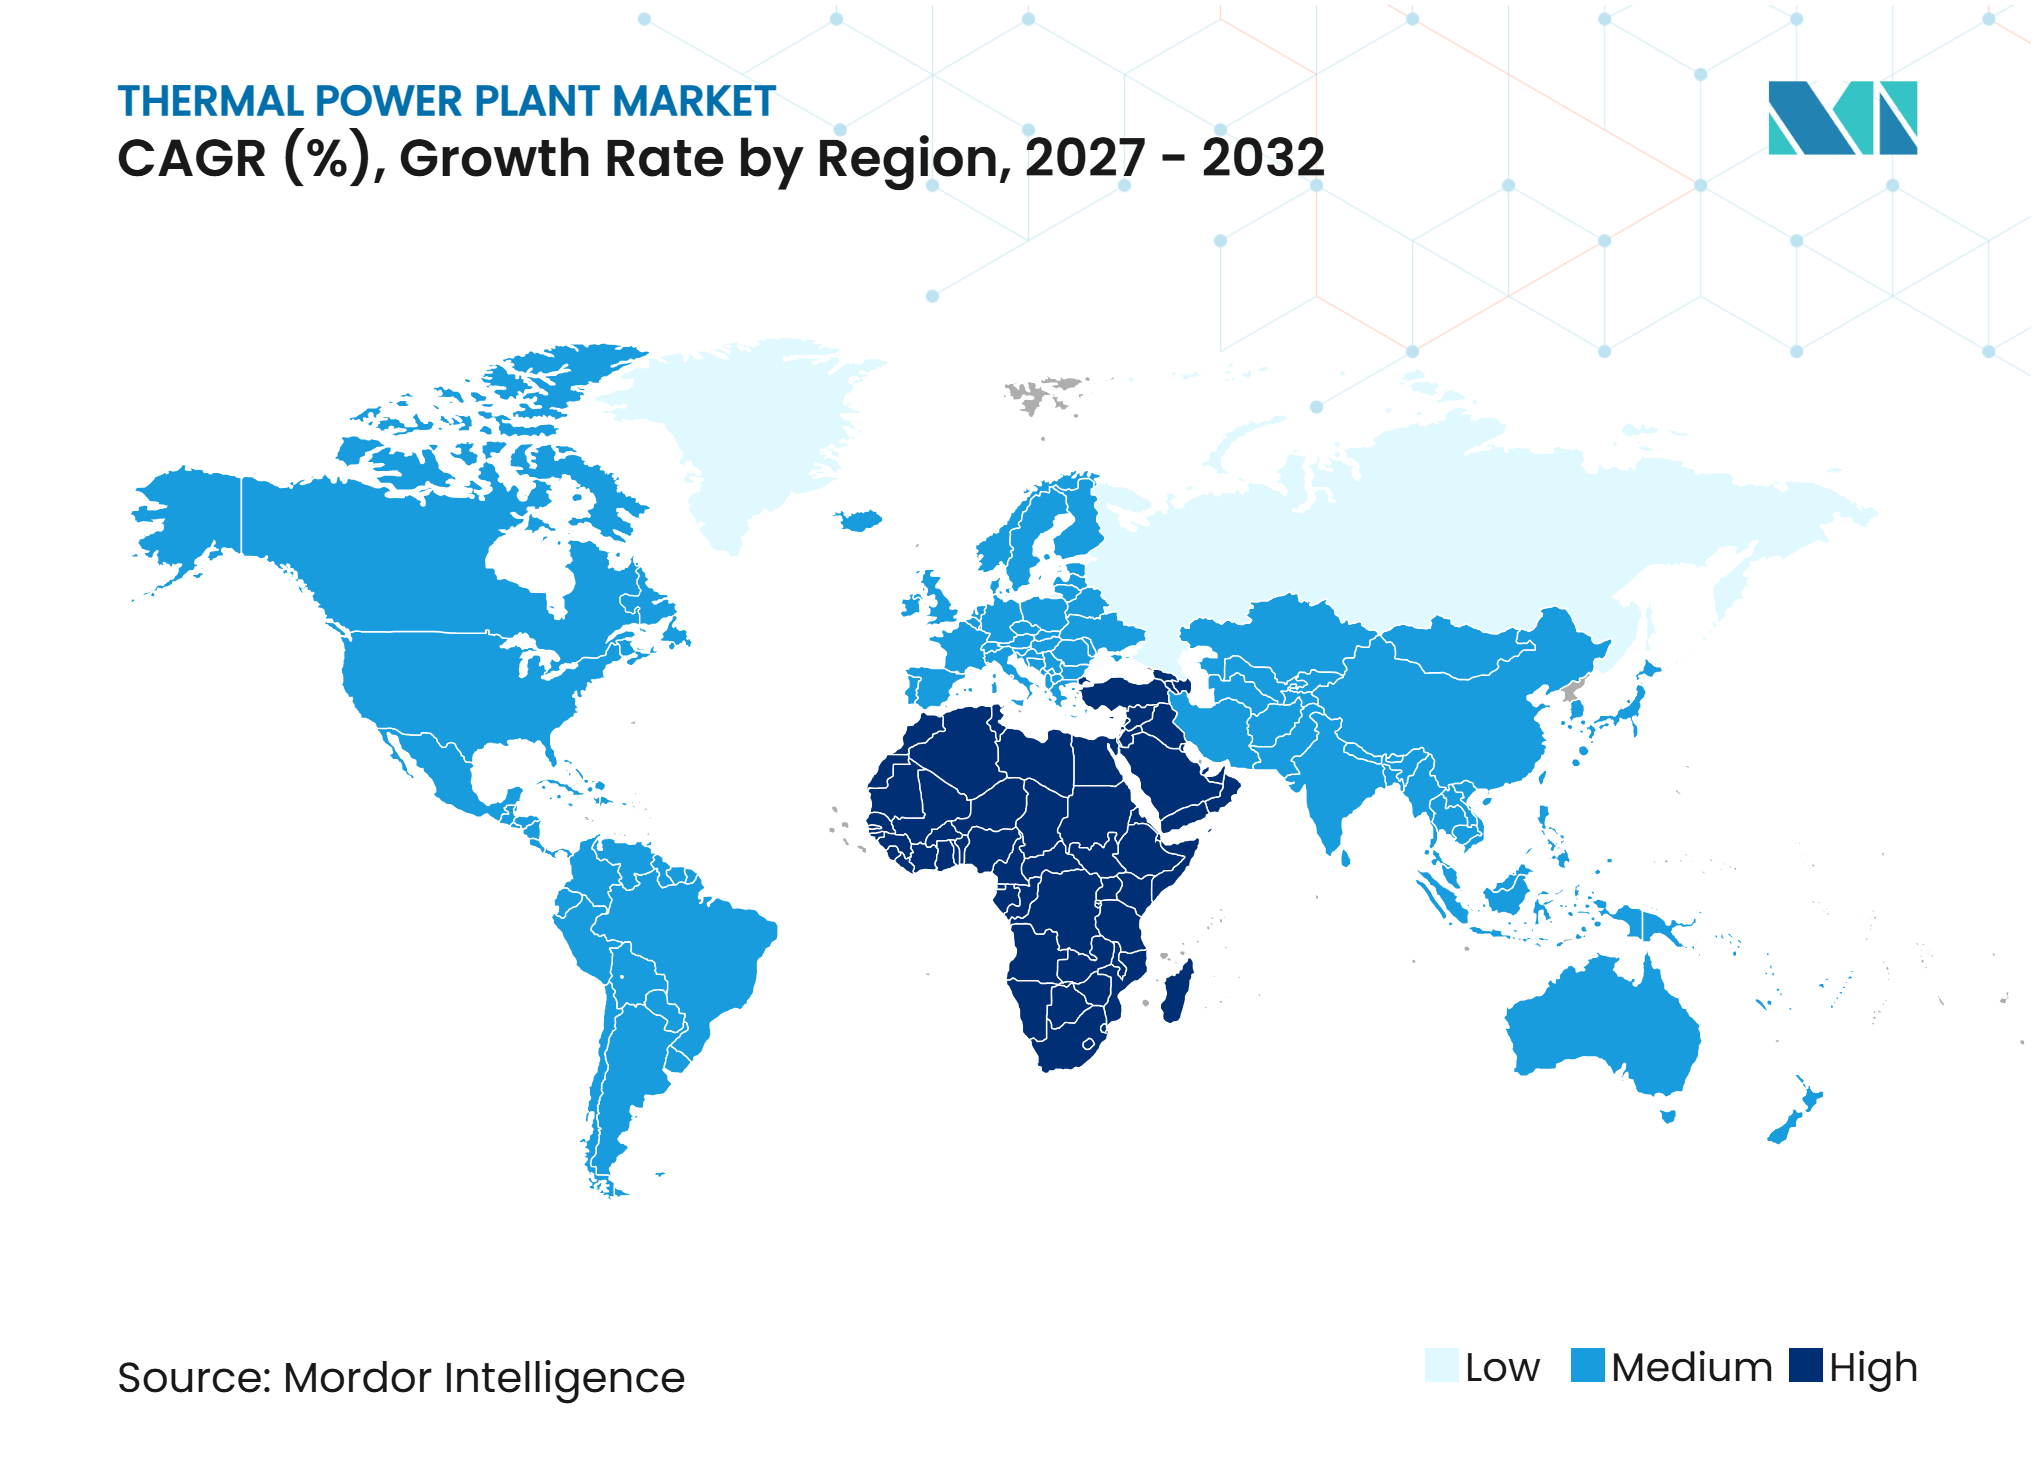
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plantas de Energía Térmica por Mordor Intelligence
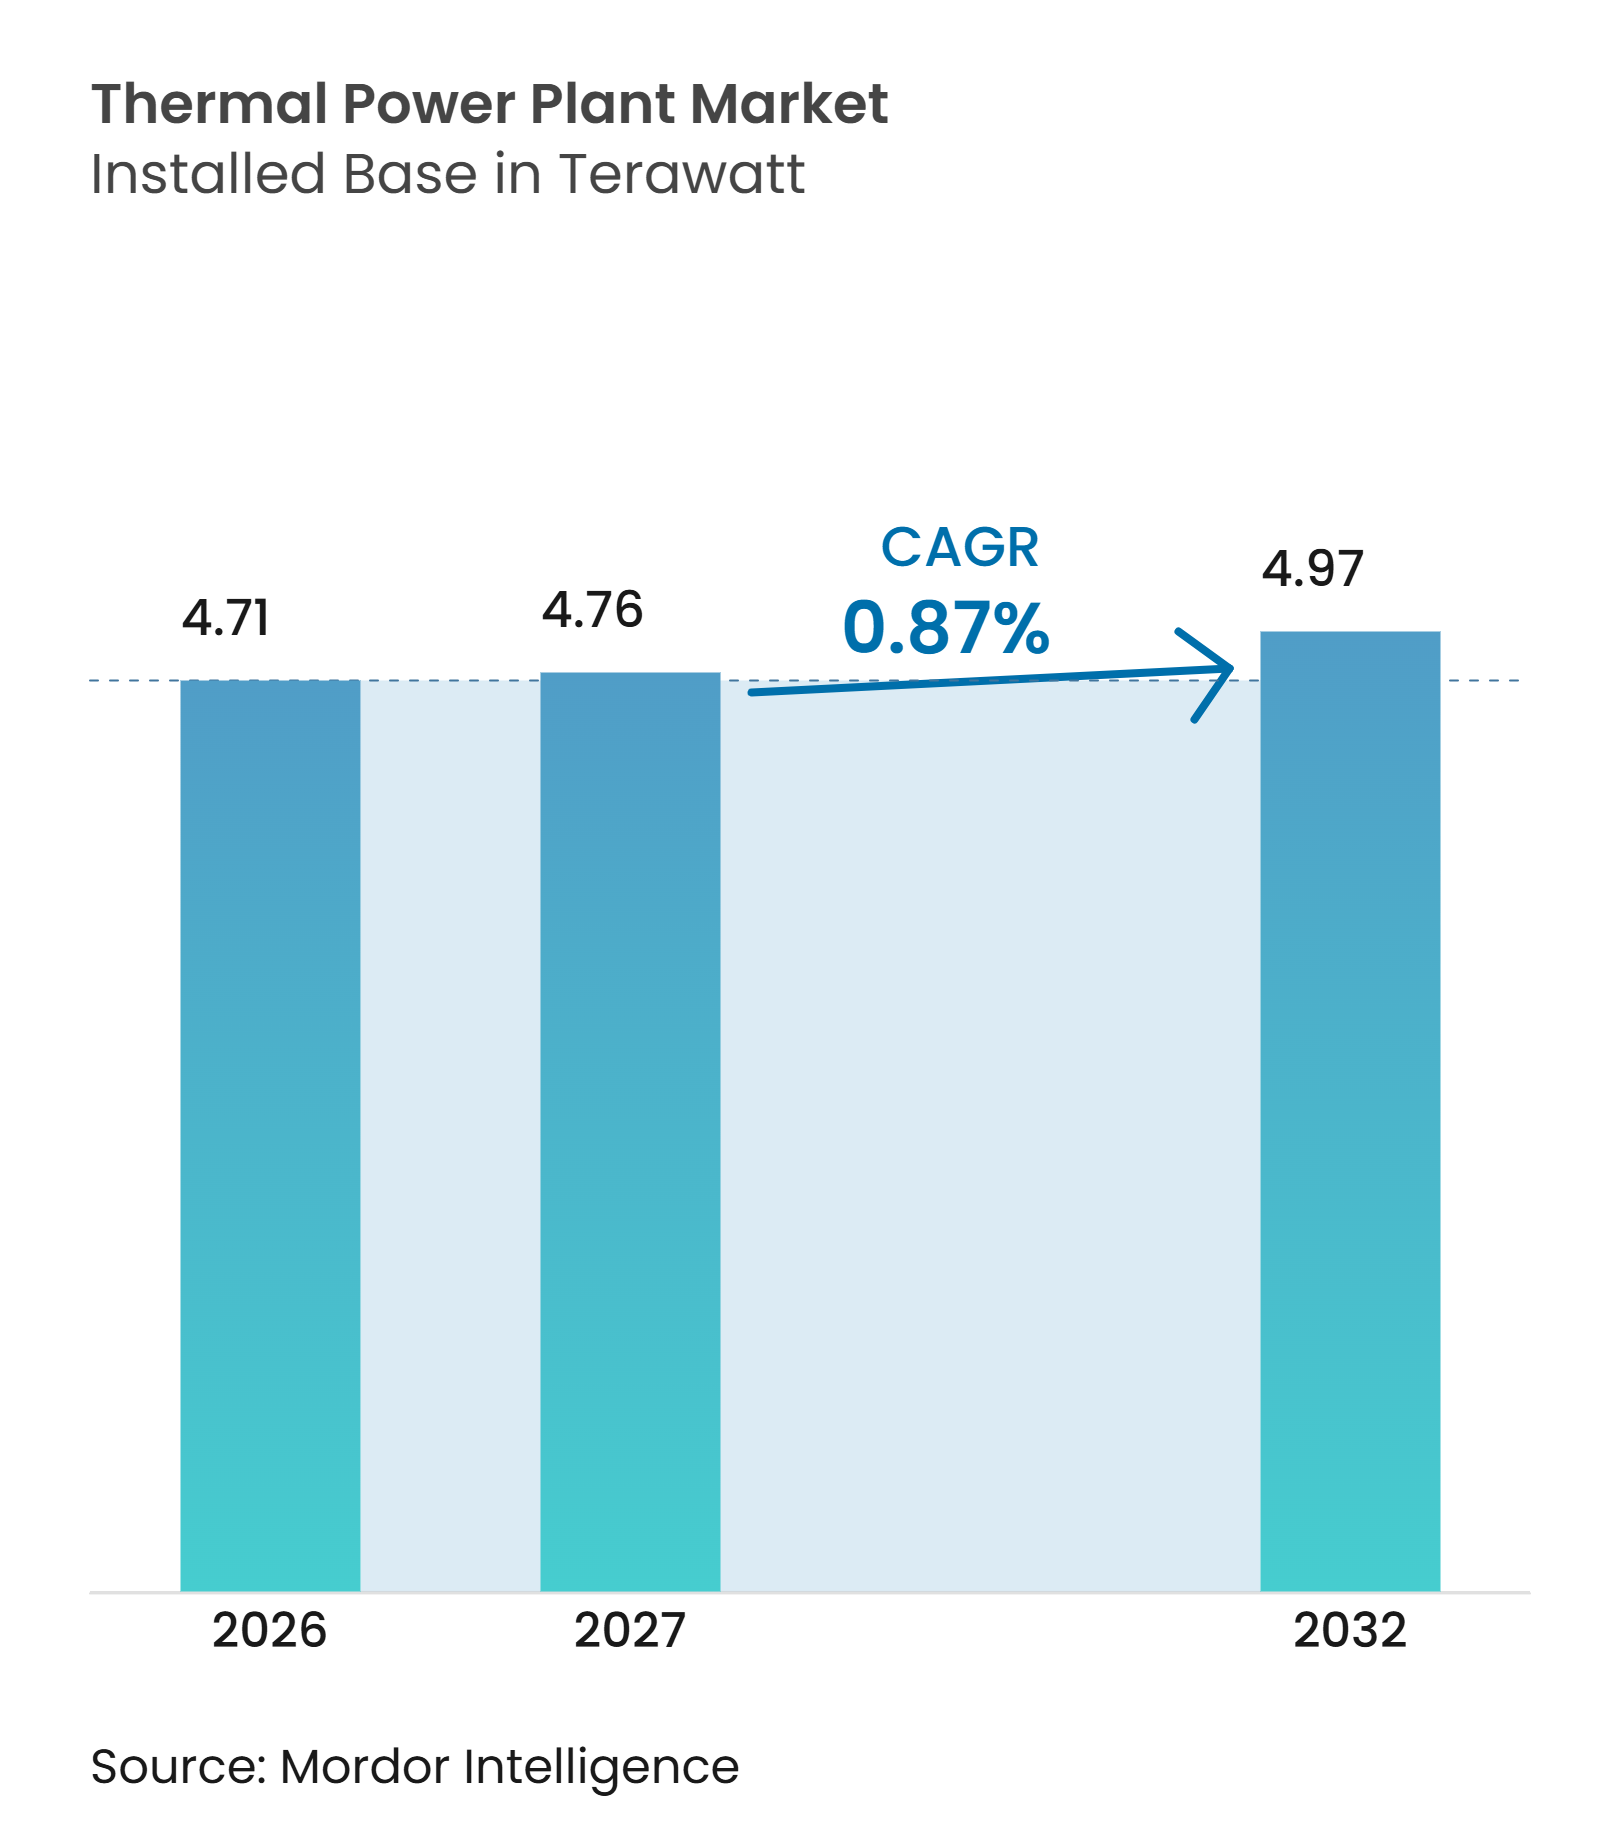
El tamaño del Mercado de Plantas de Energía Térmica en términos de base instalada se proyecta en 4,71 teravatios en 2026, 4,76 teravatios en 2027, y alcanzará 4,97 teravatios para 2032, creciendo a una CAGR del 0,87% de 2027 a 2032. El pequeño incremento refleja una flota instalada madura que está siendo renovada y modernizada en lugar de expandida al ritmo anterior, con los operadores concentrando la inversión en la eficiencia de las plantas, la fiabilidad de los equipos y el cumplimiento de las normativas operativas locales. La demanda de electricidad de los centros de datos está aumentando la necesidad de generación confiable en varios sistemas eléctricos, especialmente donde las ampliaciones de transmisión y almacenamiento aún no pueden satisfacer la carga en rápido crecimiento. La Agencia Internacional de Energía espera que la demanda mundial de electricidad de los centros de datos supere los 1.000 TWh para 2030, frente a los 460 TWh en 2024, y prevé que el gas y el carbón cubran más del 40% de la carga adicional.[1] Las preocupaciones sobre la seguridad energética también están respaldando nuevos proyectos en Asia-Pacífico y Oriente Medio y África, incluso a medida que la capacidad renovable se expande y las empresas de servicios públicos buscan mantener reservas adecuadas durante los períodos de demanda máxima. El mercado de plantas de energía térmica está, por tanto, siendo moldeado por la disponibilidad de equipos eficientes, la flexibilidad de combustible y las diferentes normativas de carbono que se aplican en cada país.
Conclusiones Clave del Informe
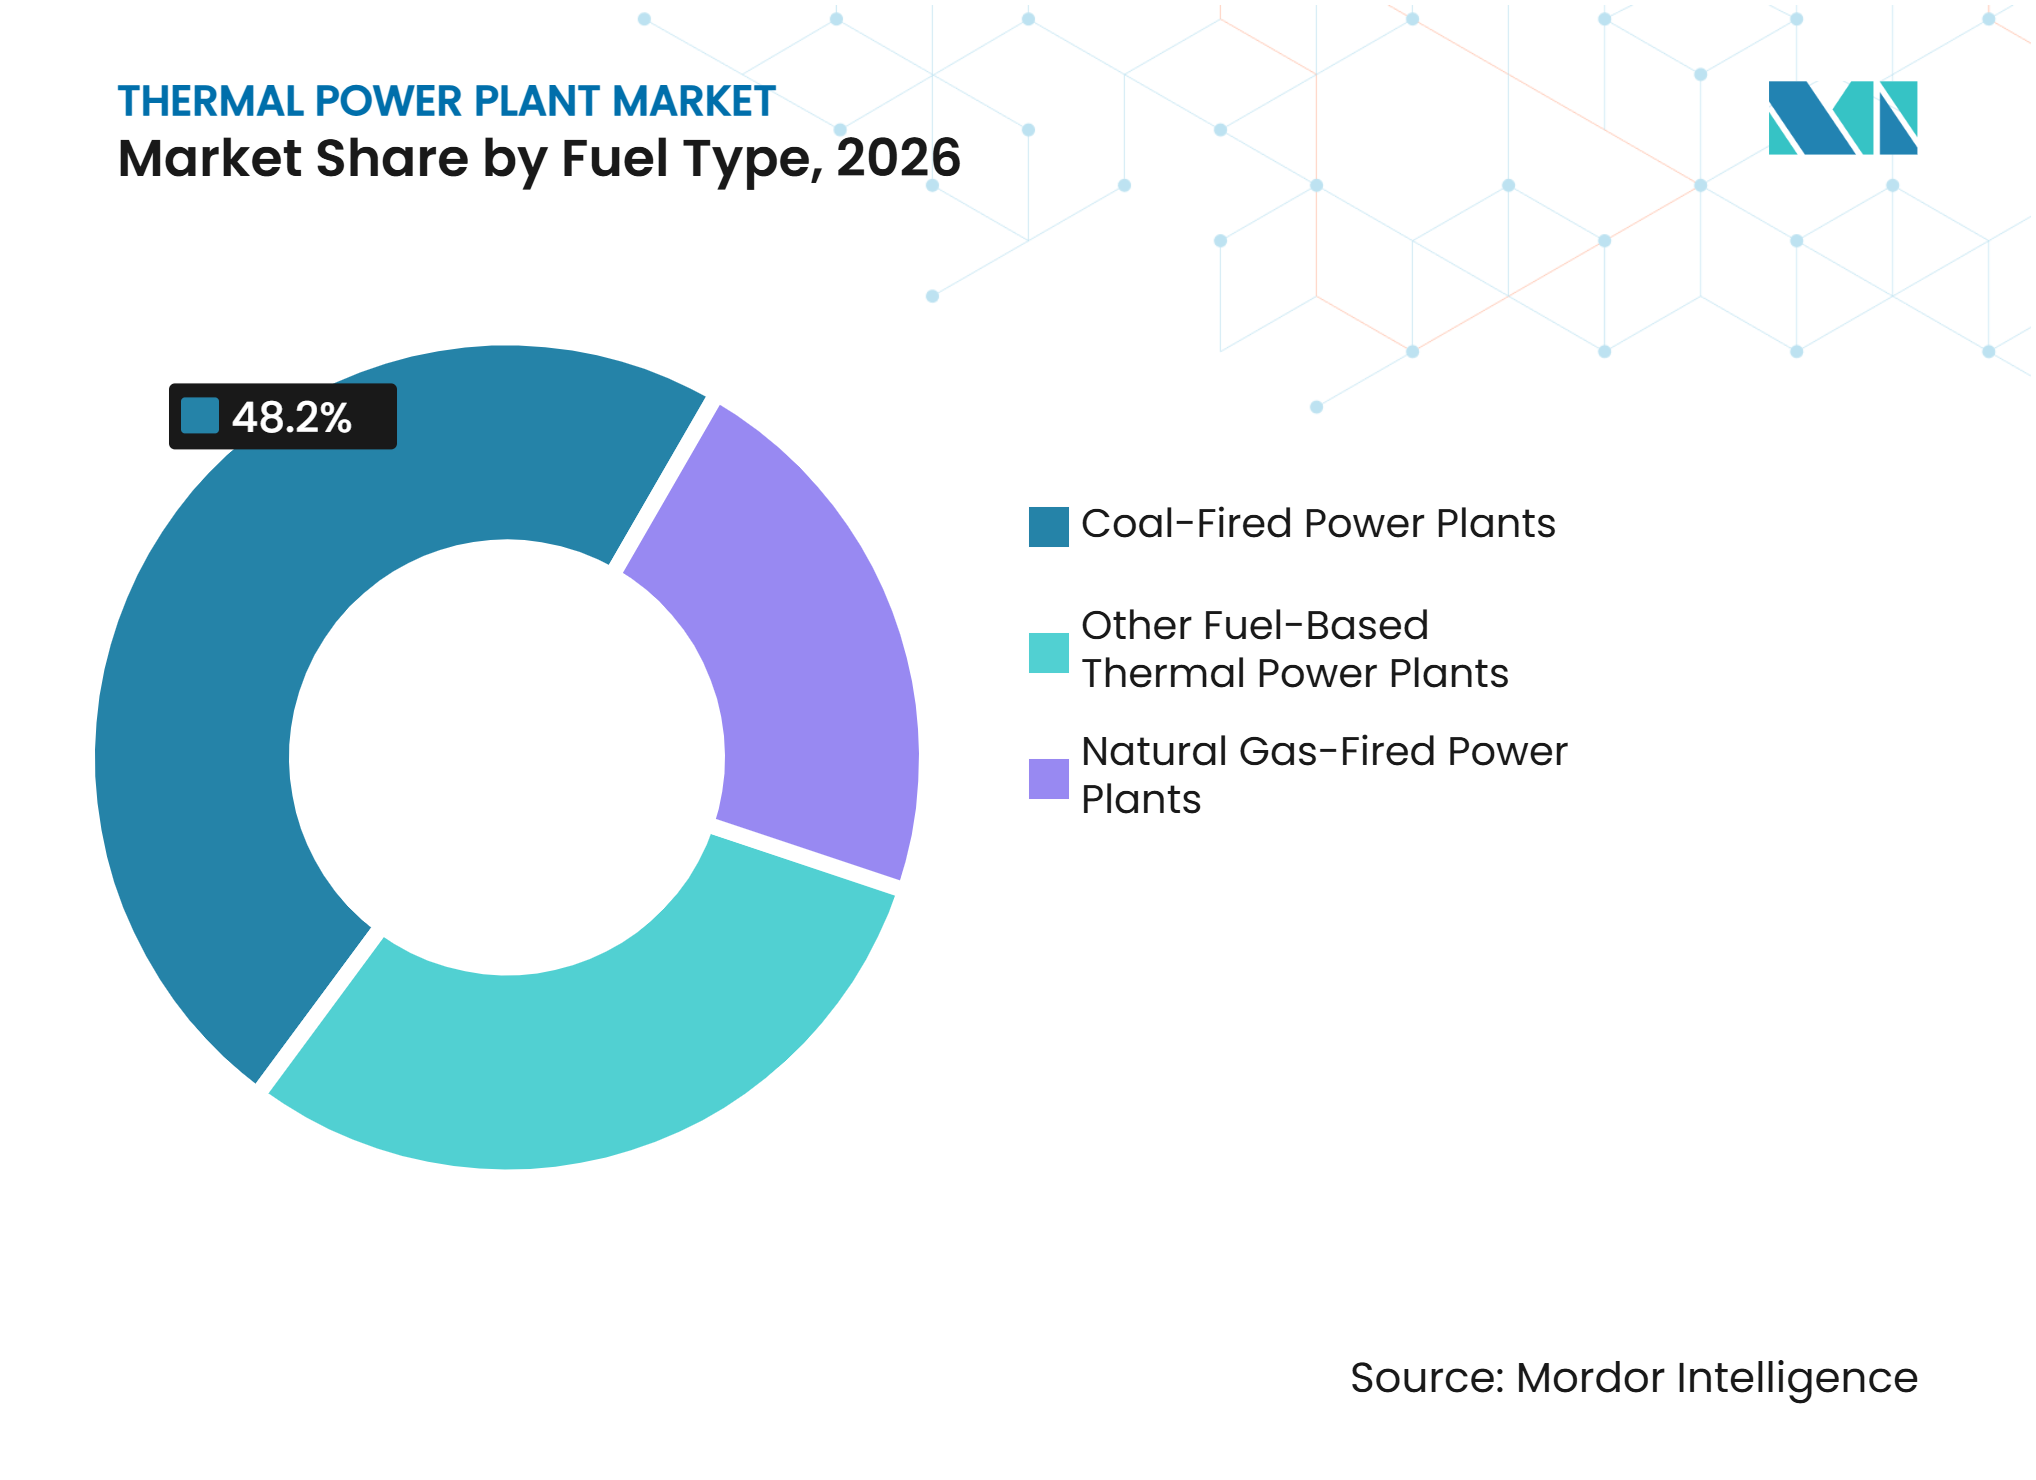
- Por tipo de combustible, las plantas de energía de carbón representaron el 48,2% de la participación del mercado de plantas de energía térmica en 2026, mientras que se prevé que las plantas de energía de gas natural crezcan a una CAGR del 2,1% hasta 2032.
- Por capacidad de planta, las plantas de más de 800 MW representaron el 33,1% de la capacidad instalada en 2026, mientras que se prevé que las plantas de menos de 100 MW crezcan a una CAGR del 1,4% hasta 2032.
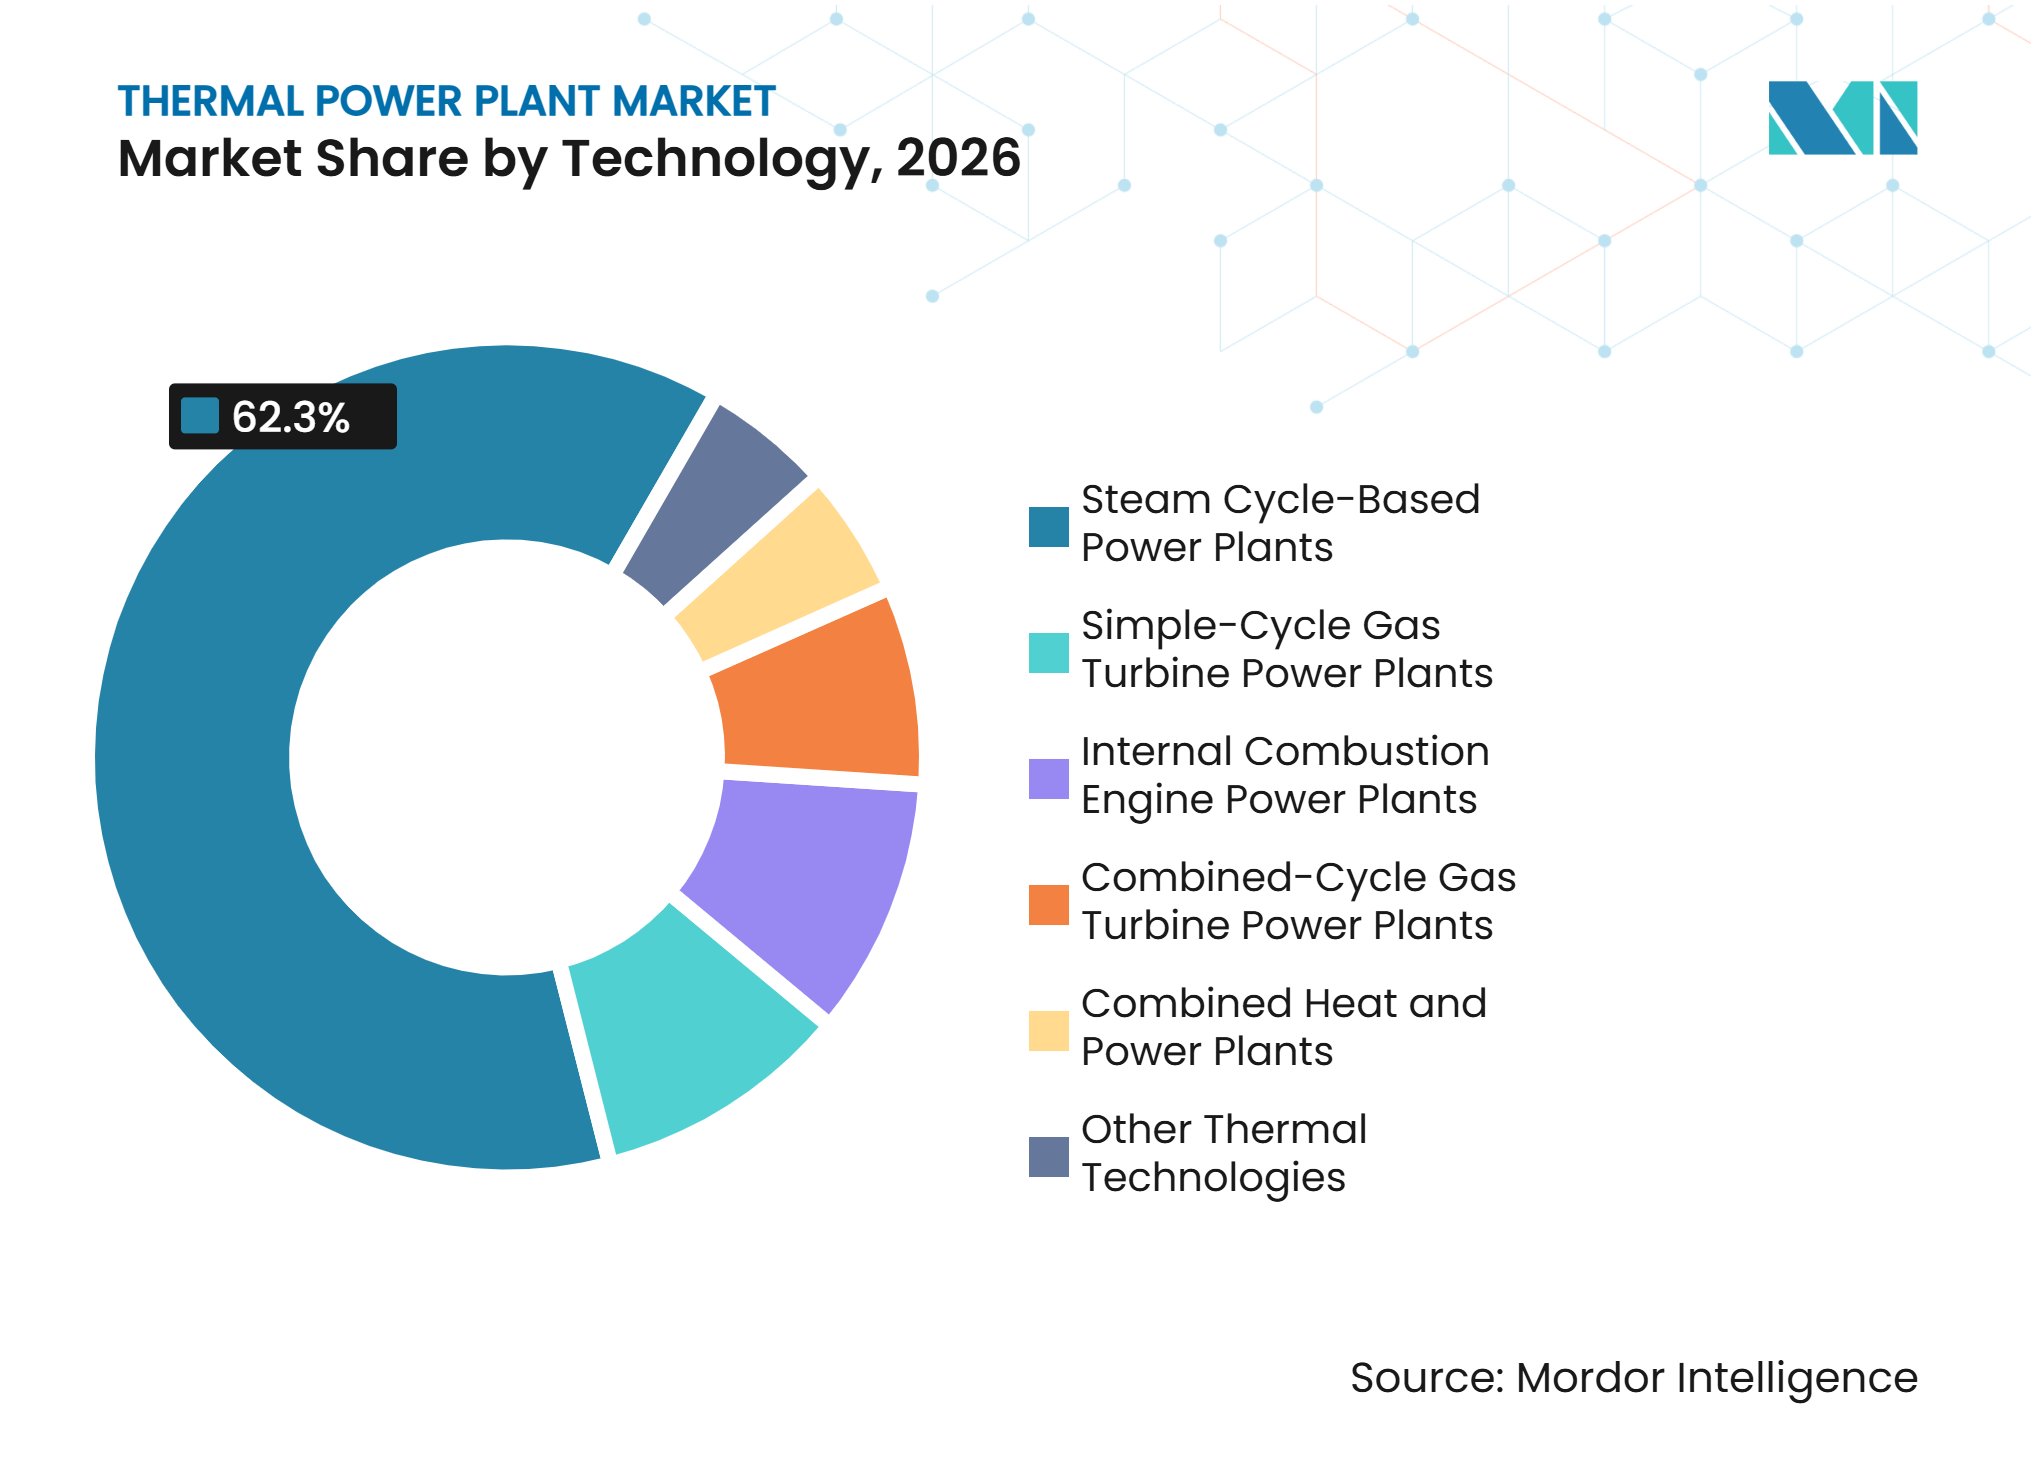
- Por tecnología, las plantas de energía basadas en ciclo de vapor representaron el 62,3% de la participación en 2026, mientras que se prevé que las plantas de turbina de gas de ciclo combinado crezcan a una CAGR del 2,6% hasta 2032.
- Por geografía, Asia-Pacífico representó el 48,5% de la participación en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 2,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Centros de Datos de IA e Infraestructura Digital | +0.4% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aplazamientos del Retiro del Carbón Vinculados a la Demanda de Fiabilidad | +0.4% | América del Norte, con relevancia en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Seguridad Energética que Respalda Nueva Capacidad Térmica | +0.3% | Asia-Pacífico, con efecto en Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Pedidos de CCGT Vinculados a Centros de Datos y Cambio de Carbón a Gas | +0.2% | América del Norte y Oriente Medio y África, con efecto en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Disponibilidad de Equipos y Plazos de Entrega de CCGT | +0.2% | América del Norte, Oriente Medio y África, y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Tecnologías de Carbón Ultrasupercrítico y Avanzado | +0.1% | Asia-Pacífico, especialmente China e India, con efecto global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Energía de IA y Centros de Datos
El mercado de plantas de energía térmica está recibiendo apoyo del crecimiento en el uso de electricidad por parte de la inteligencia artificial y la infraestructura digital. Se espera que la demanda mundial de electricidad de los centros de datos aumente de 460 TWh en 2024 a más de 1.000 TWh para 2030.[2] La misma perspectiva indica que el gas natural y el carbón podrían proporcionar más del 40% de la demanda adicional de electricidad de los centros de datos durante este período. Este perfil de demanda favorece la generación que puede desarrollarse cerca de grandes cargas o proporcionar suministro constante mientras las redes añaden capacidad renovable. Las acciones de política de EE. UU. para mantener disponibles algunas unidades de carbón también muestran cómo las preocupaciones de fiabilidad pueden afectar los calendarios de retiro. Dentro del mercado de plantas de energía térmica, esta necesidad respalda la nueva capacidad de gas y la operación continua de activos térmicos existentes seleccionados donde el suministro confiable sigue siendo limitado.
Seguridad Energética que Respalda la Capacidad Térmica en Asia-Pacífico y Oriente Medio y África
La seguridad energética está sosteniendo las aprobaciones de proyectos en mercados donde la demanda de electricidad continúa creciendo más rápido que la inversión en redes. India tenía 226,23 GW de capacidad instalada basada en carbón en noviembre de 2025, con 40,35 GW en construcción.[3] NTPC también ha establecido un objetivo de añadir 30 GW de capacidad de carbón para el EF2032.[4] La Agencia Internacional de Energía informó que la inversión en el sector eléctrico de Oriente Medio y Norte de África (MENA) alcanzó 44 mil millones de USD en 2024 y podría aumentar un 50% para 2035. Se espera que la capacidad de gas represente el 20% de la inversión mundial en capacidad de gas hasta 2035. El mercado de plantas de energía térmica en estas regiones se está expandiendo junto con las energías renovables porque los sistemas de almacenamiento y transmisión aún no se han expandido lo suficiente para cubrir todas las necesidades de equilibrio.
Pedidos de CCGT y Plazos de Entrega de Equipos
El mercado de plantas de energía térmica también está respaldado por un sólido ciclo de pedidos de equipos de turbina de gas de ciclo combinado (CCGT). Siemens Energy reportó 194 ventas de unidades de turbinas de gas en el EF2025, en comparación con casi 100 unidades en el EF2024, lo que muestra la escala de la demanda actual de equipos de gran envergadura. Dentro del mercado de plantas de energía térmica, los proveedores con capacidad de fabricación asegurada y redes de servicio establecidas pueden ofrecer mayor certeza de entrega a las empresas de servicios públicos. TAQA, JERA y AlBawani Capital alcanzaron el cierre financiero en septiembre de 2025 para las plantas Rumah 2 y Al Nairyah 2 de 3,6 GW en Arabia Saudita bajo acuerdos de compra de energía a 25 años. Siemens Energy es el fabricante de equipos originales para esas plantas. Las empresas de servicios públicos que aseguran ranuras de turbinas con anticipación pueden reducir el riesgo de entrega y mejorar la certeza de sus calendarios de construcción.
Tecnología Ultrasupercrítica y Eficiencia de la Flota de Carbón
La tecnología moderna del carbón está extendiendo la vida útil de los activos térmicos en países donde el carbón sigue siendo parte del sistema eléctrico y donde un reemplazo rápido de la generación existente desafiaría la asequibilidad o la estabilidad de la red. Dongfang Electric Corporation Limited conectó una unidad de carbón de lecho fluidizado circulante ultrasupercrítico de 700 MW en Yunnan en marzo de 2025. La unidad logró una eficiencia térmica del 46,34% y se espera que reduzca las emisiones de carbono en 500.000 toneladas métricas cada año. India está desarrollando tecnología Ultrasupercrítica Avanzada con Bharat Heavy Electricals Limited (BHEL), la Corporación Nacional de Energía Térmica (NTPC) y el Centro de Investigación Atómica Indira Gandhi (IGCAR), con el objetivo de alcanzar una eficiencia del 46% y una reducción del 10% al 15% en las emisiones de dióxido de carbono en comparación con los equipos subcríticos. Estos proyectos respaldan el mercado de plantas de energía térmica donde los responsables de políticas buscan un menor consumo de combustible sin retirar rápidamente las cadenas de suministro de carbón existentes. También dirigen el gasto hacia modernizaciones, calderas especializadas, controles, materiales de mayor rendimiento y servicios especializados necesarios para mantener unidades complejas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Costos de Energías Renovables y Almacenamiento | -0.2% | Global, más agudo en Europa y América del Norte | Mediano plazo (2-4 años) |
| Menor Utilización Térmica por la Expansión de Energías Renovables | -0.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Normativas de Carbono Divergentes | -0.1% | Unión Europea y países de la OCDE, con menor presión en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Incertidumbre en la Financiación y Aprobación Relacionada con el Carbono | -0.1% | Unión Europea y países de la OCDE, con menor presión en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Presión de Costos de Energías Renovables y Almacenamiento
La expansión de las energías renovables está reduciendo las horas de funcionamiento de algunos activos del mercado de plantas de energía térmica en sistemas eléctricos altamente integrados. El carbón proporcionó un mínimo histórico del 9,2% de la generación eléctrica de la Unión Europea en 2025. La energía solar y eólica suministró un récord del 30% de la electricidad de la Unión Europea en 2025, lo que redujo la generación de gas durante los períodos de alta producción renovable. Una menor utilización promedio debilita el caso financiero de los activos de vapor orientados a la carga base que fueron diseñados para funcionar de manera constante. La presión es más fuerte en Europa y América del Norte, donde las redes tienen una integración renovable más profunda y opciones de flexibilidad más maduras. Favorece a las plantas que pueden aumentar su producción rápidamente, incluidas las turbinas de gas de ciclo combinado y de ciclo simple, sobre las unidades más antiguas con perfiles operativos menos flexibles.
Incertidumbre en las Normativas de Carbono y la Financiación de Proyectos
Las diferentes normativas de carbono están haciendo que el desarrollo de proyectos sea más complejo en todo el mercado de plantas de energía térmica. El Sistema de Comercio de Emisiones de la Unión Europea continúa poniendo un precio a las emisiones de las plantas de energía cubiertas. La Agencia de Protección Ambiental de EE. UU. propuso en junio de 2025 derogar las normas de gases de efecto invernadero para las unidades generadoras que queman combustibles fósiles bajo la Sección 111 de la Ley de Aire Limpio. India revisó sus requisitos de control de dióxido de azufre en julio de 2025, creando diferentes obligaciones de cumplimiento para partes de su flota de carbón. Los desarrolladores deben evaluar las normas, la vía de combustible y las condiciones de financiación de cada país en lugar de depender de una perspectiva de política global común. Esto añade una carga operativa y de financiación en todo el mercado de plantas de energía térmica y aumenta el valor de los diseños flexibles en cuanto a combustible y los acuerdos claros de suministro a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible:
El Gas Gana Terreno Mientras el Carbón Respalda la Carga BaseLas plantas de carbón representaron el 48,2% de la capacidad instalada en 2026, lo que refleja su papel establecido en India, China, Indonesia y el África subsahariana. India puso en servicio 7,21 GW de capacidad basada en carbón en el EF2025-26 hasta noviembre de 2025. China e India están apostando por unidades de carbón de mayor eficiencia para abordar las necesidades de uso de combustible y fiabilidad. Esto respalda el gasto en calderas avanzadas, turbinas de vapor, sistemas de emisiones y controles.
Se prevé que las plantas de gas natural crezcan a una CAGR del 2,1% hasta 2032. Los proyectos de ciclo combinado se benefician de su eficiencia, ciclos de construcción más cortos y su compatibilidad con redes de energías renovables variables. Mitsubishi Power recibió un contrato por 2 turbinas M701JAC para la planta O Mon 4 de 1.155 MW de Vietnam en septiembre de 2025. Otros sistemas basados en combustibles, incluidas las unidades de fuel oil, la co-combustión de biomasa y la recuperación de calor residual, siguen siendo aplicaciones especializadas. Es probable que el mercado de plantas de energía térmica experimente más conversiones de fuel oil a gas donde la infraestructura de GNL esté disponible.



Por Capacidad de Planta:
Las Unidades de Escala Utilitaria Siguen Siendo Centrales Mientras las Plantas Más Pequeñas se ExpandenLas plantas de más de 800 MW representaron el 33,1% del tamaño del mercado de plantas de energía térmica en 2026. Las grandes unidades distribuyen los costos de capital sobre una mayor producción y respaldan las redes nacionales de alta demanda. China e India continúan utilizando unidades supercríticas y ultrasupercríticas de 800 MW para nuevos proyectos de carbón. BHEL recibió un encargo de NTPC en marzo de 2026 para el proyecto Telangana Etapa II de 3×800 MW.
Se prevé que las plantas de menos de 100 MW crezcan a una CAGR del 1,4% hasta 2032. Estas unidades sirven a parques industriales, sitios remotos, usuarios cautivos y redes más débiles. El Plan de Negocios de Suministro de Electricidad (RUPTL) 2025-2034 de Indonesia incluye capacidad de gas para parques industriales de procesamiento de níquel que requieren suministro dedicado. Las turbinas y motores distribuidos pueden instalarse en fases que sigan el crecimiento de la carga industrial. Este segmento del mercado de plantas de energía térmica crea demanda de equipos modulares, mantenimiento y servicios de gestión de combustible.
Por Tecnología:
El Ciclo de Vapor Mantiene su Escala Mientras el CCGT Construye Nueva CapacidadLas plantas basadas en ciclo de vapor representaron el 62,3% de la capacidad instalada en 2026. Su base instalada incluye unidades de carbón y gas desarrolladas a lo largo de varias décadas. Las nuevas puestas en servicio se centran cada vez más en diseños supercríticos y ultrasupercríticos que utilizan menos combustible por unidad de producción. Esta parte del mercado de plantas de energía térmica respalda el trabajo de reemplazo y modernización incluso donde el crecimiento neto de capacidad es limitado.
Se prevé que las plantas de turbina de gas de ciclo combinado crezcan a una CAGR del 2,6% hasta 2032. Mitsubishi Power recibió un contrato en septiembre de 2025 para 5 unidades de ciclo combinado con un total de 2.800 MW en la planta Tung Hsiao de Taiwan Power Company. GE Vernova recibió un pedido de 2 bloques de ciclo combinado Clase H en la estación Kozienice de Polonia en noviembre de 2025. Las turbinas de ciclo simple, los sistemas de calor y energía combinados y los motores de combustión interna sirven para aplicaciones de pico, calefacción urbana, uso cautivo y aplicaciones remotas. Las normas de rendimiento de la Comisión Electrotécnica Internacional (IEC) y los códigos de red nacionales favorecen cada vez más los equipos modernos que pueden cumplir con los requisitos de velocidad de rampa y monitoreo de emisiones.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 48,5% de la participación del mercado de plantas de energía térmica en 2026. China operó plantas de carbón con una capacidad combinada de 1.263,1 GW en 2026, mientras que la capacidad basada en combustibles fósiles de India alcanzó los 245.600 MW en octubre de 2025. La Corporación Nacional de Energía Térmica (NTPC) tenía 16,9 GW en construcción en marzo de 2025 y tiene como objetivo 30 GW de adiciones adicionales basadas en carbón para el EF2032. Indonesia está apostando por nueva capacidad fósil bajo su plan Rencana Usaha Penyediaan Tenaga Listrik (RUPTL) 2025-2034, incluido el suministro de gas para la demanda industrial. Vietnam está avanzando en proyectos de gas a energía, incluido O Mon 4, mientras que los códigos de red nacionales y las normas de combustible dan forma a las decisiones de inversión.
Oriente Medio y África
Se prevé que Oriente Medio y África registren una CAGR del 2,7% hasta 2032. Rumah 2 y Al Nairyah 2 en Arabia Saudita alcanzaron el cierre financiero en septiembre de 2025, añadiendo 3,6 GW bajo acuerdos de compra de energía a 25 años. Doosan Enerbility ganó un contrato en agosto de 2026 para la planta de Turbina de Gas de Ciclo Combinado (CCGT) Misfah de 1.700 MW en Omán, con finalización prevista para abril de 2029. La AIE espera que la inversión en el sector eléctrico de MENA aumente desde su nivel de 44 mil millones de USD en 2024 a medida que crecen los requisitos de infraestructura. Los acuerdos de compra de energía a largo plazo, la disponibilidad de gas y los planes de desarrollo nacionales siguen siendo fundamentales para la viabilidad financiera de los proyectos.
Europa, América del Norte y América del Sur
Alemania anunció un plan en enero de 2026 para licitar 12 GW de nueva capacidad de gas, con plantas que deberán estar preparadas para el hidrógeno para 2045. América del Norte está añadiendo capacidad de gas y manteniendo unidades de carbón seleccionadas donde la demanda de los centros de datos ha aumentado las necesidades de fiabilidad. Los sistemas sudamericanos continúan utilizando activos de gas y fuel oil junto con la energía hidroeléctrica, mientras que Japón se está preparando para la co-combustión del 20% de amoníaco en la Unidad 4 de Hekinan en el EF2029. El tamaño del mercado de plantas de energía térmica en estas geografías depende cada vez más de la capacidad de reemplazo flexible y las inversiones en transición de combustible.
Panorama Competitivo
Concentración del Mercado
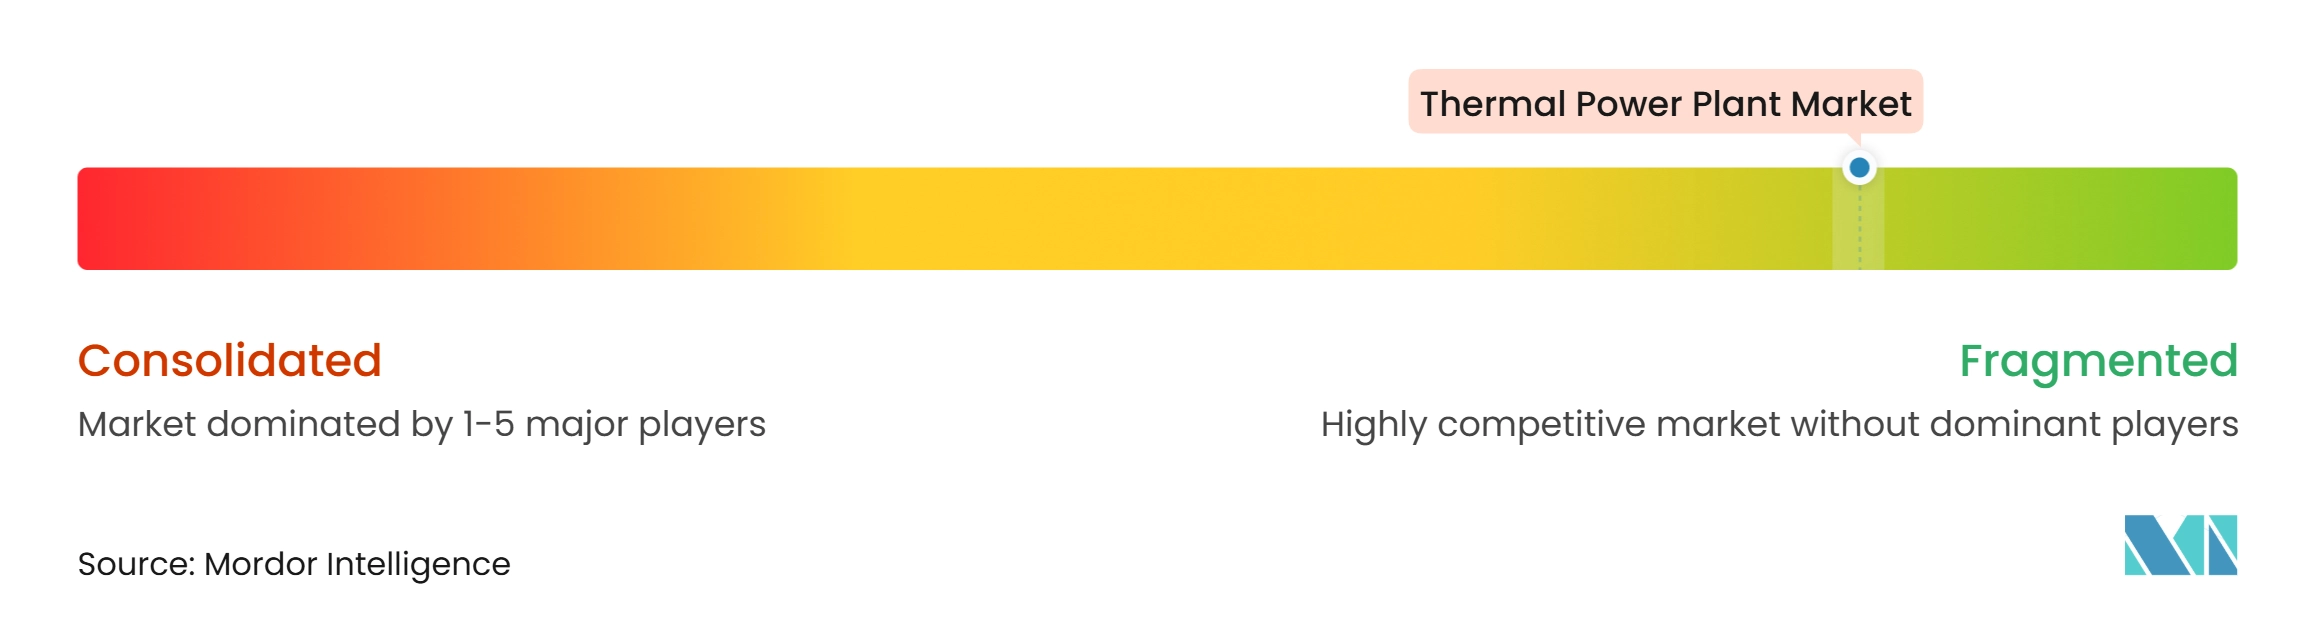
El mercado de plantas de energía térmica está fragmentado y tiene condiciones competitivas separadas en el suministro de equipos, la ingeniería y construcción, y la propiedad de plantas. GE Vernova, Siemens Energy y Mitsubishi Power son los principales proveedores de turbinas de gas de gran envergadura para proyectos de ciclo combinado. Sus calendarios de entrega se han vuelto importantes porque la demanda ha extendido los plazos de entrega de equipos en varios años. Siemens Energy vendió 194 unidades de turbinas de gas en el EF2025, en comparación con cerca de 100 unidades en el EF2024. Doosan Enerbility fortaleció su posición en construcción a través de contratos importantes en Omán, Arabia Saudita y Vietnam durante 2025 y 2026.
Los proveedores están utilizando la flexibilidad de combustible y el rendimiento tecnológico para distinguir sus ofertas en el mercado de plantas de energía térmica. Mitsubishi Power completó una prueba de co-combustión de hidrógeno al 50% en la Planta McDonough-Atkinson en Georgia en 2025. La unidad ultrasupercrítica de 700 MW de Dongfang Electric Corporation Limited muestra su capacidad para servir a sistemas dependientes del carbón con menor consumo de combustible. El pedido de Clase H de GE Vernova en Kozienice refleja una estrategia competidora basada en reemplazar la capacidad de carbón con tecnología de gas eficiente. Los requisitos de rendimiento de la Comisión Electrotécnica Internacional (IEC) y los códigos de red nacionales influyen cada vez más en la selección de tecnología.
El mercado de plantas de energía térmica también incluye oportunidades en proyectos distribuidos e industriales. El segmento de menos de 100 MW respalda la demanda de turbinas modulares, motores, equipos de recuperación de calor y contratos de servicio en el Sudeste Asiático y África. Los proyectos de calor y energía combinados en Europa del Este están respaldados por la modernización de la calefacción urbana. BHEL sigue siendo importante en India a través de pedidos de empresas de servicios públicos nacionales y la entrega de proyectos supercríticos.
Líderes de la Industria de Plantas de Energía Térmica
-
China Huaneng Group Co., Ltd.
-
China Energy Investment Corporation Co., Ltd.
-
China Datang Corporation Ltd.
-
Saudi Electricity Company
-
Korea Electric Power Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plantas de Energía Térmica Empresas cubiertas en este informe
- Ansaldo Energia S.p.A.
- Bechtel Corporation
- Bharat Heavy Electricals Limited
- China Energy Investment Corporation Co., Ltd.
- China Huadian Corporation Ltd.
- China Datang Corporation Ltd.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- Électricité de France S.A.
- ENGIE SA
- Fluor Corporation
- GE Vernova Inc.
- Harbin Electric Corporation
- JERA Co., Inc.
- Korea Electric Power Corporation
- Mitsubishi Heavy Industries, Ltd. (Mitsubishi Power)
- NTPC Limited
- Saudi Electricity Company
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
Desarrollos recientes de la industria en Mercado de Plantas de Energía Térmica
- Octubre de 2026: Doosan Enerbility firmó un contrato de Ingeniería, Adquisición y Construcción (EPC) de 620 millones de USD (838 mil millones de KRW) con PVN de Vietnam para la planta de energía de ciclo combinado O Mon III en Can Tho, con un objetivo de finalización en octubre de 2030. El proyecto impulsa la transición de gas a energía de Vietnam bajo su marco PDP VIII revisado.
- Agosto de 2026: Doosan Enerbility, en consorcio con SEPCO III, obtuvo un contrato EPC de 683 millones de USD (930 mil millones de KRW) para la planta de energía CCGT Misfah de 1.700 MW en Omán, con finalización prevista para abril de 2029. El contrato marca el segundo gran encargo CCGT de Doosan en Omán en tres meses.
- Junio de 2026: BHEL recibió un pedido de 2,23 mil millones de USD (21.000 millones de INR) de Meja Urja Nigam Limited para un proyecto de energía térmica EPC de 3×800 MW, elevando su cartera de pedidos total a 27,94 mil millones de USD (2,63 billones de INR).
- Junio de 2026: Doosan Enerbility firmó un contrato de aproximadamente 621,4 millones de USD (840 mil millones de KRW) para la Fase 2 de la Planta de Cogeneración Jafurah en Arabia Saudita, diseñada para suministrar 330 MW de electricidad y 465 toneladas de vapor por hora al Campo de Gas Jafurah, en consorcio con KEPCO y Aramco.
Alcance del Informe del Mercado Global de Plantas de Energía Térmica
Una planta de energía térmica es una instalación industrial que convierte la energía calorífica en energía eléctrica, utilizando típicamente ciclos termodinámicos impulsados por vapor.
El mercado de plantas de energía térmica está segmentado por tipo de combustible, capacidad de planta, tecnología y geografía. Por tipo de combustible, el mercado está segmentado en plantas de energía de carbón, plantas de energía de gas natural y otras plantas de energía térmica basadas en combustible. Por capacidad de planta, el mercado se divide en menos de 100 MW, 100–400 MW, 400–800 MW y más de 800 MW. Por tecnología, el mercado está segmentado en plantas de energía basadas en ciclo de vapor, plantas de energía de turbina de gas de ciclo combinado, plantas de energía de turbina de gas de ciclo simple, plantas de energía de motor de combustión interna, plantas de calor y energía combinados y otras tecnologías térmicas. El informe también cubre el tamaño del mercado y las previsiones para el mercado global de plantas de energía térmica en 26 países en regiones clave. Para cada segmento, el dimensionamiento y las previsiones del mercado se han proporcionado sobre la base del volumen (TW).
Resumen de la segmentación
| Plantas de Energía de Carbón |
| Plantas de Energía de Gas Natural |
| Otras Plantas de Energía Térmica Basadas en Combustible |
| Menos de 100 MW |
| 100–400 MW |
| 400–800 MW |
| Más de 800 MW |
| Plantas de Energía Basadas en Ciclo de Vapor |
| Plantas de Energía de Turbina de Gas de Ciclo Combinado |
| Plantas de Energía de Turbina de Gas de Ciclo Simple |
| Plantas de Energía de Motor de Combustión Interna |
| Plantas de Calor y Energía Combinados |
| Otras Tecnologías Térmicas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Países Bajos | |
| Noruega | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Omán | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Combustible | Plantas de Energía de Carbón | |
| Plantas de Energía de Gas Natural | ||
| Otras Plantas de Energía Térmica Basadas en Combustible | ||
| Por Capacidad de Planta | Menos de 100 MW | |
| 100–400 MW | ||
| 400–800 MW | ||
| Más de 800 MW | ||
| Por Tecnología | Plantas de Energía Basadas en Ciclo de Vapor | |
| Plantas de Energía de Turbina de Gas de Ciclo Combinado | ||
| Plantas de Energía de Turbina de Gas de Ciclo Simple | ||
| Plantas de Energía de Motor de Combustión Interna | ||
| Plantas de Calor y Energía Combinados | ||
| Otras Tecnologías Térmicas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Países Bajos | ||
| Noruega | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Omán | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las plantas de energía térmica?
Se prevé que la capacidad instalada crezca a una CAGR del 0,87% de 2027 a 2032, alcanzando 4,97 TW.
¿Qué tipo de combustible tiene la mayor capacidad instalada?
Las plantas de carbón representan el 48,2% de la capacidad en 2026, respaldadas por grandes flotas en Asia-Pacífico y África.
¿Por qué las plantas de gas están ganando importancia?
Se prevé que las plantas de gas natural crezcan a una CAGR del 2,1% hasta 2032 porque las unidades de ciclo combinado ofrecen un suministro eficiente y flexible.
¿Qué tecnología está creciendo más rápido?
Se prevé que las plantas de turbina de gas de ciclo combinado crezcan a una CAGR del 2,6% hasta 2032.
¿Qué región tiene la mayor base instalada?
Asia-Pacífico representa el 48,5% de la capacidad global en 2026, respaldada por extensas flotas de carbón y gas en crecimiento.
¿Cuál es la principal restricción para los nuevos proyectos térmicos?
El despliegue de energías renovables, las menores tasas de utilización y las diferentes normativas de carbono pueden debilitar la economía de los proyectos y complicar la financiación.