
Tamanho e Participação do Mercado de Neoplasia Testicular
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.00 % |
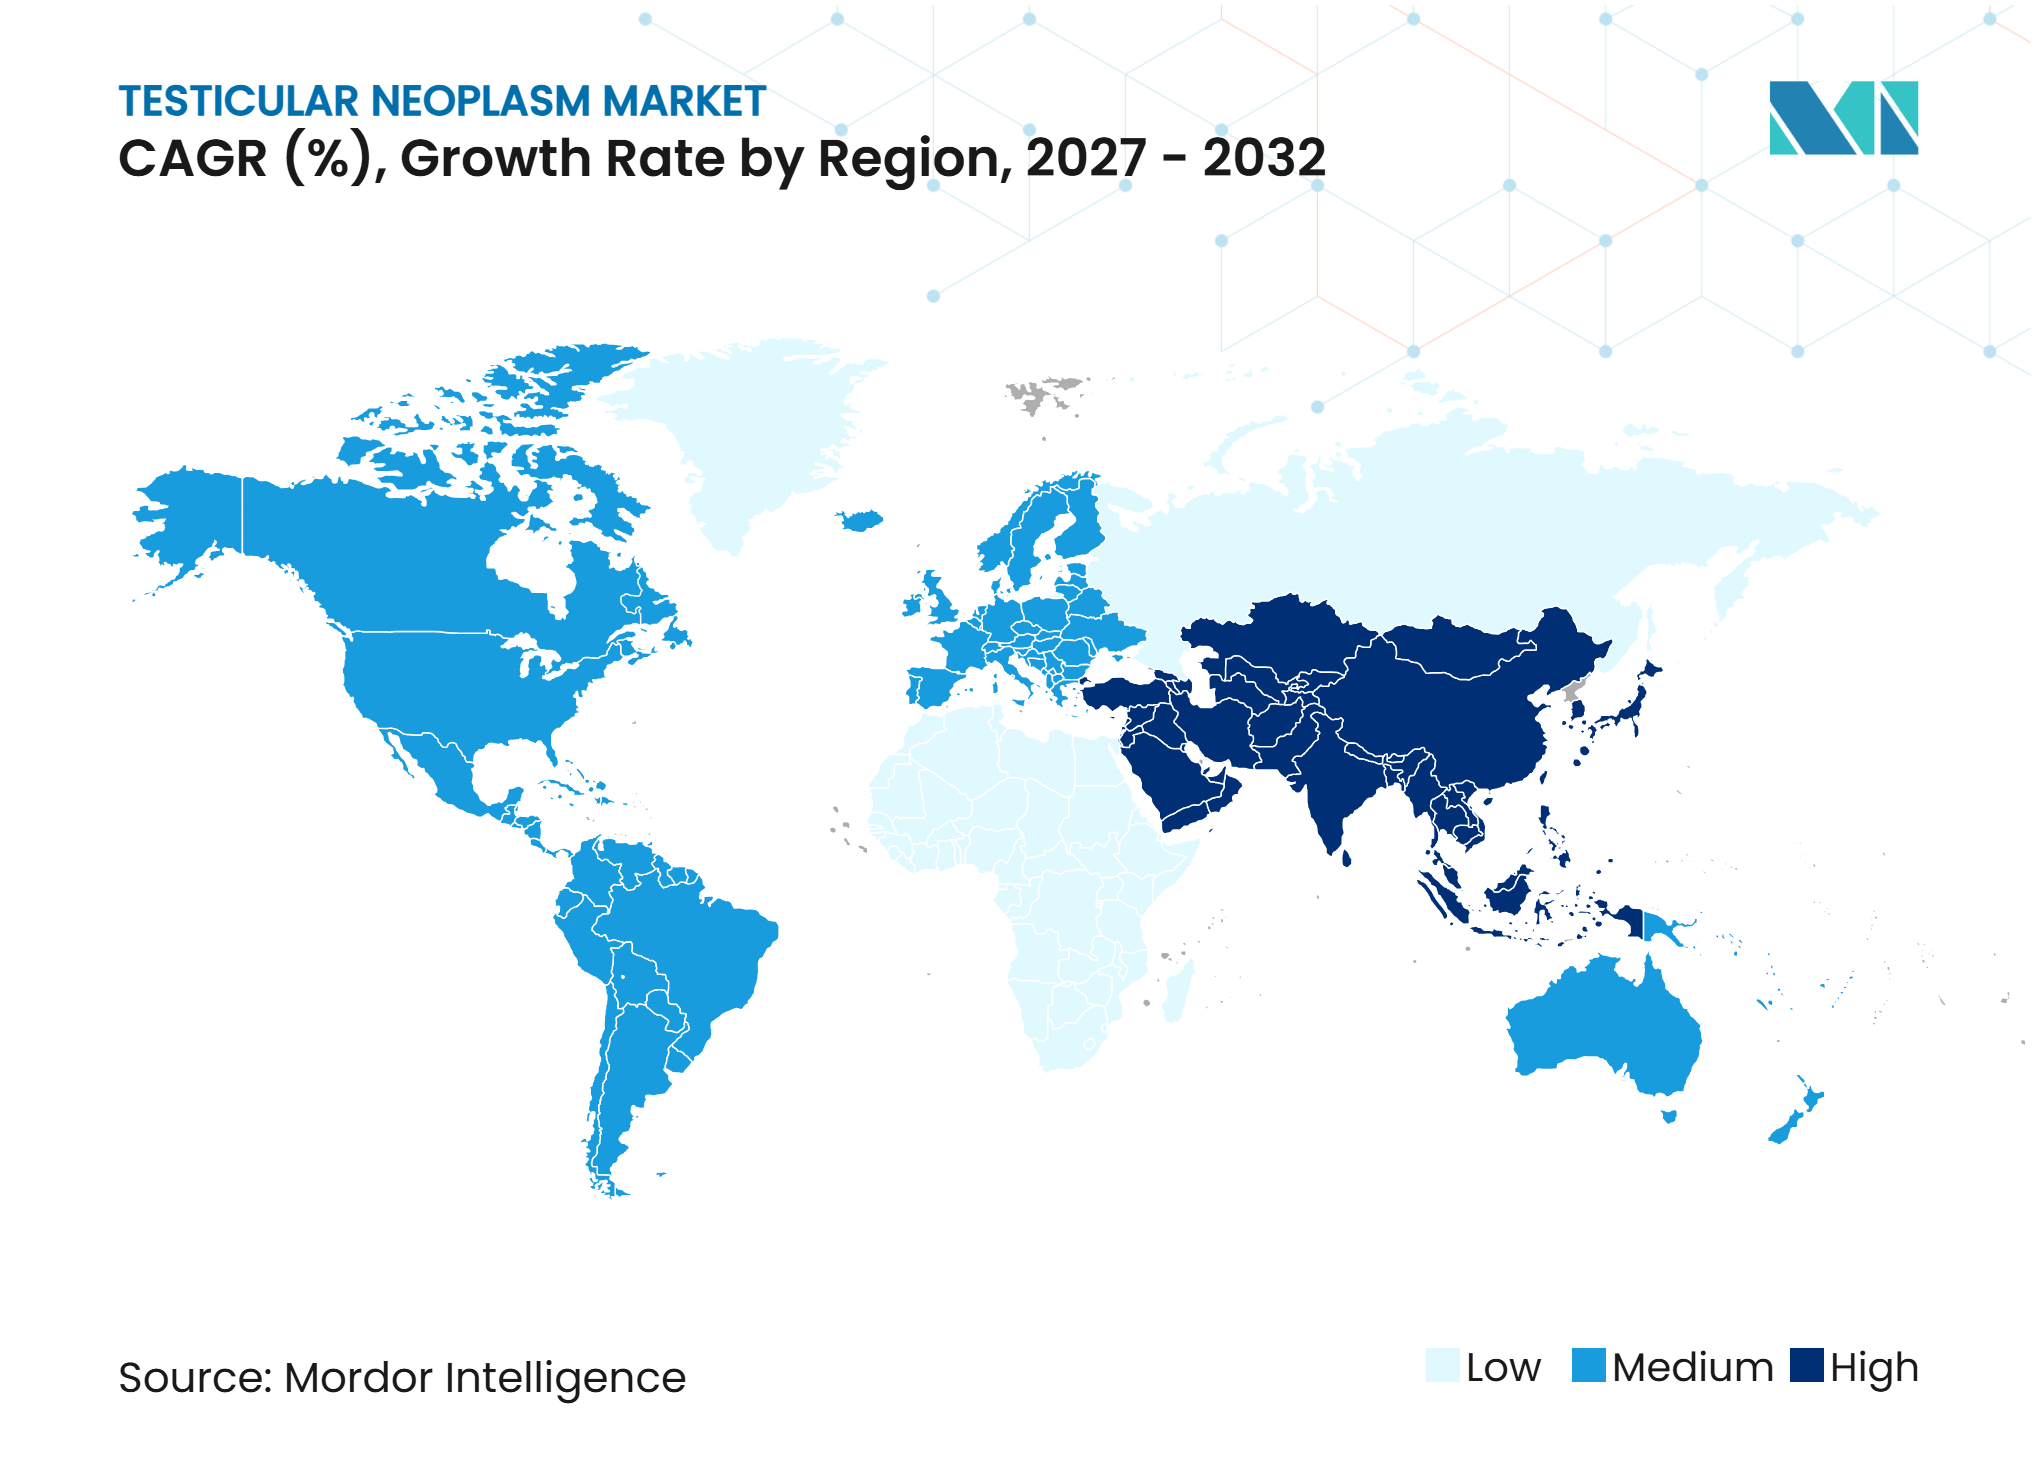
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Neoplasia Testicular por Mordor Intelligence
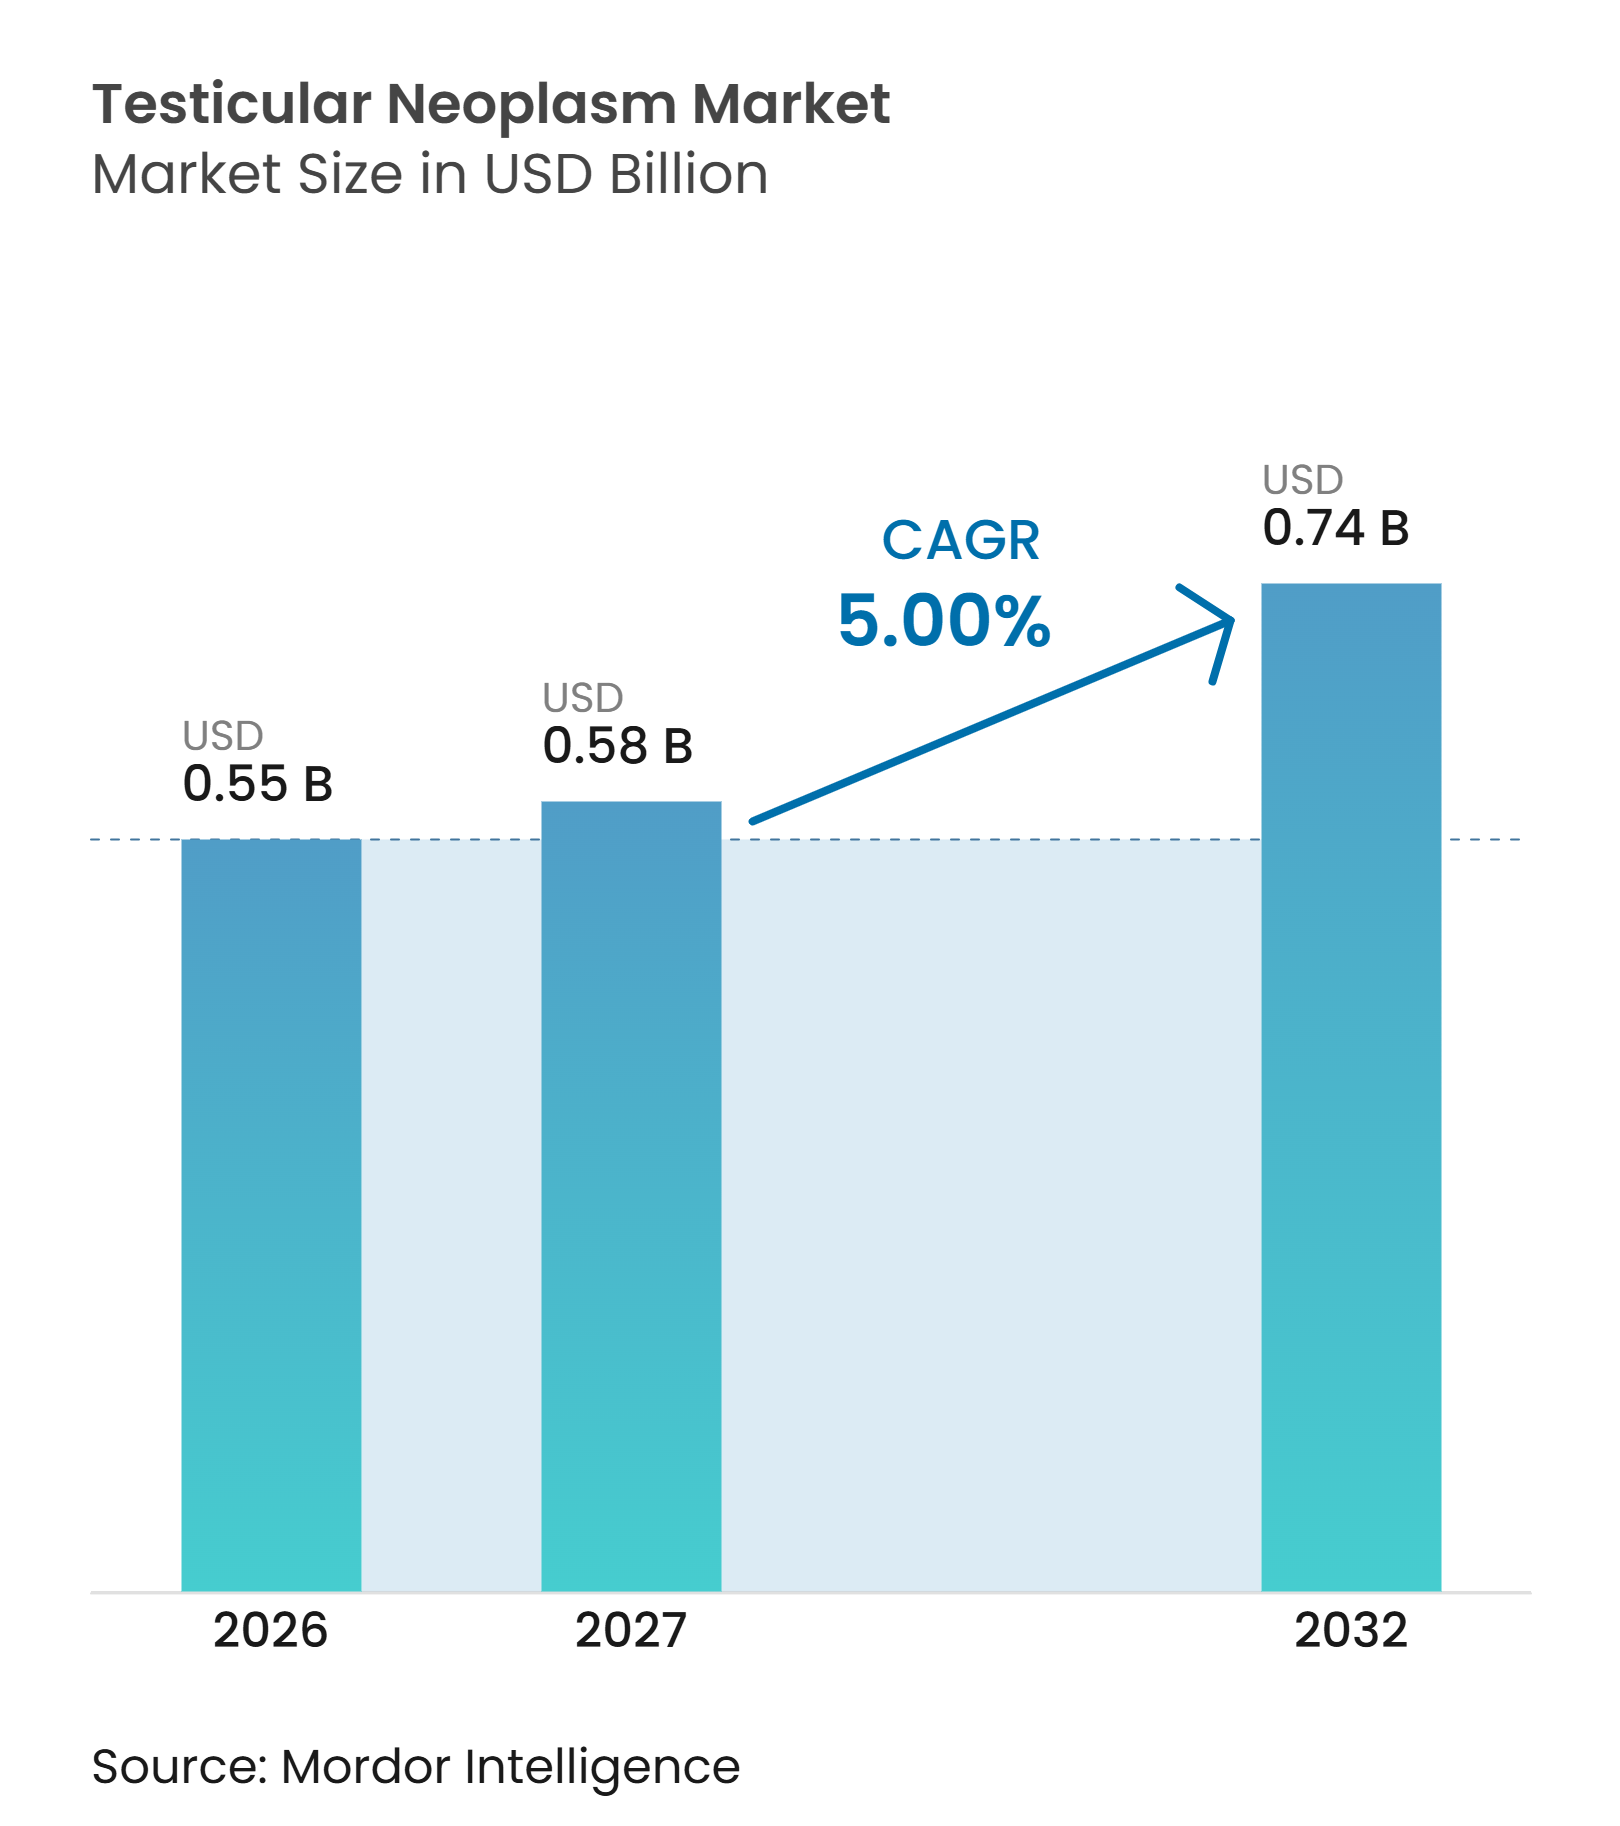
O tamanho do Mercado de Neoplasia Testicular foi avaliado em 0,55 bilhões de USD em 2026 e estima-se que cresça de 0,58 bilhões de USD em 2027 para atingir 0,74 bilhões de USD até 2032, a um CAGR de 5% durante o período de previsão (2027-2032).
O mercado de neoplasia testicular atende a uma população oncológica comparativamente pequena, mas aborda um câncer que frequentemente afeta homens durante seus anos mais produtivos. O Instituto Nacional do Câncer projetou 9.720 novos diagnósticos nos EUA e 600 mortes em 2025, e estimou 9.810 diagnósticos em 2026. A incidência global pode continuar a crescer à medida que a capacidade diagnóstica se amplia em contextos de IDH médio. Os protocolos curativos à base de cisplatina permanecem centrais no tratamento, enquanto a vigilância, a imagem avançada e o monitoramento baseado em sangue estão mudando onde os gastos ocorrem no mercado de neoplasia testicular. A continuidade do fornecimento e os efeitos do tratamento a longo prazo permanecem como limitações relevantes para a adoção e a prestação de cuidados.
Principais Conclusões do Relatório
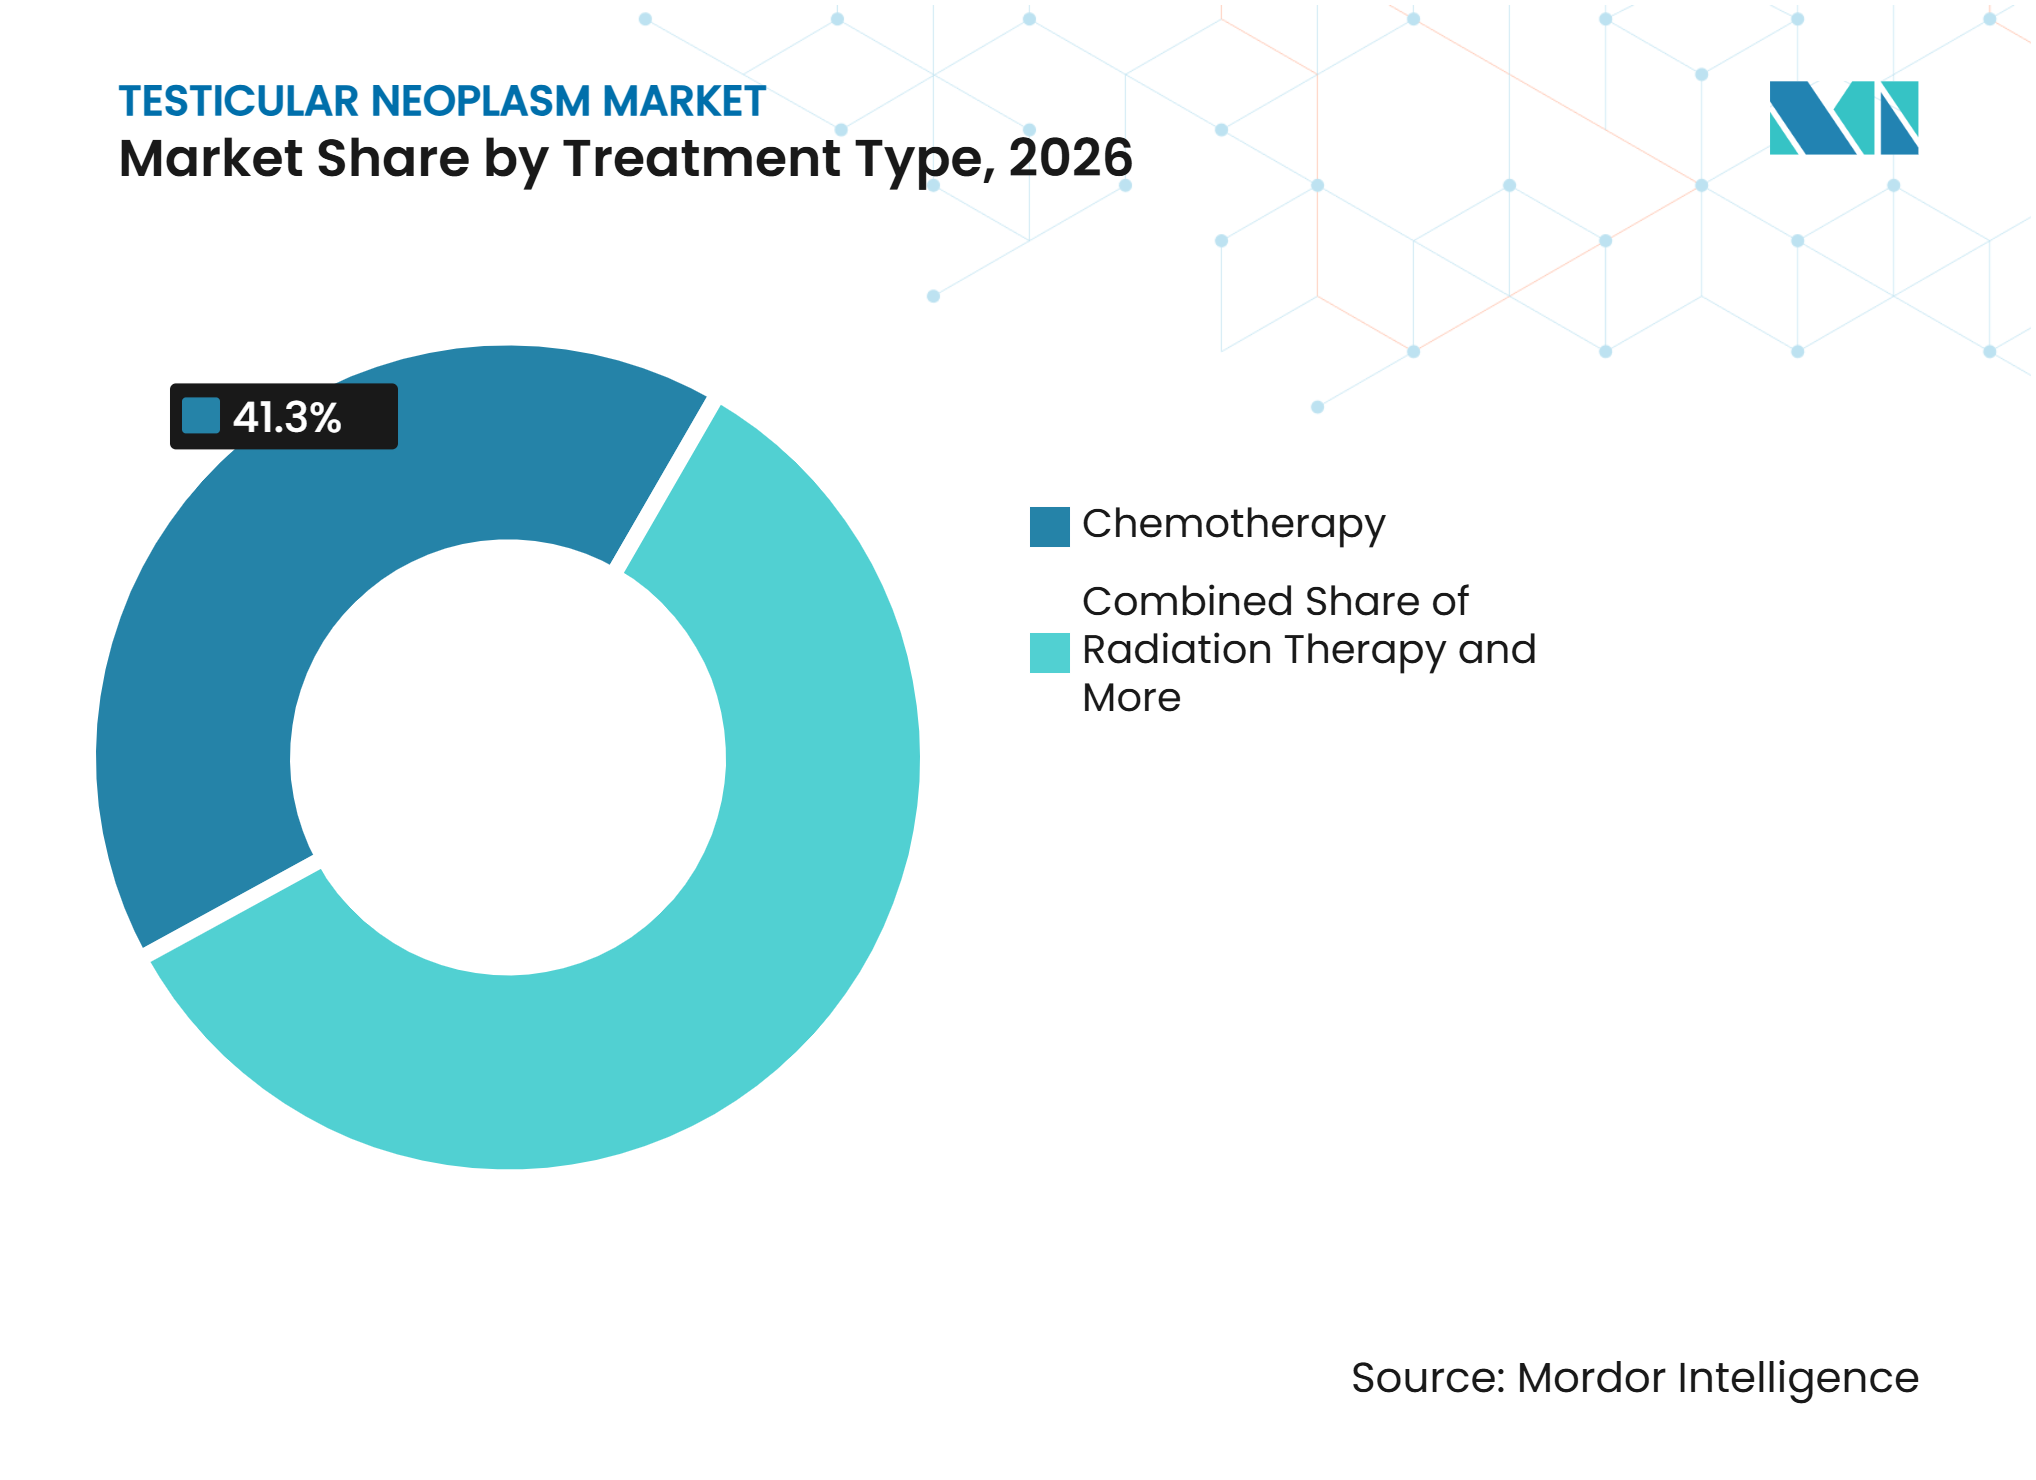
- Por tipo de tratamento, a quimioterapia detinha 41,34% da participação do mercado de neoplasia testicular em 2026, enquanto a radioterapia tem previsão de expansão a um CAGR de 7,41% até 2032.
- Por tipo de câncer, o seminoma detinha 55,34% da participação do mercado de neoplasia testicular em 2026, enquanto os tumores estromais têm previsão de expansão a um CAGR de 7,64% até 2032.
- Por classe de medicamento, os compostos de platina detinham 49,84% da participação do mercado de neoplasia testicular em 2026, enquanto os alcaloides da vinca têm previsão de expansão a um CAGR de 7,54% até 2032.
- Por tipo de diagnóstico, a imagem detinha 61,34% da participação do mercado de neoplasia testicular em 2026, enquanto os testes de biomarcadores têm previsão de expansão a um CAGR de 8,13% até 2032.
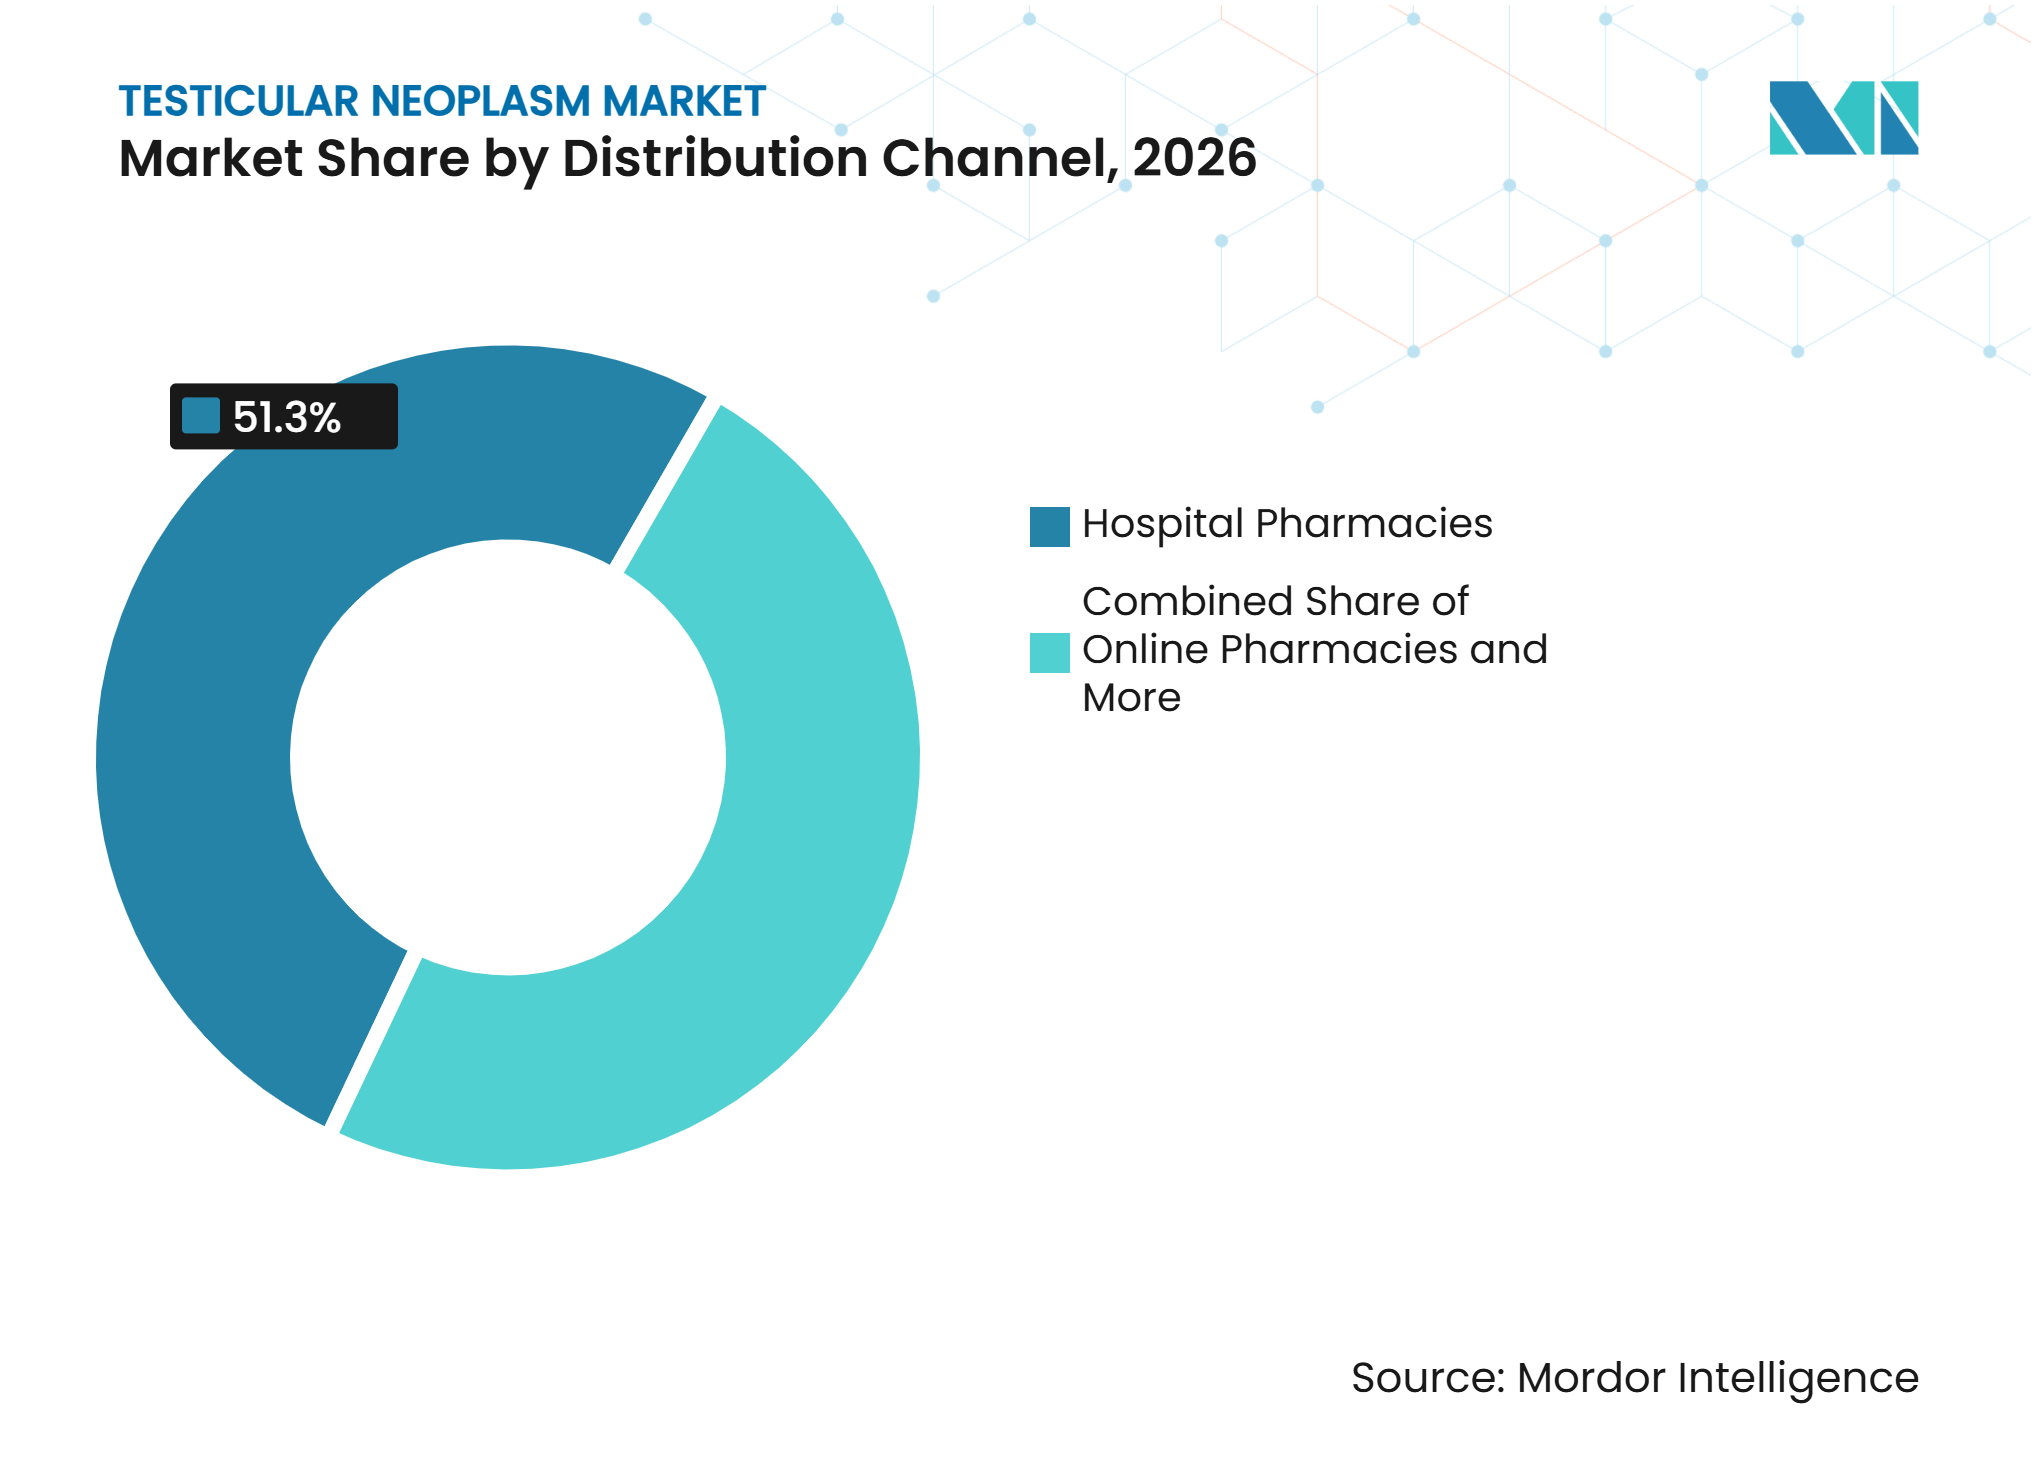
- Por canal de distribuição, as farmácias hospitalares detinham 51,34% da participação do mercado de neoplasia testicular em 2026, enquanto as farmácias online têm previsão de expansão a um CAGR de 8,25% até 2032.
- Por usuário final, os hospitais detinham 55,89% da participação do mercado de neoplasia testicular em 2026, enquanto os centros especializados em oncologia têm previsão de expansão a um CAGR de 7,45% até 2032.
- Por geografia, a América do Norte detinha 42,89% da participação do mercado de neoplasia testicular em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 8,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Neoplasia Testicular*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Incidência e do Diagnóstico de Câncer Testicular | +1.5% | Global, com maior crescimento absoluto na América do Norte e na Ásia-Pacífico de IDH médio | Médio prazo (2 a 4 anos) |
| Dependência Contínua de Regimes Curativos à Base de Cisplatina | +1% | Global, maior na América do Norte e na Europa, onde os protocolos BEP estão consolidados | Longo prazo (≥ 4 anos) |
| Expansão da Vigilância Ativa Após Orquiectomia | +0.5% | América do Norte e UE, sistemas de saúde de alta renda com infraestrutura estruturada de acompanhamento | Médio prazo (2 a 4 anos) |
| Monitoramento de Doença Residual Molecular e Desenvolvimento de Pipeline Direcionado ao CLDN6 | +0.8% | América do Norte, Europa Ocidental, Ásia-Pacífico de alta renda | Longo prazo (≥ 4 anos) |
| Integração de Serviços de Preservação da Fertilidade e de Sobrevivência | +0.5% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Expansão de Centros Oncológicos Multidisciplinares Especializados | +0.6% | Global, com ganhos iniciais na América do Norte, Europa Ocidental e mercados centrais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência e do Diagnóstico de Câncer Testicular
Os casos globais aumentaram de 38.833 em 1990 para 91.507 em 2021, e projeções publicadas situam o número em 126.020 até 2035. Essa maior carga de doença amplia a demanda por diagnóstico, tratamento e acompanhamento em todo o mercado de neoplasia testicular. O Leste e o Sudeste Asiático também apresentaram aumentos expressivos entre adultos jovens, enquanto a China registrou um aumento anualizado de 3,74% na incidência padronizada por idade. Essas mudanças estendem o cuidado estruturado para além dos países historicamente de alta incidência do Noroeste Europeu e da América do Norte.
Dependência Contínua de Regimes Curativos à Base de Cisplatina
O BEP permanece o regime central para muitos pacientes porque as diretrizes atuais do NCCN apoiam o BEP para doenças de bom risco, risco intermediário e mau risco. A EAU também mantém o tratamento à base de platina adaptado ao risco em suas diretrizes de 2026 para câncer testicular. Essa posição clínica ancora a demanda por cisplatina, etoposídeo, medicamentos de suporte e serviços de infusão hospitalar em todo o mercado de neoplasia testicular. O ensaio internacional P3BEP está testando o BEP acelerado a cada 2 semanas em comparação com o esquema padrão a cada 3 semanas em doença metastática de risco intermediário e mau risco. A menor intensidade de tratamento para pacientes selecionados pode reduzir o uso de medicamentos por paciente, mas o acesso mais amplo a protocolos padronizados compensa parte desse efeito[1].
Expansão da Vigilância Ativa Após Orquiectomia
A vigilância ativa é cada vez mais utilizada após a orquiectomia para tumores de células germinativas em estágio I, enquanto a quimioterapia adjuvante diminuiu em uma coorte de centro único de 30 anos. Evidências de coorte de longo prazo apoiam a vigilância como uma abordagem que pode preservar resultados favoráveis com tratamento de resgate quando ocorre recidiva. O modelo de acompanhamento desloca o cuidado recorrente para imagem, avaliação laboratorial e revisão especializada, em vez de quimioterapia imediata. As diretrizes do NCCN preferem fortemente a vigilância para seminoma puro em estágio I pT1 a pT3 e observam que 80% a 85% dos pacientes são curados apenas pela orquiectomia. Esse padrão cria um papel contínuo para serviços de TC, RM e biomarcadores no mercado de neoplasia testicular. Também aumenta a importância de sistemas de acompanhamento capazes de detectar recidiva prontamente e encaminhar pacientes para tratamento de resgate.
Monitoramento de Doença Residual Molecular e Desenvolvimento de Pipeline Direcionado ao CLDN6
O monitoramento de doença residual molecular pode fortalecer a vigilância quando os marcadores séricos padrão não são suficientemente informativos. Um estudo multicêntrico com 74 pacientes constatou que a positividade do Signatera pós-cirúrgico estava associada a uma sobrevida livre de eventos inferior, com uma razão de risco de 5,11 na janela de doença residual molecular. Os marcadores séricos padrão não atingiram significância estatística nessa comparação. A Context Therapeutics iniciou um estudo de Fase 1 do CTIM-76, um anticorpo biespecífico engajador de células T CLDN6×CD3, para cânceres ovarianos, endometriais e testiculares positivos para CLDN6. O programa havia inscrito 12 pacientes até a Coorte 5 em outubro de 2025, com respostas preliminares pelo RECIST começando na Coorte 3. Esses desenvolvimentos apoiam uma mudança gradual em direção a uma seleção de risco mais precisa no mercado de neoplasia testicular.
Análise de Impacto das Restrições do Mercado de Neoplasia Testicular*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da Cadeia de Suprimentos de Oncologia Injetável | -1.5% | Global, mais aguda na América do Norte e na Europa, onde os genéricos injetáveis dominam | Curto prazo (≤ 2 anos) |
| Substituibilidade Limitada dos Regimes Curativos Estabelecidos | -1.2% | Global | Longo prazo (≥ 4 anos) |
| Toxicidade a Longo Prazo e Carga de Sobrevivência da Terapia à Base de Platina | -0.8% | América do Norte e UE, onde os custos de monitoramento de sobrevivência são elevados e a pressão por desescalonamento é maior | Médio prazo (2 a 4 anos) |
| Pequeno Grupo de Pacientes Refratários e Reembolso Incerto para Novos Biomarcadores | -0.5% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Cadeia de Suprimentos de Oncologia Injetável
A escassez de cisplatina de 2023 a 2025 afetou todos os 6 fabricantes dos EUA ao mesmo tempo, expondo a redundância limitada na produção de injetáveis estéreis de baixa margem. A Alemanha registrou uma interrupção no Etoposídeo Hikma 20 mg/mL de julho a outubro de 2025. As autoridades tchecas também relataram interrupções em 2025 afetando o Etoposídeo Teva e a Vincristina Teva. Como a cisplatina e o etoposídeo são parte integrante do BEP, a interrupção pode atrasar ou complicar o tratamento curativo no mercado de neoplasia testicular. Os Centros de Serviços Medicare e Medicaid dos EUA finalizaram o apoio para que pequenos hospitais independentes mantenham um estoque de reserva de 6 meses de 86 medicamentos essenciais.
Toxicidade a Longo Prazo e Carga de Sobrevivência da Terapia à Base de Platina
As altas taxas de cura criam uma grande população de sobreviventes que necessita de monitoramento a longo prazo após o tratamento. Uma revisão da ASCO de 2025 associou a quimioterapia à base de cisplatina a um excesso de 60% na mortalidade cardiovascular a longo prazo em dados de coorte dinamarquesa. Em uma coorte de 616 sobreviventes, 23% experimentaram um aumento cumulativo da carga de morbidade ao longo de uma mediana de 11 anos. A carga relatada incluiu zumbido, perda auditiva, doença de Raynaud, neuropatia e dor neuropática. Esses resultados apoiam o desescalonamento seletivo e a vigilância onde clinicamente apropriado, reduzindo alguma intensidade de tratamento inicial no mercado de neoplasia testicular. Eles também aumentam a necessidade de serviços de sobrevivência, que competem por recursos do sistema de saúde com novas opções diagnósticas e terapêuticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
A Quimioterapia Sustenta a Dominância, a Radioterapia Ganha ImpulsoA quimioterapia detinha 41,34% da participação do mercado de neoplasia testicular em 2026, apoiada pelo papel estabelecido do BEP e do EP em todos os grupos de risco. As recomendações do NCCN continuam a posicionar o tratamento à base de cisplatina como uma opção fundamental para a doença metastática. A cirurgia permanece essencial porque a orquiectomia inguinal radical fornece diagnóstico e manejo local inicial para muitos pacientes. A dissecção de linfonodos retroperitoneais também é utilizada para pacientes selecionados em centros experientes. A radioterapia tem previsão de registrar um CAGR de 7,41% até 2032. Seu crescimento reflete métodos de administração mais precisos, em vez de uma ampla expansão das indicações.
A experiência nacional sueca com terapia de prótons com modulação de intensidade no seminoma em estágio IIA e IIB relatou menor exposição à dose em órgãos abdominais em risco. A prática contemporânea de radioterapia reduziu as doses convencionais de 30 a 40 Gy para 20 a 26 Gy em contextos relevantes. Essas mudanças buscam reduzir o risco de câncer secundário enquanto mantêm o controle da doença. O tamanho do mercado de neoplasia testicular para radioterapia está, portanto, vinculado à adoção de tecnologia e à seleção do tratamento, não simplesmente ao volume de pacientes. A quimioterapia em altas doses com resgate de células-tronco permanece relevante para uma pequena população refratária. O mix de tratamentos continua a favorecer os regimes curativos estabelecidos, permitindo o uso selecionado de radioterapia orientado por tecnologia.



Por Tipo de Câncer:
O Seminoma Lidera, os Tumores Estromais Ganham Atenção ClínicaO seminoma representou 55,34% do tamanho do mercado de neoplasia testicular em 2026. Uma coorte de 30 anos constatou que a incidência de seminoma dobrou durante o período de observação, enquanto a incidência de não seminoma permaneceu estável. Esse padrão de doença confere ao seminoma peso substancial nas vias de cuidado e nos volumes de acompanhamento. O não seminoma inclui carcinoma embrionário, teratoma, coriocarcinoma e subtipos mistos[2]. Frequentemente requer maior intensidade de quimioterapia quando a doença em estágio II ou III está presente. Os dados do NHS relataram cirurgia combinada com quimioterapia em 65,7% dos casos em estágio II a III.
Os tumores estromais têm previsão de expansão a um CAGR de 7,64% até 2032. A melhoria da histopatologia e da conscientização pode aprimorar o reconhecimento de tumores de células de Leydig, tumores de células de Sertoli e variantes de células da granulosa. A cirurgia poupadora de testículo e a imuno-histoquímica podem apoiar o cuidado de tumores raros selecionados. Trabalhos publicados também descreveram o FOXA2 como um biomarcador útil para o diagnóstico de tumor do saco vitelino. Outras neoplasias raras, incluindo linfoma testicular primário e adenocarcinoma da rete testis, permanecem pequenas, mas clinicamente complexas. Seu tratamento pode envolver abordagens sistêmicas fora dos protocolos padrão de tumores de células germinativas.
Por Classe de Medicamento:
Os Compostos de Platina Lideram, os Alcaloides da Vinca Aceleram no ResgateOs compostos de platina detinham 49,84% da participação do mercado de neoplasia testicular em 2026. A cisplatina sustenta os protocolos BEP e EP, tornando-a indispensável ao tratamento de primeira linha no setor de neoplasia testicular. O etoposídeo, um inibidor da topoisomerase II, é o outro componente farmacológico principal no BEP. Esses medicamentos são administrados com bleomicina no tratamento BEP padrão. A interrupção do fornecimento, portanto, afeta tanto o agendamento clínico quanto a aquisição farmacêutica. O mercado de neoplasia testicular permanece vinculado à confiabilidade da produção genérica de injetáveis.
Os alcaloides da vinca têm previsão de crescimento a um CAGR de 7,54% até 2032. A vinblastina é utilizada nos regimes de resgate VIP e VeIP para pacientes com progressão da doença após o tratamento de primeira linha. A ifosfamida fornece o componente alquilante do VIP e é utilizada onde a terapia de resgate é necessária. Os taxanos também aparecem em certas combinações investigacionais e de resgate. A pequena população refratária limita o tamanho absoluto dessas classes. Ainda assim, a ausência de alternativas claramente superiores mantém a demanda especializada por regimes de resgate com múltiplos medicamentos.
Por Tipo de Diagnóstico:
A Imagem Ancora, os Testes de Biomarcadores Redefinem a VigilânciaA imagem representou 61,34% do tamanho do mercado de neoplasia testicular em 2026. A ultrassonografia escrotal e a TC formam a via diagnóstica e de estadiamento padrão. Um estudo nacional dinamarquês constatou que a imagem isolada detectou 71% das recidivas, enquanto a imagem com marcadores séricos elevados detectou outros 18%. Essa evidência confirma o papel da imagem durante a vigilância a longo prazo. A RM também pode ser utilizada onde a exposição à radiação, o contexto clínico ou a prática local a apoiam. A patologia permanece a âncora diagnóstica após a orquiectomia.
Espera-se que os testes de biomarcadores aumentem a um CAGR de 8,13% até 2032. Um estudo de ctDNA em câncer testicular relatou 88% de sobrevida livre de recorrência em 18 meses em pacientes em estágio I com ctDNA negativo sob vigilância ativa e um valor preditivo negativo de 93,5% por paciente. A biópsia líquida multianálise combinando cfDNA e perfil de N-glicanos atingiu uma AUC de 0,96 e identificou pacientes com marcadores séricos padrão negativos. Esses resultados apoiam o potencial valor clínico de ferramentas de vigilância mais sensíveis. A conformidade com o IVDR da UE permanece relevante para ensaios moleculares utilizados em fluxos de trabalho diagnósticos.
Por Canal de Distribuição:
As Farmácias Hospitalares Dominam, o Acesso Digital CresceAs farmácias hospitalares detinham 51,34% da participação do mercado de neoplasia testicular em 2026. A quimioterapia intravenosa requer preparação estéril, supervisão, pré-hidratação, suporte antiemético e monitoramento de efeitos adversos agudos. Esses requisitos mantêm a administração do BEP centrada em ambientes hospitalares e de infusão oncológica. As farmácias de varejo dispensam principalmente medicamentos de suporte, incluindo antieméticos orais e outras terapias ambulatoriais. Seu papel complementa, em vez de substituir, a dispensação hospitalar para quimioterapia aguda. Essa estrutura de canal é improvável de mudar rapidamente enquanto o tratamento à base de cisplatina permanecer o padrão.
As farmácias online têm previsão de expansão a um CAGR de 8,25% até 2032. Seu papel está concentrado na entrega domiciliar de medicamentos de suporte e no cumprimento de prescrições habilitadas por telemedicina. A dispensação digital pode melhorar o acesso onde a cobertura de farmácia oncológica é limitada. Ela não substitui os requisitos de manuseio controlado do tratamento citotóxico infundido. As regras de comércio eletrônico farmacêutico transfronteiriço na Europa podem apoiar o uso mais amplo de canais digitais para medicamentos elegíveis. O mercado de neoplasia testicular, portanto, combina um canal de infusão liderado por hospitais com suporte digital crescente para terapias autoadministradas.

Por Usuário Final:
Os Hospitais Lideram, os Centros Especializados Ganham Terreno CompetitivoOs hospitais detinham 55,89% da participação do mercado de neoplasia testicular em 2026. Os dados do NHS England cobrindo 15.921 casos relataram que 90,4% dos pacientes foram tratados com cirurgia, com ou sem quimioterapia, em ambientes hospitalares. A infraestrutura hospitalar apoia cirurgia, cuidados de internação, preparação de quimioterapia, imagem e tomada de decisão multidisciplinar. Os centros de infusão ambulatorial também estão ganhando volume onde os modelos de pagamento favorecem locais de cuidado de menor custo. Sua relevância é maior para tratamentos adequados e serviços de cuidados de suporte.
Os centros especializados em oncologia têm previsão de expansão a um CAGR de 7,45% até 2032. As diretrizes do NCCN aconselham que a dissecção de linfonodos retroperitoneais deve ser considerada em centros de alto volume com expertise cirúrgica e suporte multidisciplinar. Esse requisito direciona casos de alta complexidade para prestadores especializados. Os centros dedicados podem coordenar patologia, imagem, cirurgia, quimioterapia e cuidados de sobrevivência em uma única via de cuidado. Sua vantagem é a expertise, e não uma substituição dos hospitais. O setor de neoplasia testicular continua a depender de redes de encaminhamento que correspondam a complexidade do paciente a locais de tratamento capazes.
Análise Geográfica
América do Norte
A América do Norte detinha 42,89% da participação do mercado de neoplasia testicular em 2026. A região combina alta intensidade de tratamento, ampla cobertura de seguros e uma densa rede de centros oncológicos multidisciplinares operando dentro das diretrizes clínicas do NCCN. O NCI estimou 9.810 novos casos nos EUA em 2026 após projetar 9.720 diagnósticos em 2025. Os homens hispânicos registraram o aumento mais rápido na incidência e estão cada vez mais presentes em idades mais jovens e estágios mais avançados. Essa mudança amplia a importância do diagnóstico precoce, do acesso a encaminhamentos e do acompanhamento culturalmente eficaz. A pesquisa sobre doença residual molecular liderada por centros acadêmicos dos EUA também pode acelerar o uso do monitoramento por ctDNA em programas de vigilância adequados.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 8,61% até 2032. O aumento da incidência na China, na Coreia do Sul e no Sudeste Asiático está ocorrendo juntamente com um acesso mais amplo ao tratamento à base de platina e à infraestrutura oncológica. A Coreia do Sul registrou um declínio significativo na mortalidade padronizada por idade, indicando progresso nos resultados do tratamento à medida que os volumes de casos mudam. O ambiente de aprovação da PMDA e o sistema hospitalar maduro tornam o Japão relevante para ferramentas avançadas de monitoramento. Os diferentes pontos de partida nacionais em diagnóstico, reembolso e adesão a protocolos moldam o tamanho do mercado de neoplasia testicular na região.
Europa, América do Sul e Oriente Médio e África
A Europa permanece um grande centro de doença e tratamento, com a Europa Ocidental reportando uma taxa de incidência padronizada por idade de 9,3 por 100.000 e a Europa do Norte de 7,5 por 100.000. A Dinamarca e a Noruega registraram taxas nacionais de 11,2 e 11,7 por 100.000, respectivamente. A EAU fornece uma estrutura clínica central para o manejo europeu. A experiência da Europa com a interrupção do Etoposídeo Hikma mostra que os sistemas de cuidado maduros permanecem expostos ao risco de fornecimento de injetáveis. A América Latina e o Caribe têm incidência menor do que a Europa Ocidental, mas uma razão mortalidade-incidência mais alta, refletindo diagnóstico tardio e lacunas de acesso. O Caribe registrou o aumento de incidência mais rápido na análise global, de 5,71% ao ano. No Oriente Médio e na África, os centros especializados do GCC e a infraestrutura oncológica em evolução estão ampliando a atividade diagnóstica, enquanto as vias de cuidado seguem cada vez mais as diretrizes internacionais.
Cenário Competitivo
Concentração do Mercado
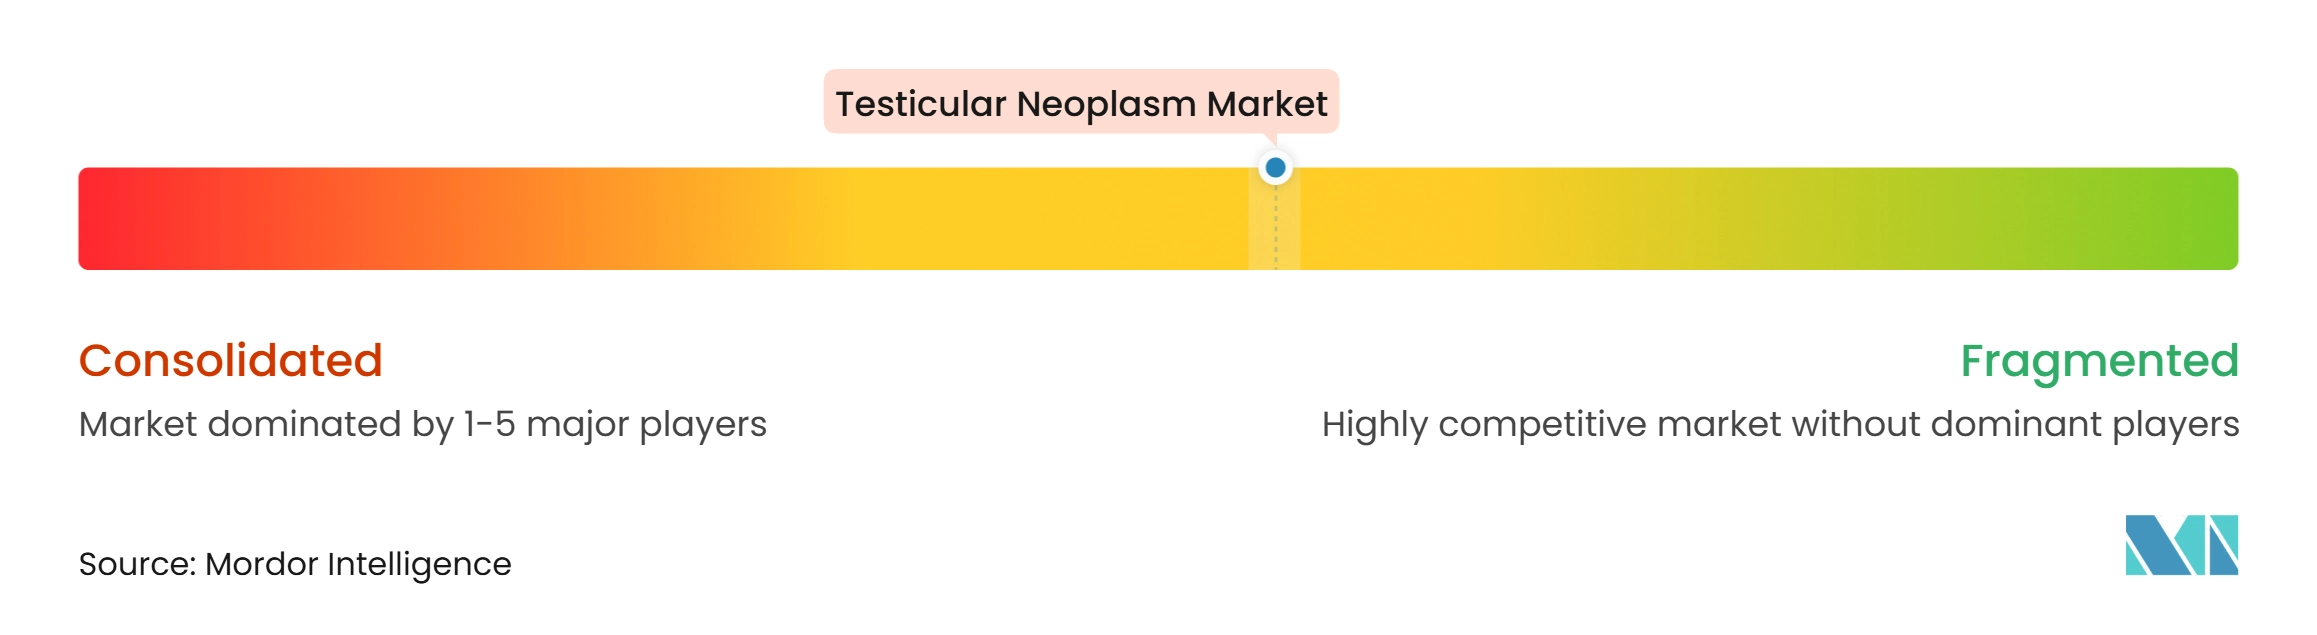
O mercado de neoplasia testicular é moderadamente fragmentado entre fabricantes de injetáveis genéricos, fornecedores de diagnósticos moleculares e desenvolvedores em estágio clínico. A base de tratamento genérico inclui cisplatina, etoposídeo, bleomicina e alcaloides da vinca, e a concorrência se concentra em preço, confiabilidade do fornecimento, sistemas de qualidade e distribuição geográfica. A Accord Healthcare, a Hikma Pharmaceuticals, a Fresenius Kabi, a Teva, a Sun Pharma, a Cipla e a Dr. Reddy's Laboratories fornecem medicamentos utilizados nos protocolos de tratamento. O mercado não inclui uma participação combinada divulgada para as principais empresas, portanto a concentração não pode ser quantificada a partir dos dados disponíveis. A segurança do fornecimento é um fator competitivo fundamental porque os protocolos clínicos dependem da disponibilidade oportuna de vários injetáveis estéreis de baixa margem. As iniciativas de maturidade em gestão de qualidade da FDA e as políticas de estoque de reserva hospitalar aumentam o valor de práticas confiáveis de fabricação e gestão de estoque.
A aquisição do UDENYCA pela Accord em 2025 expandiu sua posição em biossimilares de pegfilgrastim e adicionou um ativo de cuidado de suporte diferenciado ao lado dos medicamentos genéricos convencionais. A Sandoz lançou o WYOST e o Jubbonti em junho de 2025 como biossimilares de denosumabe intercambiáveis nos Estados Unidos. Essas ações ampliam os portfólios de oncologia de suporte, embora nenhum deles seja uma substituição direta para a terapia curativa de tumores de células germinativas. As empresas de diagnósticos moleculares competem por meio de evidências clínicas, desempenho dos testes e prontidão regulatória. O trabalho de validação em câncer testicular publicado pela Natera apoia o caso clínico para seu ensaio de ctDNA informado pelo tumor. A Guardant Health expandiu seu papel no desenvolvimento de medicamentos por meio de uma colaboração plurianual com a Pfizer envolvendo a plataforma Guardant Infinity Smart Liquid Biopsy.
Líderes do Setor de Neoplasia Testicular
-
Cipla Limited
-
Hikma Pharmaceuticals PLC
-
Teva Pharmaceutical Industries Ltd
-
Accord Healthcare Limited
-
Fresenius Kabi AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Neoplasia Testicular Empresas cobertas neste relatório
- Accord Healthcare Limited
- Baxter
- BioNTech
- Bristol-Myers Squibb
- Cipla
- Context Therapeutics Inc.
- Dr. Reddy’s Laboratories Limited
- Eli Lilly and Company
- Fresenius
- Guardant Health, Inc.
- Hikma Pharmaceuticals
- Merck
- Natera, Inc.
- Pfizer
- Sandoz Group AG
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Desenvolvimentos industriais recentes em Mercado de Neoplasia Testicular
- Abril de 2026: As diretrizes de 2026 aconselharam contra o uso de exames FDG-PET/TC como marcador de estratificação para diferenciar doença residual viável de doença residual não viável após quimioterapia em seminoma metastático, dado seu baixo valor preditivo positivo de aproximadamente 30% a 40%.
- Setembro de 2025: A Natera publicou o maior estudo de validação de ctDNA em câncer testicular até o momento no JCO Precision Oncology, demonstrando que o teste personalizado de doença residual mínima Signatera superou significativamente os marcadores tumorais séricos padrão em todos os estágios da doença. A positividade do Signatera pós-cirurgia previu sobrevida livre de eventos inferior com uma razão de risco de 5,11 (p=0,019), enquanto os marcadores padrão não mostraram diferenciação significativa (razão de risco de sobrevida livre de eventos 2,97, p=0,149), estabelecendo a justificativa clínica para a adoção do ctDNA na vigilância do câncer testicular.
- Julho de 2025: O agenT-797, uma terapia celular iNKT da MiNK Therapeutics, alcançou uma remissão completa com duração superior a 2 anos em um paciente com câncer testicular metastático previamente refratário à quimioterapia e a múltiplos inibidores de ponto de verificação imunológico, administrado em combinação com nivolumabe em um relato de caso publicado na Oncogene. O resultado demonstrou, pela primeira vez, atividade clínica de uma terapia celular imune inata pronta para uso em tumores de células germinativas testiculares.
Escopo do Relatório Global do Mercado de Neoplasia Testicular
De acordo com o escopo do relatório, o mercado de neoplasia testicular abrange o manejo clínico de crescimentos anormais originados nos testículos, incluindo tumores de células germinativas e tumores não germinativos, tratados por meio de cirurgia, quimioterapia, radioterapia e diagnósticos, medicamentos e vias de distribuição associados.
O mercado é segmentado por tipo de tratamento, tipo de câncer, classe de medicamento, tipo de diagnóstico, canal de distribuição, usuário final e geografia. Por tipo de tratamento, o mercado é segmentado em cirurgia, quimioterapia, radioterapia e outros tipos de tratamento. Por tipo de câncer, o mercado é segmentado em seminoma, não seminoma, tumores estromais e outras neoplasias testiculares raras. Por classe de medicamento, o mercado é segmentado em compostos de platina, inibidores da topoisomerase II, antibióticos antitumorais, agentes alquilantes, alcaloides da vinca, taxanos e outras classes de medicamentos. Por tipo de diagnóstico, o mercado é segmentado em imagem, testes de biomarcadores e testes de patologia e histologia. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo e farmácias online. Por usuário final, o mercado é segmentado em hospitais, centros especializados em oncologia e centros de infusão ambulatorial. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões do mundo. O relatório oferece tamanho de mercado e previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Cirurgia |
| Quimioterapia |
| Radioterapia |
| Outros Tipos de Tratamento |
| Seminoma |
| Não Seminoma |
| Tumores Estromais |
| Outras Neoplasias Testiculares Raras |
| Compostos de Platina |
| Inibidores da Topoisomerase II |
| Antibióticos Antitumorais |
| Agentes Alquilantes |
| Alcaloides da Vinca |
| Taxanos |
| Outras Classes de Medicamentos |
| Imagem |
| Testes de Biomarcadores |
| Testes de Patologia e Histologia |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Hospitais |
| Centros Especializados em Oncologia |
| Centros de Infusão Ambulatorial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Tratamento | Cirurgia | |
| Quimioterapia | ||
| Radioterapia | ||
| Outros Tipos de Tratamento | ||
| Por Tipo de Câncer | Seminoma | |
| Não Seminoma | ||
| Tumores Estromais | ||
| Outras Neoplasias Testiculares Raras | ||
| Por Classe de Medicamento | Compostos de Platina | |
| Inibidores da Topoisomerase II | ||
| Antibióticos Antitumorais | ||
| Agentes Alquilantes | ||
| Alcaloides da Vinca | ||
| Taxanos | ||
| Outras Classes de Medicamentos | ||
| Por Tipo de Diagnóstico | Imagem | |
| Testes de Biomarcadores | ||
| Testes de Patologia e Histologia | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Por Usuário Final | Hospitais | |
| Centros Especializados em Oncologia | ||
| Centros de Infusão Ambulatorial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de neoplasia testicular até 2032?
O mercado de neoplasia testicular tem previsão de atingir 0,74 bilhões de USD até 2032, crescendo a um CAGR de 5% de 2027 a 2032.
Qual tipo de tratamento tem a maior participação no cuidado da neoplasia testicular?
A quimioterapia detinha 41,34% em 2026, refletindo a importância contínua dos regimes à base de cisplatina.
Por que os testes de biomarcadores estão ganhando atenção no cuidado do câncer testicular?
Os testes de biomarcadores têm previsão de crescimento a um CAGR de 8,13% à medida que a pesquisa de ctDNA apoia uma vigilância mais precisa após a cirurgia.
Qual região tem previsão de crescimento mais rápido no cuidado da neoplasia testicular?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 8,61% até 2032, apoiada por mudanças nos padrões de incidência e melhoria do acesso à oncologia.
Quais são os principais riscos para a entrega do tratamento à base de cisplatina?
A escassez de medicamentos injetáveis estéreis pode interromper a disponibilidade de cisplatina e etoposídeo, o que pode complicar os cronogramas de tratamento BEP.
Onde os casos complexos de câncer testicular são comumente tratados?
Os hospitais permanecem o maior ambiente de usuário final com 55,89%, enquanto os centros especializados em oncologia estão crescendo à medida que casos de alta complexidade requerem expertise multidisciplinar.