
Taille et Part du Marché des Néoplasmes Testiculaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
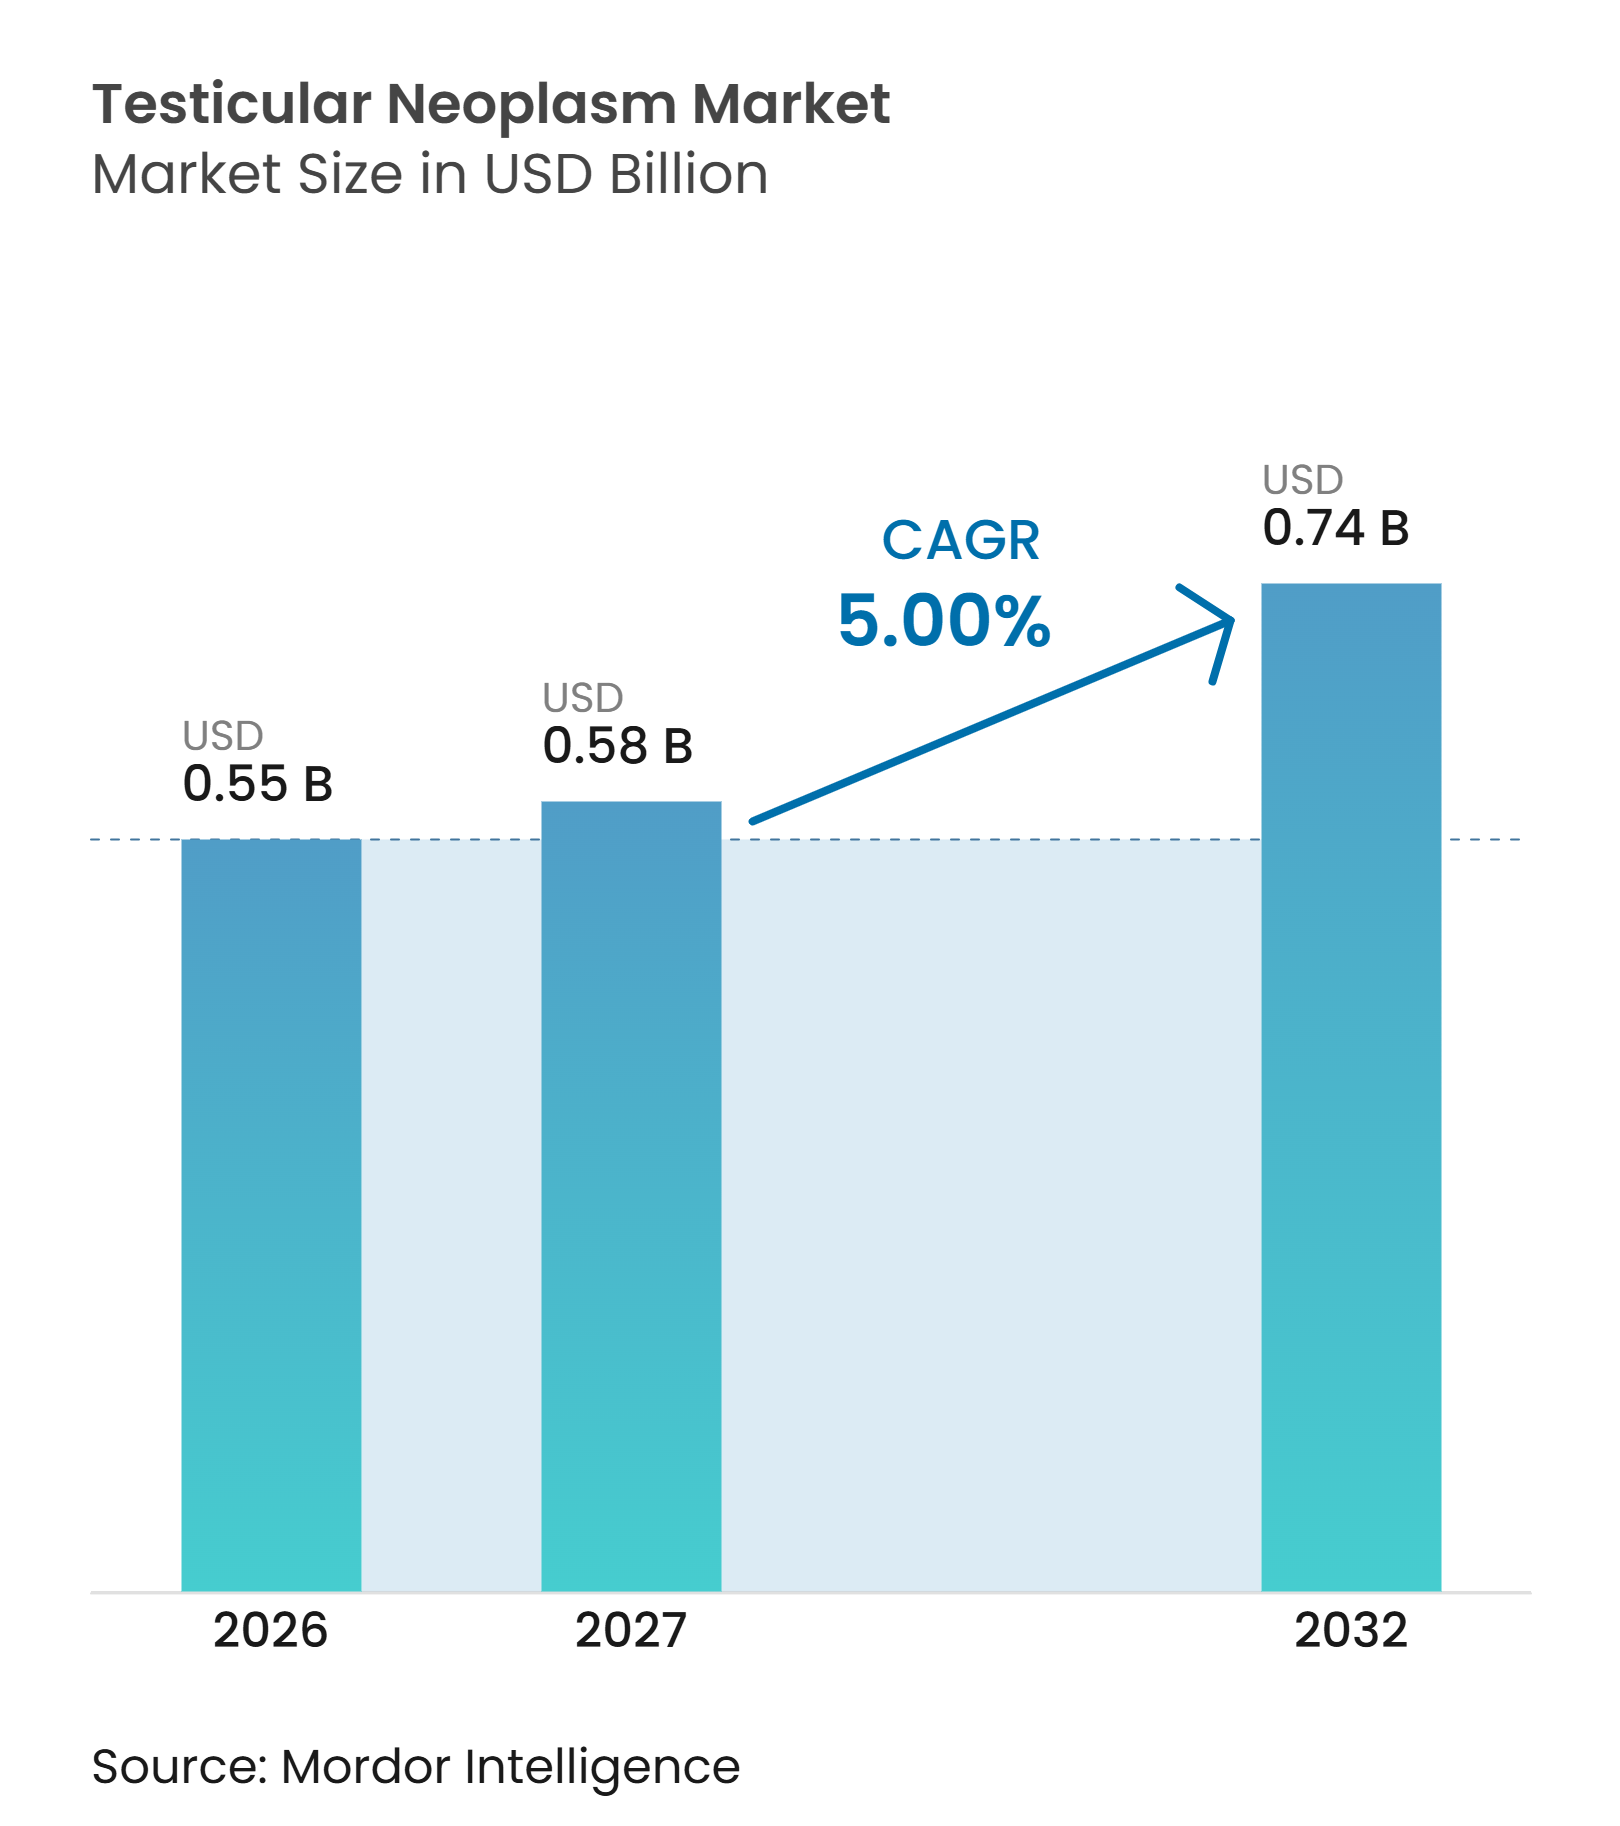
| Taille du Marché (2027) | 0.58 Milliards de dollars |
| Taille du Marché (2032) | 0.74 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.00 % |
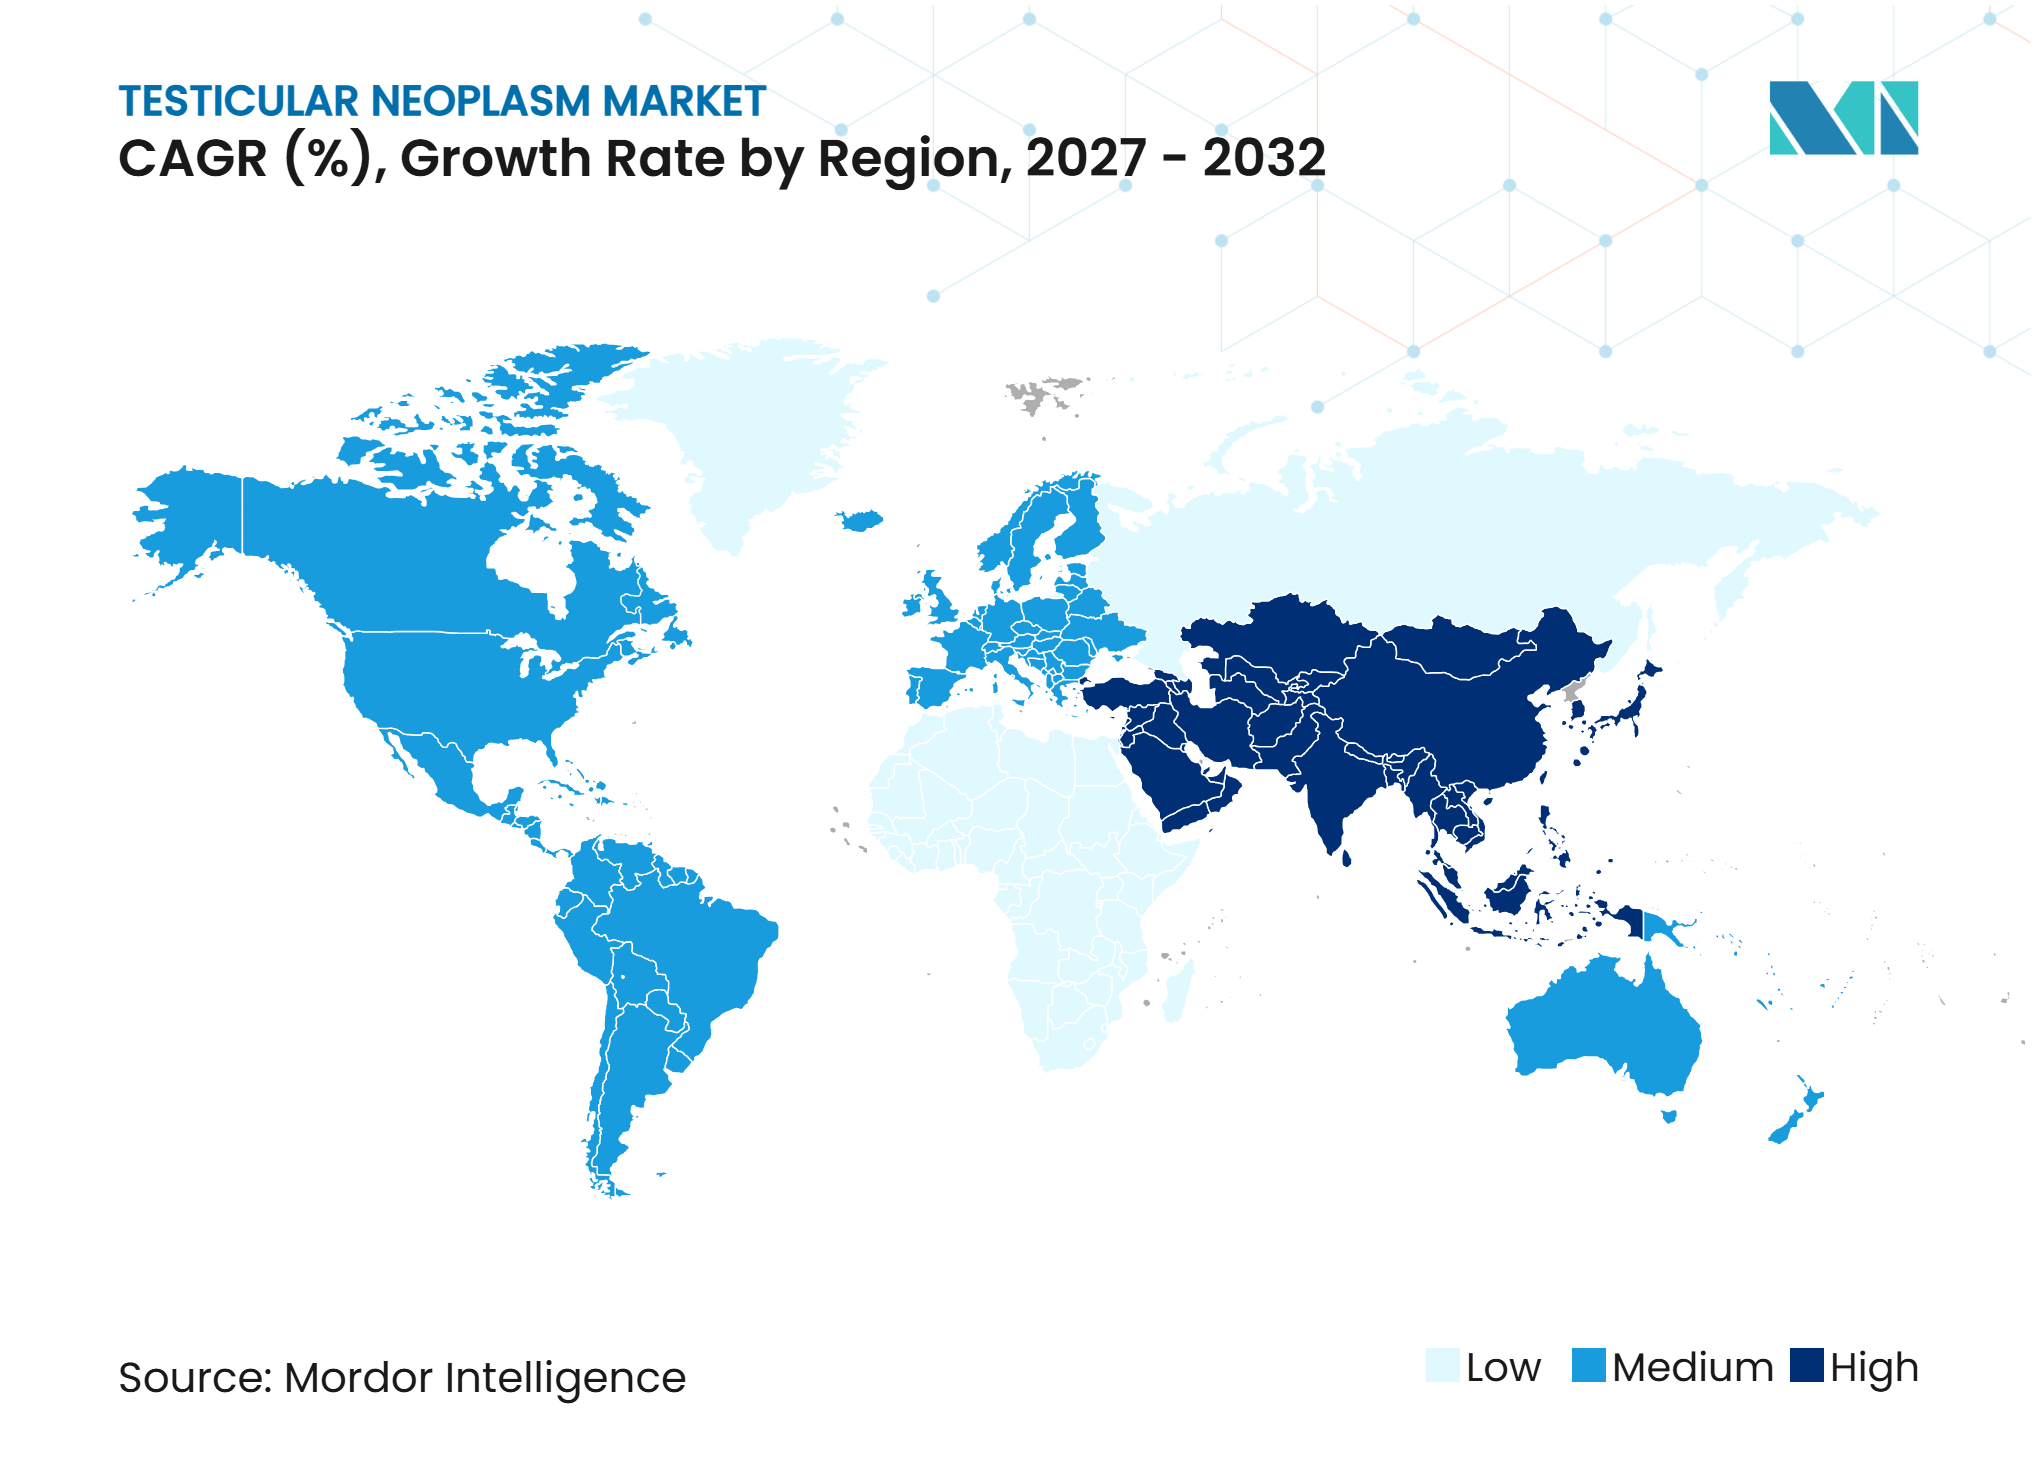
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Néoplasmes Testiculaires par Mordor Intelligence
La taille du marché des néoplasmes testiculaires était évaluée à 0,55 milliard USD en 2026 et devrait croître de 0,58 milliard USD en 2027 pour atteindre 0,74 milliard USD d'ici 2032, à un CAGR de 5% durant la période de prévision (2027-2032).
Le marché des néoplasmes testiculaires dessert une population oncologique comparativement restreinte, mais il concerne un cancer qui touche souvent les hommes durant leurs années de pleine activité professionnelle. Le National Cancer Institute a projeté 9 720 nouveaux diagnostics aux États-Unis et 600 décès en 2025, et a estimé 9 810 diagnostics en 2026. L'incidence mondiale pourrait continuer à augmenter à mesure que la capacité diagnostique s'élargit dans les contextes à IDH intermédiaire. Les protocoles curatifs à base de cisplatine demeurent au cœur des soins, tandis que la surveillance, l'imagerie avancée et le suivi biologique modifient la répartition des dépenses au sein du marché des néoplasmes testiculaires. La continuité de l'approvisionnement et les effets à long terme du traitement restent des limites importantes pour l'adoption et la prestation des soins.
Principaux Enseignements du Rapport
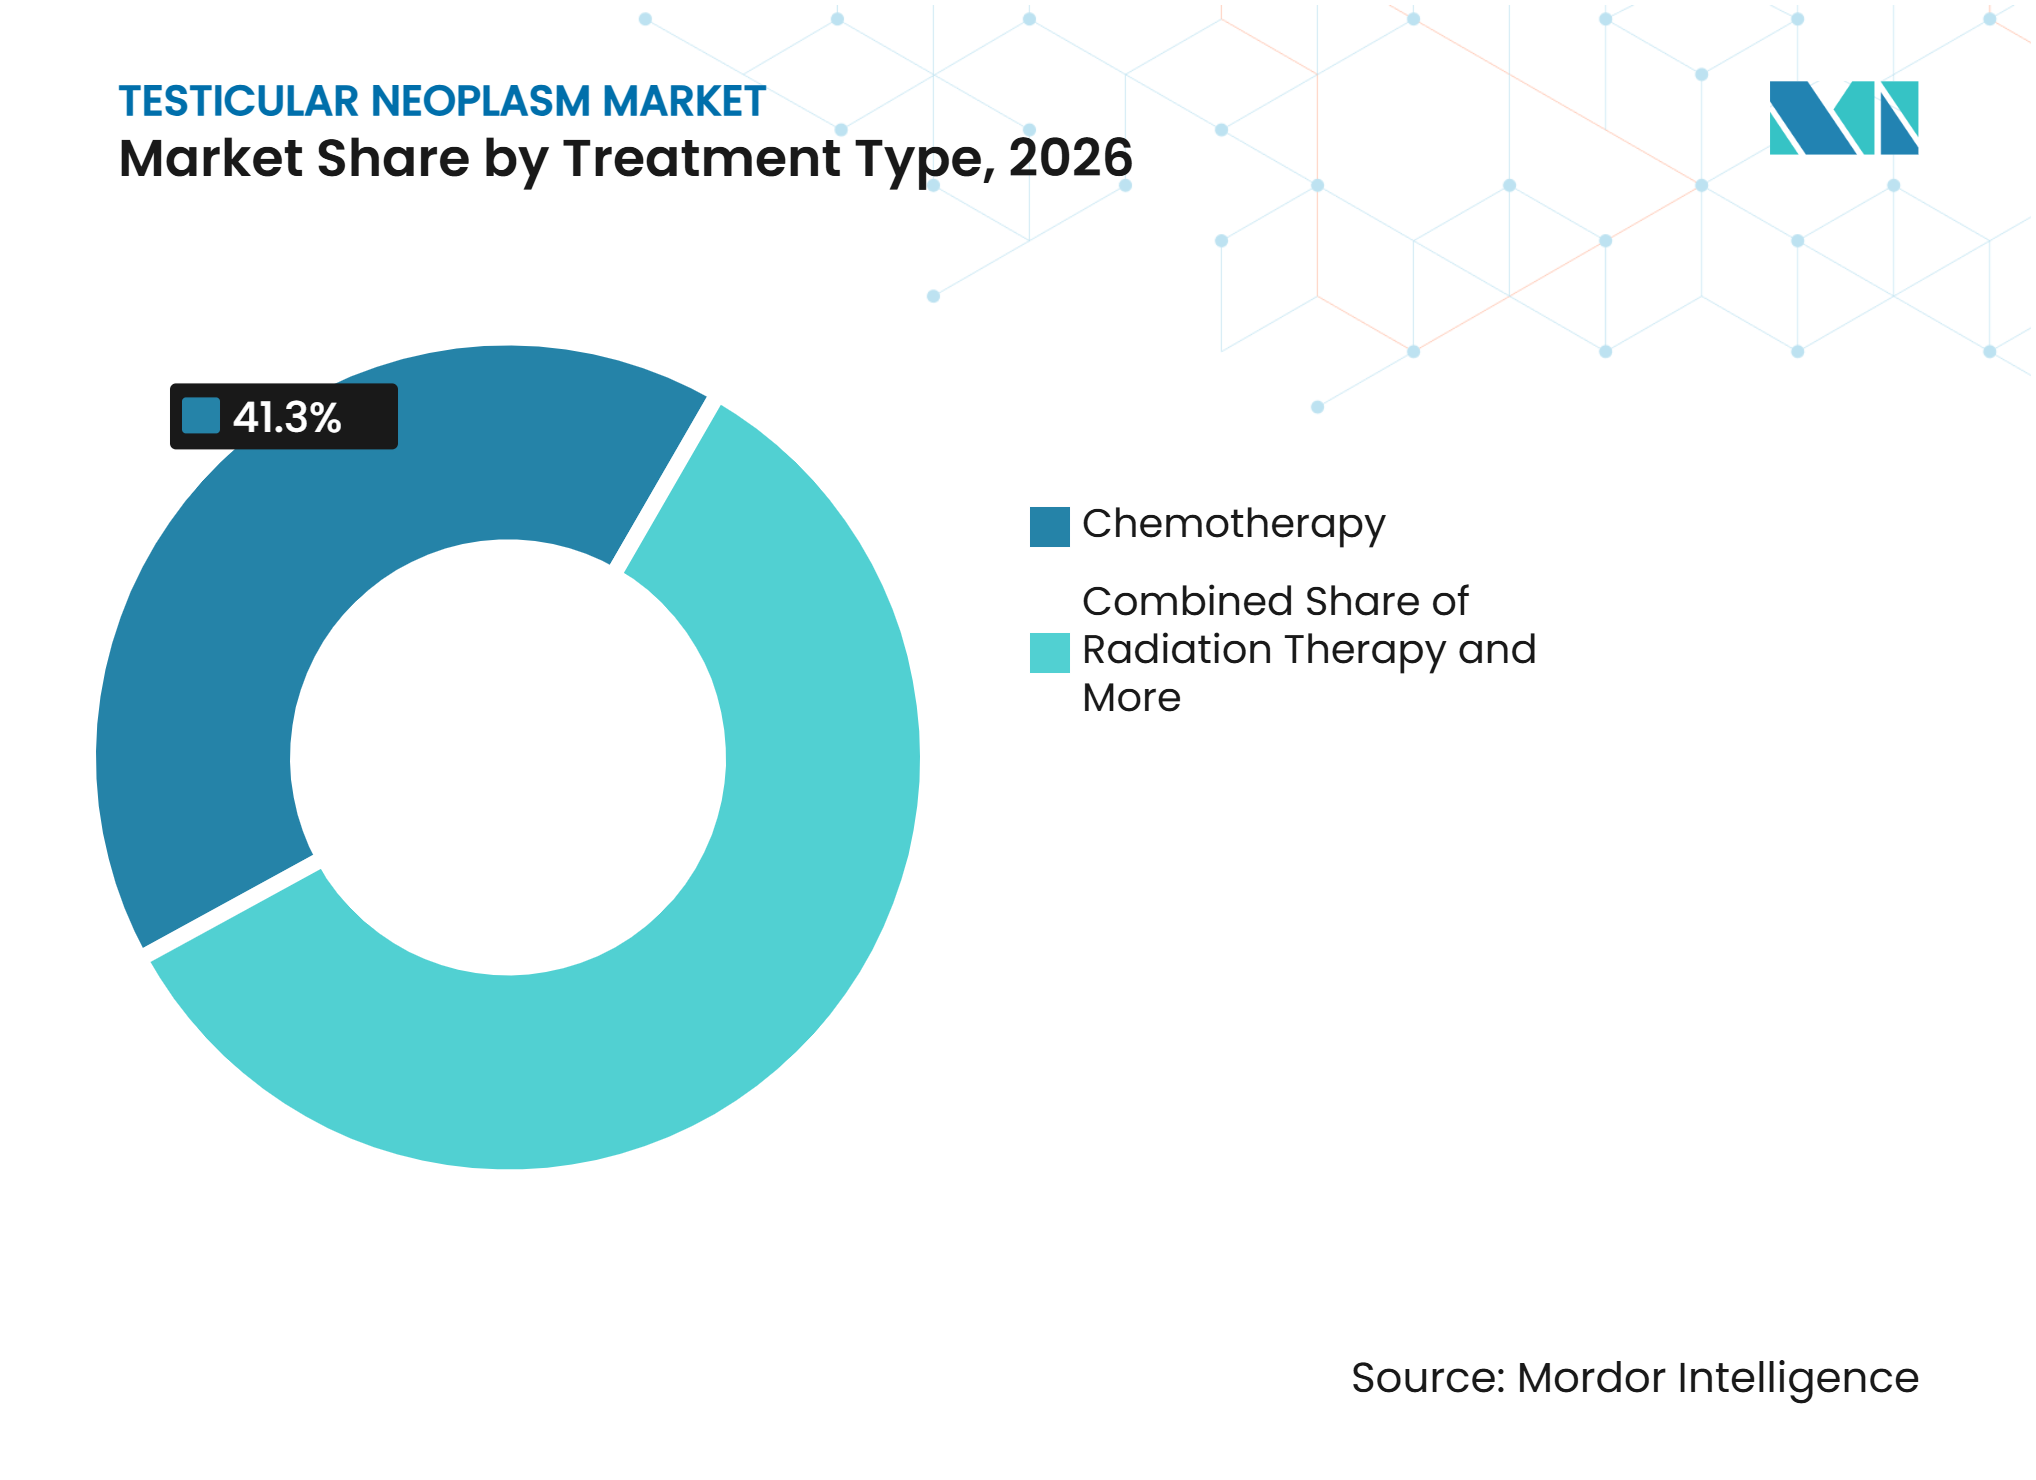
- Par type de traitement, la chimiothérapie détenait 41,34% de la part du marché des néoplasmes testiculaires en 2026, tandis que la radiothérapie devrait progresser à un CAGR de 7,41% jusqu'en 2032.
- Par type de cancer, le séminome détenait 55,34% de la part du marché des néoplasmes testiculaires en 2026, tandis que les tumeurs stromales devraient progresser à un CAGR de 7,64% jusqu'en 2032.
- Par classe médicamenteuse, les composés du platine détenaient 49,84% de la part du marché des néoplasmes testiculaires en 2026, tandis que les alcaloïdes de la pervenche devraient progresser à un CAGR de 7,54% jusqu'en 2032.
- Par type de diagnostic, l'imagerie détenait 61,34% de la part du marché des néoplasmes testiculaires en 2026, tandis que les tests de biomarqueurs devraient progresser à un CAGR de 8,13% jusqu'en 2032.
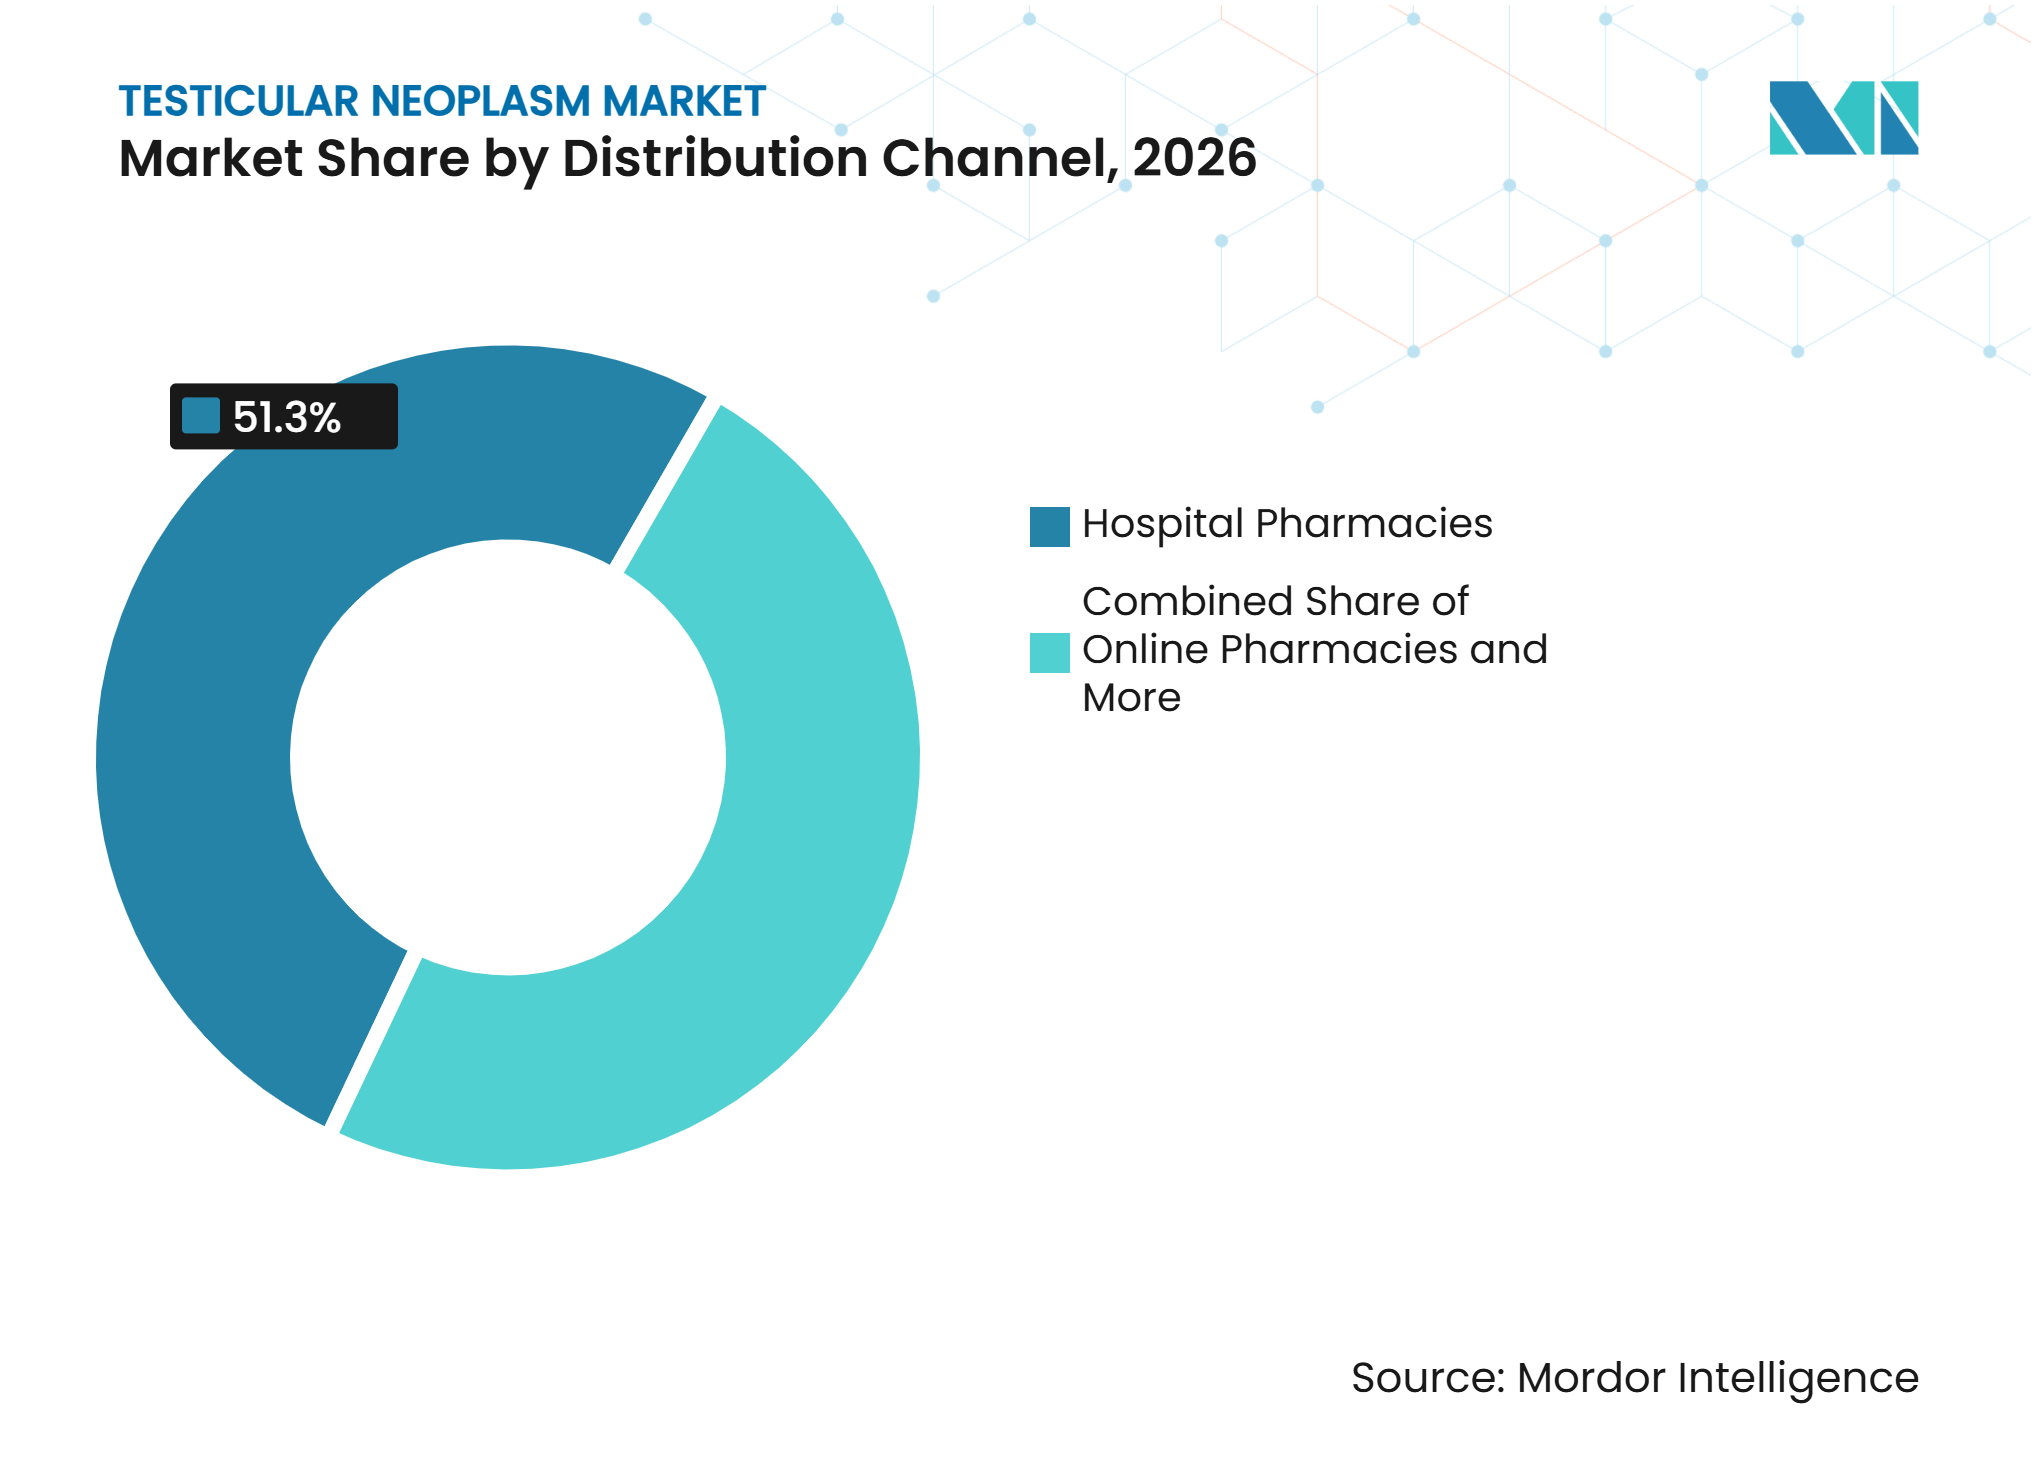
- Par canal de distribution, les pharmacies hospitalières détenaient 51,34% de la part du marché des néoplasmes testiculaires en 2026, tandis que les pharmacies en ligne devraient progresser à un CAGR de 8,25% jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 55,89% de la part du marché des néoplasmes testiculaires en 2026, tandis que les centres spécialisés en oncologie devraient progresser à un CAGR de 7,45% jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 42,89% de la part du marché des néoplasmes testiculaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,61% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché des Néoplasmes Testiculaires*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse de l'Incidence et du Diagnostic du Cancer Testiculaire | +1.5% | Mondial, avec la croissance absolue la plus élevée en Amérique du Nord et en Asie-Pacifique à IDH intermédiaire | Moyen terme (2-4 ans) |
| Dépendance Continue aux Schémas Thérapeutiques Curatifs à Base de Cisplatine | +1% | Mondial, le plus important en Amérique du Nord et en Europe où les protocoles BEP sont bien établis | Long terme (≥ 4 ans) |
| Expansion de la Surveillance Active Après Orchidectomie | +0.5% | Amérique du Nord et UE, systèmes de santé à revenus élevés dotés d'une infrastructure de suivi structuré | Moyen terme (2-4 ans) |
| Surveillance de la Maladie Résiduelle Moléculaire et Développement du Pipeline Dirigé contre CLDN6 | +0.8% | Amérique du Nord, Europe occidentale, Asie-Pacifique à revenus élevés | Long terme (≥ 4 ans) |
| Intégration des Services de Préservation de la Fertilité et de Suivi des Survivants | +0.5% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Expansion des Centres Oncologiques Multidisciplinaires Spcialisés | +0.6% | Mondial, avec des gains précoces en Amérique du Nord, en Europe occidentale et dans les marchés clés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'Incidence et du Diagnostic du Cancer Testiculaire
Les cas mondiaux sont passés de 38 833 en 1990 à 91 507 en 2021, et les projections publiées situent ce chiffre à 126 020 d'ici 2035. Cette charge croissante de la maladie élargit la demande en matière de diagnostic, de traitement et de suivi au sein du marché des néoplasmes testiculaires. L'Asie de l'Est et du Sud-Est ont également enregistré de fortes augmentations chez les jeunes adultes, tandis que la Chine a enregistré une hausse annualisée de 3,74% de l'incidence standardisée selon l'âge. Ces évolutions étendent les soins structurés au-delà des pays historiquement à forte incidence que sont l'Europe du Nord-Ouest et l'Amérique du Nord.
Dépendance Continue aux Schémas Thérapeutiques Curatifs à Base de Cisplatine
Le BEP demeure le schéma thérapeutique de référence pour de nombreux patients, car les recommandations actuelles du NCCN soutiennent le BEP pour les maladies à bon pronostic, à pronostic intermédiaire et à mauvais pronostic. L'EAU maintient également un traitement à base de platine adapté au risque dans ses recommandations 2026 sur le cancer testiculaire. Cette position clinique ancre la demande en cisplatine, étoposide, médicaments de soutien et services de perfusion hospitalière au sein du marché des néoplasmes testiculaires. L'essai international P3BEP teste un BEP accéléré toutes les 2 semaines par rapport au schéma standard toutes les 3 semaines dans les maladies métastatiques à pronostic intermédiaire et mauvais. Une intensité de traitement réduite pour certains patients peut diminuer l'utilisation des médicaments par patient, mais un accès plus large aux protocoles standardisés compense en partie cet effet[1].
Expansion de la Surveillance Active Après Orchidectomie
La surveillance active est de plus en plus utilisée après orchidectomie pour les tumeurs germinales de stade I, tandis que la chimiothérapie adjuvante a diminué dans une cohorte monocentrique sur 30 ans. Les données probantes à long terme issues de cohortes soutiennent la surveillance comme une approche permettant de préserver des résultats favorables grâce à un traitement de rattrapage en cas de rechute. Le modèle de suivi oriente les soins récurrents vers l'imagerie, l'évaluation biologique et la consultation spécialisée plutôt que vers une chimiothérapie immédiate. Les recommandations du NCCN préconisent fortement la surveillance pour le séminome pur de stade I pT1 à pT3 et indiquent que 80% à 85% des patients sont guéris par orchidectomie seule. Ce schéma crée un rôle continu pour les services de tomodensitométrie, d'IRM et de biomarqueurs au sein du marché des néoplasmes testiculaires. Il accroît également l'importance des systèmes de suivi capables de détecter rapidement une rechute et d'orienter les patients vers un traitement de rattrapage.
Surveillance de la Maladie Résiduelle Moléculaire et Développement du Pipeline Dirigé contre CLDN6
La surveillance de la maladie résiduelle moléculaire peut renforcer la surveillance lorsque les marqueurs sériques standard ne sont pas suffisamment informatifs. Une étude multicentrique portant sur 74 patients a révélé que la positivité post-chirurgicale au Signatera était associée à une survie sans événement inférieure, avec un rapport de risque de 5,11 dans la fenêtre de maladie résiduelle moléculaire. Les marqueurs sériques standard n'ont pas atteint la signification statistique dans cette comparaison. Context Therapeutics a initié une étude de Phase 1 du CTIM-76, un anticorps bispécifique engageant les lymphocytes T CLDN6×CD3, pour les cancers ovariens, endométriaux et testiculaires positifs au CLDN6. Le programme avait enrôlé 12 patients jusqu'à la Cohorte 5 en octobre 2025, avec des réponses RECIST préliminaires débutant à la Cohorte 3. Ces développements soutiennent une évolution progressive vers une sélection du risque plus précise au sein du marché des néoplasmes testiculaires.
Analyse de l'Impact des Freins du Marché des Néoplasmes Testiculaires*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité de la Chaîne d'Approvisionnement en Oncologie Injectable | -1.5% | Mondial, le plus aigu en Amérique du Nord et en Europe où les génériques injectables dominent | Court terme (≤ 2 ans) |
| Substituabilité Limitée des Schémas Thérapeutiques Curatifs Établis | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Toxicité à Long Terme et Charge de Suivi des Survivants de la Thérapie à Base de Platine | -0.8% | Amérique du Nord et UE, où les coûts de suivi des survivants sont élevés et la pression en faveur de la désescalade est la plus forte | Moyen terme (2-4 ans) |
| Faible Population de Patients Réfractaires et Remboursement Incertain pour les Nouveaux Biomarqueurs | -0.5% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la Chaîne d'Approvisionnement en Oncologie Injectable
La pénurie de cisplatine de 2023 à 2025 a touché simultanément les 6 fabricants américains, exposant une redondance limitée dans la production de produits injectables stériles à faible marge. L'Allemagne a enregistré une perturbation de l'Étoposide Hikma 20 mg/mL de juillet à octobre 2025. Les autorités tchèques ont également signalé des interruptions en 2025 affectant l'Étoposide Teva et la Vincristine Teva. Étant donné que le cisplatine et l'étoposide font partie intégrante du BEP, les perturbations peuvent retarder ou compliquer les soins curatifs au sein du marché des néoplasmes testiculaires. Les Centers for Medicare & Medicaid Services des États-Unis ont finalisé un soutien aux petits hôpitaux indépendants pour maintenir un stock tampon de 6 mois pour 86 médicaments essentiels.
Toxicité à Long Terme et Charge de Suivi des Survivants de la Thérapie à Base de Platine
Des taux de guérison élevés créent une large population de survivants nécessitant un suivi à long terme après le traitement. Une revue de l'ASCO de 2025 a associé la chimiothérapie à base de cisplatine à un excès de 60% de mortalité cardiovasculaire à long terme dans des données de cohorte danoise. Dans une cohorte de 616 survivants, 23% ont connu une aggravation de la charge cumulative de morbidité sur une médiane de 11 ans. La charge rapportée comprenait des acouphènes, une perte auditive, la maladie de Raynaud, une neuropathie et des douleurs neuropathiques. Ces résultats soutiennent une désescalade sélective et une surveillance là où cela est cliniquement approprié, réduisant une partie de l'intensité du traitement initial au sein du marché des néoplasmes testiculaires. Ils accroissent également le besoin de services de suivi des survivants, qui entrent en concurrence pour les ressources du système de santé avec les nouvelles options diagnostiques et thérapeutiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Traitement :
La Chimiothérapie Maintient sa Dominance, la Radiothérapie Gagne en DynamismeLa chimiothérapie détenait 41,34% de la part du marché des néoplasmes testiculaires en 2026, soutenue par le rôle établi du BEP et de l'EP dans tous les groupes à risque. Les recommandations du NCCN continuent de positionner le traitement à base de cisplatine comme une option clé pour la maladie métastatique. La chirurgie reste essentielle car l'orchidectomie inguinale radicale assure le diagnostic et la prise en charge locale initiale pour de nombreux patients. La dissection des ganglions lymphatiques rétropéritonéaux est également utilisée pour certains patients dans des centres expérimentés. La radiothérapie devrait enregistrer un CAGR de 7,41% jusqu'en 2032. Sa croissance reflète des méthodes de délivrance plus précises plutôt qu'une expansion générale des indications.
L'expérience nationale suédoise avec la protonthérapie à modulation d'intensité dans le séminome de stade IIA et IIB a rapporté une exposition aux doses plus faible pour les organes abdominaux à risque. La pratique contemporaine de la radiothérapie a réduit les doses conventionnelles de 30 à 40 Gy à 20 à 26 Gy dans les contextes pertinents. Ces changements visent à réduire le risque de cancer secondaire tout en maintenant le contrôle de la maladie. La taille du marché des néoplasmes testiculaires pour la radiothérapie est donc liée à l'adoption technologique et à la sélection du traitement, et non simplement au volume de patients. La chimiothérapie à haute dose avec sauvetage par cellules souches reste pertinente pour une petite population réfractaire. La combinaison de traitements continue de favoriser les schémas curatifs établis tout en permettant une utilisation sélective de la radiothérapie guidée par la technologie.



Par Type de Cancer :
Le Séminome en Tête, les Tumeurs Stromales Gagnent en Attention CliniqueLe séminome représentait 55,34% de la taille du marché des néoplasmes testiculaires en 2026. Une cohorte sur 30 ans a révélé que l'incidence du séminome a doublé durant la période d'observation tandis que l'incidence du non-séminome est restée stable. Ce schéma pathologique confère au séminome un poids substantiel dans les parcours de soins et les volumes de suivi. Le non-séminome comprend le carcinome embryonnaire, le tératome, le choriocarcinome et les sous-types mixtes[2]. Il nécessite souvent une intensité de chimiothérapie plus élevée lorsqu'une maladie de stade II ou III est présente. Les données du NHS ont rapporté une chirurgie combinée à une chimiothérapie pour 65,7% des cas de stade II à III.
Les tumeurs stromales devraient progresser à un CAGR de 7,64% jusqu'en 2032. L'amélioration de l'histopathologie et de la sensibilisation peut améliorer la reconnaissance des tumeurs à cellules de Leydig, des tumeurs à cellules de Sertoli et des variantes à cellules de la granulosa. La chirurgie conservatrice du testicule et l'immunohistochimie peuvent soutenir les soins pour certaines tumeurs rares. Des travaux publiés ont également décrit FOXA2 comme un biomarqueur utile pour le diagnostic de la tumeur du sac vitellin. D'autres néoplasmes rares, notamment le lymphome testiculaire primitif et l'adénocarcinome du rete testis, restent peu fréquents mais cliniquement complexes. Leur traitement peut impliquer des approches systémiques en dehors des protocoles standard des tumeurs germinales.
Par Classe Médicamenteuse :
Les Composés du Platine en Tête, les Alcaloïdes de la Pervenche s'Accélèrent en Traitement de RattrapageLes composés du platine détenaient 49,84% de la part du marché des néoplasmes testiculaires en 2026. Le cisplatine est à la base des protocoles BEP et EP, le rendant indispensable aux soins de première ligne dans le secteur des néoplasmes testiculaires. L'étoposide, un inhibiteur de la topoisomérase II, est l'autre composant médicamenteux principal du BEP. Ces médicaments sont administrés avec la bléomycine dans le traitement BEP standard. Les perturbations de l'approvisionnement affectent donc à la fois la planification clinique et les achats en pharmacie. Le marché des néoplasmes testiculaires reste lié à la fiabilité de la production générique injectable.
Les alcaloïdes de la pervenche devraient croître à un CAGR de 7,54% jusqu'en 2032. La vinblastine est utilisée dans les schémas de rattrapage VIP et VeIP pour les patients présentant une progression de la maladie après le traitement de première ligne. L'ifosfamide fournit la composante alkylante du VIP et est utilisé lorsqu'un traitement de rattrapage est nécessaire. Les taxanes apparaissent également dans certaines combinaisons expérimentales et de rattrapage. La petite population réfractaire limite la taille absolue de ces classes. Néanmoins, l'absence d'alternatives clairement supérieures maintient une demande spécialisée pour les schémas de rattrapage multimédicamenteux.
Par Type de Diagnostic :
L'Imagerie comme Ancre, les Tests de Biomarqueurs Redéfinissent la SurveillanceL'imagerie représentait 61,34% de la taille du marché des néoplasmes testiculaires en 2026. L'échographie scrotale et la tomodensitométrie constituent le parcours diagnostique et de stadification standard. Une étude nationale danoise a révélé que l'imagerie seule a détecté 71% des rechutes, tandis que l'imagerie associée à des marqueurs sériques élevés en a détecté 18% supplémentaires. Ces données confirment le rôle de l'imagerie lors de la surveillance à long terme. L'IRM peut également être utilisée lorsque l'exposition aux rayonnements, le contexte clinique ou la pratique locale le justifient. La pathologie reste l'ancre diagnostique après orchidectomie.
Les tests de biomarqueurs devraient augmenter à un CAGR de 8,13% jusqu'en 2032. Une étude sur l'ADN tumoral circulant dans le cancer testiculaire a rapporté une survie sans récidive de 88% à 18 mois chez les patients de stade I négatifs à l'ADN tumoral circulant sous surveillance active et une valeur prédictive négative de 93,5% par patient. Une biopsie liquide multi-analytes combinant l'ADN acellulaire et le profilage des N-glycanes a atteint une AUC de 0,96 et a identifié des patients présentant des marqueurs sériques standard négatifs. Ces résultats soutiennent la valeur clinique potentielle d'outils de surveillance plus sensibles. La conformité au règlement européen IVDR reste pertinente pour les dosages moléculaires utilisés dans les flux de travail diagnostiques.
Par Canal de Distribution :
Les Pharmacies Hospitalières Dominent, l'Accès Numérique ProgresseLes pharmacies hospitalières détenaient 51,34% de la part du marché des néoplasmes testiculaires en 2026. La chimiothérapie intraveineuse nécessite une préparation stérile, une supervision, une pré-hydratation, un soutien antiémétique et une surveillance des effets indésirables aigus. Ces exigences maintiennent l'administration du BEP centrée dans les établissements hospitaliers et les centres de perfusion oncologique. Les pharmacies de détail dispensent principalement des médicaments de soutien, notamment des antiémétiques oraux et d'autres thérapies ambulatoires. Leur rôle complète, plutôt qu'il ne remplace, la dispensation hospitalière pour la chimiothérapie aiguë. Cette structure de canal est peu susceptible de changer rapidement tant que le traitement à base de cisplatine reste la norme.
Les pharmacies en ligne devraient progresser à un CAGR de 8,25% jusqu'en 2032. Leur rôle est concentré dans la livraison à domicile de médicaments de soutien et dans l'exécution des ordonnances via la télémédecine. La dispensation numérique peut améliorer l'accès là où la couverture des pharmacies oncologiques est limitée. Elle ne remplace pas les exigences de manipulation contrôlée des traitements cytotoxiques perfusés. Les règles européennes sur le commerce électronique pharmaceutique transfrontalier peuvent soutenir une utilisation plus large des canaux numériques pour les médicaments éligibles. Le marché des néoplasmes testiculaires combine donc un canal de perfusion dirigé par les hôpitaux avec un soutien numérique croissant pour les thérapies auto-administrées.

Par Utilisateur Final :
Les Hôpitaux en Tête, les Centres Spécialisés Gagnent du Terrain ConcurrentielLes hôpitaux détenaient 55,89% de la part du marché des néoplasmes testiculaires en 2026. Les données du NHS Angleterre couvrant 15 921 cas ont rapporté que 90,4% des patients ont été traités par chirurgie, avec ou sans chimiothérapie, dans des établissements hospitaliers. L'infrastructure hospitalière soutient la chirurgie, les soins en hospitalisation, la préparation de la chimiothérapie, l'imagerie et la prise de décision multidisciplinaire. Les centres de perfusion ambulatoire gagnent également en volume là où les modèles de paiement favorisent des sites de soins à moindre coût. Leur pertinence est la plus forte pour les traitements appropriés et les services de soins de soutien.
Les centres spécialisés en oncologie devraient progresser à un CAGR de 7,45% jusqu'en 2032. Les recommandations du NCCN conseillent que la dissection des ganglions lymphatiques rétropéritonéaux devrait être envisagée dans des centres à volume élevé disposant d'une expertise chirurgicale et d'un soutien multidisciplinaire. Cette exigence oriente les cas à haute acuité vers des prestataires spécialisés. Les centres dédiés peuvent coordonner la pathologie, l'imagerie, la chirurgie, la chimiothérapie et les soins aux survivants dans un seul parcours de soins. Leur avantage réside dans l'expertise plutôt que dans le remplacement des hôpitaux. Le secteur des néoplasmes testiculaires continue de dépendre de réseaux d'orientation qui correspondent à la complexité des patients avec des sites de traitement compétents.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 42,89% de la part du marché des néoplasmes testiculaires en 2026. La région combine une haute intensité de traitement, une large couverture d'assurance et un réseau dense de centres oncologiques multidisciplinaires opérant dans le cadre des recommandations cliniques du NCCN. Le NCI a estimé 9 810 nouveaux cas aux États-Unis en 2026 après avoir projeté 9 720 diagnostics en 2025. Les hommes hispaniques ont enregistré la hausse d'incidence la plus rapide et sont de plus en plus présents à des âges plus jeunes et à des stades plus avancés. Ce changement élargit l'importance du diagnostic précoce, de l'accès aux orientations et du suivi culturellement adapté. La recherche sur la surveillance de la maladie résiduelle moléculaire menée par des centres académiques américains pourrait également accélérer l'utilisation du suivi par ADN tumoral circulant dans les programmes de surveillance appropriés.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 8,61% jusqu'en 2032. La hausse de l'incidence en Chine, en Corée du Sud et en Asie du Sud-Est s'accompagne d'un accès plus large au traitement à base de platine et à l'infrastructure oncologique. La Corée du Sud a enregistré une baisse significative de la mortalité standardisée selon l'âge, indiquant des progrès dans les résultats du traitement à mesure que les volumes de cas évoluent. L'environnement d'approbation de la PMDA et le système hospitalier mature font du Japon un marché pertinent pour les outils de surveillance avancés. Les différents points de départ nationaux en matière de diagnostic, de remboursement et d'adhésion aux protocoles façonnent la taille du marché des néoplasmes testiculaires dans la région.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe reste un grand centre de la maladie et du traitement, avec l'Europe occidentale rapportant un taux d'incidence standardisé selon l'âge de 9,3 pour 100 000 et l'Europe du Nord de 7,5 pour 100 000. Le Danemark et la Norvège ont enregistré des taux nationaux de 11,2 et 11,7 pour 100 000, respectivement. L'EAU fournit un cadre clinique central pour la prise en charge européenne. L'expérience de l'Europe avec la perturbation de l'Étoposide Hikma montre que les systèmes de soins matures restent exposés au risque d'approvisionnement en injectables. L'Amérique latine et les Caraïbes ont une incidence plus faible que l'Europe occidentale mais un ratio mortalité/incidence plus élevé, reflétant un diagnostic tardif et des lacunes d'accès. Les Caraïbes ont enregistré la hausse d'incidence la plus rapide dans l'analyse mondiale, à 5,71% annuellement. Au Moyen-Orient et en Afrique, les centres spécialisés du CCG et l'évolution de l'infrastructure oncologique étendent l'activité diagnostique, tandis que les parcours de soins suivent de plus en plus les recommandations internationales.
Paysage Concurrentiel
Concentration du Marché
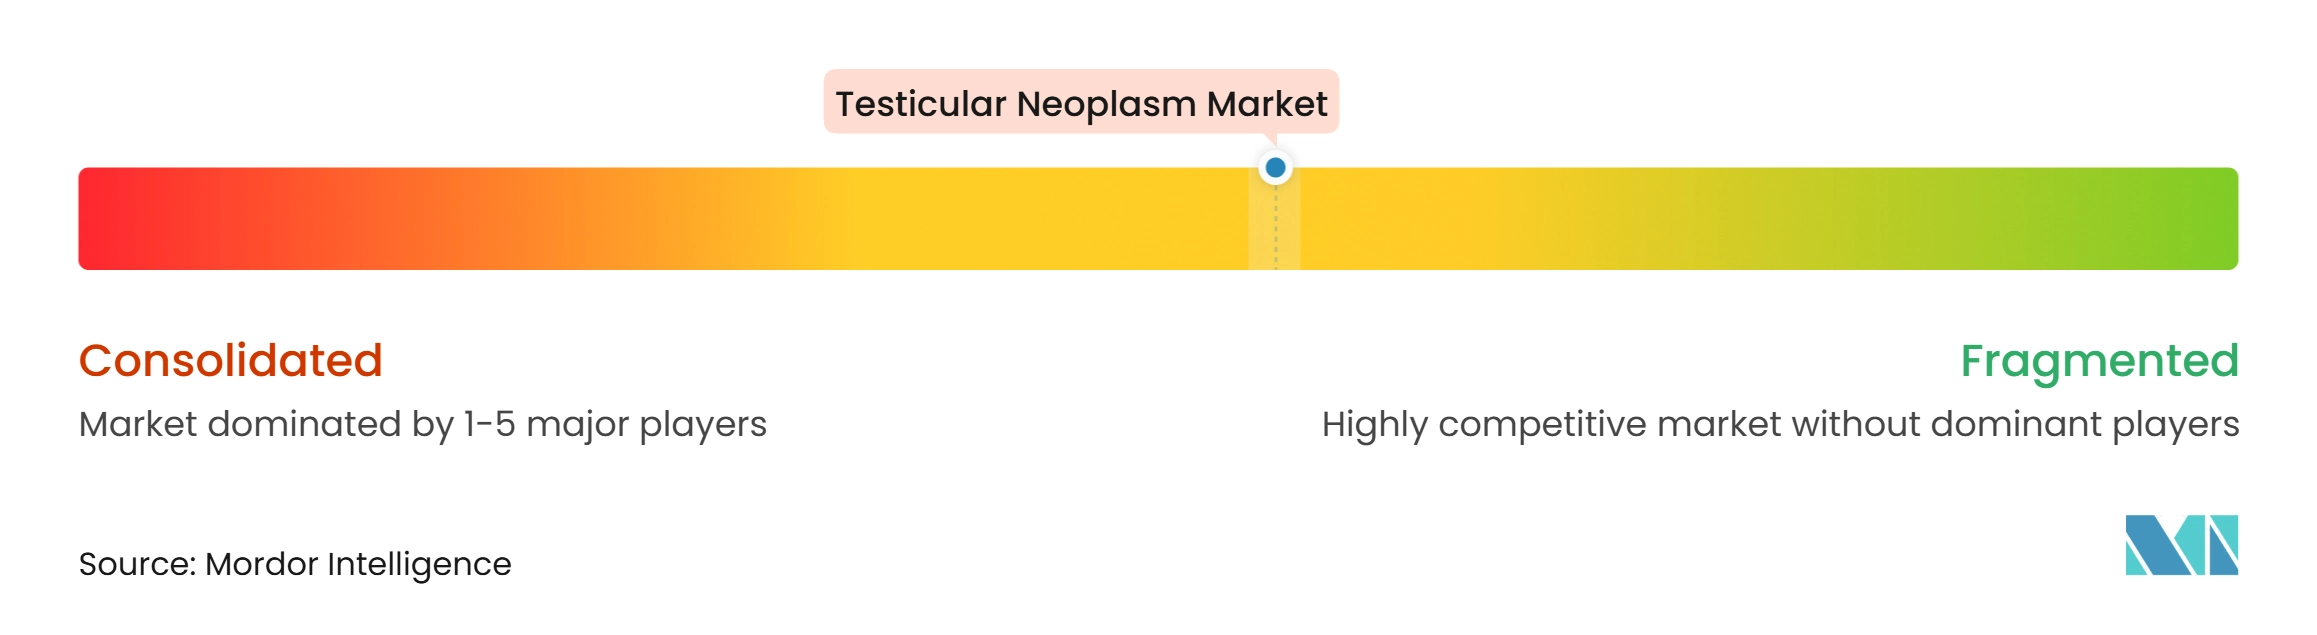
Le marché des néoplasmes testiculaires est modérément fragmenté entre les fabricants de génériques injectables, les fournisseurs de diagnostics moléculaires et les développeurs en phase clinique. La base de traitement générique comprend le cisplatine, l'étoposide, la bléomycine et les alcaloïdes de la pervenche, et la concurrence se concentre sur le prix, la fiabilité de l'approvisionnement, les systèmes de qualité et la distribution géographique. Accord Healthcare, Hikma Pharmaceuticals, Fresenius Kabi, Teva, Sun Pharma, Cipla et Dr. Reddy's Laboratories fournissent des médicaments utilisés dans les protocoles de traitement. Le marché ne comprend pas de part combinée divulguée pour les principales entreprises, de sorte que la concentration ne peut pas être quantifiée à partir des données disponibles. La sécurité de l'approvisionnement est un facteur concurrentiel clé car les protocoles cliniques dépendent de la disponibilité en temps opportun de plusieurs injectables stériles à faible marge. Les initiatives de maturité en gestion de la qualité de la FDA et les politiques de stock tampon des hôpitaux augmentent la valeur de pratiques de fabrication et de gestion des stocks fiables.
L'acquisition par Accord en 2025 d'UDENYCA a élargi sa position en biosimilaires de pegfilgrastim et a ajouté un actif de soins de soutien différencié aux côtés des médicaments génériques conventionnels. Sandoz a lancé WYOST et Jubbonti en juin 2025 en tant que biosimilaires de dénosumab interchangeables aux États-Unis. Ces actions élargissent les portefeuilles d'oncologie de soutien, bien qu'aucun ne soit un remplacement direct de la thérapie curative des tumeurs germinales. Les entreprises de diagnostics moléculaires se font concurrence par des preuves cliniques, des performances de test et une préparation réglementaire. Les travaux de validation publiés par Natera sur le cancer testiculaire soutiennent l'argumentaire clinique pour son dosage d'ADN tumoral circulant personnalisé. Guardant Health a élargi son rôle dans le développement de médicaments grâce à une collaboration pluriannuelle avec Pfizer impliquant la plateforme Guardant Infinity Smart Liquid Biopsy.
Leaders du Secteur des Néoplasmes Testiculaires
-
Cipla Limited
-
Hikma Pharmaceuticals PLC
-
Teva Pharmaceutical Industries Ltd
-
Accord Healthcare Limited
-
Fresenius Kabi AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Néoplasmes Testiculaires Entreprises couvertes dans ce rapport
- Accord Healthcare Limited
- Baxter
- BioNTech
- Bristol-Myers Squibb
- Cipla
- Context Therapeutics Inc.
- Dr. Reddy’s Laboratories Limited
- Eli Lilly and Company
- Fresenius
- Guardant Health, Inc.
- Hikma Pharmaceuticals
- Merck
- Natera, Inc.
- Pfizer
- Sandoz Group AG
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Développements industriels récents dans Marché des Néoplasmes Testiculaires
- Avril 2026 : Les recommandations 2026 ont déconseillé l'utilisation des scanners TEP/TDM au FDG comme marqueur de stratification pour différencier la maladie résiduelle viable de la maladie résiduelle non viable après chimiothérapie dans le séminome métastatique, compte tenu de leur faible valeur prédictive positive d'environ 30% à 40%.
- Septembre 2025 : Natera a publié la plus grande étude de validation d'ADN tumoral circulant dans le cancer testiculaire à ce jour dans JCO Precision Oncology, démontrant que le test personnalisé de maladie résiduelle minimale Signatera surpassait significativement les marqueurs tumoraux sériques standard à tous les stades de la maladie. La positivité au Signatera après chirurgie prédisait une survie sans événement inférieure avec un rapport de risque de 5,11 (p=0,019), tandis que les marqueurs standard ne montraient aucune différenciation significative (rapport de risque de survie sans événement 2,97, p=0,149), établissant la justification clinique de l'adoption de l'ADN tumoral circulant dans la surveillance du cancer testiculaire.
- Juillet 2025 : agenT-797, une thérapie cellulaire iNKT de MiNK Therapeutics, a obtenu une rémission complète de plus de 2 ans chez un patient atteint d'un cancer testiculaire métastatique précédemment réfractaire à la chimiothérapie et à plusieurs inhibiteurs de points de contrôle immunitaires, administrée en combinaison avec le nivolumab dans un rapport de cas publié dans Oncogene. Le résultat a démontré, pour la première fois, l'activité clinique d'une thérapie cellulaire immunitaire innée prête à l'emploi dans les tumeurs germinales testiculaires.
Périmètre du Rapport Mondial sur le Marché des Néoplasmes Testiculaires
Conformément au périmètre du rapport, le marché des néoplasmes testiculaires couvre la prise en charge clinique des proliférations anormales prenant naissance dans les testicules, y compris les tumeurs germinales et les tumeurs non germinales, traitées par chirurgie, chimiothérapie, radiothérapie et les diagnostics, médicaments et voies de distribution associés.
Le marché est segmenté par type de traitement, type de cancer, classe médicamenteuse, type de diagnostic, canal de distribution, utilisateur final et géographie. Par type de traitement, le marché est segmenté en chirurgie, chimiothérapie, radiothérapie et autres types de traitement. Par type de cancer, le marché est segmenté en séminome, non-séminome, tumeurs stromales et autres néoplasmes testiculaires rares. Par classe médicamenteuse, le marché est segmenté en composés du platine, inhibiteurs de la topoisomérase II, antibiotiques antitumoraux, agents alkylants, alcaloïdes de la pervenche, taxanes et autres classes médicamenteuses. Par type de diagnostic, le marché est segmenté en imagerie, tests de biomarqueurs et tests de pathologie et d'histologie. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et pharmacies en ligne. Par utilisateur final, le marché est segmenté en hôpitaux, centres spécialisés en oncologie et centres de perfusion ambulatoire. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Chirurgie |
| Chimiothérapie |
| Radiothérapie |
| Autres Types de Traitement |
| Séminome |
| Non-Séminome |
| Tumeurs Stromales |
| Autres Néoplasmes Testiculaires Rares |
| Composés du Platine |
| Inhibiteurs de la Topoisomérase II |
| Antibiotiques Antitumoraux |
| Agents Alkylants |
| Alcaloïdes de la Pervenche |
| Taxanes |
| Autres Classes Médicamenteuses |
| Imagerie |
| Tests de Biomarqueurs |
| Tests de Pathologie et d'Histologie |
| Pharmacies Hospitalières |
| Pharmacies de Détail |
| Pharmacies en Ligne |
| Hôpitaux |
| Centres Spécialisés en Oncologie |
| Centres de Perfusion Ambulatoire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Traitement | Chirurgie | |
| Chimiothérapie | ||
| Radiothérapie | ||
| Autres Types de Traitement | ||
| Par Type de Cancer | Séminome | |
| Non-Séminome | ||
| Tumeurs Stromales | ||
| Autres Néoplasmes Testiculaires Rares | ||
| Par Classe Médicamenteuse | Composés du Platine | |
| Inhibiteurs de la Topoisomérase II | ||
| Antibiotiques Antitumoraux | ||
| Agents Alkylants | ||
| Alcaloïdes de la Pervenche | ||
| Taxanes | ||
| Autres Classes Médicamenteuses | ||
| Par Type de Diagnostic | Imagerie | |
| Tests de Biomarqueurs | ||
| Tests de Pathologie et d'Histologie | ||
| Par Canal de Distribution | Pharmacies Hospitalières | |
| Pharmacies de Détail | ||
| Pharmacies en Ligne | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres Spécialisés en Oncologie | ||
| Centres de Perfusion Ambulatoire | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du secteur des néoplasmes testiculaires d'ici 2032 ?
Le marché des néoplasmes testiculaires devrait atteindre 0,74 milliard USD d'ici 2032, avec une croissance à un CAGR de 5% de 2027 à 2032.
Quel type de traitement détient la plus grande part des soins pour les néoplasmes testiculaires ?
La chimiothérapie détenait 41,34% en 2026, reflétant l'importance continue des schémas thérapeutiques à base de cisplatine.
Pourquoi les tests de biomarqueurs gagnent-ils en attention dans les soins du cancer testiculaire ?
Les tests de biomarqueurs devraient croître à un CAGR de 8,13% car la recherche sur l'ADN tumoral circulant soutient une surveillance plus précise après chirurgie.
Quelle région devrait connaître la croissance la plus rapide dans les soins des néoplasmes testiculaires ?
L'Asie-Pacifique devrait progresser à un CAGR de 8,61% jusqu'en 2032, soutenue par l'évolution des schémas d'incidence et l'amélioration de l'accès à l'oncologie.
Quels sont les principaux risques pour la délivrance du traitement à base de cisplatine ?
Les pénuries de médicaments injectables stériles peuvent perturber la disponibilité du cisplatine et de l'étoposide, ce qui peut compliquer les calendriers de traitement BEP.
Où les cas complexes de cancer testiculaire sont-ils généralement traités ?
Les hôpitaux restent le principal cadre d'utilisation finale à 55,89%, tandis que les centres spécialisés en oncologie se développent car les cas à haute acuité nécessitent une expertise multidisciplinaire.