
Marktgröße und Marktanteil für Hodenneoplasien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.58 Milliarden US-Dollar |
| Marktgröße (2032) | 0.74 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.00 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hodenneoplasien von Mordor Intelligence
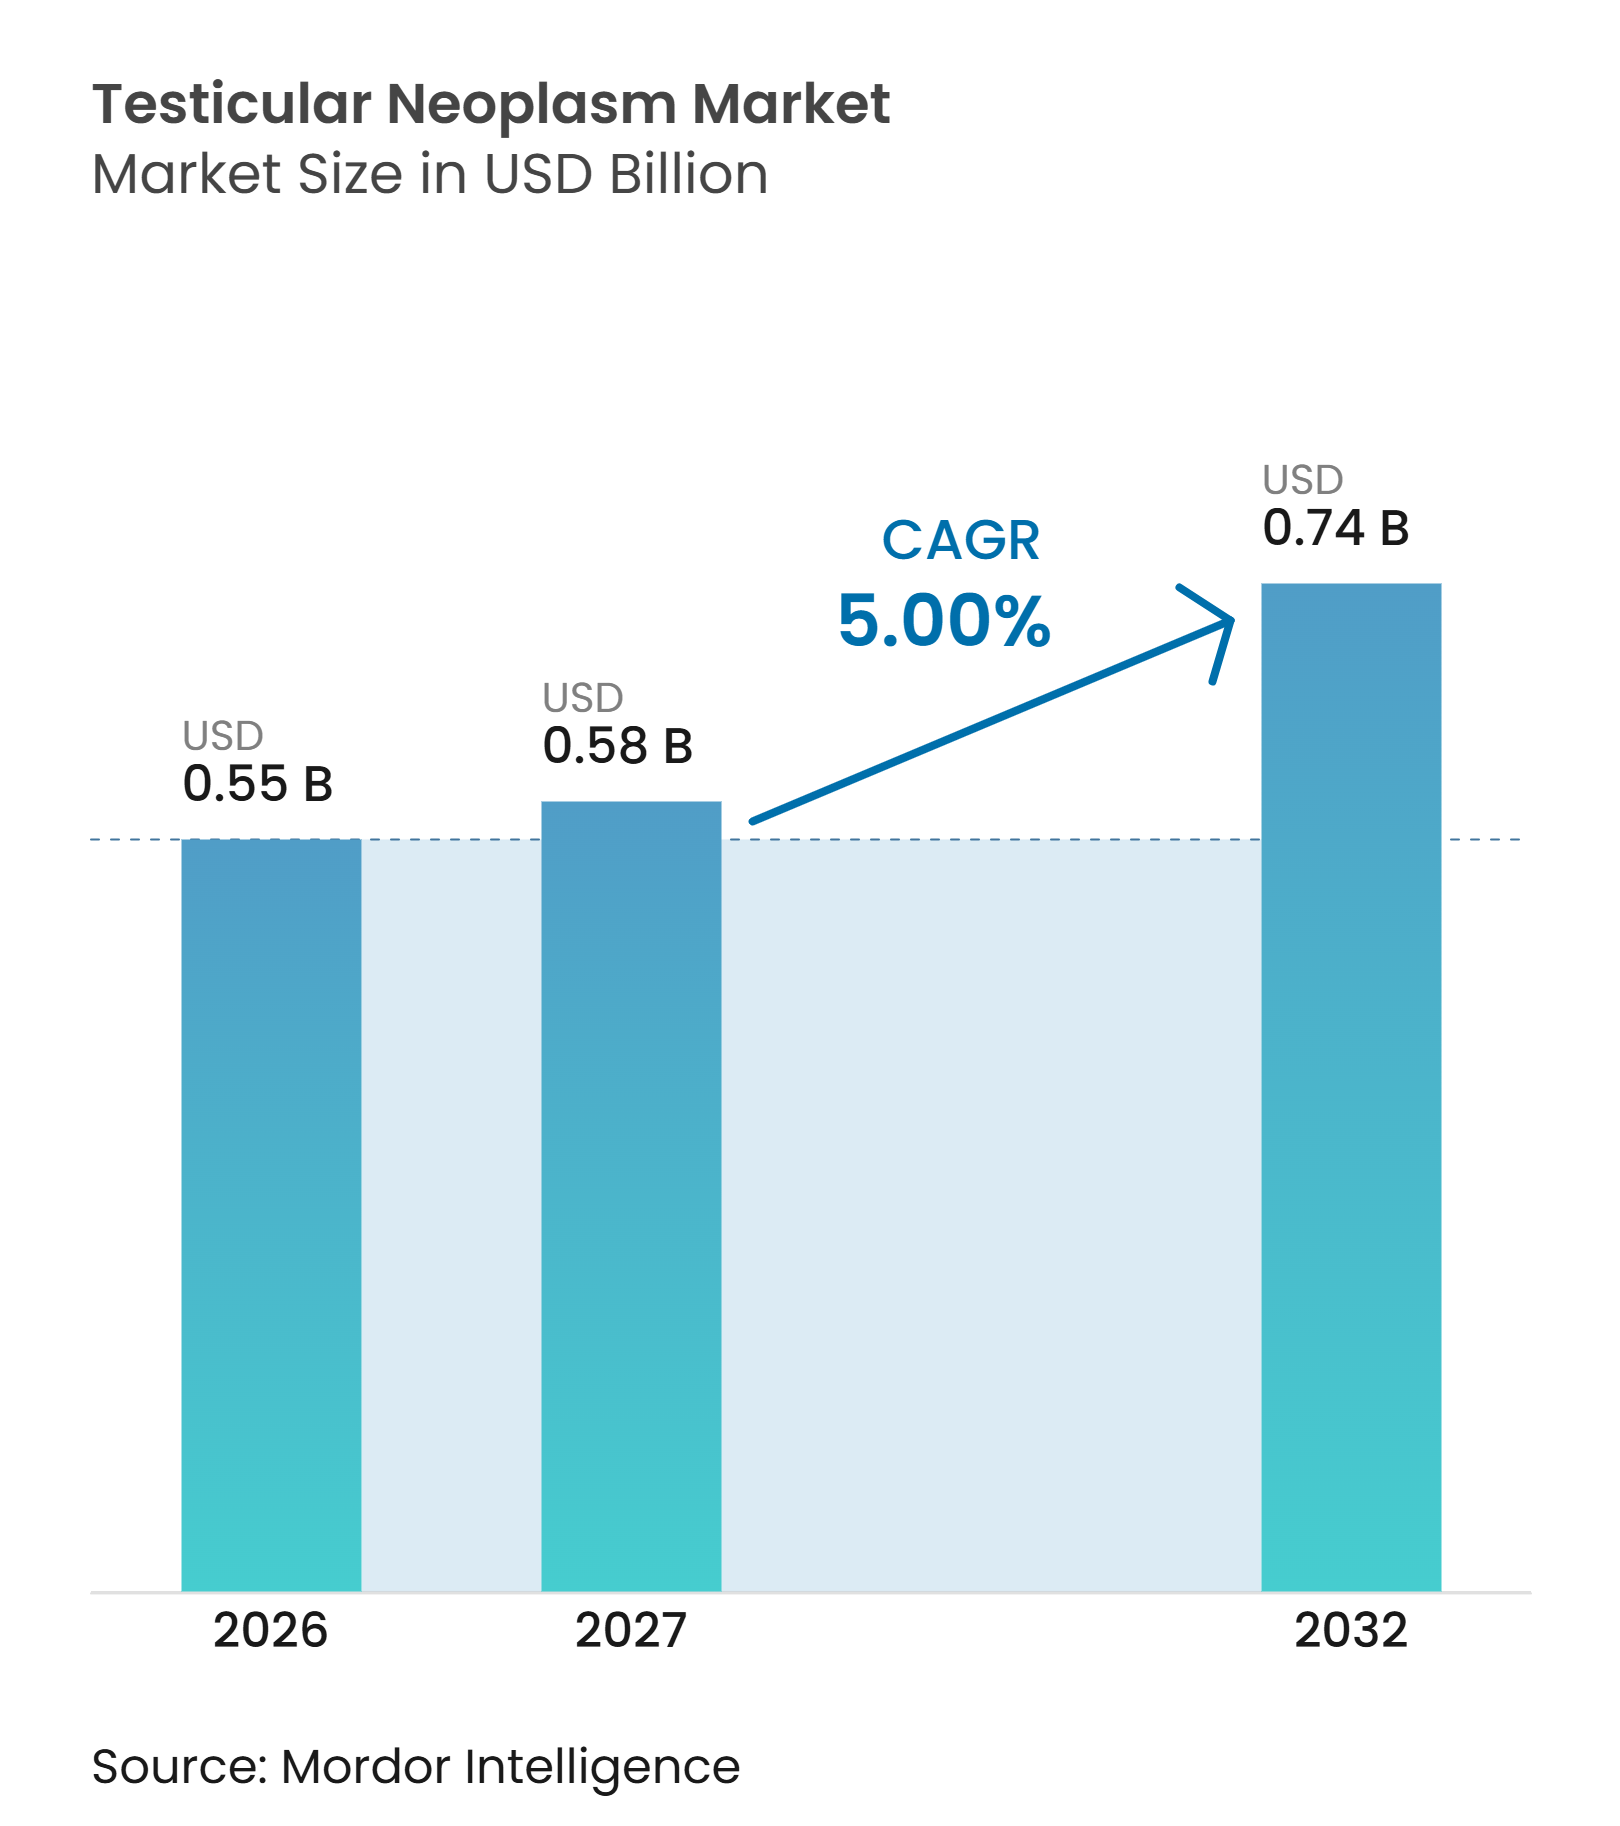
Die Marktgröße für Hodenneoplasien wurde im Jahr 2026 auf 0,55 Milliarden USD geschätzt und wird voraussichtlich von 0,58 Milliarden USD im Jahr 2027 auf 0,74 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5 % während des Prognosezeitraums (2027–2032).
Der Markt für Hodenneoplasien bedient eine vergleichsweise kleine onkologische Patientenpopulation, befasst sich jedoch mit einer Krebserkrankung, die Männer häufig in ihren besten Berufsjahren betrifft. Das National Cancer Institute prognostizierte für 2025 9.720 neue US-amerikanische Diagnosen und 600 Todesfälle und schätzte für 2026 9.810 Diagnosen. Die weltweite Inzidenz könnte weiter steigen, da die Diagnosekapazitäten in Ländern mit mittlerem SDI zunehmen. Kurative cisplatinbasierte Protokolle bleiben zentral für die Versorgung, während Überwachung, fortschrittliche Bildgebung und blutbasiertes Monitoring verändern, wo im Markt für Hodenneoplasien Ausgaben anfallen. Versorgungskontinuität und Langzeitbehandlungseffekte bleiben wesentliche Einschränkungen für die Akzeptanz und die Versorgungserbringung.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlungsart hielt Chemotherapie im Jahr 2026 einen Marktanteil von 41,34 % am Markt für Hodenneoplasien, während Strahlentherapie bis 2032 voraussichtlich mit einer CAGR von 7,41 % wachsen wird.
- Nach Krebsart hielt Seminom im Jahr 2026 einen Marktanteil von 55,34 % am Markt für Hodenneoplasien, während Stromatumoren bis 2032 voraussichtlich mit einer CAGR von 7,64 % wachsen werden.
- Nach Wirkstoffklasse hielten Platinverbindungen im Jahr 2026 einen Marktanteil von 49,84 % am Markt für Hodenneoplasien, während Vinca-Alkaloide bis 2032 voraussichtlich mit einer CAGR von 7,54 % wachsen werden.
- Nach Diagnosetyp hielt Bildgebung im Jahr 2026 einen Marktanteil von 61,34 % am Markt für Hodenneoplasien, während Biomarkertests bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen werden.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Marktanteil von 51,34 % am Markt für Hodenneoplasien, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 8,25 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 55,89 % am Markt für Hodenneoplasien, während spezialisierte Krebszentren bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen werden.
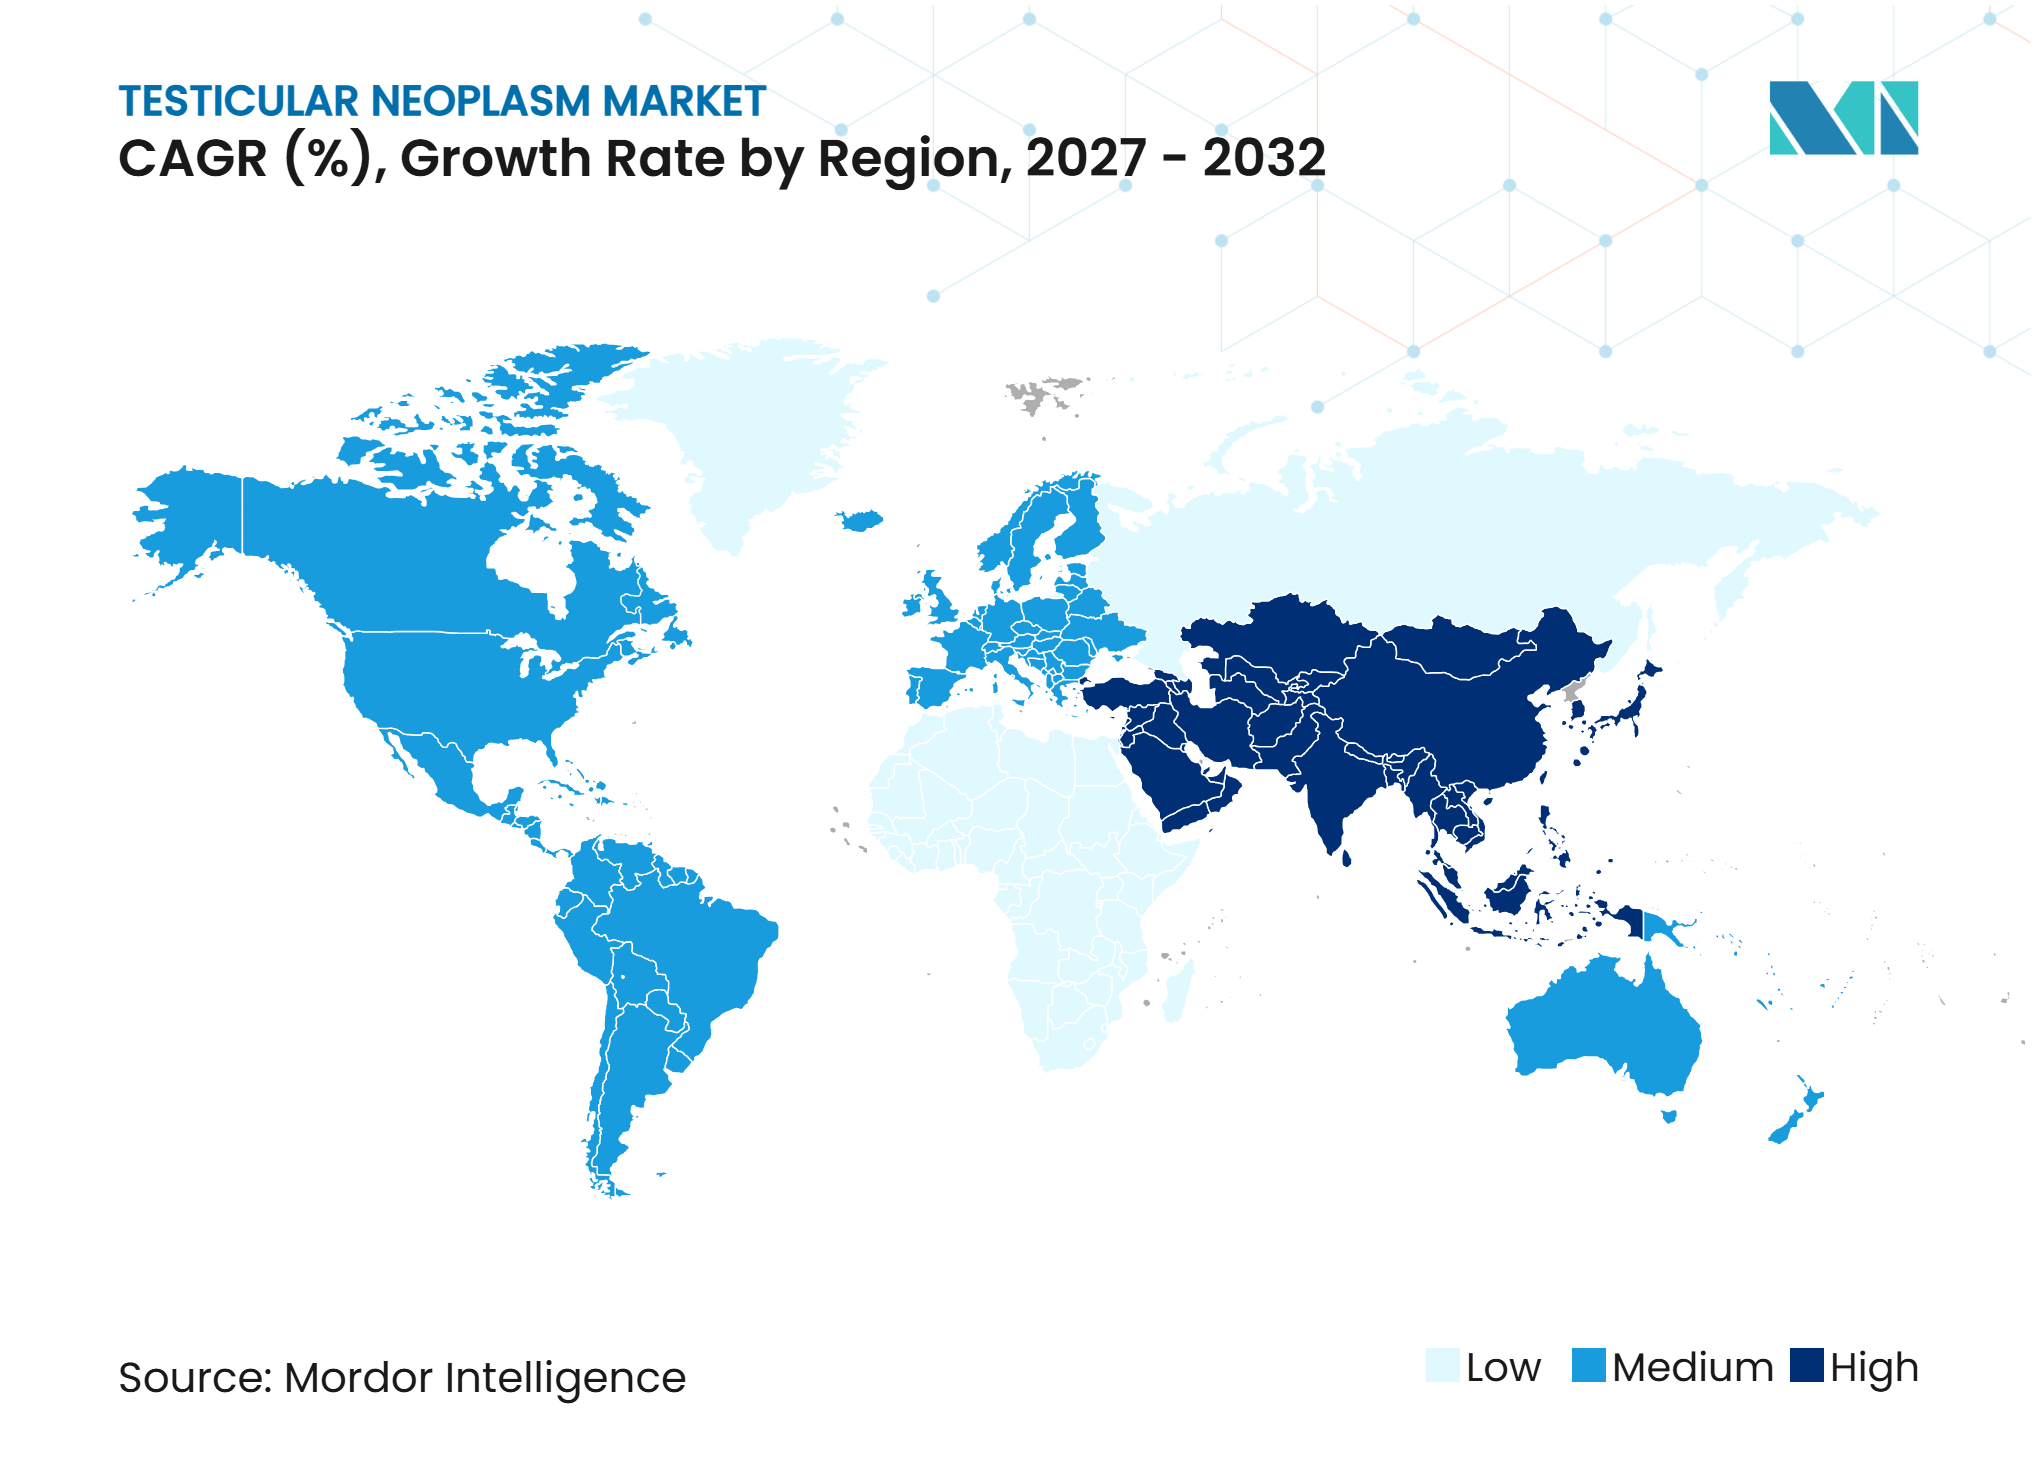
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 42,89 % am Markt für Hodenneoplasien, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 8,61 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Hodenneoplasien*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz und Diagnose von Hodenkrebs | +1.5% | Global, mit dem höchsten absoluten Wachstum in Nordamerika und Asien-Pazifik mit mittlerem SDI | Mittelfristig (2–4 Jahre) |
| Anhaltende Abhängigkeit von cisplatinbasierten kurativen Therapieschemata | +1% | Global, am stärksten in Nordamerika und Europa, wo BEP-Protokolle fest etabliert sind | Langfristig (≥ 4 Jahre) |
| Ausweitung der aktiven Überwachung nach Orchiektomie | +0.5% | Nordamerika und EU, einkommensstarke Gesundheitssysteme mit strukturierter Nachsorgeinfrastruktur | Mittelfristig (2–4 Jahre) |
| Molekulares Monitoring minimaler Resterkrankung und CLDN6-gerichtete Pipeline-Entwicklung | +0.8% | Nordamerika, Westeuropa, einkommensstarker Asien-Pazifik-Raum | Langfristig ( 4 Jahre) |
| Integration von Fertilitätserhalt und Survivorship-Diensten | +0.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Ausbau spezialisierter multidisziplinärer Krebszentren | +0.6% | Global, mit frühen Gewinnen in Nordamerika, Westeuropa und den Kernmärkten Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz und Diagnose von Hodenkrebs
Die weltweiten Fallzahlen stiegen von 38.833 im Jahr 1990 auf 91.507 im Jahr 2021, und veröffentlichte Projektionen setzen die Zahl bis 2035 auf 126.020. Diese breitere Krankheitslast weitet die Nachfrage nach Diagnose, Behandlung und Nachsorge im Markt für Hodenneoplasien aus. Ost- und Südostasien verzeichneten ebenfalls starke Anstiege bei jungen Erwachsenen, während China einen annualisierten Anstieg der altersstandarisierten Inzidenz von 3,74 % verzeichnete. Diese Veränderungen erstrecken die strukturierte Versorgung über die historisch hochinzidenten Länder Nordwesteuropas und Nordamerikas hinaus.
Anhaltende Abhängigkeit von cisplatinbasierten kurativen Therapieschemata
BEP bleibt das Kernschema für viele Patienten, da die aktuellen NCCN-Leitlinien BEP für Erkrankungen mit gutem, intermediärem und schlechtem Risiko empfehlen. Die EAU behält auch in ihrer Leitlinie für Hodenkrebs 2026 die risikoadaptierte platinbasierte Behandlung bei. Diese klinische Position verankert die Nachfrage nach Cisplatin, Etoposid, unterstützenden Arzneimitteln und stationären Infusionsdiensten im Markt für Hodenneoplasien. Die internationale P3BEP-Studie testet ein beschleunigtes 2-wöchentliches BEP-Schema gegenüber dem Standard-3-wöchentlichen Schema bei metastatischer Erkrankung mit intermediärem und schlechtem Risiko. Eine geringere Behandlungsintensität für ausgewählte Patienten kann den Arzneimittelverbrauch pro Patient reduzieren, aber ein breiterer Zugang zu standardisierten Protokollen gleicht einen Teil dieses Effekts aus[1].
Ausweitung der aktiven Überwachung nach Orchiektomie
Die aktive Überwachung wird nach Orchiektomie bei Keimzelltumoren im Stadium I zunehmend eingesetzt, während die adjuvante Chemotherapie in einer 30-jährigen Einzelzentrums-Kohorte zurückgegangen ist. Langzeit-Kohortendaten belegen die Überwachung als einen Weg, der günstige Ergebnisse mit Salvage-Behandlung bei Rückfall erhalten kann. Das Nachsorgemodell verlagert die wiederkehrende Versorgung hin zu Bildgebung, Labordiagnostik und Facharztbeurteilung anstelle einer sofortigen Chemotherapie. Die NCCN-Leitlinien bevorzugen die Überwachung ausdrücklich für pT1- bis pT3-Stadium-I-reines Seminom und stellen fest, dass 80 % bis 85 % der Patienten allein durch Orchiektomie geheilt werden. Dieses Muster schafft eine fortlaufende Rolle für CT-, MRT- und Biomarkerdienste im Markt für Hodenneoplasien. Es erhöht auch die Bedeutung von Nachsorgesystemen, die einen Rückfall zeitnah erkennen und Patienten zur Salvage-Behandlung weiterleiten können.
Molekulares Monitoring minimaler Resterkrankung und CLDN6-gerichtete Pipeline-Entwicklung
Das molekulare Monitoring minimaler Resterkrankung kann die Überwachung stärken, wenn Standard-Serummarker nicht ausreichend informativ sind. Eine multizentrische Studie mit 74 Patienten ergab, dass eine postoperative Signatera-Positivität mit einem schlechteren ereignisfreien Überleben assoziiert war, mit einem Hazard Ratio von 5,11 im Fenster der minimalen Resterkrankung. Standard-Serummarker erreichten in diesem Vergleich keine statistische Signifikanz. Context Therapeutics initiierte eine Phase-1-Studie mit CTIM-76, einem CLDN6×CD3-T-Zell-engagierenden bispezifischen Antikörper, für CLDN6-positive Ovarial-, Endometrium- und Hodenkrebserkrankungen. Das Programm hatte bis Oktober 2025 12 Patienten in Kohorte 5 eingeschlossen, mit ersten RECIST-Ansprechen ab Kohorte 3. Diese Entwicklungen unterstützen eine schrittweise Verlagerung hin zu einer präziseren Risikoselektion im Markt für Hodenneoplasien.
Analyse der Hemmnisse im Markt für Hodenneoplasien*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Lieferkette für injizierbare Onkologika | -1.5% | Global, am akutesten in Nordamerika und Europa, wo injizierbare Generika dominieren | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Substituierbarkeit etablierter kurativer Therapieschemata | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Langzeittoxizität und Survivorship-Belastung durch platinbasierte Therapie | -0.8% | Nordamerika und EU, wo die Kosten für das Survivorship-Monitoring hoch und der Druck zur Deeskalation am größten sind | Mittelfristig (2–4 Jahre) |
| Kleiner refraktärer Patientenpool und unsichere Erstattung für neuartige Biomarker | -0.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Lieferkette für injizierbare Onkologika
Der Cisplatin-Engpass von 2023 bis 2025 betraf alle 6 US-amerikanischen Hersteller gleichzeitig und legte die begrenzte Redundanz in der Produktion steriler injizierbarer Arzneimittel mit geringen Margen offen. Deutschland verzeichnete von Juli bis Oktober 2025 eine Unterbrechung bei Etoposid Hikma 20 mg/ml. Tschechische Behörden meldeten ebenfalls Unterbrechungen im Jahr 2025, die Etoposid Teva und Vincristin Teva betrafen. Da Cisplatin und Etoposid integraler Bestandteil von BEP sind, können Unterbrechungen die kurative Versorgung im Markt für Hodenneoplasien verzögern oder erschweren. Die US-amerikanischen Centers for Medicare & Medicaid Services haben die Unterstützung für kleine unabhängige Krankenhäuser zur Aufrechterhaltung eines 6-monatigen Puffervorrats von 86 essenziellen Arzneimitteln abgeschlossen.
Langzeittoxizität und Survivorship-Belastung durch platinbasierte Therapie
Hohe Heilungsraten schaffen eine große Überlebendenpopulation, die nach der Behandlung eine Langzeitüberwachung benötigt. Eine ASCO-Überprüfung aus dem Jahr 2025 assoziierte cisplatinbasierte Chemotherapie mit einem 60-prozentigen Überschuss an langfristiger kardiovaskulärer Mortalität in dänischen Kohortendaten. In einer Kohorte von 616 Überlebenden erlebten 23 % eine zunehmende kumulative Morbiditätslast über einen medianen Zeitraum von 11 Jahren. Die berichtete Belastung umfasste Tinnitus, Hörverlust, Raynaud-Krankheit, Neuropathie und neuropathische Schmerzen. Diese Ergebnisse unterstützen eine selektive Deeskalation und Überwachung, wo klinisch angemessen, und reduzieren die anfängliche Behandlungsintensität im Markt für Hodenneoplasien. Sie erhöhen auch den Bedarf an Survivorship-Diensten, die mit neuen diagnostischen und therapeutischen Optionen um Ressourcen des Gesundheitssystems konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
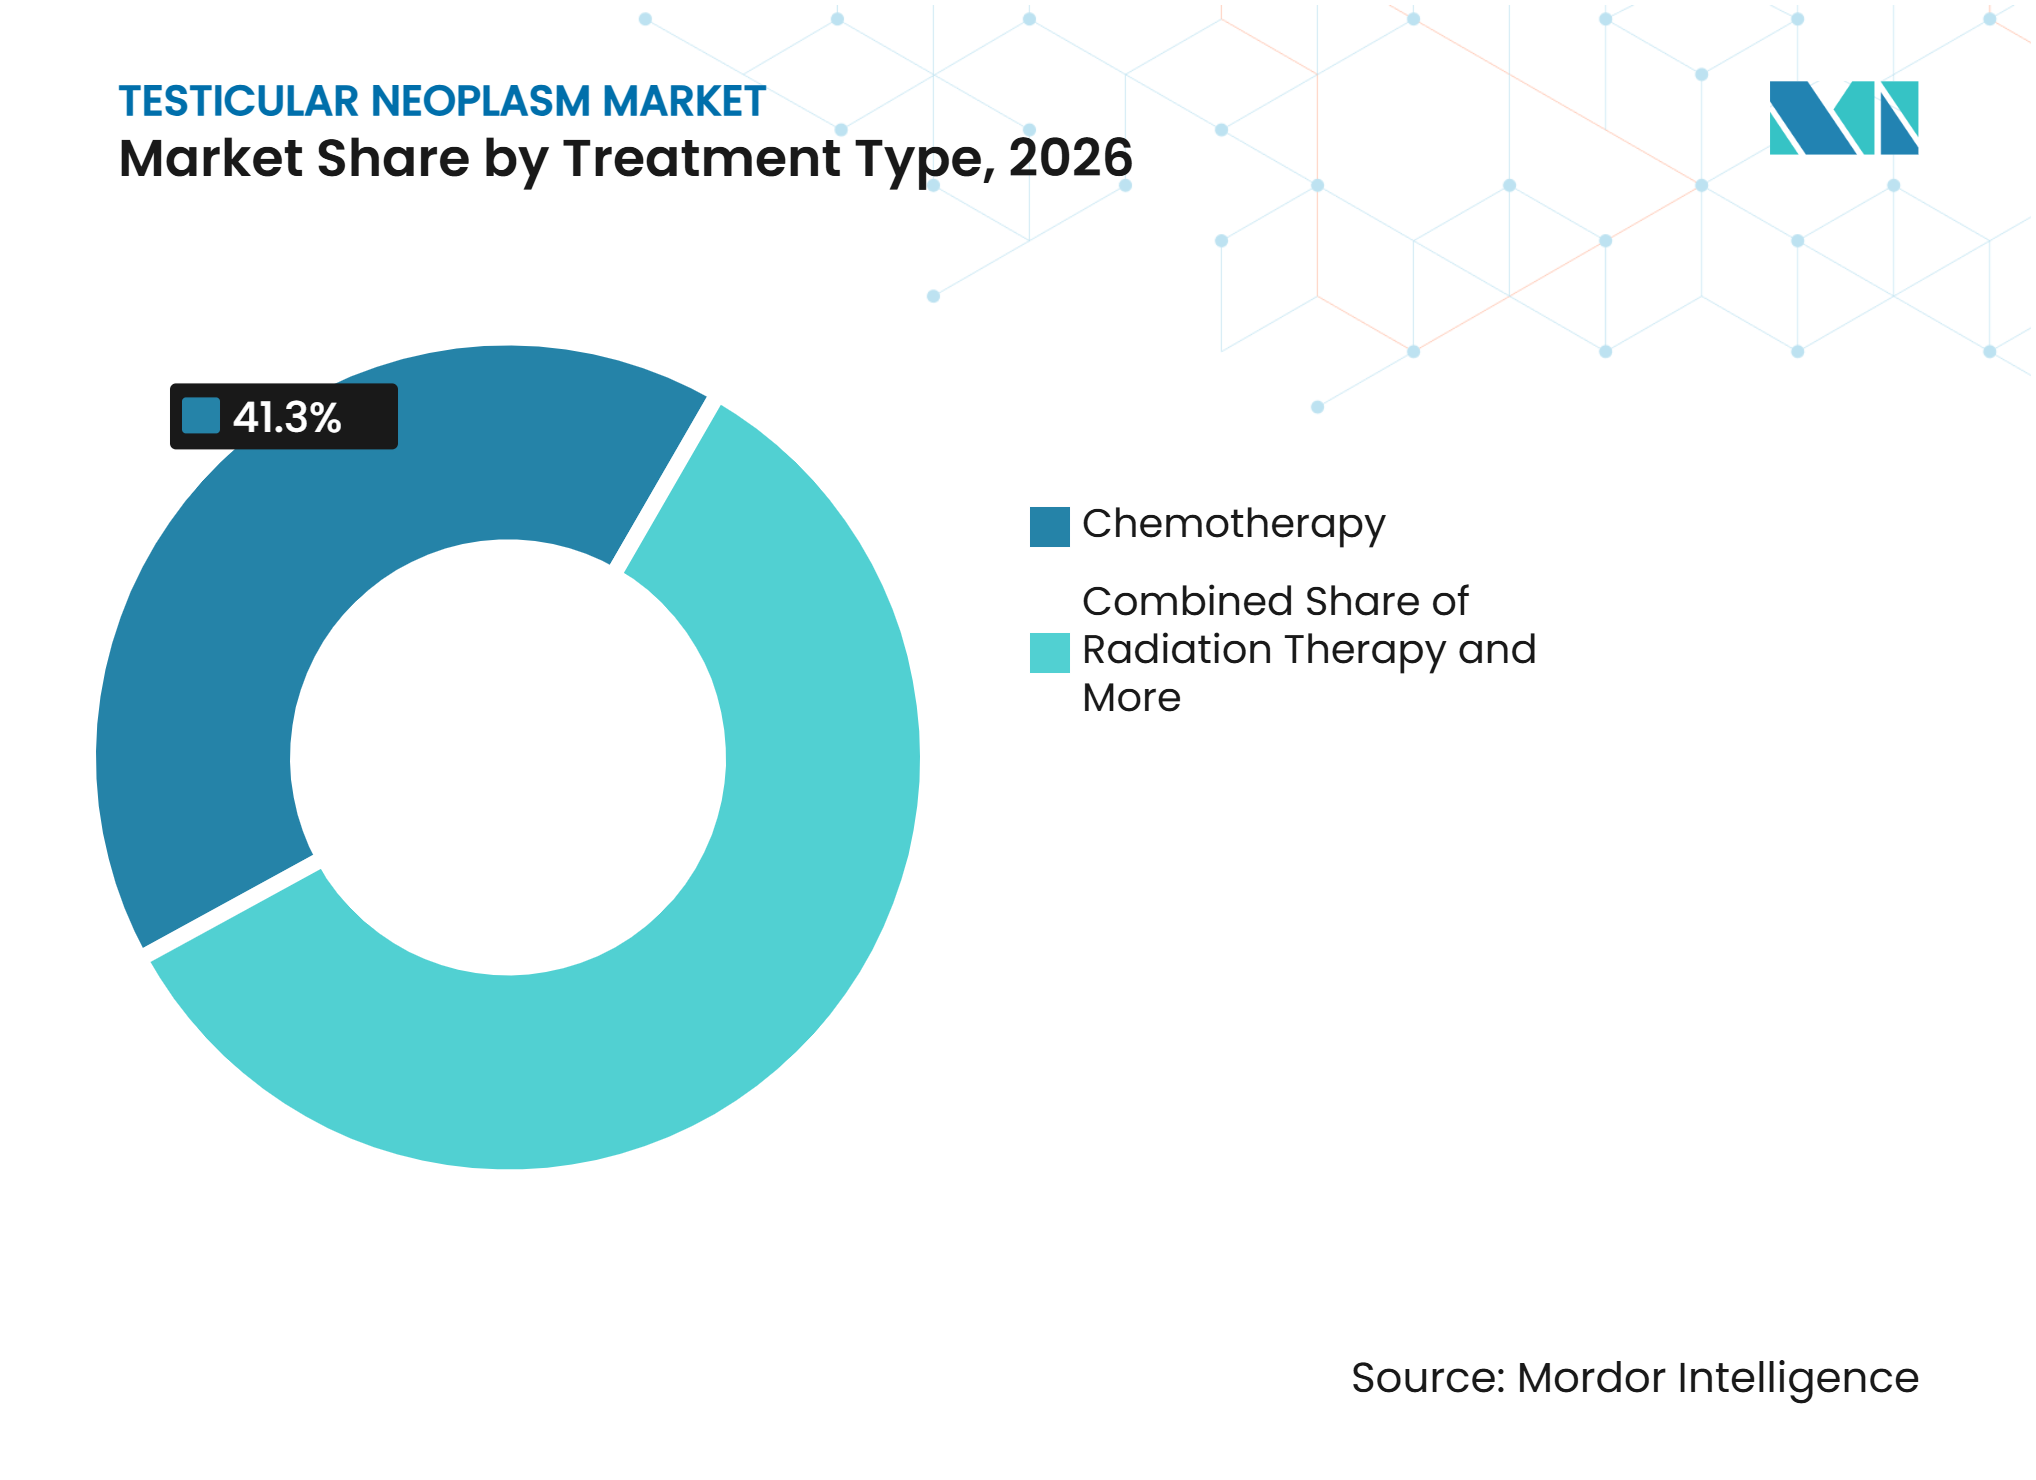
Chemotherapie behauptet Dominanz, Strahlentherapie gewinnt an DynamikChemotherapie hielt im Jahr 2026 einen Marktanteil von 41,34 % am Markt für Hodenneoplasien, gestützt durch die etablierte Rolle von BEP und EP über Risikogruppen hinweg. Die NCCN-Empfehlungen positionieren die cisplatinbasierte Behandlung weiterhin als wichtige Option bei metastatischer Erkrankung. Chirurgie bleibt unverzichtbar, da die radikale inguinale Orchiektomie für viele Patienten Diagnose und initiales lokales Management bietet. Die retroperitoneale Lymphknotendissektion wird auch bei ausgewählten Patienten in erfahrenen Zentren eingesetzt. Strahlentherapie wird bis 2032 voraussichtlich eine CAGR von 7,41 % verzeichnen. Ihr Wachstum spiegelt präzisere Applikationsmethoden wider und keine breite Ausweitung der Indikationen.
Schwedische nationale Erfahrungen mit intensitätsmodulierter Protonentherapie bei Seminom im Stadium IIA und IIB berichteten über eine geringere Dosisexposition für abdominale Risikoorgane. Die zeitgenössische Strahlentherapiepraxis hat die konventionellen Dosen von 30 bis 40 Gy auf 20 bis 26 Gy in relevanten Situationen reduziert. Diese Änderungen zielen darauf ab, das Risiko von Sekundärkarzinomen zu reduzieren und gleichzeitig die Krankheitskontrolle zu erhalten. Die Marktgröße für Hodenneoplasien im Bereich Strahlentherapie ist daher mit der Technologieakzeptanz und der Behandlungsauswahl verknüpft, nicht allein mit dem Patientenvolumen. Hochdosis-Chemotherapie mit Stammzellrettung bleibt für eine kleine refraktäre Population relevant. Der Behandlungsmix begünstigt weiterhin etablierte kurative Schemata und ermöglicht gleichzeitig einen ausgewählten technologiegetriebenen Einsatz von Strahlentherapie.



Nach Krebsart:
Seminom führt, Stromatumoren gewinnen klinische AufmerksamkeitSeminom machte im Jahr 2026 55,34 % der Marktgröße für Hodenneoplasien aus. Eine 30-jährige Kohorte ergab, dass sich die Seminom-Inzidenz während des Beobachtungszeitraums verdoppelte, während die Nicht-Seminom-Inzidenz stabil blieb. Dieses Krankheitsmuster verleiht dem Seminom erhebliches Gewicht in Versorgungspfaden und Nachsorgevolumina. Nicht-Seminom umfasst embryonales Karzinom, Teratom, Chorionkarzinom und gemischte Subtypen[2]. Es erfordert häufig eine höhere Chemotherapieintensität, wenn eine Erkrankung im Stadium II oder III vorliegt. NHS-Daten berichteten über kombinierte Chirurgie und Chemotherapie bei 65,7 % der Fälle im Stadium II bis III.
Stromatumoren werden bis 2032 voraussichtlich mit einer CAGR von 7,64 % wachsen. Verbesserte Histopathologie und Bewusstsein können die Erkennung von Leydig-Zell-Tumoren, Sertoli-Zell-Tumoren und Granulosazelltumor-Varianten verbessern. Hodenerhaltende Chirurgie und Immunhistochemie können die Versorgung ausgewählter seltener Tumoren unterstützen. Veröffentlichte Arbeiten haben auch FOXA2 als nützlichen Biomarker für die Diagnose von Dottersacktumoren beschrieben. Andere seltene Neoplasien, einschließlich primäres Hodenlymphom und Rete-testis-Adenokarzinom, bleiben klein, aber klinisch komplex. Ihre Behandlung kann systemische Ansätze außerhalb der Standard-Keimzelltumor-Protokolle umfassen.
Nach Wirkstoffklasse:
Platinverbindungen führen, Vinca-Alkaloide beschleunigen sich in der Salvage-TherapiePlatinverbindungen hielten im Jahr 2026 einen Marktanteil von 49,84 % am Markt für Hodenneoplasien. Cisplatin bildet die Grundlage der BEP- und EP-Protokolle und ist damit unverzichtbar für die Erstlinienversorgung in der Hodenneoplasien-Branche. Etoposid, ein Topoisomerase-II-Inhibitor, ist die andere wichtige Wirkstoffkomponente in BEP. Diese Arzneimittel werden zusammen mit Bleomycin in der Standard-BEP-Behandlung verabreicht. Versorgungsunterbrechungen beeinflussen daher sowohl die klinische Planung als auch die Apothekenbeschaffung. Der Markt für Hodenneoplasien bleibt an die Zuverlässigkeit der generischen injizierbaren Produktion gebunden.
Vinca-Alkaloide werden bis 2032 voraussichtlich mit einer CAGR von 7,54 % wachsen. Vinblastin wird in VIP- und VeIP-Salvage-Schemata für Patienten mit Krankheitsprogression nach der Erstlinienbehandlung eingesetzt. Ifosfamid liefert die alkylierende Komponente von VIP und wird eingesetzt, wenn eine Salvage-Therapie erforderlich ist. Taxane erscheinen auch in bestimmten experimentellen und Salvage-Kombinationen. Der kleine refraktäre Patientenpool begrenzt die absolute Größe dieser Klassen. Dennoch hält das Fehlen klar überlegener Alternativen die spezialisierte Nachfrage nach Multidrug-Salvage-Schemata aufrecht.
Nach Diagnosetyp:
Bildgebung als Anker, Biomarkertests definieren die Überwachung neuBildgebung machte im Jahr 2026 61,34 % der Marktgröße für Hodenneoplasien aus. Skrotalultraschall und CT bilden den Standard-Diagnose- und Stagingpfad. Eine dänische landesweite Studie ergab, dass Bildgebung allein 71 % der Rückfälle erkannte, während Bildgebung mit erhöhten Serummarkern weitere 18 % erkannte. Diese Evidenz bestätigt die Rolle der Bildgebung bei der Langzeitüberwachung. MRT kann auch eingesetzt werden, wo Strahlenexposition, klinischer Kontext oder lokale Praxis dies unterstützen. Pathologie bleibt der diagnostische Anker nach Orchiektomie.
Biomarkertests werden bis 2032 voraussichtlich mit einer CAGR von 8,13 % zunehmen. Eine ctDNA-Studie bei Hodenkrebs berichtete über ein rezidivfreies Überleben von 88 % nach 18 Monaten bei ctDNA-negativen Stadium-I-Patienten unter aktiver Überwachung und einen negativen prädiktiven Wert von 93,5 % pro Patient. Eine Multi-Analyt-Flüssigbiopsie, die zellfreie DNA und N-Glykan-Profiling kombiniert, erreichte eine AUC von 0,96 und identifizierte Patienten mit negativen Standard-Serummarkern. Diese Ergebnisse unterstützen den potenziellen klinischen Wert empfindlicherer Überwachungsinstrumente. Die EU-IVDR-Konformität bleibt für molekulare Assays relevant, die in diagnostischen Arbeitsabläufen eingesetzt werden.
Nach Vertriebskanal:
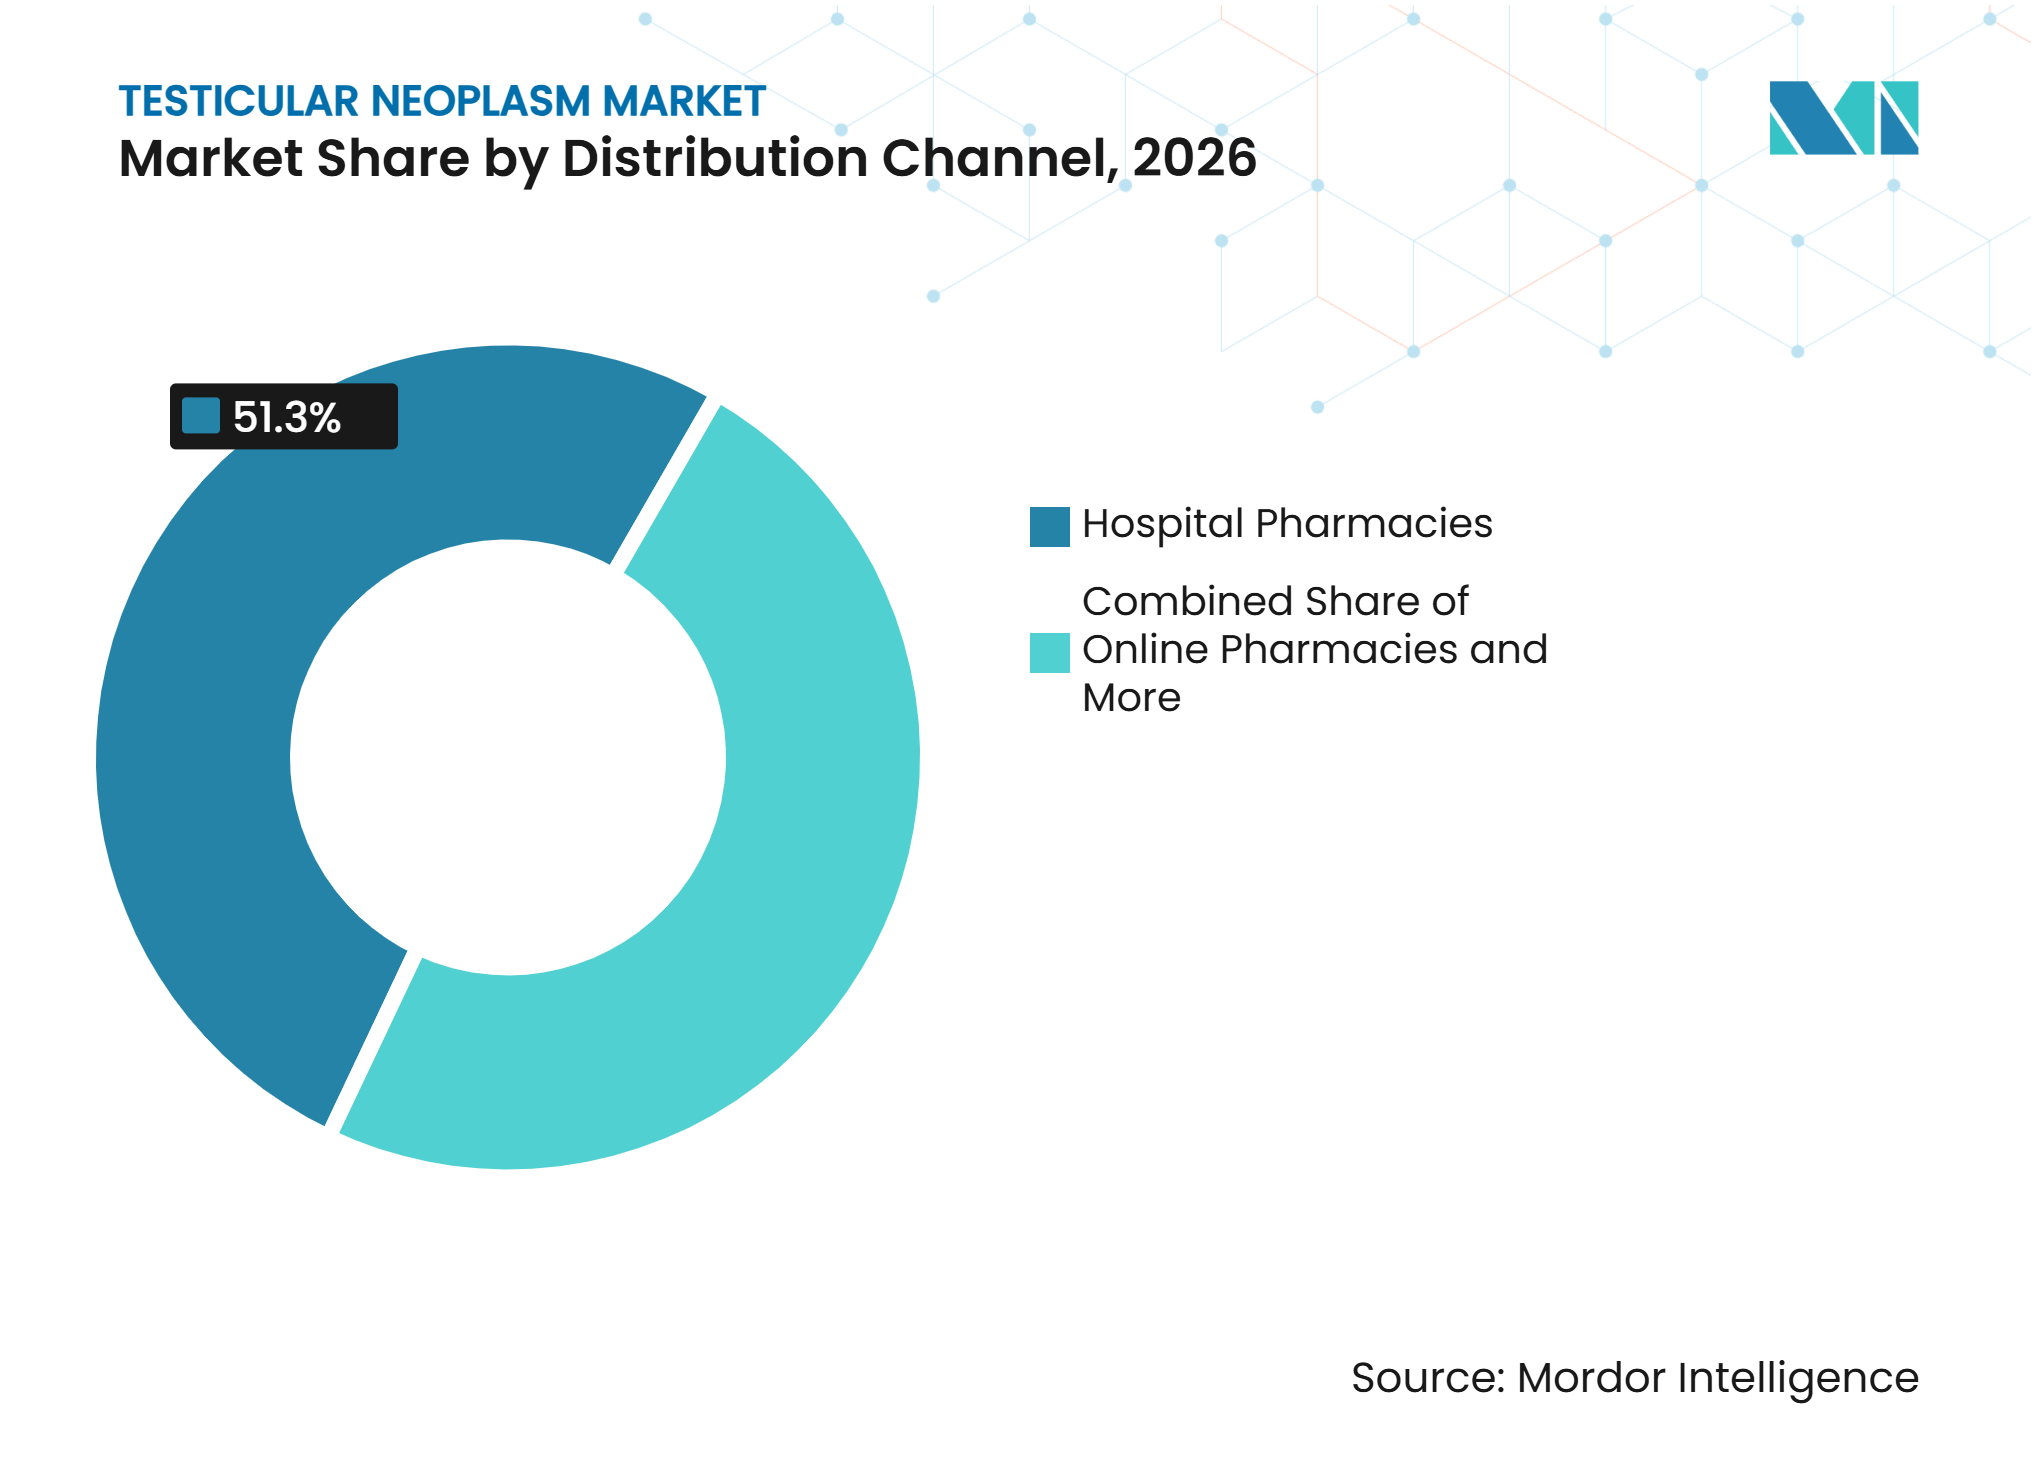
Krankenhausapotheken dominieren, digitaler Zugang wächstKrankenhausapotheken hielten im Jahr 2026 einen Marktanteil von 51,34 % am Markt für Hodenneoplasien. Intravenöse Chemotherapie erfordert sterile Zubereitung, Überwachung, Vorhydrierung, antiemetische Unterstützung und Monitoring auf akute Nebenwirkungen. Diese Anforderungen halten die BEP-Verabreichung in Krankenhaus- und onkologischen Infusionseinrichtungen zentriert. Einzelhandelsapotheken dispensieren hauptsächlich unterstützende Arzneimittel, einschließlich oraler Antiemetika und anderer ambulanter Therapien. Ihre Rolle ergänzt die Krankenhausabgabe für akute Chemotherapie, ersetzt sie jedoch nicht. Diese Kanalstruktur wird sich voraussichtlich nicht schnell ändern, solange die cisplatinbasierte Behandlung der Standard bleibt.
Online-Apotheken werden bis 2032 voraussichtlich mit einer CAGR von 8,25 % wachsen. Ihre Rolle konzentriert sich auf die Heimlieferung von unterstützenden Arzneimitteln und die telemedizingestützte Rezepterfüllung. Digitale Abgabe kann den Zugang verbessern, wo die onkologische Apothekenversorgung begrenzt ist. Sie verdrängt nicht die kontrollierten Handhabungsanforderungen für infundierte zytotoxische Behandlungen. Grenzüberschreitende pharmazeutische E-Commerce-Regeln in Europa können eine breitere Nutzung digitaler Kanäle für geeignete Arzneimittel unterstützen. Der Markt für Hodenneoplasien kombiniert daher einen krankenhausgeführten Infusionskanal mit wachsender digitaler Unterstützung für selbst verabreichte Therapien.

Nach Endnutzer:
Krankenhäuser führen, Spezialisierte Zentren gewinnen WettbewerbsvorteileKrankenhäuser hielten im Jahr 2026 einen Marktanteil von 55,89 % am Markt für Hodenneoplasien. NHS-England-Daten, die 15.921 Fälle abdecken, berichteten, dass 90,4 % der Patienten mit Chirurgie, mit oder ohne Chemotherapie, in Krankenhauseinrichtungen behandelt wurden. Die Krankenhausinfrastruktur unterstützt Chirurgie, stationäre Versorgung, Chemotherapiezubereitung, Bildgebung und multidisziplinäre Entscheidungsfindung. Ambulante Infusionszentren gewinnen ebenfalls an Volumen, wo Vergütungsmodelle kostengünstigere Versorgungsstandorte begünstigen. Ihre Relevanz ist am stärksten für geeignete Behandlungs- und unterstützende Versorgungsdienste.
Spezialisierte Krebszentren werden bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen. Die NCCN-Leitlinien empfehlen, dass die retroperitoneale Lymphknotendissektion in Hochvolumenzentren mit chirurgischer Expertise und multidisziplinärer Unterstützung in Betracht gezogen werden sollte. Diese Anforderung lenkt Hochakutfälle zu spezialisierten Anbietern. Dedizierte Zentren können Pathologie, Bildgebung, Chirurgie, Chemotherapie und Survivorship-Versorgung in einem Versorgungspfad koordinieren. Ihr Vorteil liegt in der Expertise und nicht in einem Ersatz für Krankenhäuser. Die Hodenneoplasien-Branche ist weiterhin auf Überweisungsnetzwerke angewiesen, die die Patientenkomplexität mit geeigneten Behandlungsstandorten abgleichen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,89 % am Markt für Hodenneoplasien. Die Region kombiniert hohe Behandlungsintensität, breite Versicherungsabdeckung und ein dichtes Netzwerk multidisziplinärer Krebszentren, die innerhalb der klinischen NCCN-Leitlinien operieren. Das NCI schätzte für 2026 9.810 neue US-amerikanische Fälle, nachdem es für 2025 9.720 Diagnosen prognostiziert hatte. Hispanische Männer verzeichneten den schnellsten Anstieg der Inzidenz und sind zunehmend in jüngeren Altersgruppen und fortgeschritteneren Stadien vertreten. Diese Verschiebung erweitert die Bedeutung von Frühdiagnose, Überweisungszugang und kulturell effektiver Nachsorge. Forschung zur molekularen minimalen Resterkrankung, die von US-amerikanischen akademischen Zentren geleitet wird, kann auch die Nutzung von ctDNA-Monitoring in geeigneten Überwachungsprogrammen beschleunigen.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 8,61 % wachsen. Die steigende Inzidenz in China, Südkorea und Südostasien geht einher mit einem breiteren Zugang zu platinbasierter Behandlung und onkologischer Infrastruktur. Südkorea verzeichnete einen signifikanten Rückgang der altersstandarisierten Mortalität, was auf Fortschritte bei den Behandlungsergebnissen im Zuge sich verändernder Fallzahlen hinweist. Das Zulassungsumfeld der PMDA und das ausgereifte Krankenhaussystem machen Japan für fortschrittliche Monitoring-Instrumente relevant. Unterschiedliche nationale Ausgangspunkte bei Diagnose, Erstattung und Protokolleinhaltung prägen die Marktgröße für Hodenneoplasien in der Region.
Europa, Südamerika sowie Naher Osten und Afrika
Europa bleibt ein großes Krankheits- und Behandlungszentrum, wobei Westeuropa eine altersstandarisierte Inzidenzrate von 9,3 pro 100.000 und Nordeuropa 7,5 pro 100.000 verzeichnet. Dänemark und Norwegen verzeichneten nationale Raten von 11,2 bzw. 11,7 pro 100.000. Die EAU bietet einen zentralen klinischen Rahmen für das europäische Management. Europas Erfahrung mit der Etoposid-Hikma-Unterbrechung zeigt, dass ausgereifte Versorgungssysteme weiterhin dem Risiko von Engpässen bei injizierbaren Arzneimitteln ausgesetzt sind. Lateinamerika und die Karibik haben eine geringere Inzidenz als Westeuropa, aber ein höheres Mortalitäts-zu-Inzidenz-Verhältnis, was auf spätere Diagnosen und Versorgungslücken hinweist. Die Karibik verzeichnete den schnellsten Inzidenzanstieg in der globalen Analyse mit 5,71 % jährlich. Im Nahen Osten und Afrika erweitern GCC-Spezialisierungszentren und sich entwickelnde onkologische Infrastruktur die Diagnoseaktivität, während Versorgungspfade zunehmend internationalen Leitlinien folgen.
Wettbewerbslandschaft
Marktkonzentration
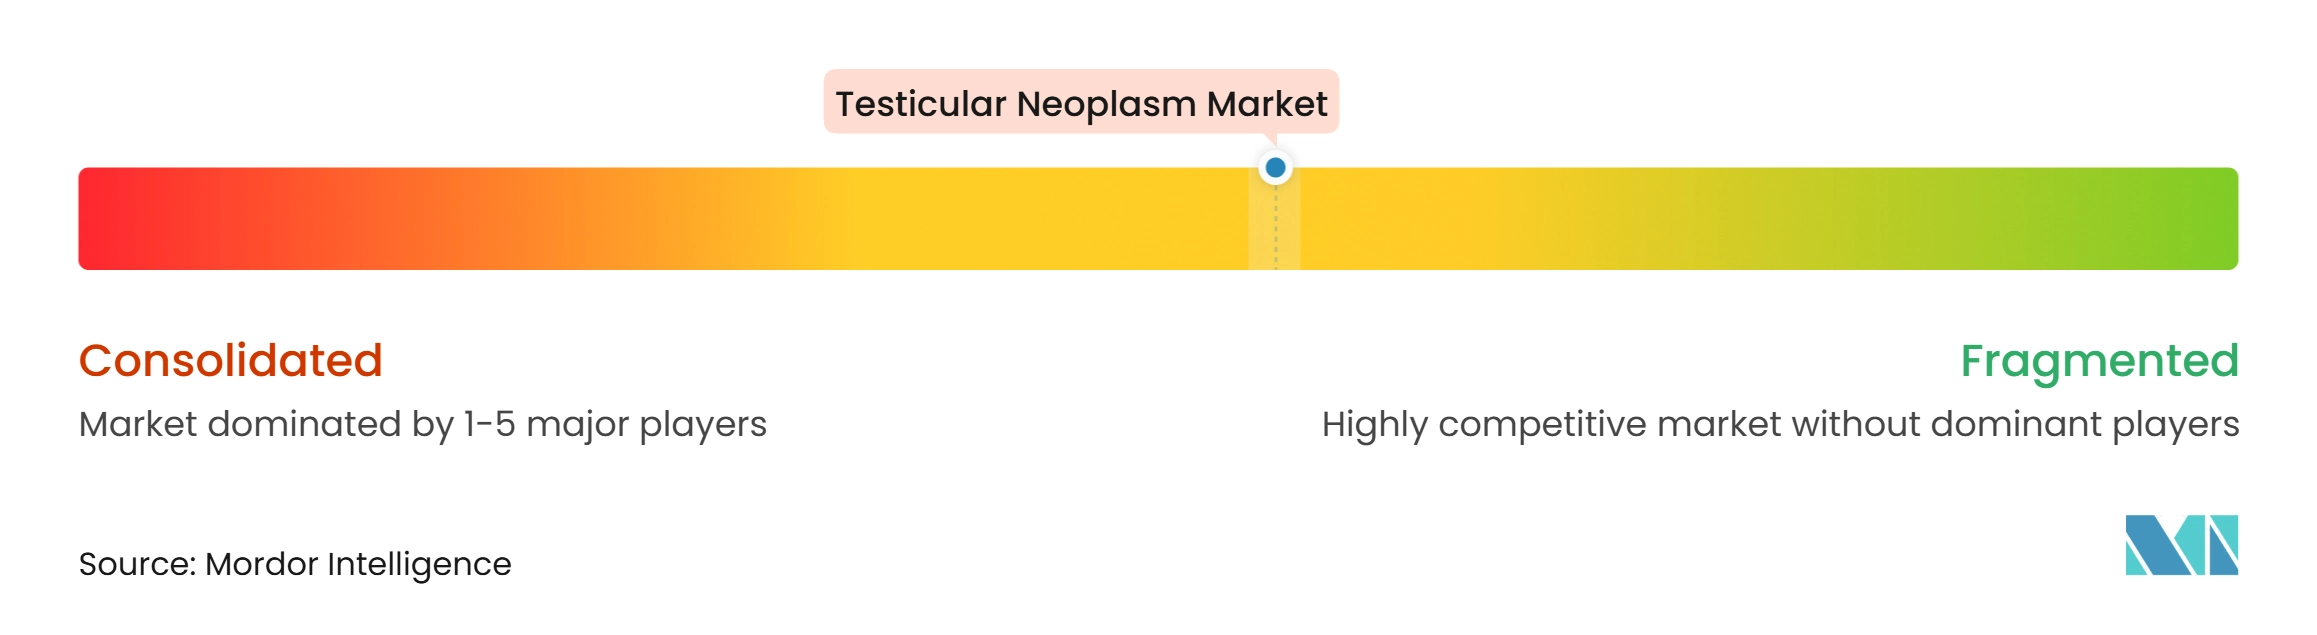
Der Markt für Hodenneoplasien ist mäßig fragmentiert über generische injizierbare Hersteller, Anbieter molekularer Diagnostik und klinisch-phasige Entwickler. Die generische Behandlungsbasis umfasst Cisplatin, Etoposid, Bleomycin und Vinca-Alkaloide, und der Wettbewerb konzentriert sich auf Preis, Versorgungszuverlässigkeit, Qualitätssysteme und geografische Verteilung. Accord Healthcare, Hikma Pharmaceuticals, Fresenius Kabi, Teva, Sun Pharma, Cipla und Dr. Reddy's Laboratories liefern Arzneimittel, die in Behandlungsprotokollen eingesetzt werden. Der Markt enthält keinen offengelegten kombinierten Anteil für führende Unternehmen, sodass die Konzentration aus den verfügbaren Daten nicht quantifiziert werden kann. Versorgungssicherheit ist ein wichtiger Wettbewerbsfaktor, da klinische Protokolle auf die rechtzeitige Verfügbarkeit mehrerer steriler injizierbarer Arzneimittel mit geringen Margen angewiesen sind. Qualitätsmanagement-Reifeinitiativen der FDA und Puffervorratspolitiken von Krankenhäusern erhöhen den Wert zuverlässiger Fertigungs- und Bestandspraktiken.
Die Übernahme von UDENYCA durch Accord im Jahr 2025 erweiterte seine Pegfilgrastim-Biosimilar-Position und fügte neben konventionellen Generika ein differenziertes unterstützendes Onkologie-Asset hinzu. Sandoz brachte im Juni 2025 WYOST und Jubbonti als austauschbare Denosumab-Biosimilars in den Vereinigten Staaten auf den Markt. Diese Maßnahmen erweitern die unterstützenden Onkologie-Portfolios, obwohl keines ein direkter Ersatz für die kurative Keimzelltumortherapie ist. Molekulare Diagnostikunternehmen konkurrieren durch klinische Evidenz, Testleistung und regulatorische Bereitschaft. Nateras veröffentlichte Validierungsarbeit bei Hodenkrebs unterstützt den klinischen Fall für seinen tumorinformierten ctDNA-Assay. Guardant Health erweiterte seine Rolle in der Arzneimittelentwicklung durch eine mehrjährige Zusammenarbeit mit Pfizer, die die Guardant Infinity Smart Liquid Biopsy-Plattform umfasst.
Branchenführer im Bereich Hodenneoplasien
-
Cipla Limited
-
Hikma Pharmaceuticals PLC
-
Teva Pharmaceutical Industries Ltd
-
Accord Healthcare Limited
-
Fresenius Kabi AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hodentumor-Markt Unternehmen in diesem Bericht
- Accord Healthcare Limited
- Baxter
- BioNTech
- Bristol-Myers Squibb
- Cipla
- Context Therapeutics Inc.
- Dr. Reddy’s Laboratories Limited
- Eli Lilly and Company
- Fresenius
- Guardant Health, Inc.
- Hikma Pharmaceuticals
- Merck
- Natera, Inc.
- Pfizer
- Sandoz Group AG
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Neueste Industrielle Entwicklungen in Hodentumor-Markt
- April 2026: Die Leitlinien 2026 rieten davon ab, FDG-PET/CT-Scans als Stratifizierungsmarker zur Unterscheidung von viabler Resterkrankung von nicht-viabler Erkrankung nach Chemotherapie bei metastatischem Seminom zu verwenden, angesichts ihres niedrigen positiven prädiktiven Werts von etwa 30 % bis 40 %.
- September 2025: Natera veröffentlichte die bislang größte ctDNA-Validierungsstudie bei Hodenkrebs in JCO Precision Oncology und zeigte, dass der personalisierte MRD-Test Signatera Standard-Serumtumormarker in allen Krankheitsstadien signifikant übertraf. Signatera-Positivität nach der Operation sagte ein schlechteres ereignisfreies Überleben mit einem Hazard Ratio von 5,11 (p=0,019) voraus, während Standard-Marker keine signifikante Differenzierung zeigten (EFS HR 2,97, p=0,149), was die klinische Rationale für die ctDNA-Akzeptanz bei der Hodenkrebs-Überwachung begründete.
- Juli 2025: agenT-797, eine iNKT-Zelltherapie von MiNK Therapeutics, erzielte eine vollständige Remission von mehr als 2 Jahren bei einem Patienten mit metastatischem Hodenkrebs, der zuvor refraktär gegenüber Chemotherapie und mehreren Immun-Checkpoint-Inhibitoren war, verabreicht in Kombination mit Nivolumab in einem in Oncogene veröffentlichten Fallbericht. Das Ergebnis demonstrierte erstmals die klinische Aktivität einer gebrauchsfertigen angeborenen Immunzelltherapie bei testikulären Keimzelltumoren.
Umfang des globalen Marktberichts für Hodenneoplasien
Gemäß dem Berichtsumfang deckt der Markt für Hodenneoplasien das klinische Management abnormaler Wucherungen, die in den Hoden entstehen, einschließlich Keimzelltumoren und Nicht-Keimzelltumoren, ab, die durch Chirurgie, Chemotherapie, Strahlentherapie sowie zugehörige Diagnostika, Arzneimittel und Vertriebswege behandelt werden.
Der Markt ist segmentiert nach Behandlungsart, Krebsart, Wirkstoffklasse, Diagnosetyp, Vertriebskanal, Endnutzer und Geografie. Nach Behandlungsart ist der Markt in Chirurgie, Chemotherapie, Strahlentherapie und andere Behandlungsarten segmentiert. Nach Krebsart ist der Markt in Seminom, Nicht-Seminom, Stromatumoren und andere seltene Hodenneoplasien segmentiert. Nach Wirkstoffklasse ist der Markt in Platinverbindungen, Topoisomerase-II-Inhibitoren, antitumorale Antibiotika, alkylierende Agenzien, Vinca-Alkaloide, Taxane und andere Wirkstoffklassen segmentiert. Nach Diagnosetyp ist der Markt in Bildgebung, Biomarkertests sowie Pathologie- und Histologietests segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, spezialisierte Krebszentren und ambulante Infusionszentren segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht deckt auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Chirurgie |
| Chemotherapie |
| Strahlentherapie |
| Andere Behandlungsarten |
| Seminom |
| Nicht-Seminom |
| Stromatumoren |
| Andere seltene Hodenneoplasien |
| Platinverbindungen |
| Topoisomerase-II-Inhibitoren |
| Antitumorale Antibiotika |
| Alkylierende Agenzien |
| Vinca-Alkaloide |
| Taxane |
| Andere Wirkstoffklassen |
| Bildgebung |
| Biomarkertests |
| Pathologie- und Histologietests |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Krankenhäuser |
| Spezialisierte Krebszentren |
| Ambulante Infusionszentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Chirurgie | |
| Chemotherapie | ||
| Strahlentherapie | ||
| Andere Behandlungsarten | ||
| Nach Krebsart | Seminom | |
| Nicht-Seminom | ||
| Stromatumoren | ||
| Andere seltene Hodenneoplasien | ||
| Nach Wirkstoffklasse | Platinverbindungen | |
| Topoisomerase-II-Inhibitoren | ||
| Antitumorale Antibiotika | ||
| Alkylierende Agenzien | ||
| Vinca-Alkaloide | ||
| Taxane | ||
| Andere Wirkstoffklassen | ||
| Nach Diagnosetyp | Bildgebung | |
| Biomarkertests | ||
| Pathologie- und Histologietests | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte Krebszentren | ||
| Ambulante Infusionszentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor der Hodenneoplasien bis 2032 erreichen?
Der Markt für Hodenneoplasien wird voraussichtlich bis 2032 einen Wert von 0,74 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 5 % wachsen.
Welche Behandlungsart hat den größten Anteil an der Versorgung von Hodenneoplasien?
Chemotherapie hielt im Jahr 2026 einen Anteil von 41,34 % und spiegelt die anhaltende Bedeutung cisplatinbasierter Schemata wider.
Warum gewinnen Biomarkertests in der Hodenkrebs-Versorgung an Aufmerksamkeit?
Biomarkertests werden voraussichtlich mit einer CAGR von 8,13 % wachsen, da ctDNA-Forschung eine präzisere Überwachung nach der Operation unterstützt.
Welche Region wird voraussichtlich am schnellsten im Bereich der Hodenneoplasien-Versorgung wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 8,61 % wachsen, unterstützt durch sich verändernde Inzidenzmuster und verbesserten onkologischen Zugang.
Was sind die Hauptrisiken für die Bereitstellung cisplatinbasierter Behandlungen?
Engpässe bei sterilen injizierbaren Arzneimitteln können die Verfügbarkeit von Cisplatin und Etoposid beeinträchtigen, was BEP-Behandlungspläne erschweren kann.
Wo werden komplexe Hodenkrebsfälle üblicherweise behandelt?
Krankenhäuser bleiben mit 55,89 % der größte Endnutzerbereich, während spezialisierte Krebszentren wachsen, da Hochakutfälle multidisziplinäre Expertise erfordern.