
Tamaño y Participación del Mercado de Neoplasias Testiculares
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
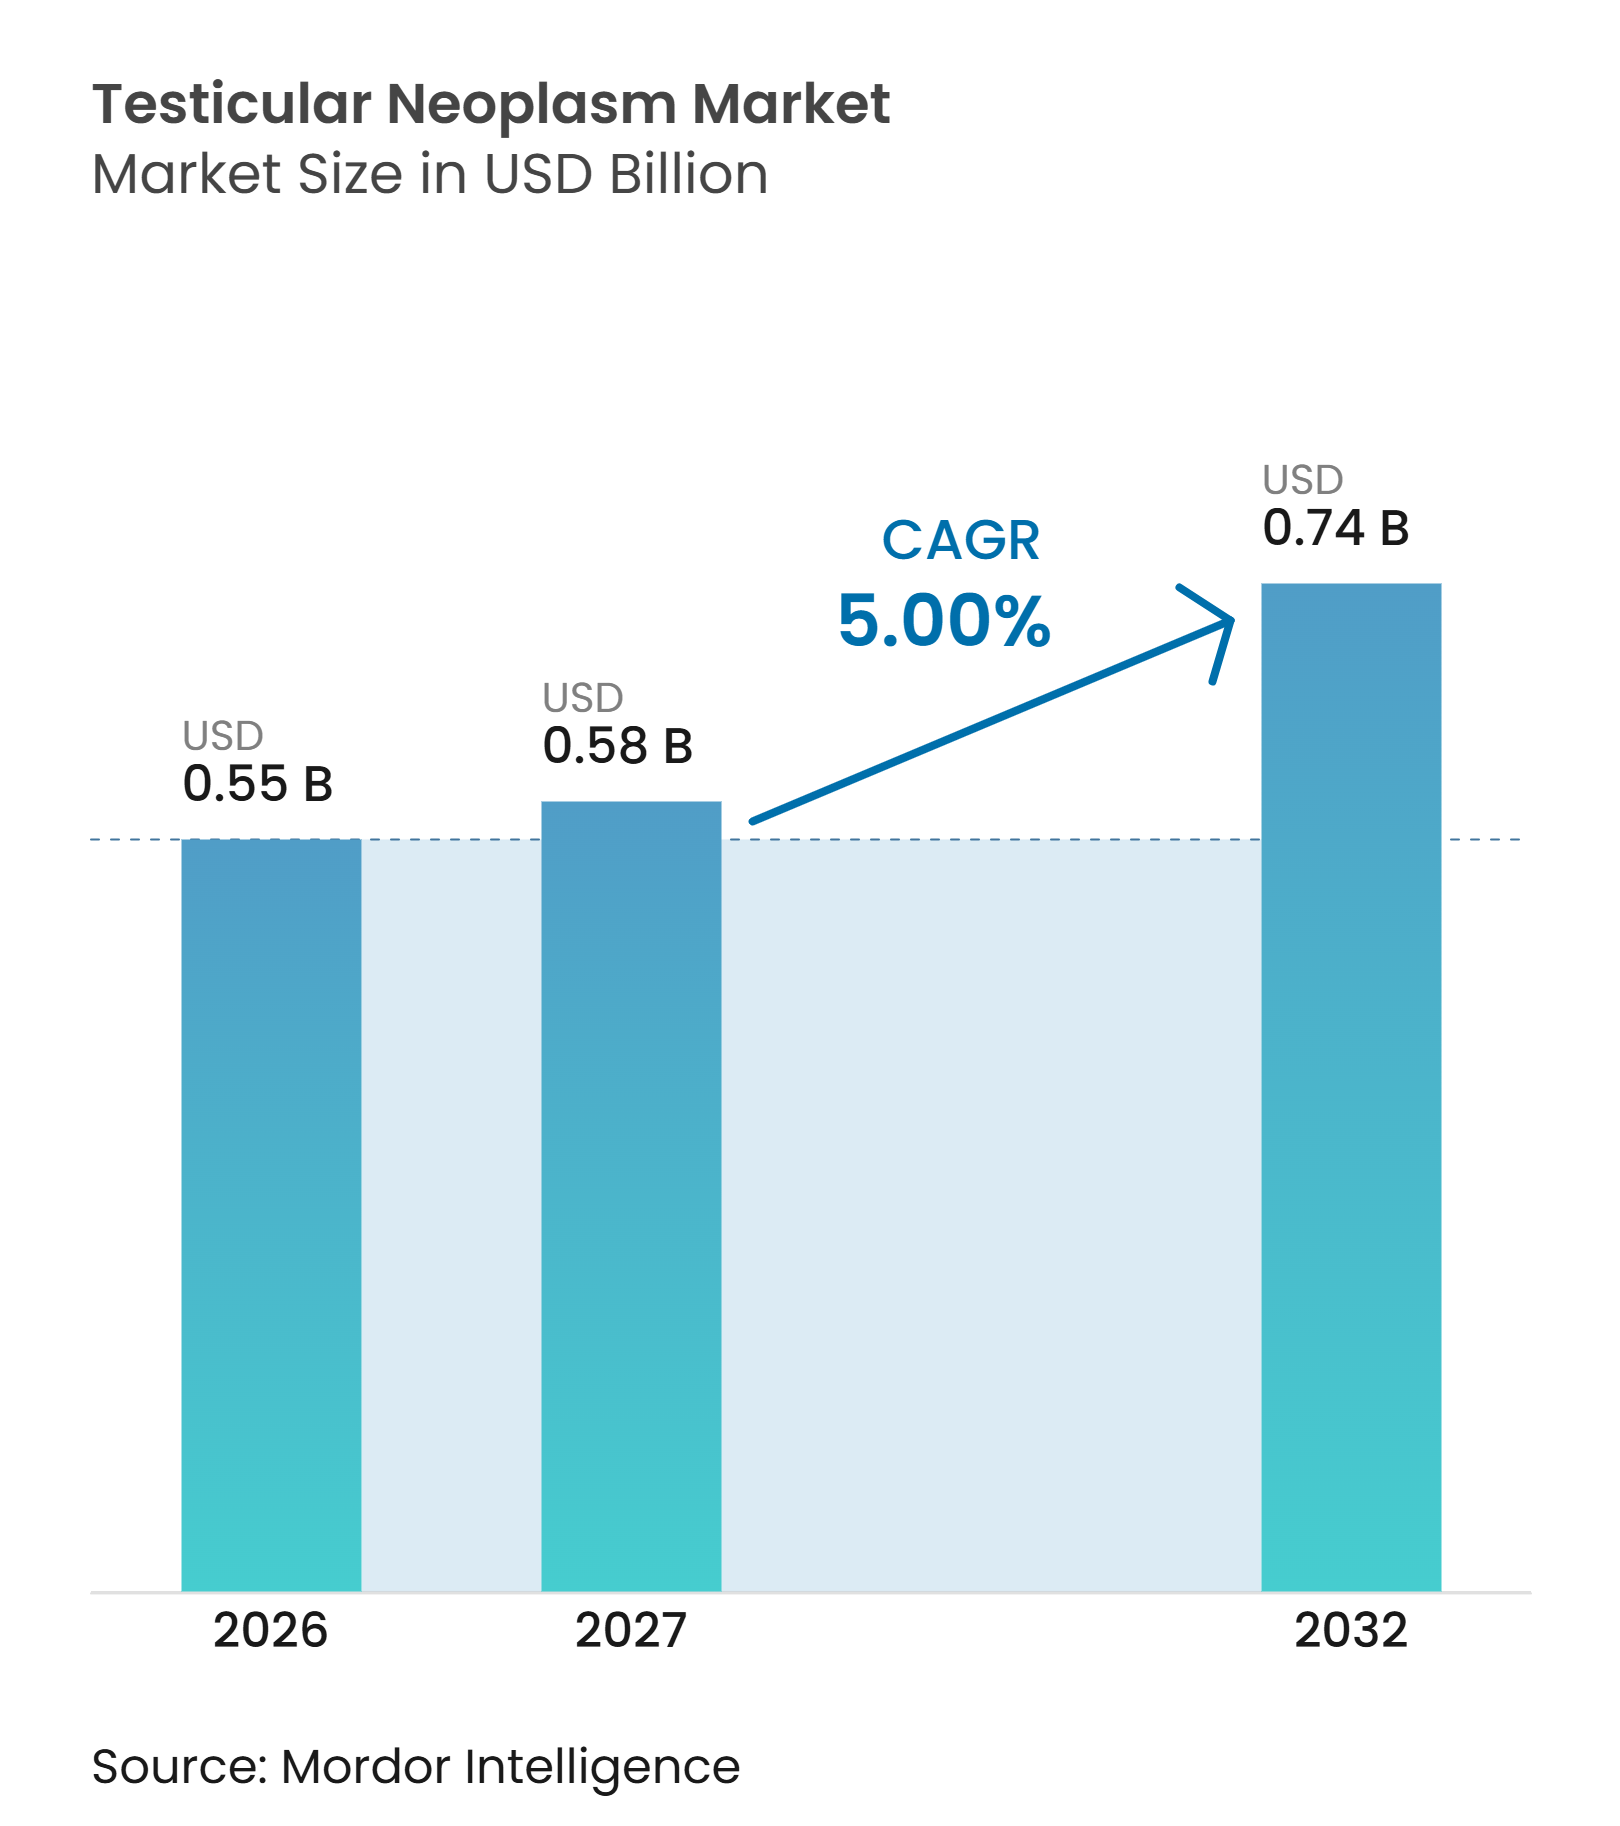
| Tamaño del Mercado (2027) | 0.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.74 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.00 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Neoplasias Testiculares por Mordor Intelligence
El tamaño del Mercado de Neoplasias Testiculares fue valorado en 0,55 mil millones de USD en 2026 y se estima que crecerá desde 0,58 mil millones de USD en 2027 hasta alcanzar los 0,74 mil millones de USD para 2032, a una CAGR del 5% durante el período de pronóstico (2027-2032).
El mercado de neoplasias testiculares atiende a una población oncológica comparativamente pequeña, aunque aborda un cáncer que frecuentemente afecta a hombres durante sus años de mayor productividad laboral. El Instituto Nacional del Cáncer proyectó 9.720 nuevos diagnósticos en Estados Unidos y 600 muertes en 2025, y estimó 9.810 diagnósticos en 2026. La incidencia mundial puede continuar aumentando a medida que la capacidad diagnóstica se amplíe en entornos de IDH medio. Los protocolos curativos basados en cisplatino siguen siendo fundamentales en la atención, mientras que la vigilancia, las imágenes avanzadas y el monitoreo basado en sangre están cambiando el lugar donde se produce el gasto en el mercado de neoplasias testiculares. La continuidad del suministro y los efectos del tratamiento a largo plazo siguen siendo limitaciones materiales para la adopción y la prestación de atención.
Conclusiones Clave del Informe
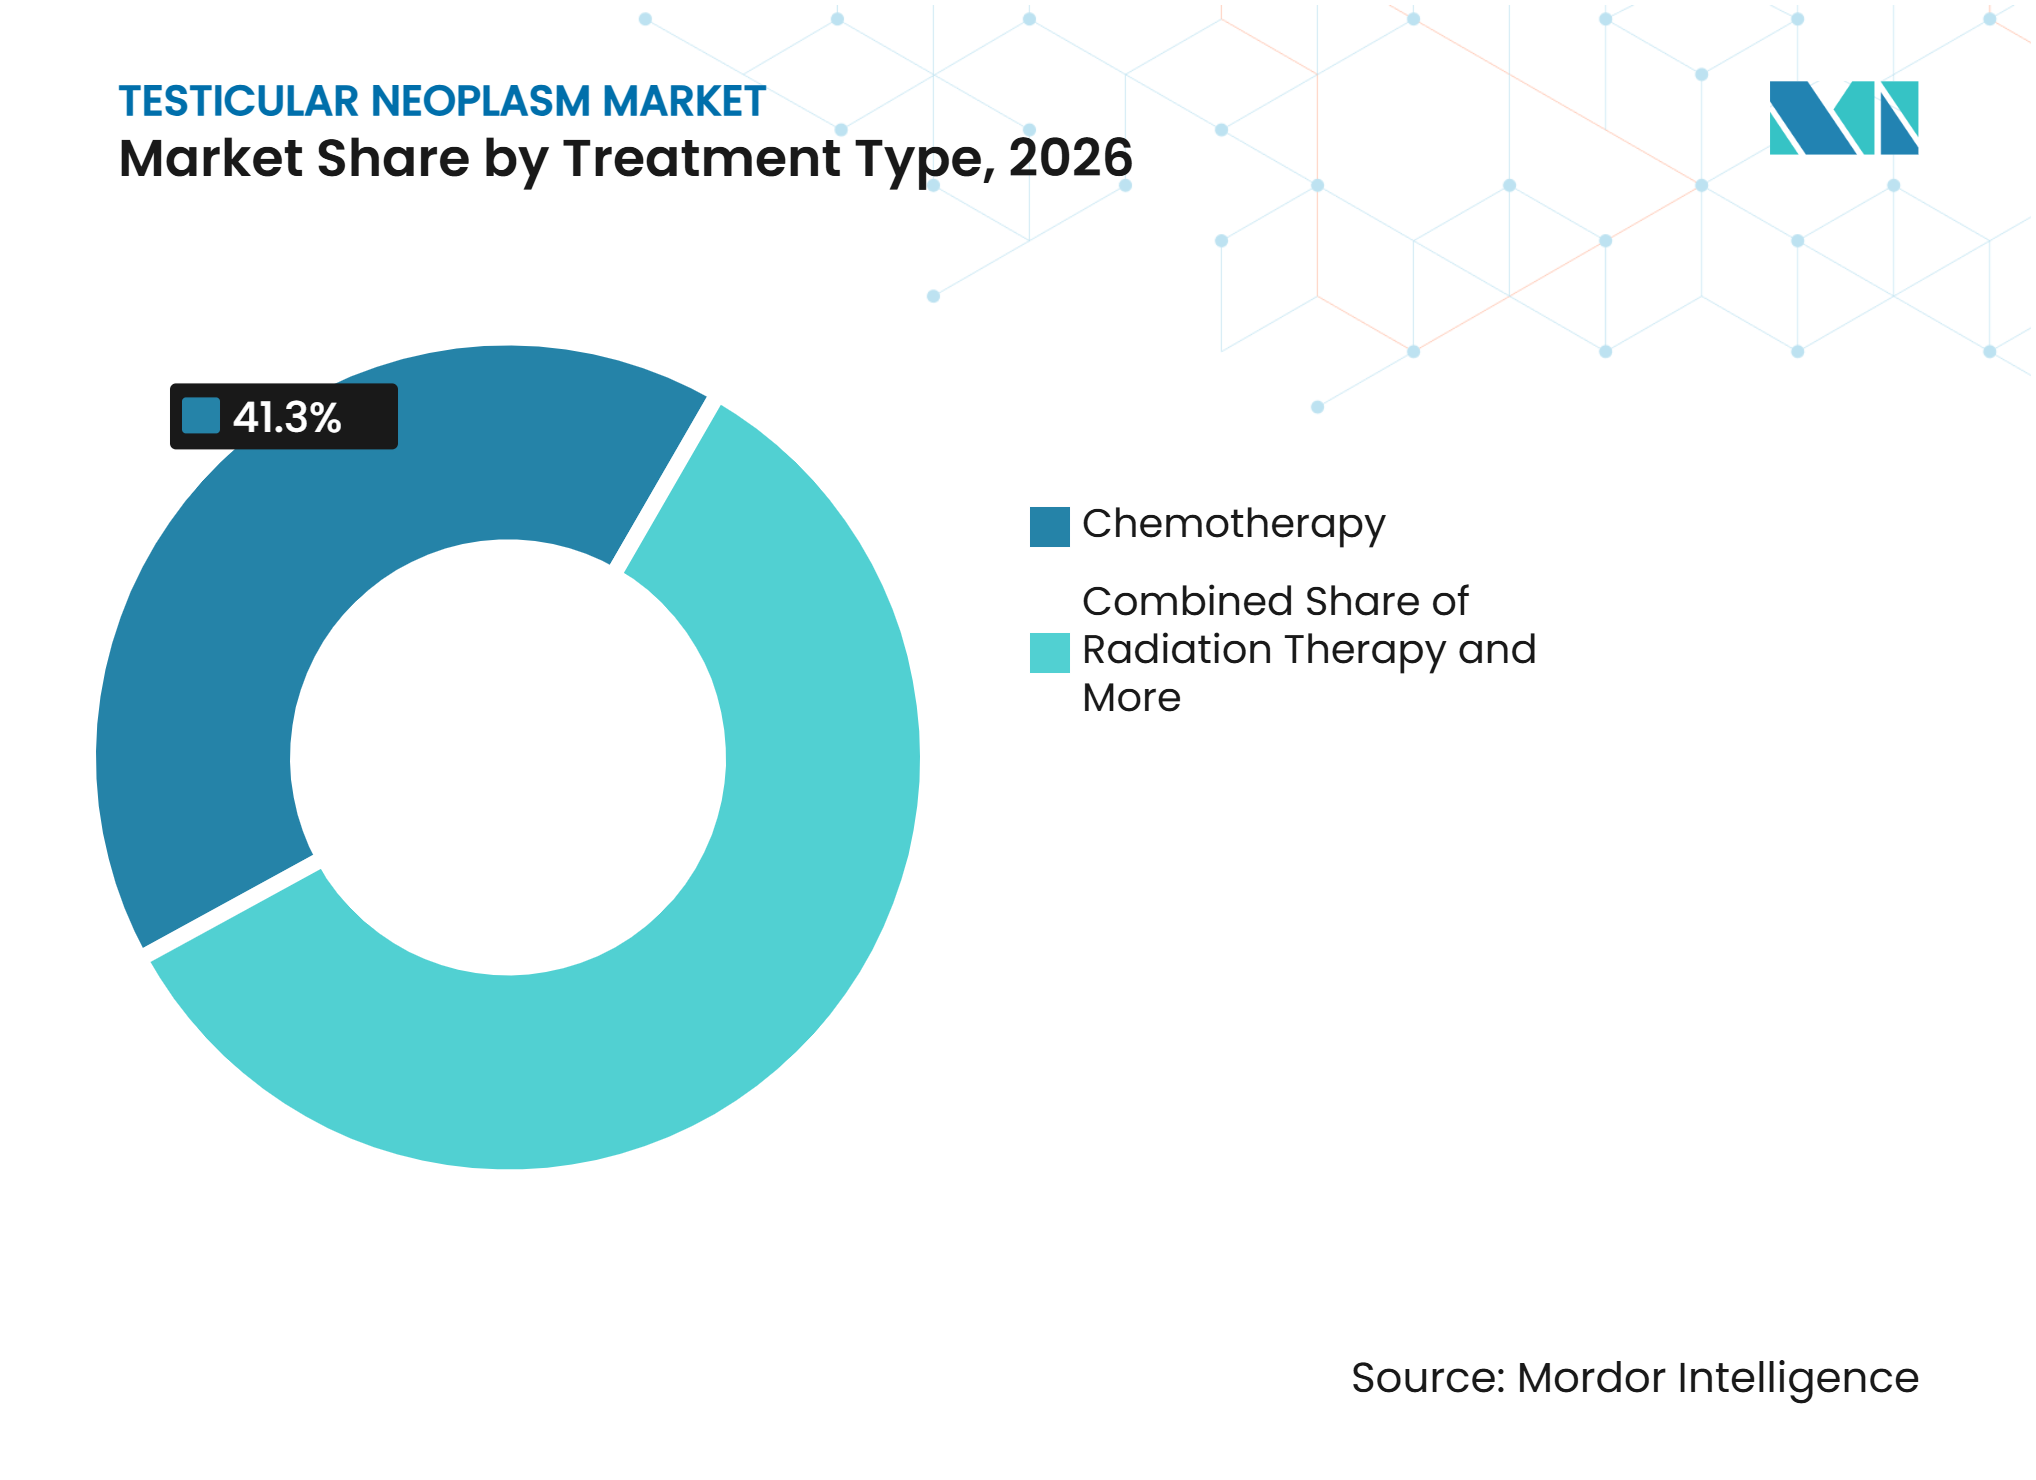
- Por tipo de tratamiento, la quimioterapia representó el 41,34% de la participación del mercado de neoplasias testiculares en 2026, mientras que se prevé que la radioterapia se expanda a una CAGR del 7,41% hasta 2032.
- Por tipo de cáncer, el seminoma representó el 55,34% de la participación del mercado de neoplasias testiculares en 2026, mientras que se prevé que los tumores estromales se expandan a una CAGR del 7,64% hasta 2032.
- Por clase de fármaco, los compuestos de platino representaron el 49,84% de la participación del mercado de neoplasias testiculares en 2026, mientras que se prevé que los alcaloides de la vinca se expandan a una CAGR del 7,54% hasta 2032.
- Por tipo de diagnóstico, las imágenes representaron el 61,34% de la participación del mercado de neoplasias testiculares en 2026, mientras que se prevé que las pruebas de biomarcadores se expandan a una CAGR del 8,13% hasta 2032.
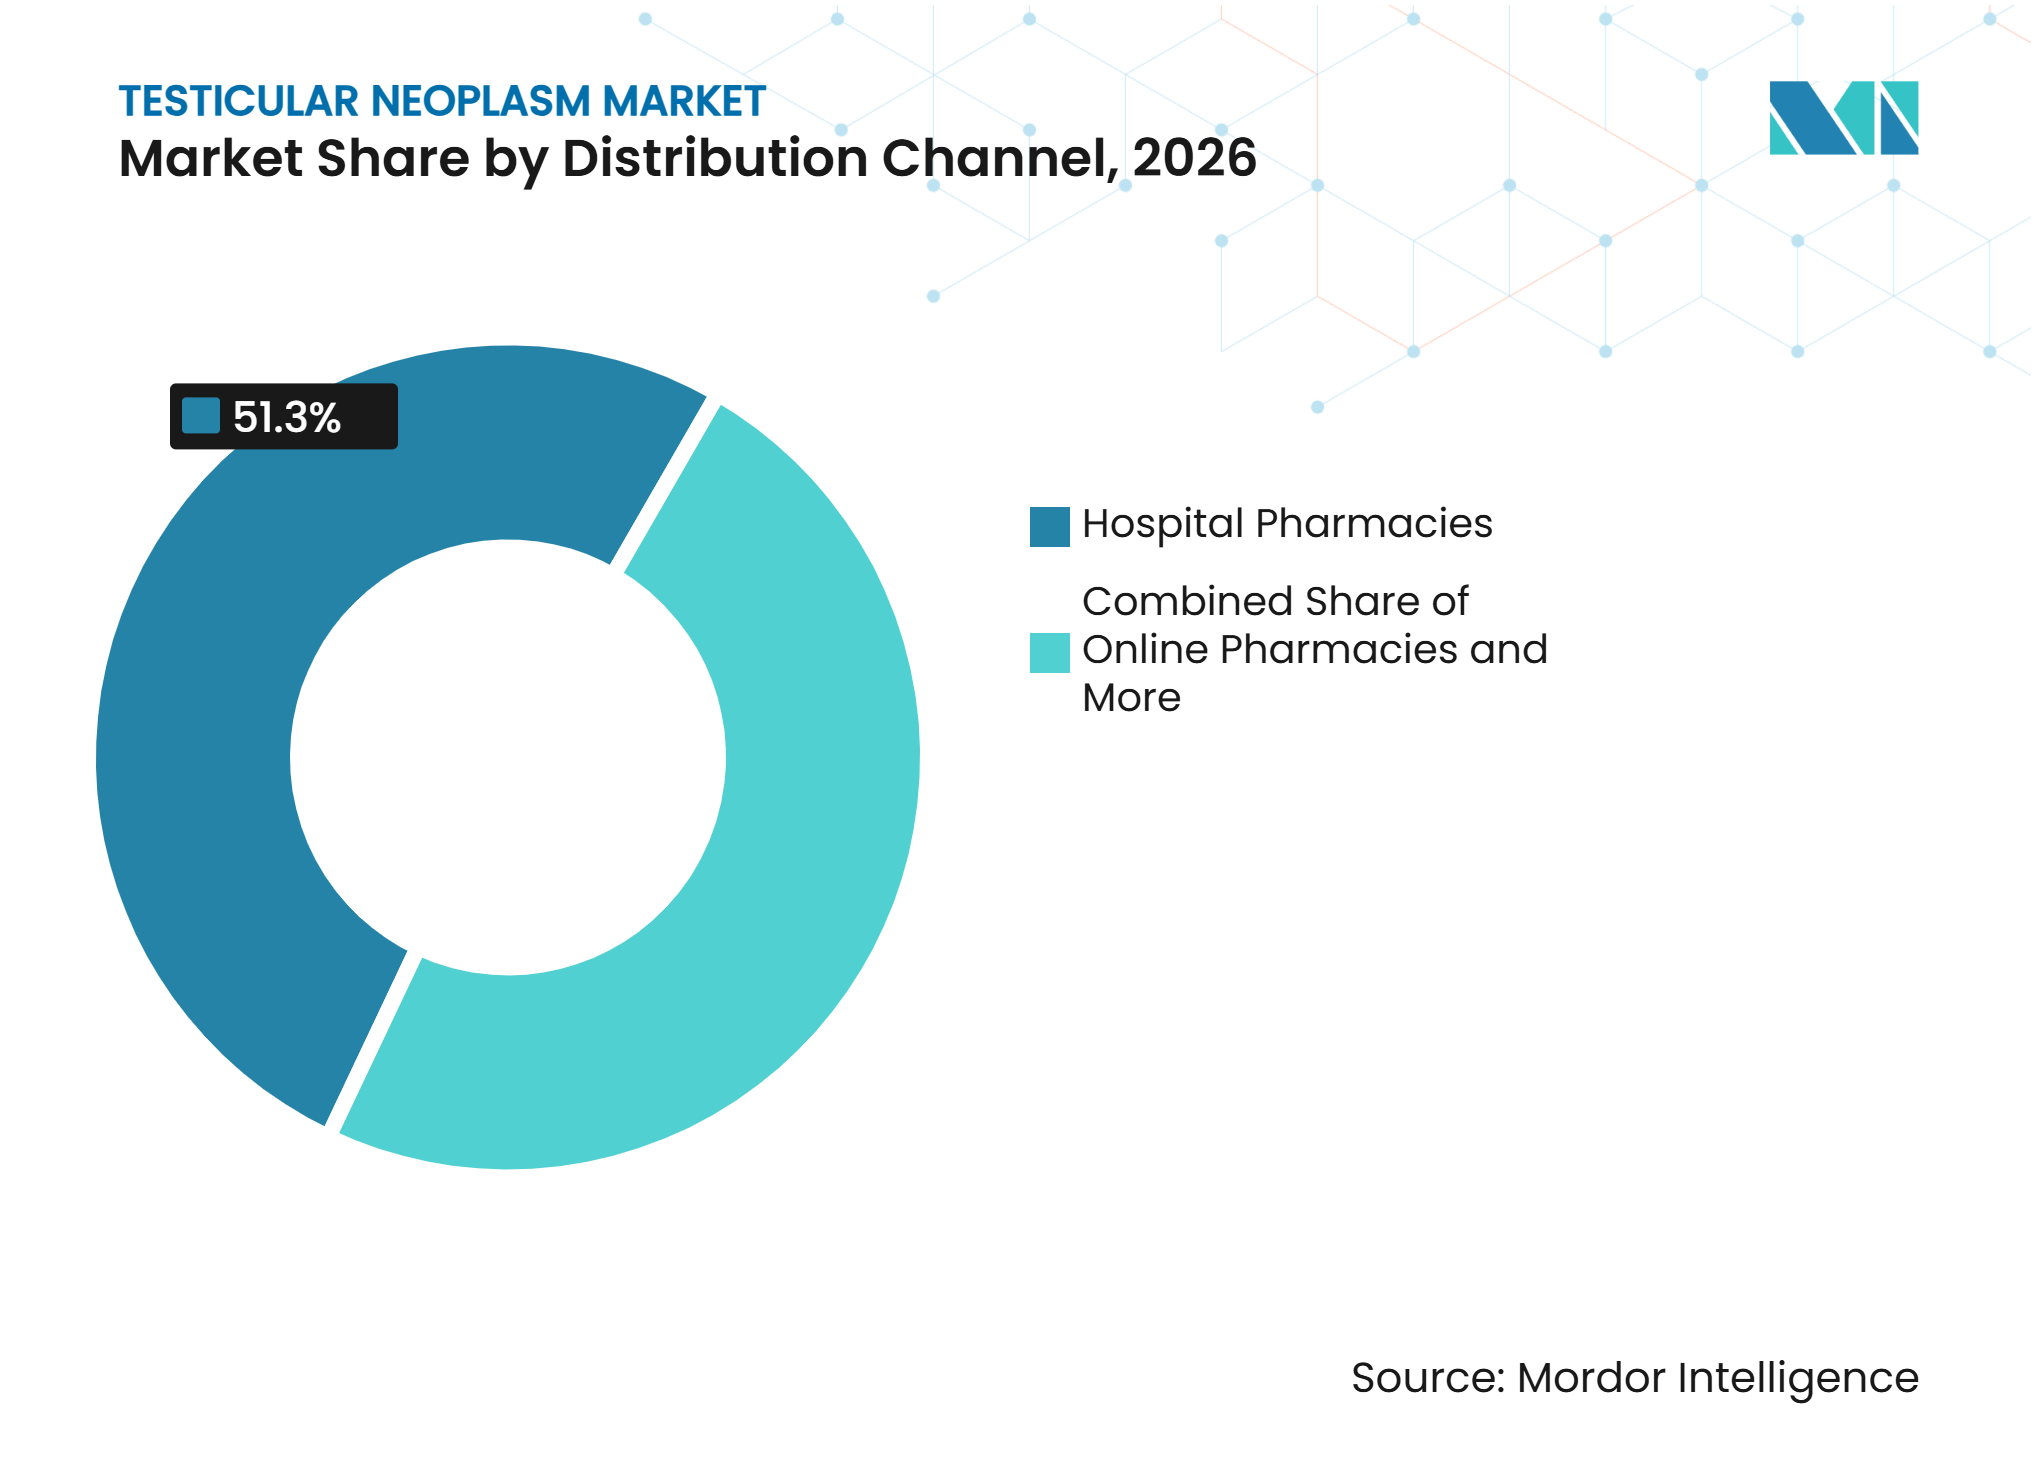
- Por canal de distribución, las farmacias hospitalarias representaron el 51,34% de la participación del mercado de neoplasias testiculares en 2026, mientras que se prevé que las farmacias en línea se expandan a una CAGR del 8,25% hasta 2032.
- Por usuario final, los hospitales representaron el 55,89% de la participación del mercado de neoplasias testiculares en 2026, mientras que se prevé que los centros oncológicos especializados se expandan a una CAGR del 7,45% hasta 2032.
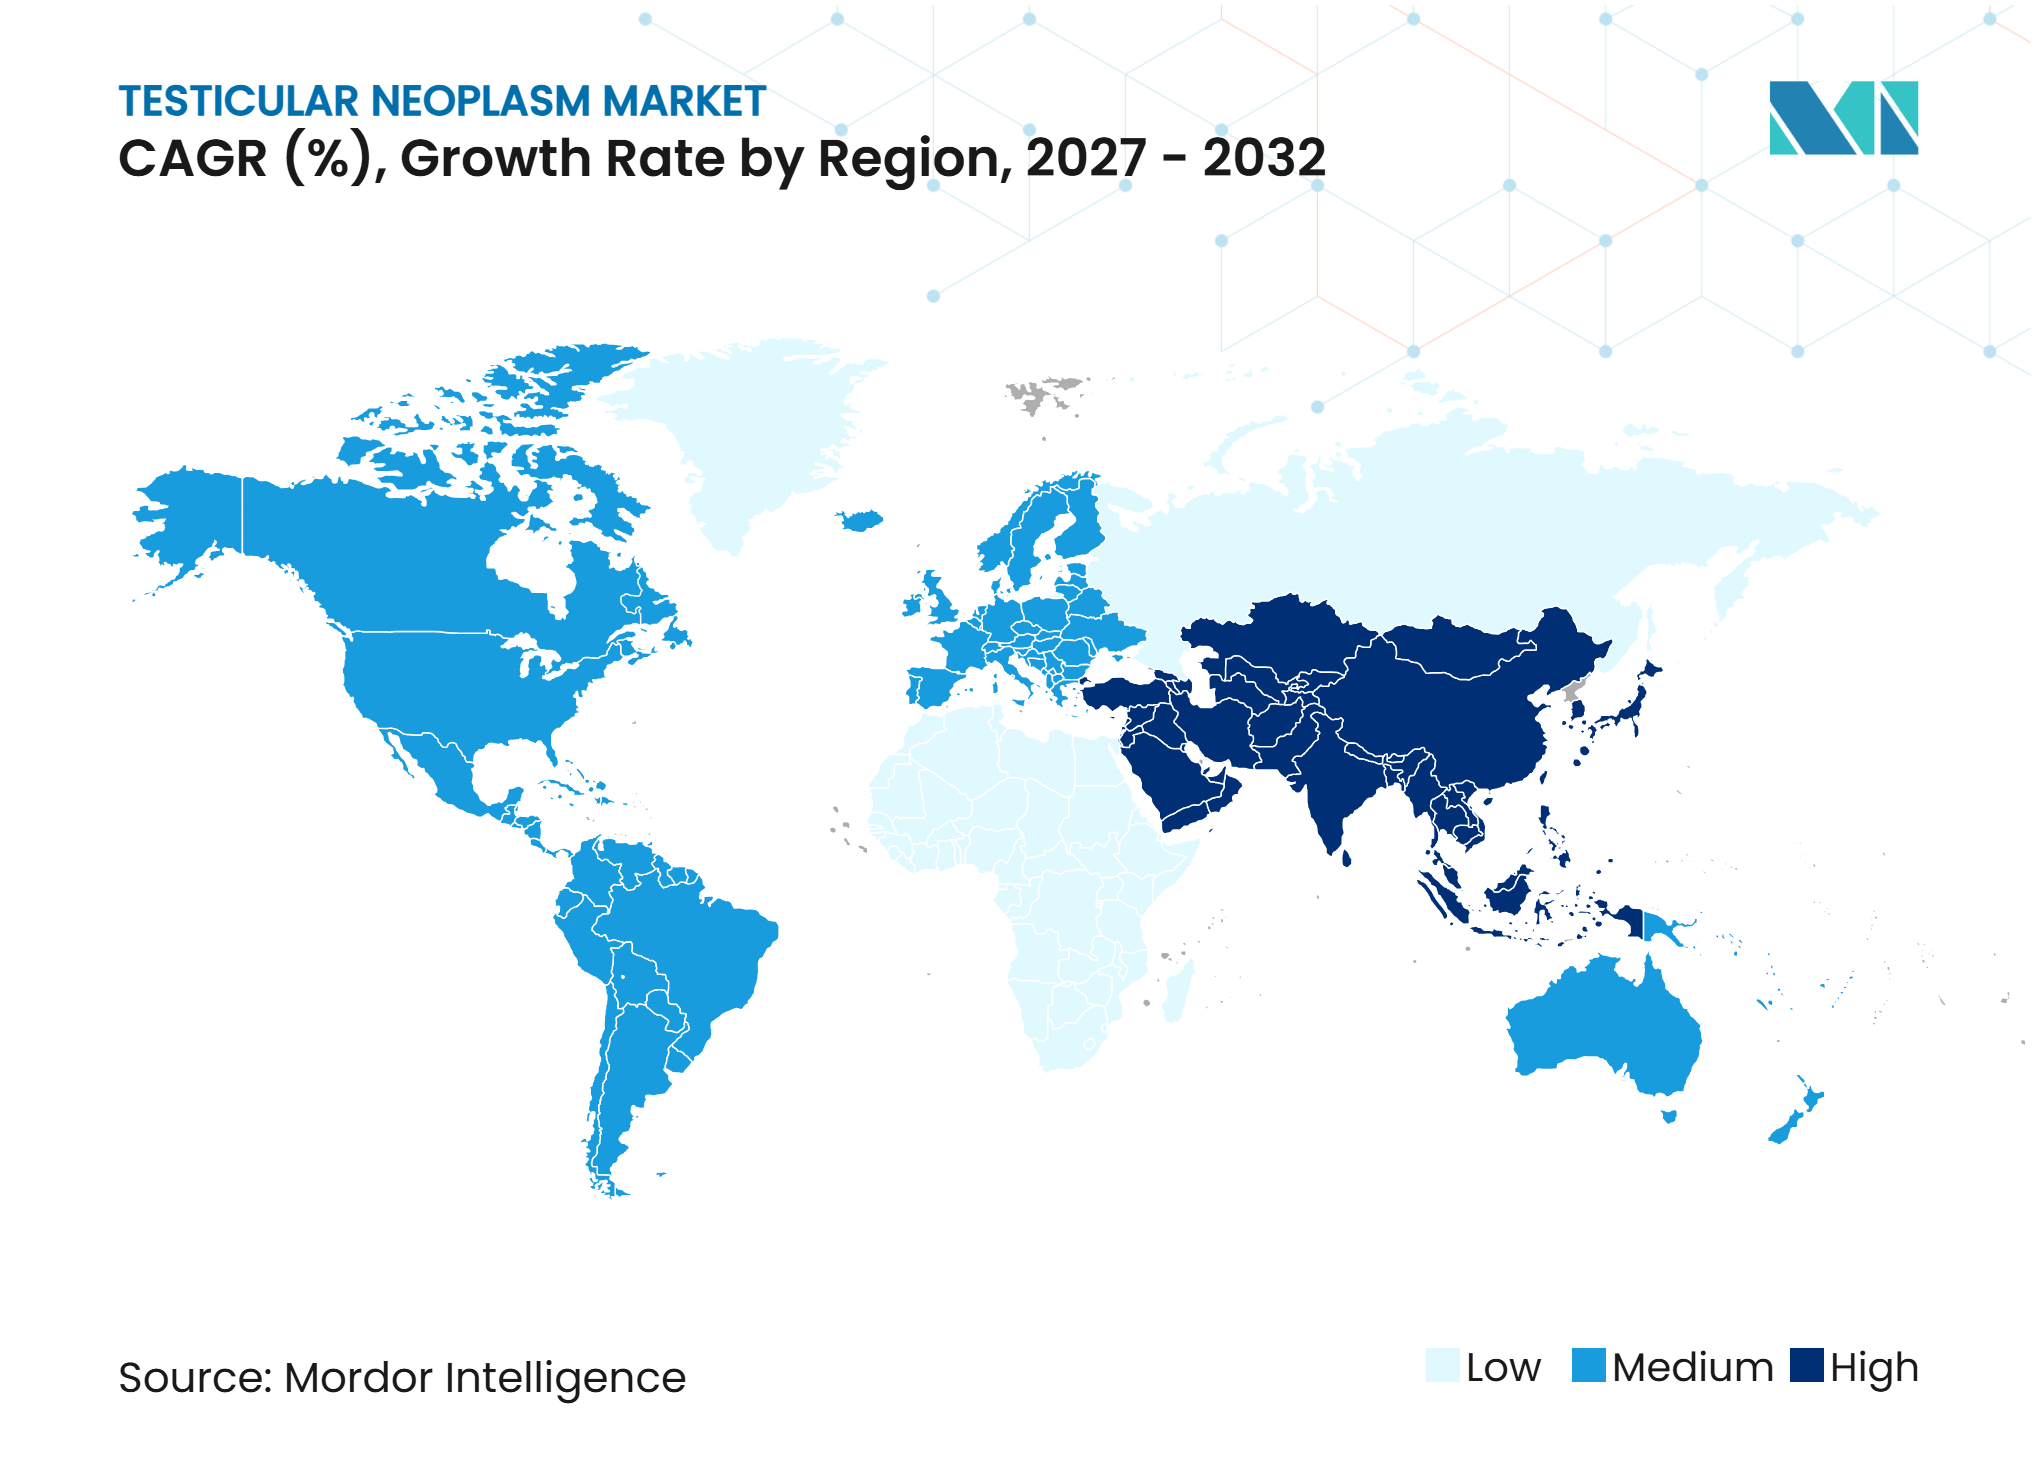
- Por geografa, América del Norte representó el 42,89% de la participación del mercado de neoplasias testiculares en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 8,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Neoplasias Testiculares*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Incidencia y el Diagnóstico del Cáncer Testicular | +1.5% | Global, con el mayor crecimiento absoluto en América del Norte y Asia-Pacífico de IDH medio | Mediano plazo (2-4 años) |
| Dependencia Continua de los Regímenes Curativos Basados en Cisplatino | +1% | Global, mayor en América del Norte y Europa donde los protocolos BEP están consolidados | Largo plazo (≥ 4 años) |
| Expansión de la Vigilancia Activa tras la Orquiectomía | +0.5% | América del Norte y UE, sistemas de salud de altos ingresos con infraestructura de seguimiento estructurado | Mediano plazo (2-4 años) |
| Monitoreo de Enfermedad Residual Molecular y Desarrollo de la Cartera Dirigida a CLDN6 | +0.8% | América del Norte, Europa Occidental, Asia-Pacífico de altos ingresos | Largo plazo (≥ 4 años) |
| Integración de Servicios de Preservación de la Fertilidad y Supervivencia | +0.5% | América del Norte y UE | Mediano plazo (2-4 años) |
| Expansión de Centros Oncológicos Multidisciplinarios Especializados | +0.6% | Global, con ganancias tempranas en América del Norte, Europa Occidental y los mercados principales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia y el Diagnóstico del Cáncer Testicular
Los casos mundiales aumentaron de 38.833 en 1990 a 91.507 en 2021, y las proyecciones publicadas sitúan la cifra en 126.020 para 2035. Esta mayor carga de la enfermedad amplía la demanda de diagnóstico, tratamiento y seguimiento en el mercado de neoplasias testiculares. Asia Oriental y Sudoriental también mostraron fuertes aumentos entre adultos jóvenes, mientras que China registró un incremento anualizado del 3,74% en la incidencia estandarizada por edad. Estos cambios extienden la atención estructurada más allá de los países históricamente con alta incidencia del noroeste de Europa y América del Norte.
Dependencia Continua de los Regímenes Curativos Basados en Cisplatino
El BEP sigue siendo el régimen central para muchos pacientes porque las guías actuales de la NCCN respaldan el BEP para la enfermedad de buen riesgo, riesgo intermedio y mal riesgo. La EAU también mantiene el tratamiento basado en platino adaptado al riesgo dentro de su guía de cáncer testicular de 2026. Esta posición clínica ancla la demanda de cisplatino, etopósido, medicamentos de soporte y servicios de infusión hospitalaria en el mercado de neoplasias testiculares. El ensayo internacional P3BEP está evaluando el BEP acelerado cada 2 semanas frente al esquema estándar cada 3 semanas en la enfermedad metastásica de riesgo intermedio y mal riesgo. Una menor intensidad de tratamiento para pacientes seleccionados puede reducir el uso de fármacos por paciente, pero un acceso más amplio a protocolos estandarizados compensa en parte ese efecto[1].
Expansión de la Vigilancia Activa tras la Orquiectomía
La vigilancia activa se utiliza cada vez más tras la orquiectomía para los tumores de células germinales en estadio I, mientras que la quimioterapia adyuvante ha disminuido en una cohorte unicéntrica de 30 años. La evidencia de cohortes a largo plazo respalda la vigilancia como una vía que puede preservar resultados favorables con tratamiento de rescate cuando se produce una recaída. El modelo de seguimiento desplaza la atención recurrente hacia imágenes, evaluación de laboratorio y revisión especializada en lugar de quimioterapia inmediata. Las guías de la NCCN prefieren firmemente la vigilancia para el seminoma puro en estadio I pT1 a pT3 y señalan que entre el 80% y el 85% de los pacientes se curan únicamente con la orquiectomía. Este patrón crea un papel continuo para los servicios de TC, RMN y biomarcadores en el mercado de neoplasias testiculares. También aumenta la importancia de los sistemas de seguimiento que pueden detectar la recaída con prontitud y derivar a los pacientes al tratamiento de rescate.
Monitoreo de Enfermedad Residual Molecular y Desarrollo de la Cartera Dirigida a CLDN6
El monitoreo de enfermedad residual molecular puede fortalecer la vigilancia cuando los marcadores séricos estándar no son suficientemente informativos. Un estudio multicéntrico de 74 pacientes encontró que la positividad de Signatera posquirúrgica se asoció con una supervivencia libre de eventos inferior, con una razón de riesgo de 5,11 en la ventana de enfermedad residual molecular. Los marcadores séricos estándar no alcanzaron significación estadística en esa comparación. Context Therapeutics inició un estudio de Fase 1 de CTIM-76, un anticuerpo biespecífico de unión a células T CLDN6×CD3, para cánceres de ovario, endometrio y testículo positivos para CLDN6. El programa había inscrito a 12 pacientes hasta la Cohorte 5 en octubre de 2025, con respuestas RECIST preliminares a partir de la Cohorte 3. Estos avances respaldan un cambio gradual hacia una selección de riesgo más precisa en el mercado de neoplasias testiculares.
Análisis del Impacto de las Restricciones del Mercado de Neoplasias Testiculares*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de la Cadena de Suministro de Oncología Inyectable | -1.5% | Global, más aguda en América del Norte y Europa donde dominan los genéricos inyectables | Corto plazo (≤ 2 años) |
| Sustituibilidad Limitada de los Regímenes Curativos Establecidos | -1.2% | Global | Largo plazo (≥ 4 años) |
| Toxicidad a Largo Plazo y Carga de Supervivencia de la Terapia Basada en Platino | -0.8% | América del Norte y UE, donde los costos de monitoreo de supervivencia son elevados y la presión de desescalada es mayor | Mediano plazo (2-4 años) |
| Pequeño Grupo de Pacientes Refractarios e Incertidumbre en el Reembolso de Nuevos Biomarcadores | -0.5% | América del Norte y UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de la Cadena de Suministro de Oncología Inyectable
La escasez de cisplatino entre 2023 y 2025 afectó a los 6 fabricantes estadounidenses al mismo tiempo, exponiendo la redundancia limitada en la producción de inyectables estériles de bajo margen. Alemania registró una interrupción del suministro de Etopósido Hikma 20 mg/mL desde julio hasta octubre de 2025. Las autoridades checas también informaron interrupciones en 2025 que afectaron a Etopósido Teva y Vincristina Teva. Dado que el cisplatino y el etopósido son parte integral del BEP, las interrupciones pueden retrasar o complicar la atención curativa en el mercado de neoplasias testiculares. Los Centros de Servicios de Medicare y Medicaid de Estados Unidos finalizaron el apoyo para que los pequeños hospitales independientes mantengan un stock de reserva de 6 meses de 86 medicamentos esenciales.
Toxicidad a Largo Plazo y Carga de Supervivencia de la Terapia Basada en Platino
Las altas tasas de curación crean una gran población de supervivientes que necesita monitoreo a largo plazo tras el tratamiento. Una revisión de la ASCO de 2025 asoció la quimioterapia basada en cisplatino con un exceso del 60% en la mortalidad cardiovascular a largo plazo en datos de cohortes danesas. En una cohorte de 616 supervivientes, el 23% experimentó un empeoramiento de la carga acumulada de morbilidad durante una mediana de 11 años. La carga reportada incluyó tinnitus, pérdida auditiva, enfermedad de Raynaud, neuropatía y dolor neuropático. Estos resultados respaldan la desescalada selectiva y la vigilancia donde sea clínicamente apropiado, reduciendo algo de la intensidad del tratamiento inicial en el mercado de neoplasias testiculares. También aumentan la necesidad de servicios de supervivencia, que compiten por los recursos del sistema de salud con las nuevas opciones diagnósticas y terapéuticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
La Quimioterapia Mantiene el Dominio, la Radioterapia Gana ImpulsoLa quimioterapia representó el 41,34% de la participación del mercado de neoplasias testiculares en 2026, respaldada por el papel establecido del BEP y el EP en todos los grupos de riesgo. Las recomendaciones de la NCCN continúan posicionando el tratamiento basado en cisplatino como una opción clave para la enfermedad metastásica. La cirugía sigue siendo esencial porque la orquiectomía inguinal radical proporciona el diagnóstico y el manejo local inicial para muchos pacientes. La disección de ganglios linfáticos retroperitoneales también se utiliza para pacientes seleccionados en centros con experiencia. Se proyecta que la radioterapia registre una CAGR del 7,41% hasta 2032. Su crecimiento refleja métodos de administración más precisos en lugar de una amplia expansión de las indicaciones.
La experiencia nacional sueca con la terapia de protones de intensidad modulada en el seminoma en estadio IIA y IIB reportó una menor exposición a la dosis en los órganos abdominales en riesgo. La práctica contemporánea de radioterapia ha reducido las dosis convencionales de 30 a 40 Gy a 20 a 26 Gy en los entornos pertinentes. Estos cambios buscan reducir el riesgo de cáncer secundario mientras se mantiene el control de la enfermedad. El tamaño del mercado de neoplasias testiculares para la radioterapia está, por tanto, vinculado a la adopción de tecnología y la selección del tratamiento, no simplemente al volumen de pacientes. La quimioterapia de alta dosis con rescate de células madre sigue siendo relevante para una pequeña población refractaria. La combinación de tratamientos continúa favoreciendo los regímenes curativos establecidos, al tiempo que permite el uso seleccionado de la radioterapia impulsado por la tecnología.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cáncer:
El Seminoma Lidera, los Tumores Estromales Ganan Atención ClínicaEl seminoma representó el 55,34% del tamaño del mercado de neoplasias testiculares en 2026. Una cohorte de 30 años encontró que la incidencia del seminoma se duplicó durante el período de observación mientras que la incidencia del no seminoma se mantuvo estable. Este patrón de enfermedad otorga al seminoma un peso sustancial en las vías de atención y los volúmenes de seguimiento. El no seminoma incluye carcinoma embrionario, teratoma, coriocarcinoma y subtipos mixtos[2]. A menudo requiere mayor intensidad de quimioterapia cuando está presente la enfermedad en estadio II o III. Los datos del NHS reportaron cirugía y quimioterapia combinadas para el 65,7% de los casos en estadio II a III.
Se proyecta que los tumores estromales se expandan a una CAGR del 7,64% hasta 2032. La mejora de la histopatología y la concienciación pueden mejorar el reconocimiento de los tumores de células de Leydig, los tumores de células de Sertoli y las variantes de células de la granulosa. La cirugía conservadora del testículo y la inmunohistoquímica pueden apoyar la atención de tumores raros seleccionados. Trabajos publicados también han descrito FOXA2 como un biomarcador útil para el diagnóstico del tumor del saco vitelino. Otras neoplasias raras, incluido el linfoma testicular primario y el adenocarcinoma de la rete testis, siguen siendo pequeñas pero clínicamente complejas. Su tratamiento puede implicar enfoques sistémicos fuera de los protocolos estándar de tumores de células germinales.
Por Clase de Fármaco:
Los Compuestos de Platino Lideran, los Alcaloides de la Vinca se Aceleran en el RescateLos compuestos de platino representaron el 49,84% de la participación del mercado de neoplasias testiculares en 2026. El cisplatino sustenta los protocolos BEP y EP, haciéndolo indispensable para la atención de primera línea en la industria de neoplasias testiculares. El etopósido, un inhibidor de la topoisomerasa II, es el otro componente farmacológico principal del BEP. Estos fármacos se administran con bleomicina en el tratamiento BEP estándar. Las interrupciones del suministro afectan, por tanto, tanto a la programación clínica como a la adquisición farmacéutica. El mercado de neoplasias testiculares sigue vinculado a la fiabilidad de la producción genérica de inyectables.
Se prevé que los alcaloides de la vinca crezcan a una CAGR del 7,54% hasta 2032. La vinblastina se utiliza en los regímenes de rescate VIP y VeIP para pacientes con progresión de la enfermedad tras el tratamiento de primera línea. La ifosfamida proporciona el componente alquilante del VIP y se utiliza cuando se requiere terapia de rescate. Los taxanos también aparecen en ciertas combinaciones de investigación y rescate. La pequeña población refractaria limita el tamaño absoluto de estas clases. Sin embargo, la falta de alternativas claramente superiores mantiene una demanda especializada de regímenes de rescate con múltiples fármacos.
Por Tipo de Diagnóstico:
Las Imágenes como Ancla, las Pruebas de Biomarcadores Redefinen la VigilanciaLas imágenes representaron el 61,34% del tamaño del mercado de neoplasias testiculares en 2026. La ecografía escrotal y la TC forman la vía diagnóstica y de estadificación estándar. Un estudio nacional danés encontró que las imágenes solas detectaron el 71% de las recaídas, mientras que las imágenes con marcadores séricos elevados detectaron otro 18%. Esta evidencia confirma el papel de las imágenes durante la vigilancia a largo plazo. La RMN también puede utilizarse cuando la exposición a la radiación, el contexto clínico o la práctica local lo respaldan. La patología sigue siendo el ancla diagnóstica tras la orquiectomía.
Se espera que las pruebas de biomarcadores aumenten a una CAGR del 8,13% hasta 2032. Un estudio de ADN tumoral circulante en cáncer testicular reportó una supervivencia libre de recurrencia del 88% a los 18 meses en pacientes en estadio I con ADN tumoral circulante negativo bajo vigilancia activa y un valor predictivo negativo del 93,5% por paciente. La biopsia líquida multianalito que combina ADNlc y perfilado de N-glucanos alcanzó un AUC de 0,96 e identificó pacientes con marcadores séricos estándar negativos. Estos resultados respaldan el potencial valor clínico de herramientas de vigilancia más sensibles. El cumplimiento del Reglamento Europeo sobre Diagnóstico In Vitro sigue siendo relevante para los ensayos moleculares utilizados en los flujos de trabajo diagnósticos.
Por Canal de Distribución:
Las Farmacias Hospitalarias Dominan, el Acceso Digital CreceLas farmacias hospitalarias representaron el 51,34% de la participación del mercado de neoplasias testiculares en 2026. La quimioterapia intravenosa requiere preparación estéril, supervisión, prehidratación, soporte antiemético y monitoreo de efectos adversos agudos. Estos requisitos mantienen la administración del BEP centrada en entornos hospitalarios y de infusión oncológica. Las farmacias minoristas dispensan principalmente medicamentos de soporte, incluidos antieméticos orales y otras terapias ambulatorias. Su papel complementa, en lugar de reemplazar, la dispensación hospitalaria para la quimioterapia aguda. Es poco probable que esta estructura de canal cambie rápidamente mientras el tratamiento basado en cisplatino siga siendo el estándar.
Se prevé que las farmacias en línea se expandan a una CAGR del 8,25% hasta 2032. Su papel se concentra en la entrega a domicilio de medicamentos de soporte y el cumplimiento de recetas habilitado por telemedicina. La dispensación digital puede mejorar el acceso donde la cobertura de farmacia oncológica es limitada. No desplaza los requisitos de manejo controlado del tratamiento citotóxico infundido. Las normas europeas de comercio electrónico farmacéutico transfronterizo pueden respaldar un uso más amplio de los canales digitales para los medicamentos elegibles. El mercado de neoplasias testiculares combina, por tanto, un canal de infusión liderado por hospitales con un creciente soporte digital para las terapias autoadministradas.

Por Usuario Final:
Los Hospitales Lideran, los Centros Especializados Ganan Terreno CompetitivoLos hospitales representaron el 55,89% de la participación del mercado de neoplasias testiculares en 2026. Los datos del NHS de Inglaterra que cubren 15.921 casos reportaron que el 90,4% de los pacientes fueron tratados con cirugía, con o sin quimioterapia, en entornos hospitalarios. La infraestructura hospitalaria respalda la cirugía, la atención hospitalaria, la preparación de quimioterapia, las imágenes y la toma de decisiones multidisciplinaria. Los centros de infusión ambulatoria también están ganando volumen donde los modelos de pago favorecen sitios de atención de menor costo. Su relevancia es mayor para el tratamiento apropiado y los servicios de atención de soporte.
Se proyecta que los centros oncológicos especializados se expandan a una CAGR del 7,45% hasta 2032. Las guías de la NCCN aconsejan que la disección de ganglios linfáticos retroperitoneales debe considerarse en centros de alto volumen con experiencia quirúrgica y soporte multidisciplinario. Este requisito dirige los casos de alta complejidad hacia proveedores especializados. Los centros dedicados pueden coordinar patología, imágenes, cirugía, quimioterapia y atención de supervivencia en una sola vía de atención. Su ventaja es la experiencia más que un reemplazo de los hospitales. La industria de neoplasias testiculares continúa dependiendo de redes de derivación que adaptan la complejidad del paciente a los sitios de tratamiento capaces.
Análisis Geográfico
América del Norte
América del Norte representó el 42,89% de la participación del mercado de neoplasias testiculares en 2026. La región combina alta intensidad de tratamiento, amplia cobertura de seguros y una densa red de centros oncológicos multidisciplinarios que operan dentro de las guías clínicas de la NCCN. El Instituto Nacional del Cáncer estimó 9.810 nuevos casos en Estados Unidos en 2026 tras proyectar 9.720 diagnósticos en 2025. Los hombres hispanos registraron el aumento más rápido en la incidencia y están presentes cada vez más a edades más jóvenes y en estadios más avanzados. Este cambio amplía la importancia del diagnóstico temprano, el acceso a la derivación y el seguimiento culturalmente efectivo. La investigación sobre enfermedad residual molecular liderada desde centros académicos estadounidenses también puede acelerar el uso del monitoreo de ADN tumoral circulante en programas de vigilancia adecuados.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,61% hasta 2032. El aumento de la incidencia en China, Corea del Sur y el Sudeste Asiático se está produciendo junto con un acceso más amplio al tratamiento basado en platino y a la infraestructura oncológica. Corea del Sur registró una disminución significativa en la mortalidad estandarizada por edad, lo que indica progreso en los resultados del tratamiento a medida que cambian los volúmenes de casos. El entorno de aprobación de la PMDA y el sistema hospitalario maduro hacen que Japón sea relevante para las herramientas de monitoreo avanzado. Los diferentes puntos de partida nacionales en diagnóstico, reembolso y adherencia a protocolos configuran el tamaño del mercado de neoplasias testiculares en la región.
Europa, América del Sur y Oriente Medio y África
Europa sigue siendo un gran centro de enfermedad y tratamiento, con Europa Occidental reportando una tasa de incidencia estandarizada por edad de 9,3 por 100.000 y Europa del Norte de 7,5 por 100.000. Dinamarca y Noruega registraron tasas nacionales de 11,2 y 11,7 por 100.000, respectivamente. La EAU proporciona un marco clínico central para la gestión europea. La experiencia de Europa con la interrupción del suministro de Etopósido Hikma demuestra que los sistemas de atención maduros siguen expuestos al riesgo de suministro de inyectables. América Latina y el Caribe tienen una incidencia menor que Europa Occidental, pero una mayor razón de mortalidad respecto a la incidencia, lo que refleja un diagnóstico tardío y brechas de acceso. El Caribe registró el aumento de incidencia más rápido en el análisis global, con un 5,71% anual. En Oriente Medio y África, los centros especializados del CCG y la infraestructura oncológica en evolución están ampliando la actividad diagnóstica, mientras que las vías de atención siguen cada vez más las guías internacionales.
Panorama Competitivo
Concentración del Mercado
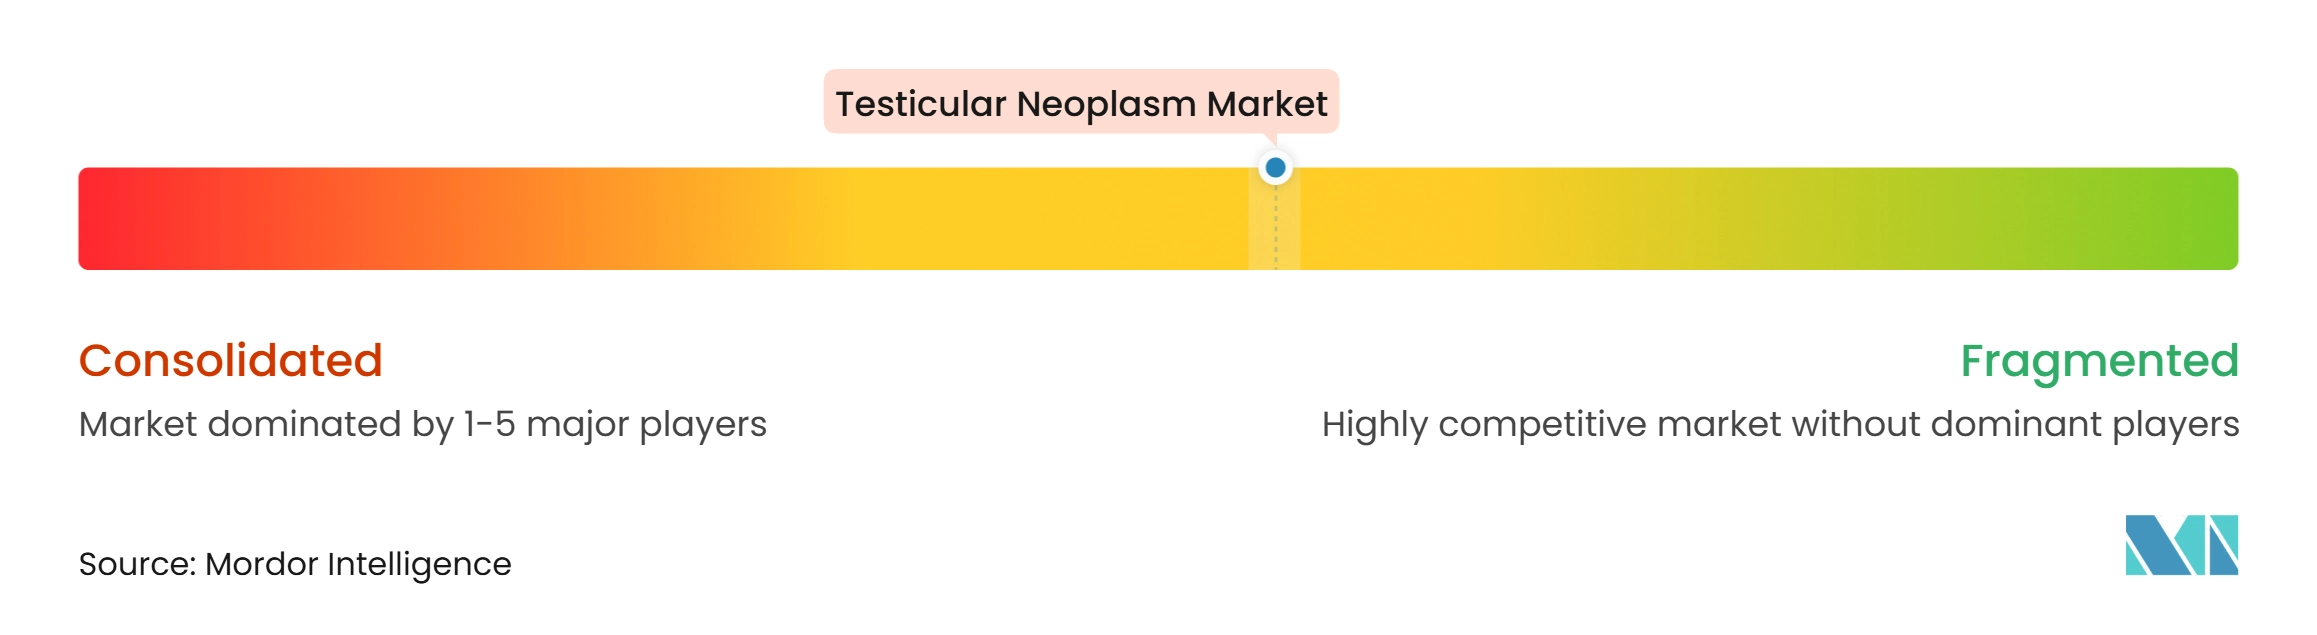
El mercado de neoplasias testiculares está moderadamente fragmentado entre fabricantes de inyectables genéricos, proveedores de diagnóstico molecular y desarrolladores en etapa clínica. La base de tratamiento genérico incluye cisplatino, etopósido, bleomicina y alcaloides de la vinca, y la competencia se centra en el precio, la fiabilidad del suministro, los sistemas de calidad y la distribución geográfica. Accord Healthcare, Hikma Pharmaceuticals, Fresenius Kabi, Teva, Sun Pharma, Cipla y Dr. Reddy's Laboratories suministran medicamentos utilizados dentro de los protocolos de tratamiento. El mercado no incluye una participación combinada divulgada para las empresas líderes, por lo que la concentración no puede cuantificarse a partir de los datos disponibles. La seguridad del suministro es un factor competitivo clave porque los protocolos clínicos dependen de la disponibilidad oportuna de varios inyectables estériles de bajo margen. Las iniciativas de madurez en gestión de calidad de la FDA y las políticas de stock de reserva hospitalaria aumentan el valor de las prácticas de fabricación e inventario confiables.
La adquisición de UDENYCA por parte de Accord en 2025 amplió su posición en biosimilares de pegfilgrastim y añadió un activo de atención de soporte diferenciado junto a los medicamentos genéricos convencionales. Sandoz lanzó WYOST y Jubbonti en junio de 2025 como biosimilares de denosumab intercambiables en Estados Unidos. Estas acciones amplían las carteras de oncología de soporte, aunque ninguna es un reemplazo directo de la terapia curativa de tumores de células germinales. Las empresas de diagnóstico molecular compiten a través de evidencia clínica, rendimiento de las pruebas y preparación regulatoria. El trabajo de validación publicado por Natera en cáncer testicular respalda el caso clínico de su ensayo de ADN tumoral circulante informado por el tumor. Guardant Health amplió su papel en el desarrollo de fármacos a través de una colaboración plurianual con Pfizer que involucra la plataforma Guardant Infinity Smart Liquid Biopsy.
Líderes de la Industria de Neoplasias Testiculares
-
Cipla Limited
-
Hikma Pharmaceuticals PLC
-
Teva Pharmaceutical Industries Ltd
-
Accord Healthcare Limited
-
Fresenius Kabi AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Neoplasias Testiculares Empresas cubiertas en este informe
- Accord Healthcare Limited
- Baxter
- BioNTech
- Bristol-Myers Squibb
- Cipla
- Context Therapeutics Inc.
- Dr. Reddy’s Laboratories Limited
- Eli Lilly and Company
- Fresenius
- Guardant Health, Inc.
- Hikma Pharmaceuticals
- Merck
- Natera, Inc.
- Pfizer
- Sandoz Group AG
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Desarrollos recientes de la industria en Mercado de Neoplasias Testiculares
- Abril de 2026: Las guías de 2026 desaconsejaron el uso de escáneres FDG-PET/TC como marcador de estratificación para diferenciar la enfermedad residual viable de la no viable tras la quimioterapia en el seminoma metastásico, dado su bajo valor predictivo positivo de aproximadamente el 30% al 40%.
- Septiembre de 2025: Natera publicó el mayor estudio de validación de ADN tumoral circulante en cáncer testicular hasta la fecha en JCO Precision Oncology, demostrando que la prueba personalizada de enfermedad residual mínima Signatera superó significativamente a los marcadores tumorales séricos estándar en todos los estadios de la enfermedad. La positividad de Signatera tras la cirugía predijo una supervivencia libre de eventos inferior con una razón de riesgo de 5,11 (p=0,019), mientras que los marcadores estándar no mostraron diferenciación significativa (razón de riesgo de supervivencia libre de eventos 2,97, p=0,149), estableciendo la justificación clínica para la adopción del ADN tumoral circulante en la vigilancia del cáncer testicular.
- Julio de 2025: agenT-797, una terapia de células iNKT de MiNK Therapeutics, logró una remisión completa de más de 2 años en un paciente con cáncer testicular metastásico previamente refractario a la quimioterapia y múltiples inhibidores de puntos de control inmunitario, administrada en combinación con nivolumab en un reporte de caso publicado en Oncogene. El resultado demostró, por primera vez, la actividad clínica de una terapia de células inmunitarias innatas disponible comercialmente en tumores de células germinales testiculares.
Alcance del Informe Global del Mercado de Neoplasias Testiculares
Según el alcance del informe, el mercado de neoplasias testiculares cubre el manejo clínico de los crecimientos anormales que se originan en los testículos, incluidos los tumores de células germinales y los tumores no germinales, abordados mediante cirugía, quimioterapia, radioterapia y diagnósticos, fármacos y vías de distribución asociados.
El mercado está segmentado por tipo de tratamiento, tipo de cáncer, clase de fármaco, tipo de diagnóstico, canal de distribución, usuario final y geografía. Por tipo de tratamiento, el mercado está segmentado en cirugía, quimioterapia, radioterapia y otros tipos de tratamiento. Por tipo de cáncer, el mercado está segmentado en seminoma, no seminoma, tumores estromales y otras neoplasias testiculares raras. Por clase de fármaco, el mercado está segmentado en compuestos de platino, inhibidores de la topoisomerasa II, antibióticos antitumorales, agentes alquilantes, alcaloides de la vinca, taxanos y otras clases de fármacos. Por tipo de diagnóstico, el mercado está segmentado en imágenes, pruebas de biomarcadores y pruebas de patología e histología. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y farmacias en línea. Por usuario final, el mercado está segmentado en hospitales, centros oncológicos especializados y centros de infusión ambulatoria. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Cirugía |
| Quimioterapia |
| Radioterapia |
| Otros Tipos de Tratamiento |
| Seminoma |
| No Seminoma |
| Tumores Estromales |
| Otras Neoplasias Testiculares Raras |
| Compuestos de Platino |
| Inhibidores de la Topoisomerasa II |
| Antibióticos Antitumorales |
| Agentes Alquilantes |
| Alcaloides de la Vinca |
| Taxanos |
| Otras Clases de Fármacos |
| Imágenes |
| Pruebas de Biomarcadores |
| Pruebas de Patología e Histología |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Hospitales |
| Centros Oncológicos Especializados |
| Centros de Infusión Ambulatoria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Tratamiento | Cirugía | |
| Quimioterapia | ||
| Radioterapia | ||
| Otros Tipos de Tratamiento | ||
| Por Tipo de Cáncer | Seminoma | |
| No Seminoma | ||
| Tumores Estromales | ||
| Otras Neoplasias Testiculares Raras | ||
| Por Clase de Fármaco | Compuestos de Platino | |
| Inhibidores de la Topoisomerasa II | ||
| Antibióticos Antitumorales | ||
| Agentes Alquilantes | ||
| Alcaloides de la Vinca | ||
| Taxanos | ||
| Otras Clases de Fármacos | ||
| Por Tipo de Diagnóstico | Imágenes | |
| Pruebas de Biomarcadores | ||
| Pruebas de Patología e Histología | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Por Usuario Final | Hospitales | |
| Centros Oncológicos Especializados | ||
| Centros de Infusión Ambulatoria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de neoplasias testiculares para 2032?
Se proyecta que el mercado de neoplasias testiculares alcance los 0,74 mil millones de USD para 2032, creciendo a una CAGR del 5% de 2027 a 2032.
¿Qué tipo de tratamiento tiene la mayor participación en la atención de neoplasias testiculares?
La quimioterapia representó el 41,34% en 2026, lo que refleja la continua importancia de los regímenes basados en cisplatino.
¿Por qué las pruebas de biomarcadores están ganando atención en la atención del cáncer testicular?
Se proyecta que las pruebas de biomarcadores crezcan a una CAGR del 8,13% a medida que la investigación sobre ADN tumoral circulante respalda una vigilancia más precisa tras la cirugía.
¿Qué región se espera que crezca más rápido en la atención de neoplasias testiculares?
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,61% hasta 2032, respaldada por los cambios en los patrones de incidencia y la mejora del acceso a la oncología.
¿Cuáles son los principales riesgos para la administración del tratamiento basado en cisplatino?
Las escaseces de fármacos inyectables estériles pueden interrumpir la disponibilidad de cisplatino y etopósido, lo que puede complicar los calendarios de tratamiento BEP.
¿Dónde se tratan comúnmente los casos complejos de cáncer testicular?
Los hospitales siguen siendo el mayor entorno de usuario final con el 55,89%, mientras que los centros oncológicos especializados están creciendo a medida que los casos de alta complejidad requieren experiencia multidisciplinaria.