
精巣腫瘍市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.58 十億米ドル |
| 市場規模 (2032) | 0.74 十億米ドル |
| 成長率 (2027 - 2032) | 5.00 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる精巣腫瘍市場分析
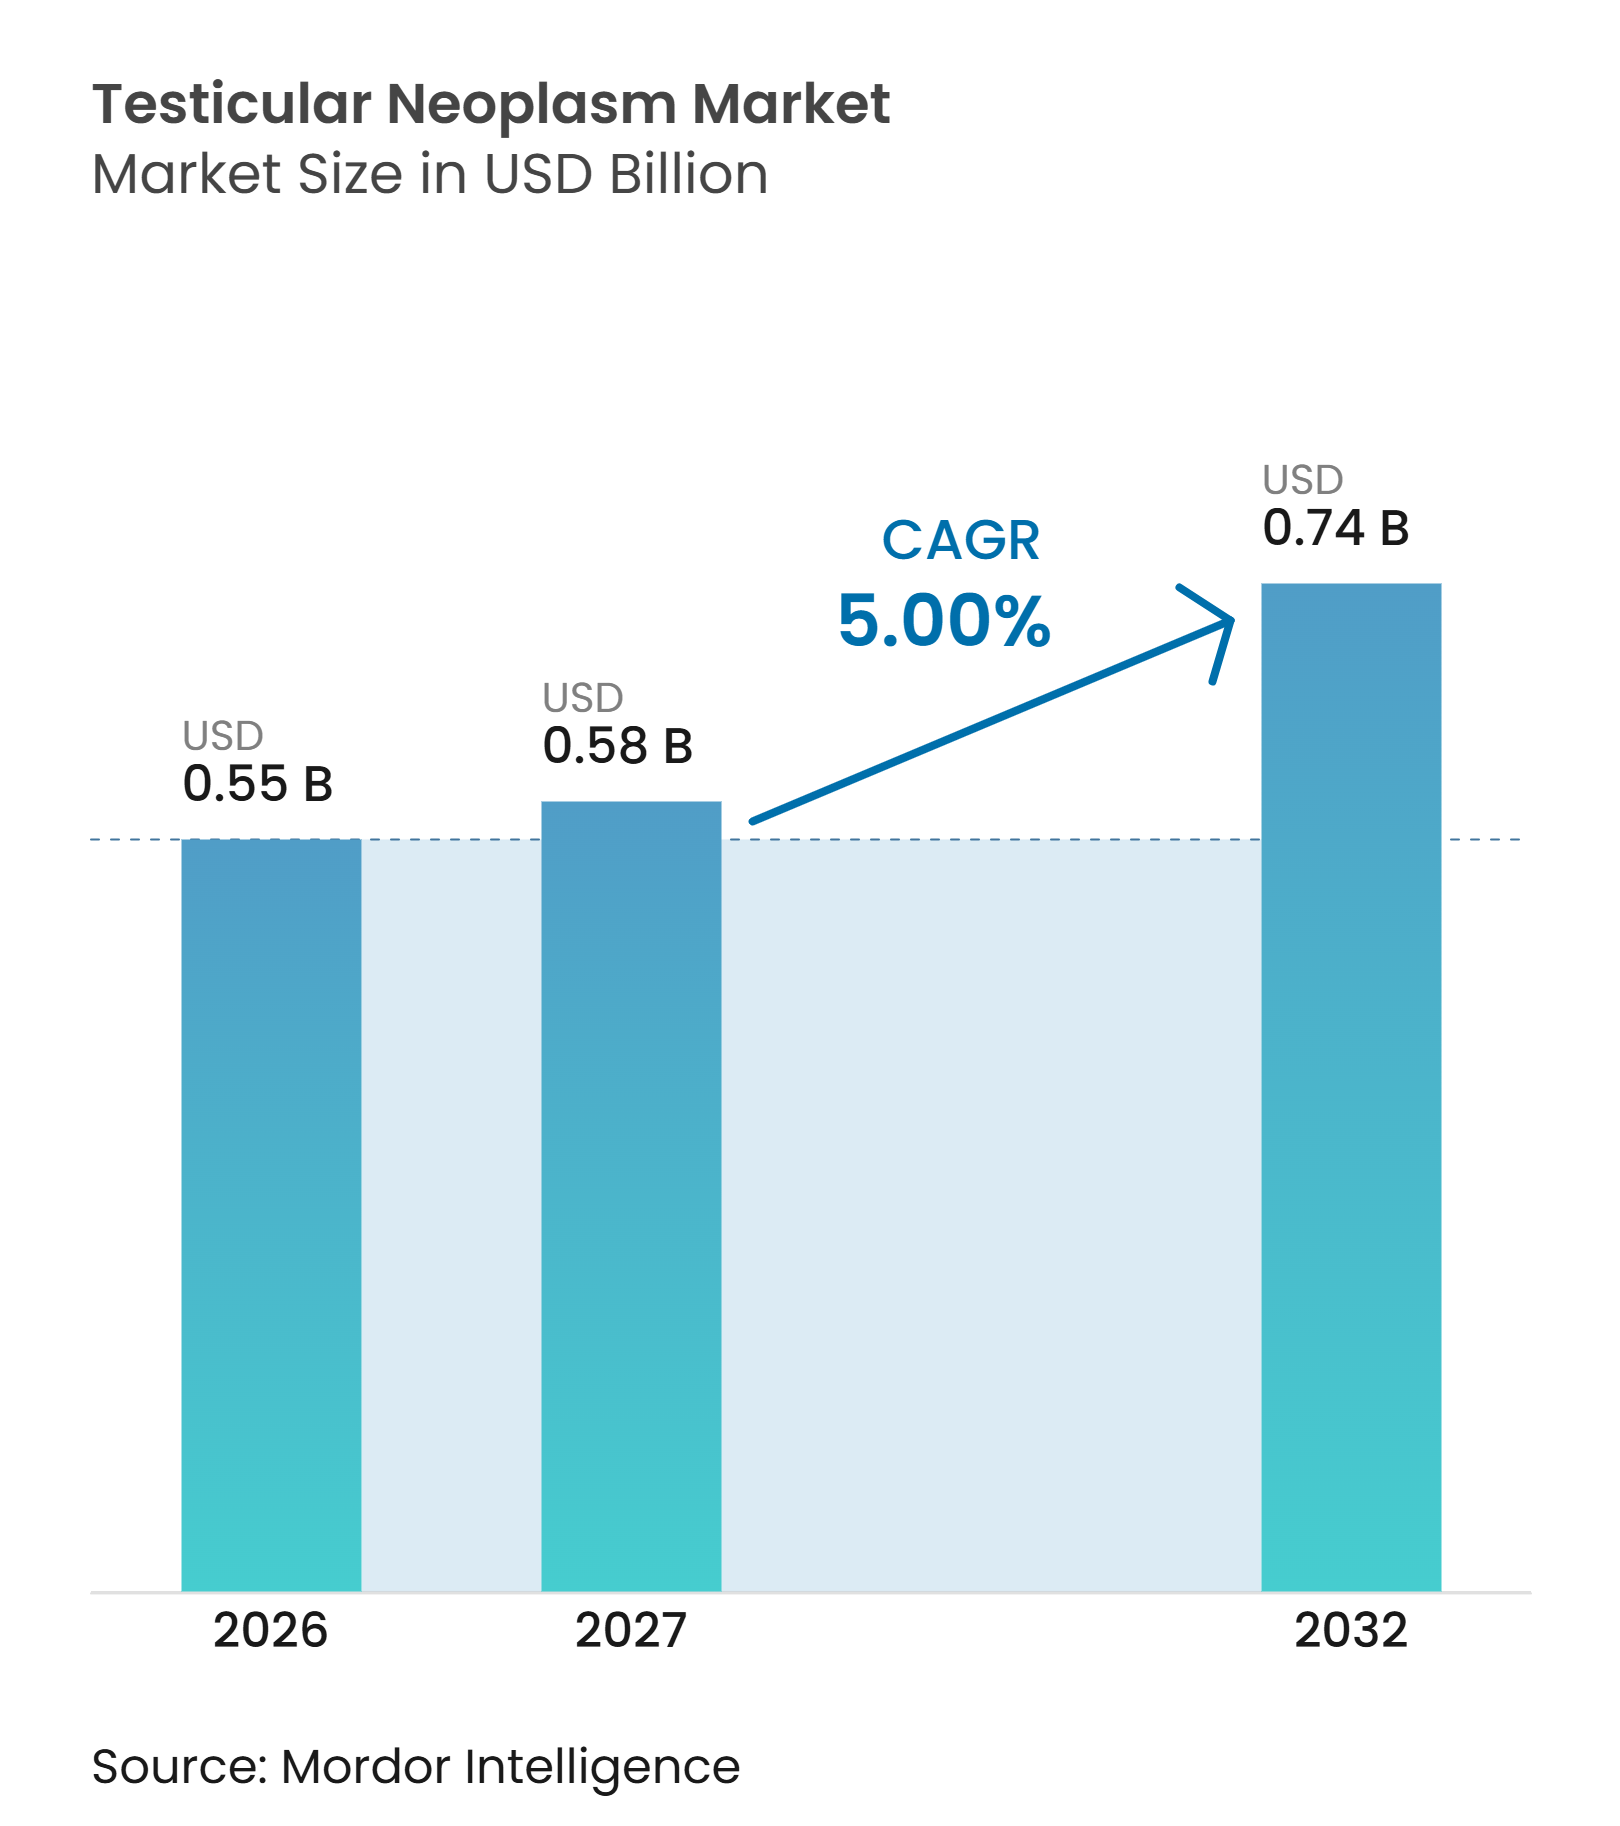
精巣腫瘍市場規模は2026年に0.55 ビリオン 米ドルと評価され、2027年の0.58 ビリオン 米ドルから2032年には0.74 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に5%のCAGRで成長します。
精巣腫瘍市場が対象とする腫瘍学的患者集団は比較的小規模ですが、働き盛りの男性に影響を与えることが多いがんに対応しています。米国国立がん研究所は2025年に米国での新規診断数を9,720件、死亡数を600件と予測し、2026年には9,810件の診断数を見込んでいます。中程度の社会人口学的指数(SDI)の地域において診断能力が拡大するにつれ、世界的な罹患率は引き続き上昇する可能性があります。シスプラチンベースの根治的プロトコルは依然としてケアの中心であり、サーベイランス、高度画像診断、および血液ベースのモニタリングが精巣腫瘍市場における支出の発生場所を変えつつあります。供給の継続性と長期的な治療効果は、採用とケア提供における重要な制約として残っています。
主要レポートのポイント
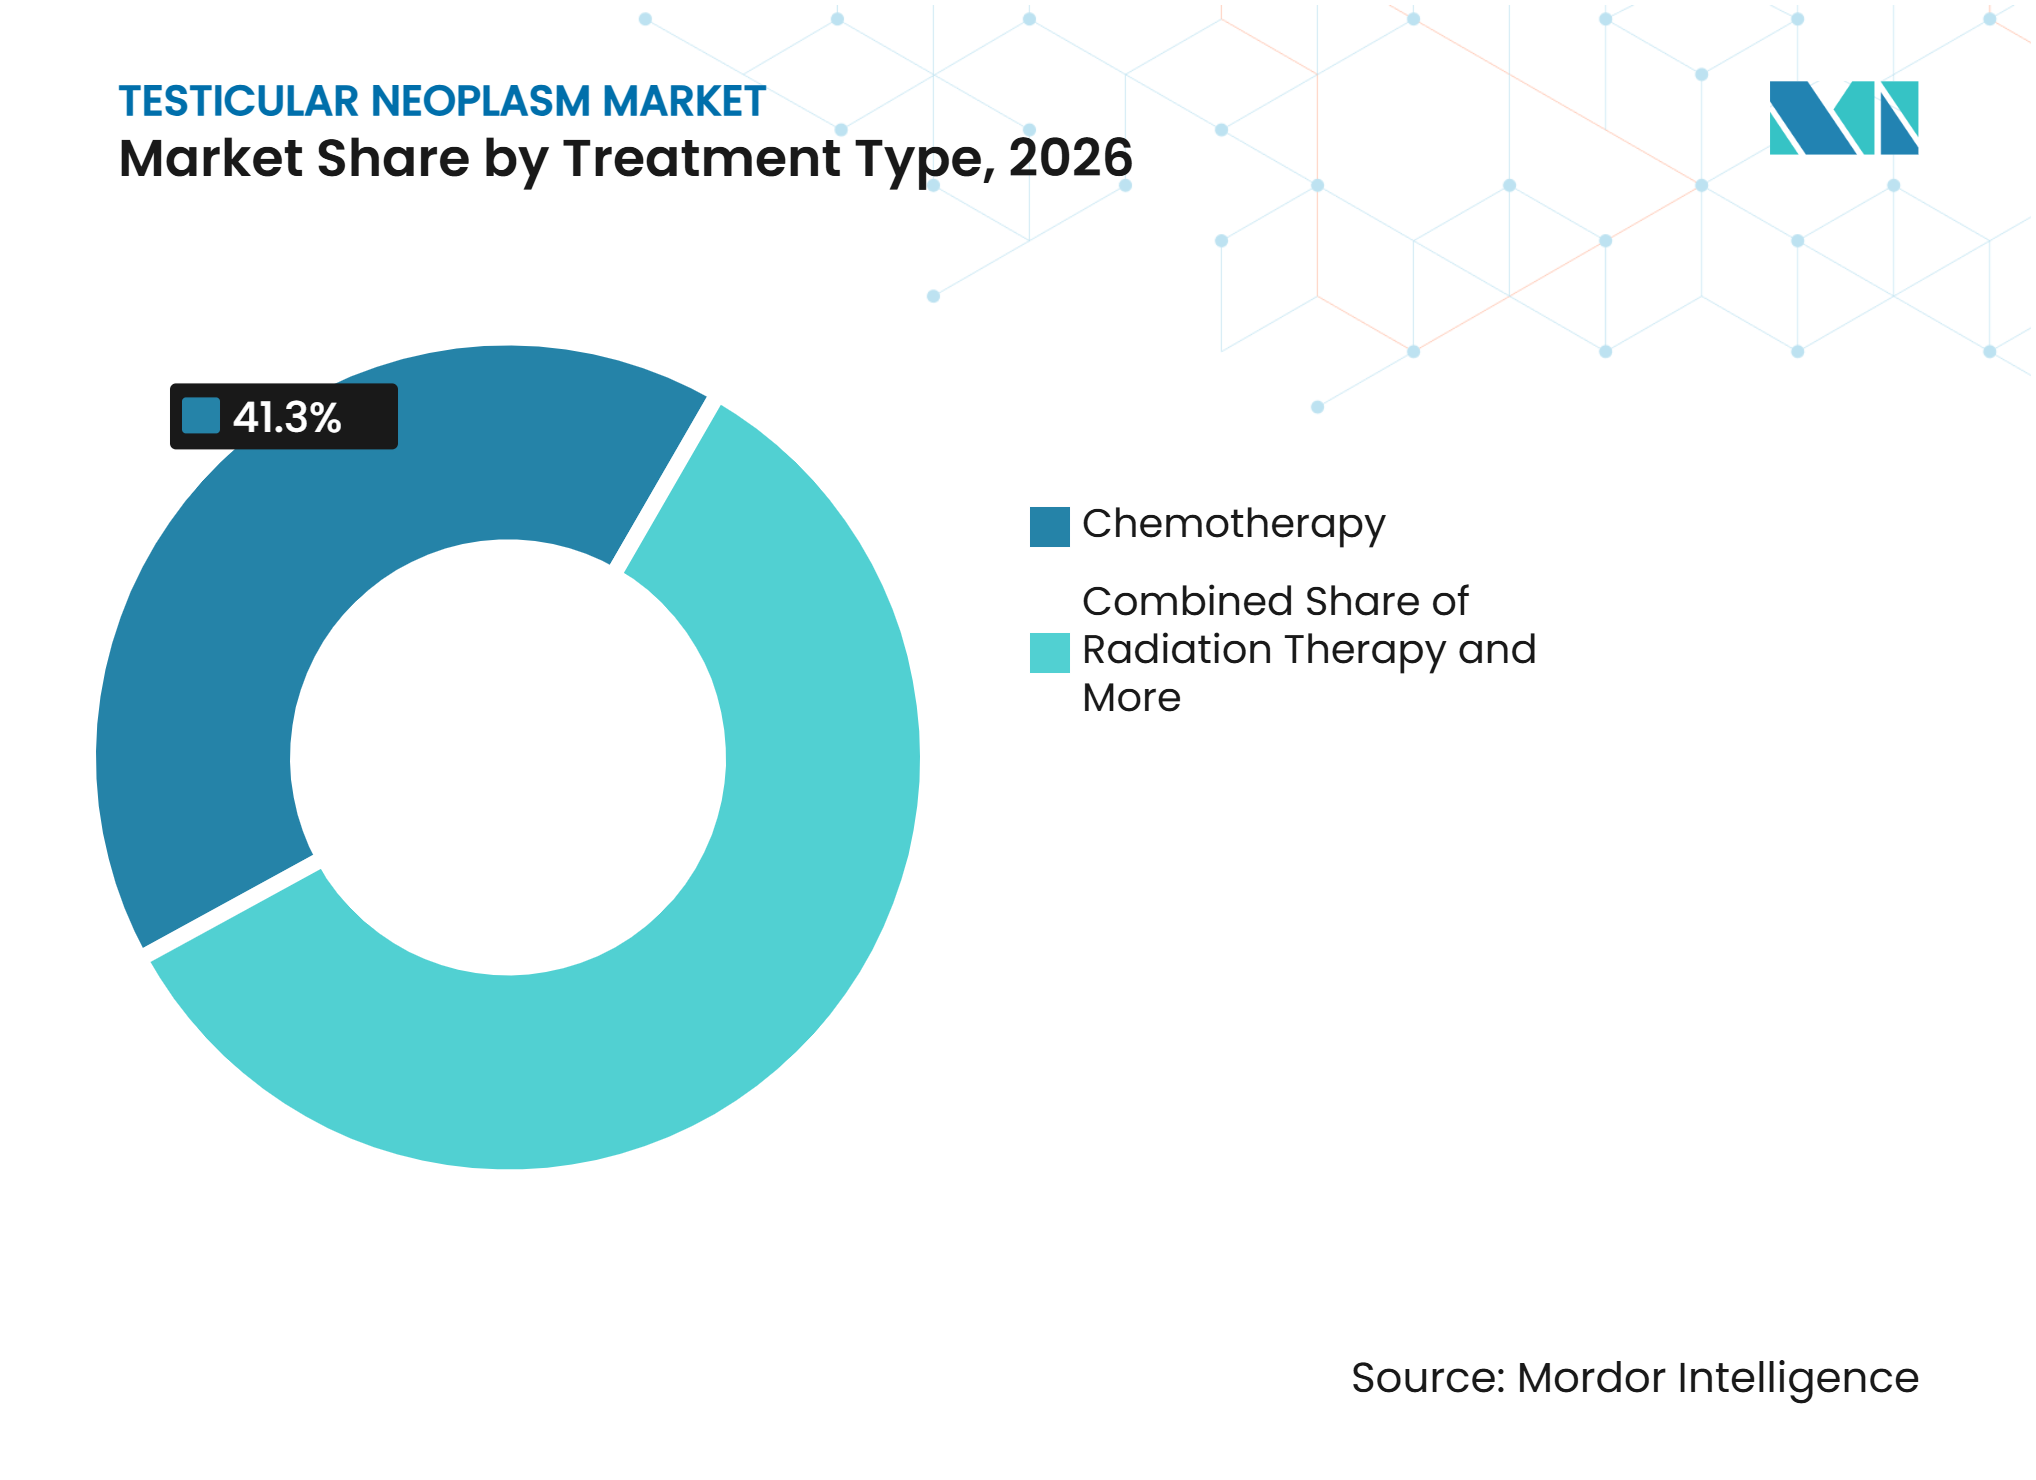
- 治療タイプ別では、化学療法が2026年の精巣腫瘍市場シェアの41.34%を占め、放射線療法は2032年までに7.41%のCAGRで拡大すると予測されています。
- がんタイプ別では、セミノーマが2026年の精巣腫瘍市場シェアの55.34%を占め、間質性腫瘍は2032年までに7.64%のCAGRで拡大すると予測されています。
- 薬剤クラス別では、白金化合物が2026年の精巣腫瘍市場シェアの49.84%を占め、ビンカアルカロイドは2032年までに7.54%のCAGRで拡大すると予測されています。
- 診断タイプ別では、画像診断が2026年の精巣腫瘍市場シェアの61.34%を占め、バイオマーカー検査は2032年までに8.13%のCAGRで拡大すると予測されています。
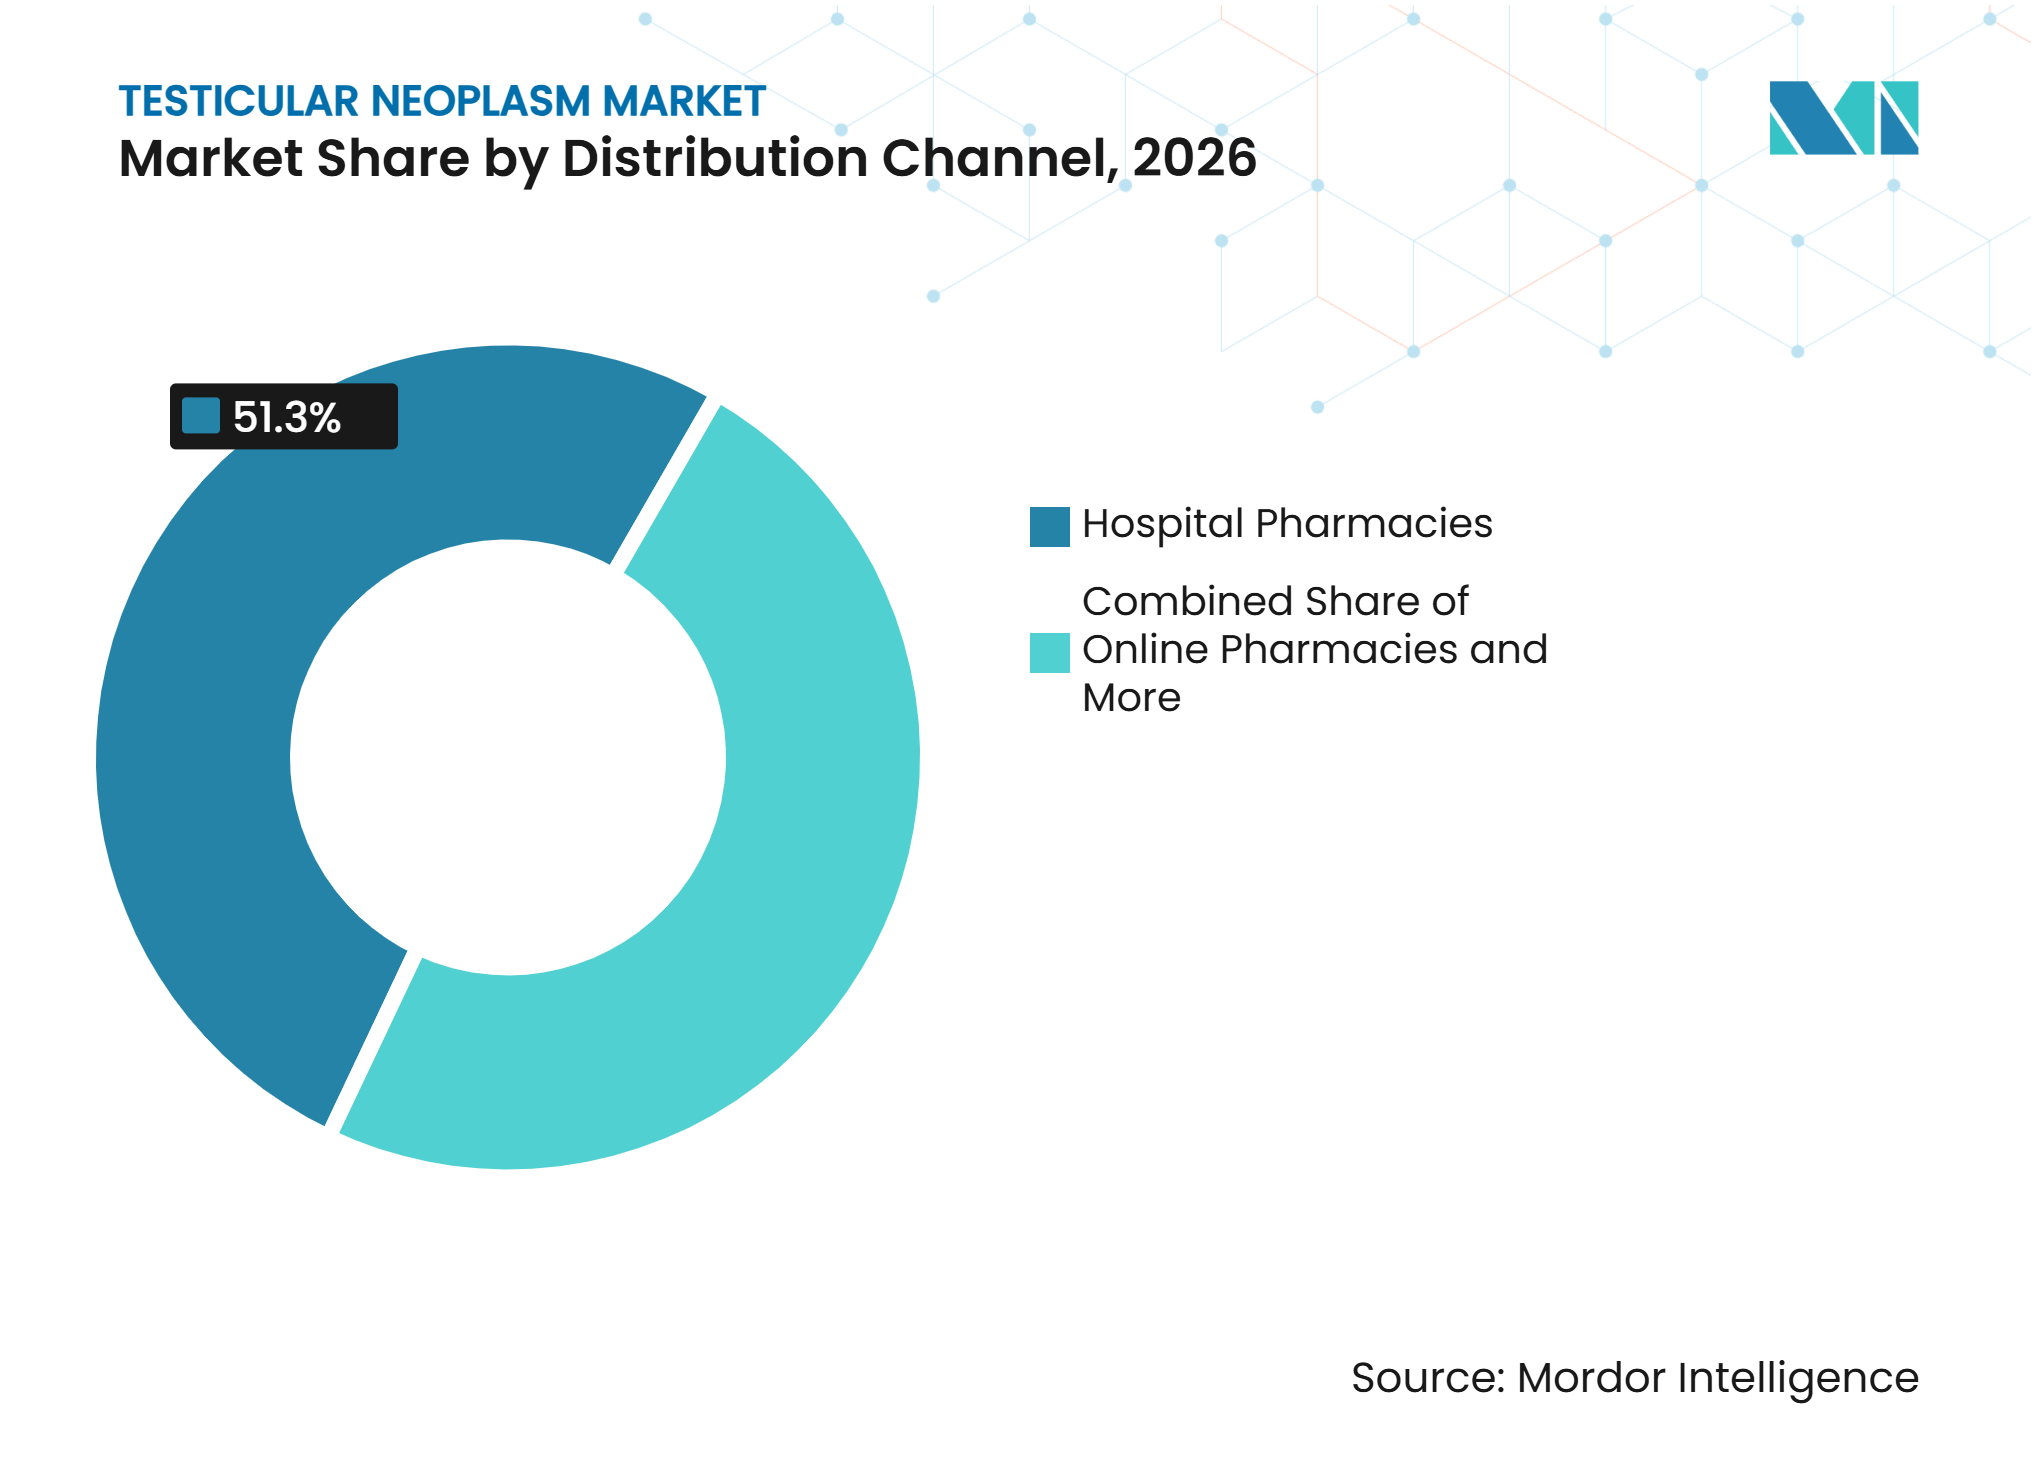
- 流通チャネル別では、病院薬局が2026年の精巣腫瘍市場シェアの51.34%を占め、オンライン薬局は2032年までに8.25%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2026年の精巣腫瘍市場シェアの55.89%を占め、専門がんセンターは2032年までに7.45%のCAGRで拡大すると予測されています。
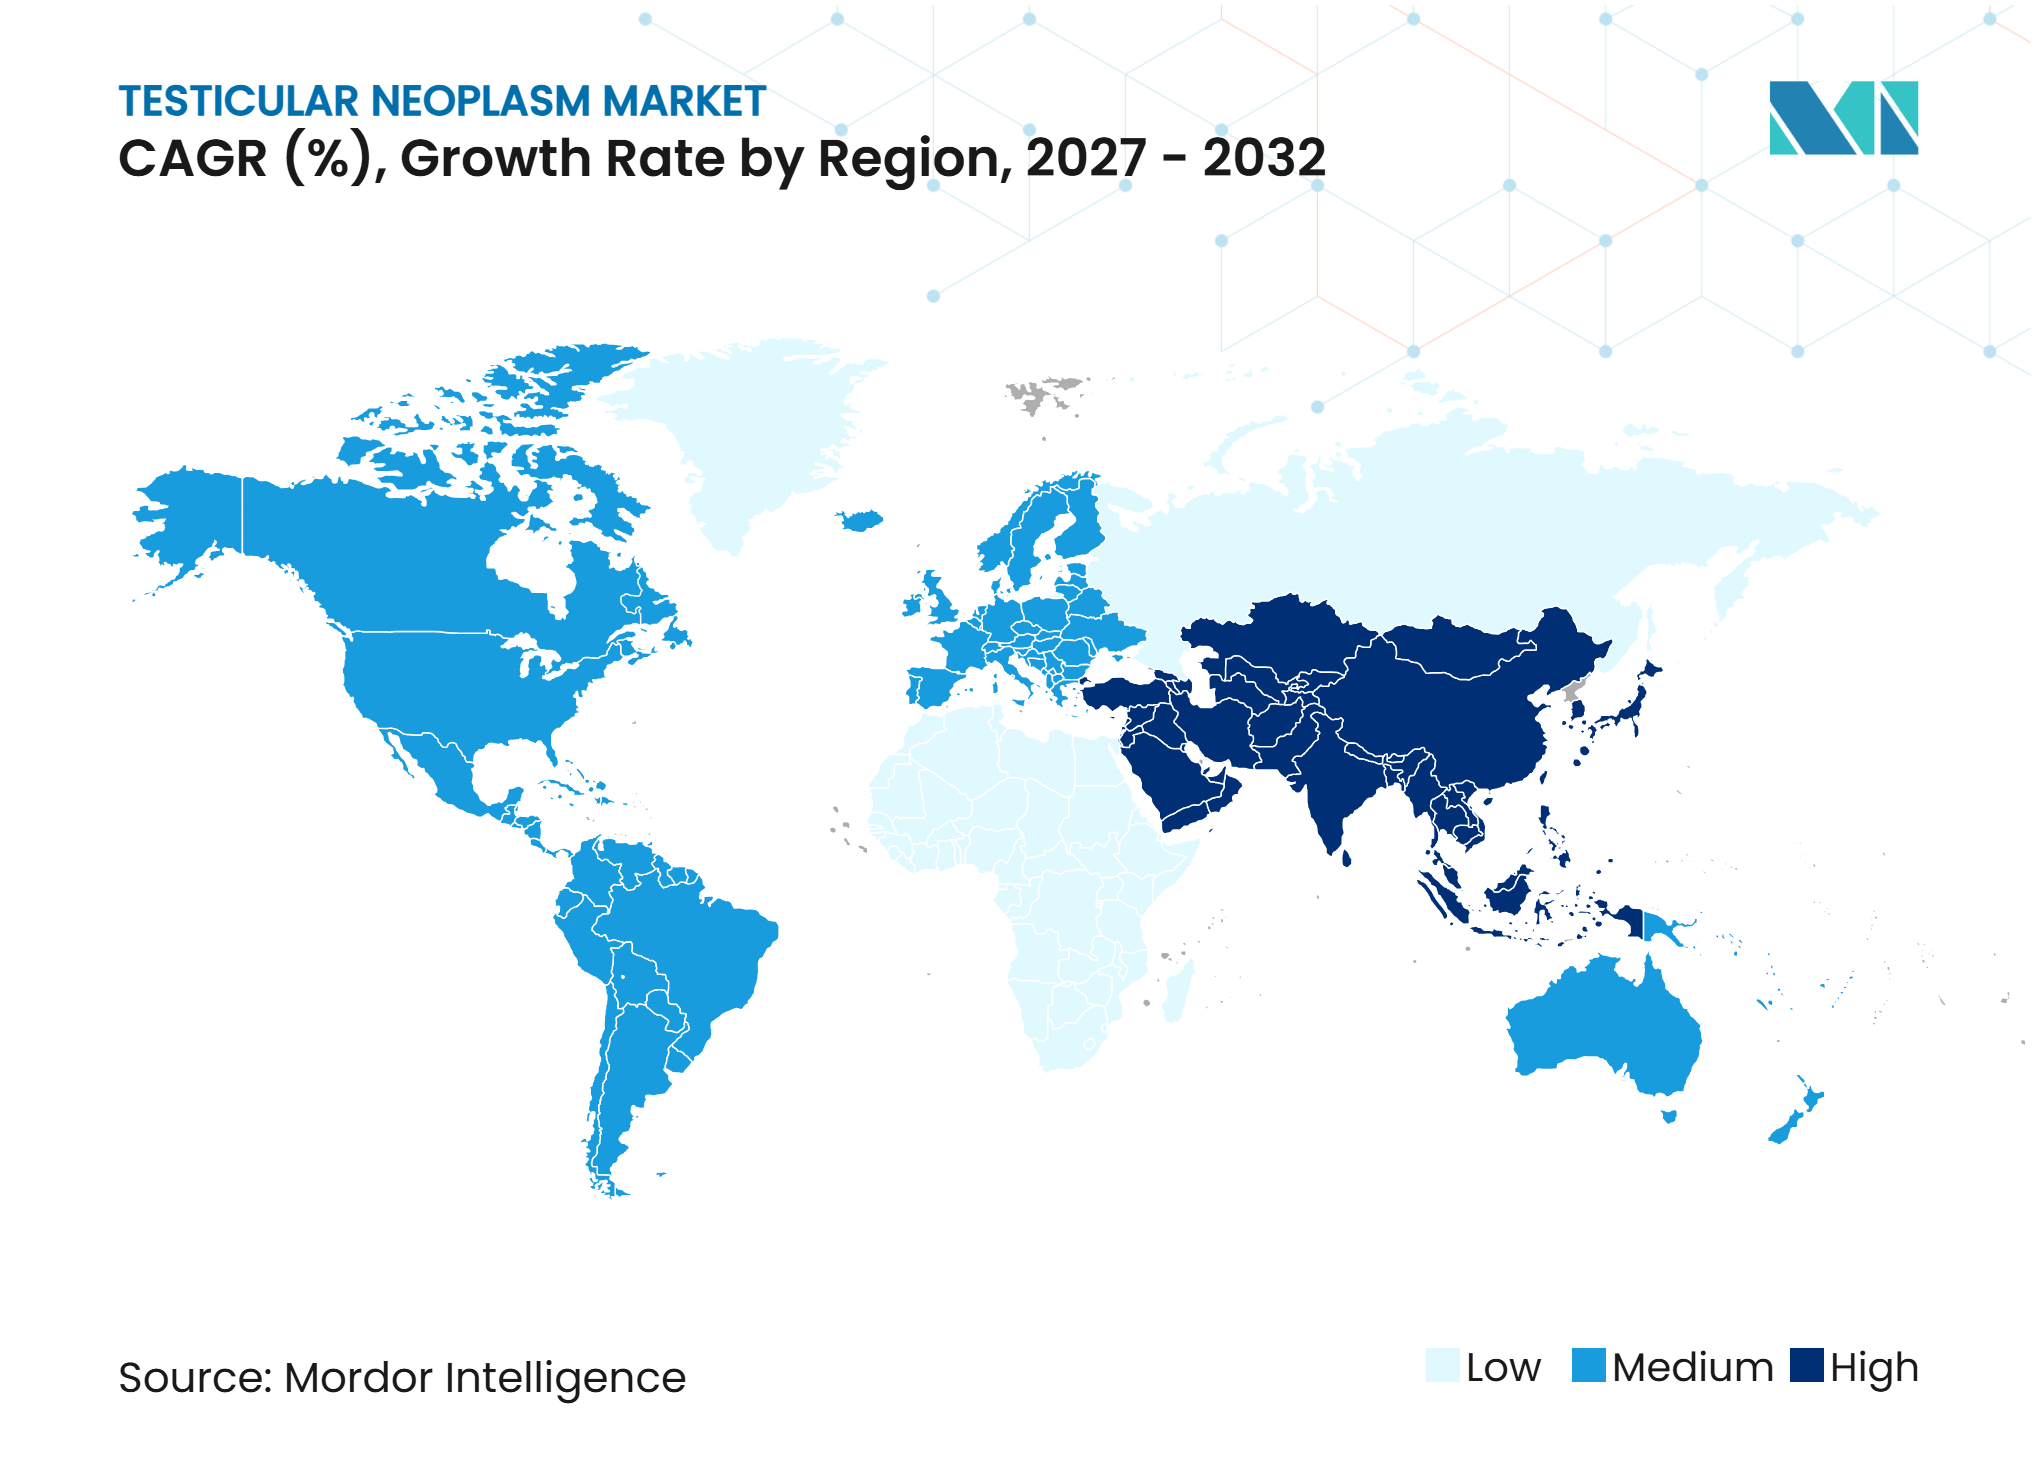
- 地域別では、北米が2026年の精巣腫瘍市場シェアの42.89%を占め、アジア太平洋は2032年までに8.61%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
精巣腫瘍市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精巣がん罹患率の上昇と診断の増加 | +1.5% | 世界全体、北米および中程度SDIのアジア太平洋地域で最大の絶対的成長 | 中期(2~4年) |
| シスプラチンベースの根治的治療レジメンへの継続的な依存 | +1% | 世界全体、BEPプロトコルが定着している北米および欧州で最大 | 長期(4年以上) |
| 精巣摘除術後の積極的サーベイランスの拡大 | +0.5% | 北米およびEU、構造化されたフォローアップインフラを持つ高所得医療システ | 中期(2~4年) |
| 分子残存病変モニタリングおよびCLDN6標的パイプライン開発 | +0.8% | 北米、西欧、高所得アジア太平洋 | 長期(4年以上) |
| 妊孕性温存およびサバイバーシップサービスの統合 | +0.5% | 北米およびEU | 中期(2~4年) |
| 専門集学的がんセンターの拡大 | +0.6% | 世界全体、北米、西欧、アジア太平洋主要市場での早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精巣がん罹患率の上昇と診断の増加
世界の症例数は1990年の38,833件から2021年には91,507件に増加し、公表されている予測では2035年までに126,020件に達するとされています。この疾患負担の拡大により、精巣腫瘍市場全体にわたる診断、治療、フォローアップへの需要が広がっています。東アジアおよび東南アジアでも若年成人における顕著な増加が見られ、中国では年齢標準化罹患率が年率3.74%増加しました。これらの変化により、歴史的に罹患率の高い北西欧および北米を超えて、構造化されたケアが拡大しています。
シスプラチンベースの根治的治療レジメンへの継続的な依存
BEPは多くの患者にとって中心的なレジメンであり続けています。これは現行のNCCNガイダンスが良好リスク、中間リスク、および不良リスク疾患に対してBEPを支持しているためです。EAUも2026年の精巣がんガイダンスにおいてリスク適応型白金ベース治療を維持しています。この臨床的位置付けにより、精巣腫瘍市場全体でシスプラチン、エトポシド、支持療法薬、および病院点滴サービスへの需要が固定されています。国際的なP3BEP試験では、中間リスクおよび不良リスクの転移性疾患において、標準的な3週間スケジュールに対して加速された2週間BEPを検証しています。選択された患者に対する治療強度の低下により患者あたりの薬剤使用量が減少する可能性がありますが、標準化されたプロトコルへのより広いアクセスがその効果の一部を相殺します[1]。
精巣摘除術後の積極的サーベイランスの拡大
積極的サーベイランスはステージI胚細胞腫瘍に対する精巣摘除術後にますます使用されており、30年間の単施設コホートでは補助化学療法が減少しています。長期コホートエビデンスは、再発時に救済治療を行うことで良好な転帰を維持できる経路としてサーベイランスを支持しています。フォローアップモデルは、即時化学療法ではなく、画像診断、検査評価、および専門家レビューに向けて定期的なケアをシフトさせます。NCCNガイダンスはpT1からpT3ステージIの純粋セミノーマに対してサーベイランスを強く推奨しており、患者の80%から85%が精巣摘除術のみで治癒することを指摘しています。このパターンにより、精巣腫瘍市場においてCT、MRI、およびバイオマーカーサービスの継続的な役割が生まれています。また、再発を迅速に検出し患者を救済治療に誘導できるフォローアップシステムの重要性も高まっています。
分子残存病変モニタリングおよびCLDN6標的パイプライン開発
分子残存病変モニタリングは、標準的な血清マーカーが十分な情報を提供しない場合にサーベインスを強化する可能性があります。74名の患者を対象とした多施設研究では、術後のシグナテラ陽性が分子残存病変ウィンドウにおいてハザード比5.11で劣った無イベント生存と関連していることが示されました。標準的な血清マーカーはその比較において統計的有意性を達成しませんでした。Context Therapeuticsは、CLDN6陽性の卵巣がん、子宮内膜がん、および精巣がんを対象としたCTIM-76(CLDN6×CD3 T細胞誘導二重特異性抗体)のフェーズ1試験を開始しました。このプログラムは2025年10月時点でコホート5を通じて12名の患者を登録しており、コホート3から予備的なRECIST奏効が始まっています。これらの進展は、精巣腫瘍市場においてより精密なリスク選択へと段階的にシフトすることを支持しています。
精巣腫瘍市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 注射用腫瘍薬サプライチェーンの不安定性 | -1.5% | 世界全体、注射用ジェネリック薬が主流の北米および欧州で最も深刻 | 短期(2年以内) |
| 確立された根治的治療レジメンの代替可能性の限界 | -1.2% | 界全体 | 長期(4年以上) |
| 白金ベース療法の長期毒性とサバイバーシップ負担 | -0.8% | 北米およびEU、サバイバーシップモニタリングコストが高く、脱エスカレーション圧力が最も大きい | 中期(2~4年) |
| 小規模な難治性患者プールと新規バイオマーカーに対する不確実な償還 | -0.5% | 北米およびEU | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
注射用腫瘍薬サプライチェーンの不安定性
2023年から2025年にかけてのシスプラチン不足は、米国の6社すべてのメーカーに同時に影響を与え、低マージンの無菌注射剤製造における冗長性の限界を露呈しました。ドイツでは2025年7月から10月にかけてエトポシドHikma 20 mg/mLの供給が中断されました。チェコ当局もエトポシドTevaおよびビンクリスチンTevaに影響する2025年の中断を報告しました。シスプラチンとエトポシドはBEPに不可欠であるため、供給の中断は精巣腫瘍市場における根治的ケアを遅延または複雑化させる可能性があります。米国のメディケア・メディケイドサービスセンターは、小規模な独立病院が86種類の必須医薬品の6ヶ月分の緩衝在庫を維持するための支援最終決定しました。
白金ベース療法の長期毒性とサバイバーシップ負担
高い治癒率により、治療後に長期モニタリングを必要とする大規模なサバイバー集団が生まれています。2025年のASCOレビューでは、デンマークのコホートデータにおいてシスプラチンベースの化学療法が長期心血管死亡率の60%超過と関連していることが示されました。616名のサバイバーのコホートでは、中央値11年の追跡期間にわたって23%が累積疾病負担の悪化を経験しました。報告された負担には、耳鳴り、難聴、レイノー病、神経障害、および神経障害性疼痛が含まれていました。これらの転帰は、臨床的に適切な場合における選択的な脱エスカレーションとサーベイランスを支持し、精巣腫瘍市場における一部の初期治療強度を低下させます。また、新しい診断・治療オプションと医療システムリソースを競合するサバイバーシップサービスの必要性も高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
化学療法が優位を維持、放射線療法が勢いを増す化学療法は2026年の精巣瘍市場シェアの41.34%を占め、リスクグループ全体にわたるBEPおよびEPの確立された役割に支えられています。NCCNの推奨は、転移性疾患に対する主要な選択肢としてシスプラチンベース治療を引き続き位置付けています。外科手術は、多くの患者に対して診断と初期局所管理を提供する根治的鼠径部精巣摘除術が不可欠であるため、依然として重要です。後腹膜リンパ節郭清も、経験豊富なセンターで選択された患者に使用されます。放射線療法は2032年までに7.41%のCAGRを記録すると予測されています。その成長は、適応症の広範な拡大ではなく、より精密な照射方法を反映しています。
ステージIIAおよびIIBセミノーマにおける強度変調陽子線療法に関するスウェーデンの全国的経験では、リスクのある腹部臓器への線量曝露が低下したことが報告されました。現代の放射線療法の実践では、関連する設定において従来の線量を30~40 Gyから20~26 Gyに低減しています。これらの変更は、疾患制御を維持しながら二次がんリスクを低減することを目的としています。したがって、放射線療法の精腫瘍市場規模は、単純な患者数ではなく、技術採用と治療選択に関連しています。幹細胞救済を伴う高用量化学療法は、小規模な難治性患者集団に対して依然として関連性があります。治療の組み合わせは、確立された根治的レジメンを優先しながら、放射線の技術主導型の選択的使用を許容し続けています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
がんタイプ別:
セミノーマがリード、間質性腫瘍が臨床的注目を集めるセミノーマは2026年の精巣腫瘍市場規模の55.34%を占めました。30年間のコホートでは、観察期間中にセミノーマの罹患率が倍増した一方、非セミノーマの罹患率は安定していました。この疾患パターンによ、セミノーマはケアパスウェイとフォローアップ量において大きな比重を占めています。非セミノーマには胚性がん腫、奇形腫、絨毛がん、および混合サブタイプが含まれます[2]。ステージIIまたはIII疾患が存在する場合、より高い化学療法強度が必要となることが多いです。NHSデータでは、ステージIIからIIIの症例の65.7%に外科手術と化学療法の併用が報告されました。
間質性腫瘍は2032年までに7.64%のCAGRで拡大すると予測されています。組織病理学の改善と認識の向上により、ライディッヒ細胞腫瘍、セルトリ細胞腫瘍、および顆粒膜細胞変異体の認識が改善される可能性があります。精巣温存手術と免疫組織化学は選択された希少腫瘍のケアを支援できます。公表された研究では、卵黄嚢腫瘍診断のための有用なバイオマーカーとしてFOXA2も記述されています。原発性精巣リンパ腫や精巣網腺がんを含む他の希少腫瘍は、小規模ながら臨床的に複雑なままです。それらの治療には、標準的な胚細胞腫瘍プロトコル以外の全身的アプローチが含まれる場合があります。
薬剤クラス別:
白金化合物がリード、ビンカアルカロイドが救済療法で加速白金化合物は2026年の精巣腫瘍市場シェアの49.84%を占めました。シスプラチンはBEPおよびEPプロトコルの基盤であり、精巣腫瘍産業における一次治療に不可欠です。トポイソメラーゼII阻害剤であるエトポシドは、BEPにおけるもう一つの主要な薬剤成分です。これらの薬剤は標準的なBEP治療においてブレオマイシンと併用投与されます。したがって、供給の中断は臨床スケジュールと薬局調達の両方に影響します。精巣腫瘍市場は、ジェネリック注射剤製造の信頼性に依然として結びついています。
ビンカアルカロイドは2032年までに7.54%のCAGRで成長すると予測されています。ビンブラスチンは、一次治療後に疾患が進行した患者に対するVIPおよびVeIP救済レジメンに使用されます。イホスファミドはVIPのアルキル化成分を提供し、救済療法が必要な場合に使用されます。タキサンも特定の試験的および救済的な組み合わせに登場します。小規模な難治性患者集団により、これらのクラスの絶対的な規模は限られています。それでも、明確に優れた代替薬の欠如により、多剤救済レジメンへの専門的な需要が維持されています。
診断タイプ別:
画像診断が基盤を固め、バイオマーカー検査がサーベイランスを再定義画像診断は2026年の精巣腫瘍市場規模の61.34%を占めました。陰嚢超音波検査とCTが標準的な診断およびステージング経路を形成しています。デンマークの全国的研究では、画像診断単独で再発の71%が検出され、血清マーカー上昇を伴う画像診断でさらに18%が検出されました。このエビデンスは、長期サーベイランスにおける画像診断の役割を確認しています。MRIは、放射線被曝、臨床的状況、または地域の慣行それを支持する場合にも使用される場合があります。病理学は精巣摘除術後の診断の基盤として残っています。
バイオマーカー検査は2032年までに8.13%のCAGRで増加すると予測されています。精巣がんのctDNA研究では、積極的サーベイランス下のctDNA陰性ステージI患者において18ヶ月時点で88%の無再発生存率と患者あたり93.5%の陰性予測値が報告されました。cfDNAとN-グリカンプロファイリングを組み合わせた多分析物液体生検は0.96のAUCを達成し、標準的な血清マーカーが陰性の患者を特定しました。これらの結果は、より感度の高いサーベイランスツールの潜在的な臨床的価値を支持しています。EU IVDRへの準拠は、診断ワークフローで使用される分子アッセイに引き続き関連しています。
流通チャネル別:
病院薬局が主導、デジタルアクセスが拡大病院薬局は2026年の精巣腫瘍市場シェアの51.34%を占めました。静脈内化学療法には、無菌調製、監督、前水和、制吐剤サポート、および急性副作用のモニタリングが必要です。これらの要件により、BEP投与は病院およ腫瘍科点滴設定を中心に維持されています。小売薬局は主に、経口制吐剤やその他の外来療法を含む支持療法薬を調剤します。それらの役割は、急性化学療法に対する病院調剤を補完するものであり、代替するものではありません。シスプラチンベース治療が標準である限り、このチャネル構造が急速に変化する可能性は低いです。
オンライン薬局は2032年までに8.25%のCAGRで拡大すると予測されています。それらの役割は、支持療法薬の在宅配送とテレメディシンを活用した処方箋履行に集中しています。デジタル調剤は、腫瘍科薬局のカバレッジが限られている地域でのアクセスを改善できます。それは、注入された細胞毒性治療の管理された取り扱い要件に取って代わるものではありません。欧州における国境を越えた医薬品電子商取引規則は、適格な医薬品に対するデジタルチャネルのより広い使用を支援する可能性があります。したがって、精巣腫瘍市場は、病院主導の点滴チャネルと自己投与療法に対する成長するデジタルサポートを組み合わせています。

エンドユーザー別:
病院がリード、専門センターが競争力を高める病院は2026年の精巣腫瘍市場シェアの55.89%を占めました。15,921件の症例を対象としたNHSイングランドのデータでは、患者の90.4%が病院環境において外科手術(化学療法の有無を問わず)で治療されたことが報告されました。病院インフラは、外科手術、入院ケア、化学療法調製、画像診断、および集学的意思決定を支援します。外来点滴センターも、支払いモデルが低コストのケアサイトを優先する場合に診療量を増やしています。それらの関連性は、適切な治療および支持ケアサービスに対して最も強いです。
専門がんセンターは2032年までに7.45%のCAGRで拡大すると予測されています。NCCNガイダンスは、後腹膜リンパ節郭清を外科的専門知識と集学的サポートを持つ診療量センターで検討すべきと勧告しています。この要件により、高度な症例が専門プロバイダーに誘導されます。専門センターは、病理学、画像診断、外科手術、化学療法、およびサバイバーシップケアを一つのケアパスウェイで調整できます。それらの優位性は、病院の代替ではなく専門知識にあります。精巣腫瘍産業は、患者の複雑さを有能な治療サイトに適合させる紹介ネットワークに引き続き依存しています。
地域分析
北米
北米は2026年の精巣腫瘍市場シェアの42.89%を占めました。この地域は、高い治療強度、広範な保険適用範囲、およびNCCN臨床ガイダンスの下で運営される集学的がんセンターの密なネットワークを組み合わせています。米国国立がん研究所は、2025年に9,720件の診断を予測した後、2026年の米国新規症例数を9,810件と推定しました。ヒスパニック系男性は罹患率の最も急速な上昇を記録しており、より若い年齢およびより進行したステージでの存在感が増しています。このシフトにより、早期診断、紹介アクセス、および文化的に効果的なフォローアップの重要性が拡大しています。米国の学術センターから主導される分子残存病変研究も、適切なサーベイランスプログラムにおけるctDNAモニタリングの使用を加速させる可能性があります。
アジア太平洋
アジア太平洋は2032年までに8.61%のCAGRで拡大すると予測されています。中国、韓国、および東南アジア全体での罹患率の上昇は、白金ベース治療および腫瘍科インフラへのより広いアクセスと並行して起きています。韓国では年齢標準化死亡率の顕著な低下が記録されており、症例数が変化する中での治療転帰の改善を示しています。医薬品医療機器総合機構(PMDA)の承認環境と成熟した病院システムにより、日本は高度なモニタリングツールに関連しています。診断、償還、およびプロトコル遵守における各国の出発点の違いが、この地域の精巣腫瘍市場規模を形成しています。
欧州、南米、中東・アフリカ
欧州は大規模な疾患・治療センターであり続けており、西欧では年齢標準化罹患率が10万人あたり9.3件、北欧では10万人あたり7.5件と報告されていす。デンマークとノルウェーはそれぞれ10万人あたり11.2件と11.7件の全国的な罹患率を記録しました。EAUは欧州の管理に対する中心的な臨床フレームワークを提供しています。エトポシドHikmaの供給中断に関する欧州の経験は、成熟したケアシステムが依然として注射剤供給リスクにさらされていることを示しています。ラテンアメリカおよびカリブ海諸国は西欧より罹患率が低いですが、死亡率対罹患率の比率が高く、診断の遅れとアクセスのギャップを反映しています。カリブ海諸国は世界的な分析において最も急速な罹患率増加を記録しており、年率5.71%でした。中東・アフリカでは、GCC専門センターと進化する腫瘍科インフラが診断活動を拡大しており、ケアパスウェイは国際的なガイダンスに従うようになっています。
競合ランドスケープ
市場集中度
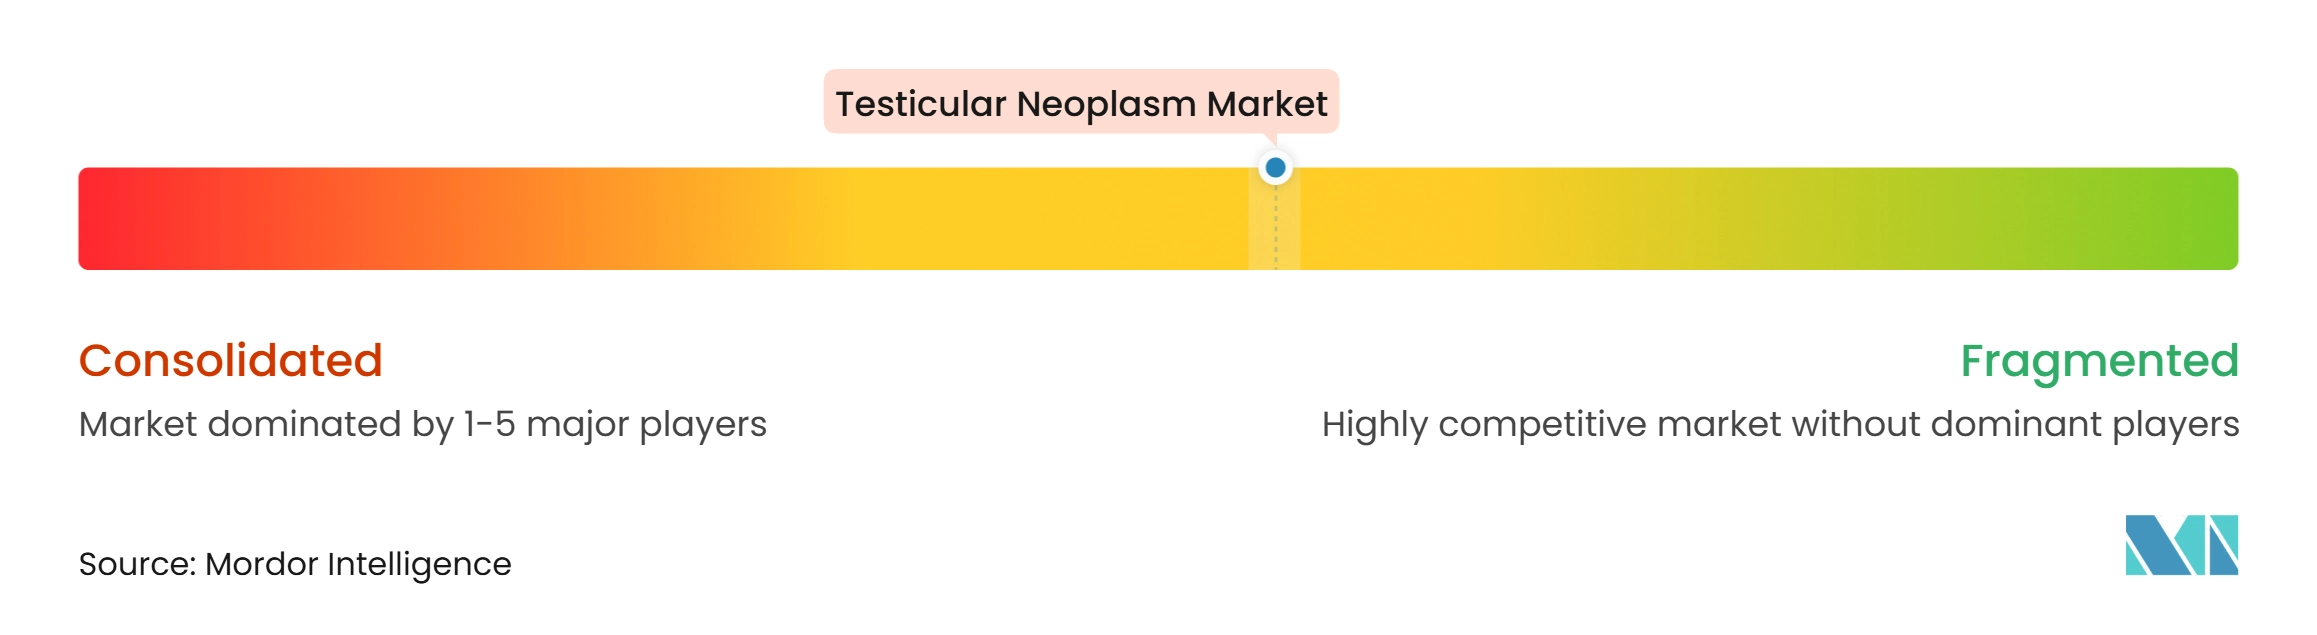
精巣腫瘍市場は、ジェネリック注射剤メーカー、分子診断プロバイダー、および臨床段階の開発企業にわたって中程度に分散しています。ジェネリック治療基盤にはシスプラチン、エトポシド、ブレオマイシン、およびビンカアルカロイドが含まれ、競争は価格、供給信頼性、品質システム、および地理的流通を中心に展開されています。Accord Healthcare、Hikma Pharmaceuticals、Fresenius Kabi、Teva、Sun Pharma、Cipla、およびDr. Reddy's Laboratoriesは治療プロトコル内で使用される医薬品を供給しています。市場には主要企業の合算シェアが開示されていないため、入手可能なデータから集中度を定量化することはできません。臨床プロトコルが複数の低マージン無菌注射剤の適時供給に依存しているため、供給セキュリティは重要な競争要因です。FDAの品質管理成熟度イニシアチブと病院の緩衝在庫方針は、信頼性の高い製造および在庫管理の価値を高めています。
Accordの2025年のUDENYCA買収により、ペグフィルグラスチムバイオシミラーのポションが拡大し、従来のジェネリック医薬品に加えて差別化された支持ケア資産が追加されました。Sandozは2025年6月に米国においてWYOSTおよびJubbontiを交換可能なデノスマブバイオシミラーとして発売しました。これらの行動は支持的腫瘍科ポートフォリオを拡大しますが、いずれも胚細胞腫瘍療法の直接的な代替品ではありません。分子診断企業は、臨床エビデンス、検査性能、および規制準備を通じて競争しています。Nateraが公表した精巣がんの検証研究は、腫瘍情報型ctDNAアッセイの臨床的根拠を支持しています。Guardant Healthは、Guardant Infinity スマート液体生検プラットフォームを含むPfizerとの複数年にわたる協力を通じて、創薬における役割を拡大しました。
精巣腫瘍産業リーダー
-
Cipla Limited
-
Hikma Pharmaceuticals PLC
-
Teva Pharmaceutical Industries Ltd
-
Accord Healthcare Limited
-
Fresenius Kabi AG
- 注:主要企業の掲載順は順位を示すものではありません。
精巣腫瘍市場 このレポートでカバーされる企業
- Accord Healthcare Limited
- Baxter
- BioNTech
- Bristol-Myers Squibb
- Cipla
- Context Therapeutics Inc.
- Dr. Reddy’s Laboratories Limited
- Eli Lilly and Company
- Fresenius
- Guardant Health, Inc.
- Hikma Pharmaceuticals
- Merck
- Natera, Inc.
- Pfizer
- Sandoz Group AG
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
最近の産業開発事情 精巣腫瘍市場
- 2026年4月:2026年ガイダンスは、転移性セミノーマにおける化学療法後の生存残存病変と非生存残存病変を区別するための層別化マーカーとしてFDG-PET/CTスキャンを使用することに反対しました。これは、陽性予測値が約30%から40%と低いためです。
- 2025年9月:Nateraは、JCO Precision Oncologyに精巣がんにおける最大のctDNA検証研究を発表し、シグナテラ個別化MRD検査が全疾患ステージにわたって標準的な血清腫瘍マーカーを大幅に上回ることを実証しました。術後のシグナテラ陽性はハザード比5.11(p=0.019)で劣った無イベント生存を予測した一方、標準マーカーは有意な差別化を示しませんでした(EFS HR 2.97、p=0.149)。これにより、精巣がんサーベイランスにおけるctDNA採用の臨床的根拠が確立されました。
- 2025年7月:MiNK TherapeuticsのiNKT細胞療法であるagenT-797が、化学療法および複数の免疫チェックポイント阻害剤に対して以前に難治性であった転移性精巣がん患者において、ニボルマブとの併用で2年以上持続する完全寛解を達成しました。これはOncogeneに発表された症例報告であり、精巣胚細胞腫瘍における既製の自然免疫細胞療法の臨床活性を初めて実証しました。
世界の精巣腫瘍市場レポートの範囲
レポートの範囲によると、精巣腫瘍市場は、胚細胞腫瘍および非胚細胞腫瘍を含む精巣に発生する異常増殖の臨床管理をカバーしており、外科手術、化学療法、放射線療法、および関連す診断、薬剤、流通経路を通じて対処されます。
市場は治療タイプ、がんタイプ、薬剤クラス、診断タイプ、流通チャネル、エンドユーザー、および地域別にセグメント化されています。治療タイプ別では、市場は外科手術、化学療法、放射線療法、およびその他の治療タイプにセグメント化されています。がんタイプ別では、市場はセミノーマ、非セミノーマ、間質性腫瘍、およびその他の希少精巣腫瘍にセグメント化されています。薬剤クラス別では、市場は白金化合物、トポイソメラーゼII阻害剤、抗腫瘍抗生物質、アルキル化剤、ビンカアルカロイド、タキサン、およびその他の薬剤クラスにセグメント化されています。診断タイプ別では、市場は画像診断、バイオマーカー検査、および病理・組織学的検査にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局にセグメント化されています。エンドユーザー別では、市場は病院、専門がんセンター、および外来点滴センターにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートは、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 外科手術 |
| 化学療法 |
| 放射線療法 |
| その他の治療タイプ |
| セミノーマ |
| 非セミノーマ |
| 間質性腫瘍 |
| その他の希少精巣腫瘍 |
| 白金化合物 |
| トポイソメラーゼII阻害剤 |
| 抗腫瘍抗生物質 |
| アルキル化剤 |
| ビンカアルカロイド |
| タキサン |
| その他の薬剤クラス |
| 画像診断 |
| バイオマーカー検査 |
| 病理・組織学的検査 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 病院 |
| 専門がんセンター |
| 外来点滴センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 外科手術 | |
| 化学療法 | ||
| 放射線療法 | ||
| その他の治療タイプ | ||
| がんタイプ別 | セミノーマ | |
| 非セミノーマ | ||
| 間質性腫瘍 | ||
| その他の希少精巣腫瘍 | ||
| 薬剤クラス別 | 白金化合物 | |
| トポイソメラーゼII阻害剤 | ||
| 抗腫瘍抗生物質 | ||
| アルキル化剤 | ||
| ビンカアルカロイド | ||
| タキサン | ||
| その他の薬剤クラス | ||
| 診断タイプ別 | 画像診断 | |
| バイオマーカー検査 | ||
| 病理・組織学的検査 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| エンドユーザー別 | 病院 | |
| 専門がんセンター | ||
| 外来点滴センター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの精巣腫瘍セクターの予測値はいくらですか?
精巣腫瘍市場は2032年までに0.74 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて5%のCAGRで成長します。
どの治療タイプが精巣腫瘍ケアの最大シェアを持っていますか?
化学療法は2026年に41.34%を占め、シスプラチンベースのレジメンの継続的な重要性を反映しています。
なぜバイオマーカー検査が精巣がんケアで注目を集めているのですか?
バイオマーカー検査は、ctDNA研究が術後のより精密なサーベイランスを支持するにつれて、8.13%のCAGRで成長すると予測されています。
精巣腫瘍ケアで最も急速に成長すると予測されている地域はどこですか?
アジア太平洋は、変化する罹患率パターンと腫瘍科アクセスの改善に支えられ、2032年までに8.61%のCAGRで拡大すると予測されています。
シスプラチンベース治療の提供に対する主なリスクは何ですか?
無菌注射剤の薬剤不足により、シスプラチンとエトポシドの入手可能性が中断され、BEP治療スケジュールが複雑になる可能性があります。
複雑な精巣がん症例は一般的にどこで治療されますか?
病院55.89%で最大のエンドユーザー設定として残っており、高度な症例が集学的専門知識を必要とするにつれて専門がんセンターが成長しています。