
Tamanho e Participação do Mercado de Medicamentos para Câncer Testicular
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.76 % |
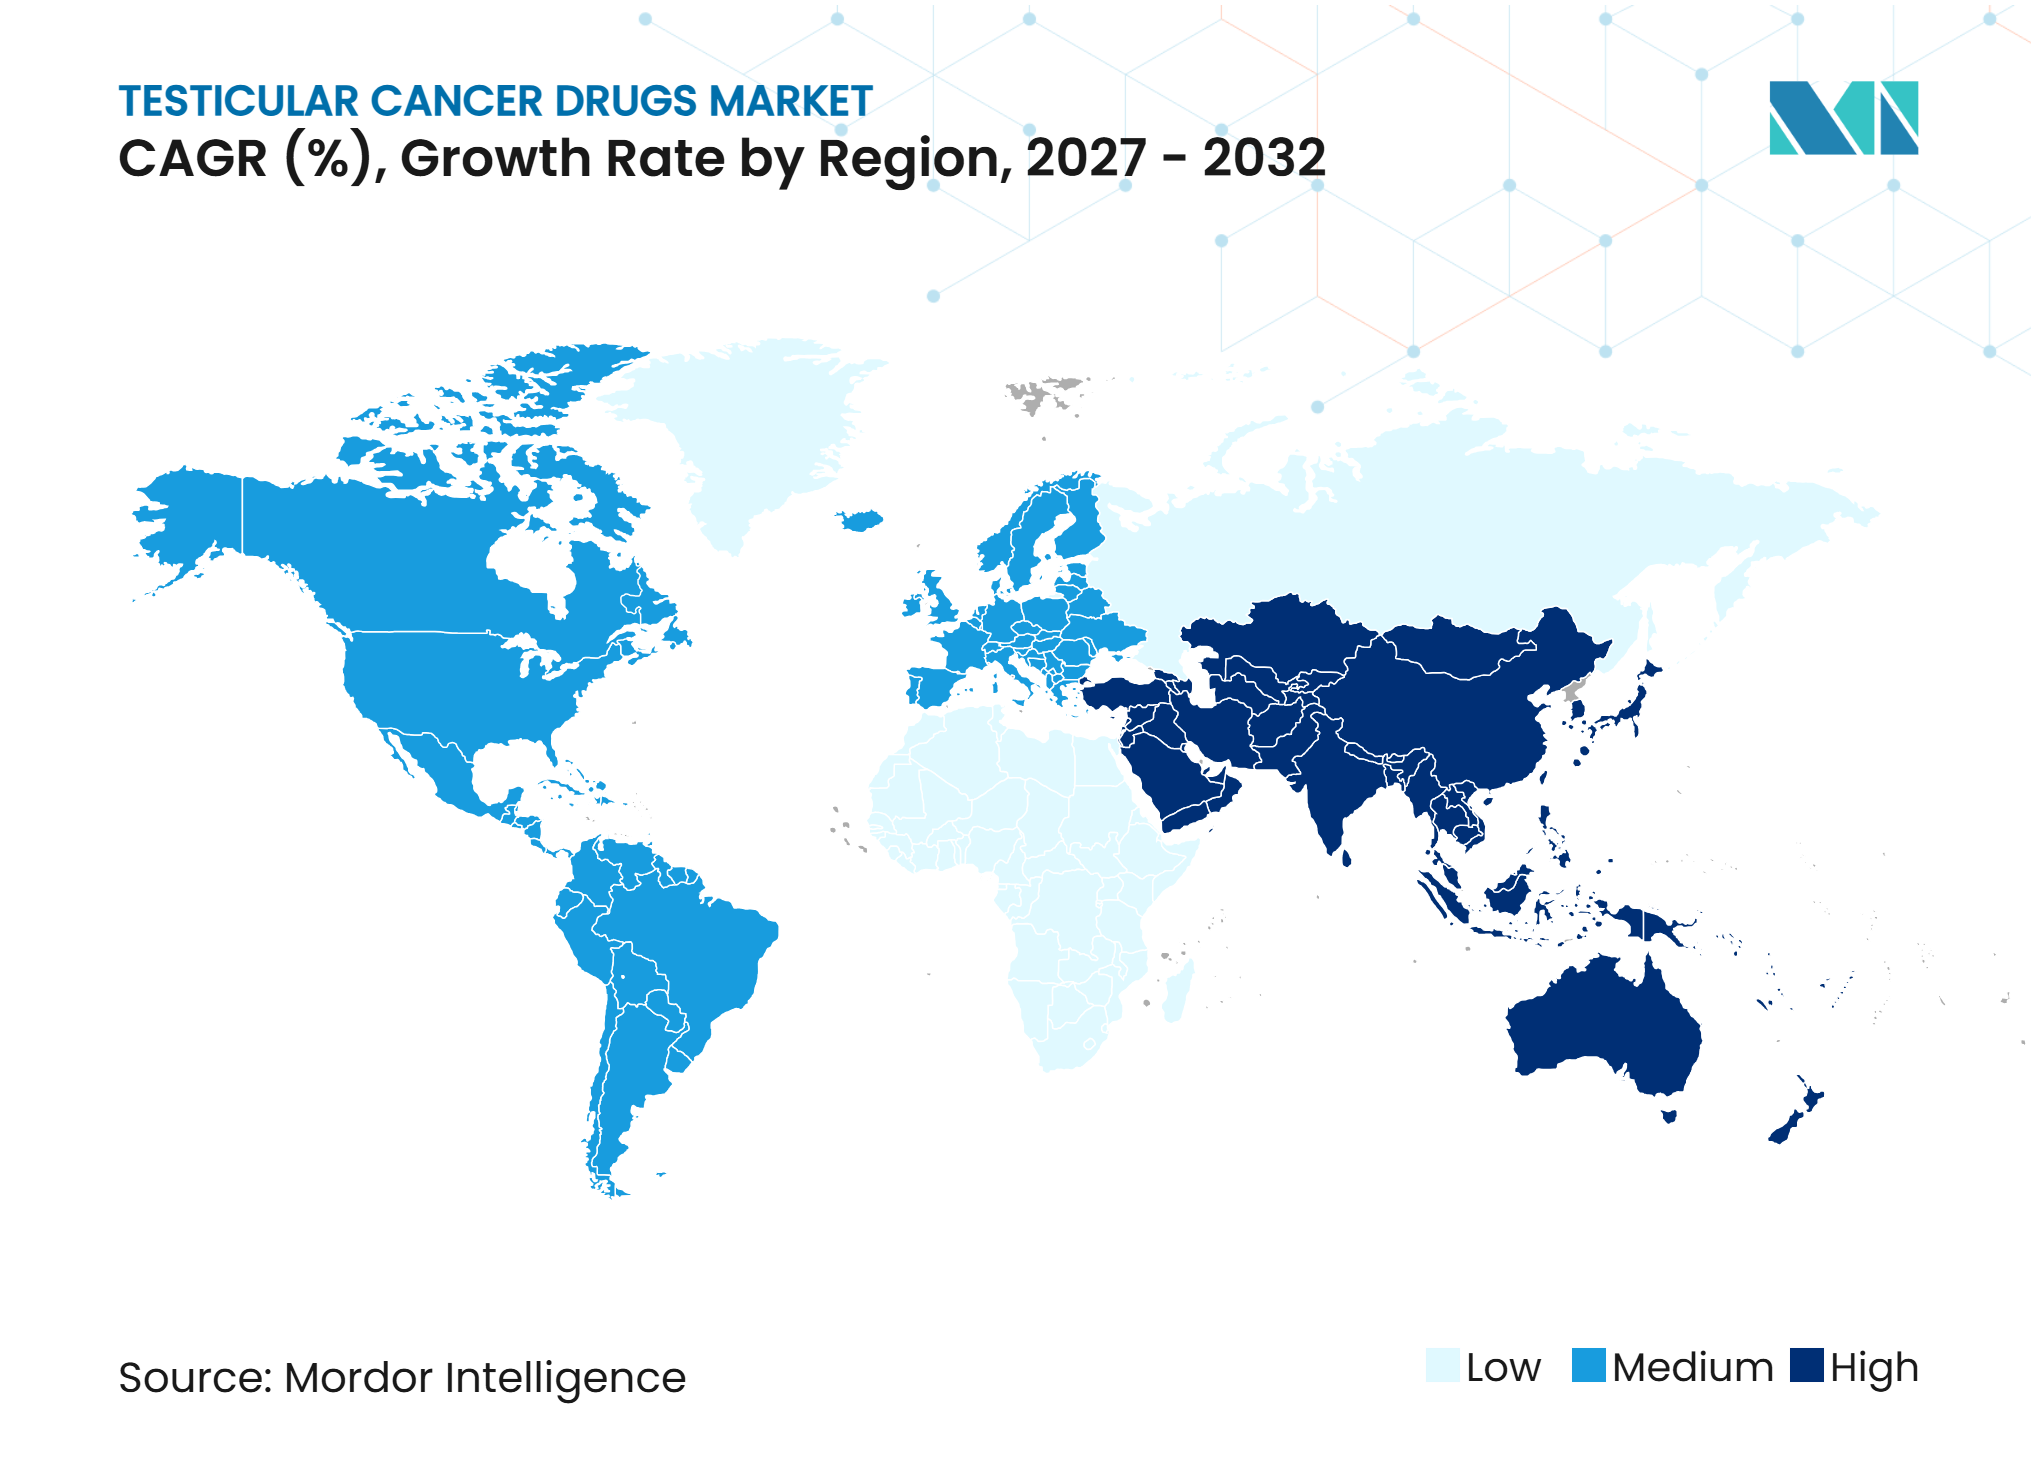
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Câncer Testicular por Mordor Intelligence
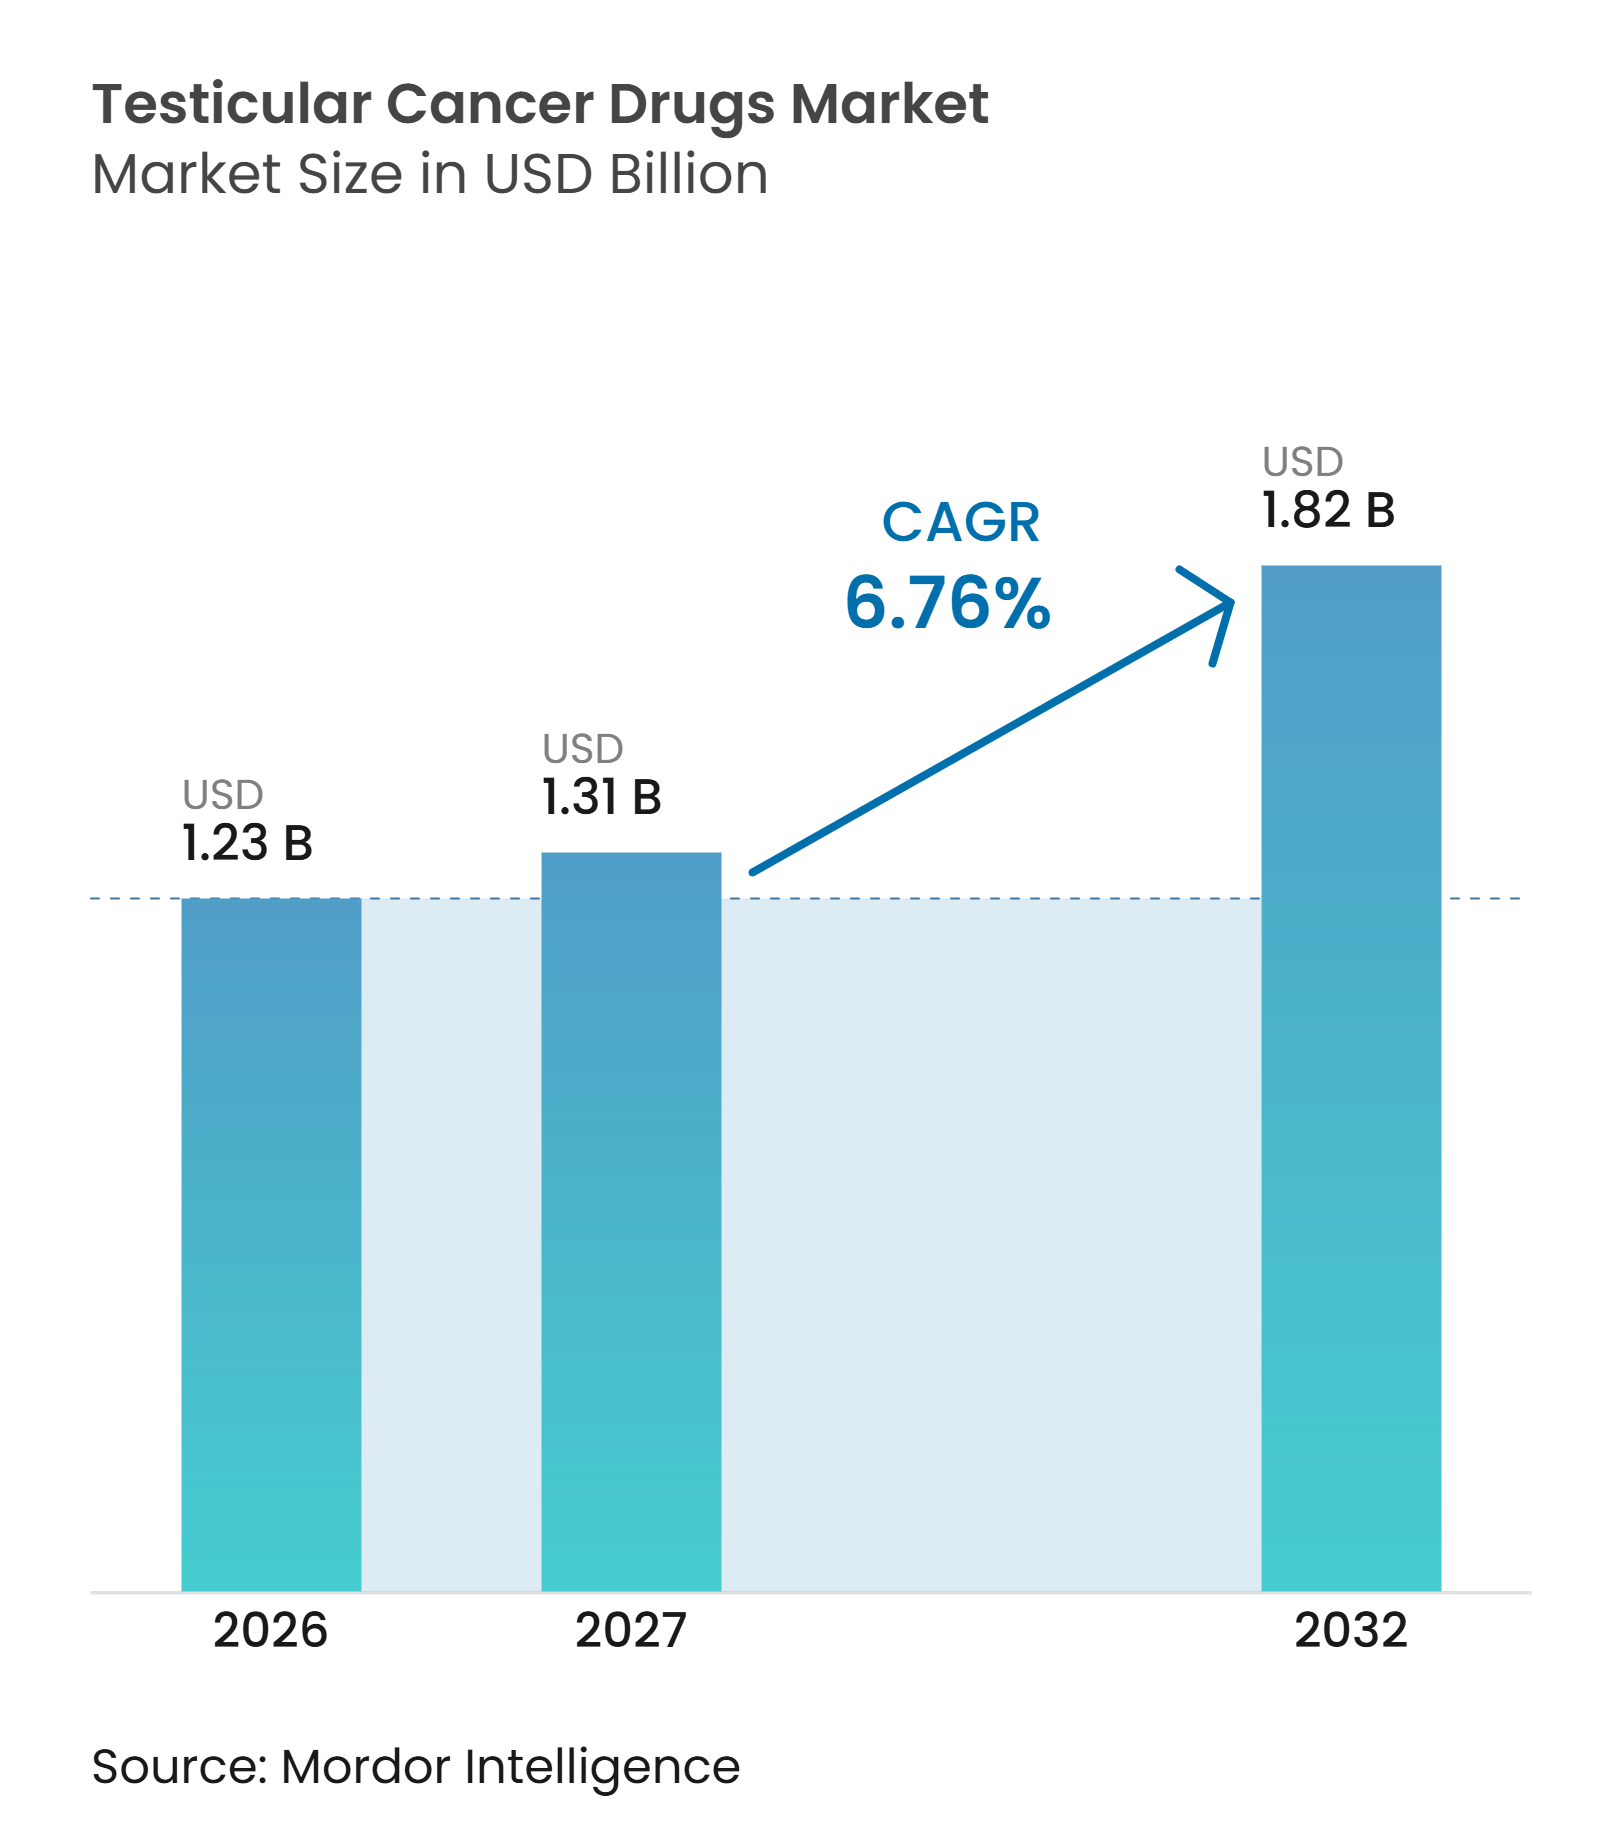
O tamanho do Mercado de Medicamentos para Câncer Testicular deve crescer de 1,23 bilhões de USD em 2026 para 1,31 bilhões de USD em 2027 e tem previsão de atingir 1,82 bilhões de USD até 2032 a um CAGR de 6,76% no período de 2027 a 2032.
O mercado de medicamentos para câncer testicular continua a crescer porque os diagnósticos estão aumentando em diversas populações e mais pacientes vivem por anos após o tratamento. O uso estabelecido de combinações à base de platina oferece aos fornecedores uma base estável de demanda hospitalar, embora a pressão de preços dos genéricos limite o crescimento de valor. Novos testes moleculares podem identificar o risco de recidiva mais precocemente e podem aumentar o uso de esquemas de resgate em pacientes selecionados. A oportunidade para novos produtos permanece concentrada na doença refratária, onde as opções de tratamento são limitadas e o desenvolvimento clínico está cada vez mais focado em CLDN6 e biomarcadores relacionados.
Principais Conclusões do Relatório
- Por classe de medicamento, os Compostos de Platina detinham 48,16% da participação do mercado de medicamentos para câncer testicular em 2026, enquanto os Agentes de Imunoterapia têm previsão de expansão a um CAGR de 9,41% até 2032.
- Por tipo de doença, o Seminoma representou 55,34% do tamanho do mercado de medicamentos para câncer testicular em 2026, enquanto os Tumores de Células Germinativas Não Seminomatosos têm previsão de expansão a um CAGR de 7,64% até 2032.
- Por tipo de tratamento, a Terapia de Primeira Linha detinha 60,14% da participação do mercado de medicamentos para câncer testicular em 2026, enquanto a Terapia de Segunda Linha e de Resgate tem previsão de expansão a um CAGR de 7,54% até 2032.
- Por via de administração, a Administração Intravenosa representou 46,90% do tamanho do mercado de medicamentos para câncer testicular em 2026 e tem previsão de expansão à taxa mais rápida de 8,13% até 2032.
- Por canal de distribuição, as Farmácias Hospitalares detinham 55,34% da participação do mercado de medicamentos para câncer testicular em 2026, enquanto as Farmácias Online têm previsão de expansão a um CAGR de 8,25% até 2032.
- Por geografia, a América do Norte detinha 42,89% da participação do mercado de medicamentos para câncer testicular em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 8,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Medicamentos para Câncer Testicular*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento de Diagnósticos e Acesso ao Tratamento | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Expansão da Infraestrutura Oncológica na Ásia-Pacífico | +0.7% | Ásia-Pacífico como núcleo, com repercussão no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Uso Contínuo de Esquemas Combinados à Base de Platina | +0.8% | Global | Longo prazo (≥ 4 anos) |
| Aumento da Sobrevivência e Gestão da Doença Recidivada | +0.6% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Crescimento da Pesquisa Orientada por Biomarcadores e de Imuno-Oncologia | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Aumento da Demanda por Preservação da Fertilidade e Cuidados de Suporte | +0.4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Diagnósticos e Acesso ao Tratamento
A recente convergência das taxas de incidência entre homens hispânicos e homens brancos não hispânicos indica que os sistemas de saúde precisarão de maior conscientização e acesso diagnóstico. O diagnóstico precoce pode encaminhar os pacientes para o tratamento curativo de primeira linha, ao mesmo tempo que aumenta o uso de medicamentos de vigilância e de suporte ao longo do tempo. O mercado de medicamentos para câncer testicular também se beneficia quando a capacidade oncológica se expande na Ásia-Pacífico, pois os sistemas de infusão hospitalar são necessários para os esquemas padrão utilizados na doença avançada. Um melhor acesso, portanto, altera tanto o número de pacientes tratados quanto o mix de terapias utilizadas ao longo do percurso terapêutico.
Uso Contínuo de Esquemas Combinados à Base de Platina
O BEP, que combina bleomicina, etoposídeo e cisplatina, permanece como um esquema sistêmico recomendado para a doença metastática em todos os grupos prognósticos. Essa posição clínica confere ao mercado de medicamentos para câncer testicular uma base incomumente estável para produtos injetáveis estabelecidos. O esquema permaneceu central porque abordagens alternativas de primeira linha não demonstraram resultados superiores em pacientes virgens de tratamento não selecionados. Os fornecedores de cisplatina e etoposídeo podem planejar em torno de uma demanda persistente, especialmente em contratos de farmácias hospitalares. Ao mesmo tempo, o uso de medicamentos genéricos estabelecidos mantém a concorrência de preços elevada e favorece a fabricação e distribuição confiáveis. As novas terapias para doença refratária, portanto, têm maior probabilidade de complementar o uso estabelecido de platina do que substituí-lo no curto prazo.
Crescimento da Pesquisa Orientada por Biomarcadores e de Imuno-Oncologia
O microRNA-371a-3p demonstrou 87% de sensibilidade e 91% de especificidade para detecção de tumor de células germinativas em um estudo clínico de 2025[1]. Em um estudo separado, pacientes com ctDNA positivo apresentaram sobrevida livre de eventos 12,45 vezes menor do que pacientes com ctDNA negativo durante a vigilância. Essas ferramentas podem ajudar os clínicos a identificar a doença residual molecular mais precocemente e a selecionar pacientes para monitoramento mais rigoroso ou tratamento de resgate. Esse caminho sustenta a perspectiva de crescimento para a terapia de segunda linha no mercado de medicamentos para câncer testicular. Os inibidores de checkpoint imunológico apresentaram resultados limitados em populações refratárias de tumor de células germinativas não selecionadas, com uma revisão sistemática relatando taxas de resposta de 0% a 3,4%. O desenvolvimento, portanto, provavelmente dependerá de populações definidas por biomarcadores, em vez do uso amplo de imunoterapia.
Aumento da Sobrevivência e Gestão da Doença Recidivada
A sobrevida em dez anos supera 90% para muitos pacientes com câncer testicular, criando uma grande população que necessita de acompanhamento ao longo do tempo. Um estudo longitudinal constatou que 23% dos sobreviventes apresentaram piora da morbidade cumulativa após quimioterapia à base de cisplatina, com um seguimento médio de 11 anos. Doenças cardiovasculares, neuropatia e condições metabólicas aumentam a demanda por tratamento de suporte e monitoramento. A recidiva após a terapia de primeira linha permanece clinicamente importante, e a quimioterapia em altas doses com transplante autólogo de células-tronco é utilizada para pacientes de resgate adequados. A preservação da fertilidade também está se tornando mais visível no percurso de cuidado, pois a ASCO recomenda a criopreservação de espermatozoides antes do tratamento gonadotóxico. Essas necessidades ampliam o papel das farmácias hospitalares e dos cuidados especializados além do período inicial de quimioterapia.
Análise de Impacto das Restrições do Mercado de Medicamentos para Câncer Testicular*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Toxicidades de Longo Prazo Relacionadas à Cisplatina | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Inovação Farmacológica Limitada Específica para a Doença | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Pequena População de Pacientes Endereçável | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Acesso Desigual a Cuidados Oncológicos Especializados | -0.5% | Oriente Médio e África, América do Sul e periferia da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Toxicidades de Longo Prazo Relacionadas à Cisplatina
A toxicidade da cisplatina pode limitar a intensidade da dose e influenciar a seleção do esquema em pacientes com maior risco clínico. O Estudo Platinum relatou comprometimento audiométrico em 75% de 1.422 sobreviventes, com função renal e dose de cisplatina apresentando interação significativa. As decisões de tratamento devem equilibrar os resultados de cura com os riscos de ototoxicidade, lesão renal e outros efeitos de longo prazo. As diretrizes também consideram o EP em situações selecionadas para reduzir o risco pulmonar relacionado à bleomicina. Esses ajustes preservam a demanda pelo tratamento com platina, mas podem restringir o uso por paciente em alguns contextos. O monitoramento regulatório por agências como a FDA e a Agência Europeia de Medicamentos acrescenta requisitos adicionais para a administração segura e a farmacovigilância.
Inovação Farmacológica Limitada Específica para a Doença
A pequena população com doença refratária à platina restringe o incentivo comercial para grandes programas de desenvolvimento. Os resultados clínicos com abordagens amplas de PD-1 e PD-L1 não justificaram o uso fora de grupos definidos por biomarcadores selecionados. Estudos anteriores de terapias-alvo também produziram benefício clínico limitado, mantendo os esquemas citotóxicos no centro do tratamento. Conjugados anticorpo-fármaco direcionados a CLDN6, terapias celulares e anticorpos biespecíficos podem mudar essa posição, mas suas evidências clínicas ainda estão em desenvolvimento. A pequena população endereçável também torna o recrutamento clínico e o planejamento de registro mais difíceis. O acesso desigual a cuidados oncológicos especializados agrava o desafio em regiões de menor disponibilidade de recursos, onde o número de pacientes tratados pode permanecer abaixo da carga de doença subjacente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
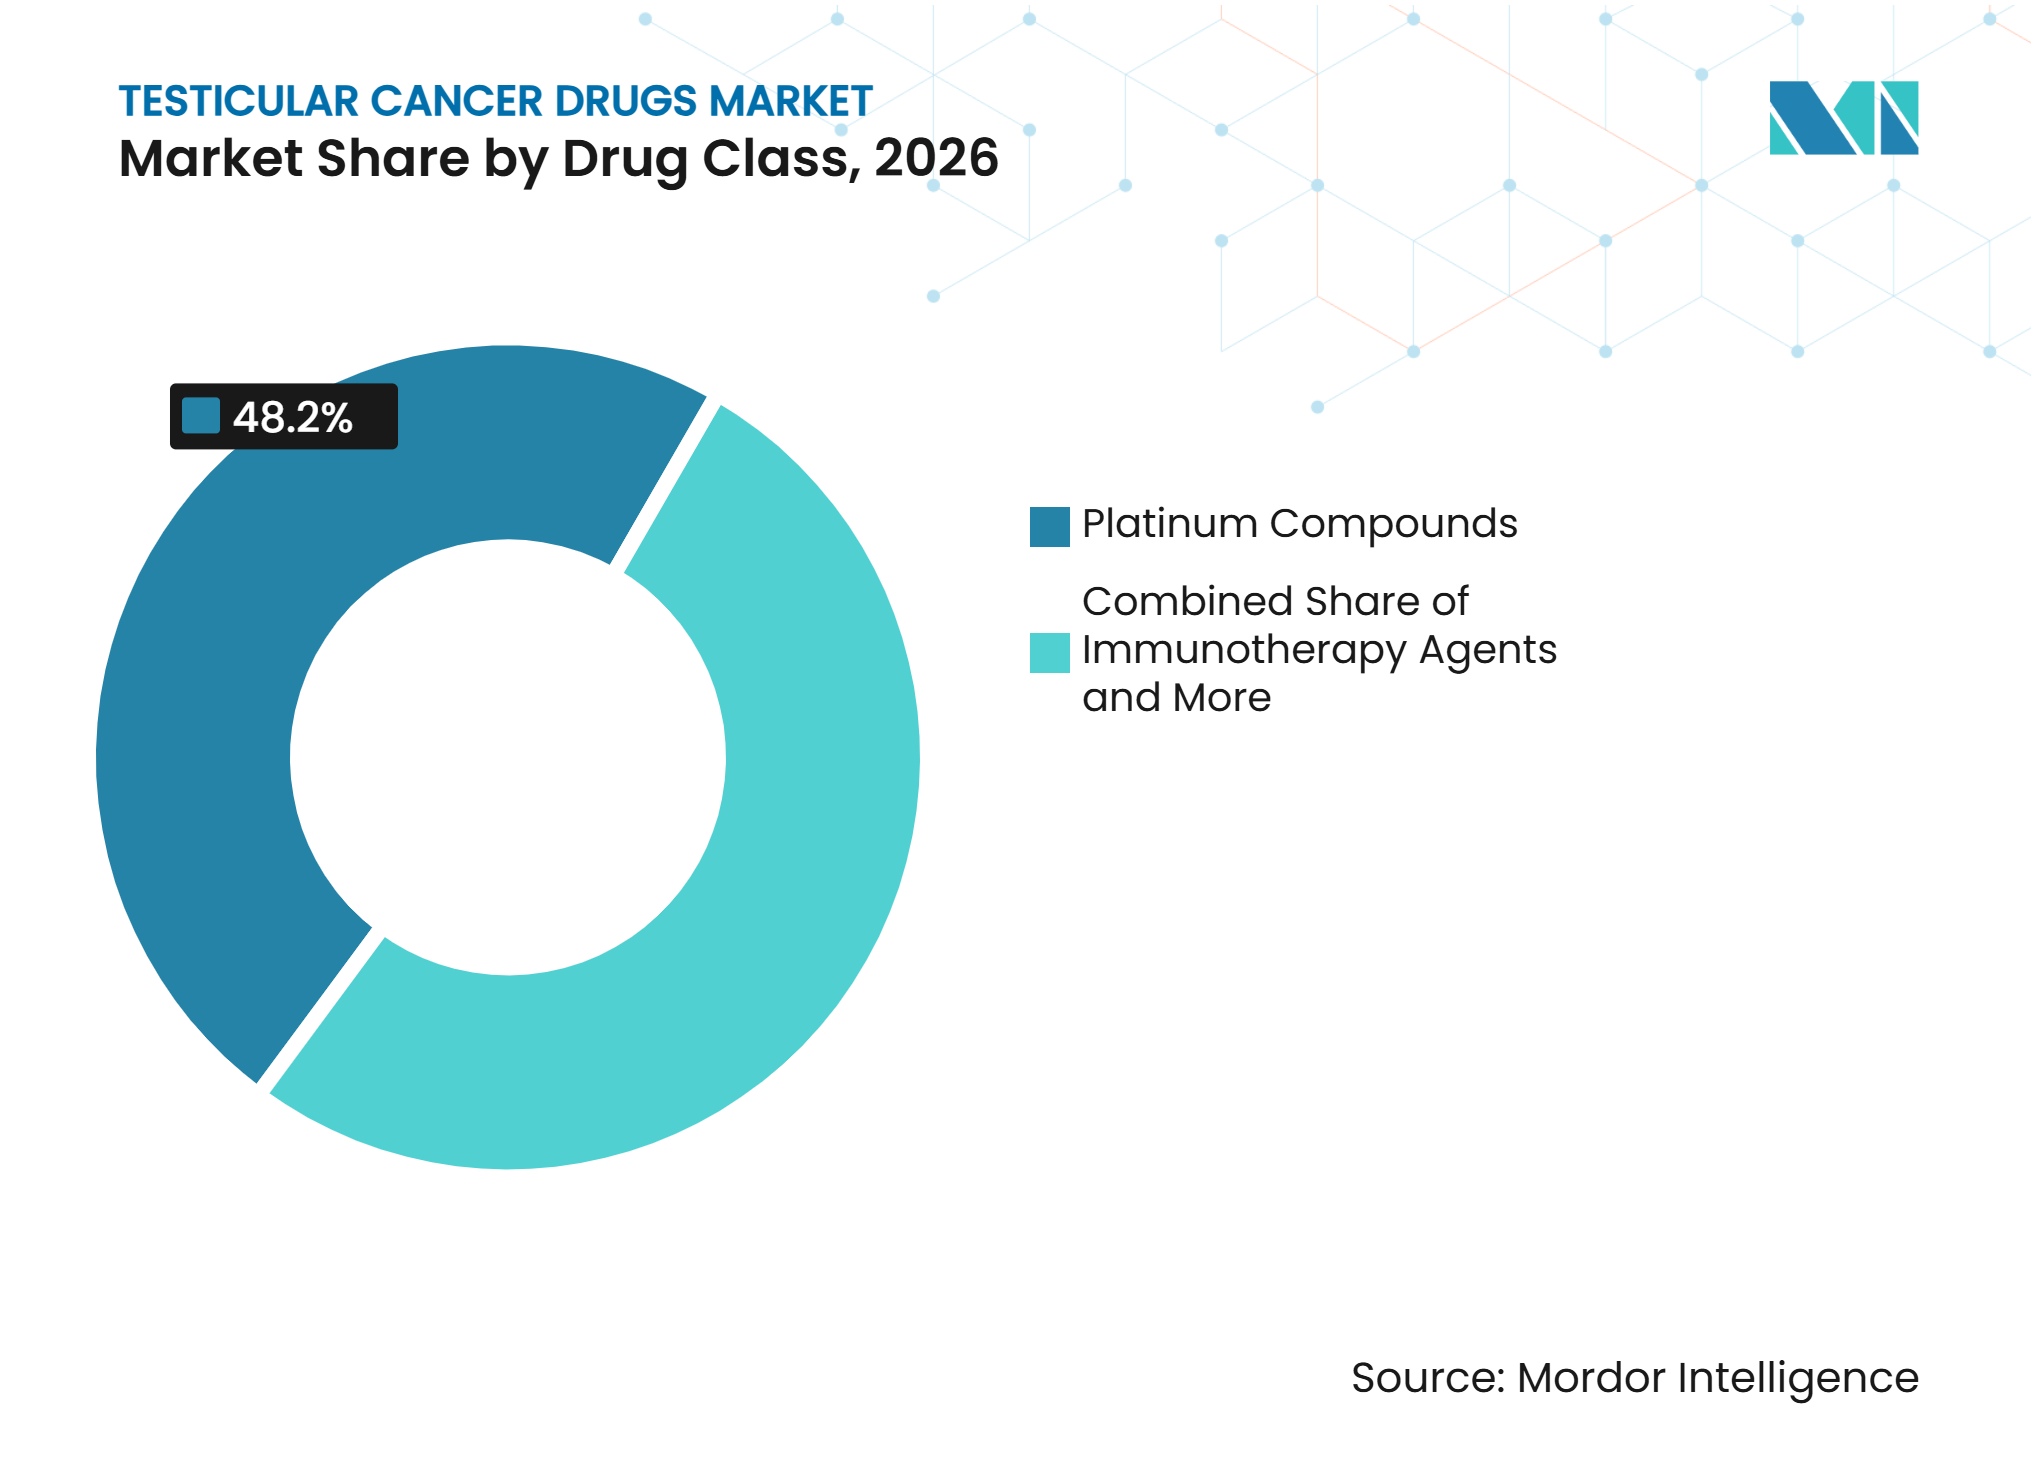
Compostos de Platina Mantêm a Maior Posição Enquanto a Imunoterapia AvançaOs compostos de platina detinham 48,16% da participação do mercado de medicamentos para câncer testicular em 2026, refletindo o papel da cisplatina no tratamento com BEP. As diretrizes do NCCN continuam a apoiar o BEP em grupos de risco metastático relevantes. O etoposídeo e a bleomicina permanecem integrantes do mesmo esquema, enquanto os agentes alquilantes e os alcaloides da vinca são utilizados em combinações de resgate como TIP e VeIP. Os medicamentos de suporte incluem fatores de crescimento, antieméticos e medicamentos utilizados para gerenciar os efeitos do tratamento. Seu uso aumenta à medida que os programas de tratamento dedicam mais atenção à prevenção de toxicidade e ao acompanhamento de longo prazo.
Os agentes de imunoterapia têm previsão de crescimento a um CAGR de 9,41% até 2032, a taxa mais alta entre as classes de medicamentos. Esse crescimento reflete a atividade de desenvolvimento clínico em vez do uso aprovado amplo no câncer testicular, e depende de os produtos emergentes conseguirem demonstrar benefício duradouro na pequena população refratária. A MiNK Therapeutics relatou uma resposta completa durável com sua terapia de células iNKT alogênicas agenT-797 em um paciente com múltiplos tratamentos prévios. Os programas direcionados a CLDN6 destinam-se a pacientes com doença de difícil tratamento e ilustram como o desenvolvimento de produtos está se deslocando para a seleção de tratamento definida por biomarcadores. O setor de medicamentos para câncer testicular pode ver uma categoria de tratamento de maior valor se um produto direcionado a CLDN6 for aprovado para doença refratária, embora o tratamento citotóxico padrão permaneça necessário para a maioria dos pacientes.



Por Tipo de Doença:
Seminoma Lidera pelo Volume de Pacientes Enquanto os TCGNS Requerem Cuidados Mais IntensivosO Seminoma representou 55,34% do tamanho do mercado de medicamentos para câncer testicular em 2026. Esses tumores são radiossensíveis e respondem bem à carboplatina, enquanto muitos pacientes em estágio inicial são tratados por vigilância após orquiectomia. Essa abordagem pode reduzir o uso de medicamentos por paciente em comparação com o tratamento multiagente mais intensivo. A liderança do seminoma, portanto, reflete o número de pacientes e não o maior gasto com medicamentos por episódio. Seu percurso terapêutico permanece importante para os sistemas hospitalares que oferecem cirurgia, vigilância e tratamento adjuvante selecionado.
Os Tumores de Células Germinativas Não Seminomatosos têm previsão de crescimento a um CAGR de 7,64% até 2032. Esses pacientes frequentemente necessitam de BEP multiagente, e a recidiva pode levar ao VeIP ou à quimioterapia em altas doses, tornando o percurso terapêutico mais intensivo em medicamentos do que muitos percursos de seminoma em estágio inicial. Esse padrão fornece uma fonte adicional de demanda fora dos mercados ocidentais tradicionais e aponta para a importância do acesso diagnóstico e ao tratamento especializado na determinação dos volumes tratados. A doença refratária e recidivada permanece um grupo pequeno, mas com alta intensidade de tratamento, pois os pacientes podem receber esquemas de resgate complexos.
Por Tipo de Tratamento:
O Cuidado de Primeira Linha Fornece Volume Enquanto o Tratamento de Resgate Ganha ValorA Terapia de Primeira Linha detinha 60,14% da participação do mercado de medicamentos para câncer testicular em 2026. A maioria dos pacientes com doença de bom risco recebe três ou quatro ciclos de BEP ou EP com o objetivo de remissão duradoura. Pacientes de bom risco tratados com BEP podem alcançar sobrevida em cinco anos acima de 95%, reforçando o lugar dos protocolos de tratamento estabelecidos[2]. O valor de primeira linha, portanto, está estreitamente ligado às taxas de diagnóstico, à precificação de genéricos e ao acesso consistente à infusão hospitalar. É menos exposto ao timing de lançamentos de novos produtos do que o cuidado refratário.
A Terapia de Segunda Linha e de Resgate tem previsão de crescimento a um CAGR de 7,54% até 2032. A recidiva após o tratamento de primeira linha requer esquemas mais complexos, incluindo TIP, VeIP e carboplatina e etoposídeo em altas doses com transplante autólogo de células-tronco. Os testes moleculares podem identificar o risco de recidiva mais precocemente e apoiar o tratamento enquanto os pacientes ainda toleram a terapia intensiva. O tamanho do mercado de medicamentos para câncer testicular para esse contexto se beneficia de maior exposição ao tratamento e combinações mais caras, embora os clínicos devam continuar a equilibrar a intensidade do tratamento com a toxicidade cumulativa. Outros tipos de tratamento incluem o retratamento desencadeado por vigilância e abordagens emergentes utilizadas em contextos clínicos selecionados.
Por Via de Administração:
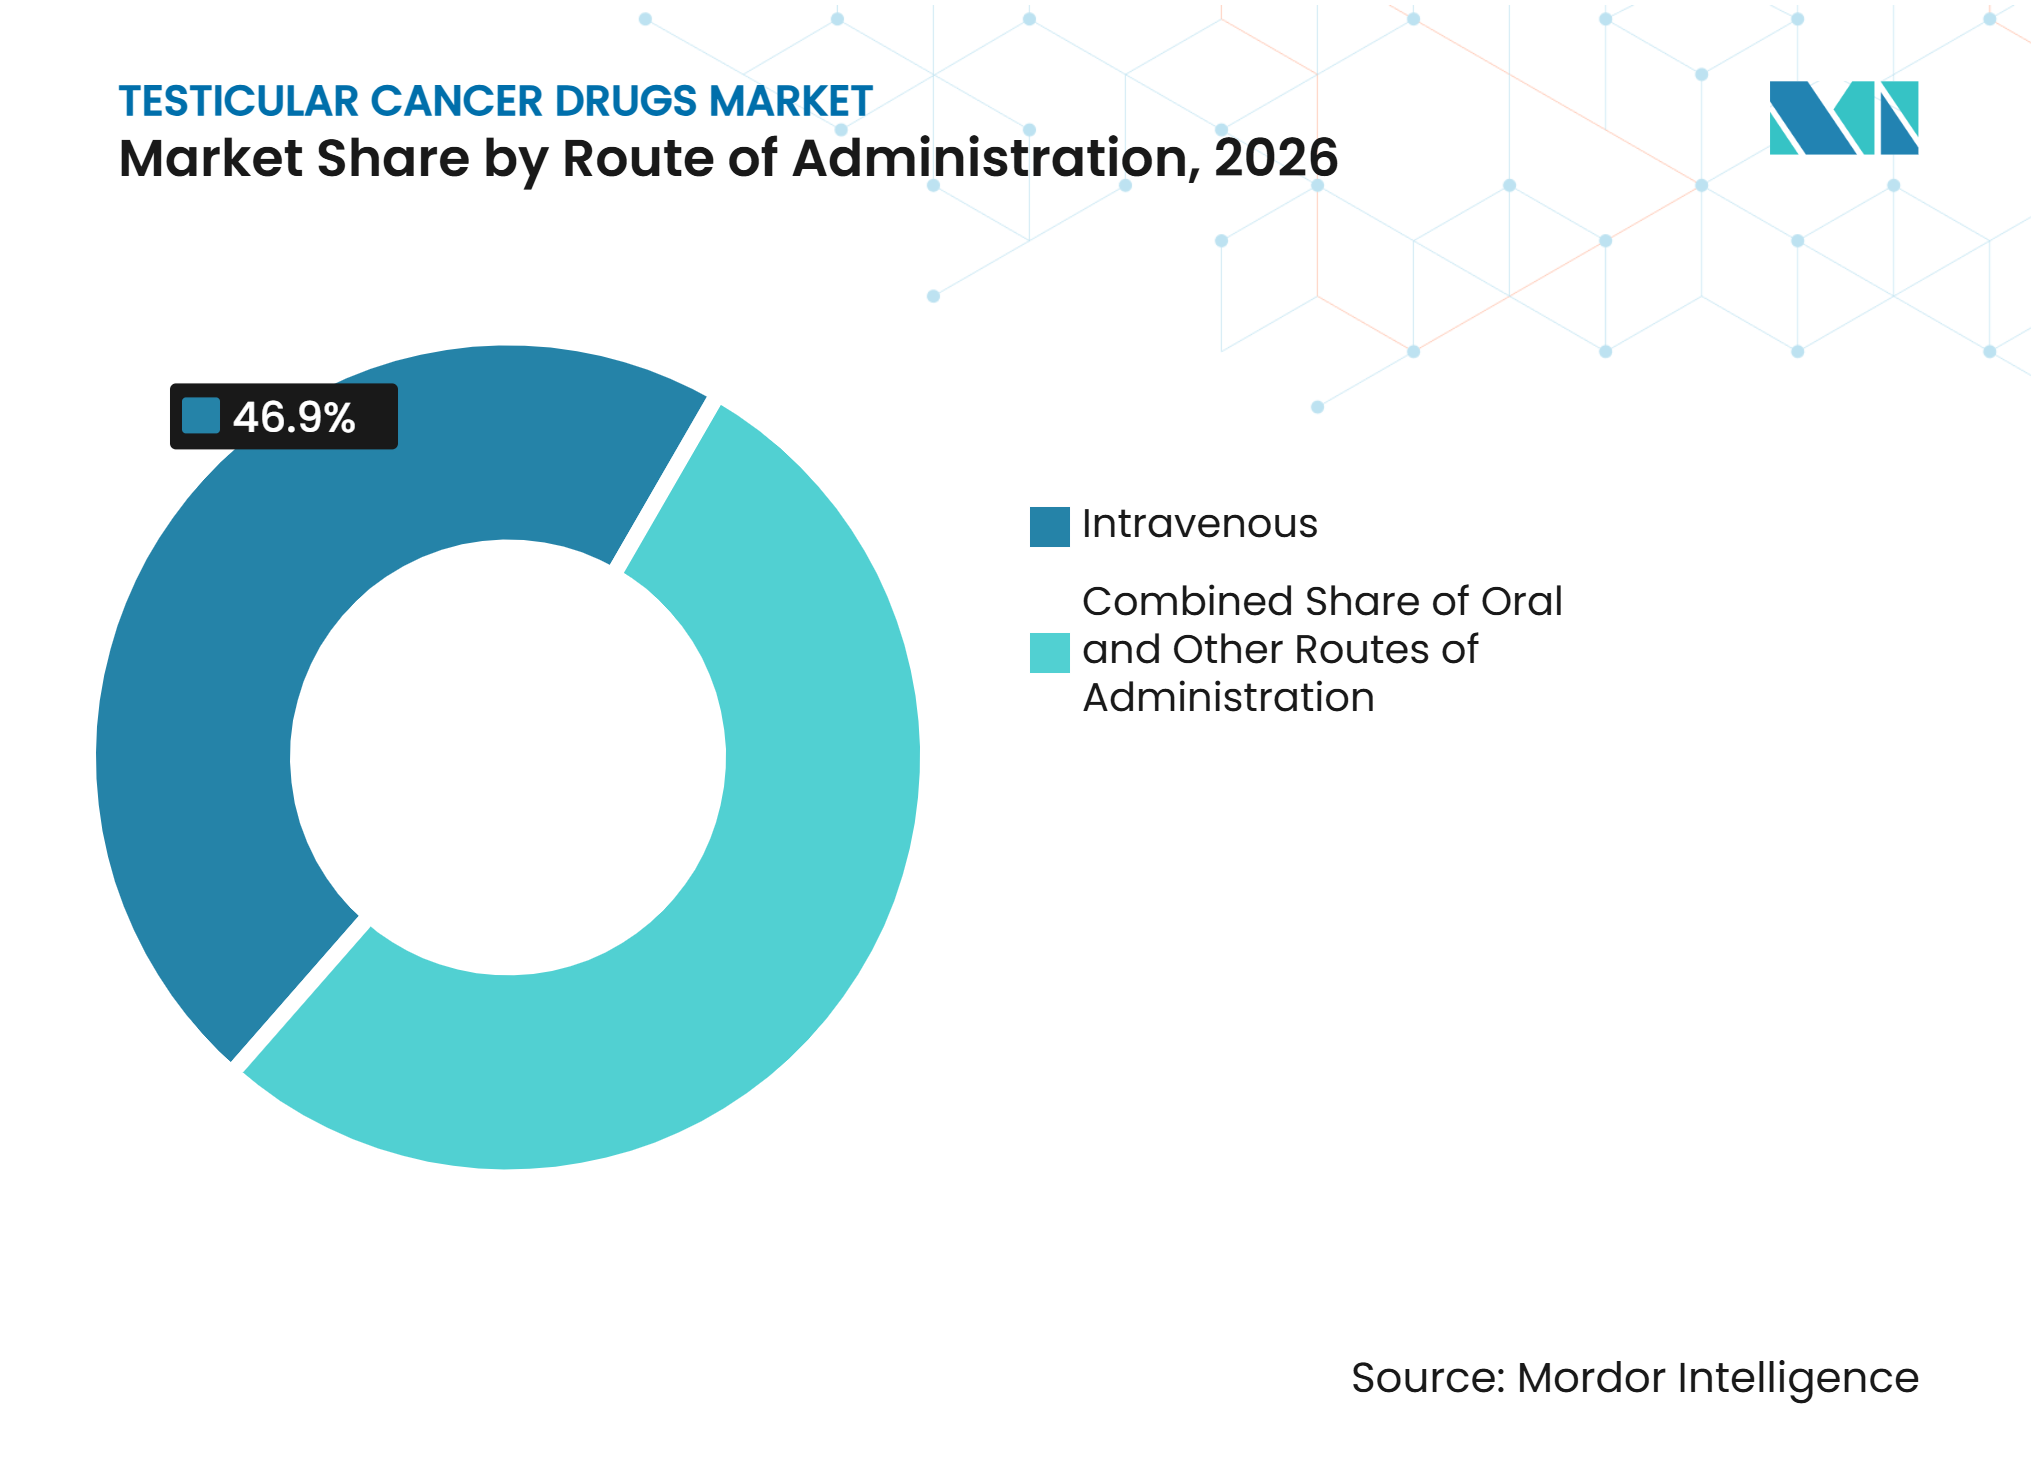
O Tratamento Intravenoso Permanece Central nos Esquemas PrincipaisA Administração Intravenosa representou 46,90% do tamanho do mercado de medicamentos para câncer testicular em 2026. A cisplatina, o etoposídeo, a bleomicina e a ifosfamida são administrados em ambientes clínicos controlados, tornando a administração intravenosa parte integrante da terapia padrão. O cuidado de infusão também apoia o monitoramento de hidratação, contagem sanguínea, função renal e efeitos adversos agudos. Esse requisito operacional torna a capacidade hospitalar uma parte relevante do acesso ao medicamento. A via é difícil de substituir pela terapia oral para o esquema BEP principal.
A Administração Intravenosa também é a via de crescimento mais rápido até 2032, crescendo a uma taxa de 8,13% de 2027 a 2032. Seu crescimento está ligado ao uso contínuo de quimioterapia multiagente na doença metastática e de alto risco, onde as equipes de cuidado requerem controle direto da dosagem, hidratação e monitoramento de eventos adversos. Os medicamentos orais têm um papel distinto nos cuidados de suporte e em alguns contextos pós-remissão. Podem ser úteis para pacientes que gerenciam efeitos crônicos do tratamento fora do centro de infusão e podem complementar, em vez de substituir, o tratamento principal baseado em infusão. Outras vias, incluindo a administração intratecal em casos raros de envolvimento do sistema nervoso central, permanecem clinicamente importantes, mas representam uma parcela menor da demanda.

Por Canal de Distribuição:
Farmácias Hospitalares Lideram Enquanto o Fornecimento Online Apoia o Cuidado de SobreviventesAs Farmácias Hospitalares detinham 55,34% da participação do mercado de medicamentos para câncer testicular em 2026. Os produtos de infusão devem ser preparados, dispensados e monitorados em ambientes de cuidado especializados. Os contratos de compra em volume também reforçam as relações entre os sistemas hospitalares e os fornecedores de genéricos. A dispensação oncológica integrada pode apoiar a adesão e a coordenação, particularmente para medicamentos de suporte. Esses fatores mantêm o canal hospitalar no centro da entrega de quimioterapia.
As Farmácias Online têm previsão de crescimento a um CAGR de 8,25% até 2032. Seu papel está concentrado nos tratamentos de suporte orais, em vez das infusões citotóxicas principais, que continuam a ser dispensadas por canais clínicos. Antieméticos, tratamento de neuropatia e medicamentos cardiovasculares utilizados na sobrevivência podem ser adequados para dispensação remota. Os sistemas digitais de recarga também podem apoiar a continuidade do cuidado para pacientes que viajam com menos frequência a centros oncológicos e que necessitam de gestão contínua de medicamentos após a quimioterapia ativa. As farmácias de varejo e os distribuidores especializados continuarão a atender pacientes que necessitam de acesso local ou suporte de dispensação complexo.
Análise Geográfica
América do Norte
A América do Norte detinha 42,89% da participação do mercado de medicamentos para câncer testicular em 2026. A região combina redes estabelecidas de oncologia urológica, cobertura de seguro para quimioterapia e acesso ao transplante autólogo de células-tronco. Os centros médicos acadêmicos também estão posicionados para adotar a vigilância guiada por biomarcadores à medida que as evidências se desenvolvem. O estudo de ctDNA de 2025 apoia o valor potencial do monitoramento molecular em pacientes sob vigilância. Os serviços de sobrevivência de longo prazo, incluindo preservação da fertilidade e monitoramento cardiovascular, podem aumentar o uso de medicamentos além do período inicial de tratamento.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,61% até 2032. A China apresentou um aumento anual de 3,74% na incidência padronizada por idade de TCGNS entre adolescentes e adultos jovens nessa análise. O crescimento no mercado de medicamentos para câncer testicular depende de maior capacidade diagnóstica, bem como de infraestrutura adicional de tratamento oncológico. O Japão tem a maior taxa de incidência padronizada por idade na Ásia, enquanto países de menor incidência podem ganhar demanda principalmente por meio de detecção precoce e acesso ao tratamento.
Europa, Oriente Médio e África, e América do Sul
A Europa segue percursos terapêuticos estabelecidos moldados pelas diretrizes da EAU e pelos sistemas oncológicos nacionais. O tamanho do mercado de medicamentos para câncer testicular na Europa é sustentado pelo uso amplo do BEP, pelo cuidado estruturado de sobrevivência e por percursos terapêuticos consistentes entre os centros especializados. No entanto, a resiliência do fornecimento permanece importante porque os medicamentos injetáveis estabelecidos podem enfrentar pressões de disponibilidade, o que pode interromper a entrega de esquemas estabelecidos mesmo onde a infraestrutura clínica é madura. O Oriente Médio e a África combinam investimentos em capacidade oncológica nos países do Conselho de Cooperação do Golfo com grandes barreiras de acesso em sistemas de saúde de menor disponibilidade de recursos. A América do Sul tem demanda não atendida significativa onde a acessibilidade dos medicamentos limita o uso de terapias de suporte além da quimioterapia principal, conforme constatado em um estudo de cinco países. Essas regiões podem crescer à medida que as redes de encaminhamento, os sistemas de aquisição e o acesso especializado melhoram, mas a escala da demanda tratada permanecerá vinculada ao acesso confiável ao esquema quimioterápico padrão.
Cenário Competitivo
Concentração do Mercado
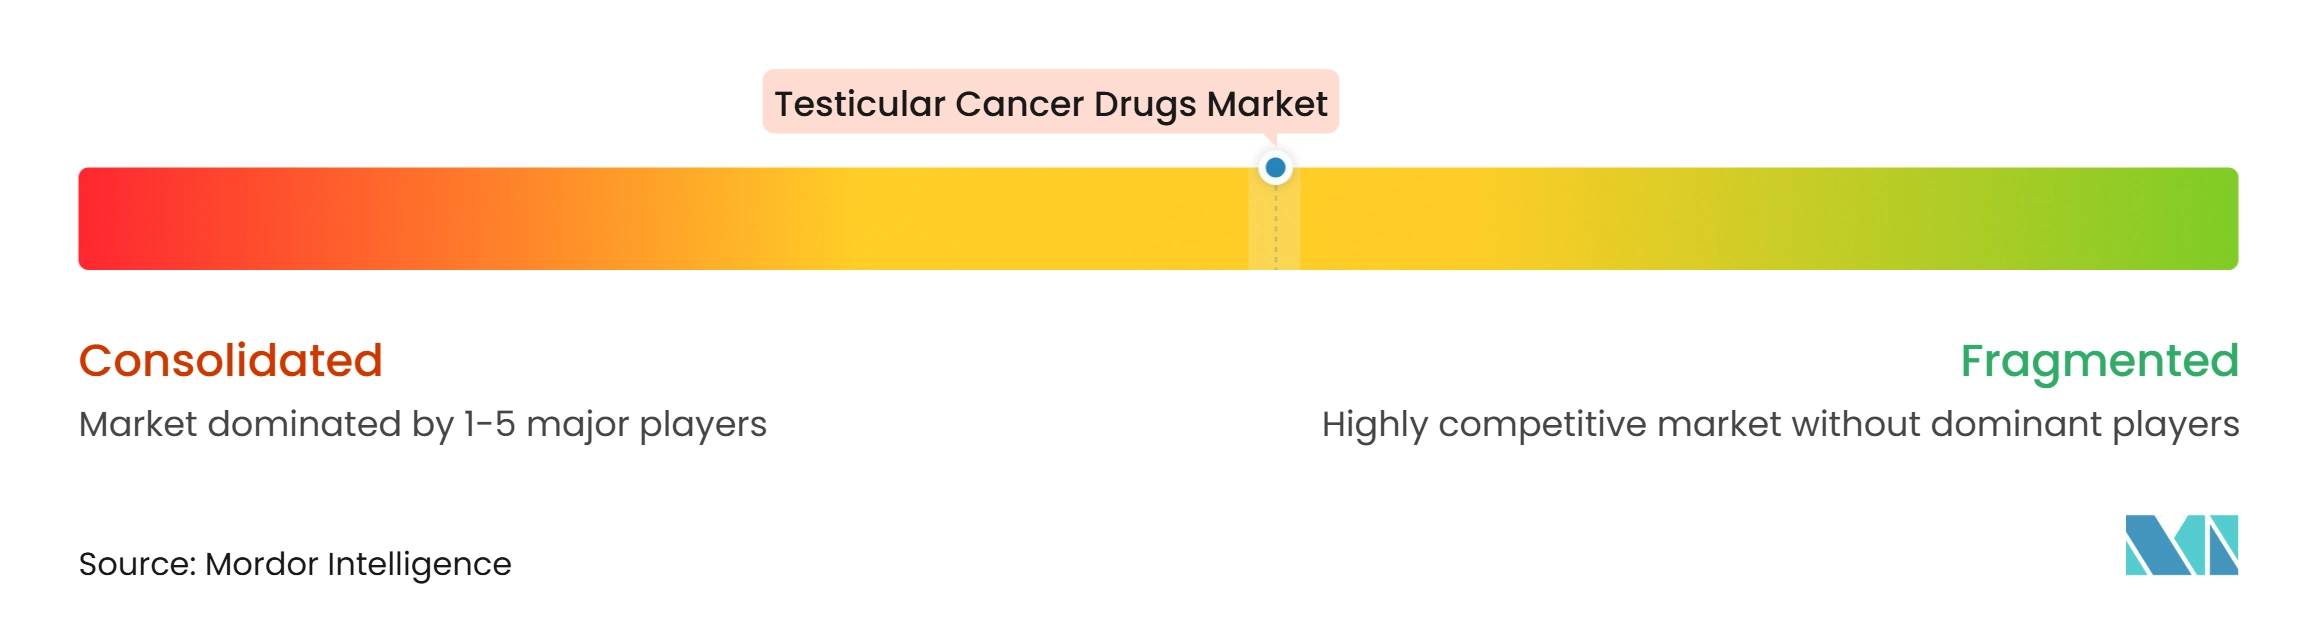
O mercado de medicamentos para câncer testicular apresenta um nível moderado de concentração. Fresenius Kabi, Teva, Hikma, Pfizer e Viatris competem nos componentes genéricos de alto volume do BEP por meio de contratos de farmácias hospitalares. Sua posição depende de precificação, confiabilidade do fornecimento e conformidade com os requisitos da FDA e da Agência Europeia de Medicamentos. Os fornecedores de genéricos detêm os maiores volumes de prescrição, mas enfrentam margens reduzidas em medicamentos injetáveis estabelecidos.
Um grupo menor de desenvolvedores está focado na doença refratária e em tratamentos selecionados por biomarcadores. Bristol Myers Squibb avaliou o nivolumabe no câncer testicular, embora as respostas amplas aos inibidores de checkpoint permaneçam limitadas em pacientes não selecionados. MiNK Therapeutics relatou um caso de remissão completa para agenT-797 mais nivolumabe na doença metastática refratária ao tratamento. TORL BioTherapeutics está avançando seu conjugado anticorpo-fármaco direcionado a CLDN6, TORL-1-23, em desenvolvimento em estágio inicial. A BioNTech também tem um programa de CAR-T direcionado a CLDN6 em desenvolvimento clínico.
A concorrência está se desenvolvendo ao longo da seleção por biomarcadores, do design de terapia celular e da resiliência da cadeia de suprimentos. A plataforma alogênica da MiNK busca evitar as limitações de fabricação associadas às terapias celulares autólogas. É projetada para suportar um modelo de tratamento mais prontamente disponível se as evidências clínicas continuarem a amadurecer. Os fabricantes de genéricos buscam arranjos de fornecimento em múltiplos locais para reduzir o efeito de interrupções nos injetáveis oncológicos estabelecidos e para preservar a continuidade dos programas de quimioterapia hospitalar. A preservação da fertilidade permanece uma necessidade adjacente relevante, pois a ASCO recomenda a criopreservação de espermatozoides antes da terapia gonadotóxica, enquanto nenhum medicamento gonadoprotetor farmacológico estabeleceu um papel padrão nesse contexto. O setor de medicamentos para câncer testicular, portanto, possui tanto uma base genérica estabelecida quanto um caminho de inovação restrito focado na doença resistente ao tratamento.
Líderes do Setor de Medicamentos para Câncer Testicular
-
Fresenius Kabi AG
-
Teva Pharmaceutical Industries Ltd
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos para Câncer Testicular Empresas cobertas neste relatório
- Baxter
- Bristol-Myers Squibb
- Florencia Healthcare
- Fresenius
- Hikma Pharmaceuticals
- MiNK Therapeutics, Inc.
- Pfizer
- Recordati Industria Chimica e Farmaceutica S.p.A.
- Sun Pharmaceuticals Industries
- Taj Pharmaceuticals
- Teva Pharmaceutical Industries
- TORL BioTherapeutics LLC
- Venus Remedies
- Viatris
Desenvolvimentos industriais recentes em Mercado de Medicamentos para Câncer Testicular
- Outubro de 2026: O ixotatug vedotina, um novo agente terapêutico destacado na ESMO 2026, demonstrou atividade clínica favorável, com uma taxa de resposta objetiva de 45,5% e uma taxa de controle da doença de 72,8% em pacientes com múltiplos tratamentos prévios com tumores de células germinativas refratários à platina ou resistentes à platina. As respostas parciais representaram 45,4% dos casos. Esses resultados se comparam favoravelmente com os esquemas de quimioterapia de resgate estabelecidos, incluindo gemcitabina/paclitaxel/oxaliplatina ou terapia à base de cisplatina.
- Novembro de 2025: A MiNK Therapeutics apresentou resultados atualizados da Fase 1 para o agenT-797 na Reunião Anual da SITC 2025, relatando remissão completa durável com sobrevida global superior a 33 meses em um paciente com câncer testicular metastático refratário a sete linhas anteriores de terapia. A empresa divulgou planos para avançar o agenT-797 para o desenvolvimento de Fase 2, representando um potencial caminho de registro de terapia de células iNKT alogênicas de primeira classe para tumores de células germinativas refratários.
- Outubro de 2025: A Natera publicou o maior estudo de validação de ctDNA para câncer testicular no JCO Precision Oncology, demonstrando que seu teste Signatera superou os marcadores tumorais séricos padrão na previsão da sobrevida livre de eventos, com uma razão de risco de 12,45 durante a vigilância.
Escopo do Relatório Global do Mercado de Medicamentos para Câncer Testicular
De acordo com o escopo do relatório, os medicamentos para câncer testicular incluem medicamentos, principalmente agentes quimioterápicos, utilizados para destruir células cancerosas, reduzir o tamanho do tumor ou diminuir o risco de recorrência do câncer após a cirurgia.
O mercado é segmentado por classe de medicamento, tipo de doença, tipo de tratamento, via de administração, canal de distribuição e geografia. Por classe de medicamento, o mercado é segmentado em compostos de platina, agentes alquilantes, inibidores da topoisomerase II, antibióticos antitumorais, alcaloides da vinca, agentes de imunoterapia, terapia-alvo, medicamentos de suporte e outros tipos de medicamentos. Por tipo de doença, o mercado é segmentado em seminoma, tumores de células germinativas não seminomatosos e câncer testicular refratário/recidivado. Por tipo de tratamento, o mercado é segmentado em terapia de primeira linha, terapia de segunda linha/resgate e outros tipos de tratamento. Por via de administração, o mercado é segmentado em intravenosa, oral e outras vias de administração. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo, farmácias online e outros canais de distribuição. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões do mundo. O relatório oferece tamanho de mercado e previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Compostos de Platina |
| Agentes Alquilantes |
| Inibidores da Topoisomerase II |
| Antibióticos Antitumorais |
| Alcaloides da Vinca |
| Agentes de Imunoterapia |
| Terapia-Alvo |
| Medicamentos de Suporte |
| Outros Tipos de Medicamentos |
| Seminoma |
| Tumores de Células Germinativas Não Seminomatosos |
| Câncer Testicular Refratário / Recidivado |
| Terapia de Primeira Linha |
| Terapia de Segunda Linha / Resgate |
| Outros Tipos de Tratamento |
| Intravenosa |
| Oral |
| Outras Vias de Administração |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | Compostos de Platina | |
| Agentes Alquilantes | ||
| Inibidores da Topoisomerase II | ||
| Antibióticos Antitumorais | ||
| Alcaloides da Vinca | ||
| Agentes de Imunoterapia | ||
| Terapia-Alvo | ||
| Medicamentos de Suporte | ||
| Outros Tipos de Medicamentos | ||
| Por Tipo de Doença | Seminoma | |
| Tumores de Células Germinativas Não Seminomatosos | ||
| Câncer Testicular Refratário / Recidivado | ||
| Por Tipo de Tratamento | Terapia de Primeira Linha | |
| Terapia de Segunda Linha / Resgate | ||
| Outros Tipos de Tratamento | ||
| Por Via de Administração | Intravenosa | |
| Oral | ||
| Outras Vias de Administração | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor esperado dos medicamentos para câncer testicular até 2032?
O mercado de medicamentos para câncer testicular tem previsão de atingir 1,82 bilhões de USD até 2032, a partir de 1,31 bilhões de USD em 2027. Essa perspectiva reflete o uso contínuo do tratamento à base de platina, maior atenção à gestão da recidiva e crescente demanda por cuidados de suporte entre os sobreviventes.
Qual classe de medicamento tem a maior participação no tratamento do câncer testicular?
Os compostos de platina detinham uma participação de 48,16% em 2026 porque o BEP à base de cisplatina permanece central no cuidado metastático. Espera-se que a classe permaneça importante porque as diretrizes estabelecidas continuam a apoiar as combinações à base de platina em grupos de risco relevantes.
O que está impulsionando a demanda por tratamento de resgate no câncer testicular?
A detecção molecular precoce de recidiva e a necessidade de terapia intensiva após a recidiva sustentam um CAGR de 7,54% para a terapia de segunda linha e de resgate até 2032. Os esquemas de resgate podem envolver mais medicamentos, maior exposição e ambientes de tratamento especializados do que o cuidado de primeira linha.
Qual tipo de doença tem previsão de crescimento mais rápido?
Os tumores de células germinativas não seminomatosos têm previsão de crescimento a um CAGR de 7,64% até 2032 porque o tratamento é frequentemente mais intensivo e a recidiva pode requerer terapia adicional. O aumento da carga de doença em partes da Ásia também pode sustentar a demanda por esses esquemas.
Por que as farmácias hospitalares permanecem importantes para os medicamentos para câncer testicular?
As farmácias hospitalares detinham uma participação de 55,34% em 2026 porque os medicamentos quimioterápicos principais requerem preparação especializada, infusão e monitoramento clínico. O canal também apoia contratos de aquisição, coordenação do tratamento e a observação direta necessária para os principais esquemas injetáveis.
Qual região tem previsão de crescimento mais rápido para os terapêuticos de câncer testicular?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,61% até 2032, sustentada pelo aumento da incidência em partes da região e pela expansão da capacidade oncológica. O ritmo de crescimento dependerá do progresso no diagnóstico, encaminhamento e acesso a instalações de tratamento especializado.