
精巣がん治療薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
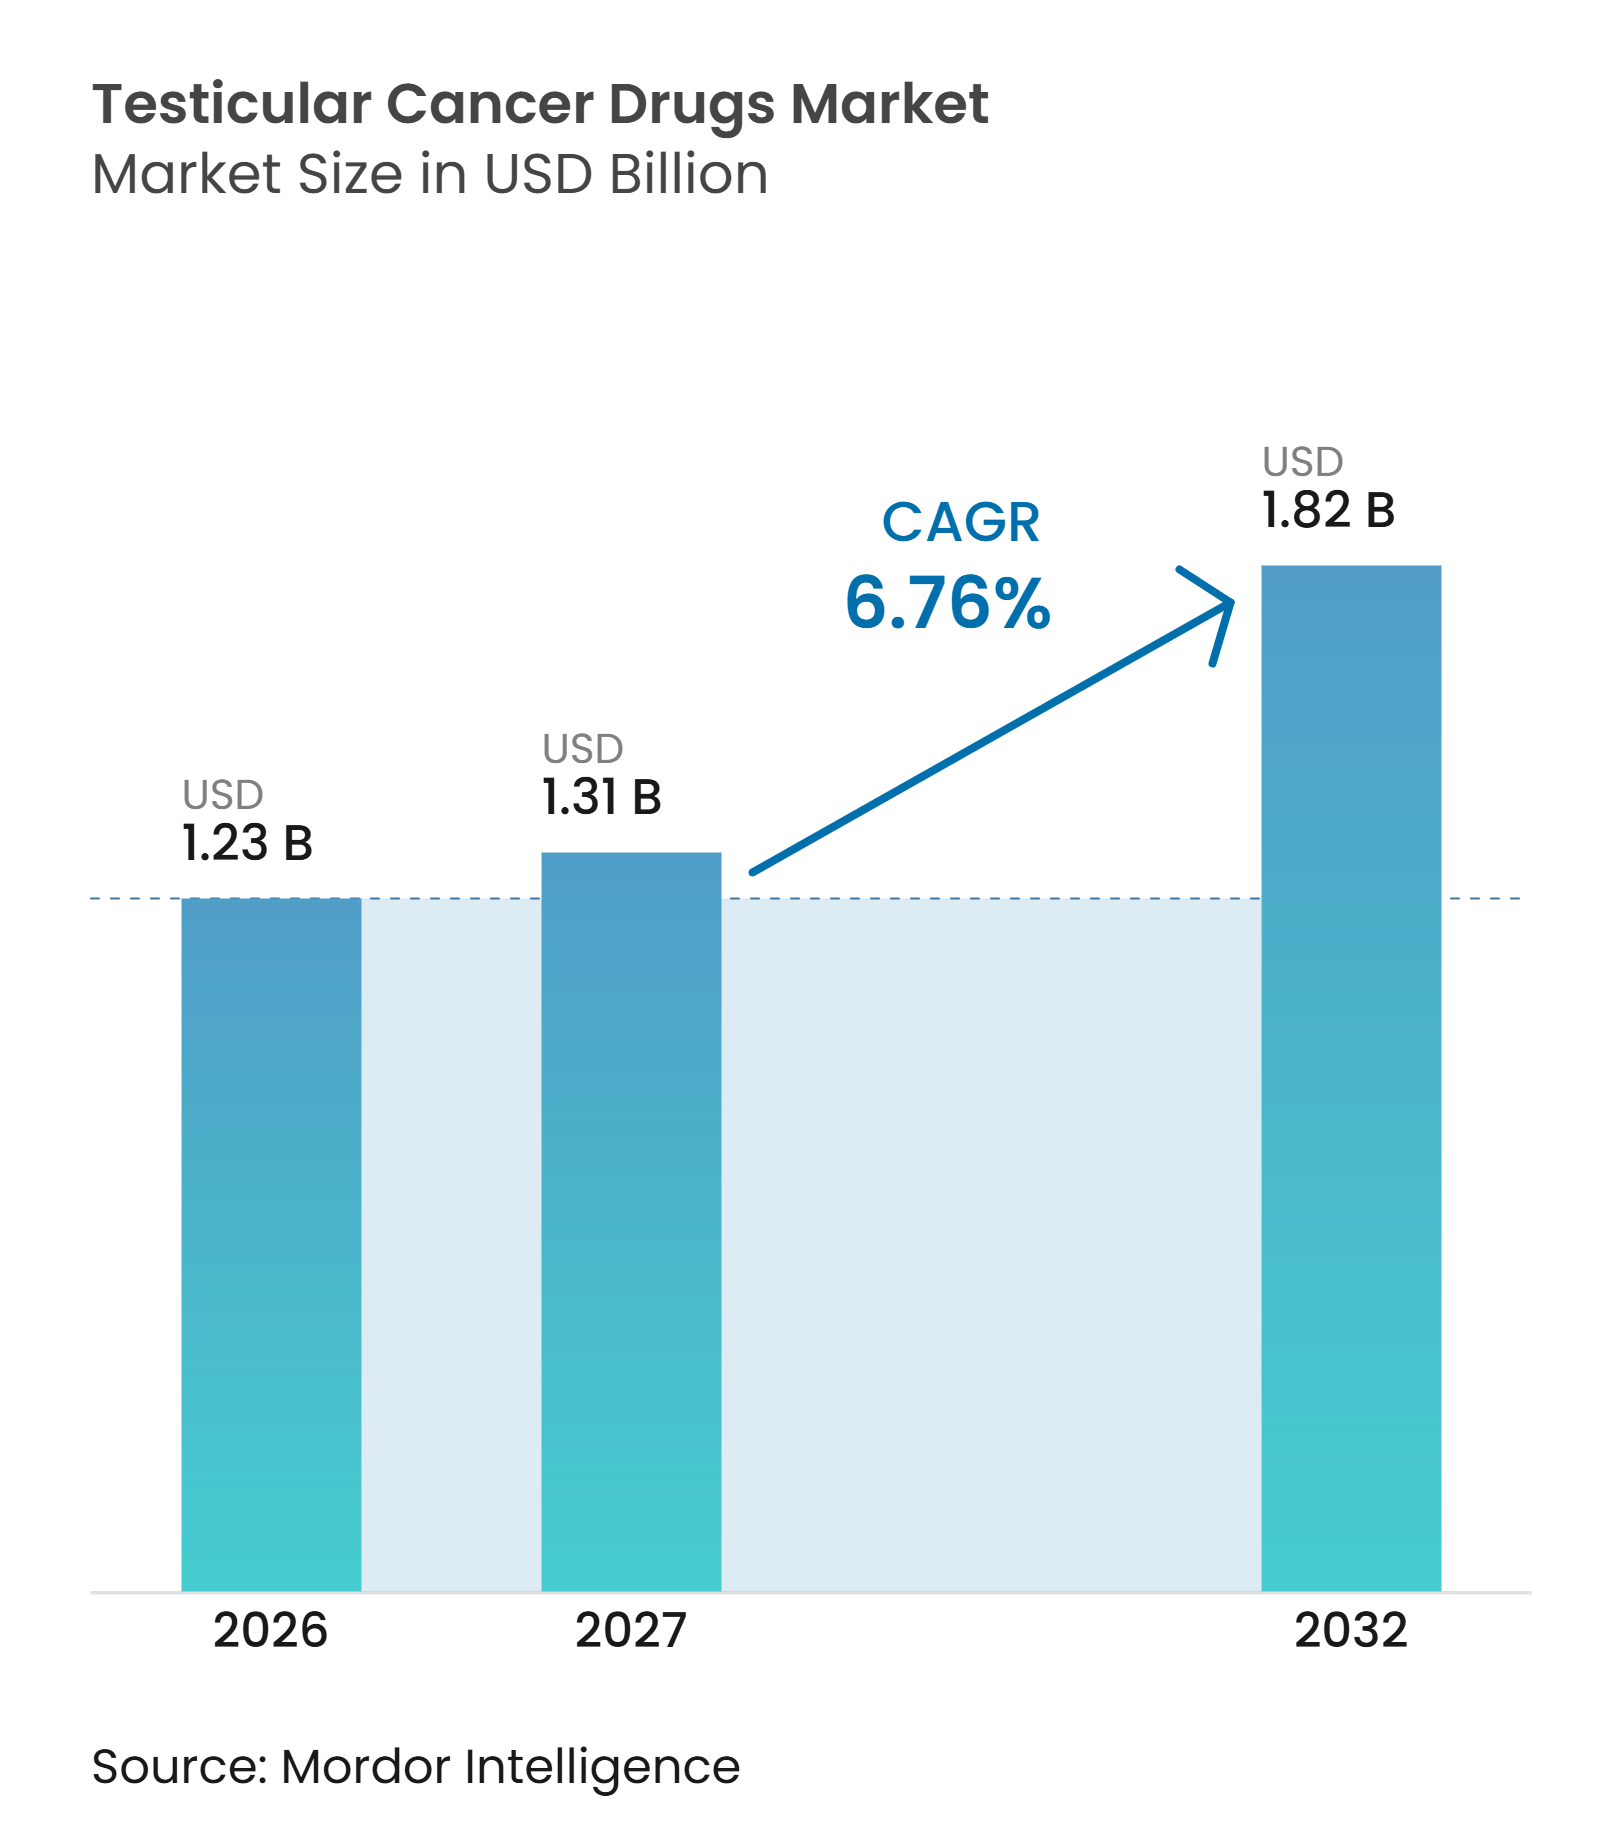
| 市場規模 (2027) | 1.31 十億米ドル |
| 市場規模 (2032) | 1.82 十億米ドル |
| 成長率 (2027 - 2032) | 6.76 % |
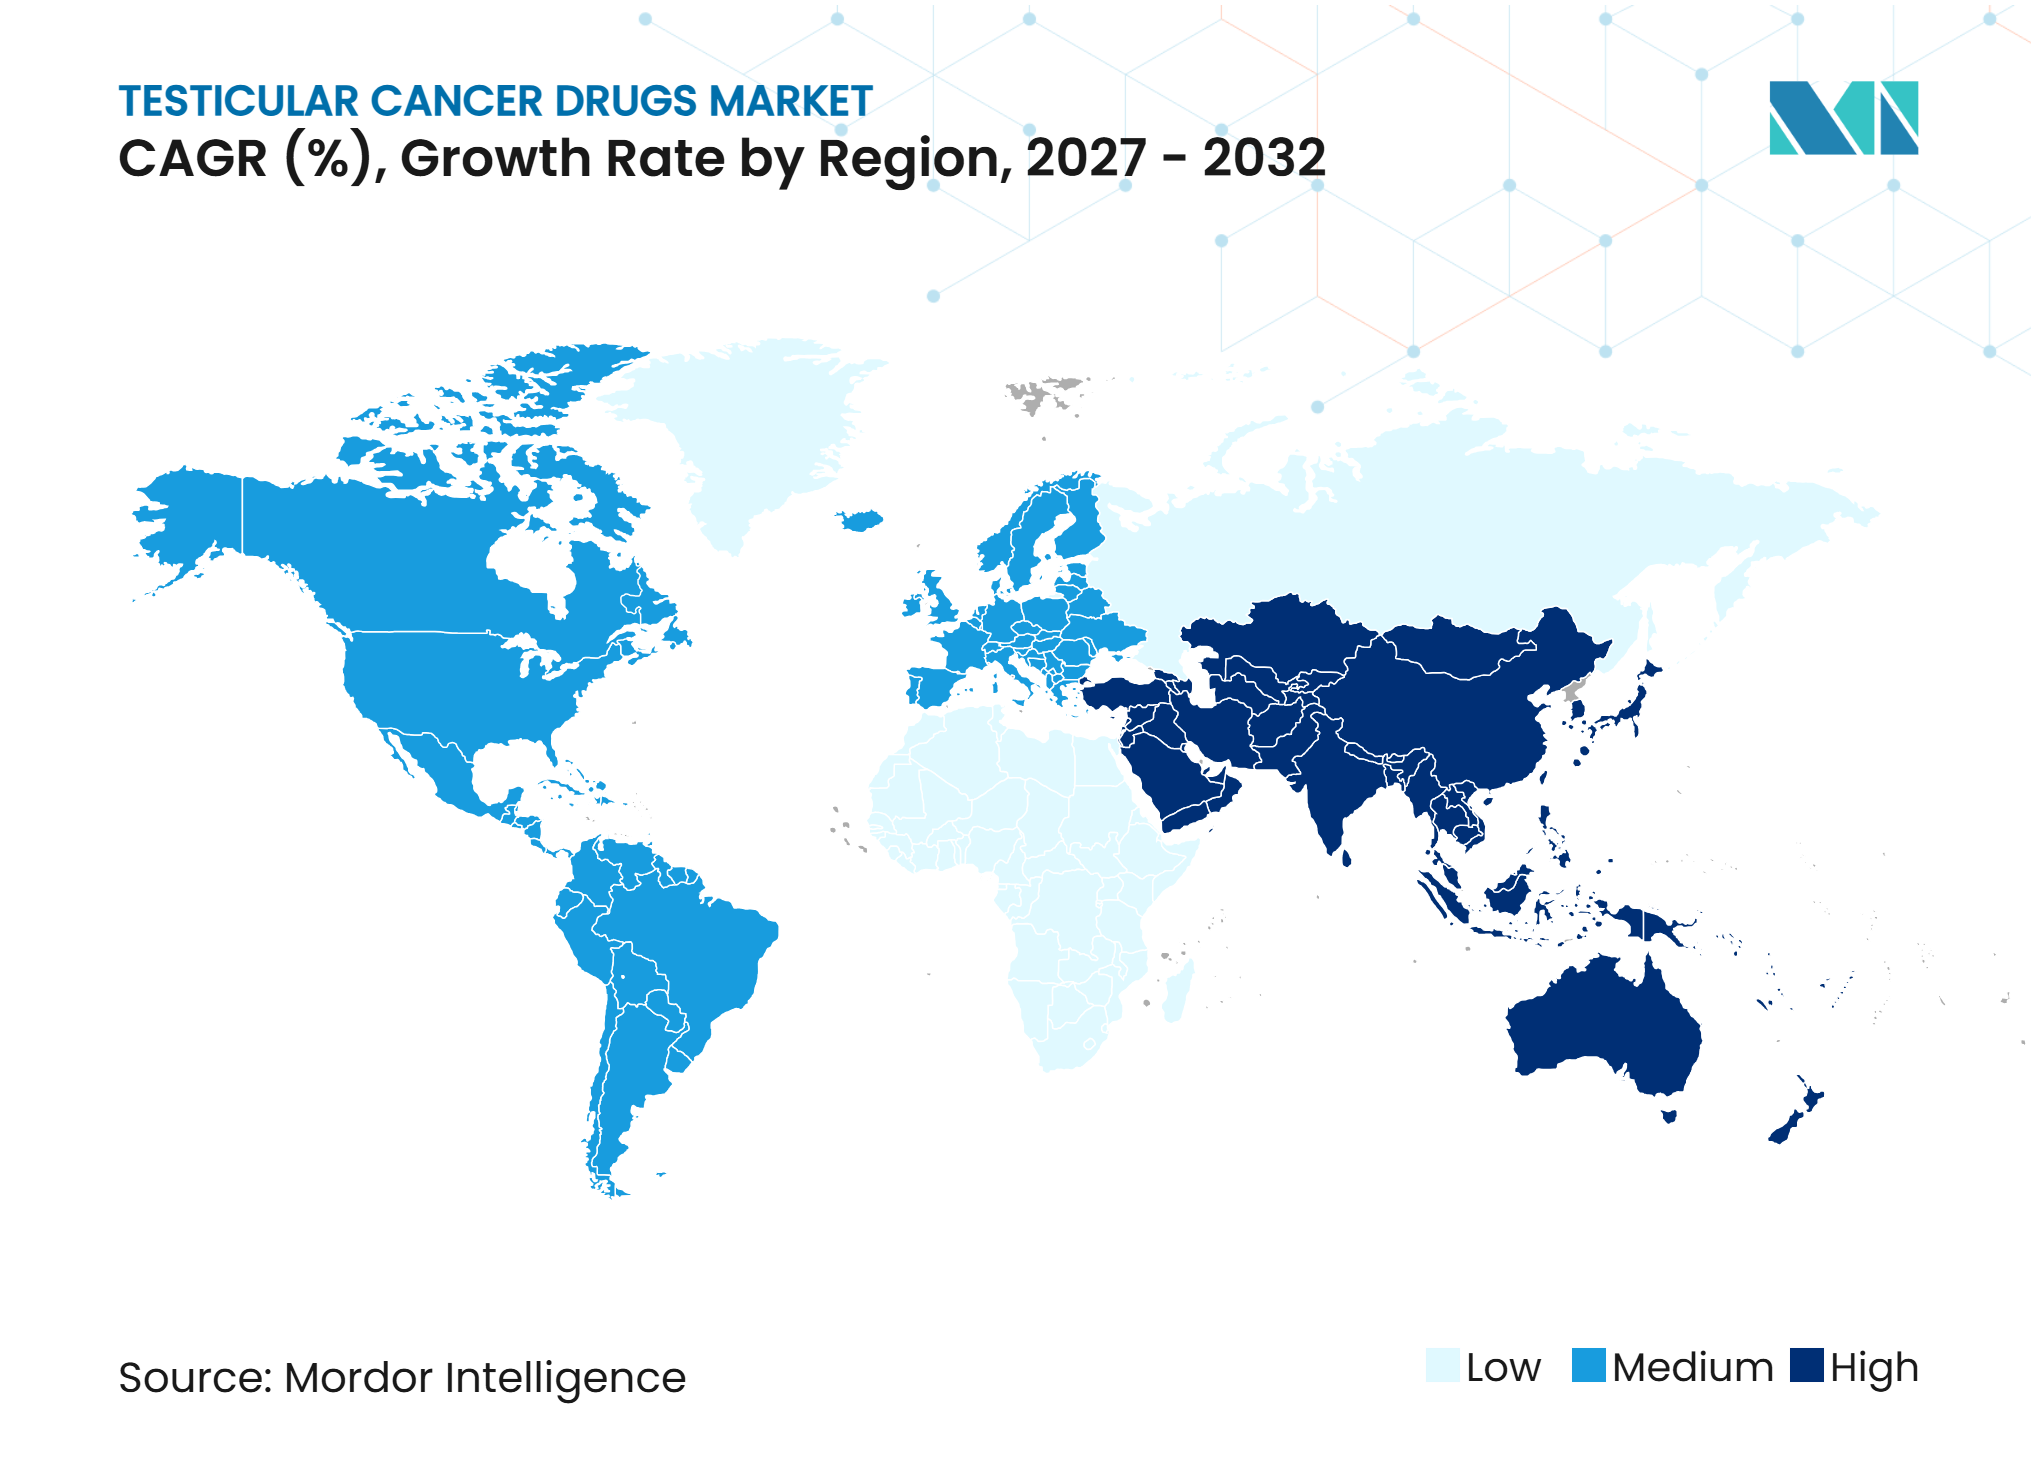
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる精巣がん治療薬市場分析
精巣がん治療薬市場規模は、2026年の12.3億米ドルから2027年には13.1億米ドルに成長し、2027年から2032年にかけて6.76%のCAGRで2032年までに18.2億米ドルに達すると予測されています。
精巣がん治療薬市場は、複数の集団において診断数が増加し、治療後も長期にわたって生存する患者が増えていることから、成長を続けています。白金ベースの併用療法の確立された使用実績は、サプライヤーに安定した病院需要の基盤を提供していますが、後発品の価格競争が市場価値の成長を制限しています。新たな分子検査により再発リスクをより早期に特定できるようになり、選択された患者における救済レジメンの使用が増加する可能性があります。新製品の機会は依然として難治性疾患に集中しており、治療選択肢が限られているこの領域では、臨床開発がCLDN6および関連バイオマーカーにますます焦点を当てています。
主要レポートのポイント
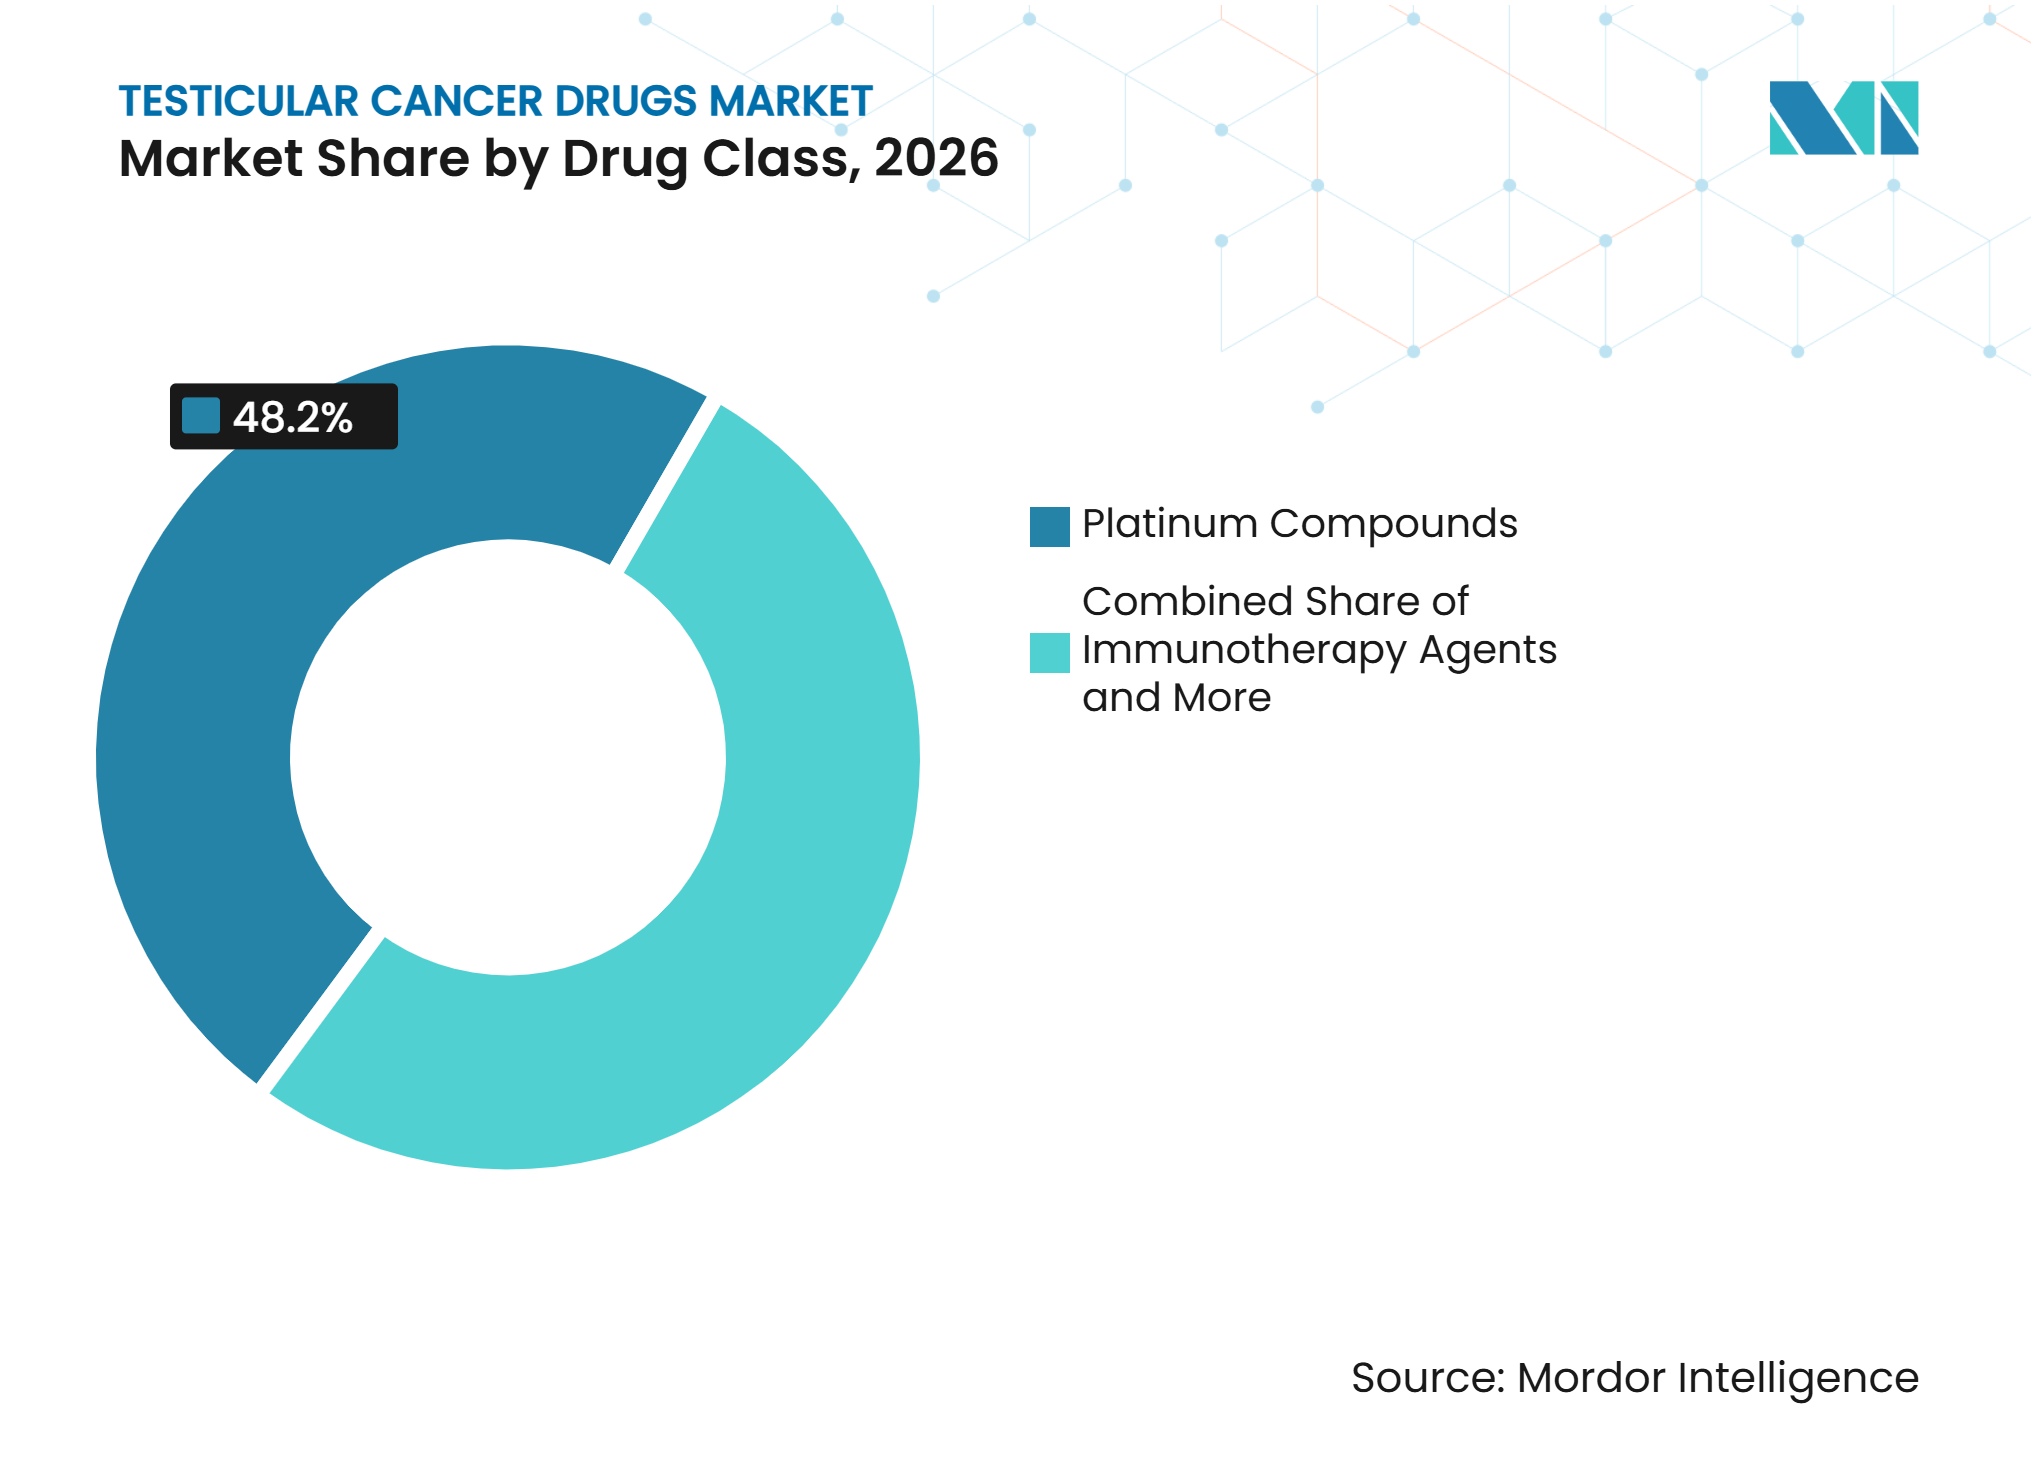
- 薬剤クラス別では、白金化合物が2026年の精巣がん治療薬市場シェアの48.16%を占め、免疫療法薬は2032年までに9.41%のCAGRで拡大すると予測されています。
- 疾患タイプ別では、セミノーマが2026年の精巣がん治療薬市場規模の55.34%を占め、非セミノーマ性胚細胞腫瘍は2032年までに7.64%のCAGRで拡大すると予測されています。
- 治療タイプ別では、一次治療が2026年の精巣がん治療薬市場シェアの60.14%を占め、二次治療・救済療法は2032年までに7.54%のCAGRで拡大すると予測されています。
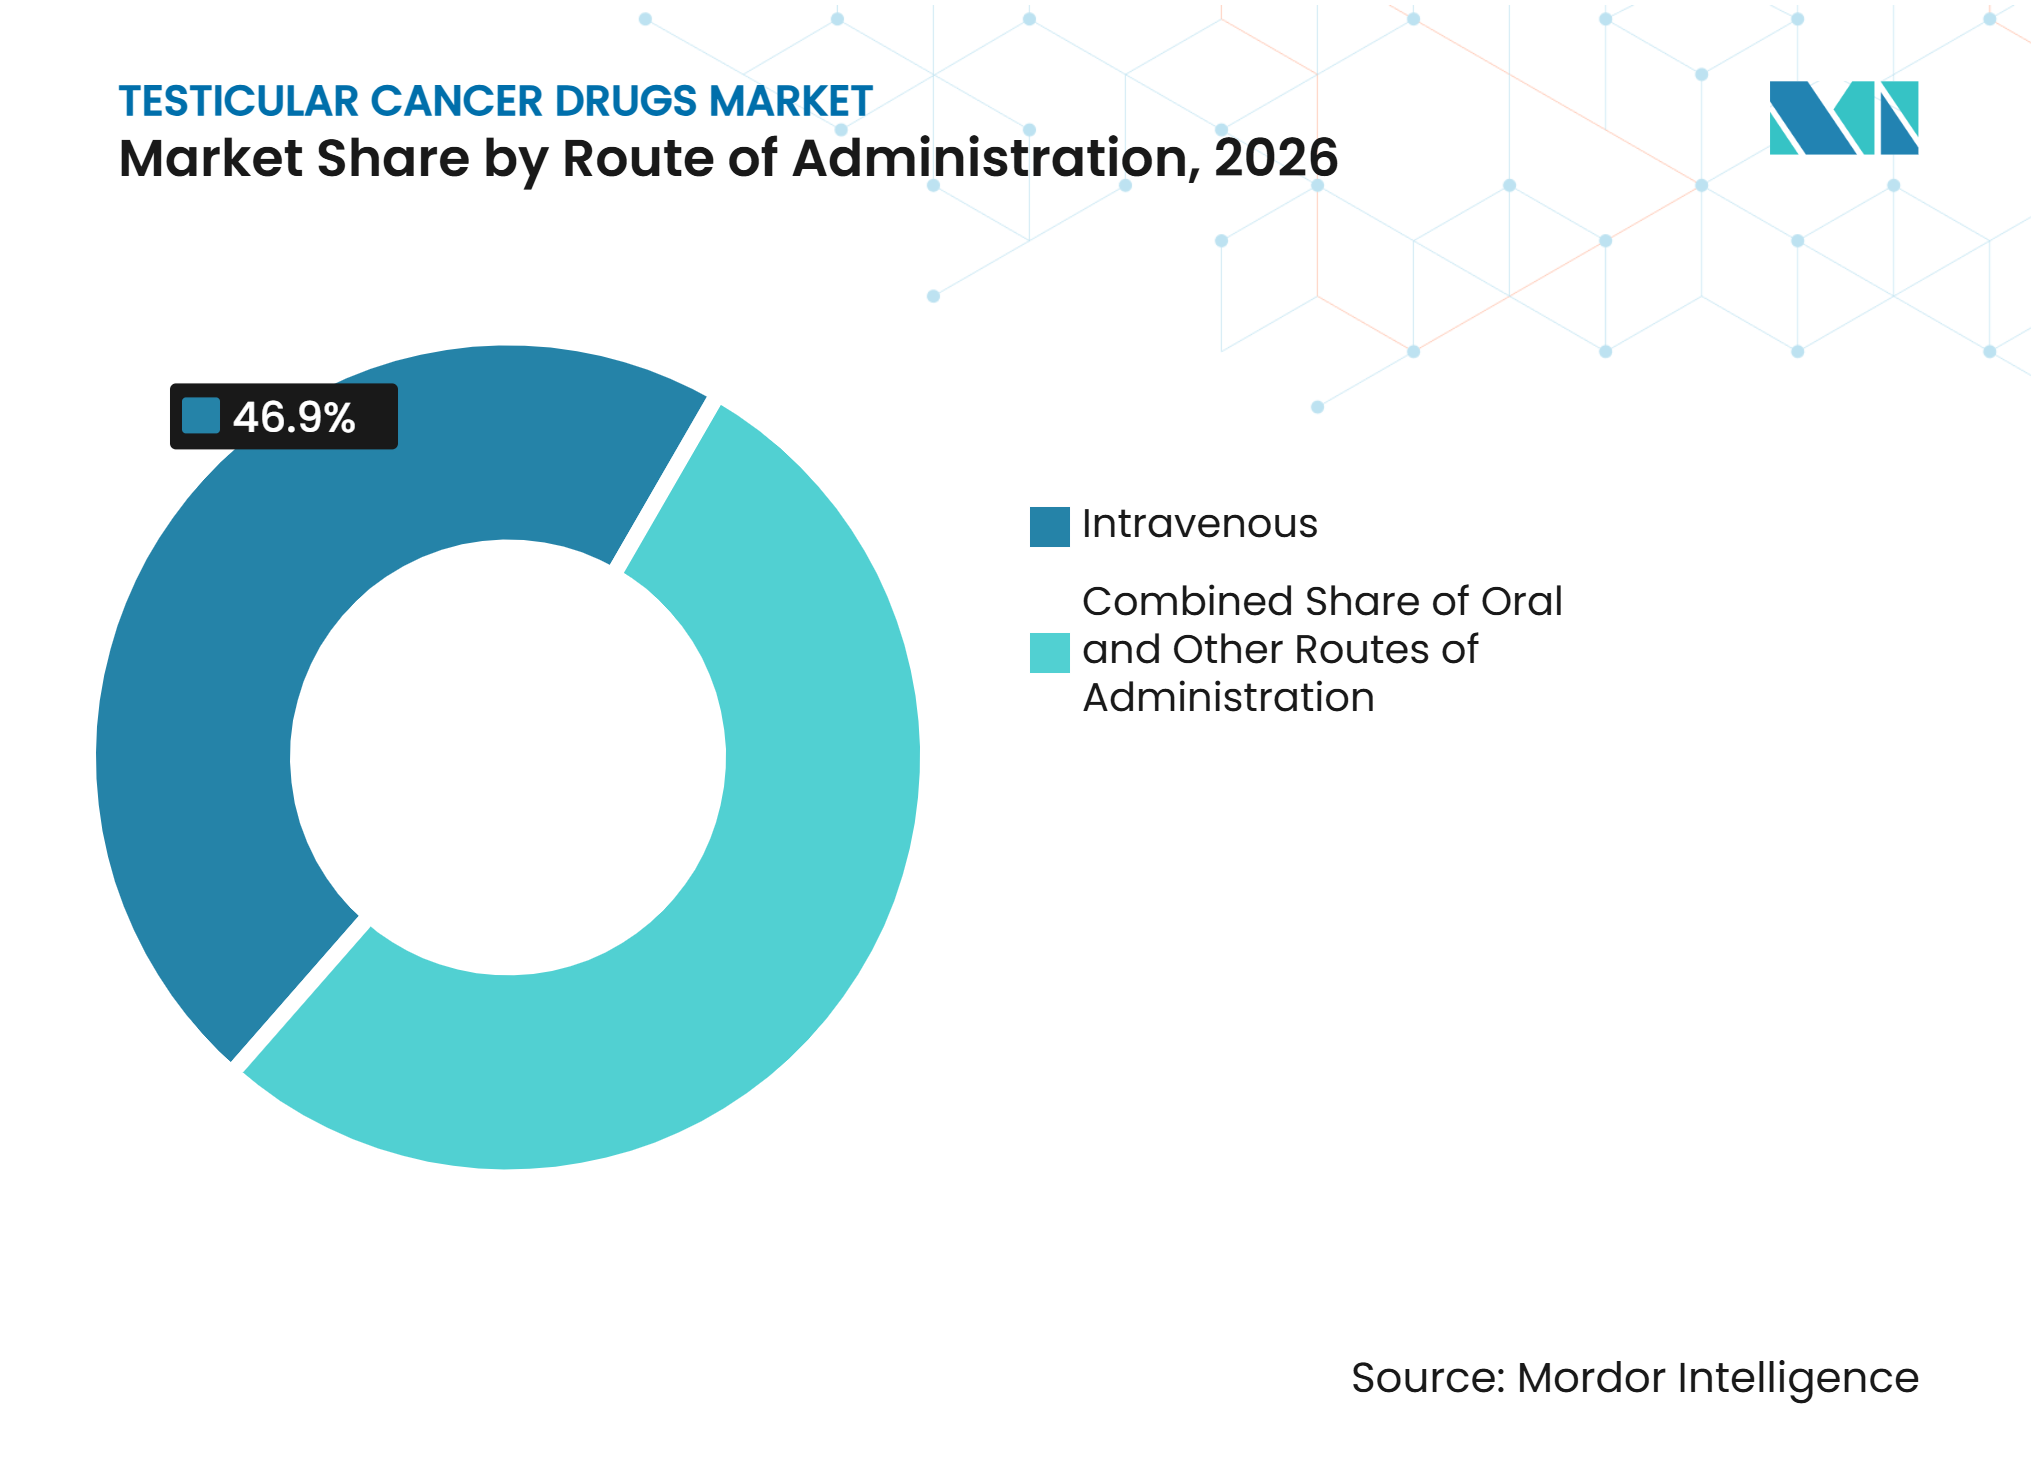
- 投与経路別では、静脈内投与が2026年の精巣がん治療薬市場規模の46.90%を占め、2032年までに最も高い8.13%の成長率で拡大すると予測されています。
- 流通チャネル別では、病院薬局が2026年の精巣がん治療薬市場シェアの55.34%を占め、オンライン薬局は2032年までに8.25%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の精巣がん治療薬市場シェアの42.89%を占め、アジア太平洋地域は2032年までに8.61%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
精巣がん治療薬市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 診断数の増加と治療アクセスの向上 | +0.9% | 世界全体 | 短期(2年以内) |
| アジア太平洋地域における腫瘍学インフラの拡充 | +0.7% | アジア太平洋地域中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 白金ベースの併用レジメンの継続的な使用 | +0.8% | 世界全体 | 長期(4年以上) |
| 生存者数の増加と再発疾患管理 | +0.6% | 北米および欧州 | 中期(2〜4年) |
| バイオマーカー主導および免疫腫瘍学研究の成長 | +0.5% | 世界全体 | 長期(4年以上) |
| 妊孕性温存および支持療法需要の増加 | +0.4% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
診断数の増加と治療アクセスの向上
ヒスパニック系男性と非ヒスパニック系白人男性の罹患率が最近収束していることは、医療システムがより広範な啓発と診断アクセスを必要とすることを示しています。早期診断により、患者を治癒を目指した一次治療に移行させると同時に、経過観察や支持薬の使用を時間とともに増加させることができます。精巣がん治療薬市場は、アジア太平洋地域で腫瘍学の診療能力が拡大することによっても恩恵を受けます。これは、進行疾患に使用される標準レジメンには病院の点滴システムが必要であるためです。アクセスの改善は、治療を受ける患者数と、治療経路全体で使用される治療法の組み合わせの両方を変化させます。
白金ベースの併用レジメンの継続的な使用
ブレオマイシン、エトポシド、シスプラチンを組み合わせたBEPは、予後グループ全体にわたる転移性疾患に対する推奨全身レジメンであり続けています。この臨床的位置づけにより、精巣がん治療薬市場は既存の注射製品に対して異例なほど安定した基盤を持っています。代替の一次治療アプローチが未治療患者全体で優れた転帰を示していないため、このレジメンは中心的な位置を維持しています。シスプラチンおよびエトポシドのサプライヤーは、特に病院薬局契約において持続的な需要を見込んで計画を立てることができます。同時に、確立された後発医薬品の使用により価格競争が高まり、信頼性の高い製造・流通が有利に働きます。したがって、新たな難治性疾患治療薬は、近い将来において白金療法に取って代わるよりも、既存の白金療法に付加する形になる可能性が高いです。
バイオマーカー主導および免疫腫瘍学研究の成長
マイクロRNA-371a-3pは、2025年の臨床研究において胚細胞腫瘍検出に対して87%の感度と91%の特異度を示しました[1]。別の研究では、ctDNA陽性患者は経過観察中にctDNA陰性患者と比較して無イベント生存期間が12.45倍短いことが示されました。これらのツールは、臨床医が分子残存病変をより早期に特定し、より厳密なモニタリングや救済治療のための患者を選択するのに役立つ可能性があります。この経路は、精巣がん治療薬市場における二次治療の成長見通しを支えます。免疫チェックポイント阻害薬は、未選択の難治性胚細胞腫瘍集団において限定的な結果しか得られておらず、系統的レビューでは奏効率が0%から3.4%と報告されています。したがって、開発は免疫療法の広範な使用よりも、バイオマーカーで定義された集団に依存する可能性が高いです。
生存者数の増加と再発疾患管理
精巣がん患者の多くで10年生存率が90%を超えており、長期にわたってフォローアップケアを必要とする大きな患者集団が形成されています。縦断的研究では、シスプラチンベースの化学療法後、中央値11年の追跡期間において、生存者の23%が累積罹患率の悪化を示したことが明らかになりました。心血管疾患、神経障害、代謝性疾患は、支持療法とモニタリングの需要を高めます。一次治療後の再発は臨床的に重要であり、適切な救済患者には自家幹細胞移植を伴う大量化学療法が使用されます。ASCOが性腺毒性治療前の精子凍結保存を推奨していることから、妊孕性温存もケアの経路においてより重要視されるようになっています。これらのニーズにより、病院薬局と専門ケアの役割は初期化学療法期間を超えて拡大します。
精巣がん治療薬市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| シスプラチン関連の長期毒性 | -0.6% | 世界全体 | 長期(4年以上) |
| 疾患特異的な薬剤イノベーションの限界 | -0.5% | 世界全体 | 長期(4年以上) |
| 対象患者集団の小ささ | -0.7% | 世界全体 | 長期(4年以上) |
| 専門腫瘍ケアへのアクセスの不均等 | -0.5% | 中東・アフリカ、南米、アジア太平洋地域周辺部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シスプラチン関連の長期毒性
シスプラチンの毒性は、臨床リスクが高い患者において投与強度を制限し、レジメン選択に影響を与える可能性があります。プラチナスタディでは、1,422人の生存者の75%に聴力測定上の障害が報告され、腎機能とシスプラチン投与量の間に有意な相互作用が認められました。治療上の意思決定は、治癒転帰と耳毒性、腎障害、その他の長期的影響のリスクとのバランスを取る必要があります。ガイドラインでは、ブレオマイシン関連の肺リスクを軽減するために、特定の状況においてEPも考慮されます。これらの調整により白金治療の需要は維持されますが、一部の状況では患者あたりの使用量が制限される可能性があります。FDAや欧州医薬品庁などの規制機関による監視により、安全な投与とファーマコビジランスに関するさらなる要件が課されます。
疾患特異的な薬剤イノベーションの限界
白金難治性疾患の患者集団が小さいため、大規模な開発プログラムに対する商業的インセンティブが制限されます。PD-1およびPD-L1の広範なアプローチによる臨床結果は、選択されたバイオマーカー定義集団以外での使用を正当化するには至っていません。標的療法の初期研究でも臨床的有益性は限定的であ、細胞毒性レジメンが治療の中心に留まっています。CLDN6標的抗体薬物複合体、細胞療法、二重特異性抗体がこの状況を変える可能性がありますが、その臨床的エビデンスはまだ発展途上です。対象患者集団が小さいことは、臨床試験の患者登録と承認計画をより困難にします。専門腫瘍ケアへのアクセスの不均等は、低リソース地域における課題をさらに複雑にしており、そのような地域では治療を受ける患者数が疾患の実際の負担を下回ることがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
白金化合物が最大シェアを維持しながら免疫療法が進展白金化合物は2026年の精巣がん治療薬市場シェアの48.16%を占め、BEP治療におけるシスプラチンの役割を反映しています。NCCNガイダンスは、関連する転移リスクグループ全体にわたってBEPを引き続き支持しています。エトポシドとブレオマイシンは同じレジメンに不可欠であり、アルキル化剤とビンカアルカロイドはTIPやVeIPなどの救済併用療法に使用されます。支持薬には、治療効果を管理するために使用される成長因子、制吐薬、および薬剤が含まれます。治療プログラムが毒性予防と長期フォローアップにより多くの注意を払うにつれて、これらの使用量は増加します。
免疫療法薬は2032年までに9.41%のCAGRで成長すると予測されており、薬剤クラスの中で最も高い成長率です。この成長は、精巣がんにおける広範な承認使用よりも臨床開発活動を反映しており、新興製品が小さな難治性患者集団において持続的な有益性を示せるかどうかにかかっています。MiNK Therapeutics, Inc.は、多くの前治療を受けた患者において、同種iNKT細胞療法agenT-797による持続的な完全奏効を報告しました。CLDN6標的プログラムは、治療困難な疾患を持つ患者に対処することを目的としており、製品開発がバイオマーカー定義の治療選択に向かってシフトしていることを示しています。CLDN6標的製品が難治性疾患に対して承認された場合、精巣がん治療薬産業はより高い価値の治療カテゴリーを見ることになるかもしれませんが、ほとんどの患者には標準的な細胞毒性治療が引き続き必要です。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
疾患タイプ別:
セミノーマが患者数でリードし、非セミノーマ性胚細胞腫瘍はより集中的なケアを必要とするセミノーマは2026年の精巣がん治療薬市場規模の55.34%を占めました。これらの腫瘍は放射線感受性が高く、カルボプラチンに良好に反応しますが、低病期の多くの患者は精巣摘除術後の経過観察によって管理されます。このアプローチにより、より集中的な多剤治療と比較して患者あたりの薬剤使用量が減少する可能性があります。したがって、セミノーマのリーダーシップは、エピソードあたりの最高薬剤支出よりも患者数を反映しています。その治療経路は、手術、経過観察、および選択的補助治療を提供する病院システムにとって引き続き重要です。
非セミノーマ性胚細胞腫瘍は2032年までに7.64%のCAGRで成長すると予測されています。これらの患者は多剤BEPを必要とすることが多く、再発によりVeIPや大量化学療法が必要になる場合があり、多くの低病期セミノーマ経路よりも治療経路が薬剤集約的になります。このパターンは、従来の西洋市場以外にも追加的な需要源を提供し、治療患者数を決定する上での診断および専門治療へのアクセスの重要性を示しています。難治性・再発疾患は小さなグループに留まりますが、患者が複雑な救済レジメンを受けることができるため、治療強度が高くなります。
治療タイプ別:
一次治療が量を提供し、救済治療が価値を高める一次治療は2026年の精巣がん治療薬市場シェアの60.14%を占めました。良好リスク疾患の多くの患者は、持続的な寛解を目指してBEPまたはEPの3〜4サイクルを受けます。BEPで治療された良好リスク患者は5年生存率95%以上を達成でき、確立された治療プロトコルの位置づけを強化しています[2]。一次治療の価値は、診断率、後発品価格、および病院点滴への一貫したアクセスと密接に関連しています。難治性ケアと比較して、新製品の発売タイミングの影響を受けにくいです。
二次治療・救済療法は2032年までに7.54%のCAGRで成長すると予測されています。一次治療後の再発には、TIP、VeIP、および自家幹細胞移植を伴う大量カルボプラチンとエトポシドを含む、より複雑なレジメンが必要です。分子検査により再発リスクをより早期に特定し、患者がまだ集中的な治療に耐えられる段階で治療を支援できる可能性があります。この状況における精巣がん治療薬市場規模は、より長い治療期間とより高価な組み合わせから恩恵を受けますが、臨床医は治療強度と累積毒性のバランスを取り続ける必要があります。その他の治療タイプには、経過観察によって誘発される再治療や、選択された臨床状況で使用される新興アプローチが含まれます。
投与経路別:
静脈内治療がコアレジメンの中心に留まる静脈内投与は2026年の精巣がん治療薬市場規模の46.90%を占めました。シスプラチン、エトポシド、ブレオマイシン、イホスファミドは管理された臨床環境で投与されるため、静脈内投与が標準療法に不可欠となっています。点滴ケアは、水分補給、血球数、腎機能、および急性有害事象のモニタリングも支援します。この運用上の要件により、病院の診療能力が薬剤アクセスの重要な部分を占めます。コアBEPレジメンにおいて、この経路を経口療法に置き換えることは困難です。
静脈内投与は2032年までに最も急速に成長する経路でもあり、2027年から2032年にかけて8.13%の成長率で拡大します。その成長は、転移性および高リスク疾患における多剤化学療法の継続的な使用と関連しており、ケアチームが投与量、水分補給、有害事象モニタリングを直接管理する必要があります。経口薬は支持療法および一部の寛解後の状況において独自の役割を持っています。点滴センター以外で慢性的治療効果を管理する患者に有用であり、点滴ベースのコア治療を補完することができますが、置き換えることはできません。まれな中枢神経系への関与における髄腔内投与を含むその他の経路は、臨床的に重要ですが、需要の小さな部分を占めるに留まります。

流通チャネル別:
病院薬局がリードし、オンライン供給が生存者ケアを支援病院薬局は2026年の精巣がん治療薬市場シェアの55.34%を占めました。点滴製品は専門的なケア環境で調製、調剤、モニタリングされる必要があります。一括調達契約も病院システムと後発品サプライヤーの関係を強化します。統合された腫瘍学調剤は、特に支持薬に関して、アドヒアランスとコーディネーションを支援できます。これらの要因により、病院チャネルが化学療法提供の中心に留まっています。
オンライン薬局は2032年までに8.25%のCAGRで成長すると予測されています。その役割は、臨床チャネルを通じて引き続き調剤されるコアの細胞毒性点滴よりも、経口支持療法に集中しています。制吐薬、神経障害治療薬、および生存者ケアで使用される心血管薬は、遠隔調剤に適している可能性があります。デジタルリフィルシステムは、腫瘍センターへの通院頻度が少なく、積極的な化学療法後も継続的な薬剤管理が必要な患者のケアの継続性を支援することもできます。小売薬局と専門流通業者は、地域アクセスや複雑な調剤サポートを必要とする患者に引き続きサービスを提供します。
地域分析
北米
北米は2026年の精巣がん治療薬市場シェアの42.89%を占めました。この地域は、確立された泌尿器腫瘍学ネットワーク、化学療法に対する保険適用、および自家幹細胞移植へのアクセスを組み合わせています。学術医療センターは、エビデンスが発展するにつれてバイオマーカー主導の経過観察を採用する立場にもあります。2025年のctDNA研究は、経過観察中の患者における分子モニタリングの潜在的価値を支持しています。妊孕性温存や心血管モニタリングを含む長期生存者サービスは、初期治療期間を超えて薬剤使用量を増加させる可能性があります。
アジア太平洋地域
アジア太平洋地域は2032年までに8.61%のCAGRで成長すると予測されています。中国では、その分析において青少年および若年成人における年齢標準化NSGCT罹患率が年間3.74%増加しました。精巣がん治療薬市場の成長は、より強力な診断能力と追加的な腫瘍学治療インフラに依存しています。日本はアジアで最も高い年齢標準化罹患率を持ち、罹患率の低い国々は主に早期発見と治療アクセスを通じて需要を獲得する可能性があります。
欧州、中東・アフリカ、南米
欧州はEAUガイダンスと各国の腫瘍学システムによって形成された確立された治療経路に従っています。欧州における精巣がん治療薬市場規模は、BEPの広範な使用、体系的な生存者ケア、および専門センター全体で一貫した治療経路によって支えられています。ただし、既存の注射薬が供給上の問題に直面する可能性があるため、供給の回復力はき続き重要であり、臨床インフラが成熟している場合でも確立されたレジメンの提供が中断される可能性があります。中東・アフリカは、湾岸協力会議諸国における腫瘍学診療能力への投資と、低リソース医療システム全体にわたる大きなアクセス障壁を組み合わせています。南米では、5カ国研究が示したように、薬剤の手頃な価格がコア化学療法を超えた支持療法の使用を制限しているため、意味のある未充足需要があります。これらの地域は、紹介ネットワーク、調達システム、および専門家へのアクセスが改善するにつれて成長できますが、治療需要の規模は標準的な化学療法の基盤への信頼できるアクセスに引き続き依存します。
競合環境
市場集中度
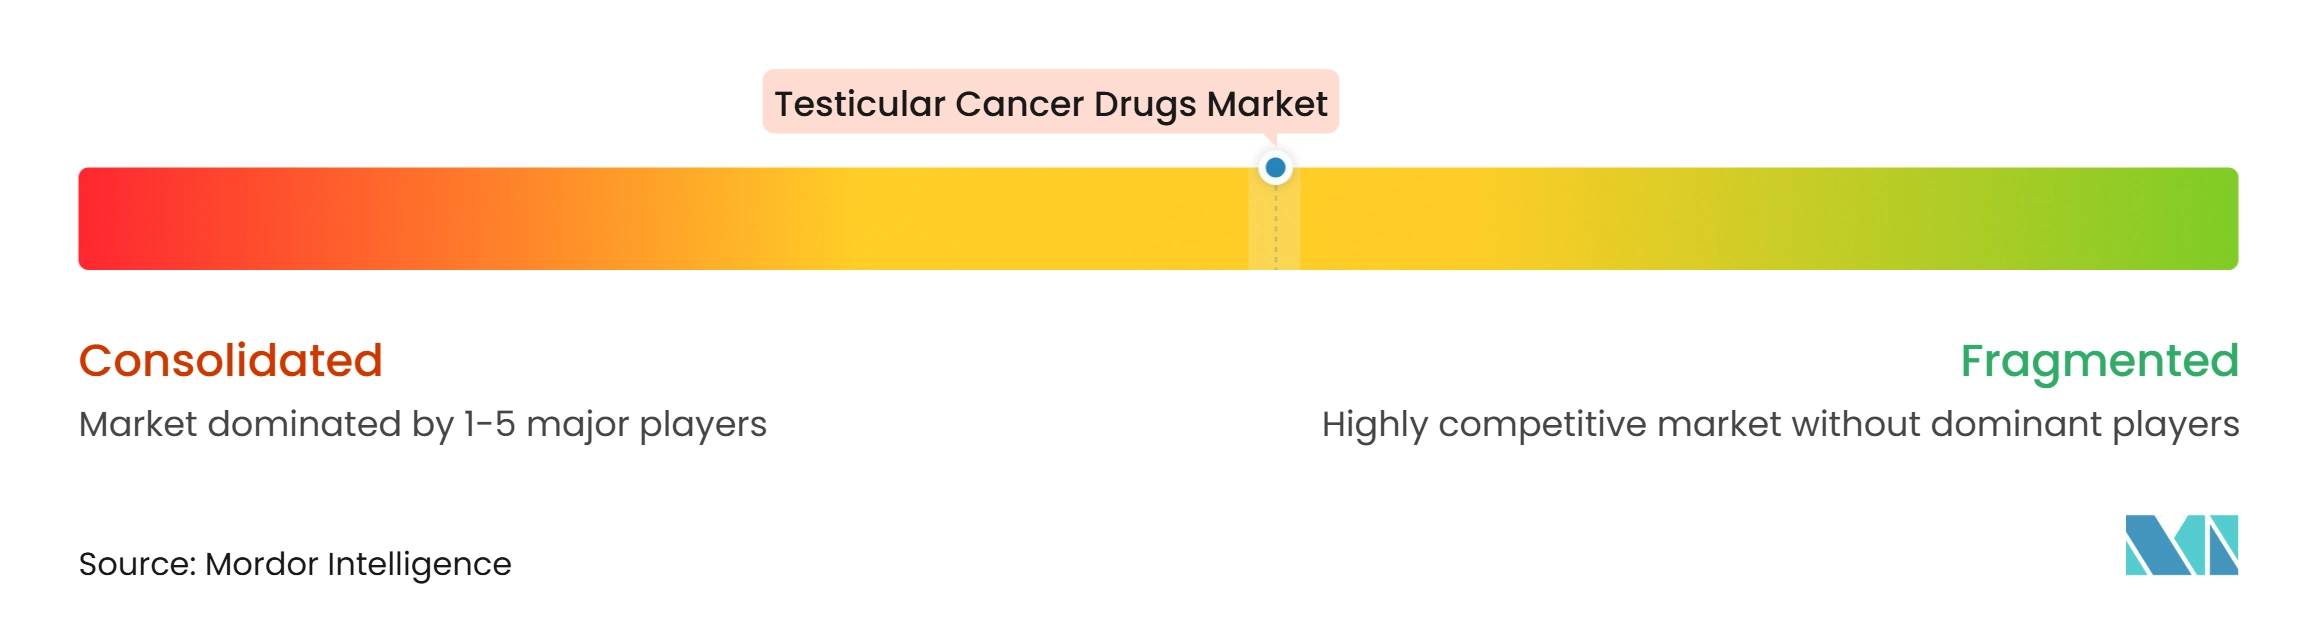
精巣がん治療薬市場は中程度の集中度を持っています。Fresenius、Teva、Hikma Pharmaceuticals、Pfizer、Viatrisは、病院薬局契約を通じて大量のBEPコンポーネント後発品で競合しています。彼らの立場は、価格設定、供給の信頼性、およびFDAと欧州医薬品庁の要件への準拠に依存しています。後発品サプライヤーは最大の処方量を保有していますが、既存の注射薬では薄い利益率に直面しています。
より小さなグループの開発者が難治性疾患とバイオマーカー選択治療に焦点を当てています。Bristol-Myers Squibbは精巣がんにおいてニボルマブを評価しましたが、未選択患者における広範なチェックポイント阻害薬の奏効は依然として限定的です。MiNK Therapeutics, Inc.は、治療難治性転移性疾患においてagenT-797とニボルマブの完全寛解症例を報告しました。TORL BioTherapeutics LLCは、CLDN6標的抗体薬物複合体TORL-1-23を初期段階の開発で進めています。BioNTechも臨床開発中のCLDN6標的CAR-Tプログラムを持っています。
競争は、バイオマーカー選択、細胞療法設計、およびサプライチェーンの回復力に沿って発展しています。MiNK Therapeutics, Inc.の同種プラットフォームは、自家細胞療法に関連する製造上の制限を回避しようとしています。臨床的エビデンスが成熟し続ければ、より容易に利用可能な治療モデルを支援するように設計されています。後発品メーカーは、既存の腫瘍学注射薬の混乱の影響を軽減し、病院ベースの化学療法プログラムの継続性を維持するために、複数拠点の供給体制を模索しています。ASCOが性腺毒性療法前の精子凍結保存を推奨していることから、妊孕性温存は関連する隣接ニーズとして引き続き重要ですが、この状況において標準的な役割を確立した薬理学的性腺保護薬はありません。したがって、精巣がん治療薬産業は、確立された後発品基盤と治療抵抗性疾患に焦点を当てた狭いイノベーション経路の両方を持っています。
精巣がん治療薬産業のリーダー企業
-
Fresenius Kabi AG
-
Teva Pharmaceutical Industries Ltd
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
精巣がん治療薬市場 このレポートでカバーされる企業
- Baxter
- Bristol-Myers Squibb
- Florencia Healthcare
- Fresenius
- Hikma Pharmaceuticals
- MiNK Therapeutics, Inc.
- Pfizer
- Recordati Industria Chimica e Farmaceutica S.p.A.
- Sun Pharmaceuticals Industries
- Taj Pharmaceuticals
- Teva Pharmaceutical Industries
- TORL BioTherapeutics LLC
- Venus Remedies
- Viatris
最近の産業開発事情 精巣がん治療薬市場
- 2026年10月:ESMO 2026で注目された新規治療薬イキソタツグ ベドチンは、白金難治性または白金抵抗性胚細胞腫瘍の多くの前治療を受けた患者において、45.5%の客観的奏効率と72.8%の疾患制御率という良好な臨床活性を示しました。部分奏効が症例の45.4%を占めました。これらの転帰は、ゲムシタビン・パクリタキセル・オキサリプラチンまたはシスプラチンベースの療法を含む既存の救済化学療法レジメンと比較して良好です。
- 2025年11月:MiNK Therapeutics, Inc.は、SITC年次総会2025においてagenT-797のフェーズ1更新結果を発表し、7つの前治療ラインに難治性の転移性精巣がん患者において、全生存期間が33カ月を超える持続的な完全寛解を報告しました。同社はagenT-797をフェーズ2開発に進める計画を開示し、難治性胚細胞腫瘍に対する潜在的なファーストインクラスの同種iNKT細胞療法の承認経路を示しました。
- 2025年10月:Nateraは、JCO Precision Oncologyに最大規模の精巣がんctDNA検証研究を発表し、同社のSignateraテストが経過観察中のハザード比12.45で無イベント生存期間の予測において標準的な血清腫瘍マーカーを上回ることを示しました。
世界の精巣がん治療薬市場レポートの範囲
レポートの範囲によると、精巣がん治療薬には、がん細胞を破壊し、腫瘍サイズを縮小し、または手術後のがん再発リスクを低下させるために使用される薬剤、主に化学療法薬が含まれます。
市場は、薬剤クラス、疾患タイプ、治療タイプ、投与経路、流通チャネル、および地域によって区分されています。薬剤クラス別では、市場は白金化合物、アルキル化剤、トポイソメラーゼII阻害薬、抗腫瘍性抗生物質、ビンカアルカロイド、免疫療法薬、標的療法、支持薬、およびその他の薬剤タイプに区分されています。疾患タイプ別では、市場はセミノーマ、非セミノーマ性胚細胞腫瘍、および難治性・再発精巣がんに区分されています。治療タイプ別では、市場は一次治療、二次治療・救済療法、およびその他の治療タイプに区分されています。投与経路別では、市場は静脈内投与、経口投与、およびその他の投与経路に区分されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局、およびその他の流通チャネルに区分されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米に区分されています。市場レポートは、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは、上記セグメントの金額(米ドル)による市場規模と予測を提供しています。
セグメンテーション概要
| 白金化合物 |
| アルキル化剤 |
| トポイソメラーゼII阻害薬 |
| 抗腫瘍性抗生物質 |
| ビンカアルカロイド |
| 免疫療法薬 |
| 標的療法 |
| 支持薬 |
| その他の薬剤タイプ |
| セミノーマ |
| 非セミノーマ性胚細胞腫瘍 |
| 難治性・再発精巣がん |
| 一次治療 |
| 二次治療・救済療法 |
| その他の治療タイプ |
| 静脈内投与 |
| 経口投与 |
| その他の投与経路 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 薬剤クラス別 | 白金化合物 | |
| アルキル化剤 | ||
| トポイソメラーゼII阻害薬 | ||
| 抗腫瘍性抗生物質 | ||
| ビンカアルカロイド | ||
| 免疫療法薬 | ||
| 標的療法 | ||
| 支持薬 | ||
| その他の薬剤タイプ | ||
| 疾患タイプ別 | セミノーマ | |
| 非セミノーマ性胚細胞腫瘍 | ||
| 難治性・再発精巣がん | ||
| 治療タイプ別 | 一次治療 | |
| 二次治療・救済療法 | ||
| その他の治療タイプ | ||
| 投与経路別 | 静脈内投与 | |
| 経口投与 | ||
| その他の投与経路 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年における精巣がん治療薬の予測市場規模は?
精巣がん治療薬市場は、2027年の13.1億米ドルから2032年までに18.2億米ドルに達すると予測されています。この見通しは、白金ベース治療の継続的な使用、再発管理への注目の高まり、および生存者における支持療法の需要増加を反映しています。
精巣がん治療において最大のシェアを持つ薬剤クラスはどれですか?
シスプラチンベースのBEPが転移性ケアの中心に留まっているため、白金化合物は2026年に48.16%のシェアを占めました。確立されたガイドラインが関連するリスクグループ全体にわたって白金ベースの併用療法を引き続き支持しているため、このクラスは引き続き重要であると予想されます。
精巣がんにおける救済治療の需要を促進しているものは何ですか?
早期の分子的再発検出と再発後の集中療法の必要性が、2032年までの二次治療・救済療法の7.54%のCAGRを支えています。救済レジメンは、一次治療よりも多くの薬剤、より長い曝露期間、および専門的な治療環境を必要とする場合があります。
どの疾患タイプが最も急速に成長すると予想されますか?
非セミノーマ性胚細胞腫瘍は、治療がより集中的であることが多く、再発により追加療法が必要になる可能性があるため、2032年までに7.64%のCAGRで成長すると予測されています。アジアの一部地域における疾患負担の増加も、これらのレジメンの需要を支援する可能性があります。
なぜ病院薬局は精巣がん治療薬にとって引き続き重要なのですか?
コア化学療法薬は専門的な調製、点滴、および臨床モニタリングを必要とするため、病院薬局は2026年に55.34%のシェアを占めました。このチャネルは、調達契約、治療コーディネーション、および主要な注射レジメンに必要な直接観察も支援します。
精巣がん治療薬において最も急速に成長すると予測されている地域はどこですか?
アジア太平洋地域は、地域の一部における罹患率の上昇と腫瘍学診療能力の拡大に支えられ、2032年までに8.61%のCAGRで成長すると予測されています。成長のペースは、診断、紹介、および専門治療施設へのアクセスの進展に依存します。