
Tamaño y Participación del Mercado de Medicamentos para el Cáncer Testicular
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.76 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos para el Cáncer Testicular por Mordor Intelligence
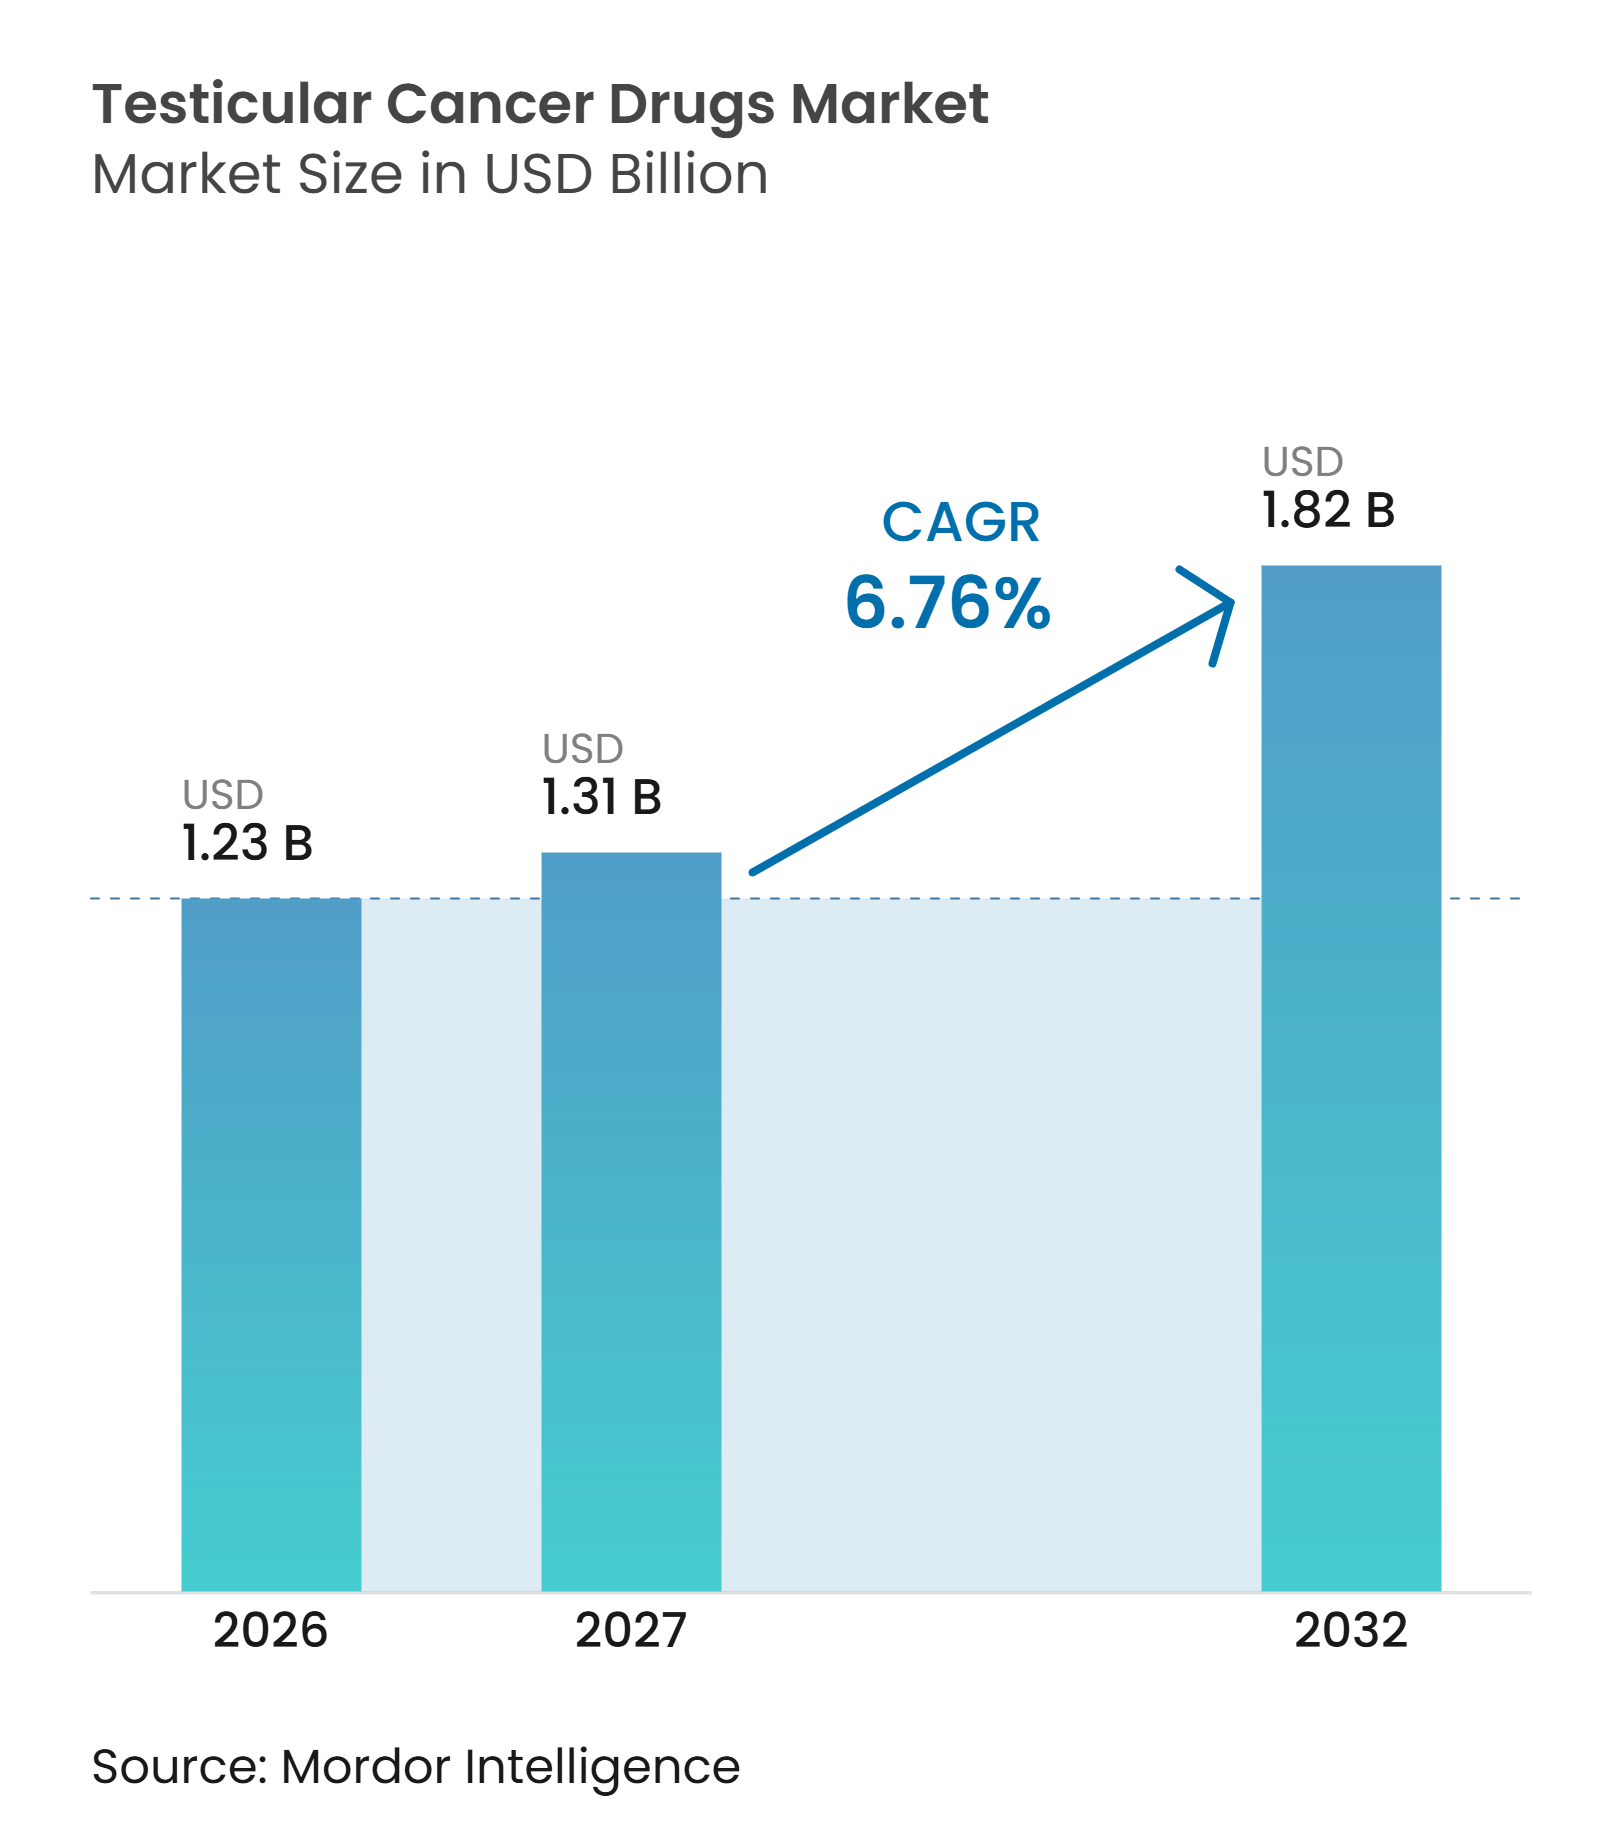
Se espera que el tamaño del Mercado de Medicamentos para el Cáncer Testicular crezca de 1,23 mil millones de USD en 2026 a 1,31 mil millones de USD en 2027 y se prevé que alcance los 1,82 mil millones de USD para 2032 a una CAGR del 6,76% durante 2027-2032.
El mercado de medicamentos para el cáncer testicular continúa creciendo porque los diagnósticos están aumentando en varias poblaciones y más pacientes viven durante años después del tratamiento. El uso establecido de combinaciones basadas en platino proporciona a los proveedores una base estable de demanda hospitalaria, aunque la presión de precios de los genéricos limita el crecimiento del valor. Las nuevas pruebas moleculares pueden identificar el riesgo de recaída de forma más temprana y pueden aumentar el uso de regímenes de rescate en pacientes seleccionados. La oportunidad para nuevos productos sigue concentrada en la enfermedad refractaria, donde las opciones de tratamiento son limitadas y el desarrollo clínico se centra cada vez más en CLDN6 y biomarcadores relacionados.
Conclusiones Clave del Informe
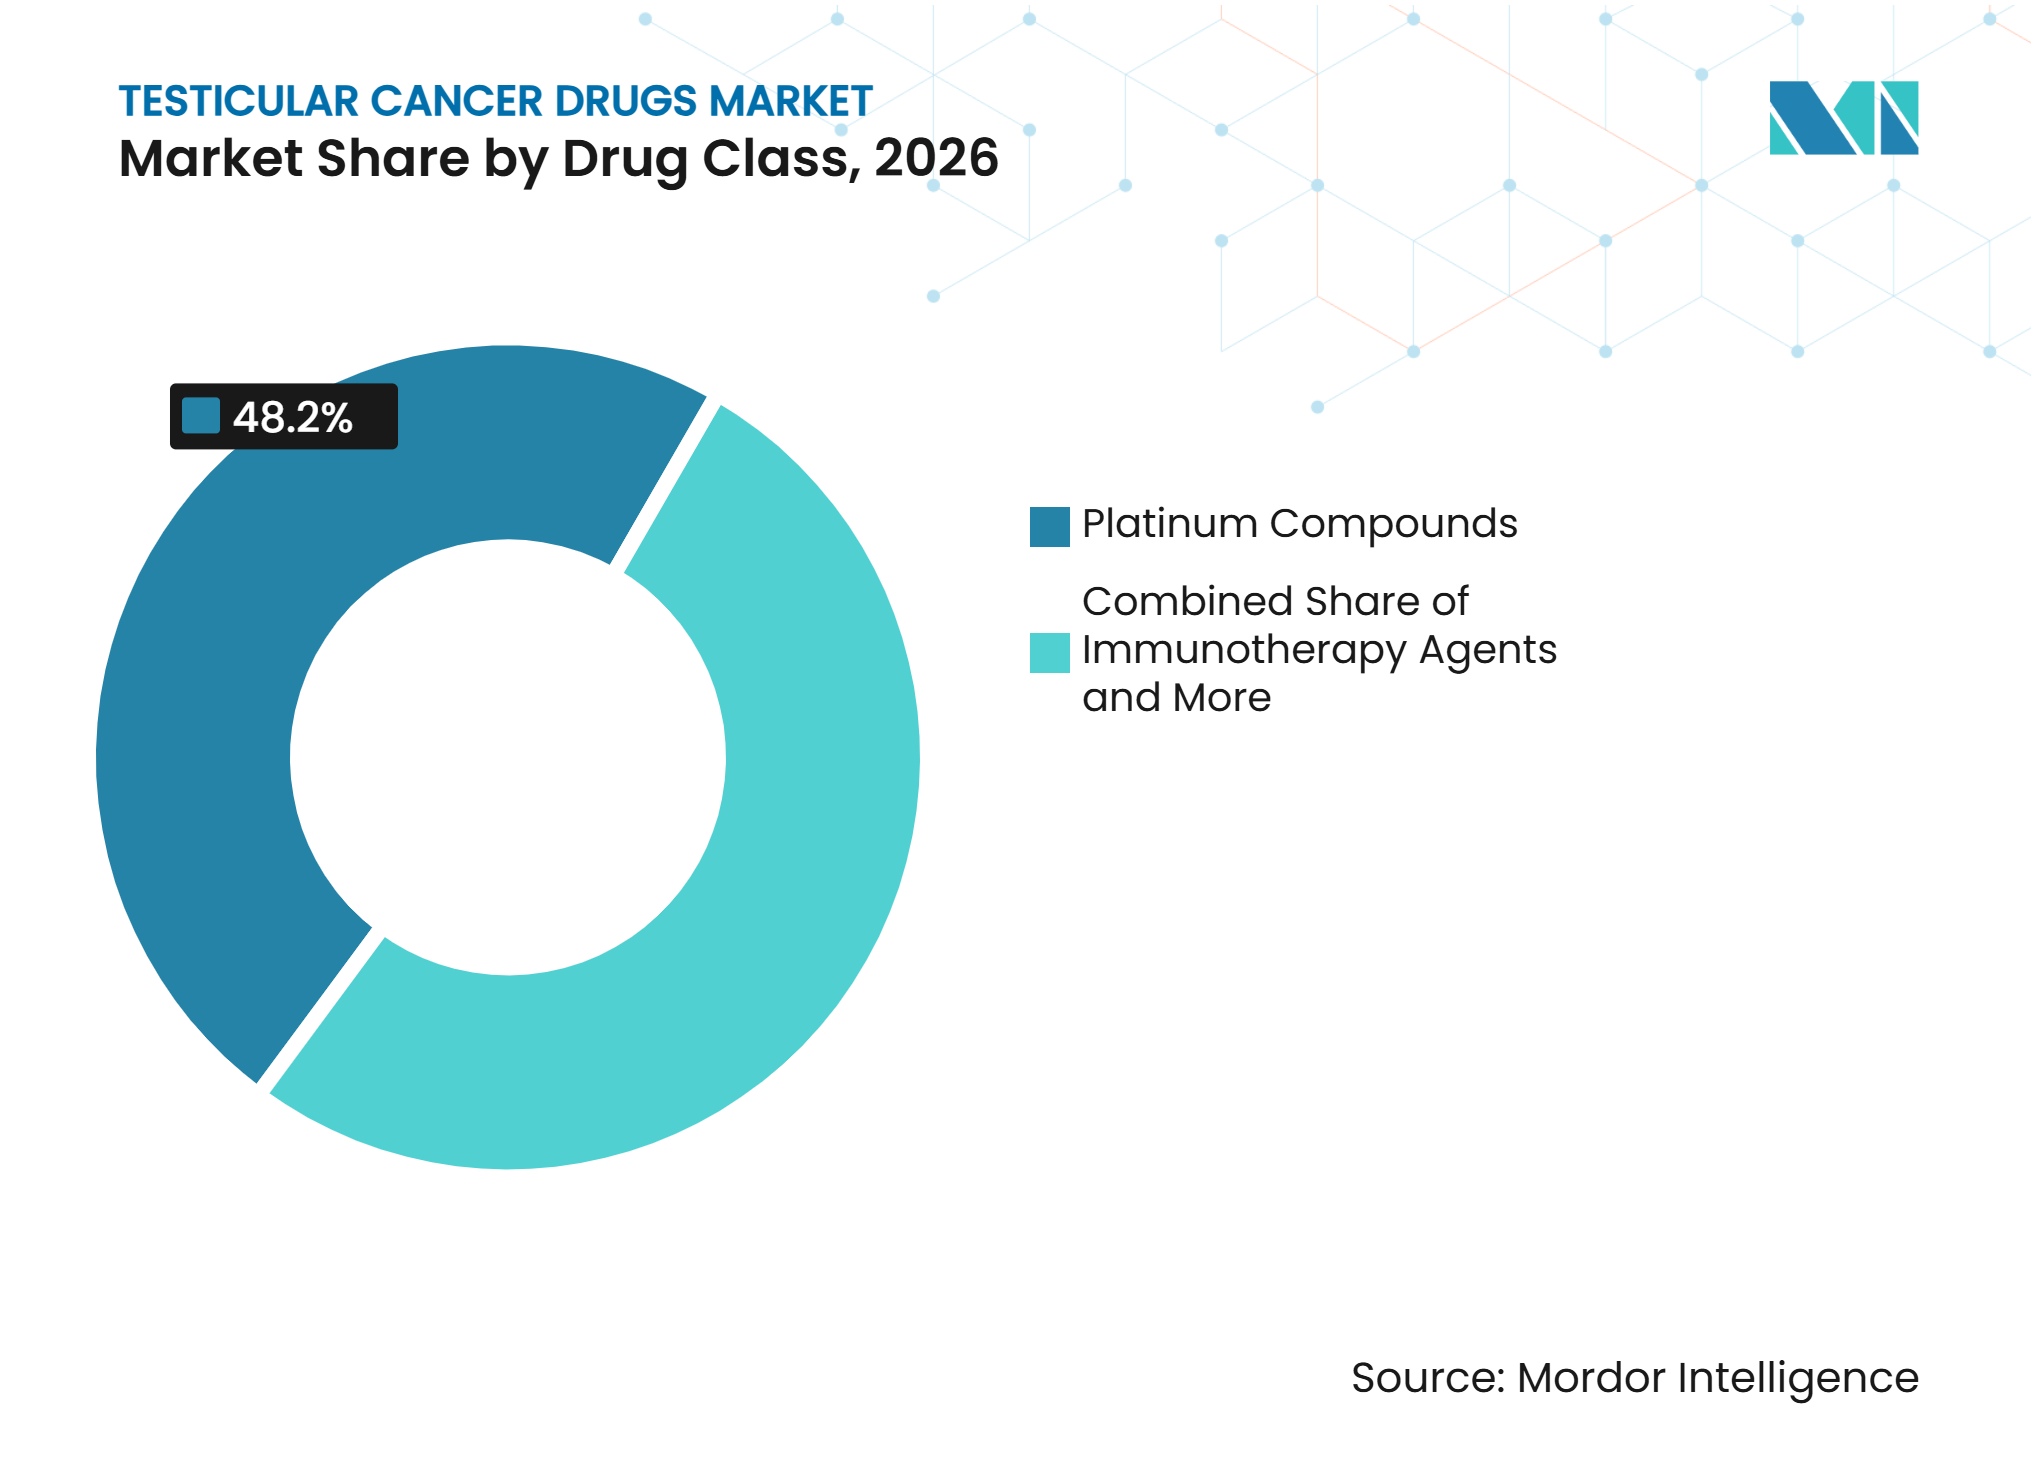
- Por clase de fármaco, los Compuestos de Platino representaron el 48,16% de la participación del mercado de medicamentos para el cáncer testicular en 2026, mientras que se prevé que los Agentes de Inmunoterapia se expandan a una CAGR del 9,41% hasta 2032.
- Por tipo de enfermedad, el Seminoma representó el 55,34% del tamaño del mercado de medicamentos para el cáncer testicular en 2026, mientras que se prevé que los Tumores de Células Germinales No Seminomatosos se expandan a una CAGR del 7,64% hasta 2032.
- Por tipo de tratamiento, la Terapia de Primera Línea representó el 60,14% de la participación del mercado de medicamentos para el cáncer testicular en 2026, mientras que se prevé que la Terapia de Segunda Línea y de Rescate se expanda a una CAGR del 7,54% hasta 2032.
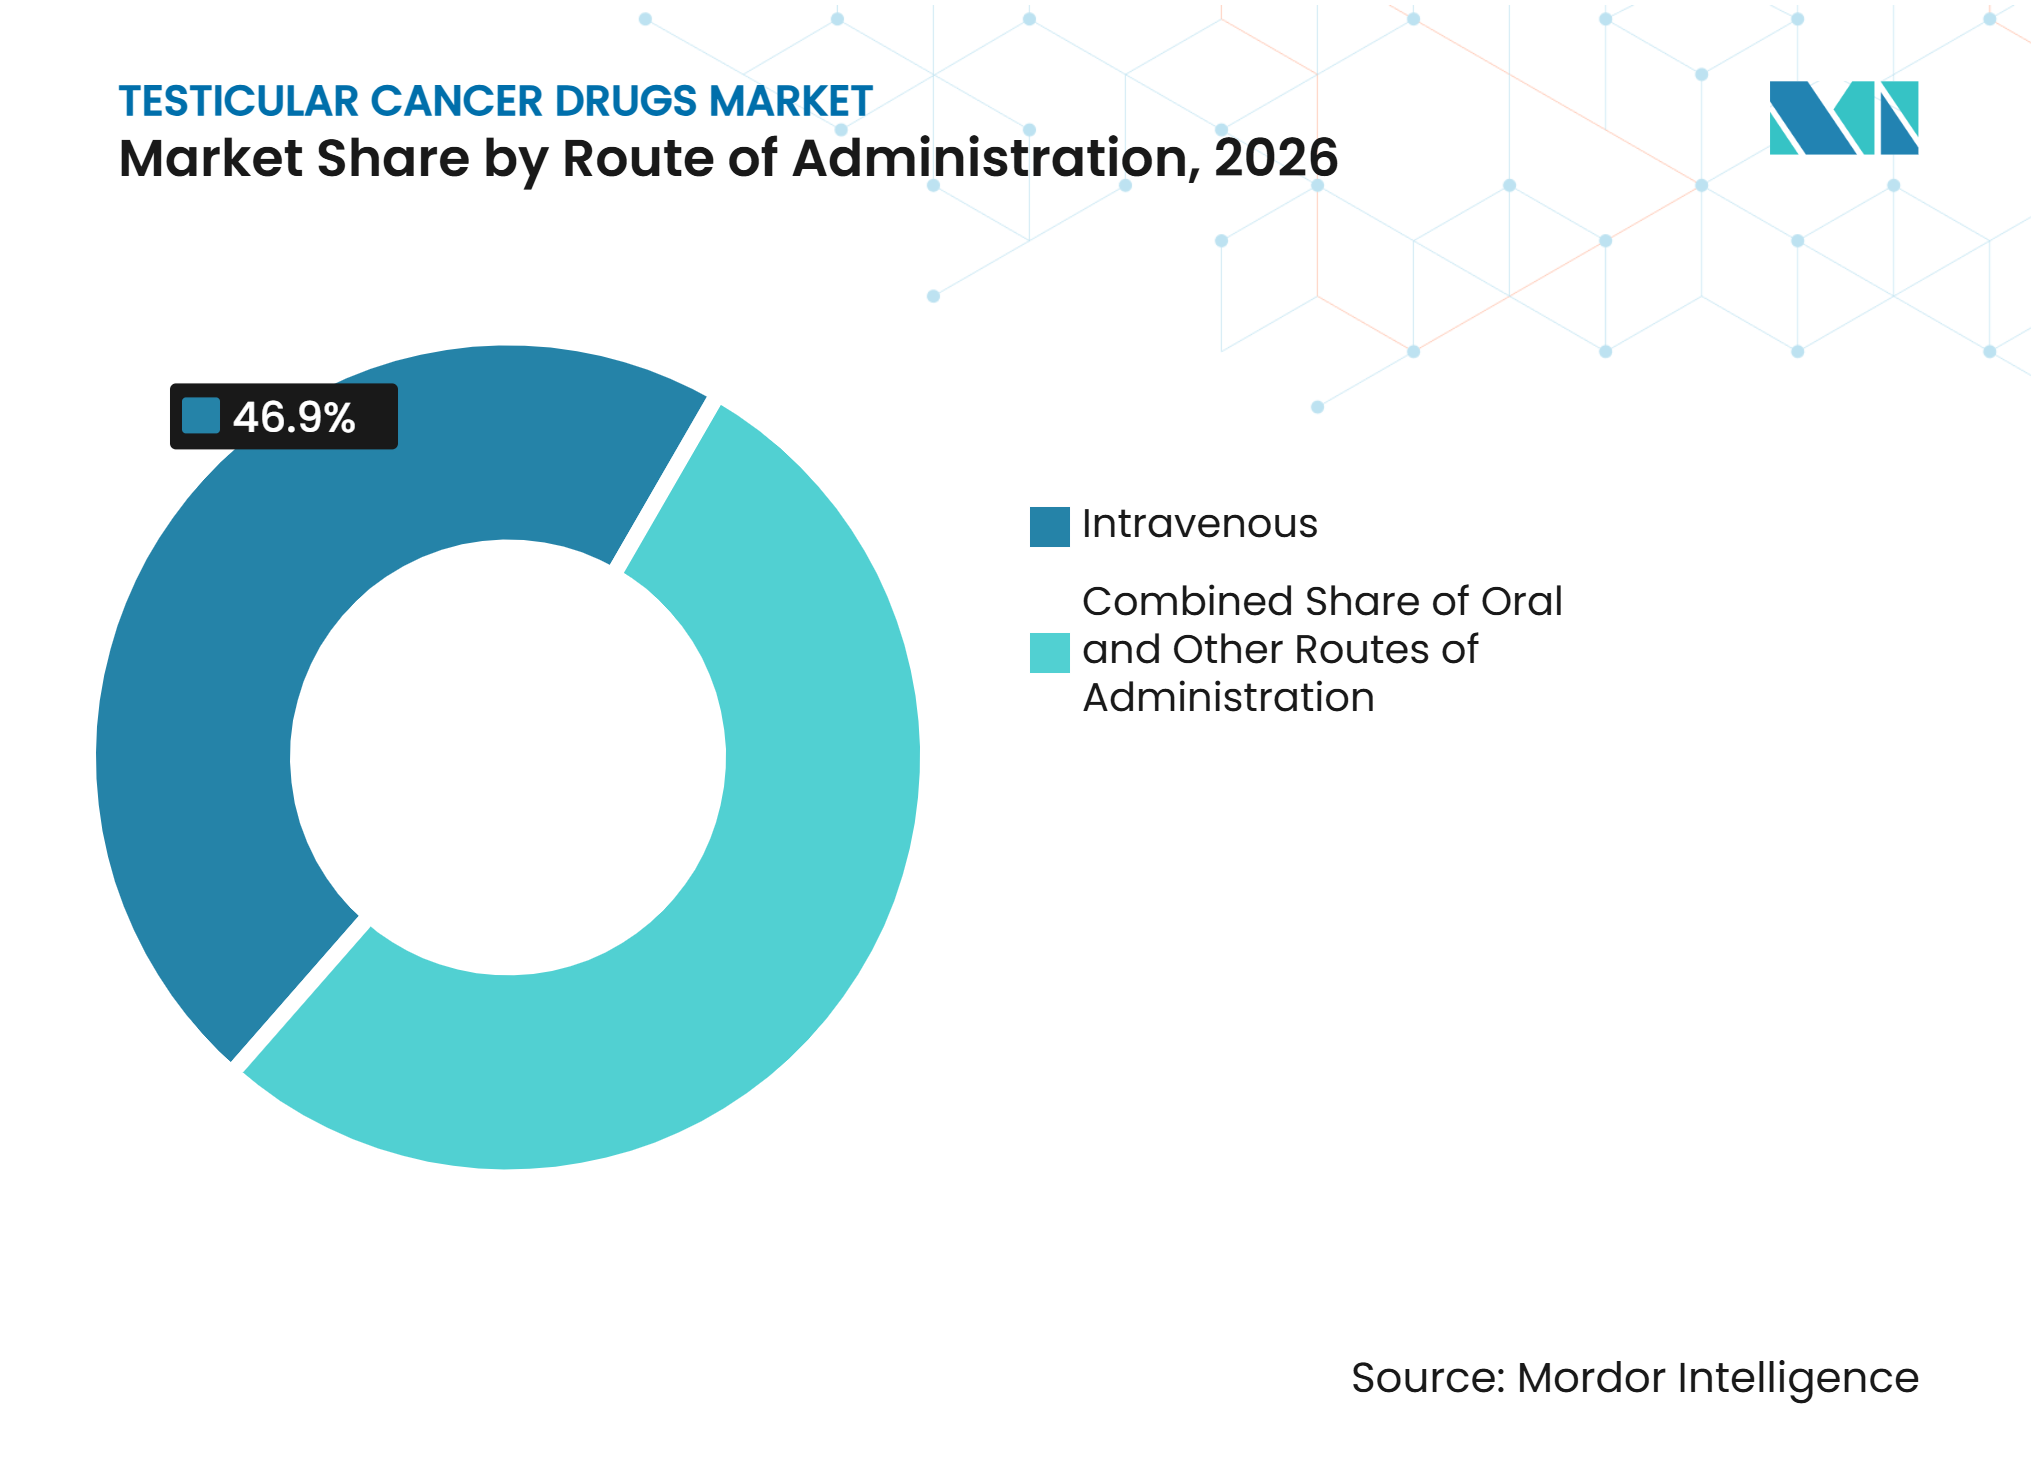
- Por vía de administración, la Administración Intravenosa representó el 46,90% del tamaño del mercado de medicamentos para el cáncer testicular en 2026 y se prevé que se expanda a la tasa más rápida del 8,13% hasta 2032.
- Por canal de distribución, las Farmacias Hospitalarias representaron el 55,34% de la participación del mercado de medicamentos para el cáncer testicular en 2026, mientras que se prevé que las Farmacias en Línea se expandan a una CAGR del 8,25% hasta 2032.
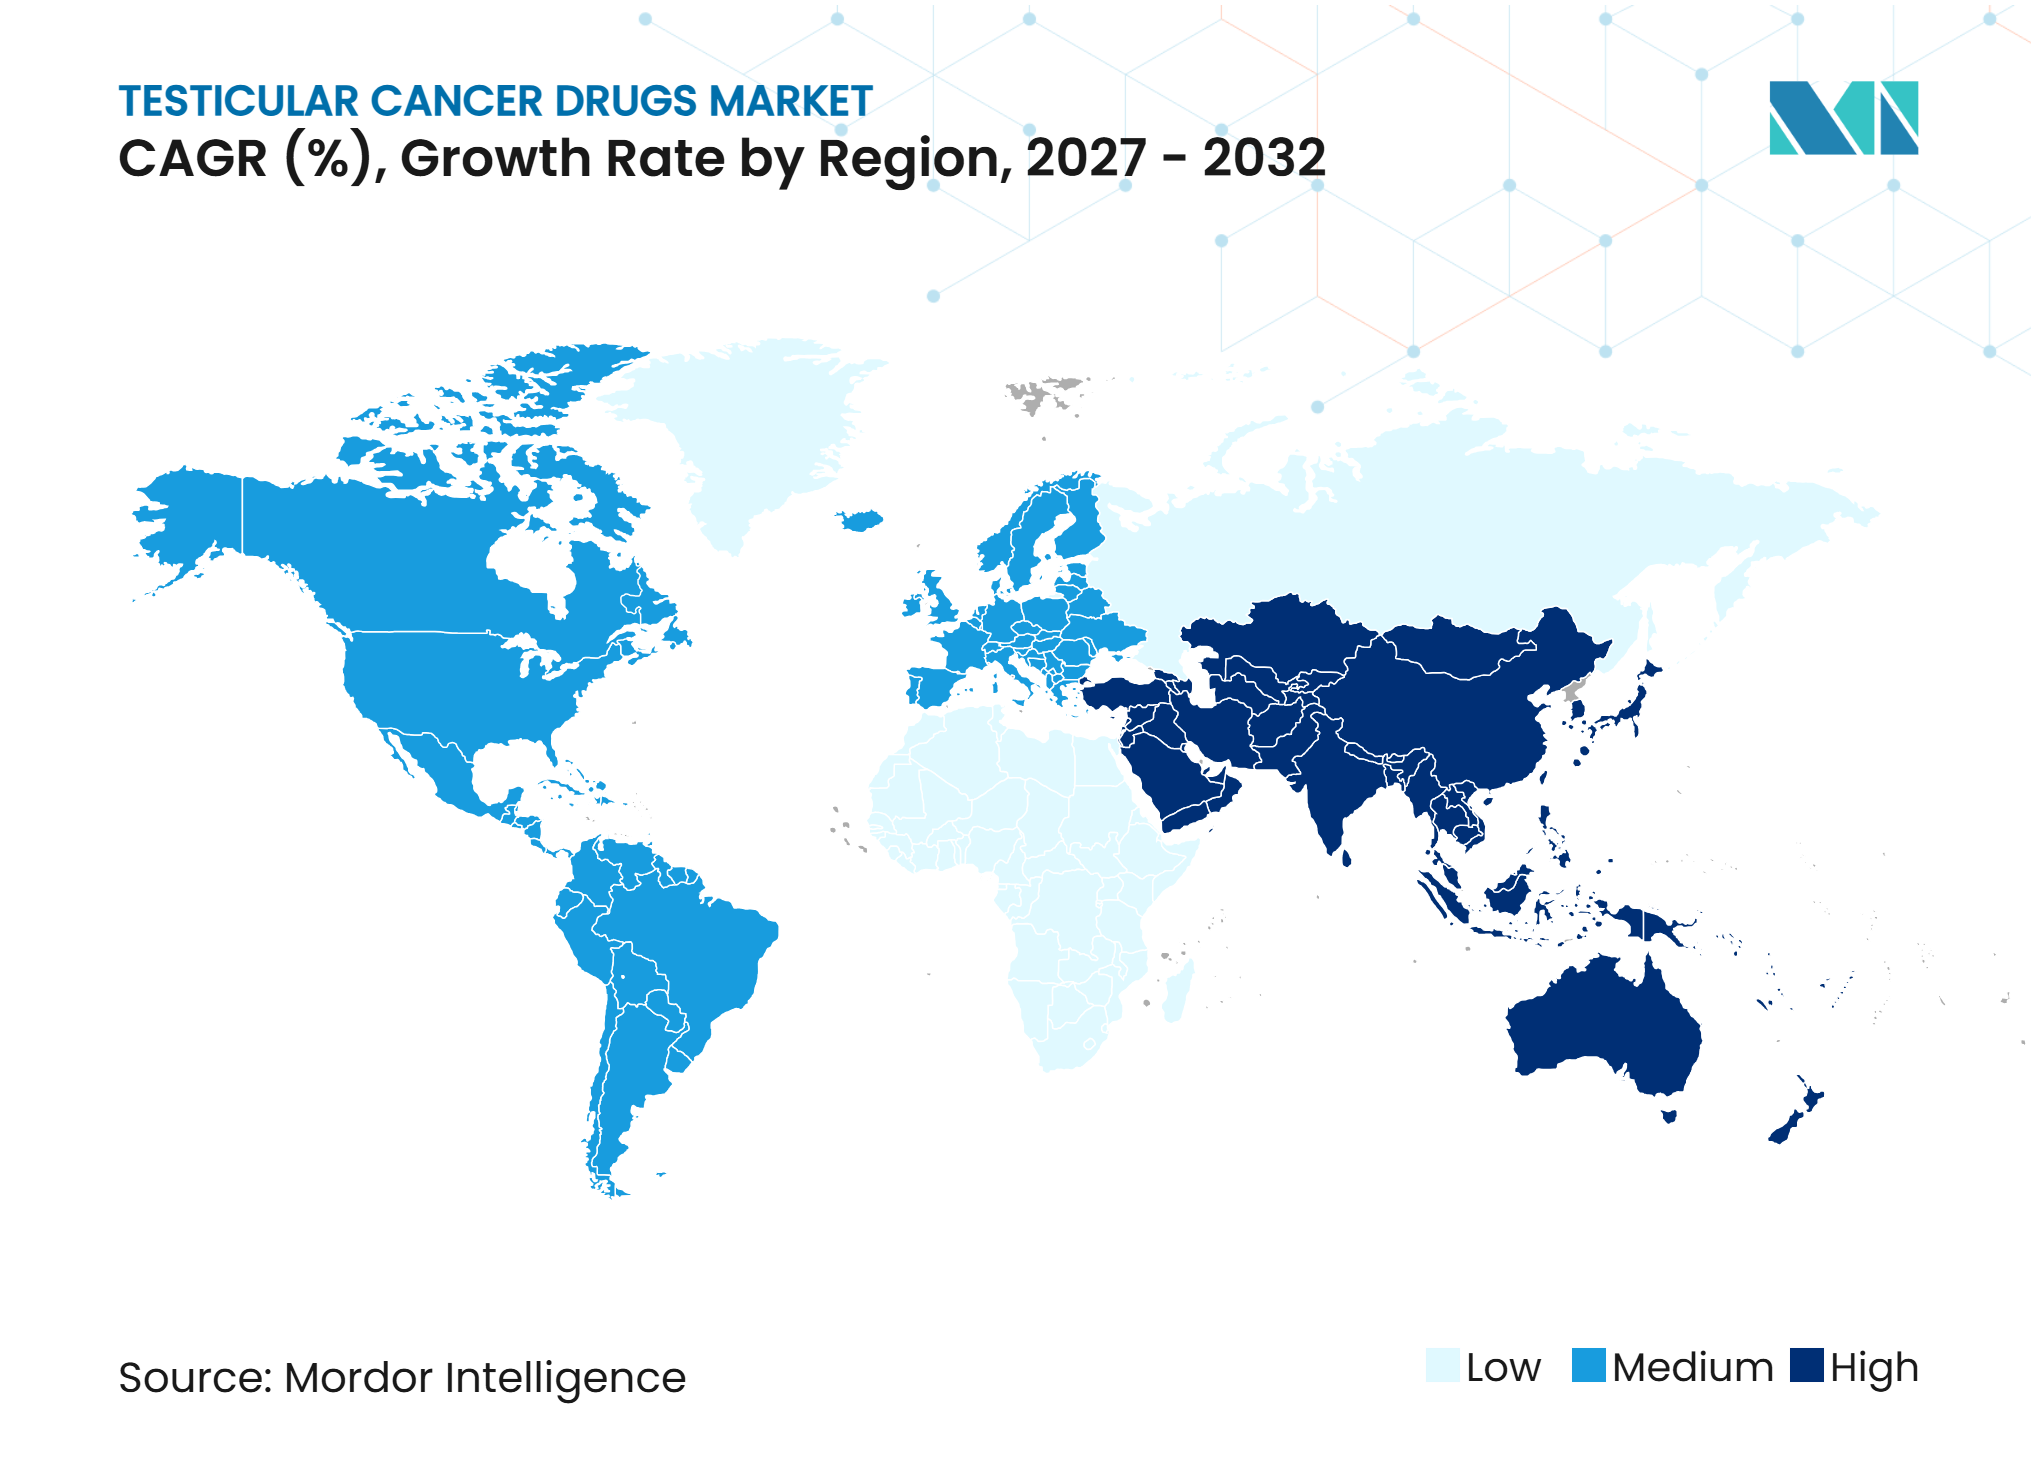
- Por geografía, América del Norte representó el 42,89% de la participación del mercado de medicamentos para el cáncer testicular en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 8,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Medicamentos para el Cáncer Testicular*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Diagnóstico y Acceso al Tratamiento | +0.9% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Infraestructura Oncológica en Asia-Pacífico | +0.7% | Asia-Pacífico como núcleo, con efecto secundario en Oriente Medio y África | Mediano plazo (2-4 años) |
| Uso Continuo de Regímenes de Combinación Basados en Platino | +0.8% | Global | Largo plazo (≥ 4 años) |
| Aumento de la Supervivencia y Gestión de la Enfermedad en Recaída | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento de la Investigación en Biomarcadores e Inmuno-Oncología | +0.5% | Global | Largo plazo (≥ 4 años) |
| Aumento de la Demanda de Preservación de la Fertilidad y Cuidados de Apoyo | +0.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Diagnóstico y Acceso al Tratamiento
La reciente convergencia de las tasas de incidencia entre hombres hispanos y hombres blancos no hispanos indica que los sistemas de salud necesitarán una mayor concienciación y acceso diagnóstico. Un diagnóstico más temprano puede orientar a los pacientes hacia el tratamiento curativo de primera línea, al tiempo que aumenta el uso de medicamentos de vigilancia y de apoyo a lo largo del tiempo. El mercado de medicamentos para el cáncer testicular también se beneficia cuando la capacidad oncológica se expande en Asia-Pacífico, ya que los sistemas de infusión hospitalaria son necesarios para los regímenes estándar utilizados en la enfermedad avanzada. Un mejor acceso modifica, por tanto, tanto el número de pacientes tratados como la combinación de terapias utilizadas a lo largo de la vía de tratamiento.
Uso Continuo de Regímenes de Combinación Basados en Platino
BEP, que combina bleomicina, etopósido y cisplatino, sigue siendo un régimen sistémico recomendado para la enfermedad metastásica en todos los grupos de pronóstico. Esta posición clínica proporciona al mercado de medicamentos para el cáncer testicular una base inusualmente estable para los productos inyectables de referencia. El régimen ha permanecido central porque los enfoques alternativos de primera línea no han demostrado resultados superiores en pacientes sin tratamiento previo no seleccionados. Los proveedores de cisplatino y etopósido pueden planificar en torno a una demanda persistente, especialmente en los contratos de farmacia hospitalaria. Al mismo tiempo, el uso de medicamentos genéricos establecidos mantiene alta la competencia de precios y favorece una fabricación y distribución fiables. Por tanto, es más probable que las nuevas terapias para la enfermedad refractaria se sumen al uso establecido del platino que lo sustituyan a corto plazo.
Crecimiento de la Investigación en Biomarcadores e Inmuno-Oncología
El microARN-371a-3p mostró una sensibilidad del 87% y una especificidad del 91% para la detección de tumores de células germinales en un estudio clínico de 2025[1]. En un estudio separado, los pacientes con ctDNA positivo tuvieron una supervivencia libre de eventos 12,45 veces más corta que los pacientes con ctDNA negativo durante la vigilancia. Estas herramientas podrían ayudar a los médicos a identificar la enfermedad residual molecular de forma más temprana y a seleccionar pacientes para una monitorización más estrecha o un tratamiento de rescate. Esa vía respalda las perspectivas de crecimiento de la terapia de segunda línea en el mercado de medicamentos para el cáncer testicular. Los inhibidores de puntos de control inmunitario han tenido resultados limitados en poblaciones de tumores de células germinales refractarios no seleccionados, con una revisión sistemática que reportó tasas de respuesta del 0% al 3,4%. Por tanto, es probable que el desarrollo dependa de poblaciones definidas por biomarcadores en lugar del uso amplio de la inmunoterapia.
Aumento de la Supervivencia y Gestión de la Enfermedad en Recaída
La supervivencia a diez años supera el 90% en muchos pacientes con cáncer testicular, lo que crea una gran población que necesita atención de seguimiento a lo largo del tiempo. Un estudio longitudinal encontró que el 23% de los supervivientes presentaba un empeoramiento de la morbilidad acumulada tras la quimioterapia basada en cisplatino con un seguimiento medio de 11 años. Las enfermedades cardiovasculares, la neuropatía y las afecciones metabólicas aumentan la demanda de tratamiento de apoyo y monitorización. La recaída tras la terapia de primera línea sigue siendo clínicamente importante, y la quimioterapia de alta dosis con trasplante autólogo de células madre se utiliza en pacientes de rescate adecuados. La preservación de la fertilidad también está adquiriendo mayor visibilidad en la vía asistencial, ya que la ASCO recomienda la criopreservación de esperma antes del tratamiento gonadotóxico. Estas necesidades amplían el papel de las farmacias hospitalarias y la atención especializada más allá del período inicial de quimioterapia.
Análisis del Impacto de las Restricciones del Mercado de Medicamentos para el Cáncer Testicular*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Toxicidades a Largo Plazo Relacionadas con el Cisplatino | -0.6% | Global | Largo plazo (≥ 4 años) |
| Innovación Farmacológica Específica de la Enfermedad Limitada | -0.5% | Global | Largo plazo (≥ 4 años) |
| Población de Pacientes Objetivo Reducida | -0.7% | Global | Largo plazo (≥ 4 años) |
| Acceso Desigual a la Atención Oncológica Especializada | -0.5% | Oriente Medio y África, América del Sur y periferia de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Toxicidades a Largo Plazo Relacionadas con el Cisplatino
La toxicidad del cisplatino puede limitar la intensidad de la dosis e influir en la selección del régimen en pacientes con mayor riesgo clínico. El Estudio del Platino reportó deterioro audiométrico en el 75% de 1.422 supervivientes, con una interacción significativa entre la función renal y la dosis de cisplatino. Las decisiones de tratamiento deben equilibrar los resultados curativos con los riesgos de ototoxicidad, lesión renal y otros efectos a largo plazo. Las guías también consideran EP en situaciones seleccionadas para reducir el riesgo pulmonar relacionado con la bleomicina. Estos ajustes preservan la demanda de tratamiento con platino, pero pueden limitar el uso por paciente en algunos entornos. La supervisión regulatoria por parte de agencias como la FDA y la Agencia Europea de Medicamentos añade requisitos adicionales para la administración segura y la farmacovigilancia.
Innovación Farmacológica Específica de la Enfermedad Limitada
La pequeña población con enfermedad refractaria al platino restringe el incentivo comercial para grandes programas de desarrollo. Los resultados clínicos con enfoques amplios de PD-1 y PD-L1 no han justificado su uso fuera de grupos seleccionados definidos por biomarcadores. Los estudios anteriores de terapias dirigidas también han producido un beneficio clínico limitado, dejando los regímenes citotóxicos en el centro del tratamiento. Los conjugados de anticuerpo-fármaco dirigidos a CLDN6, las terapias celulares y los anticuerpos biespecíficos pueden cambiar esta situación, pero su evidencia clínica aún está en desarrollo. La pequeña población objetivo también dificulta el reclutamiento clínico y la planificación del registro. El acceso desigual a la atención oncológica especializada agrava el desafío en las regiones con menos recursos, donde el número de pacientes tratados puede permanecer por debajo de la carga de enfermedad subyacente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
Los Compuestos de Platino Mantienen la Mayor Posición Mientras la Inmunoterapia AvanzaLos compuestos de platino representaron el 48,16% de la participación del mercado de medicamentos para el cáncer testicular en 2026, lo que refleja el papel del cisplatino en el tratamiento BEP. Las guías de la NCCN continúan respaldando BEP en los grupos de riesgo metastásico relevantes. El etopósido y la bleomicina siguen siendo parte integral del mismo régimen, mientras que los agentes alquilantes y los alcaloides de la vinca se utilizan en combinaciones de rescate como TIP y VeIP. Los medicamentos de apoyo incluyen factores de crecimiento, antieméticos y medicamentos utilizados para gestionar los efectos del tratamiento. Su uso aumenta a medida que los programas de tratamiento prestan más atención a la prevención de la toxicidad y al seguimiento a largo plazo.
Se prevé que los agentes de inmunoterapia crezcan a una CAGR del 9,41% hasta 2032, la tasa más alta entre las clases de fármacos. Este crecimiento refleja la actividad de desarrollo clínico más que el uso aprobado amplio en el cáncer testicular, y depende de si los productos emergentes pueden demostrar un beneficio duradero en la pequeña población refractaria. MiNK Therapeutics reportó una respuesta completa duradera con su terapia de células iNKT alogénicas agenT-797 en un paciente con tratamiento previo intensivo. Los programas dirigidos a CLDN6 están destinados a abordar a pacientes con enfermedad difícil de tratar e ilustran cómo el desarrollo de productos está evolucionando hacia la selección de tratamiento definida por biomarcadores. La industria de medicamentos para el cáncer testicular podría ver una categoría de tratamiento de mayor valor si se aprueba un producto dirigido a CLDN6 para la enfermedad refractaria, aunque el tratamiento citotóxico estándar seguirá siendo necesario para la mayoría de los pacientes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Enfermedad:
El Seminoma Lidera por Volumen de Pacientes Mientras que los TCGNS Requieren una Atención Más IntensivaEl seminoma representó el 55,34% del tamaño del mercado de medicamentos para el cáncer testicular en 2026. Estos tumores son radiosensibles y responden bien al carboplatino, mientras que muchos pacientes en estadio bajo se gestionan mediante vigilancia tras la orquiectomía. Este enfoque puede reducir el uso de medicamentos por paciente en comparación con el tratamiento multiagente más intensivo. El liderazgo del seminoma refleja, por tanto, el número de pacientes más que el mayor gasto en medicamentos por episodio. Su vía de tratamiento sigue siendo importante para los sistemas hospitalarios que proporcionan cirugía, vigilancia y tratamiento adyuvante seleccionado.
Se prevé que los Tumores de Células Germinales No Seminomatosos crezcan a una CAGR del 7,64% hasta 2032. Estos pacientes requieren con mayor frecuencia BEP multiagente, y la recaída puede llevar a VeIP o quimioterapia de alta dosis, lo que hace que la vía de tratamiento sea más intensiva en medicamentos que muchas vías de seminoma en estadio bajo. Ese patrón proporciona una fuente adicional de demanda fuera de los mercados occidentales tradicionales y apunta a la importancia del acceso diagnóstico y al tratamiento especializado para determinar los volúmenes tratados. La enfermedad refractaria y en recaída sigue siendo un grupo pequeño pero con alta intensidad de tratamiento porque los pacientes pueden recibir regímenes de rescate complejos.
Por Tipo de Tratamiento:
La Atención de Primera Línea Proporciona Volumen Mientras que el Tratamiento de Rescate Gana ValorLa Terapia de Primera Línea representó el 60,14% de la participación del mercado de medicamentos para el cáncer testicular en 2026. La mayoría de los pacientes con enfermedad de buen riesgo reciben tres o cuatro ciclos de BEP o EP con el objetivo de lograr una remisión duradera. Los pacientes de buen riesgo tratados con BEP pueden alcanzar una supervivencia a cinco años superior al 95%, lo que refuerza el lugar de los protocolos de tratamiento establecidos[2]. El valor de primera línea está, por tanto, estrechamente vinculado a las tasas de diagnóstico, los precios de los genéricos y el acceso constante a la infusión hospitalaria. Está menos expuesto al momento de los lanzamientos de nuevos productos que la atención refractaria.
Se prevé que la Terapia de Segunda Línea y de Rescate crezca a una CAGR del 7,54% hasta 2032. La recaída tras el tratamiento de primera línea requiere regímenes más complejos, incluidos TIP, VeIP y carboplatino y etopósido de alta dosis con trasplante autólogo de células madre. Las pruebas moleculares pueden identificar el riesgo de recaída de forma más temprana y respaldar el tratamiento mientras los pacientes aún pueden tolerar una terapia intensiva. El tamaño del mercado de medicamentos para el cáncer testicular en este contexto se beneficia de una mayor exposición al tratamiento y combinaciones más costosas, aunque los médicos deben continuar equilibrando la intensidad del tratamiento con la toxicidad acumulada. Otros tipos de tratamiento incluyen el retratamiento desencadenado por vigilancia y los enfoques emergentes utilizados en entornos clínicos seleccionados.
Por Vía de Administración:
El Tratamiento Intravenoso Sigue Siendo Central en los Regímenes PrincipalesLa Administración Intravenosa representó el 46,90% del tamaño del mercado de medicamentos para el cáncer testicular en 2026. El cisplatino, el etopósido, la bleomicina y la ifosfamida se administran en entornos clínicos controlados, lo que hace que la administración intravenosa sea parte integral de la terapia estándar. La atención de infusión también respalda la monitorización de la hidratación, los recuentos sanguíneos, la función renal y los efectos adversos agudos. Este requisito operativo hace que la capacidad hospitalaria sea una parte material del acceso a los medicamentos. La vía es difícil de reemplazar con terapia oral para el régimen BEP principal.
La Administración Intravenosa es también la vía de ms rápido crecimiento hasta 2032, con una tasa de crecimiento del 8,13% de 2027 a 2032. Su crecimiento está vinculado al uso continuo de quimioterapia multiagente en la enfermedad metastásica y de alto riesgo, donde los equipos de atención requieren control directo de la dosificación, la hidratación y la monitorización de eventos adversos. Los medicamentos orales tienen un papel diferenciado en los cuidados de apoyo y en algunos entornos posteriores a la remisión. Pueden ser útiles para los pacientes que gestionan los efectos del tratamiento crónico fuera del centro de infusión y pueden complementar, en lugar de reemplazar, el tratamiento principal basado en infusión. Otras vías, incluida la administración intratecal en casos raros de afectación del sistema nervioso central, siguen siendo clínicamente importantes pero representan una menor proporción de la demanda.

Por Canal de Distribución:
Las Farmacias Hospitalarias Lideran Mientras que el Suministro en Línea Apoya la Atención a los SupervivientesLas Farmacias Hospitalarias representaron el 55,34% de la participación del mercado de medicamentos para el cáncer testicular en 2026. Los productos de infusión deben prepararse, dispensarse y monitorizarse en entornos de atención especializados. Los contratos de adquisición a granel también refuerzan las relaciones entre los sistemas hospitalarios y los proveedores de genéricos. La dispensación oncológica integrada puede respaldar la adherencia y la coordinación, especialmente para los medicamentos de apoyo. Estos factores mantienen al canal hospitalario en el centro de la administración de quimioterapia.
Se prevé que las Farmacias en Línea crezcan a una CAGR del 8,25% hasta 2032. Su papel se concentra en los tratamientos de apoyo orales más que en las infusiones citotóxicas principales, que continúan dispensándose a través de canales clínicos. Los antieméticos, el tratamiento de la neuropatía y los medicamentos cardiovasculares utilizados en la supervivencia pueden ser adecuados para la dispensación remota. Los sistemas de recarga digital también pueden respaldar la continuidad de la atención para los pacientes que viajan con menos frecuencia a los centros oncológicos y que necesitan una gestión continua de los medicamentos después de la quimioterapia activa. Las farmacias minoristas y los distribuidores especializados seguirán atendiendo a los pacientes que necesitan acceso local o apoyo de dispensación complejo.
Análisis Geográfico
América del Norte
América del Norte representó el 42,89% de la participación del mercado de medicamentos para el cáncer testicular en 2026. La región combina redes oncológicas urológicas establecidas, cobertura de seguros para quimioterapia y acceso a trasplante autólogo de células madre. Los centros médicos académicos también están posicionados para adoptar la vigilancia guiada por biomarcadores a medida que se desarrolla la evidencia. El estudio de ctDNA de 2025 respalda el valor potencial de la monitorización molecular en pacientes bajo vigilancia. Los servicios de supervivencia a largo plazo, incluida la preservación de la fertilidad y la monitorización cardiovascular, pueden aumentar el uso de medicamentos más allá del período de tratamiento inicial.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 8,61% hasta 2032. China mostró un aumento anual del 3,74% en la incidencia estandarizada por edad de los tumores de células germinales no seminomatosos entre adolescentes y adultos jóvenes en ese análisis. El crecimiento en el mercado de medicamentos para el cáncer testicular depende de una mayor capacidad diagnóstica, así como de infraestructura adicional para el tratamiento oncológico. Japón tiene la tasa de incidencia estandarizada por edad más alta en Asia, mientras que los países con menor incidencia pueden ganar demanda principalmente a través de una detección y acceso al tratamiento más tempranos.
Europa, Oriente Medio y África, y América del Sur
Europa sigue vías de tratamiento establecidas moldeadas por las guías de la EAU y los sistemas oncológicos nacionales. El tamaño del mercado de medicamentos para el cáncer testicular en Europa está respaldado por el uso amplio de BEP, la atención estructurada a los supervivientes y las vías de tratamiento que son consistentes en los centros especializados. Sin embargo, la resiliencia del suministro sigue siendo importante porque los medicamentos inyectables de referencia pueden enfrentar presiones de disponibilidad, lo que puede interrumpir la administración de los regímenes establecidos incluso donde la infraestructura clínica es madura. Oriente Medio y África combinan la inversión en capacidad oncológica en los países del Consejo de Cooperación del Golfo con importantes barreras de acceso en los sistemas de salud con menos recursos. América del Sur tiene una demanda insatisfecha significativa donde la asequibilidad de los medicamentos limita el uso de terapias de apoyo más allá de la quimioterapia principal, como encontró un estudio de cinco países. Estas regiones pueden crecer a medida que mejoren las redes de derivación, los sistemas de adquisición y el acceso a especialistas, pero la escala de la demanda tratada seguirá vinculada al acceso fiable a la base estándar de quimioterapia.
Panorama Competitivo
Concentración del Mercado
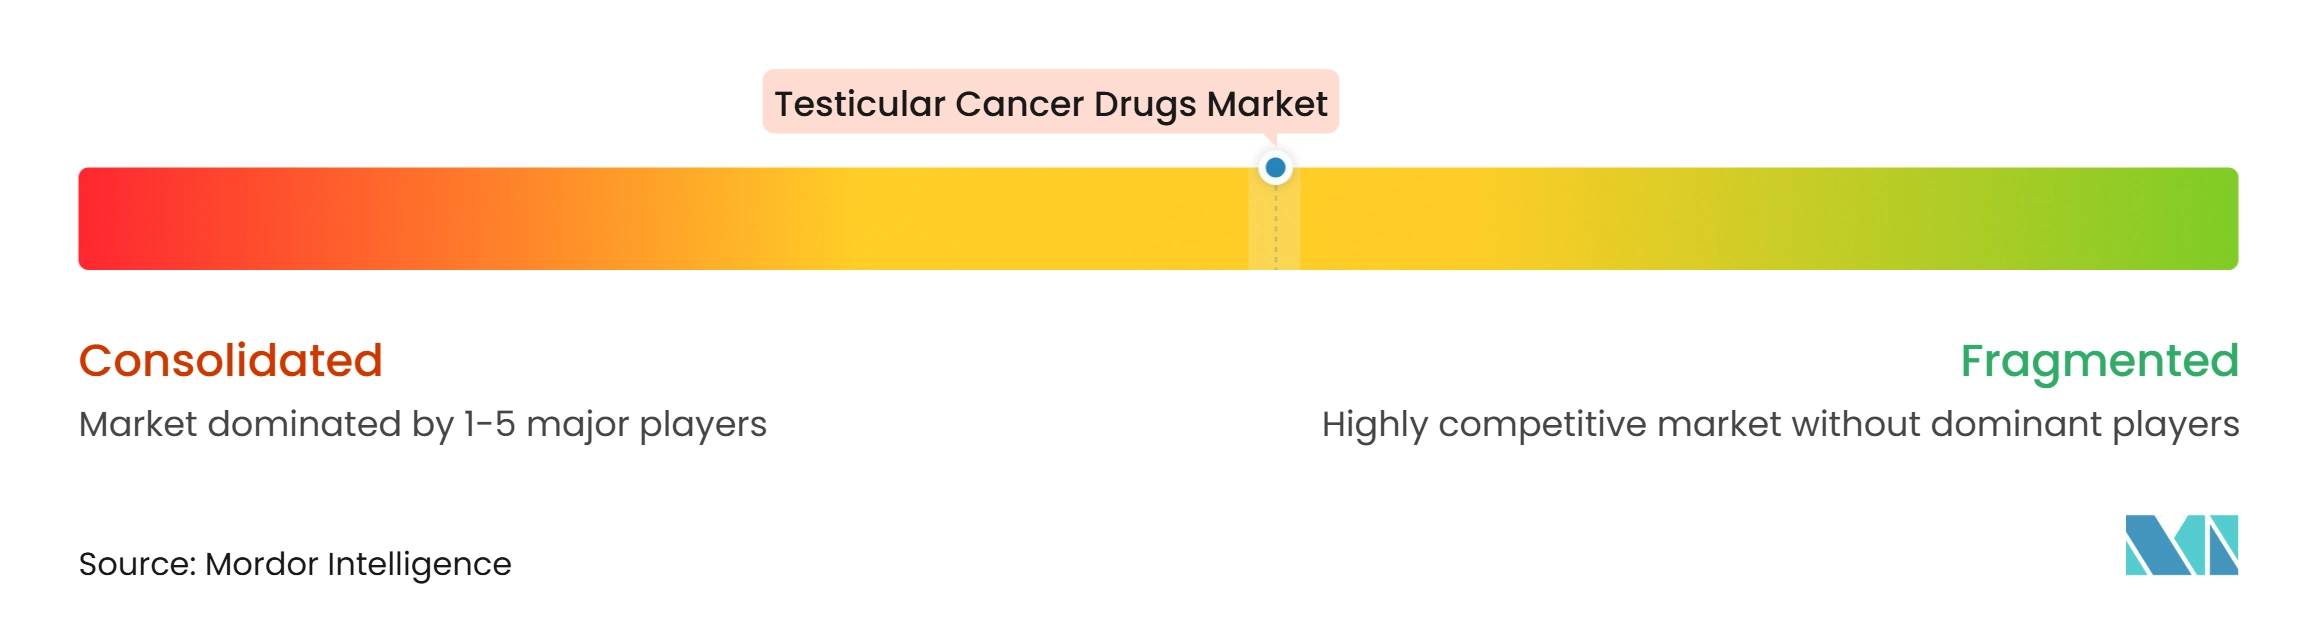
El mercado de medicamentos para el cáncer testicular tiene un nivel moderado de concentración. Fresenius Kabi, Teva, Hikma, Pfizer y Viatris compiten en los componentes genéricos de alto volumen de BEP a través de contratos de farmacia hospitalaria. Su posición depende de los precios, la fiabilidad del suministro y el cumplimiento de los requisitos de la FDA y la Agencia Europea de Medicamentos. Los proveedores de genéricos tienen los mayores volúmenes de prescripción, pero enfrentan márgenes reducidos en los medicamentos inyectables establecidos.
Un grupo más pequeño de desarrolladores se centra en la enfermedad refractaria y los tratamientos seleccionados por biomarcadores. Bristol Myers Squibb ha evaluado nivolumab en el cáncer testicular, aunque las respuestas amplias a los inhibidores de puntos de control siguen siendo limitadas en pacientes no seleccionados. MiNK Therapeutics reportó un caso de remisión completa con agenT-797 más nivolumab en enfermedad metastásica refractaria al tratamiento. TORL BioTherapeutics está avanzando su conjugado de anticuerpo-fármaco dirigido a CLDN6, TORL-1-23, en desarrollo en fase temprana. BioNTech también tiene un programa de células CAR-T dirigido a CLDN6 en desarrollo clínico.
La competencia se está desarrollando en torno a la selección por biomarcadores, el diseño de terapias celulares y la resiliencia de la cadena de suministro. La plataforma alogénica de MiNK busca evitar las limitaciones de fabricación asociadas con las terapias celulares autólogas. Está diseñada para respaldar un modelo de tratamiento más fácilmente disponible si la evidencia clínica continúa madurando. Los fabricantes de genéricos buscan acuerdos de suministro multisitio para reducir el efecto de las interrupciones en los inyectables oncológicos de referencia y preservar la continuidad de los programas de quimioterapia hospitalaria. La preservación de la fertilidad sigue siendo una necesidad adyacente relevante, ya que la ASCO recomienda la criopreservación de esperma antes de la terapia gonadotóxica, mientras que ningún medicamento gonadoprotector farmacológico ha establecido un papel estándar en este contexto. La industria de medicamentos para el cáncer testicular tiene, por tanto, tanto una base genérica establecida como una vía de innovación estrecha centrada en la enfermedad resistente al tratamiento.
Líderes de la Industria de Medicamentos para el Cáncer Testicular
-
Fresenius Kabi AG
-
Teva Pharmaceutical Industries Ltd
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicamentos para el Cáncer Testicular Empresas cubiertas en este informe
- Baxter
- Bristol-Myers Squibb
- Florencia Healthcare
- Fresenius
- Hikma Pharmaceuticals
- MiNK Therapeutics, Inc.
- Pfizer
- Recordati Industria Chimica e Farmaceutica S.p.A.
- Sun Pharmaceuticals Industries
- Taj Pharmaceuticals
- Teva Pharmaceutical Industries
- TORL BioTherapeutics LLC
- Venus Remedies
- Viatris
Desarrollos recientes de la industria en Mercado de Medicamentos para el Cáncer Testicular
- Octubre de 2026: Ixotatug vedotin, un nuevo agente terapéutico destacado en ESMO 2026, demostró una actividad clínica favorable, con una tasa de respuesta objetiva del 45,5% y una tasa de control de la enfermedad del 72,8% en pacientes con tratamiento previo intensivo con tumores de células germinales refractarios al platino o resistentes al platino. Las respuestas parciales representaron el 45,4% de los casos. Estos resultados se comparan favorablemente con los regímenes de quimioterapia de rescate de referencia, incluidos gemcitabina/paclitaxel/oxaliplatino o terapia basada en cisplatino.
- Noviembre de 2025: MiNK Therapeutics presentó los resultados actualizados de Fase 1 para agenT-797 en la Reunión Anual de SITC 2025, reportando una remisión completa duradera con una supervivencia global superior a 33 meses en un paciente con cáncer testicular metastásico refractario a siete líneas de terapia previas. La empresa reveló planes para avanzar agenT-797 al desarrollo de Fase 2, lo que representa una posible vía de registro de terapia de células iNKT alogénicas de primera clase para tumores de células germinales refractarios.
- Octubre de 2025: Natera publicó el mayor estudio de validación de ctDNA en cáncer testicular en JCO Precision Oncology, demostrando que su prueba Signatera superó a los marcadores tumorales séricos estándar en la predicción de la supervivencia libre de eventos, con una razón de riesgo de 12,45 durante la vigilancia.
Alcance del Informe Global del Mercado de Medicamentos para el Cáncer Testicular
Según el alcance del informe, los medicamentos para el cáncer testicular incluyen medicamentos, principalmente agentes de quimioterapia, utilizados para destruir células cancerosas, reducir el tamaño del tumor o disminuir el riesgo de recurrencia del cáncer después de la cirugía.
El mercado está segmentado por clase de fármaco, tipo de enfermedad, tipo de tratamiento, vía de administración, canal de distribución y geografía. Por clase de fármaco, el mercado está segmentado en compuestos de platino, agentes alquilantes, inhibidores de topoisomerasa II, antibióticos antitumorales, alcaloides de la vinca, agentes de inmunoterapia, terapia dirigida, medicamentos de apoyo y otros tipos de fármacos. Por tipo de enfermedad, el mercado está segmentado en seminoma, tumores de células germinales no seminomatosos y cáncer testicular refractario/en recaída. Por tipo de tratamiento, el mercado está segmentado en terapia de primera línea, terapia de segunda línea/rescate y otros tipos de tratamiento. Por vía de administración, el mercado está segmentado en intravenosa, oral y otras vías de administración. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas, farmacias en línea y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe del mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Compuestos de Platino |
| Agentes Alquilantes |
| Inhibidores de Topoisomerasa II |
| Antibióticos Antitumorales |
| Alcaloides de la Vinca |
| Agentes de Inmunoterapia |
| Terapia Dirigida |
| Medicamentos de Apoyo |
| Otros Tipos de Fármacos |
| Seminoma |
| Tumores de Células Germinales No Seminomatosos |
| Cáncer Testicular Refractario / en Recaída |
| Terapia de Primera Línea |
| Terapia de Segunda Línea / Rescate |
| Otros Tipos de Tratamiento |
| Intravenosa |
| Oral |
| Otras Vías de Administración |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Clase de Fármaco | Compuestos de Platino | |
| Agentes Alquilantes | ||
| Inhibidores de Topoisomerasa II | ||
| Antibióticos Antitumorales | ||
| Alcaloides de la Vinca | ||
| Agentes de Inmunoterapia | ||
| Terapia Dirigida | ||
| Medicamentos de Apoyo | ||
| Otros Tipos de Fármacos | ||
| Por Tipo de Enfermedad | Seminoma | |
| Tumores de Células Germinales No Seminomatosos | ||
| Cáncer Testicular Refractario / en Recaída | ||
| Por Tipo de Tratamiento | Terapia de Primera Línea | |
| Terapia de Segunda Línea / Rescate | ||
| Otros Tipos de Tratamiento | ||
| Por Vía de Administración | Intravenosa | |
| Oral | ||
| Otras Vías de Administración | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado de los medicamentos para el cáncer testicular para 2032?
Se prevé que el mercado de medicamentos para el cáncer testicular alcance los 1,82 mil millones de USD para 2032, desde los 1,31 mil millones de USD en 2027. Esta perspectiva refleja el uso continuo del tratamiento basado en platino, una mayor atención a la gestión de la recaída y la creciente demanda de cuidados de apoyo entre los supervivientes.
¿Qué clase de fármaco tiene la mayor participación en el tratamiento del cáncer testicular?
Los compuestos de platino representaron una participación del 48,16% en 2026 porque el BEP basado en cisplatino sigue siendo central en la atención metastásica. Se espera que la clase siga siendo importante porque las guías establecidas continúan respaldando las combinaciones basadas en platino en los grupos de riesgo relevantes.
¿Qué está impulsando la demanda de tratamiento de rescate en el cáncer testicular?
La detección molecular temprana de la recaída y la necesidad de una terapia intensiva tras la recaída respaldan una CAGR del 7,54% para la terapia de segunda línea y de rescate hasta 2032. Los regímenes de rescate pueden implicar más medicamentos, una mayor exposición y entornos de tratamiento especializados en comparación con la atención de primera línea.
¿Qué tipo de enfermedad se espera que crezca más rápido?
Se prevé que los tumores de células germinales no seminomatosos crezcan a una CAGR del 7,64% hasta 2032 porque el tratamiento suele ser más intensivo y la recaída puede requerir terapia adicional. La creciente carga de enfermedad en partes de Asia también puede respaldar la demanda de estos regímenes.
¿Por qué las farmacias hospitalarias siguen siendo importantes para los medicamentos contra el cáncer testicular?
Las farmacias hospitalarias representaron una participación del 55,34% en 2026 porque los medicamentos de quimioterapia principales requieren preparación, infusión y monitorización clínica especializadas. El canal también respalda los contratos de adquisición, la coordinación del tratamiento y la observación directa que se requiere para los principales regímenes inyectables.
¿Qué región tiene el pronóstico de crecimiento más rápido para los medicamentos contra el cáncer testicular?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,61% hasta 2032, respaldada por el aumento de la incidencia en partes de la región y la expansión de la capacidad oncológica. El ritmo de crecimiento dependerá del progreso en el diagnóstico, la derivación y el acceso a instalaciones de tratamiento especializadas.