
Taille et part du marché des médicaments contre le cancer des testicules
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.31 Milliards de dollars |
| Taille du Marché (2032) | 1.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.76 % |
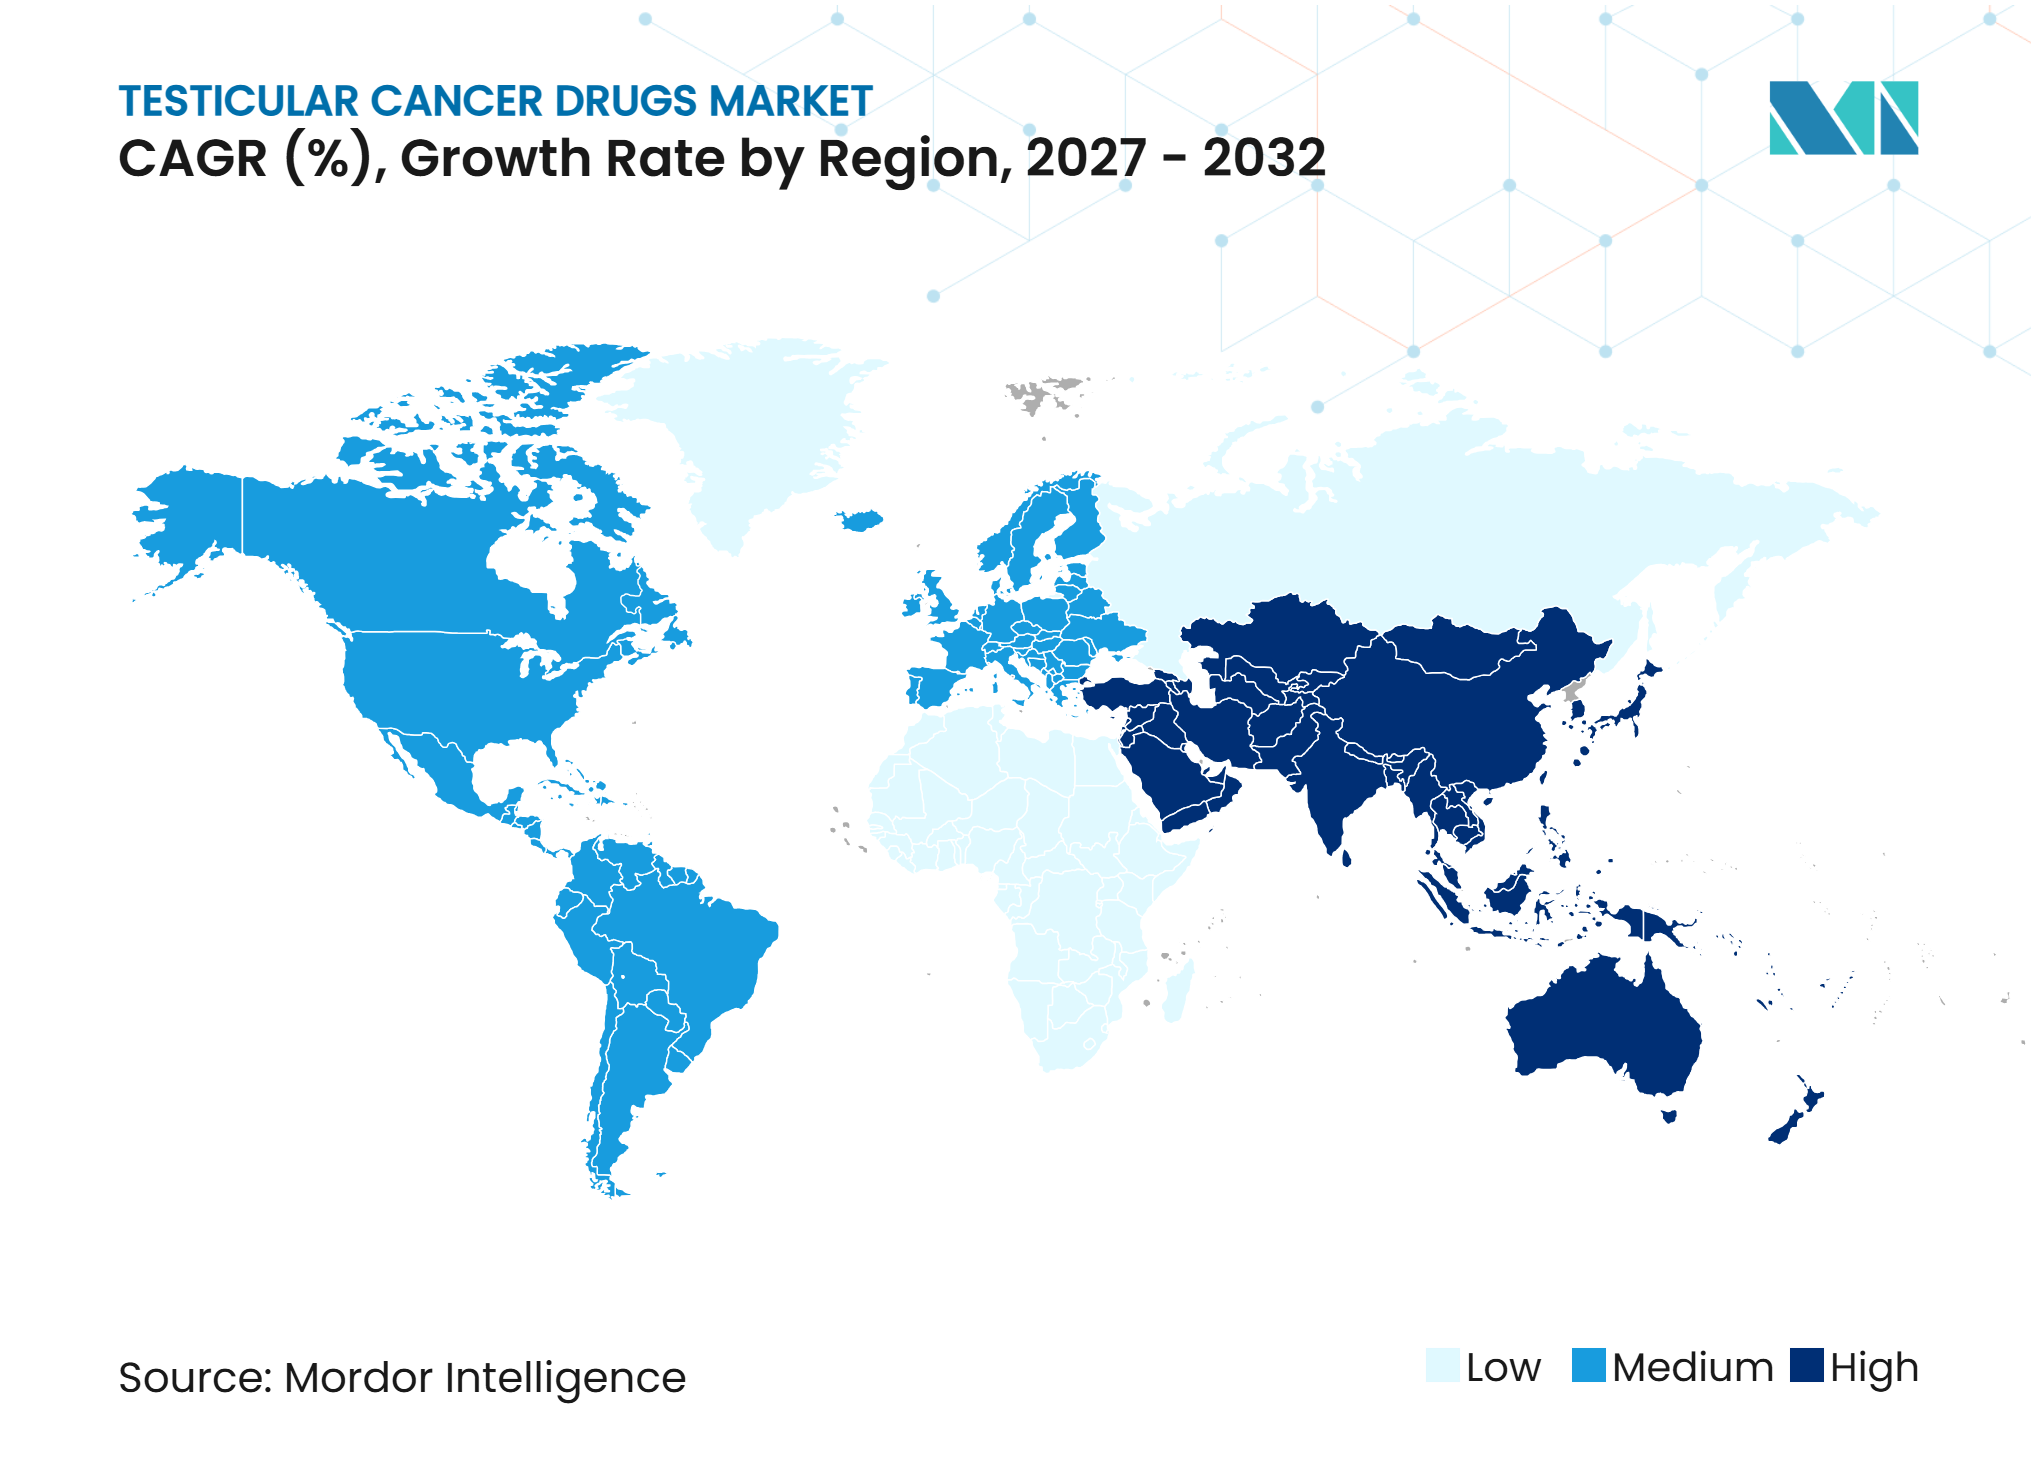
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre le cancer des testicules par Mordor Intelligence
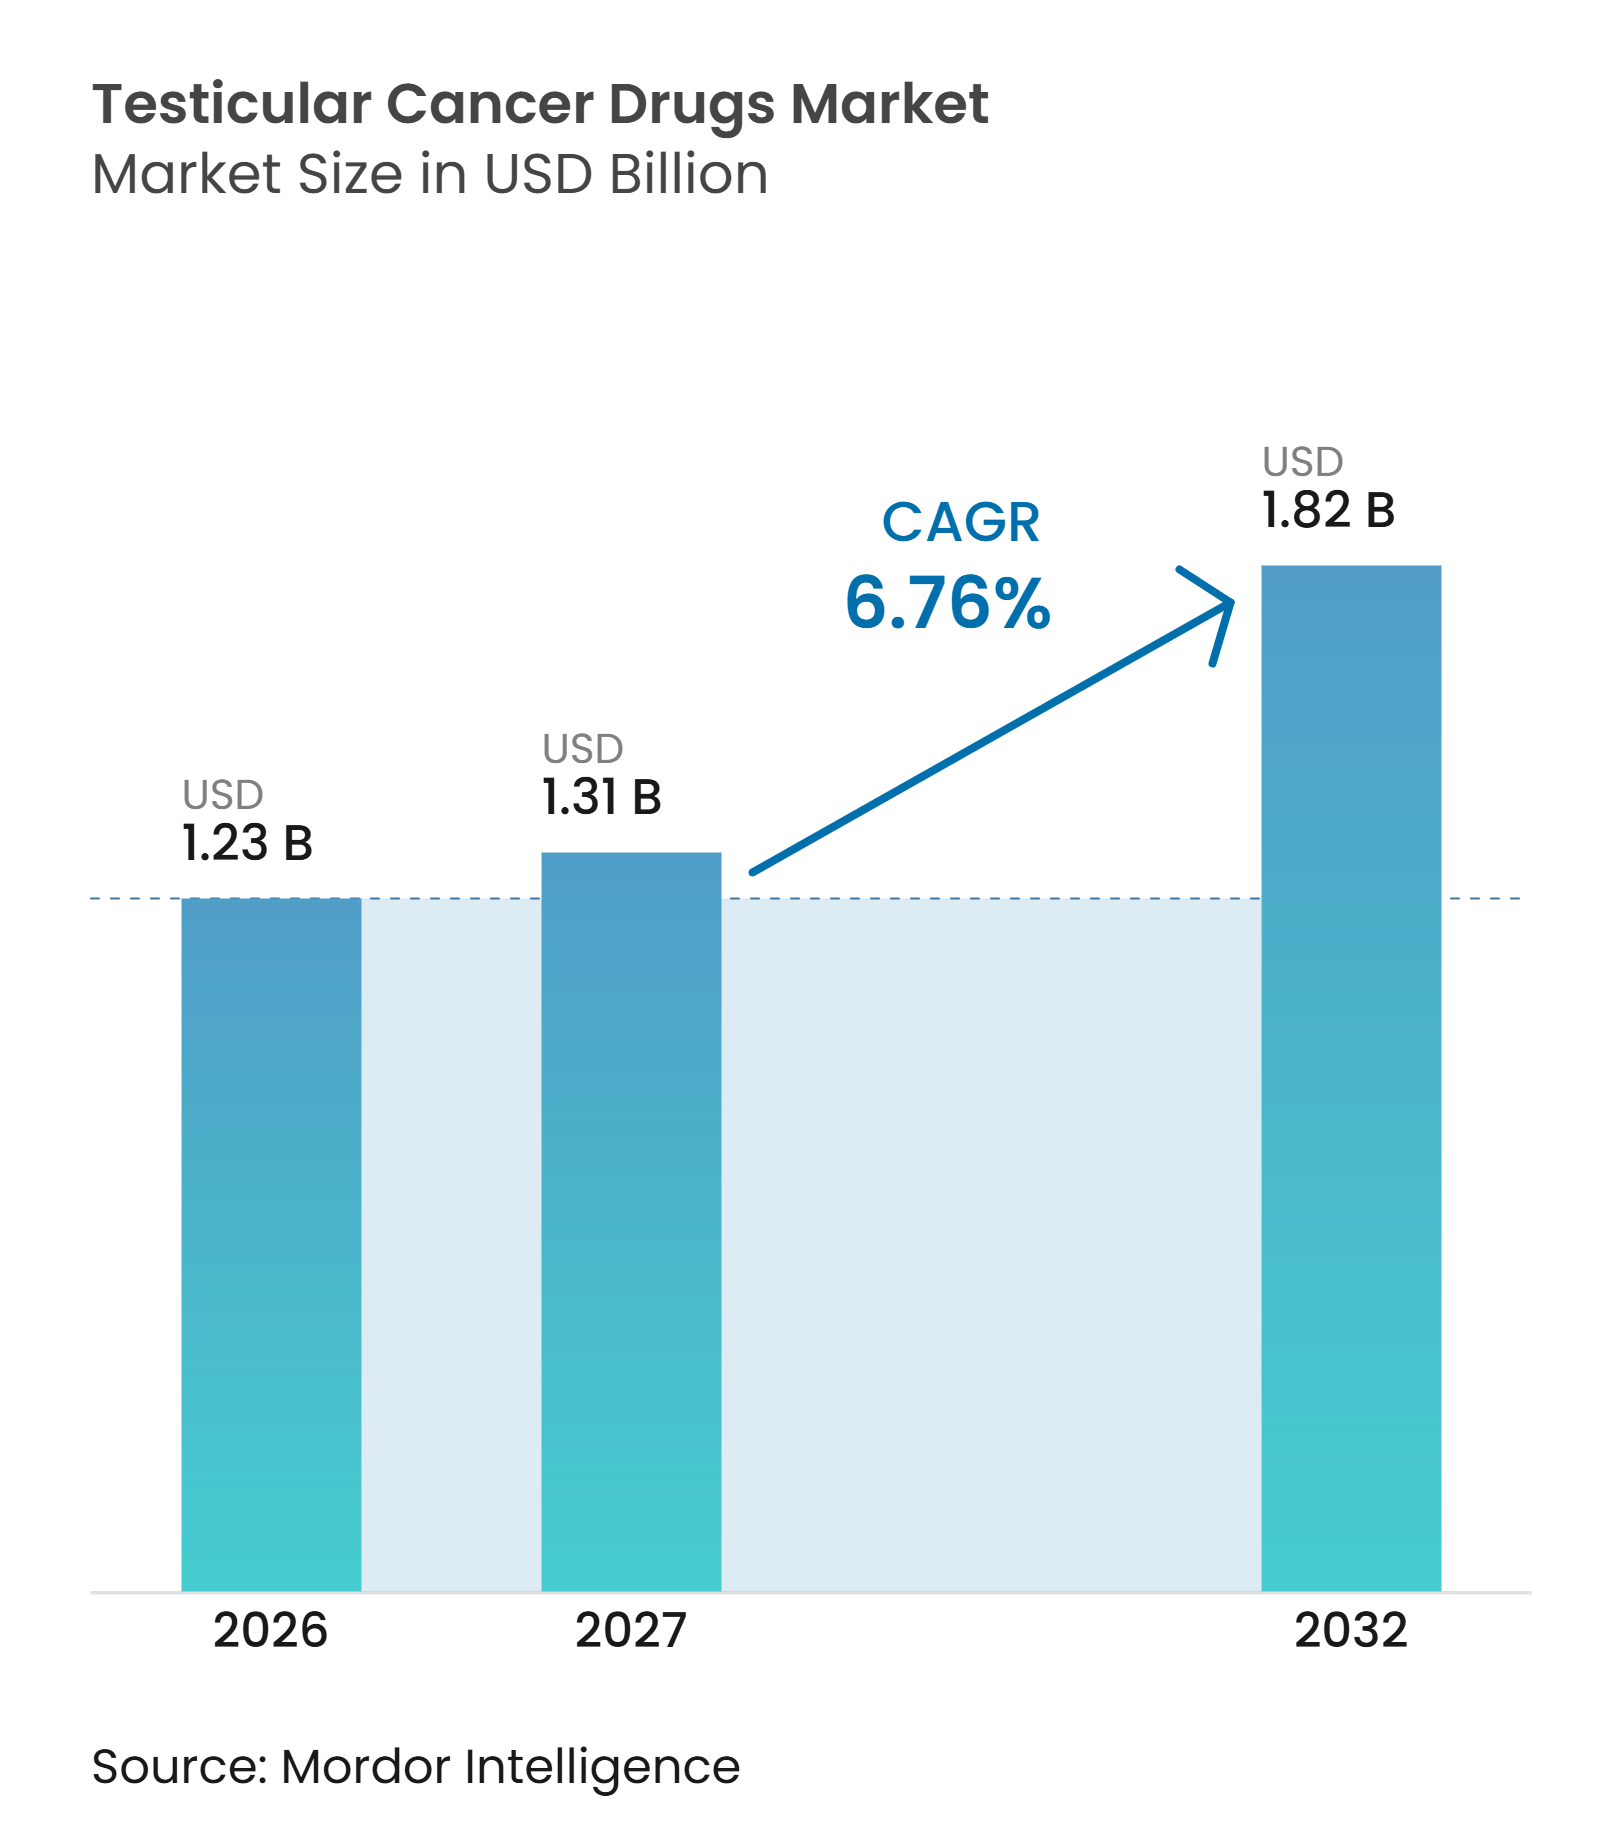
La taille du marché des médicaments contre le cancer des testicules devrait passer de 1,23 milliard USD en 2026 à 1,31 milliard USD en 2027 et atteindre 1,82 milliard USD d'ici 2032, à un CAGR de 6,76 % sur la période 2027-2032.
Le marché des médicaments contre le cancer des testicules continue de croître en raison de l'augmentation des diagnostics dans plusieurs populations et du fait qu'un plus grand nombre de patients vivent pendant des années après le traitement. L'utilisation établie des associations à base de platine offre aux fournisseurs une base stable de demande hospitalière, bien que la pression sur les prix des génériques limite la croissance en valeur. De nouveaux tests moléculaires peuvent identifier le risque de rechute plus tôt et peuvent accroître l'utilisation des schémas de rattrapage chez certains patients. L'opportunité pour de nouveaux produits reste concentrée dans les maladies réfractaires, où les options thérapeutiques sont limitées et le développement clinique est de plus en plus axé sur CLDN6 et les biomarqueurs associés.
Principaux enseignements du rapport
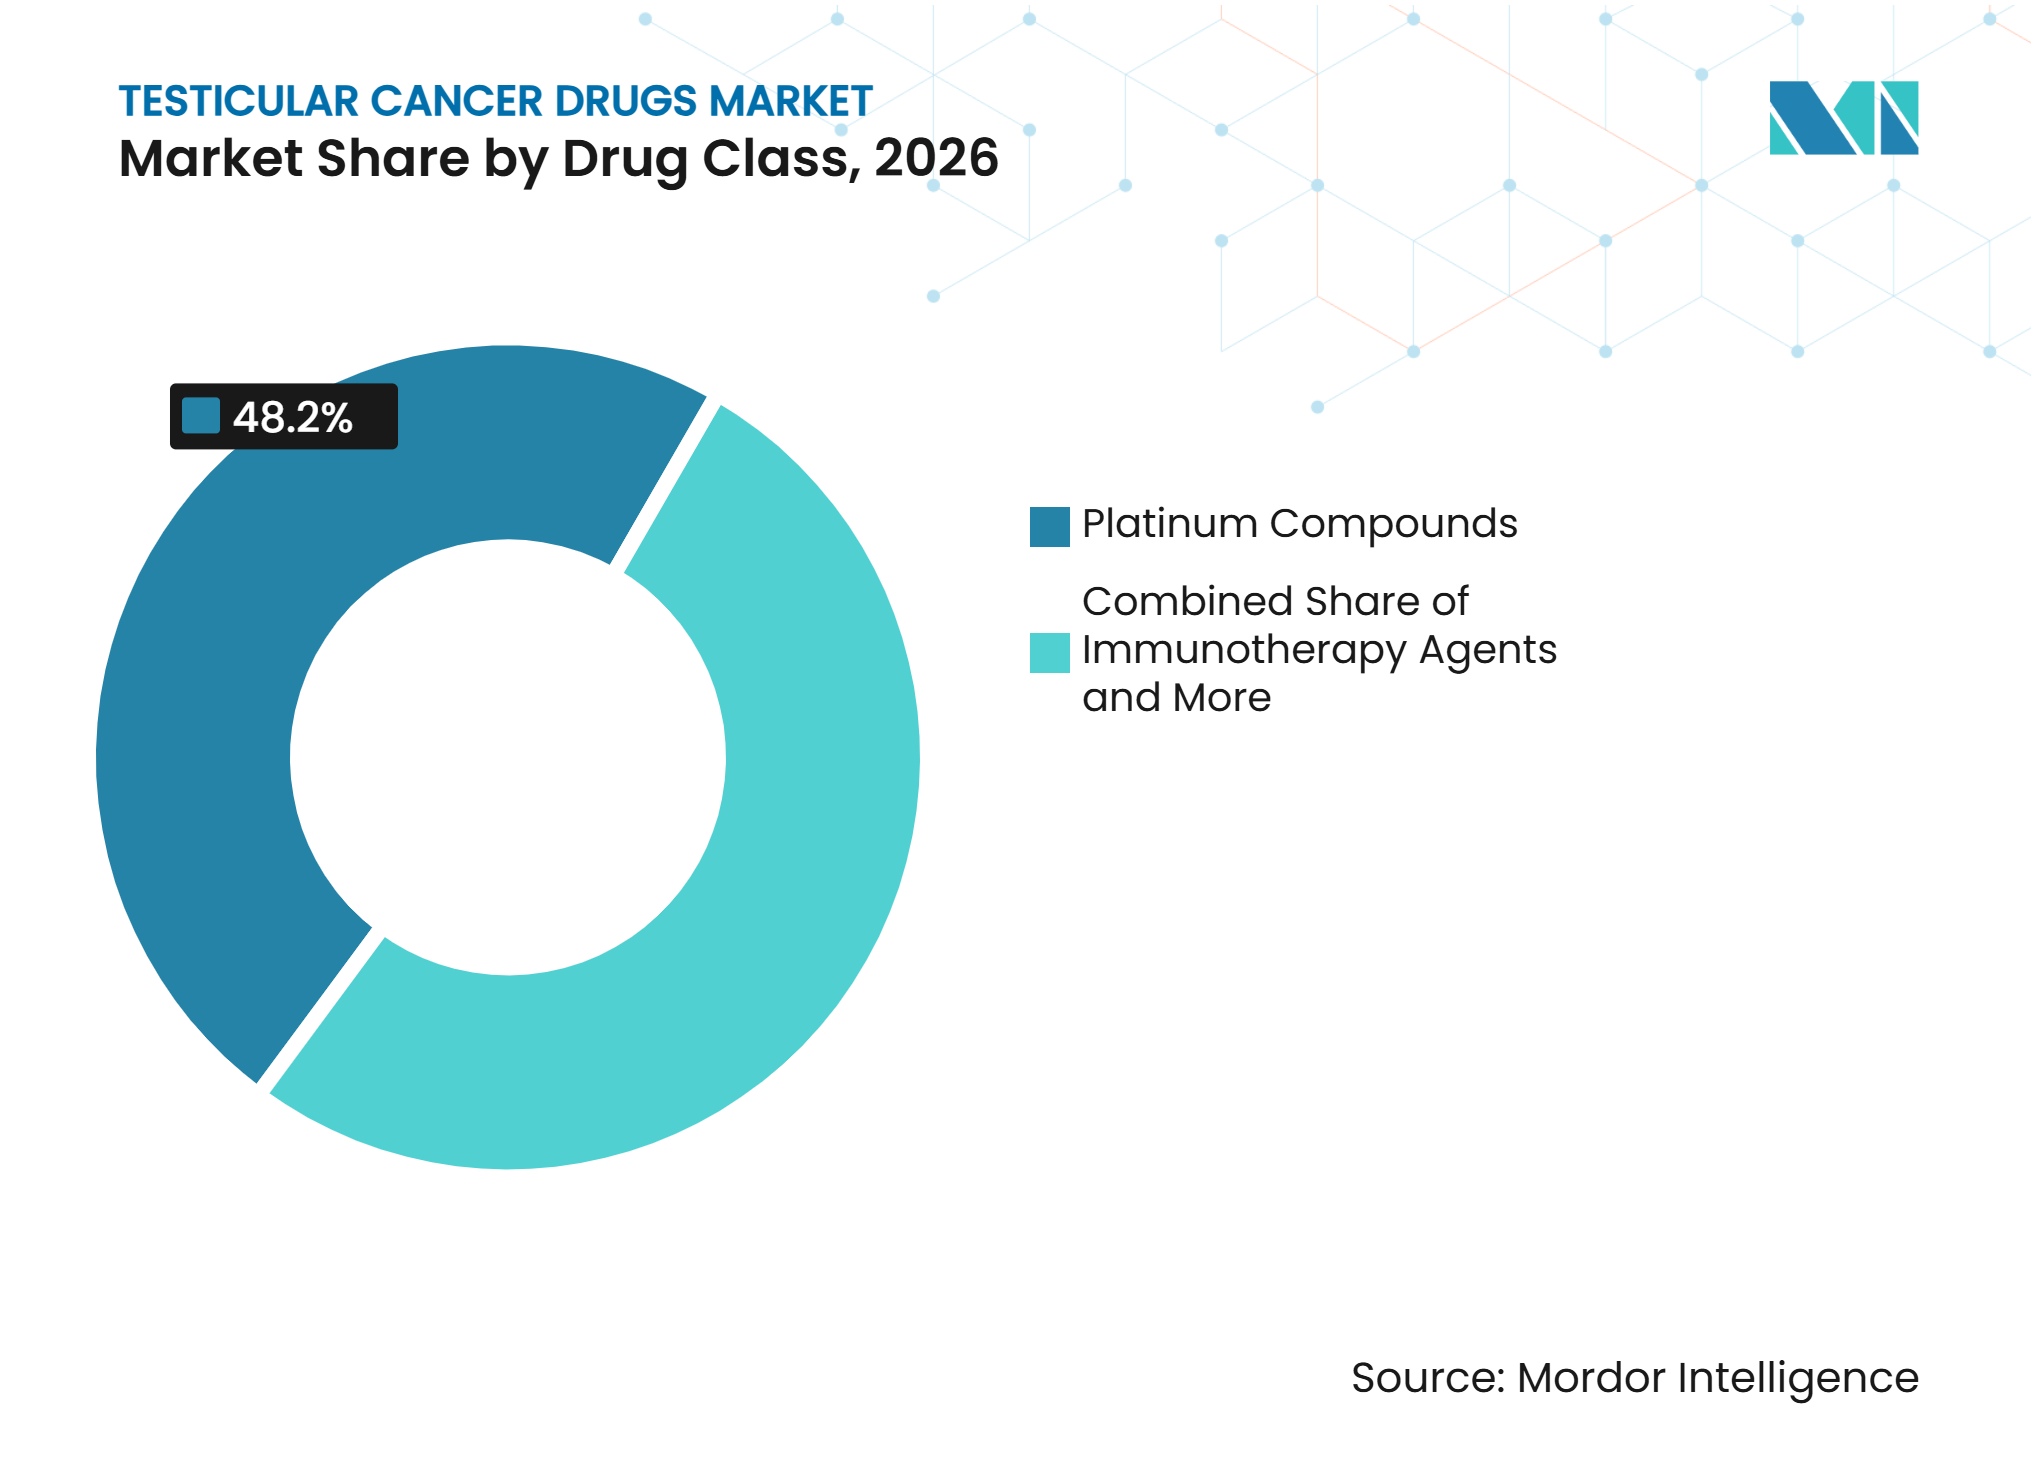
- Par classe thérapeutique, les composés de platine détenaient 48,16 % de la part du marché des médicaments contre le cancer des testicules en 2026, tandis que les agents d'immunothérapie devraient progresser à un CAGR de 9,41 % jusqu'en 2032.
- Par type de maladie, le séminome représentait 55,34 % de la taille du marché des médicaments contre le cancer des testicules en 2026, tandis que les tumeurs germinales non séminomateuses devraient progresser à un CAGR de 7,64 % jusqu'en 2032.
- Par type de traitement, la thérapie de première ligne détenait 60,14 % de la part du marché des médicaments contre le cancer des testicules en 2026, tandis que la thérapie de deuxième ligne et de rattrapage devrait progresser à un CAGR de 7,54 % jusqu'en 2032.
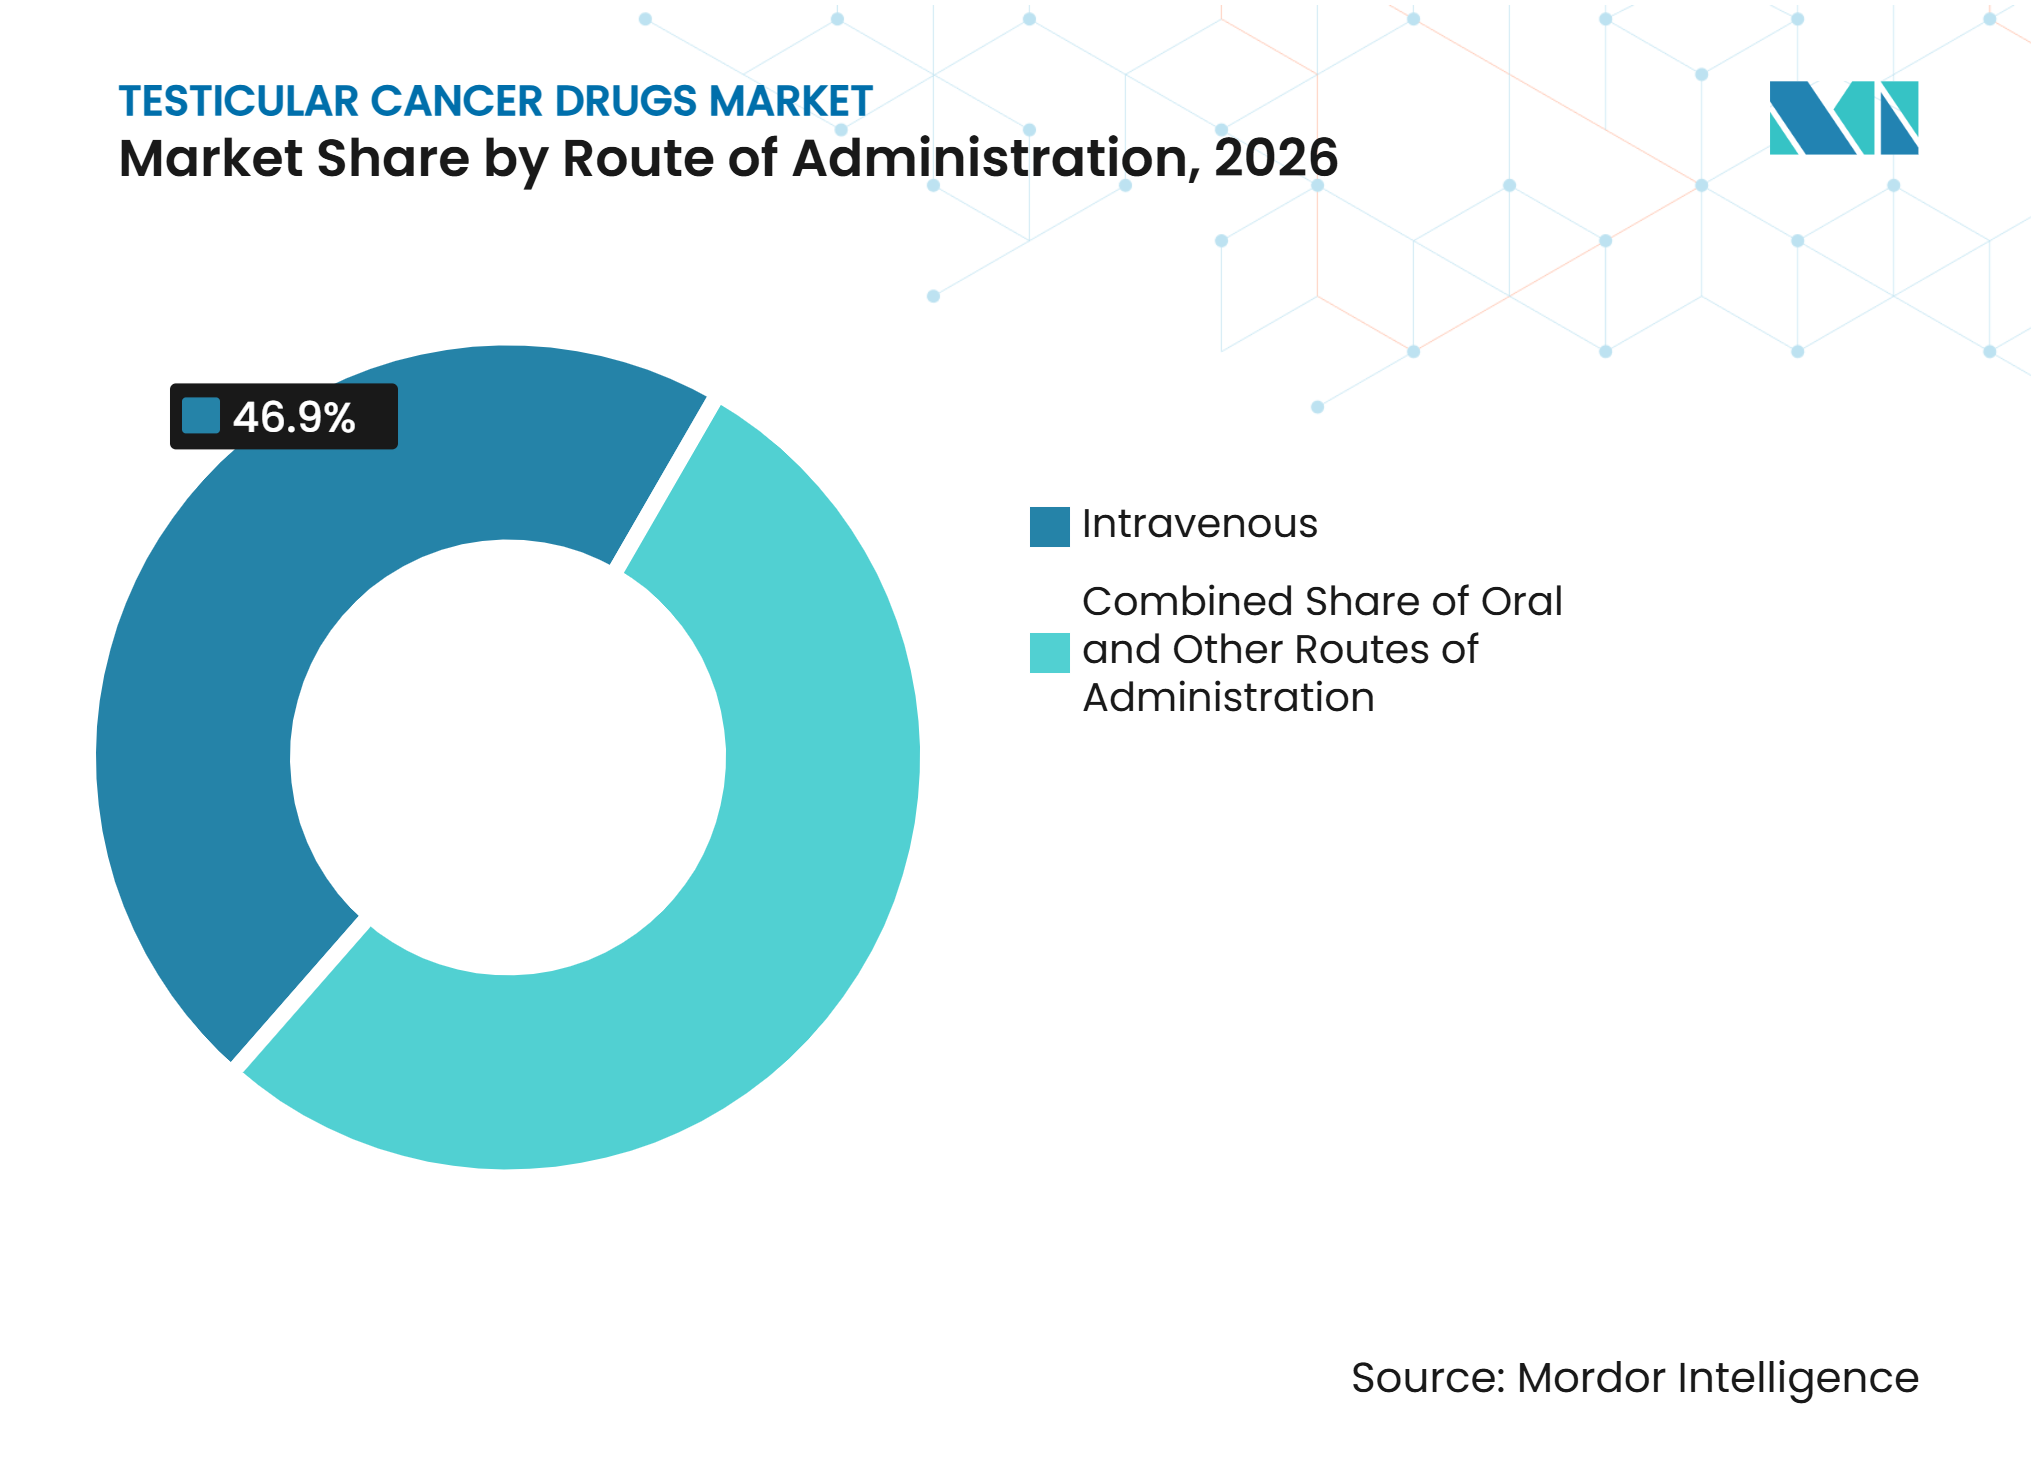
- Par voie d'administration, l'administration intraveineuse représentait 46,90 % de la taille du marché des médicaments contre le cancer des testicules en 2026 et devrait progresser au rythme le plus rapide de 8,13 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières détenaient 55,34 % de la part du marché des médicaments contre le cancer des testicules en 2026, tandis que les pharmacies en ligne devraient progresser à un CAGR de 8,25 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 42,89 % de la part du marché des médicaments contre le cancer des testicules en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des médicaments contre le cancer des testicules*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des diagnostics et de l'accès au traitement | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Développement des infrastructures oncologiques en Asie-Pacifique | +0.7% | Asie-Pacifique en cœur, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Utilisation continue des schémas thérapeutiques combinés à base de platine | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Augmentation de la survie et gestion de la maladie en rechute | +0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Croissance de la recherche guidée par les biomarqueurs et en immuno-oncologie | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Demande croissante en matière de préservation de la fertilité et de soins de soutien | +0.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des diagnostics et de l'accès au traitement
La convergence récente des taux d'incidence chez les hommes hispaniques et les hommes blancs non hispaniques indique que les systèmes de santé auront besoin d'une sensibilisation plus large et d'un accès au diagnostic. Un diagnostic plus précoce peut orienter les patients vers un traitement de première ligne curatif tout en augmentant l'utilisation des médicaments de surveillance et de soutien au fil du temps. Le marché des médicaments contre le cancer des testicules bénéficie également de l'expansion des capacités oncologiques en Asie-Pacifique, car les systèmes de perfusion hospitaliers sont nécessaires pour les schémas thérapeutiques standard utilisés dans les maladies avancées. Un meilleur accès modifie donc à la fois le nombre de patients traités et la combinaison de thérapies utilisées tout au long du parcours de traitement.
Utilisation continue des schémas thérapeutiques combinés à base de platine
Le BEP, qui associe la bléomycine, l'étoposide et le cisplatine, reste un schéma systémique recommandé pour la maladie métastatique dans tous les groupes pronostiques. Cette position clinique offre au marché des médicaments contre le cancer des testicules une base inhabituellement stable pour les produits injectables historiques. Le schéma est resté central car les approches alternatives de première ligne n'ont pas montré de résultats supérieurs chez les patients naïfs de traitement non sélectionnés. Les fournisseurs de cisplatine et d'étoposide peuvent planifier autour d'une demande persistante, notamment dans les contrats de pharmacies hospitalières. Dans le même temps, l'utilisation de médicaments génériques établis maintient une forte concurrence par les prix et favorise une fabrication et une distribution fiables. Les nouvelles thérapies pour les maladies réfractaires sont donc plus susceptibles de s'ajouter à l'utilisation établie du platine que de la remplacer à court terme.
Croissance de la recherche guidée par les biomarqueurs et en immuno-oncologie
Le microARN-371a-3p a montré une sensibilité de 87 % et une spécificité de 91 % pour la détection des tumeurs germinales dans une étude clinique de 2025[1]. Dans une étude distincte, les patients positifs à l'ADN tumoral circulant (ctDNA) avaient une survie sans événement 12,45 fois plus courte que les patients négatifs au ctDNA pendant la surveillance. Ces outils pourraient aider les cliniciens à identifier plus tôt la maladie résiduelle moléculaire et à sélectionner les patients pour une surveillance plus étroite ou un traitement de rattrapage. Cette voie soutient les perspectives de croissance de la thérapie de deuxième ligne sur le marché des médicaments contre le cancer des testicules. Les inhibiteurs de points de contrôle immunitaires ont eu des résultats limités dans les populations de tumeurs germinales réfractaires non sélectionnées, une revue systématique rapportant des taux de réponse de 0 % à 3,4 %. Le développement dépendra donc probablement de populations définies par des biomarqueurs plutôt que d'une utilisation large de l'immunothérapie.
Augmentation de la survie et gestion de la maladie en rechute
La survie à dix ans dépasse 90 % pour de nombreux patients atteints d'un cancer des testicules, créant une large population qui nécessite un suivi au fil du temps. Une étude longitudinale a révélé que 23 % des survivants présentaient une morbidité cumulative aggravée après une chimiothérapie à base de cisplatine, avec un suivi médian de 11 ans. Les maladies cardiovasculaires, la neuropathie et les affections métaboliques augmentent la demande de traitement de soutien et de surveillance. La rechute après une thérapie de première ligne reste cliniquement importante, et une chimiothérapie à haute dose avec greffe autologue de cellules souches est utilisée pour les patients en rattrapage appropriés. La préservation de la fertilité devient également plus visible dans le parcours de soins, car l'ASCO recommande la cryoconservation du sperme avant un traitement gonadotoxique. Ces besoins étendent le rôle des pharmacies hospitalières et des soins spécialisés au-delà de la période initiale de chimiothérapie.
Analyse de l'impact des freins du marché des médicaments contre le cancer des testicules*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Toxicités à long terme liées au cisplatine | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Innovation médicamenteuse limitée spécifique à la maladie | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Faible population de patients adressable | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Accès inégal aux soins oncologiques spécialisés | -0.5% | Moyen-Orient et Afrique, Amérique du Sud et périphérie Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Toxicités à long terme liées au cisplatine
La toxicité du cisplatine peut limiter l'intensité des doses et influencer le choix du schéma thérapeutique chez les patients présentant un risque clinique plus élevé. L'étude Platinum a rapporté une déficience audiométrique chez 75 % des 1 422 survivants, avec une interaction significative entre la fonction rénale et la dose de cisplatine. Les décisions thérapeutiques doivent équilibrer les résultats de guérison avec les risques d'ototoxicité, de lésions rénales et d'autres effets à long terme. Les recommandations envisagent également l'EP dans certaines situations pour réduire le risque pulmonaire lié à la bléomycine. Ces ajustements préservent la demande de traitement au platine mais peuvent contraindre l'utilisation par patient dans certains contextes. La surveillance réglementaire par des agences telles que la FDA et l'Agence européenne des médicaments impose des exigences supplémentaires pour une administration sûre et une pharmacovigilance.
Innovation médicamenteuse limitée spécifique à la maladie
La faible population atteinte d'une maladie réfractaire au platine restreint l'incitation commerciale à de grands programmes de développement. Les résultats cliniques des approches larges anti-PD-1 et anti-PD-L1 n'ont pas justifié leur utilisation en dehors de groupes sélectionnés définis par des biomarqueurs. Les études antérieures sur les thérapies ciblées ont également produit des bénéfices cliniques limités, laissant les schémas cytotoxiques au centre du traitement. Les conjugués anticorps-médicament ciblant CLDN6, les thérapies cellulaires et les anticorps bispécifiques pourraient modifier cette position, mais leurs données cliniques sont encore en cours de développement. La faible population adressable rend également le recrutement clinique et la planification de l'enregistrement plus difficiles. L'accès inégal aux soins oncologiques spécialisés aggrave le défi dans les régions à ressources limitées, où le nombre de patients traités peut rester inférieur à la charge de morbidité sous-jacente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe thérapeutique :
les composés de platine conservent la position dominante tandis que l'immunothérapie progresseLes composés de platine détenaient 48,16 % de la part du marché des médicaments contre le cancer des testicules en 2026, reflétant le rôle du cisplatine dans le traitement BEP. Les recommandations du NCCN continuent de soutenir le BEP dans les groupes de risque métastatique pertinents. L'étoposide et la bléomycine restent intégraux au même schéma, tandis que les agents alkylants et les alcaloïdes de la vinca sont utilisés dans des associations de rattrapage telles que TIP et VeIP. Les médicaments de soutien comprennent les facteurs de croissance, les antiémétiques et les médicaments utilisés pour gérer les effets du traitement. Leur utilisation augmente à mesure que les programmes de traitement accordent plus d'attention à la prévention de la toxicité et au suivi à long terme.
Les agents d'immunothérapie devraient croître à un CAGR de 9,41 % jusqu'en 2032, le taux le plus élevé parmi les classes thérapeutiques. Cette croissance reflète l'activité de développement clinique plutôt qu'une utilisation approuvée large dans le cancer des testicules, et elle dépend de la capacité des produits émergents à démontrer un bénéfice durable dans la petite population réfractaire. MiNK Therapeutics, Inc. a rapporté une réponse complète durable avec sa thérapie cellulaire iNKT allogénique agenT-797 chez un patient lourdement prétraité. Les programmes ciblant CLDN6 visent à traiter les patients atteints d'une maladie difficile à traiter et illustrent comment le développement de produits évolue vers une sélection thérapeutique définie par des biomarqueurs. Le secteur des médicaments contre le cancer des testicules pourrait voir émerger une catégorie de traitement à plus haute valeur si un produit ciblant CLDN6 est approuvé pour la maladie réfractaire, bien que le traitement cytotoxique standard reste nécessaire pour la plupart des patients.



Par type de maladie :
le séminome est en tête par volume de patients tandis que les TGNS nécessitent des soins plus intensifsLe séminome représentait 55,34 % de la taille du marché des médicaments contre le cancer des testicules en 2026. Ces tumeurs sont radiosensibles et répondent bien au carboplatine, tandis que de nombreux patients à faible stade sont pris en charge par surveillance après orchidectomie. Cette approche peut réduire l'utilisation des médicaments par patient par rapport à un traitement multi-agents plus intensif. La prédominance du séminome reflète donc le nombre de patients plutôt que les dépenses médicamenteuses les plus élevées par épisode. Son parcours thérapeutique reste important pour les systèmes hospitaliers qui assurent la chirurgie, la surveillance et le traitement adjuvant sélectionné.
Les tumeurs germinales non séminomateuses devraient croître à un CAGR de 7,64 % jusqu'en 2032. Ces patients nécessitent plus souvent un BEP multi-agents, et la rechute peut conduire à un VeIP ou une chimiothérapie à haute dose, ce qui rend le parcours thérapeutique plus médicamenteux que de nombreux parcours de séminome à faible stade. Ce schéma constitue une source supplémentaire de demande en dehors des marchés occidentaux traditionnels et souligne l'importance de l'accès au diagnostic et au traitement spécialisé pour déterminer les volumes traités. La maladie réfractaire et en rechute reste un petit groupe mais présente une intensité de traitement élevée car les patients peuvent recevoir des schémas de rattrapage complexes.
Par type de traitement :
les soins de première ligne fournissent le volume tandis que le traitement de rattrapage gagne en valeurLa thérapie de première ligne détenait 60,14 % de la part du marché des médicaments contre le cancer des testicules en 2026. La plupart des patients à bon pronostic reçoivent trois ou quatre cycles de BEP ou d'EP visant une rémission durable. Les patients à bon pronostic traités par BEP peuvent atteindre une survie à cinq ans supérieure à 95 %, renforçant la place des protocoles de traitement établis[2]. La valeur de la première ligne est donc étroitement liée aux taux de diagnostic, à la tarification des génériques et à l'accès régulier à la perfusion hospitalière. Elle est moins exposée au calendrier des nouveaux lancements de produits que les soins réfractaires.
La thérapie de deuxième ligne et de rattrapage devrait croître à un CAGR de 7,54 % jusqu'en 2032. La rechute après un traitement de première ligne nécessite des schémas plus complexes, notamment TIP, VeIP, et du carboplatine et de l'étoposide à haute dose avec greffe autologue de cellules souches. Les tests moléculaires peuvent identifier le risque de rechute plus tôt et soutenir le traitement pendant que les patients peuvent encore tolérer une thérapie intensive. La taille du marché des médicaments contre le cancer des testicules pour ce contexte bénéficie d'une exposition thérapeutique plus longue et de combinaisons plus coûteuses, bien que les cliniciens doivent continuer à équilibrer l'intensité du traitement avec la toxicité cumulative. Les autres types de traitement comprennent le retraitement déclenché par la surveillance et les approches émergentes utilisées dans certains contextes cliniques.
Par voie d'administration :
le traitement intraveineux reste central dans les schémas thérapeutiques de baseL'administration intraveineuse représentait 46,90 % de la taille du marché des médicaments contre le cancer des testicules en 2026. Le cisplatine, l'étoposide, la bléomycine et l'ifosfamide sont administrés dans des contextes cliniques contrôlés, ce qui rend la voie intraveineuse indispensable à la thérapie standard. Les soins de perfusion soutiennent également la surveillance de l'hydratation, de la numération sanguine, de la fonction rénale et des effets indésirables aigus. Cette exigence opérationnelle fait de la capacité hospitalière un élément matériel de l'accès aux médicaments. La voie est difficile à remplacer par une thérapie orale pour le schéma BEP de base.
L'administration intraveineuse est également la voie à la croissance la plus rapide jusqu'en 2032, progressant à un taux de 8,13 % de 2027 à 2032. Sa croissance est liée à l'utilisation continue de la chimiothérapie multi-agents dans les maladies métastatiques et à haut risque, où les équipes soignantes nécessitent un contrôle direct du dosage, de l'hydratation et de la surveillance des événements indésirables. Les médicaments oraux ont un rôle distinct dans les soins de soutien et dans certains contextes post-rémission. Ils peuvent être utiles pour les patients gérant des effets chroniques du traitement en dehors du centre de perfusion et peuvent compléter, plutôt que remplacer, le traitement de base par perfusion. Les autres voies, notamment l'administration intrathécale dans les rares cas d'atteinte du système nerveux central, restent cliniquement importantes mais représentent une part plus faible de la demande.

Par canal de distribution :
les pharmacies hospitalières sont en tête tandis que l'approvisionnement en ligne soutient les soins aux survivantsLes pharmacies hospitalières détenaient 55,34 % de la part du marché des médicaments contre le cancer des testicules en 2026. Les produits de perfusion doivent être préparés, dispensés et surveillés dans des contextes de soins spécialisés. Les contrats d'approvisionnement en gros renforcent également les relations entre les systèmes hospitaliers et les fournisseurs de génériques. La dispensation oncologique intégrée peut soutenir l'observance et la coordination, notamment pour les médicaments de soutien. Ces facteurs maintiennent le canal hospitalier au centre de la délivrance de la chimiothérapie.
Les pharmacies en ligne devraient croître à un CAGR de 8,25 % jusqu'en 2032. Leur rôle est concentré dans les traitements de soutien oraux plutôt que dans les perfusions cytotoxiques de base, qui continuent d'être dispensées par les canaux cliniques. Les antiémétiques, les traitements de la neuropathie et les médicaments cardiovasculaires utilisés dans les soins aux survivants peuvent être adaptés à la dispensation à distance. Les systèmes de renouvellement numérique peuvent également soutenir la continuité des soins pour les patients qui se rendent moins souvent dans les centres d'oncologie et qui ont besoin d'une gestion médicamenteuse continue après une chimiothérapie active. Les pharmacies de détail et les distributeurs spécialisés continueront à servir les patients qui ont besoin d'un accès local ou d'un soutien à la dispensation complexe.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 42,89 % de la part du marché des médicaments contre le cancer des testicules en 2026. La région combine des réseaux d'oncologie urologique établis, une couverture d'assurance pour la chimiothérapie et un accès à la greffe autologue de cellules souches. Les centres médicaux universitaires sont également positionnés pour adopter la surveillance guidée par les biomarqueurs à mesure que les données probantes se développent. L'étude ctDNA de 2025 soutient la valeur potentielle de la surveillance moléculaire chez les patients sous surveillance. Les services de survie à long terme, notamment la préservation de la fertilité et la surveillance cardiovasculaire, peuvent augmenter l'utilisation des médicaments au-delà de la période de traitement initiale.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,61 % jusqu'en 2032. La Chine a montré une augmentation annuelle de 3,74 % de l'incidence des TGNS standardisée selon l'âge chez les adolescents et les jeunes adultes dans cette analyse. La croissance du marché des médicaments contre le cancer des testicules dépend d'une capacité diagnostique renforcée ainsi que d'infrastructures de traitement oncologique supplémentaires. Le Japon présente le taux d'incidence standardisé selon l'âge le plus élevé en Asie, tandis que les pays à plus faible incidence pourraient voir leur demande augmenter principalement grâce à une détection et un accès au traitement plus précoces.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe suit des parcours thérapeutiques établis façonnés par les recommandations de l'Association européenne d'urologie et les systèmes oncologiques nationaux. La taille du marché des médicaments contre le cancer des testicules en Europe est soutenue par l'utilisation large du BEP, des soins structurés aux survivants et des parcours thérapeutiques cohérents entre les centres spécialisés. Cependant, la résilience de l'approvisionnement reste importante car les médicaments injectables historiques peuvent faire face à des pressions de disponibilité, susceptibles d'interrompre la délivrance des schémas établis même là où l'infrastructure clinique est mature. Le Moyen-Orient et l'Afrique combinent des investissements dans les capacités oncologiques dans les pays du Conseil de coopération du Golfe avec des obstacles majeurs à l'accès dans les systèmes de santé à ressources limitées. L'Amérique du Sud présente une demande non satisfaite significative là où l'accessibilité financière des médicaments limite l'utilisation des thérapies de soutien au-delà de la chimiothérapie de base, comme l'a révélé une étude portant sur cinq pays. Ces régions peuvent croître à mesure que les réseaux d'orientation, les systèmes d'approvisionnement et l'accès aux spécialistes s'améliorent, mais l'ampleur de la demande traitée restera liée à un accès fiable au schéma chimiothérapeutique standard de base.
Paysage concurrentiel
Concentration du Marché
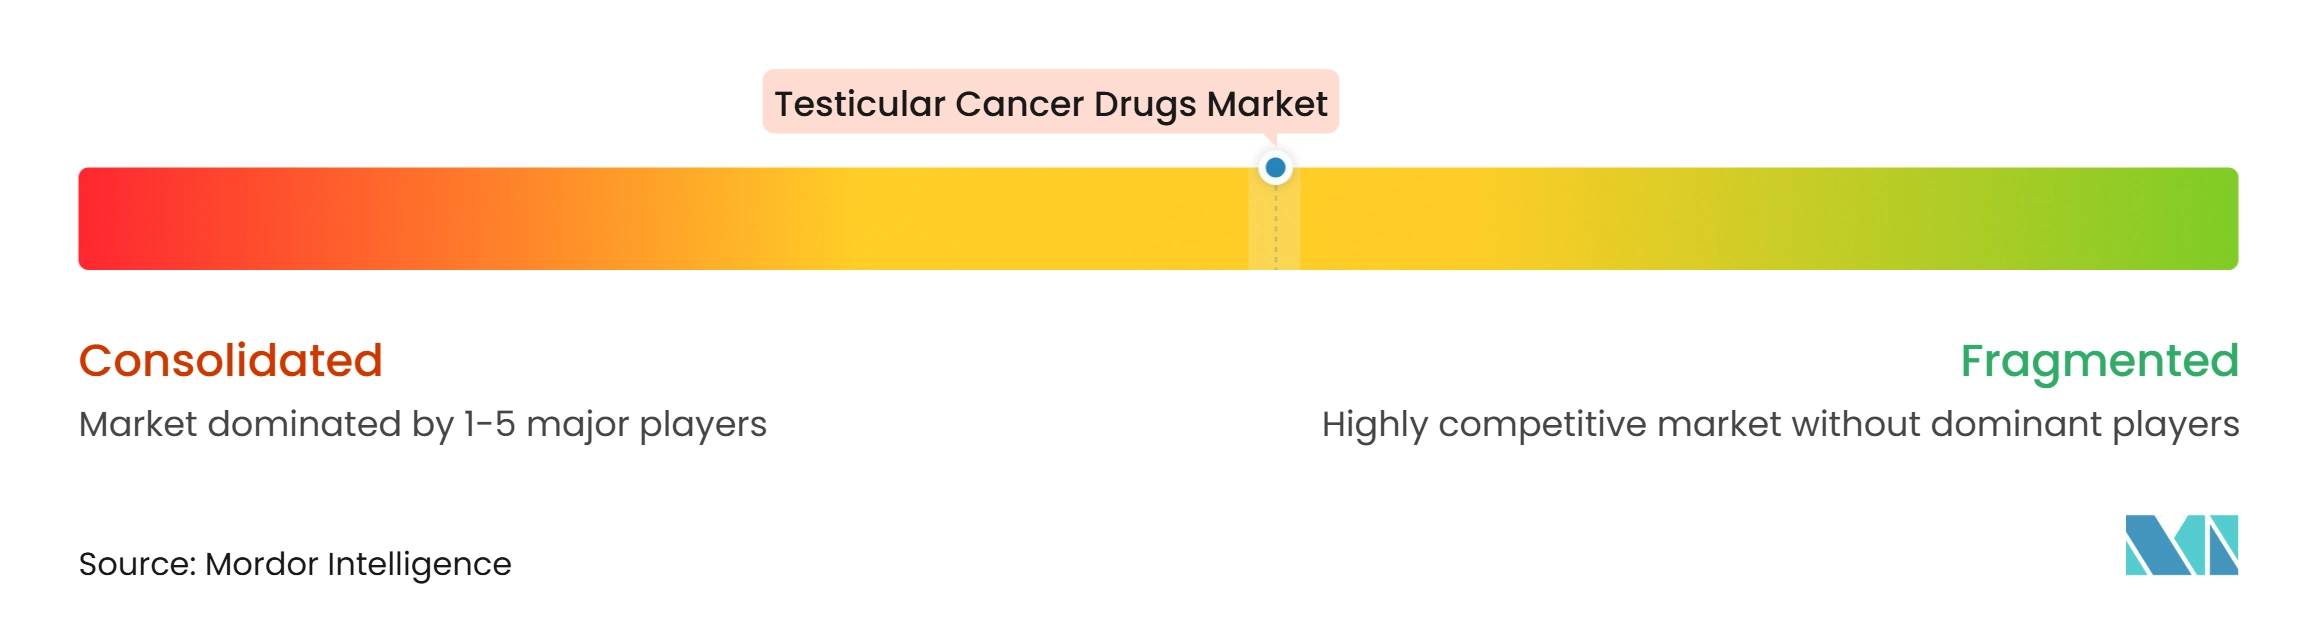
Le marché des médicaments contre le cancer des testicules présente un niveau de concentration modéré. Fresenius, Teva, Hikma, Pfizer et Viatris se font concurrence sur les composants génériques BEP à fort volume via des contrats de pharmacies hospitalières. Leur position dépend de la tarification, de la fiabilité de l'approvisionnement et de la conformité aux exigences de la FDA et de l'Agence européenne des médicaments. Les fournisseurs de génériques détiennent les plus grands volumes de prescriptions mais font face à des marges étroites sur les médicaments injectables établis.
Un groupe plus restreint de développeurs est axé sur les maladies réfractaires et les traitements sélectionnés par biomarqueurs. Bristol-Myers Squibb a évalué le nivolumab dans le cancer des testicules, bien que les réponses larges aux inhibiteurs de points de contrôle restent limitées dans les populations non sélectionnées. MiNK Therapeutics, Inc. a rapporté un cas de rémission complète pour agenT-797 plus nivolumab dans une maladie métastatique réfractaire au traitement. TORL BioTherapeutics LLC fait progresser son conjugué anticorps-médicament ciblant CLDN6, TORL-1-23, en développement précoce. BioNTech dispose également d'un programme de thérapie CAR-T ciblant CLDN6 en développement clinique.
La concurrence se développe autour de la sélection par biomarqueurs, de la conception des thérapies cellulaires et de la résilience de la chaîne d'approvisionnement. La plateforme allogénique de MiNK Therapeutics, Inc. cherche à éviter les limitations de fabrication associées aux thérapies cellulaires autologues. Elle est conçue pour soutenir un modèle de traitement plus facilement disponible si les données cliniques continuent de mûrir. Les fabricants de génériques recherchent des arrangements d'approvisionnement multi-sites pour réduire l'effet des perturbations dans les injectables oncologiques historiques et préserver la continuité des programmes de chimiothérapie en milieu hospitalier. La préservation de la fertilité reste un besoin adjacent pertinent, car l'ASCO recommande la cryoconservation du sperme avant un traitement gonadotoxique, tandis qu'aucun médicament pharmacologique gonadoprotecteur n'a établi un rôle standard dans ce contexte. Le secteur des médicaments contre le cancer des testicules dispose donc à la fois d'une base générique établie et d'une voie d'innovation étroite axée sur les maladies résistantes au traitement.
Leaders du secteur des médicaments contre le cancer des testicules
-
Fresenius Kabi AG
-
Teva Pharmaceutical Industries Ltd
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médicaments contre le Cancer des Testicules Entreprises couvertes dans ce rapport
- Baxter
- Bristol-Myers Squibb
- Florencia Healthcare
- Fresenius
- Hikma Pharmaceuticals
- MiNK Therapeutics, Inc.
- Pfizer
- Recordati Industria Chimica e Farmaceutica S.p.A.
- Sun Pharmaceuticals Industries
- Taj Pharmaceuticals
- Teva Pharmaceutical Industries
- TORL BioTherapeutics LLC
- Venus Remedies
- Viatris
Développements industriels récents dans Marché des Médicaments contre le Cancer des Testicules
- Octobre 2026 : L'ixotatug védotine, un nouvel agent thérapeutique présenté à l'ESMO 2026, a démontré une activité clinique favorable, avec un taux de réponse objectif de 45,5 % et un taux de contrôle de la maladie de 72,8 % chez des patients lourdement prétraités atteints de tumeurs germinales réfractaires ou résistantes au platine. Les réponses partielles représentaient 45,4 % des cas. Ces résultats se comparent favorablement aux schémas de chimiothérapie de rattrapage historiques, notamment la gemcitabine/paclitaxel/oxaliplatine ou la thérapie à base de cisplatine.
- Novembre 2025 : MiNK Therapeutics, Inc. a présenté les résultats mis à jour de la Phase 1 pour agenT-797 lors de la réunion annuelle SITC 2025, rapportant une rémission complète durable avec une survie globale dépassant 33 mois chez un patient atteint d'un cancer des testicules métastatique réfractaire à sept lignes de traitement antérieures. La société a divulgué des plans pour faire progresser agenT-797 vers le développement de Phase 2, représentant une voie d'enregistrement potentiellement première en son genre pour une thérapie cellulaire iNKT allogénique dans les tumeurs germinales réfractaires.
- Octobre 2025 : Natera a publié la plus grande étude de validation ctDNA sur le cancer des testicules dans JCO Precision Oncology, démontrant que son test Signatera surpassait les marqueurs tumoraux sériques standard dans la prédiction de la survie sans événement, avec un rapport de risque de 12,45 pendant la surveillance.
Périmètre du rapport mondial sur le marché des médicaments contre le cancer des testicules
Selon le périmètre du rapport, les médicaments contre le cancer des testicules comprennent les médicaments, principalement les agents de chimiothérapie, utilisés pour détruire les cellules cancéreuses, réduire la taille des tumeurs ou diminuer le risque de récidive du cancer après une chirurgie.
Le marché est segmenté par classe thérapeutique, type de maladie, type de traitement, voie d'administration, canal de distribution et géographie. Par classe thérapeutique, le marché est segmenté en composés de platine, agents alkylants, inhibiteurs de la topoisomérase II, antibiotiques antitumoraux, alcaloïdes de la vinca, agents d'immunothérapie, thérapie ciblée, médicaments de soutien et autres types de médicaments. Par type de maladie, le marché est segmenté en séminome, tumeurs germinales non séminomateuses et cancer des testicules réfractaire/en rechute. Par type de traitement, le marché est segmenté en thérapie de première ligne, thérapie de deuxième ligne/de rattrapage et autres types de traitement. Par voie d'administration, le marché est segmenté en intraveineuse, orale et autres voies d'administration. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Composés de platine |
| Agents alkylants |
| Inhibiteurs de la topoisomérase II |
| Antibiotiques antitumoraux |
| Alcaloïdes de la vinca |
| Agents d'immunothérapie |
| Thérapie ciblée |
| Médicaments de soutien |
| Autres types de médicaments |
| Séminome |
| Tumeurs germinales non séminomateuses |
| Cancer des testicules réfractaire / en rechute |
| Thérapie de première ligne |
| Thérapie de deuxième ligne / de rattrapage |
| Autres types de traitement |
| Intraveineuse |
| Orale |
| Autres voies d'administration |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par classe thérapeutique | Composés de platine | |
| Agents alkylants | ||
| Inhibiteurs de la topoisomérase II | ||
| Antibiotiques antitumoraux | ||
| Alcaloïdes de la vinca | ||
| Agents d'immunothérapie | ||
| Thérapie ciblée | ||
| Médicaments de soutien | ||
| Autres types de médicaments | ||
| Par type de maladie | Séminome | |
| Tumeurs germinales non séminomateuses | ||
| Cancer des testicules réfractaire / en rechute | ||
| Par type de traitement | Thérapie de première ligne | |
| Thérapie de deuxième ligne / de rattrapage | ||
| Autres types de traitement | ||
| Par voie d'administration | Intraveineuse | |
| Orale | ||
| Autres voies d'administration | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur attendue des médicaments contre le cancer des testicules d'ici 2032 ?
Le marché des médicaments contre le cancer des testicules devrait atteindre 1,82 milliard USD d'ici 2032, contre 1,31 milliard USD en 2027. Cette perspective reflète l'utilisation continue du traitement à base de platine, une plus grande attention à la gestion des rechutes et une demande croissante de soins de soutien parmi les survivants.
Quelle classe thérapeutique détient la plus grande part du traitement du cancer des testicules ?
Les composés de platine détenaient une part de 48,16 % en 2026 car le BEP à base de cisplatine reste central dans les soins métastatiques. La classe devrait rester importante car les recommandations établies continuent de soutenir les associations à base de platine dans les groupes de risque pertinents.
Qu'est-ce qui stimule la demande de traitement de rattrapage dans le cancer des testicules ?
La détection moléculaire précoce de la rechute et la nécessité d'une thérapie intensive après la rechute soutiennent un CAGR de 7,54 % pour la thérapie de deuxième ligne et de rattrapage jusqu'en 2032. Les schémas de rattrapage peuvent impliquer plus de médicaments, une exposition plus longue et des contextes de traitement spécialisés que les soins de première ligne.
Quel type de maladie devrait croître le plus rapidement ?
Les tumeurs germinales non séminomateuses devraient croître à un CAGR de 7,64 % jusqu'en 2032 car le traitement est souvent plus intensif et la rechute peut nécessiter une thérapie supplémentaire. L'augmentation de la charge de morbidité dans certaines parties de l'Asie pourrait également soutenir la demande pour ces schémas.
Pourquoi les pharmacies hospitalières restent-elles importantes pour les médicaments contre le cancer des testicules ?
Les pharmacies hospitalières détenaient une part de 55,34 % en 2026 car les médicaments de chimiothérapie de base nécessitent une préparation, une perfusion et une surveillance clinique spécialisées. Le canal soutient également les contrats d'approvisionnement, la coordination du traitement et l'observation directe requise pour les principaux schémas injectables.
Quelle région devrait connaître la croissance la plus rapide pour les thérapeutiques contre le cancer des testicules ?
L'Asie-Pacifique devrait croître à un CAGR de 8,61 % jusqu'en 2032, soutenue par une incidence croissante dans certaines parties de la région et une capacité oncologique en expansion. Le rythme de croissance dépendra des progrès en matière de diagnostic, d'orientation et d'accès aux établissements de traitement spécialisés.