
Marktgröße und Marktanteil für Hodenkrebsmedikamente
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.31 Milliarden US-Dollar |
| Marktgröße (2032) | 1.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.76 % |
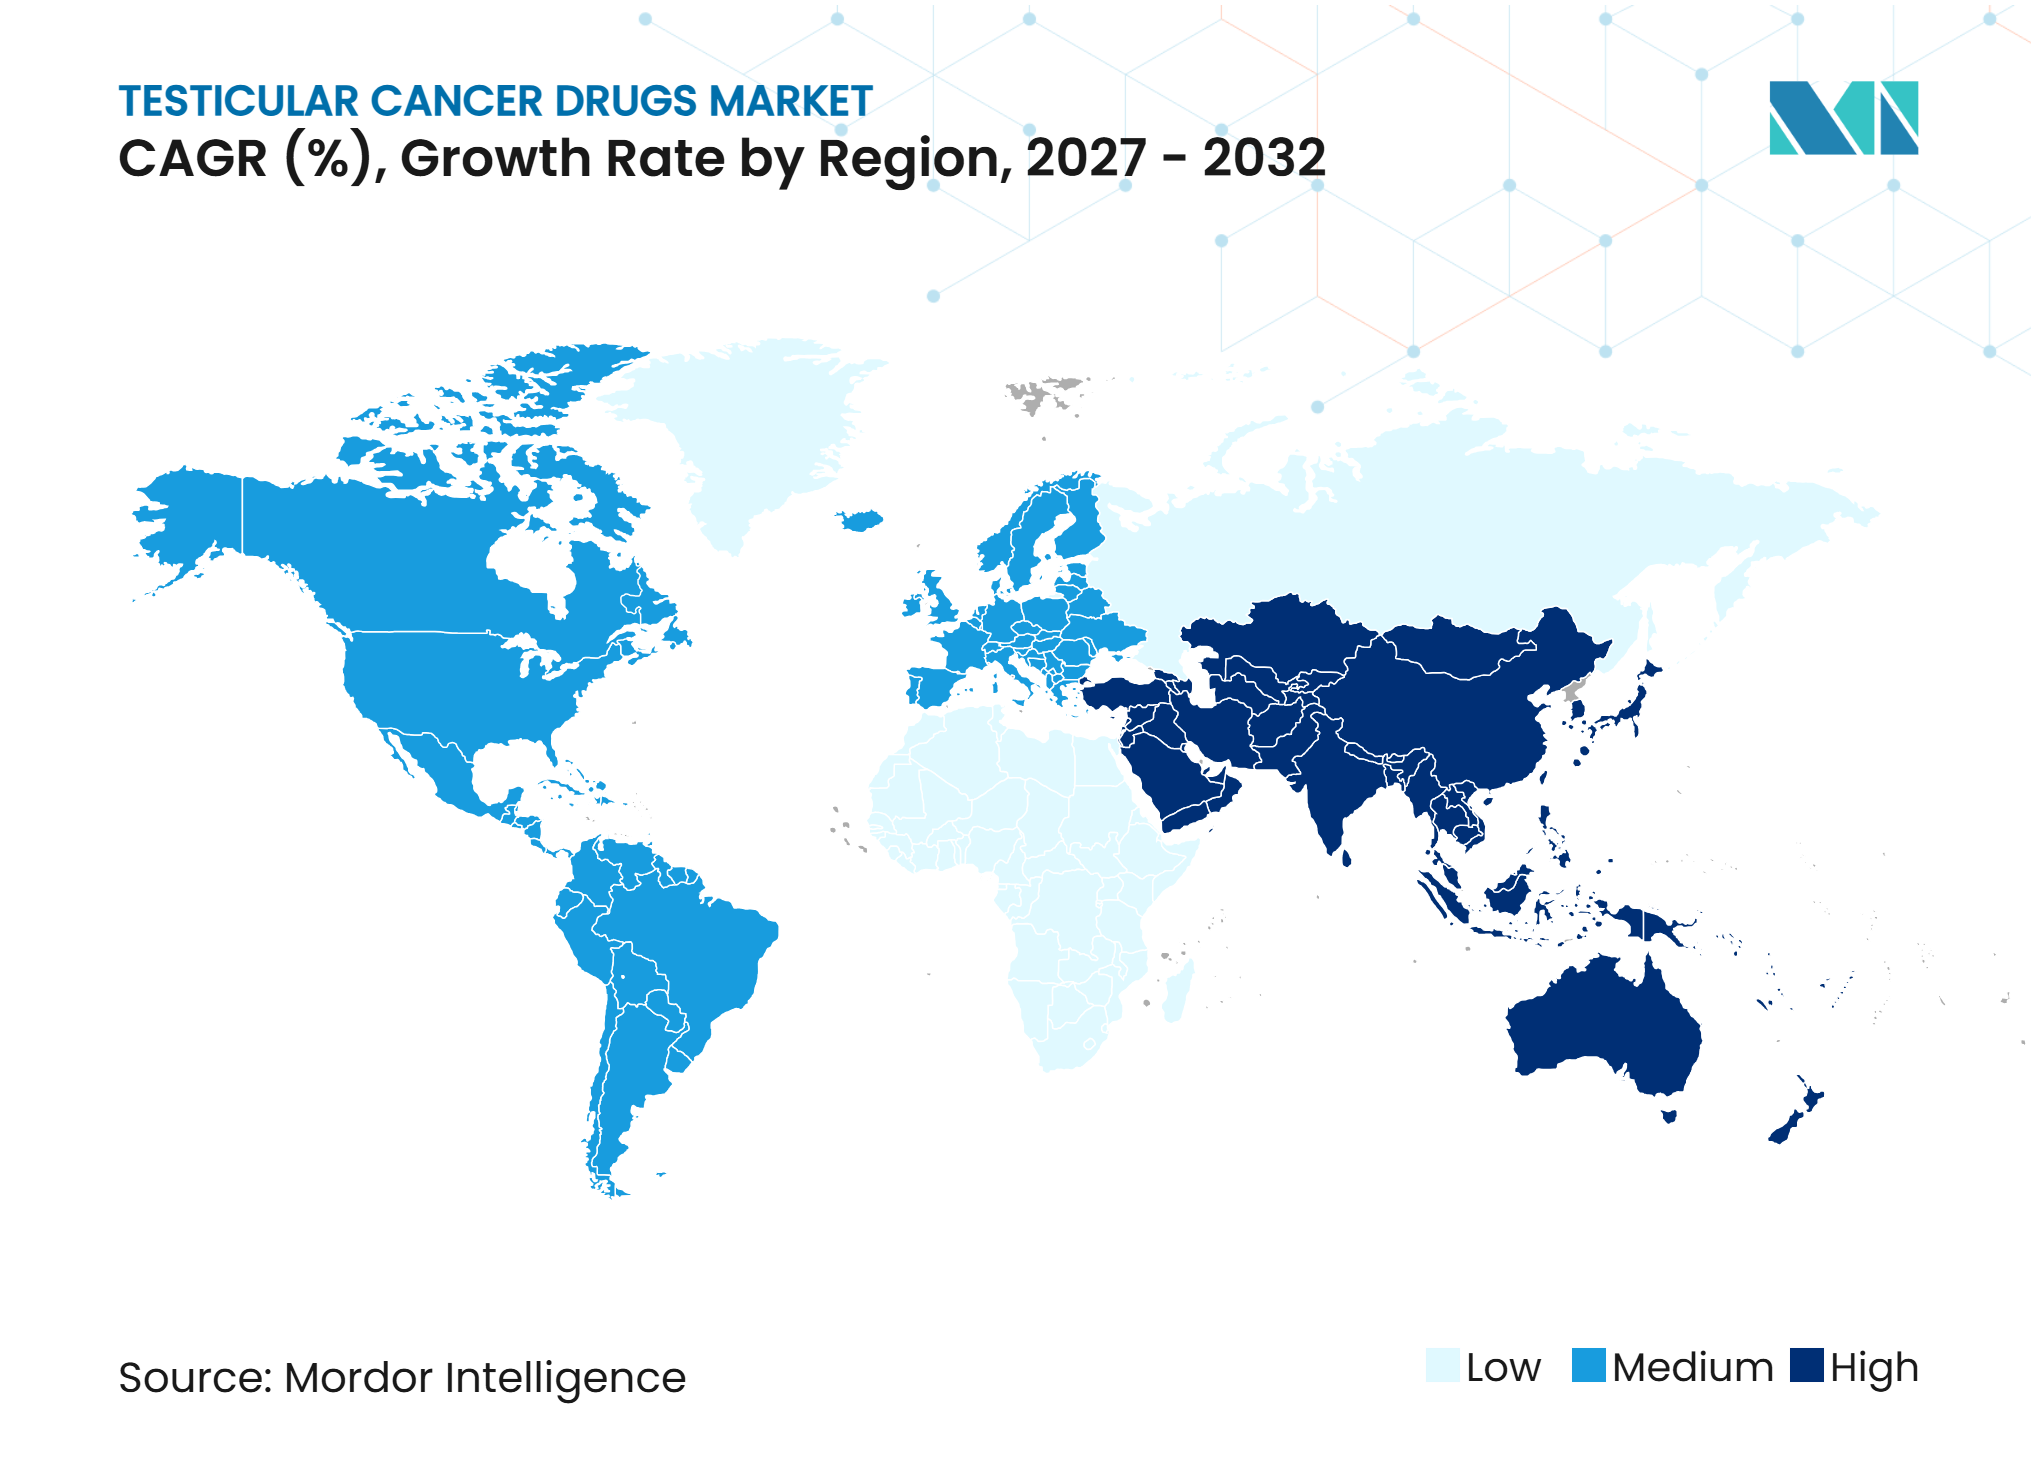
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hodenkrebsmedikamente von Mordor Intelligence
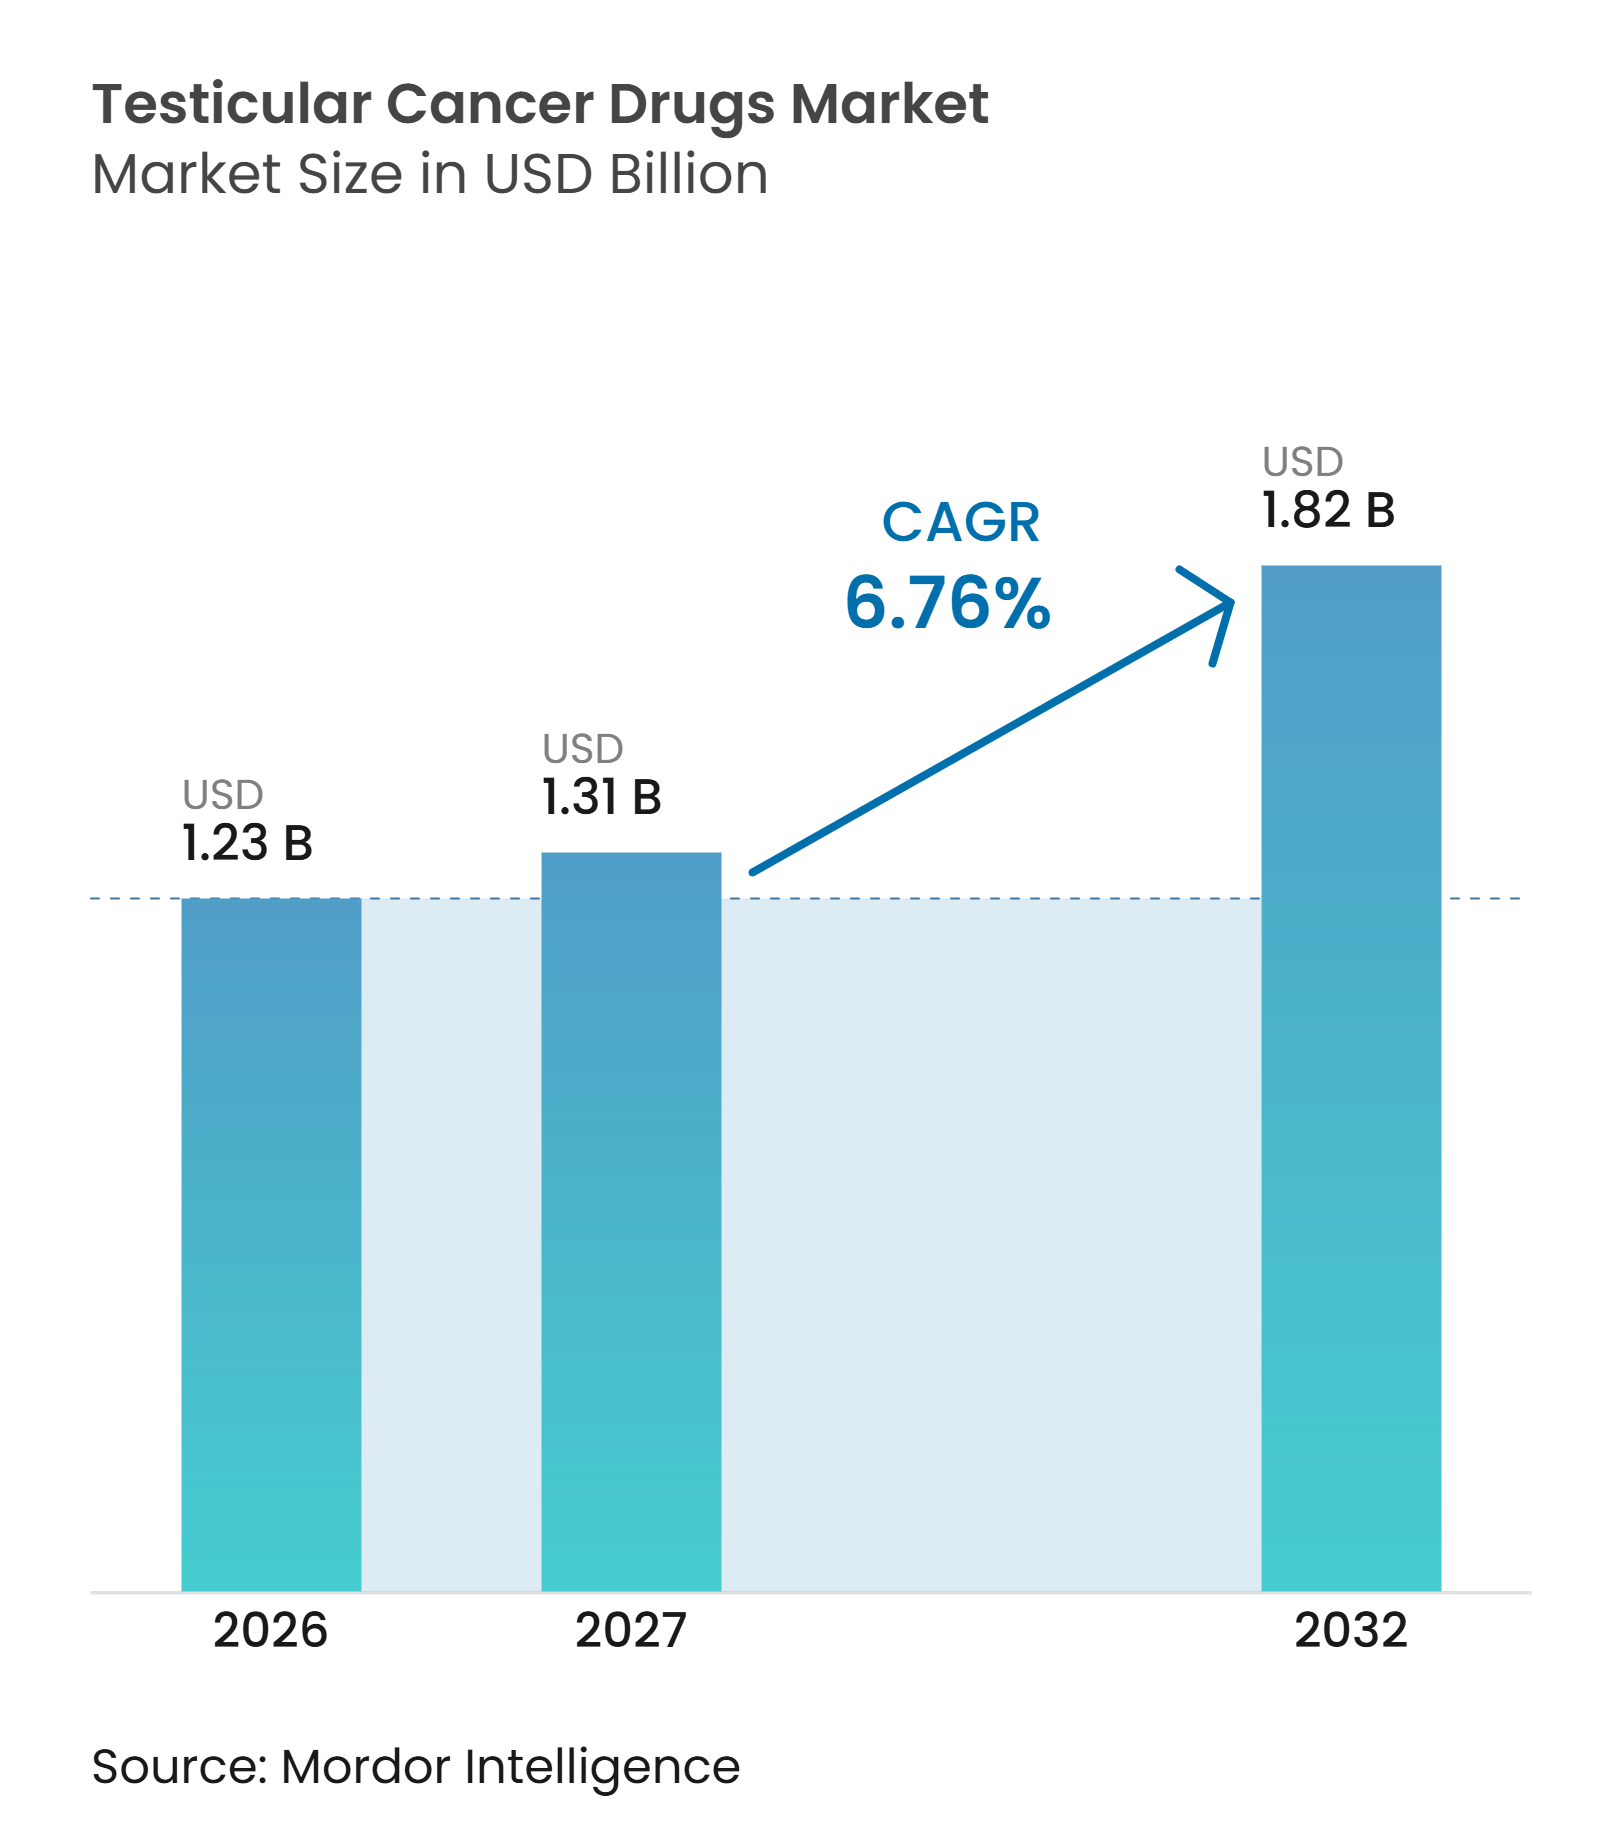
Die Marktgröße für Hodenkrebsmedikamente wird voraussichtlich von 1,23 Milliarden USD im Jahr 2026 auf 1,31 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 6,76 % über den Zeitraum 2027–2032 voraussichtlich 1,82 Milliarden USD erreichen.
Der Markt für Hodenkrebsmedikamente wächst weiterhin, da die Diagnosezahlen in mehreren Bevölkerungsgruppen steigen und mehr Patienten nach der Behandlung jahrelang überleben. Der etablierte Einsatz platinbasierter Kombinationen verschafft den Anbietern eine verlässliche Basis für die Krankenhausnachfrage, obwohl der Preisdruck durch Generika das Wertwachstum begrenzt. Neue molekulare Tests können das Rückfallrisiko früher identifizieren und möglicherweise den Einsatz von Salvage-Regimen bei ausgewählten Patienten erhöhen. Die Chance für neue Produkte konzentriert sich weiterhin auf refraktäre Erkrankungen, bei denen die Behandlungsoptionen begrenzt sind und die klinische Entwicklung zunehmend auf CLDN6 und verwandte Biomarker ausgerichtet ist.
Wesentliche Erkenntnisse des Berichts
- Nach Wirkstoffklasse hielten Platinverbindungen im Jahr 2026 einen Marktanteil von 48,16 % am Markt für Hodenkrebsmedikamente, während Immuntherapeutika bis 2032 voraussichtlich mit einer CAGR von 9,41 % wachsen werden.
- Nach Krankheitstyp entfiel auf das Seminom im Jahr 2026 ein Anteil von 55,34 % an der Marktgröße für Hodenkrebsmedikamente, während nicht-seminomatöse Keimzelltumoren bis 2032 voraussichtlich mit einer CAGR von 7,64 % wachsen werden.
- Nach Behandlungstyp hielt die Erstlinientherapie im Jahr 2026 einen Marktanteil von 60,14 % am Markt für Hodenkrebsmedikamente, während die Zweitlinien- und Salvage-Therapie bis 2032 voraussichtlich mit einer CAGR von 7,54 % wachsen wird.
- Nach Verabreichungsweg entfiel auf die intravenöse Verabreichung im Jahr 2026 ein Anteil von 46,90 % an der Marktgröße für Hodenkrebsmedikamente, und sie wird bis 2032 voraussichtlich mit der höchsten Rate von 8,13 % wachsen.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Marktanteil von 55,34 % am Markt für Hodenkrebsmedikamente, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 8,25 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 42,89 % am Markt für Hodenkrebsmedikamente, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,61 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Hodenkrebsmedikamente*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Diagnosezahlen und verbesserter Behandlungszugang | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Onkologieinfrastruktur im asiatisch-pazifischen Raum | +0.7% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anhaltende Nutzung platinbasierter Kombinationsregime | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Zunehmende Überlebensrate und Management von Rückfallerkrankungen | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der biomarkergesteuerten und immuno-onkologischen Forschung | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Fertilitätserhalt und unterstützender Versorgung | +0.4% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Diagnosezahlen und verbesserter Behandlungszugang
Die jüngste Annäherung der Inzidenzraten bei hispanischen und nicht-hispanischen weißen Männern zeigt, dass Gesundheitssysteme ein breiteres Bewusstsein und einen besseren diagnostischen Zugang benötigen werden. Eine frühere Diagnose kann Patienten in Richtung einer kurativen Erstlinienbehandlung lenken und gleichzeitig den Einsatz von Überwachungs- und unterstützenden Medikamenten im Laufe der Zeit erhöhen. Der Markt für Hodenkrebsmedikamente profitiert auch dann, wenn die onkologischen Kapazitäten im asiatisch-pazifischen Raum ausgebaut werden, da Krankenhausinfusionssysteme für die Standardregime bei fortgeschrittener Erkrankung notwendig sind. Ein besserer Zugang verändert daher sowohl die Anzahl der behandelten Patienten als auch die Zusammensetzung der eingesetzten Therapien entlang des Behandlungspfades.
Anhaltende Nutzung platinbasierter Kombinationsregime
BEP, das Bleomycin, Etoposid und Cisplatin kombiniert, bleibt ein empfohlenes systemisches Regime für metastatische Erkrankungen über alle Prognosegruppen hinweg. Diese klinische Position verschafft dem Markt für Hodenkrebsmedikamente eine ungewöhnlich stabile Basis für etablierte injizierbare Produkte. Das Regime ist zentral geblieben, weil alternative Erstlinienansätze bei nicht ausgewählten, therapienaiven Patienten keine überlegenen Ergebnisse gezeigt haben. Anbieter von Cisplatin und Etoposid können auf eine anhaltende Nachfrage planen, insbesondere bei Krankenhausapothekenverträgen. Gleichzeitig hält der Einsatz etablierter Generika den Preiswettbewerb hoch und begünstigt eine zuverlässige Herstellung und Distribution. Neue Therapien für refraktäre Erkrankungen werden daher kurzfristig eher den etablierten Platineinsatz ergänzen als ersetzen.
Wachstum der biomarkergesteuerten und immuno-onkologischen Forschung
MicroRNA-371a-3p zeigte in einer klinischen Studie aus dem Jahr 2025 eine Sensitivität von 87 % und eine Spezifität von 91 % für den Nachweis von Keimzelltumoren[1]. In einer separaten Studie hatten ctDNA-positive Patienten ein 12,45-mal kürzeres ereignisfreies Überleben als ctDNA-negative Patienten während der Überwachung. Diese Instrumente könnten Klinikern helfen, molekulare Resterkrankungen früher zu identifizieren und Patienten für eine engmaschigere Überwachung oder Salvage-Behandlung auszuwählen. Dieser Weg unterstützt die Wachstumsaussichten für die Zweitlinientherapie im Markt für Hodenkrebsmedikamente. Immun-Checkpoint-Inhibitoren haben bei nicht ausgewählten refraktären Keimzelltumorpopulationen begrenzte Ergebnisse gezeigt, wobei ein systematischer Review Ansprechraten von 0 % bis 3,4 % berichtete. Die Entwicklung wird daher wahrscheinlich von biomarkerdefinerten Populationen abhängen und nicht von einem breiten Einsatz der Immuntherapie.
Zunehmende Überlebensrate und Management von Rückfallerkrankungen
Das Zehn-Jahres-Überleben übersteigt bei vielen Patienten mit Hodenkrebs 90 %, was eine große Population schafft, die langfristig Nachsorge benötigt. Eine Längsschnittstudie ergab, dass 23 % der Überlebenden nach einer cisplatinbasierten Chemotherapie bei einem medianen Follow-up von 11 Jahren eine zunehmende kumulative Morbidität aufwiesen. Herz-Kreislauf-Erkrankungen, Neuropathie und Stoffwechselerkrankungen erhöhen die Nachfrage nach unterstützender Behandlung und Überwachung. Ein Rückfall nach der Erstlinientherapie bleibt klinisch bedeutsam, und eine Hochdosis-Chemotherapie mit autologer Stammzelltransplantation wird bei geeigneten Salvage-Patienten eingesetzt. Die Fertilitätserhaltung wird im Versorgungspfad ebenfalls sichtbarer, da die ASCO eine Spermakryokonservierung vor einer gonadotoxischen Behandlung empfiehlt. Diese Bedürfnisse erweitern die Rolle von Krankenhausapotheken und Spezialversorgung über den initialen Chemotherapiezeitraum hinaus.
Analyse der Hemmnisse im Markt für Hodenkrebsmedikamente*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langzeittoxizitäten durch Cisplatin | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte krankheitsspezifische Arzneimittelinnovation | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Kleine adressierbare Patientenpopulation | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Ungleicher Zugang zu spezialisierter onkologischer Versorgung | -0.5% | Naher Osten und Afrika, Südamerika und Randgebiete des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langzeittoxizitäten durch Cisplatin
Die Cisplatin-Toxizität kann die Dosisintensität begrenzen und die Regimauswahl bei Patienten mit höherem klinischen Risiko beeinflussen. Die Platinum Study berichtete bei 75 % von 1.422 Überlebenden audiometrische Beeinträchtigungen, wobei Nierenfunktion und Cisplatin-Dosis eine signifikante Wechselwirkung zeigten. Behandlungsentscheidungen müssen Heilungsergebnisse gegen die Risiken von Ototoxizität, Nierenschäden und anderen Langzeiteffekten abwägen. Leitlinien berücksichtigen auch EP in ausgewählten Situationen, um das bleomycinbedingte Lungenrisiko zu reduzieren. Diese Anpassungen erhalten die Nachfrage nach Platinbehandlungen aufrecht, können jedoch den Pro-Patienten-Einsatz in bestimmten Versorgungssettings einschränken. Die regulatorische Überwachung durch Behörden wie die FDA und die Europäische Arzneimittel-Agentur stellt weitere Anforderungen an die sichere Verabreichung und Pharmakovigilanz.
Begrenzte krankheitsspezifische Arzneimittelinnovation
Die kleine Population mit platinrefraktärer Erkrankung schränkt den kommerziellen Anreiz für große Entwicklungsprogramme ein. Klinische Ergebnisse mit breiten PD-1- und PD-L1-Ansätzen haben einen Einsatz außerhalb ausgewählter biomarkerdefinierter Gruppen nicht gerechtfertigt. Frühere Studien zu zielgerichteten Therapien haben ebenfalls nur begrenzten klinischen Nutzen gezeigt, sodass zytotoxische Regime weiterhin im Mittelpunkt der Behandlung stehen. CLDN6-gerichtete Antikörper-Wirkstoff-Konjugate, Zelltherapien und bispezifische Antikörper könnten diese Position verändern, aber ihre klinische Evidenz entwickelt sich noch. Die kleine adressierbare Population erschwert auch die klinische Rekrutierung und Zulassungsplanung. Der ungleiche Zugang zu spezialisierter onkologischer Versorgung verschärft die Herausforderung in ressourcenärmeren Regionen, wo die Anzahl der behandelten Patienten unter der tatsächlichen Krankheitslast bleiben kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
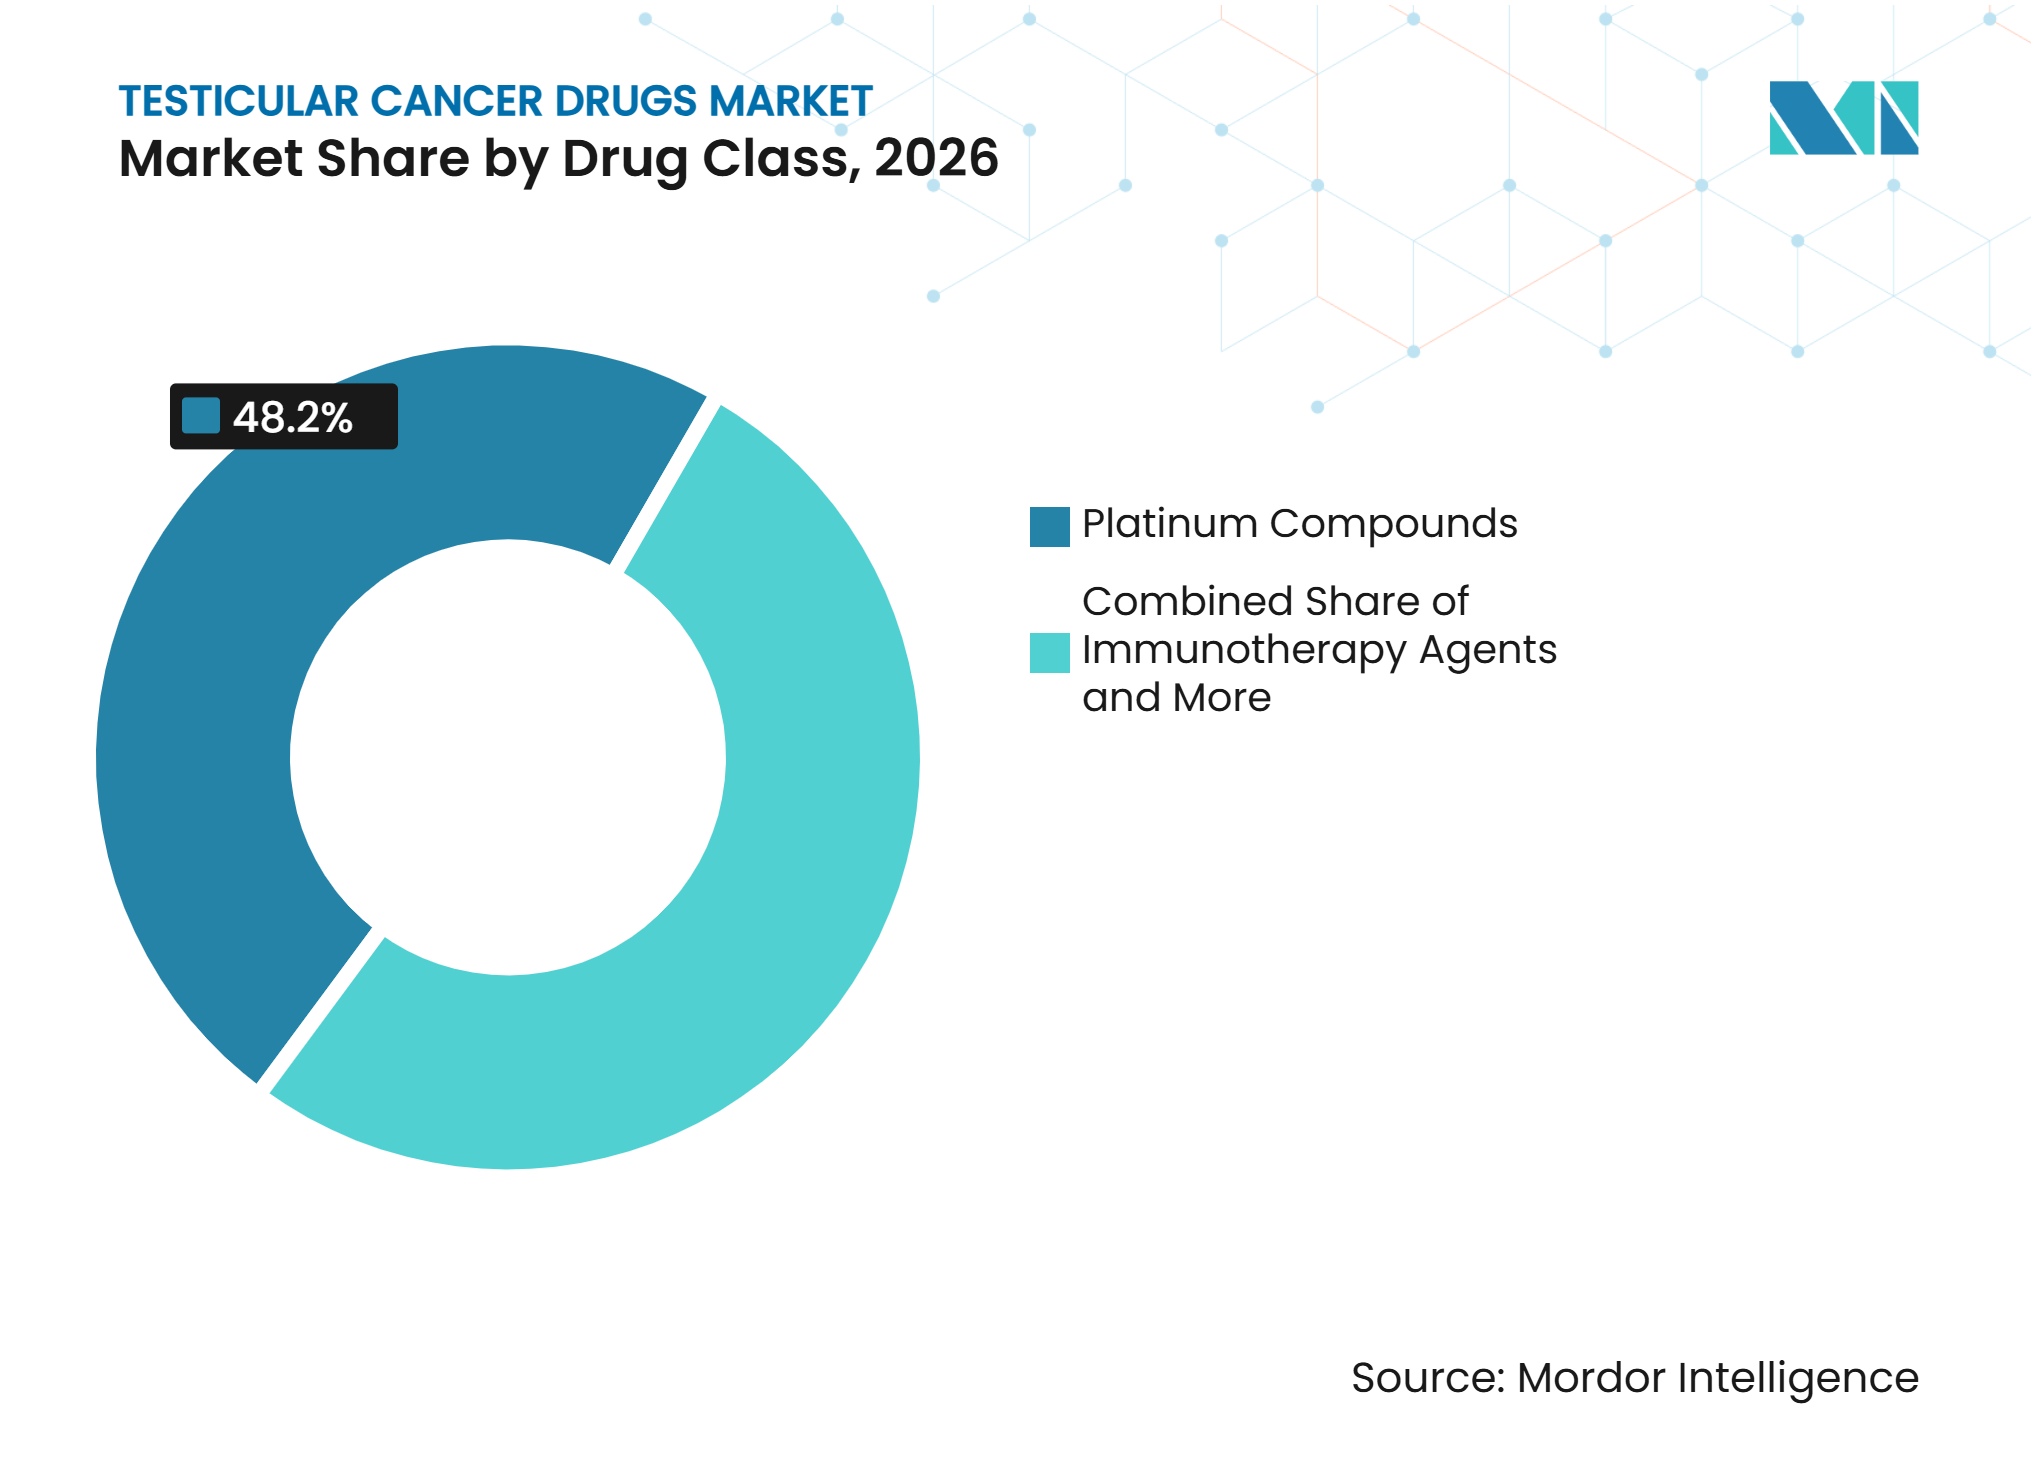
Platinverbindungen behalten die größte Position, während die Immuntherapie Fortschritte machtPlatinverbindungen hielten im Jahr 2026 einen Marktanteil von 48,16 % am Markt für Hodenkrebsmedikamente, was die Rolle von Cisplatin in der BEP-Behandlung widerspiegelt. Die NCCN-Leitlinien unterstützen weiterhin BEP über relevante metastatische Risikogruppen hinweg. Etoposid und Bleomycin bleiben integraler Bestandteil desselben Regimes, während Alkylierungsmittel und Vinca-Alkaloide in Salvage-Kombinationen wie TIP und VeIP eingesetzt werden. Unterstützende Medikamente umfassen Wachstumsfaktoren, Antiemetika und Arzneimittel zur Behandlung von Therapieeffekten. Ihr Einsatz steigt, da Behandlungsprogramme der Toxizitätsprävention und der langfristigen Nachsorge mehr Aufmerksamkeit widmen.
Immuntherapeutika werden bis 2032 voraussichtlich mit einer CAGR von 9,41 % wachsen, der höchsten Rate unter den Wirkstoffklassen. Dieses Wachstum spiegelt klinische Entwicklungsaktivitäten wider und nicht einen breiten zugelassenen Einsatz bei Hodenkrebs; es hängt davon ab, ob neue Produkte einen dauerhaften Nutzen in der kleinen refraktären Population zeigen können. MiNK Therapeutics berichtete über ein dauerhaftes vollständiges Ansprechen mit seiner allogenen iNKT-Zelltherapie agenT-797 bei einem stark vorbehandelten Patienten. CLDN6-gerichtete Programme zielen darauf ab, Patienten mit schwer behandelbarer Erkrankung anzusprechen, und veranschaulichen, wie sich die Produktentwicklung in Richtung biomarkerdefinierter Behandlungsauswahl verschiebt. Die Branche für Hodenkrebsmedikamente könnte eine höherwertige Behandlungskategorie sehen, wenn ein CLDN6-gerichtetes Produkt für refraktäre Erkrankungen zugelassen wird, obwohl die standardmäßige zytotoxische Behandlung für die meisten Patienten weiterhin notwendig bleiben wird.



Nach Krankheitstyp:
Seminom führt nach Patientenvolumen, während NSGCT intensivere Versorgung erfordertDas Seminom entfiel im Jahr 2026 auf 55,34 % der Marktgröße für Hodenkrebsmedikamente. Diese Tumoren sind strahlenempfindlich und sprechen gut auf Carboplatin an, während viele Patienten im Frühstadium nach Orchiektomie durch Überwachung behandelt werden. Dieser Ansatz kann den Arzneimitteleinsatz pro Patient im Vergleich zu einer intensiveren Mehrfachagenten-Behandlung reduzieren. Die führende Stellung des Seminoms spiegelt daher die Patientenzahl wider und nicht die höchsten Arzneimittelausgaben pro Episode. Sein Behandlungspfad bleibt für Krankenhaussysteme wichtig, die Chirurgie, Überwachung und ausgewählte adjuvante Behandlungen anbieten.
Nicht-seminomatöse Keimzelltumoren werden bis 2032 voraussichtlich mit einer CAGR von 7,64 % wachsen. Diese Patienten benötigen häufiger eine Mehrfachagenten-BEP-Therapie, und ein Rückfall kann zu VeIP oder einer Hochdosis-Chemotherapie führen, was den Behandlungspfad medikamentenintensiver macht als viele Frühstadium-Seminom-Pfade. Dieses Muster bietet eine zusätzliche Nachfragequelle außerhalb traditioneller westlicher Märkte und unterstreicht die Bedeutung des diagnostischen und spezialisierten Behandlungszugangs für die Bestimmung der behandelten Volumina. Refraktäre und rezidivierte Erkrankungen bleiben eine kleine Gruppe, haben aber eine hohe Behandlungsintensität, da Patienten komplexe Salvage-Regime erhalten können.
Nach Behandlungstyp:
Erstlinienversorgung liefert Volumen, während die Salvage-Behandlung an Wert gewinntDie Erstlinientherapie hielt im Jahr 2026 einen Marktanteil von 60,14 % am Markt für Hodenkrebsmedikamente. Die meisten Patienten mit günstigem Risikoprofil erhalten drei oder vier Zyklen BEP oder EP, die auf eine dauerhafte Remission abzielen. Patienten mit günstigem Risiko, die mit BEP behandelt werden, können ein Fünf-Jahres-Überleben von über 95 % erreichen, was die Stellung etablierter Behandlungsprotokolle stärkt[2]. Der Erstlinienwert ist daher eng mit den Diagnoseraten, der Generikapreisgestaltung und dem konsistenten Zugang zur Krankenhausinfusion verknüpft. Er ist weniger dem Timing neuer Produkteinführungen ausgesetzt als die refraktäre Versorgung.
Die Zweitlinien- und Salvage-Therapie wird bis 2032 voraussichtlich mit einer CAGR von 7,54 % wachsen. Ein Rückfall nach der Erstlinientherapie erfordert komplexere Regime, einschließlich TIP, VeIP und Hochdosis-Carboplatin und Etoposid mit autologer Stammzelltransplantation. Molekulare Tests können das Rückfallrisiko früher identifizieren und die Behandlung unterstützen, solange Patienten noch eine intensive Therapie tolerieren können. Die Marktgröße für Hodenkrebsmedikamente in diesem Setting profitiert von einer längeren Behandlungsexposition und teureren Kombinationen, obwohl Kliniker weiterhin die Behandlungsintensität mit der kumulativen Toxizität abwägen müssen. Andere Behandlungstypen umfassen überwachungsgetriggerte Wiederbehandlungen und neue Ansätze, die in ausgewählten klinischen Settings eingesetzt werden.
Nach Verabreichungsweg:
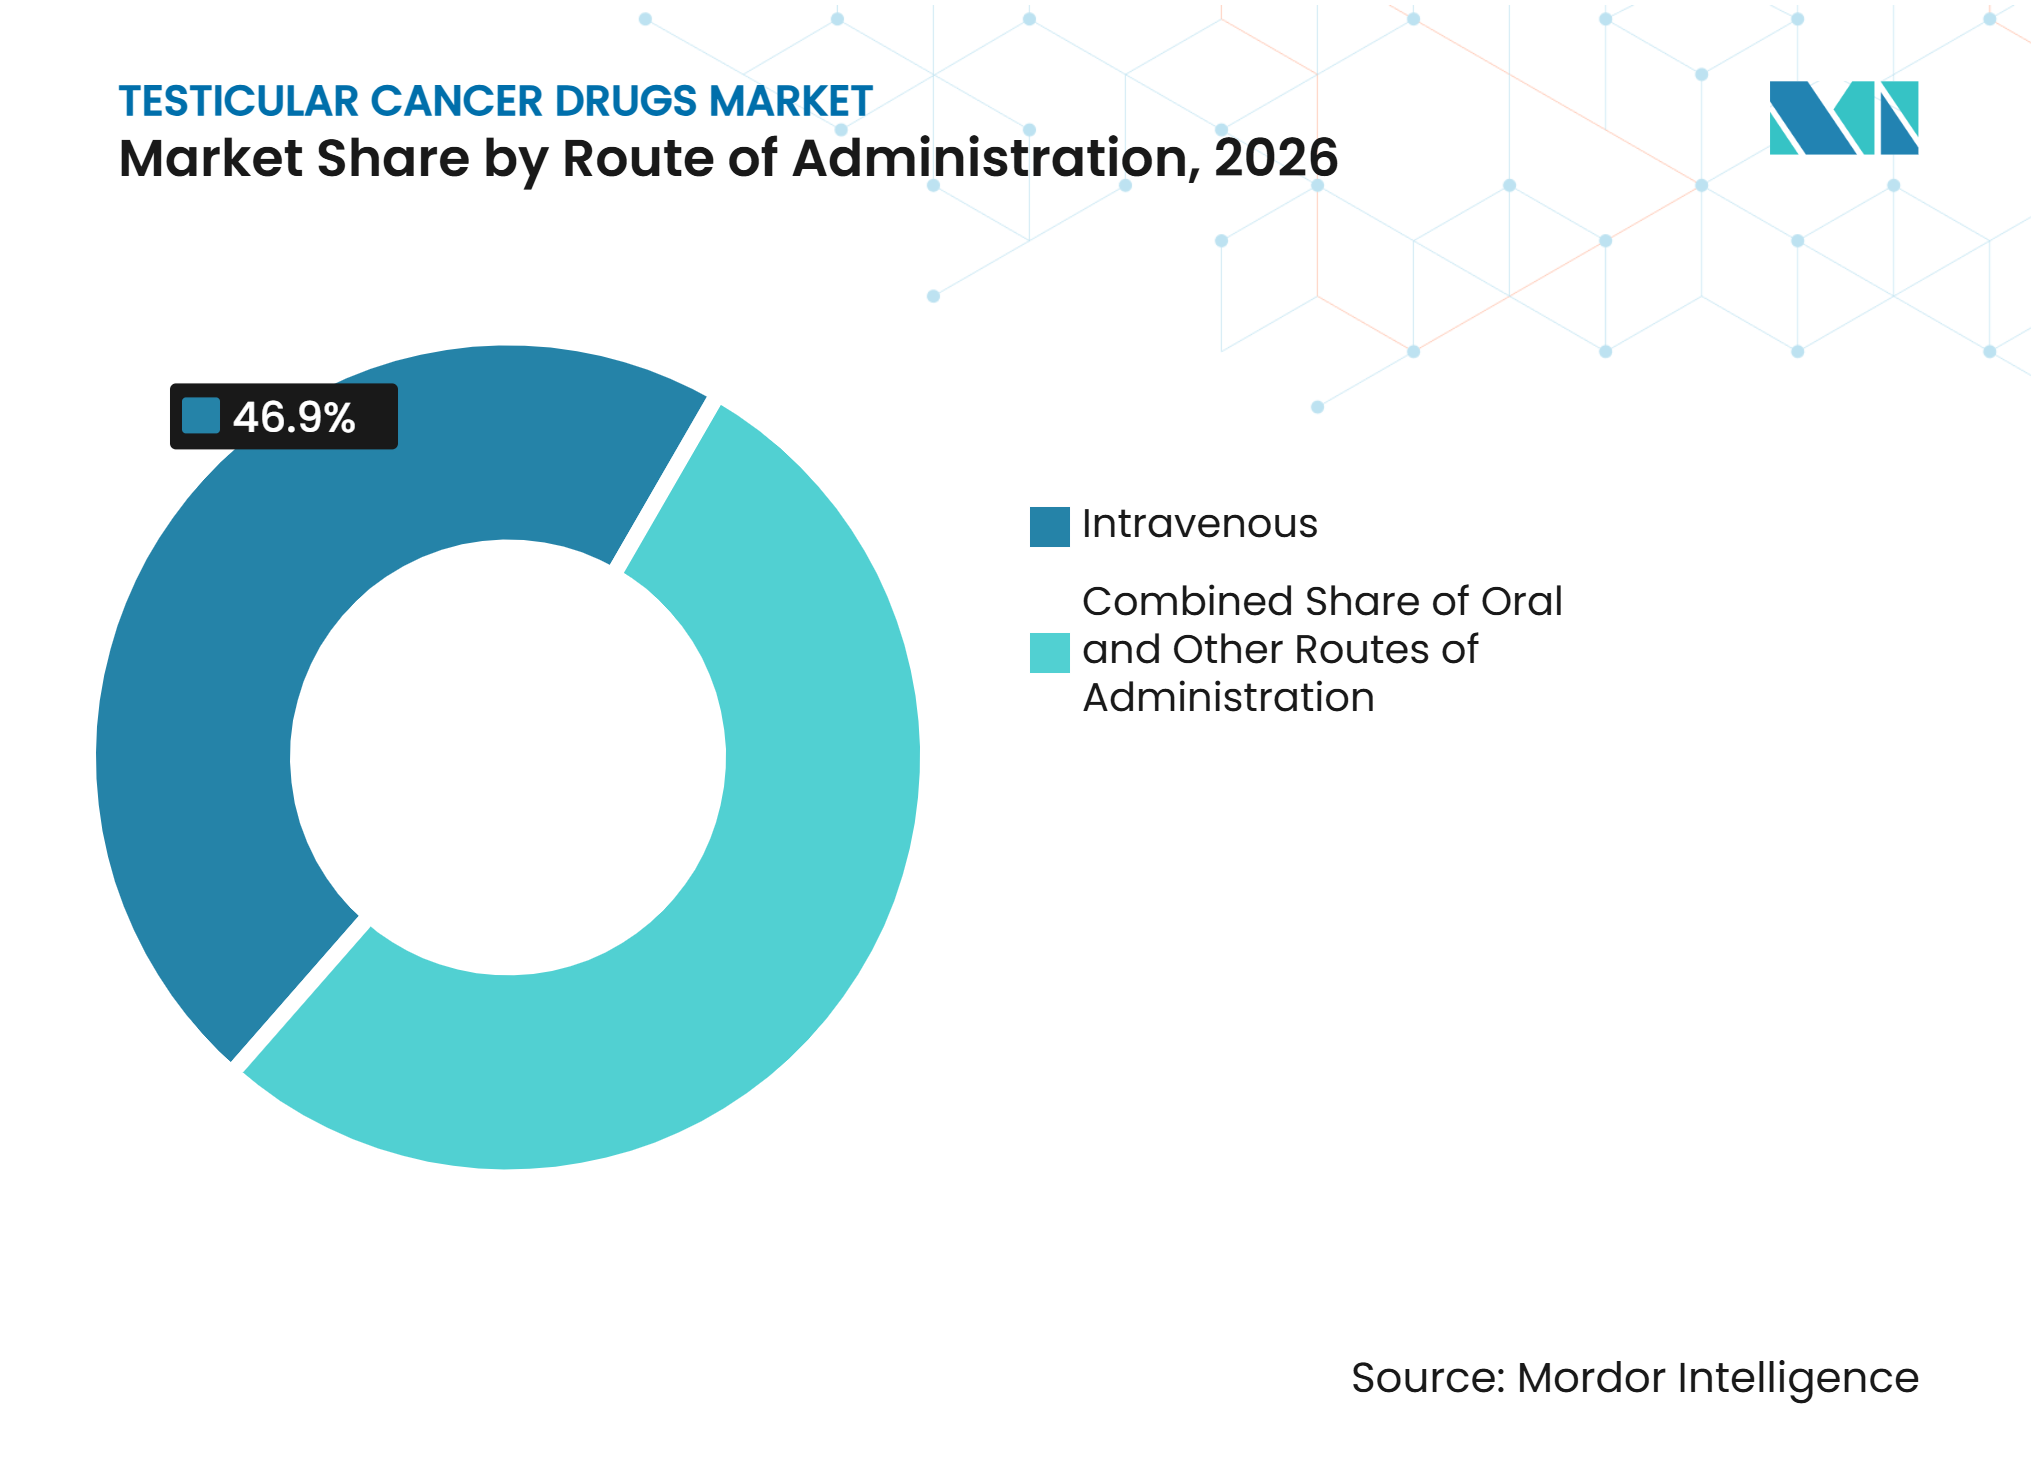
Intravenöse Behandlung bleibt zentral für KernregimeDie intravenöse Verabreichung entfiel im Jahr 2026 auf 46,90 % der Marktgröße für Hodenkrebsmedikamente. Cisplatin, Etoposid, Bleomycin und Ifosfamid werden in kontrollierten klinischen Settings verabreicht, was die intravenöse Applikation zu einem integralen Bestandteil der Standardtherapie macht. Die Infusionsversorgung unterstützt auch die Überwachung von Hydratation, Blutbild, Nierenfunktion und akuten Nebenwirkungen. Diese betriebliche Anforderung macht die Krankenhauskapazität zu einem wesentlichen Bestandteil des Arzneimittelzugangs. Der Verabreichungsweg ist für das Kern-BEP-Regime schwer durch eine orale Therapie zu ersetzen.
Die intravenöse Verabreichung ist auch der am schnellsten wachsende Verabreichungsweg bis 2032 und wächst von 2027 bis 2032 mit einer Rate von 8,13 %. Ihr Wachstum ist mit dem anhaltenden Einsatz von Mehrfachagenten-Chemotherapie bei metastatischer und Hochrisikoerkrankung verbunden, bei der Behandlungsteams eine direkte Kontrolle über Dosierung, Hydratation und Nebenwirkungsüberwachung benötigen. Orale Arzneimittel haben eine eigenständige Rolle in der unterstützenden Versorgung und in einigen Post-Remissions-Settings. Sie können für Patienten nützlich sein, die chronische Behandlungseffekte außerhalb des Infusionszentrums managen, und können die infusionsbasierte Kernbehandlung ergänzen, aber nicht ersetzen. Andere Verabreichungswege, einschließlich der intrathekalen Verabreichung bei seltener Beteiligung des Zentralnervensystems, bleiben klinisch wichtig, machen aber einen kleineren Anteil der Nachfrage aus.

Nach Vertriebskanal:
Krankenhausapotheken führen, während die Online-Versorgung die Überlebensversorgung unterstütztKrankenhausapotheken hielten im Jahr 2026 einen Marktanteil von 55,34 % am Markt für Hodenkrebsmedikamente. Infusionsprodukte müssen in spezialisierten Versorgungssettings zubereitet, abgegeben und überwacht werden. Großeinkaufsverträge stärken auch die Beziehungen zwischen Krankenhaussystemen und Generikaanbietern. Eine integrierte onkologische Arzneimittelabgabe kann die Therapietreue und Koordination unterstützen, insbesondere bei unterstützenden Medikamenten. Diese Faktoren halten den Krankenhauskanal im Mittelpunkt der Chemotherapieversorgung.
Online-Apotheken werden bis 2032 voraussichtlich mit einer CAGR von 8,25 % wachsen. Ihre Rolle konzentriert sich auf orale unterstützende Behandlungen und nicht auf Kern-Zytotoxika-Infusionen, die weiterhin über klinische Kanäle abgegeben werden. Antiemetika, Neuropathiebehandlung und kardiovaskuläre Medikamente, die in der Überlebensversorgung eingesetzt werden, können für die Fernabgabe geeignet sein. Digitale Nachfüllsysteme können auch die Versorgungskontinuität für Patienten unterstützen, die seltener onkologische Zentren aufsuchen und nach der aktiven Chemotherapie eine laufende Arzneimittelverwaltung benötigen. Einzelhandelsapotheken und Spezialvertriebshändler werden weiterhin Patienten bedienen, die lokalen Zugang oder komplexe Abgabeunterstützung benötigen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,89 % am Markt für Hodenkrebsmedikamente. Die Region kombiniert etablierte urologisch-onkologische Netzwerke, Versicherungsschutz für Chemotherapie und Zugang zur autologen Stammzelltransplantation. Akademische medizinische Zentren sind auch positioniert, um biomarkergesteuerte Überwachung zu übernehmen, wenn sich die Evidenz entwickelt. Die ctDNA-Studie aus dem Jahr 2025 unterstützt den potenziellen Wert der molekularen Überwachung bei Patienten unter Beobachtung. Langfristige Überlebensleistungen, einschließlich Fertilitätserhalt und kardiovaskuläre Überwachung, können den Arzneimitteleinsatz über den initialen Behandlungszeitraum hinaus erhöhen.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,61 % wachsen. China verzeichnete in dieser Analyse einen jährlichen Anstieg der altersstandarisierten NSGCT-Inzidenz von 3,74 % bei Jugendlichen und jungen Erwachsenen. Das Wachstum im Markt für Hodenkrebsmedikamente hängt von einer stärkeren Diagnosekapazität sowie einer zusätzlichen onkologischen Behandlungsinfrastruktur ab. Japan hat die höchste altersstandardisierte Inzidenzrate in Asien, während Länder mit niedrigerer Inzidenz die Nachfrage hauptsächlich durch frühere Erkennung und verbesserten Behandlungszugang steigern können.
Europa, Naher Osten und Afrika sowie Südamerika
Europa folgt etablierten Behandlungspfaden, die durch EAU-Leitlinien und nationale Onkologiesysteme geprägt sind. Die Marktgröße für Hodenkrebsmedikamente in Europa wird durch den breiten Einsatz von BEP, strukturierte Überlebensversorgung und Behandlungspfade unterstützt, die über Spezialzentren hinweg konsistent sind. Die Versorgungsresilienz bleibt jedoch wichtig, da etablierte injizierbare Arzneimittel Verfügbarkeitsdruck ausgesetzt sein können, was die Durchführung etablierter Regime unterbrechen kann, selbst wenn die klinische Infrastruktur ausgereift ist. Naher Osten und Afrika kombinieren Investitionen in onkologische Kapazitäten in den Ländern des Golfkooperationsrats mit erheblichen Zugangshindernissen in ressourcenärmeren Gesundheitssystemen. Südamerika hat eine bedeutende ungedeckte Nachfrage, wo die Erschwinglichkeit von Arzneimitteln den Einsatz unterstützender Therapien über die Kernchemotherapie hinaus einschränkt, wie eine Fünf-Länder-Studie ergab. Diese Regionen können wachsen, wenn Überweisungsnetzwerke, Beschaffungssysteme und der Zugang zu Spezialisten verbessert werden, aber das Ausmaß der behandelten Nachfrage wird weiterhin an einen zuverlässigen Zugang zum Standard-Chemotherapie-Grundgerüst gebunden sein.
Wettbewerbslandschaft
Marktkonzentration
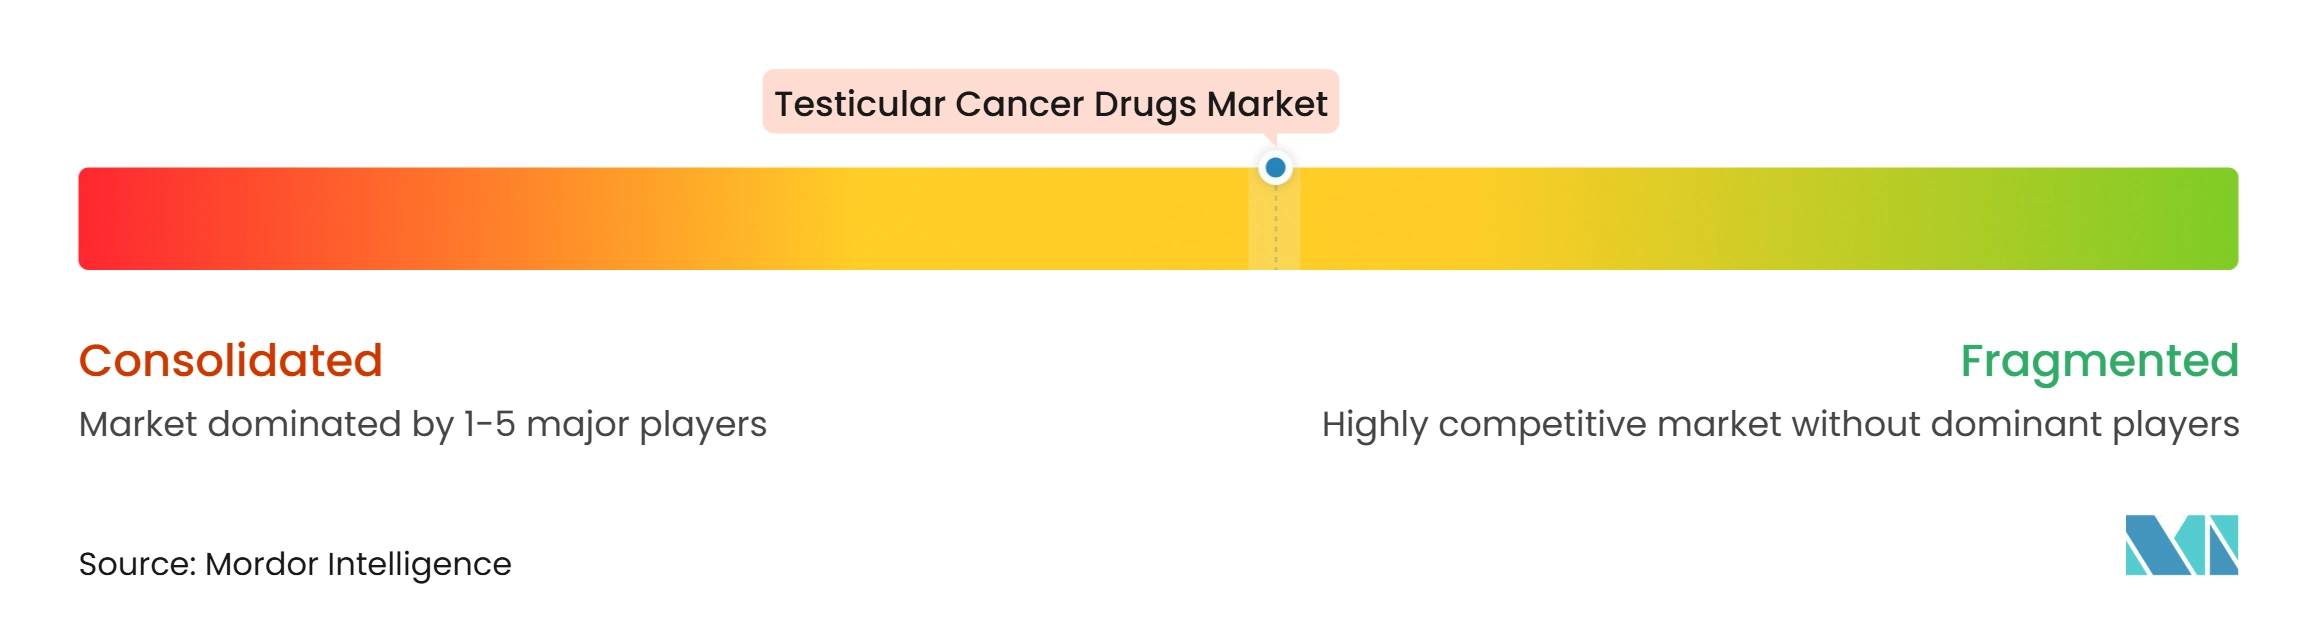
Der Markt für Hodenkrebsmedikamente weist ein moderates Konzentrationsmaß auf. Fresenius Kabi, Teva, Hikma, Pfizer und Viatris konkurrieren bei hochvolumigen generischen BEP-Komponenten über Krankenhausapothekenverträge. Ihre Position hängt von Preisgestaltung, Versorgungszuverlässigkeit und der Einhaltung der Anforderungen der FDA und der Europäischen Arzneimittel-Agentur ab. Generikahersteller halten die größten Verschreibungsvolumina, sehen sich jedoch dünnen Margen bei etablierten injizierbaren Arzneimitteln gegenüber.
Eine kleinere Gruppe von Entwicklern konzentriert sich auf refraktäre Erkrankungen und biomarkerselektierte Behandlungen. Bristol Myers Squibb hat Nivolumab bei Hodenkrebs evaluiert, obwohl breite Checkpoint-Inhibitor-Ansprechraten bei nicht ausgewählten Patienten begrenzt bleiben. MiNK Therapeutics berichtete über einen Fall vollständiger Remission für agenT-797 plus Nivolumab bei behandlungsrefraktärer metastatischer Erkrankung. TORL BioTherapeutics entwickelt sein CLDN6-gerichtetes Antikörper-Wirkstoff-Konjugat TORL-1-23 in der frühen klinischen Entwicklung. BioNTech hat ebenfalls ein CLDN6-gerichtetes CAR-T-Programm in der klinischen Entwicklung.
Der Wettbewerb entwickelt sich entlang der Biomarkerauswahl, des Zelltherapiedesigns und der Versorgungskettenresilienz. Die allogene Plattform von MiNK zielt darauf ab, die mit autologen Zelltherapien verbundenen Herstellungsbeschränkungen zu vermeiden. Sie ist darauf ausgelegt, ein leichter verfügbares Behandlungsmodell zu unterstützen, wenn die klinische Evidenz weiter reift. Generikahersteller suchen nach Mehrstandort-Versorgungsvereinbarungen, um die Auswirkungen von Störungen bei etablierten onkologischen Injektionsmitteln zu reduzieren und die Kontinuität für krankenhausbasierte Chemotherapieprogramme zu erhalten. Die Fertilitätserhaltung bleibt ein relevanter angrenzender Bedarf, da die ASCO eine Spermakryokonservierung vor einer gonadotoxischen Therapie empfiehlt, während kein pharmakologisches gonadoprotektives Arzneimittel eine Standardrolle in diesem Setting etabliert hat. Die Branche für Hodenkrebsmedikamente hat daher sowohl eine etablierte Generikabasis als auch einen engen Innovationspfad, der sich auf behandlungsresistente Erkrankungen konzentriert.
Marktführer in der Branche für Hodenkrebsmedikamente
-
Fresenius Kabi AG
-
Teva Pharmaceutical Industries Ltd
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hodenkrebsmedikamente Unternehmen in diesem Bericht
- Baxter
- Bristol-Myers Squibb
- Florencia Healthcare
- Fresenius
- Hikma Pharmaceuticals
- MiNK Therapeutics, Inc.
- Pfizer
- Recordati Industria Chimica e Farmaceutica S.p.A.
- Sun Pharmaceuticals Industries
- Taj Pharmaceuticals
- Teva Pharmaceutical Industries
- TORL BioTherapeutics LLC
- Venus Remedies
- Viatris
Neueste Industrielle Entwicklungen in Markt für Hodenkrebsmedikamente
- Oktober 2026: Ixotatug Vedotin, ein neuartiges Therapeutikum, das auf dem ESMO 2026 vorgestellt wurde, zeigte eine günstige klinische Aktivität mit einer objektiven Ansprechrate von 45,5 % und einer Krankheitskontrollrate von 72,8 % bei stark vorbehandelten Patienten mit platinrefraktären oder platinresistenten Keimzelltumoren. Partielle Ansprechraten machten 45,4 % der Fälle aus. Diese Ergebnisse sind mit etablierten Salvage-Chemotherapieregimen, einschließlich Gemcitabin/Paclitaxel/Oxaliplatin oder cisplatinbasierter Therapie, vergleichbar.
- November 2025: MiNK Therapeutics präsentierte aktualisierte Phase-1-Ergebnisse für agenT-797 auf dem SITC Annual Meeting 2025 und berichtete über eine dauerhafte vollständige Remission mit einem Gesamtüberleben von mehr als 33 Monaten bei einem Patienten mit metastasiertem Hodenkrebs, der gegenüber sieben vorherigen Therapielinien refraktär war. Das Unternehmen gab Pläne bekannt, agenT-797 in die Phase-2-Entwicklung voranzutreiben, was einen potenziellen First-in-Class-Zulassungsweg für allogene iNKT-Zelltherapie bei refraktären Keimzelltumoren darstellt.
- Oktober 2025: Natera veröffentlichte die größte ctDNA-Validierungsstudie bei Hodenkrebs in JCO Precision Oncology und zeigte, dass sein Signatera-Test standardmäßige Serum-Tumormarker bei der Vorhersage des ereignisfreien Überlebens übertraf, mit einem Hazard Ratio von 12,45 während der Überwachung.
Umfang des globalen Marktberichts für Hodenkrebsmedikamente
Gemäß dem Berichtsumfang umfassen Hodenkrebsmedikamente Arzneimittel, hauptsächlich Chemotherapeutika, die eingesetzt werden, um Krebszellen zu zerstören, die Tumorgröße zu reduzieren oder das Risiko eines Krebsrückfalls nach einer Operation zu senken.
Der Markt ist nach Wirkstoffklasse, Krankheitstyp, Behandlungstyp, Verabreichungsweg, Vertriebskanal und Geografie segmentiert. Nach Wirkstoffklasse ist der Markt in Platinverbindungen, Alkylierungsmittel, Topoisomerase-II-Inhibitoren, antitumorale Antibiotika, Vinca-Alkaloide, Immuntherapeutika, zielgerichtete Therapie, unterstützende Arzneimittel und andere Wirkstofftypen segmentiert. Nach Krankheitstyp ist der Markt in Seminom, nicht-seminomatöse Keimzelltumoren und refraktären/rezidivierten Hodenkrebs segmentiert. Nach Behandlungstyp ist der Markt in Erstlinientherapie, Zweitlinien-/Salvage-Therapie und andere Behandlungstypen segmentiert. Nach Verabreichungsweg ist der Markt in intravenös, oral und andere Verabreichungswege segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und andere Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Platinverbindungen |
| Alkylierungsmittel |
| Topoisomerase-II-Inhibitoren |
| Antitumorale Antibiotika |
| Vinca-Alkaloide |
| Immuntherapeutika |
| Zielgerichtete Therapie |
| Unterstützende Arzneimittel |
| Andere Wirkstofftypen |
| Seminom |
| Nicht-seminomatöse Keimzelltumoren |
| Refraktärer/rezidivierter Hodenkrebs |
| Erstlinientherapie |
| Zweitlinien-/Salvage-Therapie |
| Andere Behandlungstypen |
| Intravenös |
| Oral |
| Andere Verabreichungswege |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Platinverbindungen | |
| Alkylierungsmittel | ||
| Topoisomerase-II-Inhibitoren | ||
| Antitumorale Antibiotika | ||
| Vinca-Alkaloide | ||
| Immuntherapeutika | ||
| Zielgerichtete Therapie | ||
| Unterstützende Arzneimittel | ||
| Andere Wirkstofftypen | ||
| Nach Krankheitstyp | Seminom | |
| Nicht-seminomatöse Keimzelltumoren | ||
| Refraktärer/rezidivierter Hodenkrebs | ||
| Nach Behandlungstyp | Erstlinientherapie | |
| Zweitlinien-/Salvage-Therapie | ||
| Andere Behandlungstypen | ||
| Nach Verabreichungsweg | Intravenös | |
| Oral | ||
| Andere Verabreichungswege | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert werden Hodenkrebsmedikamente bis 2032 voraussichtlich erreichen?
Der Markt für Hodenkrebsmedikamente wird bis 2032 voraussichtlich 1,82 Milliarden USD erreichen, ausgehend von 1,31 Milliarden USD im Jahr 2027. Dieser Ausblick spiegelt den anhaltenden Einsatz platinbasierter Behandlungen, eine stärkere Aufmerksamkeit für das Rückfallmanagement und eine wachsende Nachfrage nach unterstützender Versorgung unter Überlebenden wider.
Welche Wirkstoffklasse hat den größten Anteil an der Hodenkrebsbehandlung?
Platinverbindungen hielten im Jahr 2026 einen Anteil von 48,16 %, da cisplatinbasiertes BEP weiterhin zentral für die metastatische Versorgung ist. Die Klasse wird voraussichtlich wichtig bleiben, da etablierte Leitlinien platinbasierte Kombinationen über relevante Risikogruppen hinweg weiterhin unterstützen.
Was treibt die Nachfrage nach Salvage-Behandlungen bei Hodenkrebs an?
Eine frühere molekulare Rückfallerkennung und der Bedarf an intensiver Therapie nach einem Rückfall unterstützen eine CAGR von 7,54 % für die Zweitlinien- und Salvage-Therapie bis 2032. Salvage-Regime können mehr Arzneimittel, eine längere Exposition und spezialisierte Behandlungssettings erfordern als die Erstlinienversorgung.
Welcher Krankheitstyp wird voraussichtlich am schnellsten wachsen?
Nicht-seminomatöse Keimzelltumoren werden bis 2032 voraussichtlich mit einer CAGR von 7,64 % wachsen, da die Behandlung oft intensiver ist und ein Rückfall zusätzliche Therapie erfordern kann. Eine steigende Krankheitslast in Teilen Asiens könnte die Nachfrage nach diesen Regimen ebenfalls unterstützen.
Warum bleiben Krankenhausapotheken für Hodenkrebsmedikamente wichtig?
Krankenhausapotheken hielten im Jahr 2026 einen Anteil von 55,34 %, da Kernchemotherapeutika eine spezialisierte Zubereitung, Infusion und klinische Überwachung erfordern. Der Kanal unterstützt auch Beschaffungsverträge, Behandlungskoordination und die direkte Beobachtung, die für wichtige injizierbare Regime erforderlich ist.
Welche Region wird für Hodenkrebstherapeutika voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,61 % wachsen, unterstützt durch steigende Inzidenz in Teilen der Region und den Ausbau der onkologischen Kapazitäten. Das Wachstumstempo wird von Fortschritten bei Diagnose, Überweisung und Zugang zu spezialisierten Behandlungseinrichtungen abhängen.