
Tamanho e Participação do Mercado de Resinas Terpênicas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.51 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.18 % |
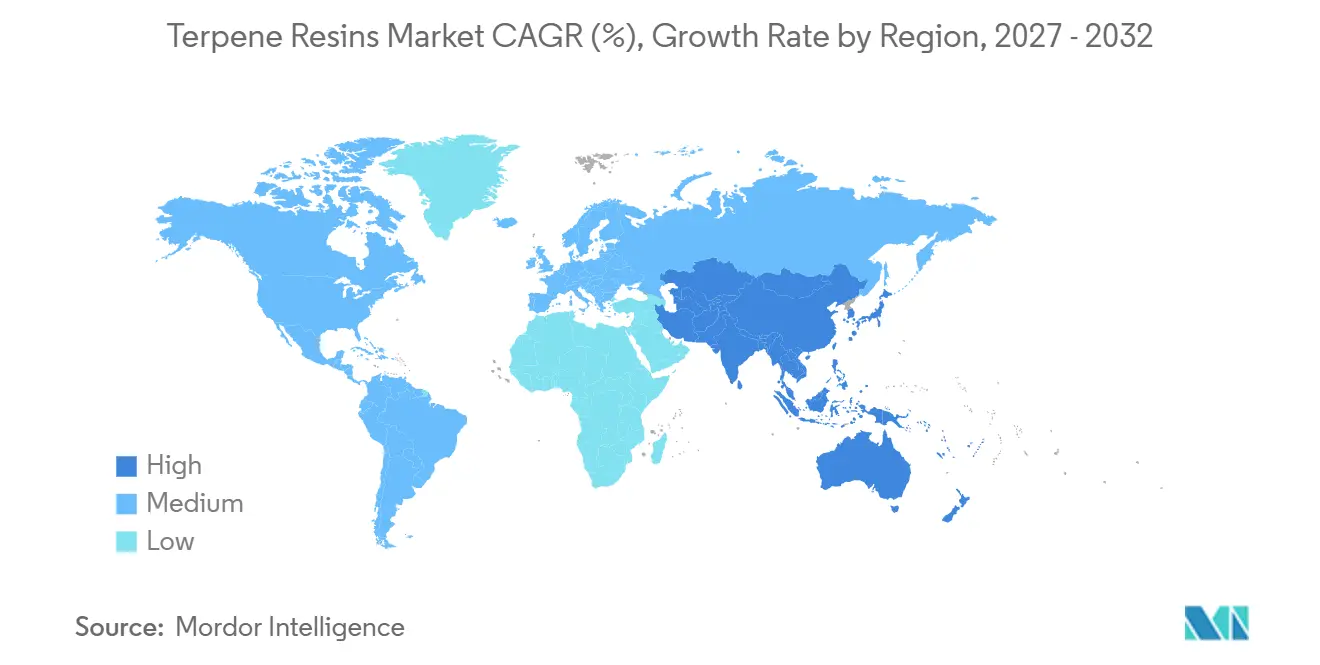
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
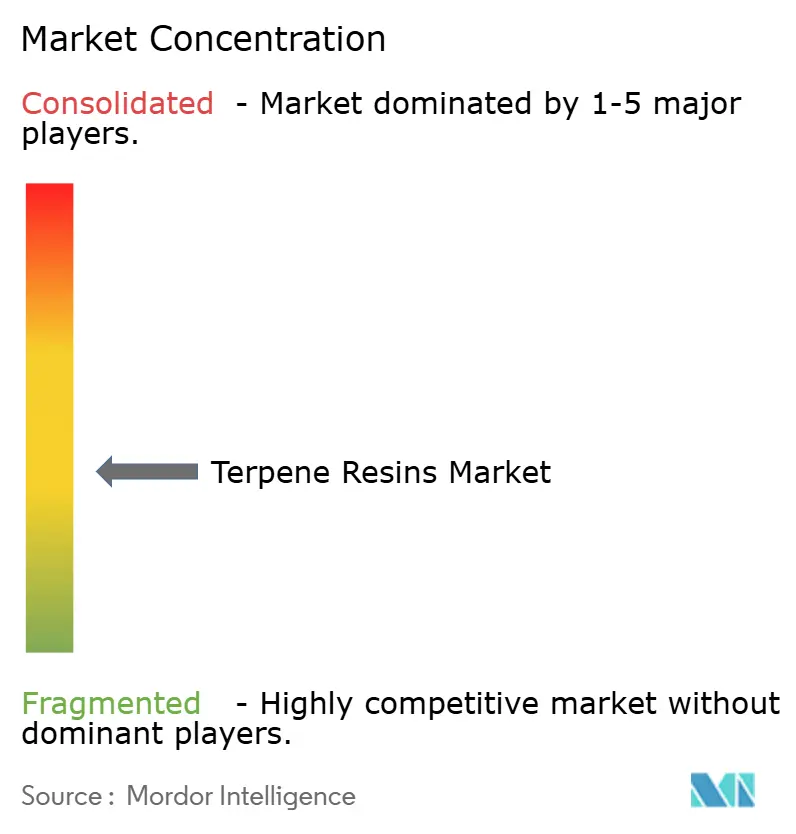
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resinas Terpênicas por Mordor Intelligence
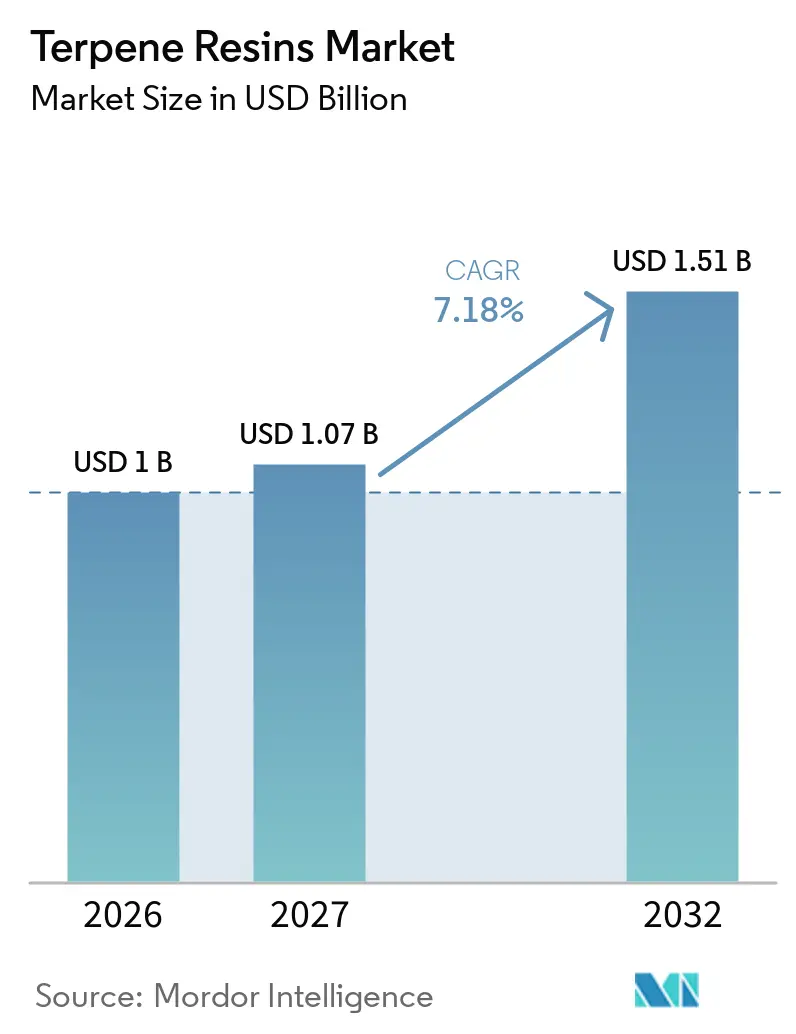
O tamanho do mercado de resinas terpênicas foi avaliado em 1,00 bilhão de USD em 2026 e estima-se que cresça de 1,07 bilhões de USD em 2027 para 1,51 bilhões de USD até 2032, a um CAGR de 7,18% durante o período de previsão (2027-2032). A demanda está se deslocando para aglutinantes renováveis, pois os compradores de adesivos exigem formulações com menor teor de compostos orgânicos voláteis (COV) e documentação mais clara do conteúdo renovável. Os graus de terpeno hidrogenado suportam um controle mais preciso do ponto de amolecimento, menor odor e melhor estabilidade de cor em aplicações como fitas médicas, adesivos para higiene e embalagens de contato com alimentos. Esses requisitos de produto estão reduzindo a dependência do mercado de resinas terpênicas das especificações padrão de resinas de hidrocarbonetos para usos de maior valor. Os produtores com fornecimento seguro de matéria-prima de pinho, capacidade de hidrogenação e credenciais de sustentabilidade reconhecidas estão melhor posicionados para gerenciar a volatilidade dos insumos e atender aos requisitos de qualificação dos clientes. O planejamento de capacidade está cada vez mais centrado na Ásia-Pacífico, onde o fornecimento de resinas, a conversão de adesivos, o processamento de borracha e a fabricação de embalagens estão intimamente conectados.
Principais Conclusões do Relatório
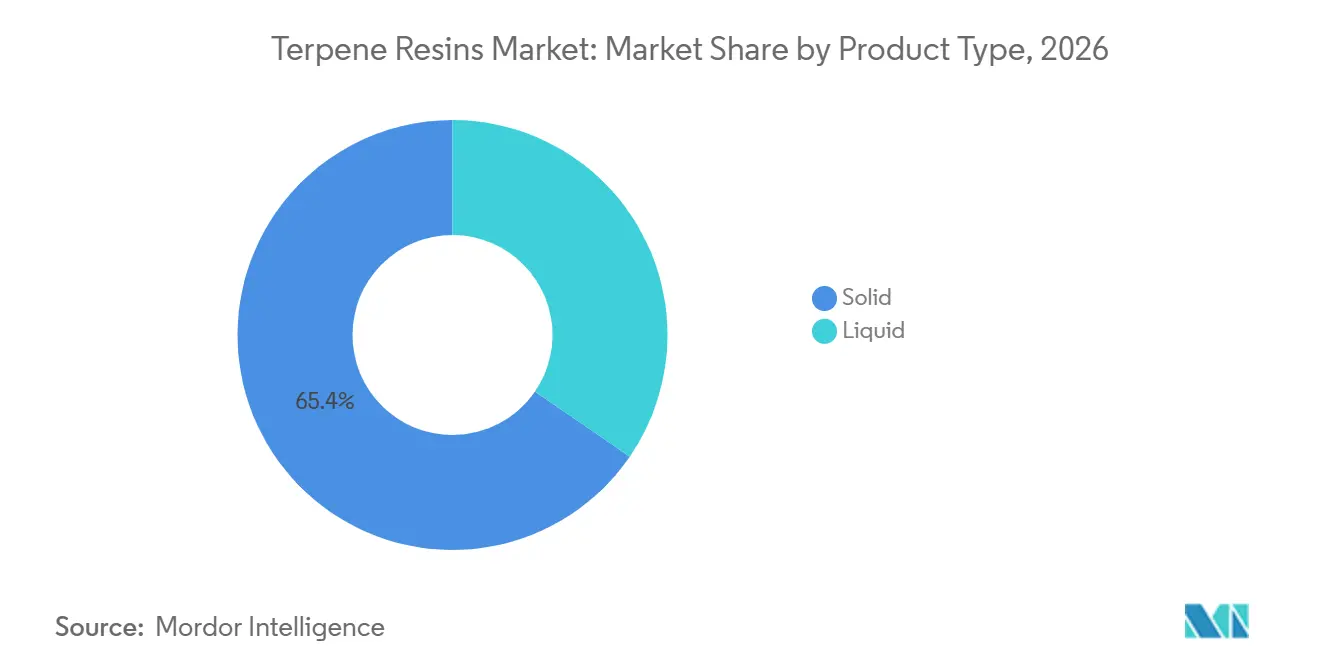
- Por tipo de produto, as resinas sólidas detinham 65,43% da participação do mercado de resinas terpênicas em 2026, enquanto as resinas líquidas têm previsão de expansão a um CAGR de 7,67% até 2032.
- Por grau, o grau industrial representou 31,67% da participação do mercado de resinas terpênicas em 2026, enquanto os graus farmacêutico e de contato com alimentos têm projeção de crescimento a um CAGR de 8,12% até 2032.
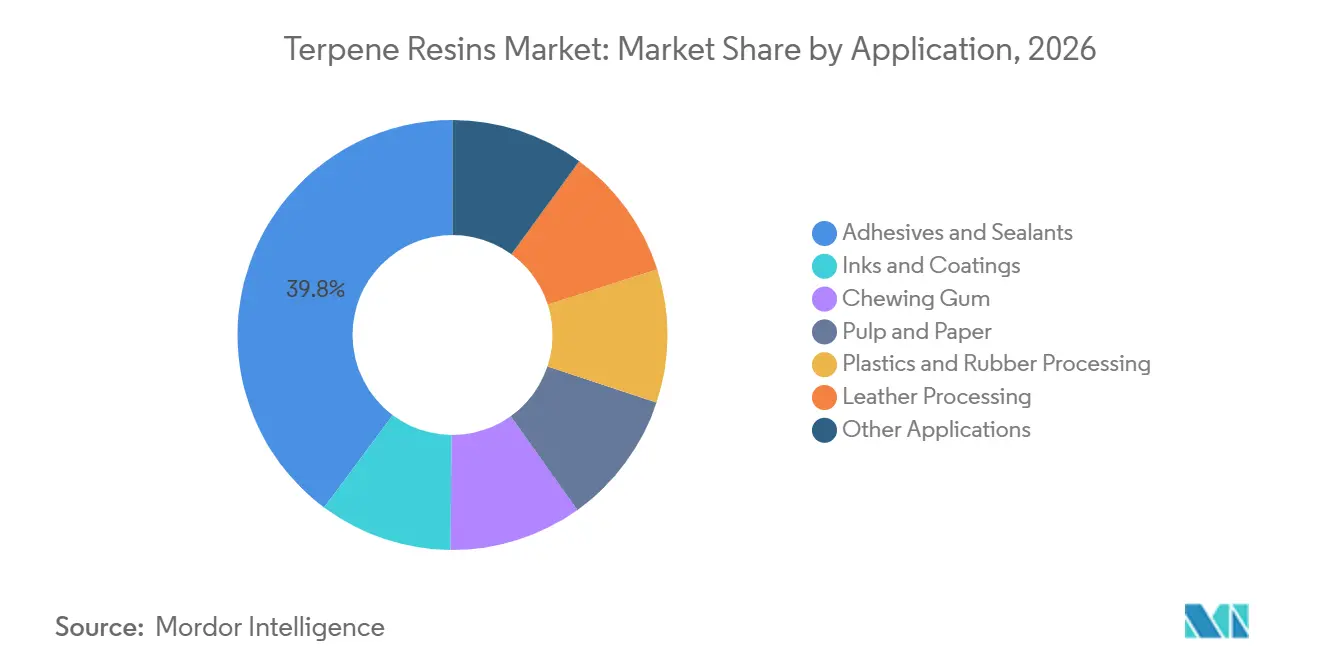
- Por aplicação, adesivos e selantes capturaram 39,81% da participação do mercado de resinas terpênicas em 2026, enquanto o processamento de plásticos e borracha tem previsão de avançar a um CAGR de 8,44% até 2032.
- Por geografia, a Ásia-Pacífico representou 36,52% da participação do mercado de resinas terpênicas em 2026 e deve crescer a um CAGR de 8,31% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Aglutinantes de Base Biológica em Adesivos | +2.1% | Global, concentrado na América do Norte, UE e Japão | Médio prazo (2-4 anos) |
| Crescimento em Aplicações de Embalagens, Automotivo e Construção | +1.8% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e UE | Médio prazo (2-4 anos) |
| Expansão de Tintas e Revestimentos, Borracha e Processamento de Papel | +1.2% | Global, com Ásia-Pacífico e UE como principais centros de demanda | Longo prazo (≥ 4 anos) |
| Industrialização da Ásia-Pacífico e Relocalização da Manufatura | +1.5% | China, Índia e países da ASEAN | Longo prazo (≥ 4 anos) |
| Competição do Diesel Renovável Impulsionando a Realocação de Matéria-Prima | +0.6% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Aglutinantes de Base Biológica em Adesivos
A regulamentação de compostos orgânicos voláteis está impulsionando uma mudança de aglutinantes sintéticos de hidrocarbonetos para alternativas à base de terpeno em formulações de adesivos no mercado de resinas terpênicas. A Agência de Proteção Ambiental dos EUA aprovou as revisões de Connecticut ao seu regulamento de adesivos e selantes em novembro de 2025, ao abrigo da Lei do Ar Limpo. A Kraton afirma que seu aglutinante SYLVALITE 2200 contém 97% de conteúdo biológico certificado pelo USDA, e a Henkel o incorporou na linha de adesivos para embalagens Technomelt SUPRA. A empresa reporta uma pegada de carbono do berço ao portão 25% menor para a formulação resultante em comparação com sua formulação anterior. A parceria de fornecimento Henkel-Kraton de 2024 indica que insumos renováveis qualificados podem passar de compras spot para acordos de fornecimento de longo prazo. Isso ressalta a importância da qualidade consistente e da confiabilidade do fornecimento no mercado de resinas terpênicas, particularmente para clientes que utilizam formulações aprovadas em produtos de embalagem e higiene.
Crescimento em Aplicações de Embalagens, Automotivo e Construção
Os adesivos hot-melt utilizados em embalagens de comércio eletrônico e produtos de higiene continuam sendo um importante canal para o mercado de resinas terpênicas. As aplicações automotivas também estão se expandindo, pois a montagem de baterias, os materiais de amortecimento de vibração e os adesivos para acabamento interno exigem cor e odor controlados. A Yasuhara Chemical identificou a demanda de resinas para peças automotivas como uma área de negócios contribuinte em seu relatório financeiro de 2025. Os graus hidrogenados podem atender aos requisitos de desempenho mais rigorosos que distinguem essas aplicações dos usos padrão de adesivos. Os produtos de construção fornecem um canal adicional onde altos pontos de amolecimento e resistência à umidade são importantes em adesivos para painéis e pisos. O mercado de resinas terpênicas, portanto, se beneficia da demanda em diversas aplicações de materiais convertidos, em vez de depender de uma única categoria de adesivos.
Expansão de Tintas e Revestimentos, Borracha e Processamento de Papel
As resinas terpênicas suportam tack controlado, estabilidade de formulação e desempenho de baixa migração em tintas de impressão para embalagens. As aplicações de processamento de papel também podem usar materiais à base de resina em agentes de colagem e revestimentos de superfície. Um estudo revisado por pares de 2025 descobriu que resinas de terpeno-fenol e terpeno-fenol-estireno produzidas a partir de terebintina de sulfato bruto corresponderam aos análogos comerciais em temperatura de amolecimento e índice de acidez, permanecendo compatíveis com sistemas de vulcanização convencionais. Isso apoia seu uso como aditivos em compostos de borracha e reduz a barreira de reformulação para os misturadores. Uma pesquisa publicada em 2025 também descreveu fotopolímeros de terpeno-maleato para estereolitografia, indicando uma potencial aplicação especializada para materiais derivados de terpeno. Essas aplicações ampliam a base de demanda para o mercado de resinas terpênicas além da produção de adesivos.
Industrialização da Ásia-Pacífico e Relocalização da Manufatura
A Ásia-Pacífico combina o fornecimento de produtos químicos de pinho com grandes centros de manufatura downstream para embalagens, peças automotivas, calçados, têxteis e eletrônicos. A relocalização da manufatura da China para o Vietnã, Índia e Indonésia está expandindo a demanda por adesivos e revestimentos em uma base regional mais ampla no mercado de resinas terpênicas. A Mangalam Organics reportou receita no exercício fiscal de 2026 de INR 622,57 crore (USD 74 milhões), representando um aumento de 17,46% em relação ao ano anterior. Seu EBITDA quase dobrou para INR 87,82 crore (USD 10 milhões) durante o mesmo período. As metas de emissões da China e os requisitos de gestão química também estão pressionando os produtores a fortalecer a documentação de processos e conformidade[1]. Isso favorece os operadores estabelecidos que podem fornecer produtos qualificados a clientes premium no Japão, Coreia do Sul e Europa.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Matéria-Prima Natural Limitada e Volatilidade de Preços | -1.0% | Global, mais aguda na América do Norte e China | Curto prazo (≤ 2 anos) |
| Altos Custos de Extração, Purificação e Energia | -0.7% | UE, Japão e China | Médio prazo (2-4 anos) |
| Fornecimento de Goma-Resina Sazonal e Sensível às Condições Climáticas | -0.5% | Sul da China, Sudeste Asiático e América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Matéria-Prima Natural Limitada e Volatilidade de Preços
A colheita de pinho e a extração de goma-resina são processos intensivos em mão de obra que seguem ciclos de gestão florestal, o que significa que o fornecimento não pode responder rapidamente ao aumento da demanda. A produção está concentrada na China, Brasil e Sudeste Asiático, deixando os fabricantes de resinas expostos a interrupções climáticas, agrícolas e relacionadas a políticas. No início de 2025, o governo sul-coreano impôs direitos antidumping provisórios de 4,45% a 7,55% sobre resinas de petróleo da China e Taiwan[2]. Embora essa medida abrangesse resinas de petróleo em vez de resinas terpênicas, ela influenciou os preços e as opções de fornecedores para clientes de adesivos e borracha que adquiriam ambos os tipos de materiais. A demanda por diesel renovável também compete por matérias-primas derivadas de biomassa, o que pode restringir a disponibilidade para usos químicos. Os grandes compradores podem gerenciar esse risco por meio de fornecimento duplo e acordos de fornecimento antecipado, enquanto os compradores menores geralmente têm menos proteção contra movimentos repentinos de preços.
Altos Custos de Extração, Purificação e Energia
Os graus de resina premium requerem purificação e, em muitos casos, hidrogenação para atingir a cor, o odor e a estabilidade térmica exigidos para aplicações farmacêuticas e de contato com alimentos. Essas operações são intensivas em energia e requerem maior investimento de capital do que a produção de grau padrão. Os fornecedores europeus também operam sob os requisitos do Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH), que exigem documentação de segurança química para produtos colocados no mercado da UE. Os produtores podem reduzir os custos operacionais por meio de hidrogenação de fluxo contínuo e recuperação de calor residual, mas esses sistemas podem ser difíceis de financiar para empresas regionais. O ônus de custo resultante pode limitar o investimento em capacidade premium quando os preços de venda não refletem totalmente os custos mais elevados de matéria-prima e energia. O fornecimento de goma-resina sazonal e sensível às condições climáticas agrava esse problema, pois as interrupções na coleta de matéria-prima podem perturbar os planos de produção antes do início do processamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Resinas Sólidas Lideram Enquanto os Graus Líquidos Ganham em Sistemas à Base de ÁguaAs resinas sólidas detinham 65,43% da participação do mercado de resinas terpênicas em 2026. Sua posição reflete sua adequação para linhas de adesivos hot-melt e composição de borracha, onde as formas de grânulos e flocos podem ser incorporadas em matrizes poliméricas sem o manuseio de solventes. Essas resinas oferecem comportamento de processamento estável a 130-160 graus Celsius. São compatíveis com copolímeros em bloco de Estireno-Isopreno-Estireno (SIS), Estireno-Butadieno-Estireno (SBS) e Estireno-Etileno-Butileno-Estireno (SEBS) utilizados em etiquetas e fitas sensíveis à pressão. A Yasuhara Chemical lista seus produtos YS Resin para usos em adesivos, tintas, revestimentos, borracha e afins. Essa amplitude de aplicações sustenta a demanda constante por graus sólidos no mercado de resinas terpênicas.
As resinas líquidas têm previsão de crescimento a um CAGR de 7,67% de 2027 a 2032. Seu crescimento está ligado a sistemas à base de água e de baixo teor de compostos orgânicos voláteis (COV) utilizados em aplicações de embalagens e construção. Uma publicação da Organização Mundial da Propriedade Intelectual (OMPI) de 2025 descreve uma composição dispersível em água composta por resina terpênica, resina de colofônia, resina de petróleo e um emulsificante copolímero, refletindo os esforços contínuos para melhorar a estabilidade de dispersão em sistemas de adesivos à base de água. Os graus líquidos também são adequados para tintas e revestimentos, onde o manuseio em solução é preferido ao processamento térmico exigido para resinas sólidas. Sua base menor limita a produção atual, mas seu papel na formulação oferece um caminho claro de crescimento.

Por Grau:
Grau Industrial Lidera em Participação Enquanto o Grau Farmacêutico Registra Crescimento Mais RápidoO grau industrial representou 31,67% da participação do mercado de resinas terpênicas em 2026. Atende a adesivos de uso geral, tintas de impressão, composição de borracha e aplicações de colagem de papel, onde os requisitos de qualificação estão bem estabelecidos. Essas aplicações permanecem sensíveis ao preço, portanto os fornecedores competem com base em desempenho consistente e entrega confiável. O grau técnico ocupa uma posição intermediária entre os produtos industriais e os de alta pureza, suportando formulações de adesivos e revestimentos que requerem maior controle de cor e odor sem o ônus total de documentação associado às aplicações farmacêuticas. A ampla base de clientes industriais mantém esse grau central no mercado de resinas terpênicas.
O grau farmacêutico e de contato com alimentos deve crescer a um CAGR de 8,12% de 2027 a 2032. O crescimento é impulsionado pela demanda por adesivos médicos sensíveis à pressão e por controles mais rigorosos sobre materiais utilizados em embalagens de alimentos. A Yasuhara Chemical identifica o YS Resin PXN1150N como um material registrado em um Arquivo Mestre de Medicamentos da FDA dos EUA para uso em adesivos médicos sensíveis à pressão. O Regulamento da UE 10/2011 estabelece requisitos para materiais e artigos plásticos destinados a entrar em contato com alimentos. Esses requisitos regulatórios favorecem fornecedores com capacidade analítica, dossiês completos e rastreabilidade consistente, tornando este segmento uma oportunidade de maior valor para produtores capazes de manter conformidade documentada.
Por Aplicação:
Adesivos Lideram Enquanto o Processamento de Plásticos e Borracha AceleraAdesivos e selantes representaram 39,81% do mercado de resinas terpênicas em 2026, sustentados pela demanda de etiquetas sensíveis à pressão, fitas para embalagens, produtos de higiene e fitas para montagem de eletrônicos. Tintas e revestimentos são outras áreas de aplicação significativas onde as resinas terpênicas atuam como materiais formadores de filme e modificadores de viscosidade. Goma de mascar, celulose e papel, e processamento de couro fornecem fluxos de demanda menores, mas estáveis, enquanto selantes para construção e dispersantes para agroquímicos acrescentam outros usos fora das principais categorias de materiais convertidos. Essa ampla combinação de aplicações torna os adesivos e selantes o principal impulsionador da demanda atual no mercado de resinas terpênicas.
O processamento de plásticos e borracha tem projeção de crescimento a um CAGR de 8,44% de 2027 a 2032. As resinas de terpeno-fenol são utilizadas como agentes de reforço em compostos de banda de rodagem de pneus e como compatibilizadores em misturas poliméricas. Um estudo de 2025 na revista Petroleum Chemistry confirmou que os materiais de terpeno-fenol-estireno derivados de terebintina de sulfato bruto podem corresponder aos perfis comerciais de ponto de amolecimento e índice de acidez, reduzindo o risco técnico para os misturadores que consideram insumos de base biológica. O desenvolvimento de pneus com eficiência de combustível também depende de combinações precisas de resinas que atendam às metas de aderência em piso molhado e resistência ao rolamento. Os fenólicos de terpeno premium podem, portanto, manter um papel útil em aplicações onde as alternativas padrão de hidrocarbonetos não atendem aos mesmos requisitos de desempenho.
Análise Geográfica
Ásia-Pacífico: Escala e Velocidade Sustentam a Liderança Regional
A Ásia-Pacífico representou 36,52% da participação do mercado de resinas terpênicas em 2026 e tem previsão de crescimento a um CAGR de 8,31% até 2032. A China se beneficia da colheita de terebintina de goma em Guangdong, Guangxi e Yunnan, bem como de uma base downstream estabelecida para adesivos e processamento de borracha. Em junho de 2025, o Governo Municipal de Maoming aprovou uma avaliação de impacto ambiental para uma instalação da Maoming Fengyuan Forest Products com capacidade anual de 10.000 toneladas de colofônia e resina modificada. A aprovação indica investimento contínuo no processamento regional de produtos químicos de pinho. A Índia e os países da ASEAN estão adicionando demanda à medida que a produção de calçados, têxteis, eletrônicos e bens relacionados se torna mais distribuída geograficamente. O Japão e a Coreia do Sul continuam sendo mercados importantes para resinas de grau superior utilizadas em adesivos para aplicações automotivas, eletrônicas e de dispositivos médicos. Essas aplicações favorecem produtores que podem fornecer qualidade consistente e documentação regulatória.
América do Norte: Competição por Matéria-Prima e Mudanças de Portfólio Influenciam o Fornecimento
A América do Norte é um importante produtor e consumidor de resinas terpênicas. A Ingevity concluiu a venda de sua refinaria de tall oil bruto em North Charleston e da maior parte de sua linha de produtos de Especialidades Industriais em janeiro de 2026. A transação alterou o cenário de fornecimento local para resinas aglutinantes à base de colofônia e tall oil bruto. A Kraton anunciou um aumento global de preços para produtos à base de terpeno e limoneno em fevereiro de 2025, com vigência a partir de abril de 2025. A demanda por diesel de biomassa pode aumentar a concorrência por matérias-primas de terebintina e tall oil. Como resultado, produtores e formuladores de adesivos estão dando maior importância às importações, à aquisição antecipada e a fontes de fornecimento alternativas qualificadas. A política comercial que afeta os intermediários de resinas pode adicionar pressão de custo adicional para os importadores.
Europa, América do Sul, Oriente Médio e África: Papéis Distintos de Demanda e Fornecimento
A Europa tem demanda de adesivos industriais e tintas de impressão, particularmente na Alemanha, França e países nórdicos. Os requisitos do REACH da UE tornam os registros de segurança química e os dados de conformidade considerações comerciais importantes para os fornecedores de resinas. A instalação de fabricação da Kraton em Niort, na França, recebeu a certificação ISCC PLUS em março de 2025, permitindo à empresa oferecer resinas AMS e AMS fenólicas com certificação 100% ISCC PLUS por meio de atribuição de balanço de massa. A América do Sul possui ativos de florestas de pinho, incluindo plantações brasileiras de Pinus elliottii, que sustentam seu papel como fornecedora de matéria-prima. A demanda no Oriente Médio e África ainda está em desenvolvimento e está ligada à atividade de construção nos estados do Golfo e ao crescimento de embalagens na África do Sul e na Nigéria. As importações da Ásia-Pacífico suprem grande parte dessa demanda. O desenvolvimento petroquímico local pode criar futuras oportunidades de parceria onde o processamento de resinas e a conversão de adesivos crescem juntos.
Cenário Competitivo
O mercado de resinas terpênicas é moderadamente fragmentado, com empresas químicas especializadas globais competindo ao lado de um número crescente de fornecedores chineses. A Arakawa Chemical Industries, a Yasuhara Chemical e o negócio DRT dentro da dsm-firmenich estão associados a aplicações de resinas de especificação mais elevada na Ásia e na Europa. A Kraton mantém uma posição de fornecimento focada em sustentabilidade por meio de certificações ISCC PLUS na França, Suécia e Taiwan. Os fornecedores estão investindo em hidrogenação, certificação de balanço de massa e acordos de fornecimento para clientes para atender a formuladores de adesivos que exigem dados de desempenho, consistência de produto e informações sobre conteúdo renovável. O equilíbrio competitivo varia por aplicação, pois os graus industriais padrão enfrentam concorrência de preços mais direta do que os graus farmacêuticos e de contato com alimentos.
O pedido de patente da Kraton de março de 2025 abrange uma composição polimérica que combina copolímeros em bloco estirênicos com colofônia descarboxilada como co-solvente, refletindo um esforço para estender o desenvolvimento de produtos além da própria resina para a formulação de sistemas de adesivos. No mesmo mês, a Kraton obteve a certificação ISCC PLUS para suas resinas AMS e AMS fenólicas em sua instalação em Niort. A Yasuhara Chemical oferece graus de resina especializados para adesivos, borracha, tintas, revestimentos e aplicações de adesivos médicos sensíveis à pressão. Esse posicionamento específico por aplicação é relevante no mercado de resinas terpênicas, onde as aprovações técnicas tendem a ser mais duradouras do que as vantagens de preço e oferecem aos fornecedores estabelecidos um meio de proteger as margens em graus que requerem documentação extensa.
Os produtores chineses, incluindo Foshan Baolin Chemical, Xinyi Sonyuan Chemical e Qingdao Hwalong Chemical, competem ativamente em aplicações de adesivos e tintas de uso geral, aumentando a pressão de preços nos graus industriais padrão. Os fornecedores estabelecidos estão respondendo priorizando aplicações farmacêuticas, de contato com alimentos, à base de água e outras aplicações com documentação intensiva. As resinas de emulsão à base de água representam uma área em que a estabilidade de formulação e os requisitos regulatórios apresentam barreiras de entrada. Os clientes também podem valorizar fornecedores que fornecem materiais de avaliação do ciclo de vida juntamente com fichas de dados técnicos. Como nenhuma figura combinada de participação de mercado para as principais empresas está disponível, as evidências apontam para uma estrutura competitiva fragmentada em vez de concentrada.
Líderes do Setor de Resinas Terpênicas
-
YASUHARA CHEMICAL CO., LTD.
-
Kraton Corporation
-
dsm-firmenich
-
Arakawa Chemical Industries, Ltd.
-
MANGALAM ORGANICS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resinas Terpênicas Empresas cobertas neste relatório
- 3M
- DELO Industrial Adhesives
- Denka Company Limited
- DIC Corporation
- Dow
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond
- Momentive
- Nitto Denko Corporation
- NORLAND PRODUCTS INCORPORATED
- Panacol-Elosol GmbH
- Permabond
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
Desenvolvimentos industriais recentes em Mercado de Resinas Terpênicas
- Abril de 2026: a dsm-firmenich assinou um acordo definitivo para vender seu negócio de derivados de pinho Action Pin para a AP Marensin, um consórcio francês apoiado por capital privado. O negócio Action Pin reportou aproximadamente 50 milhões de EUR em receita em 2025 e produz mais de 250 extratos vegetais e derivados de pinho para aplicações em fragrâncias, cosméticos, adesivos e borracha. A desinvestimento permite que a dsm-firmenich se concentre em nutrição, saúde e beleza, mantendo seu portfólio central de resinas de terpeno e colofônia DRT, incluindo as linhas DERCOLYTE, DERTOPHENE e HYDROGRAL.
- Março de 2025: a instalação de fabricação da Kraton Corporation em Niort, França, recebeu a certificação ISCC PLUS, permitindo à empresa oferecer resinas terpênicas AMS e AMS Fenólicas com certificação 100% ISCC PLUS por meio de atribuição de balanço de massa. A certificação abrange graus de resina para adesivos especializados e aplicações em pneus e representa o terceiro site com certificação ISCC PLUS da Kraton globalmente.
Escopo do Relatório Global do Mercado de Resinas Terpênicas
As resinas terpênicas são polímeros termoplásticos pálidos e transparentes produzidos pela polimerização de hidrocarbonetos ou óleos terpênicos (como a terebintina derivada de pinheiros) usando um catalisador. Essas resinas são derivadas de compostos terpênicos de ocorrência natural, encontrados em diversas fontes vegetais, mais comumente em árvores coníferas.
O mercado de resinas terpênicas é segmentado por tipo de produto, grau, aplicação e geografia. Por tipo de produto, o mercado é segmentado em sólido e líquido. Por grau, o mercado é segmentado em grau industrial, grau técnico e grau farmacêutico e de contato com alimentos. Por aplicação, o mercado é segmentado em adesivos e selantes, tintas e revestimentos, goma de mascar, celulose e papel, processamento de plásticos e borracha, processamento de couro e outras aplicações. O relatório também abrange tamanhos de mercado e previsões para resinas terpênicas em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Epóxi |
| Acrílico |
| Cianoacrilato |
| Silicone |
| Outras Resinas |
| Colagem e Montagem Óptica |
| Cimento de Colagem de Lentes |
| Fibras Ópticas |
| Outras Aplicações |
| Elétrico e Eletrônico |
| Automotivo |
| Telecomunicações |
| Médico |
| Outros Setores de Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Epóxi | |
| Acrílico | ||
| Cianoacrilato | ||
| Silicone | ||
| Outras Resinas | ||
| Por Aplicação | Colagem e Montagem Óptica | |
| Cimento de Colagem de Lentes | ||
| Fibras Ópticas | ||
| Outras Aplicações | ||
| Por Setor de Usuário Final | Elétrico e Eletrônico | |
| Automotivo | ||
| Telecomunicações | ||
| Médico | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Resinas Terpênicas?
O tamanho do mercado de resinas terpênicas foi avaliado em 1,00 bilhão de USD em 2026 e estima-se que cresça de 1,07 bilhões de USD em 2027 para 1,51 bilhões de USD até 2032, a um CAGR de 7,18% durante o período de previsão (2027-2032).
Qual tipo de produto impulsiona a demanda por resinas terpênicas?
As resinas sólidas lideram a demanda, com uma participação de 65,43% em 2026, devido ao seu uso generalizado em adesivos hot-melt e composição de borracha.
Qual aplicação de resinas terpênicas está crescendo mais rapidamente?
O processamento de plásticos e borracha tem previsão de crescimento a um CAGR de 8,44% até 2032, sustentado por compostos para pneus e misturas poliméricas.
Qual região tem as perspectivas de crescimento mais fortes para resinas terpênicas?
A Ásia-Pacífico detém uma participação de 36,52% em 2026 e deve crescer a um CAGR de 8,31% até 2032.