
Taille et part du marché des résines terpéniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.07 Milliards de dollars |
| Taille du Marché (2032) | 1.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines terpéniques par Mordor Intelligence
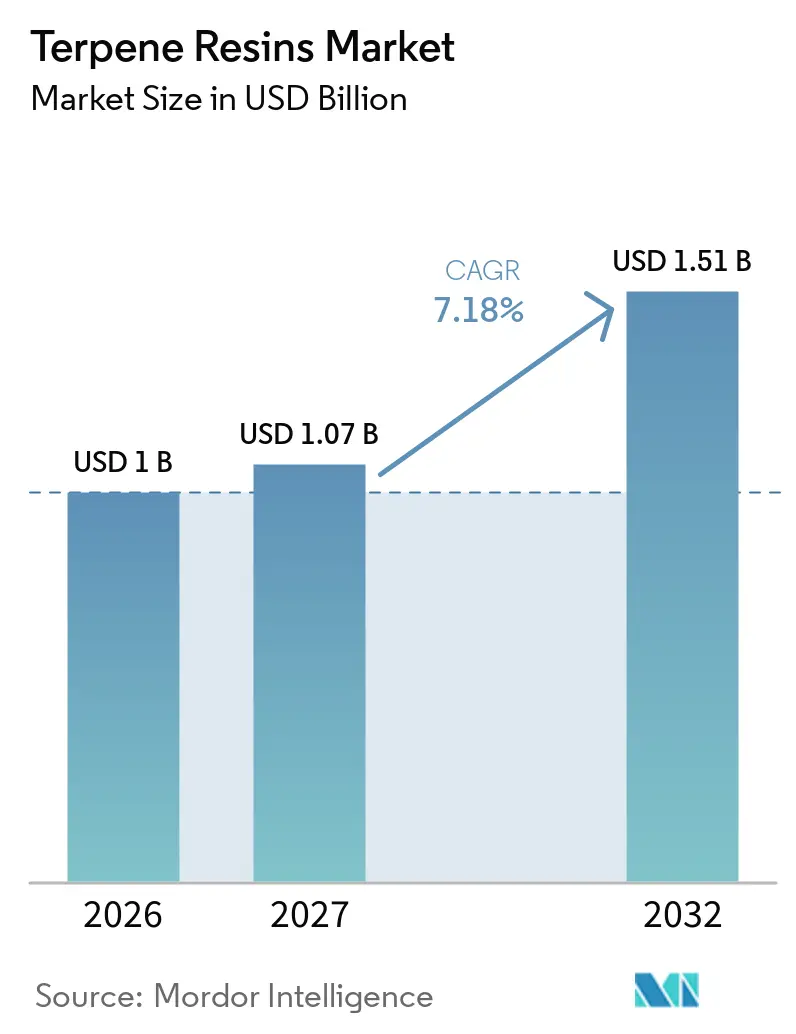
La taille du marché des résines terpéniques était évaluée à 1,00 milliard USD en 2026 et devrait croître de 1,07 milliard USD en 2027 à 1,51 milliard USD d'ici 2032, à un CAGR de 7,18 % pendant la période de prévision (2027-2032). La demande s'oriente vers des agents poissants renouvelables, les acheteurs d'adhésifs exigeant des formulations à plus faible teneur en composés organiques volatils (COV) et une documentation plus claire sur le contenu renouvelable. Les grades terpéniques hydrogénés permettent un meilleur contrôle du point de ramollissement, une odeur réduite et une meilleure stabilité de la couleur dans des applications telles que les rubans médicaux, les adhésifs hygiéniques et les emballages en contact alimentaire. Ces exigences produits réduisent la dépendance du marché des résines terpéniques aux spécifications standard des résines hydrocarbonées pour les utilisations à plus haute valeur ajoutée. Les producteurs disposant d'un approvisionnement sécurisé en matières premières de pin, d'une capacité d'hydrogénation et de références reconnues en matière de durabilité sont mieux positionnés pour gérer la volatilité des intrants et répondre aux exigences de qualification des clients. La planification des capacités est de plus en plus centrée sur l'Asie-Pacifique, où l'approvisionnement en résines, la transformation des adhésifs, le traitement du caoutchouc et la fabrication d'emballages sont étroitement liés.
Points clés du rapport
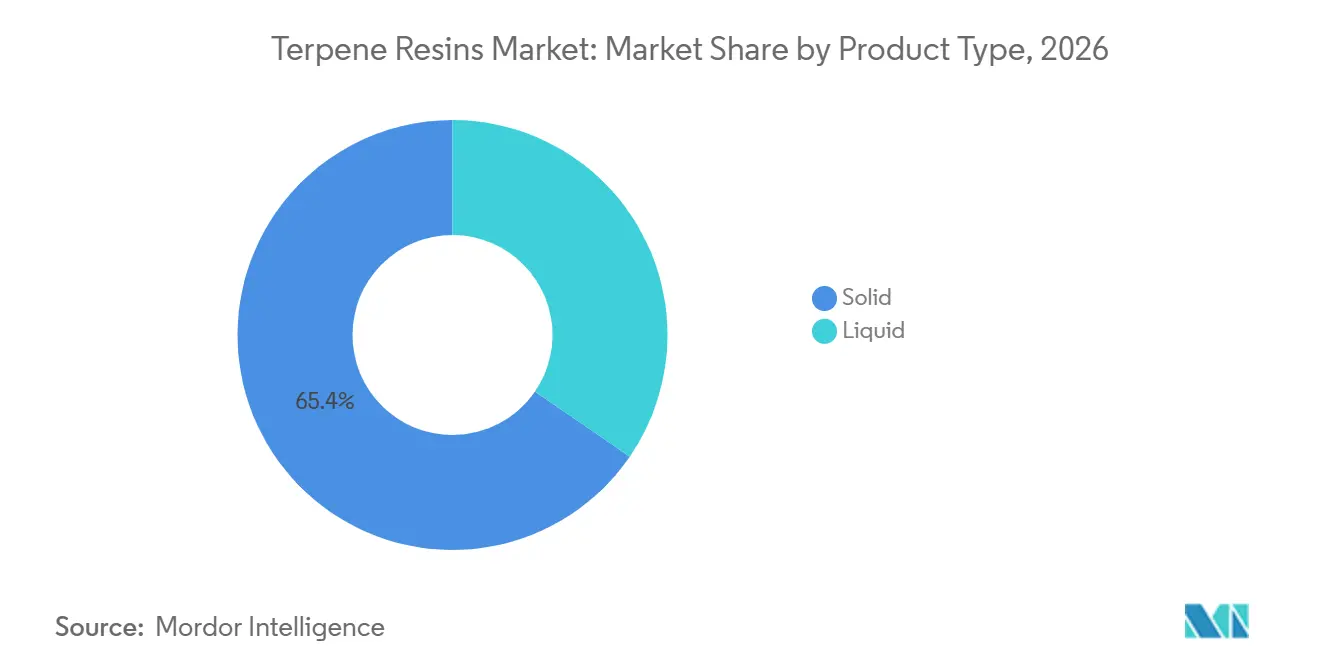
- Par type de produit, les résines solides détenaient 65,43 % de la part du marché des résines terpéniques en 2026, tandis que les résines liquides devraient se développer à un CAGR de 7,67 % jusqu'en 2032.
- Par grade, le grade industriel représentait 31,67 % de la part du marché des résines terpéniques en 2026, tandis que les grades pharmaceutiques et contact alimentaire devraient croître à un CAGR de 8,12 % jusqu'en 2032.
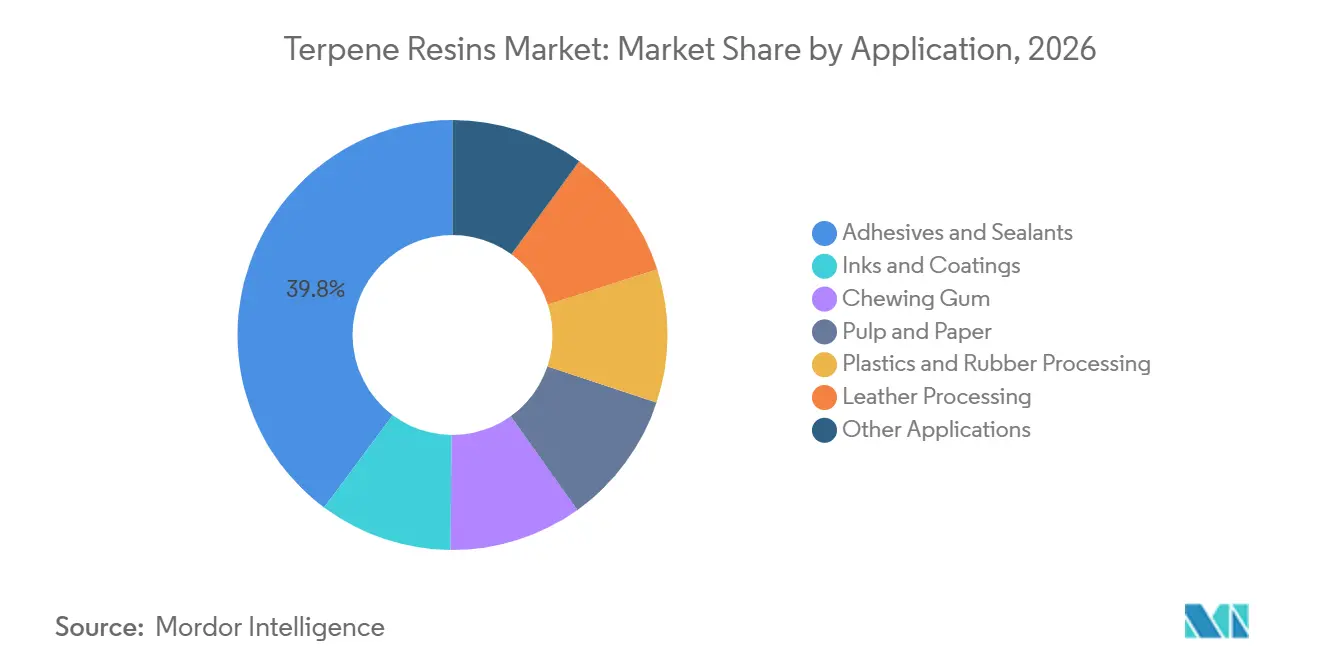
- Par application, les adhésifs et mastics captaient 39,81 % de la part du marché des résines terpéniques en 2026, tandis que la transformation des plastiques et du caoutchouc devrait progresser à un CAGR de 8,44 % jusqu'en 2032.
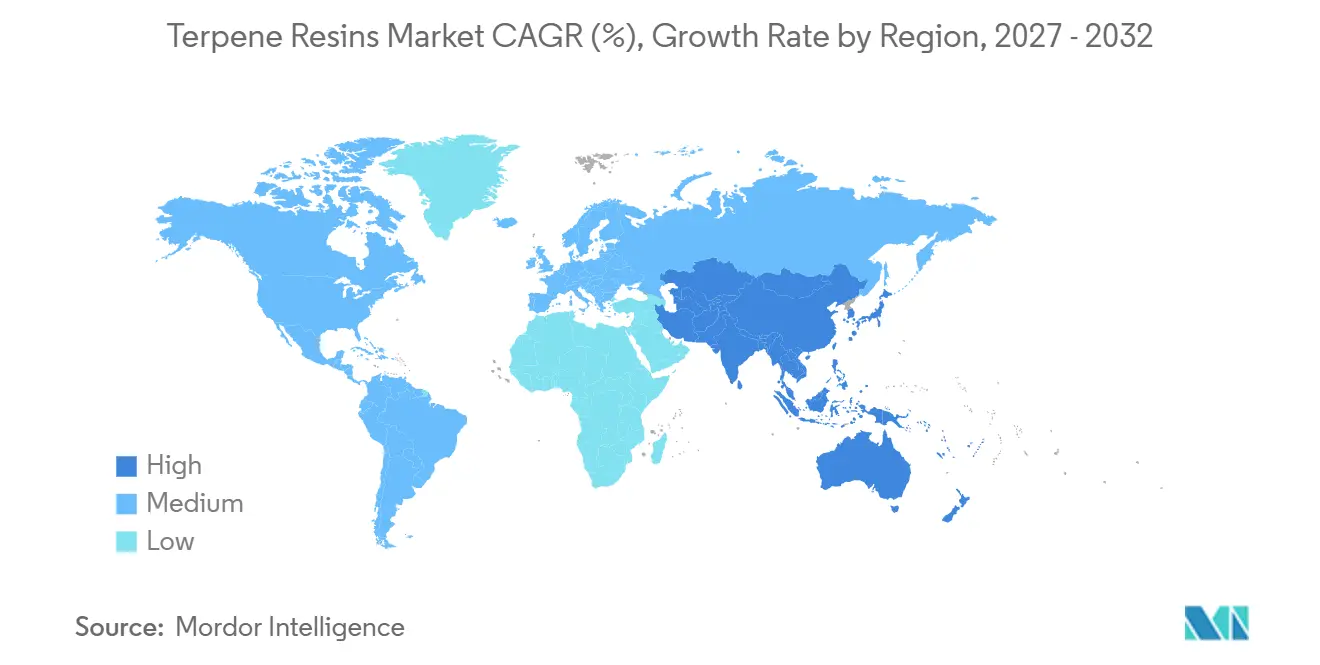
- Par géographie, l'Asie-Pacifique représentait 36,52 % de la part du marché des résines terpéniques en 2026 et devrait croître à un CAGR de 8,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'agents poissants biosourcés dans les adhésifs | +2.1% | Mondial, concentré en Amérique du Nord, dans l'UE et au Japon | Moyen terme (2-4 ans) |
| Croissance des applications dans l'emballage, l'automobile et la construction | +1.8% | Asie-Pacifique en cœur, avec des retombées en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Expansion des encres et revêtements, du caoutchouc et de la transformation du papier | +1.2% | Mondial, avec l'Asie-Pacifique et l'UE comme principaux centres de demande | Long terme (≥ 4 ans) |
| Industrialisation de l'Asie-Pacifique et délocalisation de la fabrication | +1.5% | Chine, Inde et pays de l'ASEAN | Long terme (≥ 4 ans) |
| Concurrence du diesel renouvelable entraînant une réallocation des matières premières | +0.6% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande d'agents poissants biosourcés dans les adhésifs
La réglementation sur les composés organiques volatils (COV) entraîne un passage des agents poissants hydrocarbonés synthétiques vers des alternatives à base de terpènes dans les formulations d'adhésifs sur le marché des résines terpéniques. L'Agence américaine de protection de l'environnement a approuvé les révisions du Connecticut à sa réglementation sur les adhésifs et mastics en novembre 2025 dans le cadre du Clean Air Act. Kraton indique que son agent poissant SYLVALITE 2200 contient 97 % de contenu biosourcé certifié USDA, et Henkel l'a intégré dans la gamme d'adhésifs d'emballage Technomelt SUPRA. L'entreprise rapporte une empreinte carbone du berceau à la porte inférieure de 25 % pour la formulation résultante par rapport à sa formulation antérieure. Le partenariat d'approvisionnement Henkel-Kraton de 2024 indique que des intrants renouvelables qualifiés peuvent passer d'achats ponctuels à des arrangements d'approvisionnement à plus long terme. Cela souligne l'importance d'une qualité constante et d'une fiabilité d'approvisionnement sur le marché des résines terpéniques, en particulier pour les clients qui utilisent des formulations approuvées dans les produits d'emballage et d'hygiène.
Croissance des applications dans l'emballage, l'automobile et la construction
Les adhésifs thermofusibles utilisés dans les emballages de commerce électronique et les produits hygiéniques restent un débouché majeur pour le marché des résines terpéniques. Les applications automobiles se développent également, car l'assemblage de batteries, les matériaux d'amortissement des vibrations et les adhésifs pour garnitures intérieures nécessitent un contrôle de la couleur et de l'odeur. Yasuhara Chemical a identifié la demande de résines pour les pièces automobiles comme un domaine d'activité contributif dans ses rapports financiers 2025. Les grades hydrogénés peuvent répondre aux exigences de performance plus strictes qui distinguent ces applications des utilisations standard des adhésifs. Les produits de construction offrent un débouché supplémentaire où des points de ramollissement élevés et une résistance à l'humidité sont importants dans les adhésifs pour panneaux et revêtements de sol. Le marché des résines terpéniques bénéficie donc d'une demande provenant de plusieurs applications de matériaux transformés plutôt que de dépendre d'une seule catégorie d'adhésifs.
Expansion des encres et revêtements, du caoutchouc et de la transformation du papier
Les résines terpéniques permettent un contrôle du tack, une stabilité de formulation et de faibles performances de migration dans les encres d'impression pour emballages. Les applications de transformation du papier peuvent également utiliser des matériaux à base de résines dans les agents d'encollage et les revêtements de surface. Une étude évaluée par des pairs publiée en 2025 a révélé que les résines terpène-phénol et terpène-phénol-styrène produites à partir de térébenthine de sulfate brute correspondaient aux analogues commerciaux en termes de température de ramollissement et d'indice d'acide, tout en restant compatibles avec les systèmes de vulcanisation conventionnels. Cela soutient leur utilisation comme additifs dans les mélanges de caoutchouc et réduit la barrière à la reformulation pour les mélangeurs. Des recherches publiées en 2025 ont également décrit des photopolymères terpène-maléate pour la stéréolithographie, indiquant une application spécialisée potentielle pour les matériaux dérivés des terpènes. Ces applications élargissent la base de demande pour le marché des résines terpéniques au-delà de la production d'adhésifs.
Industrialisation de l'Asie-Pacifique et délocalisation de la fabrication
L'Asie-Pacifique combine l'approvisionnement en produits chimiques du pin avec de grands centres de fabrication en aval pour l'emballage, les pièces automobiles, la chaussure, le textile et l'électronique. La délocalisation de la fabrication de la Chine vers le Vietnam, l'Inde et l'Indonésie élargit la demande d'adhésifs et de revêtements sur une empreinte régionale plus large dans le marché des résines terpéniques. Mangalam Organics a déclaré un chiffre d'affaires pour l'exercice 2026 de 622,57 crores INR (74 millions USD), représentant une augmentation de 17,46 % en glissement annuel. Son EBITDA a presque doublé pour atteindre 87,82 crores INR (10 millions USD) au cours de la même période. Les objectifs d'émissions de la Chine et les exigences en matière de gestion des produits chimiques poussent également les producteurs à renforcer la documentation sur les processus et la conformité[1]. Cela favorise les opérateurs établis capables de fournir des produits qualifiés aux clients premium au Japon, en Corée du Sud et en Europe.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité limitée des matières premières naturelles et volatilité des prix | -1.0% | Mondial, plus aigu en Amérique du Nord et en Chine | Court terme (≤ 2 ans) |
| Coûts élevés d'extraction, de purification et d'énergie | -0.7% | UE, Japon et Chine | Moyen terme (2-4 ans) |
| Approvisionnement en gomme-résine saisonnier et sensible aux conditions météorologiques | -0.5% | Sud de la Chine, Asie du Sud-Est et Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée des matières premières naturelles et volatilité des prix
La récolte du pin et le saignage de la gomme-résine sont des processus à forte intensité de main-d'œuvre qui suivent les cycles de gestion forestière, ce qui signifie que l'offre ne peut pas répondre rapidement à une demande croissante. La production est concentrée en Chine, au Brésil et en Asie du Sud-Est, exposant les fabricants de résines aux perturbations météorologiques, agricoles et liées aux politiques. Au début de 2025, le gouvernement sud-coréen a imposé des droits antidumping provisoires de 4,45 % à 7,55 % sur les résines pétrolières en provenance de Chine et de Taïwan[2]. Bien que cette mesure couvre les résines pétrolières plutôt que les résines terpéniques, elle a influencé les prix et les options de fournisseurs pour les clients d'adhésifs et de caoutchouc qui achetaient les deux types de matériaux. La demande de diesel renouvelable entre également en concurrence pour les matières premières dérivées de la biomasse, ce qui peut restreindre la disponibilité pour les usages chimiques. Les grands acheteurs peuvent gérer ce risque grâce à un double approvisionnement et à des accords d'approvisionnement à terme, tandis que les petits acheteurs ont souvent moins de protection contre les mouvements de prix soudains.
Coûts élevés d'extraction, de purification et d'énergie
Les grades de résines premium nécessitent une purification et, dans de nombreux cas, une hydrogénation pour atteindre la couleur, l'odeur et la stabilité thermique requises pour les applications pharmaceutiques et en contact alimentaire. Ces opérations sont énergivores et nécessitent un investissement en capital plus important que la production de grades standard. Les fournisseurs européens opèrent également sous les exigences du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH), qui imposent une documentation sur la sécurité chimique pour les produits mis sur le marché de l'UE. Les producteurs peuvent réduire les coûts d'exploitation grâce à l'hydrogénation en flux continu et à la récupération de chaleur résiduelle, mais ces systèmes peuvent être difficiles à financer pour les entreprises régionales. La charge de coûts qui en résulte peut limiter les investissements dans les capacités premium lorsque les prix de vente ne reflètent pas pleinement les coûts plus élevés des matières premières et de l'énergie. L'approvisionnement en gomme-résine saisonnier et sensible aux conditions météorologiques aggrave ce problème, car les interruptions dans la collecte des matières premières peuvent perturber les plans de production avant même le début du traitement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les résines solides en tête tandis que les grades liquides progressent dans les systèmes à base d'eauLes résines solides détenaient 65,43 % de la part du marché des résines terpéniques en 2026. Leur position reflète leur adéquation aux lignes d'adhésifs thermofusibles et de mélange de caoutchouc, où les formes en billes et en flocons peuvent être incorporées dans des matrices polymères sans manipulation de solvants. Ces résines offrent un comportement de traitement stable à 130-160 degrés Celsius. Elles sont compatibles avec les copolymères séquencés Styrène-Isoprène-Styrène (SIS), Styrène-Butadiène-Styrène (SBS) et Styrène-Éthylène-Butylène-Styrène (SEBS) utilisés dans les étiquettes et rubans autoadhésifs. Yasuhara Chemical répertorie ses produits YS Resin pour les adhésifs, encres, revêtements, caoutchouc et utilisations connexes. Cette diversité d'applications soutient une demande stable pour les grades solides sur le marché des résines terpéniques.
Les résines liquides devraient croître à un CAGR de 7,67 % de 2027 à 2032. Leur croissance est liée aux systèmes à base d'eau et à faible teneur en composés organiques volatils (COV) utilisés dans les applications d'emballage et de construction. Une publication de l'Organisation Mondiale de la Propriété Intellectuelle (OMPI) de 2025 décrit une composition dispersible dans l'eau comprenant une résine terpénique, une résine de colophane, une résine pétrolière et un émulsifiant copolymère, reflétant les efforts continus pour améliorer la stabilité de dispersion dans les systèmes adhésifs à base d'eau. Les grades liquides conviennent également aux encres et revêtements, où la manipulation en solution est préférée au traitement thermique requis pour les résines solides. Leur base plus petite limite la production actuelle, mais leur rôle dans la formulation offre une voie de croissance claire.

Par grade :
le grade industriel en tête par part tandis que le grade pharmaceutique enregistre une croissance plus rapideLe grade industriel représentait 31,67 % de la part du marché des résines terpéniques en 2026. Il sert les adhésifs à usage général, les encres d'imprimerie, le mélange de caoutchouc et les applications d'encollage du papier où les exigences de qualification sont bien établies. Ces applications restent sensibles aux prix, de sorte que les fournisseurs se font concurrence sur la performance constante et la livraison fiable. Le grade technique occupe une position intermédiaire entre les produits industriels et les produits de haute pureté, soutenant les formulations d'adhésifs et de revêtements qui nécessitent un meilleur contrôle de la couleur et de l'odeur sans la charge documentaire complète associée aux applications pharmaceutiques. La large base de clients industriels maintient ce grade au cœur du marché des résines terpéniques.
Le grade pharmaceutique et contact alimentaire devrait croître à un CAGR de 8,12 % de 2027 à 2032. La croissance est portée par la demande d'adhésifs médicaux autoadhésifs et par des contrôles plus stricts sur les matériaux utilisés dans les emballages alimentaires. Yasuhara Chemical identifie YS Resin PXN1150N comme un matériau enregistré dans un Drug Master File de la FDA américaine pour une utilisation dans les adhésifs médicaux autoadhésifs. Le règlement UE 10/2011 établit des exigences pour les matériaux et articles en plastique destinés à entrer en contact avec des aliments. Ces exigences réglementaires favorisent les fournisseurs disposant de capacités analytiques, de dossiers complets et d'une traçabilité constante, faisant de ce segment une opportunité à plus haute valeur ajoutée pour les producteurs capables de maintenir une conformité documentée.
Par application :
les adhésifs en tête tandis que la transformation des plastiques et du caoutchouc s'accélèreLes adhésifs et mastics représentaient 39,81 % du marché des résines terpéniques en 2026, soutenus par la demande d'étiquettes autoadhésives, de rubans d'emballage, de produits hygiéniques et de rubans d'assemblage électronique. Les encres et revêtements sont d'autres domaines d'application importants où les résines terpéniques servent de matériaux filmogènes et de modificateurs de viscosité. La gomme à mâcher, la pâte et le papier, et le traitement du cuir fournissent des flux de demande plus petits mais stables, tandis que les mastics de construction et les dispersants agrochimiques ajoutent d'autres utilisations en dehors des principales catégories de matériaux transformés. Ce large mix d'applications fait des adhésifs et mastics le principal moteur de la demande actuelle sur le marché des résines terpéniques.
La transformation des plastiques et du caoutchouc devrait croître à un CAGR de 8,44 % de 2027 à 2032. Les résines terpène-phénol sont utilisées comme agents renforçants dans les mélanges de bandes de roulement de pneumatiques et comme compatibilisants dans les mélanges polymères. Une étude de 2025 publiée dans Petroleum Chemistry a confirmé que les matériaux terpène-phénol-styrène dérivés de la térébenthine de sulfate brute peuvent correspondre aux profils commerciaux de point de ramollissement et d'indice d'acide, réduisant le risque technique pour les mélangeurs envisageant des intrants biosourcés. Le développement de pneumatiques économes en carburant dépend également de combinaisons précises de résines qui répondent aux objectifs d'adhérence sur sol mouillé et de résistance au roulement. Les phénoliques terpéniques premium peuvent donc conserver un rôle utile dans les applications où les alternatives hydrocarbonées standard ne répondent pas aux mêmes exigences de performance.
Analyse géographique
Asie-Pacifique : l'échelle et la rapidité soutiennent le leadership régional
L'Asie-Pacifique représentait 36,52 % de la part du marché des résines terpéniques en 2026 et devrait croître à un CAGR de 8,31 % jusqu'en 2032. La Chine bénéficie de la récolte de térébenthine de gomme dans le Guangdong, le Guangxi et le Yunnan, ainsi que d'une base en aval établie pour les adhésifs et le traitement du caoutchouc. En juin 2025, le gouvernement municipal de Maoming a approuvé une étude d'impact environnemental pour une installation de Maoming Fengyuan Forest Products d'une capacité annuelle de 10 000 tonnes de colophane et de résine modifiée. Cette approbation indique la poursuite des investissements dans le traitement des produits chimiques du pin dans la région. L'Inde et les pays de l'ASEAN ajoutent de la demande à mesure que la production de chaussures, de textiles, d'électronique et de produits connexes devient plus géographiquement distribuée. Le Japon et la Corée du Sud restent des marchés importants pour les résines de grade supérieur utilisées dans les adhésifs pour l'automobile, l'électronique et les dispositifs médicaux. Ces applications favorisent les producteurs capables de fournir une qualité constante et une documentation réglementaire.
Amérique du Nord : la concurrence pour les matières premières et les changements de portefeuille influencent l'offre
L'Amérique du Nord est un producteur et consommateur important de résines terpéniques. Ingevity a finalisé la vente de sa raffinerie de tall oil brut de North Charleston et de la majeure partie de sa gamme de produits Industrial Specialties en janvier 2026. La transaction a modifié le paysage local de l'offre pour les résines agents poissants à base de colophane et le tall oil brut. Kraton a annoncé une augmentation mondiale des prix pour les produits à base de terpènes et de limonène en février 2025, effective à partir d'avril 2025. La demande de diesel à base de biomasse peut accroître la concurrence pour les matières premières de térébenthine et de tall oil. En conséquence, les producteurs et les formulateurs d'adhésifs accordent une plus grande importance aux importations, aux achats à terme et aux sources d'approvisionnement alternatives qualifiées. La politique commerciale affectant les intermédiaires de résines peut ajouter une pression supplémentaire sur les coûts pour les importateurs.
Europe, Amérique du Sud, Moyen-Orient et Afrique : rôles distincts en matière de demande et d'offre
L'Europe présente une demande provenant des adhésifs industriels et des encres d'imprimerie, notamment en Allemagne, en France et dans les pays nordiques. Les exigences du règlement REACH de l'UE font des dossiers de sécurité chimique et des données de conformité des considérations commerciales importantes pour les fournisseurs de résines. L'installation de fabrication de Kraton à Niort, en France, a reçu la certification ISCC PLUS en mars 2025, permettant à l'entreprise de proposer des résines terpéniques AMS et AMS phénoliques certifiées 100 % ISCC PLUS par attribution de bilan massique. L'Amérique du Sud dispose d'actifs forestiers de pins, notamment des plantations brésiliennes de Pinus elliottii, qui soutiennent son rôle de fournisseur de matières premières. La demande au Moyen-Orient et en Afrique est encore en développement et est liée à l'activité de construction dans les États du Golfe et à la croissance de l'emballage en Afrique du Sud et au Nigeria. Les importations en provenance d'Asie-Pacifique couvrent une grande partie de cette demande. Le développement pétrochimique local pourrait créer de futures opportunités de partenariat là où le traitement des résines et la transformation des adhésifs se développent conjointement.
Paysage concurrentiel
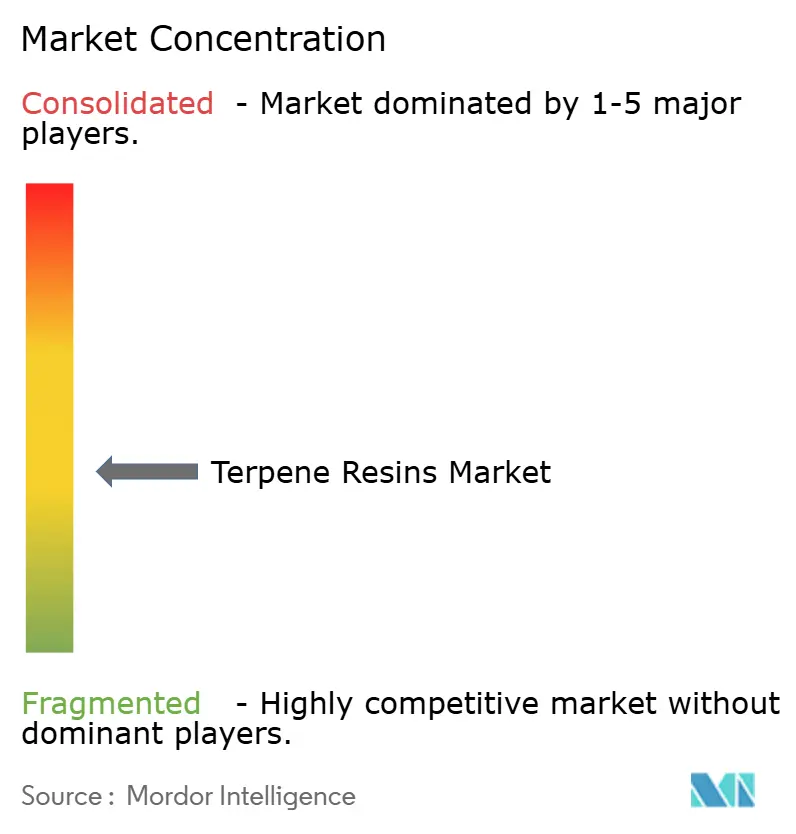
Le marché des résines terpéniques est modérément fragmenté, avec des entreprises chimiques spécialisées mondiales en concurrence aux côtés d'un nombre croissant de fournisseurs chinois. Arakawa Chemical Industries, Yasuhara Chemical et l'activité DRT au sein de dsm-firmenich sont associées à des applications de résines à spécifications plus élevées en Asie et en Europe. Kraton maintient une position d'approvisionnement axée sur la durabilité grâce aux certifications ISCC PLUS en France, en Suède et à Taïwan. Les fournisseurs investissent dans l'hydrogénation, la certification par bilan massique et les arrangements d'approvisionnement clients pour servir les formulateurs d'adhésifs qui exigent des données de performance, une cohérence des produits et des informations sur le contenu renouvelable. L'équilibre concurrentiel varie selon l'application, les grades industriels standard faisant face à une concurrence directe sur les prix plus importante que les grades pharmaceutiques et contact alimentaire.
La demande de brevet de Kraton de mars 2025 couvre une composition polymère qui combine des copolymères séquencés styréniques avec de la colophane décarboxylée comme co-solvant, reflétant un effort pour étendre le développement de produits au-delà de la résine elle-même vers la formulation de systèmes adhésifs. Au cours du même mois, Kraton a obtenu la certification ISCC PLUS pour ses résines AMS et AMS phénoliques dans son installation de Niort. Yasuhara Chemical propose des grades de résines spécialisés pour les adhésifs, le caoutchouc, les encres, les revêtements et les applications d'adhésifs médicaux autoadhésifs. Un tel positionnement spécifique aux applications est pertinent sur le marché des résines terpéniques, où les approbations techniques ont tendance à être plus durables que les avantages de prix et donnent aux fournisseurs établis un moyen de protéger les marges dans les grades qui nécessitent une documentation extensive.
Les producteurs chinois, notamment Foshan Baolin Chemical, Xinyi Sonyuan Chemical et Qingdao Hwalong Chemical, sont activement en concurrence dans les applications d'adhésifs et d'encres à usage général, augmentant la pression sur les prix dans les grades industriels standard. Les fournisseurs établis répondent en donnant la priorité aux applications pharmaceutiques, contact alimentaire, à base d'eau et autres applications à forte intensité documentaire. Les résines en émulsion à base d'eau représentent un domaine dans lequel la stabilité de formulation et les exigences réglementaires constituent des barrières à l'entrée. Les clients peuvent également valoriser les fournisseurs qui fournissent des matériaux d'évaluation du cycle de vie aux côtés des fiches techniques. Comme aucun chiffre combiné de part de marché pour les principales entreprises n'est disponible, les éléments indiquent une structure concurrentielle fragmentée plutôt que concentrée.
Leaders du secteur des résines terpéniques
-
YASUHARA CHEMICAL CO., LTD.
-
Kraton Corporation
-
dsm-firmenich
-
Arakawa Chemical Industries, Ltd.
-
MANGALAM ORGANICS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des résines terpéniques Entreprises couvertes dans ce rapport
- 3M
- DELO Industrial Adhesives
- Denka Company Limited
- DIC Corporation
- Dow
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond
- Momentive
- Nitto Denko Corporation
- NORLAND PRODUCTS INCORPORATED
- Panacol-Elosol GmbH
- Permabond
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
Développements industriels récents dans Marché des résines terpéniques
- Avril 2026 : dsm-firmenich a signé un accord définitif pour vendre son activité de dérivés de pin Action Pin à AP Marensin, un consortium français soutenu par des fonds de capital-investissement. L'activité Action Pin a déclaré un chiffre d'affaires d'environ 50 millions EUR en 2025 et produit plus de 250 extraits végétaux et dérivés de pin pour les applications de parfumerie, cosmétiques, adhésifs et caoutchouc. La cession permet à dsm-firmenich de se concentrer sur la nutrition, la santé et la beauté, tout en conservant son portefeuille principal de résines terpéniques et de colophane DRT, notamment les gammes DERCOLYTE, DERTOPHENE et HYDROGRAL.
- Mars 2025 : l'installation de fabrication de Kraton Corporation à Niort, en France, a reçu la certification ISCC PLUS, permettant à l'entreprise de proposer des résines terpéniques AMS et AMS Phénoliques certifiées 100 % ISCC PLUS par attribution de bilan massique. La certification couvre les grades de résines pour adhésifs spéciaux et applications pneumatiques et représente le troisième site certifié ISCC PLUS de Kraton à l'échelle mondiale.
Périmètre du rapport mondial sur le marché des résines terpéniques
Les résines terpéniques sont des polymères thermoplastiques pâles et transparents produits par polymérisation d'hydrocarbures ou d'huiles terpéniques (tels que la térébenthine dérivée des pins) à l'aide d'un catalyseur. Ces résines sont dérivées de composés terpéniques naturels, que l'on trouve dans diverses sources végétales, le plus souvent dans les arbres conifères.
Le marché des résines terpéniques est segmenté par type de produit, grade, application et géographie. Par type de produit, le marché est segmenté en solide et liquide. Par grade, le marché est segmenté en grade industriel, grade technique, et grade pharmaceutique et contact alimentaire. Par application, le marché est segmenté en adhésifs et mastics, encres et revêtements, gomme à mâcher, pâte et papier, transformation des plastiques et du caoutchouc, traitement du cuir, et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les résines terpéniques dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Époxy |
| Acrylique |
| Cyanoacrylate |
| Silicone |
| Autres résines |
| Collage et assemblage optiques |
| Ciment de collage de lentilles |
| Fibre optique |
| Autres applications |
| Électricité et électronique |
| Automobile |
| Télécommunications |
| Médical |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Époxy | |
| Acrylique | ||
| Cyanoacrylate | ||
| Silicone | ||
| Autres résines | ||
| Par application | Collage et assemblage optiques | |
| Ciment de collage de lentilles | ||
| Fibre optique | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Électricité et électronique | |
| Automobile | ||
| Télécommunications | ||
| Médical | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des résines terpéniques ?
La taille du marché des résines terpéniques était évaluée à 1,00 milliard USD en 2026 et devrait croître de 1,07 milliard USD en 2027 à 1,51 milliard USD d'ici 2032, à un CAGR de 7,18 % pendant la période de prévision (2027-2032).
Quel type de produit stimule la demande de résines terpéniques ?
Les résines solides dominent la demande, avec une part de 65,43 % en 2026, en raison de leur utilisation généralisée dans les adhésifs thermofusibles et le mélange de caoutchouc.
Quelle application de résines terpéniques connaît la croissance la plus rapide ?
La transformation des plastiques et du caoutchouc devrait croître à un CAGR de 8,44 % jusqu'en 2032, soutenue par les mélanges de pneumatiques et les mélanges polymères.
Quelle région présente les meilleures perspectives de croissance pour les résines terpéniques ?
L'Asie-Pacifique détient une part de 36,52 % en 2026 et devrait croître à un CAGR de 8,31 % jusqu'en 2032.