
Tamaño y Participación del Mercado de Resinas Terpénicas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
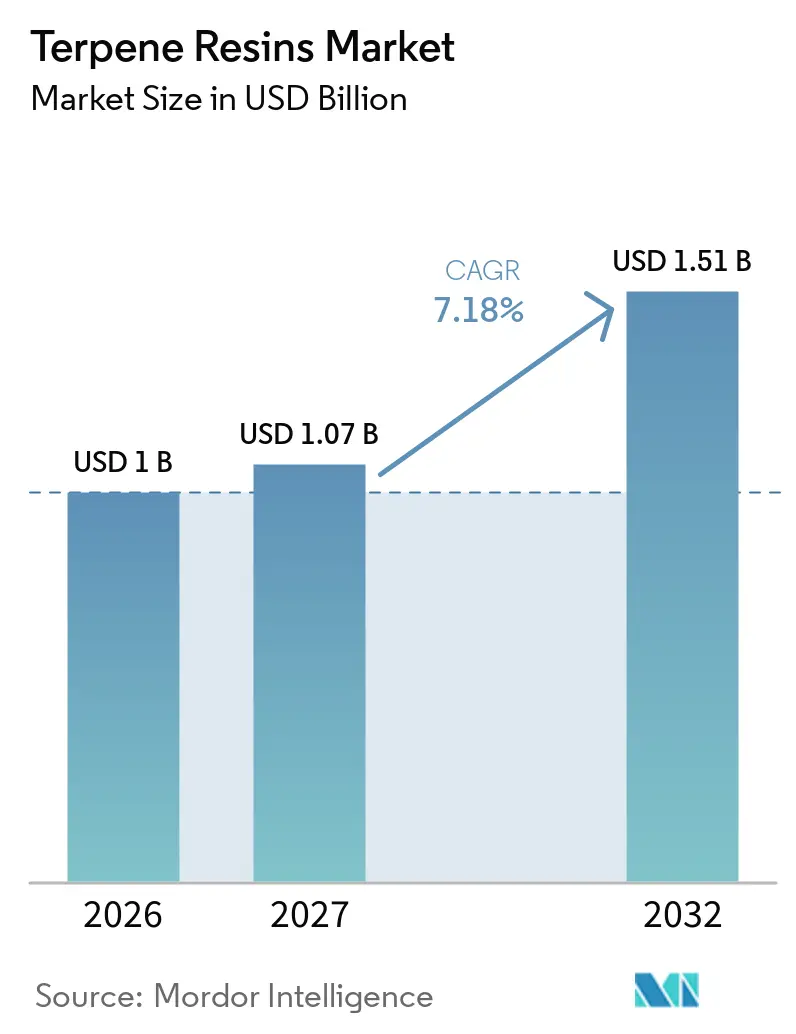
| Tamaño del Mercado (2027) | 1.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resinas Terpénicas por Mordor Intelligence
El tamaño del mercado de resinas terpénicas fue valorado en 1,00 mil millones de USD en 2026 y se estima que crecerá desde 1,07 mil millones de USD en 2027 hasta 1,51 mil millones de USD para 2032, a una CAGR del 7,18% durante el período de pronóstico (2027-2032). La demanda está cambiando hacia pegajizantes renovables a medida que los compradores de adhesivos requieren formulaciones con menor contenido de compuestos orgánicos volátiles (COV) y una documentación más clara del contenido renovable. Los grados de terpeno hidrogenado permiten un control más preciso del punto de ablandamiento, menor olor y mayor estabilidad de color en aplicaciones como cintas médicas, adhesivos para higiene y envases de contacto con alimentos. Estos requisitos de producto están reduciendo la dependencia del mercado de resinas terpénicas de las especificaciones estándar de resinas de hidrocarburos para usos de mayor valor. Los productores con suministro seguro de materia prima de pino, capacidad de hidrogenación y credenciales de sostenibilidad reconocidas están mejor posicionados para gestionar la volatilidad de los insumos y cumplir con los requisitos de calificación de los clientes. La planificación de capacidad se centra cada vez más en Asia-Pacífico, donde el suministro de resinas, la conversión de adhesivos, el procesamiento de caucho y la fabricación de envases están estrechamente conectados.
Conclusiones Clave del Informe
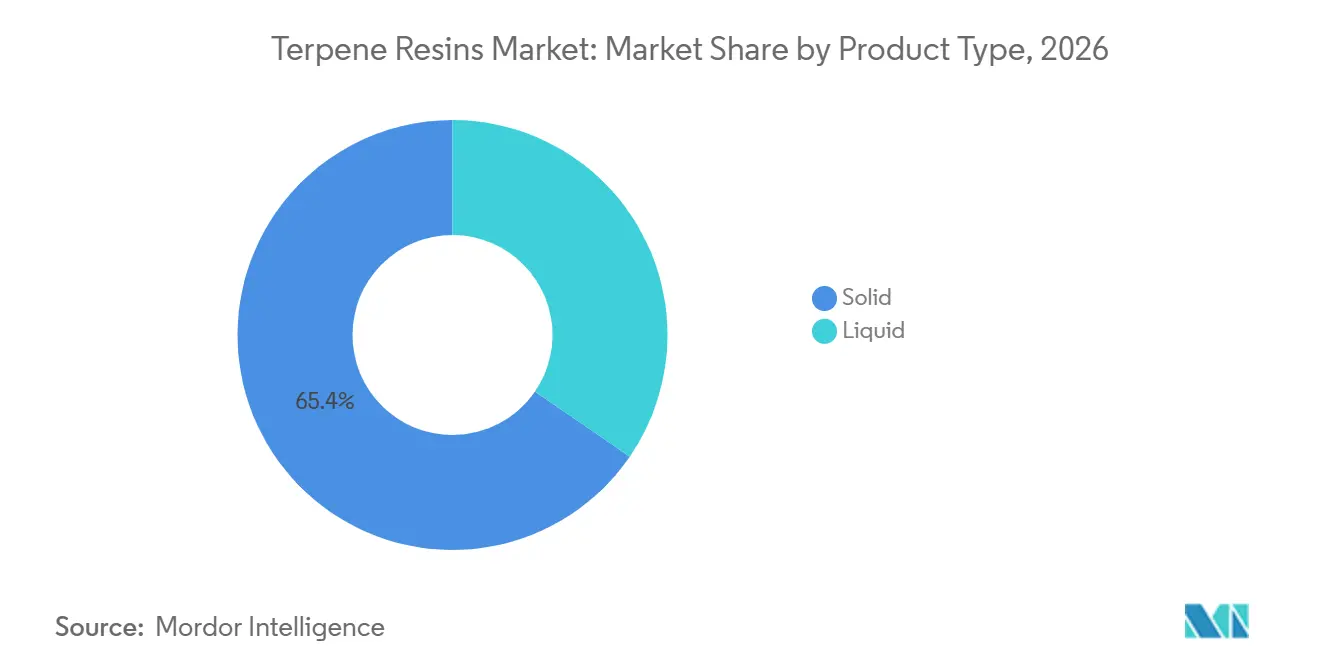
- Por tipo de producto, las resinas sólidas representaron el 65,43% de la participación del mercado de resinas terpénicas en 2026, mientras que se prevé que las resinas líquidas se expandan a una CAGR del 7,67% hasta 2032.
- Por grado, el grado industrial representó el 31,67% de la participación del mercado de resinas terpénicas en 2026, mientras que se proyecta que los grados farmacéutico y de contacto con alimentos crezcan a una CAGR del 8,12% hasta 2032.
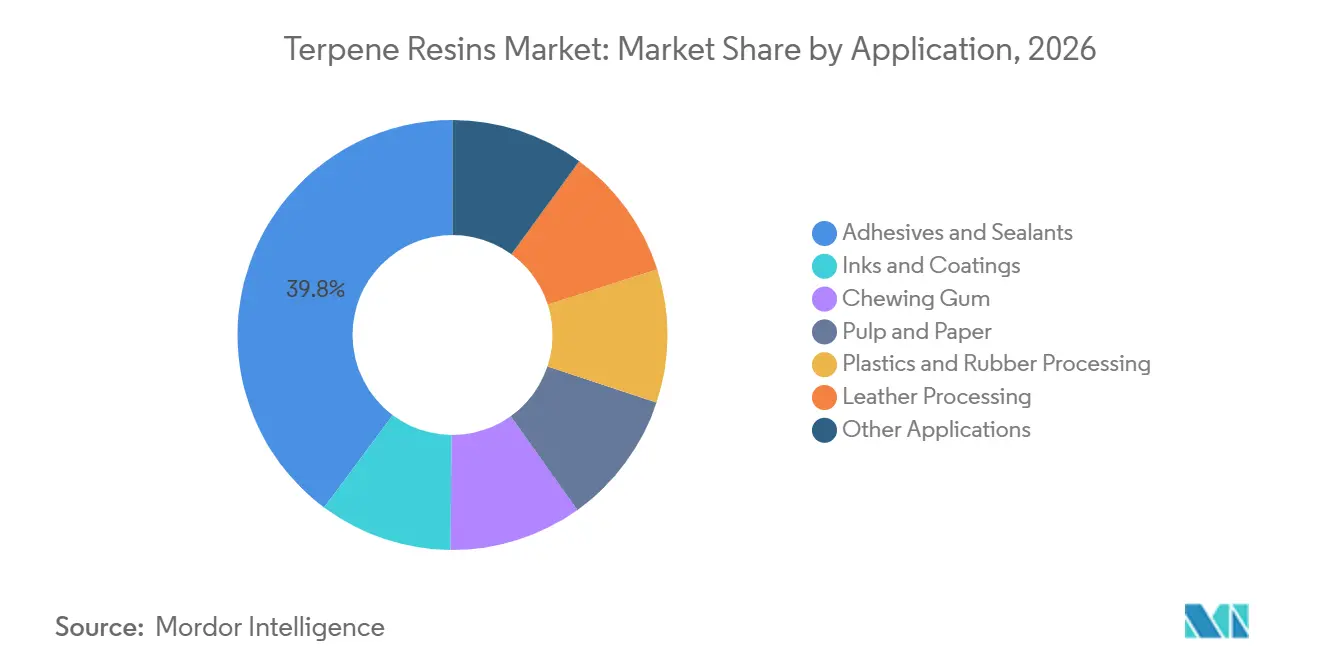
- Por aplicación, los adhesivos y selladores capturaron el 39,81% de la participación del mercado de resinas terpénicas en 2026, mientras que se prevé que el procesamiento de plásticos y caucho avance a una CAGR del 8,44% hasta 2032.
- Por geografía, Asia-Pacífico representó el 36,52% de la participación del mercado de resinas terpénicas en 2026 y se espera que crezca a una CAGR del 8,31% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Pegajizantes de Base Biológica en Adhesivos | +2.1% | Global, concentrado en América del Norte, UE y Japón | Mediano plazo (2-4 años) |
| Crecimiento en Aplicaciones de Envases, Automotriz y Construcción | +1.8% | Asia-Pacífico como núcleo, con expansión hacia América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión de Tintas y Recubrimientos, Caucho y Procesamiento de Papel | +1.2% | Global, con Asia-Pacífico y la UE como principales centros de demanda | Largo plazo (≥ 4 años) |
| Industrialización de Asia-Pacífico y Reubicación de la Manufactura | +1.5% | China, India y países de la ASEAN | Largo plazo (≥ 4 años) |
| Competencia del Diésel Renovable que Impulsa la Reasignación de Materias Primas | +0.6% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Pegajizantes de Base Biológica en Adhesivos
La regulación de los compuestos orgánicos volátiles está impulsando un cambio desde los pegajizantes sintéticos de hidrocarburos hacia alternativas a base de terpenos en las formulaciones de adhesivos en el mercado de resinas terpénicas. La Agencia de Protección Ambiental de los Estados Unidos aprobó las revisiones de Connecticut a su regulación de adhesivos y selladores en noviembre de 2025 en virtud de la Ley de Aire Limpio. Kraton declara que su pegajizante SYLVALITE 2200 contiene un 97% de contenido de base biológica certificado por el USDA, y Henkel lo ha incorporado en la línea de adhesivos para envases Technomelt SUPRA. La empresa reporta una huella de carbono de cuna a puerta un 25% menor para la formulación resultante en comparación con su formulación anterior. La asociación de suministro Henkel-Kraton de 2024 indica que los insumos renovables calificados pueden pasar de compras puntuales a acuerdos de suministro a más largo plazo. Esto subraya la importancia de la calidad constante y la confiabilidad del suministro en el mercado de resinas terpénicas, particularmente para los clientes que utilizan formulaciones aprobadas en productos de envases e higiene.
Crecimiento en Aplicaciones de Envases, Automotriz y Construcción
Los adhesivos termofusibles utilizados en envases de comercio electrónico y productos de higiene siguen siendo un importante canal de salida para el mercado de resinas terpénicas. Las aplicaciones automotrices también se están expandiendo, ya que el ensamblaje de baterías, los materiales de amortiguación de vibraciones y los adhesivos para molduras interiores requieren un control preciso del color y el olor. Yasuhara Chemical identificó la demanda de resinas para piezas automotrices como un área de negocio contribuyente en su informe financiero de 2025. Los grados hidrogenados pueden cumplir con los requisitos de rendimiento más estrictos que distinguen estas aplicaciones de los usos estándar de adhesivos. Los productos de construcción proporcionan un canal adicional donde los altos puntos de ablandamiento y la resistencia a la humedad son importantes en los adhesivos para paneles y pisos. El mercado de resinas terpénicas se beneficia, por tanto, de la demanda en varias aplicaciones de materiales convertidos en lugar de depender de una sola categoría de adhesivos.
Expansión de Tintas y Recubrimientos, Caucho y Procesamiento de Papel
Las resinas terpénicas favorecen la adherencia controlada, la estabilidad de la formulación y el bajo rendimiento de migración en las tintas de impresión para envases. Las aplicaciones de procesamiento de papel también pueden utilizar materiales a base de resinas en agentes de encolado y recubrimientos superficiales. Un estudio revisado por pares de 2025 encontró que las resinas de terpeno-fenol y terpeno-fenol-estireno producidas a partir de trementina de sulfato crudo igualaban a los análogos comerciales en temperatura de ablandamiento y número de ácido, siendo compatibles con los sistemas de vulcanización convencionales. Esto respalda su uso como aditivos en compuestos de caucho y reduce la barrera de reformulación para los mezcladores. Una investigación publicada en 2025 también describió fotopolímeros de terpeno-maleato para estereolitografía, lo que indica una posible aplicación especializada para los materiales derivados de terpenos. Estas aplicaciones amplían la base de demanda del mercado de resinas terpénicas más allá de la producción de adhesivos.
Industrialización de Asia-Pacífico y Reubicación de la Manufactura
Asia-Pacífico combina el suministro de productos químicos de pino con grandes centros de fabricación aguas abajo para envases, piezas automotrices, calzado, textiles y electrónica. La reubicación de la manufactura desde China hacia Vietnam, India e Indonesia está expandiendo la demanda de adhesivos y recubrimientos en una huella regional más amplia en el mercado de resinas terpénicas. Mangalam Organics reportó ingresos para el ejercicio fiscal 2026 de INR 622,57 crore (74 millones de USD), lo que representa un aumento interanual del 17,46%. Su EBITDA casi se duplicó hasta INR 87,82 crore (10 millones de USD) durante el mismo período. Los objetivos de emisiones de China y los requisitos de gestión química también están impulsando a los productores a fortalecer la documentación de procesos y cumplimiento[1]. Esto favorece a los operadores establecidos que pueden suministrar productos calificados a clientes premium en Japón, Corea del Sur y Europa.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Limitada de Materias Primas Naturales y Volatilidad de Precios | -1.0% | Global, más aguda en América del Norte y China | Corto plazo (≤ 2 años) |
| Altos Costos de Extracción, Purificación y Energía | -0.7% | UE, Japón y China | Mediano plazo (2-4 años) |
| Suministro de Resina de Goma Estacional y Sensible a las Condiciones Climáticas | -0.5% | Sur de China, Sudeste Asiático y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Materias Primas Naturales y Volatilidad de Precios
La cosecha de pino y el sangrado de resina de goma son procesos intensivos en mano de obra que siguen ciclos de gestión forestal, lo que significa que el suministro no puede responder rápidamente al aumento de la demanda. La producción está concentrada en China, Brasil y el Sudeste Asiático, lo que deja a los fabricantes de resinas expuestos a interrupciones climáticas, agrícolas y relacionadas con políticas. A principios de 2025, el gobierno de Corea del Sur impuso derechos antidumping provisionales del 4,45% al 7,55% sobre resinas de petróleo procedentes de China y Taiwán[2]. Aunque esta medida cubrió resinas de petróleo en lugar de resinas terpénicas, influyó en los precios y las opciones de proveedores para los clientes de adhesivos y caucho que adquirían ambos tipos de materiales. La demanda de diésel renovable también compite por las materias primas derivadas de la biomasa, lo que puede reducir la disponibilidad para usos químicos. Los grandes compradores pueden gestionar este riesgo mediante el abastecimiento dual y los acuerdos de suministro a plazo, mientras que los compradores más pequeños suelen tener menos protección frente a los movimientos repentinos de precios.
Altos Costos de Extracción, Purificación y Energía
Los grados de resina premium requieren purificación y, en muchos casos, hidrogenación para lograr la estabilidad de color, olor y térmica requerida para aplicaciones farmacéuticas y de contacto con alimentos. Estas operaciones son intensivas en energía y requieren una mayor inversión de capital que la producción de grados estándar. Los proveedores europeos también operan bajo los requisitos del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH), que exige documentación de seguridad química para los productos comercializados en el mercado de la UE. Los productores pueden reducir los costos operativos mediante la hidrogenación de flujo continuo y la recuperación de calor residual, pero estos sistemas pueden ser difíciles de financiar para las empresas regionales. La carga de costos resultante puede limitar la inversión en capacidad premium cuando los precios de venta no reflejan plenamente los mayores costos de materias primas y energía. El suministro de resina de goma estacional y sensible a las condiciones climáticas agrava este problema, ya que las interrupciones en la recolección de materias primas pueden perturbar los planes de producción antes de que comience el procesamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Resinas Sólidas Lideran Mientras los Grados Líquidos Ganan Terreno en Sistemas a Base de AguaLas resinas sólidas representaron el 65,43% de la participación del mercado de resinas terpénicas en 2026. Su posición refleja su idoneidad para las líneas de adhesivos termofusibles y mezcla de caucho, donde las formas de perlas y escamas pueden incorporarse en matrices poliméricas sin necesidad de manipular disolventes. Estas resinas ofrecen un comportamiento de procesamiento estable a 130-160 grados Celsius. Son compatibles con los copolímeros en bloque de Estireno-Isopreno-Estireno (SIS), Estireno-Butadieno-Estireno (SBS) y Estireno-Etileno-Butileno-Estireno (SEBS) utilizados en etiquetas y cintas sensibles a la presión. Yasuhara Chemical enumera sus productos YS Resin para usos en adhesivos, tintas, recubrimientos, caucho y aplicaciones relacionadas. Esta amplitud de aplicaciones respalda una demanda estable de grados sólidos en el mercado de resinas terpénicas.
Se prevé que las resinas líquidas crezcan a una CAGR del 7,67% de 2027 a 2032. Su crecimiento está vinculado a los sistemas a base de agua y de bajo contenido de compuestos orgánicos volátiles (COV) utilizados en aplicaciones de envases y construcción. Una publicación de la Organización Mundial de la Propiedad Intelectual (OMPI) de 2025 describe una composición dispersable en agua que comprende resina terpénica, resina de colofonia, resina de petróleo y un emulsionante copolímero, lo que refleja los esfuerzos continuos por mejorar la estabilidad de dispersión en sistemas de adhesivos a base de agua. Los grados líquidos también son adecuados para tintas y recubrimientos, donde se prefiere el manejo en solución frente al procesamiento térmico requerido para las resinas sólidas. Su base más pequeña limita la producción actual, pero su papel en la formulación proporciona una clara trayectoria de crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grado:
El Grado Industrial Lidera en Participación Mientras el Grado Farmacéutico Registra un Crecimiento más RápidoEl grado industrial representó el 31,67% de la participación del mercado de resinas terpénicas en 2026. Sirve a adhesivos de uso general, tintas de impresión, mezcla de caucho y aplicaciones de encolado de papel donde los requisitos de calificación están bien establecidos. Estas aplicaciones siguen siendo sensibles al precio, por lo que los proveedores compiten en rendimiento constante y entrega confiable. El grado técnico ocupa una posición intermedia entre los productos industriales y los de alta pureza, respaldando formulaciones de adhesivos y recubrimientos que requieren un mayor control del color y el olor sin la carga completa de documentación asociada a las aplicaciones farmacéuticas. La amplia base de clientes industriales mantiene este grado como elemento central del mercado de resinas terpénicas.
Se espera que el grado farmacéutico y de contacto con alimentos crezca a una CAGR del 8,12% de 2027 a 2032. El crecimiento está impulsado por la demanda de adhesivos médicos sensibles a la presión y por controles más estrictos sobre los materiales utilizados en envases de alimentos. Yasuhara Chemical identifica el YS Resin PXN1150N como un material registrado en un Archivo Maestro de Medicamentos de la FDA de los EE. UU. para su uso en adhesivos médicos sensibles a la presión. El Reglamento de la UE 10/2011 establece los requisitos para los materiales y artículos plásticos destinados a entrar en contacto con alimentos. Estos requisitos regulatorios favorecen a los proveedores con capacidad analítica, expedientes completos y trazabilidad constante, lo que convierte a este segmento en una oportunidad de mayor valor para los productores capaces de mantener el cumplimiento documentado.
Por Aplicación:
Los Adhesivos Lideran Mientras el Procesamiento de Plásticos y Caucho se AceleraLos adhesivos y selladores representaron el 39,81% del mercado de resinas terpénicas en 2026, respaldados por la demanda de etiquetas sensibles a la presión, cintas para envases, productos de higiene y cintas para ensamblaje electrónico. Las tintas y los recubrimientos son otras áreas de aplicación significativas donde las resinas terpénicas sirven como materiales formadores de película y modificadores de viscosidad. El chicle, la pulpa y el papel, y el procesamiento de cuero proporcionan flujos de demanda más pequeños pero estables, mientras que los selladores de construcción y los dispersantes agroquímicos añaden usos adicionales fuera de las principales categorías de materiales convertidos. Esta amplia combinación de aplicaciones convierte a los adhesivos y selladores en el principal impulsor de la demanda actual en el mercado de resinas terpénicas.
Se proyecta que el procesamiento de plásticos y caucho crezca a una CAGR del 8,44% de 2027 a 2032. Las resinas de terpeno-fenol se utilizan como agentes de refuerzo en compuestos de banda de rodadura de neumáticos y como compatibilizadores en mezclas de polímeros. Un estudio de 2025 en Petroleum Chemistry confirmó que los materiales de terpeno-fenol-estireno derivados de trementina de sulfato crudo pueden igualar los perfiles comerciales de punto de ablandamiento y número de ácido, reduciendo el riesgo técnico para los mezcladores que consideran insumos de base biológica. El desarrollo de neumáticos de bajo consumo de combustible también depende de combinaciones precisas de resinas que cumplan con los objetivos de agarre en mojado y resistencia a la rodadura. Los terpeno-fenólicos premium pueden, por tanto, mantener un papel útil en aplicaciones donde las alternativas estándar de hidrocarburos no cumplen los mismos requisitos de rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: La Escala y la Velocidad Respaldan el Liderazgo Regional
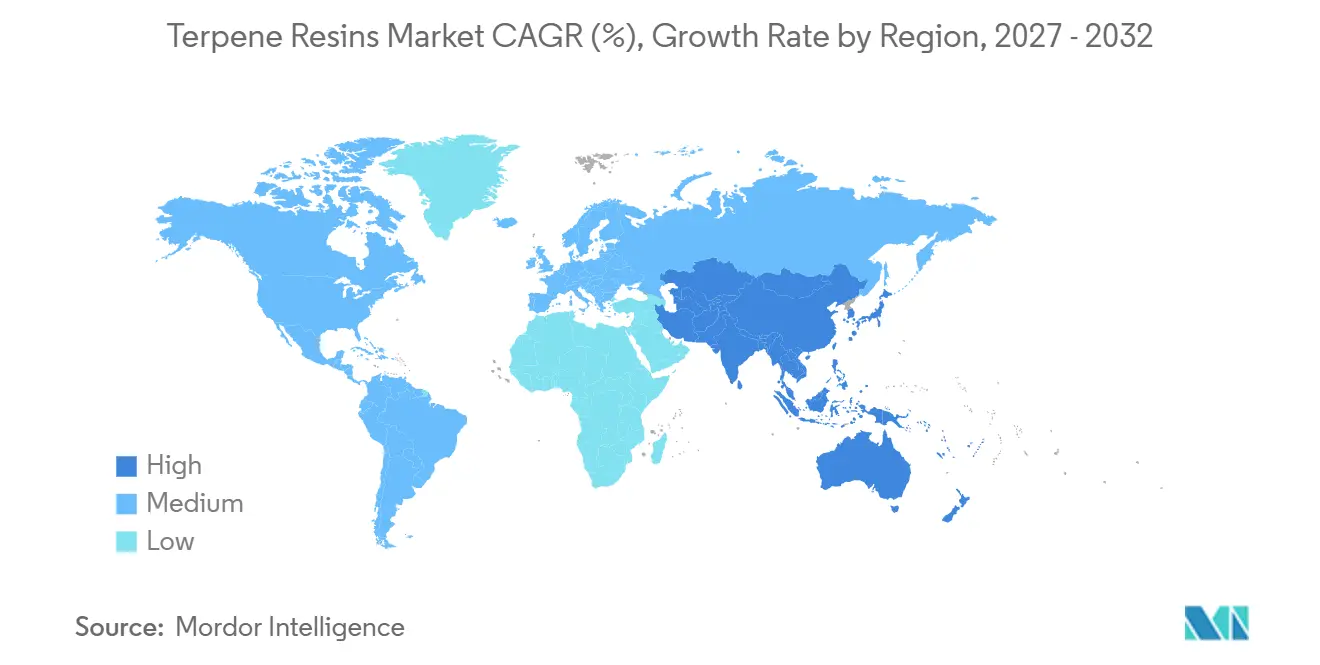
Asia-Pacífico representó el 36,52% de la participación del mercado de resinas terpénicas en 2026 y se prevé que crezca a una CAGR del 8,31% hasta 2032. China se beneficia de la cosecha de trementina de goma en Guangdong, Guangxi y Yunnan, así como de una base aguas abajo establecida para adhesivos y procesamiento de caucho. En junio de 2025, el Gobierno Municipal de Maoming aprobó una evaluación de impacto ambiental para una instalación de Maoming Fengyuan Forest Products con una capacidad anual de 10.000 toneladas de colofonia y resina modificada. La aprobación indica una inversión continua en el procesamiento regional de productos químicos de pino. India y los países de la ASEAN están añadiendo demanda a medida que la producción de calzado, textiles, electrónica y bienes relacionados se distribuye geográficamente de manera más amplia. Japón y Corea del Sur siguen siendo mercados importantes para resinas de mayor grado utilizadas en adhesivos para automoción, electrónica y dispositivos médicos. Estas aplicaciones favorecen a los productores que pueden proporcionar calidad constante y documentación regulatoria.
América del Norte: La Competencia por Materias Primas y los Cambios de Cartera Influyen en el Suministro
América del Norte es un importante productor y consumidor de resinas terpénicas. Ingevity completó la venta de su refinería de aceite de tall crudo en North Charleston y la mayor parte de su línea de productos de Especialidades Industriales en enero de 2026. La transacción alteró el panorama de suministro local para las resinas pegajizantes a base de colofonia y el aceite de tall crudo. Kraton anunció un aumento de precios global para sus productos a base de terpeno y limoneno en febrero de 2025, con vigencia a partir de abril de 2025. La demanda de diésel de base biológica puede aumentar la competencia por las materias primas de trementina y aceite de tall. Como resultado, los productores y formuladores de adhesivos están dando mayor importancia a las importaciones, la adquisición anticipada y las fuentes de suministro alternativas calificadas. La política comercial que afecta a los intermedios de resinas puede añadir una mayor presión de costos para los importadores.
Europa, América del Sur, Oriente Medio y África: Distintos Roles de Demanda y Suministro
Europa tiene demanda de adhesivos industriales y tintas de impresión, particularmente en Alemania, Francia y los países nórdicos. Los requisitos del REACH de la UE hacen que los registros de seguridad química y los datos de cumplimiento sean consideraciones comerciales importantes para los proveedores de resinas. La instalación de fabricación de Kraton en Niort, Francia, recibió la certificación ISCC PLUS en marzo de 2025, lo que permite a la empresa ofrecer resinas AMS y AMS fenólicas con certificación ISCC PLUS al 100% mediante atribución de balance de masa. América del Sur cuenta con activos de bosques de pino, incluidas las plantaciones brasileñas de Pinus elliottii, que respaldan su papel como proveedor de materias primas. La demanda en Oriente Medio y África aún se está desarrollando y está vinculada a la actividad de construcción en los estados del Golfo y al crecimiento del sector de envases en Sudáfrica y Nigeria. Las importaciones procedentes de Asia-Pacífico abastecen gran parte de esta demanda. El desarrollo petroquímico local puede crear futuras oportunidades de asociación donde el procesamiento de resinas y la conversión de adhesivos crezcan juntos.
Panorama Competitivo
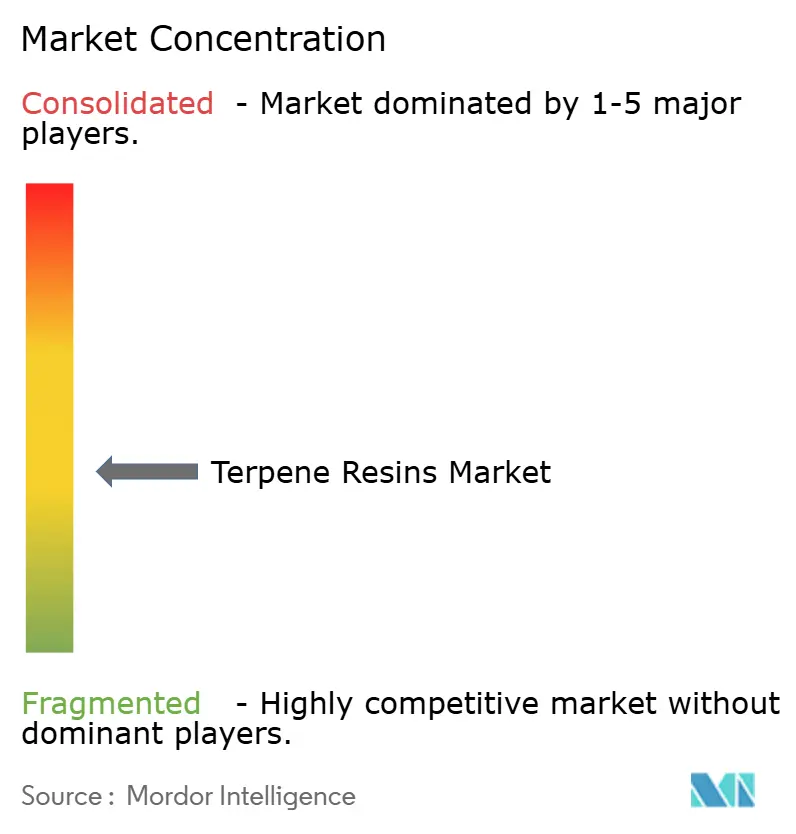
El mercado de resinas terpénicas está moderadamente fragmentado, con empresas químicas especializadas globales que compiten junto a un número creciente de proveedores chinos. Arakawa Chemical Industries, Yasuhara Chemical y el negocio DRT dentro de dsm-firmenich están asociados con aplicaciones de resinas de mayor especificación en Asia y Europa. Kraton mantiene una posición de suministro orientada a la sostenibilidad a través de certificaciones ISCC PLUS en Francia, Suecia y Taiwán. Los proveedores están invirtiendo en hidrogenación, certificación de balance de masa y acuerdos de suministro con clientes para atender a los formuladores de adhesivos que requieren datos de rendimiento, consistencia del producto e información sobre el contenido renovable. El equilibrio competitivo varía según la aplicación, ya que los grados industriales estándar enfrentan una competencia de precios más directa que los grados farmacéuticos y de contacto con alimentos.
La solicitud de patente de Kraton de marzo de 2025 cubre una composición polimérica que combina copolímeros en bloque estirénicos con colofonia descarboxilada como co-disolvente, lo que refleja un esfuerzo por extender el desarrollo de productos más allá de la propia resina hacia la formulación de sistemas adhesivos. En el mismo mes, Kraton obtuvo la certificación ISCC PLUS para sus resinas AMS y AMS fenólicas en su instalación de Niort. Yasuhara Chemical ofrece grados de resina especializados para adhesivos, caucho, tintas, recubrimientos y aplicaciones de adhesivos médicos sensibles a la presión. Este posicionamiento específico por aplicación es relevante en el mercado de resinas terpénicas, donde las aprobaciones técnicas tienden a ser más duraderas que las ventajas de precio y dan a los proveedores establecidos un medio para proteger los márgenes en grados que requieren documentación extensa.
Los productores chinos, incluidos Foshan Baolin Chemical, Xinyi Sonyuan Chemical y Qingdao Hwalong Chemical, compiten activamente en aplicaciones de adhesivos e tintas de uso general, aumentando la presión de precios en los grados industriales estándar. Los proveedores establecidos están respondiendo priorizando las aplicaciones farmacéuticas, de contacto con alimentos, a base de agua y otras aplicaciones con documentación intensiva. Las resinas de emulsión a base de agua representan un área en la que la estabilidad de la formulación y los requisitos regulatorios plantean barreras de entrada. Los clientes también pueden valorar a los proveedores que proporcionan materiales de evaluación del ciclo de vida junto con las fichas de datos técnicos. Como no se dispone de una cifra combinada de participación de mercado para las principales empresas, la evidencia apunta a una estructura competitiva fragmentada en lugar de concentrada.
Líderes de la Industria de Resinas Terpénicas
-
YASUHARA CHEMICAL CO., LTD.
-
Kraton Corporation
-
dsm-firmenich
-
Arakawa Chemical Industries, Ltd.
-
MANGALAM ORGANICS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resinas Terpénicas Empresas cubiertas en este informe
- 3M
- DELO Industrial Adhesives
- Denka Company Limited
- DIC Corporation
- Dow
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond
- Momentive
- Nitto Denko Corporation
- NORLAND PRODUCTS INCORPORATED
- Panacol-Elosol GmbH
- Permabond
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
Desarrollos recientes de la industria en Mercado de Resinas Terpénicas
- Abril de 2026: dsm-firmenich firmó un acuerdo definitivo para vender su negocio de derivados de pino Action Pin a AP Marensin, un consorcio francés respaldado por capital privado. El negocio de Action Pin reportó aproximadamente 50 millones de EUR en ingresos en 2025 y produce más de 250 extractos de plantas y derivados de pino para aplicaciones de fragancias, cosméticos, adhesivos y caucho. La desinversión permite a dsm-firmenich centrarse en nutrición, salud y belleza, mientras retiene su cartera principal de resinas de terpeno y colofonia DRT, incluidas las gamas DERCOLYTE, DERTOPHENE e HYDROGRAL.
- Marzo de 2025: La instalación de fabricación de Kraton Corporation en Niort, Francia, recibió la certificación ISCC PLUS, lo que permite a la empresa ofrecer resinas terpénicas AMS y AMS Fenólicas con certificación ISCC PLUS al 100% mediante atribución de balance de masa. La certificación cubre grados de resinas para adhesivos especializados y aplicaciones de neumáticos y representa el tercer sitio con certificación ISCC PLUS de Kraton a nivel mundial.
Alcance del Informe Global del Mercado de Resinas Terpénicas
Las resinas terpénicas son polímeros termoplásticos pálidos y transparentes producidos mediante la polimerización de hidrocarburos o aceites terpénicos (como la trementina derivada de los pinos) utilizando un catalizador. Estas resinas se derivan de compuestos terpénicos de origen natural, que se encuentran en una variedad de fuentes vegetales, más comúnmente en árboles coníferos.
El mercado de resinas terpénicas está segmentado por tipo de producto, grado, aplicación y geografía. Por tipo de producto, el mercado está segmentado en sólido y líquido. Por grado, el mercado está segmentado en grado industrial, grado técnico y grado farmacéutico y de contacto con alimentos. Por aplicación, el mercado está segmentado en adhesivos y selladores, tintas y recubrimientos, chicle, pulpa y papel, procesamiento de plásticos y caucho, procesamiento de cuero y otras aplicaciones. El informe también cubre los tamaños de mercado y los pronósticos para las resinas terpénicas en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Epoxi |
| Acrílico |
| Cianoacrilato |
| Silicona |
| Otras Resinas |
| Unión Óptica y Ensamblaje |
| Cemento de Unión de Lentes |
| Fibra Óptica |
| Otras Aplicaciones |
| Eléctrica y Electrónica |
| Automotriz |
| Telecomunicaciones |
| Médico |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Epoxi | |
| Acrílico | ||
| Cianoacrilato | ||
| Silicona | ||
| Otras Resinas | ||
| Por Aplicación | Unión Óptica y Ensamblaje | |
| Cemento de Unión de Lentes | ||
| Fibra Óptica | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Eléctrica y Electrónica | |
| Automotriz | ||
| Telecomunicaciones | ||
| Médico | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Resinas Terpénicas?
El tamaño del mercado de resinas terpénicas fue valorado en 1,00 mil millones de USD en 2026 y se estima que crecerá desde 1,07 mil millones de USD en 2027 hasta 1,51 mil millones de USD para 2032, a una CAGR del 7,18% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto impulsa la demanda de resinas terpénicas?
Las resinas sólidas lideran la demanda, con una participación del 65,43% en 2026, debido a su uso generalizado en adhesivos termofusibles y mezcla de caucho.
¿Qué aplicación de resinas terpénicas está creciendo más rápido?
Se prevé que el procesamiento de plásticos y caucho crezca a una CAGR del 8,44% hasta 2032, respaldado por compuestos para neumáticos y mezclas de polímeros.
¿Qué región tiene las perspectivas de crecimiento más sólidas para las resinas terpénicas?
Asia-Pacífico tiene una participación del 36,52% en 2026 y se espera que crezca a una CAGR del 8,31% hasta 2032.