
Marktgröße und Marktanteil für Terpenharze
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.07 Milliarden US-Dollar |
| Marktgröße (2032) | 1.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Terpenharze von Mordor Intelligence
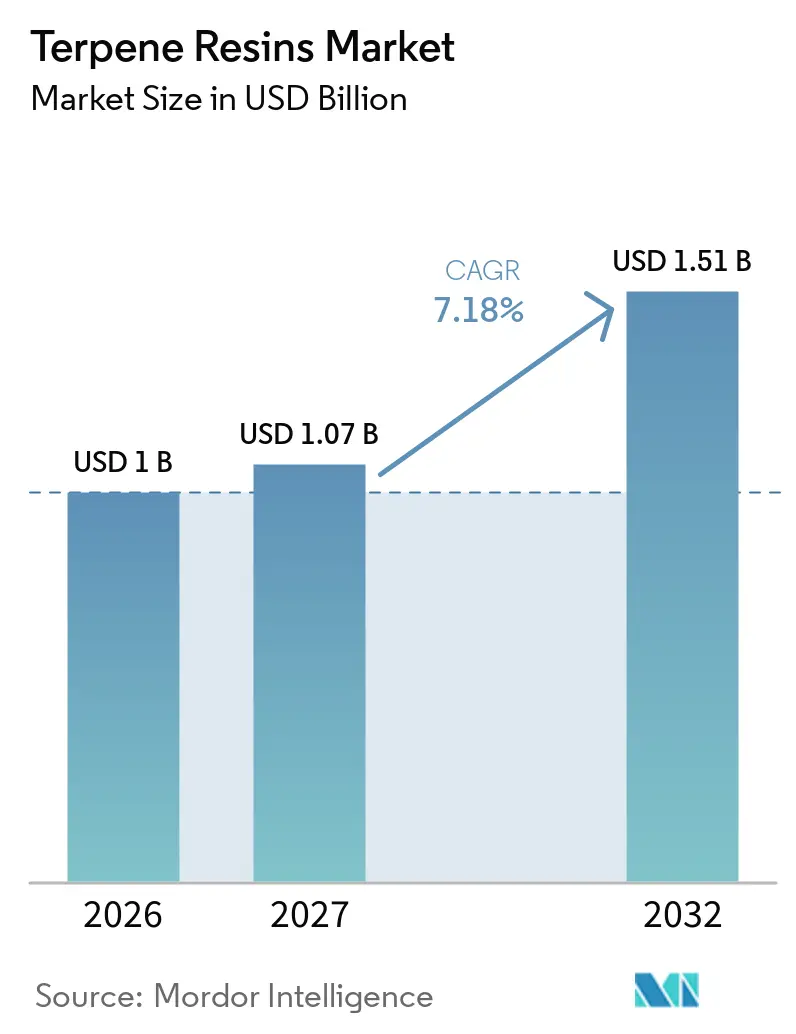
Die Marktgröße für Terpenharze wurde im Jahr 2026 auf 1,00 Milliarden USD geschätzt und soll von 1,07 Milliarden USD im Jahr 2027 auf 1,51 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,18 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich hin zu erneuerbaren Klebrigmachern, da Klebstoffkäufer Formulierungen mit niedrigerem Gehalt an flüchtigen organischen Verbindungen (VOC) und eine klarere Dokumentation des erneuerbaren Anteils fordern. Hydrierte Terpenqualitäten unterstützen eine engere Kontrolle des Erweichungspunkts, einen geringeren Geruch und eine verbesserte Farbstabilität in Anwendungen wie medizinischen Klebebändern, Hygieneklebstoffen und lebensmittelkontaktgeeigneten Verpackungen. Diese Produktanforderungen verringern die Abhängigkeit des Marktes für Terpenharze von Standard-Kohlenwasserstoffharzspezifikationen für höherwertige Anwendungen. Hersteller mit gesicherter Kiefernrohstoffversorgung, Hydrierungskapazität und anerkannten Nachhaltigkeitsnachweisen sind besser positioniert, um Inputvolatilität zu bewältigen und Kundenqualifizierungsanforderungen zu erfüllen. Die Kapazitätsplanung konzentriert sich zunehmend auf den asiatisch-pazifischen Raum, wo Harzversorgung, Klebstoffverarbeitung, Gummiverarbeitung und Verpackungsherstellung eng miteinander verbunden sind.
Wichtigste Erkenntnisse des Berichts
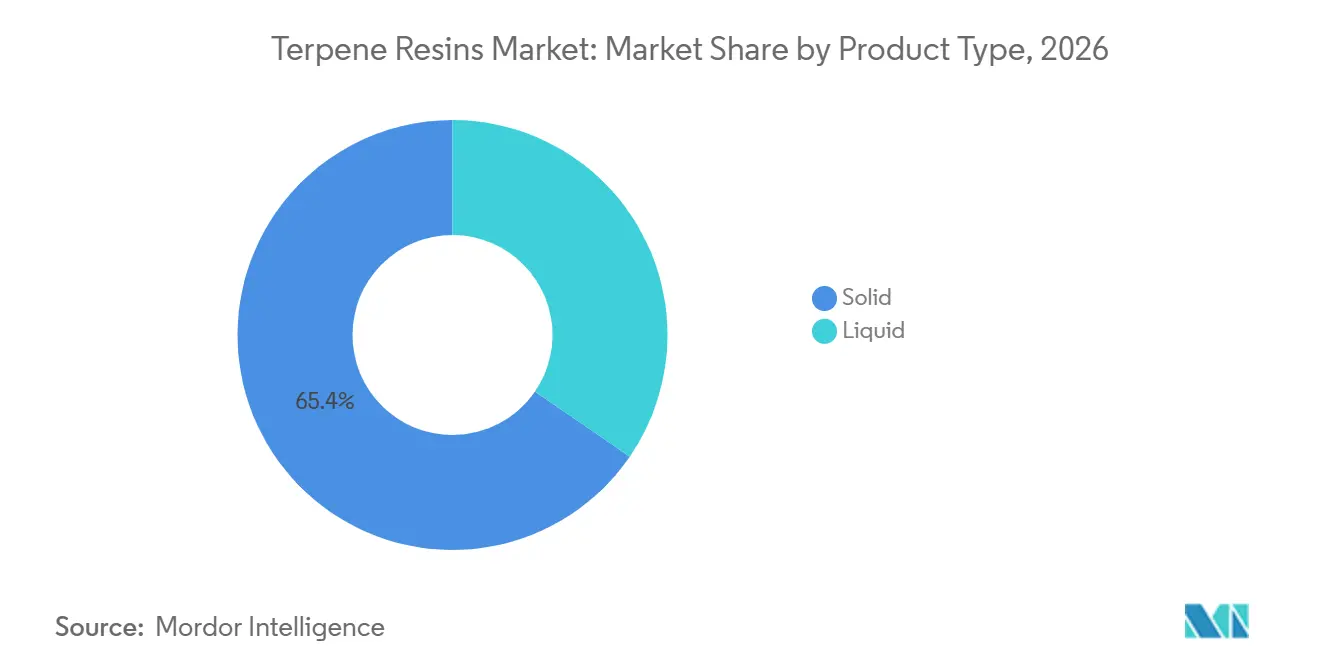
- Nach Produkttyp hielten Festharze im Jahr 2026 einen Marktanteil von 65,43 % am Markt für Terpenharze, während flüssige Harze bis 2032 voraussichtlich mit einer CAGR von 7,67 % wachsen werden.
- Nach Qualitätsstufe entfiel im Jahr 2026 ein Marktanteil von 31,67 % auf Industriequalität, während pharmazeutische und lebensmittelkontaktgeeignete Qualitäten bis 2032 voraussichtlich mit einer CAGR von 8,12 % wachsen werden.
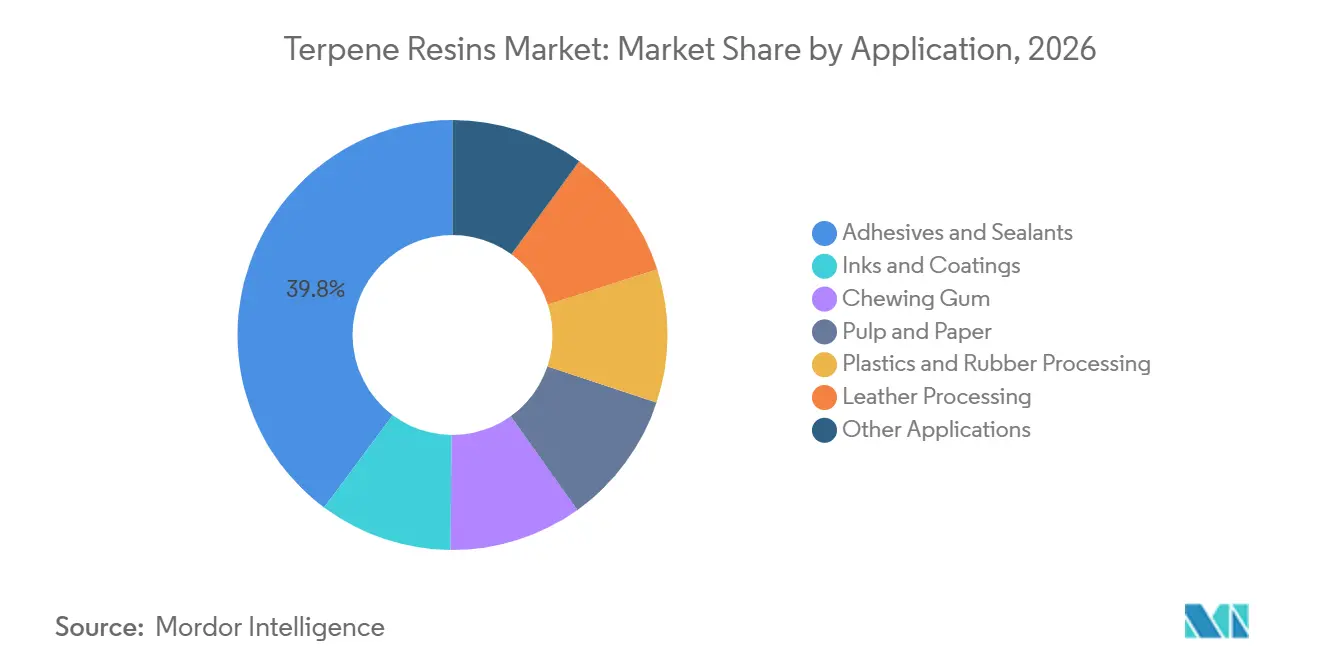
- Nach Anwendung entfielen im Jahr 2026 39,81 % des Marktanteils auf Klebstoffe und Dichtstoffe, während die Kunststoff- und Gummiverarbeitung bis 2032 voraussichtlich mit einer CAGR von 8,44 % wachsen wird.
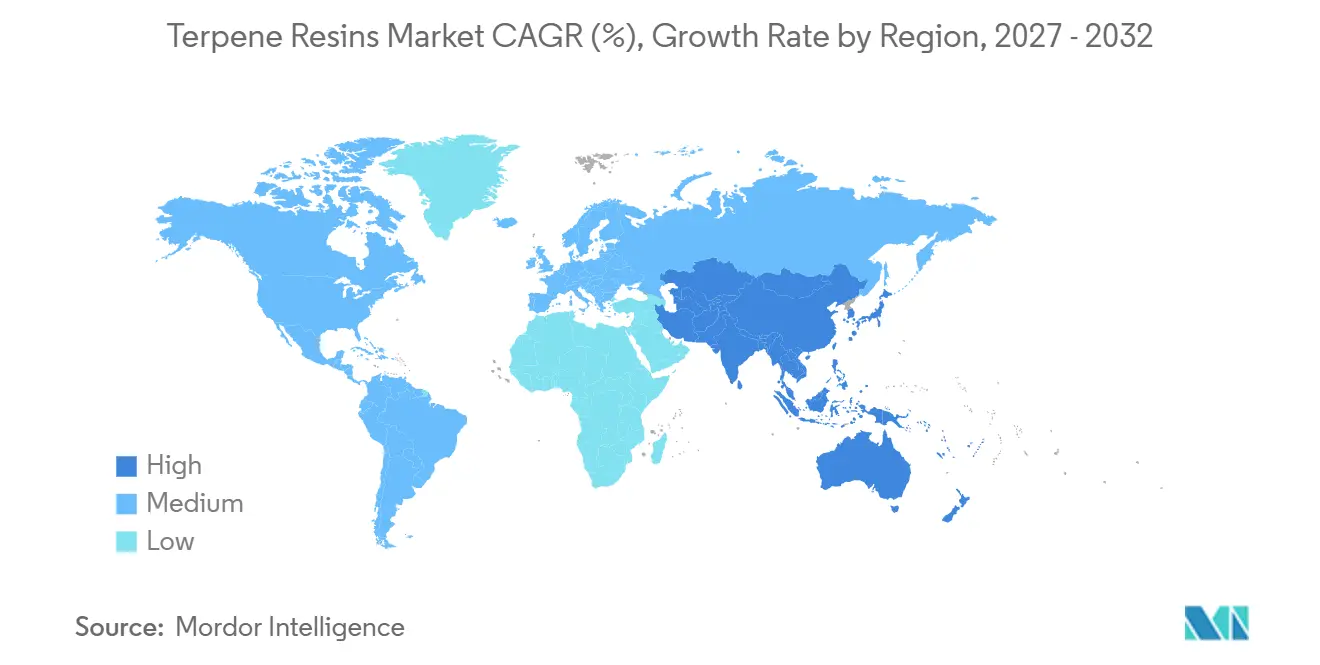
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 36,52 % auf den asiatisch-pazifischen Raum, der bis 2032 voraussichtlich mit einer CAGR von 8,31 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach biobasierten Klebrigmachern in Klebstoffen | +2.1% | Global, konzentriert in Nordamerika, EU und Japan | Mittelfristig (2–4 Jahre) |
| Wachstum in den Bereichen Verpackung, Automobil und Bauwesen | +1.8% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Ausbau von Druckfarben und Beschichtungen, Gummi und Papierverarbeitung | +1.2% | Global, mit Asien-Pazifik und EU als primären Nachfragezentren | Langfristig (≥ 4 Jahre) |
| Industrialisierung im asiatisch-pazifischen Raum und Verlagerung der Fertigung | +1.5% | China, Indien und ASEAN-Länder | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch erneuerbaren Diesel treibt Rohstoffumverteilung voran | +0.6% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach biobasierten Klebrigmachern in Klebstoffen
Die Regulierung flüchtiger organischer Verbindungen treibt eine Verlagerung von synthetischen Kohlenwasserstoff-Klebrigmachern hin zu terpenenbasierten Alternativen in Klebstoffformulierungen im Markt für Terpenharze voran. Die US-amerikanische Umweltschutzbehörde genehmigte im November 2025 im Rahmen des Clean Air Act die Überarbeitungen von Connecticut an seiner Klebstoff- und Dichtstoffverordnung. Kraton gibt an, dass sein SYLVALITE 2200-Klebrigmacher 97 % USDA-zertifizierten biobasierten Inhalt enthält, und Henkel hat ihn in die Technomelt SUPRA-Verpackungsklebstofflinie integriert. Das Unternehmen berichtet von einem um 25 % niedrigeren Kohlenstoff-Fußabdruck von der Wiege bis zum Werkstor für die resultierende Formulierung im Vergleich zur bisherigen Formulierung. Die Henkel-Kraton-Lieferpartnerschaft aus dem Jahr 2024 zeigt, dass qualifizierte erneuerbare Inputs von Spotbeschaffung zu längerfristigen Liefervereinbarungen übergehen können. Dies unterstreicht die Bedeutung gleichbleibender Qualität und Lieferzuverlässigkeit im Markt für Terpenharze, insbesondere für Kunden, die zugelassene Formulierungen in Verpackungs- und Hygieneprodukten verwenden.
Wachstum in den Bereichen Verpackung, Automobil und Bauwesen
Schmelzklebstoffe, die in E-Commerce-Verpackungen und Hygieneprodukten eingesetzt werden, bleiben ein wichtiger Absatzkanal für den Markt für Terpenharze. Auch Automobilanwendungen expandieren, da Batterieassemblierung, schwingungsdämpfende Materialien und Innenverkleidungsklebstoffe eine kontrollierte Farbe und einen kontrollierten Geruch erfordern. Yasuhara Chemical identifizierte die Harznachfrage für Automobilteile als einen beitragenden Geschäftsbereich in seinem Finanzbericht 2025. Hydrierte Qualitäten können die strengeren Leistungsanforderungen erfüllen, die diese Anwendungen von Standard-Klebstoffanwendungen unterscheiden. Bauprodukte bieten einen zusätzlichen Absatzkanal, bei dem hohe Erweichungspunkte und Feuchtigkeitsbeständigkeit bei Platten- und Bodenklebstoffen wichtig sind. Der Markt für Terpenharze profitiert daher von der Nachfrage aus mehreren Anwendungsbereichen für Verarbeitungsmaterialien, anstatt von einer einzigen Klebstoffkategorie abhängig zu sein.
Ausbau von Druckfarben und Beschichtungen, Gummi und Papierverarbeitung
Terpenharze unterstützen kontrollierte Klebrigkeit, Formulierungsstabilität und migrationsarme Leistung in Verpackungsdruckfarben. Papierverarbeitungsanwendungen können auch harzbasierte Materialien in Leimungsmitteln und Oberflächenbeschichtungen verwenden. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass Terpenphenol- und Terpenphenol-Styrolharze aus rohem Sulfatturpentinöl kommerzielle Analoga in Erweichungstemperatur und Säurezahl übertrafen und gleichzeitig mit konventionellen Vulkanisationssystemen kompatibel blieben. Dies unterstützt ihre Verwendung als Additive in Gummimischungen und verringert die Reformulierungsbarriere für Mischungshersteller. Im Jahr 2025 veröffentlichte Forschungsergebnisse beschrieben auch Terpenmaleate-Photopolymere für die Stereolithografie, was auf eine potenzielle Spezialanwendung für terpenbasierte Materialien hinweist. Diese Anwendungen verbreitern die Nachfragebasis für den Markt für Terpenharze über die Klebstoffproduktion hinaus.
Industrialisierung im asiatisch-pazifischen Raum und Verlagerung der Fertigung
Der asiatisch-pazifische Raum kombiniert die Versorgung mit Kiefernchemikalien mit großen nachgelagerten Fertigungszentren für Verpackungen, Automobilteile, Schuhe, Textilien und Elektronik. Die Verlagerung der Fertigung von China nach Vietnam, Indien und Indonesien weitet die Nachfrage nach Klebstoffen und Beschichtungen auf einen breiteren regionalen Fußabdruck im Markt für Terpenharze aus. Mangalam Organics meldete für das Geschäftsjahr 2026 einen Umsatz von INR 622,57 Crore (74 Millionen USD), was einem Anstieg von 17,46 % gegenüber dem Vorjahr entspricht. Das EBITDA verdoppelte sich im gleichen Zeitraum nahezu auf INR 87,82 Crore (10 Millionen USD). Chinas Emissionsziele und Anforderungen an das Chemikalienmanagement drängen Hersteller auch dazu, Prozess- und Compliance-Dokumentation zu stärken[1]. Dies begünstigt etablierte Betreiber, die qualifizierte Produkte an Premiumkunden in Japan, Südkorea und Europa liefern können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte natürliche Rohstoffe und Preisvolatilität | -1.0% | Global, am stärksten ausgeprägt in Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Hohe Extraktions-, Reinigungs- und Energiekosten | -0.7% | EU, Japan und China | Mittelfristig (2–4 Jahre) |
| Saisonale und wetterabhängige Harzgummiversorgung | -0.5% | Südchina, Südostasien und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte natürliche Rohstoffe und Preisvolatilität
Die Kiefernernte und das Zapfen von Harzgummi sind arbeitsintensive Prozesse, die Waldbewirtschaftungszyklen folgen, was bedeutet, dass das Angebot nicht schnell auf eine steigende Nachfrage reagieren kann. Die Produktion ist in China, Brasilien und Südostasien konzentriert, wodurch Harzhersteller Wetter-, Landwirtschafts- und politikbedingten Störungen ausgesetzt sind. Anfang 2025 verhängte die südkoreanische Regierung vorläufige Antidumpingzölle von 4,45 % bis 7,55 % auf Erdölharze aus China und Taiwan[2]. Obwohl diese Maßnahme Erdölharze und nicht Terpenharze betraf, beeinflusste sie die Preisgestaltung und Lieferantenoptionen für Klebstoff- und Gummikunden, die beide Materialtypen kauften. Die Nachfrage nach erneuerbarem Diesel konkurriert auch um biomassebasierte Rohstoffe, was die Verfügbarkeit für chemische Verwendungen einschränken kann. Große Käufer können dieses Risiko durch doppelte Beschaffung und Vorwärtsliefervereinbarungen managen, während kleinere Käufer oft weniger Schutz vor plötzlichen Preisbewegungen haben.
Hohe Extraktions-, Reinigungs- und Energiekosten
Premium-Harzqualitäten erfordern Reinigung und in vielen Fällen Hydrierung, um die Farbe, den Geruch und die thermische Stabilität zu erreichen, die für pharmazeutische und lebensmittelkontaktgeeignete Anwendungen erforderlich sind. Diese Vorgänge sind energieintensiv und erfordern höhere Kapitalinvestitionen als die Produktion von Standardqualitäten. Europäische Lieferanten unterliegen auch den Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH), die eine chemische Sicherheitsdokumentation für Produkte vorschreibt, die auf dem EU-Markt in Verkehr gebracht werden. Hersteller können Betriebskosten durch kontinuierliche Durchflusshydrierung und Abwärmerückgewinnung senken, aber diese Systeme können für regionale Unternehmen schwer zu finanzieren sein. Die daraus resultierende Kostenbelastung kann Investitionen in Premiumkapazitäten einschränken, wenn die Verkaufspreise die höheren Rohstoff- und Energiekosten nicht vollständig widerspiegeln. Die saisonale und wetterabhängige Harzgummiversorgung verschärft dieses Problem, da Unterbrechungen bei der Rohstoffgewinnung die Produktionspläne stören können, bevor die Verarbeitung beginnt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Festharze führen, während flüssige Qualitäten in wasserbasierenden Systemen zulegenFestharze hielten im Jahr 2026 einen Marktanteil von 65,43 % am Markt für Terpenharze. Ihre Position spiegelt ihre Eignung für Schmelzklebstoff- und Gummimischungslinien wider, bei denen Perlen- und Flockenformen in Polymermatrizen eingearbeitet werden können, ohne Lösungsmittel handhaben zu müssen. Diese Harze bieten stabiles Verarbeitungsverhalten bei 130–160 Grad Celsius. Sie sind kompatibel mit Styrol-Isopren-Styrol (SIS)-, Styrol-Butadien-Styrol (SBS)- und Styrol-Ethylen-Butylen-Styrol (SEBS)-Blockcopolymeren, die in druckempfindlichen Etiketten und Klebebändern verwendet werden. Yasuhara Chemical listet seine YS Resin-Produkte für Klebstoff-, Druckfarben-, Beschichtungs-, Gummi- und verwandte Anwendungen auf. Diese Breite der Anwendungen unterstützt eine stetige Nachfrage nach Festqualitäten im gesamten Markt für Terpenharze.
Flüssige Harze sollen von 2027 bis 2032 mit einer CAGR von 7,67 % wachsen. Ihr Wachstum ist mit wasserbasierenden und VOC-armen Systemen verbunden, die in Verpackungs- und Bauanwendungen eingesetzt werden. Eine Veröffentlichung der Weltorganisation für geistiges Eigentum (WIPO) aus dem Jahr 2025 beschreibt eine wasserdispergierbare Zusammensetzung, die Terpenharz, Kolophoniumharz, Erdölharz und einen Copolymer-Emulgator umfasst, was die laufenden Bemühungen zur Verbesserung der Dispersionsstabilität in wasserbasierenden Klebstoffsystemen widerspiegelt. Flüssige Qualitäten eignen sich auch für Druckfarben und Beschichtungen, bei denen die Lösungshandhabung gegenüber der für Festharze erforderlichen thermischen Verarbeitung bevorzugt wird. Ihre kleinere Basis begrenzt die aktuelle Produktion, aber ihre Rolle in der Formulierung bietet einen klaren Wachstumspfad.

Nach Qualitätsstufe:
Industriequalität führt nach Anteil, während Pharmaqualität schneller wächstIndustriequalität entfiel im Jahr 2026 auf einen Marktanteil von 31,67 % am Markt für Terpenharze. Sie bedient Allzweckklebstoffe, Druckfarben, Gummimischungen und Papierleimungsanwendungen, bei denen Qualifizierungsanforderungen gut etabliert sind. Diese Anwendungen bleiben preissensitiv, sodass Lieferanten auf gleichbleibende Leistung und zuverlässige Lieferung setzen. Technische Qualität nimmt eine Zwischenposition zwischen Industrie- und Hochreinheitsprodukten ein und unterstützt Klebstoff- und Beschichtungsformulierungen, die eine stärkere Farb- und Geruchskontrolle erfordern, ohne den vollständigen Dokumentationsaufwand, der mit pharmazeutischen Anwendungen verbunden ist. Die breite industrielle Kundenbasis hält diese Qualitätsstufe im Mittelpunkt des Marktes für Terpenharze.
Pharmazeutische und lebensmittelkontaktgeeignete Qualität soll von 2027 bis 2032 mit einer CAGR von 8,12 % wachsen. Das Wachstum wird durch die Nachfrage nach medizinischen druckempfindlichen Klebstoffen und durch strengere Kontrollen der in Lebensmittelverpackungen verwendeten Materialien angetrieben. Yasuhara Chemical identifiziert YS Resin PXN1150N als ein Material, das in einer US-amerikanischen FDA-Arzneimittelstammdatei für die Verwendung in medizinischen druckempfindlichen Klebstoffen registriert ist. Die EU-Verordnung 10/2011 legt Anforderungen für Kunststoffmaterialien und -gegenstände fest, die dazu bestimmt sind, mit Lebensmitteln in Berührung zu kommen. Diese regulatorischen Anforderungen begünstigen Lieferanten mit analytischen Fähigkeiten, vollständigen Dossiers und konsistenter Rückverfolgbarkeit, was dieses Segment zu einer höherwertigen Chance für Hersteller macht, die eine dokumentierte Compliance aufrechterhalten können.
Nach Anwendung:
Klebstoffe führen, während Kunststoff- und Gummiverarbeitung beschleunigtKlebstoffe und Dichtstoffe entfielen im Jahr 2026 auf 39,81 % des Marktes für Terpenharze, unterstützt durch die Nachfrage aus druckempfindlichen Etiketten, Verpackungsklebebändern, Hygieneprodukten und Elektronikmontageklebebändern. Druckfarben und Beschichtungen sind weitere bedeutende Anwendungsbereiche, in denen Terpenharze als filmbildende Materialien und Viskositätsmodifikatoren dienen. Kaugummi, Zellstoff und Papier sowie Lederverarbeitung bieten kleinere, aber stabile Nachfrageströme, während Baudichtstoffe und agrochemische Dispergiermittel weitere Verwendungen außerhalb der Hauptkategorien von Verarbeitungsmaterialien hinzufügen. Diese breite Anwendungsmischung macht Klebstoffe und Dichtstoffe zum primären Treiber der aktuellen Nachfrage im Markt für Terpenharze.
Die Kunststoff- und Gummiverarbeitung soll von 2027 bis 2032 mit einer CAGR von 8,44 % wachsen. Terpenphenolharze werden als Verstärkungsmittel in Reifenlaufflächenmischungen und als Verträglichkeitsvermittler in Polymermischungen verwendet. Eine 2025 in Petroleum Chemistry veröffentlichte Studie bestätigte, dass Terpenphenol-Styrol-Materialien aus rohem Sulfatturpentinöl kommerzielle Erweichungspunkt- und Säurezahlprofile erreichen können, was das technische Risiko für Mischungshersteller, die biobasierte Inputs in Betracht ziehen, verringert. Die Entwicklung kraftstoffeffizienter Reifen hängt auch von präzisen Harzkombinationen ab, die Nassgriffsigkeits- und Rollwiderstandsziele erfüllen. Premium-Terpenphenole können daher eine nützliche Rolle in Anwendungen behalten, in denen Standard-Kohlenwasserstoffalternativen nicht die gleichen Leistungsanforderungen erfüllen.
Geografische Analyse
Asien-Pazifik: Größe und Geschwindigkeit unterstützen regionale Führungsposition
Der asiatisch-pazifische Raum entfiel im Jahr 2026 auf einen Marktanteil von 36,52 % am Markt für Terpenharze und soll bis 2032 mit einer CAGR von 8,31 % wachsen. China profitiert von der Harzgummigewinnung in Guangdong, Guangxi und Yunnan sowie von einer etablierten nachgelagerten Basis für Klebstoffe und Gummiverarbeitung. Im Juni 2025 genehmigte die Stadtregierung Maoming eine Umweltverträglichkeitsprüfung für eine Anlage von Maoming Fengyuan Forest Products mit einer Jahreskapazität von 10.000 Tonnen Kolophonium und modifiziertem Harz. Die Genehmigung zeigt anhaltende Investitionen in die regionale Kiefernchemikalienverarbeitung. Indien und die ASEAN-Länder bauen die Nachfrage aus, da die Produktion von Schuhen, Textilien, Elektronik und verwandten Gütern geografisch breiter verteilt wird. Japan und Südkorea bleiben wichtige Märkte für höherwertige Harze, die in Automobil-, Elektronik- und Medizingeräteklebstoffen verwendet werden. Diese Anwendungen begünstigen Hersteller, die gleichbleibende Qualität und regulatorische Dokumentation bereitstellen können.
Nordamerika: Rohstoffwettbewerb und Portfolioänderungen beeinflussen das Angebot
Nordamerika ist ein wichtiger Hersteller und Verbraucher von Terpenharzen. Ingevity schloss im Januar 2026 den Verkauf seiner Rohtalölraffinerie in North Charleston und den größten Teil seiner Produktlinie für industrielle Spezialitäten ab. Die Transaktion veränderte die lokale Angebotslandschaft für kolophoniumbasierte Klebrigmacherharze und Rohtalöl. Kraton kündigte im Februar 2025 eine globale Preiserhöhung für terpen- und limonenbasierte Produkte an, die ab April 2025 wirksam wird. Die Nachfrage nach biomassebasiertem Diesel kann den Wettbewerb um Terpentin- und Tallölrohstoffe verstärken. Infolgedessen legen Hersteller und Klebstoffformulierungsunternehmen größeres Gewicht auf Importe, Vorwärtsbeschaffung und qualifizierte alternative Versorgungsquellen. Die Handelspolitik, die Harzzwischenprodukte betrifft, kann für Importeure zusätzlichen Kostendruck erzeugen.
Europa, Südamerika, Naher Osten und Afrika: Unterschiedliche Nachfrage- und Angebotsrollen
Europa hat Nachfrage aus Industrieklebstoffen und Druckfarben, insbesondere in Deutschland, Frankreich und den nordischen Ländern. Die EU-REACH-Anforderungen machen chemische Sicherheitsunterlagen und Compliance-Daten zu wichtigen kommerziellen Überlegungen für Harzlieferanten. Die Niort-Produktionsstätte von Kraton in Frankreich erhielt im März 2025 die ISCC PLUS-Zertifizierung, die es dem Unternehmen ermöglicht, zertifizierte AMS- und AMS-Phenolharze durch Massenbilanzattribution anzubieten. Südamerika verfügt über Kiefernwaldressourcen, einschließlich brasilianischer Pinus elliottii-Plantagen, die seine Rolle als Rohstofflieferant unterstützen. Die Nachfrage im Nahen Osten und in Afrika entwickelt sich noch und ist mit Bauaktivitäten in den Golfstaaten und Verpackungswachstum in Südafrika und Nigeria verbunden. Importe aus dem asiatisch-pazifischen Raum decken einen Großteil dieser Nachfrage. Die lokale petrochemische Entwicklung kann zukünftige Partnerschaftsmöglichkeiten schaffen, bei denen Harzverarbeitung und Klebstoffumwandlung gemeinsam wachsen.
Wettbewerbslandschaft
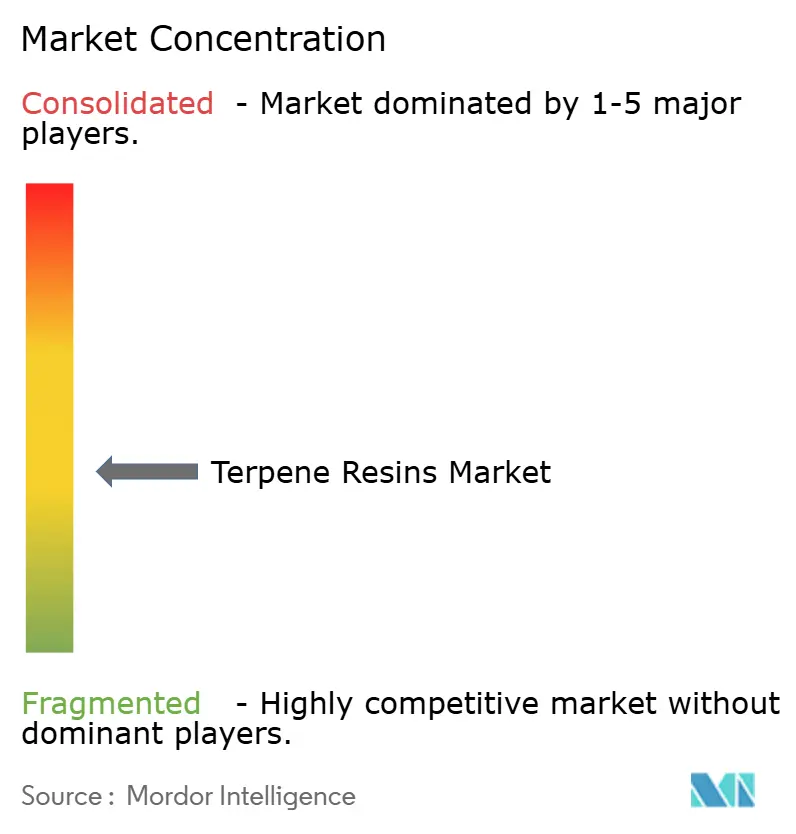
Der Markt für Terpenharze ist mäßig fragmentiert, wobei globale Spezialchemieunternehmen neben einer wachsenden Anzahl chinesischer Lieferanten konkurrieren. Arakawa Chemical Industries, Yasuhara Chemical und das DRT-Geschäft innerhalb von dsm-firmenich sind mit höherspezifizierten Harzanwendungen in Asien und Europa verbunden. Kraton hält eine nachhaltigkeitsorientierte Lieferposition durch ISCC PLUS-Zertifizierungen in Frankreich, Schweden und Taiwan. Lieferanten investieren in Hydrierung, Massenbilanzzertifizierung und Kundenliefervereinbarungen, um Klebstoffformulierungsunternehmen zu bedienen, die Leistungsdaten, Produktkonsistenz und Informationen zum erneuerbaren Inhalt benötigen. Das Wettbewerbsgleichgewicht variiert je nach Anwendung, da Standard-Industriequalitäten einem direkteren Preiswettbewerb ausgesetzt sind als pharmazeutische und lebensmittelkontaktgeeignete Qualitäten.
Kratons Patentanmeldung vom März 2025 umfasst eine Polymerzusammensetzung, die styrenische Blockcopolymere mit decarboxyliertem Kolophonium als Co-Lösungsmittel kombiniert, was einen Versuch widerspiegelt, die Produktentwicklung über das Harz selbst hinaus in die Klebstoffsystemformulierung auszudehnen. Im selben Monat erhielt Kraton die ISCC PLUS-Zertifizierung für seine AMS- und AMS-Phenolharze in seiner Niort-Anlage. Yasuhara Chemical bietet spezialisierte Harzqualitäten für Klebstoffe, Gummi, Druckfarben, Beschichtungen und medizinische druckempfindliche Klebstoffanwendungen an. Eine solche anwendungsspezifische Positionierung ist im Markt für Terpenharze relevant, wo technische Zulassungen tendenziell dauerhafter sind als Preisvorteile und etablierten Lieferanten ein Mittel bieten, Margen in Qualitäten zu schützen, die eine umfangreiche Dokumentation erfordern.
Chinesische Hersteller, darunter Foshan Baolin Chemical, Xinyi Sonyuan Chemical und Qingdao Hwalong Chemical, konkurrieren aktiv in allgemeinen Klebstoff- und Druckfarbenanwendungen und erhöhen den Preisdruck bei Standard-Industriequalitäten. Etablierte Lieferanten reagieren darauf, indem sie pharmazeutische, lebensmittelkontaktgeeignete, wasserbasierte und andere dokumentationsintensive Anwendungen priorisieren. Wasserbasierte Emulsionsharze stellen einen Bereich dar, in dem Formulierungsstabilität und regulatorische Anforderungen Markteintrittsbarrieren darstellen. Kunden können auch Lieferanten schätzen, die Lebenszyklusanalysematerialien neben technischen Datenblättern bereitstellen. Da keine kombinierte Marktanteilszahl für große Unternehmen verfügbar ist, deuten die Belege auf eine fragmentierte statt konzentrierte Wettbewerbsstruktur hin.
Branchenführer im Markt für Terpenharze
-
YASUHARA CHEMICAL CO., LTD.
-
Kraton Corporation
-
dsm-firmenich
-
Arakawa Chemical Industries, Ltd.
-
MANGALAM ORGANICS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Terpenharze Unternehmen in diesem Bericht
- 3M
- DELO Industrial Adhesives
- Denka Company Limited
- DIC Corporation
- Dow
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond
- Momentive
- Nitto Denko Corporation
- NORLAND PRODUCTS INCORPORATED
- Panacol-Elosol GmbH
- Permabond
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
Neueste Industrielle Entwicklungen in Markt für Terpenharze
- April 2026: dsm-firmenich unterzeichnete eine endgültige Vereinbarung zum Verkauf seines Kiefernderivate-Geschäfts Action Pin an AP Marensin, ein französisches Konsortium mit Private-Equity-Unterstützung. Das Action Pin-Geschäft meldete einen Umsatz von rund 50 Millionen EUR im Jahr 2025 und produziert über 250 Pflanzenextrakte und Kiefernderivate für Duft-, Kosmetik-, Klebstoff- und Gummianwendungen. Die Veräußerung ermöglicht es dsm-firmenich, sich auf Ernährung, Gesundheit und Schönheit zu konzentrieren, während das Kern-DRT-Terpen- und Kolophoniumharzportfolio, einschließlich der Produktreihen DERCOLYTE, DERTOPHENE und HYDROGRAL, erhalten bleibt.
- März 2025: Die Produktionsstätte von Kraton Corporation in Niort, Frankreich, erhielt die ISCC PLUS-Zertifizierung, die es dem Unternehmen ermöglicht, 100 % ISCC PLUS-zertifizierte AMS- und AMS-Phenolics-Terpenharze durch Massenbilanzattribution anzubieten. Die Zertifizierung umfasst Harzqualitäten für Spezialklebstoffe und Reifenwendungen und stellt Kratons dritten global ISCC PLUS-zertifizierten Standort dar.
Globaler Berichtsumfang des Marktes für Terpenharze
Terpenharze sind blasse, transparente, thermoplastische Polymere, die durch Polymerisation von Terpenkohlenwasserstoffen oder -ölen (wie Terpentin aus Kiefern) unter Verwendung eines Katalysators hergestellt werden. Diese Harze werden aus natürlich vorkommenden Terpenverbindungen gewonnen, die in einer Vielzahl von Pflanzenquellen vorkommen, am häufigsten in Nadelbäumen.
Der Markt für Terpenharze ist nach Produkttyp, Qualitätsstufe, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in fest und flüssig segmentiert. Nach Qualitätsstufe ist der Markt in Industriequalität, technische Qualität sowie pharmazeutische und lebensmittelkontaktgeeignete Qualität segmentiert. Nach Anwendung ist der Markt in Klebstoffe und Dichtstoffe, Druckfarben und Beschichtungen, Kaugummi, Zellstoff und Papier, Kunststoff- und Gummiverarbeitung, Lederverarbeitung und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Terpenharze in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Epoxid |
| Acryl |
| Cyanoacrylat |
| Silikon |
| Sonstige Harztypen |
| Optisches Bonden und Montage |
| Linsenbindezement |
| Glasfaseroptik |
| Sonstige Anwendungen |
| Elektro und Elektronik |
| Automobil |
| Telekommunikation |
| Medizin |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Epoxid | |
| Acryl | ||
| Cyanoacrylat | ||
| Silikon | ||
| Sonstige Harztypen | ||
| Nach Anwendung | Optisches Bonden und Montage | |
| Linsenbindezement | ||
| Glasfaseroptik | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Elektro und Elektronik | |
| Automobil | ||
| Telekommunikation | ||
| Medizin | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Terpenharze?
Die Marktgröße für Terpenharze wurde im Jahr 2026 auf 1,00 Milliarden USD geschätzt und soll von 1,07 Milliarden USD im Jahr 2027 auf 1,51 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,18 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp treibt die Nachfrage nach Terpenharzen an?
Festharze führen die Nachfrage mit einem Anteil von 65,43 % im Jahr 2026 an, aufgrund ihrer weit verbreiteten Verwendung in Schmelzklebstoffen und Gummimischungen.
Welche Anwendung für Terpenharze wächst am schnellsten?
Die Kunststoff- und Gummiverarbeitung soll bis 2032 mit einer CAGR von 8,44 % wachsen, unterstützt durch Reifenmischungen und Polymermischungen.
Welche Region hat die stärksten Wachstumsaussichten für Terpenharze?
Der asiatisch-pazifische Raum hält im Jahr 2026 einen Anteil von 36,52 % und soll bis 2032 mit einer CAGR von 8,31 % wachsen.