
テルペン樹脂市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.07 十億米ドル |
| 市場規模 (2032) | 1.51 十億米ドル |
| 成長率 (2027 - 2032) | 7.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテルペン樹脂市場分析
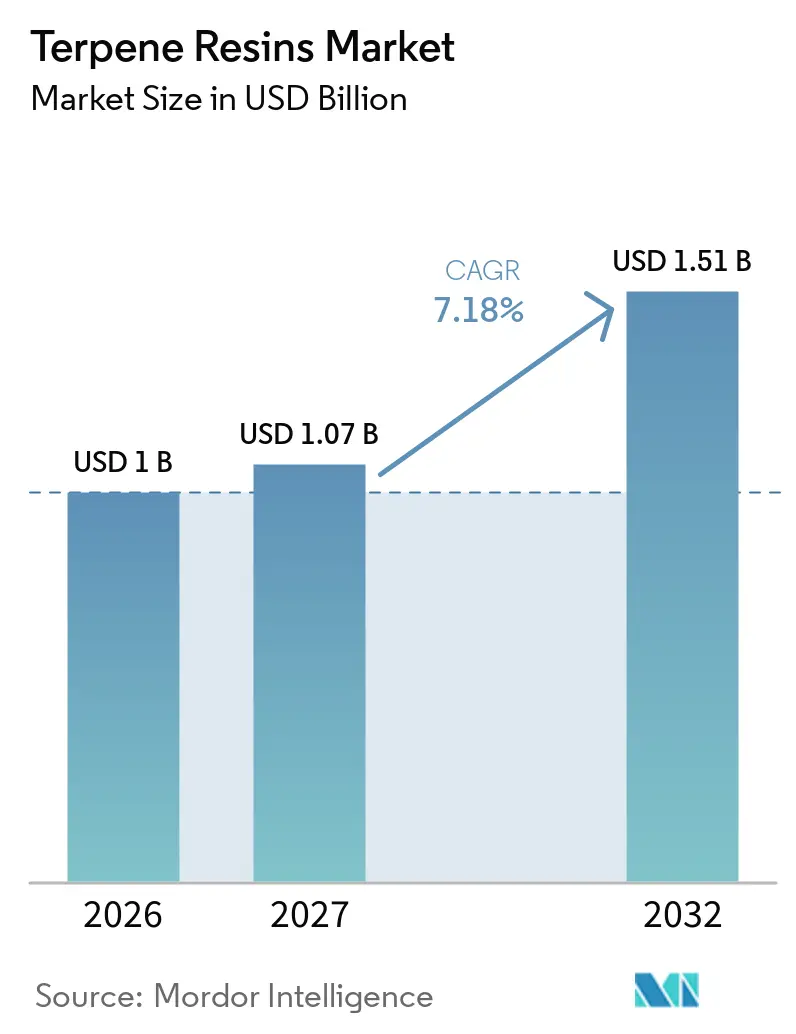
テルペン樹脂市場規模は2026年に1.00 ビリオン 米ドルと評価され、2027年の1.07 ビリオン 米ドルから2032年には1.51 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 7.18%で成長すると推定されています。接着剤バイヤーが揮発性有機化合物(VOC)の低減配合と再生可能原料含有量の明確な文書化を求めるにつれ、需要は再生可能タッキファイアへとシフトしています。水素化テルペングレードは、医療用テープ、衛生用接着剤、食品接触包装などの用途において、軟化点のより厳密な制御、低臭気、および色安定性の向上を支援します。こうした製品要件により、テルペン樹脂市場は高付加価値用途における標準炭化水素樹脂仕様への依存度を低下させています。安定したパイン原料供給、水素化能力、および認知された持続可能性の認証を持つ生産者は、原料価格の変動管理と顧客の認定要件への対応においてより利な立場にあります。設備計画はアジア太平洋地域を中心に進められており、同地域では樹脂供給、接着剤加工、ゴム加工、包装製造が密接に連携しています。
レポートの主要ポイント
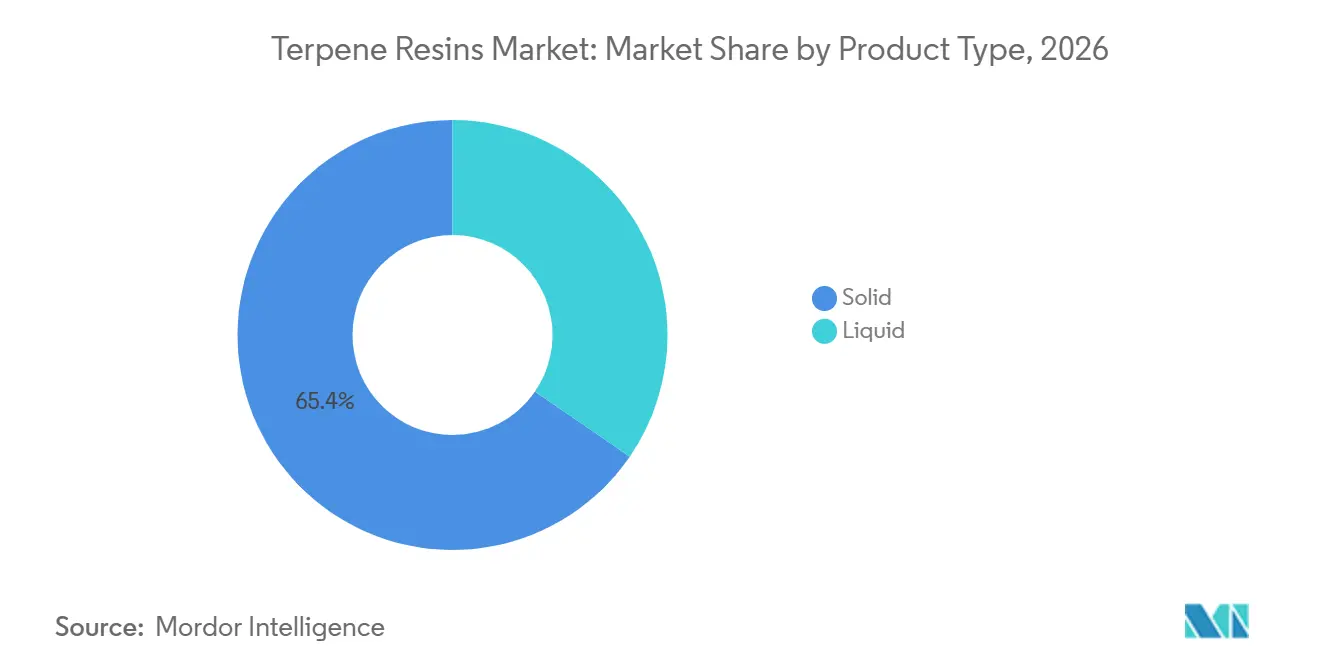
- 製品タイプ別では、固体樹脂が2026年のテルペン樹脂市場シェアの65.43%を占め、液体樹脂は2032年までにCAGR 7.67%で拡大すると予測されています。
- グレード別では、工業グレードが2026年のテルペン樹脂市場シェアの31.67%を占め、医薬品・食品接触グレードは2032年までにCAGR 8.12%で成長すると予測されています。
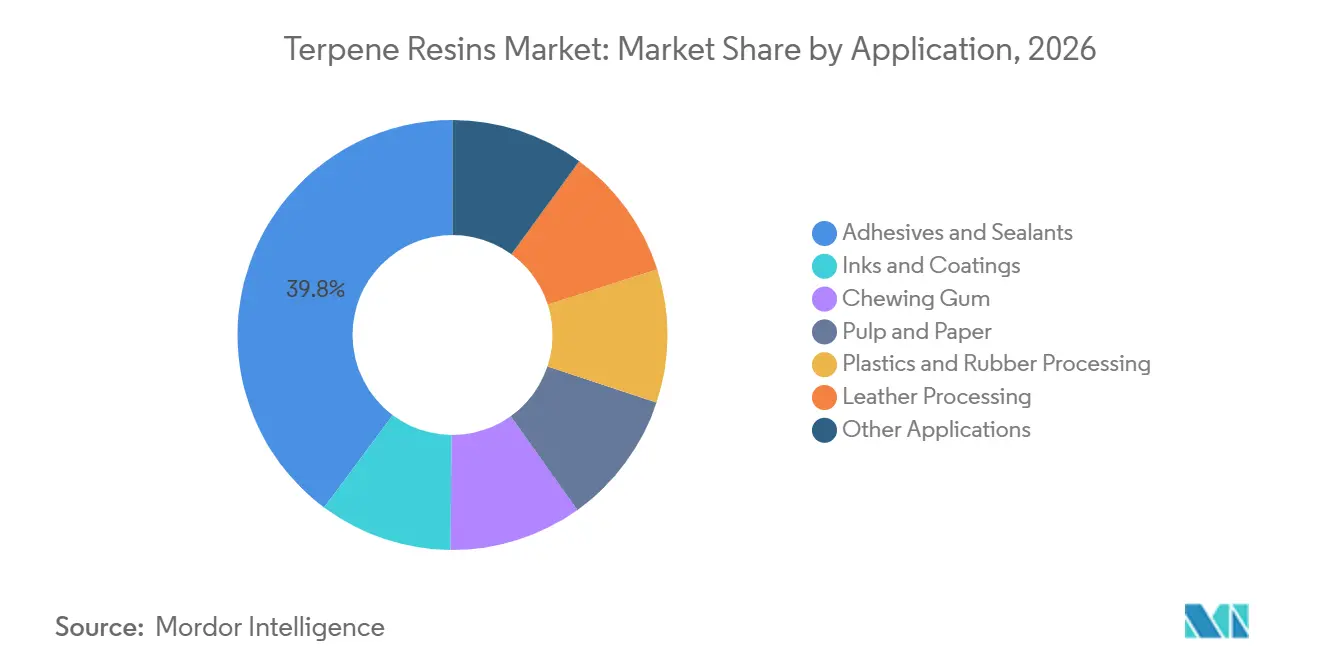
- 用途別では、接着剤・シーラントが2026年のテルペン樹脂市場シェアの39.81%を占め、プラスチック・ゴム加工は2032年までにCAGR 8.44%で拡大すると予測されています。
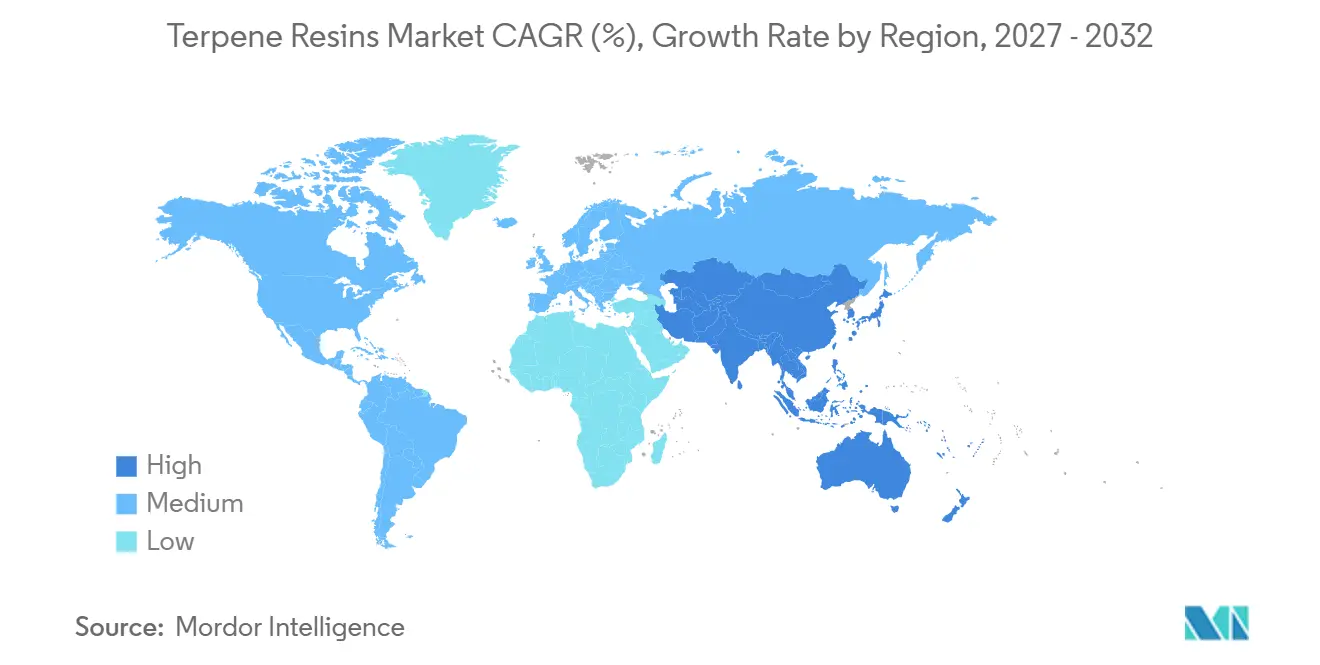
- 地域別では、アジア太平洋が2026年のテルペン樹脂市場シェアの36.52%を占め、2032年までにCAGR 8.31%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 接着剤における生物由来ッキファイアへの需要 | +2.1% | 世界規模、北米・EU・日本に集中 | 中期(2〜4年) |
| 包装・自動車・建設用途の成長 | +1.8% | アジア太平洋が中心、北米・EUへの波及あり | 中期(2〜4年) |
| インク・コーティング、ゴム、紙加工の拡大 | +1.2% | 世界規模、アジア太平洋・EUが主要需要センター | 長期(4年以上) |
| アジア太平洋の工業化と製造拠点の移転 | +1.5% | 中国、インド、ASEAN諸国 | 長期(4年以上) |
| 再生可能ディーゼルの競合による原料の再配分 | +0.6% | 北米およびEU | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
接着剤における生物由来タッキファイアへの需要
揮発性有機化合物の規制が、テルペン樹脂市場における接着剤配合において合成炭化水素タッキファイアからテルペン系代替品へのシフトを促進しています。米国環境保護庁は2025年11月、大気浄化法に基づきコネチカット州の接着剤・シーラント規制の改正を承認しました。Kratonは、同社のSYLVALITE 2200タッキファイアがUSDA認定バイオベース含有量97%を含むと述べており、HenkelはこれをTechnomelt SUPRA包装用接着剤ラインに採用しています。同社は、この配合がレガシー配合と比較してりかごからゲートまでの炭素フットプリントを25%削減すると報告しています。2024年のHenkel-Kraton供給パートナーシップは、認定された再生可能原料がスポット購買から長期供給契約へと移行できることを示しています。これは、特に包装・衛生製品において承認済み配合を使用する顧客にとって、テルペン樹脂市場における一貫した品質と供給信頼性の重要性を強調しています。
包装・自動車・建設用途の成長
電子商取引向け包装および衛生製品に使用されるホットメルト接着剤は、テルペン樹脂市場の主要な需要先であり続けています。バッテリー組立、振動減衰材料、内装トリム接着剤が制御された色調と臭気を必要とするため、自動車用途も拡大しています。安原化学は2025年の財務報告において、自動車部品向け樹脂需要を貢献事業領域として特定しています。水素化グレードは、これらの用途を標準的な接着剤用途と区別するより厳格な性能要件を満たすことができます。建設製品は、パネルおよびフローリング接着剤において高い軟化点と耐湿性が重要な追加需要先を提供します。テルペン樹脂市場は、単一の接着剤カテゴリーに依存するのではなく、複数の加工材料用途にわたる需要から恩恵を受けています。
インク・コーティング、ゴム、紙加工の拡大
テルペン樹脂は、包装印刷インクにおける制御されたタック、配合安定性、および低移行性能を支援します。紙加工用途においても、サイジング剤や表面コーティングに樹脂系材料を使用することができます。2025年に査読済み研究が発表され、粗製硫酸テレビン油から製造されたテルペン-フェノールおよびテルペン-フェノール-スチレン樹脂が、軟化温度と酸価において市販品と同等であり、従来の加硫システムとの相容性を維持することが確認されました。これにより、ゴム配合物への添加剤としての使用が支持され、生物由来原料を検討するコンパウンダーの配合変更の障壁が低減されます。2025年に発表された研究では、光造形法向けのテルペン-マレエート光重合体についても記述されており、テルペン由来材料の特殊用途としての可能性が示されています。これらの用途は、接着剤製造を超えてテルペン樹脂市場の需要基盤を広げるものです。
アジア太平洋の工業化と製造拠点の移転
アジア太平洋地域は、パイン化学品の供給と、包装、自動車部品、履物、繊維、電子機器向けの大規模な川下製造センターを兼ね備えています。中国からベトナム、インド、インドネシアへの製造拠点の移転により、テルペン樹脂市場においてより広い地域的フットプリントにわたる接着剤・コーティングへの需要が拡大しています。Mangalam OrganicsはFY2026の売上高としてINR 622.57クロール(7,400万 米ドル)を報告し、前年比17.46%増を示しました。同期間のEBITDAはINR 87.82クロール(1,000万 米ドル)とほぼ倍増しました。中国の排出目標と化学物質管理要件も、生産者がプロセスおよびコンプライアンス文書を強化する方向に働いています[1]。これは、日本、韓国、欧州のプレミアム顧客に認定製品を供給できる確立された事業者に有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然原料の限界と価格変動 | -1.0% | 世界規模、北米と中国で最も深刻 | 短期(2年以内) |
| 高い抽出・精製・エネルギーコスト | -0.7% | EU、日本、中国 | 中期(2〜4年) |
| 季節的・気象依存的なガム樹脂供給 | -0.5% | 中国南部、東南アジア、南米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
天然原料の限界と価格変動
パイン伐採とガム樹脂採取は労働集約的なプロセスであり、森林管理サイクルに従うため、需要の増加に迅速に対応することができません。生産は中国、ブラジル、東南アジアに集中しており、樹脂メーカーは気象、農業、政策関連の混乱にさらされています。2025年初頭、韓国政府は中国および台湾から石油樹脂に対して4.45%〜7.55%の暫定反ダンピング関税を課しました[2]。この措置はテルペン樹脂ではなく石油樹脂を対象としていましたが、両方の材料タイプを購入していた接着剤・ゴム顧客の価格設定とサプライヤー選択肢に影響を与えました。再生可能ディーゼルの需要もバイオマス由来原料をめぐって競合し、化学用途向けの供給を逼迫させる可能性があります。大口バイヤーはデュアルソーシングと先渡し供給契約によってこのリスクを管理できますが、小規模バイヤーは急激な価格変動に対する保護が少ない場合が多いです。
高い抽出・精製・エネルギーコスト
プレミアム樹脂グレードは、医薬品・食品接触用途に必要な色調、臭気、熱定性を達成するために精製、多くの場合は水素化を必要とします。これらの工程はエネルギー集約的であり、標準グレード生産よりも大きな設備投資を必要とします。欧州のサプライヤーはまた、EU市場に上市される製品に対して化学物質安全性文書を義務付けるREACH(化学物質の登録・評価・認可・制限)要件の下で事業を行っています。生産者は連続フロー水素化と廃熱回収によって運営コストを削減できますが、これらのシステムは地域企業にとって資金調達が困難な場合があります。その結果生じるコスト負担は、販売価格が高い原料・エネルギーコストを十分に反映していない場合、プレミアム設備への投資を制限する可能性があります。季節的・気象依存的なガム樹脂供給がこの問題を複雑にし、原料収集の中断が加工開始前に生産計画を乱す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
固体樹脂がリードし、液体グレードが水系システムで存在感を高める固体樹脂は2026年のテルペン樹脂市場シェアの65.43%を占めました。その地位は、ビーズおよびフレーク形態が溶剤を扱うことなくポリマーマトリックスに組み込めるホットメルト接着剤・ゴム配合ラインへの適合性を反映しています。これらの樹脂は130〜160度摂氏での安定した加工挙動を提供します。感圧ラベルおよびテープに使用されるスチレン-イソプレン-スチレン(SIS)、スチレン-ブタジエン-スチレン(SBS)、スチレン-エチレン-ブチレン-スチレン(SEBS)ブロックコポリマーと相容性があります。安原化学は、接着剤、インク、コーティング、ゴム、および関連用途向けにYS Resin製品を掲載しています。この幅広い用途がテルペン樹脂市場全体で固体グレードへの安定した需要を支えています。
液体樹脂は2027年から2032年にかけてCAGR 7.67%で成長すると予測されています。その成長は、包装・建設用途に使用される水系および低VOCシステムと結びついています。2025年の世界知的所有権機関(WIPO)の公報は、テルペン樹脂、ロジン樹脂、石油樹脂、およびコポリマー乳化剤からなる水分散性組成物を記述しており、水系接着剤システムにおける分散安定性の改善に向けた継続的な取り組みを反映しています。液体グレードはまた、固体樹脂に必要な熱処理よりも溶液処理が好まれるインク・コーティングにも適しています。現在の生産量は小規模ですが、配合における役割が明確な成長経路を提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
グレード別:
工業グレードがシェアをリードし、医薬品グレードがより速い成長を記録工業グレードは2026年のテルペン樹脂市場シェアの31.67%を占めました。認定要件が確立されている汎用接着剤、印刷インク、ゴム配合、紙サイジング用途に対応しています。これらの用途は引き続き価格感応度が高いため、サプライヤーは一貫した性能と安定した供給で競争しています。テクニカルグレードは工業グレードと高純度製品の中間に位置し、医薬品用途に関連する完全な文書負担なしに、より強力な色調・臭気制御を必要とする接着剤・コーテング配合を支援します。幅広い工業顧客基盤がこのグレードをテルペン樹脂市場の中心に置き続けています。
医薬品・食品接触グレードは2027年から2032年にかけてCAGR 8.12%で成長すると予測されています。成長は医療用感圧接着剤への需要と食品包装に使用される材料に対するより厳格な規制によって促進されています。安原化学は、YS Resin PXN1150Nを医療用感圧接着剤への使用のために米国FDA薬物マスターファイルに登録された材料として特定しています。EU規則10/2011は、食品と接触することを意図したプラスチック材料および物品の要件を定めています。これらの規制要件は、分析能力、完全なドシエ、および一貫したトレーサビリティを持つサプライヤーを優遇し、文書化されたコンプライアンスを維持できる生産者にとってこのセグメントを高付加価値の機会としています。
用途別:
接着剤がリードし、プラスチック・ゴム加工が加速接着剤・シーラントは2026年のテルペン樹脂市場の39.81%を占め、感圧ラベル、包装テープ、衛生製品、電子機器組立テープからの需要に支えられています。インク・コーティングは、テルペン樹脂が造膜材料および粘度調整剤として機能する他の重要な用途分野です。チューインガム、パルプ・紙、皮革加工は小規模ながら安定した需要流を提供し、建設用シーラントと農薬分散剤は加工材料の主要カテゴリー以外にさらなる用途を加えています。この幅広い用途ミックスにより、接着剤・シーラントがテルペン樹脂市場における現在の需要の主要ドライバーとなっています。
プラスチック・ゴム加工は2027年から2032年にかけてCAGR 8.44%で成長すると予測されています。テルペン-フェノール樹脂は、タイヤトレッドコンパウンドの補強剤およびポリマーブレンドの相容化剤として使用されています。2025年の石油化学誌に掲載された研究により、粗製硫酸テレビン油から誘導されたテルペン-フェノール-スチレン材料が市販品の軟化点と酸価プロファイルに匹敵し、生物由来原料を検討するコンパウンダーの技術的リスクを低減することが確認されました。燃費効率の高いタイヤ開発も、ウェットグリップと転がり抵抗の目標を満たす精密な樹脂の組み合わせに依存しています。プレミアムテルペンフェノール系樹脂は、標準的な炭化水素代替品が同等の性能要件を満たさない用途において有用な役割を維持できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:規模とスピードが地域リーダーシップを支える
アジア太平洋は2026年のテルペン樹脂市場シェアの36.52%を占め、2032年までにCAGR 8.31%で成長すると予測されています。中国は広東省、広西省、雲南省でのガムテレビン採取と、接着剤・ゴム加工向けの確立された川下基盤から恩恵を受けています。2025年6月、茂名市政府は年間生産能力1万トンのロジンおよび変性樹脂を持つ茂名豊源林産物施設の環境影響評価を承認しました。この承認は地域のパイン化学品加工への継続的な投資を示しています。インド・ASEAN諸国は、履物、繊維、電子機器および関連製品の生産がより地理的に分散するにつれて需要を追加しています。日本と韓国は、自動車、電子機器、医療機器用接着剤に使用される高グレード樹脂の重要な市場であり続けています。これらの用途は、一貫した品質と規制文書を提供できる生産者を優遇します。
北米:原料競争とポートフォリオ変更が供給に影響
北米はテルペン樹脂の重要な生産・消費地域です。Ingevityは2026年1月にノースチャールストンの粗製トール油精製所と工業特殊品製品ラインの大部分の売却を完了しました。この取引は、ロジン系タッキファイア樹脂と粗製トール油の地域供給状況を変化させました。Kratonは2025年2月、テルペンおよびリモネン系製品の世界的な価格引き上げを発表し、2025年4月から有効としました。バイオマス由来ディーゼルの需要は、テレビン油とトール油原料をめぐる競争を激化させる可能性があります。その結果、生産者と接着剤配合業者は輸入、先渡し調達、および認定代替供給源により大きな比重を置いています。樹脂中間体に影響する貿易政策は、輸入業者にさらなるコスト圧力を加える可能性があります。
欧州、南米、中東・アフリカ:異なる需要と供給の役割
欧州は、特にドイツ、フランス、北欧諸国において工業用接着剤と印刷インクからの需要があります。EU REACH要件により、化学物質安全記録とコンプライアンスデータが樹脂サプライヤーにとって重要な商業的考慮事項となっています。Kratonのフランス・ニオール製造施設は2025年3月にISCC PLUSの認証を取得し、同社がマスバランス帰属を通じて認証済みAMSおよびAMSフェノール樹脂を提供できるようになりました。南米はブラジルのPinus elliottii植林地を含むパイン森林資産を持ち、原料サプライヤーとしての役割を支えています。中東・アフリカの需要はまだ発展途上にあり、湾岸諸国の建設活動と南アフリカ・ナイジェリアの包装成長と結びついています。アジア太平洋からの輸入がこの需要の多くを供給しています。地域の石油化学開発は、樹脂加工と接着剤加工が共に成長する将来のパートナーシップ機会を生み出す可能性があります。
競合状況
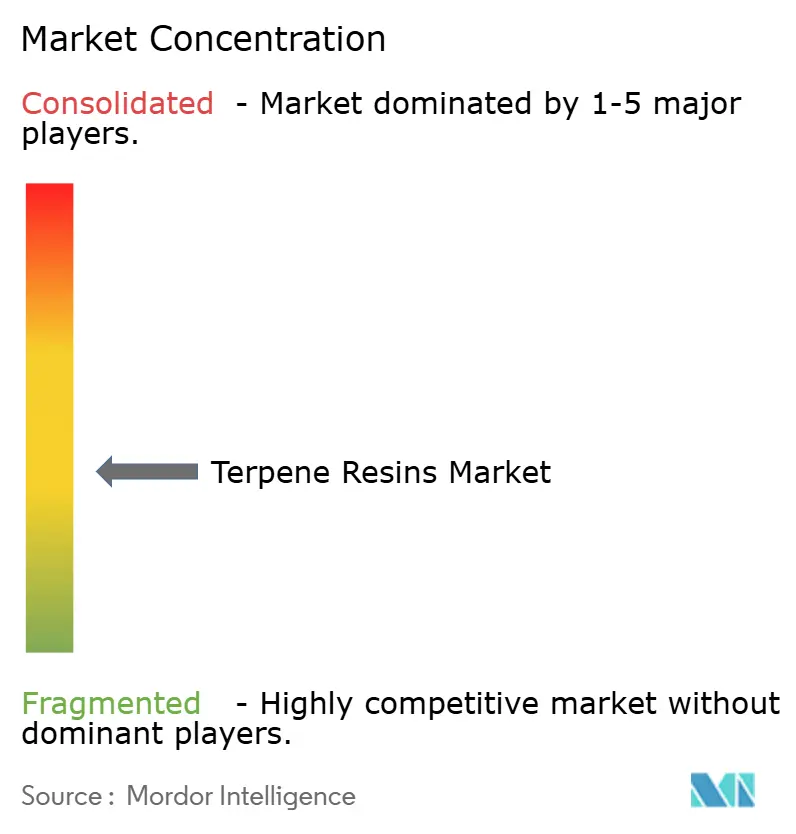
テルペン樹脂市場は中程度に分散しており、グローバルな特殊化学品企業が増加する中国サプライヤーと競合しています。荒川化学工業、安原化学、およびdsm-firmenich内のDRT事業は、アジアと欧州における高仕様樹脂用途と関連しています。Kratonは、フランス、スウェーデン、台湾でのISCC PLUS認証を通じて持続可能性に焦点を当てた供給ポジションを維持しています。サプライヤーは、性能データ、製品一貫性、再生可能原料情報を必要とする接着剤配合業者に対応するため、水素化、マスバランス認証、顧客供給契約に投資しています。競争バランスは用途によって異なり、標準工業グレードは医薬品・食品接触グレードよりも直接的な価格競争に直面しています。
Kratonの2025年3月の特許出願は、スチレン系ブロックコポリマと脱炭酸ロジンを共溶媒として組み合わせたポリマー組成物をカバーしており、樹脂自体を超えて接着剤システム配合への製品開発を拡張する取り組みを反映しています。同月、KratonはニオールのISCC PLUS認証を取得しました。安原化学は、接着剤、ゴム、インク、コーティング、医療用感圧接着剤用途向けの特殊樹脂グレードを提供しています。このような用途特化型のポジショニングは、技術的承認が価格優位性よりも持続性が高い傾向があるテルペン樹脂市場において重要であり、広範な文書化を必要とするグレードにおいて確立されたサプライヤーがマージンを保護する手段を提供します。
仏山宝林化学、新沂ソニーアン化学、青島ファーロン化学を含む中国の生産者は、汎用接着剤・インク用途において積極的に競争し、標準工業グレードの価格圧力を高めています。確立されたサプライヤーは、医薬品、食品接触、水系、およびその他の文書集約型用途を優先することで対応しています。水系エマルジョン樹脂は、配合安定性と規制要件が参入障壁をもたらす分野です。顧客はまた、技術データシートと並んでライフサイクルアセスメント資料を提供するサプライヤーを評価する場合があります。主要企業の合算市場シェアデータが入手できないため、証拠は集中型よりも分散型の競争構造を示しています。
テルペン樹脂業界のリーダー企業
-
YASUHARA CHEMICAL CO., LTD.
-
Kraton Corporation
-
dsm-firmenich
-
Arakawa Chemical Industries, Ltd.
-
MANGALAM ORGANICS
- 注:主要企業の掲載順は順位を示すものではありません。
テルペン樹脂市場 このレポートでカバーされる企業
- 3M
- DELO Industrial Adhesives
- Denka Company Limited
- DIC Corporation
- Dow
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond
- Momentive
- Nitto Denko Corporation
- NORLAND PRODUCTS INCORPORATED
- Panacol-Elosol GmbH
- Permabond
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
最近の産業開発事情 テルペン樹脂市場
- 2026年4月:dsm-firmenichは、Action Pinパイン誘導体事業をフランスのプライベートエクイティ支援コンソーシアムであるAP Marensinに売却する最終合意書に署名しました。Action Pin事業は2025年の売上高が約5,000万ユーロと報告されており、香料、化粧品、接着剤、ゴム用途向けに250種類以上の植物エキスとパイン誘導体を製造しています。この売却により、dsm-firmenichはDERCOLYTE、DERTOPHENE、HYDROGRALレンジを含むコアDRTテルペン・ロジン樹脂ポートフォリオを維持しながら、栄養、健康、美容に集中することができます。
- 2025年3月:Kraton Corporationのフランス・ニオール製造施設がISCC PLUS認証を取得し、同社がマスバランス帰属を通じて100% ISCC PLUS認証済みAMSおびAMSフェノール系テルペン樹脂を提供できるようになりました。この認証は特殊接着剤およびタイヤ用途の樹脂グレードをカバーし、Kratonの世界で3番目のISCC PLUS認証サイトを表しています。
世界のテルペン樹脂市場レポートの調査範囲
テルペン樹脂は、触媒を使用してテルペン炭化水素または油(松の木から得られるテレビン油など)を重合することによって製造される、淡色で透明な熱可塑性ポリマーです。これらの樹脂は天然に存在するテルペン化合物から誘導され、様々な植物源、最も一般的には針葉樹に含まれています。
テルペン樹脂市場は、製品タイプ、グレード、用途、地域によってセグメント化されています。製品タイプ別では、市場は固体と液体にセグメント化されています。グレード別では、市場は工業グレード、テクニカルグレード、医薬品・食品接触グレードにセグメント化されています。用途別では、市場は接着剤・シーラント、インク・コーティング、チューインガム、パルプ・紙、プラスチック・ゴム加工、皮革加工、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるテルペン樹脂の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| エポキシ |
| アクリル |
| シアノアクリレート |
| シリコーン |
| その他の樹脂 |
| 光学接合・組立 |
| レンズ接合セメント |
| 光ファイバー |
| その他の用途 |
| 電気・電子 |
| 自動車 |
| 通信 |
| 医療 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | エポキシ | |
| アクリル | ||
| シアノアクリレート | ||
| シリコーン | ||
| その他の樹脂 | ||
| 用途別 | 光学接合・組立 | |
| レンズ接合セメント | ||
| 光ファイバー | ||
| その他の用途 | ||
| エンドユーザー産業別 | 電気・電子 | |
| 自動車 | ||
| 通信 | ||
| 医療 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
テルペン樹脂市場の現在の市場規模は?
テルペン樹脂市場規模は2026年に1.00 ビリオン 米ドルと評価され、2027年の1.07 ビリオン 米ドルから2032年には1.51 ビリオン 米ドルへと、予測期間(2027年〜2032年)においてCAGR 7.18%で成長すると推定されています。
テルペン樹脂の需要を牽引する製品タイプは何ですか?
固体樹脂が需要をリードしており、2026年のシェアは65.43%で、ホットメルト接着剤とゴム配合への広範な使用によるものです。
最も急速に成長しているテルペン樹脂の用途は何ですか?
プラスチック・ゴム加工は、タイヤコンパウンドとポリマーブレンドに支えられ、2032年までにCAGR 8.44%で成長すると予測されています。
テルペン樹脂において最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2026年に36.52%のシェアを持ち、2032年までにCAGR 8.31%で成長すると予測されています。