
Tamanho e Participação do Mercado de Serviços de Conectividade V2X para Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
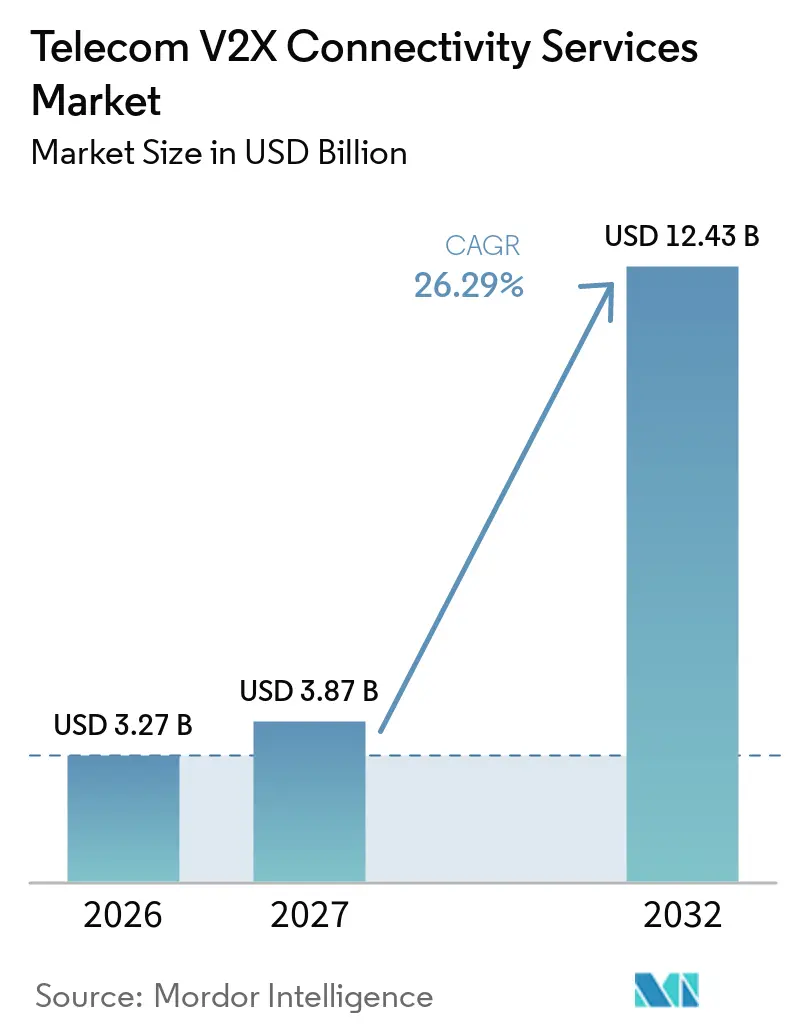
| Tamanho do Mercado (2027) | 3.87 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 26.29 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
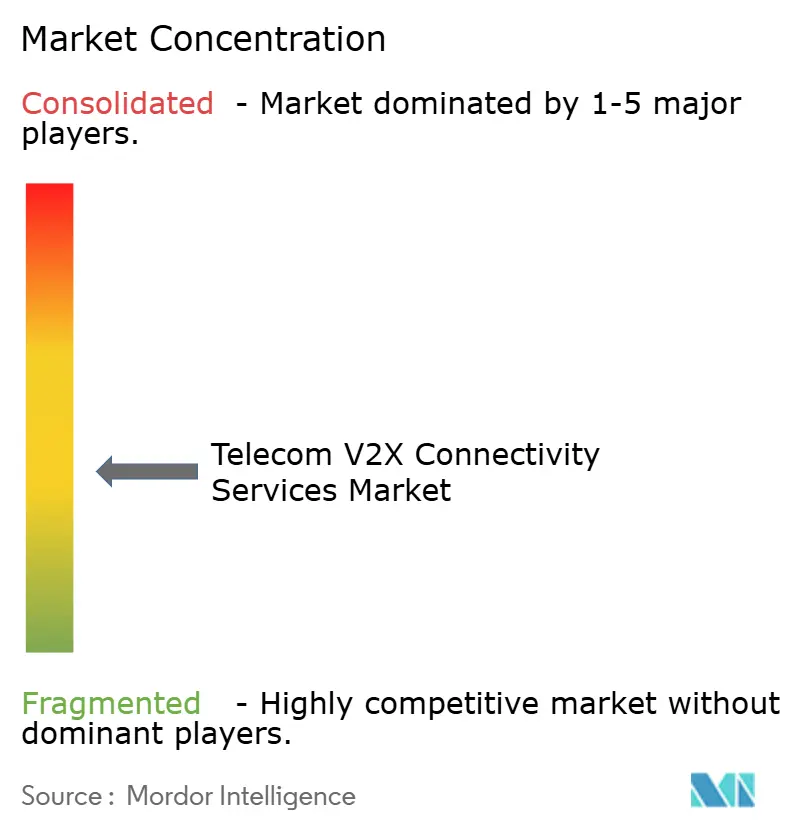
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Conectividade V2X para Telecomunicações por Mordor Intelligence
O tamanho do Mercado de Serviços de Conectividade V2X para Telecomunicações está projetado para expandir de 3,27 bilhões de USD em 2026 e 3,87 bilhões de USD em 2027 para 12,43 bilhões de USD até 2032, registrando um CAGR de 26,29% entre 2027 e 2032. O mercado está avançando além dos corredores de demonstração isolados à medida que operadoras de redes móveis, autoridades rodoviárias e fabricantes de equipamentos originais automotivos financiam implantações de produção. A decisão dos Estados Unidos em 2025 favorecendo o C-V2X na faixa superior de 5,9 GHz reduziu a incerteza em torno do caminho tecnológico na América do Norte. A conectividade instalada de fábrica, os sistemas de beira de estrada virtualizados e a computação de borda móvel estão mudando a forma como os provedores de serviços estruturam contratos e entregam funções de baixa latência. O Mercado de Serviços de Conectividade V2X para Telecomunicações também se beneficia quando as cidades integram operações de tráfego, resposta a emergências e programas de veículos conectados em um único plano de infraestrutura digital. Os altos custos de implantação de infraestrutura de beira de estrada, a responsabilidade de cibersegurança não resolvida e as políticas de espectro inconsistentes entre fronteiras permanecem como limitações materiais à escala comercial.
Principais Conclusões do Relatório
- Por oferta de serviços, os Serviços de Assinatura de Conectividade detinham 26,77% do Mercado de Serviços de Conectividade V2X para Telecomunicações em 2026, enquanto os Serviços V2X de Borda e Nuvem estão projetados para expandir a um CAGR de 27,65% até 2032.
- Por tecnologia de conectividade, o LTE-V2X detinha 49,88% de participação em 2026, enquanto o 5G está projetado para expandir a um CAGR de 28,14% até 2032.
- Por aplicação, Segurança Viária e Alertas de Perigo detinham 23,76% de participação em 2026, enquanto Percepção Cooperativa e Suporte à Condução Automatizada estão projetados para expandir a um CAGR de 27,89% até 2032.
- Por usuário final, OEMs Automotivos e Fornecedores Tier-1 detinham 25,08% de participação em 2026, enquanto Cidades Inteligentes e Governos Municipais estão projetados para expandir a um CAGR de 28,55% até 2032.
- Por geografia, a Ásia-Pacífico detinha 31,12% de participação em 2026 e está projetada para expandir a um CAGR de 27,13% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Lançamentos de Veículos Conectados e Automatizados | +5.50% | Global | Médio prazo (2 a 4 anos) |
| Habilitação de 5G URLLC e Computação de Borda | +5.00% | Global, núcleo da Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Mandatos Governamentais de Segurança Viária e Metas de Visão Zero | +4.50% | América do Norte e Europa, com ganhos iniciais na Coreia do Sul e na Índia | Curto prazo (≤ 2 anos) |
| Investimento de OEMs e Frotas em Mobilidade Inteligente | +4.00% | Global | Médio prazo (2 a 4 anos) |
| Integração de Veículo à Rede e Serviços de Energia | +2.50% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Infraestrutura de Beira de Estrada Virtualizada Reduzindo o Custo de Implantação | +2.00% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lançamentos de Veículos Conectados e Automatizados
As decisões de produção dos OEMs agora definem o ritmo da implantação de serviços V2X mais do que os programas-piloto. A BMW lançou seu primeiro veículo de produção com C-V2X integrado na China em janeiro de 2025, utilizando tecnologia fornecida pela JOYNEXT, o que demonstrou que a implantação instalada de fábrica havia entrado em produção comercial. O roteiro da 5GAA prevê a implantação em massa do 5G-V2X em modelos de veículos comerciais a partir de 2026, alinhando-se com as conquistas de design no Leste Asiático para programas de produção de 2028.[1] O Mercado de Serviços de Conectividade V2X para Telecomunicações, portanto, acompanha os ciclos de renovação de veículos, pois um acordo firmado na fase de design pode estabelecer uma relação de assinatura por anos e pode influenciar a escolha de plataforma, modem, serviço de rede e suporte de software ao longo da vida de um programa de veículo. Os veículos vendidos sem modems integrados ainda requerem equipamentos de pós-venda, criando uma oportunidade separada para frotas logísticas e para fornecedores que possam oferecer instalação, ativação e suporte a um custo gerenciável. Essa oportunidade é particularmente relevante no Sudeste Asiático, onde os operadores de frotas estão avaliando a conectividade juntamente com as necessidades de segurança e operacionais, e o Mercado de Serviços de Conectividade V2X para Telecomunicações pode atender tanto às populações de veículos instalados de fábrica quanto aos de retrofit.
Habilitação de 5G URLLC e Computação de Borda
O Release 16 do 3GPP suporta as comunicações de baixa latência e alta confiabilidade necessárias para funções de condução cooperativa. O padrão habilita a comunicação por enlace lateral que pode suportar percepção coletiva, fusão de sensores e atualizações de mapas em tempo real próximas ao veículo, em vez de em um ambiente de nuvem distante. O processamento dessas cargas de trabalho na borda da rede pode reduzir a carga de hardware a bordo e habilitar atualizações de software, permitindo que as capacidades do veículo melhorem sem substituir os equipamentos instalados. A Coreia do Sul testou 12 serviços V2X ao longo de uma rota LTE-V2X entre Daejeon e Sejong, fornecendo uma referência útil para a implantação em corredores. O Mercado de Serviços de Conectividade V2X para Telecomunicações depende de cobertura densa de 5G em banda média ao longo das rotas de transporte, pois a cobertura fraca pode comprometer a confiabilidade dos serviços suportados pela rede e levar a um desempenho desigual entre centros urbanos e corredores rodoviários com menor densidade de cobertura. As decisões de investimento em rede por parte das operadoras móveis estão, portanto, intimamente ligadas à qualidade e ao momento da disponibilidade dos serviços V2X, e essa conexão é central para o desenvolvimento do Mercado de Serviços de Conectividade V2X para Telecomunicações.
Mandatos Governamentais de Segurança Viária e Metas de Visão Zero
Os programas regulatórios estão transformando o V2X de uma escolha tecnológica discricionária em um requisito de planejamento para fabricantes de veículos e operadores de infraestrutura pública. A União Europeia exigiu a capacidade de eCall por comutação de pacotes para novos tipos de veículos a partir de janeiro de 2026, estabelecendo uma base de conectividade para suportar funções de segurança adicionais. A Índia emitiu um mandato em 2025 para avançar nas comunicações veículo a veículo como medida de segurança viária, fornecendo uma base política inicial para a implantação local. O roteiro do Euro NCAP para 2029 considera o V2X em avaliações de segurança orientadas à intervenção, dando aos fabricantes de automóveis uma razão para agir antes de qualquer prazo formal. Esses sinais de política aproximam as autoridades rodoviárias, os OEMs e os operadores do mesmo ciclo de investimento. O Mercado de Serviços de Conectividade V2X para Telecomunicações se beneficia quando os requisitos de segurança estão vinculados a processos estabelecidos de aprovação e avaliação de veículos, pois o planejamento de conformidade fornece aos fornecedores um cronograma de implantação mais claro.
Investimento de OEMs e Frotas em Mobilidade Inteligente
Os OEMs e os fornecedores Tier-1 estão investindo em V2X para serviços de mobilidade e para cumprir os requisitos de segurança. A Verizon Business lançou sua Edge Transportation Exchange como uma plataforma virtualizada e habilitada para borda para veículos conectados, com o Volkswagen Group of America, o Departamento de Transportes de Delaware e a Universidade Rutgers entre seus primeiros clientes.[2] O mix inicial de clientes indica demanda de agências públicas e organizações comerciais, com diferentes necessidades operacionais, mas um requisito compartilhado de conectividade confiável. Os operadores de frotas estão considerando a prevenção de colisões, a otimização de rotas e a sinalização de prioridade, particularmente onde essas funções podem reduzir atrasos evitáveis e melhorar o uso de rotas estabelecidas. Suas decisões permanecem cautelosas porque os custos recorrentes de conectividade devem ser ponderados em relação aos benefícios operacionais que são difíceis de mensurar antecipadamente. O Mercado de Serviços de Conectividade V2X para Telecomunicações provavelmente verá a demanda dos OEMs se desenvolver mais cedo do que a demanda das frotas, à medida que os provedores de serviços esclarecem o caso de custo, especialmente quando os operadores rodoviários, os fabricantes de veículos e as redes móveis coordenam seus planos de implementação.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto Custo de Implantação de Infraestrutura de Beira de Estrada e Backhaul | -3.50% | Global | Curto prazo (≤ 2 anos) |
| Exposição a Cibersegurança, Privacidade e Responsabilidade | -2.80% | Global | Médio prazo (2 a 4 anos) |
| Incerteza sobre Espectro e Interoperabilidade Transfronteiriça | -1.80% | Corredores transfronteiriços da Europa e da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Baixo Retorno sobre Investimento para Operadores de Frotas | -1.20% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Implantação de Infraestrutura de Beira de Estrada e Backhaul
Os custos de infraestrutura de beira de estrada são um limite imediato para implantações que requerem redes densas de unidades físicas de beira de estrada. Uma rede de unidades de beira de estrada com backhaul por fibra e espaçamento de 1 quilômetro custa 52.000 USD por quilômetro, enquanto uma configuração com backhaul sem fio custa 36.500 USD por quilômetro na avaliação citada dos Estados Unidos.[3] O plano nacional V2X elaborado pela ITS America estabeleceu a meta de implantação de longo prazo nos Estados Unidos em 6,5 bilhões de USD ao longo de 10 anos.[4] Esses custos são mais difíceis de absorver para as agências estaduais e municipais porque as decisões de financiamento estão distribuídas entre autoridades e ciclos de aquisição separados. O gerenciamento de credenciais de segurança pode adicionar custos anuais recorrentes ao requisito de capital inicial. As arquiteturas de beira de estrada virtualizadas podem reduzir a necessidade de hardware dedicado, embora o Mercado de Serviços de Conectividade V2X para Telecomunicações ainda exija cobertura de rede móvel confiável ao longo de corredores rurais e semiurbanos.
Exposição a Cibersegurança, Privacidade e Responsabilidade
Uma unidade de beira de estrada ou unidade de bordo comprometida pode afetar mensagens relacionadas à segurança, tornando a segurança do V2X mais sensível do que a segurança convencional de dispositivos conectados. As Mensagens de Conscientização Cooperativa podem carregar dados de posição e identificador, o que cria um risco de rastreamento detalhado de movimentos se as comunicações forem interceptadas.[5] O Mercado de Serviços de Conectividade V2X para Telecomunicações também deve abordar a incerteza em relação à responsabilidade entre fabricantes de veículos, operadoras móveis e proprietários de infraestrutura, pois as responsabilidades de serviço abrangem múltiplas organizações. Um estudo da NRMA de 2026 relatou que muitos fabricantes de veículos e fornecedores subestimam os riscos associados a falhas de privacidade e segurança de dados em sistemas de veículos conectados. Os compradores podem atrasar as aquisições quando enfrentam exposição legal pouco clara após um evento de cibersegurança. Responsabilidades contratuais mais claras, gerenciamento seguro de credenciais e processos de incidentes repetíveis são necessários antes que agências públicas e empresas ampliem as implantações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta de Serviços:
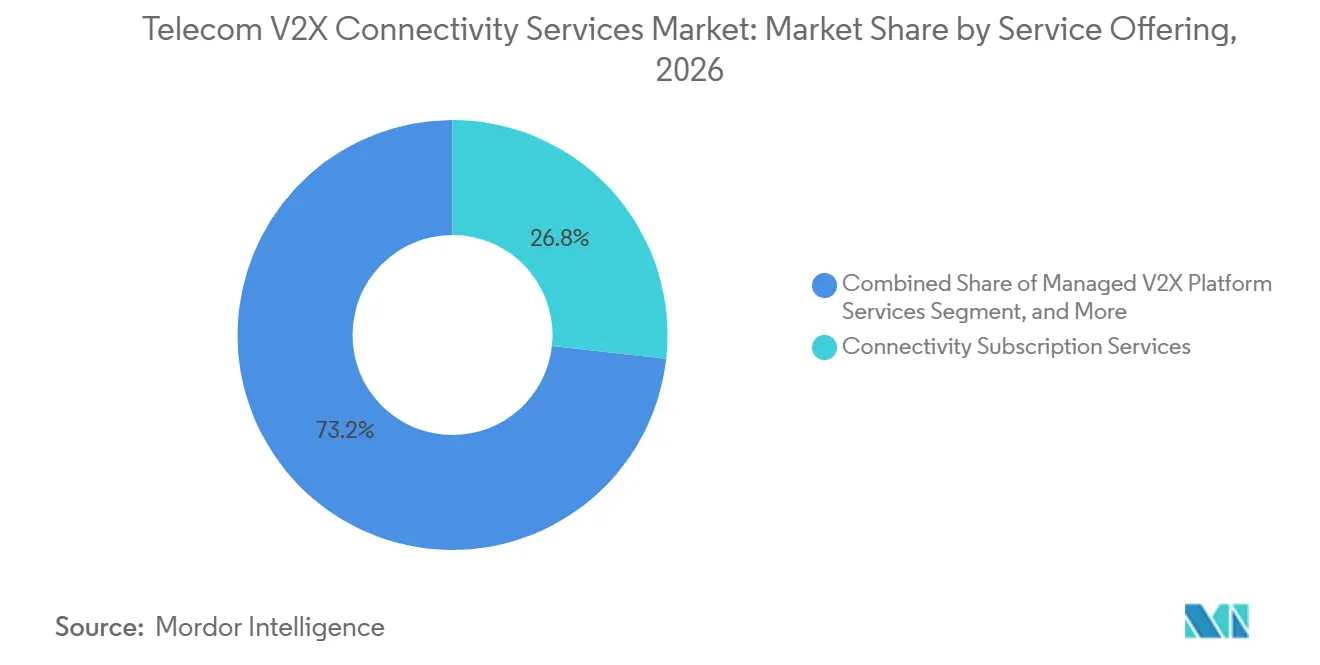
Assinaturas Ancoram a Receita Enquanto os Serviços de Borda Ganham ImpulsoEspera-se que os Serviços de Assinatura de Conectividade representem 26,77% do Mercado de Serviços de Conectividade V2X para Telecomunicações em 2026. Acordos recorrentes vinculados a planos de dados celulares e SIMs de telemática integrados sustentam esse segmento, proporcionando aos compradores uma relação de serviço contínua em vez de uma compra única de equipamento. Esse modelo permite que as operadoras adicionem capacidade de mensagens V2X sem exigir instalações de hardware separadas em cada veículo, mantendo uma estrutura de faturamento familiar para clientes e operadoras de rede. Os Serviços de Plataforma V2X Gerenciada oferecem suporte a compradores que necessitam de gerenciamento de dados, suporte a aplicações, supervisão operacional, roteamento de mensagens e conexões coordenadas com sistemas de beira de estrada. Os Serviços de Integração, Implantação e Ciclo de Vida permanecem importantes para autoridades rodoviárias e operadores de cidades que precisam de suporte no planejamento, implantação, teste, manutenção e atualização de infraestrutura em redes rodoviárias dispersas. Outras Ofertas de Serviços incluem arranjos de dados como serviço, nos quais dados de tráfego anonimizados podem suportar casos de uso de planejamento urbano e seguros à medida que o portfólio de serviços subjacente continua a se diversificar.
Os Serviços V2X de Borda e Nuvem estão projetados para expandir a um CAGR de 27,65% até 2032. A computação de borda móvel posiciona as aplicações mais próximas dos corredores rodoviários, reduzindo o tempo necessário para processar mensagens de segurança e suporte à condução. Essa capacidade é valiosa para aplicações que requerem respostas rápidas e previsíveis. Ela permite que os provedores ofereçam compromissos de serviço que os sistemas de nuvem centralizados não conseguem corresponder de forma consistente e permite que os usuários executem funções sem depender exclusivamente do processamento a bordo do veículo. Espera-se que a Verizon introduza sua Edge Transportation Exchange em 2025, combinando infraestrutura de Borda 5G com uma arquitetura de unidade de beira de estrada virtual. A plataforma ilustra como as operadoras podem reduzir a dependência de hardware fixo de beira de estrada ao implantar serviços selecionados e integrar funções de rede, aplicação e infraestrutura em um único ambiente operacional. A concorrência no Mercado de Serviços de Conectividade V2X para Telecomunicações provavelmente se concentrará cada vez mais em capacidades de software, posicionamento de nós de borda e na capacidade de operar em diferentes ambientes de veículos e infraestrutura.

Por Tecnologia de Conectividade:
LTE-V2X Detém a Maior Participação enquanto a Transição para o 5G ComeçaEspera-se que o LTE-V2X represente uma participação de 49,88% em 2026. Sua posição reflete investimentos anteriores em equipamentos baseados no Release 14 do 3GPP nos Estados Unidos, Coreia do Sul, China e Europa, onde rotas-piloto e programas de produção iniciais estabeleceram bases de equipamentos instalados. Essa base instalada cria demanda por serviços e atualizações à medida que as autoridades rodoviárias e os OEMs avançam além das funções básicas de transmissão em direção a serviços que requerem interação consistente com sistemas rodoviários e de rede. O LTE-V2X é bem adequado para casos de uso já operando em corredores conectados, incluindo avisos de perigo, mensagens de infraestrutura baseadas em localização e notificações de condições rodoviárias. No entanto, sua interface PC5 tem limitações para aplicações que requerem comportamento de condução mais coordenado e troca de dados mais ampla. Como resultado, os provedores devem suportar os sistemas LTE-V2X instalados, proteger investimentos anteriores e preparar os clientes para capacidades 5G de maior capacidade durante o período de transição.
O segmento 5G está projetado para expandir a um CAGR de 28,14% até 2032. O Release 16 introduziu a comunicação por enlace lateral NR-V2X, habilitando a troca direta de dados veículo a veículo sobre o espectro 5G e fornecendo aos provedores de serviços uma base para aplicações de condução conectada mais exigentes. Essa tecnologia reduz as limitações associadas aos primeiros designs somente de rede e suporta funções que requerem compartilhamento de dados mais responsivo, particularmente quando múltiplos veículos e sistemas de beira de estrada trocam informações simultaneamente. A 5GAA declarou que o 5G-V2X está no caminho certo para a implantação em massa em modelos de veículos comerciais entre 2026 e 2029. Outras Tecnologias de Conectividade incluem instalações DSRC legadas e links de satélite de rede não terrestre para locais sem cobertura terrestre confiável, fornecendo aos operadores opções para trechos de rodovias remotas. Uma demonstração em Paris planejada para 2025 deve combinar conectividade de rede não terrestre via satélite com comunicação direta de veículo 5G-V2X, demonstrando como a conectividade híbrida pode estender a cobertura do serviço V2X além da infraestrutura celular existente.
Por Aplicação:
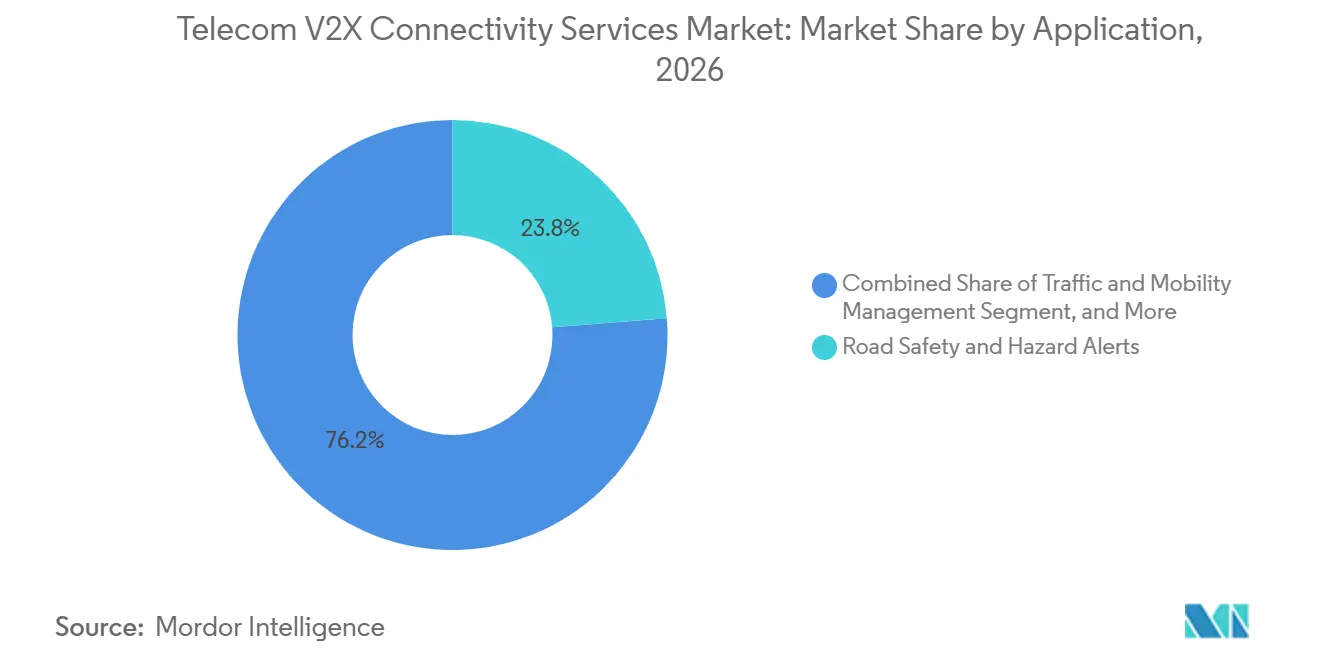
Segurança Viária Comanda a Escala enquanto a Percepção Cooperativa Impulsiona o Crescimento de ValorEspera-se que Segurança Viária e Alertas de Perigo representem 23,76% do Mercado de Serviços de Conectividade V2X para Telecomunicações em 2026. Essas aplicações têm justificativas de segurança estabelecidas e requisitos de latência mais baixos do que os casos de uso avançados de condução automatizada, tornando-as serviços iniciais práticos para agências de transporte e operadores rodoviários. Mensagens de Fase e Temporização de Sinal, assistência ao movimento em interseções e alertas de velocidade em zonas de obras estão operando em interseções na América do Norte e na Europa, conectando informações de veículos com dados operacionais de rodovias. Sua implantação gera os fluxos de dados que integram os serviços de veículos conectados nas operações rodoviárias rotineiras e constrói familiaridade entre agências, motoristas e fornecedores de tecnologia. Gestão de Tráfego e Mobilidade e Serviços de Emergência, Segurança Pública e Zonas de Obras também são bem adequados para aquisições públicas porque as autoridades podem vinculá-los a custos de congestionamento e tempo de resposta. Operações de Frotas, Logística e Veículos Comerciais estão se desenvolvendo mais lentamente, embora aplicações de comboio e prioridade de carga estejam ganhando atenção ao longo de rotas logísticas de alto volume com padrões operacionais repetíveis.
Percepção Cooperativa e Suporte à Condução Automatizada estão projetados para expandir a um CAGR de 27,89% até 2032. Essa aplicação combina programas de veículos de Nível 3 e Nível 4 com a disponibilidade crescente de 5G-V2X, alinhando programas de veículos e capacidades de rede dentro do mesmo cronograma de implantação. Ela permite que os veículos recebam informações de LiDAR, radar e câmera de infraestrutura de beira de estrada ou de outros veículos, complementando em vez de substituir os sistemas de sensoriamento a bordo. Essa capacidade pode estender a percepção de um veículo além do alcance de seus sensores e reduzir o limiar de hardware para automação avançada em ambientes de condução complexos. O programa NCAP da China está explorando avisos acionados por C-V2X como parte de seus critérios de avaliação de 2027, fornecendo aos OEMs asiáticos um sinal de política antecipado. Outras Aplicações incluem proteção de usuários vulneráveis da via por meio de alertas em smartphones. Esse caso de uso está recebendo maior atenção à medida que as cidades fortalecem os programas de segurança para ciclistas e pedestres e buscam ferramentas que possam suportar o tráfego urbano misto.
Por Usuário Final:
OEMs Lideram a Adoção enquanto as Cidades Inteligentes Impulsionam a Expansão Mais RápidaEspera-se que os OEMs Automotivos e Fornecedores Tier-1 detenham 25,08% do Mercado de Serviços de Conectividade V2X para Telecomunicações em 2026. Eles integram módulos de conectividade em veículos de produção e influenciam volumes de chipsets, especificações de rede e acordos com operadoras móveis em famílias de veículos. Consequentemente, suas decisões de compra afetam múltiplas camadas de fornecedores e influenciam substancialmente como os provedores de plataforma e conectividade configuram serviços, quais recursos suportam e quando os módulos entram em produção. As Operadoras de Telecomunicações e Provedores de Serviços de Conectividade atuam tanto como compradores quanto como vendedores dentro do ecossistema. Eles adquirem software de plataforma e capacidades de infraestrutura enquanto oferecem conectividade gerenciada a OEMs, cidades e clientes de frotas, tornando seu papel comercialmente distinto do de provedores tradicionais somente de rede. As Autoridades Rodoviárias e Agências de Transporte Inteligente fornecem uma fonte estável de demanda financiada publicamente para funções de gestão de tráfego e segurança viária vinculadas a responsabilidades públicas definidas.
Cidades Inteligentes e Governos Municipais estão projetados para expandir a um CAGR de 28,55% até 2032. As cidades cada vez mais veem o V2X como infraestrutura digital compartilhada em vez de um projeto de transporte de propósito único, permitindo que múltiplos departamentos municipais considerem os mesmos investimentos em beira de estrada e rede. A integração de gestão de tráfego, estacionamento, resposta a emergências e monitoramento ambiental em plataformas de cidades conectadas amplia o caso de negócio para investimentos em interseções e pode alinhar projetos com programas digitais mais amplos. Espera-se que a Coreia do Sul adicione capacidades V2X à sua revisão do protocolo de prevenção de acidentes TP-SS-9 em fevereiro de 2025, demonstrando como a pontuação de segurança pode influenciar as aquisições municipais. Operadores de Transporte Público, Logística e Frotas permanecem compradores cautelosos porque seu retorno sobre o investimento pode ser indireto e pode depender da coordenação com agências rodoviárias. Operadores de Redes de Recarga, concessionárias, seguradoras e provedores de serviços de mobilidade têm oportunidades de longo prazo por meio de serviços de veículo à rede e precificação baseada em comportamento, o que pode expandir as fontes de receita além dos casos de uso de segurança viária.
Análise Geográfica
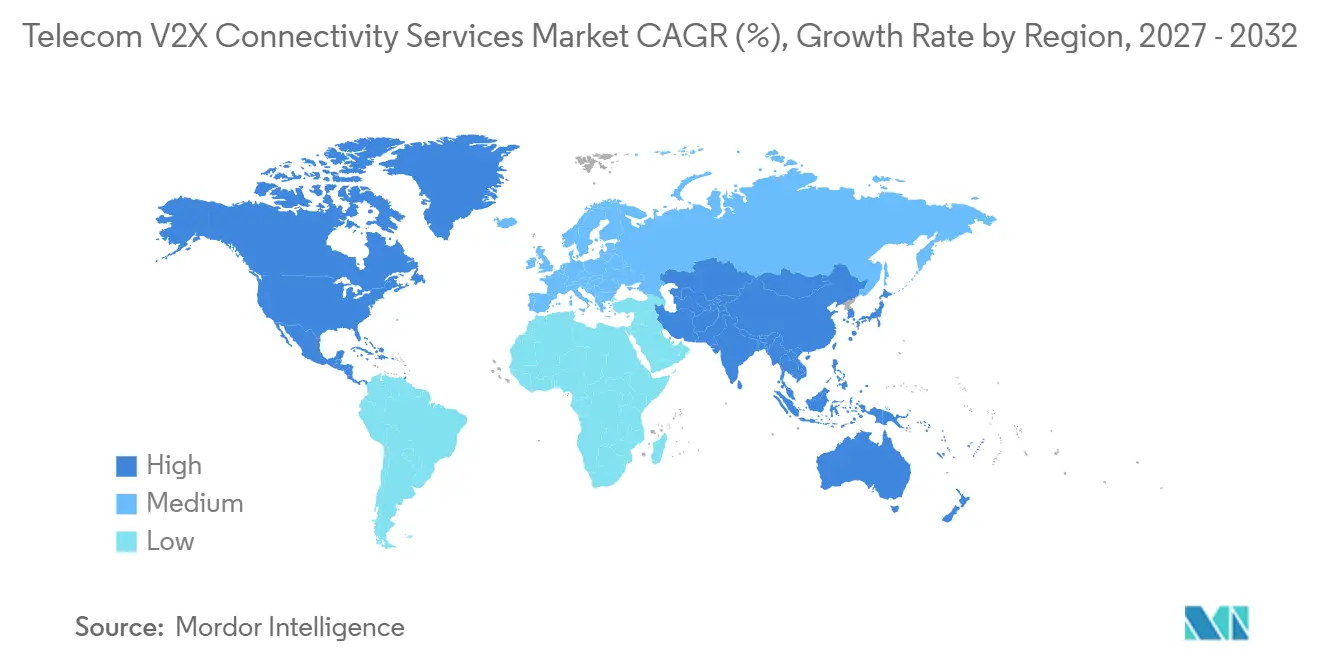
Mercado de Serviços de Conectividade Telecom V2X na APAC
A Ásia-Pacífico detinha uma participação de 31,12% no Mercado de Serviços de Conectividade Telecom V2X em 2026 e está projetada para se expandir a um CAGR de 27,13% até 2032. A China apoia a escala regional por meio de programas de veículo-estrada-nuvem e lançou a GB/T 45315-2025, sua primeira norma nacional de LTE-V2X Direto, durante o primeiro semestre de 2025. A norma reduziu a incerteza para os fabricantes de equipamentos originais (OEMs) e operadores de infraestrutura que planejam implantações em larga escala. O Japão alocou a banda de 5,9 GHz para V2X em 2025 e pretende alcançar a implantação prática até 2030, após os esforços de padronização. A Coreia do Sul testou 12 serviços V2X ao longo de uma rota de quase 50 quilômetros entre Daejeon e Sejong. A Índia estabeleceu uma base regulatória inicial para comunicação veículo a veículo por meio de sua diretiva de segurança viária de 2025.
Mercado de Serviços de Conectividade Telecom V2X na América do Norte e Europa
A América do Norte possui um ambiente de políticas mais consolidado após a adoção pelo Estados Unidos do C-V2X para uso em Sistemas de Transporte Inteligente (ITS) na faixa superior de 5,9 GHz em 2025. Em agosto de 2025, Atlanta tornou-se o primeiro Distrito de Implantação no Primeiro Dia de C-V2X nos Estados Unidos, fornecendo um exemplo de operação urbana. Na Europa, o requisito de eCall por comutação de pacotes introduzido em janeiro de 2026 fornece uma base de conectividade para serviços adicionais de segurança e gestão de tráfego. Alemanha, Reino Unido e França lideram a atividade regional por meio de corredores de Sistemas de Transporte Inteligente Cooperativos transfronteiriços. O Mercado de Serviços de Conectividade Telecom V2X nessas regiões se beneficia de agências rodoviárias maduras, cadeias de fornecimento de veículos estabelecidas e programas de transporte conectado já existentes.
Mercado de Serviços de Conectividade Telecom V2X no Oriente Médio e África e América do Sul
O Oriente Médio, a África e a América do Sul permanecem mercados em estágio inicial, embora ofereçam oportunidades específicas de implantação. A Arábia Saudita estabeleceu um roteiro de 5,9 GHz para sistemas V2X e reconhece a compatibilidade do C-V2X com redes 4G e 5G. Abu Dhabi e Dubai estão expandindo projetos-piloto de V2X em cidades inteligentes em cruzamentos e corredores de vias expressas, embora a comercialização mais ampla seja esperada após 2029. A reforma elétrica do Brasil em 2025 e a aprovação de um projeto-piloto de veículo à rede elétrica em 2026 fornecem um caminho inicial para serviços V2X com foco em energia.
Cenário Competitivo
O Mercado de Serviços de Conectividade V2X para Telecomunicações é moderadamente fragmentado nas camadas de plataforma e serviços, enquanto os segmentos de chipsets e hardware são mais concentrados. Em dezembro de 2025, a Associação Automotiva 5G tinha 117 membros, incluindo 13 OEMs e 9 operadoras de redes móveis. Essa base de membros apoia demonstrações conjuntas, orientações de implantação e alinhamento em prioridades técnicas comuns. A Verizon Communications diferencia sua oferta por meio de sistemas virtuais de beira de estrada e computação de borda móvel, permitindo-lhe fornecer serviços gerenciados sem exigir que as agências públicas possuam todos os ativos de beira de estrada. A Continental e a Robert Bosch competem integrando módulos V2X em controladores de veículos e sistemas avançados de assistência ao motorista (ADAS), enquanto a Qualcomm Technologies fornece chipsets utilizados em unidades de bordo da Cohda Wireless, computadores de veículos da Bosch e implantações de beira de estrada.
Especialistas em infraestrutura, incluindo Commsignia, Kapsch TrafficCom e Cohda Wireless, competem em licitações públicas por meio de equipamentos e configurações certificados que atendem aos requisitos de aquisição dos Estados Unidos. A Cohda Wireless obteve a certificação completa da plataforma C-V2X dos Estados Unidos em agosto de 2026 após sua unidade de bordo MK6 receber a aprovação da OmniAir. Em fevereiro de 2026, a Kapsch TrafficCom introduziu uma plataforma de pedágio conectado agnóstica em relação à comunicação que processou transações de V2X de Rede 5G e C-V2X PC5 de 5,9 GHz em um ambiente real com a Verizon. A Bosch e a Qualcomm expandiram sua colaboração em ADAS em abril de 2026, garantindo conquistas de design de montadoras do Leste Asiático para programas de veículos de 2028. Esses desenvolvimentos demonstram que os fornecedores estão combinando hardware certificado com software, capacidades de computação de borda e relacionamentos com fabricantes de veículos.
Duas lacunas comerciais permanecem significativas. Primeiro, o mercado requer uma infraestrutura neutra de compartilhamento de dados que permita às agências rodoviárias receber feeds de mensagens consistentes de múltiplas operadoras de redes móveis. O framework V2N2X da 5GAA identifica essa necessidade e descreve uma arquitetura baseada em rede para suportar a interoperabilidade. Segundo, os operadores de frotas requerem modelos de serviço que ofereçam retornos financeiros mais claros de funções de segurança, roteamento e prioridade, incluindo serviços que reduzam atrasos e melhorem a coordenação ao longo de rotas de carga definidas. Uma pontuação de concentração de mercado de 5 é apropriada porque nenhuma participação combinada para os principais participantes está disponível, e a concorrência permanece distribuída entre provedores de chipsets, provedores de plataformas, operadoras de redes móveis e especialistas em infraestrutura.
Líderes do Setor de Serviços de Conectividade V2X para Telecomunicações
-
Qualcomm Incorporated
-
Ericsson AB
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Verizon Communications Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Conectividade Telecom V2X Empresas cobertas neste relatório
- Qualcomm Incorporated
- Ericsson AB
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- SK Telecom Co., Ltd.
- NTT DOCOMO, INC.
- Vodafone Group Plc
- Telenor ASA
- Continental AG
- Robert Bosch GmbH
- NXP Semiconductors N.V.
- HARMAN International Industries, Incorporated
- DENSO CORPORATION
- Aptiv PLC
- Commsignia Ltd.
- Cohda Wireless Pty Ltd.
- Kapsch TrafficCom AG
- Quectel Wireless Solutions Co., Ltd.
- Cisco Systems, Inc.
- LG Electronics Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Conectividade Telecom V2X
- Outubro de 2026: A Kapsch TrafficCom foi premiada com um contrato de 32 milhões de USD para a Fase 2 do projeto Complete 540 da Autoridade de Pedágios da Carolina do Norte, estendendo a Triangle Expressway e escalando o primeiro sistema de pedágio V2X de produção do mundo. O contrato valida a viabilidade comercial da cobrança de pedágio baseada em V2X e representa o maior contrato único de infraestrutura de pedágio V2X adjudicado globalmente até o momento.
- Outubro de 2026: A Kapsch TrafficCom foi selecionada para fornecer Unidades de Beira de Estrada para o corredor Avondale como parte da Zona de Aceleração de Veículos Conectados (CVAZ) do Departamento de Transportes do Condado de Maricopa, uma implantação apoiada pelo USDOT conectando aproximadamente 750 RSUs físicas e virtuais com 400 OBUs em frotas de trânsito, emergência e carga. A implantação estabelece um novo referencial para infraestrutura V2X de múltiplos casos de uso em um corredor metropolitano.
- Agosto de 2026: A Unidade de Bordo MK6 da Cohda Wireless recebeu a certificação do Consórcio OmniAir para conformidade LTE-V2X, completando a certificação completa da plataforma C-V2X nos Estados Unidos tanto para sua OBU quanto para sua RSU. A certificação desbloqueia a elegibilidade para implantações financiadas federalmente e confirma a conformidade com os padrões de interoperabilidade, desempenho e segurança exigidos pelos principais programas estaduais de DOT dos Estados Unidos.
- Julho de 2026: O Hyundai Motor Group lançou o AllDayEnergy, sua marca global de serviços de energia V2X, unificando as capacidades de Veículo à Rede, Veículo à Residência e carregamento inteligente V1G sob uma única identidade. O lançamento no Reino Unido começou por meio do aplicativo Kia no segundo trimestre de 2026, com expansão planejada para Europa, Estados Unidos e Coreia do Sul, posicionando a Hyundai como o primeiro grande OEM a comercializar uma plataforma global de serviços de energia V2X.
Escopo do Relatório Global do Mercado de Serviços de Conectividade V2X para Telecomunicações
O Relatório do Mercado de Serviços de Conectividade V2X para Telecomunicações é Segmentado por Oferta de Serviços (Assinatura de Conectividade, Plataforma V2X Gerenciada, Serviços V2X de Borda e Nuvem e Serviços de Integração, Implantação e Ciclo de Vida), Tecnologia de Conectividade (LTE-V2X e 5G), Aplicação (Segurança Viária e Alertas de Perigo, Gestão de Tráfego e Mobilidade, Percepção Cooperativa e Suporte à Condução Automatizada, Operações de Frotas, Logística e Veículos Comerciais e Serviços de Emergência, Segurança Pública e Zonas de Obras), Usuário Final (OEMs Automotivos e Fornecedores Tier-1, Operadoras de Telecomunicações e Provedores de Serviços de Conectividade, Autoridades Rodoviárias e Agências de Transporte Inteligente, Operadores de Transporte Público, Logística e Frotas, Cidades Inteligentes e Governos Municipais, Operadores de Redes de Recarga e Concessionárias e Provedores de Seguros e Serviços de Mobilidade) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Valor (USD).
Visão geral da segmentação
| Serviços de Assinatura de Conectividade |
| Serviços de Plataforma V2X Gerenciada |
| Serviços V2X de Borda e Nuvem |
| Serviços de Integração, Implantação e Ciclo de Vida |
| Outras Ofertas de Serviços |
| LTE-V2X |
| 5G |
| Outras Tecnologias de Conectividade |
| Segurança Viária e Alertas de Perigo |
| Gestão de Tráfego e Mobilidade |
| Percepção Cooperativa e Suporte à Condução Automatizada |
| Operações de Frotas, Logística e Veículos Comerciais |
| Serviços de Emergência, Segurança Pública e Zonas de Obras |
| Outras Aplicações |
| OEMs Automotivos e Fornecedores Tier-1 |
| Operadoras de Telecomunicações e Provedores de Serviços de Conectividade |
| Autoridades Rodoviárias e Agências de Transporte Inteligente |
| Operadores de Transporte Público, Logística e Frotas |
| Cidades Inteligentes e Governos Municipais |
| Operadores de Redes de Recarga e Concessionárias |
| Provedores de Seguros e Serviços de Mobilidade |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta de Serviços | Serviços de Assinatura de Conectividade | |
| Serviços de Plataforma V2X Gerenciada | ||
| Serviços V2X de Borda e Nuvem | ||
| Serviços de Integração, Implantação e Ciclo de Vida | ||
| Outras Ofertas de Serviços | ||
| Por Tecnologia de Conectividade | LTE-V2X | |
| 5G | ||
| Outras Tecnologias de Conectividade | ||
| Por Aplicação | Segurança Viária e Alertas de Perigo | |
| Gestão de Tráfego e Mobilidade | ||
| Percepção Cooperativa e Suporte à Condução Automatizada | ||
| Operações de Frotas, Logística e Veículos Comerciais | ||
| Serviços de Emergência, Segurança Pública e Zonas de Obras | ||
| Outras Aplicações | ||
| Por Usuário Final | OEMs Automotivos e Fornecedores Tier-1 | |
| Operadoras de Telecomunicações e Provedores de Serviços de Conectividade | ||
| Autoridades Rodoviárias e Agências de Transporte Inteligente | ||
| Operadores de Transporte Público, Logística e Frotas | ||
| Cidades Inteligentes e Governos Municipais | ||
| Operadores de Redes de Recarga e Concessionárias | ||
| Provedores de Seguros e Serviços de Mobilidade | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços de Conectividade V2X para Telecomunicações?
O Mercado de Serviços de Conectividade V2X para Telecomunicações está projetado para expandir de 3,27 bilhões de USD em 2026 e 3,87 bilhões de USD em 2027 para 12,43 bilhões de USD até 2032, a um CAGR de 26,29%. A previsão reflete a transição de demonstrações em corredores para implantações de serviços comerciais, com veículos conectados, sistemas rodoviários, redes móveis e plataformas de aplicações formando a base operacional.
O que está impulsionando a demanda por serviços de conectividade V2X para telecomunicações?
A implantação de veículos de produção, o 5G e a computação de borda, as políticas de segurança viária e os programas de infraestrutura digital das cidades estão impulsionando a demanda. O Mercado de Serviços de Conectividade V2X para Telecomunicações também se beneficia de contratos de serviço que podem se estender ao longo dos ciclos de renovação de veículos, embora os custos de equipamentos rodoviários e as obrigações de segurança ainda limitem o ritmo de implantação.
Qual oferta de serviços V2X para telecomunicações é a maior?
Os Serviços de Assinatura de Conectividade detinham a maior participação da oferta de serviços, com 26,77% em 2026. Utiliza acordos de redes móveis e SIMs de telemática integrados para suportar receita de serviço recorrente, enquanto plataformas gerenciadas e serviços de implantação suportam as necessidades operacionais de agências públicas e clientes de cidades.
Qual tecnologia V2X está se expandindo mais rapidamente?
O 5G está projetado para expandir a um CAGR de 28,14% até 2032, à medida que o NR-V2X suporta troca de dados direta e responsiva. O Mercado de Serviços de Conectividade V2X para Telecomunicações depende de cobertura de rede adequada para realizar essa capacidade, particularmente ao longo de rotas onde os serviços de condução conectada requerem comunicação confiável com ativos de beira de estrada.
Quais usuários finais devem se expandir mais rapidamente?
Cidades Inteligentes e Governos Municipais estão projetados para expandir a um CAGR de 28,55% até 2032. Esses compradores podem combinar V2X com sistemas de tráfego, estacionamento, resposta a emergências e monitoramento ambiental, o que suporta um uso mais amplo de um investimento em infraestrutura em várias funções municipais.
Qual região lidera os serviços de conectividade V2X?
A Ásia-Pacífico liderou com uma participação de 31,12% em 2026 e está projetada para expandir a um CAGR de 27,13% até 2032. O Mercado de Serviços de Conectividade V2X para Telecomunicações na região é suportado por padrões nacionais, programas de veículo-estrada e trabalho contínuo de montadoras e agências rodoviárias na China, Japão, Coreia do Sul e Índia.