
Taille et part du marché des services de connectivité télécom V2X
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
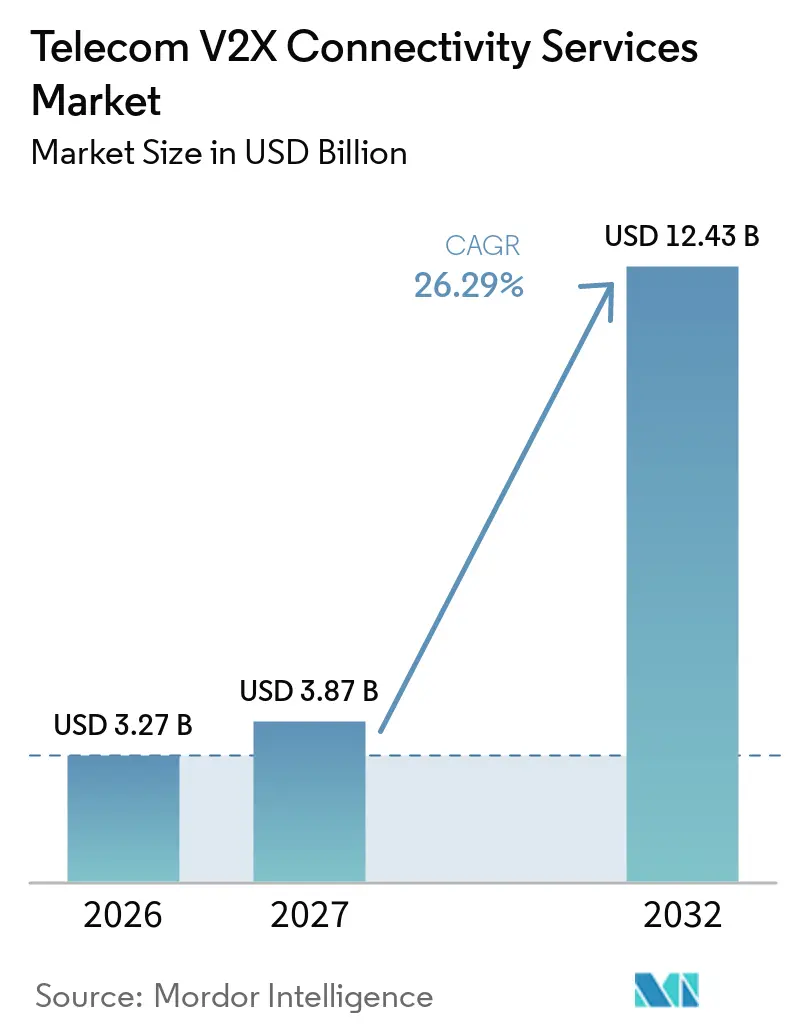
| Taille du Marché (2027) | 3.87 Milliards de dollars |
| Taille du Marché (2032) | 12.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 26.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de connectivité télécom V2X par Mordor Intelligence
La taille du marché des services de connectivité télécom V2X devrait s'étendre de 3,27 milliards USD en 2026 et 3,87 milliards USD en 2027 à 12,43 milliards USD d'ici 2032, enregistrant un CAGR de 26,29 % entre 2027 et 2032. Le marché dépasse les corridors de démonstration isolés, alors que les opérateurs de réseaux mobiles, les autorités routières et les équipementiers automobiles financent des déploiements en production. La décision des États-Unis en 2025 en faveur du C-V2X dans la bande supérieure des 5,9 GHz a réduit l'incertitude concernant la trajectoire technologique en Amérique du Nord. La connectivité intégrée en usine, les systèmes routiers virtualisés et l'informatique en périphérie mobile transforment la manière dont les prestataires de services structurent les contrats et fournissent des fonctions à faible latence. Le marché des services de connectivité télécom V2X bénéficie également lorsque les villes intègrent les opérations de trafic, la réponse aux urgences et les programmes de véhicules connectés dans un plan d'infrastructure numérique unique. Les coûts élevés de déploiement des équipements en bord de route, la responsabilité non résolue en matière de cybersécurité et les politiques spectrales incohérentes d'un pays à l'autre demeurent des limites importantes à l'échelle commerciale.
Points clés du rapport
- Par offre de services, les services d'abonnement à la connectivité détenaient 26,77 % du marché des services de connectivité télécom V2X en 2026, tandis que les services V2X en périphérie et dans le cloud devraient se développer à un CAGR de 27,65 % jusqu'en 2032.
- Par technologie de connectivité, le LTE-V2X détenait une part de 49,88 % en 2026, tandis que la 5G devrait se développer à un CAGR de 28,14 % jusqu'en 2032.
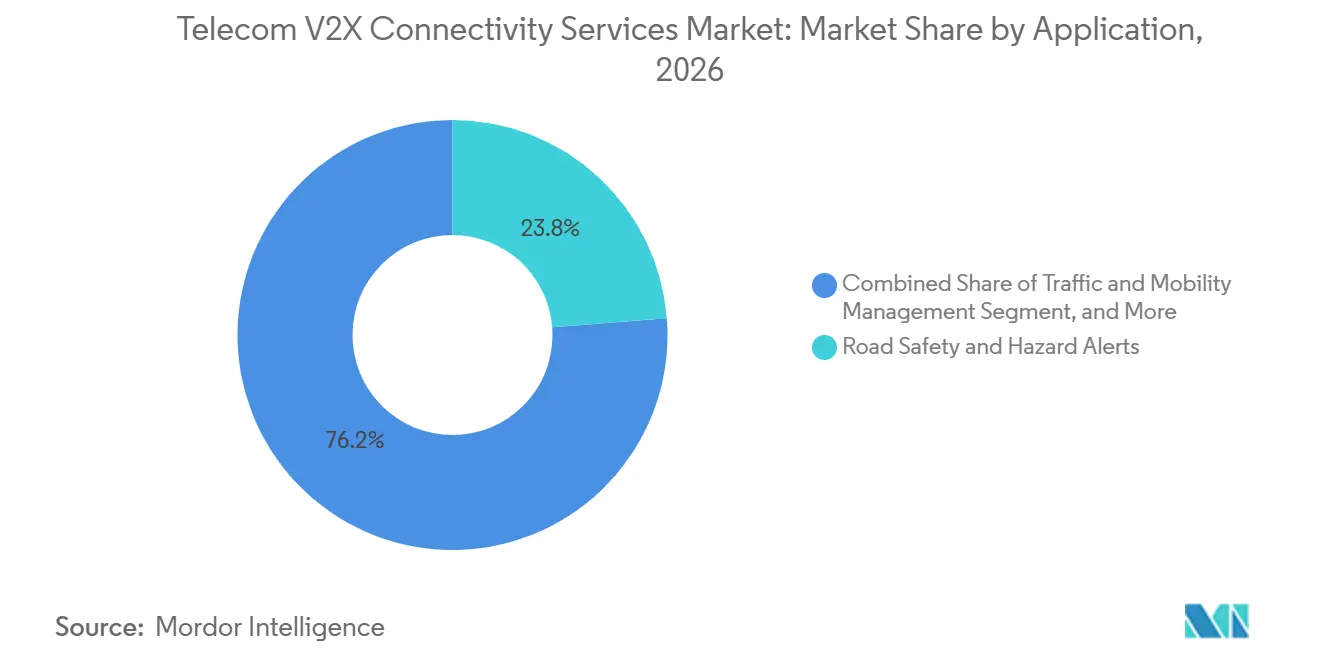
- Par application, la sécurité routière et les alertes de danger détenaient une part de 23,76 % en 2026, tandis que la perception coopérative et le soutien à la conduite automatisée devraient se développer à un CAGR de 27,89 % jusqu'en 2032.
- Par utilisateur final, les équipementiers automobiles et les fournisseurs de rang 1 détenaient une part de 25,08 % en 2026, tandis que les villes intelligentes et les gouvernements municipaux devraient se développer à un CAGR de 28,55 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 31,12 % en 2026 et devrait se développer à un CAGR de 27,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Déploiements de véhicules connectés et automatisés | +5.50% | Mondial | Moyen terme (2 à 4 ans) |
| Activation de la 5G URLLC et de l'informatique en périphérie | +5.00% | Mondial, cœur Asie-Pacifique, avec répercussions en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Mandats gouvernementaux en matière de sécurité routière et objectifs Vision Zéro | +4.50% | Amérique du Nord et Europe, avec des gains précoces en Corée du Sud et en Inde | Court terme (≤ 2 ans) |
| Investissements des équipementiers et des flottes dans la mobilité intelligente | +4.00% | Mondial | Moyen terme (2 à 4 ans) |
| Intégration du véhicule au réseau électrique et des services énergétiques | +2.50% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Infrastructure routière virtualisée réduisant les coûts de déploiement | +2.00% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déploiements de véhicules connectés et automatisés
Les décisions de production des équipementiers fixent désormais le rythme du déploiement des services V2X plus que les programmes pilotes. BMW a lancé son premier véhicule de production avec C-V2X intégré en Chine en janvier 2025, en utilisant la technologie fournie par JOYNEXT, ce qui a démontré que le déploiement intégré en usine était entré en production commerciale. La feuille de route de la 5GAA prévoit un déploiement massif du 5G-V2X dans les modèles de véhicules commerciaux à partir de 2026, en accord avec les contrats de conception en Asie de l'Est pour les programmes de production 2028.[1] Le marché des services de connectivité télécom V2X suit donc les cycles de renouvellement des véhicules, car un accord conclu au stade de la conception peut établir une relation d'abonnement pendant des années et peut influencer le choix de la plateforme, du modem, du service réseau et du support logiciel tout au long de la durée de vie d'un programme véhicule. Les véhicules vendus sans modems intégrés nécessitent toujours des équipements de post-équipement, créant une opportunité distincte pour les flottes logistiques et pour les fournisseurs capables d'assurer l'installation, l'activation et le support à un coût raisonnable. Cette opportunité est particulièrement pertinente en Asie du Sud-Est, où les opérateurs de flottes évaluent la connectivité parallèlement aux besoins de sécurité et opérationnels, et le marché des services de connectivité télécom V2X peut servir à la fois les populations de véhicules équipés en usine et ceux faisant l'objet d'une mise à niveau.
Activation de la 5G URLLC et de l'informatique en périphérie
La version 16 du 3GPP prend en charge les communications à faible latence et hautement fiables requises pour les fonctions de conduite coopérative. La norme permet une communication en liaison latérale qui peut prendre en charge la perception collective, la fusion de capteurs et les mises à jour de cartes en temps réel à proximité du véhicule plutôt que dans un environnement cloud distant. Le traitement de ces charges de travail en périphérie du réseau peut réduire la charge matérielle embarquée et permettre des mises à jour logicielles, permettant ainsi d'améliorer les capacités des véhicules sans remplacer les équipements installés. La Corée du Sud a testé 12 services V2X le long d'un itinéraire LTE-V2X entre Daejeon et Sejong, fournissant une référence utile pour le déploiement en corridor. Le marché des services de connectivité télécom V2X dépend d'une couverture 5G dense en bande médiane le long des axes de transport, car une couverture insuffisante peut compromettre la fiabilité des services pris en charge par le réseau et entraîner des performances inégales entre les centres urbains et les corridors routiers moins densément desservis. Les décisions d'investissement dans les réseaux par les opérateurs mobiles sont donc étroitement liées à la qualité et au calendrier de disponibilité des services V2X, et ce lien est au cœur du développement du marché des services de connectivité télécom V2X.
Mandats gouvernementaux en matière de sécurité routière et objectifs Vision Zéro
Les programmes réglementaires transforment le V2X d'un choix technologique discrétionnaire en une exigence de planification pour les constructeurs de véhicules et les opérateurs d'infrastructures publiques. L'Union européenne a exigé la capacité eCall à commutation de paquets pour les nouveaux types de véhicules à partir de janvier 2026, établissant une base de connectivité pour prendre en charge des fonctions de sécurité supplémentaires. L'Inde a émis un mandat en 2025 pour faire avancer les communications véhicule à véhicule en tant que mesure de sécurité routière, fournissant une base politique précoce pour le déploiement local. La feuille de route 2029 d'Euro NCAP prend en compte le V2X dans les évaluations de sécurité axées sur l'intervention, donnant aux constructeurs automobiles une raison d'agir avant toute échéance formelle. Ces signaux politiques amènent les autorités routières, les équipementiers et les opérateurs dans le même cycle d'investissement. Le marché des services de connectivité télécom V2X bénéficie lorsque les exigences de sécurité sont liées aux processus établis d'homologation et d'évaluation des véhicules, car la planification de la conformité offre aux fournisseurs un calendrier de déploiement plus clair.
Investissements des équipementiers et des flottes dans la mobilité intelligente
Les équipementiers et les fournisseurs de rang 1 investissent dans le V2X pour les services de mobilité et pour se conformer aux exigences de sécurité. Verizon Business a lancé son Edge Transportation Exchange en tant que plateforme virtualisée et activée en périphérie pour les véhicules connectés, avec Volkswagen Group of America, le Département des transports du Delaware et l'Université Rutgers parmi ses premiers clients.[2] La composition des premiers clients indique une demande des agences publiques et des organisations commerciales, avec des besoins opérationnels différents mais une exigence commune de connectivité fiable. Les opérateurs de flottes envisagent l'évitement des collisions, l'optimisation des itinéraires et la signalisation prioritaire, en particulier lorsque ces fonctions peuvent réduire les retards évitables et améliorer l'utilisation des itinéraires établis. Leurs décisions restent prudentes car les coûts de connectivité récurrents doivent être mis en balance avec les avantages opérationnels difficiles à mesurer à l'avance. Le marché des services de connectivité télécom V2X devrait voir la demande des équipementiers se développer plus tôt que la demande des flottes, à mesure que les prestataires de services clarifient l'argumentaire économique, notamment lorsque les opérateurs routiers, les constructeurs de véhicules et les réseaux mobiles coordonnent leurs plans de mise en œuvre.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts élevés de déploiement des équipements en bord de route et de la liaison de retour | -3.50% | Mondial | Court terme (≤ 2 ans) |
| Cybersécurité, confidentialité et exposition à la responsabilité | -2.80% | Mondial | Moyen terme (2 à 4 ans) |
| Incertitude sur le spectre et l'interopérabilité transfrontalière | -1.80% | Corridors transfrontaliers Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Faible retour sur investissement pour les opérateurs de flottes | -1.20% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de déploiement des équipements en bord de route et de la liaison de retour
Les coûts d'infrastructure en bord de route constituent une limite immédiate aux déploiements nécessitant des réseaux denses d'unités en bord de route physiques. Un réseau d'unités en bord de route avec liaison de retour par fibre optique et un espacement d'1 kilomètre coûte 52 000 USD par kilomètre, tandis qu'une configuration avec liaison de retour sans fil coûte 36 500 USD par kilomètre selon l'évaluation américaine citée.[3] Le plan national V2X préparé par ITS America a fixé l'objectif de déploiement à long terme aux États-Unis à 6,5 milliards USD sur 10 ans.[4] Ces coûts sont plus difficiles à absorber pour les agences étatiques et municipales car les décisions de financement sont réparties entre différentes autorités et cycles d'approvisionnement. La gestion des accréditations de sécurité peut ajouter des coûts annuels récurrents à l'investissement en capital initial. Les architectures routières virtualisées peuvent réduire le besoin de matériel dédié, bien que le marché des services de connectivité télécom V2X nécessite toujours une couverture de réseau mobile fiable le long des corridors ruraux et semi-urbains.
Cybersécurité, confidentialité et exposition à la responsabilité
Une unité en bord de route ou une unité embarquée compromise peut affecter les messages liés à la sécurité, rendant la sécurité V2X plus sensible que la sécurité des appareils connectés conventionnels. Les messages de sensibilisation coopérative peuvent transporter des données de position et d'identification, ce qui crée un risque de suivi détaillé des déplacements si les communications sont interceptées.[5] Le marché des services de connectivité télécom V2X doit également faire face à l'incertitude concernant la responsabilité entre les constructeurs de véhicules, les opérateurs mobiles et les propriétaires d'infrastructures, car les responsabilités de service s'étendent à plusieurs organisations. Une étude NRMA de 2026 a rapporté que de nombreux constructeurs de véhicules et fournisseurs sous-estiment les risques associés aux défaillances en matière de confidentialité et de sécurité des données dans les systèmes de véhicules connectés. Les acheteurs peuvent retarder les achats lorsqu'ils font face à une exposition juridique peu claire après un incident de cybersécurité. Des responsabilités contractuelles plus claires, une gestion sécurisée des accréditations et des processus d'incident reproductibles sont nécessaires avant que les agences publiques et les entreprises n'élargissent leurs déploiements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre de services :
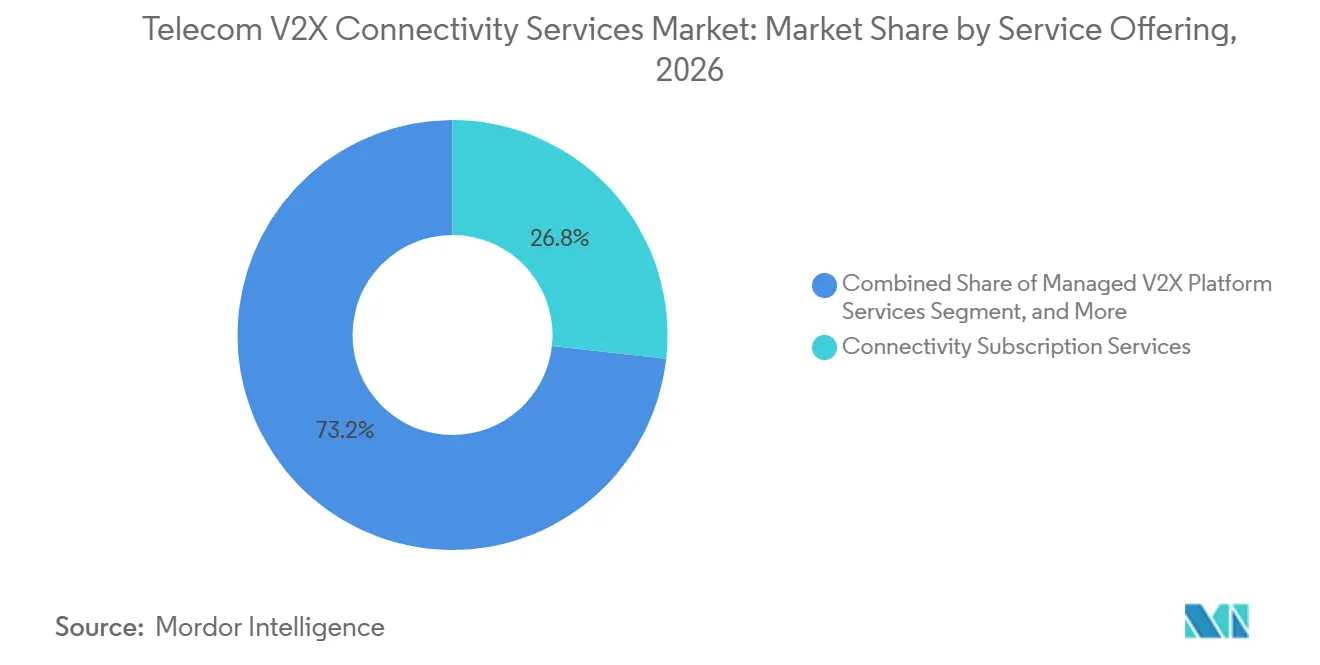
les abonnements ancrent les revenus tandis que les services en périphérie gagnent en dynamismeLes services d'abonnement à la connectivité devraient représenter 26,77 % du marché des services de connectivité télécom V2X en 2026. Les accords récurrents liés aux forfaits de données cellulaires et aux SIM de télématique intégrées soutiennent ce segment, offrant aux acheteurs une relation de service continue plutôt qu'un achat d'équipement unique. Ce modèle permet aux opérateurs d'ajouter une capacité de messagerie V2X sans nécessiter d'installations matérielles séparées dans chaque véhicule, tout en maintenant une structure de facturation familière pour les clients et les opérateurs de réseau. Les services de plateforme V2X gérée soutiennent les acheteurs nécessitant une gestion des données, un support applicatif, une supervision opérationnelle, un routage des messages et des connexions coordonnées avec les systèmes en bord de route. Les services d'intégration, de déploiement et de cycle de vie restent importants pour les autorités routières et les opérateurs de villes qui ont besoin d'un soutien pour planifier, déployer, tester, maintenir et mettre à jour les infrastructures sur des réseaux routiers dispersés. Les autres offres de services comprennent des arrangements de données en tant que service, dans le cadre desquels des données de trafic anonymisées peuvent soutenir des cas d'usage en matière d'urbanisme et d'assurance, à mesure que le portefeuille de services sous-jacent continue de se diversifier.
Les services V2X en périphérie et dans le cloud devraient se développer à un CAGR de 27,65 % jusqu'en 2032. L'informatique en périphérie mobile place les applications plus près des corridors routiers, réduisant le temps nécessaire au traitement des messages de sécurité et de soutien à la conduite. Cette capacité est précieuse pour les applications nécessitant des réponses rapides et prévisibles. Elle permet aux prestataires d'offrir des engagements de service que les systèmes cloud centralisés ne peuvent pas toujours égaler et permet aux utilisateurs d'exécuter des fonctions sans dépendre uniquement du traitement embarqué dans le véhicule. Verizon devrait introduire son Edge Transportation Exchange en 2025, combinant une infrastructure 5G en périphérie avec une architecture d'unité en bord de route virtuelle. La plateforme illustre comment les opérateurs peuvent réduire leur dépendance aux équipements fixes en bord de route lors du déploiement de services sélectionnés et intégrer les fonctions réseau, applicatives et d'infrastructure dans un environnement d'exploitation unique. La concurrence sur le marché des services de connectivité télécom V2X devrait de plus en plus se concentrer sur les capacités logicielles, le positionnement des nœuds en périphérie et la capacité à opérer dans différents environnements de véhicules et d'infrastructures.

Par technologie de connectivité :
le LTE-V2X détient la majorité des parts tandis que la transition vers la 5G commenceLe LTE-V2X devrait représenter une part de 49,88 % en 2026. Sa position reflète les investissements antérieurs dans les équipements basés sur la version 14 du 3GPP aux États-Unis, en Corée du Sud, en Chine et en Europe, où les itinéraires pilotes et les premiers programmes de production ont établi des bases d'équipements installés. Cette base installée crée une demande de services et de mises à niveau à mesure que les autorités routières et les équipementiers dépassent les fonctions de diffusion de base pour se tourner vers des services nécessitant une interaction cohérente avec les systèmes routiers et de réseau. Le LTE-V2X est bien adapté aux cas d'usage déjà opérationnels dans les corridors connectés, notamment les avertissements de danger, les messages d'infrastructure basés sur la localisation et les notifications sur l'état des routes. Cependant, son interface PC5 présente des limitations pour les applications nécessitant un comportement de conduite plus coordonné et un échange de données plus large. Par conséquent, les prestataires doivent prendre en charge les systèmes LTE-V2X installés, protéger les investissements antérieurs et préparer les clients aux capacités 5G de plus grande capacité pendant la période de transition.
Le segment 5G devrait se développer à un CAGR de 28,14 % jusqu'en 2032. La version 16 a introduit la communication en liaison latérale NR-V2X, permettant l'échange direct de données véhicule à véhicule sur le spectre 5G et offrant aux prestataires de services une base pour des applications de conduite connectée plus exigeantes. Cette technologie réduit les limitations associées aux premières conceptions réseau uniquement et prend en charge des fonctions nécessitant un partage de données plus réactif, en particulier lorsque plusieurs véhicules et systèmes en bord de route échangent des informations simultanément. La 5GAA a déclaré que le 5G-V2X est en bonne voie pour un déploiement massif dans les modèles de véhicules commerciaux entre 2026 et 2029. Les autres technologies de connectivité comprennent les installations DSRC héritées et les liaisons satellitaires de réseau non terrestre pour les emplacements sans couverture terrestre fiable, offrant aux opérateurs des options pour les sections d'autoroute éloignées. Une démonstration à Paris prévue pour 2025 devrait combiner la connectivité satellitaire non terrestre avec la communication directe de véhicule 5G-V2X, démontrant comment la connectivité hybride peut étendre la couverture des services V2X au-delà de l'infrastructure cellulaire existante.
Par application :
la sécurité routière commande l'échelle tandis que la perception coopérative stimule la croissance de la valeurLa sécurité routière et les alertes de danger devraient représenter 23,76 % du marché des services de connectivité télécom V2X en 2026. Ces applications ont des justifications de sécurité établies et des exigences de latence plus faibles que les cas d'usage avancés de conduite automatisée, ce qui en fait des services pratiques pour les agences de transport et les opérateurs routiers. Les messages de phase et de synchronisation des feux, l'assistance aux mouvements aux intersections et les alertes de vitesse en zone de travaux sont opérationnels aux intersections en Amérique du Nord et en Europe, reliant les informations des véhicules aux données routières opérationnelles. Leur déploiement génère les flux de données qui intègrent les services de véhicules connectés dans les opérations routières courantes et renforce la familiarité des agences, des conducteurs et des fournisseurs de technologie. La gestion du trafic et de la mobilité ainsi que les services d'urgence, de sécurité publique et de zones de travaux sont également bien adaptés aux marchés publics car les autorités peuvent les relier aux coûts de congestion et de temps de réponse. Les opérations de flottes, de logistique et de véhicules commerciaux se développent plus lentement, bien que les applications de convoi et de priorité fret attirent l'attention le long des itinéraires logistiques à fort volume avec des schémas d'exploitation répétables.
La perception coopérative et le soutien à la conduite automatisée devraient se développer à un CAGR de 27,89 % jusqu'en 2032. Cette application combine les programmes de véhicules de niveau 3 et de niveau 4 avec la disponibilité croissante du 5G-V2X, alignant les programmes de véhicules et les capacités réseau dans le même calendrier de déploiement. Elle permet aux véhicules de recevoir des informations LiDAR, radar et caméra provenant d'infrastructures en bord de route ou d'autres véhicules, complétant plutôt que remplaçant les systèmes de détection embarqués. Cette capacité peut étendre la perception d'un véhicule au-delà de sa portée de capteur et réduire le seuil matériel pour l'automatisation avancée dans des environnements de conduite complexes. Le programme NCAP de Chine explore les avertissements déclenchés par C-V2X dans le cadre de ses critères d'évaluation 2027, fournissant aux équipementiers asiatiques un signal politique précoce. Les autres applications comprennent la protection des usagers de la route vulnérables via des alertes sur smartphone. Ce cas d'usage reçoit une attention croissante à mesure que les villes renforcent les programmes de sécurité cycliste et piétonne et recherchent des outils pouvant soutenir la circulation urbaine mixte.
Par utilisateur final :
les équipementiers mènent l'adoption tandis que les villes intelligentes stimulent l'expansion la plus rapideLes équipementiers automobiles et les fournisseurs de rang 1 devraient détenir 25,08 % du marché des services de connectivit télécom V2X en 2026. Ils intègrent des modules de connectivité dans les véhicules de production et influencent les volumes de puces, les spécifications réseau et les accords avec les opérateurs mobiles dans les familles de véhicules. Par conséquent, leurs décisions d'achat affectent plusieurs niveaux de fournisseurs et influencent considérablement la manière dont les prestataires de plateformes et de connectivité configurent les services, les fonctionnalités qu'ils prennent en charge et le moment où les modules entrent en production. Les opérateurs télécom et les prestataires de services de connectivité agissent à la fois comme acheteurs et vendeurs au sein de l'écosystème. Ils acquièrent des logiciels de plateforme et des capacités d'infrastructure tout en offrant une connectivité gérée aux équipementiers, aux villes et aux clients de flottes, ce qui rend leur rôle commercialement distinct de celui des fournisseurs de réseau traditionnels. Les autorités routières et les agences de transport intelligent constituent une source stable de demande financée par des fonds publics pour les fonctions de gestion du trafic et de sécurité routière liées à des responsabilités publiques définies.
Les villes intelligentes et les gouvernements municipaux devraient se développer à un CAGR de 28,55 % jusqu'en 2032. Les villes considèrent de plus en plus le V2X comme une infrastructure numérique partagée plutôt que comme un projet de transport à usage unique, permettant à plusieurs départements municipaux d'envisager les mêmes investissements en bord de route et dans les réseaux. L'intégration de la gestion du trafic, du stationnement, de la réponse aux urgences et de la surveillance environnementale dans des plateformes de ville connectée élargit l'argumentaire économique pour les investissements aux intersections et peut aligner les projets sur des programmes numériques plus larges. La Corée du Sud devrait ajouter des capacités V2X à la révision de son protocole de prévention des accidents TP-SS-9 en février 2025, démontrant comment le score de sécurité peut influencer les marchés publics municipaux. Les opérateurs de transports en commun, de logistique et de flottes restent des acheteurs prudents car leur retour sur investissement peut être indirect et peut dépendre de la coordination avec les agences routières. Les opérateurs de réseaux de recharge, les services publics, les assureurs et les prestataires de services de mobilité ont des opportunités à plus long terme grâce aux services véhicule au réseau électrique et à la tarification basée sur le comportement, ce qui peut élargir les sources de revenus au-delà des cas d'usage de sécurité routière.
Analyse géographique
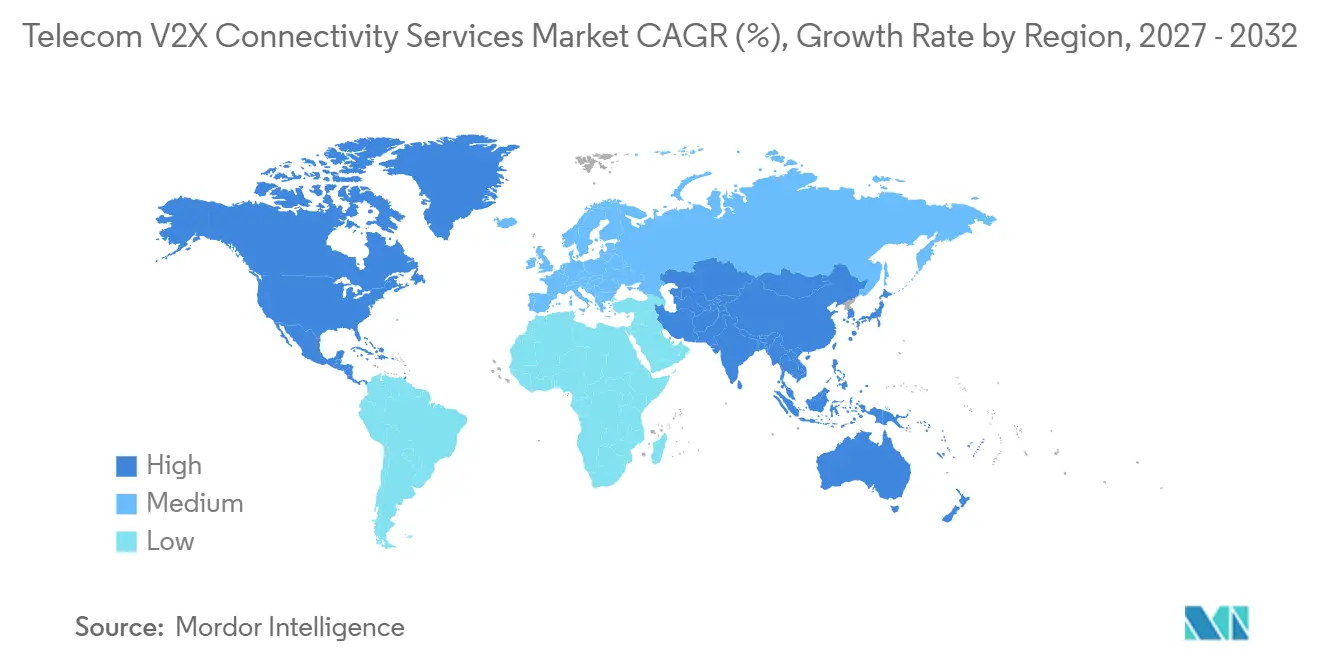
Marché des Services de Connectivité Télécom V2X en Asie-Pacifique
L'Asie-Pacifique détenait une part de 31,12 % du Marché des Services de Connectivité Télécom V2X en 2026 et devrait se développer à un CAGR de 27,13 % jusqu'en 2032. La Chine soutient l'échelle régionale grâce à des programmes véhicule-route-cloud et a publié la norme GB/T 45315-2025, sa première norme nationale LTE-V2X Direct, au cours du premier semestre 2025. Cette norme a réduit l'incertitude pour les équipementiers et les opérateurs d'infrastructure planifiant des déploiements à grande échelle. Le Japon a alloué la bande 5,9 GHz au V2X en 2025 et vise un déploiement opérationnel d'ici 2030 à la suite des efforts de normalisation. La Corée du Sud a testé 12 services V2X sur un itinéraire d'environ 50 kilomètres entre Daejeon et Sejong. L'Inde a établi une base réglementaire précoce pour la communication véhicule-à-véhicule grâce à sa directive de sécurité routière de 2025.
Marché des Services de Connectivité Télécom V2X en Amérique du Nord et en Europe
L'Amérique du Nord dispose d'un environnement politique plus établi à la suite de l'adoption par les États-Unis du C-V2X pour les usages STI dans la bande supérieure des 5,9 GHz en 2025. En août 2025, Atlanta est devenue le premier District de Déploiement Jour Un pour le C-V2X aux États-Unis, offrant un exemple de fonctionnement en milieu urbain. En Europe, l'exigence eCall à commutation de paquets introduite en janvier 2026 constitue une base de connectivité pour des services supplémentaires de sécurité et de gestion du trafic. L'Allemagne, le Royaume-Uni et la France mènent l'activité régionale à travers des corridors STI coopératifs transfrontaliers. Le Marché des Services de Connectivité Télécom V2X dans ces régions bénéficie d'agences routières matures, de chaînes d'approvisionnement automobiles établies et de programmes de transport connecté existants.
Marché des Services de Connectivité Télécom V2X au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient, l'Afrique et l'Amérique du Sud demeurent des marchés en phase précoce, bien qu'ils offrent des opportunités de déploiement spécifiques. L'Arabie Saoudite a établi une feuille de route à 5,9 GHz pour les systèmes V2X et reconnaît la compatibilité du C-V2X avec les réseaux 4G et 5G. Abou Dhabi et Dubaï étendent les projets pilotes V2X de villes intelligentes aux intersections et aux corridors d'autoroutes, bien que la commercialisation à plus grande échelle soit attendue après 2029. La réforme électrique brésilienne de 2025 et l'approbation en 2026 d'un projet pilote véhicule-à-réseau ouvrent une première voie pour les services V2X axés sur l'énergie.
Paysage concurrentiel
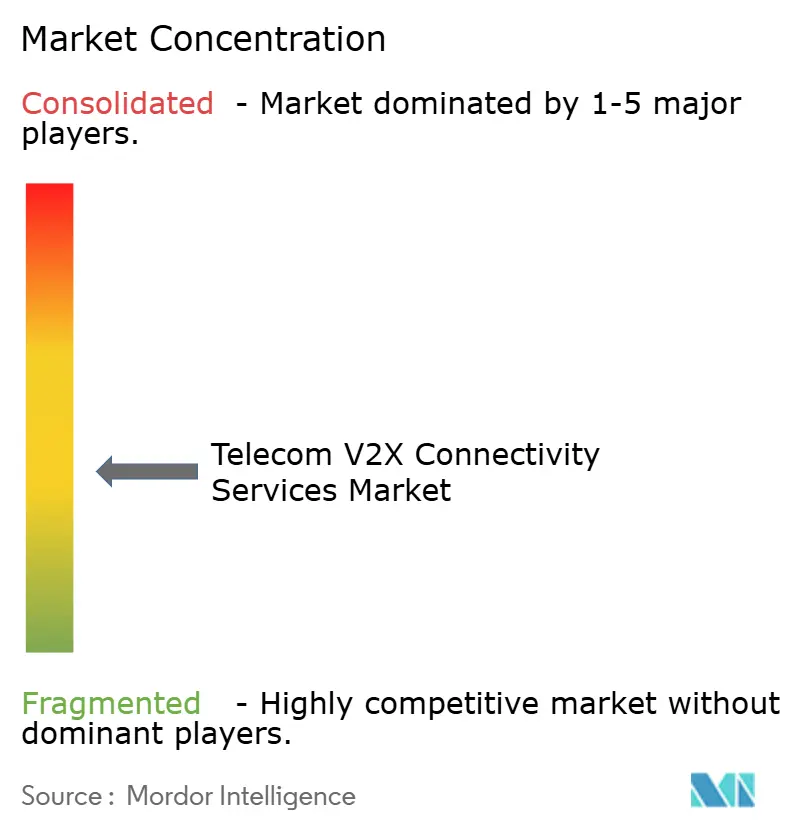
Le marché des services de connectivité télécom V2X est modérément fragmenté au niveau des couches de plateforme et de services, tandis que les segments de puces et de matériel sont plus concentrés. En décembre 2025, la 5G Automotive Association comptait 117 membres, dont 13 équipementiers et 9 opérateurs de réseaux mobiles. Cette base de membres soutient les démonstrations conjointes, les orientations de déploiement et l'alignement sur les priorités techniques communes. Verizon Communications se différencie par ses systèmes routiers virtuels et l'informatique en périphérie mobile, lui permettant de fournir des services gérés sans exiger des agences publiques qu'elles possèdent tous les actifs en bord de route. Continental et Robert Bosch se font concurrence en intégrant des modules V2X dans les contrôleurs de véhicules et les systèmes d'aide à la conduite avancés (ADAS), tandis que Qualcomm Technologies fournit des puces utilisées dans les unités embarquées Cohda Wireless, les ordinateurs de bord Bosch et les déploiements en bord de route.
Les spécialistes de l'infrastructure, notamment Commsignia, Kapsch TrafficCom et Cohda Wireless, se disputent les appels d'offres publics grâce à des équipements et configurations certifiés répondant aux exigences d'approvisionnement américaines. Cohda Wireless a obtenu la certification complète de la plateforme C-V2X américaine en août 2026 après que son unité embarquée MK6 a reçu l'approbation OmniAir. En février 2026, Kapsch TrafficCom a introduit une plateforme de péage connecté agnostique en matière de communication qui a traité des transactions 5G Network V2X et 5,9 GHz PC5 C-V2X dans un environnement réel avec Verizon. Bosch et Qualcomm ont élargi leur collaboration ADAS en avril 2026, obtenant des contrats de conception auprès de constructeurs automobiles d'Asie de l'Est pour les programmes de véhicules 2028. Ces développements démontrent que les fournisseurs combinent du matériel certifié avec des logiciels, des capacités d'informatique en périphérie et des relations avec les constructeurs de véhicules.
Deux lacunes commerciales restent significatives. Premièrement, le marché nécessite une infrastructure neutre de partage de données permettant aux autorités routières de recevoir des flux de messages cohérents de plusieurs opérateurs de réseaux mobiles. Le cadre V2N2X de la 5GAA identifie ce besoin et décrit une architecture basée sur le réseau pour soutenir l'interopérabilité. Deuxièmement, les opérateurs de flottes nécessitent des modèles de service offrant des retours financiers plus clairs sur les fonctions de sécurité, de routage et de priorité, y compris des services qui réduisent les retards et améliorent la coordination le long des itinéraires de fret définis. Un score de concentration de marché de 5 est approprié car aucune part combinée pour les principaux acteurs n'est disponible, et la concurrence reste répartie entre les fournisseurs de puces, les fournisseurs de plateformes, les opérateurs de réseaux mobiles et les spécialistes de l'infrastructure.
Leaders du secteur des services de connectivité télécom V2X
-
Qualcomm Incorporated
-
Ericsson AB
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Verizon Communications Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Connectivité Télécom V2X Entreprises couvertes dans ce rapport
- Qualcomm Incorporated
- Ericsson AB
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- SK Telecom Co., Ltd.
- NTT DOCOMO, INC.
- Vodafone Group Plc
- Telenor ASA
- Continental AG
- Robert Bosch GmbH
- NXP Semiconductors N.V.
- HARMAN International Industries, Incorporated
- DENSO CORPORATION
- Aptiv PLC
- Commsignia Ltd.
- Cohda Wireless Pty Ltd.
- Kapsch TrafficCom AG
- Quectel Wireless Solutions Co., Ltd.
- Cisco Systems, Inc.
- LG Electronics Inc.
Développements industriels récents dans Marché des Services de Connectivité Télécom V2X
- Octobre 2026 : Kapsch TrafficCom a remporté un contrat de 32 millions USD pour la phase 2 du projet Complete 540 de la North Carolina Turnpike Authority, prolongeant la Triangle Expressway et faisant évoluer le premier système de péage V2X en production au monde. Ce contrat valide la viabilité commerciale de la collecte de péage basée sur le V2X et représente le plus grand contrat unique d'infrastructure de péage V2X attribué à l'échelle mondiale à ce jour.
- Octobre 2026 : Kapsch TrafficCom a été sélectionné pour fournir des unités en bord de route pour le corridor Avondale dans le cadre de la Zone d'accélération des véhicules connectés (CVAZ) du Département des transports du comté de Maricopa, un déploiement soutenu par le USDOT reliant environ 750 unités en bord de route physiques et virtuelles avec 400 unités embarquées dans les flottes de transports en commun, d'urgence et de fret. Le déploiement établit un nouveau référentiel pour l'infrastructure V2X multi-cas d'usage dans un corridor métropolitain.
- Août 2026 : L'unité embarquée MK6 de Cohda Wireless a reçu la certification de conformité LTE-V2X de l'OmniAir Consortium, complétant la certification complète de la plateforme C-V2X aux États-Unis pour son unité embarquée et son unité en bord de route. La certification ouvre l'éligibilité aux déploiements financés par des fonds fédéraux et confirme la conformité aux normes d'interopérabilité, de performance et de sécurité requises par les principaux programmes des départements des transports des États américains.
- Juillet 2026 : Hyundai Motor Group a lancé AllDayEnergy, sa marque mondiale de services énergétiques V2X, unifiant les capacités de véhicule au réseau électrique, de véhicule à domicile et de recharge intelligente V1G sous une identité unique. Le déploiement au Royaume-Uni a commencé via l'application Kia au deuxième trimestre 2026 avec une expansion prévue en Europe, aux États-Unis et en Corée du Sud, positionnant Hyundai comme le premier grand équipementier à commercialiser une plateforme mondiale de services énergétiques V2X.
Périmètre du rapport mondial sur le marché des services de connectivité télécom V2X
Le rapport sur le marché des services de connectivité télécom V2X est segmenté par offre de services (abonnement à la connectivité, plateforme V2X gérée, services V2X en périphérie et dans le cloud, et services d'intégration, de déploiement et de cycle de vie), technologie de connectivité (LTE-V2X et 5G), application (sécurité routière et alertes de danger, gestion du trafic et de la mobilité, perception coopérative et soutien à la conduite automatisée, opérations de flottes, de logistique et de véhicules commerciaux, et services d'urgence, de sécurité publique et de zones de travaux), utilisateur final (équipementiers automobiles et fournisseurs de rang 1, opérateurs télécom et prestataires de services de connectivité, autorités routières et agences de transport intelligent, opérateurs de transports en commun, de logistique et de flottes, villes intelligentes et gouvernements municipaux, opérateurs de réseaux de recharge et services publics, et assureurs et prestataires de services de mobilité), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Services d'abonnement à la connectivité |
| Services de plateforme V2X gérée |
| Services V2X en périphérie et dans le cloud |
| Services d'intégration, de déploiement et de cycle de vie |
| Autres offres de services |
| LTE-V2X |
| 5G |
| Autres technologies de connectivité |
| Sécurité routière et alertes de danger |
| Gestion du trafic et de la mobilité |
| Perception coopérative et soutien à la conduite automatisée |
| Opérations de flottes, de logistique et de véhicules commerciaux |
| Services d'urgence, de sécurité publique et de zones de travaux |
| Autres applications |
| Équipementiers automobiles et fournisseurs de rang 1 |
| Opérateurs télécom et prestataires de services de connectivité |
| Autorités routières et agences de transport intelligent |
| Opérateurs de transports en commun, de logistique et de flottes |
| Villes intelligentes et gouvernements municipaux |
| Opérateurs de réseaux de recharge et services publics |
| Assureurs et prestataires de services de mobilité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par offre de services | Services d'abonnement à la connectivité | |
| Services de plateforme V2X gérée | ||
| Services V2X en périphérie et dans le cloud | ||
| Services d'intégration, de déploiement et de cycle de vie | ||
| Autres offres de services | ||
| Par technologie de connectivité | LTE-V2X | |
| 5G | ||
| Autres technologies de connectivité | ||
| Par application | Sécurité routière et alertes de danger | |
| Gestion du trafic et de la mobilité | ||
| Perception coopérative et soutien à la conduite automatisée | ||
| Opérations de flottes, de logistique et de véhicules commerciaux | ||
| Services d'urgence, de sécurité publique et de zones de travaux | ||
| Autres applications | ||
| Par utilisateur final | Équipementiers automobiles et fournisseurs de rang 1 | |
| Opérateurs télécom et prestataires de services de connectivité | ||
| Autorités routières et agences de transport intelligent | ||
| Opérateurs de transports en commun, de logistique et de flottes | ||
| Villes intelligentes et gouvernements municipaux | ||
| Opérateurs de réseaux de recharge et services publics | ||
| Assureurs et prestataires de services de mobilité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services de connectivité télécom V2X ?
Le marché des services de connectivité télécom V2X devrait s'étendre de 3,27 milliards USD en 2026 et 3,87 milliards USD en 2027 à 12,43 milliards USD d'ici 2032, à un CAGR de 26,29 %. Les prévisions reflètent le passage des démonstrations en corridor aux déploiements de services commerciaux, avec les véhicules connectés, les systèmes routiers, les réseaux mobiles et les plateformes applicatives formant la base opérationnelle.
Qu'est-ce qui stimule la demande de services de connectivité télécom V2X ?
Le déploiement de véhicules de production, la 5G et l'informatique en périphérie, les politiques de sécurité routière et les programmes d'infrastructure numérique des villes stimulent la demande. Le marché des services de connectivité télécom V2X bénéficie également de contrats de service pouvant s'étendre sur plusieurs cycles de renouvellement de véhicules, bien que les coûts des équipements routiers et les obligations de sécurité contraignent encore le rythme de déploiement.
Quelle est la plus grande offre de services V2X télécom ?
Les services d'abonnement à la connectivité détenaient la plus grande part de l'offre de services à 26,77 % en 2026. Ils utilisent des accords de réseau mobile et des SIM de télématique intégrées pour soutenir des revenus de service récurrents, tandis que les plateformes gérées et les services de déploiement soutiennent les besoins opérationnels des agences publiques et des clients des villes.
Quelle technologie V2X se développe le plus rapidement ?
La 5G devrait se développer à un CAGR de 28,14 % jusqu'en 2032, car le NR-V2X prend en charge l'échange de données direct et réactif. Le marché des services de connectivité télécom V2X dépend d'une couverture réseau adéquate pour réaliser cette capacité, en particulier le long des itinéraires où les services de conduite connectée nécessitent une communication fiable avec les actifs en bord de route.
Quels utilisateurs finaux devraient se développer le plus rapidement ?
Les villes intelligentes et les gouvernements municipaux devraient se développer à un CAGR de 28,55 % jusqu'en 2032. Ces acheteurs peuvent combiner le V2X avec des systèmes de gestion du trafic, du stationnement, de la réponse aux urgences et de surveillance environnementale, ce qui soutient une utilisation plus large d'un investissement d'infrastructure dans plusieurs fonctions municipales.
Quelle région est en tête des services de connectivité V2X ?
L'Asie-Pacifique était en tête avec une part de 31,12 % en 2026 et devrait se développer à un CAGR de 27,13 % jusqu'en 2032. Le marché des services de connectivité télécom V2X dans la région est soutenu par des normes nationales, des programmes véhicule-route et les travaux en cours des constructeurs automobiles et des agences routières en Chine, au Japon, en Corée du Sud et en Inde.