
Marktgröße und Marktanteile der Telekommunikations-V2X-Konnektivitätsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.87 Milliarden US-Dollar |
| Marktgröße (2032) | 12.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 26.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikations-V2X-Konnektivitätsdienste von Mordor Intelligence
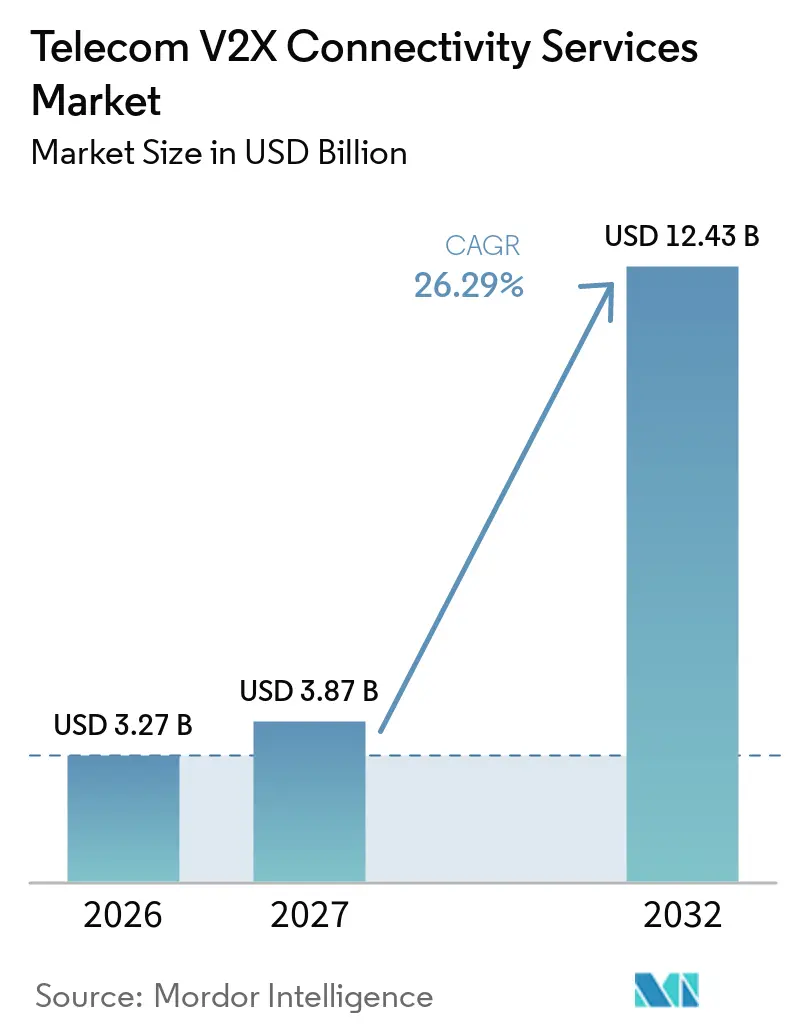
Die Marktgröße für Telekommunikations-V2X-Konnektivitätsdienste wird voraussichtlich von 3,27 Milliarden USD im Jahr 2026 und 3,87 Milliarden USD im Jahr 2027 auf 12,43 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 26,29 % zwischen 2027 und 2032. Der Markt entwickelt sich über isolierte Demonstrationskorridore hinaus, da Mobilfunknetzbetreiber, Straßenbehörden und Automobil-Erstausrüster Produktionseinsätze finanzieren. Die Entscheidung der Vereinigten Staaten im Jahr 2025 zugunsten von C-V2X im oberen 5,9-GHz-Band verringerte die Unsicherheit hinsichtlich des Technologiepfads in Nordamerika. Werkseitig eingebaute Konnektivität, virtualisierte Straßensysteme und mobiles Edge-Computing verändern die Art und Weise, wie Dienstleister Verträge strukturieren und Niedriglatenzfunktionen bereitstellen. Der Markt für Telekommunikations-V2X-Konnektivitätsdienste profitiert auch dann, wenn Städte Verkehrsbetrieb, Notfallreaktion und Programme für vernetzte Fahrzeuge in einem einzigen digitalen Infrastrukturplan zusammenfassen. Hohe Kosten für den Straßenrandeinsatz, ungeklärte Cybersicherheitshaftung und inkonsistente Spektrumspolitiken über Grenzen hinweg bleiben wesentliche Einschränkungen für den kommerziellen Maßstab.
Wichtigste Erkenntnisse des Berichts
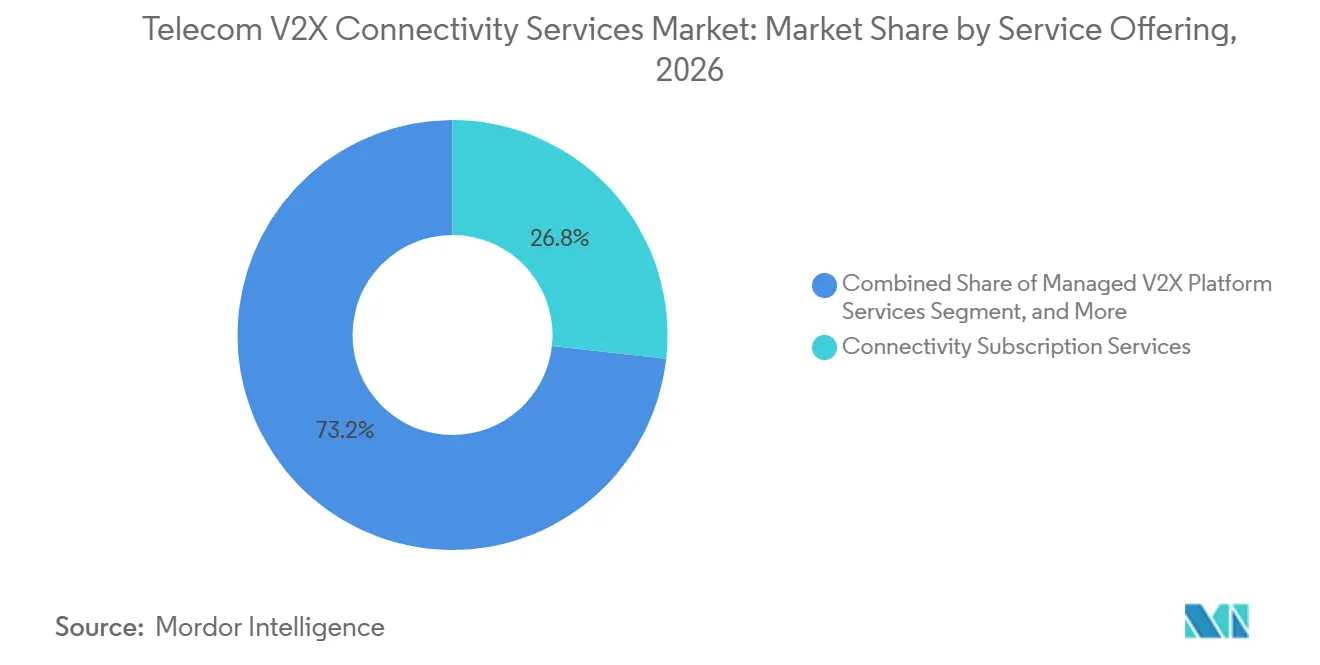
- Nach Serviceangebot hielt Konnektivitätsabonnementdienste im Jahr 2026 einen Anteil von 26,77 % am Markt für Telekommunikations-V2X-Konnektivitätsdienste, während Edge- und Cloud-V2X-Dienste bis 2032 voraussichtlich mit einer CAGR von 27,65 % wachsen werden.
- Nach Konnektivitätstechnologie hielt LTE-V2X im Jahr 2026 einen Anteil von 49,88 %, während 5G bis 2032 voraussichtlich mit einer CAGR von 28,14 % wachsen wird.
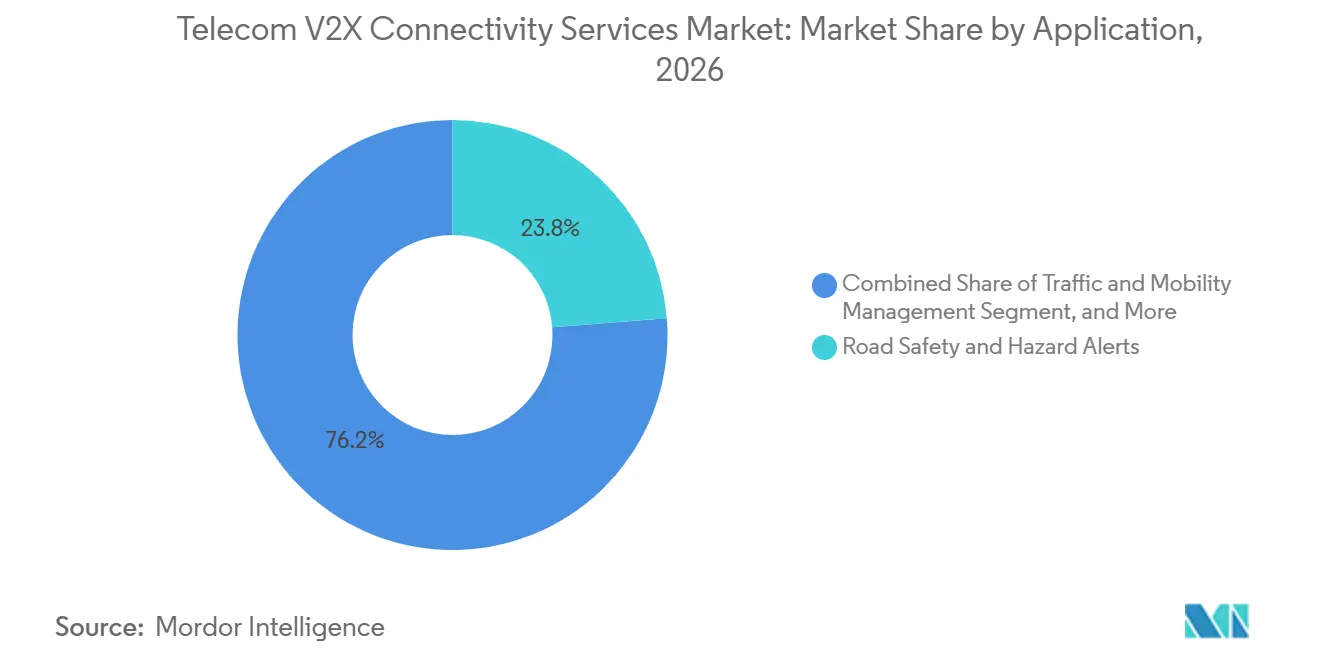
- Nach Anwendung hielt Straßensicherheit und Gefahrenwarnungen im Jahr 2026 einen Anteil von 23,76 %, während Kooperative Wahrnehmung und Unterstützung für automatisiertes Fahren bis 2032 voraussichtlich mit einer CAGR von 27,89 % wachsen wird.
- Nach Endnutzer hielten Automobil-OEMs und Tier-1-Zulieferer im Jahr 2026 einen Anteil von 25,08 %, während Intelligente Städte und Kommunalverwaltungen bis 2032 voraussichtlich mit einer CAGR von 28,55 % wachsen werden.
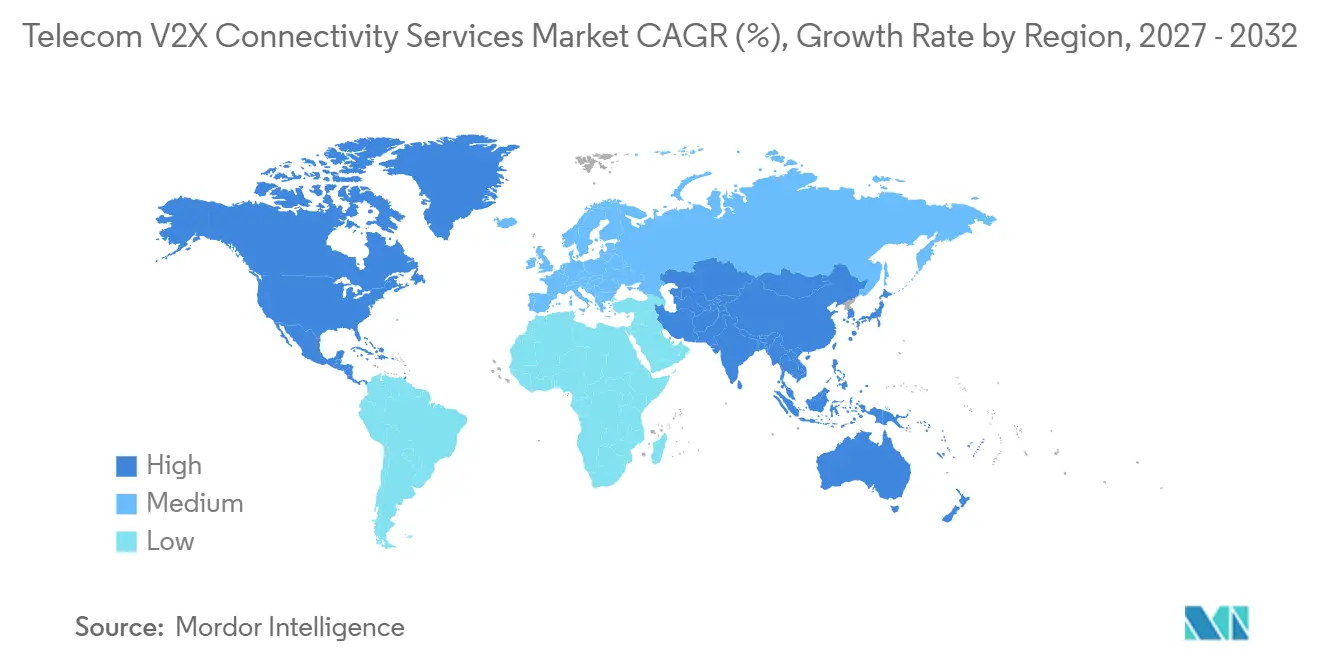
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 31,12 % und wird bis 2032 voraussichtlich mit einer CAGR von 27,13 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Einführung vernetzter und automatisierter Fahrzeuge | +5.50% | Global | Mittelfristig (2–4 Jahre) |
| 5G URLLC und Edge-Computing-Aktivierung | +5.00% | Global, Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Straßensicherheitsvorschriften und Vision-Zero-Ziele | +4.50% | Nordamerika und Europa, mit frühen Gewinnen in Südkorea und Indien | Kurzfristig (≤ 2 Jahre) |
| OEM- und Flotteninvestitionen in intelligente Mobilität | +4.00% | Global | Mittelfristig (2–4 Jahre) |
| Fahrzeug-zu-Netz- und Energiedienstleistungsintegration | +2.50% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Virtualisierte Straßeninfrastruktur zur Senkung der Einsatzkosten | +2.00% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung vernetzter und automatisierter Fahrzeuge
OEM-Produktionsentscheidungen bestimmen das Tempo der V2X-Dienstbereitstellung heute mehr als Pilotprogramme. BMW brachte im Januar 2025 sein erstes Serienfahrzeug mit integriertem C-V2X in China auf den Markt, wobei die von JOYNEXT gelieferte Technologie zeigte, dass die werkseitige Bereitstellung in die Serienproduktion eingetreten war. Der 5GAA-Fahrplan erwartet den Masseneinsatz von 5G-V2X in kommerziellen Fahrzeugmodellen ab 2026, was mit ostasiatischen Design-Wins für Produktionsprogramme 2028 übereinstimmt.[1] Der Markt für Telekommunikations-V2X-Konnektivitätsdienste folgt daher Fahrzeugauffrischungszyklen, da eine in der Designphase gesicherte Vereinbarung eine Abonnementbeziehung für Jahre begründen und die Wahl von Plattform, Modem, Netzwerkdienst und Softwareunterstützung über die Laufzeit eines Fahrzeugprogramms beeinflussen kann. Fahrzeuge, die ohne eingebettete Modems verkauft werden, erfordern weiterhin Nachrüstausrüstung, was eine separate Chance für Logistikflotten und Lieferanten schafft, die Installation, Aktivierung und Support zu vertretbaren Kosten anbieten können. Diese Chance ist besonders relevant in Südostasien, wo Flottenoperatoren Konnektivität neben Sicherheits- und Betriebsanforderungen bewerten, und der Markt für Telekommunikations-V2X-Konnektivitätsdienste kann sowohl werkseitig ausgestattete als auch nachgerüstete Fahrzeugpopulationen bedienen.
5G URLLC und Edge-Computing-Aktivierung
3GPP Release 16 unterstützt die Niedriglatenz- und hochzuverlässige Kommunikation, die für kooperative Fahrfunktionen erforderlich ist. Der Standard ermöglicht Sidelink-Kommunikation, die kollektive Wahrnehmung, Sensorfusion und Echtzeit-Kartenaktualisierungen in Fahrzeugnähe statt in einer entfernten Cloud-Umgebung unterstützen kann. Die Verarbeitung dieser Arbeitslasten am Netzwerkrand kann den Hardwareaufwand an Bord reduzieren und Software-Updates ermöglichen, sodass sich die Fahrzeugfähigkeiten verbessern können, ohne installierte Ausrüstung zu ersetzen. Südkorea hat 12 V2X-Dienste entlang einer LTE-V2X-Route zwischen Daejeon und Sejong getestet und damit eine nützliche Referenz für den Korridoreinsatz geliefert. Der Markt für Telekommunikations-V2X-Konnektivitätsdienste ist auf eine dichte Mittelband-5G-Abdeckung entlang von Transportrouten angewiesen, da eine schwache Abdeckung die Zuverlässigkeit netzwerkgestützter Dienste untergraben und zu ungleichmäßiger Leistung zwischen städtischen Zentren und weniger dicht versorgten Straßenkorridoren führen kann. Netzwerkinvestitionsentscheidungen von Mobilfunkbetreibern sind daher eng mit der Qualität und dem Zeitpunkt der V2X-Dienstverfügbarkeit verknüpft, und diese Verbindung ist zentral für die Entwicklung des Marktes für Telekommunikations-V2X-Konnektivitätsdienste.
Staatliche Straßensicherheitsvorschriften und Vision-Zero-Ziele
Regulierungsprogramme wandeln V2X von einer freiwilligen Technologiewahl in eine Planungsanforderung für Fahrzeughersteller und öffentliche Infrastrukturbetreiber um. Die Europäische Union schrieb ab Januar 2026 paketvermittelte eCall-Fähigkeit für neue Fahrzeugtypen vor und schuf damit eine Konnektivitätsbasis zur Unterstützung zusätzlicher Sicherheitsfunktionen. Indien erließ 2025 ein Mandat zur Förderung der Fahrzeug-zu-Fahrzeug-Kommunikation als Straßensicherheitsmaßnahme und legte damit eine frühe politische Grundlage für den lokalen Einsatz. Der Euro-NCAP-Fahrplan 2029 berücksichtigt V2X bei interventionsorientierten Sicherheitsbewertungen und gibt Automobilherstellern einen Grund, vor einer formellen Frist zu handeln. Diese politischen Signale bringen Straßenbehörden, OEMs und Betreiber in denselben Investitionszyklus. Der Markt für Telekommunikations-V2X-Konnektivitätsdienste profitiert, wenn Sicherheitsanforderungen mit etablierten Fahrzeuggenehmigungsverfahren und Bewertungsprozessen verknüpft sind, da die Compliance-Planung den Lieferanten klarere Einsatzzeitpläne bietet.
OEM- und Flotteninvestitionen in intelligente Mobilität
OEMs und Tier-1-Zulieferer investieren in V2X für Mobilitätsdienste und zur Einhaltung von Sicherheitsanforderungen. Verizon Business startete seinen Edge Transportation Exchange als virtualisierte und Edge-fähige Plattform für vernetzte Fahrzeuge, wobei die Volkswagen Group of America, das Delaware Department of Transportation und die Rutgers University zu den frühen Kunden gehörten.[2] Der frühe Kundenmix zeigt Nachfrage von öffentlichen Behörden und kommerziellen Organisationen mit unterschiedlichen Betriebsanforderungen, aber einem gemeinsamen Bedarf an zuverlässiger Konnektivität. Flottenoperatoren erwägen Kollisionsvermeidung, Routenoptimierung und Prioritätssignalisierung, insbesondere wenn diese Funktionen vermeidbare Verzögerungen reduzieren und die Nutzung etablierter Routen verbessern können. Ihre Entscheidungen bleiben vorsichtig, da wiederkehrende Konnektivitätskosten gegen betriebliche Vorteile abgewogen werden müssen, die im Voraus schwer zu messen sind. Der Markt für Telekommunikations-V2X-Konnektivitätsdienste wird wahrscheinlich eine frühere OEM-Nachfrage als Flottennachfrage verzeichnen, da Dienstleister das Kostenargument klären, insbesondere wenn Straßenbetreiber, Fahrzeughersteller und Mobilfunknetze ihre Implementierungspläne koordinieren.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kosten für Straßenrand- und Backhaul-Einsatz | -3.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheit, Datenschutz und Haftungsrisiken | -2.80% | Global | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Spektrum und grenzüberschreitender Interoperabilität | -1.80% | Grenzüberschreitende Korridore in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Schwacher Return on Investment für Flottenoperatoren | -1.20% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Straßenrand- und Backhaul-Einsatz
Straßenrandinfrastrukturkosten sind eine unmittelbare Einschränkung für Einsätze, die dichte physische Straßenrand-Einheitsnetzwerke erfordern. Ein glasfasergebundenes Straßenrand-Einheitsnetzwerk mit 1-Kilometer-Abstand kostet 52.000 USD pro Kilometer, während eine Konfiguration mit drahtlosem Backhaul in der zitierten Bewertung der Vereinigten Staaten 36.500 USD pro Kilometer kostet.[3] Der nationale V2X-Plan von ITS America setzte das langfristige Einsatzziel der Vereinigten Staaten auf 6,5 Milliarden USD über 10 Jahre.[4] Diese Kosten sind für staatliche und kommunale Behörden schwerer zu absorbieren, da Finanzierungsentscheidungen auf separate Behörden und Beschaffungszyklen verteilt sind. Das Management von Sicherheitsanmeldeinformationen kann wiederkehrende jährliche Kosten zu den anfänglichen Kapitalanforderungen hinzufügen. Virtualisierte Straßenrandarchitekturen können den Bedarf an dedizierter Hardware reduzieren, obwohl der Markt für Telekommunikations-V2X-Konnektivitätsdienste weiterhin eine zuverlässige Mobilfunknetzabdeckung entlang ländlicher und halbstädtischer Korridore erfordert.
Cybersicherheit, Datenschutz und Haftungsrisiken
Eine kompromittierte Straßenrand-Einheit oder Fahrzeugeinheit kann sicherheitsrelevante Nachrichten beeinflussen, was V2X-Sicherheit sensibler macht als herkömmliche Sicherheit für vernetzte Geräte. Kooperative Bewusstseinsnachrichten können Positions- und Identifikationsdaten übertragen, was ein Risiko der detaillierten Bewegungsverfolgung schafft, wenn die Kommunikation abgefangen wird.[5] Der Markt für Telekommunikations-V2X-Konnektivitätsdienste muss auch Unsicherheiten hinsichtlich der Haftung zwischen Fahrzeugherstellern, Mobilfunkbetreibern und Infrastruktureigentümern angehen, da sich Dienstverantwortlichkeiten über mehrere Organisationen erstrecken. Eine NRMA-Studie aus dem Jahr 2026 berichtete, dass viele Fahrzeughersteller und Zulieferer die mit Datenschutz- und Datensicherheitsausfällen in vernetzten Fahrzeugsystemen verbundenen Risiken unterschätzen. Käufer können Beschaffungen verzögern, wenn sie nach einem Cybersicherheitsereignis mit unklarer rechtlicher Exposition konfrontiert sind. Klarere vertragliche Verantwortlichkeiten, sicheres Anmeldeinformationsmanagement und wiederholbare Vorfallsprozesse sind erforderlich, bevor öffentliche Behörden und Unternehmen Einsätze ausweiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceangebot:
Abonnements verankern Umsatz, während Edge-Dienste an Dynamik gewinnenKonnektivitätsabonnementdienste werden voraussichtlich 26,77 % des Marktes für Telekommunikations-V2X-Konnektivitätsdienste im Jahr 2026 ausmachen. Wiederkehrende Vereinbarungen, die mit Mobilfunkdatentarifen und eingebetteten Telematik-SIMs verknüpft sind, unterstützen dieses Segment und bieten Käufern eine laufende Dienstbeziehung statt eines einmaligen Gerätekaufs. Dieses Modell ermöglicht es Betreibern, V2X-Nachrichtenkapazität hinzuzufügen, ohne separate Hardwareinstallationen in jedem Fahrzeug zu erfordern, während eine vertraute Abrechnungsstruktur für Kunden und Netzbetreiber beibehalten wird. Verwaltete V2X-Plattformdienste unterstützen Käufer, die Datenverwaltung, Anwendungsunterstützung, Betriebsüberwachung, Nachrichtenweiterleitung und koordinierte Verbindungen mit Straßenrandsystemen benötigen. Integrations-, Einsatz- und Lebenszyklusdienste bleiben wichtig für Straßenbehörden und Stadtbetreiber, die Unterstützung bei der Planung, dem Einsatz, dem Testen, der Wartung und der Aktualisierung von Infrastruktur über verteilte Straßennetze benötigen. Weitere Serviceangebote umfassen Daten-als-Dienst-Vereinbarungen, bei denen anonymisierte Verkehrsdaten städtische Planungs- und Versicherungsanwendungsfälle unterstützen können, während das zugrunde liegende Dienstportfolio weiter diversifiziert wird.
Edge- und Cloud-V2X-Dienste werden voraussichtlich bis 2032 mit einer CAGR von 27,65 % wachsen. Mobiles Edge-Computing platziert Anwendungen näher an Straßenkorridoren und reduziert die Zeit, die zur Verarbeitung von Sicherheits- und Fahrassistenznachrichten benötigt wird. Diese Fähigkeit ist wertvoll für Anwendungen, die schnelle und vorhersehbare Reaktionen erfordern. Sie ermöglicht es Anbietern, Serviceverpflichtungen anzubieten, die zentralisierte Cloud-Systeme nicht konsistent erfüllen können, und ermöglicht es Benutzern, Funktionen auszuführen, ohne sich ausschließlich auf fahrzeugbasierte Verarbeitung zu verlassen. Verizon wird voraussichtlich seinen Edge Transportation Exchange im Jahr 2025 einführen und dabei 5G-Edge-Infrastruktur mit einer virtuellen Straßenrand-Einheitsarchitektur kombinieren. Die Plattform veranschaulicht, wie Betreiber die Abhängigkeit von fester Straßenrandhardware beim Einsatz ausgewählter Dienste reduzieren und Netzwerk-, Anwendungs- und Infrastrukturfunktionen in einer einzigen Betriebsumgebung integrieren können. Der Wettbewerb im Markt für Telekommunikations-V2X-Konnektivitätsdienste wird sich voraussichtlich zunehmend auf Softwarefähigkeiten, Edge-Knoten-Platzierung und die Fähigkeit konzentrieren, in verschiedenen Fahrzeug- und Infrastrukturumgebungen zu operieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivitätstechnologie:
LTE-V2X hält Mehrheitsanteil, während der 5G-Übergang beginntLTE-V2X wird voraussichtlich im Jahr 2026 einen Anteil von 49,88 % halten. Seine Position spiegelt frühere Investitionen in auf 3GPP Release 14 basierender Ausrüstung in den Vereinigten Staaten, Südkorea, China und Europa wider, wo Pilotrouten und frühe Produktionsprogramme installierte Ausrüstungsbasen etablierten. Diese installierte Basis schafft Nachfrage nach Diensten und Upgrades, da Straßenbehörden und OEMs über grundlegende Broadcast-Funktionen hinaus zu Diensten übergehen, die eine konsistente Interaktion mit Straßen- und Netzwerksystemen erfordern. LTE-V2X eignet sich gut für Anwendungsfälle, die bereits in vernetzten Korridoren betrieben werden, einschließlich Gefahrenwarnungen, standortbasierter Infrastrukturnachrichten und Straßenzustandsbenachrichtigungen. Sein PC5-Interface hat jedoch Einschränkungen für Anwendungen, die koordinierteres Fahrverhalten und breiteren Datenaustausch erfordern. Infolgedessen müssen Anbieter installierte LTE-V2X-Systeme unterstützen, frühere Investitionen schützen und Kunden während des Übergangszeitraums auf höherkapazitive 5G-Fähigkeiten vorbereiten.
Das 5G-Segment wird voraussichtlich bis 2032 mit einer CAGR von 28,14 % wachsen. Release 16 führte NR-V2X-Sidelink-Kommunikation ein, die direkten Fahrzeug-zu-Fahrzeug-Datenaustausch über 5G-Spektrum ermöglicht und Dienstleistern eine Grundlage für anspruchsvollere vernetzte Fahranwendungen bietet. Diese Technologie reduziert Einschränkungen, die mit frühen netzwerkbasierten Designs verbunden sind, und unterstützt Funktionen, die einen reaktionsfähigeren Datenaustausch erfordern, insbesondere wenn mehrere Fahrzeuge und Straßenrandsysteme gleichzeitig Informationen austauschen. Die 5GAA erklärte, dass 5G-V2X auf dem Weg zum Masseneinsatz in kommerziellen Fahrzeugmodellen zwischen 2026 und 2029 ist. Weitere Konnektivitätstechnologien umfassen ältere DSRC-Installationen und nicht-terrestrische Netzwerk-Satellitenleitungen für Standorte ohne zuverlässige terrestrische Abdeckung und bieten Betreibern Optionen für abgelegene Autobahnabschnitte. Eine für 2025 geplante Pariser Demonstration soll satellitenbasierte nicht-terrestrische Konnektivität mit direkter 5G-V2X-Fahrzeugkommunikation kombinieren und demonstrieren, wie hybride Konnektivität die V2X-Dienstabdeckung über die bestehende Mobilfunkinfrastruktur hinaus erweitern kann.
Nach Anwendung:
Straßensicherheit bestimmt den Maßstab, während kooperative Wahrnehmung das Wertwachstum antreibtStraßensicherheit und Gefahrenwarnungen werden voraussichtlich 23,76 % des Marktes für Telekommunikations-V2X-Konnektivitätsdienste im Jahr 2026 ausmachen. Diese Anwendungen haben etablierte Sicherheitsbegründungen und geringere Latenzanforderungen als fortgeschrittene automatisierte Fahranwendungsfälle, was sie zu praktischen frühen Diensten für Verkehrsbehörden und Straßenbetreiber macht. Signal-Phase-und-Timing-Nachrichten, Kreuzungsbewegungs-Assistenz und Geschwindigkeitswarnungen in Bauzonen sind an Kreuzungen in Nordamerika und Europa in Betrieb und verbinden Fahrzeuginformationen mit operativen Straßendaten. Ihr Einsatz erzeugt die Datenflüsse, die vernetzte Fahrzeugdienste in den routinemäßigen Straßenbetrieb integrieren und die Vertrautheit bei Behörden, Fahrern und Technologielieferanten aufbauen. Verkehrs- und Mobilitätsmanagement sowie Notfall-, öffentliche Sicherheits- und Bauzonendienste eignen sich ebenfalls gut für öffentliche Beschaffung, da Behörden sie mit Stau- und Reaktionszeitkosten verknüpfen können. Flotten-, Logistik- und Nutzfahrzeugbetrieb entwickeln sich langsamer, obwohl Platooning- und Frachtprioritätsanwendungen entlang hochvolumiger Logistikrouten mit wiederholbaren Betriebsmustern an Aufmerksamkeit gewinnen.
Kooperative Wahrnehmung und Unterstützung für automatisiertes Fahren werden voraussichtlich bis 2032 mit einer CAGR von 27,89 % wachsen. Diese Anwendung kombiniert Level-3- und Level-4-Fahrzeugprogramme mit der wachsenden Verfügbarkeit von 5G-V2X und stimmt Fahrzeugprogramme und Netzwerkfähigkeiten innerhalb desselben Einsatzzeitplans aufeinander ab. Sie ermöglicht es Fahrzeugen, LiDAR-, Radar- und Kamerainformationen von Straßenrandinfrastruktur oder anderen Fahrzeugen zu empfangen und damit bordeigene Sensorsysteme zu ergänzen, anstatt sie zu ersetzen. Diese Fähigkeit kann die Wahrnehmung eines Fahrzeugs über seinen Sensorbereich hinaus erweitern und die Hardwareschwelle für fortgeschrittene Automatisierung in komplexen Fahrumgebungen senken. Das chinesische NCAP-Programm untersucht C-V2X-ausgelöste Warnungen als Teil seiner Bewertungskriterien für 2027 und gibt asiatischen OEMs ein frühes politisches Signal. Weitere Anwendungen umfassen den Schutz gefährdeter Verkehrsteilnehmer durch Smartphone-Warnungen. Dieser Anwendungsfall erhält mehr Aufmerksamkeit, da Städte Fahrrad- und Fußgängersicherheitsprogramme stärken und nach Werkzeugen suchen, die gemischten städtischen Verkehr unterstützen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
OEMs führen die Einführung an, während intelligente Städte die schnellste Expansion vorantreibenAutomobil-OEMs und Tier-1-Zulieferer werden voraussichtlich 25,08 % des Marktes für Telekommunikations-V2X-Konnektivitätsdienste im Jahr 2026 halten. Sie integrieren Konnektivitätsmodule in Serienfahrzeuge und beeinflussen Chipsatzvolumina, Netzwerkspezifikationen und Mobilfunkbetreibervereinbarungen über Fahrzeugfamilien hinweg. Folglich beeinflussen ihre Kaufentscheidungen mehrere Lieferantenebenen und beeinflussen maßgeblich, wie Plattform- und Konnektivitätsanbieter Dienste konfigurieren, welche Funktionen sie unterstützen und wann Module in die Produktion eintreten. Telekommunikationsbetreiber und Konnektivitätsdienstleister agieren sowohl als Käufer als auch als Verkäufer innerhalb des Ökosystems. Sie erwerben Plattformsoftware und Infrastrukturfähigkeiten und bieten gleichzeitig verwaltete Konnektivität für OEMs, Städte und Flottenkunden an, was ihre Rolle kommerziell von der traditioneller reiner Netzwerkanbieter unterscheidet. Straßenbehörden und Intelligente Transportbehörden bieten eine stetige Quelle öffentlich finanzierter Nachfrage nach Verkehrsmanagement- und Straßensicherheitsfunktionen, die mit definierten öffentlichen Verantwortlichkeiten verknüpft sind.
Intelligente Städte und Kommunalverwaltungen werden voraussichtlich bis 2032 mit einer CAGR von 28,55 % wachsen. Städte betrachten V2X zunehmend als gemeinsame digitale Infrastruktur statt als Einzelzweck-Transportprojekt, was mehreren kommunalen Abteilungen ermöglicht, dieselben Straßenrand- und Netzwerkinvestitionen zu berücksichtigen. Die Integration von Verkehrsmanagement, Parken, Notfallreaktion und Umweltüberwachung in vernetzte Stadtplattformen erweitert den Geschäftsfall für Kreuzungsinvestitionen und kann Projekte mit breiteren digitalen Programmen in Einklang bringen. Südkorea wird voraussichtlich im Februar 2025 V2X-Fähigkeiten zu seiner TP-SS-9-Unfallverhütungsprotokollrevision hinzufügen und damit demonstrieren, wie Sicherheitsbewertungen die kommunale Beschaffung beeinflussen können. Öffentliche Verkehrs-, Logistik- und Flottenoperatoren bleiben vorsichtige Käufer, da ihr Return on Investment indirekt sein kann und möglicherweise von der Koordination mit Straßenbehörden abhängt. Ladenetzbetreiber, Versorgungsunternehmen, Versicherer und Mobilitätsdienstleister haben längerfristige Chancen durch Fahrzeug-zu-Netz-Dienste und verhaltensbasierte Preisgestaltung, die Einnahmequellen über Straßensicherheitsanwendungsfälle hinaus erweitern können.
Geografische Analyse
APAC-Markt für Telekommunikations-V2X-Konnektivitätsdienste
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 31,12 % am Markt für Telekommunikations-V2X-Konnektivitätsdienste und wird voraussichtlich bis 2032 mit einer CAGR von 27,13 % wachsen. China unterstützt die regionale Skalierung durch Fahrzeug-Straße-Cloud-Programme und veröffentlichte in der ersten Jahreshälfte 2025 GB/T 45315-2025, seinen ersten nationalen LTE-V2X-Direct-Standard. Der Standard verringerte die Unsicherheit für OEMs und Infrastrukturbetreiber, die großflächige Deployments planen. Japan wies das 5,9-GHz-Band im Jahr 2025 für V2X zu und strebt nach Standardisierungsbemühungen bis 2030 eine praktische Inbetriebnahme an. Südkorea testete 12 V2X-Dienste auf einer knapp 50 Kilometer langen Strecke zwischen Daejeon und Sejong. Indien hat durch seine Straßenverkehrssicherheitsrichtlinie von 2025 eine frühe regulatorische Grundlage für die Fahrzeug-zu-Fahrzeug-Kommunikation geschaffen.
Markt für Telekommunikations-V2X-Konnektivitätsdienste in Nordamerika und Europa
Nordamerika verfügt über ein etablierteres politisches Umfeld, nachdem die Vereinigten Staaten im Jahr 2025 C-V2X für den ITS-Einsatz im oberen 5,9-GHz-Band eingeführt haben. Im August 2025 wurde Atlanta zum ersten C-V2X-Day-One-Deployment-District der Vereinigten Staaten und liefert damit ein urbanes Betriebsbeispiel. In Europa bildet die im Januar 2026 eingeführte paketvermittelte eCall-Anforderung eine Grundlage für die Konnektivität zusätzlicher Sicherheits- und Verkehrsmanagementdienste. Deutschland, das Vereinigte Königreich und Frankreich führen die regionale Aktivität durch grenzüberschreitende kooperative ITS-Korridore an. Der Markt für Telekommunikations-V2X-Konnektivitätsdienste in diesen Regionen profitiert von reifen Straßenbehörden, etablierten Fahrzeuglieferketten und bestehenden vernetzten Verkehrsprogrammen.
Markt für Telekommunikations-V2X-Konnektivitätsdienste im Nahen Osten, Afrika und Südamerika
Der Nahe Osten, Afrika und Südamerika sind nach wie vor Märkte in einem frühen Stadium, bieten jedoch spezifische Deployment-Möglichkeiten. Saudi-Arabien hat einen 5,9-GHz-Fahrplan für V2X-Systeme erstellt und erkennt die C-V2X-Kompatibilität mit 4G- und 5G-Netzen an. Abu Dhabi und Dubai weiten Smart-City-V2X-Pilotprojekte auf Kreuzungen und Schnellstraßenkorridore aus, obwohl eine breitere Kommerzialisierung erst nach 2029 erwartet wird. Brasiliens Stromreform von 2025 und die Genehmigung eines Fahrzeug-zu-Netz-Pilotprojekts im Jahr 2026 bieten einen ersten Weg für energiebezogene V2X-Dienste.
Wettbewerbslandschaft
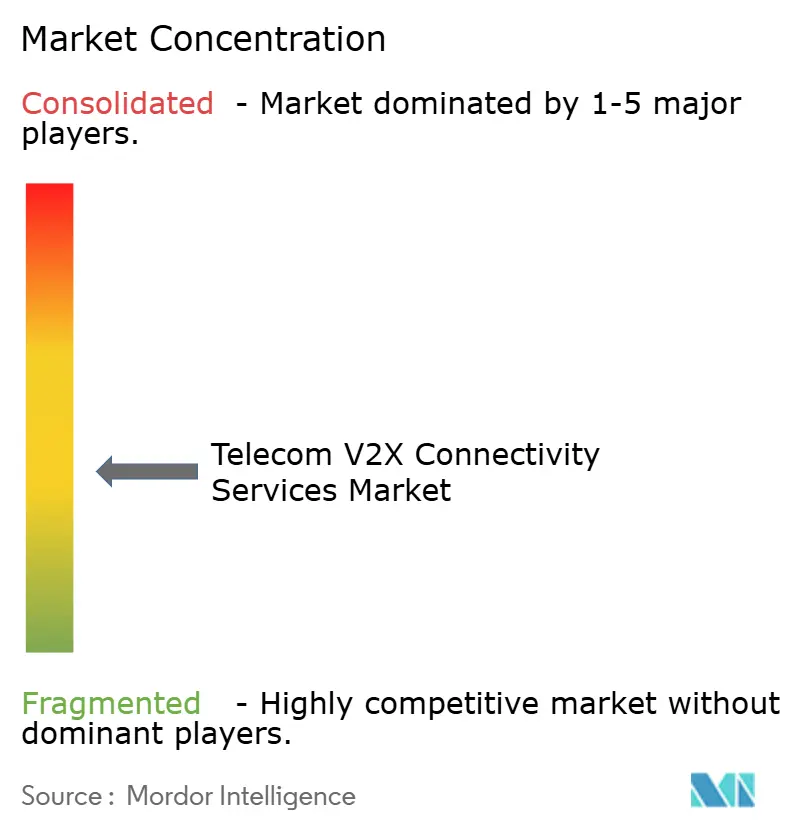
Der Markt für Telekommunikations-V2X-Konnektivitätsdienste ist auf der Plattform- und Dienstleistungsebene mäßig fragmentiert, während die Chipsatz- und Hardwaresegmente stärker konzentriert sind. Stand Dezember 2025 hatte die 5G Automotive Association 117 Mitglieder, darunter 13 OEMs und 9 Mobilfunknetzbetreiber. Diese Mitgliederbasis unterstützt gemeinsame Demonstrationen, Einsatzleitlinien und die Abstimmung gemeinsamer technischer Prioritäten. Verizon Communications differenziert sein Angebot durch virtuelle Straßenrandsysteme und mobiles Edge-Computing und ermöglicht es, verwaltete Dienste bereitzustellen, ohne dass öffentliche Behörden alle Straßenrandassets besitzen müssen. Continental und Robert Bosch konkurrieren durch die Integration von V2X-Modulen in Fahrzeugsteuergeräte und Fahrerassistenzsysteme (ADAS), während Qualcomm Technologies Chipsätze liefert, die in Cohda Wireless-Fahrzeugeinheiten, Bosch-Fahrzeugcomputern und Straßenrandeinsätzen verwendet werden.
Infrastrukturspezialisten, darunter Commsignia, Kapsch TrafficCom und Cohda Wireless, konkurrieren um öffentliche Ausschreibungen durch zertifizierte Ausrüstung und Konfigurationen, die US-amerikanische Beschaffungsanforderungen erfüllen. Cohda Wireless erlangte im August 2026 die vollständige US-amerikanische C-V2X-Plattformzertifizierung, nachdem seine MK6-Fahrzeugeinheit die OmniAir-Genehmigung erhalten hatte. Im Februar 2026 stellte Kapsch TrafficCom eine kommunikationsagnostische vernetzte Mautplattform vor, die 5G-Netzwerk-V2X- und 5,9-GHz-PC5-C-V2X-Transaktionen in einer Live-Umgebung mit Verizon verarbeitete. Bosch und Qualcomm erweiterten ihre ADAS-Zusammenarbeit im April 2026 und sicherten sich Design-Wins von ostasiatischen Automobilherstellern für Fahrzeugprogramme 2028. Diese Entwicklungen zeigen, dass Lieferanten zertifizierte Hardware mit Software, Edge-Computing-Fähigkeiten und Beziehungen zu Fahrzeugherstellern kombinieren.
Zwei kommerzielle Lücken bleiben bedeutsam. Erstens benötigt der Markt eine neutrale Datenaustauschinfrastruktur, die es Straßenbehörden ermöglicht, konsistente Nachrichten-Feeds über mehrere Mobilfunknetzbetreiber hinweg zu empfangen. Das V2N2X-Framework der 5GAA identifiziert diesen Bedarf und skizziert eine netzwerkbasierte Architektur zur Unterstützung der Interoperabilität. Zweitens benötigen Flottenoperatoren Servicemodelle, die klarere finanzielle Renditen aus Sicherheits-, Routing- und Prioritätsfunktionen bieten, einschließlich Diensten, die Verzögerungen reduzieren und die Koordination entlang definierter Frachtrouten verbessern. Ein Marktkonzentrationsindex von 5 ist angemessen, da kein kombinierter Anteil für führende Akteure verfügbar ist und der Wettbewerb über Chipsatzanbieter, Plattformanbieter, Mobilfunknetzbetreiber und Infrastrukturspezialisten verteilt bleibt.
Branchenführer im Markt für Telekommunikations-V2X-Konnektivitätsdienste
-
Qualcomm Incorporated
-
Ericsson AB
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Verizon Communications Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telekommunikations-V2X-Konnektivitätsdienste Unternehmen in diesem Bericht
- Qualcomm Incorporated
- Ericsson AB
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- SK Telecom Co., Ltd.
- NTT DOCOMO, INC.
- Vodafone Group Plc
- Telenor ASA
- Continental AG
- Robert Bosch GmbH
- NXP Semiconductors N.V.
- HARMAN International Industries, Incorporated
- DENSO CORPORATION
- Aptiv PLC
- Commsignia Ltd.
- Cohda Wireless Pty Ltd.
- Kapsch TrafficCom AG
- Quectel Wireless Solutions Co., Ltd.
- Cisco Systems, Inc.
- LG Electronics Inc.
Neueste Industrielle Entwicklungen in Markt für Telekommunikations-V2X-Konnektivitätsdienste
- Oktober 2026: Kapsch TrafficCom erhielt einen Auftrag im Wert von 32 Millionen USD für Phase 2 des Complete-540-Projekts der North Carolina Turnpike Authority, das den Triangle Expressway erweitert und das weltweit erste Serien-V2X-Mautsystem skaliert. Der Auftrag bestätigt die kommerzielle Tragfähigkeit der V2X-basierten Mauterhebung und stellt den weltweit bisher größten einzelnen V2X-Mautinfrastrukturauftrag dar.
- Oktober 2026: Kapsch TrafficCom wurde ausgewählt, Straßenrand-Einheiten für den Avondale-Korridor als Teil der Connected Vehicle Acceleration Zone (CVAZ) des Maricopa County Department of Transportation zu liefern, einem vom US-Verkehrsministerium unterstützten Einsatz, der etwa 750 physische und virtuelle RSUs mit 400 OBUs über Transit-, Notfall- und Frachtflotten verbindet. Der Einsatz setzt einen neuen Maßstab für V2X-Infrastruktur mit mehreren Anwendungsfällen in einem städtischen Korridor.
- August 2026: Die MK6-Fahrzeugeinheit von Cohda Wireless erhielt die OmniAir-Konsortiumszertifizierung für LTE-V2X-Konformität und schloss damit die vollständige C-V2X-Plattformzertifizierung in den Vereinigten Staaten sowohl für seine OBU als auch für seine RSU ab. Die Zertifizierung erschließt die Förderfähigkeit für bundesfinanzierte Einsätze und bestätigt die Einhaltung der Interoperabilitäts-, Leistungs- und Sicherheitsstandards, die von wichtigen US-amerikanischen staatlichen DOT-Programmen gefordert werden.
- Juli 2026: Hyundai Motor Group startete AllDayEnergy, seine globale V2X-Energiedienstleistungsmarke, die Fahrzeug-zu-Netz-, Fahrzeug-zu-Haus- und V1G-Smart-Charging-Fähigkeiten unter einer einzigen Identität vereint. Der Rollout im Vereinigten Königreich begann über die Kia App in Q2 2026 mit geplanter Expansion nach Europa, in die Vereinigten Staaten und nach Südkorea, was Hyundai als ersten großen OEM positioniert, der eine globale V2X-Energiedienstleistungsplattform kommerzialisiert.
Globaler Berichtsumfang des Marktes für Telekommunikations-V2X-Konnektivitätsdienste
Der Marktbericht für Telekommunikations-V2X-Konnektivitätsdienste ist segmentiert nach Serviceangebot (Konnektivitätsabonnement, Verwaltete V2X-Plattform, Edge- und Cloud-V2X-Dienste sowie Integrations-, Einsatz- und Lebenszyklusdienste), Konnektivitätstechnologie (LTE-V2X und 5G), Anwendung (Straßensicherheit und Gefahrenwarnungen, Verkehrs- und Mobilitätsmanagement, Kooperative Wahrnehmung und Unterstützung für automatisiertes Fahren, Flotten-, Logistik- und Nutzfahrzeugbetrieb sowie Notfall-, öffentliche Sicherheits- und Bauzonendienste), Endnutzer (Automobil-OEMs und Tier-1-Zulieferer, Telekommunikationsbetreiber und Konnektivitätsdienstleister, Straßenbehörden und Intelligente Transportbehörden, Öffentliche Verkehrs-, Logistik- und Flottenoperatoren, Intelligente Städte und Kommunalverwaltungen, Ladenetzbetreiber und Versorgungsunternehmen sowie Versicherungs- und Mobilitätsdienstleister) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Konnektivitätsabonnementdienste |
| Verwaltete V2X-Plattformdienste |
| Edge- und Cloud-V2X-Dienste |
| Integrations-, Einsatz- und Lebenszyklusdienste |
| Weitere Serviceangebote |
| LTE-V2X |
| 5G |
| Weitere Konnektivitätstechnologien |
| Straßensicherheit und Gefahrenwarnungen |
| Verkehrs- und Mobilitätsmanagement |
| Kooperative Wahrnehmung und Unterstützung für automatisiertes Fahren |
| Flotten-, Logistik- und Nutzfahrzeugbetrieb |
| Notfall-, öffentliche Sicherheits- und Bauzonendienste |
| Weitere Anwendungen |
| Automobil-OEMs und Tier-1-Zulieferer |
| Telekommunikationsbetreiber und Konnektivitätsdienstleister |
| Straßenbehörden und Intelligente Transportbehörden |
| Öffentliche Verkehrs-, Logistik- und Flottenoperatoren |
| Intelligente Städte und Kommunalverwaltungen |
| Ladenetzbetreiber und Versorgungsunternehmen |
| Versicherungs- und Mobilitätsdienstleister |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Serviceangebot | Konnektivitätsabonnementdienste | |
| Verwaltete V2X-Plattformdienste | ||
| Edge- und Cloud-V2X-Dienste | ||
| Integrations-, Einsatz- und Lebenszyklusdienste | ||
| Weitere Serviceangebote | ||
| Nach Konnektivitätstechnologie | LTE-V2X | |
| 5G | ||
| Weitere Konnektivitätstechnologien | ||
| Nach Anwendung | Straßensicherheit und Gefahrenwarnungen | |
| Verkehrs- und Mobilitätsmanagement | ||
| Kooperative Wahrnehmung und Unterstützung für automatisiertes Fahren | ||
| Flotten-, Logistik- und Nutzfahrzeugbetrieb | ||
| Notfall-, öffentliche Sicherheits- und Bauzonendienste | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Automobil-OEMs und Tier-1-Zulieferer | |
| Telekommunikationsbetreiber und Konnektivitätsdienstleister | ||
| Straßenbehörden und Intelligente Transportbehörden | ||
| Öffentliche Verkehrs-, Logistik- und Flottenoperatoren | ||
| Intelligente Städte und Kommunalverwaltungen | ||
| Ladenetzbetreiber und Versorgungsunternehmen | ||
| Versicherungs- und Mobilitätsdienstleister | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikations-V2X-Konnektivitätsdienste?
Der Markt für Telekommunikations-V2X-Konnektivitätsdienste wird voraussichtlich von 3,27 Milliarden USD im Jahr 2026 und 3,87 Milliarden USD im Jahr 2027 auf 12,43 Milliarden USD bis 2032 wachsen, mit einer CAGR von 26,29 %. Die Prognose spiegelt den Übergang von Korridordemonstrationen zu kommerziellen Diensteinsätzen wider, wobei vernetzte Fahrzeuge, Straßensysteme, Mobilfunknetze und Anwendungsplattformen die Betriebsbasis bilden.
Was treibt die Nachfrage nach Telekommunikations-V2X-Konnektivitätsdiensten an?
Serienfahrzeugeinsatz, 5G und Edge-Computing, Straßensicherheitsrichtlinien und digitale Stadtinfrastrukturprogramme treiben die Nachfrage an. Der Markt für Telekommunikations-V2X-Konnektivitätsdienste profitiert auch von Serviceverträgen, die sich über Fahrzeugauffrischungszyklen erstrecken können, obwohl Straßenausrüstungskosten und Sicherheitsverpflichtungen das Einsatztempo weiterhin einschränken.
Welches Telekommunikations-V2X-Serviceangebot ist das größte?
Konnektivitätsabonnementdienste hielten mit 26,77 % im Jahr 2026 den größten Anteil am Serviceangebot. Es nutzt Mobilfunknetzvereinbarungen und eingebettete Telematik-SIMs zur Unterstützung wiederkehrender Serviceeinnahmen, während verwaltete Plattformen und Einsatzdienste die betrieblichen Anforderungen öffentlicher Behörden und Stadtkunden unterstützen.
Welche V2X-Technologie expandiert am schnellsten?
5G wird voraussichtlich bis 2032 mit einer CAGR von 28,14 % wachsen, da NR-V2X direkten und reaktionsfähigen Datenaustausch unterstützt. Der Markt für Telekommunikations-V2X-Konnektivitätsdienste ist auf eine ausreichende Netzabdeckung angewiesen, um diese Fähigkeit zu realisieren, insbesondere entlang von Routen, auf denen vernetzte Fahrdienste eine zuverlässige Kommunikation mit Straßenrandassets erfordern.
Welche Endnutzer werden voraussichtlich am schnellsten expandieren?
Intelligente Städte und Kommunalverwaltungen werden voraussichtlich bis 2032 mit einer CAGR von 28,55 % wachsen. Diese Käufer können V2X mit Verkehrs-, Park-, Notfallreaktions- und Umweltüberwachungssystemen kombinieren, was eine breitere Nutzung einer Infrastrukturinvestition über mehrere kommunale Funktionen hinweg unterstützt.
Welche Region führt bei V2X-Konnektivitätsdiensten?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 31,12 % und wird bis 2032 voraussichtlich mit einer CAGR von 27,13 % wachsen. Der Markt für Telekommunikations-V2X-Konnektivitätsdienste in der Region wird durch nationale Standards, Fahrzeug-Straße-Programme und laufende Arbeit von Automobilherstellern und Straßenbehörden in China, Japan, Südkorea und Indien unterstützt.