
Tamaño y Participación del Mercado de Servicios de Conectividad V2X de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
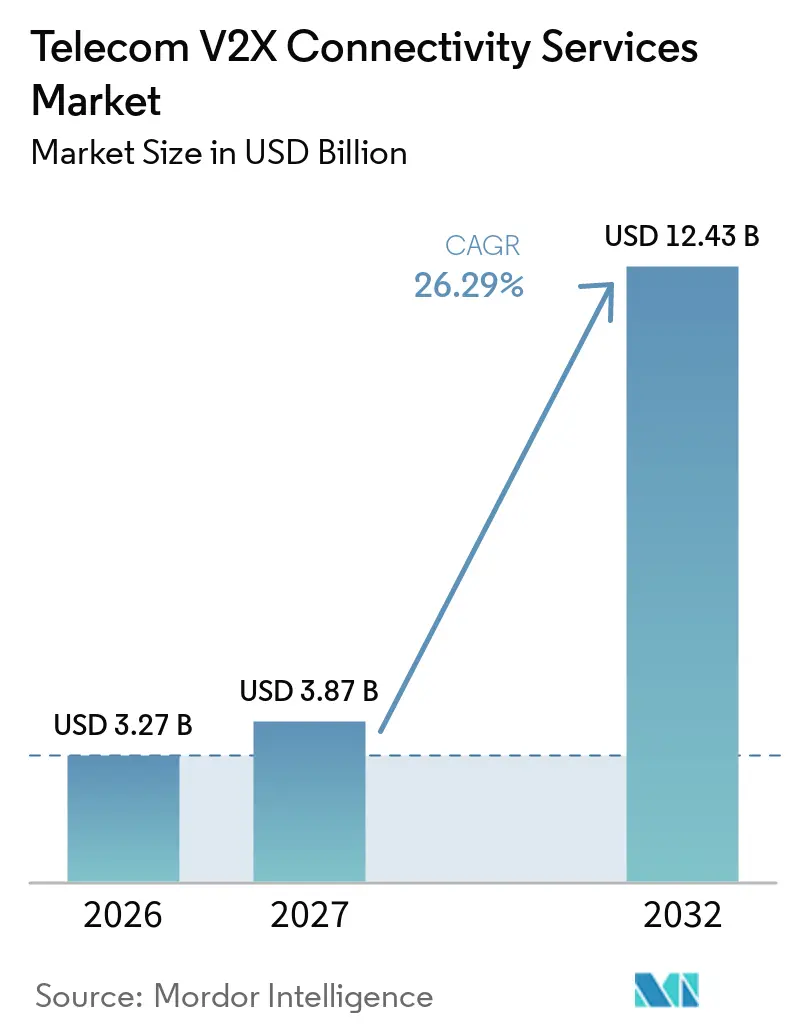
| Tamaño del Mercado (2027) | 3.87 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 26.29 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Conectividad V2X de Telecomunicaciones por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios de Conectividad V2X de Telecomunicaciones se expanda desde 3,27 mil millones de USD en 2026 y 3,87 mil millones de USD en 2027 hasta 12,43 mil millones de USD en 2032, registrando una CAGR del 26,29% entre 2027 y 2032. El mercado está avanzando más allá de los corredores de demostración aislados a medida que los operadores de redes móviles, las autoridades viales y los fabricantes de equipos originales automotrices financian despliegues de producción. La decisión de los Estados Unidos en 2025 a favor de C-V2X en la banda superior de 5,9 GHz redujo la incertidumbre en torno a la trayectoria tecnológica en América del Norte. La conectividad instalada de fábrica, los sistemas de borde de carretera virtualizados y la computación de borde móvil están cambiando la forma en que los proveedores de servicios estructuran los contratos y ofrecen funciones de baja latencia. El Mercado de Servicios de Conectividad V2X de Telecomunicaciones también se beneficia cuando las ciudades integran las operaciones de tráfico, la respuesta a emergencias y los programas de vehículos conectados dentro de un único plan de infraestructura digital. Los elevados costos de despliegue en la vía pública, la responsabilidad no resuelta en materia de ciberseguridad y las políticas de espectro inconsistentes entre fronteras siguen siendo limitaciones materiales para la escala comercial.
Conclusiones Clave del Informe
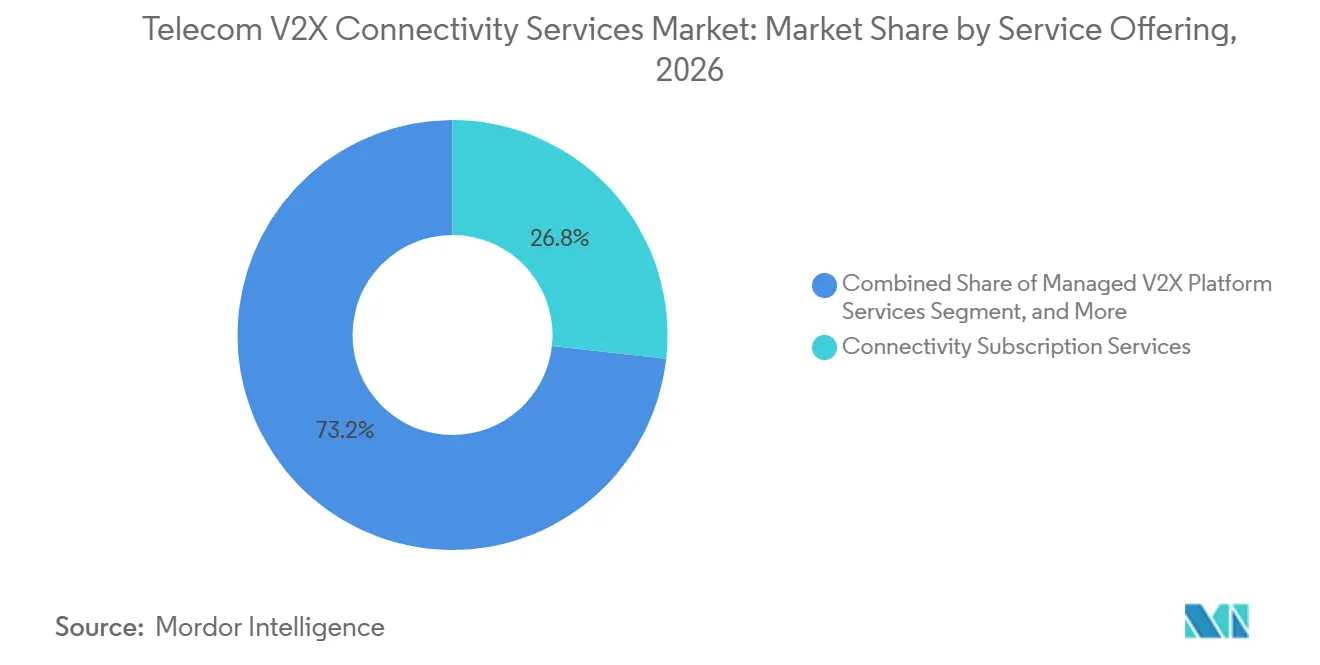
- Por oferta de servicios, los Servicios de Suscripción de Conectividad representaron el 26,77% del Mercado de Servicios de Conectividad V2X de Telecomunicaciones en 2026, mientras que se proyecta que los Servicios V2X de Borde y Nube se expandan a una CAGR del 27,65% hasta 2032.
- Por tecnología de conectividad, LTE-V2X tuvo una participación del 49,88% en 2026, mientras que se proyecta que 5G se expanda a una CAGR del 28,14% hasta 2032.
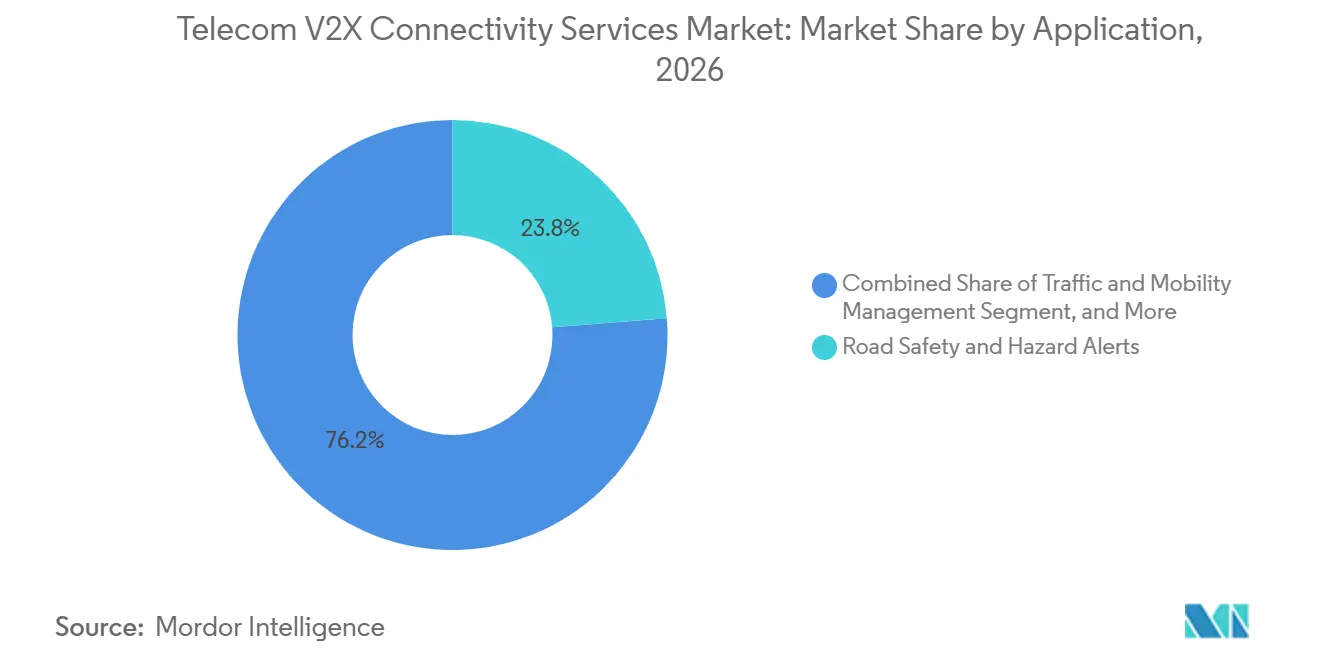
- Por aplicación, Seguridad Vial y Alertas de Peligro tuvo una participación del 23,76% en 2026, mientras que se proyecta que Percepción Cooperativa y Soporte a la Conducción Automatizada se expanda a una CAGR del 27,89% hasta 2032.
- Por usuario final, los OEMs Automotrices y Proveedores de Nivel 1 tuvieron una participación del 25,08% en 2026, mientras que se proyecta que Ciudades Inteligentes y Gobiernos Municipales se expanda a una CAGR del 28,55% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 31,12% en 2026 y se proyecta que se expanda a una CAGR del 27,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Despliegue de Vehículos Conectados y Automatizados | +5.50% | Global | Mediano plazo (2-4 años) |
| Habilitación de 5G URLLC y Computación de Borde | +5.00% | Global, núcleo de Asia-Pacífico, con expansión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos Gubernamentales de Seguridad Vial y Objetivos de Visión Cero | +4.50% | América del Norte y Europa, con avances tempranos en Corea del Sur e India | Corto plazo (≤ 2 años) |
| Inversión de OEMs y Flotas en Movilidad Inteligente | +4.00% | Global | Mediano plazo (2-4 años) |
| Integración de Vehículo a Red Eléctrica y Servicios de Energía | +2.50% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Infraestructura de Borde de Carretera Virtualizada que Reduce el Costo de Despliegue | +2.00% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de Vehículos Conectados y Automatizados
Las decisiones de producción de los OEMs ahora marcan el ritmo del despliegue de servicios V2X más que los programas piloto. BMW lanzó su primer vehículo de producción con C-V2X integrado en China en enero de 2025, utilizando tecnología suministrada por JOYNEXT, lo que demostró que el despliegue instalado de fábrica había entrado en producción comercial. La hoja de ruta de la 5GAA espera el despliegue masivo de 5G-V2X en modelos de vehículos comerciales a partir de 2026, alineándose con los acuerdos de diseño del este de Asia para los programas de producción de 2028.[1] El Mercado de Servicios de Conectividad V2X de Telecomunicaciones sigue, por tanto, los ciclos de renovación de vehículos, ya que un acuerdo asegurado en la etapa de diseño puede establecer una relación de suscripción durante años y puede influir en la elección de la plataforma, el módem, el servicio de red y el soporte de software a lo largo de la vida de un programa de vehículos. Los vehículos vendidos sin módems integrados aún requieren equipos de posventa, lo que crea una oportunidad separada para las flotas logísticas y para los proveedores que pueden ofrecer instalación, activación y soporte a un costo manejable. Esta oportunidad es particularmente relevante en el sudeste asiático, donde los operadores de flotas están evaluando la conectividad junto con las necesidades de seguridad y operativas, y el Mercado de Servicios de Conectividad V2X de Telecomunicaciones puede atender tanto a poblaciones de vehículos instalados de fábrica como de adaptación posterior.
Habilitación de 5G URLLC y Computación de Borde
La versión 16 de 3GPP admite las comunicaciones de baja latencia y alta fiabilidad requeridas para las funciones de conducción cooperativa. El estándar habilita la comunicación de enlace lateral que puede soportar la percepción colectiva, la fusión de sensores y las actualizaciones de mapas en tiempo real cerca del vehículo en lugar de en un entorno de nube remoto. Procesar estas cargas de trabajo en el borde de la red puede reducir la carga de hardware a bordo y habilitar actualizaciones de software, permitiendo que las capacidades del vehículo mejoren sin reemplazar el equipo instalado. Corea del Sur ha probado 12 servicios V2X a lo largo de una ruta LTE-V2X entre Daejeon y Sejong, proporcionando una referencia útil para el despliegue en corredores. El Mercado de Servicios de Conectividad V2X de Telecomunicaciones depende de una cobertura densa de 5G de banda media a lo largo de las rutas de transporte, ya que una cobertura débil puede socavar la fiabilidad de los servicios respaldados por la red y generar un rendimiento desigual entre los centros urbanos y los corredores viales con menor densidad de servicio. Las decisiones de inversión en redes por parte de los operadores móviles están, por tanto, estrechamente vinculadas a la calidad y el momento de disponibilidad de los servicios V2X, y esta conexión es fundamental para el desarrollo del Mercado de Servicios de Conectividad V2X de Telecomunicaciones.
Mandatos Gubernamentales de Seguridad Vial y Objetivos de Visión Cero
Los programas regulatorios están transformando V2X de una opción tecnológica discrecional a un requisito de planificación para los fabricantes de vehículos y los operadores de infraestructura pública. La Unión Europea exigió la capacidad de eCall por conmutación de paquetes para los nuevos tipos de vehículos a partir de enero de 2026, estableciendo una línea base de conectividad para soportar funciones de seguridad adicionales. India emitió un mandato en 2025 para avanzar en las comunicaciones vehículo a vehículo como medida de seguridad vial, proporcionando una base política temprana para el despliegue local. La hoja de ruta de Euro NCAP para 2029 considera V2X en las evaluaciones de seguridad orientadas a la intervención, dando a los fabricantes de automóviles una razón para actuar antes de cualquier plazo formal. Estas señales de política incorporan a las autoridades viales, los OEMs y los operadores en el mismo ciclo de inversión. El Mercado de Servicios de Conectividad V2X de Telecomunicaciones se beneficia cuando los requisitos de seguridad están vinculados a los procesos establecidos de homologación y evaluación de vehículos, ya que la planificación del cumplimiento proporciona a los proveedores plazos de despliegue más claros.
Inversión de OEMs y Flotas en Movilidad Inteligente
Los OEMs y los proveedores de Nivel 1 están invirtiendo en V2X para los servicios de movilidad y para cumplir con los requisitos de seguridad. Verizon Business lanzó su Plataforma de Intercambio de Transporte de Borde como una plataforma virtualizada y habilitada para el borde para vehículos conectados, con Volkswagen Group of America, el Departamento de Transporte de Delaware y la Universidad de Rutgers entre sus primeros clientes.[2] La combinación de clientes iniciales indica demanda de agencias públicas y organizaciones comerciales, con diferentes necesidades operativas pero un requisito compartido de conectividad fiable. Los operadores de flotas están considerando la prevención de colisiones, la optimización de rutas y la señalización de prioridad, particularmente donde estas funciones pueden reducir retrasos evitables y mejorar el uso de las rutas establecidas. Sus decisiones siguen siendo cautelosas porque los costos recurrentes de conectividad deben sopesarse frente a los beneficios operativos que son difíciles de medir de antemano. Es probable que el Mercado de Servicios de Conectividad V2X de Telecomunicaciones vea que la demanda de los OEMs se desarrolle antes que la demanda de las flotas, a medida que los proveedores de servicios aclaren el caso de costos, especialmente cuando los operadores viales, los fabricantes de vehículos y las redes móviles coordinen sus planes de implementación.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alto Costo de Despliegue en Vía Pública y Backhaul | -3.50% | Global | Corto plazo (≤ 2 años) |
| Exposición a Ciberseguridad, Privacidad y Responsabilidad | -2.80% | Global | Mediano plazo (2-4 años) |
| Incertidumbre sobre Espectro e Interoperabilidad Transfronteriza | -1.80% | Corredores transfronterizos de Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Bajo Retorno sobre la Inversión para Operadores de Flotas | -1.20% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Despliegue en Vía Pública y Backhaul
Los costos de infraestructura en la vía pública son un límite inmediato para los despliegues que requieren redes densas de unidades físicas en la vía pública. Una red de unidades de borde de carretera con backhaul de fibra y espaciado de 1 kilómetro cuesta 52.000 USD por kilómetro, mientras que una configuración de backhaul inalámbrico cuesta 36.500 USD por kilómetro según la evaluación citada de los Estados Unidos.[3] El plan nacional V2X elaborado por ITS America situó el objetivo de despliegue a largo plazo en los Estados Unidos en 6,5 mil millones de USD a lo largo de 10 años.[4] Estos costos son más difíciles de absorber para las agencias estatales y municipales porque las decisiones de financiamiento están distribuidas entre autoridades y ciclos de adquisición separados. La gestión de credenciales de seguridad puede añadir costos anuales recurrentes al requisito de capital inicial. Las arquitecturas de borde de carretera virtualizadas pueden reducir la necesidad de hardware dedicado, aunque el Mercado de Servicios de Conectividad V2X de Telecomunicaciones aún requiere una cobertura de red móvil confiable a lo largo de los corredores rurales y semiurbanos.
Exposición a Ciberseguridad, Privacidad y Responsabilidad
Una unidad de borde de carretera o una unidad a bordo comprometida puede afectar los mensajes relacionados con la seguridad, haciendo que la seguridad V2X sea más sensible que la seguridad convencional de dispositivos conectados. Los Mensajes de Conciencia Cooperativa pueden contener datos de posición e identificador, lo que crea un riesgo de seguimiento detallado de movimientos si las comunicaciones son interceptadas.[5] El Mercado de Servicios de Conectividad V2X de Telecomunicaciones también debe abordar la incertidumbre sobre la responsabilidad entre los fabricantes de vehículos, los operadores móviles y los propietarios de infraestructura, ya que las responsabilidades del servicio abarcan múltiples organizaciones. Un estudio de NRMA de 2026 informó que muchos fabricantes de vehículos y proveedores subestiman los riesgos asociados con las fallas de privacidad y seguridad de datos en los sistemas de vehículos conectados. Los compradores pueden retrasar las adquisiciones cuando se enfrentan a una exposición legal poco clara tras un evento de ciberseguridad. Se necesitan responsabilidades contractuales más claras, gestión segura de credenciales y procesos de incidentes repetibles antes de que las agencias públicas y las empresas amplíen los despliegues.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta de Servicios:
Las Suscripciones Anclan los Ingresos Mientras los Servicios de Borde Ganan ImpulsoSe espera que los Servicios de Suscripción de Conectividad representen el 26,77% del Mercado de Servicios de Conectividad V2X de Telecomunicaciones en 2026. Los acuerdos recurrentes vinculados a planes de datos celulares y SIMs de telemática integradas respaldan este segmento, proporcionando a los compradores una relación de servicio continua en lugar de una compra de equipo única. Este modelo permite a los operadores añadir capacidad de mensajería V2X sin requerir instalaciones de hardware separadas en cada vehículo, manteniendo al mismo tiempo una estructura de facturación familiar para los clientes y los operadores de red. Los Servicios de Plataforma V2X Gestionada brindan soporte a los compradores que requieren gestión de datos, soporte de aplicaciones, supervisión operativa, enrutamiento de mensajes y conexiones coordinadas con los sistemas de borde de carretera. Los Servicios de Integración, Despliegue y Ciclo de Vida siguen siendo importantes para las autoridades viales y los operadores de ciudades que necesitan apoyo en la planificación, el despliegue, las pruebas, el mantenimiento y la actualización de infraestructura en redes viales dispersas. Otras Ofertas de Servicios incluyen acuerdos de datos como servicio, en virtud de los cuales los datos de tráfico anonimizados pueden respaldar casos de uso de planificación urbana y seguros a medida que la cartera de servicios subyacente continúa diversificándose.
Se proyecta que los Servicios V2X de Borde y Nube se expandan a una CAGR del 27,65% hasta 2032. La computación de borde móvil sitúa las aplicaciones más cerca de los corredores viales, reduciendo el tiempo necesario para procesar los mensajes de seguridad y soporte a la conducción. Esta capacidad es valiosa para las aplicaciones que requieren respuestas rápidas y predecibles. Permite a los proveedores ofrecer compromisos de servicio que los sistemas de nube centralizados no pueden satisfacer de manera consistente y permite a los usuarios ejecutar funciones sin depender únicamente del procesamiento a bordo del vehículo. Se espera que Verizon introduzca su Plataforma de Intercambio de Transporte de Borde en 2025, combinando infraestructura de Borde 5G con una arquitectura de unidad de borde de carretera virtual. La plataforma ilustra cómo los operadores pueden reducir la dependencia del hardware fijo en la vía pública al desplegar servicios seleccionados e integrar funciones de red, aplicación e infraestructura dentro de un único entorno operativo. Es probable que la competencia en el Mercado de Servicios de Conectividad V2X de Telecomunicaciones se centre cada vez más en las capacidades de software, la ubicación de los nodos de borde y la capacidad de operar en diferentes entornos de vehículos e infraestructura.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Conectividad:
LTE-V2X Mantiene la Mayor Participación mientras Comienza la Transición a 5GSe espera que LTE-V2X represente una participación del 49,88% en 2026. Su posición refleja las inversiones anteriores en equipos basados en la versión 14 de 3GPP en los Estados Unidos, Corea del Sur, China y Europa, donde las rutas piloto y los primeros programas de producción establecieron bases de equipos instalados. Esta base instalada genera demanda de servicios y actualizaciones a medida que las autoridades viales y los OEMs avanzan más allá de las funciones básicas de difusión hacia servicios que requieren una interacción consistente con los sistemas viales y de red. LTE-V2X es adecuado para los casos de uso que ya operan en corredores conectados, incluidas las advertencias de peligro, los mensajes de infraestructura basados en la ubicación y las notificaciones sobre el estado de la vía. Sin embargo, su interfaz PC5 tiene limitaciones para las aplicaciones que requieren un comportamiento de conducción más coordinado y un intercambio de datos más amplio. Como resultado, los proveedores deben dar soporte a los sistemas LTE-V2X instalados, proteger las inversiones anteriores y preparar a los clientes para las capacidades de mayor capacidad de 5G durante el período de transición.
Se proyecta que el segmento 5G se expanda a una CAGR del 28,14% hasta 2032. La versión 16 introdujo la comunicación de enlace lateral NR-V2X, habilitando el intercambio directo de datos vehículo a vehículo sobre el espectro 5G y proporcionando a los proveedores de servicios una base para aplicaciones de conducción conectada más exigentes. Esta tecnología reduce las limitaciones asociadas con los diseños iniciales solo de red y soporta funciones que requieren un intercambio de datos más receptivo, particularmente cuando múltiples vehículos y sistemas de borde de carretera intercambian información simultáneamente. La 5GAA declaró que 5G-V2X está en camino para el despliegue masivo en modelos de vehículos comerciales entre 2026 y 2029. Otras Tecnologías de Conectividad incluyen instalaciones DSRC heredadas y enlaces satelitales de red no terrestre para ubicaciones sin cobertura terrestre confiable, proporcionando a los operadores opciones para tramos de carretera remotos. Se espera que una demostración en París planificada para 2025 combine la conectividad satelital de red no terrestre con la comunicación directa de vehículos 5G-V2X, demostrando cómo la conectividad híbrida puede extender la cobertura del servicio V2X más allá de la infraestructura celular existente.
Por Aplicación:
La Seguridad Vial Domina la Escala mientras la Percepción Cooperativa Impulsa el Crecimiento del ValorSe espera que Seguridad Vial y Alertas de Peligro representen el 23,76% del Mercado de Servicios de Conectividad V2X de Telecomunicaciones en 2026. Estas aplicaciones tienen fundamentos de seguridad establecidos y menores requisitos de latencia que los casos de uso avanzados de conducción automatizada, lo que las convierte en servicios tempranos prácticos para las agencias de transporte y los operadores viales. Los mensajes de Fase y Temporización de Señales, la asistencia al movimiento en intersecciones y las alertas de velocidad en zonas de obras están operando en intersecciones de América del Norte y Europa, conectando la información del vehículo con los datos operativos de la vía. Su despliegue genera los flujos de datos que integran los servicios de vehículos conectados en las operaciones viales rutinarias y genera familiaridad entre las agencias, los conductores y los proveedores de tecnología. La Gestión de Tráfico y Movilidad y los Servicios de Emergencia, Seguridad Pública y Zonas de Obras también son adecuados para la contratación pública porque las autoridades pueden vincularlos a los costos de congestión y tiempo de respuesta. Las Operaciones de Flotas, Logística y Vehículos Comerciales se están desarrollando más lentamente, aunque las aplicaciones de platooning y prioridad de carga están ganando atención a lo largo de rutas logísticas de alto volumen con patrones operativos repetibles.
Se proyecta que la Percepción Cooperativa y el Soporte a la Conducción Automatizada se expandan a una CAGR del 27,89% hasta 2032. Esta aplicación combina los programas de vehículos de Nivel 3 y Nivel 4 con la creciente disponibilidad de 5G-V2X, alineando los programas de vehículos y las capacidades de red dentro del mismo cronograma de despliegue. Permite a los vehículos recibir información de LiDAR, radar y cámara de la infraestructura de borde de carretera u otros vehículos, complementando en lugar de reemplazar los sistemas de detección a bordo. Esta capacidad puede extender la percepción de un vehículo más allá de su rango de sensores y reducir el umbral de hardware para la automatización avanzada en entornos de conducción complejos. El programa NCAP de China está explorando las advertencias activadas por C-V2X como parte de sus criterios de evaluación de 2027, proporcionando a los OEMs asiáticos una señal política temprana. Otras Aplicaciones incluyen la protección de usuarios vulnerables de la vía mediante alertas en teléfonos inteligentes. Este caso de uso está recibiendo mayor atención a medida que las ciudades refuerzan los programas de seguridad para ciclistas y peatones y buscan herramientas que puedan apoyar el tráfico urbano mixto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los OEMs Lideran la Adopción mientras las Ciudades Inteligentes Impulsan la Expansión más RápidaSe espera que los OEMs Automotrices y los Proveedores de Nivel 1 mantengan el 25,08% del Mercado de Servicios de Conectividad V2X de Telecomunicaciones en 2026. Integran módulos de conectividad en los vehículos de producción e influyen en los volúmenes de chipsets, las especificaciones de red y los acuerdos con operadores móviles en todas las familias de vehículos. En consecuencia, sus decisiones de compra afectan a múltiples capas de proveedores e influyen sustancialmente en cómo los proveedores de plataformas y conectividad configuran los servicios, qué características admiten y cuándo los módulos entran en producción. Los Operadores de Telecomunicaciones y Proveedores de Servicios de Conectividad actúan tanto como compradores como vendedores dentro del ecosistema. Adquieren software de plataforma y capacidades de infraestructura mientras ofrecen conectividad gestionada a OEMs, ciudades y clientes de flotas, lo que hace que su función sea comercialmente distinta de la de los proveedores tradicionales solo de red. Las Autoridades Viales y las Agencias de Transporte Inteligente proporcionan una fuente estable de demanda financiada públicamente para las funciones de gestión de tráfico y seguridad vial vinculadas a responsabilidades públicas definidas.
Se proyecta que las Ciudades Inteligentes y los Gobiernos Municipales se expandan a una CAGR del 28,55% hasta 2032. Las ciudades consideran cada vez más V2X como infraestructura digital compartida en lugar de un proyecto de transporte de propósito único, lo que permite a múltiples departamentos municipales considerar las mismas inversiones en borde de carretera y red. Integrar la gestión del tráfico, el estacionamiento, la respuesta a emergencias y el monitoreo ambiental en plataformas de ciudad conectada amplía el caso de negocio para las inversiones en intersecciones y puede alinear los proyectos con programas digitales más amplios. Se espera que Corea del Sur añada capacidades V2X a la revisión de su protocolo de prevención de accidentes TP-SS-9 en febrero de 2025, demostrando cómo la puntuación de seguridad puede influir en la contratación municipal. Los Operadores de Tránsito Público, Logística y Flotas siguen siendo compradores cautelosos porque su retorno sobre la inversión puede ser indirecto y puede depender de la coordinación con las agencias viales. Los Operadores de Redes de Carga, las empresas de servicios públicos, las aseguradoras y los proveedores de servicios de movilidad tienen oportunidades a largo plazo a través de los servicios de vehículo a red eléctrica y la fijación de precios basada en el comportamiento, lo que puede ampliar las fuentes de ingresos más allá de los casos de uso de seguridad vial.
Análisis Geográfico
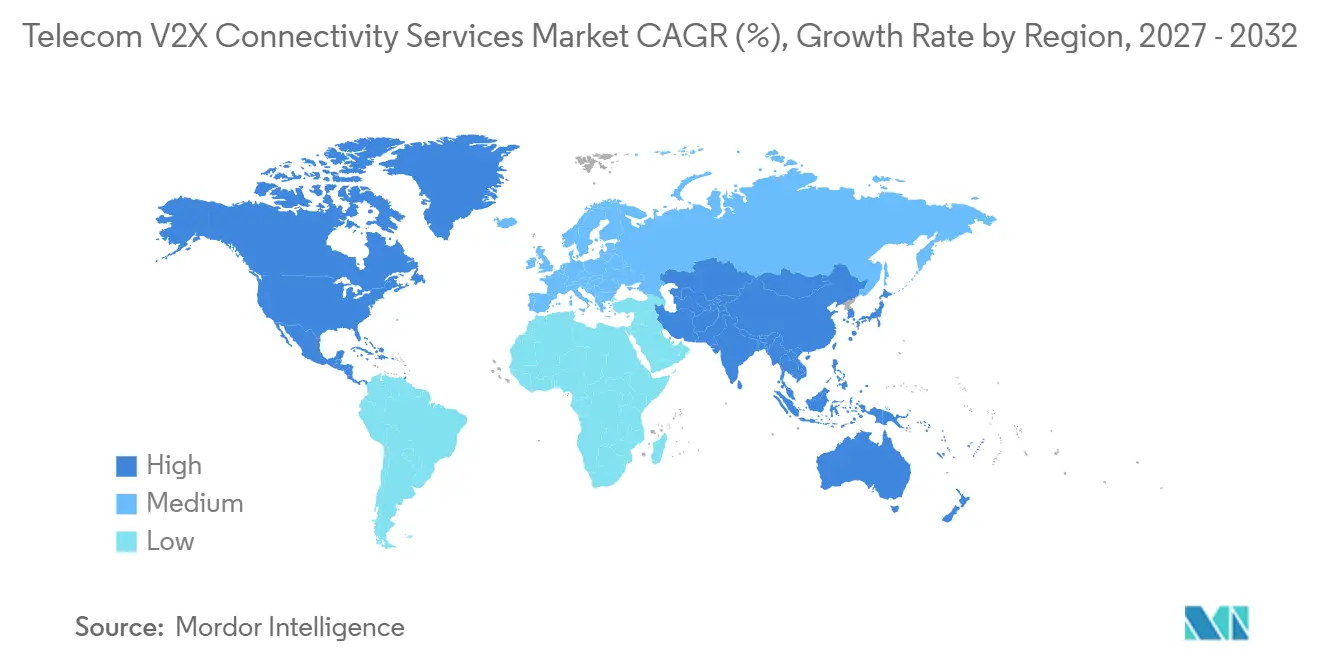
Mercado de Servicios de Conectividad Telecom V2X en APAC
Asia-Pacífico tuvo una participación del 31,12% en el Mercado de Servicios de Conectividad Telecom V2X en 2026 y se proyecta que se expanda a una CAGR del 27,13% hasta 2032. China apoya la escala regional a través de programas de vehículo-carretera-nube y publicó la norma GB/T 45315-2025, su primer estándar nacional LTE-V2X Directo, durante el primer semestre de 2025. El estándar redujo la incertidumbre para los fabricantes de equipos originales y los operadores de infraestructura que planifican despliegues a gran escala. Japón asignó la banda de 5,9 GHz para V2X en 2025 y tiene como objetivo lograr un despliegue práctico para 2030 tras los esfuerzos de estandarización. Corea del Sur probó 12 servicios V2X a lo largo de una ruta de casi 50 kilómetros entre Daejeon y Sejong. India ha establecido una base regulatoria temprana para la comunicación vehículo a vehículo a través de su directiva de seguridad vial de 2025.
Mercado de Servicios de Conectividad Telecom V2X en América del Norte y Europa
América del Norte cuenta con un entorno de políticas más consolidado tras la adopción por parte de Estados Unidos de C-V2X para uso en Sistemas de Transporte Inteligente en la banda superior de 5,9 GHz en 2025. En agosto de 2025, Atlanta se convirtió en el primer Distrito de Despliegue del Día Uno de C-V2X en Estados Unidos, proporcionando un ejemplo de operación urbana. En Europa, el requisito de eCall por conmutación de paquetes introducido en enero de 2026 proporciona una base de conectividad para servicios adicionales de seguridad y gestión del tráfico. Alemania, el Reino Unido y Francia lideran la actividad regional a través de corredores de Sistemas de Transporte Inteligente Cooperativos transfronterizos. El Mercado de Servicios de Conectividad Telecom V2X en estas regiones se beneficia de agencias viales maduras, cadenas de suministro de vehículos consolidadas y programas de transporte conectado existentes.
Mercado de Servicios de Conectividad Telecom V2X en Oriente Medio, África y América del Sur
Oriente Medio, África y América del Sur siguen siendo mercados en etapa temprana, aunque ofrecen oportunidades de despliegue específicas. Arabia Saudita ha establecido una hoja de ruta de 5,9 GHz para sistemas V2X y reconoce la compatibilidad de C-V2X con redes 4G y 5G. Abu Dabi y Dubái están ampliando los proyectos piloto de V2X en ciudades inteligentes en intersecciones y corredores de autopistas, aunque se espera una comercialización más amplia después de 2029. La reforma eléctrica de Brasil en 2025 y su aprobación en 2026 de un proyecto piloto de vehículo a red proporcionan una vía inicial para los servicios V2X orientados a la energía.
Panorama Competitivo
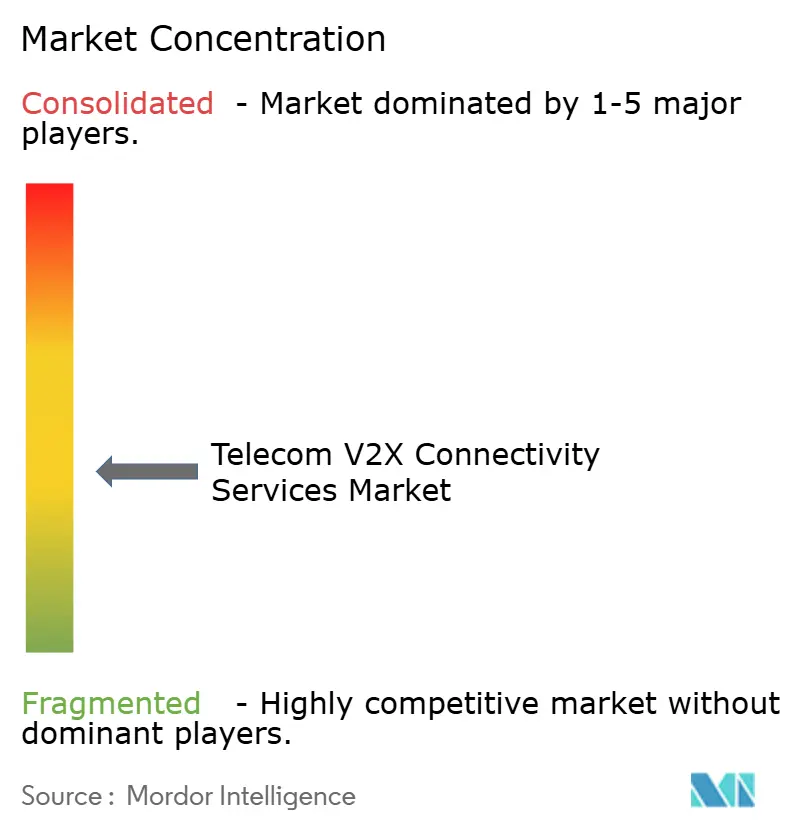
El Mercado de Servicios de Conectividad V2X de Telecomunicaciones está moderadamente fragmentado en las capas de plataforma y servicio, mientras que los segmentos de chipsets y hardware están más concentrados. A diciembre de 2025, la Asociación Automotriz 5G tenía 117 miembros, incluidos 13 OEMs y 9 operadores de redes móviles. Esta base de miembros apoya demostraciones conjuntas, orientación sobre despliegue y alineación en prioridades técnicas comunes. Verizon Communications diferencia su oferta a través de sistemas virtuales de borde de carretera y computación de borde móvil, lo que le permite proporcionar servicios gestionados sin requerir que las agencias públicas sean propietarias de todos los activos de borde de carretera. Continental y Robert Bosch compiten integrando módulos V2X en controladores de vehículos y sistemas avanzados de asistencia al conductor (ADAS), mientras que Qualcomm Technologies suministra chipsets utilizados en las unidades a bordo de Cohda Wireless, las computadoras de vehículos de Bosch y los despliegues en la vía pública.
Los especialistas en infraestructura, incluidos Commsignia, Kapsch TrafficCom y Cohda Wireless, compiten por licitaciones públicas a través de equipos y configuraciones certificados que cumplen con los requisitos de contratación de los Estados Unidos. Cohda Wireless obtuvo la certificación completa de la plataforma C-V2X de los Estados Unidos en agosto de 2026 después de que su unidad a bordo MK6 recibiera la aprobación de OmniAir. En febrero de 2026, Kapsch TrafficCom introdujo una plataforma de peaje conectado agnóstica en cuanto a comunicaciones que procesó transacciones de 5G Network V2X y 5,9 GHz PC5 C-V2X en un entorno en vivo con Verizon. Bosch y Qualcomm ampliaron su colaboración en ADAS en abril de 2026, asegurando acuerdos de diseño de fabricantes de automóviles del este de Asia para los programas de vehículos de 2028. Estos desarrollos demuestran que los proveedores están combinando hardware certificado con software, capacidades de computación de borde y relaciones con los fabricantes de vehículos.
Dos brechas comerciales siguen siendo significativas. En primer lugar, el mercado requiere una infraestructura neutral de intercambio de datos que permita a las agencias viales recibir flujos de mensajes consistentes de múltiples operadores de redes móviles. El marco V2N2X de la 5GAA identifica esta necesidad y describe una arquitectura basada en red para apoyar la interoperabilidad. En segundo lugar, los operadores de flotas requieren modelos de servicio que ofrezcan retornos financieros más claros de las funciones de seguridad, enrutamiento y prioridad, incluidos los servicios que reducen los retrasos y mejoran la coordinación a lo largo de rutas de carga definidas. Una puntuación de concentración de mercado de 5 es apropiada porque no hay una participación combinada disponible para los principales actores, y la competencia sigue distribuida entre proveedores de chipsets, proveedores de plataformas, operadores de redes móviles y especialistas en infraestructura.
Líderes de la Industria de Servicios de Conectividad V2X de Telecomunicaciones
-
Qualcomm Incorporated
-
Ericsson AB
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Verizon Communications Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Conectividad Telecom V2X Empresas cubiertas en este informe
- Qualcomm Incorporated
- Ericsson AB
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- SK Telecom Co., Ltd.
- NTT DOCOMO, INC.
- Vodafone Group Plc
- Telenor ASA
- Continental AG
- Robert Bosch GmbH
- NXP Semiconductors N.V.
- HARMAN International Industries, Incorporated
- DENSO CORPORATION
- Aptiv PLC
- Commsignia Ltd.
- Cohda Wireless Pty Ltd.
- Kapsch TrafficCom AG
- Quectel Wireless Solutions Co., Ltd.
- Cisco Systems, Inc.
- LG Electronics Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Conectividad Telecom V2X
- Octubre de 2026: Kapsch TrafficCom fue adjudicada con un contrato de 32 millones de USD para la Fase 2 del proyecto Complete 540 de la Autoridad de Autopistas de Peaje de Carolina del Norte, extendiendo la Triangle Expressway y escalando el primer sistema de peaje V2X de producción del mundo. La adjudicación valida la viabilidad comercial del cobro de peaje basado en V2X y representa el mayor contrato único de infraestructura de peaje V2X adjudicado a nivel mundial hasta la fecha.
- Octubre de 2026: Kapsch TrafficCom fue seleccionada para suministrar Unidades de Borde de Carretera para el corredor de Avondale como parte de la Zona de Aceleración de Vehículos Conectados (CVAZ) del Departamento de Transporte del Condado de Maricopa, un despliegue respaldado por el Departamento de Transporte de los Estados Unidos que conecta aproximadamente 750 RSU físicas y virtuales con 400 OBU en flotas de tránsito, emergencia y carga. El despliegue establece un nuevo referente para la infraestructura V2X de múltiples casos de uso en un corredor metropolitano.
- Agosto de 2026: La Unidad a Bordo MK6 de Cohda Wireless recibió la certificación del Consorcio OmniAir para la conformidad LTE-V2X, completando la certificación completa de la plataforma C-V2X en los Estados Unidos tanto para su OBU como para su RSU. La certificación desbloquea la elegibilidad para despliegues financiados federalmente y confirma el cumplimiento de los estándares de interoperabilidad, rendimiento y seguridad requeridos por los principales programas de los Departamentos de Transporte estatales de los Estados Unidos.
- Julio de 2026: Hyundai Motor Group lanzó AllDayEnergy, su marca global de servicios de energía V2X, unificando las capacidades de Vehículo a Red Eléctrica, Vehículo a Hogar y carga inteligente V1G bajo una única identidad. El lanzamiento en el Reino Unido comenzó a través de la aplicación Kia en el segundo trimestre de 2026 con expansión planificada a Europa, los Estados Unidos y Corea del Sur, posicionando a Hyundai como el primer OEM importante en comercializar una plataforma global de servicios de energía V2X.
Alcance del Informe Global del Mercado de Servicios de Conectividad V2X de Telecomunicaciones
El Informe del Mercado de Servicios de Conectividad V2X de Telecomunicaciones está segmentado por Oferta de Servicios (Suscripción de Conectividad, Plataforma V2X Gestionada, Servicios V2X de Borde y Nube, y Servicios de Integración, Despliegue y Ciclo de Vida), Tecnología de Conectividad (LTE-V2X y 5G), Aplicación (Seguridad Vial y Alertas de Peligro, Gestión de Tráfico y Movilidad, Percepción Cooperativa y Soporte a la Conducción Automatizada, Operaciones de Flotas, Logística y Vehículos Comerciales, y Servicios de Emergencia, Seguridad Pública y Zonas de Obras), Usuario Final (OEMs Automotrices y Proveedores de Nivel 1, Operadores de Telecomunicaciones y Proveedores de Servicios de Conectividad, Autoridades Viales y Agencias de Transporte Inteligente, Operadores de Tránsito Público, Logística y Flotas, Ciudades Inteligentes y Gobiernos Municipales, Operadores de Redes de Carga y Empresas de Servicios Públicos, y Proveedores de Seguros y Servicios de Movilidad), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Servicios de Suscripción de Conectividad |
| Servicios de Plataforma V2X Gestionada |
| Servicios V2X de Borde y Nube |
| Servicios de Integración, Despliegue y Ciclo de Vida |
| Otras Ofertas de Servicios |
| LTE-V2X |
| 5G |
| Otras Tecnologías de Conectividad |
| Seguridad Vial y Alertas de Peligro |
| Gestión de Tráfico y Movilidad |
| Percepción Cooperativa y Soporte a la Conducción Automatizada |
| Operaciones de Flotas, Logística y Vehículos Comerciales |
| Servicios de Emergencia, Seguridad Pública y Zonas de Obras |
| Otras Aplicaciones |
| OEMs Automotrices y Proveedores de Nivel 1 |
| Operadores de Telecomunicaciones y Proveedores de Servicios de Conectividad |
| Autoridades Viales y Agencias de Transporte Inteligente |
| Operadores de Tránsito Público, Logística y Flotas |
| Ciudades Inteligentes y Gobiernos Municipales |
| Operadores de Redes de Carga y Empresas de Servicios Públicos |
| Proveedores de Seguros y Servicios de Movilidad |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta de Servicios | Servicios de Suscripción de Conectividad | |
| Servicios de Plataforma V2X Gestionada | ||
| Servicios V2X de Borde y Nube | ||
| Servicios de Integración, Despliegue y Ciclo de Vida | ||
| Otras Ofertas de Servicios | ||
| Por Tecnología de Conectividad | LTE-V2X | |
| 5G | ||
| Otras Tecnologías de Conectividad | ||
| Por Aplicación | Seguridad Vial y Alertas de Peligro | |
| Gestión de Tráfico y Movilidad | ||
| Percepción Cooperativa y Soporte a la Conducción Automatizada | ||
| Operaciones de Flotas, Logística y Vehículos Comerciales | ||
| Servicios de Emergencia, Seguridad Pública y Zonas de Obras | ||
| Otras Aplicaciones | ||
| Por Usuario Final | OEMs Automotrices y Proveedores de Nivel 1 | |
| Operadores de Telecomunicaciones y Proveedores de Servicios de Conectividad | ||
| Autoridades Viales y Agencias de Transporte Inteligente | ||
| Operadores de Tránsito Público, Logística y Flotas | ||
| Ciudades Inteligentes y Gobiernos Municipales | ||
| Operadores de Redes de Carga y Empresas de Servicios Públicos | ||
| Proveedores de Seguros y Servicios de Movilidad | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios de Conectividad V2X de Telecomunicaciones?
Se proyecta que el Mercado de Servicios de Conectividad V2X de Telecomunicaciones se expanda desde 3,27 mil millones de USD en 2026 y 3,87 mil millones de USD en 2027 hasta 12,43 mil millones de USD en 2032, a una CAGR del 26,29%. El pronóstico refleja el movimiento desde las demostraciones en corredores hacia los despliegues de servicios comerciales, con vehículos conectados, sistemas viales, redes móviles y plataformas de aplicaciones formando la base operativa.
¿Qué está impulsando la demanda de servicios de conectividad V2X de telecomunicaciones?
El despliegue de vehículos de producción, el 5G y la computación de borde, las políticas de seguridad vial y los programas de infraestructura digital de las ciudades están impulsando la demanda. El Mercado de Servicios de Conectividad V2X de Telecomunicaciones también se beneficia de los contratos de servicio que pueden extenderse a través de los ciclos de renovación de vehículos, aunque los costos de equipos viales y las obligaciones de seguridad aún limitan el ritmo de despliegue.
¿Cuál es la mayor oferta de servicios V2X de telecomunicaciones?
Los Servicios de Suscripción de Conectividad tuvieron la mayor participación de la oferta de servicios con el 26,77% en 2026. Utiliza acuerdos de redes móviles y SIMs de telemática integradas para respaldar los ingresos recurrentes por servicios, mientras que las plataformas gestionadas y los servicios de despliegue apoyan las necesidades operativas de las agencias públicas y los clientes de las ciudades.
¿Qué tecnología V2X se está expandiendo más rápido?
Se proyecta que 5G se expanda a una CAGR del 28,14% hasta 2032 a medida que NR-V2X soporta el intercambio de datos directo y receptivo. El Mercado de Servicios de Conectividad V2X de Telecomunicaciones depende de una cobertura de red adecuada para realizar esta capacidad, particularmente a lo largo de rutas donde los servicios de conducción conectada requieren una comunicación confiable con los activos de borde de carretera.
¿Qué usuarios finales se espera que se expandan más rápido?
Se proyecta que las Ciudades Inteligentes y los Gobiernos Municipales se expandan a una CAGR del 28,55% hasta 2032. Estos compradores pueden combinar V2X con sistemas de tráfico, estacionamiento, respuesta a emergencias y monitoreo ambiental, lo que apoya un uso más amplio de una inversión en infraestructura en varias funciones municipales.
¿Qué región lidera los servicios de conectividad V2X?
Asia-Pacífico lideró con una participación del 31,12% en 2026 y se proyecta que se expanda a una CAGR del 27,13% hasta 2032. El Mercado de Servicios de Conectividad V2X de Telecomunicaciones en la región está respaldado por estándares nacionales, programas de vehículo-carretera y el trabajo continuo de los fabricantes de automóviles y las agencias viales en China, Japón, Corea del Sur e India.