
テレコム V2X コネクティビティサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
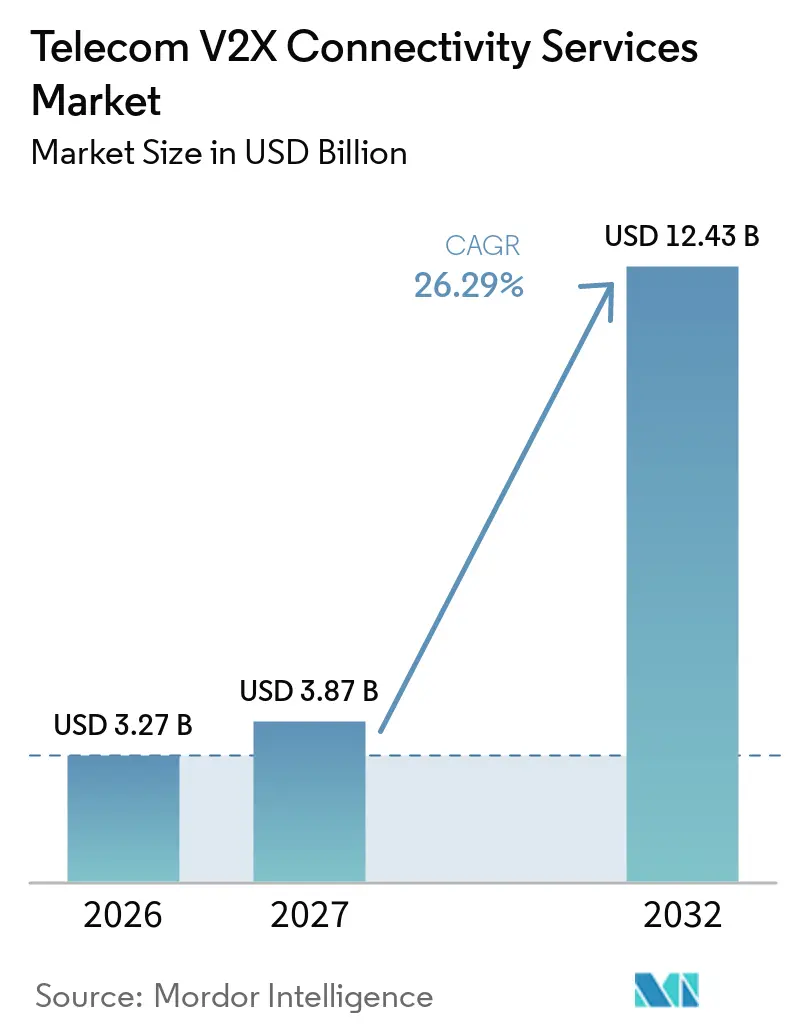
| 市場規模 (2027) | 3.87 十億米ドル |
| 市場規模 (2032) | 12.43 十億米ドル |
| 成長率 (2027 - 2032) | 26.29 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるテレコム V2X コネクティビティサービス市場分析
テレコム V2X コネクティビティサービス市場規模は、2026年の3.27 ビリオン 米ドルおよび2027年の3.87 ビリオン 米ドルから、2032年までに12.43 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間に CAGR 26.29%を記録すると予測されます。市場は、モバイルネットワーク事業者、道路当局、および自動車 OEM が量産展開に資金を投じるにつれ、孤立したデモンストレーション回廊を超えた段階へと移行しています。2025年に米国が5.9 GHz 帯上部において C-V2X を優先する決定を下したことで、北米におる技術経路の不確実性が低減されました。工場装着型コネクティビティ、仮想化路側システム、およびモバイルエッジコンピューティングは、サービスプロバイダーが契約を構成し、低遅延機能を提供する方法を変えつつあります。テレコム V2X コネクティビティサービス市場はまた、都市が交通運営、緊急対応、およびコネクテッドビークルプログラムを単一のデジタルインフラ計画に組み込む際にも恩恵を受けます。路側展開コストの高さ、未解決のサイバーセキュリティ責任問題、および国境をまたぐスペクトル政策の不整合は、商業規模拡大における重大な制約として残っています。
主要レポートのポイント
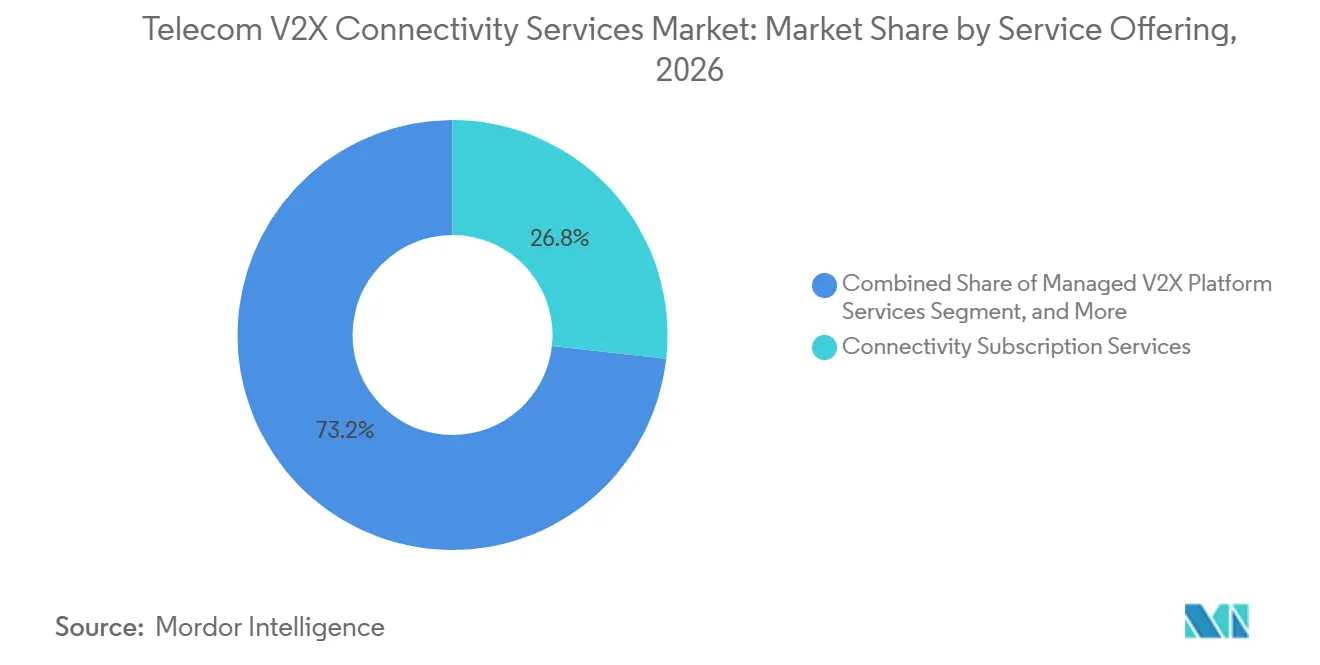
- サービス提供別では、コネクティビティサブスクリプションサービスが2026年のテレコム V2X コネクティビティサービス市場において26.77%を占め、エッジおよびクラウド V2X サービスは2032年にかけて CAGR 27.65%で拡大する見込みです。
- コネクティビティ技術別では、LTE-V2X が2026年に49.88%のシェアを保有し、5G は2032年にかけて CAGR 28.14%で拡大する見込みです。
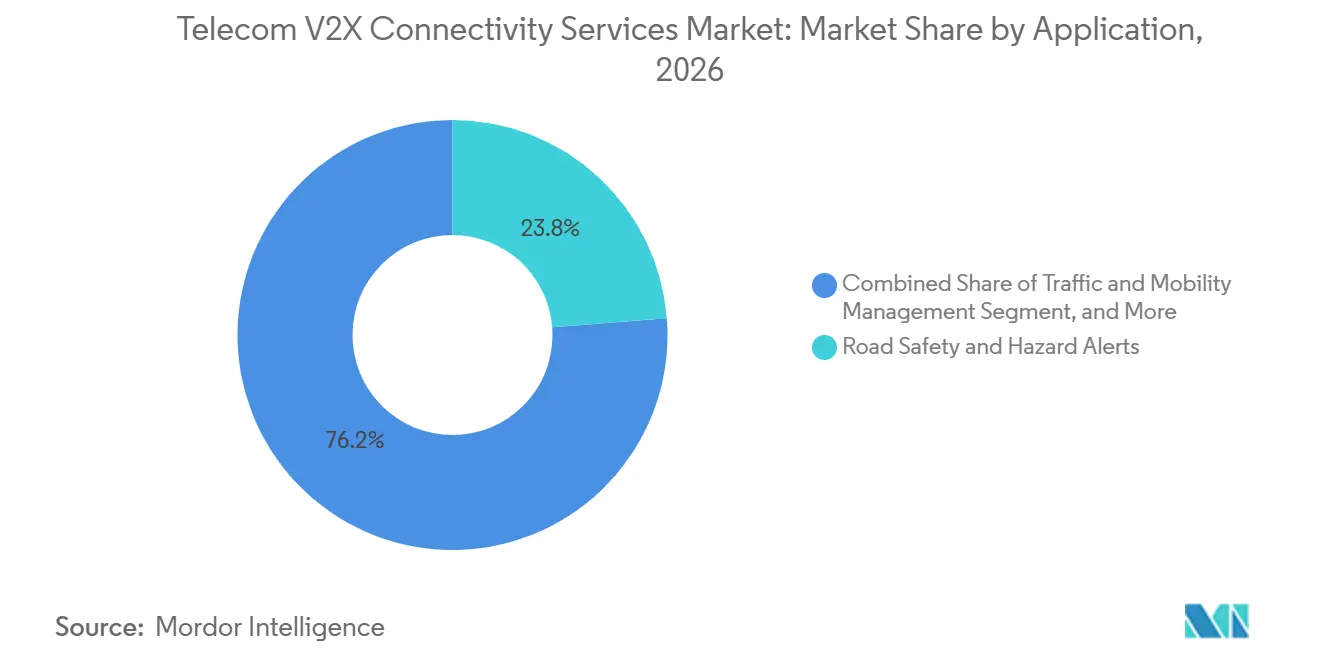
- アプリケション別では、道路安全・ハザードアラートが2026年に23.76%のシェアを保有し、協調型認知および自動運転支援は2032年にかけて CAGR 27.89%で拡大する見込みです。
- エンドユーザー別では、自動車 OEM およびティア1サプライヤーが2026年に25.08%のシェアを保有し、スマートシティおよび地方自治体は2032年にかけて CAGR 28.55%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年に31.12%のシェアを保有し、2032年にかけて CAGR 27.13%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| コネクテッドおよび自動化車両の普及 | +5.50% | グローバル | 中期(2〜4年) |
| 5G URLLC およびエッジコンピューティングの実現 | +5.00% | グローバル、アジア太平洋中心、北米・欧州への波及 | 中期(2〜4年) |
| 政府の道路安全義務付けおよびビジョンゼロ目標 | +4.50% | 北米および欧州、韓国・インドでの早期進展 | 短期(2年以内) |
| OEM およびフリートの スマートモビリティへの投資 | +4.00% | グローバル | 中期(2〜4年) |
| 車両対グリッドおよびエネルギーサービス統合 | +2.50% | 欧州および北米 | 長期(4年以上) |
| 仮想化路側インフラによる展開コスト削減 | +2.00% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コネクテッドおよび自動化車両の普及
OEM の量産決定は、パイロットプログラムよりも V2X サービス展開のペースを左右するようになっています。BMW は2025年1月に JOYNEXT が供給する技術を使用し、中国で C-V2X を内蔵した初の量産車を発売し、工場装着型展開が商業生産に入ったことを示しました。5GAA のロードマップは、2026年以降に商用車モデルへの 5G-V2X の大量展開を見込んでおり、2028年の量産プログラムに向けた東アジアでの設計採用と整合しています。[1] テレコム V2X コネクティビティサービス市場は、したがって車両モデルチェンジサイクル連動します。設計段階で締結された契約は、数年にわたるサブスクリプション関係を確立し、車両プログラムのライフサイクルを通じてプラットフォーム、モデム、ネットワークサービス、およびソフトウェアサポートの選択に影響を与えることができます。組み込みモデムなしで販売された車両は依然として後付け機器を必要とし、物流フリートや、管理可能なコストで設置・有効化・サポートを提供できるサプライヤーに対して別の機会を生み出しています。この機会は、フリート事業者が安全性および運用ニーズとともにコネクティビティを評価している東南アジアで特に重要であり、テレコム V2X コネクティビティサービス市場は工場装着型と後付け型の両方の車両群に対応できます。
5G URLLC およびエッジコンピューティングの実現
3GPP リリース16は、協調走行機能に必要な低遅延かつ高信頼性の通信をサポートします。この標準は、遠隔のクラウド環境ではなく車両近傍での集合的認知、センサーフュージョン、およびリアルタイム地図更新をサポートできるサイドリンク通信を可能にします。これらのワークロードをネットワークエッジで処理することで、車載ハードウェアの負担を軽減し、ソフトウェアアップデートを可能にし、搭載機器を交換することなく車両機能を向上させることができます。韓国は大田と世宗の間の LTE-V2X ルートに沿って12の V2X サービスをテストし、回廊展開の有用な参考事例を提供しました。テレコム V2X コネクティビティサービス市場は、輸送ルートに沿った高密度ミッドバンド 5G カバレッジに依存しており、カバレッジが弱いとネットワーク支援サービスの信頼性が損なわれ、都市中心部とカバレッジが薄い道路回廊との間でパフォーマンスにばらつきが生じる可能性があります。モバイル事業者による通信網投資の決定は、したがって V2X サービス提供の品質とタイミングと密接に関連しており、この関係はテレコム V2X コネクティビティサービス市場の発展において中心的な位置を占めています。
政府の道路安全義務付けおよびビジョンゼロ目標
規制プログラムは、V2X を車両メーカーおよび公共インフラ事業者にとって任意の技術選択から計画上の要件と変えつつあります。欧州連合は2026年1月から新型車両タイプに対してパケット交換型 eCall 機能を義務付け、追加の安全機能をサポートするためのコネクティビティ基盤を確立しました。インドは2025年に車両間通信を道路安全対策として推進するための義務付けを発令し、現地展開のための早期の政策的根拠を提供しました。ユーロ NCAP の2029年ロードマップは、介入指向の安全評価において V2X を考慮しており、自動車メーカーに正式な期限前に行動する理由を与えています。これらの政策シグナルは、道路当局、OEM、および事業者を同じ投資サイクルに引き込みます。テレコム V2X コネクティビティサービス市場は、安全要件が確立された車両認証・評価プロセスと連携している場合に恩恵を受けます。コンプライアンス計画がサプライヤーに対してより明確な展開タイミングを提供するためです。
OEM およびフリートのスマートモビリティへの投資
OEM およびティア1サプライヤーは、モビリティサービスおよび安全要件への準拠のために V2X に投資しています。Verizon Business は、コネクテッドビークル向けの仮想化・エッジ対応プラットフォームとして Edge Transportation Exchange を立ち上げ、Volkswagen Group of America、デラウェア州運輸局、およびラトガース大学が初期顧客に名を連ねました。[2] 初期顧客の構成は、公共機関と民間組織からの需要を示しており、運用ニーズは異なるものの、信頼性の高いコネクティビティという共通の要件を持っています。フリート事業者は、特に回避可能な遅延を削減し、既存ルートの利用を改善できる場合に、衝突回避、ルート最適化、および優先シグナリングを検討しています。定期的なコネクティビティコストを事前に測定が難しい運用上のメリットと比較検討する必要があるため、彼らの決定は依然として慎重です。テレコム V2X コネクティビティサービス市場では、道路事業者、車両メーカー、およびモバイルネットワークが実装計画を調整する際に、サービスプロバイダーがコスト事例を明確にするにつれて、フリート需要よりも OEM 需要が先に発展する可能性が高いです。
制約の影響分析*
| 制約 | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 路側およびバックホール展開コストの高さ | -3.50% | グローバル | 短期(2年以内) |
| サイバーセキュリティ、プライバシー、および責任リスク | -2.80% | グローバル | 中期(2〜4年) |
| スペクトルおよび国境をまたぐ相互運用性の不確実性 | -1.80% | 欧州およびアジア太平洋の国境回廊 | 長期(4年以上) |
| フリート事業者の投資対効果の低さ | -1.20% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
路側およびバックホール展開コストの高さ
路側インフラコストは、高密度な物理的路側ユニットネットワークを必要とする展開における即時の制約となっています。光ファイバーバックホールを備えた路側ユニットネットワーク(1キロメートル間隔)のコストは1キロメートルあたり52,000 米ドルであり、ワイヤレスバックホール構成では米国の評価におて1キロメートルあたり36,500 米ドルとなっています。[3] ITS アメリカが策定した国家 V2X 計画では、米国の長期展開目標を10年間で65億 米ドルと設定しています。[4] これらのコストは、資金調達の決定が別々の当局および調達サイクルにまたがっているため、州および地方自治体が吸収するのが難しい状況です。セキュリティ認証情報管理は、初期資本要件に定期的な年間コストを追加する可能性があります。仮想化路側アーキテクチャは専用ハードウェアの必要性を低減できますが、テレム V2X コネクティビティサービス市場は依然として農村部および準都市部の回廊に沿った信頼性の高いモバイルネットワークカバレッジを必要としています。
サイバーセキュリティ、プライバシー、および責任リスク
侵害された路側ユニットまたは車載ユニットは安全関連メッセージに影響を与える可能性があり、V2X セキュリティを従来のコネクテッドデバイスセキュリティよりも敏感なものにしています。協調型認識メッセージは位置情報および識別子データを含む可能性があり、通信が傍受された場合に詳細な移動追跡のリスクを生じさせます。[5] テレコム V2X コネクティティサービス市場はまた、サービス責任が複数の組織にまたがるため、車両メーカー、モバイル事業者、およびインフラ所有者間の責任に関する不確実性にも対処する必要があります。2026年の NRMA の調査では、多くの車両メーカーおよびサプライヤーがコネクテッドビークルシステムにおけるプライバシーおよびデータセキュリティ障害に関連するリスクを過小評価していることが報告されました。購買者は、サイバーセキュリティ事案後に不明確な法的リスクに直面する場合、調達を遅らせる可能性があります。公共機関および企業が展開を拡大する前に、より明確な契約上の責任、安全な認証情報管理、および再現可能なインシデントプロセスが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス提供別:
サブスクリプションが収益を支え、エッジサービスが勢いを増すコネクティビティサブスクリプションサービスは、2026年のテレコム V2X コネクティビティサービス市場の26.77%を占めると予測されます。セルラーデータプランおよび組み込みテレマティクス SIM に連動した定期契約がこのセグメントを支え購買者に一度限りの機器購入ではなく継続的なサービス関係を提供します。このモデルにより、事業者はすべての車両に個別のハードウェアを設置することなく V2X メッセージング容量を追加でき、顧客およびネットワーク事業者にとって馴染みのある請求構造を維持できます。マネージド V2X プラットフォームサービスは、データ管理、アプリケーションサポート、運用監視、メッセージルーティング、および路側システムとの調整された接続を必要とする購買者をサポートします。統合・展開・ライフサイクルサービスは、分散した道路ネットワーク全体でインフラの計画、展開、テスト、保守、および更新のサポートを必要とする道路当局および都市事業者にとって引き続き重要です。その他のサービス提供には、匿名化された交通データが都市計画および保険のユースケースをサポートできるデータアズアサービスの取り決めが含まれ、基盤となるサービスポートフォリオの多様化が続いています。
エッジおよびクラウド V2X サービスは、2032年にかけて CAGR 27.65%で拡大する見込みです。モバイルエッジコンピューティングはアプリケーションを道路回廊に近い場所に配置し、安全および運転支援メッセージの処理に必要な時間を短縮します。この機能は、迅速かつ予測可能な応答を必要とするアプリケーションにとって価値があります。プロバイダーが集中型クラウドシステムでは一貫して提供できないサービスコミットメントを提供できるようにし、ユーザーが車両ベースの処理のみに依存することなく機能を実行できるようにします。Verizon は2025年に Edge Transportation Exchange を導入する予定であり、5G エッジインフラと仮想路側ユニットアーキテクチャを組み合わせます。このプラットフォームは、選択したサービスを展開する際に固定路側ハードウェアへの依存を低減し、ネットワーク、アプリケーション、およびインフラ機能を単一の運用環境に統合する方法を示しています。テレコム V2X コネクティビティサービス市場における競争は、ソフトウェア機能、エッジノードの配置、および異なる車両・インフラ環境にわたって運用する能力にますます焦点を当てるようになると考えられます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
コネクティビティ技術別:
LTE-V2X が過半数シェアを保有し、5G への移行が始まるLTE-V2X は2026年に49.88%のシェアを占めると予測されます。その地位は、米国、韓国、中国、および欧州における 3GPP リリース14ベースの機器への早期投資を反映しており、パイロットルートおよび初期量産プログラムが設置済み機器基盤を確立しました。この設置済み基盤は、道路当局および OEM が基本的なブロードキャスト機能を超えて道・ネットワークシステムとの一貫したインタラクションを必要とするサービスへと移行するにつれ、サービスおよびアップグレードの需要を生み出します。LTE-V2X は、ハザード警告、位置情報ベースのインフラメッセージ、および道路状況通知を含む、コネクテッド回廊ですでに運用されているユースケースに適しています。ただし、その PC5 インターフェースには、より協調的な運転行動と広範なデータ交換を必要とするアプリケーションに対する制限があります。その結果、プロバイダーは設置済みの LTE-V2X システムをサポートし、以前の投資を保護しながら、移行期間中に顧客をより高容量の 5G 機能に向けて準備させる必要があります。
5G セグメントは2032年にかけて CAGR 28.14%で拡大する見込みです。リリース16は NR-V2X サイドリンク通信を導入し、5G スペクトルを介した直接的な車両間データ交換を可能にし、より要求の高いコネクテッドドライビングアプリケーションの基盤をサービスプロバイダーに提供します。この技術は初期のネットワーク専用設計に関連する制限を低減し、特に複数の車両と側システムが同時に情報を交換する場合に、より応答性の高いデータ共有を必要とする機能をサポートします。5GAA は、5G-V2X が2026年から2029年の間に商用車モデルへの大量展開の軌道に乗っていると述べました。その他のコネクティビティ技術には、レガシー DSRC 設置および信頼性の高い地上カバレッジのない場所向けの非地上ネットワーク衛星リンクが含まれ、遠隔高速道路区間に対する選択肢を事業者に提供します。2025年に計画されているパリでのデモンストレーションは、衛星非地上コネクティビティと 5G-V2X 直接車両通信を組み合わせ、ハイブリッドコネクティビティが既存のセルラーインフラを超えて V2X サービスカバレッジを拡張する方法を示す予定です。
アプリケーション別:
道路安全が規模をリードし、協調型認知が価値成長を牽引道路安全・ハザードアラートは、2026年のテレコム V2X コネクティビティサービス市場の23.76%を占めると予測されます。これらのアプリケーションは確立された安全上の根拠を持ち、高度な自動運転ユースケースよりも低い遅延要件を持つため、輸送機関よび道路事業者にとって実用的な初期サービスとなっています。信号フェーズ・タイミングメッセージ、交差点移動支援、および工事区間速度アラートは、北米および欧州の交差点で運用されており、車両情報と運用道路データを接続しています。その展開は、コネクテッドビークルサービスを日常的な道路運営に統合するデータフローを生成し、機関、ドライバー、および技術サプライヤーの間での親しみを構築します。交通・モビリティ管理および緊急・公共安全・工事区間サービスも、当局が渋滞および応答時間コストに関連付けることができるため、公共調達に適しています。フリート・物流・商用車運行は、繰り返し可能な運用パターンを持つ高量物流ルートに沿ってプラトーニングおよび貨物優先アプリケーションが注目を集めているものの、より緩やかに発展しています。
協調型認知および自動運転支援は、2032年にかけて CAGR 27.89%で拡大する見込みです。このアプリケーションは、レベル3およびレベル4の車両プログラムと 5G-V2X の普及拡大を組み合わせ、車両プログラムとネットワーク機能を同じ展開タイムライン内で整合させます。車両が路側インフラまたは他の車両から LiDAR、レーダー、およびカメラ情報を受信し、車載センシングシステムを置き換えるのではなく補完することを可能にします。この機能は、車両の認知をセンサー範囲を超えて拡張し、複雑な運転環境における高度な自動化のためのハードウェア閾値を低下させることができます。中国の NCAP プログラムは、2027年の評価基準の一部として C-V2X トリガー警告を検討しており、アジアの OEM に早期の政策シグナルを提供しています。その他のアプリケーションには、スマートフォンアラートによる脆弱な道路利用者保護が含まれます。このユースケースは、都市が自転車および歩行者の安全プログラムを強化し、混合都市交通をサポートできるツールを求めるにつれて、より大きな注目を集めています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
OEM が採用をリードし、スマートシティが最速の拡大を牽引自動車 OEM およびティア1サプライヤーは、2026年のテレコム V2X コネクティビティサービス市場の25.08%を保有すると予測されます。彼らは量産車にコネクティビティモジュールを統合し、車両ファミリー全体でチップセット量、ネットワーク仕様、およびモバイル事業者との契約に影響を与えます。その結果、彼らの購買決定は複数のサプライヤー層に影響を与え、プラットフォームおよびコネクティビティプロバイダーがサービスをどのように構成するか、どの機能をサポートするか、およびモジュールがいつ量産に入るかに実質的な影響を与えます。テレコム事業者およびネクティビティサービスプロバイダーは、エコシステム内で購買者と販売者の両方として機能します。彼らはプラットフォームソフトウェアおよびインフラ機能を取得しながら、OEM、都市、およびフリート顧客にマネージドコネクティビティを提供し、その役割を従来のネットワーク専業プロバイダーとは商業的に区別しています。道路当局および高度道路交通機関は、定義された公共責任に関連する交通管理および道路安全機能に対する公的資金による安定した需要源を提供します。
スマートシティおよび地方自治体は、2032年にかけて CAGR 28.55%で拡大する見込みです。都市はますます V2X を単一目的の輸送プロジェクトではなく共有デジタルインフラとして捉えるようになっており、複数の市の部署が同じ路側・ネットワーク投資を検討できるようになっています。交通管理、駐車場、緊急対応、および環境モニタリングをコネクテッドシティプラットフォームに統合することで、交差点投資のビジネスケースが広がり、プロジェクトをより広範なデジタルプログラムと整合させることができます。韓国2025年2月の TP-SS-9 事故防止プロトコル改訂に V2X 機能を追加する予定であり、安全スコアリングが地方自治体の調達に影響を与える方法を示しています。公共交通・物流・フリート事業者は、投資対効果が間接的であり、道路機関との調整に依存する可能性があるため、依然として慎重な購買者です。充電ネットワーク事業者、公益事業者、保険会社、およびモビリティサービスプロバイダーは、車両対グリッドサービスおよび行動ベースの価格設定を通じて長期的な機会を持ち、道路安全ユースケースを超えた収益源を拡大できます。
地域分析
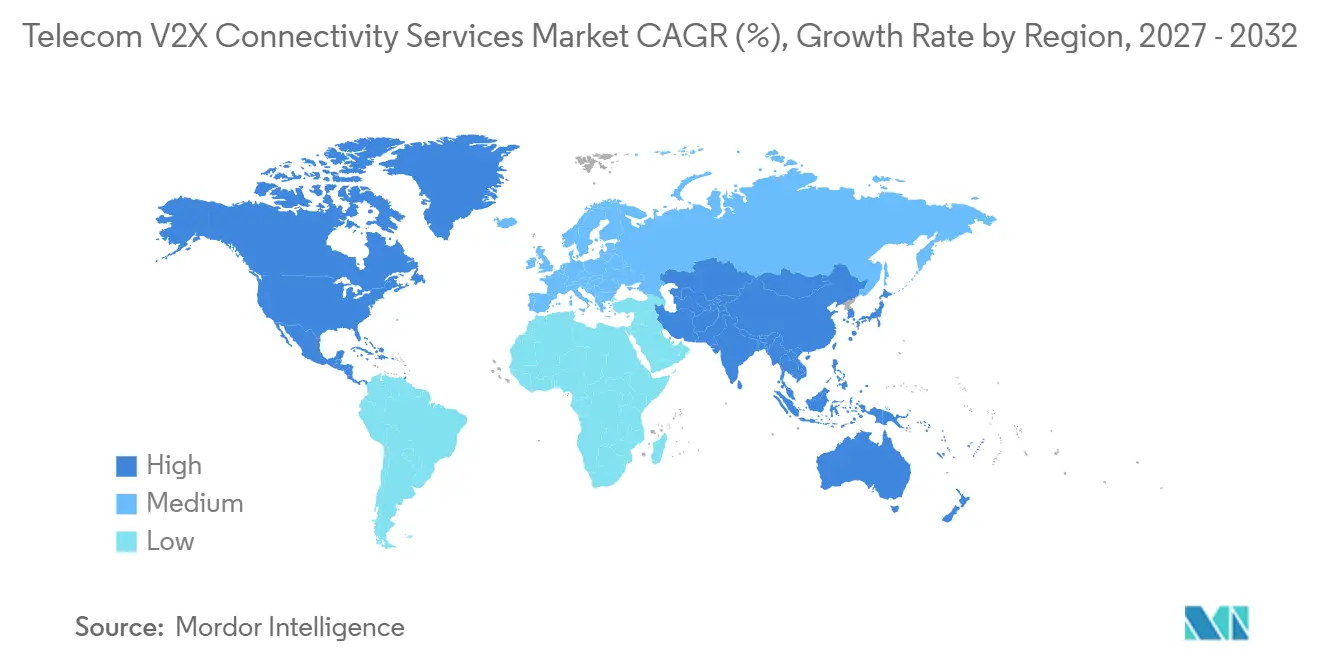
アジア太平洋地域 テレコム V2X コネクティビティサービス市場
アジア太平洋地域は2026年のテレコム V2X コネクティビティサービス市場において31.12%のシェアを占め、2032年にかけてCAGR 27.13%で拡大すると予測されている。中国は車両・道路・クラウド連携プログラムを通じて地域規模の展開を支援しており、2025年上半期に初の国家規格となるLTE-V2X直接通信規格 GB/T 45315-2025 を公布した。同規格は大規模展開を計画するOEMおよびインフラ事業者の不確実性を低減した。日本は2025年にV2X向けに5.9 GHz帯を割り当て、標準化の取り組みを経て2030年までの実用展開を目指している。韓国は大田と世宗を結ぶ約50キロメートルの区間で12件のV2Xサービスの実証試験を実施した。インドは2025年の道路安全指令を通じて車車間通信に関する初期の規制基盤を整備した。
北米および欧州 テレコム V2X コネクティビティサービス市場
北米は、2025年に米国が5.9 GHz帯上部のITS用途にC-V2Xを採用したことにより、より成熟した政策環境を有している。2025年8月、アトランタはC-V2Xにおける米国初のデイワン展開地区となり、都市部における運用事例を提供した。欧州では、2026年1月に導入されたパケット交換型eCall要件が、追加的な安全サービスおよび交通管理サービスのための接続基盤を提供している。ドイツ、英国、フランスは国境を越えた協調型ITSコリドーを通じ地域活動を牽引している。これらの地域におけるテレコム V2X コネクティビティサービス市場は、成熟した道路管理機関、確立された車両サプライチェーン、および既存のコネクテッド交通プログラムの恩恵を受けている。
中東・アフリカおよび南米 テレコム V2X コネクティビティサービス市場
中東、アフリカ、南米は依然として初期段階の市場であるが、特定の展開機会を提供している。サウジアラビアはV2Xシステム向けに5.9 GHz帯のロードマップを策定し、4Gおよび5Gネットワークとのコンパティビリティを有するC-V2Xを認定している。アブダビおよびドバイは交差点や高速道路コリドー全体でスマートシティV2Xパイロットを拡大しているが、より広範な商業化は2029年以降に見込まれている。ブラジルの2025年電力改革および2026年の車両・電力グリッド間連携パイロットの承認は、エネルギー分野に特化したV2Xサービスへの初期的な道筋を提供している。
競合環境
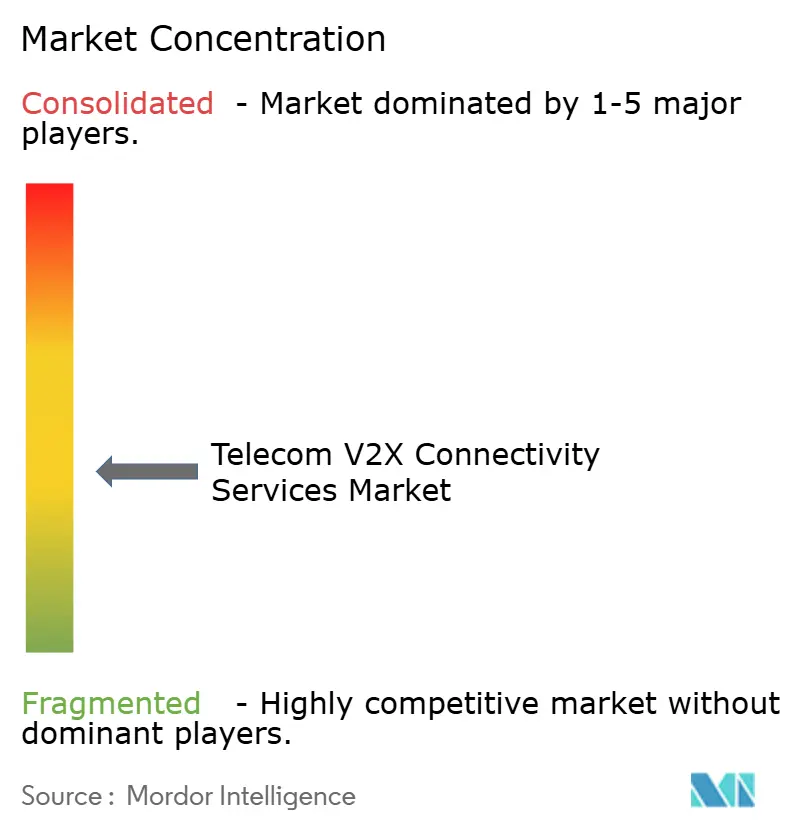
テレコム V2X コネクティビティサービス市場は、プラットフォームおよびサービス層では適度に分散しており、チップセットおよびハードウェアセグメントはより集中しています。2025年12月時点で、5G 自動車協会には13の OEM および9のモバイルネットワーク事業者を含む117のメンバーが参加しています。このメンバーシップ基盤は、共同デモンストレーション、展開ガイダンス、および共通の技術的優先事項の整合をサポートします。Verizon Communications は仮想路側システムおよびモバイルエッジコンピューティングを通じてその提供を差別化し、公共機関がすべての路側資産を所有することなくマネージドサービスを提供できるようにしています。Continental および Robert Bosch は V2X モジュールを車両コントローラーおよび先進運転支援システム(ADAS)に統合することで競争し、Qualcomm Technologies は Cohda Wireless の車載ユニット、Bosch の車両コンピューター、および路側展開で使用されるチップセットを供給しています。
Commsignia、Kapsch TrafficCom、および Cohda Wireless を含むインフラスペシャリストは、米国の調達要件を満たす認定機器および構成を通じて公共入札を競っています。Cohda Wireless は、MK6 車載ユニットが OmniAir 承認を受けた後、20268月に米国での完全な C-V2X プラットフォーム認証を達成しました。2026年2月、Kapsch TrafficCom は Verizon との実際の環境で 5G ネットワーク V2X および5.9 GHz PC5 C-V2X トランザクションを処理した通信方式非依存のコネクテッド料金収受プラットフォームを導入しました。Bosch および Qualcomm は2026年4月に ADAS コラボレーションを拡大し、2028年の車両プログラムに向けて東アジアの自動車メーカーから設計採用を獲得しました。これらの動向は、サプライヤーが認定ハードウェアをソフトウェア、エッジコンピューティング機能、および車両メーカーとの関係と組み合わせていることを示しています。
2つの商業的なギャップが依然として重要です。第一に、市場は複数のモバイルネットワーク事業者にわたって一貫したメッセージフィードを道路機関が受信できるようにする中立的なデータ共有インフラを必要としています。5GAA の V2N2X フレームワークはこのニーズを特定し、相互運用性をサポートするネットワークベースのアーキテクチャを概説しています。第二に、フリート事業者は、安全、ルーティング、およ優先機能からより明確な財務的リターンを提供するサービスモデルを必要としており、定義された貨物ルートに沿った遅延削減および調整改善サービスを含みます。主要プレイヤーの合計シェアが入手できず、競争がチップセットプロバイダー、プラットフォームプロバイダー、モバイルネットワーク事業者、およびインフラスペシャリストにわたって分散しているため、市場集中スコア5が適切です。
テレコム V2X コネクティビティサービス業界リーダー
-
Qualcomm Incorporated
-
Ericsson AB
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Verizon Communications Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
テレコム V2X コネクティビティサービス市場 このレポートでカバーされる企業
- Qualcomm Incorporated
- Ericsson AB
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- SK Telecom Co., Ltd.
- NTT DOCOMO, INC.
- Vodafone Group Plc
- Telenor ASA
- Continental AG
- Robert Bosch GmbH
- NXP Semiconductors N.V.
- HARMAN International Industries, Incorporated
- DENSO CORPORATION
- Aptiv PLC
- Commsignia Ltd.
- Cohda Wireless Pty Ltd.
- Kapsch TrafficCom AG
- Quectel Wireless Solutions Co., Ltd.
- Cisco Systems, Inc.
- LG Electronics Inc.
最近の産業開発事情 テレコム V2X コネクティビティサービス市場
- 2026年10月:Kapsch TrafficCom は、ノースカロライナ州ターンパイク局のコンプリート540プロジェクトのフェーズ2として、トライアングル高速道路を延伸し世界初の量産 V2X 料金収受システムを拡張する3,200万 米ドルの契約を受注しました。の受注は V2X ベースの料金収受の商業的実行可能性を検証し、世界で最大の単一 V2X 料金収受インフラ契約を代表するものです。
- 2026年10月:Kapsch TrafficCom は、マリコパ郡運輸局のコネクテッドビークル加速ゾーン(CVAZ)の一部として、アボンデール回廊向けに路側ユニットを供給するために選定されました。これは米国運輸省が支援する展開であり、交通、緊急、および貨物フリートにわたって約750の物理的・仮想的 RSU と400の OBU を接続します。この展開は、都市部回廊における多用途 V2X インフラの新たなベンチマークを設定しました。
- 2026年8月:Cohda Wireless の MK6 車載ユニットが LTE-V2X 適合性について OmniAir コンソーシアム認証を取得し、OBU および RSU の両方について米国での完全な C-V2X プラットフォーム認証を完了しました。この認証により、連邦資金による展開への適格性が解放され、米国の主要な州運輸局プログラムが要求する相互運用性、パフォーマンス、およびセキュリティ基準への準拠が確認されました。
- 2026年7月:現代自動車グループは、グローバル V2X エネルギーサービスブランドである AllDayEnergy を立ち上げ、車両対グリッド、車両対家庭、および V1G スマート充電機能を単一のアイデンティティのもとに統合しました。英国でのロールアウトは2026年第2四半期に Kia アプリを通じて開始され、欧州、米国、および韓国への拡大が計画されており、現代自動車をグローバル V2X エネルギーサービスプラットフォームを商業化した初の主要 OEM として位置付けています。
グローバルテレコム V2X コネクティビティサービス市場レポートの範囲
テレコム V2X コネクティビティサービス市場レポートは、サービス提供(コネクティビティサブスクリプション、マネージド V2X プラットフォーム、エッジおよびクラウド V2X サービス、ならびに統合・展開・ライフサイクルサービス)、コネクティビティ技術(LTE-V2X および5G)、アプリケーション(道路安全・ハザードアラート、交通・モビリティ管理協調型認知および自動運転支援、フリート・物流・商用車運行、ならびに緊急・公共安全・工事区間サービス)、エンドユーザー(自動車 OEM およびティア1サプライヤー、テレコム事業者およびコネクティビティサービスプロバイダー、道路当局および高度道路交通機関、公共交通・物流・フリート事業者、スマートシティおよび地方自治体、充電ネットワーク事業者および公益事業者、ならびに保険・モビリティサービスプロバイダー)、地域(北米、南米、欧州、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| コネクティビティサブスクリプションサービス |
| マネージド V2X プラットフォームサービス |
| エッジおよびクラウド V2X サービス |
| 統合・展開・ライフサイクルサービス |
| その他のサービス提供 |
| LTE-V2X |
| 5G |
| その他のコネクティビティ技術 |
| 道路安全・ハザードアラート |
| 交通・モビリティ管理 |
| 協調型認知および自動運転支援 |
| フリート・物流・商用車運行 |
| 緊急・公共安全・工事区間サービス |
| その他のアプリケーション |
| 自動車 OEM およびティア1サプライヤー |
| テレコム事業者およびコネクティビティサービスプロバイダー |
| 道路当局および高度道路交通機関 |
| 公共交通・物流・フリート事業者 |
| スマートシティおよび地方自治体 |
| 充電ネットワーク事業者および公益事業者 |
| 保険・モビリティサービスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービス提供別 | コネクティビティサブスクリプションサービス | |
| マネージド V2X プラットフォームサービス | ||
| エッジおよびクラウド V2X サービス | ||
| 統合・展開・ライフサイクルサービス | ||
| その他のサービス提供 | ||
| コネクティビティ技術別 | LTE-V2X | |
| 5G | ||
| その他のコネクティビティ技術 | ||
| アプリケーション別 | 道路安全・ハザードアラート | |
| 交通・モビリティ管理 | ||
| 協調型認知および自動運転支援 | ||
| フリート・物流・商用車運行 | ||
| 緊急・公共安全・工事区間サービス | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 自動車 OEM およびティア1サプライヤー | |
| テレコム事業者およびコネクティビティサービスプロバイダー | ||
| 道路当局および高度道路交通機関 | ||
| 公共交通・物流・フリート事業者 | ||
| スマートシティおよび地方自治体 | ||
| 充電ネットワーク事業者および公益事業者 | ||
| 保険・モビリティサービスプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
テレコム V2X コネクティビティサービス市場の規模はどのくらいですか?
テレコム V2X コネクティビティサービス市場は、2026年の3.27 ビリオン 米ドルおよび2027年の3.87 ビリオン 米ドルから、2032年までに12.43 ビリオン 米ドルへと拡大する見込みであり、CAGR 26.29%を記録します。この予測は、回廊デモンストレーションから商業サービス展開への移行を反映しており、コネクテッドビークル、道路システム、モバイルネットワーク、およびアプリケーションプラットフォームが運用基盤を形成しています。
テレコム V2X コネクティビティサービスの需要を牽引しているものは何ですか?
量産車展開、5G およびエッジコンピューティング、道路安全政策、および都市デジタルインフラプログラが需要を牽引しています。テレコム V2X コネクティビティサービス市場はまた、車両モデルチェンジサイクルを通じて延長できるサービス契約からも恩恵を受けていますが、道路機器コストおよびセキュリティ義務が依然として展開ペースを制約しています。
最大のテレコム V2X サービス提供はどれですか?
コネクティビティサブスクリプションサービスは、2026年のサービス提供において26.77%で最大のシェアを保有しました。モバイルネットワーク契約および組み込みテレマティクス SIM を使用して定期的なサービス収益をサポートし、マネージドプラットフォームおよび展開サービスが公共機関および都市顧客の運用ニーズをサポートしています。
最も急速に拡大している V2X 技術はどれですか?
5G は NR-V2X が直接的かつ応答性の高いデータ交換をサポートするため、2032年にかけて CAGR 28.14%で拡大する見込みです。テレコム V2X コネクティビティサービス市場は、この機能を実現するために適切なネットワークカバレッジに依存しており、特にコネクテッドドライビングサービスが路側資産との信頼の高い通信を必要とするルートに沿って重要です。
最も急速に拡大すると予測されるエンドユーザーはどれですか?
スマートシティおよび地方自治体は、2032年にかけて CAGR 28.55%で拡大する見込みです。これらの購買者は V2X を交通、駐車場、緊急対応、および環境モニタリングシステムと組み合わせることができ、複数の市の機能にわたってインフラ投資のより広範な活用を支援します。
V2X コネクティビティサービスをリードしている地域はどこですか?
アジア太平洋は2026年に31.12%のシェアでリードし、2032年にかけて CAGR 27.13%で拡大する見込みです。この地域のテレコム V2X コネクティビティサービス市場は、国家規格、車両・道路プログラム、ならびに中国、日本、韓国、およびインドの自動車メーカーおよび道路機関による継続的な取り組みによって支えられています。