
Tamanho e Participação do Mercado de Serviços de Rede UAV para Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.47 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.37 % |
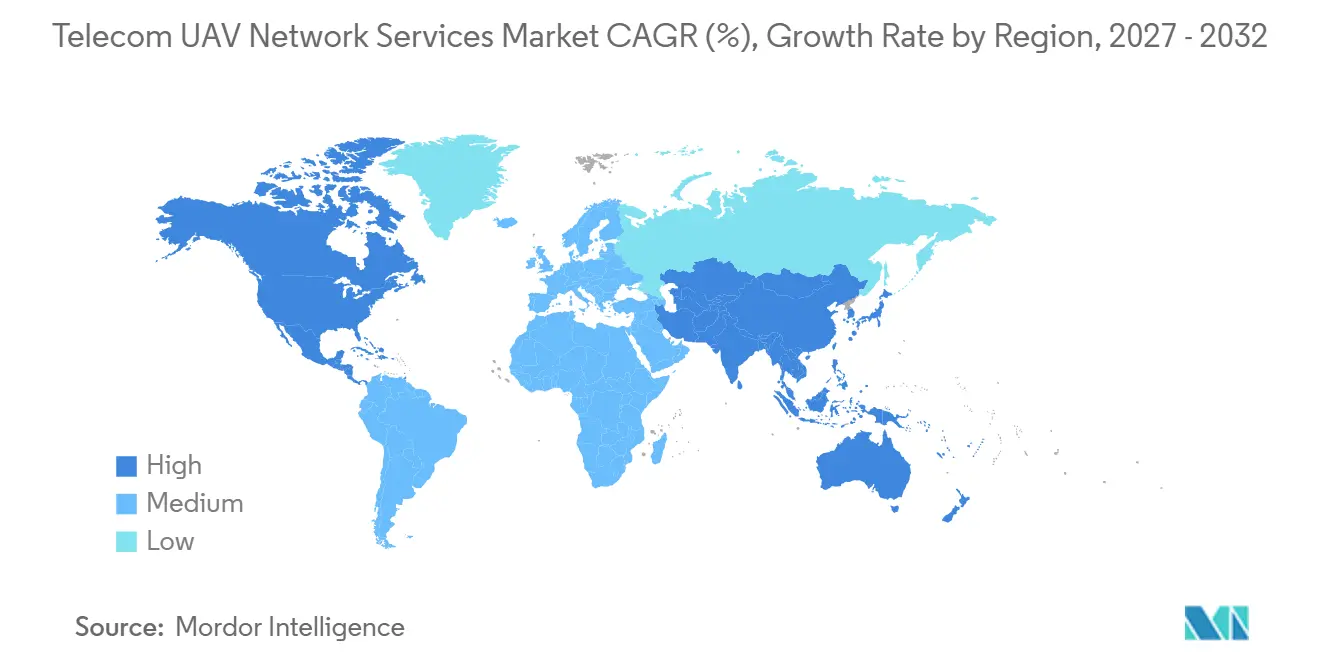
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
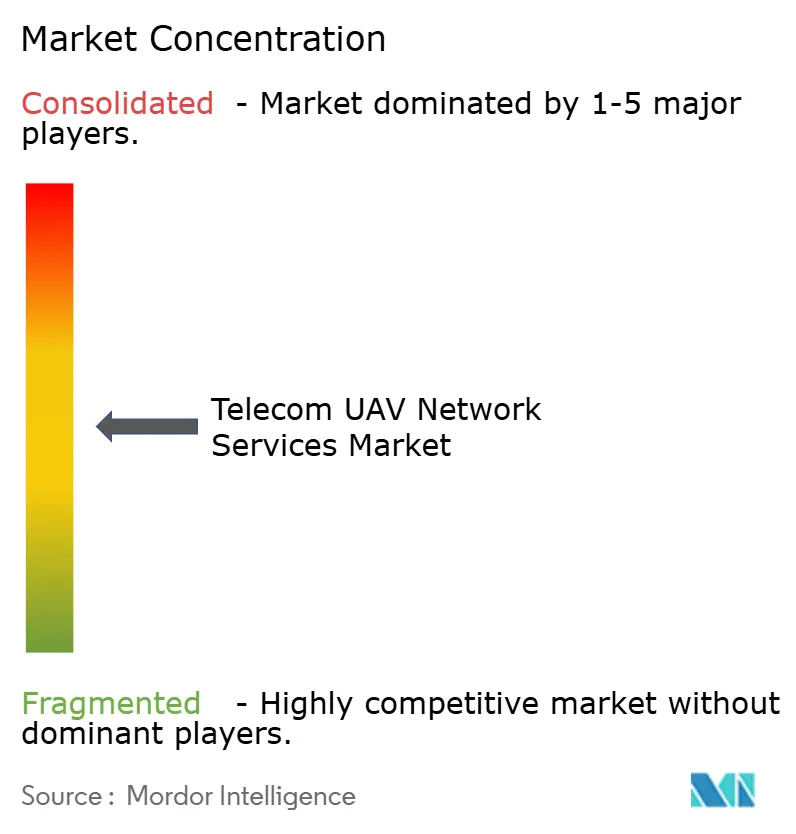
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Rede UAV para Telecomunicações por Mordor Intelligence
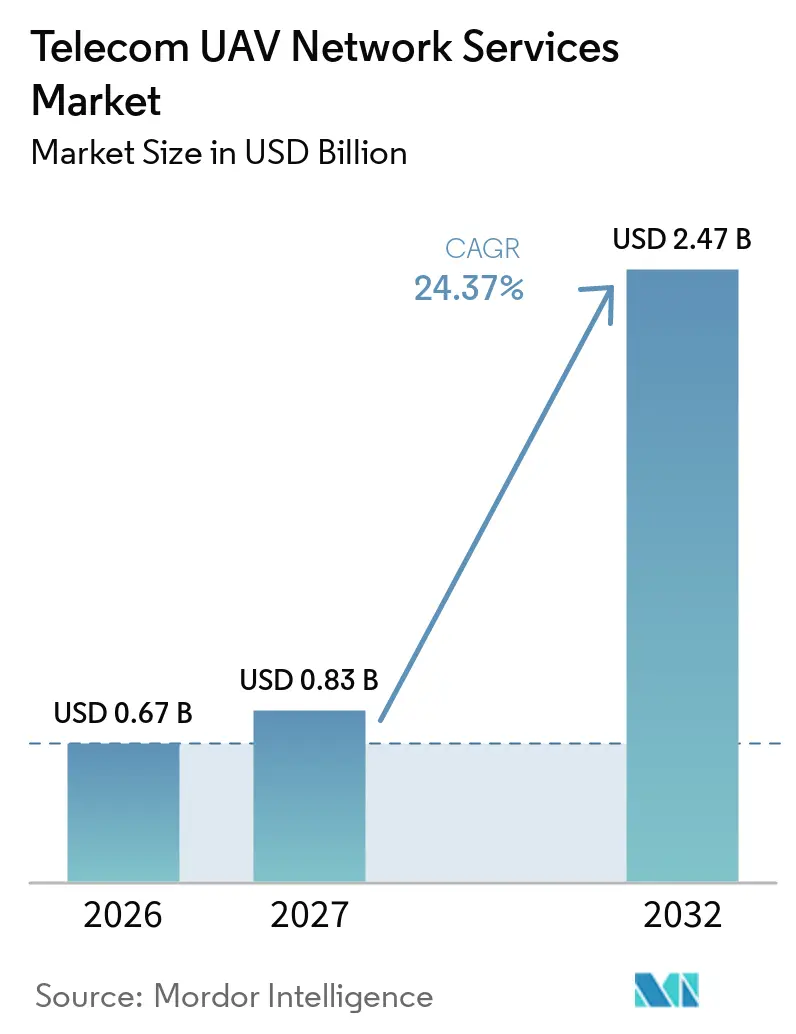
O tamanho do Mercado de Serviços de Rede UAV para Telecomunicações foi avaliado em 0,67 bilhões de USD em 2026 e estima-se que cresça de 0,83 bilhões de USD em 2027 para atingir 2,47 bilhões de USD até 2032, a um CAGR de 24,37% durante o período de previsão (2027-2032). A transição para missões persistentes com conexão celular Além da Linha de Visão Visual, ou BVLOS, está deslocando a receita das vendas únicas de equipamentos para serviços recorrentes de conectividade, espaço aéreo e operações. Os Estados Unidos tinham 424.516 registros ativos de drones comerciais no final de 2025, enquanto a Administração Federal de Aviação espera que os novos registros comerciais anuais aumentem de 1,07 milhão em 2025 para 1,49 milhão até 2030. Essa base instalada fornece às operadoras de telecomunicações um conjunto maior de aeronaves que requerem conectividade confiável de comando, controle, identidade e dados. As regras regulatórias também estão tornando a conectividade resiliente e a troca de dados de voo requisitos operacionais essenciais, em vez de recursos opcionais. O Mercado de Serviços de Rede UAV para Telecomunicações, portanto, favorece os provedores que conseguem combinar acesso à rede, segurança, garantia de cobertura e coordenação do espaço aéreo em um serviço gerenciado.
Principais Conclusões do Relatório
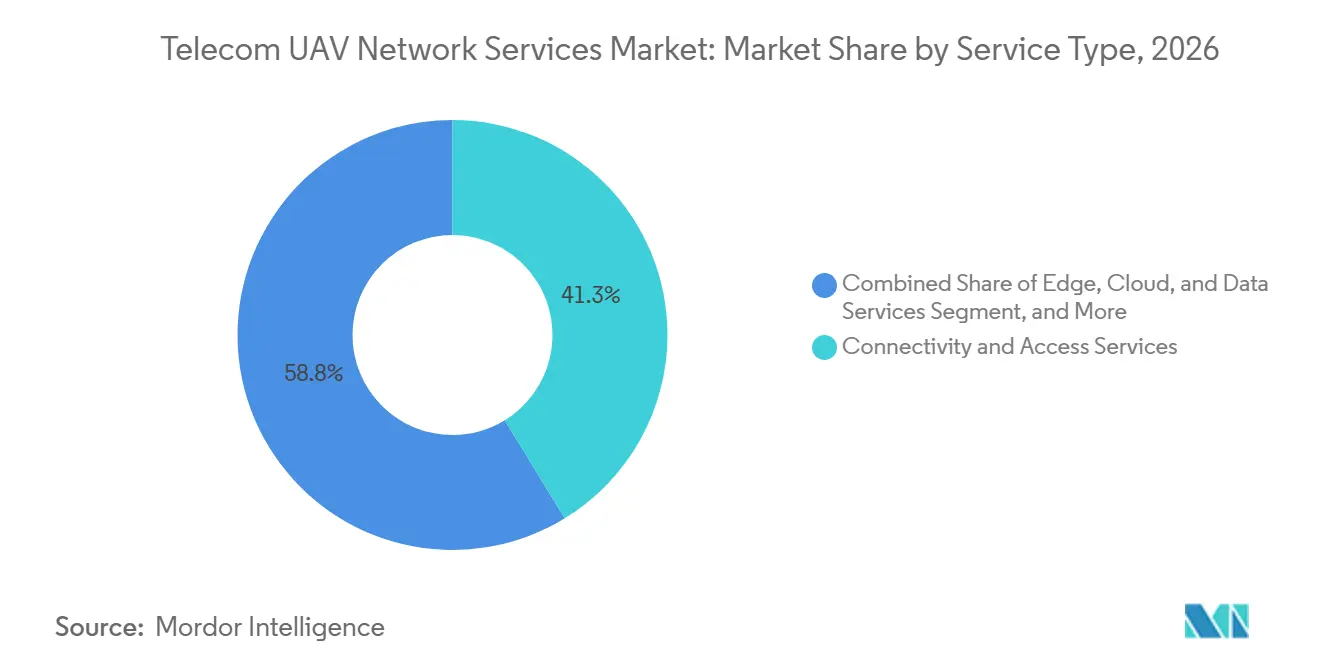
- Por tipo de serviço, os serviços de conectividade e acesso detinham 41,25% da participação do mercado de Serviços de Rede UAV para Telecomunicações em 2026, enquanto os serviços de UTM, identificação remota e dados de espaço aéreo têm projeção de expansão a um CAGR de 26,14% até 2032.
- Por alcance operacional, as operações de linha de visão visual representaram 45,35% da participação do mercado de serviços de rede UAV para telecomunicações em 2026, enquanto as operações além da linha de visão visual têm projeção de expansão a um CAGR de 26,08% até 2032.
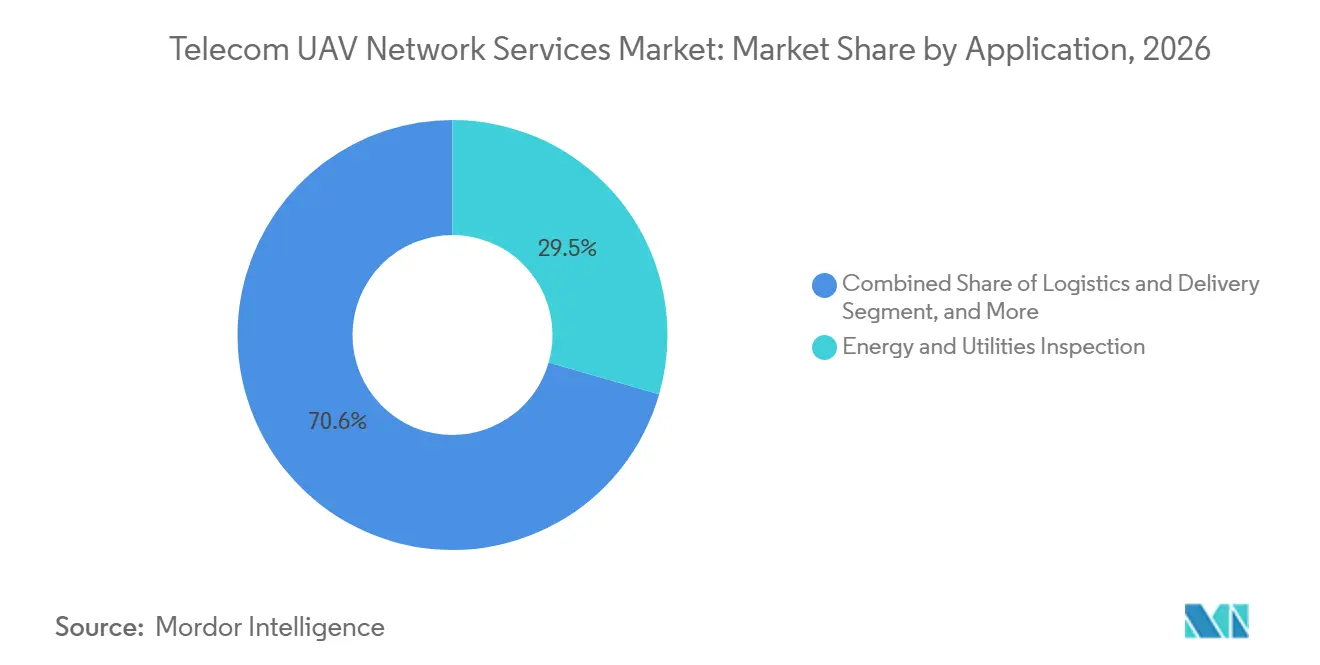
- Por aplicação, a inspeção de energia e serviços públicos detinha 29,45% da participação do mercado de serviços de rede UAV para telecomunicações em 2026, enquanto logística e entrega tem projeção de expansão a um CAGR de 25,96% até 2032.
- Por usuário final, empresas e proprietários de ativos industriais detinham 30,85% de participação de mercado no mercado de serviços de rede UAV para telecomunicações em 2026, enquanto operadores de drones e provedores de logística têm projeção de expansão a um CAGR de 25,88% até 2032.
- Por geografia, a América do Norte detinha 34,65% de participação de mercado no mercado de serviços de rede UAV para telecomunicações em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 26,19% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Operações Comerciais BVLOS | +3.5% | Global, com concentração imediata na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| 5G e Redes Sem Fio Privadas Habilitam Frotas de UAV de Alto Rendimento | +3.0% | América do Norte, Europa e mercados centrais da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Regulatória por Links de Comando e Controle Resilientes | +2.5% | Global, vinculante para operadores BVLOS | Curto prazo (≤ 2 anos) |
| O Crescimento da Frota de Drones Aumenta a Demanda Recorrente por Conectividade | +2.0% | Global, mais forte na América do Norte, China e Europa | Médio prazo (2-4 anos) |
| Cobertura Celular-Satelital Híbrida para Áreas Remotas e Perturbadas | +1.8% | Global, com alta relevância no Oriente Médio, África, corredores remotos da Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Operadoras de Telecomunicações Monetizam Ativos de Rede, Edge e Espaço Aéreo | +1.5% | Europa, América do Norte e pioneiros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Operações Comerciais BVLOS
As operações BVLOS criam demanda direta para o Mercado de Serviços de Rede UAV para Telecomunicações porque cada voo necessita de comunicações confiáveis além do alcance visual do piloto. A proposta de regra Parte 108 da Administração Federal de Aviação, publicada em agosto de 2025, estabeleceu uma estrutura escalável e incluiu requisitos de serviços de dados automatizados para os provedores relevantes.[1] O Escritório do Inspetor Geral do Departamento de Transportes dos Estados Unidos registrou um aumento nas operações BVLOS aprovadas de 1.229 em 2020 para 26.870 em 2023.[2] A mudança de aprovações repetidas para um processo mais reproduzível apoia o investimento planejado por provedores de serviços de rede. Rotas mais longas e voos mais frequentes requerem cobertura contínua de comando e controle, rastreamento e troca de dados. O acordo de fevereiro de 2026 da Zipline com Ruanda demonstra a escala de entrega que uma estrutura BVLOS estabelecida pode suportar.
5G e Redes Sem Fio Privadas Habilitam Frotas de UAV de Alto Rendimento
O 5G privado oferece às frotas de drones industriais espectro controlado, acesso gerenciado e suporte de handover em áreas operacionais mais amplas. Pesquisa da Universidade Helmut Schmidt encontrou latência mediana mais alta do que WLAN em uma comparação controlada, mas desempenho mais forte para atividade coordenada de UAV em grandes áreas. As vantagens importantes são cobertura e controle operacional, em vez de latência mínima, em uma pequena área de teste. O fatiamento de rede pode reservar capacidade para uma missão de drone e suportar compromissos contratuais de nível de serviço. A Força Aérea dos Estados Unidos concedeu à Skydweller Aero, Nokia Federal Solutions e Tangram Flex um contrato em janeiro de 2026 para uma demonstração de rede 5G privada aerotransportada.[3] Essas capacidades permitem que os provedores vendam desempenho gerenciado em vez de acesso básico a dados no Mercado de Serviços de Rede UAV para Telecomunicações.
Demanda Regulatória por Links de Comando e Controle Resilientes
Os reguladores tratam cada vez mais os links de comando e controle como elementos críticos de segurança das operações de UAV. A estrutura proposta da Parte 108 identifica os serviços de dados automatizados como parte obrigatória do ambiente operacional BVLOS mais amplo. A Organização de Aviação Civil Internacional convocou em 2025 a harmonização dos padrões de BVLOS e gestão de tráfego não tripulado. Uma demonstração patrocinada pela FAA da uAvionix relatou 99,98% de disponibilidade combinada de comando e controle em links celulares, banda C e satélite em órbita terrestre baixa com failover automático. O resultado mostra por que um único link pode não atender à confiabilidade esperada para missões críticas. Isso posiciona a conectividade gerenciada multi-link como uma camada premium no Mercado de Serviços de Rede UAV para Telecomunicações.
O Crescimento da Frota de Drones Aumenta a Demanda Recorrente por Conectividade
Uma frota comercial maior expande a base de clientes potenciais para conectividade gerenciada de UAV. A FAA estimou que havia 424.516 registros ativos de drones comerciais nos Estados Unidos no final de 2025 e projetou crescimento contínuo nos registros até 2030. O Escritório de Responsabilidade do Governo relatou que o planejamento da FAA projetava que a frota comercial dos EUA superaria 1 milhão de aeronaves até o final de 2025 e atingiria 1,18 milhão até 2029. A receita depende da parcela de aeronaves que migram do controle de rádio local para conexões celulares persistentes ou multi-rede. Cada aeronave conectada pode precisar de um SIM, plano de dados, monitoramento e acesso a plataformas de serviço. O Mercado de Serviços de Rede UAV para Telecomunicações é fortalecido quando operadores industriais, de entrega e de segurança pública incorporam esses requisitos às operações normais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Espectro Fragmentado e Autorização Transfronteiriça | -2.5% | Global, com maior atrito nos corredores fronteiriços europeus, Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Alto Custo da Garantia de Rede BVLOS Certificada | -2.0% | América do Norte e Europa, onde os requisitos de certificação são mais rigorosos | Médio prazo (2-4 anos) |
| Lacunas de Handover Aéreo e Cobertura em Redes Otimizadas para Solo | -1.5% | Global, com exposição aguda em áreas rurais e costeiras da Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Responsabilidade de Cibersegurança em Trocas de Dados UTM Federadas | -1.2% | Global, concentrado em nós de troca de dados UTM entre provedores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Espectro Fragmentado e Autorização Transfronteiriça
A política de espectro e a autorização operacional permanecem responsabilidades nacionais, limitando a capacidade de oferecer um serviço padrão único em vários países. Um drone operando ao longo de um gasoduto transfronteiriço, rota de energia ou corredor logístico pode enfrentar requisitos separados de espectro, espaço aéreo e operador em cada jurisdição. A Organização de Aviação Civil Internacional reconheceu esse risco em seu trabalho de 2025 sobre integração de gestão de tráfego não tripulado e gestão de tráfego aéreo. A GSMA também alertou em 2025 que abordagens nacionais isoladas para visibilidade e conectividade de drones poderiam se tornar fixas antes que arranjos interoperáveis fossem estabelecidos. Essa fragmentação aumenta os custos de design, conformidade e contratação para provedores de rede. Também limita as economias de escala disponíveis no Mercado de Serviços de Rede UAV para Telecomunicações.
Alto Custo da Garantia de Rede BVLOS Certificada
Os serviços BVLOS certificados requerem mais do que a disponibilidade comum de rede móvel. Os provedores devem suportar testes, documentação, medição de desempenho, gestão de responsabilidade e conformidade contínua com as expectativas operacionais de grau aeronáutico. A proposta da Parte 108 descreveu requisitos que iriam além dos acordos padrão de serviço móvel comercial. Esses requisitos podem exigir investimento antes que um provedor tenha uma grande base de clientes contratados. Especialistas menores podem ter dificuldade em financiar a certificação e a manutenção na escala necessária. A restrição favorece empresas com redes estabelecidas, capacidades aeroespaciais ou apoio público.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Conectividade Fornece o Núcleo Enquanto os Serviços de Espaço Aéreo Expandem Mais RapidamenteOs Serviços de Conectividade e Acesso representaram 41,25% da receita em 2026, tornando-se a maior categoria de serviço. O segmento inclui conexões celulares e satelitais gerenciadas que mantêm as aeronaves vinculadas a pilotos, sistemas de controle e plataformas operacionais. Como cada aeronave conectada precisa de um caminho de acesso, essa categoria alcança o conjunto mais amplo de operadores de drones. Missões mais exigentes estão aumentando o interesse em sistemas capazes de selecionar entre links celulares, satelitais e de radiofrequência conforme as condições mudam.
Os Serviços de UTM, Identificação Remota e Dados de Espaço Aéreo têm projeção de expansão a um CAGR de 26,14% até 2032. Seu papel torna-se mais importante quando os operadores precisam compartilhar a intenção de voo, confirmar a identidade da aeronave e coordenar o acesso ao espaço aéreo. A EASA certificou a ANRA Technologies como seu primeiro provedor de serviços U-space em 2025, estabelecendo um modelo de assinatura compatível nos estados membros.[4] Os serviços de edge, nuvem e dados adicionam análise de vídeo, detecção de anomalias e armazenamento de dados de missão ao mix de serviços. A Telefónica reuniu 5G, análise de inteligência artificial, APIs Open Gateway e operações de drones em uma única oferta comercial. Os serviços de integração, certificação e conformidade também se tornam mais valiosos à medida que os operadores trabalham em múltiplas jurisdições.

Por Alcance Operacional:
VLOS Fornece a Base Enquanto BVLOS Muda as Necessidades de ServiçoAs operações de Linha de Visão Visual representaram 45,35% da receita em 2026. Elas permanecem a base operacional para muitos programas de drones implantados e suportam uma demanda estável por conectividade, telemetria e ferramentas para operadores. As missões VLOS geralmente ocorrem em locais restritos onde o piloto pode observar a aeronave diretamente. São comuns em inspeções localizadas, monitoramento de locais e programas empresariais em estágio inicial. As operações de Linha de Visão Visual Estendida fornecem uma transição entre operações visuais diretas e voo totalmente remoto. Esse modelo usa observadores adicionais e procedimentos mais amplos para suportar atividades próximas ao limite visual normal. O Mercado de Serviços de Rede UAV para Telecomunicações continua a atender essas missões porque os operadores precisam de rastreamento, comunicações e acesso a dados operacionais. A atividade VLOS, portanto, permanece importante mesmo com o desenvolvimento de casos de uso mais avançados.
As operações Além da Linha de Visão Visual têm projeção de expansão a um CAGR de 26,08% até 2032. Seu crescimento muda a qualidade e a duração necessárias dos serviços de voo conectado. A Parte 108 da FAA e as estruturas U-space europeias apoiam a transição para condições operacionais mais formais para essas missões. Pesquisa publicada em 2026 mostrou que redes terrestres e não terrestres híbridas podem manter a latência de comando e controle dentro de limites aceitáveis ao longo de corredores de entrega BVLOS rurais. Isso importa onde uma rede terrestre sozinha não pode fornecer cobertura completa. As operadoras de redes móveis podem combinar espectro, fatiamento de rede e arranjos de roaming satelital em um único relacionamento de serviço. O modelo operacional pode reduzir a necessidade de um operador de drone gerenciar vários provedores de comunicações. Cada novo quadro de autorização pode exigir trabalho de garantia separado, ajudando a preservar o valor dos serviços gerenciados no Mercado de Serviços de Rede UAV para Telecomunicações.
Por Aplicação:
Inspeção de Energia Lidera Enquanto Logística Define o RitmoA Inspeção de Energia e Serviços Públicos detinha 29,45% da receita em 2026. Os operadores de redes elétricas usam drones para inspeções repetidas de torres, condutores e outros ativos distribuídos. Esses programas favorecem contratos planejados porque as rotas de inspeção são frequentes, longas e sensíveis à segurança. A National Grid Electricity Transmission concedeu um contrato de GBP 22.950.000 (USD 29,1 milhões) para inspeção de drones BVLOS em maio de 2025, com opções de extensão até 2032. O tamanho do Mercado de Serviços de Rede UAV para Telecomunicações para essa aplicação é sustentado pela necessidade de manter links confiáveis ao longo de corredores fixos de serviços públicos. A Inspeção de Infraestrutura de Telecomunicações é um caso de uso relacionado porque as operadoras de redes móveis podem inspecionar suas próprias torres e ativos de transmissão. A abordagem de drones da Nokia para observabilidade de redes combina conectividade 4G e 5G privada com operações focadas em serviços públicos em áreas perigosas. Essas aplicações sustentam demanda constante por dados, monitoramento e operações de voo em conformidade.
Logística e entrega têm projeção de expansão a um CAGR de 25,96% até 2032. Grandes redes de entrega precisam de cobertura persistente em cada local onde um drone decola, viaja e entrega uma remessa. Wing e Walmart confirmaram 7 novas áreas metropolitanas em junho de 2026 e declararam que seu programa estava avançando em direção a mais de 270 locais e serviço para 40 milhões de pessoas até 2027. Essa expansão fortalece a necessidade de conectividade gerenciada em toda a cidade, em vez de conexões de teste locais. Segurança Pública e Resposta a Emergências também cria demanda porque as agências precisam de comunicações seguras e responsivas durante incidentes. A Verizon relatou em 2025 que 48% das agências de primeiros socorristas dos EUA pesquisadas esperavam usar drones diariamente dentro de 5 anos. Usuários de defesa e segurança representam uma aplicação de menor volume, mas de alto valor, onde conexões resilientes e cibersegurança são especialmente importantes. Esses casos de uso expõem o Mercado de Serviços de Rede UAV para Telecomunicações tanto à demanda comercial quanto à do setor público.
Por Usuário Final:
Empresas Fornecem Volume Enquanto Operadores de Drones Lideram a ExpansãoEmpresas e Proprietários de Ativos Industriais detinham 30,85% da receita em 2026. Empresas de energia, serviços públicos e fabricantes usam frotas cativas para inspeção, monitoramento e segurança de instalações. Seus programas frequentemente têm alto uso por aeronave porque as missões seguem cronogramas regulares em instalações ou corredores estabelecidos. Esse padrão sustenta demanda contínua por acesso a dados, rastreamento e gestão de missões. A participação de receita desse grupo de usuários reflete o valor imediato que os usuários industriais podem obter de informações remotas sobre ativos. Esses usuários também enfatizam fortemente operações seguras e desempenho de conectividade documentado. As Operadoras de Redes Móveis ocupam uma posição dupla: podem usar drones para inspecionar sua própria infraestrutura enquanto também fornecem serviços de rede a outros operadores. As empresas de torres de telecomunicações constituem um grupo de usuários relacionado, pois suas atividades de inspeção migram do trabalho VLOS para serviços BVLOS contratados.
Operadores de Drones e Provedores de Logística têm projeção de expansão a um CAGR de 25,88% até 2032. Essas empresas incorporam requisitos de conectividade em modelos operacionais de entrega, inspeção como serviço e segurana pública. A Chunghwa Telecom completou quase 1.200 entregas durante um teste de entrega de alimentos em Taiwan em agosto de 2026, demonstrando que as operadoras de telecomunicações podem participar diretamente na logística de drones. A Deutsche Telekom implantou um serviço de conectividade gerenciada para a logística de drones Morpheus, usando cartões SIM IoT duplos, planos com capacidade 5G e redundância de roaming nacional. A abordagem mostra como as operadoras podem oferecer um serviço gerenciado em vez de um plano de dados para consumidores. Agências Governamentais, de Defesa e de Segurança Pública também contribuem com contratos de alto valor que podem durar por longos períodos. Seus requisitos podem incluir resiliência, segurança e suporte operacional. Essa ampla base de usuários finais melhora o leque de oportunidades disponíveis para o Mercado de Serviços de Rede UAV para Telecomunicações.
Análise Geográfica
Mercado de Serviços de Rede UAV para Telecomunicações na América do Norte
A América do Norte detinha 34,65% do mercado de Serviços de Rede UAV para Telecomunicações em 2026, impulsionada por aprovações comerciais de BVLOS, cobertura 5G densa e programas ativos de inspeção e entrega. A Estratégia de Normalização de Drones da FAA de 2026 delineou um caminho que inclui uma regra final de BVLOS, processamento de isenções da Parte 107 com suporte de inteligência artificial e certificados adicionais de operador UAS da Parte 135. AT&T e Ericsson demonstraram detecção e rastreamento de drones por meio de 5G Massive MIMO no AT&T Stadium em julho de 2026. A demonstração mostrou que os provedores podem adicionar inteligência de detecção e espaço aéreo às ofertas de conectividade. Canadá e México contribuem para a atividade regional por meio de avanços na autorização de BVLOS e testes de corredores urbanos para drones.
Mercado de Serviços de Rede UAV para Telecomunicações na APAC
A Ásia-Pacífico deve expandir-se a um CAGR de 26,19% até 2032, tornando-se a região de crescimento mais rápido no mercado de Serviços de Rede UAV para Telecomunicações. A China contribui com capacidade de fabricação, enquanto o Japão possui permissões avançadas de BVLOS e os países do Sudeste Asiático estão implantando plataformas nacionais de UTM. A subsidiária da Terra Drone, Unifly, tornou-se parceira tecnológica da plataforma nacional de UTM da Malásia em maio de 2026. A Optus e a Nokia exploraram soluções de resposta a desastres em redes baseadas em drones na Austrália em 2025. Interfaces fragmentadas de UTM e gerenciamento de tráfego aéreo continuam sendo uma restrição à atividade transfronteiriça.
Mercado de Serviços de Rede UAV para Telecomunicações na EMEA
A Europa ficou em terceiro lugar em receita e é apoiada pelo framework U-space da EASA, especialmente na Alemanha, no Reino Unido e na França. A certificação da ANRA Technologies pela EASA em 2025 proporcionou à região um modelo de serviço U-space em conformidade nos estados membros. O Oriente Médio é um mercado menor de alto valor, incluindo o movimento de Dubai em direção à gestão integrada do espaço aéreo digital. A África possui a menor base de receita atual, mas o programa de Zipline em Ruanda demonstra como redes com suporte de satélite podem atender a operações onde a cobertura terrestre é limitada.
Cenário Competitivo
O Mercado de Serviços de Rede UAV para Telecomunicações é moderadamente fragmentado. Verizon, AT&T, Vodafone e Telefónica detêm posições fortes porque podem se basear em infraestrutura de rede estabelecida. Provedores especializados de UTM, conectividade satelital e multi-link competem pela receita de dados de espaço aéreo e camada de aplicação. Uma abordagem comum começa com conectividade de drones e depois adiciona planejamento de rotas, gestão multi-link e operações de missão gerenciadas. A Telefonica combinou 5G, análise de inteligência artificial, APIs Open Gateway, pilotagem remota e serviços relacionados em uma única oferta comercial.
O Grupo Indra adquiriu a plataforma GuardianUTM da Altitude Angel em janeiro de 2026, incluindo uma plataforma atendendo 64 aeroportos e 350.000 usuários diretos. A aquisição fortaleceu a posição da Indra em serviços de espaço aéreo digital na Europa e na Ásia. A consolidação pode favorecer empresas capazes de sustentar investimentos e estabelecer credibilidade regulatória. Evidências de certificação, design de serviço confiável e suporte a vários links são pontos fortes competitivos importantes.
Os provedores de satélite posicionam seus serviços como uma camada de segurança que complementa as conexões celulares. Viasat e Galaxy 1 anunciaram uma parceria em março de 2026 para suportar comunicações escaláveis e seguras para aeronaves não tripuladas. Viasat, TTP e Frequentis conduziram testes de voo Iris RPAS da Agência Espacial Europeia em maio de 2026 para testar a integração de conectividade satelital com serviços UTM. Vodafone e Manna Air Delivery completaram um voo BVLOS de 2 quilômetros sobre a rede 4G da Vodafone na Irlanda em julho de 2025. A competição permanece ativa no Mercado de Serviços de Rede UAV para Telecomunicações porque nenhum único provedor cobre todas as geografias e casos de uso.
Líderes do Setor de Serviços de Rede UAV para Telecomunicações
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
Telefonica, S.A.
-
Telefonaktiebolaget LM Ericsson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Rede UAV para Telecomunicações Empresas cobertas neste relatório
- Verizon Communications Inc.
- AT&T Inc.
- Vodafone Group Plc
- Telefonica, S.A.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Viasat, Inc.
- Iridium Communications Inc.
- Thales S.A.
- Elsight Limited
- Qualcomm Technologies, Inc.
- Wing Aviation LLC
- Airbus SE
- Frequentis AG
- Terra Drone Corporation
- Unifly NV
- Indra Sistemas, S.A.
- ANRA Technologies, LLC
- SkyGrid, LLC
- Droniq GmbH
- Silvus Technologies, Inc.
- Doodle Labs, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Rede UAV para Telecomunicações
- Junho de 2026: Wing e Walmart confirmaram 7 novas áreas metropolitanas, incluindo Filadélfia, Área da Baía de São Francisco, Phoenix e San Diego, para entrega por drones, avançando uma rede de costa a costa em direção a 20 mercados nos EUA, com previsão de superar 270 locais e atender 40 milhões de americanos até 2027.
- Maio de 2026: A subsidiária da Terra Drone, Unifly, foi selecionada como parceira tecnológica da plataforma UTM nacional da Malásia no âmbito do Programa ClearPath UASTMS, fornecendo gestão de voo em tempo real, Identificação Remota e serviços de informação de tráfego como parte de uma expansão comercial significativa da infraestrutura UTM em nível nacional no Sudeste Asiático.
- Maio de 2026: Viasat, TTP e Frequentis conduziram testes de voo Iris RPAS na Universidade de Cranfield no âmbito do programa Iris da Agência Espacial Europeia, testando a integração de conectividade satelital com UTM para operações BVLOS em espaço aéreo gerenciado complexo.
- Fevereiro de 2026: Zipline assinou um acordo de expansão com Ruanda no âmbito de um prêmio de pagamento por desempenho de USD 150 milhões do Departamento de Estado dos EUA, estabelecendo uma rede de entrega autônoma nacional, incluindo o primeiro sistema de entrega urbana por drones da África, e gerando demanda de conectividade gerenciada com suporte satelital em escala nacional.
Escopo do Relatório Global do Mercado de Serviços de Rede UAV para Telecomunicações
O Relatório do Mercado de Serviços de Rede UAV para Telecomunicações é Segmentado por Tipo de Serviço (Serviços de Conectividade e Acesso, Orquestração de Rede e Gestão Multi-Link, UTM, Identificação Remota e Serviços de Dados de Espaço Aéreo, Serviços de Edge, Nuvem e Dados, Serviços de Integração, Certificação e Conformidade e Outros Tipos de Serviço), Alcance Operacional (Linha de Visão Visual, Linha de Visão Visual Estendida e Além da Linha de Visão Visual), Aplicação (Inspeção de Infraestrutura de Telecomunicações, Inspeção de Energia e Serviços Públicos, Logística e Entrega, Segurança Pública e Resposta a Emergências, Defesa e Segurança e Outras Aplicações), Usuário Final (Operadoras de Redes Móveis, Empresas de Torres de Telecomunicações, Empresas e Proprietários de Ativos Industriais, Agências Governamentais, de Defesa e de Segurança Pública, Operadores de Drones e Provedores de Logística e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Conectividade e Acesso |
| Orquestração de Rede e Gestão Multi-Link |
| UTM, Identificação Remota e Serviços de Dados de Espaço Aéreo |
| Serviços de Edge, Nuvem e Dados |
| Serviços de Integração, Certificação e Conformidade |
| Outros Tipos de Serviço |
| Linha de Visão Visual |
| Linha de Visão Visual Estendida |
| Além da Linha de Visão Visual |
| Inspeção de Infraestrutura de Telecomunicações |
| Inspeção de Energia e Serviços Públicos |
| Logística e Entrega |
| Segurança Pública e Resposta a Emergências |
| Defesa e Segurança |
| Outras Aplicações |
| Operadoras de Redes Móveis |
| Empresas de Torres de Telecomunicações |
| Empresas e Proprietários de Ativos Industriais |
| Agências Governamentais, de Defesa e de Segurança Pública |
| Operadores de Drones e Provedores de Logística |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Conectividade e Acesso | |
| Orquestração de Rede e Gestão Multi-Link | ||
| UTM, Identificação Remota e Serviços de Dados de Espaço Aéreo | ||
| Serviços de Edge, Nuvem e Dados | ||
| Serviços de Integração, Certificação e Conformidade | ||
| Outros Tipos de Serviço | ||
| Por Alcance Operacional | Linha de Visão Visual | |
| Linha de Visão Visual Estendida | ||
| Além da Linha de Visão Visual | ||
| Por Aplicação | Inspeção de Infraestrutura de Telecomunicações | |
| Inspeção de Energia e Serviços Públicos | ||
| Logística e Entrega | ||
| Segurança Pública e Resposta a Emergências | ||
| Defesa e Segurança | ||
| Outras Aplicações | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Empresas de Torres de Telecomunicações | ||
| Empresas e Proprietários de Ativos Industriais | ||
| Agências Governamentais, de Defesa e de Segurança Pública | ||
| Operadores de Drones e Provedores de Logística | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Serviços de Rede UAV para Telecomunicações?
O Mercado de Serviços de Rede UAV para Telecomunicações tem projeção de expansão de 0,67 bilhões de USD em 2026 e 0,83 bilhões de USD em 2027 para 2,47 bilhões de USD até 2032, a um CAGR de 24,37%.
O que está impulsionando a demanda por serviços de telecomunicações usados por drones?
Operações BVLOS, frotas conectadas maiores, 5G privado e requisitos regulatórios para links de comando e controle resilientes estão aumentando a demanda por serviços gerenciados.
Qual tipo de serviço tem a maior participação de receita?
Os Serviços de Conectividade e Acesso detinham 41,25% da receita em 2026 porque os drones conectados precisam de acesso celular ou satelital confiável.
Qual aplicação de UAV tem projeção de expansão mais rápida?
Logística e Entrega tem projeção de expansão a um CAGR de 25,96% até 2032, à medida que os operadores ampliam programas de drones de última milha.
Qual região tem projeção de expansão mais rápida?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 26,19% até 2032, sustentada por capacidade de fabricação, desenvolvimento BVLOS e implantações de UTM nacionais.
O que limita a implantação mais ampla de operações de UAV habilitadas por telecomunicações?
Regras fragmentadas de espectro, requisitos de autorização transfronteiriça, custos de certificação, lacunas de cobertura de rede e obrigações de cibersegurança podem atrasar a implantação.