
Marktgröße und Marktanteil für Telekommunikations-UAV-Netzwerkdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.83 Milliarden US-Dollar |
| Marktgröße (2032) | 2.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikations-UAV-Netzwerkdienste von Mordor Intelligence
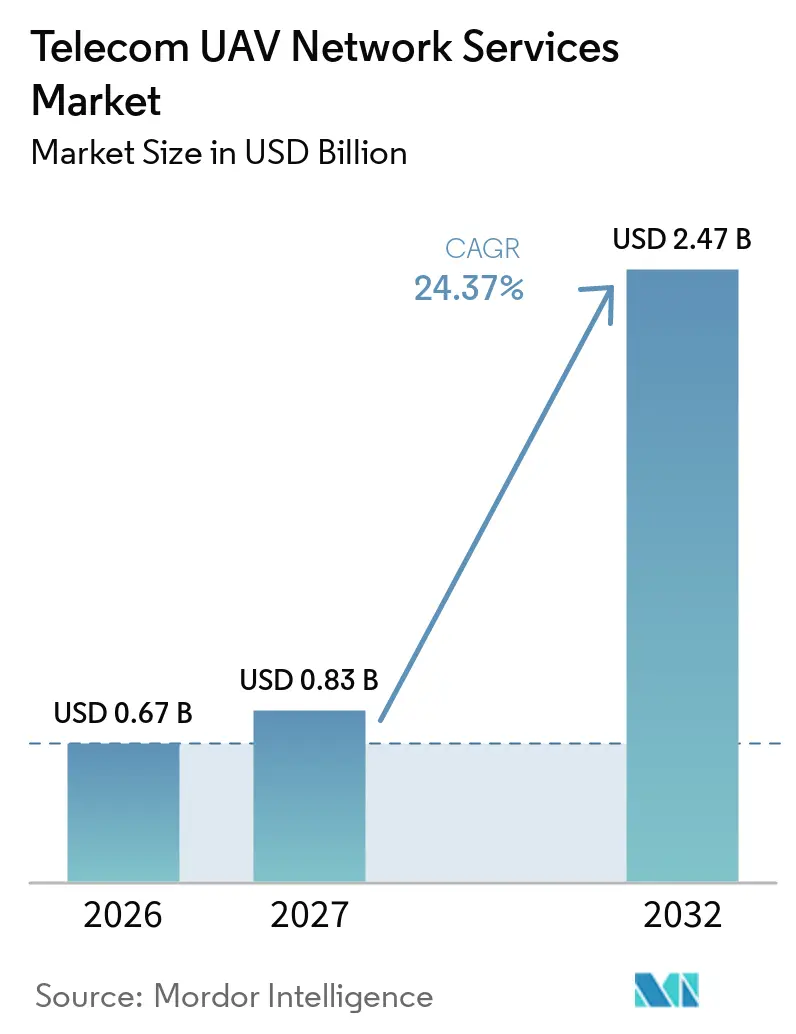
Die Marktgröße für Telekommunikations-UAV-Netzwerkdienste wurde im Jahr 2026 auf 0,67 Milliarden USD geschätzt und soll von 0,83 Milliarden USD im Jahr 2027 auf 2,47 Milliarden USD bis 2032 wachsen, bei einer CAGR von 24,37 % während des Prognosezeitraums (2027–2032). Der Übergang zu dauerhaften, zellular vernetzten Missionen jenseits der Sichtlinie (Beyond Visual Line of Sight, BVLOS) verlagert die Einnahmen von einmaligen Geräteverkäufen hin zu wiederkehrenden Konnektivitäts-, Luftraum- und Betriebsdienstleistungen. Die Vereinigten Staaten verzeichneten Ende 2025 424.516 aktive kommerzielle Drohnenregistrierungen, während die Federal Aviation Administration erwartet, dass die jährlichen neuen kommerziellen Registrierungen von 1,07 Millionen im Jahr 2025 auf 1,49 Millionen bis 2030 steigen werden. Diese installierte Basis bietet Telekommunikationsanbietern einen größeren Pool an Luftfahrzeugen, die zuverlässige Befehls-, Steuerungs-, Identitäts- und Datenkonnektivität benötigen. Regulatorische Vorschriften machen belastbare Konnektivität und den Austausch von Flugdaten ebenfalls zu grundlegenden Betriebsanforderungen und nicht mehr zu optionalen Funktionen. Der Markt für Telekommunikations-UAV-Netzwerkdienste begünstigt daher Anbieter, die Netzwerkzugang, Sicherheit, Abdeckungsgarantie und Luftraumkoordination in einem verwalteten Dienst kombinieren können.
Wichtigste Erkenntnisse des Berichts
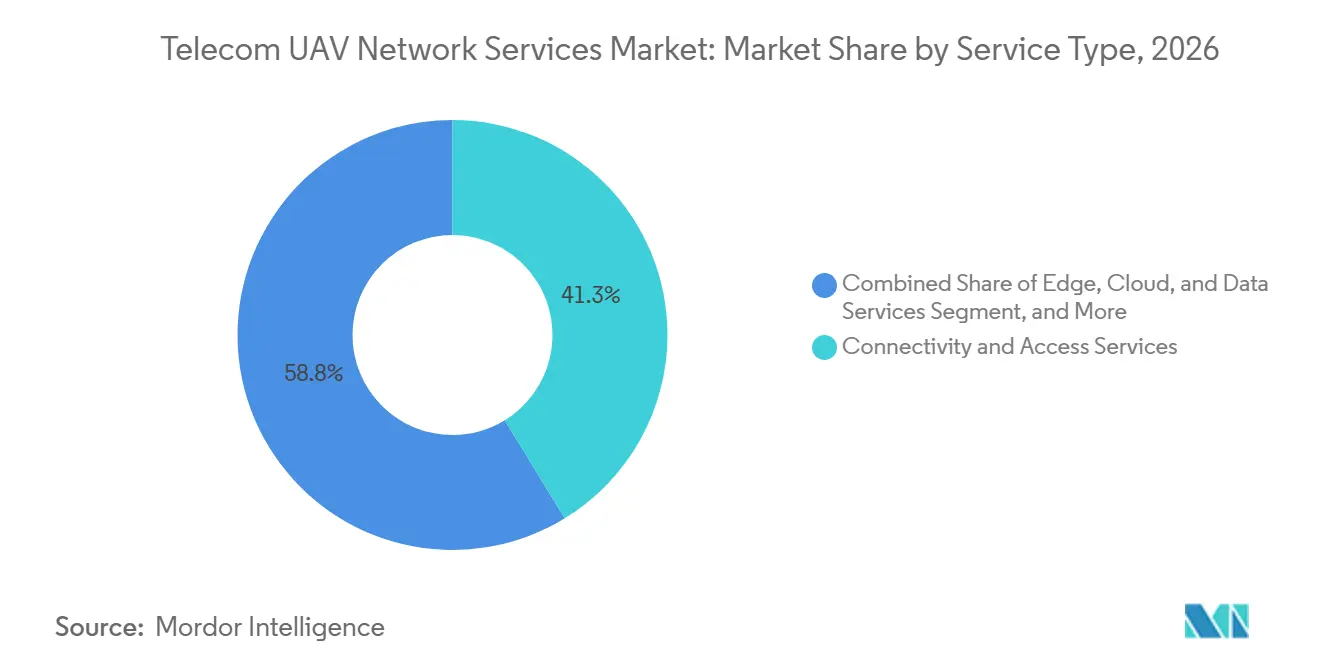
- Nach Dienstleistungsart hielten Konnektivitäts- und Zugangsdienste im Jahr 2026 einen Marktanteil von 41,25 % am Markt für Telekommunikations-UAV-Netzwerkdienste, während UTM-, Fernidentifizierungs- und Luftraumdatendienste bis 2032 voraussichtlich mit einer CAGR von 26,14 % wachsen werden.
- Nach Betriebsreichweite entfielen auf den Sichtlinienbetrieb im Jahr 2026 45,35 % des Marktanteils für Telekommunikations-UAV-Netzwerkdienste, während der Betrieb jenseits der Sichtlinie bis 2032 voraussichtlich mit einer CAGR von 26,08 % wachsen wird.
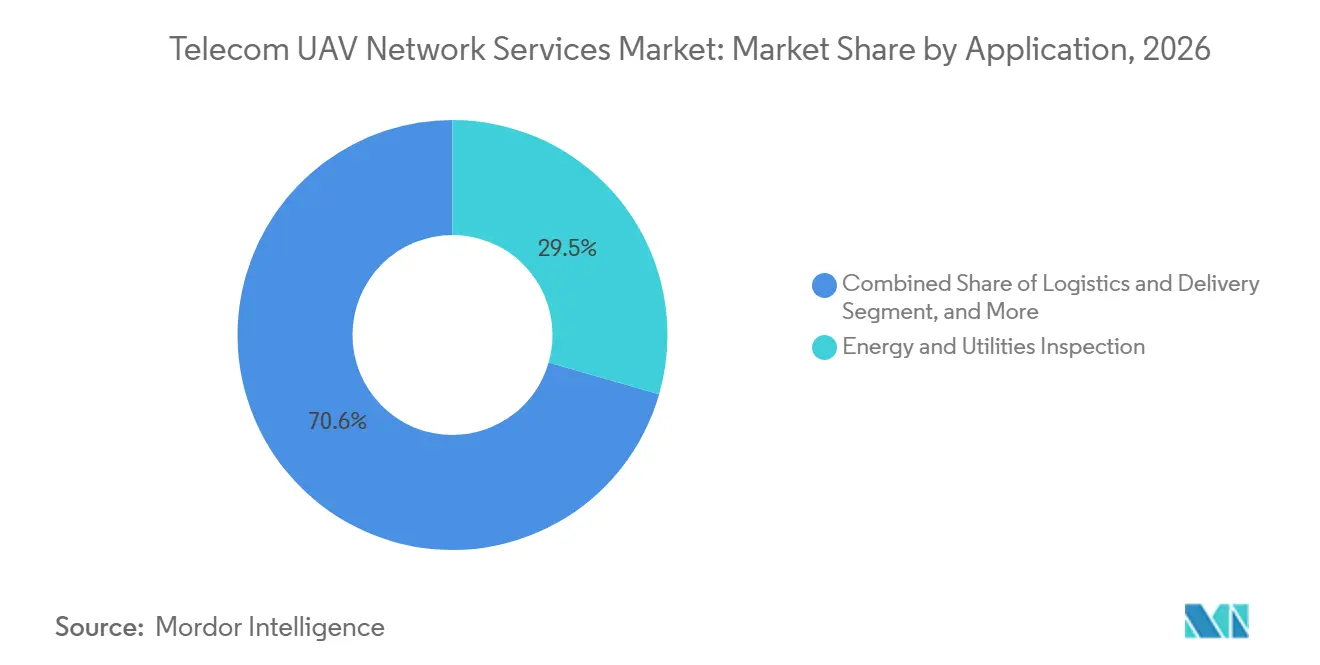
- Nach Anwendung hielt die Energie- und Versorgungsinspektion im Jahr 2026 einen Marktanteil von 29,45 % am Markt für Telekommunikations-UAV-Netzwerkdienste, während Logistik und Lieferung bis 2032 voraussichtlich mit einer CAGR von 25,96 % wachsen werden.
- Nach Endnutzer hielten Unternehmen und Eigentümer industrieller Anlagen im Jahr 2026 einen Marktanteil von 30,85 % am Markt für Telekommunikations-UAV-Netzwerkdienste, während Drohnenbetreiber und Logistikanbieter bis 2032 voraussichtlich mit einer CAGR von 25,88 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,65 % am Markt für Telekommunikations-UAV-Netzwerkdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 26,19 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung kommerzieller BVLOS-Operationen | +3.5% | Global, mit unmittelbarer Konzentration in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| 5G und privates Funknetz ermöglichen UAV-Flotten mit hohem Durchsatz | +3.0% | Nordamerika, Europa und asiatisch-pazifische Kernmärkte | Mittelfristig (2–4 Jahre) |
| Regulatorische Anforderung an belastbare Befehls- und Steuerungsverbindungen | +2.5% | Global, bindend für BVLOS- Betreiber | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Drohnenflotte erhöht den wiederkehrenden Konnektivitätsbedarf | +2.0% | Global, am stärksten in Nordamerika, China und Europa | Mittelfristig (2–4 Jahre) |
| Hybride Mobilfunk-Satelliten- Abdeckung für abgelegene und gestörte Gebiete | +1.8% | Global, mit hoher Relevanz im Nahen Osten, Afrika, abgelegenen Korridoren des asiatisch-pazifischen Raums und Südamerika | Langfristig (≥ 4 Jahre) |
| Telekommunikationsbetreiber monetarisieren Netzwerk-, Edge- und Luftraumressourcen | +1.5% | Europa, Nordamerika und asiatisch-pazifische Vorreiter | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung kommerzieller BVLOS-Operationen
BVLOS-Operationen erzeugen eine direkte Nachfrage für den Markt für Telekommunikations-UAV-Netzwerkdienste, da jeder Flug zuverlässige Kommunikation jenseits der Sichtweite des Piloten benötigt. Die von der Federal Aviation Administration im August 2025 veröffentlichte vorgeschlagene Part-108-Regelung legte einen skalierbaren Rahmen fest und enthielt automatisierte Datendienst-Anforderungen für relevante Anbieter.[1] Das Büro des Generalinspekteurs des US-Verkehrsministeriums verzeichnete einen Anstieg der genehmigten BVLOS-Operationen von 1.229 im Jahr 2020 auf 26.870 im Jahr 2023.[2] Der Wandel von wiederholten Genehmigungen zu einem besser wiederholbaren Prozess unterstützt geplante Investitionen durch Netzwerkdienstanbieter. Längere Routen und häufigere Flüge erfordern eine kontinuierliche Befehls- und Steuerungsabdeckung, Verfolgung und Datenaustausch. Ziplines Ruanda-Vereinbarung vom Februar 2026 zeigt das Liefervolumen, das ein etablierter BVLOS-Rahmen unterstützen kann.
5G und privates Funknetz ermöglichen UAV-Flotten mit hohem Durchsatz
Privates 5G gibt industriellen Drohnenflotten kontrollierten Frequenzbereich, verwalteten Zugang und Übergabeunterstützung über größere Betriebsbereiche. Forschungen der Helmut-Schmidt-Universität ergaben eine höhere mittlere Latenz als WLAN in einem kontrollierten Vergleich, jedoch eine stärkere Leistung für koordinierte UAV-Aktivitäten über große Gebiete. Die wichtigen Vorteile sind Abdeckung und Betriebskontrolle und nicht minimale Latenz in einem kleinen Testbereich. Network Slicing kann Kapazitäten für eine Drohnenmission reservieren und vertragliche Service-Level-Verpflichtungen unterstützen. Die US-Luftwaffe vergab im Januar 2026 einen Vertrag an Skydweller Aero, Nokia Federal Solutions und Tangram Flex für eine Demonstration eines luftgestützten privaten 5G-Netzwerks.[3] Diese Fähigkeiten ermöglichen es Anbietern, im Markt für Telekommunikations-UAV-Netzwerkdienste verwaltete Leistung statt grundlegenden Datenzugang zu verkaufen.
Regulatorische Anforderung an belastbare Befehls- und Steuerungsverbindungen
Regulierungsbehörden behandeln Befehls- und Steuerungsverbindungen zunehmend als sicherheitskritische Elemente des UAV-Betriebs. Der vorgeschlagene Part-108-Rahmen identifiziert automatisierte Datendienste als erforderlichen Bestandteil der umfassenderen BVLOS-Betriebsumgebung. Die Internationale Zivilluftfahrtorganisation forderte 2025 harmonisierte BVLOS- und UTM-Standards. Eine von der FAA geförderte uAvionix-Demonstration berichtete von einer kombinierten Befehls- und Steuerungsverfügbarkeit von 99,98 % über Mobilfunk-, C-Band- und Satelliten-Links im niedrigen Erdorbit mit automatischem Failover. Das Ergebnis zeigt, warum eine einzelne Verbindung möglicherweise nicht die für kritische Missionen erwartete Zuverlässigkeit erfüllt. Dies positioniert verwaltete Multi-Link-Konnektivität als Premium-Schicht im Markt für Telekommunikations-UAV-Netzwerkdienste.
Wachstum der Drohnenflotte erhöht den wiederkehrenden Konnektivitätsbedarf
Eine größere kommerzielle Flotte erweitert den potenziellen Kundenstamm für verwaltete UAV-Konnektivität. Die FAA schätzte, dass es Ende 2025 in den Vereinigten Staaten 424.516 aktive kommerzielle Drohnenregistrierungen gab, und prognostizierte ein weiteres Wachstum der Registrierungen bis 2030. Das Government Accountability Office berichtete, dass FAA-Planungen davon ausgingen, dass die kommerzielle US-Flotte bis Ende 2025 1 Million Luftfahrzeuge überschreiten und bis 2029 1,18 Millionen erreichen würde. Die Einnahmen hängen vom Anteil der Luftfahrzeuge ab, die von lokaler Funksteuerung auf dauerhafte Mobilfunk- oder Multi-Netzwerk-Verbindungen umsteigen. Jedes verbundene Luftfahrzeug benötigt möglicherweise eine SIM-Karte, einen Datentarif, Überwachung und Zugang zu Dienstplattformen. Der Markt für Telekommunikations-UAV-Netzwerkdienste wird gestärkt, wenn Industrie-, Liefer- und Behördenbetreiber diese Anforderungen in den normalen Betrieb integrieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Frequenzspektrum- und grenzüberschreitende Genehmigungen | -2.5% | Global, mit den größten Reibungsverlusten in europäischen Grenzkorridoren, dem asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für zertifizierte BVLOS- Netzwerkzuverlässigkeit | -2.0% | Nordamerika und Europa, wo Zertifizierungsanforderungen am strengsten sind | Mittelfristig (2–4 Jahre) |
| Luftübergabe- und Abdeckungslücken in bodenoptimierten Netzwerken | -1.5% | Global, mit akuter Exposition in ländlichen und küstennahen Gebieten des asiatisch-pazifischen Raums, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Cybersicherheitshaftung über föderierte UTM-Datenaustauschknoten | -1.2% | Global, konzentriert auf anbieterübergreifende UTM-Datenaustauschknoten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Frequenzspektrum- und grenzüberschreitende Genehmigungen
Frequenzpolitik und Betriebsgenehmigungen bleiben nationale Zuständigkeiten, was die Möglichkeit einschränkt, einen einheitlichen Standarddienst über mehrere Länder hinweg anzubieten. Eine Drohne, die entlang einer grenzüberschreitenden Pipeline, Stromleitung oder Logistikroute operiert, kann in jeder Jurisdiktion mit separaten Frequenz-, Luftraum- und Betreiberanforderungen konfrontiert sein. Die Internationale Zivilluftfahrtorganisation erkannte dieses Risiko in ihrer Arbeit von 2025 zur Integration von UTM und Flugverkehrsmanagement an. Die GSMA warnte 2025 ebenfalls, dass isolierte nationale Ansätze zur Drohnensichtbarkeit und -konnektivität festgeschrieben werden könnten, bevor interoperable Regelungen etabliert sind. Diese Fragmentierung erhöht die Design-, Compliance- und Vertragskosten für Netzwerkanbieter. Sie begrenzt auch die im Markt für Telekommunikations-UAV-Netzwerkdienste verfügbaren Skaleneffekte.
Hohe Kosten für zertifizierte BVLOS-Netzwerkzuverlässigkeit
Zertifizierte BVLOS-Dienste erfordern mehr als gewöhnliche Mobilfunkverfügbarkeit. Anbieter müssen Tests, Dokumentation, Leistungsmessung, Haftungsmanagement und die fortlaufende Einhaltung luftfahrttauglicher Betriebserwartungen unterstützen. Der Part-108-Vorschlag beschrieb Anforderungen, die über standardmäßige kommerzielle Mobilfunkdienstvereinbarungen hinausgehen würden. Diese Anforderungen können Investitionen erfordern, bevor ein Anbieter über einen großen Kundenstamm unter Vertrag verfügt. Kleinere Spezialisten könnten es schwierig finden, Zertifizierung und Wartung im erforderlichen Umfang zu finanzieren. Das Hemmnis begünstigt Unternehmen mit etablierten Netzwerken, Luft- und Raumfahrtfähigkeiten oder öffentlicher Unterstützung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Konnektivität bildet den Kern, während Luftraumdienste schneller wachsenKonnektivitäts- und Zugangsdienste machten im Jahr 2026 41,25 % des Umsatzes aus und sind damit die größte Dienstleistungskategorie. Das Segment umfasst verwaltete Mobilfunk- und Satellitenverbindungen, die Luftfahrzeuge mit Piloten, Steuerungssystemen und Betriebsplattformen verbunden halten. Da jedes verbundene Luftfahrzeug einen Zugangspfad benötigt, erreicht diese Kategorie die breiteste Gruppe von Drohnenbetreibern. Anspruchsvollere Missionen wecken zunehmendes Interesse an Systemen, die je nach Bedingungen zwischen Mobilfunk-, Satelliten- und Hochfrequenzverbindungen wählen können.
UTM-, Fernidentifizierungs- und Luftraumdatendienste sollen bis 2032 mit einer CAGR von 26,14 % wachsen. Ihre Rolle wird wichtiger, wenn Betreiber Flugabsichten teilen, die Identität von Luftfahrzeugen bestätigen und den Zugang zum Luftraum koordinieren müssen. Die EASA zertifizierte ANRA Technologies 2025 als ersten U-Space-Dienstanbieter und etablierte damit ein konformes Abonnementmodell in den Mitgliedstaaten.[4] Edge-, Cloud- und Datendienste ergänzen den Dienstleistungsmix um Videoanalyse, Anomalieerkennung und Missionsdatenspeicherung. Telefónica hat 5G, Analysen auf Basis künstlicher Intelligenz, Open-Gateway-APIs und Drohnenbetrieb in ein einziges kommerzielles Angebot zusammengeführt. Integrations-, Zertifizierungs- und Compliance-Dienste werden ebenfalls wertvoller, wenn Betreiber in mehreren Jurisdiktionen tätig sind.

Nach Betriebsreichweite:
Sichtlinienbetrieb bildet die Basis, während BVLOS den Dienstleistungsbedarf verändertDer Sichtlinienbetrieb machte im Jahr 2026 45,35 % des Umsatzes aus. Er bleibt die Betriebsbasis für viele eingesetzte Drohnenprogramme und unterstützt eine stabile Nachfrage nach Konnektivität, Telemetrie und Betreiberwerkzeugen. Sichtlinienmissionen finden in der Regel an eingeschränkten Standorten statt, an denen der Pilot das Luftfahrzeug direkt beobachten kann. Sie sind häufig bei lokalen Inspektionen, Standortüberwachungen und frühen Unternehmensprogrammen anzutreffen. Der erweiterte Sichtlinienbetrieb bietet einen Übergang zwischen direktem Sichtbetrieb und vollständig ferngesteuertem Flug. Dieses Modell nutzt zusätzliche Beobachter und umfassendere Verfahren, um Aktivitäten nahe der normalen Sichtgrenze zu unterstützen. Der Markt für Telekommunikations-UAV-Netzwerkdienste bedient diese Missionen weiterhin, da Betreiber Verfolgung, Kommunikation und Zugang zu Betriebsdaten benötigen. Der Sichtlinienbetrieb bleibt daher wichtig, auch wenn sich fortgeschrittenere Anwendungsfälle entwickeln.
Der Betrieb jenseits der Sichtlinie soll bis 2032 mit einer CAGR von 26,08 % wachsen. Sein Wachstum verändert die erforderliche Qualität und Dauer vernetzter Flugdienste. FAA Part 108 und europäische U-Space-Rahmenwerke unterstützen den Übergang zu formaleren Betriebsbedingungen für diese Missionen. Im Jahr 2026 veröffentlichte Forschungsergebnisse zeigten, dass hybride terrestrische und nicht-terrestrische Netzwerke die Befehls- und Steuerungslatenz entlang ländlicher BVLOS-Lieferkorridore innerhalb akzeptabler Schwellenwerte halten können. Dies ist relevant, wo ein Bodennetzwerk allein keine vollständige Abdeckung bieten kann. Mobilfunknetzbetreiber können Frequenzspektrum, Network Slicing und Satelliten-Roaming-Vereinbarungen in einer einzigen Dienstleistungsbeziehung kombinieren. Das Betriebsmodell kann den Bedarf eines Drohnenbetreibers, mehrere Kommunikationsanbieter zu verwalten, reduzieren. Jeder neue Genehmigungsrahmen kann separate Zuverlässigkeitsnachweise erfordern, was dazu beiträgt, den Wert verwalteter Dienste im Markt für Telekommunikations-UAV-Netzwerkdienste zu erhalten.
Nach Anwendung:
Energieinspektion führt, während Logistik das Tempo vorgibtEnergie- und Versorgungsinspektion hielt im Jahr 2026 29,45 % des Umsatzes. Stromnetzbetreiber nutzen Drohnen für wiederholte Inspektionen von Masten, Leitern und anderen verteilten Anlagen. Diese Programme bevorzugen geplante Verträge, da Inspektionsrouten häufig, lang und sicherheitssensibel sind. National Grid Electricity Transmission vergab im Mai 2025 einen Vertrag über 22.950.000 GBP (29,1 Millionen USD) für BVLOS-Drohneninspektionen mit Verlängerungsoptionen bis 2032. Die Marktgröße für Telekommunikations-UAV-Netzwerkdienste für diese Anwendung wird durch den Bedarf an zuverlässigen Verbindungen entlang fester Versorgungskorridore gestützt. Die Inspektion der Telekommunikationsinfrastruktur ist ein verwandter Anwendungsfall, da Mobilfunknetzbetreiber ihre eigenen Masten und Übertragungsanlagen inspizieren können. Nokias Drohnenansatz für die Netzbeobachtbarkeit kombiniert private 4G- und 5G-Konnektivität mit versorgungsorientierten Operationen in gefährlichen Bereichen. Diese Anwendungen unterstützen eine stetige Nachfrage nach Daten, Überwachung und konformem Flugbetrieb.
Logistik und Lieferung sollen bis 2032 mit einer CAGR von 25,96 % wachsen. Große Liefernetzwerke benötigen eine dauerhafte Abdeckung an jedem Standort, an dem eine Drohne startet, fährt und eine Sendung übergibt. Wing und Walmart bestätigten im Juni 2026 7 neue Ballungsräume und erklärten, dass ihr Programm auf dem Weg zu mehr als 270 Standorten und einem Dienst für 40 Millionen Menschen bis 2027 sei. Diese Expansion stärkt den Bedarf an stadtweiter verwalteter Konnektivität statt lokaler Testverbindungen. Öffentliche Sicherheit und Notfallreaktion erzeugen ebenfalls Nachfrage, da Behörden sichere und reaktionsschnelle Kommunikation bei Vorfällen benötigen. Verizon berichtete 2025, dass 48 % der befragten US-amerikanischen Ersthelfer-Behörden erwarteten, Drohnen innerhalb von 5 Jahren täglich einzusetzen. Verteidigungs- und Sicherheitsnutzer stellen eine geringvolumige, aber hochwertige Anwendung dar, bei der belastbare Verbindungen und Cybersicherheit besonders wichtig sind. Diese Anwendungsfälle geben dem Markt für Telekommunikations-UAV-Netzwerkdienste Zugang zu sowohl kommerzieller als auch öffentlicher Nachfrage.
Nach Endnutzer:
Unternehmen liefern das Volumen, während Drohnenbetreiber die Expansion anführenUnternehmen und Eigentümer industrieller Anlagen hielten im Jahr 2026 30,85 % des Umsatzes. Energieunternehmen, Versorgungsunternehmen und Hersteller nutzen eigene Flotten für Inspektion, Überwachung und Standortsicherheit. Ihre Programme haben oft eine hohe Nutzung pro Luftfahrzeug, da Missionen regelmäßigen Zeitplänen über etablierte Anlagen oder Korridore folgen. Dieses Muster unterstützt eine anhaltende Nachfrage nach Datenzugang, Verfolgung und Missionsmanagement. Der Umsatzanteil dieser Nutzergruppe spiegelt den unmittelbaren Wert wider, den Industrienutzer aus Fernanlageninformationen ziehen können. Diese Nutzer legen auch großen Wert auf sicheren Betrieb und dokumentierte Konnektivitätsleistung. Mobilfunknetzbetreiber nehmen eine Doppelrolle ein: Sie können Drohnen zur Inspektion ihrer eigenen Infrastruktur einsetzen und gleichzeitig anderen Betreibern Netzwerkdienste anbieten. Telekommunikationsturmunternehmen bilden eine verwandte Nutzergruppe, da ihre Inspektionstätigkeiten von Sichtlinienarbeiten zu vertraglich vereinbarten BVLOS-Diensten übergehen.
Drohnenbetreiber und Logistikanbieter sollen bis 2032 mit einer CAGR von 25,88 % wachsen. Diese Unternehmen integrieren Konnektivitätsanforderungen in Liefer-, Inspektions-als-Dienstleistungs- und Betriebsmodelle für die öffentliche Sicherheit. Chunghwa Telecom absolvierte während eines taiwanesischen Lebensmittelliefertests im August 2026 fast 1.200 Lieferungen und demonstrierte damit, dass Telekommunikationsbetreiber direkt an der Drohnenlogistik teilnehmen können. Deutsche Telekom setzte einen verwalteten Konnektivitätsdienst für die Morpheus-Drohnenlogistik ein und nutzte dabei duale IoT-SIM-Karten, 5G-fähige Tarife und nationale Roaming-Redundanz. Der Ansatz zeigt, wie Betreiber einen verwalteten Dienst statt eines Verbraucherdatentarifs anbieten können. Behörden, Verteidigungs- und Sicherheitsbehörden tragen ebenfalls hochwertige Verträge bei, die über lange Zeiträume laufen können. Ihre Anforderungen können Belastbarkeit, Sicherheit und Betriebsunterstützung umfassen. Diese breite Endnutzerbasis verbessert die Bandbreite der Möglichkeiten, die dem Markt für Telekommunikations-UAV-Netzwerkdienste zur Verfügung stehen.
Geografische Analyse
Markt für Telekommunikations-UAV-Netzwerkdienste in Nordamerika
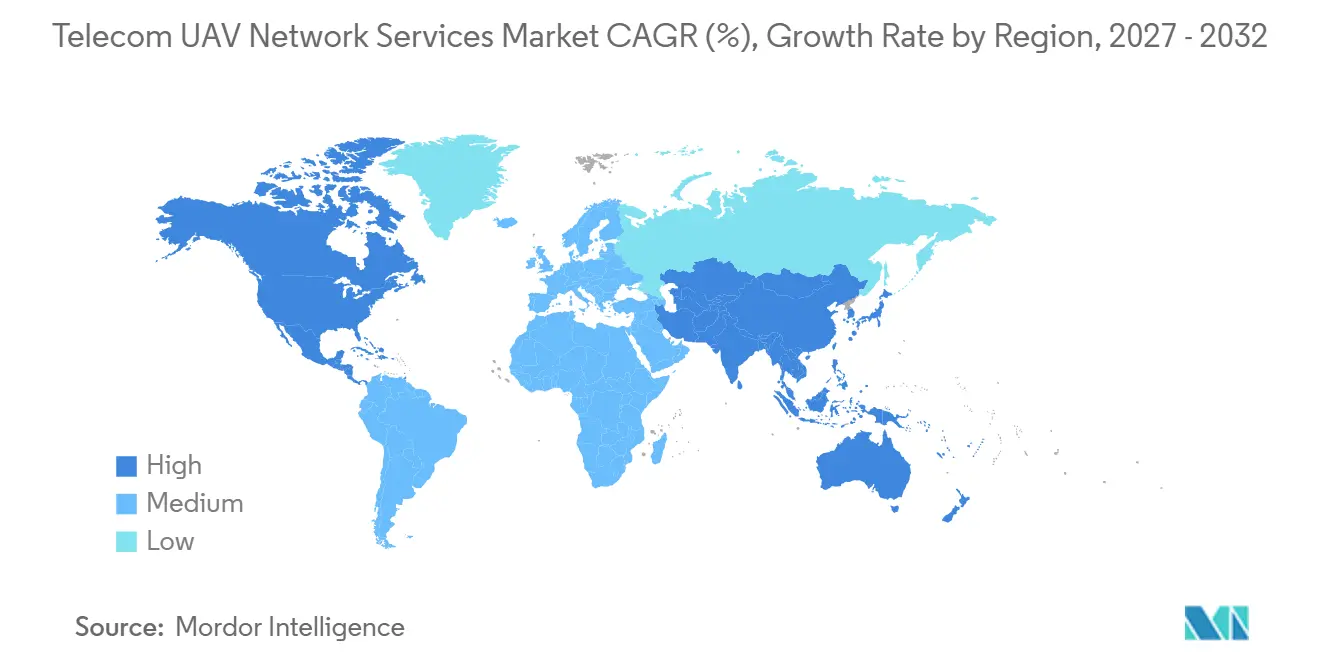
Nordamerika hielt im Jahr 2026 einen Anteil von 34,65 % am Markt für Telekommunikations-UAV-Netzwerkdienste, unterstützt durch kommerzielle BVLOS-Genehmigungen, eine dichte 5G-Abdeckung sowie aktive Inspektions- und Lieferprogramme. Die FAA-Drohnen-Normalisierungsstrategie 2026 skizzierte einen Weg, der eine endgültige BVLOS-Regelung, eine durch künstliche Intelligenz unterstützte Bearbeitung von Part-107-Ausnahmegenehmigungen sowie zusätzliche Part-135-UAS-Betreiberzertifikate umfasst. AT&T und Ericsson demonstrierten Drohnenerkennung und -verfolgung durch 5G Massive MIMO im AT&T Stadium im Juli 2026. Die Demonstration zeigte, dass Anbieter ihren Konnektivitätsangeboten Sensorik und Luftraumintelligenz hinzufügen können. Kanada und Mexiko tragen zur regionalen Aktivität durch Fortschritte bei BVLOS-Genehmigungen und städtischen Drohnenkorridortests bei.
Markt für Telekommunikations-UAV-Netzwerkdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 26,19 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Telekommunikations-UAV-Netzwerkdienste. China trägt Fertigungskapazitäten bei, während Japan über fortgeschrittene BVLOS-Genehmigungen verfügt und südostasiatische Länder nationale UTM-Plattformen einsetzen. Das Terra Drone-Tochterunternehmen Unifly wurde im Mai 2026 Technologiepartner für Malaysias nationale UTM-Plattform. Optus und Nokia erkundeten 2025 in Australien drohnenbasierte Netzwerklösungen für die Katastrophenhilfe. Fragmentierte UTM- und Flugverkehrsmanagement-Schnittstellen bleiben eine Einschränkung für grenzüberschreitende Aktivitäten.
Markt für Telekommunikations-UAV-Netzwerkdienste in EMEA
Europa belegte den dritten Platz nach Umsatz und wird durch den U-Space-Rahmen der EASA unterstützt, insbesondere in Deutschland, dem Vereinigten Königreich und Frankreich. Die EASA-Zertifizierung von ANRA Technologies im Jahr 2025 verschaffte der Region ein konformes U-Space-Dienstleistungsmodell in den Mitgliedstaaten. Der Nahe Osten ist ein kleinerer Markt mit hohem Wert, einschließlich Dubais Vorstoß in Richtung eines integrierten digitalen Luftraummanagements. Afrika verfügt über die derzeit niedrigste Umsatzbasis, aber das Zipline-Programm in Ruanda zeigt, wie satellitengestützte Netzwerke Operationen in Gebieten mit begrenzter Bodenabdeckung bedienen können.
Wettbewerbslandschaft
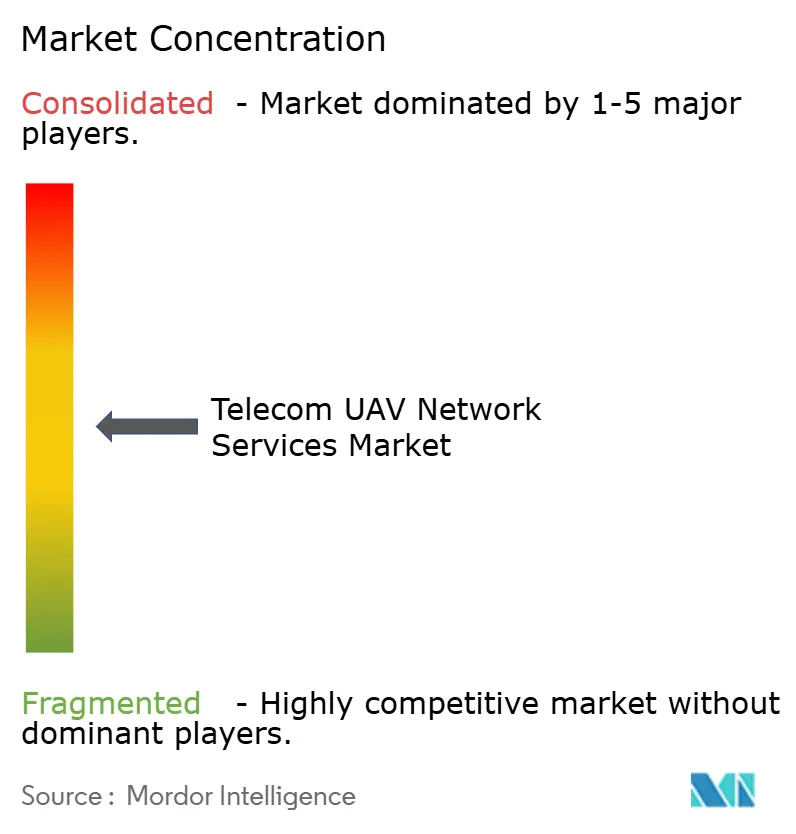
Der Markt für Telekommunikations-UAV-Netzwerkdienste ist mäßig fragmentiert. Verizon, AT&T, Vodafone und Telefónica halten starke Positionen, da sie auf etablierter Netzwerkinfrastruktur aufbauen können. Spezialisierte UTM-, Satellitenkonnektivitäts- und Multi-Link-Anbieter konkurrieren um Luftraumdaten- und Anwendungsschichtumsätze. Ein verbreiteter Ansatz beginnt mit Drohnenkonnektivität und fügt dann Routenplanung, Multi-Link-Management und verwaltete Missionsbetriebe hinzu. Telefónica hat 5G, Analysen auf Basis künstlicher Intelligenz, Open-Gateway-APIs, Fernpilotierung und verwandte Dienste in ein einziges kommerzielles Angebot zusammengeführt.
Die Indra-Gruppe erwarb im Januar 2026 die GuardianUTM-Plattform von Altitude Angel, einschließlich einer Plattform, die 64 Flughäfen und 350.000 direkte Nutzer bedient. Die Übernahme stärkte Indras Position bei digitalen Luftraumdiensten in Europa und Asien. Konsolidierung kann Unternehmen begünstigen, die in der Lage sind, Investitionen aufrechtzuerhalten und regulatorische Glaubwürdigkeit zu etablieren. Zertifizierungsnachweise, zuverlässiges Dienstleistungsdesign und Unterstützung für mehrere Verbindungen sind wichtige Wettbewerbsstärken.
Satellitenanbieter positionieren ihre Dienste als Sicherheitsschicht, die Mobilfunkverbindungen ergänzt. Viasat und Galaxy 1 kündigten im März 2026 eine Partnerschaft an, um skalierbare und sichere Kommunikation für unbemannte Luftfahrzeuge zu unterstützen. Viasat, TTP und Frequentis führten im Mai 2026 Iris-RPAS-Tests der Europäischen Weltraumorganisation durch, um die Satellitenkonnektivitätsintegration mit UTM-Diensten zu testen. Vodafone und Manna Air Delivery absolvierten im Juli 2025 einen 2-Kilometer-BVLOS-Flug über Vodafones 4G-Netz in Irland. Der Wettbewerb im Markt für Telekommunikations-UAV-Netzwerkdienste bleibt aktiv, da kein einzelner Anbieter alle Geografien und Anwendungsfälle abdeckt.
Marktführer im Bereich Telekommunikations-UAV-Netzwerkdienste
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
Telefonica, S.A.
-
Telefonaktiebolaget LM Ericsson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telekommunikations-UAV-Netzwerkdienste Unternehmen in diesem Bericht
- Verizon Communications Inc.
- AT&T Inc.
- Vodafone Group Plc
- Telefonica, S.A.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Viasat, Inc.
- Iridium Communications Inc.
- Thales S.A.
- Elsight Limited
- Qualcomm Technologies, Inc.
- Wing Aviation LLC
- Airbus SE
- Frequentis AG
- Terra Drone Corporation
- Unifly NV
- Indra Sistemas, S.A.
- ANRA Technologies, LLC
- SkyGrid, LLC
- Droniq GmbH
- Silvus Technologies, Inc.
- Doodle Labs, Inc.
Neueste Industrielle Entwicklungen in Markt für Telekommunikations-UAV-Netzwerkdienste
- Juni 2026: Wing und Walmart bestätigten 7 neue Ballungsräume, darunter Philadelphia, die San Francisco Bay Area, Phoenix und San Diego, für die Drohnenlieferung und brachten ein küstenübergreifendes Netzwerk auf den Weg zu mehr als 20 US-Märkten, das bis 2027 mehr als 270 Standorte umfassen und 40 Millionen Amerikaner bedienen soll.
- Mai 2026: Die Terra-Drone-Tochtergesellschaft Unifly wurde im Rahmen des ClearPath-UASTMS-Programms als Technologiepartner für Malaysias nationale UTM-Plattform ausgewählt und liefert Echtzeit-Flugmanagement, Fernidentifizierung und Verkehrsinformationsdienste als Teil einer bedeutenden kommerziellen Expansion der nationalen UTM-Infrastruktur in Südostasien.
- Mai 2026: Viasat, TTP und Frequentis führten Iris-RPAS-Flugversuche an der Cranfield University im Rahmen des Iris-Programms der Europäischen Weltraumorganisation durch und testeten die Integration von Satellitenkonnektivität mit UTM für BVLOS-Operationen in komplexem verwaltetem Luftraum.
- Februar 2026: Zipline unterzeichnete ein Erweiterungsabkommen mit Ruanda im Rahmen einer Pay-for-Performance-Auszeichnung des US-Außenministeriums in Höhe von 150 Millionen USD, etablierte ein landesweites autonomes Liefernetzwerk einschließlich Afrikas erstem städtischen Drohnenliefersystem und erzeugte satellitengestützte, verwaltete Konnektivitätsnachfrage auf nationaler Ebene.
Globaler Berichtsumfang für den Markt für Telekommunikations-UAV-Netzwerkdienste
Der Bericht über den Markt für Telekommunikations-UAV-Netzwerkdienste ist segmentiert nach Dienstleistungsart (Konnektivitäts- und Zugangsdienste, Netzwerk-Orchestrierung und Multi-Link-Management, UTM-, Fernidentifizierungs- und Luftraumdatendienste, Edge-, Cloud- und Datendienste, Integrations-, Zertifizierungs- und Compliance-Dienste sowie sonstige Dienstleistungsarten), Betriebsreichweite (Sichtlinienbetrieb, erweiterter Sichtlinienbetrieb und Betrieb jenseits der Sichtlinie), Anwendung (Inspektion der Telekommunikationsinfrastruktur, Energie- und Versorgungsinspektion, Logistik und Lieferung, öffentliche Sicherheit und Notfallreaktion, Verteidigung und Sicherheit sowie sonstige Anwendungen), Endnutzer (Mobilfunknetzbetreiber, Telekommunikationsturmunternehmen, Unternehmen und Eigentümer industrieller Anlagen, Behörden, Verteidigungs- und Sicherheitsbehörden, Drohnenbetreiber und Logistikanbieter sowie sonstige Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Konnektivitäts- und Zugangsdienste |
| Netzwerk-Orchestrierung und Multi-Link-Management |
| UTM-, Fernidentifizierungs- und Luftraumdatendienste |
| Edge-, Cloud- und Datendienste |
| Integrations-, Zertifizierungs- und Compliance-Dienste |
| Sonstige Dienstleistungsarten |
| Sichtlinienbetrieb |
| Erweiterter Sichtlinienbetrieb |
| Betrieb jenseits der Sichtlinie |
| Inspektion der Telekommunikationsinfrastruktur |
| Energie- und Versorgungsinspektion |
| Logistik und Lieferung |
| Öffentliche Sicherheit und Notfallreaktion |
| Verteidigung und Sicherheit |
| Sonstige Anwendungen |
| Mobilfunknetzbetreiber |
| Telekommunikationsturmunternehmen |
| Unternehmen und Eigentümer industrieller Anlagen |
| Behörden, Verteidigungs- und Sicherheitsbehörden |
| Drohnenbetreiber und Logistikanbieter |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungsart | Konnektivitäts- und Zugangsdienste | |
| Netzwerk-Orchestrierung und Multi-Link-Management | ||
| UTM-, Fernidentifizierungs- und Luftraumdatendienste | ||
| Edge-, Cloud- und Datendienste | ||
| Integrations-, Zertifizierungs- und Compliance-Dienste | ||
| Sonstige Dienstleistungsarten | ||
| Nach Betriebsreichweite | Sichtlinienbetrieb | |
| Erweiterter Sichtlinienbetrieb | ||
| Betrieb jenseits der Sichtlinie | ||
| Nach Anwendung | Inspektion der Telekommunikationsinfrastruktur | |
| Energie- und Versorgungsinspektion | ||
| Logistik und Lieferung | ||
| Öffentliche Sicherheit und Notfallreaktion | ||
| Verteidigung und Sicherheit | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Telekommunikationsturmunternehmen | ||
| Unternehmen und Eigentümer industrieller Anlagen | ||
| Behörden, Verteidigungs- und Sicherheitsbehörden | ||
| Drohnenbetreiber und Logistikanbieter | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikations-UAV-Netzwerkdienste?
Der Markt für Telekommunikations-UAV-Netzwerkdienste soll von 0,67 Milliarden USD im Jahr 2026 und 0,83 Milliarden USD im Jahr 2027 auf 2,47 Milliarden USD bis 2032 wachsen, bei einer CAGR von 24,37 %.
Was treibt die Nachfrage nach Telekommunikationsdiensten für Drohnen an?
BVLOS-Operationen, größere vernetzte Flotten, privates 5G und regulatorische Anforderungen an belastbare Befehls- und Steuerungsverbindungen erhöhen die Nachfrage nach verwalteten Diensten.
Welche Dienstleistungsart hat den größten Umsatzanteil?
Konnektivitäts- und Zugangsdienste hielten im Jahr 2026 41,25 % des Umsatzes, da vernetzte Drohnen zuverlässigen Mobilfunk- oder Satellitenzugang benötigen.
Welche UAV-Anwendung soll am schnellsten wachsen?
Logistik und Lieferung sollen bis 2032 mit einer CAGR von 25,96 % wachsen, da Betreiber Drohnenprogramme für die letzte Meile ausbauen.
Welche Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 26,19 % wachsen, unterstützt durch Fertigungskapazitäten, BVLOS-Entwicklung und nationale UTM-Einsätze.
Was schränkt den breiteren Einsatz telekommunikationsgestützter UAV-Operationen ein?
Fragmentierte Frequenzspektrumregeln, grenzüberschreitende Genehmigungsanforderungen, Zertifizierungskosten, Netzwerkabdeckungslücken und Cybersicherheitsverpflichtungen können den Einsatz verzögern.