
Taille et part du marché des services réseau UAV télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.83 Milliards de dollars |
| Taille du Marché (2032) | 2.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services réseau UAV télécom par Mordor Intelligence
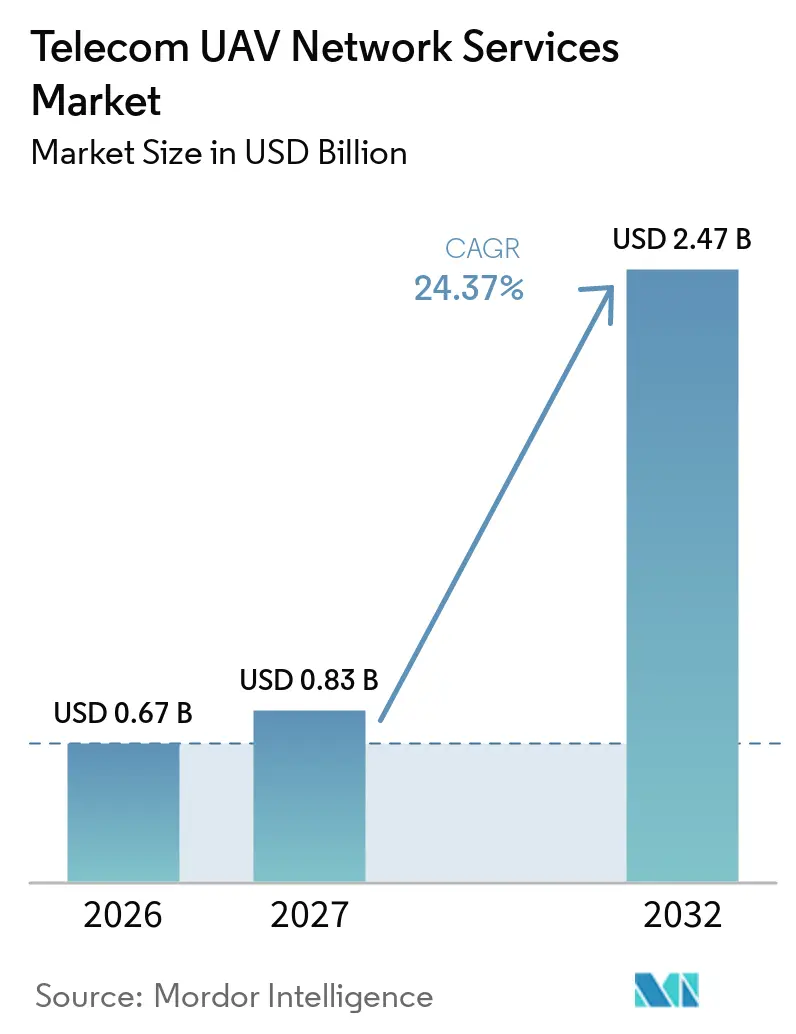
La taille du marché des services réseau UAV télécom était évaluée à 0,67 milliard USD en 2026 et devrait croître de 0,83 milliard USD en 2027 pour atteindre 2,47 milliards USD d'ici 2032, à un CAGR de 24,37 % durant la période de prévision (2027-2032). L'évolution vers des missions persistantes au-delà de la ligne de visée visuelle (BVLOS) connectées au réseau cellulaire déplace les revenus des ventes ponctuelles d'équipements vers des services récurrents de connectivité, d'espace aérien et d'exploitation. Les États-Unis comptaient 424 516 enregistrements actifs de drones commerciaux à la fin de 2025, tandis que la Federal Aviation Administration prévoit que les nouveaux enregistrements commerciaux annuels passeront de 1,07 million en 2025 à 1,49 million d'ici 2030. Cette base installée offre aux fournisseurs de télécommunications un plus grand nombre d'aéronefs nécessitant une connectivité fiable pour le commandement, le contrôle, l'identification et les données. Les règles réglementaires font également de la connectivité résiliente et de l'échange de données de vol des exigences opérationnelles fondamentales plutôt que des fonctionnalités optionnelles. Le marché des services réseau UAV télécom favorise donc les fournisseurs capables de combiner accès réseau, sécurité, assurance de couverture et coordination de l'espace aérien dans un service géré.
Points clés du rapport
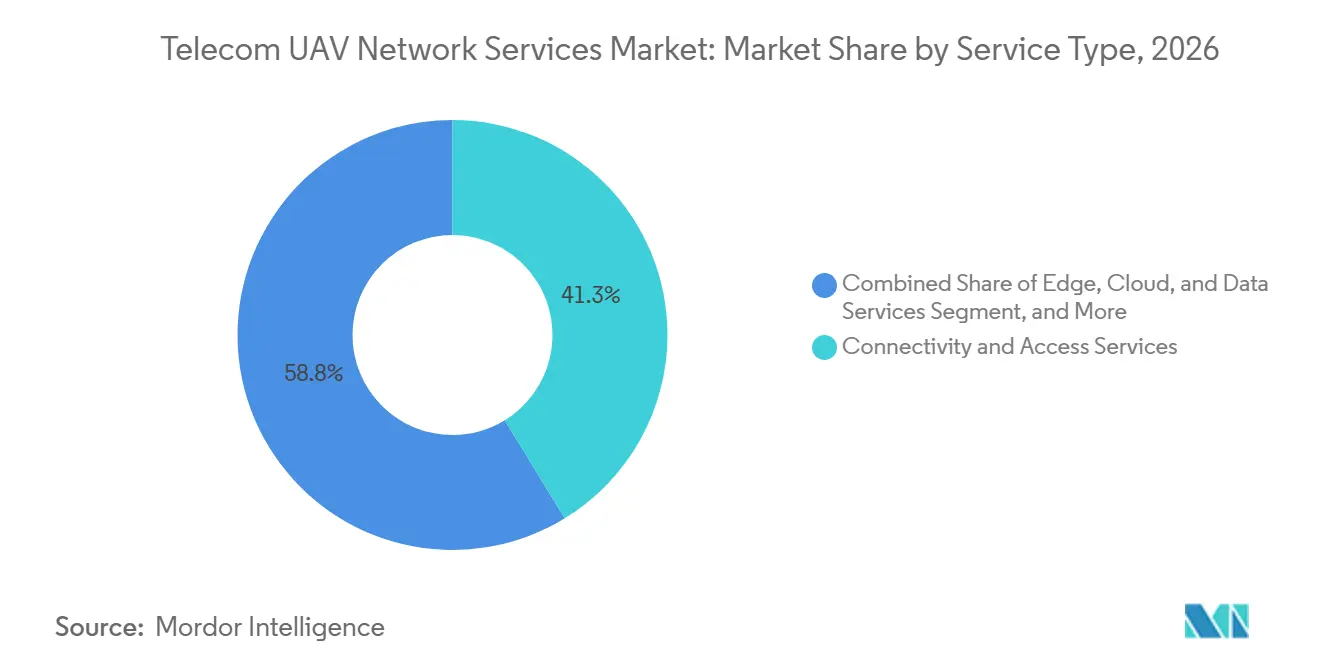
- Par type de service, les services de connectivité et d'accès détenaient 41,25 % de la part du marché des services réseau UAV télécom en 2026, tandis que les services UTM, d'identification à distance et de données d'espace aérien devraient se développer à un CAGR de 26,14 % jusqu'en 2032.
- Par portée opérationnelle, les opérations en ligne de visée visuelle représentaient 45,35 % de la part du marché des services réseau UAV télécom en 2026, tandis que les opérations au-delà de la ligne de visée visuelle devraient se développer à un CAGR de 26,08 % jusqu'en 2032.
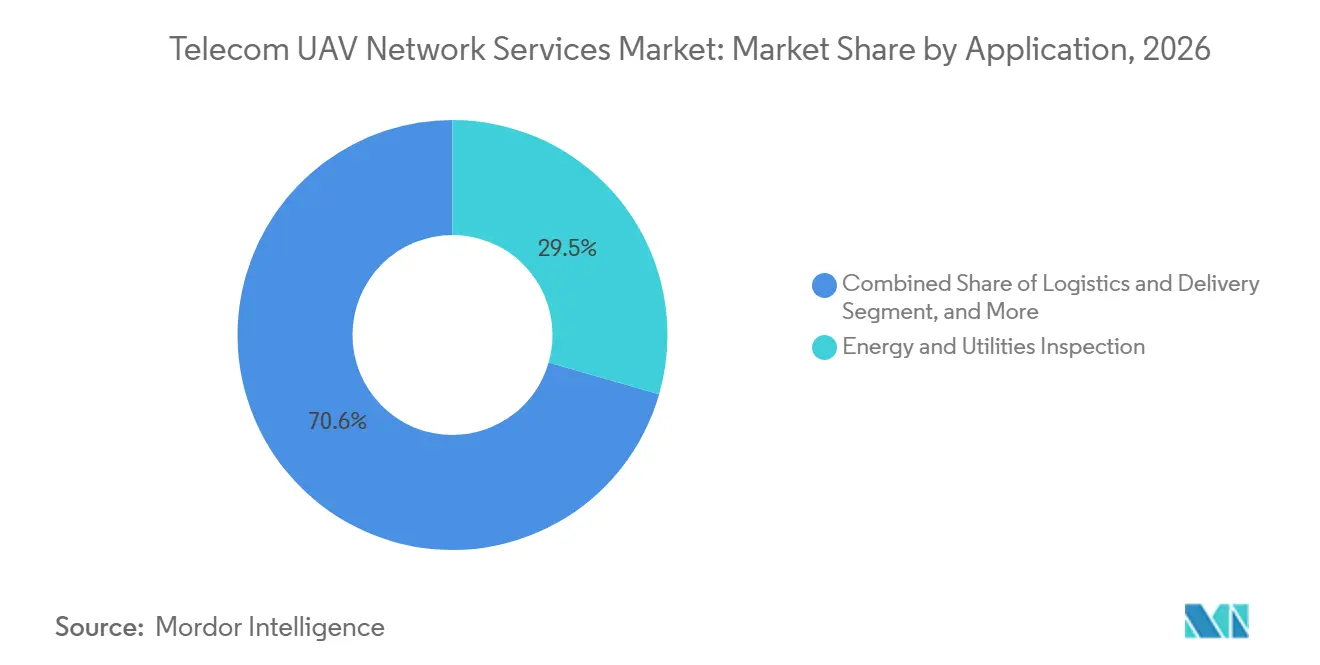
- Par application, l'inspection de l'énergie et des services publics détenait 29,45 % de la part du marché des services réseau UAV télécom en 2026, tandis que la logistique et la livraison devraient se développer à un CAGR de 25,96 % jusqu'en 2032.
- Par utilisateur final, les entreprises et les propriétaires d'actifs industriels détenaient 30,85 % de la part du marché des services réseau UAV télécom en 2026, tandis que les opérateurs de drones et les prestataires logistiques devraient se développer à un CAGR de 25,88 % jusqu'en 2032.
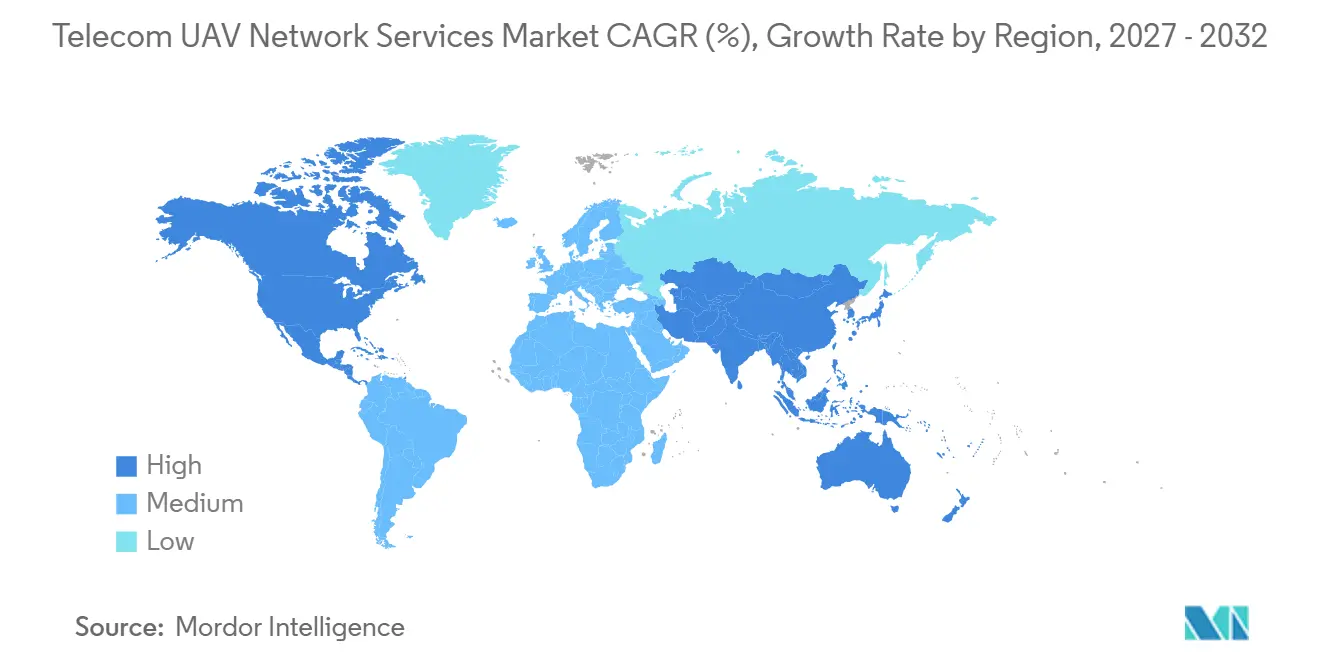
- Par géographie, l'Amérique du Nord détenait 34,65 % de la part du marché des services réseau UAV télécom en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 26,19 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des opérations commerciales BVLOS | +3.5% | Mondial, avec une concentration immédiate en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| La 5G et le sans-fil privé permettent des flottes UAV à haut débit | +3.0% | Amérique du Nord, Europe et marchés principaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigence réglementaire de liens de commandement et de contrôle résilients | +2.5% | Mondial, contraignant pour les opérateurs BVLOS | Court terme (≤ 2 ans) |
| La croissance des flottes de drones accroît la demande récurrente de connectivité | +2.0% | Mondial, plus fort en Amérique du Nord, en Chine et en Europe | Moyen terme (2-4 ans) |
| Couverture cellulaire-satellite hybride pour les zones éloignées et perturbées | +1.8% | Mondial, avec une haute pertinence au Moyen-Orient, en Afrique, dans les corridors éloignés d'Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Les opérateurs télécom monétisent les actifs réseau, périphériques et d'espace aérien | +1.5% | Europe, Amérique du Nord et premiers acteurs d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des opérations commerciales BVLOS
Les opérations BVLOS créent une demande directe pour le marché des services réseau UAV télécom, car chaque vol nécessite des communications fiables au-delà de la portée visuelle du pilote. La règle proposée Part 108 de la Federal Aviation Administration, publiée en août 2025, a établi un cadre évolutif et incluait des exigences en matière de services de données automatisés pour les fournisseurs concernés.[1] Le Bureau de l'inspecteur général du Département des transports des États-Unis a enregistré une hausse des opérations BVLOS approuvées, passant de 1 229 en 2020 à 26 870 en 2023.[2] Le passage d'approbations répétées à un processus plus reproductible soutient les investissements planifiés des fournisseurs de services réseau. Des routes plus longues et des vols plus fréquents nécessitent une couverture continue de commandement et de contrôle, un suivi et un échange de données. L'accord de Zipline avec le Rwanda en février 2026 illustre l'échelle de livraison qu'un cadre BVLOS établi peut soutenir.
La 5G et le sans-fil privé permettent des flottes UAV à haut débit
La 5G privée offre aux flottes de drones industriels un spectre contrôlé, un accès géré et un support de transfert sur des zones d'exploitation plus étendues. Des recherches de l'Université Helmut Schmidt ont révélé une latence médiane plus élevée que le WLAN dans une comparaison contrôlée, mais de meilleures performances pour l'activité UAV coordonnée sur de grandes zones. Les avantages importants sont la couverture et le contrôle opérationnel, plutôt que la latence minimale, dans une petite zone de test. Le découpage réseau peut réserver de la capacité pour une mission de drone et soutenir des engagements contractuels de niveau de service. L'armée de l'air américaine a attribué à Skydweller Aero, Nokia Federal Solutions et Tangram Flex un contrat en janvier 2026 pour une démonstration de réseau 5G privé aéroporté.[3] Ces capacités permettent aux fournisseurs de vendre des performances gérées plutôt qu'un simple accès aux données dans le marché des services réseau UAV télécom.
Exigence réglementaire de liens de commandement et de contrôle résilients
Les régulateurs considèrent de plus en plus les liens de commandement et de contrôle comme des éléments critiques pour la sécurité des opérations UAV. Le cadre proposé Part 108 identifie les services de données automatisés comme une partie requise de l'environnement opérationnel BVLOS élargi. L'Organisation de l'aviation civile internationale a appelé en 2025 à l'harmonisation des normes BVLOS et de gestion du trafic aérien non habité. Une démonstration parrainée par la FAA et réalisée par uAvionix a rapporté une disponibilité combinée de commandement et de contrôle de 99,98 % sur des liaisons cellulaires, en bande C et par satellite en orbite terrestre basse avec basculement automatique. Le résultat montre pourquoi un seul lien peut ne pas répondre à la fiabilité attendue pour les missions critiques. Cela positionne la connectivité gérée multi-liens comme une couche premium dans le marché des services réseau UAV télécom.
La croissance des flottes de drones accroît la demande récurrente de connectivité
Une flotte commerciale plus importante élargit la base de clients potentiels pour la connectivité UAV gérée. La FAA a estimé qu'il y avait 424 516 enregistrements actifs de drones commerciaux aux États-Unis à la fin de 2025 et a prévu une croissance continue des enregistrements jusqu'en 2030. Le Government Accountability Office a rapporté que la planification de la FAA prévoyait que la flotte commerciale américaine dépasserait 1 million d'aéronefs d'ici fin 2025 et atteindrait 1,18 million d'ici 2029. Les revenus dépendent de la part des aéronefs passant du contrôle radio local aux connexions cellulaires persistantes ou multi-réseaux. Chaque aéronef connecté peut nécessiter une carte SIM, un forfait de données, une surveillance et un accès aux plateformes de services. Le marché des services réseau UAV télécom est renforcé lorsque les opérateurs industriels, de livraison et de sécurité publique intègrent ces exigences dans leurs opérations normales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Spectre fragmenté et autorisation transfrontalière | -2.5% | Mondial, avec les frictions les plus élevées dans les corridors frontaliers européens, en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Coût élevé de l'assurance réseau BVLOS certifiée | -2.0% | Amérique du Nord et Europe, où les exigences de certification sont les plus strictes | Moyen terme (2-4 ans) |
| Lacunes de transfert aérien et de couverture dans les réseaux optimisés au sol | -1.5% | Mondial, avec une exposition aiguë dans les zones rurales et côtières d'Asie-Pacifique, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Responsabilité en matière de cybersécurité dans les échanges de données UTM fédérés | -1.2% | Mondial, concentré dans les nœuds d'échange de données UTM entre fournisseurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Spectre fragmenté et autorisation transfrontalière
La politique spectrale et l'autorisation opérationnelle restent des responsabilités nationales, limitant la capacité à offrir un service standard unique dans plusieurs pays. Un drone opérant le long d'un pipeline transfrontalier, d'une route électrique ou d'un corridor logistique peut faire face à des exigences distinctes en matière de spectre, d'espace aérien et d'opérateur dans chaque juridiction. L'Organisation de l'aviation civile internationale a reconnu ce risque dans ses travaux de 2025 sur l'intégration de la gestion du trafic aérien non habité et de la gestion du trafic aérien. La GSMA a également averti en 2025 que les approches nationales isolées en matière de visibilité et de connectivité des drones pourraient se figer avant que des arrangements interopérables ne soient établis. Cette fragmentation augmente les coûts de conception, de conformité et de contractualisation pour les fournisseurs de réseau. Elle limite également les économies d'échelle disponibles dans le marché des services réseau UAV télécom.
Coût élevé de l'assurance réseau BVLOS certifiée
Les services BVLOS certifiés exigent plus que la disponibilité ordinaire d'un réseau mobile. Les fournisseurs doivent prendre en charge les tests, la documentation, la mesure des performances, la gestion de la responsabilité et la conformité continue aux attentes opérationnelles de niveau aéronautique. La proposition Part 108 décrivait des exigences qui iraient au-delà des accords de service mobile commercial standard. Ces exigences peuvent nécessiter des investissements avant qu'un fournisseur dispose d'une large base de clients sous contrat. Les spécialistes de plus petite taille peuvent avoir du mal à financer la certification et la maintenance à l'échelle requise. Ce frein favorise les entreprises disposant de réseaux établis, de capacités aérospatiales ou d'un soutien public.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la connectivité fournit le socle tandis que les services d'espace aérien se développent plus rapidementLes services de connectivité et d'accès représentaient 41,25 % des revenus en 2026, ce qui en fait la plus grande catégorie de services. Le segment comprend les connexions cellulaires et satellitaires gérées qui maintiennent les aéronefs reliés aux pilotes, aux systèmes de contrôle et aux plateformes opérationnelles. Comme chaque aéronef connecté a besoin d'un chemin d'accès, cette catégorie touche le plus large ensemble d'opérateurs de drones. Les missions plus exigeantes suscitent un intérêt croissant pour les systèmes capables de sélectionner parmi les liaisons cellulaires, satellitaires et radiofréquences selon les conditions.
Les services UTM, d'identification à distance et de données d'espace aérien devraient se développer à un CAGR de 26,14 % jusqu'en 2032. Leur rôle devient plus important lorsque les opérateurs doivent partager l'intention de vol, confirmer l'identité des aéronefs et coordonner l'accès à l'espace aérien. L'EASA a certifié ANRA Technologies comme son premier fournisseur de services U-space en 2025, établissant un modèle d'abonnement conforme dans les États membres.[4] Les services périphériques, cloud et de données ajoutent l'analyse vidéo, la détection d'anomalies et le stockage des données de mission à l'offre de services. Telefónica a réuni la 5G, l'analyse par intelligence artificielle, les API Open Gateway et les opérations de drones dans une offre commerciale unique. Les services d'intégration, de certification et de conformité deviennent également plus précieux à mesure que les opérateurs travaillent dans plusieurs juridictions.

Par portée opérationnelle :
la VLOS fournit la base tandis que la BVLOS modifie les besoins en servicesLes opérations en ligne de visée visuelle représentaient 45,35 % des revenus en 2026. Elles restent la base opérationnelle de nombreux programmes de drones déployés et soutiennent une demande stable de connectivité, de télémétrie et d'outils pour les opérateurs. Les missions VLOS se déroulent généralement dans des zones contraintes où le pilote peut observer l'aéronef directement. Elles sont courantes dans l'inspection localisée, la surveillance de site et les programmes d'entreprise en phase initiale. Les opérations en ligne de visée visuelle étendue constituent une transition entre les opérations visuelles directes et le vol entièrement à distance. Ce modèle utilise des observateurs supplémentaires et des procédures plus larges pour soutenir l'activité près de la limite visuelle normale. Le marché des services réseau UAV télécom continue de servir ces missions car les opérateurs ont besoin de suivi, de communications et d'accès aux données opérationnelles. L'activité VLOS reste donc importante même à mesure que des cas d'utilisation plus avancés se développent.
Les opérations au-delà de la ligne de visée visuelle devraient se développer à un CAGR de 26,08 % jusqu'en 2032. Leur croissance modifie la qualité et la durée requises des services de vol connecté. La Part 108 de la FAA et les cadres U-space européens soutiennent l'évolution vers des conditions opérationnelles plus formelles pour ces missions. Des recherches publiées en 2026 ont montré que les réseaux terrestres et non terrestres hybrides peuvent maintenir la latence de commandement et de contrôle dans des seuils acceptables le long des corridors de livraison BVLOS ruraux. Cela importe là où un réseau terrestre seul ne peut pas assurer une couverture complète. Les opérateurs de réseaux mobiles peuvent combiner spectre, découpage réseau et arrangements d'itinérance satellitaire dans une relation de service unique. Le modèle opérationnel peut réduire la nécessité pour un opérateur de drones de gérer plusieurs fournisseurs de communications. Chaque nouveau cadre d'autorisation peut nécessiter un travail d'assurance distinct, contribuant à préserver la valeur des services gérés dans le marché des services réseau UAV télécom.
Par application :
l'inspection énergétique est en tête tandis que la logistique donne le rythmeL'inspection de l'énergie et des services publics représentait 29,45 % des revenus en 2026. Les opérateurs de réseaux électriques utilisent des drones pour des inspections répétées des pylônes, des conducteurs et d'autres actifs distribués. Ces programmes favorisent les contrats planifiés car les routes d'inspection sont fréquentes, longues et sensibles à la sécurité. National Grid Electricity Transmission a attribué un contrat de 22 950 000 GBP (29,1 millions USD) pour l'inspection de drones BVLOS en mai 2025, avec des options de prolongation jusqu'en 2032. La taille du marché des services réseau UAV télécom pour cette application est soutenue par la nécessité de maintenir des liaisons fiables sur des corridors d'utilité fixes. L'inspection des infrastructures de télécommunications est un cas d'utilisation connexe car les opérateurs de réseaux mobiles peuvent inspecter leurs propres tours et actifs de transmission. L'approche drone de Nokia pour l'observabilité du réseau électrique combine la connectivité 4G et 5G privée avec des opérations axées sur les services publics dans des zones dangereuses. Ces applications soutiennent une demande stable de données, de surveillance et d'opérations de vol conformes.
La logistique et la livraison devraient se développer à un CAGR de 25,96 % jusqu'en 2032. Les grands réseaux de livraison ont besoin d'une couverture persistante dans chaque lieu où un drone décolle, voyage et remet un envoi. Wing et Walmart ont confirmé 7 nouvelles zones métropolitaines en juin 2026 et ont déclaré que leur programme progressait vers plus de 270 sites et un service pour 40 millions de personnes d'ici 2027. Cette expansion renforce le besoin d'une connectivité gérée à l'échelle de la ville plutôt que de connexions d'essai locales. La sécurité publique et la réponse aux urgences créent également une demande car les agences ont besoin de communications sécurisées et réactives lors des incidents. Verizon a rapporté en 2025 que 48 % des agences américaines de premiers intervenants interrogées s'attendaient à utiliser des drones quotidiennement dans les 5 ans. Les utilisateurs de la défense et de la sécurité représentent une application à plus faible volume mais à haute valeur où les connexions résilientes et la cybersécurité sont particulièrement importantes. Ces cas d'utilisation exposent le marché des services réseau UAV télécom à la fois à la demande commerciale et du secteur public.
Par utilisateur final :
les entreprises fournissent le volume tandis que les opérateurs de drones mènent l'expansionLes entreprises et les propriétaires d'actifs industriels détenaient 30,85 % des revenus en 2026. Les compagnies énergétiques, les services publics et les fabricants utilisent des flottes captives pour l'inspection, la surveillance et la sécurité des sites. Leurs programmes ont souvent une utilisation élevée par aéronef car les missions suivent des calendriers réguliers sur des installations ou des corridors établis. Ce schéma soutient une demande continue d'accès aux données, de suivi et de gestion des missions. La part de revenus de ce groupe d'utilisateurs reflète la valeur immédiate que les utilisateurs industriels peuvent tirer des informations sur les actifs à distance. Ces utilisateurs accordent également une grande importance aux opérations sûres et aux performances de connectivité documentées. Les opérateurs de réseaux mobiles occupent une double position : ils peuvent utiliser des drones pour inspecter leur propre infrastructure tout en fournissant des services réseau à d'autres opérateurs. Les sociétés de tours de télécommunications constituent un groupe d'utilisateurs connexe dont les activités d'inspection passent des travaux VLOS aux services BVLOS sous contrat.
Les opérateurs de drones et les prestataires logistiques devraient se développer à un CAGR de 25,88 % jusqu'en 2032. Ces entreprises intègrent les exigences de connectivité dans les modèles opérationnels de livraison, d'inspection en tant que service et de sécurité publique. Chunghwa Telecom a effectué près de 1 200 livraisons lors d'un essai de livraison alimentaire par drone à Taïwan en août 2026, démontrant que les opérateurs télécom peuvent participer directement à la logistique par drone. Deutsche Telekom a déployé un service de connectivité géré pour la logistique de drones Morpheus, utilisant des cartes SIM IoT doubles, des forfaits compatibles 5G et une redondance d'itinérance nationale. Cette approche montre comment les opérateurs peuvent offrir un service géré plutôt qu'un forfait de données grand public. Les agences gouvernementales, de défense et de sécurité publique contribuent également à des contrats à haute valeur pouvant s'étendre sur de longues périodes. Leurs exigences peuvent inclure la résilience, la sécurité et le soutien opérationnel. Cette large base d'utilisateurs finaux améliore l'éventail des opportunités disponibles pour le marché des services réseau UAV télécom.
Analyse géographique
Marché des Services de Réseau UAV pour les Télécommunications en Amérique du Nord
L'Amérique du Nord détenait 34,65 % du marché des Services de Réseau UAV pour les Télécommunications en 2026, soutenue par les approbations commerciales BVLOS, une couverture 5G dense et des programmes actifs d'inspection et de livraison. La stratégie de normalisation des drones 2026 de la FAA a tracé une voie incluant une règle finale BVLOS, le traitement des dérogations à la Partie 107 assisté par intelligence artificielle, et des certificats supplémentaires d'opérateur UAS au titre de la Partie 135. AT&T et Ericsson ont démontré la détection et le suivi de drones via la 5G Massive MIMO à l'AT&T Stadium en juillet 2026. La démonstration a montré que les fournisseurs peuvent ajouter des capacités de détection et d'intelligence de l'espace aérien à leurs offres de connectivité. Le Canada et le Mexique contribuent à l'activité régionale grâce aux progrès réalisés en matière d'autorisation BVLOS et d'essais de corridors de drones urbains.
Marché des Services de Réseau UAV pour les Télécommunications en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 26,19 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide du marché des Services de Réseau UAV pour les Télécommunications. La Chine apporte une capacité de fabrication, tandis que le Japon a obtenu des autorisations BVLOS avancées et que les pays d'Asie du Sud-Est déploient des plateformes UTM nationales. La filiale de Terra Drone, Unifly, est devenue partenaire technologique de la plateforme UTM nationale de la Malaisie en mai 2026. Optus et Nokia ont exploré des solutions de réponse aux catastrophes réseau basées sur des drones en Australie en 2025. La fragmentation des interfaces UTM et de gestion du trafic aérien demeure une contrainte sur l'activité transfrontalière.
Marché des Services de Réseau UAV pour les Télécommunications en EMEA
L'Europe s'est classée troisième par les revenus et est soutenue par le cadre U-space de l'EASA, notamment en Allemagne, au Royaume-Uni et en France. La certification par l'EASA d'ANRA Technologies en 2025 a fourni à la région un modèle de service U-space conforme dans l'ensemble des États membres. Le Moyen-Orient est un marché de haute valeur plus restreint, notamment avec la démarche de Dubaï vers une gestion intégrée de l'espace aérien numérique. L'Afrique présente la base de revenus actuelle la plus faible, mais le programme de Zipline au Rwanda montre comment les réseaux soutenus par satellite peuvent servir des opérations là où la couverture terrestre est limitée.
Paysage concurrentiel
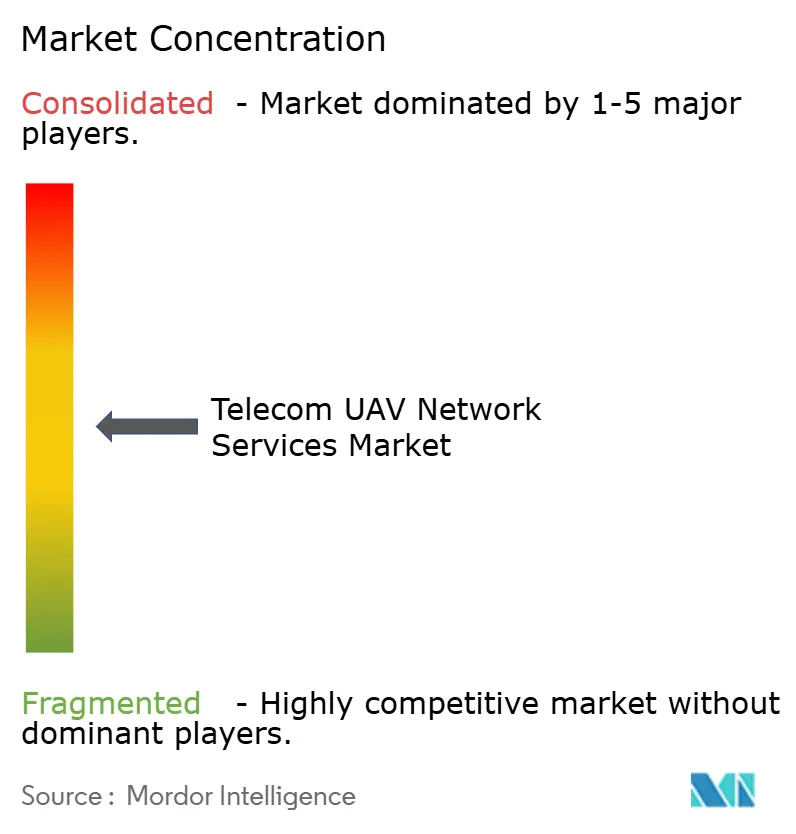
Le marché des services réseau UAV télécom est modérément fragmenté. Verizon, AT&T, Vodafone et Telefónica occupent des positions solides car ils peuvent s'appuyer sur une infrastructure réseau établie. Des fournisseurs spécialisés en UTM, connectivité satellitaire et multi-liens se disputent les revenus des données d'espace aérien et de la couche applicative. Une approche courante commence par la connectivité des drones, puis ajoute la planification d'itinéraires, la gestion multi-liens et les opérations de mission gérées. Telefonica a réuni la 5G, l'analyse par intelligence artificielle, les API Open Gateway, le pilotage à distance et les services connexes dans une offre commerciale unique.
Le groupe Indra a acquis la plateforme GuardianUTM d'Altitude Angel en janvier 2026, incluant une plateforme desservant 64 aéroports et 350 000 utilisateurs directs. L'acquisition a renforcé la position d'Indra dans les services d'espace aérien numérique en Europe et en Asie. La consolidation peut favoriser les entreprises capables de soutenir les investissements et d'établir une crédibilité réglementaire. Les preuves de certification, la conception de services fiables et le support de plusieurs liaisons sont des atouts concurrentiels importants.
Les fournisseurs de services satellitaires positionnent leurs services comme une couche de sécurité qui complète les connexions cellulaires. Viasat et Galaxy 1 ont annoncé un partenariat en mars 2026 pour soutenir des communications évolutives et sécurisées pour les aéronefs sans équipage. Viasat, TTP et Frequentis ont mené des essais de vol Iris RPAS de l'Agence spatiale européenne en mai 2026 pour tester l'intégration de la connectivité satellitaire avec les services UTM. Vodafone et Manna Air Delivery ont effectué un vol BVLOS de 2 kilomètres sur le réseau 4G de Vodafone en Irlande en juillet 2025. La concurrence reste active dans le marché des services réseau UAV télécom car aucun fournisseur unique ne couvre toutes les géographies et tous les cas d'utilisation.
Leaders du secteur des services réseau UAV télécom
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
Telefonica, S.A.
-
Telefonaktiebolaget LM Ericsson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Réseau UAV pour les Télécommunications Entreprises couvertes dans ce rapport
- Verizon Communications Inc.
- AT&T Inc.
- Vodafone Group Plc
- Telefonica, S.A.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Viasat, Inc.
- Iridium Communications Inc.
- Thales S.A.
- Elsight Limited
- Qualcomm Technologies, Inc.
- Wing Aviation LLC
- Airbus SE
- Frequentis AG
- Terra Drone Corporation
- Unifly NV
- Indra Sistemas, S.A.
- ANRA Technologies, LLC
- SkyGrid, LLC
- Droniq GmbH
- Silvus Technologies, Inc.
- Doodle Labs, Inc.
Développements industriels récents dans Marché des Services de Réseau UAV pour les Télécommunications
- Juin 2026 : Wing et Walmart ont confirmé 7 nouvelles zones métropolitaines, dont Philadelphie, la région de la baie de San Francisco, Phoenix et San Diego, pour la livraison par drone, faisant progresser un réseau côte à côte vers 20 marchés américains en passe de dépasser 270 sites et de servir 40 millions d'Américains d'ici 2027.
- Mai 2026 : La filiale de Terra Drone, Unifly, a été sélectionnée comme partenaire technologique de la plateforme UTM nationale de la Malaisie dans le cadre du programme ClearPath UASTMS, fournissant des services de gestion des vols en temps réel, d'identification à distance et d'information sur le trafic dans le cadre d'une expansion commerciale significative de l'infrastructure UTM à l'échelle nationale en Asie du Sud-Est.
- Mai 2026 : Viasat, TTP et Frequentis ont mené des essais de vol Iris RPAS à l'Université de Cranfield dans le cadre du programme Iris de l'Agence spatiale européenne, testant l'intégration de la connectivité satellitaire avec l'UTM pour les opérations BVLOS dans un espace aérien géré complexe.
- Février 2026 : Zipline a signé un accord d'expansion avec le Rwanda dans le cadre d'une attribution de 150 millions USD du Département d'État américain selon un modèle de paiement à la performance, établissant un réseau de livraison autonome à l'échelle nationale, incluant le premier système de livraison par drone urbain d'Afrique, et générant une demande de connectivité gérée assistée par satellite à l'échelle nationale.
Portée du rapport mondial sur le marché des services réseau UAV télécom
Le rapport sur le marché des services réseau UAV télécom est segmenté par type de service (services de connectivité et d'accès, orchestration réseau et gestion multi-liens, services UTM, d'identification à distance et de données d'espace aérien, services périphériques, cloud et de données, services d'intégration, de certification et de conformité, et autres types de services), portée opérationnelle (ligne de visée visuelle, ligne de visée visuelle étendue et au-delà de la ligne de visée visuelle), application (inspection des infrastructures de télécommunications, inspection de l'énergie et des services publics, logistique et livraison, sécurité publique et réponse aux urgences, défense et sécurité, et autres applications), utilisateur final (opérateurs de réseaux mobiles, sociétés de tours de télécommunications, entreprises et propriétaires d'actifs industriels, agences gouvernementales, de défense et de sécurité publique, opérateurs de drones et prestataires logistiques, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de connectivité et d'accès |
| Orchestration réseau et gestion multi-liens |
| Services UTM, d'identification à distance et de données d'espace aérien |
| Services périphériques, cloud et de données |
| Services d'intégration, de certification et de conformité |
| Autres types de services |
| Ligne de visée visuelle |
| Ligne de visée visuelle étendue |
| Au-delà de la ligne de visée visuelle |
| Inspection des infrastructures de télécommunications |
| Inspection de l'énergie et des services publics |
| Logistique et livraison |
| Sécurité publique et réponse aux urgences |
| Défense et sécurité |
| Autres applications |
| Opérateurs de réseaux mobiles |
| Sociétés de tours de télécommunications |
| Entreprises et propriétaires d'actifs industriels |
| Agences gouvernementales, de défense et de sécurité publique |
| Opérateurs de drones et prestataires logistiques |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services de connectivité et d'accès | |
| Orchestration réseau et gestion multi-liens | ||
| Services UTM, d'identification à distance et de données d'espace aérien | ||
| Services périphériques, cloud et de données | ||
| Services d'intégration, de certification et de conformité | ||
| Autres types de services | ||
| Par portée opérationnelle | Ligne de visée visuelle | |
| Ligne de visée visuelle étendue | ||
| Au-delà de la ligne de visée visuelle | ||
| Par application | Inspection des infrastructures de télécommunications | |
| Inspection de l'énergie et des services publics | ||
| Logistique et livraison | ||
| Sécurité publique et réponse aux urgences | ||
| Défense et sécurité | ||
| Autres applications | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Sociétés de tours de télécommunications | ||
| Entreprises et propriétaires d'actifs industriels | ||
| Agences gouvernementales, de défense et de sécurité publique | ||
| Opérateurs de drones et prestataires logistiques | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services réseau UAV télécom ?
Le marché des services réseau UAV télécom devrait se développer de 0,67 milliard USD en 2026 et 0,83 milliard USD en 2027 pour atteindre 2,47 milliards USD d'ici 2032, à un CAGR de 24,37 %.
Qu'est-ce qui stimule la demande de services télécom utilisés par les drones ?
Les opérations BVLOS, les flottes connectées plus importantes, la 5G privée et les exigences réglementaires en matière de liens de commandement et de contrôle résilients accroissent la demande de services gérés.
Quel type de service détient la plus grande part de revenus ?
Les services de connectivité et d'accès détenaient 41,25 % des revenus en 2026 car les drones connectés ont besoin d'un accès cellulaire ou satellitaire fiable.
Quelle application UAV devrait se développer le plus rapidement ?
La logistique et la livraison devraient se développer à un CAGR de 25,96 % jusqu'en 2032 à mesure que les opérateurs développent les programmes de drones de livraison du dernier kilomètre.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 26,19 % jusqu'en 2032, soutenue par la capacité de fabrication, le développement BVLOS et les déploiements UTM nationaux.
Qu'est-ce qui limite le déploiement plus large des opérations UAV activées par les télécoms ?
Les règles spectrales fragmentées, les exigences d'autorisation transfrontalière, les coûts de certification, les lacunes de couverture réseau et les obligations de cybersécurité peuvent retarder le déploiement.