
通信UAVネットワークサービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.83 十億米ドル |
| 市場規模 (2032) | 2.47 十億米ドル |
| 成長率 (2027 - 2032) | 24.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信UAVネットワークサービス市場分析
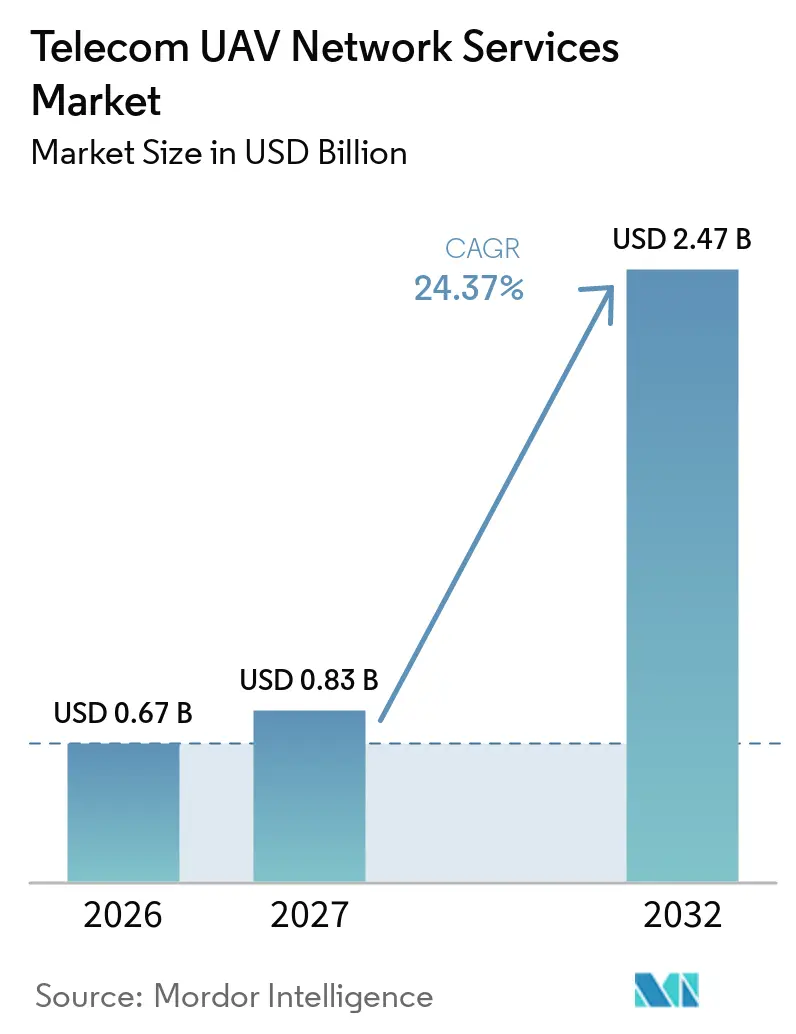
通信UAVネットワークサービス市場規模は2026年に0.67 ビリオン 米ドルと評価され、2027年の0.83 ビリオン 米ドルから2032年には2.47 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは24.37%です。持続的なセルラー接続型の目視外飛行(BVLOS)ミッションへの移行により、収益は一時的な機器販売から継続的な接続、空域、および運用サービスへとシフトしています。米国では2025年末時点で424,516件の有効な商業用ドローン登録があり、連邦航空局(FAA)は年間新規商業登録件数が2025年の107 ミリオン件から2030年には149 ミリオン件に増加すると見込んでいます。このインストールベースにより、通信事業者は信頼性の高いコマンド、コントロール、識別、およびデータ接続を必要とする航空機のより大きなプールを確保できます。規制ルールも、強靭な接続性とフライトデータ交換を任意の機能ではなく、コアとなる運用要件としています。したがって、通信UAVネットワークサービス市場は、ネットワークアクセス、セキュリティ、カバレッジ保証、および空域調整をマネージドサービスとして組み合わせることができるプロバイダーに有利です。
レポートの主要ポイント
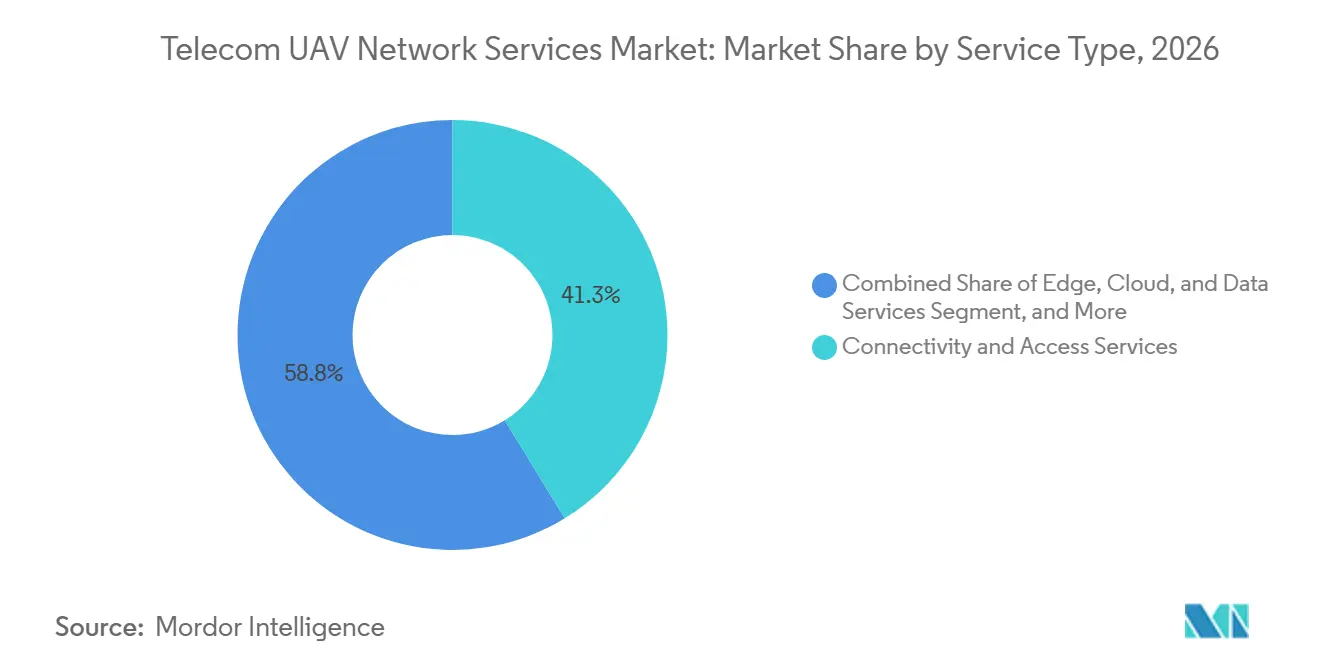
- サービスタイプ別では、接続・アクセスサービスが2026年の通信UAVネットワークサービス市場シェアの41.25%を占め、UTM、遠隔識別、および空域データサービスは2032年までに26.14%のCAGRで拡大すると予測されています。
- 運用範囲別では、目視内飛行(VLOS)運用が2026年の通信UAVネットワークサービス市場シェアの45.35%を占め、目視外飛行(BVLOS)運用は2032年までに26.08%のCAGRで拡大すると予測されています。
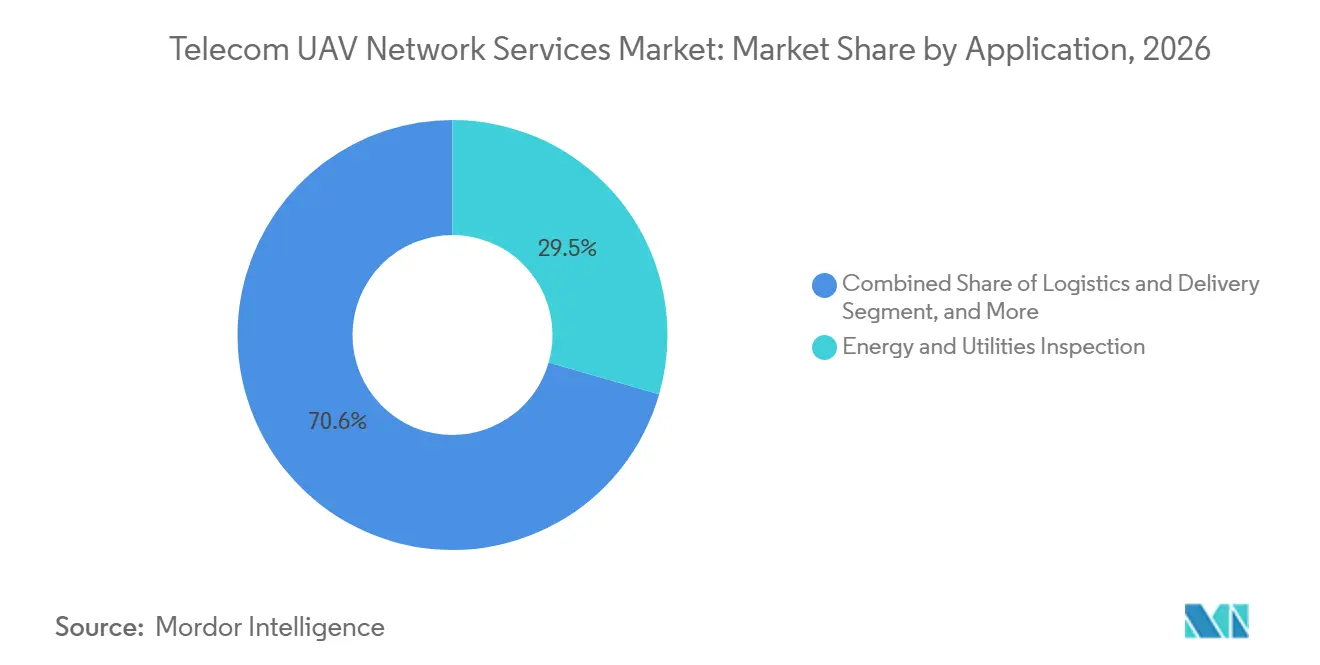
- アプリケーション別では、エネルギー・公益事業点検が2026年の通信UAVネットワークサービス市場シェアの29.45%を占め、物・配送は2032年までに25.96%のCAGRで拡大すると予測されています。
- エンドユーザー別では、企業・産業資産オーナーが2026年の通信UAVネットワークサービス市場において30.85%の市場シェアを占め、ドローン事業者・物流プロバイダーは2032年までに25.88%のCAGRで拡大すると予測されています。
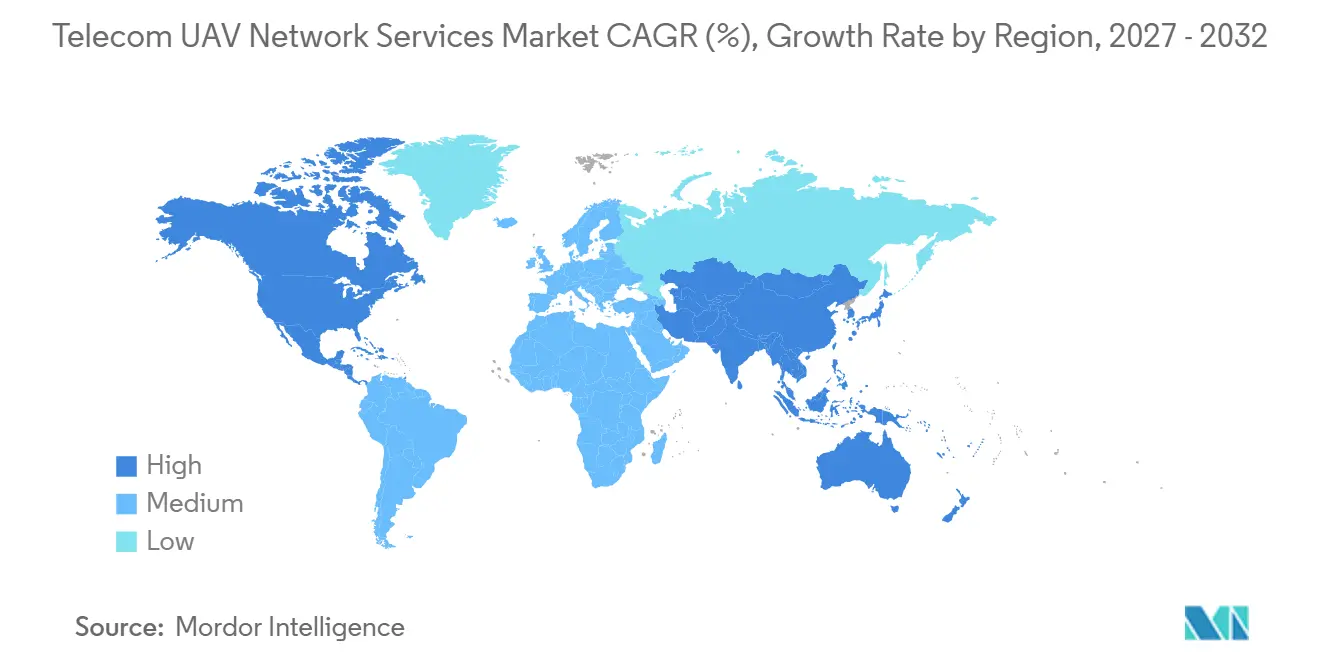
- 地域別では、北米が2026年の通信UAVネットワークサービス市場において34.65%の市場シェアを占め、アジア太平洋地域は2032年までに26.19%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BVLOS商業運用の拡大 | +3.5% | グローバル、当面は北米とヨーロッパに集中 | 短期(2年以内) |
| 5GおよびプライベートワイヤレスによるハイスループットUAVフリートの実現 | +3.0% | 北米、ヨーロッパ、アジア太平洋のコア市場 | 中期(2〜4年) |
| 強靭なコマンド・アンド・コントロールリンクに対する規制上の要求 | +2.5% | グローバル、BVLOS事業者に対して拘束力あり | 短期(2年以内) |
| ドローンフリートの成長による継続的な接続需要の増加 | +2.0% | グローバル、北米・中国・ヨーロッパで最も強い | 中期(2〜4年) |
| 遠隔地および障害地域向けのハイブリッドセルラー・衛星カバレッジ | +1.8% | グローバル、中東・アフリカ・アジア太平洋の遠隔回廊・南米で高い関連性 | 長期(4年以上) |
| 通信事業者によるネットワーク・エッジ・空域資産の収益化 | +1.5% | ヨーロッパ、北米、アジア太平洋の先行市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
BVLOS商業運用の拡大
BVLOS運用は、各フライトがパイロットの目視範囲を超えた信頼性の高い通信を必要とするため、通信UAVネットワークサービス市場に対する直接的な需要を生み出します。2025年8月に公表された連邦航空局(FAA)のPart 108規則案は、スケーラブルなフレームワークを示し、関連プロバイダーに対する自動化データサービス要件を含んでいます。[1] 米国運輸省監察総監室は、承認されたBVLOS運用件数が2020年の1,229件から2023年には26,870件に増加したことを記録しています。[2] 繰り返しの承認からより再現性の高いプロセスへの移行は、ネットワークサービスプロバイダーによる計画的な投資を支援します。より長いルートとより頻繁なフライトには、継続的なコマンド・アンド・コントロールカバレッジ、追跡、およびデータ交換が必要です。Ziplineの2026年2月のルワンダ協定は、確立されたBVLOSフレームワークが支援できる配送規模を示しています。
5GおよびプライベートワイヤレスによるハイスループットUAVフリートの実現
プライベート5Gは、産業用ドローンフリートに制御されたスペクトラム、管理されたアクセス、およびより広い運用エリアにわたるハンドオーバーサポートを提供します。ヘルムート・シュミット大学の研究では、制御された比較においてWLANよりも高い中央値レイテンシが見られましたが、広いエリアにわたる協調的なUAV活動においてはより優れたパフォーマンスが示されました。重要な利点は、小規模なテストエリアにおける最小レイテンシではなく、カバレッジと運用制御にあります。ネットワークスライシングはドローンミッションのために容量を確保し、契約上のサービスレベルコミットメントをサポートできます。米国空軍は2026年1月に、空中プライベート5GネットワークのデモンストレーションのためにSkydweller Aero、Nokia Federal Solutions、およびTangram Flexと契約を締結しました。[3] これらの機能により、プロバイダーは通信UAVネットワークサービス市場において基本的なデータアクセスではなく、マネージドパフォーマンスを販売できるようになります。
強靭なコマンド・アンド・コントロールリンクに対する規制上の要求
規制当局はコマンド・アンド・コントロールリンクをUAV運用の安全上重要な要素として扱うようになっています。Part 108フレームワーク案は、自動化データサービスをより広いBVLOS運用環境の必須部分として特定しています。国際民間航空機関(ICAO)は2025年に、BVLOSおよび無人交通管理の標準化を求めました。FAAが支援したuAvionixのデモンストレーションでは、セルラー、Cバンド、および低軌道衛星リンクにわたる自動フェイルオーバーを伴うコマンド・アンド・コントロールの可用性が99.98%であることが報告されました。この結果は、単一リンクが重要なミッションに期待される信頼性を満たさない可能性がある理由を示しています。これにより、マルチリンクマネージド接続が通信UAVネットワークサービス市場のプレミアム層として位置づけられます。
ドローンフリートの成長による継続的な接続需要の増加
商業フリートの拡大は、マネージドUAV接続の潜在的な顧客基盤を広げます。FAAは2025年末時点で米国に424,516件の有効な商業用ドローン登録があると推定し、2030年まで登録件数の継続的な成長を予測しています。米国政府説明責任局は、FAAの計画では米国の商業フリートが2025年末までに100 ミリオン機を超え、2029年までに118 ミリオン機に達すると予測していると報告しました。収益は、ローカル無線制御から持続的なセルラーまたはマルチネットワーク接続に移行する航空機のシェアに依存します。接続された各航空機には、SIM、データプラン、モニタリング、およびサービスプラットフォームへのアクセスが必要になる場合があります。産業、配送、および公共安全の事業者がこれらの要件を通常の運用に組み込む際に、通信UAVネットワークサービス市場は強化されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したスペクトラムと越境認可 | -2.5% | グローバル、ヨーロッパの国境回廊・アジア太平洋・南米で最も摩擦が大きい | 短期(2年以内) |
| 認定BVLOSネットワーク保証の高コスト | -2.0% | 認証要件が最も厳格な北米とヨーロッパ | 中期(2〜4年) |
| 地上最適化ネットワークにおける空中ハンドオーバーとカバレッジギャップ | -1.5% | グローバル、農村部・沿岸部のアジア太平洋・中東・アフリカで深刻 | 中期(2〜4年) |
| 連合UTMデータ交換にわたるサイバーセキュリティ責任 | -1.2% | グローバル、クロスプロバイダーUTMデータ交換ノードに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化したスペクトラムと越境認可
スペクトラム政策と運用認可は依然として各国の責任であり、複数の国にわたる単一の標準サービスを提供する能力を制限しています。越境パイプライン、電力ルート、または物流回廊に沿って運用するドローンは、各管轄区域で別々のスペクトラム、空域、および事業者要件に直面する可能性があります。国際民間航空機関(ICAO)は、無人交通管理と航空交通管理の統合に関する2025年の作業においてこのリスクを認識しました。GSMAも2025年に、ドローンの可視性と接続性に対する孤立した国家的アプローチが、相互運用可能な取り決めが確立される前に固定化される可能性があると警告しました。この断片化は、ネットワークプロバイダーの設計、コンプライアンス、および契約コストを引き上げます。また、通信UAVネットワークサービス市場で利用可能な規模の経済も制限します。
認定BVLOSネットワーク保証の高コスト
認定BVLOSサービスには、通常のモバイルネットワーク可用性以上のものが必要です。プロバイダーは、テスト、文書化、パフォーマンス測定、責任管理、および航空グレードの運用期待への継続的なコンプライアンスをサポートしなければなりません。Part 108提案は、標準的な商業モバイルサービス契約を超える要件を説明しました。これらの要件は、プロバイダーが大規模な契約顧客基盤を持つ前に投資を必要とする場合があります。小規模な専門業者は、必要な規模での認証と維持の資金調達が困難な場合があります。この抑制要因は、確立されたネットワーク、航空宇宙能力、または公的支援を持つ企業に有利です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
接続がコアを提供し、空域サービスがより速く拡大接続・アクセスサービスは2026年の収益の41.25%を占め、最大のサービスカテゴリーとなっています。このセグメントには、航空機をパイロット、制御システム、および運用プラットフォームに接続し続けるマネージドセルラーおよび衛星接続が含まれます。接続されたすべての航空機にアクセスパスが必要なため、このカテゴリーは最も幅広いドローン事業者に対応します。より要求の高いミッションは、条件の変化に応じてセルラー、衛星、および無線周波数リンクの中から選択できるシステムへの関心を高めています。
UTM、遠隔識別、および空域データサービスは2032年までに26.14%のCAGRで拡大すると予測されています。事業者がフライト意図を共有し、航空機の識別を確認し、空域へのアクセスを調整しなければならない場合、それらの役割はより重要になります。欧州航空安全機関(EASA)は2025年にANRA TechnologiesをU-spaceサービスプロバイダーとして初めて認定し、加盟国全体にわたるコンプライアントなサブスクリプションモデルを確立しました。[4] エッジ、クラウド、およびデータサービスは、ビデオ分析、異常検知、およびミッションデータストレージをサービスミックスに追加します。Telefónicaは、5G、人工知能アナリティクス、オープンゲートウェイAPI、およびドローン運用を単一の商業オファリングにまとめました。統合、認証、およびコンプライアンスサービスも、事業者が複数の管轄区域にわたって作業するにつれてより価値が高まります。
注記: 各セグメントのシェアはレポート購入後に入手可能
運用範囲別:
VLOSがベースを提供し、BVLOSがサービスニーズを変える目視内飛行(VLOS)運用は2026年の収益の45.35%を占めました。多くの展開済みドローンプログラムの運用基盤として残っており、接続、テレメトリー、および事業者ツールへの安定した需要を支えています。VLOSミッションは一般的に、パイロットが航空機を直接観察できる制約された場所で行われます。局所的な点検、サイトモニタリング、および初期段階の企業プログラムで一般的です。拡張目視内飛行(EVLOS)運用は、直接目視運用と完全遠隔飛行の間の移行を提供します。このモデルは、追加のオブザーバーとより広い手順を使用して、通常の目視境界付近での活動をサポートします。通信UAVネットワークサービス市場は、事業者が追跡、通信、および運用データへのアクセスを必要とするため、これらのミッションに引き続き対応します。したがって、より高度なユースケースが発展しても、VLOS活動は依然として重要です。
目視外飛行(BVLOS)運用は2032年までに26.08%のCAGRで拡大すると予測されています。その成長は、接続されたフライトサービスに必要な品質と期間を変えます。FAAのPart 108と欧州のU-spaceフレームワークは、これらのミッションのより正式な運用条件へのシフトを支援します。2026年に発表された研究では、ハイブリッドの地上・非地上ネットワークが農村部のBVLOS配送回廊に沿って許容可能な閾値内でコマンド・アンド・コントロールレイテンシを維持できることが示されました。これは、地上ネットワーク単独では完全なカバレッジを提供できない場所で重要です。モバイルネットワーク事業者は、スペクトラム、ネットワークスライシング、および衛星ローミング取り決めを単一のサービス関係に組み合わせることができます。この運用モデルにより、ドローン事業者が複数の通信プロバイダーを管理する必要性を減らすことができます。新しい認可フレームワークごとに個別の保証作業が必要になる場合があり、通信UAVネットワークサービス市場におけるマネージドサービスの価値を維持するのに役立ちます。
アプリケーション別:
エネルギー点検がリードし、物流がペースを設定エネルギー・公益事業点検は2026年の収益の29.45%を占めました。電力グリッド事業者は、鉄塔、導体、およびその他の分散資産の繰り返し点検にドローンを使用します。点検ルートが頻繁で長く、安全上重要であるため、これらのプログラムは計画的な契約を好みます。National Grid Electricity Transmissionは2025年5月に、2032年まで延長オプション付きのBVLOSドローン点検のために22,950,000英ポンド(29.1 ミリオン 米ドル)の契約を締結しました。このアプリケーションの通信UAVネットワークサービス市場規模は、固定された公益事業回廊にわたって信頼性の高いリンクを維持する必要性によって支えられています。通信インフラ点検は、モバイルネットワーク事業者が自社の鉄塔と伝送資産を点検できるため、関連するユースケースです。Nokiaのグリッド可観測性のためのドローンアプローチは、危険な地域での公益事業に焦点を当てた運用にプライベート4Gおよび5G接続を組み合わせています。これらのアプリケーションは、データ、モニタリング、およびコンプライアントなフライト運用への安定した需要を支えています。
物流・配送は2032年までに25.96%のCAGRで拡大すると予測されています。大規模な配送ネットワークには、ドローンが発着し、移動し、荷物を引き渡す各場所にわたる持続的なカバレッジが必要です。WingとWalmartは2026年6月に7つの新しい都市圏を確認し、プログラムが2027年までに270以上の拠点と4,000 ミリオン人へのサービスに向けて進んでいると述べました。この拡大は、ローカルなトライアル接続ではなく、都市全体のマネージド接続の必要性を強化します。公共安全・緊急対応も、機関が事件中に安全で応答性の高い通信を必要とするため需要を生み出します。Verizonは2025年に、調査対象の米国の初動対応機関の48%が5年以内に毎日ドローンを使用することを期待していると報告しました。防衛・セキュリティユーザーは、より少量ですが高価値のアプリケーションを代表しており、強靭な接続とサイバーセキュリティが特に重要です。これらのユースケースは、通信UAVネットワークサービス市場に商業および公共部門の両方の需要へのエクスポージャーを与えます。
注記: 各セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
企業がボリュームを提供し、ドローン事業者が拡大をリード企業・産業資産オーナーは2026年の収益の30.85%を占めました。エネルギー会社、公益事業者、およびメーカーは、点検、モニタリング、およびサイトセキュリティのために自社フリートを使用します。ミッションが確立された施設や回廊にわたる定期的なスケジュールに従うため、これらのプログラムは航空機あたりの使用率が高い傾向があります。このパターンは、データアクセス、追跡、およびミッション管理への継続的な需要を支えています。このユーザーグループの収益シェアは、産業ユーザーが遠隔資産情報から得られる即時の価値を反映しています。これらのユーザーはまた、安全な運用と文書化された接続パフォーマンスを強く重視します。モバイルネットワーク事業者は二重の立場を占めています:自社インフラを点検するためにドローンを使用しながら、他の事業者にネットワークサービスを提供することもできます。通信鉄塔会社は、点検活動がVLOS作業から契約されたBVLOSサービスにシフトするにつれて、関連するユーザーグループを構成します。
ドローン事業者・物流プロバイダーは2032年までに25.88%のCAGRで拡大すると予測されています。これらの企業は、配送、サービスとしての点検、および公共安全の運用モデルに接続要件を組み込んでいます。中華電信は2026年8月の台湾フードデリバリートライアル中に約1,200件の配送を完了し、通信事業者がドローン物流に直接参加できることを実証しました。Deutsche Telekomは、デュアルIoT SIMカード、5G対応プラン、および国内ローミング冗長性を使用して、Morpheusドローン物流のためのマネージド接続サービスを展開しました。このアプローチは、事業者がコンシューマーデータプランではなくマネージドサービスを提供できる方法を示しています。政府・防衛・公共安全機関も、長期間にわたって継続できる高価値の契約に貢献します。その要件には、強靭性、セキュリティ、および運用サポートが含まれる場合があります。この幅広いエンドユーザーベースは、通信UAVネットワークサービス市場で利用可能な機会の範囲を改善します。
地域分析
北米通信UAVネットワークサービス市場
北米は2026年の通信UAVネットワークサービス市場において34.65%のシェアを占め、商業用BVLOS承認、高密度5Gカバレッジ、および活発な点検・配送プログラムによって支えられている。FAAの2026年ドローン正常化戦略は、BVLOS最終規則、人工知能を活用したPart 107免除処理、および追加のPart 135 UASオペレーター証明書を含む道筋を示した。AT&TとEricssonは2026年7月にAT&Tスタジアムにおいて、5G Massive MIMOを通じたドローン検知・追跡を実証した。この実証により、プロバイダーが接続サービスにセンシングおよび空域インテリジェンスを付加できることが示された。カナダとメキシコは、BVLOS認可の進展および都市型ドローン回廊試験を通じて地域の活動に貢献している。
アジア太平洋通信UAVネットワークサービス市場
アジア太平洋地域は2032年までに26.19%のCAGRで拡大すると予測されており、通信UAVネットワークサービス市場において最も成長の速い地域となっている。中国は製造能力を提供し、日本はBVLOS許可を進展させており、東南アジア諸国は国家UTMプラットフォームを展開している。Terra Droneの子会社であるUniflyは2026年5月にマレーシアの国家UTMプラットフォームのテクノロジーパートナーとなった。OptusとNokiaは2025年にオーストラリアでドローンを活用したネットワーク災害対応ソリューションを検討した。断片化したUTMおよび航空交通理インターフェースは、越境活動における制約として残っている。
EMEA通信UAVネットワークサービス市場
欧州は収益において第3位にランクされており、EASAのU-spaceフレームワーク、特にドイツ、英国、フランスにおける取り組みによって支えられている。EASAによる2025年のANRA Technologiesの認証により、加盟国全体にわたる準拠したU-spaceサービスモデルが地域にもたらされた。中東は規模の小さい高付加価値市場であり、ドバイによる統合デジタル空域管理への移行が含まれる。アフリカは現在の収益基盤が最も低いが、ZiplineのルワンダプログラムはGround coverageが限られた地域での運用において衛星支援ネットワークがいかに機能するかを示している。
競合環境
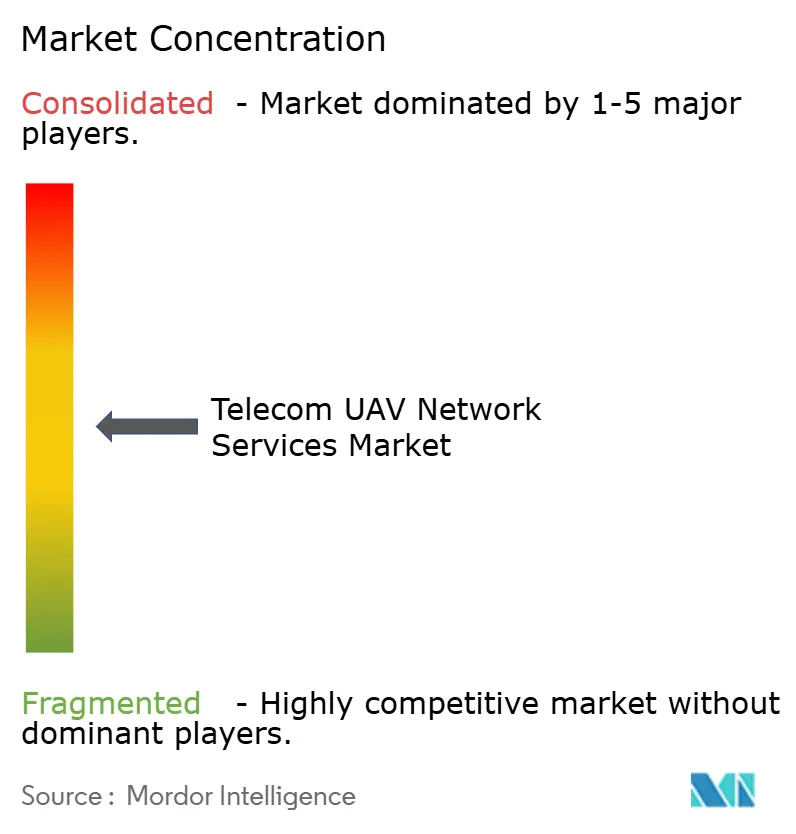
通信UAVネットワークサービス市場は中程度に断片化しています。Verizon、AT&T、Vodafone、およびTelefónicaは、確立されたネットワークインフラを活用できるため、強固なポジションを保持しています。専門的なUTM、衛星接続、およびマルチリンクプロバイダーは、空域データとアプリケーション層の収益を競っています。一般的なアプローチはドローン接続から始まり、その後ルート計画、マルチリンク管理、およびマネージドミッション運用を追加します。Telefónicaは、5G、人工知能アナリティクス、オープンゲートウェイAPI、遠隔操縦、および関連サービスを単一の商業オファリングにまとめました。
Indra GroupはAltitude AngelのGuardianUTMプラットフォームを2026年1月に買収し、64の空港と350,000人の直接ユーザーにサービスを提供するプラットフォームを含みました。この買収により、ヨーロッパとアジアにわたるデジタル空域サービスにおけるIndraのポジションが強化されました。統合は、投資を維持し規制上の信頼性を確立できる企業に有利に働く可能性があります。認証の証拠、信頼性の高いサービス設計、および複数のリンクのサポートは重要な競争上の強みです。
衛星プロバイダーは、セルラー接続を補完する安全層としてサービスを位置づけています。ViasatとGalaxy 1は2026年3月に、無人航空機のスケーラブルで安全な通信をサポートするパートナーシップを発表しました。Viasat、TTP、およびFrequentisは2026年5月に欧州宇宙機関のIris RPASトライアルを実施し、UTMサービスとの衛星接続統合をテストしました。VodafoneとManna Air Deliveryは2025年7月にアイルランドでVodafoneの4Gネットワーク上で2キロメートルのBVLOSフライトを完了しました。単一のプロバイダーがすべての地域とユースケースをカバーしているわけではないため、通信UAVネットワークサービス市場での競争は依然として活発です。
通信UAVネットワークサービス産業リーダー
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
Telefonica, S.A.
-
Telefonaktiebolaget LM Ericsson
- 注:主要企業の掲載順は順位を示すものではありません。
通信UAVネットワークサービス市場 このレポートでカバーされる企業
- Verizon Communications Inc.
- AT&T Inc.
- Vodafone Group Plc
- Telefonica, S.A.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Viasat, Inc.
- Iridium Communications Inc.
- Thales S.A.
- Elsight Limited
- Qualcomm Technologies, Inc.
- Wing Aviation LLC
- Airbus SE
- Frequentis AG
- Terra Drone Corporation
- Unifly NV
- Indra Sistemas, S.A.
- ANRA Technologies, LLC
- SkyGrid, LLC
- Droniq GmbH
- Silvus Technologies, Inc.
- Doodle Labs, Inc.
最近の産業開発事情 通信UAVネットワークサービス市場
- 2026年6月:WingとWalmartは、フィラデルフィア、サンフランシスコベイエリア、フェニックス、サンディエゴを含む7つの新しい都市圏でのドローン配送を確認し、2027年までに270以上の拠点を超え4,000 ミリオン人のアメリカ人にサービスを提供する20の米国市場に向けた沿岸横断ネットワークを推進しています。
- 2026年5月:Terra Droneの子会社UniflyがClearPath UASTMSプログラムの下でマレーシアの国家UTMプラットフォームの技術パートナーとして選定され、東南アジアにおける国家レベルのUTMインフラの重要な商業拡大の一環として、リアルタイムフライト管理、遠隔ID、および交通情報サービスを提供します。
- 2026年5月:Viasat、TTP、およびFrequentisが欧州宇宙機関のIrisプログラムの下でクランフィールド大学においてIris RPASフライトトライアルを実施し、複雑な管理空域でのBVLOS運用のためのUTMとの衛星接続統合をテストしました。
- 2026年2月:Ziplineが150 ミリオン 米ドルの米国国務省成果連動型支払い契約の下でルワンダとの拡大協定に署名し、アフリカ初の都市ドローン配送システムを含む全国規模の自律配送ネットワークを確立し、国家規模での衛星支援マネージド接続需要を生み出しています。
グローバル通信UAVネットワークサービス市場レポートの範囲
通信UAVネットワークサービス市場レポートは、サービスタイプ(接続・アクセスサービス、ネットワークオーケストレーションおよびマルチリンク管理、UTM・遠隔識別および空域データサービス、エッジ・クラウドおよびデータサービス、統合・認証およびコンプライアンスサービス、その他のサービスタイプ)、運用範囲(目視内飛行、拡張目視内飛行、目視外飛行)、アプリケーション(通信インフラ点検、エネルギー・公益事業点検、物流・配送、公共安全・緊急対応、防衛・セキュリティ、その他のアプリケーション)、エンドユーザー(モバイルネットワーク事業者、通信鉄塔会社、企業・産業資産オーナー、政府・防衛・公共安全機関、ドローン事業者・物流プロバイダー、その他のエンドユーザー)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 接続・アクセスサービス |
| ネットワークオーケストレーションおよびマルチリンク管理 |
| UTM・遠隔識別および空域データサービス |
| エッジ・クラウドおよびデータサービス |
| 統合・認証およびコンプライアンスサービス |
| その他のサービスタイプ |
| 目視内飛行 |
| 拡張目視内飛行 |
| 目視外飛行 |
| 通信インフラ点検 |
| エネルギー・公益事業点検 |
| 物流・配送 |
| 公共安全・緊急対応 |
| 防衛・セキュリティ |
| その他のアプリケーション |
| モバイルネットワーク事業者 |
| 通信鉄塔会社 |
| 企業・産業資産オーナー |
| 政府・防衛・公共安全機関 |
| ドローン事業者・物流プロバイダー |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | 接続・アクセスサービス | |
| ネットワークオーケストレーションおよびマルチリンク管理 | ||
| UTM・遠隔識別および空域データサービス | ||
| エッジ・クラウドおよびデータサービス | ||
| 統合・認証およびコンプライアンスサービス | ||
| その他のサービスタイプ | ||
| 運用範囲別 | 目視内飛行 | |
| 拡張目視内飛行 | ||
| 目視外飛行 | ||
| アプリケーション別 | 通信インフラ点検 | |
| エネルギー・公益事業点検 | ||
| 物流・配送 | ||
| 公共安全・緊急対応 | ||
| 防衛・セキュリティ | ||
| その他のアプリケーション | ||
| エンドユーザー別 | モバイルネットワーク事業者 | |
| 通信鉄塔会社 | ||
| 企業・産業資産オーナー | ||
| 政府・防衛・公共安全機関 | ||
| ドローン事業者・物流プロバイダー | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
通信UAVネットワークサービス市場の規模はどのくらいですか?
通信UAVネットワークサービス市場は、2026年の0.67 ビリオン 米ドルおよび2027年の0.83 ビリオン 米ドルから2032年には2.47 ビリオン 米ドルに、24.37%のCAGRで拡大すると予測されています。
ドローンが使用する通信サービスの需要を促進しているものは何ですか?
BVLOS運用、より大規模な接続フリート、プライベート5G、および強靭なコマンド・アンド・コントロールリンクに対する規制要件が、マネージドサービスへの需要を高めています。
最大の収益シェアを持つサービスタイプはどれですか?
接続されたドローンには信頼性の高いルラーまたは衛星アクセスが必要なため、接続・アクセスサービスが2026年の収益の41.25%を占めました。
最も速く拡大すると予測されているUAVアプリケーションはどれですか?
事業者がラストマイルドローンプログラムを拡大するにつれて、物流・配送が2032年までに25.96%のCAGRで拡大すると予測されています。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、製造能力、BVLOS開発、および国家UTM展開に支えられ、2032年までに26.19%のCAGRで拡大すると予測されています。
通信対応UAV運用のより広範な展開を制限するものは何ですか?
断片化したスペクトラム規則、越境認可要件、認証コスト、ネットワークカバレッジギャップ、およびサイバーセキュリティ義務が展開を遅らせる可能性があります。