
Tamaño y Participación del Mercado de Servicios de Red UAV para Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.83 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 24.37 % |
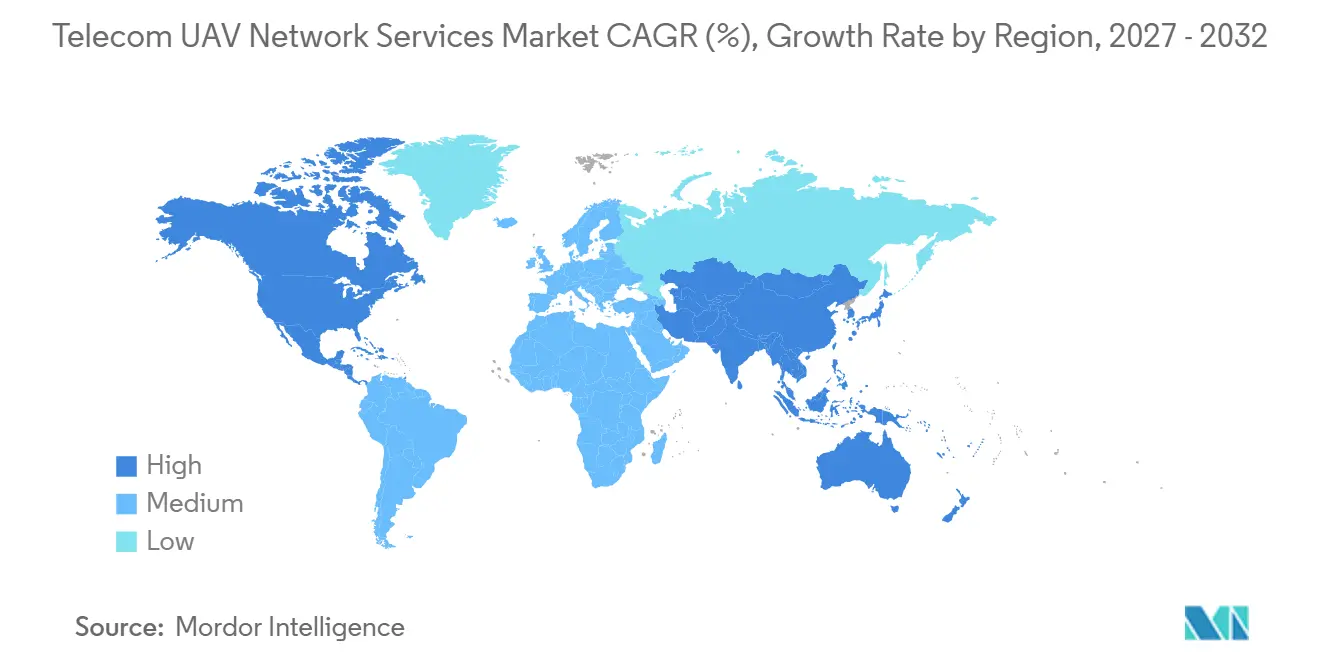
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
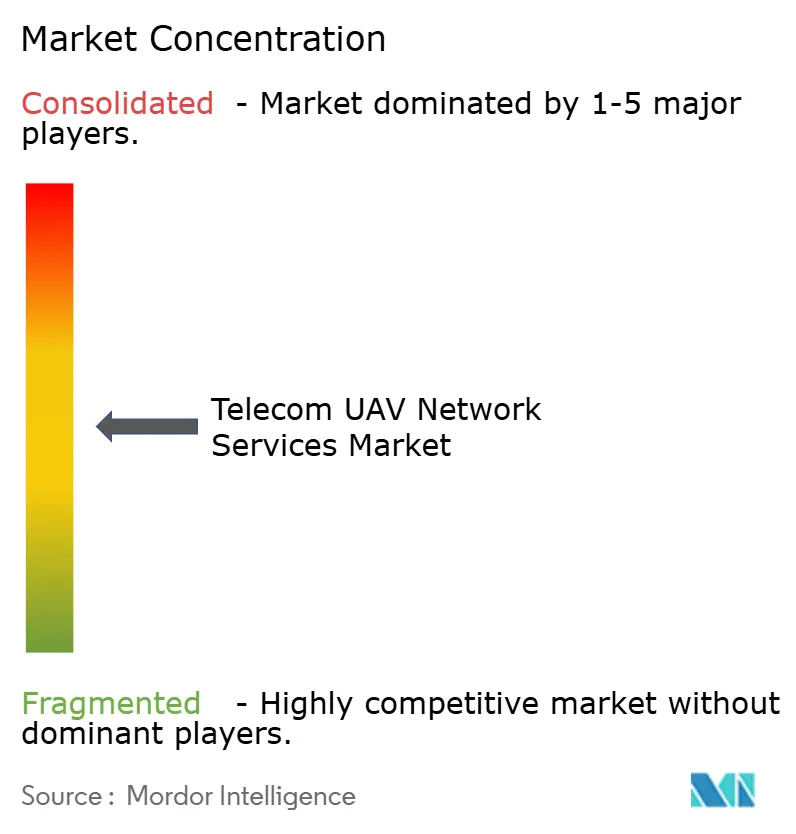
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Red UAV para Telecomunicaciones por Mordor Intelligence
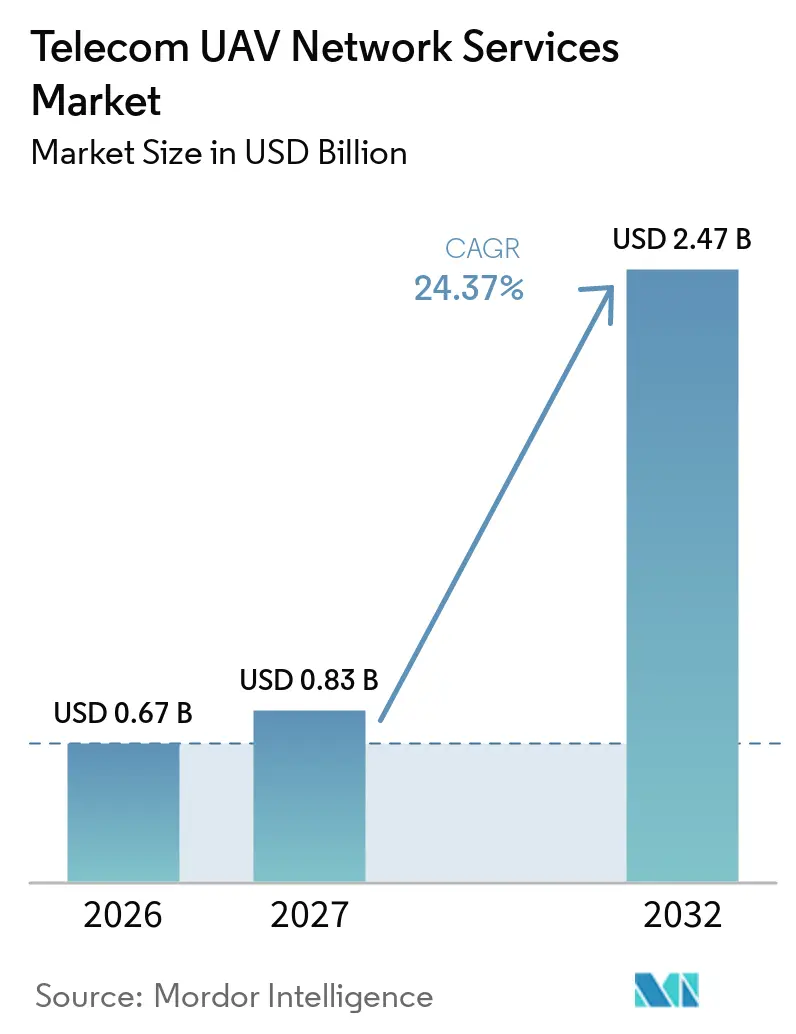
El tamaño del Mercado de Servicios de Red UAV para Telecomunicaciones fue valorado en 0,67 mil millones de USD en 2026 y se estima que crecerá desde 0,83 mil millones de USD en 2027 hasta alcanzar los 2,47 mil millones de USD para 2032, a una CAGR del 24,37% durante el período de pronóstico (2027-2032). El avance hacia misiones persistentes con conectividad celular Más Allá de la Línea de Visión Visual, o BVLOS, está desplazando los ingresos de las ventas únicas de equipos hacia servicios recurrentes de conectividad, espacio aéreo y operaciones. Los Estados Unidos contaban con 424.516 registros activos de drones comerciales a finales de 2025, mientras que la Administración Federal de Aviación espera que los nuevos registros comerciales anuales aumenten de 1,07 millones en 2025 a 1,49 millones para 2030. Esta base instalada proporciona a los proveedores de telecomunicaciones un mayor conjunto de aeronaves que requieren conectividad confiable de mando, control, identidad y datos. Las normas regulatorias también están convirtiendo la conectividad resiliente y el intercambio de datos de vuelo en requisitos operativos fundamentales en lugar de características opcionales. El Mercado de Servicios de Red UAV para Telecomunicaciones, por lo tanto, favorece a los proveedores que pueden combinar acceso a la red, seguridad, garantía de cobertura y coordinación del espacio aéreo en un servicio gestionado.
Conclusiones Clave del Informe
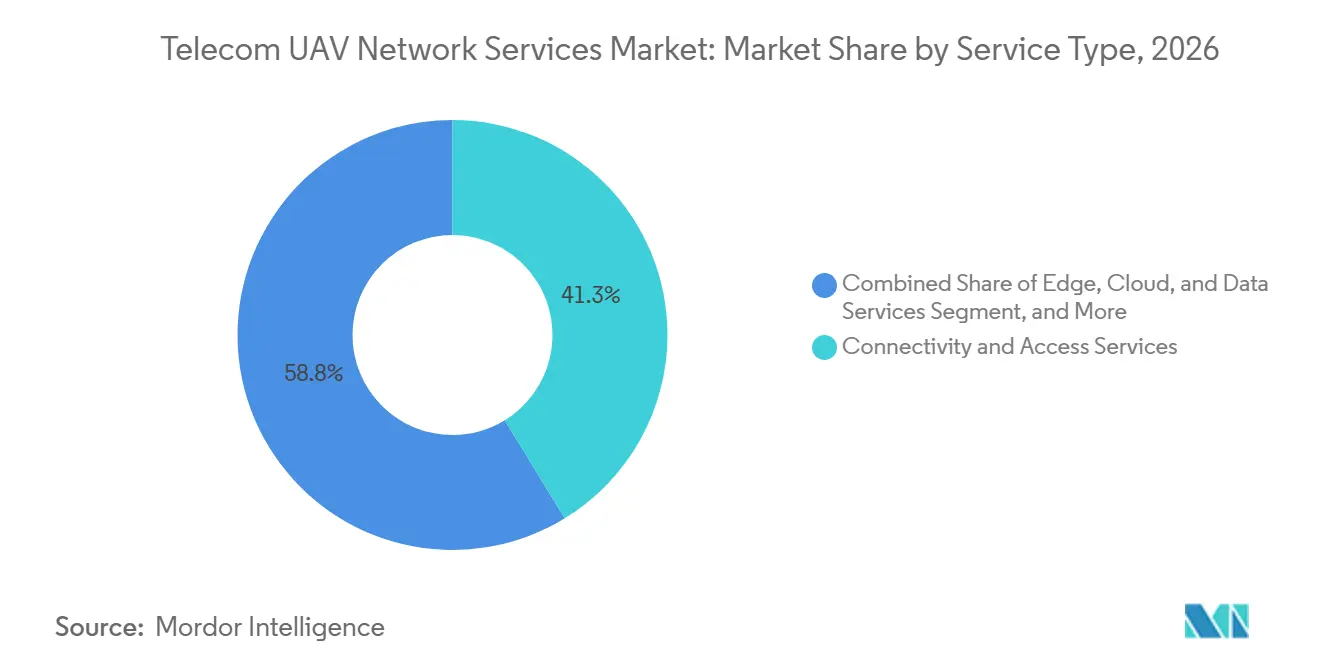
- Por tipo de servicio, los servicios de conectividad y acceso representaron el 41,25% de la participación del mercado de Servicios de Red UAV para Telecomunicaciones en 2026, mientras que los servicios de gestión del tráfico de drones (UTM), identificación remota y datos del espacio aéreo se proyecta que se expandirán a una CAGR del 26,14% hasta 2032.
- Por alcance operacional, las operaciones en Línea de Visión Visual representaron el 45,35% de la participación del mercado de servicios de red UAV para telecomunicaciones en 2026, mientras que las operaciones Más Allá de la Línea de Visión Visual se proyecta que se expandirán a una CAGR del 26,08% hasta 2032.
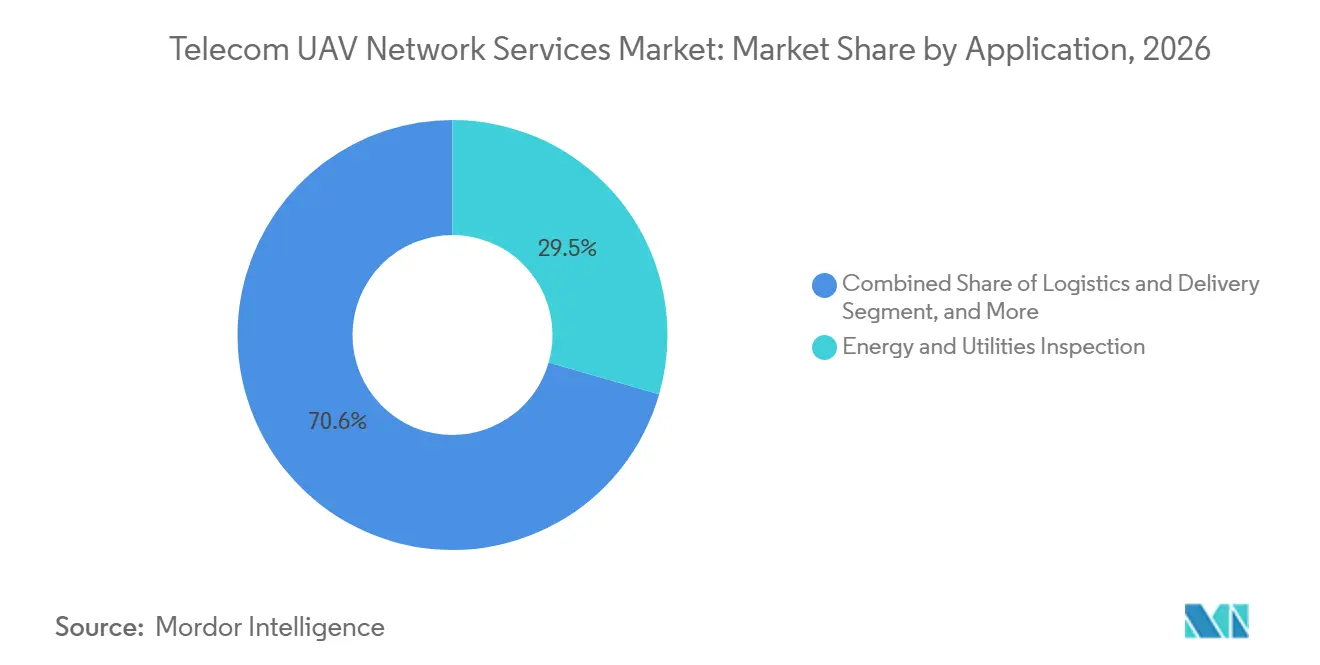
- Por aplicación, la inspección de energía y servicios públicos representó el 29,45% de la participación del mercado de servicios de red UAV para telecomunicaciones en 2026, mientras que la logística y entrega se proyecta que se expandirá a una CAGR del 25,96% hasta 2032.
- Por usuario final, las empresas y propietarios de activos industriales representaron el 30,85% de la participación del mercado de servicios de red UAV para telecomunicaciones en 2026, mientras que los operadores de drones y proveedores de logística se proyecta que se expandirán a una CAGR del 25,88% hasta 2032.
- Por geografía, América del Norte representó el 34,65% de la participación del mercado de servicios de red UAV para telecomunicaciones en 2026, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 26,19% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Operaciones Comerciales BVLOS | +3.5% | Global, con concentración inmediata en América del Norte y Europa | Corto plazo (≤ 2 años) |
| El 5G y las Redes Privadas Inalámbricas Habilitan Flotas UAV de Alto Rendimiento | +3.0% | América del Norte, Europa y los mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda Regulatoria de Enlaces de Mando y Control Resilientes | +2.5% | Global, vinculante para los operadores BVLOS | Corto plazo (≤ 2 años) |
| El Crecimiento de la Flota de Drones Incrementa la Demanda Recurrente de Conectividad | +2.0% | Global, más fuerte en América del Norte, China y Europa | Mediano plazo (2-4 años) |
| Cobertura Celular-Satelital Híbrida para Áreas Remotas e Interrumpidas | +1.8% | Global, con alta relevancia en Oriente Medio, África, corredores remotos de Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Los Operadores de Telecomunicaciones Monetizan Activos de Red, Borde y Espacio Aéreo | +1.5% | Europa, América del Norte y los primeros adoptantes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Operaciones Comerciales BVLOS
Las operaciones BVLOS crean demanda directa para el Mercado de Servicios de Red UAV para Telecomunicaciones porque cada vuelo necesita comunicaciones confiables más allá del alcance visual del piloto. La propuesta de la Administración Federal de Aviación para la Parte 108, publicada en agosto de 2025, estableció un marco escalable e incluyó requisitos de servicios de datos automatizados para los proveedores relevantes.[1] La Oficina del Inspector General del Departamento de Transporte de los Estados Unidos registró un aumento en las operaciones BVLOS aprobadas de 1.229 en 2020 a 26.870 en 2023.[2] El cambio de aprobaciones repetidas a un proceso más reproducible respalda la inversión planificada por parte de los proveedores de servicios de red. Las rutas más largas y los vuelos más frecuentes requieren cobertura continua de mando y control, seguimiento e intercambio de datos. El acuerdo de Zipline con Ruanda en febrero de 2026 muestra la escala de entrega que un marco BVLOS establecido puede respaldar.
El 5G y las Redes Privadas Inalámbricas Habilitan Flotas UAV de Alto Rendimiento
El 5G privado proporciona a las flotas de drones industriales espectro controlado, acceso gestionado y soporte de transferencia en áreas operativas más amplias. Una investigación de la Universidad Helmut Schmidt encontró una latencia media más alta que la de WLAN en una comparación controlada, pero un rendimiento más sólido para la actividad coordinada de UAV en grandes áreas. Las ventajas importantes son la cobertura y el control operativo, en lugar de la latencia mínima, en una pequeña área de prueba. La segmentación de red puede reservar capacidad para una misión de drones y respaldar compromisos contractuales de nivel de servicio. La Fuerza Aérea de los Estados Unidos adjudicó a Skydweller Aero, Nokia Federal Solutions y Tangram Flex un contrato en enero de 2026 para una demostración de red 5G privada aerotransportada.[3] Estas capacidades permiten a los proveedores vender rendimiento gestionado en lugar de acceso básico a datos en el Mercado de Servicios de Red UAV para Telecomunicaciones.
Demanda Regulatoria de Enlaces de Mando y Control Resilientes
Los reguladores tratan cada vez más los enlaces de mando y control como elementos críticos para la seguridad de las operaciones de UAV. El marco propuesto de la Parte 108 identifica los servicios de datos automatizados como una parte requerida del entorno operativo BVLOS más amplio. La Organización de Aviación Civil Internacional instó en 2025 a la armonización de los estándares de gestión del tráfico de drones (UTM) y BVLOS. Una demostración patrocinada por la Administración Federal de Aviación con uAvionix reportó una disponibilidad combinada de mando y control del 99,98% a través de enlaces celulares, de banda C y de satélite en órbita terrestre baja con conmutación automática por error. El resultado muestra por qué un único enlace puede no cumplir con la fiabilidad esperada para misiones críticas. Esto posiciona la conectividad gestionada multi-enlace como una capa premium en el Mercado de Servicios de Red UAV para Telecomunicaciones.
El Crecimiento de la Flota de Drones Incrementa la Demanda Recurrente de Conectividad
Una flota comercial más grande amplía la base de clientes potenciales para la conectividad UAV gestionada. La Administración Federal de Aviación estimó que había 424.516 registros activos de drones comerciales en los Estados Unidos a finales de 2025 y proyectó un crecimiento continuo de los registros hasta 2030. La Oficina de Rendición de Cuentas del Gobierno informó que la planificación de la Administración Federal de Aviación proyectaba que la flota comercial de los Estados Unidos superaría 1 millón de aeronaves para finales de 2025 y alcanzaría 1,18 millones para 2029. Los ingresos dependen de la proporción de aeronaves que pasan del control de radio local a conexiones celulares persistentes o de múltiples redes. Cada aeronave conectada puede necesitar una SIM, un plan de datos, monitoreo y acceso a plataformas de servicio. El Mercado de Servicios de Red UAV para Telecomunicaciones se fortalece cuando los operadores industriales, de entrega y de seguridad pública incorporan estos requisitos en las operaciones normales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Espectro Fragmentado y Autorización Transfronteriza | -2.5% | Global, con mayor fricción en los corredores fronterizos europeos, Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Alto Costo de la Garantía de Red BVLOS Certificada | -2.0% | América del Norte y Europa, donde los requisitos de certificación son más estrictos | Mediano plazo (2-4 años) |
| Brechas de Transferencia Aérea y Cobertura en Redes Optimizadas para Tierra | -1.5% | Global, con exposición aguda en zonas rurales y costeras de Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Responsabilidad de Ciberseguridad en Intercambios de Datos UTM Federados | -1.2% | Global, concentrado en nodos de intercambio de datos UTM entre proveedores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Espectro Fragmentado y Autorización Transfronteriza
La política de espectro y la autorización operativa siguen siendo responsabilidades nacionales, lo que limita la capacidad de ofrecer un servicio estándar único en varios países. Un dron que opera a lo largo de una tubería transfronteriza, una ruta de energía o un corredor logístico puede enfrentar requisitos separados de espectro, espacio aéreo y operador en cada jurisdicción. La Organización de Aviación Civil Internacional reconoció este riesgo en su trabajo de 2025 sobre la integración de la gestión del tráfico de drones (UTM) y la gestión del tráfico aéreo. La GSMA también advirtió en 2025 que los enfoques nacionales aislados sobre la visibilidad y conectividad de los drones podrían consolidarse antes de que se establezcan acuerdos interoperables. Esta fragmentación aumenta los costos de diseño, cumplimiento y contratación para los proveedores de red. También limita las economías de escala disponibles en el Mercado de Servicios de Red UAV para Telecomunicaciones.
Alto Costo de la Garantía de Red BVLOS Certificada
Los servicios BVLOS certificados requieren más que la disponibilidad ordinaria de la red móvil. Los proveedores deben respaldar pruebas, documentación, medición del rendimiento, gestión de responsabilidades y cumplimiento continuo con las expectativas operativas de grado aeronáutico. La propuesta de la Parte 108 describió requisitos que irían más allá de los acuerdos estándar de servicio móvil comercial. Estos requisitos pueden requerir inversión antes de que un proveedor tenga una base de clientes contratada amplia. Los especialistas más pequeños pueden encontrar difícil financiar la certificación y el mantenimiento a la escala requerida. La restricción favorece a las empresas con redes establecidas, capacidades aeroespaciales o respaldo público.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Conectividad Proporciona el Núcleo Mientras los Servicios de Espacio Aéreo se Expanden Más RápidoLos Servicios de Conectividad y Acceso representaron el 41,25% de los ingresos en 2026, convirtiéndolo en la categoría de servicio más grande. El segmento incluye conexiones celulares y satelitales gestionadas que mantienen a las aeronaves vinculadas a pilotos, sistemas de control y plataformas operativas. Dado que cada aeronave conectada necesita una ruta de acceso, esta categoría alcanza al conjunto más amplio de operadores de drones. Las misiones más exigentes están aumentando el interés en sistemas que pueden seleccionar entre enlaces celulares, satelitales y de radiofrecuencia según cambien las condiciones.
Los Servicios de Gestión del Tráfico de Drones (UTM), Identificación Remota y Datos del Espacio Aéreo se proyecta que se expandirán a una CAGR del 26,14% hasta 2032. Su función se vuelve más importante cuando los operadores deben compartir la intención de vuelo, confirmar la identidad de la aeronave y coordinar el acceso al espacio aéreo. La Agencia de Seguridad Aérea de la Unión Europea (EASA) certificó a ANRA Technologies como su primer proveedor de servicios U-space en 2025, estableciendo un modelo de suscripción conforme en todos los estados miembros.[4] Los servicios de borde, nube y datos añaden análisis de video, detección de anomalías y almacenamiento de datos de misión a la combinación de servicios. Telefónica ha reunido 5G, análisis de inteligencia artificial, APIs de Open Gateway y operaciones de drones en una única oferta comercial. Los servicios de integración, certificación y cumplimiento también se vuelven más valiosos a medida que los operadores trabajan en múltiples jurisdicciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Alcance Operacional:
VLOS Proporciona la Base Mientras BVLOS Cambia las Necesidades de ServicioLas operaciones en Línea de Visión Visual representaron el 45,35% de los ingresos en 2026. Siguen siendo la base operativa de muchos programas de drones desplegados y respaldan una demanda estable de conectividad, telemetría y herramientas para operadores. Las misiones VLOS generalmente se llevan a cabo en ubicaciones restringidas donde el piloto puede observar la aeronave directamente. Son comunes en inspecciones localizadas, monitoreo de sitios y programas empresariales en etapas iniciales. Las operaciones en Línea de Visión Visual Extendida proporcionan una transición entre las operaciones visuales directas y el vuelo completamente remoto. Este modelo utiliza observadores adicionales y procedimientos más amplios para respaldar la actividad cerca del límite visual normal. El Mercado de Servicios de Red UAV para Telecomunicaciones continúa sirviendo a estas misiones porque los operadores necesitan seguimiento, comunicaciones y acceso a datos operativos. La actividad VLOS, por lo tanto, sigue siendo importante incluso a medida que se desarrollan casos de uso más avanzados.
Las operaciones Más Allá de la Línea de Visión Visual se proyecta que se expandirán a una CAGR del 26,08% hasta 2032. Su crecimiento cambia la calidad y duración requeridas de los servicios de vuelo conectado. Los marcos de la Parte 108 de la Administración Federal de Aviación y del U-space europeo respaldan el cambio hacia condiciones operativas más formales para estas misiones. Una investigación publicada en 2026 mostró que las redes terrestres y no terrestres híbridas pueden mantener la latencia de mando y control dentro de umbrales aceptables a lo largo de corredores de entrega BVLOS rurales. Esto importa donde una red terrestre por sí sola no puede proporcionar cobertura completa. Los operadores de redes móviles pueden combinar espectro, segmentacin de red y acuerdos de itinerancia satelital en una única relación de servicio. El modelo operativo puede reducir la necesidad de que un operador de drones gestione varios proveedores de comunicaciones. Cada nuevo marco de autorización puede requerir trabajo de garantía separado, lo que ayuda a preservar el valor de los servicios gestionados en el Mercado de Servicios de Red UAV para Telecomunicaciones.
Por Aplicación:
La Inspección de Energía Lidera Mientras la Logística Marca el RitmoLa Inspección de Energía y Servicios Públicos representó el 29,45% de los ingresos en 2026. Los operadores de redes eléctricas utilizan drones para inspecciones repetidas de torres, conductores y otros activos distribuidos. Estos programas favorecen los contratos planificados porque las rutas de inspección son frecuentes, largas y sensibles a la seguridad. National Grid Electricity Transmission adjudicó un contrato de 22.950.000 GBP (29,1 millones de USD) para la inspección de drones BVLOS en mayo de 2025, con opciones de extensión hasta 2032. El tamaño del Mercado de Servicios de Red UAV para Telecomunicaciones para esta aplicación está respaldado por la necesidad de mantener enlaces confiables a lo largo de corredores de servicios públicos fijos. La Inspección de Infraestructura de Telecomunicaciones es un caso de uso relacionado porque los operadores de redes móviles pueden inspeccionar sus propias torres y activos de transmisión. El enfoque de drones de Nokia para la observabilidad de la red eléctrica combina conectividad privada 4G y 5G con operaciones orientadas a servicios públicos en áreas peligrosas. Estas aplicaciones respaldan una demanda constante de datos, monitoreo y operaciones de vuelo conformes.
La logística y la entrega se proyecta que se expandirán a una CAGR del 25,96% hasta 2032. Las grandes redes de entrega necesitan cobertura persistente en cada ubicación donde un dron despega, viaja y entrega un envío. Wing y Walmart confirmaron 7 nuevas áreas metropolitanas en junio de 2026 y declararon que su programa avanzaba hacia más de 270 ubicaciones y servicio para 40 millones de personas para 2027. Esta expansión fortalece la necesidad de conectividad gestionada a escala urbana en lugar de conexiones de prueba locales. La Seguridad Pública y la Respuesta a Emergencias también crea demanda porque las agencias necesitan comunicaciones seguras y receptivas durante los incidentes. Verizon informó en 2025 que el 48% de las agencias de primeros respondedores de los Estados Unidos encuestadas esperaban usar drones diariamente en un plazo de 5 años. Los usuarios de defensa y seguridad representan una aplicación de menor volumen pero de alto valor donde las conexiones resilientes y la ciberseguridad son especialmente importantes. Estos casos de uso dan al Mercado de Servicios de Red UAV para Telecomunicaciones exposición tanto a la demanda comercial como del sector público.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Empresas Proporcionan Volumen Mientras los Operadores de Drones Lideran la ExpansiónLas Empresas y Propietarios de Activos Industriales representaron el 30,85% de los ingresos en 2026. Las empresas energéticas, los servicios públicos y los fabricantes utilizan flotas propias para inspección, monitoreo y seguridad de instalaciones. Sus programas a menudo tienen un alto uso por aeronave porque las misiones siguen horarios regulares en instalaciones o corredores establecidos. Este patrón respalda la demanda continua de acceso a datos, seguimiento y gestión de misiones. La participación de ingresos de este grupo de usuarios refleja el valor inmediato que los usuarios industriales pueden obtener de la información de activos remotos. Estos usuarios también ponen un fuerte énfasis en las operaciones seguras y el rendimiento documentado de la conectividad. Los Operadores de Redes Móviles ocupan una posición dual: pueden usar drones para inspeccionar su propia infraestructura mientras también proporcionan servicios de red a otros operadores. Las empresas de torres de telecomunicaciones constituyen un grupo de usuarios relacionado a medida que sus actividades de inspección pasan del trabajo VLOS a los servicios BVLOS contratados.
Los Operadores de Drones y Proveedores de Logística se proyecta que se expandirán a una CAGR del 25,88% hasta 2032. Estas empresas incorporan requisitos de conectividad en modelos operativos de entrega, inspección como servicio y seguridad pública. Chunghwa Telecom completó casi 1.200 entregas durante una prueba de entrega de alimentos con drones en Taiwán en agosto de 2026, demostrando que los operadores de telecomunicaciones pueden participar directamente en la logística de drones. Deutsche Telekom desplegó un servicio de conectividad gestionada para la logística de drones Morpheus, utilizando tarjetas SIM IoT duales, planes con capacidad 5G y redundancia de itinerancia nacional. El enfoque muestra cómo los operadores pueden ofrecer un servicio gestionado en lugar de un plan de datos para consumidores. Las Agencias Gubernamentales, de Defensa y de Seguridad Pública también contribuyen con contratos de alto valor que pueden extenderse por largos períodos. Sus requisitos pueden incluir resiliencia, seguridad y soporte operativo. Esta amplia base de usuarios finales mejora el rango de oportunidades disponibles para el Mercado de Servicios de Red UAV para Telecomunicaciones.
Análisis Geográfico
Mercado de Servicios de Red UAV para Telecomunicaciones en América del Norte
América del Norte concentró el 34,65% del mercado de Servicios de Red UAV para Telecomunicaciones en 2026, impulsado por las aprobaciones comerciales de BVLOS, la densa cobertura 5G y los activos programas de inspección y entrega. La Estrategia de Normalización de Drones 2026 de la FAA trazó un camino que incluye una norma final de BVLOS, el procesamiento de exenciones de la Parte 107 con apoyo de inteligencia artificial y certificados adicionales de operador UAS de la Parte 135. AT&T y Ericsson demostraron la detección y el seguimiento de drones mediante 5G Massive MIMO en el AT&T Stadium en julio de 2026. La demostración mostró que los proveedores pueden añadir capacidades de detección e inteligencia del espacio aéreo a sus ofertas de conectividad. Canadá y México contribuyen a la actividad regional a través de avances en la autorización de BVLOS y ensayos de corredores urbanos para drones.
Mercado de Servicios de Red UAV para Telecomunicaciones en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 26,19% hasta 2032, convirtiéndola en la región de mayor crecimiento en el mercado de Servicios de Red UAV para Telecomunicaciones. China aporta capacidad de fabricación, mientras que Japón cuenta con permisos avanzados de BVLOS y los países del Sudeste Asiático están desplegando plataformas nacionales de gestión del tráfico de drones (UTM). La subsidiaria de Terra Drone, Unifly, se convirtió en socio tecnológico de la plataforma UTM nacional de Malasia en mayo de 2026. Optus y Nokia exploraron soluciones de respuesta a desastres de red basadas en drones en Australia en 2025. Las interfaces fragmentadas de UTM y de gestión del tráfico aéreo siguen siendo una limitación para la actividad transfronteriza.
Mercado de Servicios de Red UAV para Telecomunicaciones en EMEA
Europa ocupó el tercer lugar por ingresos y está respaldada por el marco U-space de la EASA, especialmente en Alemania, el Reino Unido y Francia. La certificación de ANRA Technologies por parte de la EASA en 2025 proporcionó a la región un modelo de servicio U-space conforme en todos los estados miembros. Oriente Medio es un mercado de alto valor aunque de menor tamaño, que incluye el avance de Dubái hacia una gestión digital integrada del espacio aéreo. África tiene la base de ingresos actual más baja, pero el programa de Zipline en Ruanda demuestra cómo las redes con soporte satelital pueden dar servicio a operaciones donde la cobertura terrestre es limitada.
Panorama Competitivo
El Mercado de Servicios de Red UAV para Telecomunicaciones está moderadamente fragmentado. Verizon, AT&T, Vodafone y Telefónica mantienen posiciones sólidas porque pueden aprovechar la infraestructura de red establecida. Los proveedores especializados de gestión del tráfico de drones (UTM), conectividad satelital y multi-enlace compiten por los ingresos de datos del espacio aéreo y de la capa de aplicaciones. Un enfoque común comienza con la conectividad de drones y luego añade planificación de rutas, gestión multi-enlace y operaciones de misión gestionadas. Telefónica ha combinado 5G, análisis de inteligencia artificial, APIs de Open Gateway, pilotaje remoto y servicios relacionados en una única oferta comercial.
El Grupo Indra adquirió la plataforma GuardianUTM de Altitude Angel en enero de 2026, incluyendo una plataforma que sirve a 64 aeropuertos y 350.000 usuarios directos. La adquisición fortaleció la posición de Indra en los servicios de espacio aéreo digital en Europa y Asia. La consolidación puede favorecer a las empresas capaces de sostener la inversión y establecer credibilidad regulatoria. La evidencia de certificación, el diseño de servicio confiable y el soporte para varios enlaces son fortalezas competitivas importantes.
Los proveedores de satélites posicionan sus servicios como una capa de seguridad que complementa las conexiones celulares. Viasat y Galaxy 1 anunciaron una asociación en marzo de 2026 para respaldar comunicaciones escalables y seguras para aeronaves no tripuladas. Viasat, TTP y Frequentis realizaron ensayos de vuelo Iris RPAS de la Agencia Espacial Europea en mayo de 2026 para probar la integración de la conectividad satelital con los servicios de gestión del tráfico de drones (UTM). Vodafone y Manna Air Delivery completaron un vuelo BVLOS de 2 kilómetros sobre la red 4G de Vodafone en Irlanda en julio de 2025. La competencia sigue siendo activa en el Mercado de Servicios de Red UAV para Telecomunicaciones porque ningún proveedor único cubre todas las geografías y casos de uso.
Líderes de la Industria de Servicios de Red UAV para Telecomunicaciones
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
Telefonica, S.A.
-
Telefonaktiebolaget LM Ericsson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Red UAV para Telecomunicaciones Empresas cubiertas en este informe
- Verizon Communications Inc.
- AT&T Inc.
- Vodafone Group Plc
- Telefonica, S.A.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Viasat, Inc.
- Iridium Communications Inc.
- Thales S.A.
- Elsight Limited
- Qualcomm Technologies, Inc.
- Wing Aviation LLC
- Airbus SE
- Frequentis AG
- Terra Drone Corporation
- Unifly NV
- Indra Sistemas, S.A.
- ANRA Technologies, LLC
- SkyGrid, LLC
- Droniq GmbH
- Silvus Technologies, Inc.
- Doodle Labs, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Red UAV para Telecomunicaciones
- Junio de 2026: Wing y Walmart confirmaron 7 nuevas áreas metropolitanas, incluidas Filadelfia, el Área de la Bahía de San Francisco, Phoenix y San Diego, para la entrega con drones, avanzando una red de costa a costa hacia 20 mercados de los Estados Unidos en camino de superar las 270 ubicaciones y servir a 40 millones de estadounidenses para 2027.
- Mayo de 2026: La subsidiaria de Terra Drone, Unifly, fue seleccionada como socio tecnológico de la plataforma nacional UTM de Malasia bajo el Programa ClearPath UASTMS, proporcionando gestión de vuelos en tiempo real, Identificación Remota y servicios de información de tráfico como parte de una expansión comercial significativa de la infraestructura UTM a nivel nacional en el Sudeste Asiático.
- Mayo de 2026: Viasat, TTP y Frequentis realizaron ensayos de vuelo Iris RPAS en la Universidad de Cranfield bajo el programa Iris de la Agencia Espacial Europea, probando la integración de la conectividad satelital con la gestión del tráfico de drones (UTM) para operaciones BVLOS en espacio aéreo gestionado complejo.
- Febrero de 2026: Zipline firmó un acuerdo de expansión con Ruanda bajo un premio de pago por rendimiento de 150 millones de USD del Departamento de Estado de los Estados Unidos, estableciendo una red de entrega autónoma a nivel nacional, incluido el primer sistema de entrega de drones urbanos de África, y generando demanda de conectividad gestionada con asistencia satelital a escala nacional.
Alcance del Informe Global del Mercado de Servicios de Red UAV para Telecomunicaciones
El Informe del Mercado de Servicios de Red UAV para Telecomunicaciones está Segmentado por Tipo de Servicio (Servicios de Conectividad y Acceso, Orquestación de Redes y Gestión Multi-Enlace, Servicios de Gestión del Tráfico de Drones (UTM), Identificación Remota y Datos del Espacio Aéreo, Servicios de Borde, Nube y Datos, Servicios de Integración, Certificación y Cumplimiento, y Otros Tipos de Servicio), Alcance Operacional (Línea de Visión Visual, Línea de Visión Visual Extendida, y Más Allá de la Línea de Visión Visual), Aplicación (Inspección de Infraestructura de Telecomunicaciones, Inspección de Energía y Servicios Públicos, Logística y Entrega, Seguridad Pública y Respuesta a Emergencias, Defensa y Seguridad, y Otras Aplicaciones), Usuario Final (Operadores de Redes Móviles, Empresas de Torres de Telecomunicaciones, Empresas y Propietarios de Activos Industriales, Agencias Gubernamentales, de Defensa y de Seguridad Pública, Operadores de Drones y Proveedores de Logística, y Otros Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Conectividad y Acceso |
| Orquestación de Redes y Gestión Multi-Enlace |
| Servicios de Gestión del Tráfico de Drones (UTM), Identificación Remota y Datos del Espacio Aéreo |
| Servicios de Borde, Nube y Datos |
| Servicios de Integración, Certificación y Cumplimiento |
| Otros Tipos de Servicio |
| Línea de Visión Visual |
| Línea de Visión Visual Extendida |
| Más Allá de la Línea de Visión Visual |
| Inspección de Infraestructura de Telecomunicaciones |
| Inspección de Energía y Servicios Públicos |
| Logística y Entrega |
| Seguridad Pública y Respuesta a Emergencias |
| Defensa y Seguridad |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Empresas de Torres de Telecomunicaciones |
| Empresas y Propietarios de Activos Industriales |
| Agencias Gubernamentales, de Defensa y de Seguridad Pública |
| Operadores de Drones y Proveedores de Logística |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Conectividad y Acceso | |
| Orquestación de Redes y Gestión Multi-Enlace | ||
| Servicios de Gestión del Tráfico de Drones (UTM), Identificación Remota y Datos del Espacio Aéreo | ||
| Servicios de Borde, Nube y Datos | ||
| Servicios de Integración, Certificación y Cumplimiento | ||
| Otros Tipos de Servicio | ||
| Por Alcance Operacional | Línea de Visión Visual | |
| Línea de Visión Visual Extendida | ||
| Más Allá de la Línea de Visión Visual | ||
| Por Aplicación | Inspección de Infraestructura de Telecomunicaciones | |
| Inspección de Energía y Servicios Públicos | ||
| Logística y Entrega | ||
| Seguridad Pública y Respuesta a Emergencias | ||
| Defensa y Seguridad | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Empresas de Torres de Telecomunicaciones | ||
| Empresas y Propietarios de Activos Industriales | ||
| Agencias Gubernamentales, de Defensa y de Seguridad Pública | ||
| Operadores de Drones y Proveedores de Logística | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Servicios de Red UAV para Telecomunicaciones?
Se proyecta que el Mercado de Servicios de Red UAV para Telecomunicaciones se expanda desde 0,67 mil millones de USD en 2026 y 0,83 mil millones de USD en 2027 hasta 2,47 mil millones de USD para 2032, a una CAGR del 24,37%.
¿Qué está impulsando la demanda de servicios de telecomunicaciones utilizados por los drones?
Las operaciones BVLOS, las flotas conectadas más grandes, el 5G privado y los requisitos regulatorios de enlaces de mando y control resilientes están aumentando la demanda de servicios gestionados.
¿Qué tipo de servicio tiene la mayor participación de ingresos?
Los Servicios de Conectividad y Acceso representaron el 41,25% de los ingresos en 2026 porque los drones conectados necesitan acceso celular o satelital confiable.
¿Qué aplicación UAV se proyecta que se expanda más rápido?
La Logística y Entrega se proyecta que se expandirá a una CAGR del 25,96% hasta 2032 a medida que los operadores escalan los programas de drones de última milla.
¿Qué región se proyecta que se expanda más rápido?
Asia-Pacífico se proyecta que se expandirá a una CAGR del 26,19% hasta 2032, respaldada por la capacidad de fabricación, el desarrollo BVLOS y los despliegues nacionales de gestión del tráfico de drones (UTM).
¿Qué limita el despliegue más amplio de las operaciones UAV habilitadas por telecomunicaciones?
Las normas de espectro fragmentadas, los requisitos de autorización transfronteriza, los costos de certificación, las brechas de cobertura de red y las obligaciones de ciberseguridad pueden retrasar el despliegue.