
Tamanho e Participação do Mercado de Inteligência para Aquisição de Sites de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
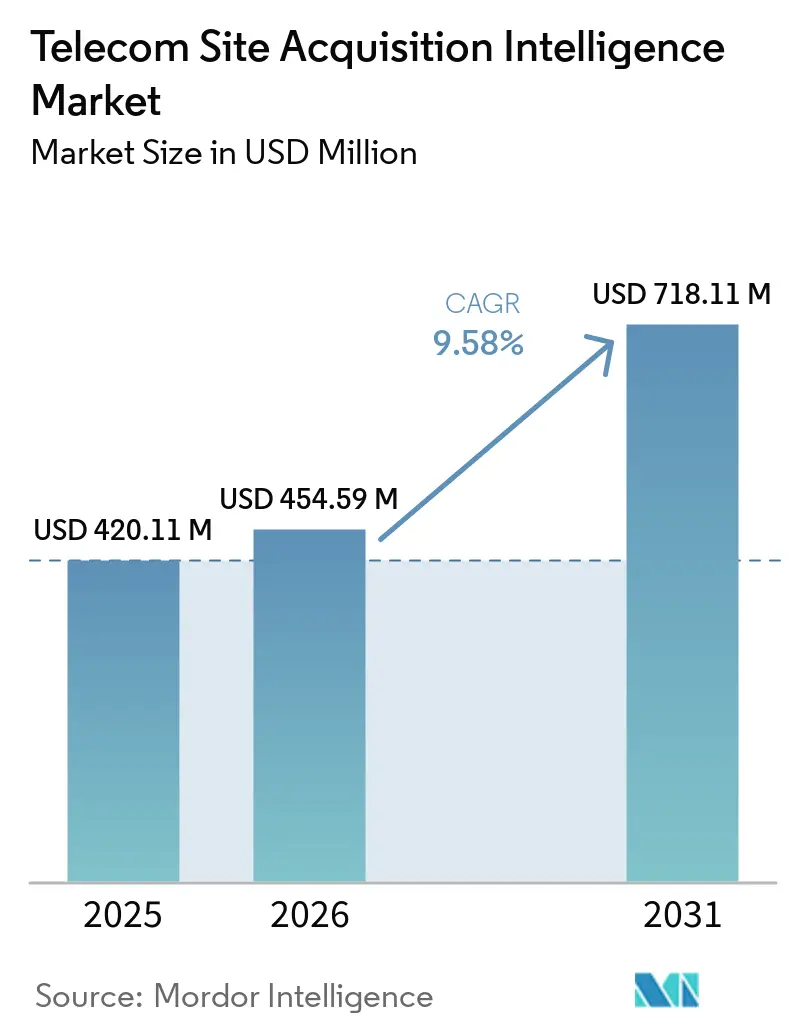
| Tamanho do Mercado (2026) | 454.59 Milhões de dólares |
| Tamanho do Mercado (2031) | 718.11 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.58 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inteligência para Aquisição de Sites de Telecomunicações por Mordor Intelligence
O tamanho do mercado de inteligência para aquisição de sites de telecomunicações foi avaliado em 420,11 milhões de USD em 2025 e estima-se que se expanda de 454,59 milhões de USD em 2026 para atingir 718,11 milhões de USD até 2031, a um CAGR de 9,58% durante o período de previsão 2026-2031. O mercado de inteligência para aquisição de sites de telecomunicações está sendo moldado pela densificação do 5G, implantação de fibra, atividade de centros de dados de borda e programas de redes privadas. Operadoras e empresas de torres estão abandonando planilhas manuais porque gerenciam grandes quantidades de sites, contratos de arrendamento, zoneamento e atividades de implantação ao mesmo tempo. As plataformas em nuvem estão se tornando centrais para esse trabalho porque reúnem informações de projetos, ativos e arrendamentos em uma visão operacional compartilhada. A densificação de portfólios de torres e os acordos ativos de compartilhamento de rede também exigem que as plataformas gerenciem registros de co-localização de múltiplos operadores juntamente com a atividade de arrendamento de inquilino único. Essas condições ampliam a diferença entre softwares gerais de gerenciamento de projetos e sistemas projetados para fluxos de trabalho de aquisição de sites, criando oportunidades de substituição à medida que a implantação autônoma do 5G se expande.
Principais Conclusões do Relatório
- Por oferta, a Inteligência de Seleção de Sites e Viabilidade detinha 27,22% da participação do mercado de inteligência para aquisição de sites de telecomunicações em 2025, enquanto a Inteligência de Zoneamento e Licenciamento está projetada para se expandir a um CAGR de 9,77% até 2031.
- Por modelo de implantação, a implantação baseada em nuvem representou 62,34% do tamanho do mercado de inteligência para aquisição de sites de telecomunicações em 2025, enquanto a implantação mobile-first está projetada para se expandir a um CAGR de 9,84% até 2031.
- Por usuário final, as operadoras de redes móveis detinham 30,26% de participação em 2025, enquanto as autoridades governamentais e municipais de conectividade estão projetadas para se expandir a um CAGR de 10,21% até 2031.
- Por tamanho de organização, as grandes empresas detinham 64,68% de participação em 2025, enquanto as pequenas empresas estão projetadas para se expandir a um CAGR de 10,13% até 2031.
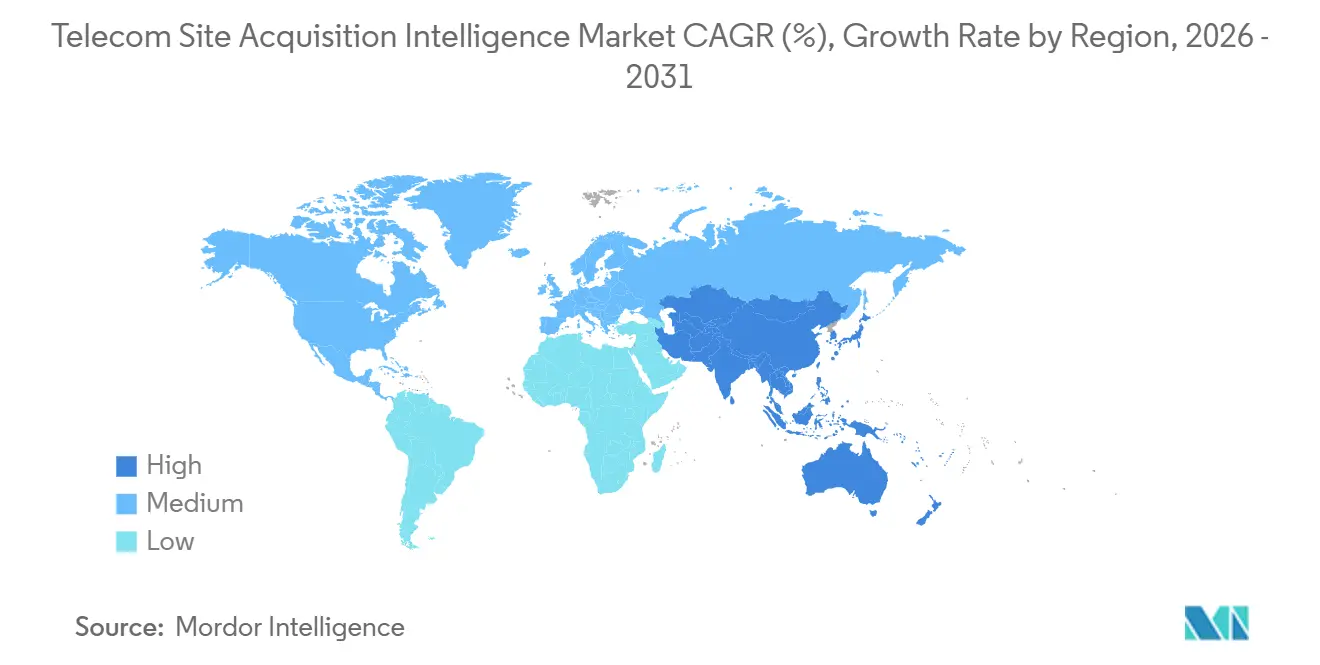
- Por geografia, a América do Norte detinha 32,44% de participação em 2025, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 10,16% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Inteligência para Aquisição de Sites de Telecomunicações
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densificação de Redes 5G e Implantação de Small Cells | +3.1% | Global, concentrado na América do Norte, Europa e Leste Asiático | Curto prazo (≤ 2 anos) |
| Expansão de Fibra, Centros de Dados de Borda e Redes Privadas | +2.0% | América do Norte e Europa como núcleo, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Compartilhamento de Infraestrutura e Expansão de Portfólio de Torres | +1.5% | Global, com ganhos iniciais na Europa e na África Subsaariana | Médio prazo (2-4 anos) |
| Demanda Crescente por Visibilidade do Ciclo de Vida de Sites Baseada em Nuvem | +1.2% | Global, mais forte na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Pontuação de Sites Candidatos e Previsão de Risco de Licenciamento Assistidas por IA | +0.9% | América do Norte e Europa, com adoção emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Registros Digitalizados de Jurisdição e Negociação com Proprietários | +0.6% | Nacional, com ganhos iniciais nos Estados Unidos, Alemanha e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densificação de Redes 5G e Implantação de Small Cells
A transição da cobertura ampla do 5G para a densificação urbana torna a aquisição de sites uma atividade operacional contínua, em vez de um projeto de capital periódico. Um número substancial de operadoras já lançou redes 5G, enquanto muitas outras estão investindo na tecnologia. O Small Cell Forum projeta crescimento contínuo nas implantações de small cells até o final da década, enquanto os small cells 5G autônomos devem se expandir rapidamente. Cada nó adicionado também pode desencadear alterações e modificações em portfólios existentes. O mercado de inteligência para aquisição de sites de telecomunicações, portanto, se beneficia da demanda por abstração de arrendamentos, monitoramento de licenças e processamento de deficiências. A Sitetracker lançou o Scout em abril de 2026 para automatizar essas atividades em fluxos de trabalho de infraestrutura crítica.[1]
Expansão de Fibra, Centros de Dados de Borda e Redes Privadas
Os programas de fibra e redes privadas criam categorias de sites que os processos mais antigos de aquisição de telecomunicações não contemplavam. A American Tower identificou um portfólio substancial de terrenos que possui ou detém sob arrendamento de longo prazo, e que pode hospedar centros de dados de borda com múltiplos megawatts. A empresa direcionou capital discricionário significativo em 2026 para centros de dados, aquisição de terrenos e novas torres na Europa. Os projetos de fibra até o domicílio e de borda necessitam de processos de direito de passagem, fixação em postes e licenciamento civil que diferem do trabalho de arrendamento de torres. A NATE apoiou a proposta da FCC de junho de 2026 para um prazo de 120 dias para licenças de cabeamento, o que torna o rastreamento de licenças mais importante para plataformas que lidam com solicitações paralelas.[2] Isso amplia o valor do mercado de inteligência para aquisição de sites de telecomunicações em projetos sem fio e com fio.
Compartilhamento de Infraestrutura e Expansão de Portfólio de Torres
A economia do 5G está incentivando empresas de torres e operadoras a utilizarem o compartilhamento ativo de infraestrutura. A Helios Towers comprometeu capital discricionário no médio prazo e visa aumentar as adições de inquilinos. O programa responde à crescente demanda por dados nos mercados africanos e do Oriente Médio. Ele também demonstra por que as informações de múltiplos inquilinos, a atividade de co-localização e a alocação de custos precisam estar no mesmo fluxo de trabalho. A Parallel Wireless lançou o GreenRAN Synergy em fevereiro de 2026 com uma implantação comercial em West Sussex, sob a especificação de Host Neutro Externo do Reino Unido.[3] O mercado de inteligência para aquisição de sites de telecomunicações tem uma necessidade clara de sistemas que suportem infraestrutura compartilhada sem perder o controle dos registros de arrendamento específicos de cada inquilino.
Demanda Crescente por Visibilidade do Ciclo de Vida de Sites Baseada em Nuvem
Grandes portfólios expõem as limitações dos sistemas on-premises, incluindo atualizações de dados atrasadas, integração geográfica limitada e visões de projetos desconectadas. O Siterra da Accruent reúne informações de sites, ativos, projetos e arrendamentos em um único sistema de registro.[4] A Connect44 selecionou a Sitetracker em março de 2026 para implantações de fibra e sem fio, a fim de vincular dados de campo com fluxos de trabalho de relatórios e faturamento. A IFS lançou o Cloud 25R2 em novembro de 2025 com ferramentas para agendamento de técnicos e geração de briefings de campo. A entrega do IFS Cloud também suporta interfaces de dados geográficos com sistemas GIS e portais de licenças municipais que são difíceis de manter em escala on-premises.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Fragmentados de Zoneamento e Licenciamento | -1.8% | Nacional, mais agudo nas jurisdições dos EUA, municípios da UE e órgãos reguladores de mercados emergentes | Curto prazo (≤ 2 anos) |
| Integração Complexa de OSS, BSS, GIS e Sistemas de Campo | -1.1% | Global, mais agudo em mercados com infraestrutura legada de OSS/BSS | Médio prazo (2-4 anos) |
| Dados Históricos Inconsistentes de Sites e Arrendamentos | -0.7% | Global, mais grave em mercados com baixa digitalização prévia | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Especialistas em Aquisição Específicos para Telecomunicações | -0.5% | Global, mais agudo na África Subsaariana e no Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Fragmentados de Zoneamento e Licenciamento
As regras de zoneamento e licenciamento determinam se uma plataforma de inteligência de sites produz um resultado acionável ou apenas um alerta precoce de risco. A USTelecom documentou prazos de aprovação que variam de alguns dias a mais de 1 ano em submissões à FCC. Os registros também citaram jurisdições da Carolina do Norte que excederam o limite de revisão de 30 dias do estado em 2 a 3 meses. A FCC propôs um prazo de 120 dias para licenças de cabeamento em junho de 2026 e trataria o descumprimento como uma violação da lei federal de telecomunicações. A NATE. O processo regulatório aumenta a necessidade de sistemas que rastreiem o status de solicitações em muitas jurisdições. O mercado de inteligência para aquisição de sites de telecomunicações ainda deve acomodar regras que variam por autoridade e localização.
Integração Complexa de OSS, BSS, GIS e Sistemas de Campo
Os custos de integração surgem principalmente da perda de integridade de dados quando os sistemas utilizam estruturas de dados proprietárias diferentes. O status de licenças, os termos de arrendamento, as coordenadas GIS e os registros de conclusão de campo podem entrar em conflito quando permanecem em aplicações separadas. A camada de inteligência deve reconciliar esses registros antes de poder suportar uma decisão confiável sobre o site. A Comarch identificou a unificação de OSS e BSS e a consolidação de dados externos como pré-requisitos para análises orientadas por IA. A Rakuten Symphony apresentou o RAFT AI Operations no MWC 2026 para consolidar dados operacionais fragmentados em tempo real. As estruturas de inventário legadas e os modelos modernos de dados geográficos orientados a eventos continuam difíceis de alinhar, retardando a implementação no mercado de inteligência para aquisição de sites de telecomunicações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: A Inteligência de Zoneamento Supera uma Pilha de Software Diversificada
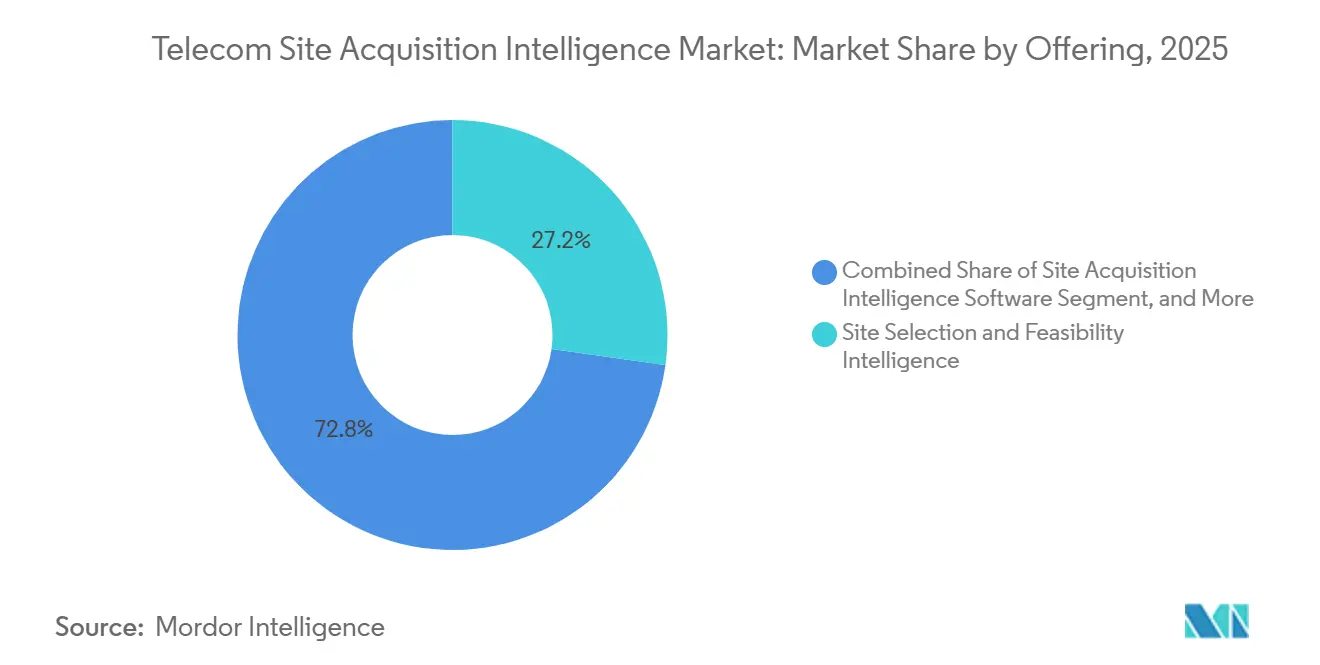
A Inteligência de Seleção de Sites e Viabilidade representou 27,22% da participação do mercado de inteligência para aquisição de sites de telecomunicações em 2025. Esta categoria é o ponto de entrada para um programa de sites, pois as operadoras precisam de uma lista qualificada de candidatos antes que a negociação de arrendamento ou o licenciamento possam começar. A Inteligência de Zoneamento e Licenciamento está projetada para se expandir a um CAGR de 9,77% de 2026 a 2031. O ritmo mais acelerado reflete a crescente complexidade regulatória e a dificuldade de conduzir um candidato viável pelo processo de aprovação. A Inteligência de Arrendamento e Controle de Sites e a Inteligência de Projetos e Implantação cobrem atividades após a seleção e estão sendo cada vez mais automatizadas por meio de sistemas baseados em nuvem.
O Software de Inteligência para Aquisição de Sites está ganhando aceitação entre grandes empresas que desejam reduzir o número de relacionamentos com fornecedores. Um estudo do IEEE sobre seleção de sites por aprendizado por reforço relatou 78% de consistência entre planejamento e construção, em comparação com métodos manuais. Esse resultado apoia o argumento para uma pontuação mais estruturada de sites candidatos. A plataforma Scout da Sitetracker aborda a lacuna de aprovação por meio de monitoramento de licenças, abstração de arrendamentos e processamento de deficiências. Outras ofertas, como camadas de análise e relatórios, permanecem menores, mas se tornam mais úteis à medida que as operadoras combinam resultados de vários sistemas.


Por Modelo de Implantação: Mobile-First Reduz a Diferença em Relação à Nuvem
A implantação baseada em nuvem detinha 62,34% do tamanho do mercado de inteligência para aquisição de sites de telecomunicações em 2025. Sua posição reflete a escalabilidade e a capacidade de conectar dados de mapeamento, GIS e portais de licenças por meio de interfaces. A implantação mobile-first está projetada para se expandir a um CAGR de 9,84% de 2026 a 2031. Esse ritmo indica que a produtividade das equipes de campo é agora um critério de compra ao lado da capacidade central da plataforma. Os sistemas on-premises continuam relevantes para grandes operadoras e órgãos governamentais que possuem requisitos de soberania de dados.
A MEC Communications adotou a Sitetracker para aquisições de sites 5G na Alemanha e na Europa em novembro de 2024. A implantação utilizou o GIS Link para alinhar dados geográficos com projetos ativos para fluxos de trabalho em coberturas e greenfields. Os aplicativos móveis geralmente servem como a camada de campo de um sistema de registro hospedado na nuvem, em vez de substituir a entrega em nuvem. Esse arranjo é importante para portfólios dispersos na África Subsaariana e no interior da América do Norte, onde ferramentas de campo offline devem sincronizar com registros centrais. As regras de localização de dados da União Europeia e da Índia continuam a apoiar implantações on-premises em contas reguladas.
Por Usuário Final: Mandatos Governamentais de Conectividade Superam o Crescimento das Operadoras de Redes Móveis
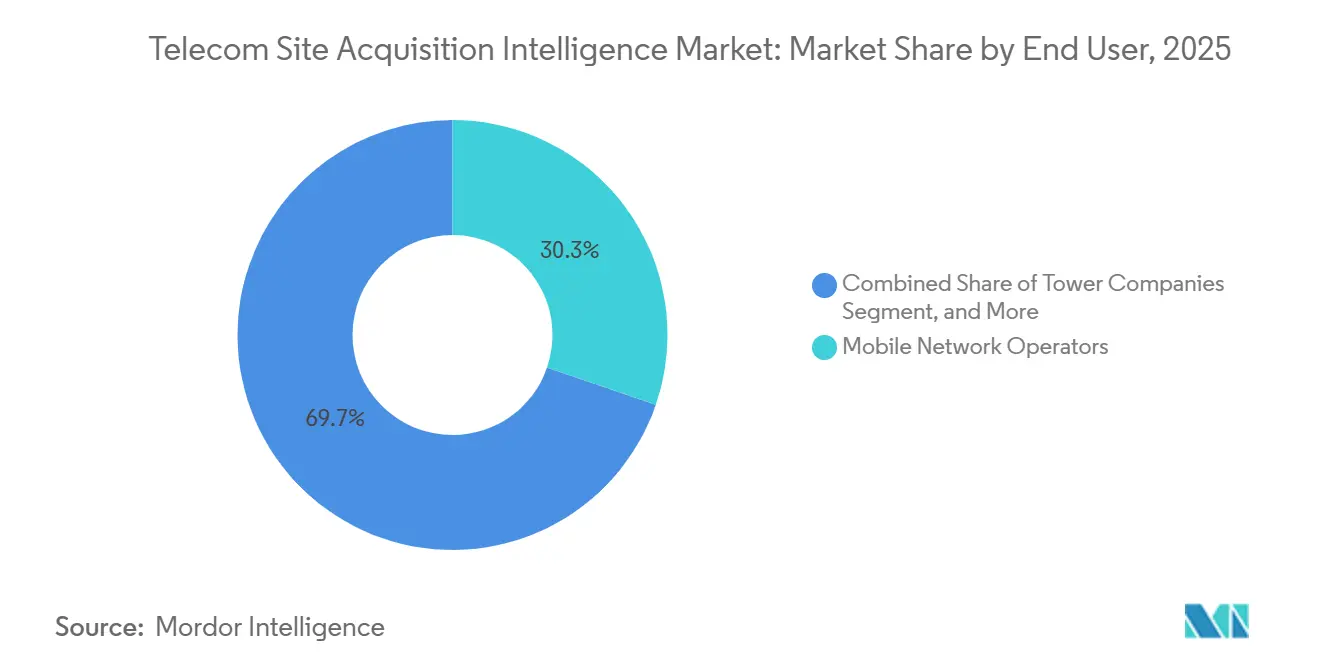
As operadoras de redes móveis detinham 30,26% do mercado de inteligência para aquisição de sites de telecomunicações em 2025. Elas gerenciam o maior número de programas de sites simultâneos e têm um caso direto de retorno sobre o investimento para a plataforma. As autoridades governamentais e municipais de conectividade estão projetadas para se expandir a um CAGR de 10,21% de 2026 a 2031. Os requisitos de equidade em banda larga, incluindo o programa de Equidade, Acesso e Implantação de Banda Larga dos EUA, exigem que agências públicas gerenciem pipelines de sites em uma escala que anteriormente era terceirizada. As empresas de torres também precisam de funções especializadas para índices de ocupação, pipelines de co-localização e cronogramas de reajuste de arrendamentos.
A Helios Towers gerenciou 15.270 torres em 9 mercados no primeiro semestre de 2026. Os provedores de fibra e banda larga estão se tornando usuários finais importantes à medida que o trabalho de fibra até o domicílio se expande. A Enersense selecionou a Sitetracker em dezembro de 2025 para substituir sistemas legados que suportam os programas de 5G e fibra da Finlândia. Os proprietários de redes privadas também precisam de sistemas que conectem dados de acesso ao espectro com registros de arrendamento de torres. A Anterix e a Crown Castle introduziram o TowerX em novembro de 2025 para implantação de redes privadas de serviços públicos usando mais de 40.000 sites de torres nos EUA.
Por Tamanho de Organização: Pequenas Empresas Aceleram à Medida que os Custos de Plataforma Caem
As grandes empresas representaram 64,68% do tamanho do mercado de inteligência para aquisição de sites de telecomunicações em 2025. Sua posição refletiu os prazos de implementação e as demandas de integração que historicamente favoreceram as principais operadoras. As pequenas empresas estão projetadas para se expandir a um CAGR de 10,13% de 2026 a 2031, superando a taxa de previsão geral. Sistemas modulares nativos em nuvem e assinaturas vinculadas ao volume ativo de sites tornam a adoção mais acessível para portfólios menores. As empresas de médio porte geralmente começam com soluções pontuais antes de migrar para plataformas integradas à medida que seus portfólios de sites se expandem.
A Comarch avançou em direção a capacidades de BSS e OSS nativas em nuvem e em conformidade com a Arquitetura Digital Aberta. Esse posicionamento atende aos requisitos de empresas de médio e pequeno porte por uma implantação mais flexível. Ferramentas maduras para pequenas empresas também podem oferecer às operadoras de médio mercado alternativas às licenças empresariais reduzidas. Essa pressão pode limitar a precificação de nível premium para provedores estabelecidos. O setor de inteligência para aquisição de sites de telecomunicações deve, portanto, suportar uma adoção inicial simples, mantendo as funções necessárias para portfólios maiores.
Análise Geográfica
A América do Norte detinha 32,44% de participação em 2025 e continua sendo a região mais madura para a adoção de plataformas. A Associação de Infraestrutura Sem Fio relatou investimentos substanciais em infraestrutura sem fio nos EUA, juntamente com uma expansão significativa dos nós de small cells externos. A American Tower elevou sua perspectiva de receita de propriedades, citando demanda sustentada impulsionada pelo consumo de dados móveis, adoção de nuvem e cargas de trabalho de IA. A Crown Castle concluiu a alienação de seus negócios de small cells e fibra, concentrando suas operações nos EUA em ativos de torres.
A Ásia-Pacífico está projetada para se expandir a um CAGR de 10,16% de 2026 a 2031, tornando-a a geografia de crescimento mais rápido no mercado de inteligência para aquisição de sites de telecomunicações. Os provedores de serviços de telecomunicações da Índia investiram INR 4 trilhões em implantação de 5G (47,3 bilhões de USD) e alcançaram cobertura em 99,9% dos distritos. Os grandes portfólios de sites na região aumentam a necessidade de rastreamento de co-localização e análise de substituição. A Comissão Europeia destacou que a participação de estações 5G autônomas entre as estações de base móveis na União Europeia permanece inferior à dos Estados Unidos. Essa lacuna indica uma necessidade futura de programas densos de atualização, licenciamento e modificação de arrendamentos em toda a Europa.
A Europa detinha a segunda maior participação geográfica, apoiada pelo Código Europeu de Comunicações Eletrônicas e pela atividade de co-localização no extenso portfólio de sites da Cellnex em múltiplos países. A Cellnex reportou crescimento de receita e aumento no número de pontos de presença. A América do Sul permanece uma região em desenvolvimento, com o Brasil apoiando a adoção. O Oriente Médio está avançando por meio de programas de conectividade liderados pelo governo na Arábia Saudita e nos Emirados Árabes Unidos, enquanto a África oferece potencial de longo prazo à medida que o uso de dados se expande. A Helios Towers aumentou seu compromisso de despesas de capital na República Democrática do Congo, refletindo seu foco na expansão da rede naquele país.

Cenário Competitivo
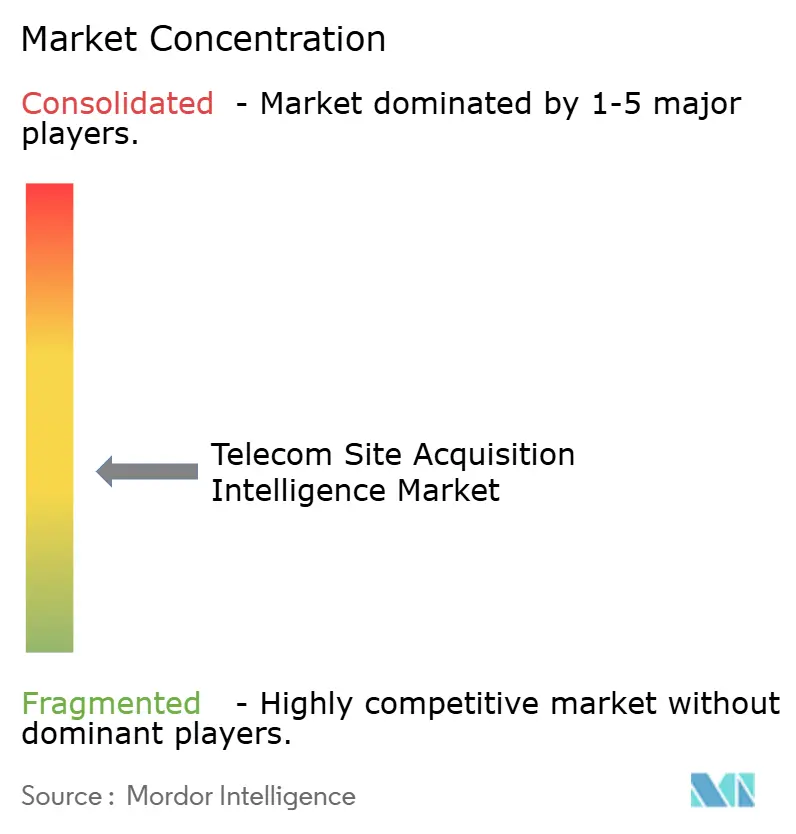
O mercado de inteligência para aquisição de sites de telecomunicações é moderadamente fragmentado, e nenhum fornecedor domina o fluxo de trabalho completo, desde a pontuação de sites candidatos até o fechamento de arrendamentos e a emissão de licenças. A Sitetracker e a Accruent competem no gerenciamento do ciclo de vida de ativos. A Rakuten Symphony, a Comarch e a IFS abordam a integração com sistemas de operações de rede. A TRC Companies e a Colliers Engineering and Design fornecem serviços de engenharia e consultoria para operadoras que não mantêm capacidades completas de plataforma. Essa combinação oferece aos compradores uma escolha entre ferramentas especializadas de fluxo de trabalho e sistemas operacionais mais amplos.
A Sitetracker lançou o Scout em abril de 2026 para automatizar a abstração de arrendamentos, o monitoramento de licenças, o processamento de deficiências e a análise de riscos. A IFS lançou o Cloud 25R2 em novembro de 2025 com funções de serviço de campo com suporte de IA para trabalhos em redes de telecomunicações. A Parallel Wireless trouxe o GreenRAN Synergy para uma implantação comercial de host neutro em fevereiro de 2026. Essas ações mostram fornecedores ampliando automação, suporte de campo e capacidades de rede compartilhada. A concorrência é mais intensa na entrega em nuvem, onde custos moderados de migração podem reduzir a vantagem mantida por sistemas de fluxo de trabalho mais antigos.
Alguns provedores se expandem para telecomunicações, energia e fibra para ganhar escala, enquanto outros se concentram mais especificamente nos processos de sites de telecomunicações. Os fluxos de trabalho governamentais continuam sendo uma oportunidade, pois os requisitos de aquisição podem retardar a adoção de plataformas comerciais. Os projetos de redes privadas também precisam de ferramentas que conectem dados de acesso ao espectro com registros estabelecidos de arrendamento de torres. A GSMA lançou seu Testbed de IA Agêntica em março de 2026 para cenários reais de planejamento de redes de telecomunicações e gerenciamento de capacidade. O mercado de inteligência para aquisição de sites de telecomunicações provavelmente favorecerá fornecedores que possam atender a essas necessidades operacionais sem adicionar sistemas separados para cada tipo de site.
Líderes do Setor de Inteligência para Aquisição de Sites de Telecomunicações
-
Accruent, LLC
-
Sitetracker, Inc.
-
Tarantula International Limited
-
Rakuten Symphony Singapore Pte. Ltd.
-
IFS AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A American Tower reporta fortes resultados no segundo trimestre de 2026 e eleva suas projeções. A American Tower elevou suas projeções para o ano completo de 2026 pela segunda vez, citando atividade recorde de arrendamento nos centros de dados CoreSite e demanda sustentada de arrendamento de torres globalmente, com o CEO Steve Vondran atribuindo o crescimento ao consumo de dados móveis, à adoção de nuvem e à expansão de cargas de trabalho impulsionadas por IA.
- Julho de 2026: A Helios Towers atualiza as projeções para o ano completo de 2026 após crescimento recorde de ocupação. A Helios Towers elevou sua meta de adições de inquilinos para 2026 para 3.500-4.000, adicionando 524 novos sites no primeiro semestre de 2026 para atingir um portfólio total de 15.270 torres em 9 mercados, com projeção de EBITDA ajustado no ponto médio de 527 milhões de USD.
- Maio de 2026: A Helios Towers compromete 110 milhões de USD para a República Democrática do Congo. A Helios Towers anunciou seu maior investimento anual em um único mercado na República Democrática do Congo em 5 anos, visando a expansão de cobertura para 40 milhões de pessoas ainda fora do alcance das redes móveis.
- Maio de 2026: A Crown Castle conclui a alienação de fibra e small cells no valor de 8,5 bilhões de USD. A Crown Castle concluiu a venda de seu negócio de small cells para a EQT Active Core Infrastructure e de seu negócio de fibra para a Zayo Group, tornando-se a única empresa de torres pura dos EUA com capital aberto, com 39.771 torres.


Escopo do Relatório Global do Mercado de Inteligência para Aquisição de Sites de Telecomunicações
O Mercado de Inteligência para Aquisição de Sites de Telecomunicações refere-se a dados geoespaciais, software e soluções de consultoria que ajudam operadoras de telecomunicações, empresas de torres e desenvolvedores de infraestrutura a identificar, avaliar e garantir sites adequados para infraestrutura de rede. Abrange inteligência para torres de celular, coberturas, small cells, rotas de fibra, centros de dados, direitos de passagem e outras localizações sem fio e com fio.
O Relatório do Mercado de Inteligência para Aquisição de Sites de Telecomunicações é Segmentado por Oferta (Software de Inteligência para Aquisição de Sites, Inteligência de Seleção de Sites e Viabilidade, Inteligência de Arrendamento e Controle de Sites, Inteligência de Zoneamento e Licenciamento e Inteligência de Projetos e Implantação), Implantação (Baseado em Nuvem, On-Premises e Mobile-First), Usuário Final (Operadoras de Redes Móveis, Empresas de Torres, Fibra, Rede Privada, Governo, Empresas de Engenharia, Aquisição e Construção e Empresas de Consultoria em Aquisição de Sites e Infraestrutura), Tamanho da Organização (Grande, Médio e Pequeno) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software de Inteligência para Aquisição de Sites |
| Inteligência de Seleção de Sites e Viabilidade |
| Inteligência de Arrendamento e Controle de Sites |
| Inteligência de Zoneamento e Licenciamento |
| Inteligência de Projetos e Implantação |
| Outras Ofertas |
| Implantação Baseada em Nuvem |
| Implantação On-Premises |
| Implantação Mobile-First |
| Operadoras de Redes Móveis |
| Empresas de Torres |
| Provedores de Infraestrutura de Fibra e Banda Larga |
| Proprietários de Infraestrutura de Redes Privadas e Empresariais |
| Autoridades Governamentais e Municipais de Conectividade |
| Empresas de Engenharia, Aquisição e Construção |
| Empresas de Consultoria em Aquisição de Sites e Infraestrutura |
| Grandes Empresas |
| Empresas de Médio Porte |
| Pequenas Empresas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Oferta | Software de Inteligência para Aquisição de Sites | |
| Inteligência de Seleção de Sites e Viabilidade | ||
| Inteligência de Arrendamento e Controle de Sites | ||
| Inteligência de Zoneamento e Licenciamento | ||
| Inteligência de Projetos e Implantação | ||
| Outras Ofertas | ||
| Por Modelo de Implantação | Implantação Baseada em Nuvem | |
| Implantação On-Premises | ||
| Implantação Mobile-First | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Empresas de Torres | ||
| Provedores de Infraestrutura de Fibra e Banda Larga | ||
| Proprietários de Infraestrutura de Redes Privadas e Empresariais | ||
| Autoridades Governamentais e Municipais de Conectividade | ||
| Empresas de Engenharia, Aquisição e Construção | ||
| Empresas de Consultoria em Aquisição de Sites e Infraestrutura | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Empresas de Médio Porte | ||
| Pequenas Empresas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de inteligência para aquisição de sites de telecomunicações?
O mercado de inteligência para aquisição de sites de telecomunicações é estimado em 454,6 milhões de USD em 2026 e previsto para atingir 718,1 milhões de USD até 2031 a um CAGR de 9,58%. Esta perspectiva do mercado de inteligência para aquisição de sites de telecomunicações reflete o trabalho contínuo em seleção de sites, arrendamentos, licenças e programas de implantação.
O que está impulsionando a demanda por plataformas de inteligência para aquisição de sites de telecomunicações?
A densificação do 5G, a implantação de small cells, a expansão de fibra, os centros de dados de borda, as redes privadas e a migração de planilhas para fluxos de trabalho de sites conectados são fatores centrais de demanda. O mercado de inteligência para aquisição de sites de telecomunicações também responde à necessidade de um registro compartilhado entre atividades de sites e campo.
Qual oferta está se expandindo mais rapidamente?
A Inteligência de Zoneamento e Licenciamento está projetada para se expandir a um CAGR de 9,77% de 2026 a 2031, à medida que os processos de aprovação se tornam mais difíceis de gerenciar. Os provedores no mercado de inteligência para aquisição de sites de telecomunicações estão respondendo com funções de monitoramento de licenças e análise de riscos.
Por que as operadoras utilizam sistemas de ciclo de vida de sites baseados em nuvem?
As plataformas em nuvem reúnem dados de sites, arrendamentos, ativos, projetos, campo e geográficos em uma visão compartilhada e podem se conectar com GIS e portais de licenças. No mercado de inteligência para aquisição de sites de telecomunicações, isso ajuda os usuários a substituir visões de projetos separadas por registros de ciclo de vida conectados.
Quais usuários finais têm a maior necessidade desses sistemas?
As operadoras de redes móveis foram o maior grupo de usuários finais em 2025, enquanto as autoridades governamentais e municipais de conectividade estão projetadas para se expandir mais rapidamente até 2031. O mercado de inteligência para aquisição de sites de telecomunicações atende tanto a programas de redes comerciais quanto a pipelines de conectividade pública. Este caso de uso do mercado de inteligência para aquisição de sites de telecomunicações também requer registros transparentes para agências públicas.
Qual região oferece a perspectiva de expansão mais rápida?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 10,16% de 2026 a 2031, apoiada pela implantação de 5G em larga escala e pelos altos requisitos de portfólio de sites. Isso torna a Ásia-Pacífico uma área de demanda significativa para o mercado de inteligência para aquisição de sites de telecomunicações, especialmente onde sites compartilhados e atividades de substituição requerem registros de portfólio estruturados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
