
Taille et part du marché de l'intelligence d'acquisition de sites télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 454.59 Millions de dollars américains |
| Taille du Marché (2031) | 718.11 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 9.58 % |
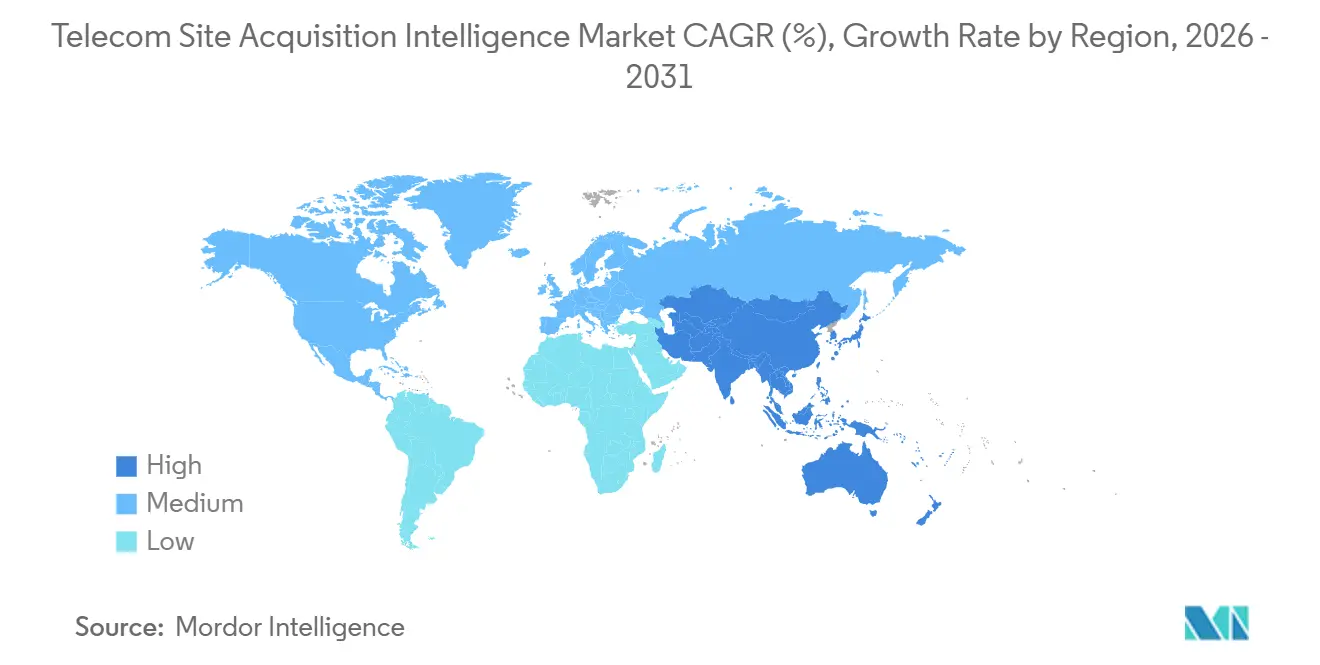
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
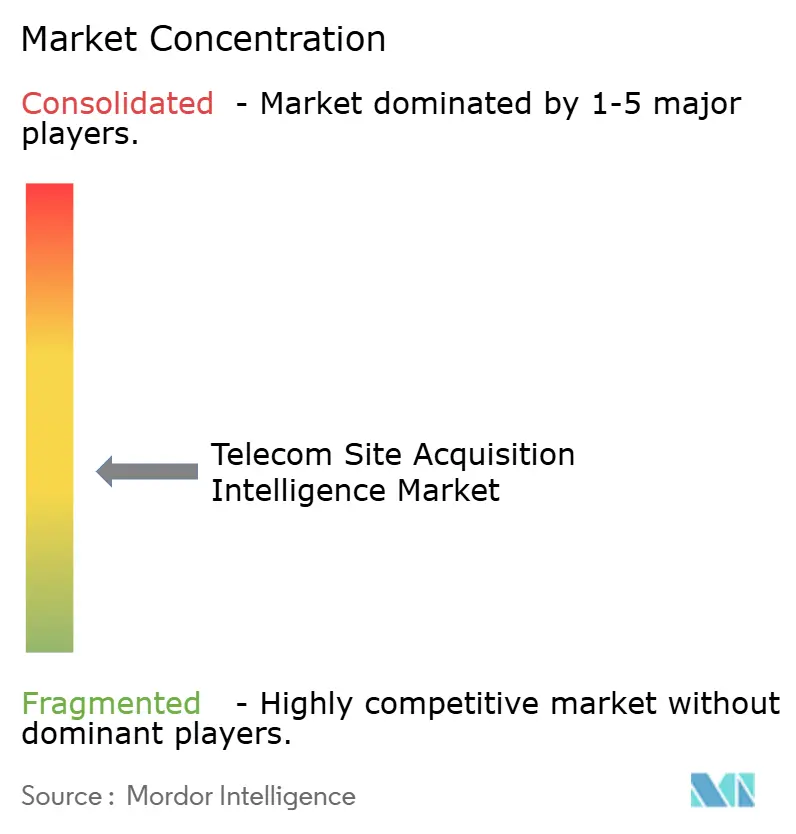
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'intelligence d'acquisition de sites télécom par Mordor Intelligence
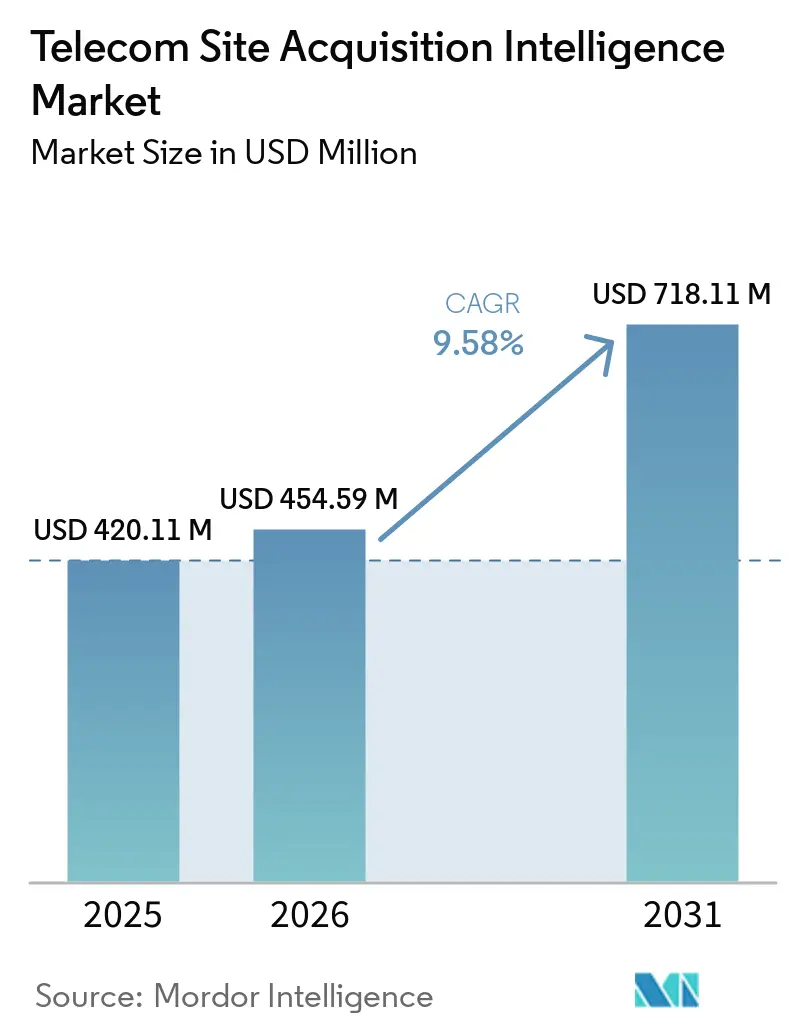
La taille du marché de l'intelligence d'acquisition de sites télécom était évaluée à 420,11 millions USD en 2025 et devrait s'étendre de 454,59 millions USD en 2026 pour atteindre 718,11 millions USD d'ici 2031, à un CAGR de 9,58 % durant la période de prévision 2026-2031. Le marché de l'intelligence d'acquisition de sites télécom est façonné par la densification 5G, le déploiement de la fibre, l'activité des centres de données en périphérie et les programmes de réseaux privés. Les opérateurs et les sociétés de tours abandonnent les feuilles de calcul manuelles car ils gèrent simultanément un grand nombre de sites, de baux, de zonages et d'activités de déploiement. Les plateformes cloud deviennent centrales dans ce travail car elles regroupent les informations relatives aux projets, aux actifs et aux baux dans une vue opérationnelle partagée. La densification des portefeuilles de tours et les accords actifs de partage de réseau exigent également que les plateformes gèrent les enregistrements de colocation multi-opérateurs parallèlement à l'activité de bail à locataire unique. Ces conditions élargissent l'écart entre les logiciels de gestion de projet généralistes et les systèmes conçus pour les flux de travail d'acquisition de sites, créant des opportunités de remplacement à mesure que le déploiement 5G autonome se développe.
Points clés du rapport
- Par offre, l'intelligence de sélection de sites et de faisabilité détenait 27,22 % de la part du marché de l'intelligence d'acquisition de sites télécom en 2025, tandis que l'intelligence de zonage et de permis devrait se développer à un CAGR de 9,77 % jusqu'en 2031.
- Par modèle de déploiement, le déploiement basé sur le cloud représentait 62,34 % de la taille du marché de l'intelligence d'acquisition de sites télécom en 2025, tandis que le déploiement mobile en priorité devrait se développer à un CAGR de 9,84 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient une part de 30,26 % en 2025, tandis que les autorités gouvernementales et municipales de connectivité devraient se développer à un CAGR de 10,21 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient une part de 64,68 % en 2025, tandis que les petites entreprises devraient se développer à un CAGR de 10,13 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 32,44 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,16 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'intelligence d'acquisition de sites télécom
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Densification des réseaux 5G et déploiement de petites cellules | +3.1% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Expansion de la fibre, des centres de données en périphérie et des réseaux privés | +2.0% | Amérique du Nord et Europe en cœur, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Partage d'infrastructure et expansion des portefeuilles de tours | +1.5% | Mondial, avec des gains précoces en Europe et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Demande croissante de visibilité du cycle de vie des sites basée sur le cloud | +1.2% | Mondial, plus forte en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Notation des sites candidats assistée par l'IA et prédiction des risques liés aux permis | +0.9% | Amérique du Nord et Europe, avec une adoption émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Enregistrements numérisés des juridictions et des négociations avec les propriétaires | +0.6% | National, avec des gains précoces aux États-Unis, en Allemagne et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densification des réseaux 5G et déploiement de petites cellules
Le passage d'une couverture 5G large à la densification urbaine fait de l'acquisition de sites une activité opérationnelle continue plutôt qu'un projet d'investissement périodique. Un nombre substantiel d'opérateurs ont lancé des réseaux 5G, tandis que beaucoup d'autres investissent dans cette technologie. Le Small Cell Forum prévoit une croissance continue des déploiements de petites cellules jusqu'à la fin de la décennie, tandis que les petites cellules 5G autonomes devraient se développer rapidement. Chaque nœud ajouté peut également déclencher des amendements et des modifications dans les portefeuilles existants. Le marché de l'intelligence d'acquisition de sites télécom bénéficie donc de la demande d'abstraction de baux, de surveillance des permis et de traitement des déficiences. Sitetracker a lancé Scout en avril 2026 pour automatiser ces activités dans les flux de travail des infrastructures critiques.[1]
Expansion de la fibre, des centres de données en périphérie et des réseaux privés
Les programmes de fibre et de réseaux privés créent des catégories de sites que les anciens processus d'acquisition télécom n'abordaient pas. American Tower a identifié un portefeuille substantiel de terrains qu'il possède ou détient en vertu de baux à long terme, et qui peuvent accueillir des centres de données en périphérie de plusieurs mégawatts. La société a orienté un capital discrétionnaire significatif en 2026 vers les centres de données, les acquisitions foncières et les nouvelles tours en Europe. Les projets de fibre jusqu'au domicile et de périphérie nécessitent des processus de droit de passage, d'attachement aux poteaux et de permis civils qui diffèrent du travail de bail de tours. NATE a soutenu la proposition de la FCC de juin 2026 pour un délai de permis filaire de 120 jours, ce qui rend le suivi des permis plus important pour les plateformes gérant des demandes parallèles.[2] Cela élargit la valeur du marché de l'intelligence d'acquisition de sites télécom à travers les projets sans fil et filaires.
Partage d'infrastructure et expansion des portefeuilles de tours
L'économie de la 5G encourage les sociétés de tours et les opérateurs à utiliser le partage actif d'infrastructure. Helios Towers a engagé un capital discrétionnaire à moyen terme et vise à augmenter les ajouts de locataires. Le programme répond à la demande croissante de données sur les marchés africains et moyen-orientaux. Il montre également pourquoi les informations sur la multilocation, l'activité de colocation et l'allocation des coûts doivent se trouver dans le même flux de travail. Parallel Wireless a lancé GreenRAN Synergy en février 2026 avec un déploiement commercial dans le West Sussex dans le cadre de la spécification Neutral Host Outdoor du Royaume-Uni.[3] Le marché de l'intelligence d'acquisition de sites télécom a un besoin évident de systèmes qui prennent en charge l'infrastructure partagée sans perdre le contrôle des enregistrements de baux spécifiques aux locataires.
Demande croissante de visibilité du cycle de vie des sites basée sur le cloud
Les grands portefeuilles exposent les limites des systèmes sur site, notamment les mises à jour de données retardées, l'intégration géographique limitée et les vues de projets déconnectées. Siterra d'Accruent regroupe les informations relatives aux sites, aux actifs, aux projets et aux baux dans un système d'enregistrement unique.[4] Connect44 a sélectionné Sitetracker en mars 2026 pour les déploiements de fibre et sans fil afin de relier les données de terrain aux flux de travail de reporting et de facturation. IFS a publié Cloud 25R2 en novembre 2025 avec des outils pour la planification des techniciens et la génération de briefings terrain. La livraison IFS Cloud prend également en charge les interfaces de données géographiques avec les systèmes SIG et les portails de permis municipaux qui sont difficiles à maintenir à l'échelle sur site.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences fragmentées en matière de zonage et de permis | -1.8% | National, plus aigu dans les juridictions américaines, les municipalités de l'UE et les organismes de réglementation des marchés émergents | Court terme (≤ 2 ans) |
| Intégration complexe des systèmes OSS, BSS, SIG et de terrain | -1.1% | Mondial, plus aigu dans les marchés dotés d'une infrastructure OSS/BSS héritée | Moyen terme (2-4 ans) |
| Données historiques incohérentes sur les sites et les baux | -0.7% | Mondial, pire dans les marchés à faible numérisation antérieure | Moyen terme (2-4 ans) |
| Disponibilité limitée de spécialistes en acquisition télécom | -0.5% | Mondial, plus aigu en Afrique subsaharienne et en Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences fragmentées en matière de zonage et de permis
Les règles de zonage et de permis déterminent si une plateforme d'intelligence de sites produit un résultat exploitable ou seulement un avertissement précoce de risque. USTelecom a documenté des délais d'approbation allant de quelques jours à plus d'un an dans des soumissions à la FCC. Les dossiers citaient également des juridictions de Caroline du Nord qui avaient dépassé la limite de révision de 30 jours de l'État de 2 à 3 mois. La FCC a proposé un délai de permis filaire de 120 jours en juin 2026 et traiterait le non-respect comme une violation de la loi fédérale sur les télécommunications. NATE La procédure réglementaire accroît le besoin de systèmes qui suivent le statut des demandes dans de nombreuses juridictions. Le marché de l'intelligence d'acquisition de sites télécom doit encore s'adapter à des règles qui varient selon l'autorité et la localisation.
Intégration complexe des systèmes OSS, BSS, SIG et de terrain
Les coûts d'intégration découlent principalement de la perte d'intégrité des données lorsque les systèmes utilisent des structures de données propriétaires différentes. Le statut des permis, les conditions de bail, les coordonnées SIG et les enregistrements d'achèvement sur le terrain peuvent entrer en conflit lorsqu'ils restent dans des applications séparées. La couche d'intelligence doit réconcilier ces enregistrements avant de pouvoir soutenir une décision de site fiable. Comarch a identifié l'OSS et le BSS unifiés et la consolidation des données externes comme des prérequis pour l'analytique pilotée par l'IA. Rakuten Symphony a présenté RAFT AI Operations au MWC 2026 pour consolider les données opérationnelles fragmentées en temps réel. Les structures d'inventaire héritées et les modèles de données géographiques modernes pilotés par les événements restent difficiles à aligner, ralentissant la mise en œuvre sur le marché de l'intelligence d'acquisition de sites télécom.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : l'intelligence de zonage dépasse une pile logicielle diversifiée
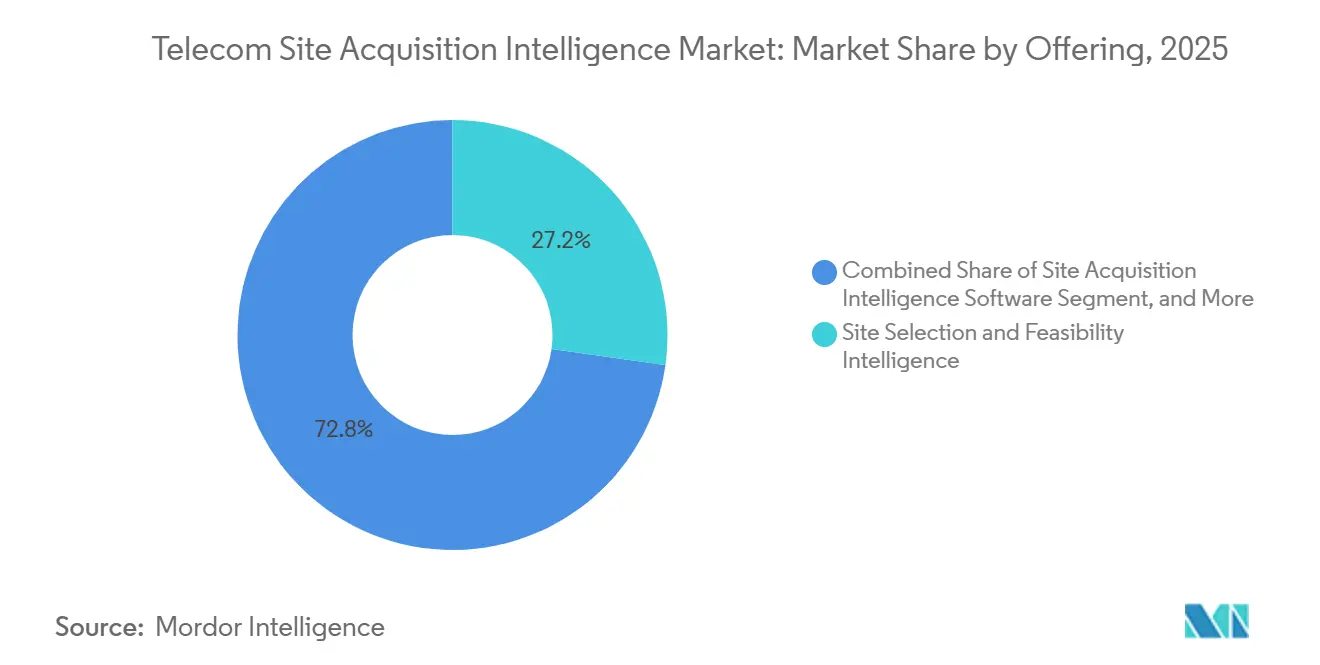
L'intelligence de sélection de sites et de faisabilité représentait 27,22 % de la part du marché de l'intelligence d'acquisition de sites télécom en 2025. Cette catégorie est le point d'entrée d'un programme de sites car les opérateurs ont besoin d'une liste de candidats qualifiés avant que la négociation de bail ou l'obtention de permis puisse commencer. L'intelligence de zonage et de permis devrait se développer à un CAGR de 9,77 % de 2026 à 2031. Le rythme plus rapide reflète la complexité réglementaire croissante et la difficulté de faire progresser un candidat viable à travers l'approbation. L'intelligence de bail et de contrôle de site et l'intelligence de projet et de déploiement couvrent les activités après la sélection et sont de plus en plus automatisées grâce aux systèmes basés sur le cloud.
Le logiciel d'intelligence d'acquisition de sites gagne en acceptation parmi les grandes entreprises qui souhaitent réduire le nombre de relations avec les fournisseurs. Une étude IEEE sur la sélection de sites par apprentissage par renforcement a rapporté une cohérence de 78 % entre la planification et la construction, par rapport aux méthodes manuelles. Ce résultat soutient l'argument en faveur d'une notation plus structurée des sites candidats. La plateforme Scout de Sitetracker comble le déficit d'approbation grâce à la surveillance des permis, à l'abstraction des baux et au traitement des déficiences. D'autres offres, telles que les couches d'analytique et de reporting, restent plus modestes mais deviennent plus utiles à mesure que les opérateurs combinent les résultats de plusieurs systèmes.


Par modèle de déploiement : le mobile en priorité réduit l'écart avec le cloud
Le déploiement basé sur le cloud détenait 62,34 % de la taille du marché de l'intelligence d'acquisition de sites télécom en 2025. Sa position reflète la scalabilité et la capacité à connecter les données de cartographie, de SIG et de portail de permis via des interfaces. Le déploiement mobile en priorité devrait se développer à un CAGR de 9,84 % de 2026 à 2031. Ce rythme indique que la productivité des équipes terrain est désormais un critère d'achat aux côtés de la capacité principale de la plateforme. Les systèmes sur site restent pertinents pour les grands opérateurs et les organismes gouvernementaux qui ont des exigences de souveraineté des données.
MEC Communications a adopté Sitetracker pour les acquisitions de sites 5G en Allemagne et en Europe en novembre 2024. Le déploiement a utilisé GIS Link pour aligner les données géographiques avec les projets actifs pour les flux de travail en toiture et en terrain vierge. Les applications mobiles servent généralement de couche terrain d'un système d'enregistrement hébergé dans le cloud plutôt que de remplacer la livraison cloud. Cet arrangement est important pour les portefeuilles dispersés en Afrique subsaharienne et dans l'Amérique du Nord rurale, où les outils terrain hors ligne doivent se synchroniser avec les enregistrements centraux. Les règles de localisation des données de l'Union européenne et de l'Inde continuent de soutenir les déploiements sur site dans les comptes réglementés.
Par utilisateur final : les mandats de connectivité gouvernementaux dépassent la croissance des opérateurs de réseaux mobiles
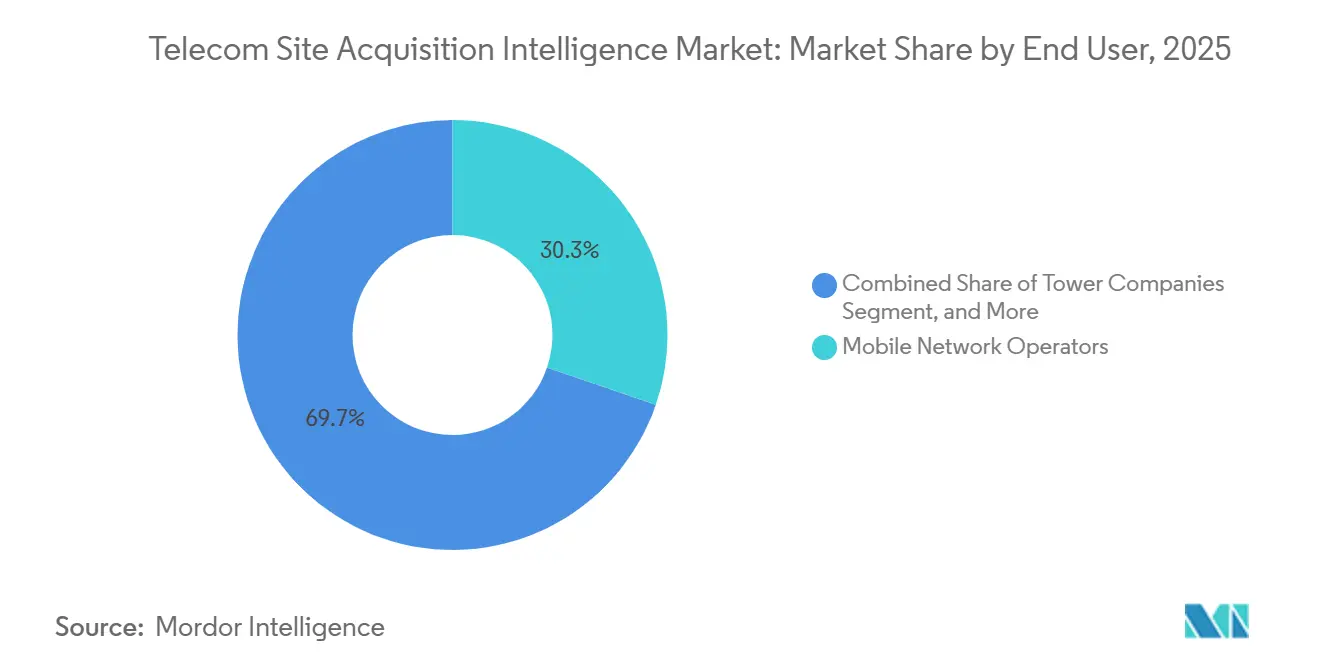
Les opérateurs de réseaux mobiles détenaient 30,26 % du marché de l'intelligence d'acquisition de sites télécom en 2025. Ils gèrent le plus grand nombre de programmes de sites simultanés et ont un cas de retour sur investissement direct pour la plateforme. Les autorités gouvernementales et municipales de connectivité devraient se développer à un CAGR de 10,21 % de 2026 à 2031. Les exigences d'équité en matière de haut débit, notamment le programme américain d'équité, d'accès et de déploiement du haut débit, obligent les agences publiques à gérer des pipelines de sites à une échelle qui était auparavant externalisée. Les sociétés de tours ont également besoin de fonctions spécialisées pour les ratios de location, les pipelines de colocation et les calendriers d'escalade des baux.
Helios Towers gérait 15 270 tours sur 9 marchés au premier semestre 2026. Les fournisseurs de fibre et de haut débit deviennent des utilisateurs finaux importants à mesure que les travaux de fibre jusqu'au domicile se développent. Enersense a sélectionné Sitetracker en décembre 2025 pour remplacer les systèmes hérités qui soutiennent les programmes 5G et fibre de la Finlande. Les propriétaires de réseaux privés ont également besoin de systèmes qui connectent les données d'accès au spectre avec les enregistrements de baux de tours. Anterix et Crown Castle ont introduit TowerX en novembre 2025 pour le déploiement de réseaux privés d'utilités utilisant plus de 40 000 sites de tours aux États-Unis.
Par taille d'organisation : les petites entreprises accélèrent à mesure que les coûts des plateformes baissent
Les grandes entreprises représentaient 64,68 % de la taille du marché de l'intelligence d'acquisition de sites télécom en 2025. Leur position reflétait les délais de mise en œuvre et les exigences d'intégration qui favorisaient historiquement les grands opérateurs. Les petites entreprises devraient se développer à un CAGR de 10,13 % de 2026 à 2031, dépassant le taux de prévision global. Les systèmes modulaires natifs du cloud et les abonnements liés au volume de sites actifs rendent l'adoption plus accessible aux portefeuilles plus petits. Les entreprises de taille moyenne commencent souvent par des solutions ponctuelles avant de passer à des plateformes intégrées à mesure que leurs portefeuilles de sites s'élargissent.
Comarch s'est orienté vers des capacités BSS et OSS natives du cloud et conformes à l'Open Digital Architecture. Ce positionnement répond aux exigences des entreprises de taille moyenne et petite pour un déploiement plus flexible. Des outils matures pour les petites entreprises peuvent également offrir aux opérateurs du marché intermédiaire des alternatives aux licences d'entreprise réduites. Cette pression peut limiter la tarification de niveau premium pour les fournisseurs établis. Le secteur de l'intelligence d'acquisition de sites télécom doit donc soutenir une adoption initiale simple tout en conservant les fonctions nécessaires aux portefeuilles plus importants.
Analyse géographique
L'Amérique du Nord détenait une part de 32,44 % en 2025 et reste la région la plus mature pour l'adoption des plateformes. La Wireless Infrastructure Association a rapporté des investissements substantiels dans l'infrastructure sans fil américaine, ainsi qu'une expansion significative des nœuds de petites cellules extérieures. American Tower a relevé ses perspectives de revenus immobiliers, citant une demande soutenue portée par la consommation de données mobiles, l'adoption du cloud et les charges de travail liées à l'IA. Crown Castle a finalisé la cession de ses activités de petites cellules et de fibre, concentrant ses opérations américaines sur les actifs de tours.
L'Asie-Pacifique devrait se développer à un CAGR de 10,16 % de 2026 à 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché de l'intelligence d'acquisition de sites télécom. Les fournisseurs de services de télécommunications indiens ont investi 4 trillions INR dans le déploiement 5G (47,3 milliards USD) et ont atteint une couverture dans 99,9 % des districts. Les grands portefeuilles de sites dans la région augmentent le besoin de suivi de la colocation et d'analyse de remplacement. La Commission européenne a souligné que la part des stations 5G autonomes parmi les stations de base mobiles dans l'Union européenne reste inférieure à celle des États-Unis. Cet écart indique un besoin futur de programmes denses de mise à niveau, de permis et de modification de baux à travers l'Europe.
L'Europe détenait la deuxième part géographique la plus importante, soutenue par le Code européen des communications électroniques et l'activité de colocation dans l'important portefeuille de sites de Cellnex dans plusieurs pays. Cellnex a rapporté une croissance de ses revenus et une augmentation du nombre de points de présence. L'Amérique du Sud reste une région en développement, avec le Brésil soutenant l'adoption. Le Moyen-Orient progresse grâce à des programmes de connectivité dirigés par les gouvernements en Arabie saoudite et aux Émirats arabes unis, tandis que l'Afrique offre un potentiel à long terme à mesure que l'utilisation des données se développe. Helios Towers a augmenté son engagement en matière de dépenses d'investissement en République démocratique du Congo, reflétant son accent sur l'expansion du réseau dans ce pays.

Paysage concurrentiel
Le marché de l'intelligence d'acquisition de sites télécom est modérément fragmenté, et aucun fournisseur ne domine le flux de travail complet, de la notation des sites candidats à la clôture du bail et à la délivrance des permis. Sitetracker et Accruent sont en concurrence dans la gestion du cycle de vie des actifs. Rakuten Symphony, Comarch et IFS s'occupent de l'intégration avec les systèmes d'exploitation des réseaux. TRC Companies et Colliers Engineering and Design fournissent des services d'ingénierie et de conseil aux opérateurs qui ne maintiennent pas de capacités de plateforme complètes. Ce mélange offre aux acheteurs un choix entre des outils de flux de travail spécialisés et des systèmes opérationnels plus larges.
Sitetracker a lancé Scout en avril 2026 pour automatiser l'abstraction des baux, la surveillance des permis, le traitement des déficiences et l'analyse des risques. IFS a publié Cloud 25R2 en novembre 2025 avec des fonctions de service terrain assistées par l'IA pour les travaux de réseau de télécommunications. Parallel Wireless a apporté GreenRAN Synergy à un déploiement commercial en hôte neutre en février 2026. Ces actions montrent que les fournisseurs étendent l'automatisation, le support terrain et les capacités de réseau partagé. La concurrence est la plus forte dans la livraison cloud, où des coûts de changement modérés peuvent réduire l'avantage détenu par les anciens systèmes de flux de travail.
Certains fournisseurs s'étendent à travers les télécommunications, l'énergie et la fibre pour construire une échelle, tandis que d'autres se concentrent plus étroitement sur les processus de sites télécom. Les flux de travail gouvernementaux restent une opportunité car les exigences d'approvisionnement peuvent ralentir l'adoption des plateformes commerciales. Les projets de réseaux privés ont également besoin d'outils qui connectent les données d'accès au spectre avec les enregistrements de baux de tours établis. GSMA a lancé son banc d'essai d'IA agentique en mars 2026 pour des scénarios réels de planification de réseau télécom et de gestion de capacité. Le marché de l'intelligence d'acquisition de sites télécom favorisera probablement les fournisseurs capables de répondre à ces besoins opérationnels sans ajouter de systèmes séparés pour chaque type de site.
Leaders du secteur de l'intelligence d'acquisition de sites télécom
-
Accruent, LLC
-
Sitetracker, Inc.
-
Tarantula International Limited
-
Rakuten Symphony Singapore Pte. Ltd.
-
IFS AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : American Tower publie de solides résultats pour le T2 2026 et relève ses prévisions. American Tower a relevé ses prévisions pour l'ensemble de l'année 2026 pour la deuxième fois, citant une activité de location record dans les centres de données CoreSite et une demande soutenue de location de tours à l'échelle mondiale, le PDG Steve Vondran attribuant la croissance à la consommation de données mobiles, à l'adoption du cloud et à l'expansion des charges de travail pilotées par l'IA.
- Juillet 2026 : Helios Towers revoit à la hausse ses prévisions pour l'ensemble de l'année 2026 après une croissance record des locataires. Helios Towers a relevé son objectif d'ajout de locataires pour 2026 à 3 500-4 000, ajoutant 524 nouveaux sites au premier semestre 2026 pour atteindre un portefeuille total de 15 270 tours sur 9 marchés, avec un EBITDA ajusté au point médian de 527 millions USD.
- Mai 2026 : Helios Towers s'engage à hauteur de 110 millions USD en République démocratique du Congo. Helios Towers a annoncé son plus grand investissement annuel sur un seul marché en République démocratique du Congo en 5 ans, ciblant l'expansion de la couverture pour 40 millions de personnes encore hors de portée du réseau mobile.
- Mai 2026 : Crown Castle finalise la cession de sa fibre et de ses petites cellules pour 8,5 milliards USD. Crown Castle a finalisé la vente de son activité de petites cellules à EQT Active Core Infrastructure et de son activité de fibre à Zayo Group, devenant la seule société de tours américaine pure cotée en bourse avec 39 771 tours.


Portée du rapport mondial sur le marché de l'intelligence d'acquisition de sites télécom
Le marché de l'intelligence d'acquisition de sites télécom désigne les données géospatiales, les logiciels et les solutions de conseil qui aident les opérateurs télécom, les sociétés de tours et les développeurs d'infrastructure à identifier, évaluer et sécuriser des sites appropriés pour l'infrastructure réseau. Il couvre l'intelligence pour les tours cellulaires, les toitures, les petites cellules, les routes de fibre, les centres de données, les droits de passage et d'autres emplacements sans fil et filaires.
Le rapport sur le marché de l'intelligence d'acquisition de sites télécom est segmenté par offre (logiciel d'intelligence d'acquisition de sites, intelligence de sélection de sites et de faisabilité, intelligence de bail et de contrôle de site, intelligence de zonage et de permis, et intelligence de projet et de déploiement), déploiement (basé sur le cloud, sur site et mobile en priorité), utilisateur final (opérateurs de réseaux mobiles, sociétés de tours, fibre, réseau privé, gouvernement, entreprises d'ingénierie, d'approvisionnement et de construction, et cabinets de conseil en acquisition de sites et en infrastructure), taille d'organisation (grande, moyenne et petite), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciel d'intelligence d'acquisition de sites |
| Intelligence de sélection de sites et de faisabilité |
| Intelligence de bail et de contrôle de site |
| Intelligence de zonage et de permis |
| Intelligence de projet et de déploiement |
| Autres offres |
| Déploiement basé sur le cloud |
| Déploiement sur site |
| Déploiement mobile en priorité |
| Opérateurs de réseaux mobiles |
| Sociétés de tours |
| Fournisseurs d'infrastructure fibre et haut débit |
| Propriétaires d'infrastructure de réseau privé et d'entreprise |
| Autorités gouvernementales et municipales de connectivité |
| Entreprises d'ingénierie, d'approvisionnement et de construction |
| Cabinets de conseil en acquisition de sites et en infrastructure |
| Grandes entreprises |
| Entreprises de taille moyenne |
| Petites entreprises |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par offre | Logiciel d'intelligence d'acquisition de sites | |
| Intelligence de sélection de sites et de faisabilité | ||
| Intelligence de bail et de contrôle de site | ||
| Intelligence de zonage et de permis | ||
| Intelligence de projet et de déploiement | ||
| Autres offres | ||
| Par modèle de déploiement | Déploiement basé sur le cloud | |
| Déploiement sur site | ||
| Déploiement mobile en priorité | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Sociétés de tours | ||
| Fournisseurs d'infrastructure fibre et haut débit | ||
| Propriétaires d'infrastructure de réseau privé et d'entreprise | ||
| Autorités gouvernementales et municipales de connectivité | ||
| Entreprises d'ingénierie, d'approvisionnement et de construction | ||
| Cabinets de conseil en acquisition de sites et en infrastructure | ||
| Par taille d'organisation | Grandes entreprises | |
| Entreprises de taille moyenne | ||
| Petites entreprises | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'intelligence d'acquisition de sites télécom ?
Le marché de l'intelligence d'acquisition de sites télécom est estimé à 454,6 millions USD en 2026 et devrait atteindre 718,1 millions USD d'ici 2031 à un CAGR de 9,58 %. Ces perspectives du marché de l'intelligence d'acquisition de sites télécom reflètent un travail continu dans les domaines de la sélection de sites, des baux, des permis et des programmes de déploiement.
Qu'est-ce qui stimule la demande de plateformes d'intelligence d'acquisition de sites télécom ?
La densification 5G, le déploiement de petites cellules, l'expansion de la fibre, les centres de données en périphérie, les réseaux privés et le passage des feuilles de calcul aux flux de travail de sites connectés sont des facteurs de demande centraux. Le marché de l'intelligence d'acquisition de sites télécom répond également au besoin d'un enregistrement partagé entre les activités de sites et de terrain.
Quelle offre se développe le plus rapidement ?
L'intelligence de zonage et de permis devrait se développer à un CAGR de 9,77 % de 2026 à 2031, car les processus d'approbation deviennent de plus en plus difficiles à gérer. Les fournisseurs sur le marché de l'intelligence d'acquisition de sites télécom répondent avec des fonctions de surveillance des permis et d'analyse des risques.
Pourquoi les opérateurs utilisent-ils des systèmes de cycle de vie des sites basés sur le cloud ?
Les plateformes cloud regroupent les données de sites, de baux, d'actifs, de projets, de terrain et géographiques dans une vue partagée et peuvent se connecter aux SIG et aux portails de permis. Sur le marché de l'intelligence d'acquisition de sites télécom, cela aide les utilisateurs à remplacer les vues de projets séparées par des enregistrements de cycle de vie connectés.
Quels utilisateurs finaux ont le plus grand besoin de ces systèmes ?
Les opérateurs de réseaux mobiles étaient le plus grand groupe d'utilisateurs finaux en 2025, tandis que les autorités gouvernementales et municipales de connectivité devraient se développer le plus rapidement jusqu'en 2031. Le marché de l'intelligence d'acquisition de sites télécom sert à la fois les programmes de réseaux commerciaux et les pipelines de connectivité publique. Ce cas d'usage du marché de l'intelligence d'acquisition de sites télécom nécessite également des enregistrements transparents pour les agences publiques.
Quelle région offre les perspectives d'expansion les plus rapides ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,16 % de 2026 à 2031, soutenue par un déploiement 5G à grande échelle et des exigences élevées en matière de portefeuilles de sites. Cela fait de l'Asie-Pacifique une zone de demande significative pour le marché de l'intelligence d'acquisition de sites télécom, en particulier là où les sites partagés et l'activité de remplacement nécessitent des enregistrements de portefeuille structurés.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
