
Marktgröße und Marktanteil für Telecom Site Acquisition Intelligence
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 454.59 Millionen US-Dollar |
| Marktgröße (2031) | 718.11 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.58 % |
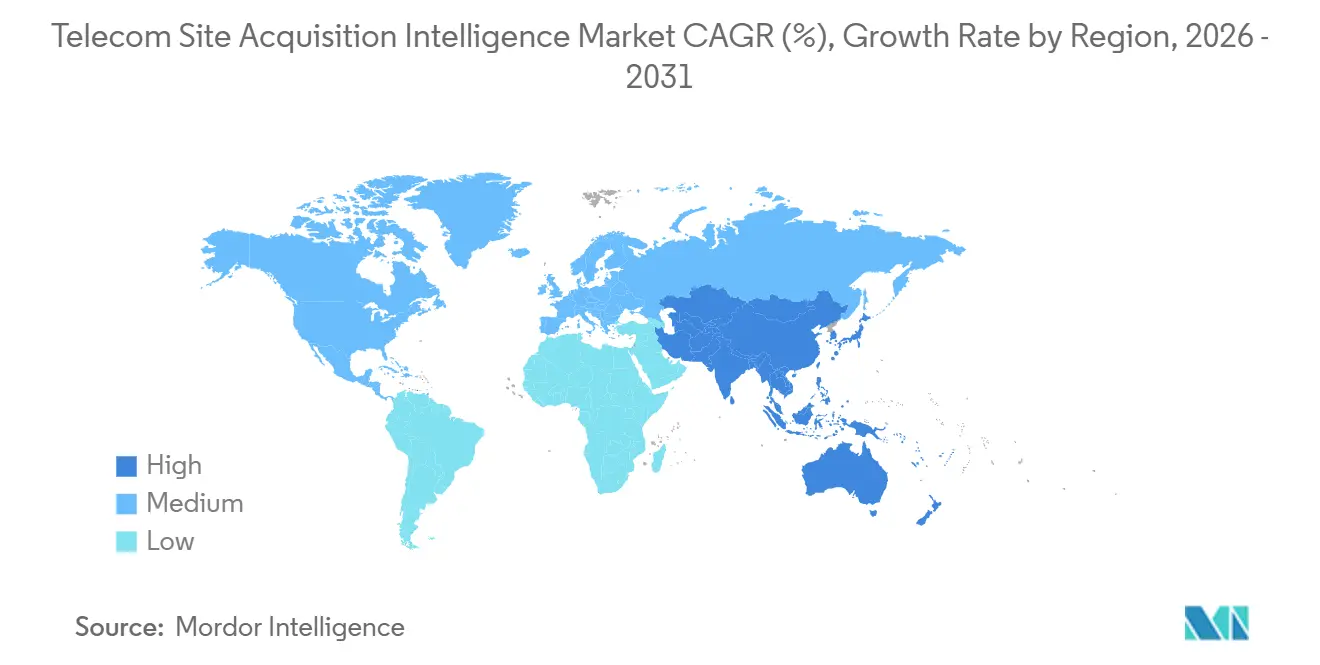
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
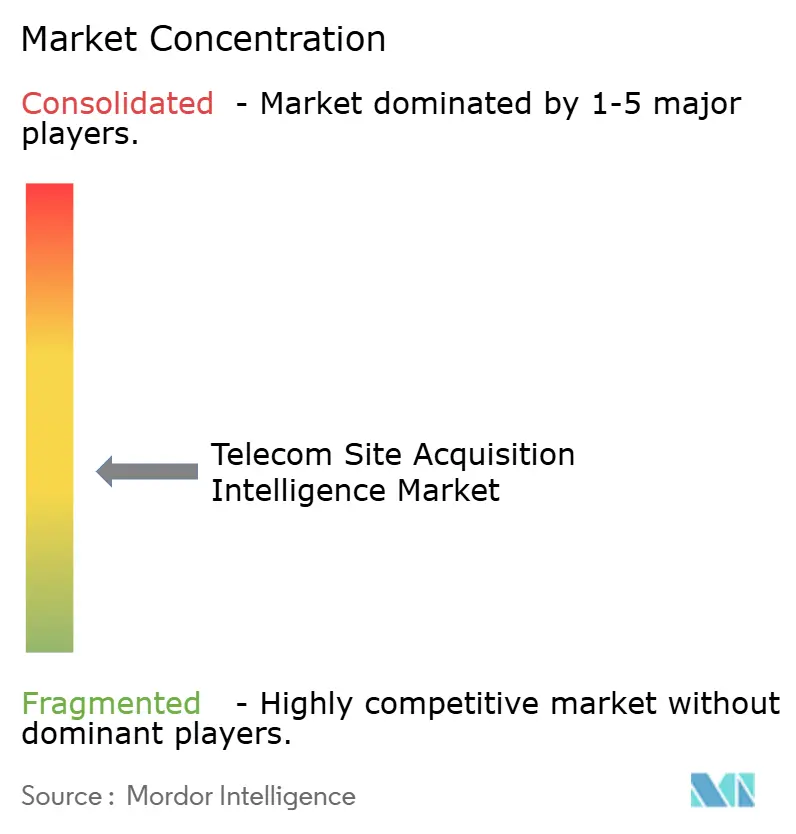
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telecom Site Acquisition Intelligence von Mordor Intelligence
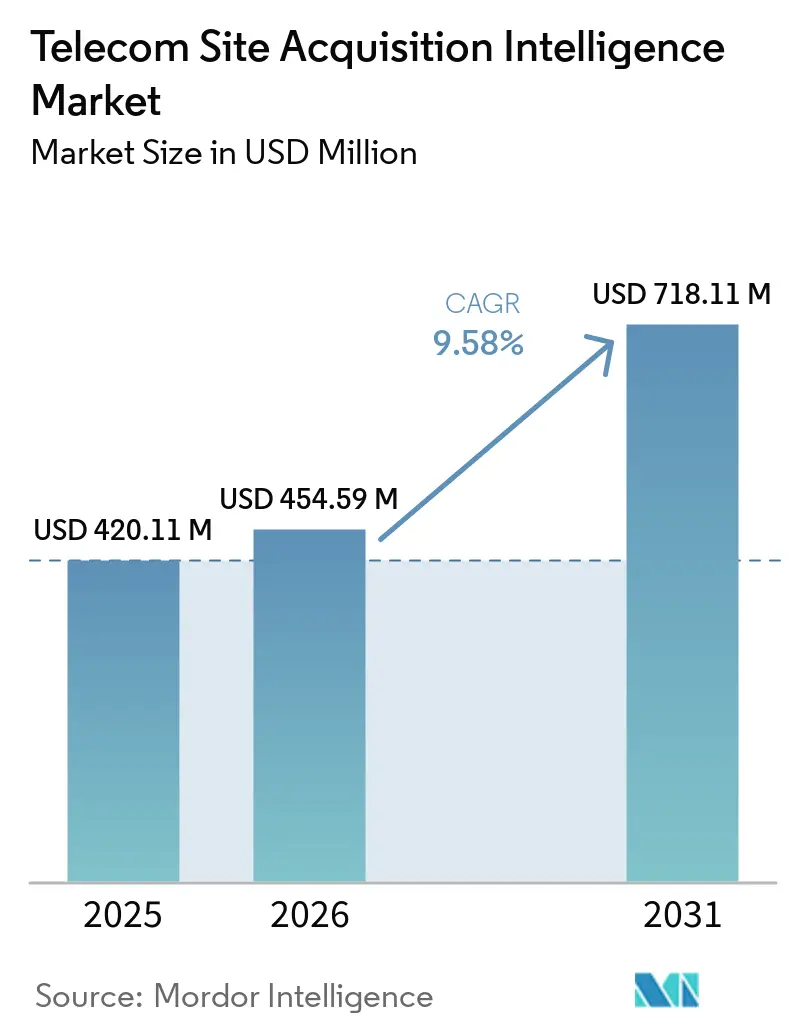
Die Marktgröße für Telecom Site Acquisition Intelligence wurde im Jahr 2025 auf 420,11 Millionen USD geschätzt und soll von 454,59 Millionen USD im Jahr 2026 auf 718,11 Millionen USD bis 2031 wachsen, bei einer CAGR von 9,58 % während des Prognosezeitraums 2026–2031. Der Markt für Telecom Site Acquisition Intelligence wird durch 5G-Verdichtung, Glasfaserausbau, Edge-Rechenzentrum-Aktivitäten und Private-Network-Programme geprägt. Betreiber und Turmgesellschaften wenden sich von manuellen Tabellenkalkulationen ab, da sie gleichzeitig eine große Anzahl von Standorten, Mietverträgen, Zonenregelungen und Bereitstellungsaktivitäten verwalten. Cloud-Plattformen werden zu einem zentralen Element dieser Arbeit, da sie Projekt-, Asset- und Mietvertragsinformationen in einer gemeinsamen Betriebsansicht zusammenführen. Die Verdichtung von Turmportfolios und aktive Netzwerkfreigabevereinbarungen erfordern zudem Plattformen, die Multi-Operator-Co-Location-Datensätze neben Einzelmieter-Mietvertragsaktivitäten verwalten. Diese Bedingungen vergrößern den Unterschied zwischen allgemeiner Projektmanagement-Software und Systemen, die für Site-Acquisition-Workflows konzipiert sind, und schaffen Ersatzmöglichkeiten, da der eigenständige 5G-Ausbau zunimmt.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielt Site Selection and Feasibility Intelligence im Jahr 2025 einen Marktanteil von 27,22 % am Markt für Telecom Site Acquisition Intelligence, während Zoning and Permit Intelligence bis 2031 voraussichtlich mit einer CAGR von 9,77 % wachsen wird.
- Nach Bereitstellungsmodell entfiel auf die Cloud-basierte Bereitstellung im Jahr 2025 ein Anteil von 62,34 % an der Marktgröße für Telecom Site Acquisition Intelligence, während die Mobile-First-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 9,84 % wachsen wird.
- Nach Endnutzer hielten mobile Netzbetreiber im Jahr 2025 einen Anteil von 30,26 %, während Behörden und kommunale Konnektivitätsbehörden bis 2031 voraussichtlich mit einer CAGR von 10,21 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 64,68 %, während Kleinunternehmen bis 2031 voraussichtlich mit einer CAGR von 10,13 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 32,44 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 10,16 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Telecom Site Acquisition Intelligence
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Netzverdichtung und Small-Cell-Ausbau | +3.1% | Global, konzentriert in Nordamerika, Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Glasfaser-, Edge-Rechenzentrum- und Private-Network-Expansion | +2.0% | Nordamerika und Europa als Kernregionen, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Infrastrukturfreigabe und Erweiterung des Turmportfolios | +1.5% | Global, mit frühen Gewinnen in Europa und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Cloud-basierter Standort-Lifecycle-Transparenz | +1.2% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Kandidatenstandort-Bewertung und Genehmigungsrisikoprognose | +0.9% | Nordamerika und Europa, mit aufkommender Akzeptanz im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Digitalisierte Zuständigkeits- und Vermieterverhandlungsunterlagen | +0.6% | National, mit frühen Gewinnen in den Vereinigten Staaten, Deutschland und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Netzverdichtung und Small-Cell-Ausbau
Der Übergang von einer breiten 5G-Abdeckung zur städtischen Verdichtung macht die Standortakquisition zu einer kontinuierlichen Betriebsaktivität und nicht mehr zu einem periodischen Kapitalvorhaben. Eine beträchtliche Anzahl von Betreibern hat 5G-Netze gestartet, während viele andere in die Technologie investieren. Das Small Cell Forum prognostiziert ein anhaltendes Wachstum bei Small-Cell-Bereitstellungen bis zum Ende des Jahrzehnts, während eigenständige 5G-Small-Cells voraussichtlich rasch expandieren werden. Jeder hinzugefügte Knoten kann auch Änderungen und Modifikationen in bestehenden Portfolios auslösen. Der Markt für Telecom Site Acquisition Intelligence profitiert daher von der Nachfrage nach Mietvertragsabstraktion, Genehmigungsüberwachung und Mängelbearbeitung. Sitetracker startete Scout im April 2026, um diese Aktivitäten in kritischen Infrastruktur-Workflows zu automatisieren.[1]
Glasfaser-, Edge-Rechenzentrum- und Private-Network-Expansion
Glasfaser- und Private-Network-Programme schaffen Standortkategorien, die ältere Telekommunikations-Akquisitionsprozesse nicht berücksichtigt haben. American Tower identifizierte ein beträchtliches Portfolio an Grundstücken, die es besitzt oder unter langfristigen Mietverträgen hält und die Multi-Megawatt-Edge-Rechenzentren beherbergen können. Das Unternehmen leitete im Jahr 2026 erhebliches Ermessenskapital in Richtung Rechenzentren, Grundstückskäufe und neue Türme in Europa. Glasfaser-bis-zum-Haus- und Edge-Projekte benötigen Wegerechts-, Mastanbringungs- und Baugenehmigungsverfahren, die sich von der Turmvermietungsarbeit unterscheiden. NATE unterstützte den FCC-Vorschlag vom Juni 2026 für eine 120-tägige Leitungsverlegungsgenehmigungsfrist, was die Genehmigungsverfolgung für Plattformen, die parallele Anträge bearbeiten, wichtiger macht.[2] Dies erweitert den Wert des Marktes für Telecom Site Acquisition Intelligence über drahtlose und leitungsgebundene Projekte hinaus.
Infrastrukturfreigabe und Erweiterung des Turmportfolios
Die 5G-Wirtschaftlichkeit ermutigt Turmgesellschaften und Betreiber zur Nutzung aktiver Infrastrukturfreigabe. Helios Towers hat mittelfristig Ermessenskapital zugesagt und strebt eine Erhöhung der Mieterergänzungen an. Das Programm reagiert auf die steigende Datennachfrage in afrikanischen und nahöstlichen Märkten. Es zeigt auch, warum Informationen zu Mehrfachbelegung, Co-Location-Aktivitäten und Kostenzuweisung im selben Workflow zusammengeführt werden müssen. Parallel Wireless startete GreenRAN Synergy im Februar 2026 mit einer kommerziellen Bereitstellung in West Sussex gemäß der britischen Neutral Host Outdoor-Spezifikation.[3] Der Markt für Telecom Site Acquisition Intelligence hat einen klaren Bedarf an Systemen, die gemeinsam genutzte Infrastruktur unterstützen, ohne die Kontrolle über mieterspezifische Mietvertragsdatensätze zu verlieren.
Steigende Nachfrage nach Cloud-basierter Standort-Lifecycle-Transparenz
Große Portfolios legen die Grenzen von On-Premises-Systemen offen, darunter verzögerte Datenaktualisierungen, begrenzte geografische Integration und getrennte Projektansichten. Accruents Siterra führt Standort-, Asset-, Projekt- und Mietvertragsinformationen in einem einzigen System of Record zusammen.[4] Connect44 wählte Sitetracker im März 2026 für Glasfaser- und Drahtlos-Rollouts aus, um Felddaten mit Berichts- und Rechnungsstellungs-Workflows zu verknüpfen. IFS veröffentlichte Cloud 25R2 im November 2025 mit Tools für die Technikerplanung und die Erstellung von Feldeinsatzbriefings. Die IFS-Cloud-Bereitstellung unterstützt auch geografische Datenschnittstellen mit GIS-Systemen und kommunalen Genehmigungsportalen, die im On-Premises-Maßstab schwer zu pflegen sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Zonen- und Genehmigungsanforderungen | -1.8% | National, am akutesten in US-amerikanischen Zuständigkeitsbereichen, EU-Kommunen und Regulierungsbehörden in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Komplexe OSS-, BSS-, GIS- und Feldsystem-Integration | -1.1% | Global, akuter in Märkten mit veralteter OSS/BSS-Infrastruktur | Mittelfristig (2–4 Jahre) |
| Inkonsistente historische Standort- und Mietvertragsdaten | -0.7% | Global, am schlimmsten in Märkten mit geringer vorheriger Digitalisierung | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von telekommunikationsspezifischen Akquisitionsspezialisten | -0.5% | Global, am akutesten in Subsahara-Afrika und Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Zonen- und Genehmigungsanforderungen
Zonen- und Genehmigungsvorschriften bestimmen, ob eine Standort-Intelligence-Plattform ein umsetzbares Ergebnis oder nur eine frühe Risikowarnung liefert. USTelecom dokumentierte Genehmigungszeiträume von wenigen Tagen bis zu mehr als einem Jahr in Eingaben an die FCC. Die Einreichungen zitierten auch Zuständigkeitsbereiche in North Carolina, die die 30-tägige Prüffrist des Bundesstaates um 2–3 Monate überschritten. Die FCC schlug im Juni 2026 eine 120-tägige Leitungsverlegungsgenehmigungsfrist vor und würde Nichteinhaltung als Verstoß gegen das Bundestelekommunikationsrecht behandeln. NATE Die Regelgebung erhöht den Bedarf an Systemen, die den Antragsstatus in vielen Zuständigkeitsbereichen verfolgen. Der Markt für Telecom Site Acquisition Intelligence muss weiterhin Regeln berücksichtigen, die je nach Behörde und Standort variieren.
Komplexe OSS-, BSS-, GIS- und Feldsystem-Integration
Integrationskosten entstehen hauptsächlich durch den Verlust der Datenintegrität, wenn Systeme unterschiedliche proprietäre Datenstrukturen verwenden. Genehmigungsstatus, Mietvertragsbedingungen, GIS-Koordinaten und Feldabschlussdatensätze können in Konflikt geraten, wenn sie in separaten Anwendungen verbleiben. Die Intelligence-Schicht muss diese Datensätze abgleichen, bevor sie eine zuverlässige Standortentscheidung unterstützen kann. Comarch hat einheitliche OSS und BSS sowie die Konsolidierung externer Daten als Voraussetzungen für KI-gestützte Analysen identifiziert. Rakuten Symphony präsentierte RAFT AI Operations auf dem MWC 2026, um fragmentierte Betriebsdaten in Echtzeit zu konsolidieren. Veraltete Inventarstrukturen und moderne ereignisgesteuerte geografische Datenmodelle bleiben schwer zu harmonisieren, was die Implementierung im Markt für Telecom Site Acquisition Intelligence verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Zoning Intelligence übertrifft einen diversifizierten Software-Stack
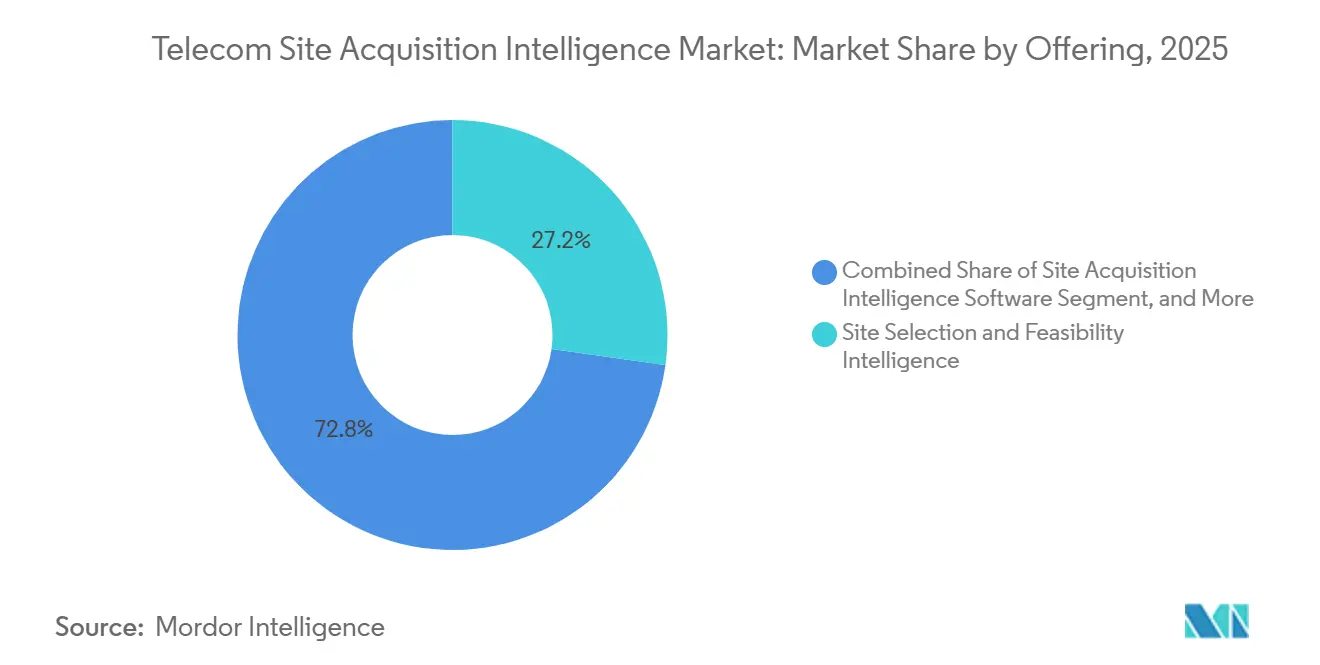
Site Selection and Feasibility Intelligence entfiel im Jahr 2025 auf 27,22 % des Marktanteils für Telecom Site Acquisition Intelligence. Diese Kategorie ist der Einstiegspunkt für ein Standortprogramm, da Betreiber eine qualifizierte Kandidatenliste benötigen, bevor Mietvertragsverhandlungen oder Genehmigungsverfahren beginnen können. Zoning and Permit Intelligence wird voraussichtlich mit einer CAGR von 9,77 % von 2026 bis 2031 wachsen. Das schnellere Tempo spiegelt die steigende regulatorische Komplexität und die Schwierigkeit wider, einen geeigneten Kandidaten durch das Genehmigungsverfahren zu führen. Lease and Site-Control Intelligence und Project and Deployment Intelligence decken Aktivitäten nach der Auswahl ab und werden zunehmend durch Cloud-basierte Systeme automatisiert.
Site Acquisition Intelligence Software gewinnt bei Großunternehmen an Akzeptanz, die die Anzahl der Lieferantenbeziehungen reduzieren möchten. Eine IEEE-Studie zur verstärkungsbasierten Lernstandortauswahl berichtete von einer 78-prozentigen Konsistenz von der Planung bis zum Bau im Vergleich zu manuellen Methoden. Dieses Ergebnis unterstützt den Fall für eine strukturiertere Kandidatenstandort-Bewertung. Sitetrackers Scout-Plattform schließt die Genehmigungslücke durch Genehmigungsüberwachung, Mietvertragsabstraktion und Mängelbearbeitung. Andere Angebote, wie Analyse- und Berichtsschichten, bleiben kleiner, werden aber nützlicher, wenn Betreiber Ergebnisse aus mehreren Systemen kombinieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodell: Mobile-First schließt die Lücke zur Cloud
Die Cloud-basierte Bereitstellung hielt im Jahr 2025 einen Anteil von 62,34 % an der Marktgröße für Telecom Site Acquisition Intelligence. Ihre Position spiegelt die Skalierbarkeit und die Fähigkeit wider, Kartierungs-, GIS- und Genehmigungsportaldaten über Schnittstellen zu verbinden. Die Mobile-First-Bereitstellung wird voraussichtlich mit einer CAGR von 9,84 % von 2026 bis 2031 wachsen. Dieses Tempo zeigt, dass die Produktivität von Außendienstteams nun neben der Kernplattformfähigkeit ein Kaufkriterium ist. On-Premises-Systeme bleiben für große Betreiber und Behörden relevant, die Anforderungen an die Datensouveränität haben.
MEC Communications übernahm Sitetracker für 5G-Standortakquisitionen in Deutschland und Europa im November 2024. Die Bereitstellung nutzte GIS Link, um geografische Daten mit aktiven Projekten für Dachflächen- und Greenfield-Workflows abzugleichen. Mobile Anwendungen dienen im Allgemeinen als Feldschicht eines Cloud-gehosteten Systems of Record, anstatt die Cloud-Bereitstellung zu ersetzen. Diese Anordnung ist wichtig für verteilte Portfolios in Subsahara-Afrika und im ländlichen Nordamerika, wo Offline-Feldwerkzeuge mit zentralen Datensätzen synchronisiert werden müssen. Datenlokalisierungsvorschriften der Europäischen Union und Indiens unterstützen weiterhin On-Premises-Bereitstellungen in regulierten Konten.
Nach Endnutzer: Behördliche Konnektivitätsmandate übertreffen das MNO-Wachstum
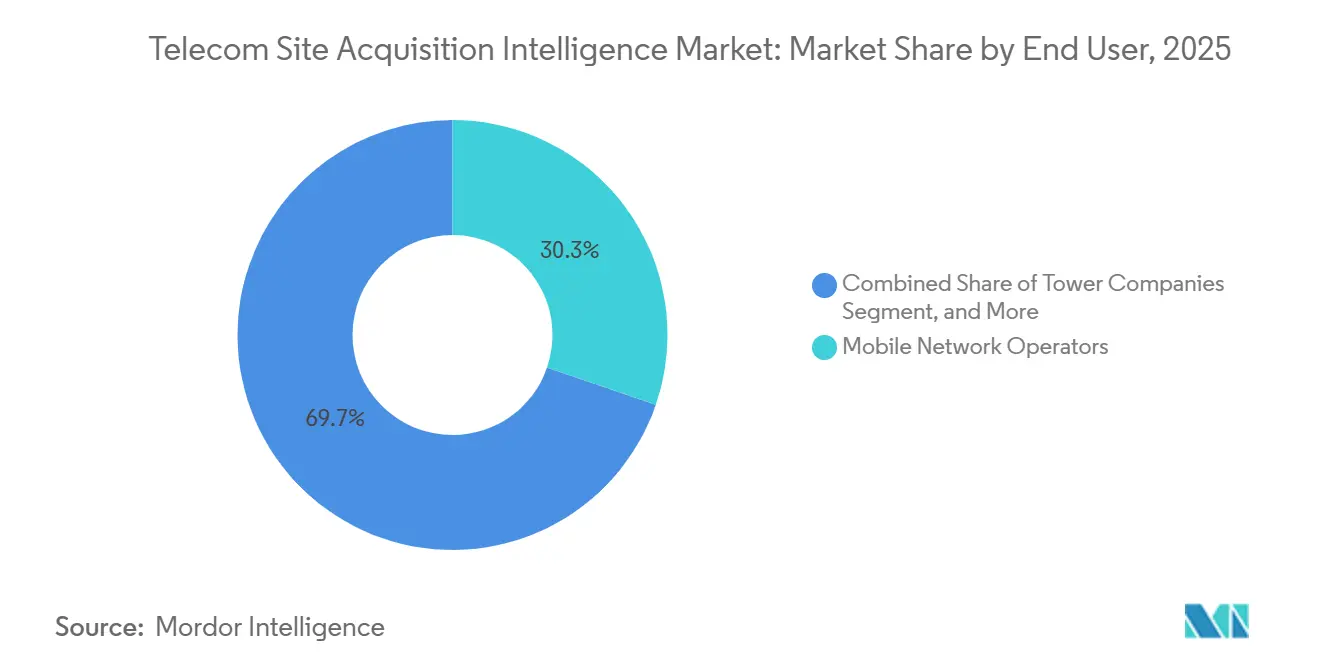
Mobile Netzbetreiber hielten im Jahr 2025 einen Anteil von 30,26 % am Markt für Telecom Site Acquisition Intelligence. Sie verwalten die größte Anzahl gleichzeitiger Standortprogramme und haben einen direkten Return-on-Investment-Fall für die Plattform. Behörden und kommunale Konnektivitätsbehörden werden voraussichtlich mit einer CAGR von 10,21 % von 2026 bis 2031 wachsen. Breitband-Gleichstellungsanforderungen, einschließlich des US-amerikanischen Broadband Equity, Access, and Deployment-Programms, erfordern von öffentlichen Behörden die Verwaltung von Standort-Pipelines in einem Umfang, der zuvor ausgelagert wurde. Turmgesellschaften benötigen auch spezialisierte Funktionen für Mieterquoten, Co-Location-Pipelines und Mietvertragssteigerungspläne.
Helios Towers verwaltete im ersten Halbjahr 2026 15.270 Türme in 9 Märkten. Glasfaser- und Breitbandanbieter werden zu wichtigen Endnutzern, da die Glasfaser-bis-zum-Haus-Arbeit zunimmt. Enersense wählte Sitetracker im Dezember 2025, um veraltete Systeme zu ersetzen, die Finnlands 5G- und Glasfaserprogramme unterstützen. Private-Network-Eigentümer benötigen auch Systeme, die Spektrumzugangsdaten mit Turmvermietungsdatensätzen verbinden. Anterix und Crown Castle führten TowerX im November 2025 für die Bereitstellung privater Versorgungsnetze unter Nutzung von mehr als 40.000 US-Turmstandorten ein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße: Kleinunternehmen beschleunigen sich mit sinkenden Plattformkosten
Großunternehmen entfielen im Jahr 2025 auf 64,68 % der Marktgröße für Telecom Site Acquisition Intelligence. Ihre Position spiegelte Implementierungszeiträume und Integrationsanforderungen wider, die historisch gesehen große Betreiber begünstigten. Kleinunternehmen werden voraussichtlich mit einer CAGR von 10,13 % von 2026 bis 2031 wachsen und damit die GesamtprognoseRate übertreffen. Cloud-native modulare Systeme und Abonnements, die an das aktive Standortvolumen geknüpft sind, machen die Einführung für kleinere Portfolios zugänglicher. Mittelgroße Unternehmen beginnen oft mit Einzellösungen, bevor sie zu integrierten Plattformen wechseln, wenn ihre Standortportfolios wachsen.
Comarch hat sich in Richtung Cloud-nativer und Open Digital Architecture-konformer BSS- und OSS-Fähigkeiten bewegt. Diese Positionierung adressiert die Anforderungen mittelgroßer und kleiner Unternehmen an eine flexiblere Bereitstellung. Ausgereifte Tools für Kleinunternehmen können auch mittelständischen Betreibern Alternativen zu skalierten Unternehmenslizenzen bieten. Dieser Druck kann die Premium-Tier-Preisgestaltung für etablierte Anbieter begrenzen. Die Branche für Telecom Site Acquisition Intelligence muss daher eine einfache anfängliche Einführung unterstützen und gleichzeitig die von größeren Portfolios benötigten Funktionen beibehalten.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 32,44 % und bleibt die reifste Region für die Plattformakzeptanz. Die Wireless Infrastructure Association berichtete von erheblichen Investitionen in die US-amerikanische drahtlose Infrastruktur sowie einer signifikanten Expansion von Outdoor-Small-Cell-Knoten. American Tower erhöhte seinen Ausblick für Immobilieneinnahmen und verwies auf eine anhaltende Nachfrage, die durch den mobilen Datenverbrauch, die Cloud-Akzeptanz und KI-Workloads angetrieben wird. Crown Castle schloss die Veräußerung seiner Small-Cell- und Glasfasergeschäfte ab und konzentrierte seine US-Aktivitäten auf Turmvermögenswerte.
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 10,16 % von 2026 bis 2031 wachsen und ist damit die am schnellsten wachsende Geografie im Markt für Telecom Site Acquisition Intelligence. Indiens Telekommunikationsdienstleister investierten 4 Billionen INR in den 5G-Ausbau (47,3 Milliarden USD) und erreichten eine Abdeckung in 99,9 % der Bezirke. Große Standortportfolios in der Region erhöhen den Bedarf an Co-Location-Tracking und Ersatzanalysen. Die Europäische Kommission hob hervor, dass der Anteil eigenständiger 5G-Stationen an den mobilen Basisstationen in der Europäischen Union niedriger ist als in den Vereinigten Staaten. Diese Lücke deutet auf einen künftigen Bedarf an dichten Upgrade-, Genehmigungs- und Mietvertragsänderungsprogrammen in ganz Europa hin.
Europa hielt den zweitgrößten geografischen Anteil, unterstützt durch den Europäischen Kodex für die elektronische Kommunikation und Co-Location-Aktivitäten im umfangreichen Portfolio von Cellnex mit Standorten in mehreren Ländern. Cellnex berichtete von Umsatzwachstum und einer Zunahme der Anzahl der Präsenzpunkte. Südamerika bleibt eine sich entwickelnde Region, wobei Brasilien die Akzeptanz unterstützt. Der Nahe Osten schreitet durch staatlich geführte Konnektivitätsprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten voran, während Afrika langfristiges Potenzial bietet, da die Datennutzung zunimmt. Helios Towers erhöhte seine Kapitalausgabenverpflichtung in der Demokratischen Republik Kongo und spiegelt damit seinen Fokus auf die Netzerweiterung dort wider.

Wettbewerbslandschaft
Der Markt für Telecom Site Acquisition Intelligence ist mäßig fragmentiert, und kein Anbieter dominiert den gesamten Workflow von der Kandidatenstandort-Bewertung bis zum Mietvertragsabschluss und zur Genehmigungserteilung. Sitetracker und Accruent konkurrieren im Asset-Lifecycle-Management. Rakuten Symphony, Comarch und IFS adressieren die Integration mit Netzwerkbetriebssystemen. TRC Companies und Colliers Engineering and Design bieten Engineering- und Beratungsdienstleistungen für Betreiber an, die keine vollständigen Plattformfähigkeiten unterhalten. Diese Mischung gibt Käufern die Wahl zwischen spezialisierten Workflow-Tools und umfassenderen Betriebssystemen.
Sitetracker startete Scout im April 2026, um Mietvertragsabstraktion, Genehmigungsüberwachung, Mängelbearbeitung und Risikoanalyse zu automatisieren. IFS veröffentlichte Cloud 25R2 im November 2025 mit KI-gestützten Außendienstfunktionen für Telekommunikationsnetzarbeiten. Parallel Wireless brachte GreenRAN Synergy im Februar 2026 in eine kommerzielle Neutral-Host-Bereitstellung. Diese Maßnahmen zeigen Anbieter, die Automatisierung, Außendienstunterstützung und Shared-Network-Fähigkeiten erweitern. Der Wettbewerb ist am stärksten bei der Cloud-Bereitstellung, wo moderate Wechselkosten den Vorteil älterer Workflow-Systeme verringern können.
Einige Anbieter expandieren über Telekommunikation, Energie und Glasfaser hinaus, um Skaleneffekte zu erzielen, während andere sich stärker auf Telekommunikationsstandortprozesse konzentrieren. Behördliche Workflows bleiben eine Chance, da Beschaffungsanforderungen die Einführung kommerzieller Plattformen verlangsamen können. Private-Network-Projekte benötigen auch Tools, die Spektrumzugangsdaten mit etablierten Turmvermietungsdatensätzen verbinden. GSMA startete sein Agentic AI Testbed im März 2026 für reale Telekommunikationsnetzplanung und Kapazitätsmanagement-Szenarien. Der Markt für Telecom Site Acquisition Intelligence wird voraussichtlich Anbieter bevorzugen, die diese betrieblichen Anforderungen erfüllen können, ohne separate Systeme für jeden Standorttyp hinzuzufügen.
Marktführer in der Branche für Telecom Site Acquisition Intelligence
-
Accruent, LLC
-
Sitetracker, Inc.
-
Tarantula International Limited
-
Rakuten Symphony Singapore Pte. Ltd.
-
IFS AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: American Tower berichtet starke Q2-2026-Ergebnisse und erhöht die Prognose. American Tower erhöhte seine Jahresprognose 2026 zum zweiten Mal und verwies auf eine Rekord-Leasingaktivität in den CoreSite-Rechenzentren sowie eine anhaltende globale Turm-Leasingnachfrage, wobei CEO Steve Vondran das Wachstum auf den mobilen Datenverbrauch, die Cloud-Akzeptanz und die KI-gesteuerte Workload-Expansion zurückführte.
- Juli 2026: Helios Towers erhöht die Jahresprognose 2026 nach Rekordmieterwachstum. Helios Towers erhöhte sein Ziel für Mieterergänzungen 2026 auf 3.500–4.000, fügte im ersten Halbjahr 2026 524 neue Standorte hinzu und erreichte ein Gesamtportfolio von 15.270 Türmen in 9 Märkten, mit einem bereinigten EBITDA-Mittelpunkt von 527 Millionen USD.
- Mai 2026: Helios Towers verpflichtet sich zu 110 Millionen USD in der Demokratischen Republik Kongo. Helios Towers kündigte seine größte jährliche Einzelmarktinvestition in der Demokratischen Republik Kongo in 5 Jahren an und zielt auf eine Abdeckungserweiterung für 40 Millionen Menschen ab, die noch außerhalb der Reichweite des Mobilfunknetzes sind.
- Mai 2026: Crown Castle schließt Glasfaser- und Small-Cell-Veräußerung im Wert von 8,5 Milliarden USD ab. Crown Castle schloss den Verkauf seines Small-Cell-Geschäfts an EQT Active Core Infrastructure und seines Glasfasergeschäfts an Zayo Group ab und wurde damit das einzige börsennotierte reine US-Turmunternehmen mit 39.771 Türmen.


Globaler Berichtsumfang für den Markt für Telecom Site Acquisition Intelligence
Der Markt für Telecom Site Acquisition Intelligence bezieht sich auf Geodaten, Software und Beratungslösungen, die Telekommunikationsbetreibern, Turmgesellschaften und Infrastrukturentwicklern helfen, geeignete Standorte für Netzinfrastruktur zu identifizieren, zu bewerten und zu sichern. Er umfasst Intelligence für Mobilfunktürme, Dachflächen, Small Cells, Glasfaserrouten, Rechenzentren, Wegerechte und andere drahtlose und leitungsgebundene Standorte.
Der Bericht zum Markt für Telecom Site Acquisition Intelligence ist segmentiert nach Angebot (Site Acquisition Intelligence Software, Site Selection and Feasibility Intelligence, Lease and Site-Control Intelligence, Zoning and Permit Intelligence und Project and Deployment Intelligence), Bereitstellung (Cloud-basiert, On-Premises und Mobile-First), Endnutzer (MNOs, Tower Cos., Glasfaser, Private Network, Behörden, Engineering-, Beschaffungs- und Bauunternehmen sowie Standortakquisitions- und Infrastrukturberatungsunternehmen), Unternehmensgröße (Groß, Mittelgroß und Klein) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Site Acquisition Intelligence Software |
| Site Selection and Feasibility Intelligence |
| Lease and Site-Control Intelligence |
| Zoning and Permit Intelligence |
| Project and Deployment Intelligence |
| Sonstige Angebote |
| Cloud-basierte Bereitstellung |
| On-Premises-Bereitstellung |
| Mobile-First-Bereitstellung |
| Mobile Netzbetreiber |
| Turmgesellschaften |
| Glasfaser- und Breitbandinfrastrukturanbieter |
| Private-Network- und Unternehmensinfrastruktureigentümer |
| Behörden und kommunale Konnektivitätsbehörden |
| Engineering-, Beschaffungs- und Bauunternehmen |
| Standortakquisitions- und Infrastrukturberatungsunternehmen |
| Großunternehmen |
| Mittelgroße Unternehmen |
| Kleinunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Angebot | Site Acquisition Intelligence Software | |
| Site Selection and Feasibility Intelligence | ||
| Lease and Site-Control Intelligence | ||
| Zoning and Permit Intelligence | ||
| Project and Deployment Intelligence | ||
| Sonstige Angebote | ||
| Nach Bereitstellungsmodell | Cloud-basierte Bereitstellung | |
| On-Premises-Bereitstellung | ||
| Mobile-First-Bereitstellung | ||
| Nach Endnutzer | Mobile Netzbetreiber | |
| Turmgesellschaften | ||
| Glasfaser- und Breitbandinfrastrukturanbieter | ||
| Private-Network- und Unternehmensinfrastruktureigentümer | ||
| Behörden und kommunale Konnektivitätsbehörden | ||
| Engineering-, Beschaffungs- und Bauunternehmen | ||
| Standortakquisitions- und Infrastrukturberatungsunternehmen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Mittelgroße Unternehmen | ||
| Kleinunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telecom Site Acquisition Intelligence?
Der Markt für Telecom Site Acquisition Intelligence wird im Jahr 2026 auf 454,6 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 9,58 % 718,1 Millionen USD erreichen. Dieser Ausblick auf den Markt für Telecom Site Acquisition Intelligence spiegelt die anhaltende Arbeit in den Bereichen Standortauswahl, Mietverträge, Genehmigungen und Bereitstellungsprogramme wider.
Was treibt die Nachfrage nach Plattformen für Telecom Site Acquisition Intelligence an?
5G-Verdichtung, Small-Cell-Ausbau, Glasfaserexpansion, Edge-Rechenzentren, Private Networks und der Wechsel von Tabellenkalkulationen zu vernetzten Standort-Workflows sind zentrale Nachfragefaktoren. Der Markt für Telecom Site Acquisition Intelligence reagiert auch auf den Bedarf nach einem gemeinsamen Datensatz für Standort- und Außendienstaktivitäten.
Welches Angebot wächst am schnellsten?
Zoning and Permit Intelligence wird voraussichtlich mit einer CAGR von 9,77 % von 2026 bis 2031 wachsen, da Genehmigungsverfahren immer schwieriger zu verwalten werden. Anbieter im Markt für Telecom Site Acquisition Intelligence reagieren mit Genehmigungsüberwachungs- und Risikoanalysefunktionen.
Warum nutzen Betreiber Cloud-basierte Standort-Lifecycle-Systeme?
Cloud-Plattformen führen Standort-, Mietvertrags-, Asset-, Projekt-, Außendienst- und Geodaten in einer gemeinsamen Ansicht zusammen und können sich mit GIS und Genehmigungsportalen verbinden. Im Markt für Telecom Site Acquisition Intelligence hilft dies Nutzern, separate Projektansichten durch vernetzte Lifecycle-Datensätze zu ersetzen.
Welche Endnutzer haben den stärksten Bedarf an diesen Systemen?
Mobile Netzbetreiber waren im Jahr 2025 die größte Endnutzergruppe, während Behörden und kommunale Konnektivitätsbehörden bis 2031 voraussichtlich am schnellsten wachsen werden. Der Markt für Telecom Site Acquisition Intelligence bedient sowohl kommerzielle Netzprogramme als auch öffentliche Konnektivitätspipelines. Dieser Anwendungsfall im Markt für Telecom Site Acquisition Intelligence erfordert auch transparente Datensätze für öffentliche Behörden.
Welche Region bietet den schnellsten Expansionsausblick?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 10,16 % von 2026 bis 2031 wachsen, unterstützt durch groß angelegte 5G-Bereitstellungen und hohe Anforderungen an Standortportfolios. Dies macht den asiatisch-pazifischen Raum zu einem bedeutenden Nachfragebereich für den Markt für Telecom Site Acquisition Intelligence, insbesondere dort, wo gemeinsam genutzte Standorte und Ersatzaktivitäten strukturierte Portfolio-Datensätze erfordern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
