
Tamaño y Participación del Mercado de Inteligencia para la Adquisición de Sitios de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 454.59 Millones de dólares |
| Tamaño del Mercado (2031) | 718.11 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inteligencia para la Adquisición de Sitios de Telecomunicaciones por Mordor Intelligence
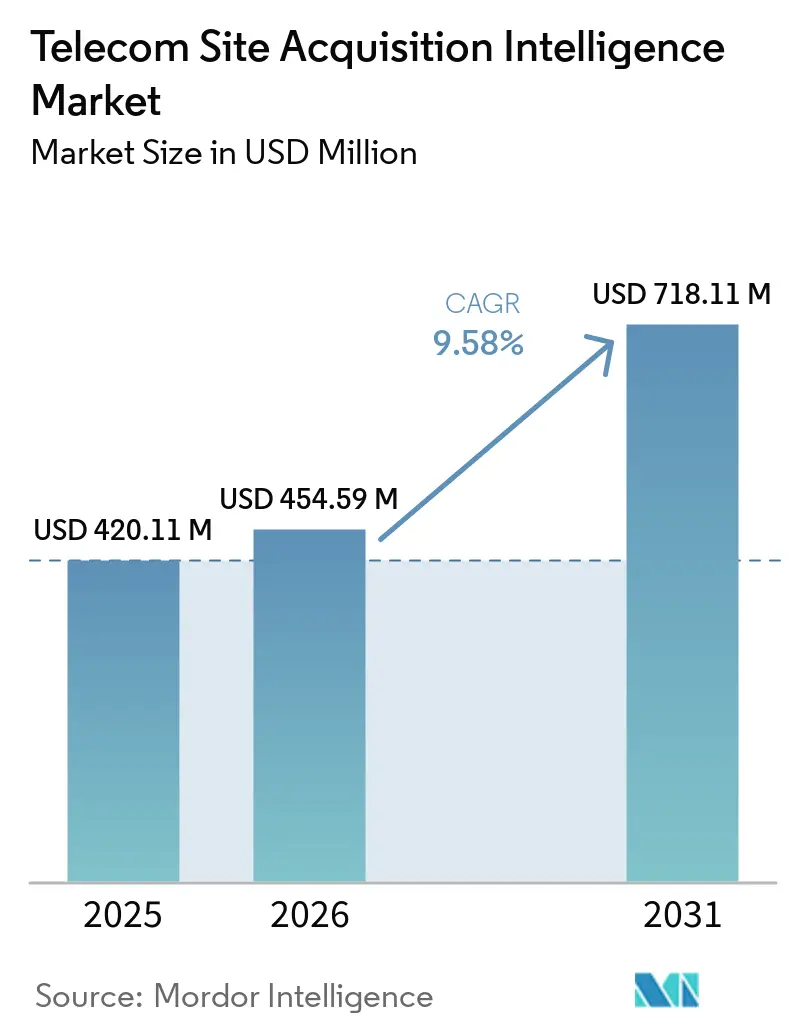
El tamaño del mercado de inteligencia para la adquisición de sitios de telecomunicaciones fue valorado en 420,11 millones de USD en 2025 y se estima que se expandirá desde 454,59 millones de USD en 2026 hasta alcanzar 718,11 millones de USD en 2031, a una CAGR del 9,58% durante el período de pronóstico 2026-2031. El mercado de inteligencia para la adquisición de sitios de telecomunicaciones está siendo moldeado por la densificación 5G, el despliegue de fibra, la actividad de centros de datos de borde y los programas de redes privadas. Los operadores y las empresas de torres están abandonando las hojas de cálculo manuales porque gestionan grandes cantidades de sitios, arrendamientos, zonificación y actividades de despliegue al mismo tiempo. Las plataformas en la nube se están convirtiendo en el centro de este trabajo porque integran información de proyectos, activos y arrendamientos en una vista operativa compartida. La densificación de carteras de torres y los acuerdos activos de compartición de redes también requieren plataformas que gestionen registros de coubicación multioperador junto con la actividad de arrendamiento de un solo inquilino. Estas condiciones amplían la diferencia entre el software de gestión de proyectos general y los sistemas diseñados para flujos de trabajo de adquisición de sitios, creando oportunidades de reemplazo a medida que se expande el despliegue 5G independiente.
Conclusiones Clave del Informe
- Por oferta, la Inteligencia de Selección de Sitios y Viabilidad representó el 27,22% de la participación del mercado de inteligencia para la adquisición de sitios de telecomunicaciones en 2025, mientras que se proyecta que la Inteligencia de Zonificación y Permisos se expanda a una CAGR del 9,77% hasta 2031.
- Por modelo de despliegue, el despliegue basado en la nube representó el 62,34% del tamaño del mercado de inteligencia para la adquisición de sitios de telecomunicaciones en 2025, mientras que se proyecta que el despliegue móvil primero se expanda a una CAGR del 9,84% hasta 2031.
- Por usuario final, los operadores de redes móviles tuvieron una participación del 30,26% en 2025, mientras que se proyecta que las autoridades gubernamentales y municipales de conectividad se expandan a una CAGR del 10,21% hasta 2031.
- Por tamaño de organización, las grandes empresas tuvieron una participación del 64,68% en 2025, mientras que se proyecta que las pequeñas empresas se expandan a una CAGR del 10,13% hasta 2031.
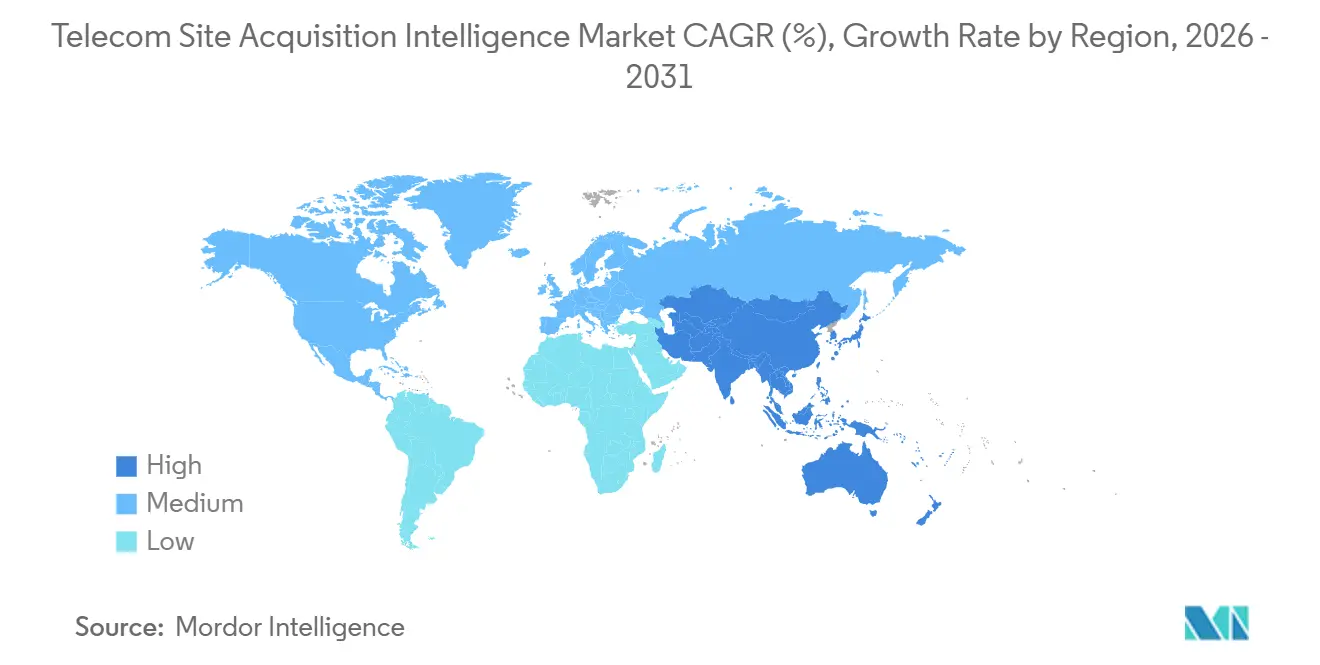
- Por geografía, América del Norte tuvo una participación del 32,44% en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 10,16% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Inteligencia para la Adquisición de Sitios de Telecomunicaciones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densificación de Redes 5G y Despliegue de Pequeñas Celdas | +3.1% | Global, concentrado en América del Norte, Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Expansión de Fibra, Centros de Datos de Borde y Redes Privadas | +2.0% | América del Norte y Europa como núcleo, con extensión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Compartición de Infraestructura y Expansión de Carteras de Torres | +1.5% | Global, con ganancias tempranas en Europa y África Subsahariana | Mediano plazo (2-4 años) |
| Demanda Creciente de Visibilidad del Ciclo de Vida de Sitios Basada en la Nube | +1.2% | Global, más fuerte en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Puntuación de Sitios Candidatos Asistida por IA y Predicción de Riesgo de Permisos | +0.9% | América del Norte y Europa, con adopción emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Registros Digitalizados de Jurisdicción y Negociación con Propietarios | +0.6% | Nacional, con ganancias tempranas en Estados Unidos, Alemania y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densificación de Redes 5G y Despliegue de Pequeñas Celdas
El cambio de la cobertura amplia 5G a la densificación urbana convierte la adquisición de sitios en una actividad operativa continua en lugar de un proyecto de capital periódico. Un número sustancial de operadores ha lanzado redes 5G, mientras que muchos otros están invirtiendo en la tecnología. El Small Cell Forum proyecta un crecimiento continuo en los despliegues de pequeñas celdas hasta finales de la década, mientras que se espera que las pequeñas celdas 5G independientes se expandan rápidamente. Cada nodo añadido también puede desencadenar modificaciones y enmiendas en las carteras existentes. El mercado de inteligencia para la adquisición de sitios de telecomunicaciones se beneficia, por tanto, de la demanda de abstracción de arrendamientos, monitoreo de permisos y procesamiento de deficiencias. Sitetracker lanzó Scout en abril de 2026 para automatizar estas actividades dentro de los flujos de trabajo de infraestructura crítica.[1]
Expansión de Fibra, Centros de Datos de Borde y Redes Privadas
Los programas de fibra y redes privadas crean categorías de sitios que los procesos de adquisición de telecomunicaciones más antiguos no contemplaban. American Tower identificó una cartera sustancial de terrenos que posee o mantiene bajo arrendamiento a largo plazo, y que pueden albergar centros de datos de borde de varios megavatios. La empresa destinó un capital discrecional significativo en 2026 hacia centros de datos, compras de terrenos y nuevas torres en Europa. Los proyectos de fibra hasta el hogar y de borde necesitan procesos de derecho de paso, conexión a postes y permisos civiles que difieren del trabajo de arrendamiento de torres. NATE respaldó la propuesta de la FCC de junio de 2026 para un plazo de 120 días para permisos de líneas cableadas, lo que hace que el seguimiento de permisos sea más importante para las plataformas que gestionan solicitudes paralelas.[2] Esto amplía el valor del mercado de inteligencia para la adquisición de sitios de telecomunicaciones en proyectos inalámbricos y de líneas cableadas.
Compartición de Infraestructura y Expansión de Carteras de Torres
La economía del 5G está alentando a las empresas de torres y a los operadores a utilizar la compartición activa de infraestructura. Helios Towers ha comprometido capital discrecional a mediano plazo y tiene como objetivo aumentar las incorporaciones de inquilinos. El programa responde a la creciente demanda de datos en los mercados africanos y de Oriente Medio. También muestra por qué la información de multiinquilino, la actividad de coubicación y la asignación de costos deben estar dentro del mismo flujo de trabajo. Parallel Wireless lanzó GreenRAN Synergy en febrero de 2026 con un despliegue comercial en West Sussex bajo la especificación de Anfitrión Neutro Exterior del Reino Unido.[3] El mercado de inteligencia para la adquisición de sitios de telecomunicaciones tiene una clara necesidad de sistemas que respalden la infraestructura compartida sin perder el control de los registros de arrendamiento específicos de cada inquilino.
Demanda Creciente de Visibilidad del Ciclo de Vida de Sitios Basada en la Nube
Las grandes carteras exponen las limitaciones de los sistemas en instalaciones propias, incluidas las actualizaciones de datos retrasadas, la integración geográfica limitada y las vistas de proyectos desconectadas. Siterra de Accruent integra información de sitios, activos, proyectos y arrendamientos en un único sistema de registro.[4] Connect44 seleccionó Sitetracker en marzo de 2026 para despliegues de fibra e inalámbricos con el fin de vincular los datos de campo con los flujos de trabajo de informes y facturación. IFS lanzó Cloud 25R2 en noviembre de 2025 con herramientas para la programación de técnicos y la generación de informes de campo. La entrega de IFS Cloud también admite interfaces de datos geográficos con sistemas GIS y portales de permisos municipales que son difíciles de mantener a escala en instalaciones propias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Fragmentados de Zonificación y Permisos | -1.8% | Nacional, más agudo en las jurisdicciones de EE. UU., municipios de la UE y organismos reguladores de mercados emergentes | Corto plazo (≤ 2 años) |
| Integración Compleja de OSS, BSS, GIS y Sistemas de Campo | -1.1% | Global, más agudo en mercados con infraestructura OSS/BSS heredada | Mediano plazo (2-4 años) |
| Datos Históricos Inconsistentes de Sitios y Arrendamientos | -0.7% | Global, peor en mercados con baja digitalización previa | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Especialistas en Adquisición Específicos de Telecomunicaciones | -0.5% | Global, más agudo en África Subsahariana y Asia Meridional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Fragmentados de Zonificación y Permisos
Las reglas de zonificación y permisos determinan si una plataforma de inteligencia de sitios produce un resultado accionable o solo una advertencia temprana de riesgo. USTelecom documentó plazos de aprobación que van desde unos pocos días hasta más de 1 año en presentaciones ante la FCC. Los expedientes también citaron jurisdicciones de Carolina del Norte que superaron el límite de revisión de 30 días del estado en 2-3 meses. La FCC propuso un plazo de 120 días para permisos de líneas cableadas en junio de 2026 y trataría el incumplimiento como una violación de la ley federal de telecomunicaciones. NATE La elaboración de normas aumenta la necesidad de sistemas que rastreen el estado de las solicitudes en muchas jurisdicciones. El mercado de inteligencia para la adquisición de sitios de telecomunicaciones debe aún acomodar reglas que varían según la autoridad y la ubicación.
Integración Compleja de OSS, BSS, GIS y Sistemas de Campo
Los costos de integración surgen principalmente de la pérdida de integridad de los datos cuando los sistemas utilizan diferentes estructuras de datos propietarias. El estado de los permisos, los términos de arrendamiento, las coordenadas GIS y los registros de finalización de campo pueden entrar en conflicto cuando permanecen en aplicaciones separadas. La capa de inteligencia debe reconciliar esos registros antes de poder respaldar una decisión de sitio confiable. Comarch ha identificado la unificación de OSS y BSS y la consolidación de datos externos como requisitos previos para el análisis impulsado por IA. Rakuten Symphony presentó RAFT AI Operations en el MWC 2026 para consolidar datos operativos fragmentados en tiempo real. Las estructuras de inventario heredadas y los modelos de datos geográficos modernos basados en eventos siguen siendo difíciles de alinear, lo que ralentiza la implementación en el mercado de inteligencia para la adquisición de sitios de telecomunicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: La Inteligencia de Zonificación Supera a una Pila de Software Diversificada
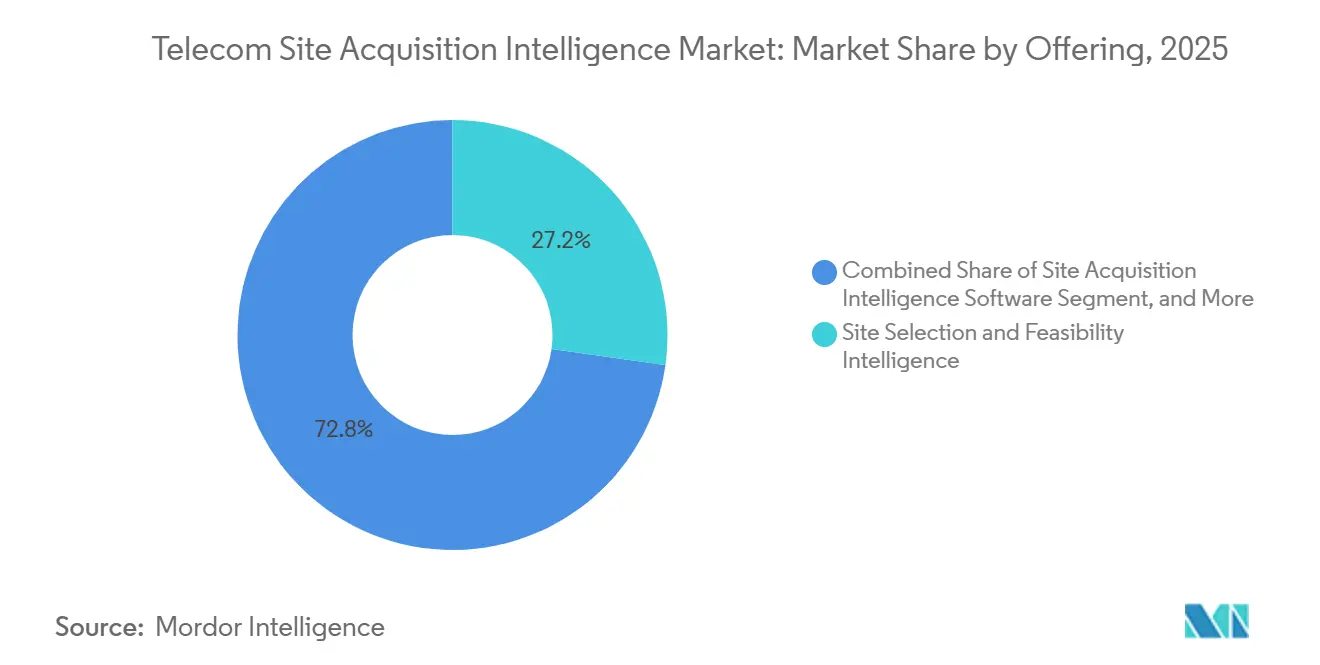
La Inteligencia de Selección de Sitios y Viabilidad representó el 27,22% de la participación del mercado de inteligencia para la adquisición de sitios de telecomunicaciones en 2025. Esta categoría es el punto de entrada para un programa de sitios porque los operadores necesitan una lista de candidatos calificados antes de que pueda comenzar la negociación de arrendamientos o los permisos. Se proyecta que la Inteligencia de Zonificación y Permisos se expanda a una CAGR del 9,77% de 2026 a 2031. El ritmo más rápido refleja la creciente complejidad regulatoria y la dificultad de llevar a un candidato viable a través de la aprobación. La Inteligencia de Arrendamiento y Control de Sitios y la Inteligencia de Proyectos y Despliegue cubren actividades posteriores a la selección y están siendo cada vez más automatizadas a través de sistemas basados en la nube.
El Software de Inteligencia para la Adquisición de Sitios está ganando aceptación entre las grandes empresas que desean reducir el número de relaciones con proveedores. Un estudio del IEEE sobre la selección de sitios mediante aprendizaje por refuerzo reportó una consistencia del 78% entre planificación y construcción, en comparación con los métodos manuales. Ese resultado respalda el caso de una puntuación más estructurada de sitios candidatos. La plataforma Scout de Sitetracker aborda la brecha de aprobación mediante el monitoreo de permisos, la abstracción de arrendamientos y el procesamiento de deficiencias. Otras ofertas, como las capas de análisis e informes, siguen siendo más pequeñas pero se vuelven más útiles a medida que los operadores combinan resultados de varios sistemas.


Por Modelo de Despliegue: El Despliegue Móvil Primero Reduce la Brecha con la Nube
El despliegue basado en la nube representó el 62,34% del tamaño del mercado de inteligencia para la adquisición de sitios de telecomunicaciones en 2025. Su posición refleja la escalabilidad y la capacidad de conectar datos de mapeo, GIS y portales de permisos a través de interfaces. Se proyecta que el despliegue móvil primero se expanda a una CAGR del 9,84% de 2026 a 2031. Este ritmo indica que la productividad del equipo de campo es ahora una consideración de compra junto con la capacidad central de la plataforma. Los sistemas en instalaciones propias siguen siendo relevantes para los grandes operadores y organismos gubernamentales que tienen requisitos de soberanía de datos.
MEC Communications adoptó Sitetracker para adquisiciones de sitios 5G en Alemania y Europa en noviembre de 2024. El despliegue utilizó GIS Link para alinear datos geográficos con proyectos activos para flujos de trabajo en azoteas y de nueva construcción. Las aplicaciones móviles generalmente sirven como la capa de campo de un sistema de registro alojado en la nube en lugar de reemplazar la entrega en la nube. Este arreglo es importante para las carteras dispersas en África Subsahariana y América del Norte rural, donde las herramientas de campo sin conexión deben sincronizarse con los registros centrales. Las reglas de localización de datos de la Unión Europea e India continúan respaldando los despliegues en instalaciones propias en cuentas reguladas.
Por Usuario Final: Los Mandatos de Conectividad Gubernamental Superan el Crecimiento de los Operadores de Redes Móviles
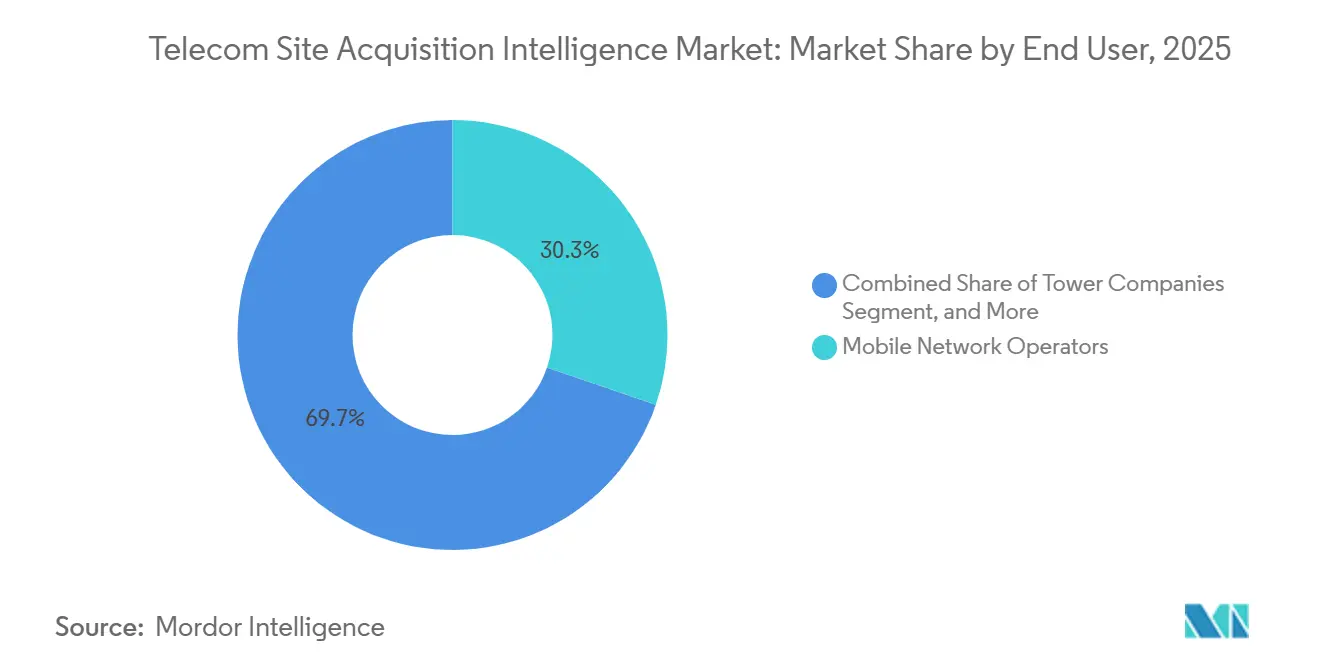
Los operadores de redes móviles tuvieron el 30,26% del mercado de inteligencia para la adquisición de sitios de telecomunicaciones en 2025. Gestionan el mayor número de programas de sitios concurrentes y tienen un caso de retorno de inversión directo para la plataforma. Se proyecta que las autoridades gubernamentales y municipales de conectividad se expandan a una CAGR del 10,21% de 2026 a 2031. Los requisitos de equidad en banda ancha, incluido el programa de Equidad, Acceso y Despliegue de Banda Ancha de EE. UU., requieren que las agencias públicas gestionen canalizaciones de sitios a una escala que anteriormente se externalizaba. Las empresas de torres también necesitan funciones especializadas para ratios de inquilinos, canalizaciones de coubicación y calendarios de escalada de arrendamientos.
Helios Towers gestionó 15.270 torres en 9 mercados en el primer semestre de 2026. Los proveedores de fibra y banda ancha se están convirtiendo en usuarios finales importantes a medida que se expande el trabajo de fibra hasta el hogar. Enersense seleccionó Sitetracker en diciembre de 2025 para reemplazar los sistemas heredados que respaldan los programas 5G y de fibra de Finlandia. Los propietarios de redes privadas también necesitan sistemas que conecten los datos de acceso al espectro con los registros de arrendamiento de torres. Anterix y Crown Castle introdujeron TowerX en noviembre de 2025 para el despliegue de redes privadas de servicios públicos utilizando más de 40.000 sitios de torres en EE. UU.
Por Tamaño de Organización: Las Pequeñas Empresas se Aceleran a Medida que Bajan los Costos de las Plataformas
Las grandes empresas representaron el 64,68% del tamaño del mercado de inteligencia para la adquisición de sitios de telecomunicaciones en 2025. Su posición reflejó los plazos de implementación y las demandas de integración que históricamente favorecieron a los grandes operadores. Se proyecta que las pequeñas empresas se expandan a una CAGR del 10,13% de 2026 a 2031, superando la tasa de pronóstico general. Los sistemas modulares nativos de la nube y las suscripciones vinculadas al volumen de sitios activos hacen que la adopción sea más accesible para carteras más pequeñas. Las empresas medianas a menudo comienzan con soluciones puntuales antes de pasar a plataformas integradas a medida que sus carteras de sitios se expanden.
Comarch ha avanzado hacia capacidades de BSS y OSS nativas de la nube y conformes con la Arquitectura Digital Abierta. Este posicionamiento aborda los requisitos de las empresas medianas y pequeñas para un despliegue más flexible. Las herramientas maduras para pequeñas empresas también pueden dar a los operadores del mercado medio alternativas a las licencias empresariales reducidas. Esa presión puede limitar los precios de nivel premium para los proveedores establecidos. La industria de inteligencia para la adquisición de sitios de telecomunicaciones debe, por tanto, respaldar una adopción inicial sencilla mientras retiene las funciones necesarias para carteras más grandes.
Análisis Geográfico
América del Norte tuvo una participación del 32,44% en 2025 y sigue siendo la región más madura para la adopción de plataformas. La Asociación de Infraestructura Inalámbrica reportó una inversión sustancial en infraestructura inalámbrica en EE. UU., junto con una expansión significativa de nodos de pequeñas celdas exteriores. American Tower elevó sus perspectivas de ingresos por propiedades, citando una demanda sostenida impulsada por el consumo de datos móviles, la adopción de la nube y las cargas de trabajo de IA. Crown Castle completó la desinversión de sus negocios de pequeñas celdas y fibra, concentrando sus operaciones en EE. UU. en activos de torres.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,16% de 2026 a 2031, convirtiéndola en la geografía de más rápido crecimiento en el mercado de inteligencia para la adquisición de sitios de telecomunicaciones. Los proveedores de servicios de telecomunicaciones de India invirtieron 4 billones de INR en el despliegue 5G (47,3 mil millones de USD) y lograron cobertura en el 99,9% de los distritos. Las grandes carteras de sitios en la región aumentan la necesidad de seguimiento de coubicación y análisis de reemplazo. La Comisión Europea destacó que la participación de estaciones 5G independientes entre las estaciones base móviles en la Unión Europea sigue siendo inferior a la de Estados Unidos. Esta brecha indica una necesidad futura de programas densos de actualización, permisos y modificación de arrendamientos en toda Europa.
Europa tuvo la segunda mayor participación geográfica, respaldada por el Código Europeo de Comunicaciones Electrónicas y la actividad de coubicación en la extensa cartera de sitios de Cellnex en múltiples países. Cellnex reportó crecimiento de ingresos y un aumento en el número de puntos de presencia. América del Sur sigue siendo una región en desarrollo, con Brasil apoyando la adopción. Oriente Medio está avanzando a través de programas de conectividad liderados por el gobierno en Arabia Saudita y los Emiratos Árabes Unidos, mientras que África ofrece potencial a largo plazo a medida que se expande el uso de datos. Helios Towers aumentó su compromiso de gasto de capital en la República Democrática del Congo, reflejando su enfoque en la expansión de la red allí.

Panorama Competitivo
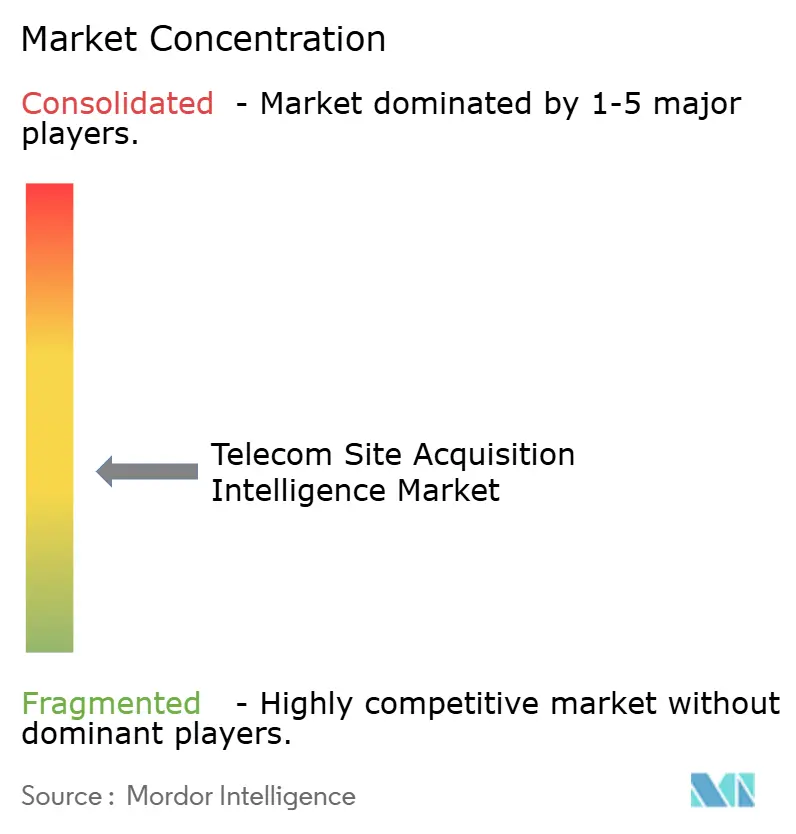
El mercado de inteligencia para la adquisición de sitios de telecomunicaciones está moderadamente fragmentado y ningún proveedor domina el flujo de trabajo completo desde la puntuación de sitios candidatos hasta el cierre del arrendamiento y la emisión de permisos. Sitetracker y Accruent compiten en la gestión del ciclo de vida de activos. Rakuten Symphony, Comarch e IFS abordan la integración con los sistemas de operaciones de red. TRC Companies y Colliers Engineering and Design proporcionan servicios de ingeniería y asesoría para operadores que no mantienen capacidades de plataforma completas. Esta combinación ofrece a los compradores una elección entre herramientas de flujo de trabajo especializadas y sistemas operativos más amplios.
Sitetracker lanzó Scout en abril de 2026 para automatizar la abstracción de arrendamientos, el monitoreo de permisos, el procesamiento de deficiencias y el análisis de riesgos. IFS lanzó Cloud 25R2 en noviembre de 2025 con funciones de servicio de campo asistidas por IA para trabajos de redes de telecomunicaciones. Parallel Wireless llevó GreenRAN Synergy a un despliegue comercial de anfitrión neutro en febrero de 2026. Estas acciones muestran a los proveedores extendiendo la automatización, el soporte de campo y las capacidades de red compartida. La competencia es más fuerte en la entrega en la nube, donde los costos de cambio moderados pueden reducir la ventaja que tienen los sistemas de flujo de trabajo más antiguos.
Algunos proveedores se expanden en telecomunicaciones, energía y fibra para ganar escala, mientras que otros se centran más estrechamente en los procesos de sitios de telecomunicaciones. Los flujos de trabajo gubernamentales siguen siendo una oportunidad porque los requisitos de adquisición pueden ralentizar la adopción de plataformas comerciales. Los proyectos de redes privadas también necesitan herramientas que conecten los datos de acceso al espectro con los registros de arrendamiento de torres establecidos. GSMA lanzó su Banco de Pruebas de IA Agéntica en marzo de 2026 para escenarios de planificación de redes de telecomunicaciones y gestión de capacidad en el mundo real. El mercado de inteligencia para la adquisición de sitios de telecomunicaciones probablemente favorecerá a los proveedores que puedan satisfacer estas necesidades operativas sin añadir sistemas separados para cada tipo de sitio.
Líderes de la Industria de Inteligencia para la Adquisición de Sitios de Telecomunicaciones
-
Accruent, LLC
-
Sitetracker, Inc.
-
Tarantula International Limited
-
Rakuten Symphony Singapore Pte. Ltd.
-
IFS AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: American Tower reporta sólidos resultados del segundo trimestre de 2026 y eleva sus perspectivas. American Tower elevó por segunda vez sus perspectivas para todo el año 2026, citando una actividad de arrendamiento récord en los centros de datos CoreSite y una demanda sostenida de arrendamiento de torres a nivel mundial, con el CEO Steve Vondran atribuyendo el crecimiento al consumo de datos móviles, la adopción de la nube y la expansión de cargas de trabajo impulsadas por IA.
- Julio de 2026: Helios Towers mejora las perspectivas para todo el año 2026 tras un crecimiento récord de inquilinos. Helios Towers elevó su objetivo de incorporación de inquilinos para 2026 a 3.500-4.000, añadiendo 524 nuevos sitios en el primer semestre de 2026 para alcanzar una cartera total de 15.270 torres en 9 mercados, con una orientación de EBITDA ajustado en el punto medio de 527 millones de USD.
- Mayo de 2026: Helios Towers compromete 110 millones de USD en la República Democrática del Congo. Helios Towers anunció su mayor inversión anual en un solo mercado en la República Democrática del Congo en 5 años, con el objetivo de expandir la cobertura para 40 millones de personas que aún están fuera del alcance de la red móvil.
- Mayo de 2026: Crown Castle completa la desinversión de fibra y pequeñas celdas por 8.500 millones de USD. Crown Castle completó la venta de su negocio de pequeñas celdas a EQT Active Core Infrastructure y su negocio de fibra a Zayo Group, convirtiéndose en la única empresa de torres pura de EE. UU. que cotiza en bolsa con 39.771 torres.


Alcance del Informe Global del Mercado de Inteligencia para la Adquisición de Sitios de Telecomunicaciones
El Mercado de Inteligencia para la Adquisición de Sitios de Telecomunicaciones se refiere a los datos geoespaciales, el software y las soluciones de asesoría que ayudan a los operadores de telecomunicaciones, las empresas de torres y los desarrolladores de infraestructura a identificar, evaluar y asegurar sitios adecuados para la infraestructura de red. Abarca inteligencia para torres de telefonía móvil, azoteas, pequeñas celdas, rutas de fibra, centros de datos, derechos de paso y otras ubicaciones inalámbricas y de líneas cableadas.
El Informe del Mercado de Inteligencia para la Adquisición de Sitios de Telecomunicaciones está segmentado por Oferta (Software de Inteligencia para la Adquisición de Sitios, Inteligencia de Selección de Sitios y Viabilidad, Inteligencia de Arrendamiento y Control de Sitios, Inteligencia de Zonificación y Permisos, e Inteligencia de Proyectos y Despliegue), Despliegue (Basado en la Nube, En Instalaciones Propias y Móvil Primero), Usuario Final (Operadores de Redes Móviles, Empresas de Torres, Fibra, Redes Privadas, Gobierno, Empresas de Ingeniería, Adquisición y Construcción, y Empresas de Asesoría en Adquisición de Sitios e Infraestructura), Tamaño de Organización (Grande, Mediana y Pequeña), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software de Inteligencia para la Adquisición de Sitios |
| Inteligencia de Selección de Sitios y Viabilidad |
| Inteligencia de Arrendamiento y Control de Sitios |
| Inteligencia de Zonificación y Permisos |
| Inteligencia de Proyectos y Despliegue |
| Otras Ofertas |
| Despliegue Basado en la Nube |
| Despliegue en Instalaciones Propias |
| Despliegue Móvil Primero |
| Operadores de Redes Móviles |
| Empresas de Torres |
| Proveedores de Infraestructura de Fibra y Banda Ancha |
| Propietarios de Infraestructura de Redes Privadas y Empresariales |
| Autoridades Gubernamentales y Municipales de Conectividad |
| Empresas de Ingeniería, Adquisición y Construcción |
| Empresas de Asesoría en Adquisición de Sitios e Infraestructura |
| Grandes Empresas |
| Empresas Medianas |
| Pequeñas Empresas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Oferta | Software de Inteligencia para la Adquisición de Sitios | |
| Inteligencia de Selección de Sitios y Viabilidad | ||
| Inteligencia de Arrendamiento y Control de Sitios | ||
| Inteligencia de Zonificación y Permisos | ||
| Inteligencia de Proyectos y Despliegue | ||
| Otras Ofertas | ||
| Por Modelo de Despliegue | Despliegue Basado en la Nube | |
| Despliegue en Instalaciones Propias | ||
| Despliegue Móvil Primero | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Empresas de Torres | ||
| Proveedores de Infraestructura de Fibra y Banda Ancha | ||
| Propietarios de Infraestructura de Redes Privadas y Empresariales | ||
| Autoridades Gubernamentales y Municipales de Conectividad | ||
| Empresas de Ingeniería, Adquisición y Construcción | ||
| Empresas de Asesoría en Adquisición de Sitios e Infraestructura | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Empresas Medianas | ||
| Pequeñas Empresas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de inteligencia para la adquisición de sitios de telecomunicaciones?
Se estima que el mercado de inteligencia para la adquisición de sitios de telecomunicaciones alcanza los 454,6 millones de USD en 2026 y se prevé que llegue a 718,1 millones de USD en 2031 a una CAGR del 9,58%. Esta perspectiva del mercado de inteligencia para la adquisición de sitios de telecomunicaciones refleja el trabajo continuo en selección de sitios, arrendamientos, permisos y programas de despliegue.
¿Qué está impulsando la demanda de plataformas de inteligencia para la adquisición de sitios de telecomunicaciones?
La densificación 5G, el despliegue de pequeñas celdas, la expansión de fibra, los centros de datos de borde, las redes privadas y el paso de hojas de cálculo a flujos de trabajo de sitios conectados son factores centrales de demanda. El mercado de inteligencia para la adquisición de sitios de telecomunicaciones también responde a la necesidad de un registro compartido entre las actividades de sitios y campo.
¿Qué oferta se está expandiendo más rápido?
Se proyecta que la Inteligencia de Zonificación y Permisos se expanda a una CAGR del 9,77% de 2026 a 2031 a medida que los procesos de aprobación se vuelven más difíciles de gestionar. Los proveedores en el mercado de inteligencia para la adquisición de sitios de telecomunicaciones están respondiendo con funciones de monitoreo de permisos y análisis de riesgos.
¿Por qué los operadores utilizan sistemas de ciclo de vida de sitios basados en la nube?
Las plataformas en la nube integran datos de sitios, arrendamientos, activos, proyectos, campo y geografía en una vista compartida y pueden conectarse con GIS y portales de permisos. En el mercado de inteligencia para la adquisición de sitios de telecomunicaciones, esto ayuda a los usuarios a reemplazar vistas de proyectos separadas con registros de ciclo de vida conectados.
¿Qué usuarios finales tienen la mayor necesidad de estos sistemas?
Los operadores de redes móviles fueron el grupo de usuarios finales más grande en 2025, mientras que se proyecta que las autoridades gubernamentales y municipales de conectividad se expandan más rápido hasta 2031. El mercado de inteligencia para la adquisición de sitios de telecomunicaciones sirve tanto a programas de redes comerciales como a canalizaciones de conectividad pública. Este caso de uso del mercado de inteligencia para la adquisición de sitios de telecomunicaciones también requiere registros transparentes para las agencias públicas.
¿Qué región ofrece las perspectivas de expansión más rápidas?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,16% de 2026 a 2031, respaldada por el despliegue 5G a gran escala y los altos requisitos de carteras de sitios. Esto convierte a Asia-Pacífico en un área de demanda significativa para el mercado de inteligencia para la adquisición de sitios de telecomunicaciones, especialmente donde los sitios compartidos y la actividad de reemplazo requieren registros de cartera estructurados.


 Sus datos están seguros y nunca se venden ni se comparten.
