
テレコム サイト アクイジション インテリジェンス 市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
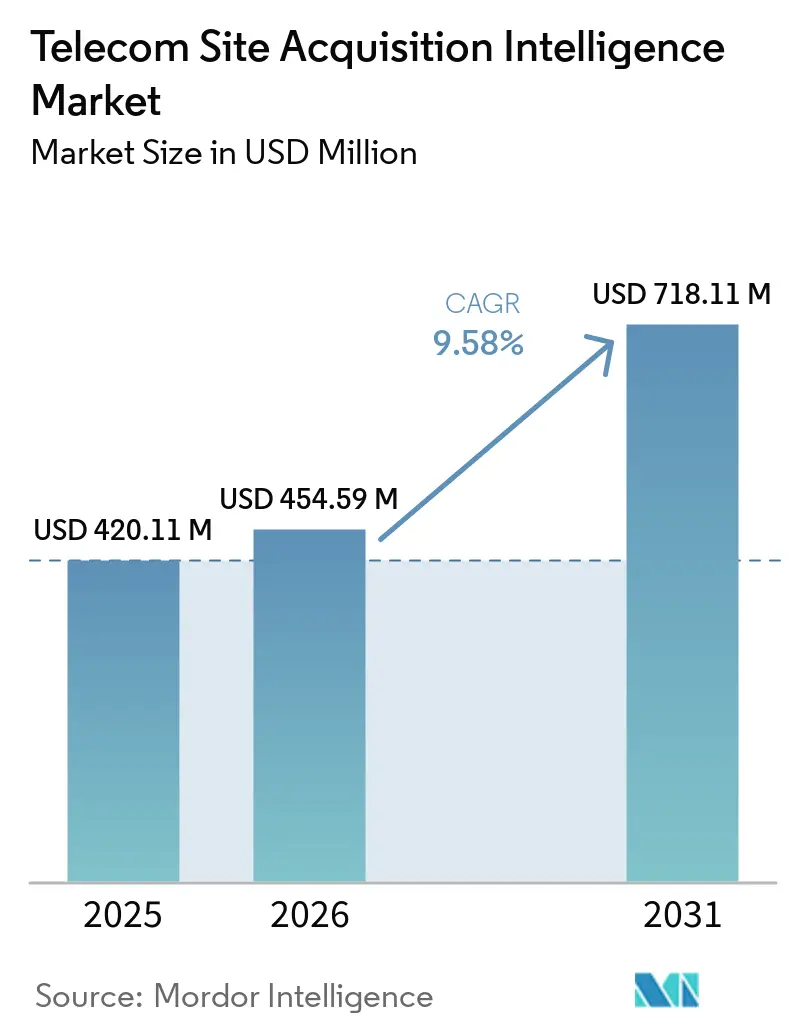
| 市場規模 (2026) | 454.59 百万米ドル |
| 市場規模 (2031) | 718.11 百万米ドル |
| 成長率 (2026 - 2031) | 9.58 % |
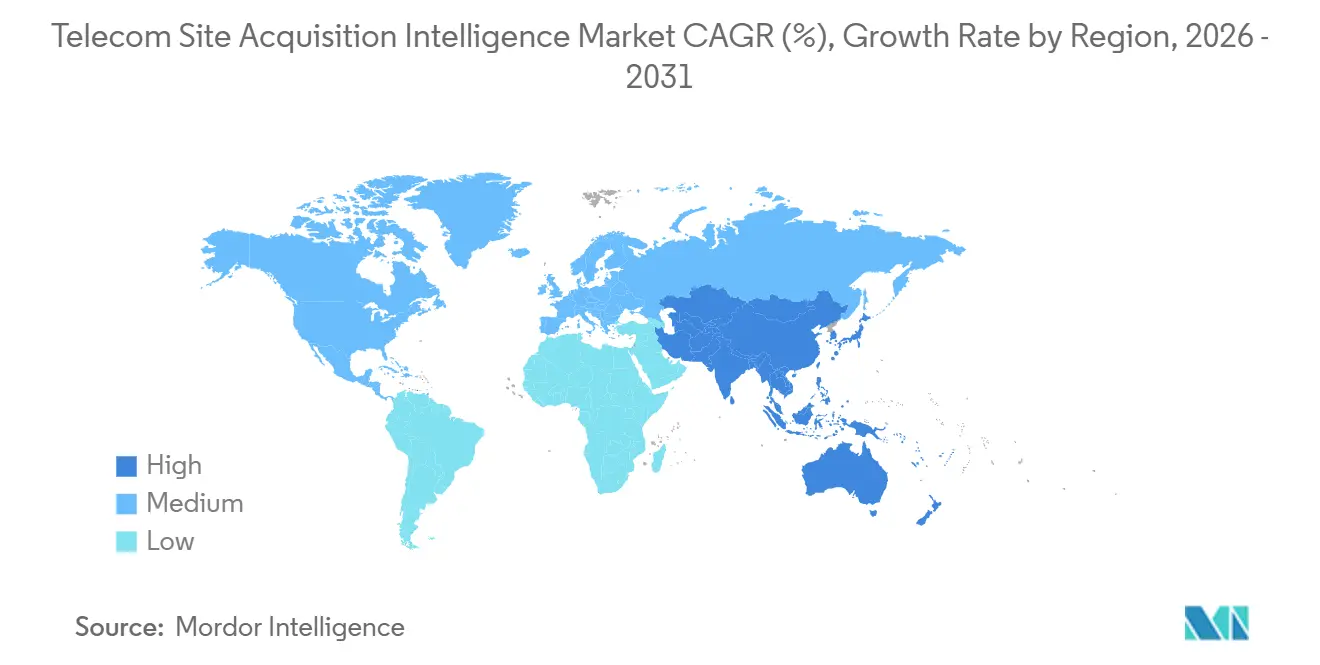
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
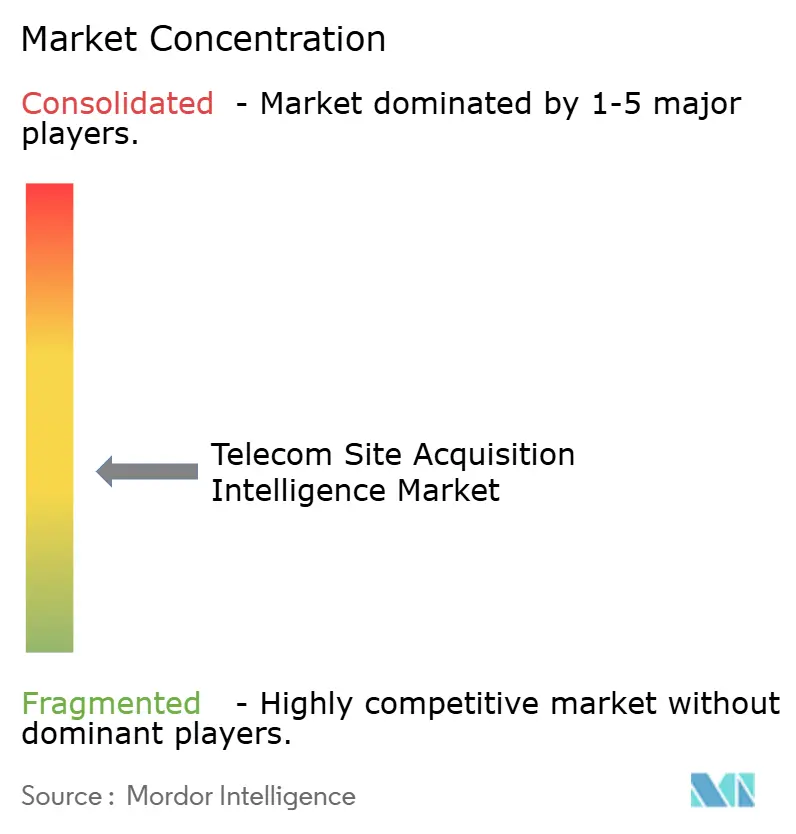
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテレコム サイト アクイジション インテリジェンス 市場分析
テレコム サイト アクイジション インテリジェンス 市場規模は2025年に420.11 ミリオン 米ドルと評価され、2026年の454.59 ミリオン 米ドルから2031年には718.11 ミリオン 米ドルへと拡大し、予測期間2026年~2031年のCAGRは9.58%と推定されます。テレコム サイト アクイジション インテリジェンス 市場は、5Gの高密度化、ファイバー展開、エッジデータセンターの活動、およびプライベートネットワークプログラムによって形成されています。オペレーターおよびタワー会社は、多数のサイト、リース、ゾーニング、および展開活動を同時に管理するため、手作業によるスプレッドシートから離れつつあります。クラウドプラットフォームは、プロジェクト、資産、およびリース情報を共有の運用ビューに統合するため、この業務の中心となっています。タワーポートフォリオの高密度化および積極的なネットワーク共有協定も、シングルテナントのリース活動と並行してマルチオペレーターのコロケーション記録を管理するプラットフォームを必要としています。これらの状況は、汎用プロジェクト管理ソフトウェアとサイト アクイジション ワークフロー向けに設計されたシステムとの差を広げ、スタンドアロン5G展開の拡大に伴う代替機会を生み出しています。
主要レポートのポイント
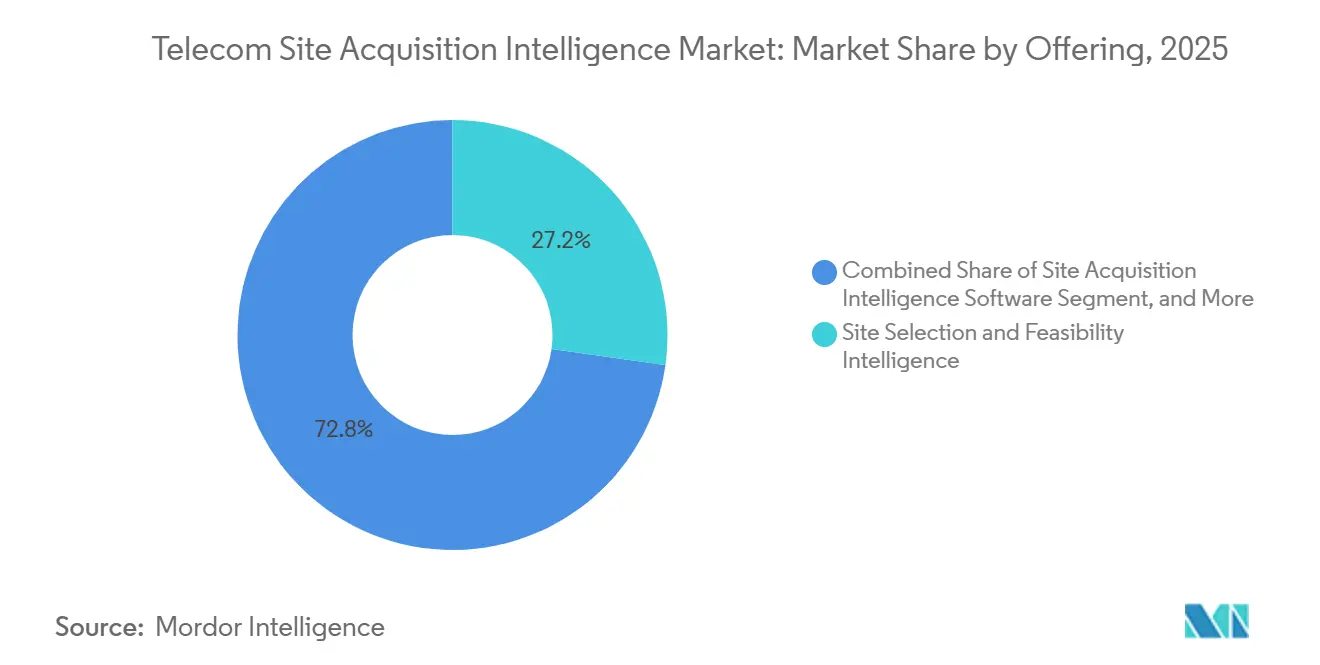
- オファリング別では、サイト セレクションおよびフィージビリティ インテリジェンスが2025年のテレコム サイト アクイジション インテリジェンス 市場シェアの27.22%を占め、ゾーニングおよびパーミット インテリジェンスは2031年までに9.77%のCAGRで拡大する見込みです。
- デプロイメントモデル別では、クラウドベースのデプロイメントが2025年のテレコム サイト アクイジション インテリジェンス 市場規模の62.34%を占め、モバイルファーストのデプロイメントは2031年までに9.84%のCAGRで拡大する見込みです。
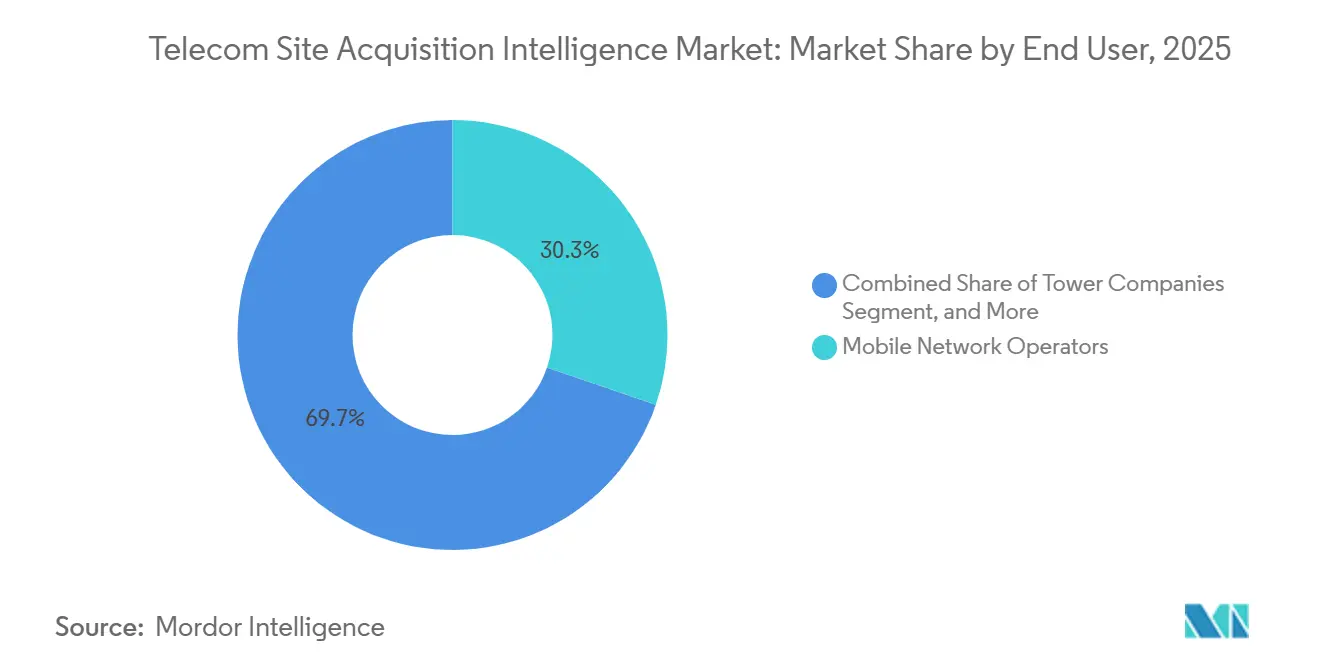
- エンドユーザー別では、モバイルネットワークオペレーターが2025年に30.26%のシェアを占め、政府および地方自治体の接続当局は2031年までに10.21%のCAGRで拡大する見込みです。
- 組織規模別では、大規模企業が2025年に64.68%のシェアを占め、小規模企業は2031年までに10.13%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年に32.44%のシェアを占め、アジア太平洋地域は2031年までに10.16%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル テレコム サイト アクイジション インテリジェンス 市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gネットワークの高密度化とスモールセルの展開 | +3.1% | グローバル、特に北米、欧州、東アジアに集中 | 短期(2年以内) |
| ファイバー、エッジデータセンター、およびプライベートネットワークの拡大 | +2.0% | 北米および欧州が中心、アジア太平洋地域への波及あり | 中期(2~4年) |
| インフラ共有およびタワーポートフォリオの拡大 | +1.5% | グローバル、欧州およびサブサハラアフリカで早期の利益 | 中期(2~4年 |
| クラウドベースのサイトライフサイクル可視化に対する需要の高まり | +1.2% | グローバル、北米および西欧で最も強い | 短期(2年以内) |
| AIを活用した候補サイトスコアリングおよびパーミットリスク予測 | +0.9% | 北米および欧州、アジア太平洋地域での新興採用 | 長期(4年以上) |
| デジタル化された管轄区域および地主交渉記録 | +0.6% | 国内、米国、ドイツ、日本での早期利益 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gネットワークの高密度化とスモールセルの展開
広域5Gカバレッジから都市部の高密度化へのシフトにより、サイト アクイジションは定期的な資本プロジェクトではなく、継続的な運用活動となっています。相当数のオペレーターが5Gネットワークを立ち上げており、多くの企業がこの技術への投資を行っています。スモールセルフォーラムは、今十年の終わりまでスモールセル展開の継続的な成長を予測しており、5Gスタンドアロンのスモールセルは急速に拡大すると見込まれています。追加された各ノードは、既存のポートフォリオ全体にわたる修正や変更を引き起こす可能性もあります。したがって、テレコム サイト アクイジション インテリジェンス 市場は、リース抽象化、パーミット監視、および不備処理に対する需要から恩恵を受けています。Sitetrackerは2026年4月にScoutを立ち上げ、重要インフラのワークフロー内でこれらの活動を自動化しました。[1]
ファイバー、エッジデータセンター、およびプライベートネットワークの拡大
ファイバーおよびプライベートネットワークプログラムは、旧来の通信アクイジションプロセスが対応していなかったサイトカテゴリーを生み出しています。American Towerは、自社が所有または長期リースで保有し、マルチメガワットのエッジデータセンターを収容できる相当規模の土地区画ポートフォリオを特定しました。同社は2026年に、欧州におけるデータセンター、土地購入、および新規タワーに向けて多額の裁量資本を投じました。ファイバー・トゥ・ザ・ホームおよびエッジプロジェクトには、タワーリース業務とは異なる通行権、電柱付設、および土木許可プロセスが必要です。NATEは、2026年6月に連邦通信委員会が提案した有線パーミット120日期限を支持しており、これにより並行申請を処理するプラットフォームにとってパーミット追跡がより重要になります。[2] これにより、テレコム サイト アクイジション インテリジェンス 市場の価値が無線および有線プロジェクト全体に拡大します。
インフラ共有およびタワーポートフォリオの拡大
5Gの経済性は、タワー会社とオペレーターが積極的なインフラ共有を活用することを促しています。Helios Towersは中期的に裁量資本を投入することを約束し、テナント追加数の増加を目指しいます。このプログラムは、アフリカおよび中東市場全体でのデータ需要の高まりに対応しています。また、マルチテナント情報、コロケーション活動、およびコスト配分が同一のワークフロー内に存在する必要がある理由も示しています。Parallel Wirelessは2026年2月に、英国のニュートラルホスト屋外仕様に基づくウェスト・サセックスでの商業展開とともにGreenRAN Synergyを立ち上げました。[3] テレコム サイト アクイジション インテリジェンス 市場には、テナント固有のリース記録の管理を失わずに共有インフラをサポートするシステムが明確に必要とされています。
クラウドベースのサイトライフサイクル可視化に対する需要の高まり
大規模なポートフォリオは、データ更新の遅延、地理的統合の制限、プロジェクトビューの分断など、オンプレミスシステムの限界を露呈させます。AccrurentのSiterraは、サイト、資産、プロジェクト、およびリース情報を単一の記録システムに統合します。[4] Connect44は2026年3月に、フィールドデータをレポートおよび請求ワークフローと連携させるため、ファイバーおよび無線展開向けにSitetrackerを選択しました。IFSは2025年11月にCloud 25R2をリリースし、技術者スケジューリングおよびフィールドブリーフィング生成のためのツールを提供しました。IFS Cloudの提供は、オンプレミス規模では維持が困難なGISシステムおよび地方自治体のパーミットポータルとの地理データインターフェースもサポートしています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゾーニングおよびパーミット要件の断片化 | -1.8% | 国内、米国の管轄区域、EU地方自治体、および新興市場の規制機関で最も深刻 | 短期(2年以内) |
| OSS、BSS、GIS、およびフィールドシステムの複雑な統合 | -1.1% | グローバル、レガシーOSS/BSSインフラを持つ市場でより深刻 | 中期(2~4年) |
| サイトおよびリースの過去データの不整合 | -0.7% | グローバル、デジタル化が進んでいない市場で最も深刻 | 中期(2~4年) |
| テレコム専門のアクイジションスペシャリストの人材不足 | -0.5% | グローバル、サブサハラアフリカおよび南アジアで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゾーニングおよびパーミット要件の断片化
ゾーニングおよびパーミット規則は、サイト インテリジェンス プラットフォームが実行可能な結果を生み出すか、早期リスク警告のみを提供するかを決定します。USTelecomは、連邦通信委員会への提出書類において、数日から1年以上に及ぶ承認タイムラインを記録しました。提出書類はまた、州の30日間審査期限を2~3ヶ月超過したノースカロライナ州の管轄区域についても言及しています。連邦通信委員会は2026年6月に有線パーミット120日期限を提案し、不遵守を連邦通信法違反として扱うとしました。NATEは、この規則制定により多くの管轄区域にわたって申請状況を追跡するシステムの必要性が高まると述べています。テレコム サイト アクイジション インテリジェンス 市場は、当局および場所によって異なる規則にも対応しなければなりません。
OSS、BSS、GIS、およびフィールドシステムの複雑な統合
統合コストは主に、システムが異なる独自データ構造を使用する場合のデータ整合性の喪失から生じます。パーミット状況、リース条件、GIS座標、およびフィールド完了記録は、別々のアプリケーションに残っている場合に矛盾が生じる可能性があります。インテリジェンス層は、信頼性の高いサイト判断をサポートする前に、これらの記録を照合しなければなりません。Comarchは、AIを活用した分析の前提条件として、統合されたOSSおよびBSSと外部データの統合を特定しています。Rakuten SymphonyはMWC 2026でRAFT AI Operationsを発表し、断片化した運用データをリアルタイムで統合しました。レガシーインベントリ構造と最新のイベント駆動型地理データモデルは依然として整合が困難であり、テレコム サイト アクイジション インテリジェンス 市場での実装を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:ゾーニング インテリジェンスが多様化したソフトウェアスタックを上回る
サイト セレクションおよびフィージビリティ インテリジェンスは、2025年のテレコム サイト アクイジション インテリジェンス 市場シェアの27.22%を占めました。このカテゴリーは、リース交渉やパーミット取得を開始する前にオペレーターが適格な候補リストを必要とするため、サイトプログラムの入口となっています。ゾーニングおよびパーミット インテリジェンスは、2026年から2031年にかけて9.77%のCAGRで拡大する見込みです。この速いペースは、規制の複雑化と実行可能な候補を承認プロセスに通す困難さを反映しています。リースおよびサイトコントロール インテリジェンスとプロジェクトおよびデプロイメント インテリジェンスは、選定後の活動をカバーし、クラウドベースのシステムを通じてますます自動化されています。
サイト アクイジション インテリジェンス ソフトウェアは、ベンダー関係の数を減らしたい大規模企業の間で受け入れられています。強化学習によるサイト選定に関するIEEEの研究では、手動の方法と比較して78%の計画から建設への一貫性が報告されました。この結果は、より構造化された候補サイトスコアリングの根拠を支持しています。SitetrackerのScoutプラットフォームは、パーミット監視、リース抽象化、および不備処理を通じて承認のギャップに対処しています。分析およびレポート層などの他のオファリングは規模が小さいままですが、オペレーターが複数のシステムからの出力を組み合わせるにつれてより有用になっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


デプロイメントモデル別:モバイルファーストがクラウドとの差を縮める
クラウドベースのデプロイメントは、2025年のテレコム サイト アクイジション インテリジェンス 市場規模の62.34%を占めました。その地位は、スケーラビリティおよびインターフェースを通じてマッピング、GIS、およびパーミットポータルデータを接続する能力を反映しています。モバイルファーストのデプロイメントは、2026年から2031年にかけて9.84%のCAGRで拡大する見込みです。このペースは、フィールドチームの生産性がコアプラットフォーム機能と並んで購買検討事項となっていることを示しています。オンプレミスシステムは、データ主権要件を持つ大規模オペレーターおよび政府機関にとって引き続き重要です。
MEC Communicationsは2024年11月に、ドイツおよび欧州全体の5Gサイト アクイジションのためにSitetrackerを採用しました。このデプロイメントでは、GIS Linkを使用して地理データをルーフトップおよびグリーンフィールドワークフローのアクティブプロジェクトと整合させました。モバイルアプリケーションは一般に、クラウド配信を置き換えるのではなく、クラウドホスト型の記録システムのフィールド層として機能します。この仕組みは、オフラインのフィールドツールが中央記録と同期しなければならないサブサハラアフリカや北米の農村部の分散したポートフォリオにとって重要です。欧州連合およびインドのデータローカライゼーション規則は、規制対象アカウントでのオンプレミスデプロイメントを引き続き支持しています。
エンドユーザー別:政府の接続義務がMNOの成長を上回る
モバイルネットワークオペレーターは2025年のテレコム サイト アクイジション インテリジェンス 市場の30.26%を占めました。彼らは最も多くの同時サイトプログラムを管理しており、プラットフォームに対する直接的な投資収益率の根拠を持っています。政府および地方自治体の接続当局は、2026年から2031年にかけて10.21%のCAGRで拡大する見込みです。米国のブロードバンド エクイティ、アクセス、およびデプロイメントプログラムを含むブロードバンド公平性要件は、公共機関が以前は外部委託していた規模でサイトパイプラインを管理することを求めています。タワー会社もテナント比率、コロケーションパイプライン、およびリースエスカレーションスケジュールのための専門機能を必要としています。
Helios Towersは2026年上半期に9市場にわたって15,270基のタワーを管理しました。ファイバーおよびブロードバンドプロバイダーは、ファイバー・トゥ・ザ・ホーム業務の拡大に伴い重要なエンドユーザーとなっています。Enersenseは2025年12月に、フィンランドの5Gおよびファイバープログラムをサポートするレガシーシステムを置き換えるためにSitetrackerを選択しました。プライベートネットワークオーナーも、スペクトラムアクセスデータとタワーリース記録を接続するシステムを必要としています。AnterixとCrown Castleは2025年11月に、40,000以上の米国タワーサイトを使用したユーティリティプライベートネットワーク展開のためにTowerXを発表しました。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:プラットフォームコストの低下により小規模企業が加速
大規模企業は2025年のテレコム サイト アクイジション インテリジェンス 市場規模の64.68%を占めました。その地位は、歴史的に大手オペレーターに有利であった実装タイムラインと統合要件を反映しています。小規模企業は2026年から2031年にかけて10.13%のCAGRで拡大する見込みであり、全体の予測成長率を上回っています。クラウドネイティブのモジュール型システムとアクティブサイト数に連動したサブスクリプションにより、小規模ポートフォリオへの採用がより容易になっています。中規模企業は、サイトポートフォリオの拡大に伴い統合プラットフォームに移行する前に、ポイントソリューションから始めることが多いです。
Comarchは、クラウドネイティブかつオープンデジタルアーキテクチャ準拠のBSSおよびOSS機能へと移行しています。このポジショニングは、より柔軟なデプロイメントを求める中規模および小規模企業の要件に対応しています。小規模企業向けの成熟したツールは、中堅市場のオペレーターにエンタープライズライセンスの縮小版に代わる選択肢を提供することもできます。この圧力は、既存プロバイダーのプレミアム価格帯を制限する可能性があります。したがって、テレコム サイト アクイジション インテリジェンス 業界は、大規模ポートフォリオに必要な機能を維持しながら、シンプルな初期採用をサポートしなければなりません。
地域分析
北米は2025年に32.44%のシェアを占め、プラットフォーム採用において最も成熟した地域であり続けています。ワイヤレスインフラストラクチャー協会は、米国の無線インフラへの多額の投資と屋外スモールセルノードの大幅な拡大を報告しました。American Towerは、モバイルデータ消費、クラウド採用、およびAIワークロードによる持続的な需要を理由に、不動産収益見通しを引き上げました。Crown Castleはスモールセルおよびファイバー事業の売却を完了し、米国事業をタワー資産に集中させました。
アジア太平洋地域は2026年から2031年にかけて10.16%のCAGRで拡大する見込みであり、テレコム サイト アクイジション インテリジェンス 市場において最も成長の速い地域となっています。インドの通信サービスプロバイダーは5G展開に4兆インドルピー(473億 米ドル)を投資し、99.9%の地区でカバレッジを達成しました。この地域の大規模なサイトポートフォリオは、コロケーション追跡および代替分析の必要性を高めています。欧州委員会は、欧州連合のモバイル基地局における5Gスタンドアロン局の割合が米国よりも低いままであることを強調しました。このギャップは、欧州全体での高密度アップグレード、パーミット、およびリース変更プログラムの将来的な必要性を示しています。
欧州は第2位の地理的シェアを保持しており、欧州電子通信コーおよびCellnexの複数国にわたる広範なサイトポートフォリオでのコロケーション活動に支えられています。Cellnexは収益成長とプレゼンスポイント数の増加を報告しました。南米は発展途上の地域であり、ブラジルが採用を牽引しています。中東はサウジアラビアおよびアラブ首長国連邦における政府主導の接続プログラムを通じて前進しており、アフリカはデータ利用の拡大に伴い長期的な可能性を提供しています。Helios Towersはコンゴ民主共和国での設備投資コミットメントを増加させ、同地でのネットワーク拡大への注力を反映しています。

競合ランドスケープ
テレコム サイト アクイジション インテリジェンス 市場は適度に断片化されており、候補サイトスコアリングからリースクローズおよびパーミット発行までの完全なワークフローを支配するベンダーは存在しません。SitetrackerとAccruentは資産ライフサイクル管理で競合しています。Rakuten Symphony、Comarch、およびIFSはネットワーク運用システムとの統合に対応しています。TRC CompaniesおよびColliers Engineering and Designは、完全なプラットフォーム機能を維持しないオペレーター向けにエンジニアリングおよびアドバイザリーサービスを提供しています。この組み合わせにより、購入者は専門的なワークフローツールとより広範な運用システムの間で選択できます。
Sitetrackerは2026年4月にScoutを立ち上げ、リース抽象化、パーミット監視、不備処理、およびリスク分析を自動化しました。IFSは2025年11月にCloud 25R2をリリースし、通信ネットワーク業務向けのAI支援フィールドサービス機能を提供しました。Parallel Wirelessは2026年2月にGreenRAN Synergyを商業ニュートラルホスト展開に導入しました。これらの動きは、ベンダーが自動化、フィールドサポート、および共有ネットワーク機能を拡張していることを示しています。競争はクラウド配信において最も激しく、適度な切り替えコストが旧来のワークフローシステムの優位性を低下させる可能性があります。
一部のプロバイダーは規模を構築するために通信、エネルギー、およびファイバーにわたって拡大し、他のプロバイダーは通信サイトプロセスにより狭く集中しています。政府のワークフローは、調達要件が商業プラットフォームの採用を遅らせる可能性があるため、引き続き機会となっています。プライベートネットワークプロジェクトも、スペクトラムアクセスデータを既存のタワーリース記録と接続するツールを必要としています。GSMAは2026年3月に、実際の通信ネットワーク計画および容量管理シナリオのためのエージェンティックAIテストベッドを立ち上げました。テレコム サイト アクイジション インテリジェンス 市場は、サイトタイプごとに別々のシステムを追加することなくこれらの運用ニーズを満たすことができるベンダーを優遇する可能性が高いです。
テレコム サイト アクイジション インテリジェンス 業界リーダー
-
Accruent, LLC
-
Sitetracker, Inc.
-
Tarantula International Limited
-
Rakuten Symphony Singapore Pte. Ltd.
-
IFS AB
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:American Towerが2026年第2四半期の好調な業績を報告し、ガイダンスを引き上げ。American Towerは、CoreSiteデータセンターでの記録的なリース活動とグローバルなタワーリース需要の持続を理由に、2026年通期ガイダンスを2度目の引き上げを行い、CEOのスティーブ・フォンドランはモバイルデータ消費、クラウド採用、およびAI駆動のワークロード拡大を成長の要因として挙げました。
- 2026年7月:Helios Towersが記録的なテナント成長を受けて2026年通期ガイダンスを引き上げ。Helios Towersは2026年のテナント追加目標を3,500~4,000に引き上げ、2026年上半期に524の新規サイトを追加して9市場にわたる合計ポートフォリオ15,270基のタワーに達し、調整後EBITDAガイダンスの中間値は527 ミリオン 米ドルとなりました。
- 2026年5月:Helios Towersがコンゴ民主共和国に1億1,000万 米ドルを投入。Helios Towersは、モバイルネットワークの圏外にある4,000万人のカバレッジ拡大を目標に、コンゴ民主共和国での5年間で最大の単一市場年間投資を発表しました。
- 2026年5月:Crown Castleが85億 米ドルのファイバーおよびスモールセル事業の売却を完了。Crown Castleはスモールセル事業をEQT Active Core Infrastructureに、ファイバー事業をZayo Groupに売却し、39,771基のタワーを持つ米国唯一の上場純粋タワー会社となりました。


グローバル テレコム サイト アクイジション インテリジェンス 市場レポートの範囲
テレコム サイト アクイジション インテリジェンス 市場とは、通信オペレーター、タワー会社、およびインフラ開発業者がネットワークインフラに適したサイトを特定、評価、および確保するのを支援する地理空間データ、ソフトウェア、およびアドバイザリーソリューションを指します。セルタワー、ルーフトップ、スモールセル、ファイバールート、データセンター、通行権、およびその他の無線・有線ロケーションのインテリジェンスをカバーしています。
テレコム サイト アクイジション インテリジェンス 市場レポートは、オファリング別(サイト アクイジション インテリジェンス ソフトウェア、サイト セレクションおよびフィージビリティ インテリジェンス、リースおよびサイトコントロール インテリジェンス、ゾーニングおよびパーミット インテリジェンス、プロジェクトおよびデプロイメント インテリジェンス)、デプロイメント別(クラウドベース、オンプレミス、モバイルファースト)、エンドユーザー別(MNO、タワー会社、ファイバー、プライベートネットワーク、政府機関、エンジニアリング・調達・建設会社、サイト アクイジションおよびインフラ アドバイザリー会社)、組織規模別(大規模、中規模、小規模)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| サイト アクイジション インテリジェンス ソフトウェア |
| サイト セレクションおよびフィージビリティ インテリジェンス |
| リースおよびサイトコントロール インテリジェンス |
| ゾーニングおよびパーミット インテリジェンス |
| プロジェクトおよびデプロイメント インテリジェンス |
| その他のオファリング |
| クラウドベースのデプロイメント |
| オンプレミスのデプロイメント |
| モバイルファーストのデプロイメント |
| モバイルネットワークオペレーター |
| タワー会社 |
| ファイバーおよびブロードバンドインフラプロバイダー |
| プライベートネットワークおよびエンタープライズインフラオーナー |
| 政府および地方自治体の接続当局 |
| エンジニアリング・調達・建設会社 |
| サイト アクイジションおよびインフラ アドバイザリー会社 |
| 大規模企業 |
| 中規模企業 |
| 小規模企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| オファリング別 | サイト アクイジション インテリジェンス ソフトウェア | |
| サイト セレクションおよびフィージビリティ インテリジェンス | ||
| リースおよびサイトコントロール インテリジェンス | ||
| ゾーニングおよびパーミット インテリジェンス | ||
| プロジェクトおよびデプロイメント インテリジェンス | ||
| その他のオファリング | ||
| デプロイメントモデル別 | クラウドベースのデプロイメント | |
| オンプレミスのデプロイメント | ||
| モバイルファーストのデプロイメント | ||
| エンドユーザー別 | モバイルネットワークオペレーター | |
| タワー会社 | ||
| ファイバーおよびブロードバンドインフラプロバイダー | ||
| プライベートネットワークおよびエンタープライズインフラオーナー | ||
| 政府および地方自治体の接続当局 | ||
| エンジニアリング・調達・建設会社 | ||
| サイト アクイジションおよびインフラ アドバイザリー会社 | ||
| 組織規模別 | 大規模企業 | |
| 中規模企業 | ||
| 小規模企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
テレコム サイト アクイジション インテリジェンス 市場規模はどのくらいですか?
テレコム サト アクイジション インテリジェンス 市場は2026年に454.6 ミリオン 米ドルと推定され、9.58%のCAGRで2031年までに718.1 ミリオン 米ドルに達すると予測されています。このテレコム サイト アクイジション インテリジェンス 市場の見通しは、サイト選定、リース、パーミット、および展開プログラムにわたる継続的な業務を反映しています。
テレコム サイト アクイジション インテリジェンス プラットフォームへの需要を牽引しているものは何ですか?
5Gの高密度化、スモールセル展開、ファイバー拡大、エッジデータセンター、プライベートネットワーク、およびスプレッドシートから接続されたサイトワークフローへの移行が中心的な需要要因です。テレコム サイト アクイジション インテリジェンス 市場は、サイトおよびフィールド活動全体にわたる共有記録の必要性にも対応しています。
最も急速に拡大しているオファリングはどれですか?
ゾーニングおよびパーミット インテリジェンスは、承認プロセスの管理が困難になるにつれて、2026年から2031年にかけて9.77%のCAGRで拡大する見込みです。テレコム サイト アクイジション インテリジェンス 市場のプロバイダーは、パーミット監視およびリスク分析機能で対応しています。
オペレーターがクラウドベースのサイトライフサイクルシステムを使用する理由は何ですか?
クラウドプラットフォームは、サイト、リース、資産、プロジェクト、フィールド、および地理データを共有ビューに統合し、GISおよびパーミットポータルと接続できます。テレコム サイト アクイジション インテリジェンス 市場では、これによりユーザーが別々のプロジェクトビューを接続されたライフサイクル記録に置き換えるのに役立ちます。
これらのシステムに対する需要が最も強いエンドユーザーはどこですか?
モバイルネットワークオペレーターは2025年に最大のエンドユーザーグループであり、政府および地方自治体の接続当局は2031年まで最も急速に拡大する見込みです。テレコム サイト アクイジション インテリジェンス 市場は、商業ネットワークプログラムと公共接続パイプラインの両方に対応しています。このテレコム サイト アクイジション インテリジェンス 市場のユースケースは、公共機関のための透明な記録も必要としています。
最も急速な拡大見通しを提供している地域はどこですか?
アジア太平洋地域は2026年から2031年にかけて10.16%のCAGRで拡大する見込みであり、大規模な5G展開と高いサイトポートフォリオ要件に支えられています。これにより、アジア太平洋地域はテレコム サイト アクイジション インテリジェンス 市場の重要な需要地域となっており、特に共有サイトおよび代替活動が構造化されたポートフォリオ記録を必要とする場所で顕著です。


 お客様のデータは安全であり、販売や共有は一切行われません。
