
Tamanho e Participação do Mercado de Gestão de Energia Renovável para Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.80 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.87 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Energia Renovável para Telecomunicações por Mordor Intelligence
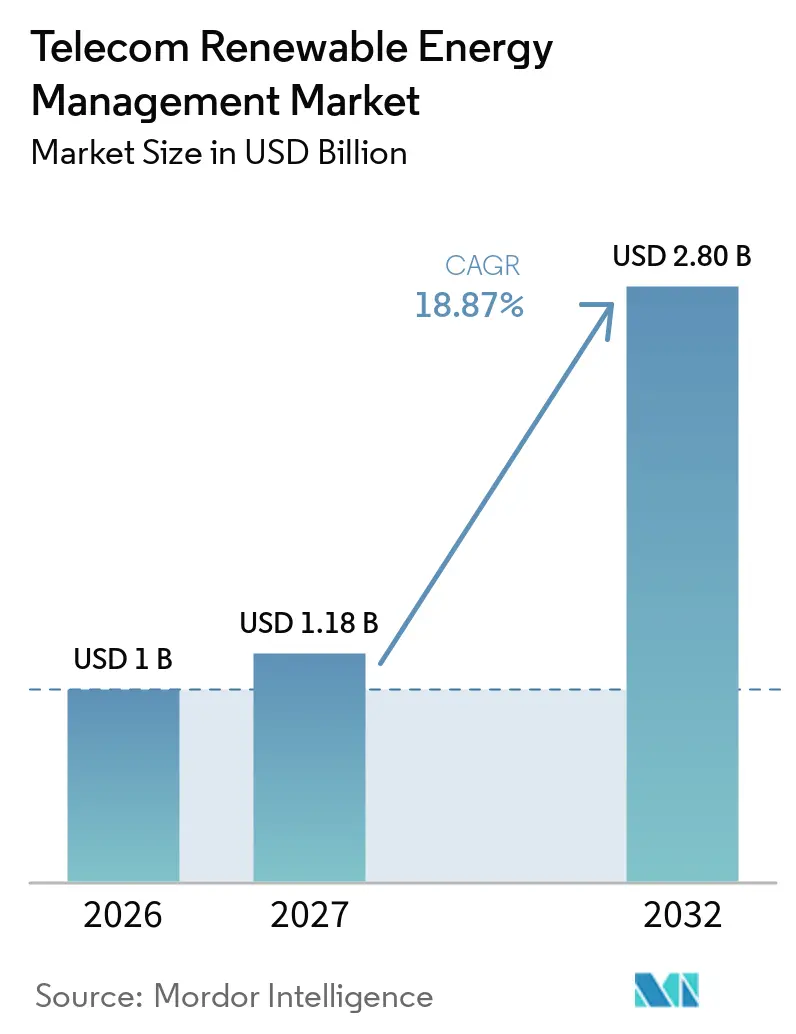
O tamanho do Mercado de Gestão de Energia Renovável para Telecomunicações está projetado para expandir de 1 bilhão de USD em 2026 para 1,18 bilhões de USD em 2027, e para 2,80 bilhões de USD até 2032, registrando um CAGR de 18,87% entre 2027 e 2032. A maior demanda de eletricidade proveniente de redes 5G mais densas está aumentando a necessidade de energia confiável nos locais, tanto em áreas urbanas quanto remotas. Os compromissos de aquisição de energia renovável também estão deslocando as decisões de energia da gestão de combustível de curto prazo para o planejamento de infraestrutura de longo prazo. Os custos mais baixos de baterias, equipamentos solares e eletrônica de potência estão melhorando o caso operacional para sistemas híbridos. Os operadores estão cada vez mais integrando geração, armazenamento e controles digitais, em vez de tratar a energia de backup como um ativo independente. Isso cria oportunidades para fornecedores que podem financiar, instalar, monitorar e operar sistemas de energia confiáveis ao longo da vida útil de um local de telecomunicações.
Principais Conclusões do Relatório
- Por tipo de produto, os sistemas de energia solar fotovoltaica detinham 38,42% do mercado de gestão de energia renovável para telecomunicações em 2026, enquanto os sistemas de armazenamento de energia em baterias estão projetados para expandir a um CAGR de 20,42% até 2032.
- Por fonte de energia, as configurações fora da rede representaram 57,36% do mercado de gestão de energia renovável para telecomunicações em 2026, enquanto as configurações conectadas à rede estão projetadas para expandir a um CAGR de 20,18% até 2032.
- Por classificação de potência, a faixa de 2-10 kW detinha 40,28% do mercado de gestão de energia renovável para telecomunicações em 2026, enquanto a faixa acima de 20 kW está projetada para expandir a um CAGR de 20,36% até 2032.
- Por aplicação, torres de telecomunicações e infraestrutura passiva representaram 46,72% do mercado em 2026, enquanto computação de borda e centros de dados distribuídos estão projetados para expandir a um CAGR de 20,54% até 2032.
- Por usuário final, as empresas de torres detinham 43,56% do mercado em 2026, enquanto as empresas de serviços de energia para telecomunicações estão projetadas para expandir a um CAGR de 20,61% até 2032.
- Por geografia, a Ásia-Pacífico detinha 36,24% do mercado de gestão de energia renovável para telecomunicações em 2026, enquanto a África está projetada para expandir a um CAGR de 20,47% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Gestão de Energia Renovável para Telecomunicações
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de Energia em Redes 5G e de Borda | +4% | Global, com maior intensidade na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Instabilidade da Rede Elétrica e Expansão da Conectividade Rural | +3.5% | África, Sul da Ásia, Sudeste Asiático e partes da América do Sul | Médio prazo (2-4 anos) |
| Compromissos de Neutralidade de Carbono e Aquisição de Energia Renovável | +3.2% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Queda nos Custos de Energia Solar, Baterias e Eletrônica de Potência | +2.8% | Global, com maior relevância em regiões de alta irradiância | Curto prazo (≤ 2 anos) |
| Monetização da Flexibilidade de Baterias por meio de Resposta à Demanda e Usinas Virtuais de Energia | +2% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Modelos de Energia Renovável como Serviço em Locais Remotos | +1.5% | África, Sudeste Asiático, América do Sul e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Densidade de Energia em Redes 5G e de Borda
O mercado de gestão de energia renovável para telecomunicações está sendo sustentado pelas maiores necessidades de energia das redes de rádio 5G densas. Um estudo de 2026 sobre redes 5G em operação constatou que uma unidade de rádio macro totalmente carregada atingiu um consumo máximo médio de energia de 1.090 W. As estações de base representam 60-80% do uso total de energia da rede de acesso por rádio, tornando a eficiência energética no nível do local uma grande preocupação operacional. O uso de energia aumenta durante as operações paralelas de 4G e 5G, embora o modo de suspensão do 5G melhore a eficiência energética estática em 10× em comparação com o 4G, porque o crescimento do tráfego e as implantações de múltiplas portadoras atenuam o efeito no nível do local. Os equipamentos de computação de borda colocados próximos aos locais de acesso por rádio adicionam outra camada de demanda contínua. Essas condições tornam as atualizações confiáveis, renováveis e de armazenamento mais importantes para a continuidade da rede.
Aumento da Instabilidade da Rede Elétrica e Expansão da Conectividade Rural
A instabilidade da rede elétrica está aumentando a demanda por sistemas de energia para telecomunicações fora da rede e em redes fracas no mercado de gestão de energia renovável para telecomunicações. A GSMA relatou que os locais de telecomunicações com rede elétrica deficiente sofrem mais de 6 horas de interrupções por dia em média, deixando a geração a diesel como uma fonte de backup comum e uma grande despesa operacional. Os programas de cobertura rural estão adicionando locais onde a conexão à rede elétrica é indisponível ou não confiável, exigindo sistemas que combinem geração solar, baterias e equipamentos de backup em todo o mercado de gestão de energia renovável para telecomunicações. Em março de 2026, a IFC investiu 45 milhões de USD na IPT PowerTech Group para modernizar 2.235 locais de telecomunicações na Etiópia, Libéria e Serra Leoa, com mais de 90% desses locais classificados como fora da rede ou em rede fraca.[1] A IFC declarou que o projeto poderia reduzir os custos de energia dos operadores na Etiópia em até 52%. O financiamento para o desenvolvimento pode, portanto, reduzir a barreira de capital que tem limitado a conversão para energia renovável em mercados remotos.
Compromissos de Neutralidade de Carbono das Telecomunicações e Aquisição de Eletricidade Renovável
Os compromissos de neutralidade de carbono estão tornando a aquisição de eletricidade renovável uma fonte de demanda mais duradoura para o mercado de gestão de energia renovável para telecomunicações. Em junho de 2026, 81 operadoras de telefonia móvel haviam estabelecido ou se comprometido com metas de curto prazo baseadas em ciência, representando 47% das conexões móveis globais. A parcela de eletricidade proveniente de fontes renováveis pelos operadores mais que dobrou, de 10% em 2019 para 24% em 2024. A TELUS alcançou 100% de fornecimento de eletricidade renovável e de baixa emissão em 31 de dezembro de 2025, e suas metas validadas incluem uma redução absoluta de 85% nas emissões de Escopo 1 e 2 até 2033.[2] A Deutsche Telekom relatou que acordos de compra de energia e autogeração forneceram 31,7% de sua eletricidade no final de 2025.[3] A Virgin Media O2 assinou um acordo de compra de energia de 10 anos em outubro de 2025 para cobrir 15% de seu fornecimento total de energia, apoiando uma maior visibilidade de receita de longo prazo para fornecedores de energia e empresas de serviços.[4]
Queda nos Custos de Energia Solar, Baterias e Eletrônica de Potência
A queda nos custos dos componentes está melhorando a economia do ciclo de vida da energia híbrida em locais no mercado de gestão de energia renovável para telecomunicações. A IRENA relatou que os custos de armazenamento em baterias caíram 93% entre 2010 e 2024, para 192 USD/kWh. O NREL relatou uma queda adicional de 45% nos preços de pacotes de baterias estacionárias entre 2024 e 2025, para 70 USD/kWh. Um estudo de 2026 na Tanzânia encontrou um custo nivelado de energia de 0,11 USD/kWh para uma configuração de telecomunicações com energia solar fotovoltaica, bateria e gerador, em comparação com 0,27 USD/kWh para um sistema somente com gerador e 0,71 USD/kWh para extensão da rede elétrica. O resultado mostra por que os sistemas híbridos podem ser atrativos em locais remotos com logística de diesel cara. Os custos mais baixos de módulos solares, baterias e inversores melhoram a economia dos projetos em todo o mercado de gestão de energia renovável para telecomunicações e permitem que os fornecedores adaptem as configurações às condições locais de carga e clima.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Retrofit e Interconexão | -2.8% | Global, com maior pressão na América do Norte e Europa | Médio prazo (2-4 anos) |
| Intermitência das Renováveis e Requisitos de Confiabilidade do Backup | -2% | Global, com maior pressão na África e Sul da Ásia | Curto prazo (≤ 2 anos) |
| Restrições de Espaço, Licenciamento e Segurança no Nível do Local | -1.2% | Mercados urbanos densos na Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Exposição a Câmbio, Clima e Logística de Diesel | -0.8% | África, Sul da Ásia, Sudeste Asiático e partes da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Retrofit e Interconexão
Os custos iniciais de retrofit continuam sendo uma restrição material para o mercado de gestão de energia renovável para telecomunicações. Os equipamentos de energia solar, baterias e controle, bem como a preparação do local, muitas vezes precisam ser instalados antes que o operador comece a realizar economias de combustível. Esse requisito compete com os gastos em espectro, redes 5G e implantação de fibra. Os projetos conectados à rede também podem enfrentar procedimentos de interconexão que não se alinham com os cronogramas de descarbonização corporativa. Os modelos de empresas de serviços de energia podem transferir os custos de capital dos operadores, mas dependem de clientes com boa capacidade de crédito e contratos duradouros. Isso pode deixar os operadores menores com menos opções de financiamento no mercado de gestão de energia renovável para telecomunicações do que seus pares maiores e mais capitalizados.
Intermitência das Renováveis e Requisitos de Confiabilidade do Backup
A intermitência das renováveis limita o uso de sistemas puramente renováveis em locais que exigem serviço contínuo. A Recomendação L.1397 da ITU-T, emitida em outubro de 2025, estabelece interfaces de monitoramento e controle para sistemas de baterias em locais de telecomunicações. O padrão apoia uma melhor gestão de reservas, mas não elimina os limites físicos criados pela geração solar baixa prolongada. Um estudo de 2026 sobre torres de telecomunicações em Bangladesh constatou que uma disponibilidade de 99,9% exigia uma otimização cuidadosa da participação solar em 48-52% da demanda anual. Isso cria a necessidade de design específico para cada local, autonomia de bateria e capacidade de backup. Eventos climáticos de vários dias podem aumentar tanto o tamanho dos equipamentos quanto o custo do projeto, de modo que as configurações híbridas continuam sendo importantes em todo o mercado de gestão de energia renovável para telecomunicações, onde o risco de interrupção não pode ser aceito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Energia Solar Fotovoltaica Lidera os Sistemas Instalados Enquanto o Armazenamento em Baterias Avança
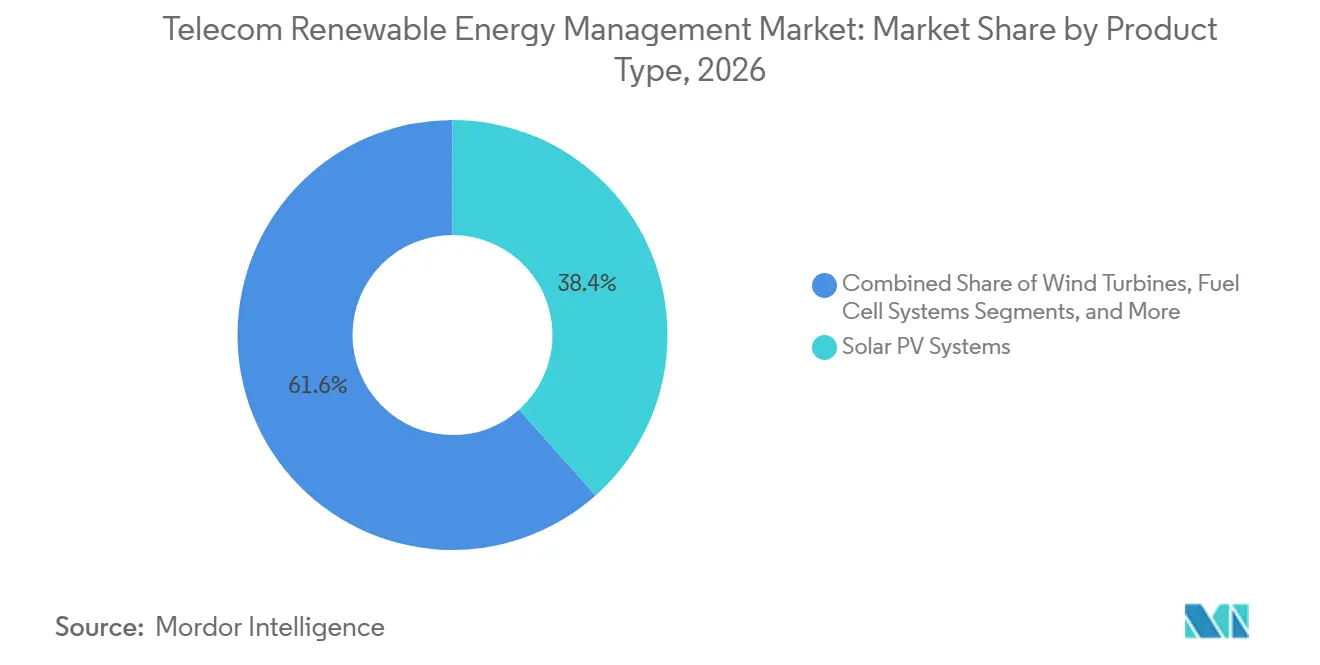
Os Sistemas de Energia Solar Fotovoltaica detinham 38,42% da participação do mercado de gestão de energia renovável para telecomunicações em 2026. A base instalada reflete anos de implantação em locais fora da rede e em redes fracas, onde os recursos solares e os custos do diesel favorecem a geração fotovoltaica. Os sistemas solares continuam sendo um ponto de partida prático para os operadores que buscam reduzir o uso de combustível em ativos remotos. Seu papel é mais forte onde a geração diurna pode servir diretamente à carga da rede. Os Sistemas de Armazenamento de Energia em Baterias estão projetados para expandir a um CAGR de 20,42% até 2032. O armazenamento está ganhando atenção porque pode apoiar os ativos solares existentes enquanto melhora a capacidade de backup e a qualidade da energia.
Os sistemas de baterias permitem que os operadores armazenem o excesso de geração e o utilizem quando a produção solar cai ou as condições da rede elétrica enfraquecem. Eles também ajudam a reduzir o tempo de funcionamento do gerador, o que pode diminuir as necessidades de manutenção e a exposição ao combustível. A NTT DOCOMO e a NTT iniciaram uma demonstração em outubro de 2026 que combina o deslocamento de carga de trabalho com a gestão de recursos de energia distribuída em estações de rádio de base. A demonstração usa inteligência artificial para coordenar o uso de energia renovável, a participação em resposta à demanda e a energia de backup durante interrupções. Os sistemas híbridos de renováveis e diesel continuam relevantes para os operadores que precisam de confiabilidade adicional durante a transição para longe do diesel. As turbinas eólicas são mais limitadas porque dependem de locais costeiros ou elevados adequados. Os sistemas de células de combustível podem fornecer energia independente das condições climáticas, mas seus custos mais altos limitam o uso a aplicações com requisitos rigorosos de confiabilidade. O software de gestão de energia e os controladores de microrrede adicionam uma camada de serviço ao mercado de gestão de energia renovável para telecomunicações, coordenando ativos de hardware e apoiando receitas recorrentes.

Por Fonte de Energia: A Demanda Fora da Rede Permanece Maior Enquanto a Adoção Conectada à Rede Acelera
As configurações Fora da Rede representaram 57,36% do tamanho do mercado de gestão de energia renovável para telecomunicações em 2026. Sua liderança reflete o número de locais de telecomunicações no Sul da Ásia, na África Subsaariana e no Sudeste Asiático que carecem de serviço de rede elétrica confiável. Esses locais enfrentam altos custos de transporte de diesel e interrupções recorrentes, tornando a energia descentralizada necessária. Os sistemas fora da rede podem combinar energia solar, baterias e geradores de acordo com as necessidades climáticas e de carga locais. Um estudo de 2025 da Universidade de Ruanda constatou que um sistema de energia solar fotovoltaica de 30,2 kWp combinado com armazenamento de íons de lítio de 7.400 Ah proporcionou um retorno sobre o investimento de 1.139% e um período de retorno de 2 anos para uma torre de telecomunicações fora da rede. Esses resultados explicam por que os sistemas renováveis podem ser implantados com base em custos, mesmo sem uma meta formal de sustentabilidade.
As configurações Conectadas à Rede estão projetadas para expandir a um CAGR de 20,18% até 2032. Seu crescimento está vinculado aos requisitos de aquisição de energia renovável em locais conectados à rede na Europa, América do Norte e Ásia-Pacífico urbana. O armazenamento atrás do medidor pode ajudar a gerenciar a demanda de pico e apoiar os serviços de rede elétrica em locais adequados. A descarbonização conectada à rede frequentemente depende de uma combinação de geração local e eletricidade contratada. Essa abordagem apoia a direção política de aquisição de energia renovável nos principais mercados de telecomunicações. Espera-se que os sistemas conectados à rede reduzam a diferença em relação aos sistemas fora da rede em todo o mercado de gestão de energia renovável para telecomunicações, à medida que o fornecimento de energia renovável se torna mais comum em locais urbanos e suburbanos.
Por Classificação de Potência: Os Sistemas de Médio Porte Formam o Núcleo Enquanto os Sistemas de Alta Capacidade Ganham Casos de Uso
A faixa de 2-10 kW detinha 40,28% do valor de mercado em 2026. Essa faixa atende aos requisitos de energia contínua de uma estação de transceptor de base macro padrão de 4G ou 5G. Ela pode suportar a carga de base e fornecer autonomia de bateria para operação noturna ou períodos de menor geração solar. A faixa evita a complexidade de microrredes grandes com múltiplos gabinetes, enquanto atende ao requisito central da torre de telecomunicações. A faixa de 10-20 kW atende a locais com operadoras co-localizadas, equipamentos de backhaul e equipamentos de computação de borda. A faixa abaixo de 2 kW atende a instalações menores, como microcélulas, pequenas células e nós de gateway de IoT.
A Clear Blue Technologies anunciou 1.000 pedidos do sistema de energia inteligente fora da rede Pico-Plus da Eutelsat em novembro de 2025, para implantação em países africanos. A faixa acima de 20 kW está projetada para expandir a um CAGR de 20,36% até 2032. A demanda vem de centros de dados de borda em locais de torres e microrredes âncora de aldeias que combinam energia para telecomunicações com fornecimento de energia local. Um estudo de 2026 constatou que microrredes equipadas com painéis fotovoltaicos em nós de acesso por rádio podem manter a qualidade do serviço durante interrupções da rede elétrica, ao mesmo tempo em que atendem às cargas locais. Essas configurações de uso duplo podem justificar uma maior capacidade do sistema em locais com uma necessidade clara de energia comunitária. Pesquisas realizadas na Tanzânia também constataram que sistemas híbridos de alta capacidade podem reduzir as emissões de CO₂ em mais de 93% em comparação com sistemas somente com gerador. Essa demanda adiciona um caso de uso de maior capacidade ao mercado de gestão de energia renovável para telecomunicações.
Por Aplicação: A Infraestrutura de Torres Fornece a Base Enquanto os Locais de Borda Aumentam a Demanda
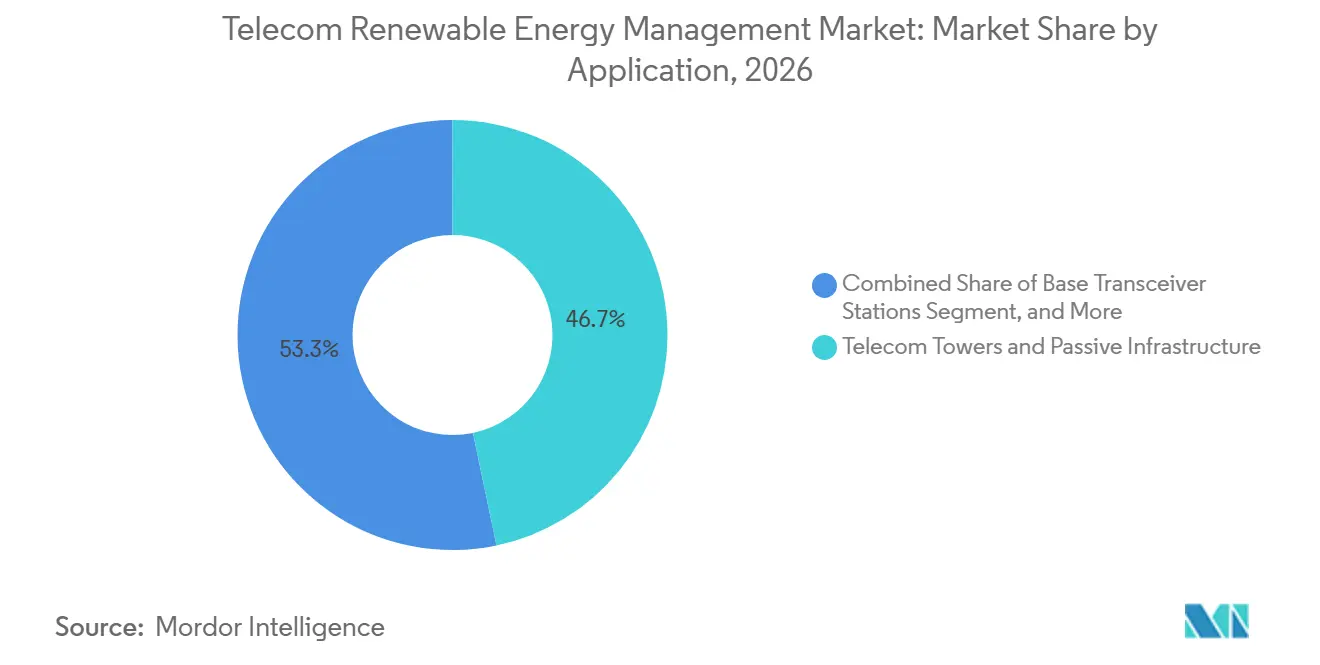
As Torres de Telecomunicações e a Infraestrutura Passiva representaram 46,72% do tamanho do mercado de gestão de energia renovável para telecomunicações em 2026. As empresas de torres enfrentam os custos de energia diretamente, de modo que a redução do uso de diesel pode melhorar as margens operacionais. Seus grandes portfólios também lhes permitem padronizar equipamentos, aquisições e manutenção em muitos locais. A integração solar foi operacionalizada em escala dentro da gestão de infraestrutura passiva. As Estações de Transceptores de Base permanecem uma aplicação separada, na qual os operadores gerenciam os equipamentos de rádio diretamente, em vez de por meio de provedores de infraestrutura passiva.
A Computação de Borda e os Centros de Dados Distribuídos estão projetados para expandir a um CAGR de 20,54% até 2032. Seu crescimento está vinculado ao fatiamento de rede 5G, redes privadas e cargas de trabalho que precisam de processamento próximo aos nós de acesso por rádio. Esses locais combinam cargas de computação e conectividade, o que aumenta a importância de energia local resiliente. Os Centros de Operações de Rede também usam geração e armazenamento no local para reduzir a exposição a interrupções da rede elétrica. Os hubs de acesso a fibra e banda larga em programas rurais apresentam outro caso de uso em que a energia solar de baixa potência pode ser a única fonte de energia prática. Isso amplia o mercado de gestão de energia renovável para telecomunicações além das torres convencionais. Também aumenta a necessidade de projetos que combinem armazenamento, geração e controles com a criticidade de cada aplicação.
Por Usuário Final: As Empresas de Torres Fornecem Escala Enquanto as Empresas de Serviços de Energia Lideram o Crescimento
As Empresas de Torres detinham 43,56% do valor de mercado em 2026. Elas possuem e operam uma grande parcela da infraestrutura de telecomunicações alimentada e geralmente gerenciam o uso de energia em extensos portfólios de locais. As cobranças de repasse de energia lhes dão um incentivo direto para controlar os custos de energia. Os arrendamentos de longo prazo também podem apoiar o período de financiamento necessário para equipamentos renováveis. As Operadoras de Redes Móveis são outro grupo de usuários importante, particularmente em locais que possuem diretamente. Elas estão adotando sistemas atrás do medidor enquanto usam empresas de serviços de energia para operações fora da rede.
As Empresas de Serviços de Energia para Telecomunicações estão projetadas para expandir a um CAGR de 20,61% até 2032. No modelo T-ESCO, o prestador de serviços financia os equipamentos e recebe receita de longo prazo por meio de uma estrutura por kWh ou de taxa fixa. Isso pode aliviar os requisitos iniciais de capital para os operadores, ao mesmo tempo em que fornece aos provedores um fluxo de receita lastreado em ativos. O investimento da IFC de 2026 na IPT PowerTech Group apoia esse modelo na Etiópia, Libéria e Serra Leoa. O programa tem como meta reduções anuais de emissões superiores a 10.624 tCO₂e. Os fornecedores de equipamentos de rede, redes governamentais e de segurança pública e redes privadas corporativas permanecem grupos de usuários menores. Seus requisitos estão se expandindo em todo o mercado de gestão de energia renovável para telecomunicações, à medida que os locais de comunicação crítica adotam a abordagem híbrida renovável estabelecida no setor de torres.
Análise Geográfica
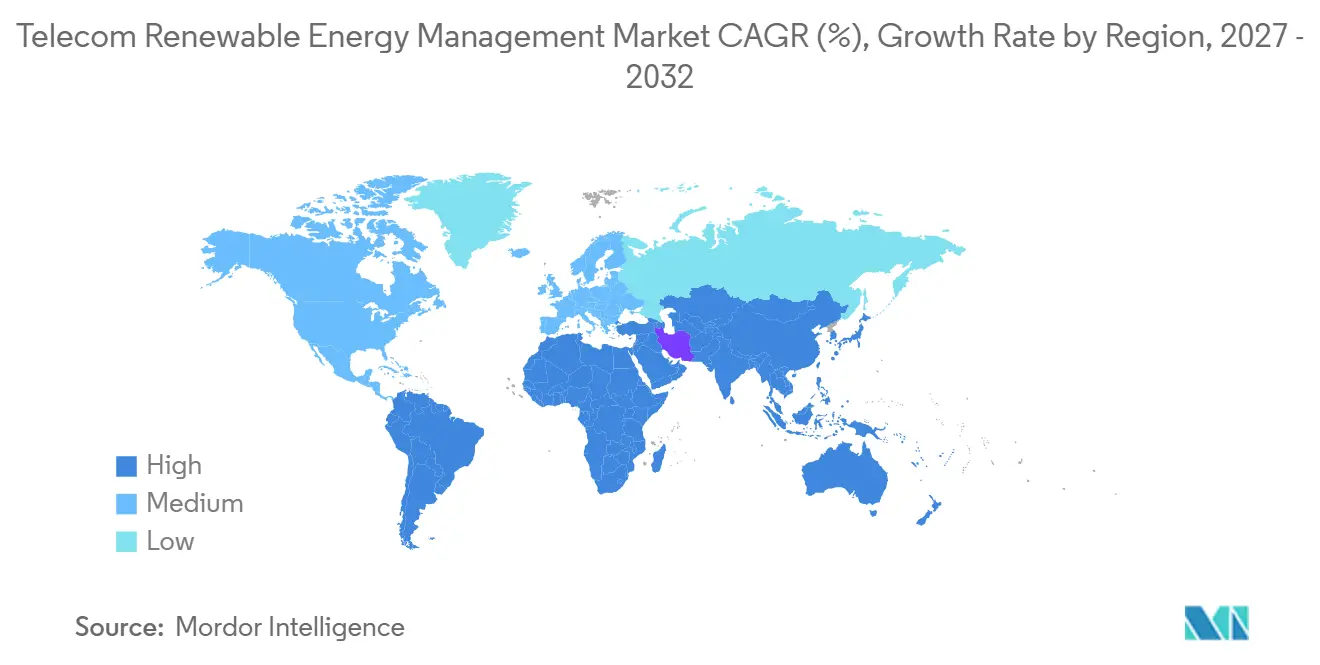
A Ásia-Pacífico detinha 36,24% da participação do mercado de gestão de energia renovável para telecomunicações em 2026. China, Índia, Japão e Coreia do Sul combinam grandes bases de torres, implantação ativa de 5G e metas de energia renovável apoiadas pelo governo. A Índia tornou-se uma área de implantação ativa de energia solar em locais de torres. A NTT DOCOMO e a NTT iniciaram uma demonstração de estação de rádio de base no Japão em outubro de 2026 que combina o deslocamento de carga de trabalho coordenado por inteligência artificial com a gestão de energia distribuída. O projeto está programado para funcionar até 31 de dezembro de 2026. Seu design pode ampliar o papel operacional das baterias de local em programas de resposta à demanda.
A Europa e a América do Norte têm padrões de implantação mais maduros centrados em aquisição de energia renovável e compromissos de conformidade. A GSMA relatou que os operadores europeus obtiveram 70% de sua eletricidade de fontes renováveis em 2024, em comparação com 50% na América do Norte. A Telefónica alcançou 100% de eletricidade renovável em suas operações na Espanha, Brasil e Alemanha até 2025. O acordo da Virgin Media O2, em vigor a partir de abril de 2026, fornece energia eólica da Escócia e do País de Gales para 15% de seu fornecimento total de energia. A América do Sul está avançando na integração solar, onde as condições remotas e de rede fraca tornam a energia local atraente. O Oriente Médio está avançando em direção a implantações estruturadas em torres macro e centros de dados de núcleo 5G. A IRENA constatou que os custos de energia firme de solar mais bateria em regiões de alta irradiância caíram de mais de 100 USD/MWh em 2020 para 54-82 USD/MWh até 2025. Essas condições regionais estão ampliando os casos de uso endereçáveis para o mercado de gestão de energia renovável para telecomunicações.
A África está projetada para expandir a um CAGR de 20,47% até 2032, a maior taxa regional no mercado de gestão de energia renovável para telecomunicações. A GSMA estimou que a infraestrutura de torres consumiu 4 bilhões de litros de diesel na África em 2024. Nigéria e África do Sul continuam sendo os maiores mercados individuais por contagem de torres. A Facilidade para Inclusão Energética e a Norfund forneceram 40 milhões de USD em março de 2025 para sistemas solares com baterias em 2.625 locais da Orange Mali sob um acordo de energia como serviço de 10 anos. A MIGA declarou que todas as 499 reformas planejadas de locais da MTN no Sudão do Sul foram concluídas até junho de 2026, com 5,8 MW de energia solar e 25,5 MWh de armazenamento em baterias implantados. Esses projetos mostram que o financiamento para o desenvolvimento, os provedores comerciais de serviços de energia e os fornecedores de equipamentos podem abordar as barreiras de capital e técnicas que retardaram a substituição do diesel.
Cenário Competitivo
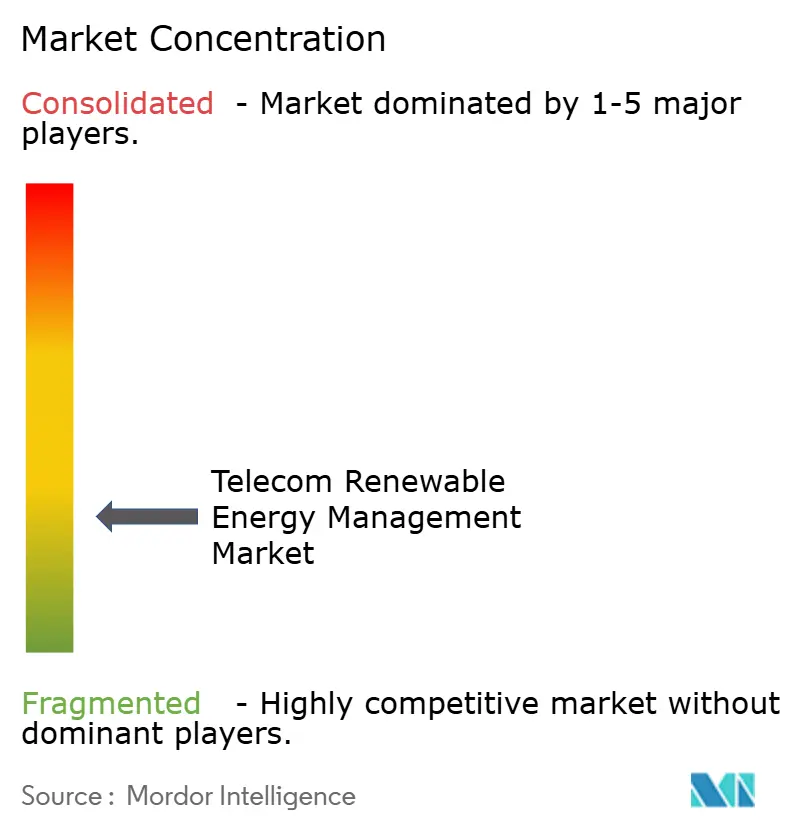
O mercado de gestão de energia renovável para telecomunicações é fragmentado entre fornecedores de tecnologia globais, provedores regionais de serviços de energia e especialistas em soluções fora da rede. Huawei Technologies, Schneider Electric, ABB, Vertiv, Eaton e Delta Electronics competem por meio de amplos portfólios de equipamentos e plataformas de controle integradas. IPT PowerTech, Camusat, Energy Vision e Yoma Micro Power focam na entrega local e na capacidade operacional. Clear Blue Technologies, Caban Systems, GenCell e OMC Power visam tipos específicos de locais por meio de economias de sistema e modelos de serviço. A Recomendação L.1397 da ITU-T apoia interfaces comuns de monitoramento e controle de baterias para locais de telecomunicações. Uma maior interoperabilidade pode reduzir a dependência de soluções proprietárias e aumentar a importância da gestão de energia liderada por software. Os fornecedores que combinam hardware, monitoramento e operações estão melhor posicionados para gerenciar o desempenho do local ao longo do prazo dos contratos.
Os grandes fornecedores estão buscando arranjos que combinem design de sistema, aquisição, financiamento e monitoramento sob acordos plurianuais. Essas estruturas reduzem a complexidade para os operadores de rede que desejam gerenciar os custos de energia sem possuir diretamente cada ativo. Os provedores menores estão se concentrando em oportunidades de conversão de diesel na África Subsaariana e no Sudeste Asiático. Seus projetos frequentemente usam apoio de instituições de financiamento para o desenvolvimento para abordar restrições de crédito e câmbio. A Clear Blue Technologies recebeu um pedido de 1,5 milhão de CAD (1,08 milhão de USD) da iSat Africa em novembro de 2025 para sistemas de energia para telecomunicações fora da rede na República Democrática do Congo, Sudão do Sul, Libéria e Zâmbia. A empresa também lançou uma oferta comercial de Energia como Serviço com esse pedido. A Caban Systems anunciou um programa de retrofit de locais móveis alimentados por energia solar com a Digicel Jamaica em outubro de 2025, com implantação planejada até 2026.
Oportunidades competitivas estão surgindo em manutenção preditiva para ativos híbridos e em plataformas que agregam baterias distribuídas para serviços de rede elétrica. As redes privadas corporativas também são uma aplicação subdesenvolvida porque os operadores de campus precisam de energia resiliente para comunicações críticas. A ZTE se beneficia ao vincular sistemas de energia com implantações de equipamentos de telecomunicações. Os requisitos nacionais de neutralidade de carbono estão adicionando pressão para que os fornecedores documentem as emissões do ciclo de vida e o desempenho energético. A Schneider Electric e a SK Telecom assinaram um acordo abrangente de aquisição elétrica e mecânica para o centro de dados de inteligência artificial da SK Telecom em Ulsan em agosto de 2025. O acordo abrange equipamentos de distribuição elétrica, sistemas de UPS, transformadores, controles automatizados e software de gêmeo digital de energia ETAP. Esse movimento mostra como as capacidades de gestão de energia estão entrando em partes adjacentes do mercado de gestão de energia renovável para telecomunicações. Os participantes do mercado, portanto, precisam equilibrar o desempenho dos equipamentos, a capacidade de financiamento, a prestação de serviços locais e os controles digitais.
Líderes do Setor de Gestão de Energia Renovável para Telecomunicações
-
Huawei Technologies Co., Ltd.
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Delta Electronics, Inc.
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A NTT DOCOMO e a NTT iniciaram a primeira demonstração mundial de deslocamento de carga de trabalho coordenado por inteligência artificial combinado com gestão de recursos de energia distribuída em estações de rádio de base, com funcionamento até 31 de dezembro de 2026. O sistema usa inteligência artificial baseada em aprendizado por reforço para otimizar o uso de energia renovável, a participação em resposta à demanda e a extensão da energia de backup durante interrupções, com a redistribuição de carga de trabalho reduzindo o consumo nos locais afetados.
- Março de 2026: A IFC investiu 45 milhões de USD na IPT PowerTech Group para modernizar 2.235 locais de telecomunicações, mais de 90% dos quais estão fora da rede ou em redes fracas, na Etiópia, Libéria e Serra Leoa. O pacote inclui um empréstimo A de 27 milhões de USD e 18 milhões de USD em financiamento combinado, com reduções projetadas nos custos de energia dos operadores de até 52% na Etiópia e cortes anuais de emissões superiores a 10.624 tCO₂e.
- Fevereiro de 2026: A TELUS Corporation tornou-se a primeira empresa de telecomunicações canadense a alcançar 100% de fornecimento de eletricidade renovável e de baixa emissão em 31 de dezembro de 2025, e apresentou sua Estrutura de Transição Climática com metas validadas pelo SBTi, neutralidade de carbono nos Escopos 1, 2 e 3 até 2040 e uma redução absoluta de 85% nas emissões de Escopo 1 e 2 até 2033.
- Outubro de 2025: A Virgin Media O2 assinou um acordo de compra de energia de 10 anos com o The Renewables Infrastructure Group para fornecer 15% de sua energia total a partir de parques eólicos na Escócia e no País de Gales, Earlseat e Garreg Lwyd, em vigor a partir de abril de 2026, como parte de seu compromisso com 100% de energia renovável nos locais onde controla a conta de energia.
Escopo do Relatório Global do Mercado de Gestão de Energia Renovável para Telecomunicações
O Relatório do Mercado de Gestão de Energia Renovável para Telecomunicações é Segmentado por Tipo de Produto (Sistemas de Energia Solar Fotovoltaica, Turbinas Eólicas, Sistemas de Armazenamento de Energia em Baterias, Sistemas Híbridos de Renováveis e Diesel, Sistemas de Células de Combustível e Outros Tipos de Produto), Fonte de Energia (Conectado à Rede e Fora da Rede), Classificação de Potência (Menos de 2 KW, 2-10 KW, 10-20 kW e Acima de 20 kW), Aplicação (Estações de Transceptores de Base, Torres de Telecomunicações e Infraestrutura Passiva, Centros de Operações de Rede, Computação de Borda e Centros de Dados Distribuídos, Hubs de Acesso a Fibra e Banda Larga e Outras Aplicações), Usuário Final (Operadoras de Redes Móveis, Empresas de Torres, Empresas de Serviços de Energia para Telecomunicações, Fornecedores de Equipamentos de Rede, Redes Governamentais e de Segurança Pública e Redes Privadas Corporativas) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sistemas de Energia Solar Fotovoltaica |
| Turbinas Eólicas |
| Sistemas de Armazenamento de Energia em Baterias |
| Sistemas Híbridos de Renováveis e Diesel |
| Sistemas de Células de Combustível |
| Outros Tipos de Produto |
| Conectado à Rede |
| Fora da Rede |
| Menos de 2 kW |
| 2-10 kW |
| 10-20 kW |
| Acima de 20 kW |
| Estações de Transceptores de Base |
| Torres de Telecomunicações e Infraestrutura Passiva |
| Centros de Operações de Rede |
| Computação de Borda e Centros de Dados Distribuídos |
| Hubs de Acesso a Fibra e Banda Larga |
| Outras Aplicações |
| Operadoras de Redes Móveis |
| Empresas de Torres |
| Empresas de Serviços de Energia para Telecomunicações |
| Fornecedores de Equipamentos de Rede |
| Redes Governamentais e de Segurança Pública |
| Redes Privadas Corporativas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | Nigéria |
| África do Sul | |
| Restante da África |
| Por Tipo de Produto | Sistemas de Energia Solar Fotovoltaica | |
| Turbinas Eólicas | ||
| Sistemas de Armazenamento de Energia em Baterias | ||
| Sistemas Híbridos de Renováveis e Diesel | ||
| Sistemas de Células de Combustível | ||
| Outros Tipos de Produto | ||
| Por Fonte de Energia | Conectado à Rede | |
| Fora da Rede | ||
| Por Classificação de Potência | Menos de 2 kW | |
| 2-10 kW | ||
| 10-20 kW | ||
| Acima de 20 kW | ||
| Por Aplicação | Estações de Transceptores de Base | |
| Torres de Telecomunicações e Infraestrutura Passiva | ||
| Centros de Operações de Rede | ||
| Computação de Borda e Centros de Dados Distribuídos | ||
| Hubs de Acesso a Fibra e Banda Larga | ||
| Outras Aplicações | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Empresas de Torres | ||
| Empresas de Serviços de Energia para Telecomunicações | ||
| Fornecedores de Equipamentos de Rede | ||
| Redes Governamentais e de Segurança Pública | ||
| Redes Privadas Corporativas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | Nigéria | |
| África do Sul | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de energia renovável para telecomunicações?
O mercado está projetado em 1 bilhão de USD em 2026 e 1 bilhão de USD em 2027, atingindo 2,8 bilhões de USD até 2032 a um CAGR de 18,87%.
Qual categoria de produto tem a maior participação na demanda de gestão de energia renovável para telecomunicações?
Os Sistemas de Energia Solar Fotovoltaica detinham a maior participação por tipo de produto, com 38,42% em 2026, apoiados pelo uso de longo prazo em locais de telecomunicações fora da rede e em redes fracas.
Por que os operadores de telecomunicações estão adotando sistemas de energia renovável?
A maior demanda de energia do 5G, redes elétricas não confiáveis, compromissos de aquisição de energia renovável e custos mais baixos de baterias e energia solar estão aumentando a adoção.
Qual configuração de fonte de energia lidera a demanda de gestão de energia renovável para telecomunicações?
As configurações Fora da Rede lideraram com 57,36% do valor de mercado em 2026, porque muitos locais carecem de acesso confiável à rede elétrica.
Qual grupo de usuários finais deve expandir mais rapidamente até 2032?
As Empresas de Serviços de Energia para Telecomunicações estão projetadas para expandir a um CAGR de 20,61%, à medida que os operadores utilizam modelos de energia como serviço de longo prazo.
Qual região está projetada para expandir mais rapidamente até 2032?
A África está projetada para expandir a um CAGR de 20,47%, apoiada pelas necessidades de substituição do diesel e por projetos renováveis financiados pelo desenvolvimento.