
Taille et Part du Marché de la Gestion des Énergies Renouvelables dans les Télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.18 Milliards de dollars |
| Taille du Marché (2032) | 2.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.87 % |
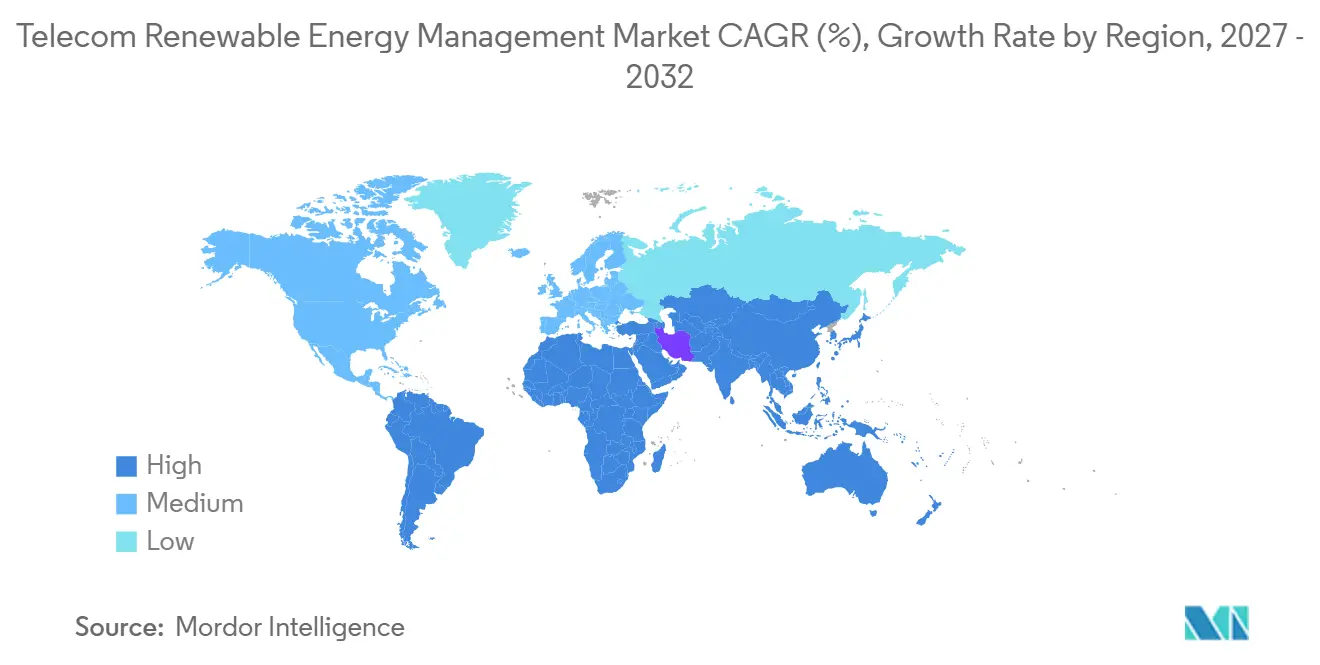
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
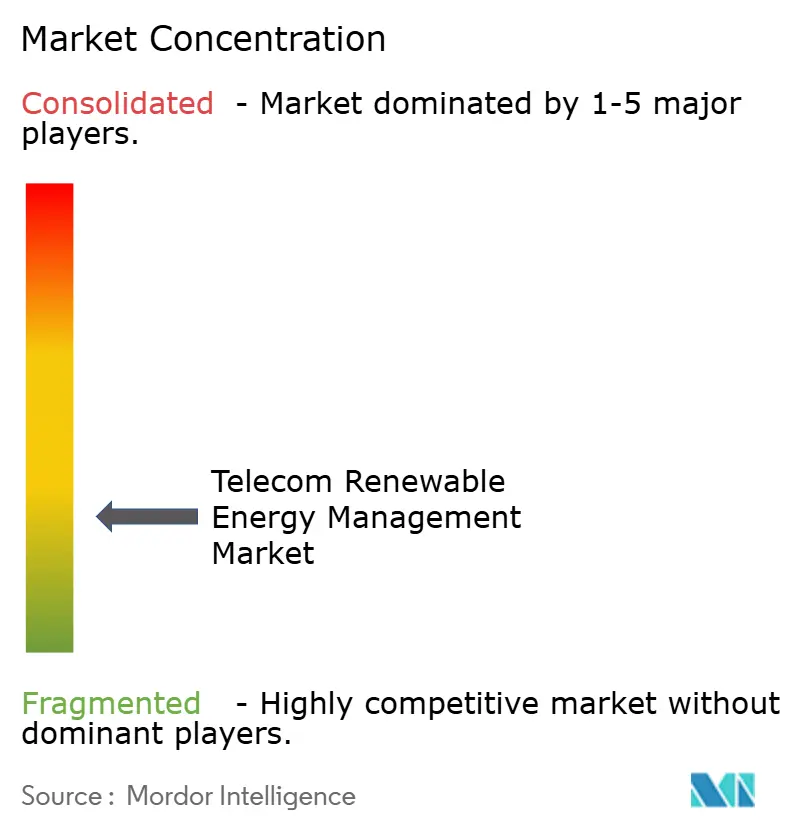
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Gestion des Énergies Renouvelables dans les Télécommunications par Mordor Intelligence
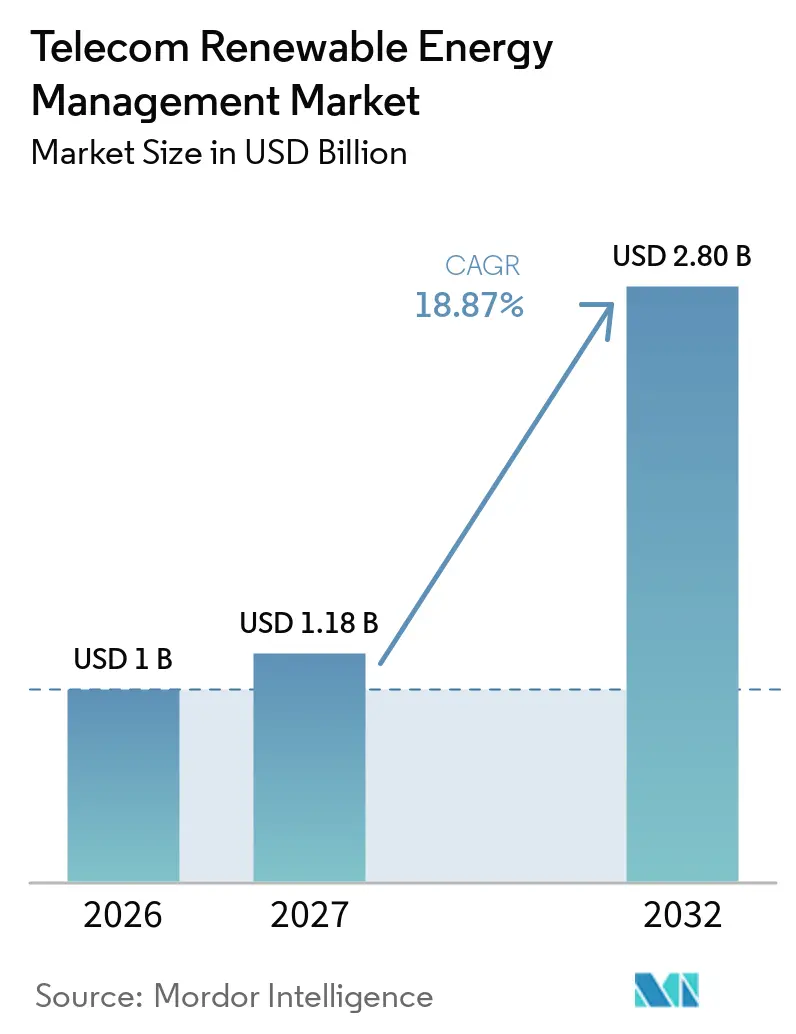
La taille du marché de la gestion des énergies renouvelables dans les télécommunications devrait passer de 1 milliard USD en 2026 à 1,18 milliard USD en 2027, puis à 2,80 milliards USD d'ici 2032, enregistrant un CAGR de 18,87 % entre 2027 et 2032. La demande d'électricité plus élevée des réseaux 5G plus denses accroît le besoin d'une alimentation fiable des sites, tant dans les zones urbaines qu'isolées. Les engagements d'approvisionnement en énergies renouvelables font également évoluer les décisions en matière d'alimentation, passant d'une gestion à court terme du carburant vers une planification d'infrastructure à plus long terme. La baisse des coûts des batteries, des équipements solaires et de l'électronique de puissance améliore le bilan opérationnel des systèmes hybrides. Les opérateurs intègrent de plus en plus la production, le stockage et les commandes numériques, plutôt que de traiter l'alimentation de secours comme un actif autonome. Cela crée des opportunités pour les fournisseurs capables de financer, d'installer, de surveiller et d'exploiter des systèmes énergétiques fiables sur toute la durée de vie d'un site de télécommunications.
Points Clés du Rapport
- Par type de produit, les systèmes photovoltaïques solaires détenaient 38,42 % du marché de la gestion des énergies renouvelables dans les télécommunications en 2026, tandis que les systèmes de stockage d'énergie par batterie devraient se développer à un CAGR de 20,42 % jusqu'en 2032.
- Par source d'alimentation, les configurations hors réseau représentaient 57,36 % du marché de la gestion des énergies renouvelables dans les télécommunications en 2026, tandis que les configurations connectées au réseau devraient se développer à un CAGR de 20,18 % jusqu'en 2032.
- Par puissance nominale, le segment 2-10 kW détenait 40,28 % du marché de la gestion des énergies renouvelables dans les télécommunications en 2026, tandis que le segment supérieur à 20 kW devrait se développer à un CAGR de 20,36 % jusqu'en 2032.
- Par application, les tours de télécommunications et l'infrastructure passive représentaient 46,72 % du marché en 2026, tandis que l'informatique en périphérie et les centres de données distribués devraient se développer à un CAGR de 20,54 % jusqu'en 2032.
- Par utilisateur final, les sociétés de tours détenaient 43,56 % du marché en 2026, tandis que les sociétés de services énergétiques pour les télécommunications devraient se développer à un CAGR de 20,61 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 36,24 % du marché de la gestion des énergies renouvelables dans les télécommunications en 2026, tandis que l'Afrique devrait se développer à un CAGR de 20,47 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial de la Gestion des Énergies Renouvelables dans les Télécommunications
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande en Énergie des Réseaux 5G et de Périphérie | +4% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Instabilité du Réseau et Expansion de la Connectivité Rurale | +3.5% | Afrique, Asie du Sud, Asie du Sud-Est et parties de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Engagements de Neutralité Carbone et Approvisionnement en Énergies Renouvelables | +3.2% | Europe et Amérique du Nord, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Baisse des Coûts du Solaire, des Batteries et de l'Électronique de Puissance | +2.8% | Mondial, avec une pertinence accrue dans les régions à fort ensoleillement | Court terme (≤ 2 ans) |
| Monétisation de la Flexibilité des Batteries via la Réponse à la Demande et les Centrales Électriques Virtuelles | +2% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Modèles d'Alimentation Renouvelable en tant que Service pour les Sites Distants | +1.5% | Afrique, Asie du Sud-Est, Amérique du Sud et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la Densité de Puissance des Réseaux 5G et de Périphérie
Le marché de la gestion des énergies renouvelables dans les télécommunications est soutenu par les besoins en puissance plus élevés des réseaux radio 5G denses. Une étude de 2026 portant sur des réseaux 5G en exploitation a révélé qu'une unité radio macro entièrement chargée atteignait une consommation maximale moyenne de 1 090 W. Les stations de base représentent 60 à 80 % de la consommation totale d'énergie du réseau d'accès radio, faisant de l'efficacité énergétique au niveau du site une préoccupation opérationnelle majeure. La consommation d'énergie augmente lors des opérations parallèles 4G et 5G, même si le mode veille 5G améliore l'efficacité énergétique statique de 10× par rapport à la 4G, car la croissance du trafic et les déploiements multi-porteuses atténuent l'effet au niveau du site. Les équipements informatiques en périphérie placés à proximité des sites d'accès radio ajoutent une couche supplémentaire de demande continue. Ces conditions rendent les mises à niveau fiables, renouvelables et de stockage plus importantes pour la continuité du réseau.
Instabilité Croissante du Réseau et Expansion de la Connectivité Rurale
L'instabilité du réseau accroît la demande de systèmes d'alimentation pour les télécommunications hors réseau et à réseau faible dans le marché de la gestion des énergies renouvelables dans les télécommunications. La GSMA a rapporté que les sites de télécommunications à mauvaise connexion réseau subissent en moyenne plus de 6 heures de pannes par jour, faisant de la production diesel une source de secours courante et une dépense opérationnelle majeure. Les programmes de couverture rurale ajoutent des sites où la connexion au réseau est indisponible ou peu fiable, nécessitant des systèmes combinant production solaire, batteries et équipements de secours dans l'ensemble du marché de la gestion des énergies renouvelables dans les télécommunications. En mars 2026, la Société Financière Internationale a investi 45 millions USD dans IPT PowerTech Group pour moderniser 2 235 sites de télécommunications en Éthiopie, au Libéria et en Sierra Leone, dont plus de 90 % sont classés hors réseau ou à réseau faible.[1] La Société Financière Internationale a indiqué que le projet pourrait réduire les coûts d'alimentation des opérateurs en Éthiopie jusqu'à 52 %. Le financement du développement peut donc réduire la barrière en capital qui a limité la conversion vers les énergies renouvelables sur les marchés distants.
Engagements de Neutralité Carbone des Télécommunications et Approvisionnement en Électricité Renouvelable
Les engagements de neutralité carbone font de l'approvisionnement en électricité renouvelable une source de demande plus durable pour le marché de la gestion des énergies renouvelables dans les télécommunications. En juin 2026, 81 opérateurs mobiles avaient fixé ou s'étaient engagés à atteindre des objectifs à court terme fondés sur la science, représentant 47 % des connexions mobiles mondiales. La part de l'électricité provenant de sources renouvelables chez les opérateurs a plus que doublé, passant de 10 % en 2019 à 24 % en 2024. TELUS a atteint un approvisionnement en électricité 100 % renouvelable et à faibles émissions le 31 décembre 2025, et ses objectifs validés comprennent une réduction absolue de 85 % des émissions des Scopes 1 et 2 d'ici 2033.[2] Deutsche Telekom a rapporté que les contrats d'achat d'électricité et l'autoproduction ont fourni 31,7 % de son électricité fin 2025.[3] Virgin Media O2 a signé un contrat d'achat d'électricité de 10 ans en octobre 2025 pour couvrir 15 % de son approvisionnement total en énergie, soutenant une meilleure visibilité des revenus à long terme pour les fournisseurs d'énergie et les sociétés de services.[4]
Baisse des Coûts du Solaire, des Batteries et de l'Électronique de Puissance
La baisse des coûts des composants améliore l'économie du cycle de vie de l'alimentation hybride des sites dans le marché de la gestion des énergies renouvelables dans les télécommunications. L'IRENA a rapporté que les coûts de stockage par batterie ont diminué de 93 % entre 2010 et 2024, pour atteindre 192 USD/kWh. Le NREL a rapporté une nouvelle baisse de 45 % des prix des packs de batteries stationnaires entre 2024 et 2025, à 70 USD/kWh. Une étude de 2026 en Tanzanie a révélé un coût nivelé de l'énergie de 0,11 USD/kWh pour une configuration télécom solaire photovoltaïque-batterie-générateur, contre 0,27 USD/kWh pour un système uniquement à générateur et 0,71 USD/kWh pour une extension du réseau. Ce résultat explique pourquoi les systèmes hybrides peuvent être attractifs sur les sites distants avec une logistique diesel coûteuse. La baisse des coûts des modules solaires, des batteries et des onduleurs améliore l'économie des projets dans l'ensemble du marché de la gestion des énergies renouvelables dans les télécommunications et permet aux fournisseurs d'adapter les configurations aux conditions locales de charge et de météo.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Modernisation et de Raccordement au Réseau | -2.8% | Mondial, avec une pression plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Intermittence des Énergies Renouvelables et Exigences de Fiabilité de Secours | -2% | Mondial, avec une pression plus forte en Afrique et en Asie du Sud | Court terme (≤ 2 ans) |
| Contraintes d'Espace, de Permis et de Sécurité au Niveau du Site | -1.2% | Marchés urbains denses en Asie-Pacifique, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Exposition aux Devises, au Climat et à la Logistique Diesel | -0.8% | Afrique, Asie du Sud, Asie du Sud-Est et parties de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Modernisation et de Raccordement au Réseau
Les coûts de modernisation initiaux restent une contrainte importante pour le marché de la gestion des énergies renouvelables dans les télécommunications. Les équipements solaires, de batteries et de contrôle, ainsi que la préparation des sites, doivent souvent être installés avant que l'opérateur ne commence à réaliser des économies de carburant. Cette exigence entre en concurrence avec les dépenses liées au spectre, aux réseaux 5G et au déploiement de la fibre. Les projets connectés au réseau peuvent également faire face à des procédures de raccordement qui ne s'alignent pas sur les calendriers de décarbonation des entreprises. Les modèles de sociétés de services énergétiques peuvent transférer les coûts en capital des opérateurs, mais ils dépendent de clients solvables et de contrats durables. Cela peut laisser les opérateurs plus petits avec moins d'options de financement dans le marché de la gestion des énergies renouvelables dans les télécommunications que leurs homologues plus grands et mieux capitalisés.
Intermittence des Énergies Renouvelables et Exigences de Fiabilité de Secours
L'intermittence des énergies renouvelables limite l'utilisation de systèmes purement renouvelables sur les sites nécessitant un service continu. La Recommandation L.1397 de l'UIT-T, publiée en octobre 2025, définit les interfaces de surveillance et de contrôle pour les systèmes de batteries sur les sites de télécommunications. La norme soutient une meilleure gestion des réserves, mais elle ne supprime pas les limites physiques créées par une faible production solaire prolongée. Une étude de 2026 portant sur des tours de télécommunications au Bangladesh a révélé qu'une disponibilité de 99,9 % nécessitait une optimisation minutieuse de la part solaire à 48-52 % de la demande annuelle. Cela crée un besoin de conception spécifique au site, d'autonomie des batteries et de capacité de secours. Les événements météorologiques de plusieurs jours peuvent augmenter à la fois la taille des équipements et le coût des projets, de sorte que les configurations hybrides restent importantes dans l'ensemble du marché de la gestion des énergies renouvelables dans les télécommunications, où le risque de panne ne peut être accepté.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Le Photovoltaïque Solaire Domine les Systèmes Installés Tandis que le Stockage par Batterie Progresse
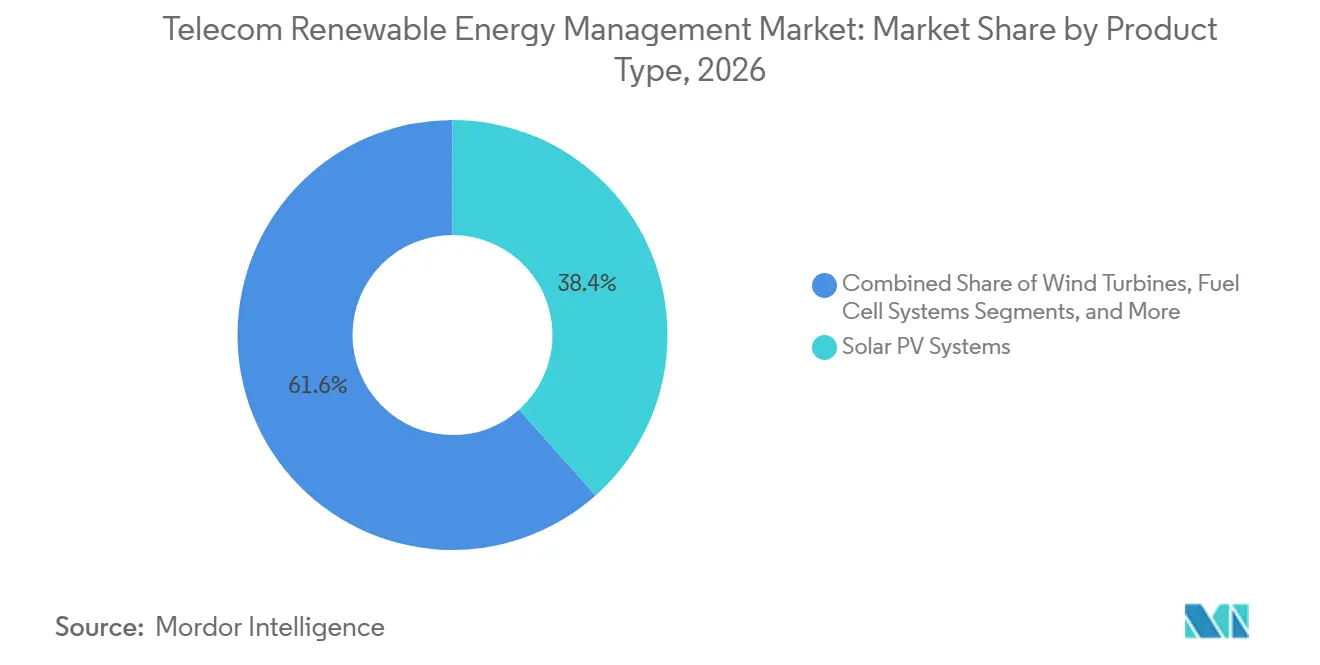
Les systèmes photovoltaïques solaires détenaient 38,42 % de la part du marché de la gestion des énergies renouvelables dans les télécommunications en 2026. La base installée reflète des années de déploiement sur des sites hors réseau et à réseau faible où les ressources solaires et les coûts du diesel favorisent la production photovoltaïque. Les systèmes solaires restent un point de départ pratique pour les opérateurs cherchant à réduire la consommation de carburant sur les actifs distants. Leur rôle est le plus fort là où la production diurne peut directement alimenter la charge du réseau. Les systèmes de stockage d'énergie par batterie devraient se développer à un CAGR de 20,42 % jusqu'en 2032. Le stockage attire l'attention car il peut soutenir les actifs solaires existants tout en améliorant la capacité de secours et la qualité de l'alimentation.
Les systèmes de batteries permettent aux opérateurs de stocker l'excédent de production et de l'utiliser lorsque la production solaire diminue ou que les conditions du réseau se dégradent. Ils contribuent également à réduire le temps de fonctionnement des générateurs, ce qui peut diminuer les besoins de maintenance et l'exposition au carburant. NTT DOCOMO et NTT ont lancé une démonstration en octobre 2026 combinant le transfert de charge de travail avec la gestion des ressources énergétiques distribuées aux stations de base radio. La démonstration utilise l'intelligence artificielle pour coordonner l'utilisation des énergies renouvelables, la participation à la réponse à la demande et l'alimentation de secours lors des pannes. Les systèmes hybrides renouvelables-diesel restent pertinents pour les opérateurs qui ont besoin d'une fiabilité accrue pendant la transition hors du diesel. Les éoliennes sont plus limitées car elles dépendent d'emplacements côtiers ou en altitude appropriés. Les systèmes à pile à combustible peuvent fournir une alimentation indépendante des conditions météorologiques, mais leurs coûts plus élevés limitent leur utilisation aux applications ayant des exigences de fiabilité strictes. Les logiciels de gestion de l'énergie et les contrôleurs de microréseaux ajoutent une couche de service au marché de la gestion des énergies renouvelables dans les télécommunications en coordonnant les actifs matériels et en soutenant les revenus récurrents.

Par Source d'Alimentation : La Demande Hors Réseau Reste Plus Importante Tandis que l'Adoption Connectée au Réseau s'Accélère
Les configurations hors réseau représentaient 57,36 % de la taille du marché de la gestion des énergies renouvelables dans les télécommunications en 2026. Leur avance reflète le nombre de sites de télécommunications en Asie du Sud, en Afrique subsaharienne et en Asie du Sud-Est qui ne bénéficient pas d'un service réseau fiable. Ces emplacements font face à des coûts de transport diesel élevés et à des pannes récurrentes, rendant l'alimentation décentralisée nécessaire. Les systèmes hors réseau peuvent combiner solaire, batteries et générateurs en fonction du climat local et des besoins en charge. Une étude de 2025 de l'Université du Rwanda a révélé qu'un système photovoltaïque solaire de 30,2 kWc associé à un stockage lithium-ion de 7 400 Ah a offert un retour sur investissement de 1 139 % et une période de remboursement de 2 ans pour une tour de télécommunications hors réseau. Ces résultats expliquent pourquoi les systèmes renouvelables peuvent être déployés sur une base de coût même sans objectif de durabilité formel.
Les configurations connectées au réseau devraient se développer à un CAGR de 20,18 % jusqu'en 2032. Leur croissance est liée aux exigences d'approvisionnement en énergies renouvelables sur les sites connectés au réseau en Europe, en Amérique du Nord et en Asie-Pacifique urbaine. Le stockage en aval du compteur peut aider à gérer la demande de pointe et à soutenir les services réseau dans les emplacements appropriés. La décarbonation connectée au réseau dépend souvent d'un mélange de production locale et d'électricité contractée. Cette approche soutient l'orientation politique de l'approvisionnement en énergies renouvelables sur les principaux marchés des télécommunications. Les systèmes connectés au réseau devraient réduire l'écart avec les systèmes hors réseau dans l'ensemble du marché de la gestion des énergies renouvelables dans les télécommunications à mesure que l'approvisionnement en énergies renouvelables devient plus courant sur les sites urbains et périurbains.
Par Puissance Nominale : Les Systèmes de Gamme Intermédiaire Constituent le Cœur Tandis que les Systèmes à Haute Capacité Gagnent des Cas d'Usage
Le segment 2-10 kW détenait 40,28 % de la valeur du marché en 2026. Cette plage correspond aux besoins en alimentation continue d'une station de base émettrice-réceptrice macro 4G ou 5G standard. Elle peut soutenir la charge de base et fournir une autonomie de batterie pour le fonctionnement nocturne ou les périodes de faible production solaire. Ce segment évite la complexité des grands microréseaux multi-armoires tout en répondant aux exigences fondamentales des tours de télécommunications. La plage 10-20 kW dessert les sites avec des opérateurs co-localisés, des équipements de backhaul et des équipements informatiques en périphérie. Le segment inférieur à 2 kW dessert les installations plus petites telles que les microcellules, les petites cellules et les nœuds de passerelle IoT.
Clear Blue Technologies a annoncé 1 000 commandes pour le système d'alimentation hors réseau intelligent Pico-Plus d'Eutelsat en novembre 2025, pour déploiement dans des pays africains. Le segment supérieur à 20 kW devrait se développer à un CAGR de 20,36 % jusqu'en 2032. La demande provient des centres de données en périphérie situés dans des tours et des microréseaux d'ancrage villageois qui combinent l'alimentation télécom avec l'approvisionnement énergétique local. Une étude de 2026 a révélé que les microréseaux équipés de panneaux photovoltaïques aux nœuds d'accès radio peuvent maintenir la qualité de service lors des pannes de réseau tout en desservant également les charges locales. Ces configurations à double usage peuvent justifier une plus grande capacité de système dans les endroits où il existe un besoin clair d'alimentation communautaire. Des recherches menées en Tanzanie ont également révélé que les systèmes hybrides à haute capacité peuvent réduire les émissions de CO₂ de plus de 93 % par rapport aux systèmes uniquement à générateur. Cette demande ajoute un cas d'usage à plus haute capacité au marché de la gestion des énergies renouvelables dans les télécommunications.
Par Application : L'Infrastructure de Tours Constitue la Base Tandis que les Sites en Périphérie Augmentent la Demande
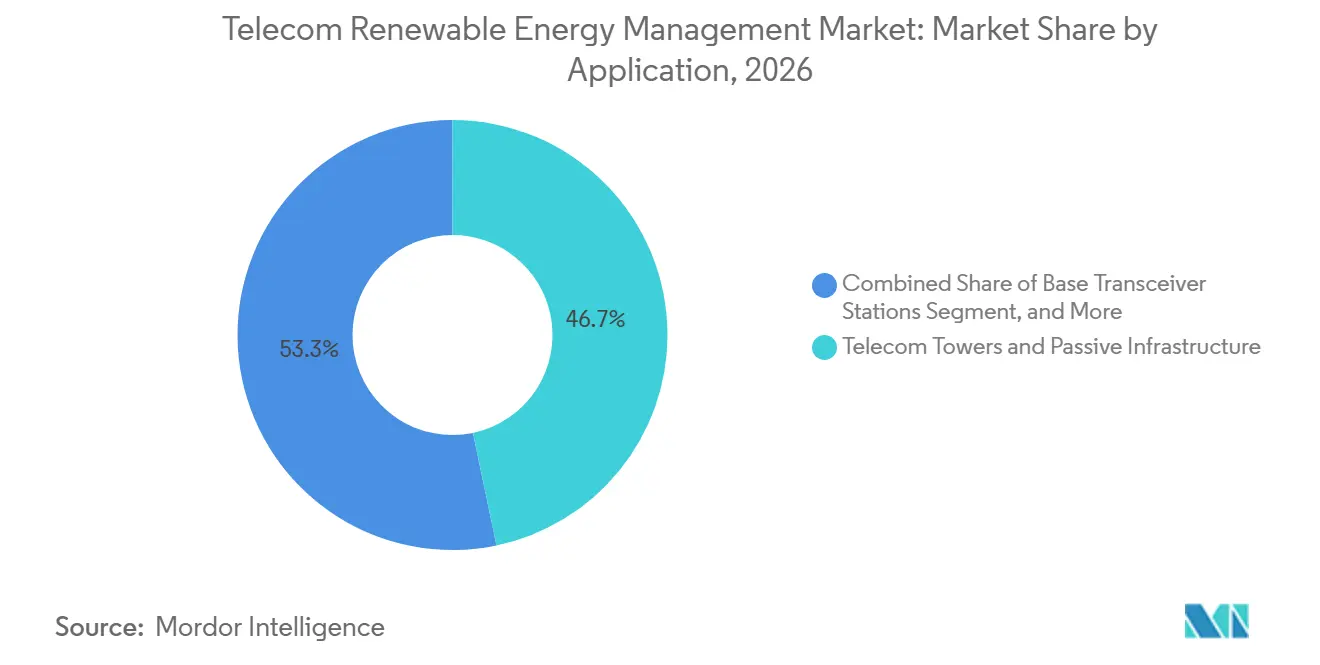
Les tours de télécommunications et l'infrastructure passive représentaient 46,72 % de la taille du marché de la gestion des énergies renouvelables dans les télécommunications en 2026. Les sociétés de tours font face directement aux coûts énergétiques, de sorte que la réduction de la consommation de diesel peut améliorer les marges opérationnelles. Leurs grands portefeuilles leur permettent également de standardiser les équipements, les achats et la maintenance sur de nombreux sites. L'intégration solaire a été opérationnalisée à grande échelle dans la gestion de l'infrastructure passive. Les stations de base émettrices-réceptrices restent une application distincte, dans laquelle les opérateurs gèrent directement les équipements radio plutôt que par l'intermédiaire de fournisseurs d'infrastructure passive.
L'informatique en périphérie et les centres de données distribués devraient se développer à un CAGR de 20,54 % jusqu'en 2032. Leur croissance est liée au découpage en tranches des réseaux 5G, aux réseaux privés et aux charges de travail nécessitant un traitement proche des nœuds d'accès radio. Ces sites combinent des charges informatiques et de connectivité, ce qui accroît l'importance d'une alimentation locale résiliente. Les centres d'exploitation des réseaux utilisent également la production et le stockage sur site pour réduire l'exposition aux perturbations du réseau. Les hubs d'accès à la fibre et à large bande dans les programmes ruraux présentent un autre cas d'usage où l'énergie solaire à faible puissance peut être la seule source d'énergie pratique. Cela élargit le marché de la gestion des énergies renouvelables dans les télécommunications au-delà des tours conventionnelles. Cela accroît également le besoin de conceptions qui adaptent le stockage, la production et les commandes à la criticité de chaque application.
Par Utilisateur Final : Les Sociétés de Tours Assurent l'Échelle Tandis que les Sociétés de Services Énergétiques Mènent la Croissance
Les sociétés de tours détenaient 43,56 % de la valeur du marché en 2026. Elles possèdent et exploitent une grande partie de l'infrastructure télécom alimentée et gèrent généralement la consommation d'énergie sur de vastes portefeuilles de sites. Les charges de transfert d'énergie leur donnent une incitation directe à contrôler les coûts d'alimentation. Les baux à long terme peuvent également soutenir la période de financement nécessaire aux équipements renouvelables. Les opérateurs de réseaux mobiles constituent un autre groupe d'utilisateurs important, notamment sur les sites qu'ils possèdent directement. Ils adoptent des systèmes en aval du compteur tout en faisant appel à des sociétés de services énergétiques pour les opérations hors réseau.
Les sociétés de services énergétiques pour les télécommunications devraient se développer à un CAGR de 20,61 % jusqu'en 2032. Dans le cadre du modèle T-ESCO, le prestataire de services finance l'équipement et perçoit des revenus à long terme via une structure par kWh ou à frais fixes. Cela peut alléger les exigences initiales en capital pour les opérateurs tout en fournissant aux prestataires un flux de revenus adossé à des actifs. L'investissement de la Société Financière Internationale en 2026 dans IPT PowerTech Group soutient ce modèle en Éthiopie, au Libéria et en Sierra Leone. Le programme vise des réductions annuelles d'émissions dépassant 10 624 tCO₂e. Les fournisseurs d'équipements réseau, les réseaux gouvernementaux et de sécurité publique, et les réseaux privés d'entreprise restent des groupes d'utilisateurs plus petits. Leurs exigences s'élargissent dans l'ensemble du marché de la gestion des énergies renouvelables dans les télécommunications à mesure que les sites de communication critiques adoptent l'approche hybride renouvelable établie dans le secteur des tours.
Analyse Géographique
L'Asie-Pacifique détenait 36,24 % de la part du marché de la gestion des énergies renouvelables dans les télécommunications en 2026. La Chine, l'Inde, le Japon et la Corée du Sud combinent de grandes bases de tours, un déploiement actif de la 5G et des objectifs d'énergie renouvelable soutenus par les gouvernements. L'Inde est devenue une zone de déploiement active pour l'énergie solaire sur les sites de tours. NTT DOCOMO et NTT ont lancé une démonstration de station de base radio au Japon en octobre 2026 combinant le transfert de charge de travail coordonné par intelligence artificielle avec la gestion des ressources énergétiques distribuées. Le projet est prévu pour se terminer le 31 décembre 2026. Sa conception pourrait élargir le rôle opérationnel des batteries de site dans les programmes de réponse à la demande.
L'Europe et l'Amérique du Nord ont des schémas de déploiement plus matures centrés sur l'approvisionnement en énergies renouvelables et les engagements de conformité. La GSMA a rapporté que les opérateurs européens ont obtenu 70 % de leur électricité à partir de sources renouvelables en 2024, contre 50 % en Amérique du Nord. Telefónica a atteint 100 % d'électricité renouvelable dans ses opérations espagnoles, brésiliennes et allemandes d'ici 2025. L'accord de Virgin Media O2, effectif en avril 2026, fournit de l'énergie éolienne d'Écosse et du Pays de Galles pour 15 % de son approvisionnement total en énergie. L'Amérique du Sud progresse dans l'intégration solaire, où les conditions de réseau distant et faible rendent l'alimentation locale attractive. Le Moyen-Orient s'oriente vers des déploiements structurés sur les tours macro et les centres de données 5G. L'IRENA a constaté que les coûts de l'énergie ferme solaire-plus-batterie dans les régions à fort ensoleillement ont diminué, passant de plus de 100 USD/MWh en 2020 à 54-82 USD/MWh d'ici 2025. Ces conditions régionales élargissent les cas d'usage adressables pour le marché de la gestion des énergies renouvelables dans les télécommunications.
L'Afrique devrait se développer à un CAGR de 20,47 % jusqu'en 2032, le taux régional le plus élevé du marché de la gestion des énergies renouvelables dans les télécommunications. La GSMA a estimé que l'infrastructure de tours a consommé 4 milliards de litres de diesel en Afrique en 2024. Le Nigéria et l'Afrique du Sud restent les plus grands marchés individuels par nombre de tours. La Facilité pour l'Inclusion Énergétique et Norfund ont fourni 40 millions USD en mars 2025 pour des systèmes solaires-batteries sur 2 625 sites Orange Mali dans le cadre d'un accord d'énergie en tant que service de 10 ans. L'Agence Multilatérale de Garantie des Investissements a déclaré que toutes les 499 rénovations de sites MTN Soudan du Sud prévues avaient été achevées en juin 2026, avec 5,8 MW d'énergie solaire et 25,5 MWh de stockage par batterie déployés. Ces projets montrent que le financement du développement, les prestataires de services énergétiques commerciaux et les fournisseurs d'équipements peuvent surmonter les barrières en capital et techniques qui ont ralenti le remplacement du diesel.
Paysage Concurrentiel
Le marché de la gestion des énergies renouvelables dans les télécommunications est fragmenté entre des fournisseurs de technologie mondiaux, des prestataires de services énergétiques régionaux et des spécialistes hors réseau. Huawei Technologies, Schneider Electric, ABB, Vertiv, Eaton et Delta Electronics se font concurrence grâce à de larges portefeuilles d'équipements et à des plateformes de contrôle intégrées. IPT PowerTech, Camusat, Energy Vision et Yoma Micro Power se concentrent sur la livraison locale et la capacité opérationnelle. Clear Blue Technologies, Caban Systems, GenCell et OMC Power ciblent des types de sites spécifiques grâce à l'économie des systèmes et aux modèles de service. La Recommandation L.1397 de l'UIT-T soutient des interfaces communes de surveillance et de contrôle des batteries pour les sites de télécommunications. Une interopérabilité plus large peut réduire le verrouillage propriétaire et accroître l'importance de la gestion de l'énergie pilotée par logiciel. Les fournisseurs qui combinent matériel, surveillance et opérations sont mieux positionnés pour gérer les performances des sites sur la longue durée des contrats.
Les grands fournisseurs recherchent des arrangements qui combinent la conception de systèmes, les achats, le financement et la surveillance dans le cadre d'accords pluriannuels. Ces structures réduisent la complexité pour les opérateurs de réseau qui souhaitent gérer les coûts énergétiques sans posséder directement chaque actif. Les petits fournisseurs se concentrent sur les opportunités de conversion diesel en Afrique subsaharienne et en Asie du Sud-Est. Leurs projets font souvent appel au soutien des institutions de financement du développement pour faire face aux contraintes de crédit et de change. Clear Blue Technologies a reçu une commande de 1,5 million CAD (1,08 million USD) d'iSat Africa en novembre 2025 pour des systèmes d'alimentation télécom hors réseau en République Démocratique du Congo, au Soudan du Sud, au Libéria et en Zambie. La société a également lancé une offre commerciale d'énergie en tant que service avec cette commande. Caban Systems a annoncé un programme de modernisation de sites mobiles alimentés par énergie solaire avec Digicel Jamaica en octobre 2025, avec un déploiement prévu jusqu'en 2026.
Des opportunités concurrentielles émergent dans la maintenance prédictive des actifs hybrides et dans les plateformes qui agrègent les batteries distribuées pour les services réseau. Les réseaux privés d'entreprise constituent également une application sous-développée car les opérateurs de campus ont besoin d'une énergie résiliente pour les communications critiques. ZTE bénéficie du lien entre les systèmes énergétiques et les déploiements d'équipements télécom. Les exigences nationales de neutralité carbone exercent une pression sur les fournisseurs pour qu'ils documentent les émissions du cycle de vie et les performances énergétiques. Schneider Electric et SK Telecom ont signé un accord global d'approvisionnement électrique et mécanique pour le centre de données d'intelligence artificielle de SK Telecom à Ulsan en août 2025. L'accord couvre les appareillages de commutation, les systèmes d'alimentation sans interruption, les transformateurs, les commandes automatisées et le logiciel de jumeau numérique de puissance ETAP. Cette initiative montre comment les capacités de gestion de l'énergie pénètrent dans des parties adjacentes du marché de la gestion des énergies renouvelables dans les télécommunications. Les acteurs du marché doivent donc équilibrer les performances des équipements, la capacité de financement, la prestation de services locaux et les commandes numériques.
Leaders du Secteur de la Gestion des Énergies Renouvelables dans les Télécommunications
-
Huawei Technologies Co., Ltd.
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Delta Electronics, Inc.
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Octobre 2026 : NTT DOCOMO et NTT ont lancé la première démonstration mondiale de transfert de charge de travail coordonné par intelligence artificielle combiné à la gestion des ressources énergétiques distribuées aux stations de base radio, se déroulant jusqu'au 31 décembre 2026. Le système utilise une intelligence artificielle basée sur l'apprentissage par renforcement pour optimiser l'utilisation des énergies renouvelables, la participation à la réponse à la demande et l'extension de l'alimentation de secours lors des pannes, avec une redistribution de la charge de travail réduisant la consommation sur les sites affectés.
- Mars 2026 : La Société Financière Internationale a investi 45 millions USD dans IPT PowerTech Group pour moderniser 2 235 sites de télécommunications, dont plus de 90 % sont hors réseau ou sur des réseaux à réseau faible, en Éthiopie, au Libéria et en Sierra Leone. Le package comprend un prêt A de 27 millions USD et 18 millions USD de financement mixte, avec des réductions projetées des coûts d'alimentation des opérateurs allant jusqu'à 52 % en Éthiopie et des réductions annuelles d'émissions dépassant 10 624 tCO₂e.
- Février 2026 : TELUS Corporation est devenue le premier opérateur télécom canadien à atteindre un approvisionnement en électricité 100 % renouvelable et à faibles émissions au 31 décembre 2025, et a dévoilé son Cadre de Transition Climatique avec des objectifs validés par l'Initiative Science Based Targets, la neutralité carbone sur les Scopes 1, 2 et 3 d'ici 2040, et une réduction absolue de 85 % des émissions des Scopes 1 et 2 d'ici 2033.
- Octobre 2025 : Virgin Media O2 a signé un contrat d'achat d'électricité de 10 ans avec The Renewables Infrastructure Group pour fournir 15 % de son énergie totale à partir de parcs éoliens en Écosse et au Pays de Galles, Earlseat et Garreg Lwyd, effectif en avril 2026, dans le cadre de son engagement envers 100 % d'énergie renouvelable sur les sites où elle contrôle la facture énergétique.
Portée du Rapport Mondial sur le Marché de la Gestion des Énergies Renouvelables dans les Télécommunications
Le rapport sur le marché de la gestion des énergies renouvelables dans les télécommunications est segmenté par type de produit (systèmes photovoltaïques solaires, éoliennes, systèmes de stockage d'énergie par batterie, systèmes hybrides renouvelables-diesel, systèmes à pile à combustible et autres types de produits), source d'alimentation (connecté au réseau et hors réseau), puissance nominale (moins de 2 kW, 2-10 kW, 10-20 kW et supérieur à 20 kW), application (stations de base émettrices-réceptrices, tours de télécommunications et infrastructure passive, centres d'exploitation des réseaux, informatique en périphérie et centres de données distribués, hubs d'accès à la fibre et à large bande et autres applications), utilisateur final (opérateurs de réseaux mobiles, sociétés de tours, sociétés de services énergétiques pour les télécommunications, fournisseurs d'équipements réseau, réseaux gouvernementaux et de sécurité publique et réseaux privés d'entreprise) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes Photovoltaïques Solaires |
| Éoliennes |
| Systèmes de Stockage d'Énergie par Batterie |
| Systèmes Hybrides Renouvelables-Diesel |
| Systèmes à Pile à Combustible |
| Autres Types de Produits |
| Connecté au Réseau |
| Hors Réseau |
| Moins de 2 kW |
| 2-10 kW |
| 10-20 kW |
| Supérieur à 20 kW |
| Stations de Base Émettrices-Réceptrices |
| Tours de Télécommunications et Infrastructure Passive |
| Centres d'Exploitation des Réseaux |
| Informatique en Périphérie et Centres de Données Distribués |
| Hubs d'Accès à la Fibre et à Large Bande |
| Autres Applications |
| Opérateurs de Réseaux Mobiles |
| Sociétés de Tours |
| Sociétés de Services Énergétiques pour les Télécommunications |
| Fournisseurs d'Équipements Réseau |
| Réseaux Gouvernementaux et de Sécurité Publique |
| Réseaux Privés d'Entreprise |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Nigéria |
| Afrique du Sud | |
| Reste de l'Afrique |
| Par Type de Produit | Systèmes Photovoltaïques Solaires | |
| Éoliennes | ||
| Systèmes de Stockage d'Énergie par Batterie | ||
| Systèmes Hybrides Renouvelables-Diesel | ||
| Systèmes à Pile à Combustible | ||
| Autres Types de Produits | ||
| Par Source d'Alimentation | Connecté au Réseau | |
| Hors Réseau | ||
| Par Puissance Nominale | Moins de 2 kW | |
| 2-10 kW | ||
| 10-20 kW | ||
| Supérieur à 20 kW | ||
| Par Application | Stations de Base Émettrices-Réceptrices | |
| Tours de Télécommunications et Infrastructure Passive | ||
| Centres d'Exploitation des Réseaux | ||
| Informatique en Périphérie et Centres de Données Distribués | ||
| Hubs d'Accès à la Fibre et à Large Bande | ||
| Autres Applications | ||
| Par Utilisateur Final | Opérateurs de Réseaux Mobiles | |
| Sociétés de Tours | ||
| Sociétés de Services Énergétiques pour les Télécommunications | ||
| Fournisseurs d'Équipements Réseau | ||
| Réseaux Gouvernementaux et de Sécurité Publique | ||
| Réseaux Privés d'Entreprise | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Nigéria | |
| Afrique du Sud | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la gestion des énergies renouvelables dans les télécommunications ?
Le marché devrait atteindre 1 milliard USD en 2026 et 1 milliard USD en 2027, pour atteindre 2,8 milliards USD d'ici 2032 à un CAGR de 18,87 %.
Quelle catégorie de produits détient la plus grande part de la demande en gestion des énergies renouvelables dans les télécommunications ?
Les systèmes photovoltaïques solaires détenaient la plus grande part par type de produit à 38,42 % en 2026, soutenus par une utilisation à long terme sur les sites de télécommunications hors réseau et à réseau faible.
Pourquoi les opérateurs télécom adoptent-ils des systèmes d'énergie renouvelable ?
La demande en puissance 5G plus élevée, les réseaux peu fiables, les engagements d'approvisionnement en énergies renouvelables et la baisse des coûts des batteries et du solaire stimulent l'adoption.
Quelle configuration de source d'alimentation domine la demande en gestion des énergies renouvelables dans les télécommunications ?
Les configurations hors réseau taient en tête avec 57,36 % de la valeur du marché en 2026, car de nombreux sites manquent d'un accès fiable au réseau.
Quel groupe d'utilisateurs finaux devrait se développer le plus rapidement jusqu'en 2032 ?
Les sociétés de services énergétiques pour les télécommunications devraient se développer à un CAGR de 20,61 % à mesure que les opérateurs utilisent des modèles d'alimentation en tant que service à long terme.
Quelle région devrait se développer le plus rapidement jusqu'en 2032 ?
L'Afrique devrait se développer à un CAGR de 20,47 %, soutenue par les besoins de remplacement du diesel et les projets renouvelables financés par le développement.