
Marktgröße und Marktanteil für Telekommunikation Erneuerbare Energieverwaltung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
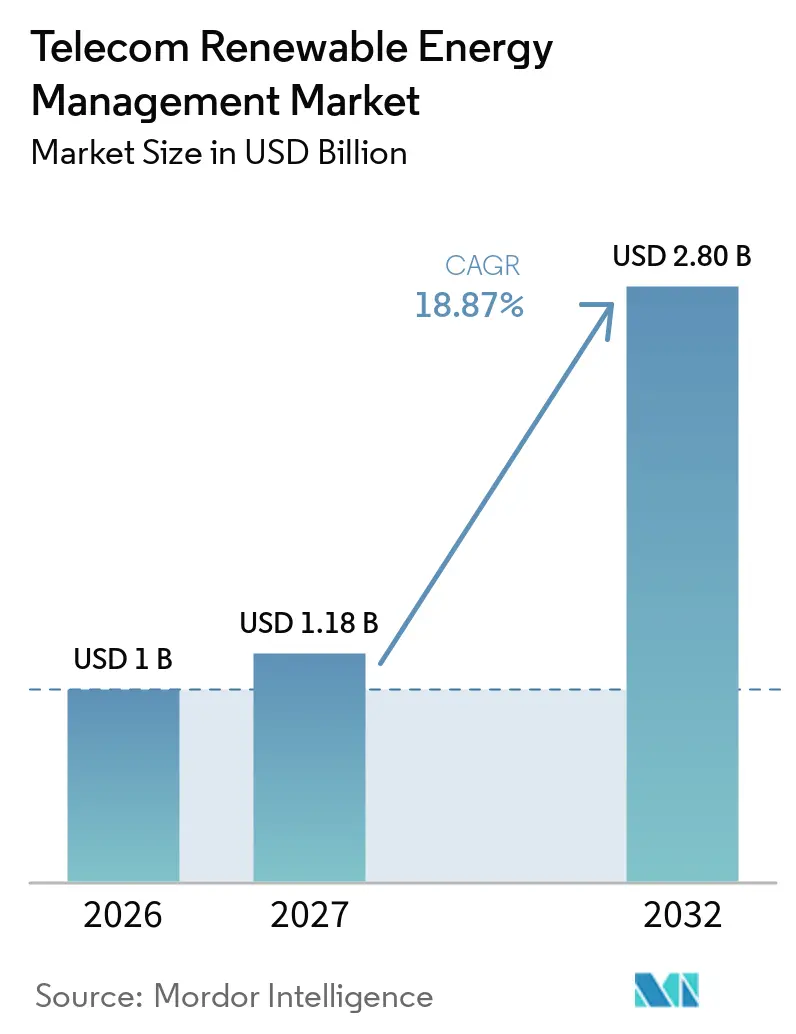
| Marktgröße (2027) | 1.18 Milliarden US-Dollar |
| Marktgröße (2032) | 2.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.87 % |
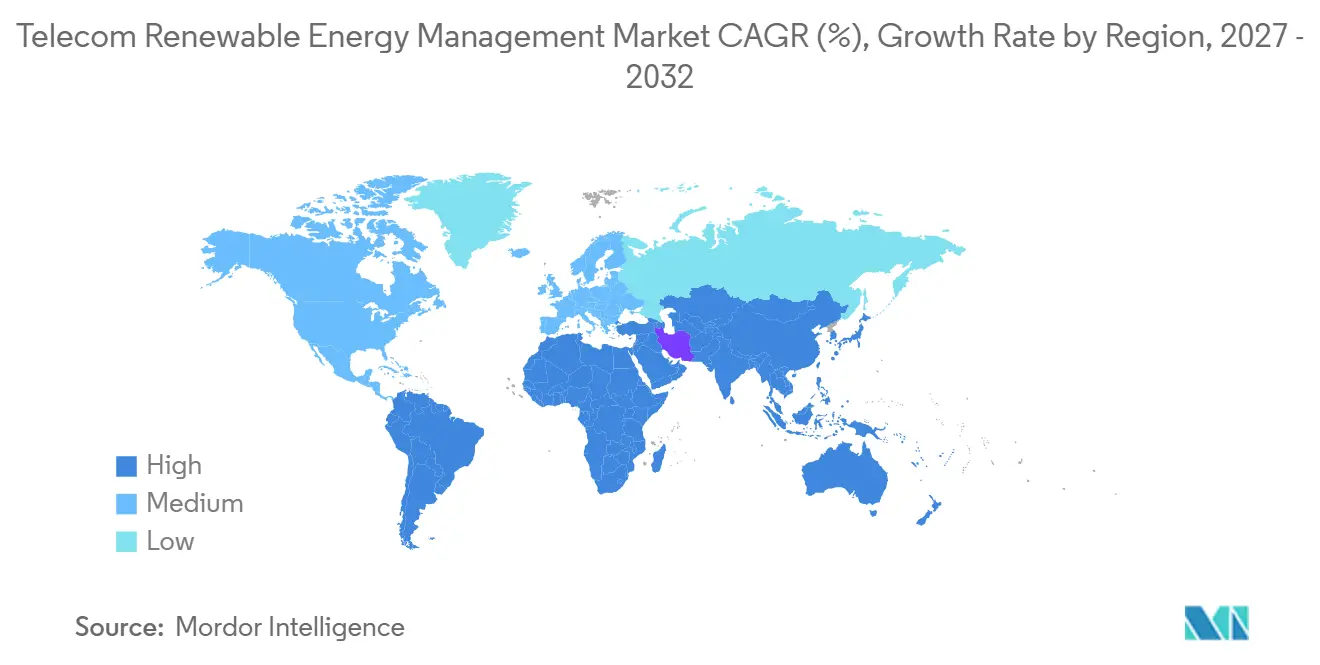
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
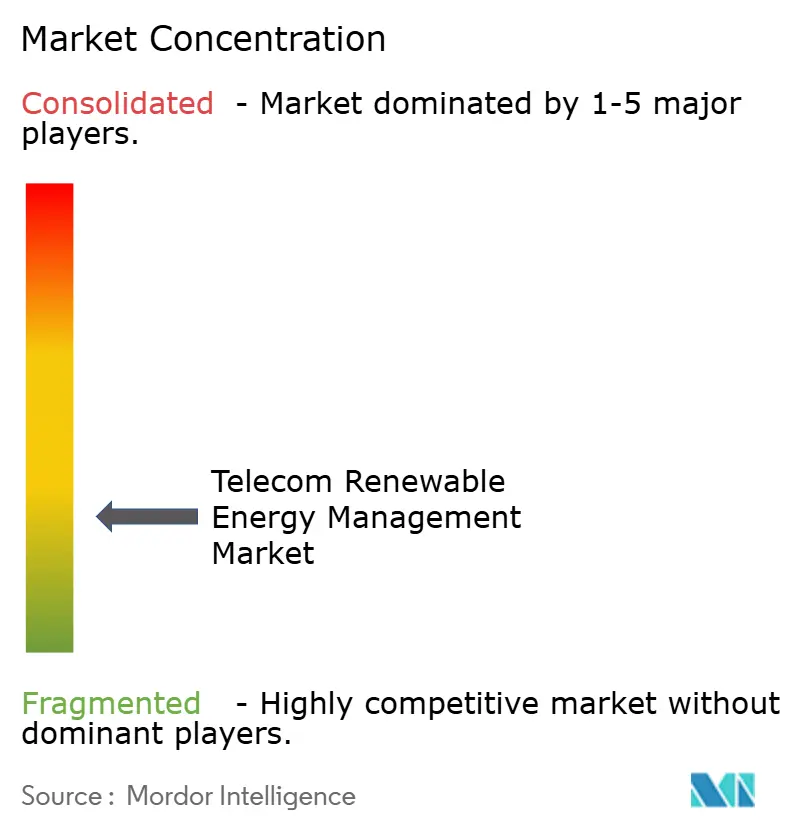
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikation Erneuerbare Energieverwaltung von Mordor Intelligence
Die Marktgröße für Telekommunikation Erneuerbare Energieverwaltung wird voraussichtlich von 1 Milliarde USD im Jahr 2026 auf 1,18 Milliarden USD im Jahr 2027 und bis 2032 auf 2,80 Milliarden USD anwachsen, mit einer CAGR von 18,87 % zwischen 2027 und 2032. Der höhere Strombedarf dichterer 5G-Netze erhöht den Bedarf an zuverlässiger Standortversorgung sowohl in städtischen als auch in abgelegenen Gebieten. Beschaffungsverpflichtungen für erneuerbare Energien verlagern Energieentscheidungen zudem von kurzfristigem Kraftstoffmanagement hin zu langfristiger Infrastrukturplanung. Sinkende Kosten für Batterien, Solaranlagen und Leistungselektronik verbessern die Betriebswirtschaftlichkeit von Hybridsystemen. Betreiber integrieren zunehmend Erzeugung, Speicherung und digitale Steuerung, anstatt Notstromversorgung als eigenständiges Asset zu behandeln. Dies schafft Chancen für Anbieter, die zuverlässige Energiesysteme über die gesamte Lebensdauer eines Telekommunikationsstandorts finanzieren, installieren, überwachen und betreiben können.
Wichtigste Erkenntnisse des Berichts
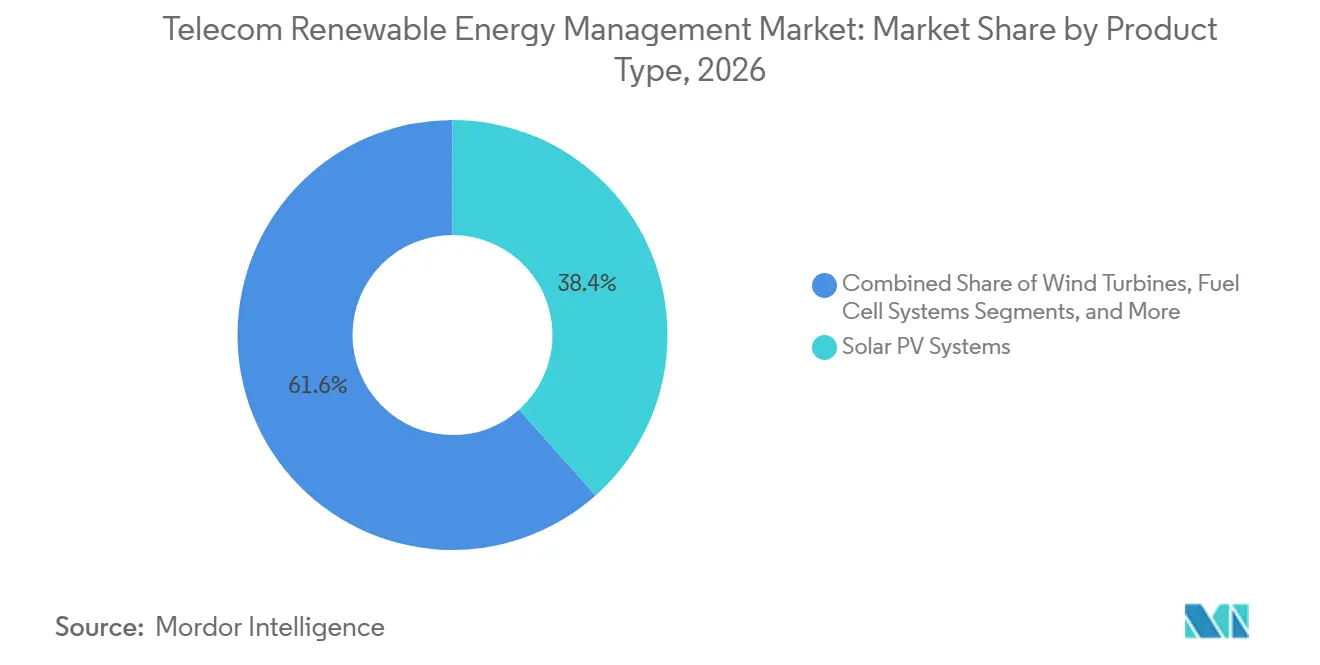
- Nach Produkttyp hielten Photovoltaikanlagen im Jahr 2026 einen Anteil von 38,42 % am Markt für Telekommunikation Erneuerbare Energieverwaltung, während Batterie-Energiespeichersysteme bis 2032 voraussichtlich mit einer CAGR von 20,42 % wachsen werden.
- Nach Energiequelle entfielen im Jahr 2026 57,36 % des Marktes für Telekommunikation Erneuerbare Energieverwaltung auf netzunabhängige Konfigurationen, während netzgebundene Konfigurationen bis 2032 voraussichtlich mit einer CAGR von 20,18 % wachsen werden.
- Nach Leistungsbewertung hielt das 2–10-kW-Segment im Jahr 2026 einen Anteil von 40,28 % am Markt für Telekommunikation Erneuerbare Energieverwaltung, während das Segment über 20 kW bis 2032 voraussichtlich mit einer CAGR von 20,36 % wachsen wird.
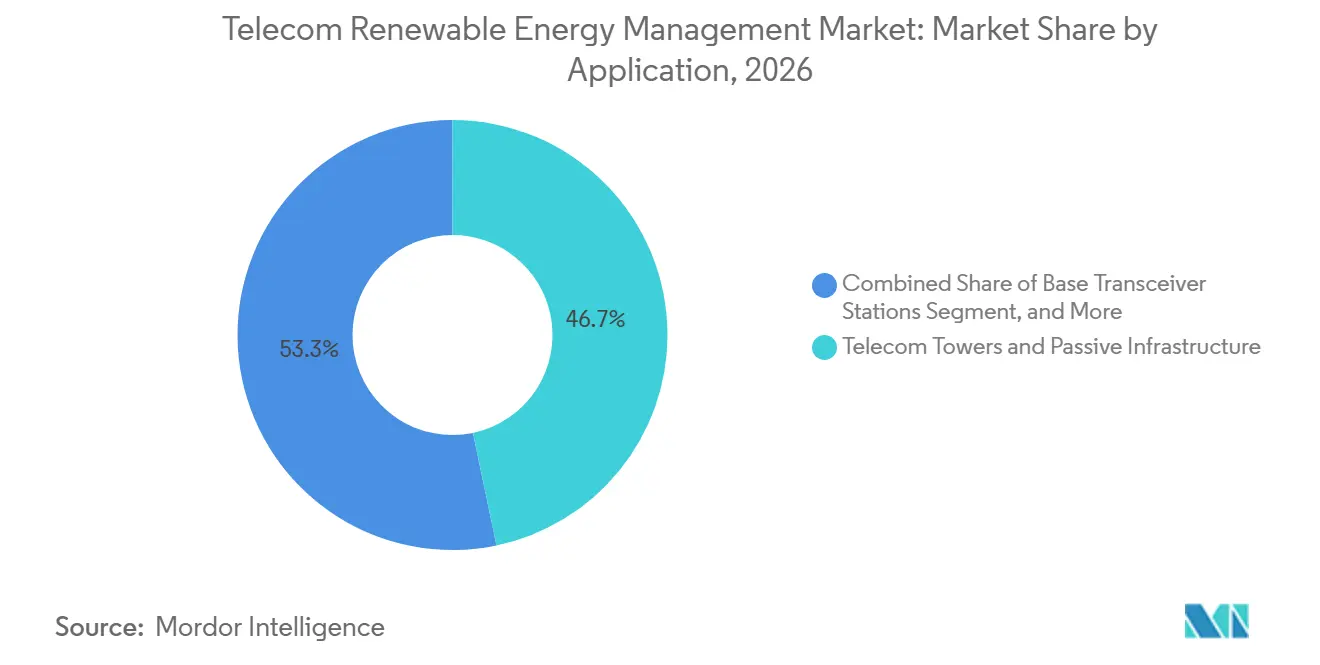
- Nach Anwendung entfielen im Jahr 2026 46,72 % des Marktes auf Telekommunikationstürme und passive Infrastruktur, während Edge-Computing und verteilte Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 20,54 % wachsen werden.
- Nach Endnutzer hielten Turmgesellschaften im Jahr 2026 einen Anteil von 43,56 % am Markt, während Telekommunikations-Energiedienstleistungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 20,61 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 36,24 % am Markt für Telekommunikation Erneuerbare Energieverwaltung, während Afrika bis 2032 voraussichtlich mit einer CAGR von 20,47 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse zur Telekommunikation Erneuerbare Energieverwaltung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leistungsdichtewachstum in 5G- und Edge-Netzwerken | +4% | Global, mit höchster Intensität im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Netzinstabilität und Konnektivitätsausbau im ländlichen Raum | +3.5% | Afrika, Südasien, Südostasien und Teile Südamerikas | Mittelfristig (2–4 Jahre) |
| Netto-Null-Verpflichtungen und Beschaffung erneuerbarer Energien | +3.2% | Europa und Nordamerika, mit Ausstrahlungseffekten in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für Solar-, Batterie- und Leistungselektronik | +2.8% | Global, mit stärkerer Relevanz in Regionen mit hoher Sonneneinstrahlung | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung der Batterieflexibilität durch Demand-Response und virtuelle Kraftwerke | +2% | Europa, Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Modelle für erneuerbare Energie als Dienstleistung an abgelegenen Standorten | +1.5% | Afrika, Südostasien, Südamerika und der Nahe Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leistungsdichtewachstum in 5G- und Edge-Netzwerken
Der Markt für Telekommunikation Erneuerbare Energieverwaltung wird durch den höheren Leistungsbedarf dichter 5G-Funknetze unterstützt. Eine Studie aus dem Jahr 2026 an Live-5G-Netzen ergab, dass eine vollständig ausgelastete Makro-Funkeinheit einen durchschnittlichen maximalen Stromverbrauch von 1.090 W erreichte. Basisstationen machen 60–80 % des gesamten Energieverbrauchs im Funkzugangsnetz aus, was die Energieeffizienz auf Standortebene zu einem wesentlichen Betriebsanliegen macht. Der Energieverbrauch steigt beim parallelen Betrieb von 4G und 5G, obwohl der 5G-Schlafmodus die statische Energieeffizienz im Vergleich zu 4G um das 10-Fache verbessert, da Verkehrswachstum und Multi-Carrier-Deployments den Effekt auf Standortebene abschwächen. Edge-Computing-Geräte in der Nähe von Funkzugangsstationen erzeugen eine weitere Schicht kontinuierlichen Bedarfs. Diese Bedingungen machen zuverlässige, erneuerbare und Speicher-Upgrades für die Netzkontinuität wichtiger.
Zunehmende Netzinstabilität und Ausbau der Konnektivität im ländlichen Raum
Netzinstabilität erhöht die Nachfrage nach netzunabhängigen und netzfernen Telekommunikations-Energiesystemen im Markt für Telekommunikation Erneuerbare Energieverwaltung. GSMA berichtete, dass Telekommunikationsstandorte mit schlechter Netzversorgung im Durchschnitt mehr als 6 Stunden Ausfälle pro Tag erleben, wobei Dieselgeneratoren als häufige Notstromquelle und wesentlicher Betriebsaufwand verbleiben. Programme zur ländlichen Versorgung fügen Standorte hinzu, an denen kein Netzanschluss verfügbar oder zuverlässig ist, was Systeme erfordert, die Solarstromerzeugung, Batterien und Backup-Geräte im gesamten Markt für Telekommunikation Erneuerbare Energieverwaltung kombinieren. Im März 2026 investierte IFC 45 Millionen USD in IPT PowerTech Group, um 2.235 Telekommunikationsstandorte in Äthiopien, Liberia und Sierra Leone zu modernisieren, wobei mehr als 90 % dieser Standorte als netzunabhängig oder netzschwach eingestuft wurden.[1] IFC erklärte, dass das Projekt die Energiekosten der Betreiber in Äthiopien um bis zu 52 % senken könnte. Entwicklungsfinanzierung kann daher die Kapitalbarriere verringern, die die Umstellung auf erneuerbare Energien in abgelegenen Märkten bisher begrenzt hat.
Netto-Null-Verpflichtungen der Telekommunikationsbranche und Beschaffung erneuerbarer Elektrizität
Netto-Null-Verpflichtungen machen die Beschaffung erneuerbarer Elektrizität zu einer dauerhafteren Nachfragequelle für den Markt für Telekommunikation Erneuerbare Energieverwaltung. Stand Juni 2026 hatten 81 Mobilfunkbetreiber kurzfristige wissenschaftsbasierte Ziele festgelegt oder sich dazu verpflichtet, was 47 % der weltweiten Mobilfunkverbindungen entspricht. Der Anteil des von Betreibern aus erneuerbaren Quellen bezogenen Stroms hat sich mehr als verdoppelt, von 10 % im Jahr 2019 auf 24 % im Jahr 2024. TELUS erreichte am 31. Dezember 2025 eine 100-prozentige Versorgung mit erneuerbarer und emissionsarmer Elektrizität, und seine validierten Ziele umfassen eine absolute Reduzierung der Scope-1- und Scope-2-Emissionen um 85 % bis 2033.[2] Deutsche Telekom berichtete, dass Stromabnahmeverträge und Eigenerzeugung Ende 2025 31,7 % seines Strombedarfs deckten.[3] Virgin Media O2 unterzeichnete im Oktober 2025 einen 10-jährigen Stromabnahmevertrag zur Deckung von 15 % seines gesamten Energiebedarfs, was die langfristige Umsatzsichtbarkeit für Energieversorger und Dienstleistungsunternehmen unterstützt.[4]
Sinkende Kosten für Solar-, Batterie- und Leistungselektronik
Sinkende Komponentenkosten verbessern die Lebenszyklusökonomie von Hybrid-Standortenergieversorgungen im Markt für Telekommunikation Erneuerbare Energieverwaltung. IRENA berichtete, dass die Kosten für Batteriespeicher zwischen 2010 und 2024 um 93 % auf 192 USD/kWh gesunken sind. NREL berichtete von einem weiteren Rückgang der stationären Batteriepackpreise um 45 % zwischen 2024 und 2025 auf 70 USD/kWh. Eine Studie aus dem Jahr 2026 in Tansania ergab einen Stromgestehungskostenpreis von 0,11 USD/kWh für eine Telekommunikationskonfiguration aus Photovoltaik, Batterie und Generator, verglichen mit 0,27 USD/kWh für ein reines Generatorsystem und 0,71 USD/kWh für eine Netzerweiterung. Das Ergebnis zeigt, warum Hybridsysteme an abgelegenen Standorten mit teurer Diesellogistik attraktiv sein können. Niedrigere Kosten für Solarmodule, Batterien und Wechselrichter verbessern die Projektökonomie im gesamten Markt für Telekommunikation Erneuerbare Energieverwaltung und ermöglichen es Anbietern, Konfigurationen an lokale Last- und Wetterbedingungen anzupassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Nachrüstung und Netzanschluss | -2.8% | Global, mit stärkerem Druck in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Intermittenz erneuerbarer Energien und Anforderungen an die Backup-Zuverlässigkeit | -2% | Global, mit stärkerem Druck in Afrika und Südasien | Kurzfristig (≤ 2 Jahre) |
| Platzbeschränkungen, Genehmigungsverfahren und Sicherheitseinschränkungen auf Standortebene | -1.2% | Dichte städtische Märkte im asiatisch-pazifischen Raum, in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Währungs-, Klima- und Diesellogistikrisiken | -0.8% | Afrika, Südasien, Südostasien und Teile Südamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Nachrüstung und Netzanschluss
Anfangsinvestitionskosten für Nachrüstungen bleiben eine wesentliche Einschränkung für den Markt für Telekommunikation Erneuerbare Energieverwaltung. Solar-, Batterie- und Steuerungsanlagen sowie die Standortvorbereitung müssen häufig installiert werden, bevor der Betreiber Kraftstoffeinsparungen realisiert. Diese Anforderung konkurriert mit Ausgaben für Spektrum, 5G-Netze und Glasfaserausbau. Netzgebundene Projekte können auch Netzanschlussverfahren gegenüberstehen, die nicht mit den unternehmenseigenen Dekarbonisierungsplänen übereinstimmen. Energiedienstleistungsunternehmen-Modelle können Kapitalkosten von Betreibern abwälzen, sind jedoch auf kreditwürdige Kunden und langlebige Verträge angewiesen. Dies kann kleinere Betreiber im Markt für Telekommunikation Erneuerbare Energieverwaltung mit weniger Finanzierungsoptionen zurücklassen als ihre größeren, besser kapitalisierten Mitbewerber.
Intermittenz erneuerbarer Energien und Anforderungen an die Backup-Zuverlässigkeit
Die Intermittenz erneuerbarer Energien begrenzt den Einsatz reiner erneuerbarer Systeme an Standorten, die einen kontinuierlichen Betrieb erfordern. Die ITU-T-Empfehlung L.1397, herausgegeben im Oktober 2025, legt Überwachungs- und Steuerungsschnittstellen für Batteriesysteme an Telekommunikationsstandorten fest. Der Standard unterstützt ein besseres Reservemanagement, beseitigt jedoch nicht die physischen Grenzen, die durch anhaltend geringe Solarstromerzeugung entstehen. Eine Studie aus dem Jahr 2026 zu Telekommunikationstürmen in Bangladesch ergab, dass eine Verfügbarkeit von 99,9 % eine sorgfältige Optimierung des Solaranteils auf 48–52 % des Jahresbedarfs erforderte. Dies schafft einen Bedarf an standortspezifischem Design, Batterieautonomie und Backup-Kapazität. Mehrtägige Wetterereignisse können sowohl die Anlagengröße als auch die Projektkosten erhöhen, sodass Hybridkonfigurationen im gesamten Markt für Telekommunikation Erneuerbare Energieverwaltung wichtig bleiben, wo Ausfallrisiken nicht akzeptiert werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Photovoltaik führt bei installierten Systemen, während Batteriespeicher aufholen
Photovoltaikanlagen hielten im Jahr 2026 einen Anteil von 38,42 % am Markt für Telekommunikation Erneuerbare Energieverwaltung. Die installierte Basis spiegelt jahrelange Deployments an netzunabhängigen und netzschwachen Standorten wider, an denen Solarressourcen und Dieselkosten die Photovoltaik-Stromerzeugung begünstigen. Solaranlagen bleiben ein praktischer Ausgangspunkt für Betreiber, die den Kraftstoffverbrauch an abgelegenen Anlagen reduzieren möchten. Ihre Rolle ist am stärksten dort, wo die Tageserzeugung die Netzlast direkt bedienen kann. Batterie-Energiespeichersysteme werden bis 2032 voraussichtlich mit einer CAGR von 20,42 % wachsen. Speicher gewinnen an Aufmerksamkeit, da sie bestehende Solaranlagen unterstützen und gleichzeitig die Backup-Fähigkeit und Energiequalität verbessern können.
Batteriesysteme ermöglichen es Betreibern, überschüssige Erzeugung zu speichern und zu nutzen, wenn die Solarleistung sinkt oder die Netzbedingungen sich verschlechtern. Sie helfen auch, die Generatorlaufzeit zu reduzieren, was den Wartungsbedarf und die Kraftstoffexposition senken kann. NTT DOCOMO und NTT begannen im Oktober 2026 eine Demonstration, die Workload-Verschiebung mit verteiltem Energieressourcenmanagement an Funk-Basisstationen kombiniert. Die Demonstration nutzt KI zur Koordinierung des Einsatzes erneuerbarer Energien, der Demand-Response-Teilnahme und der Notstromversorgung bei Ausfällen. Hybride erneuerbare Diesel-Systeme bleiben für Betreiber relevant, die während des Übergangs weg von Diesel zusätzliche Zuverlässigkeit benötigen. Windturbinen sind stärker eingeschränkt, da sie geeignete Küsten- oder Höhenlagen erfordern. Brennstoffzellensysteme können wetterunabhängige Energie liefern, aber ihre höheren Kosten begrenzen den Einsatz auf Anwendungen mit strengen Zuverlässigkeitsanforderungen. Energiemanagementsoftware und Microgrid-Controller fügen dem Markt für Telekommunikation Erneuerbare Energieverwaltung eine Dienstleistungsebene hinzu, indem sie Hardware-Assets koordinieren und wiederkehrende Einnahmen unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Energiequelle: Netzunabhängige Nachfrage bleibt größer, während netzgebundene Akzeptanz zunimmt
Netzunabhängige Konfigurationen machten im Jahr 2026 57,36 % der Marktgröße für Telekommunikation Erneuerbare Energieverwaltung aus. Ihr Vorsprung spiegelt die Anzahl der Telekommunikationsstandorte in Südasien, Sub-Sahara-Afrika und Südostasien wider, denen eine zuverlässige Netzversorgung fehlt. Diese Standorte sind mit hohen Dieseltransportkosten und wiederkehrenden Ausfällen konfrontiert, was eine dezentrale Energieversorgung notwendig macht. Netzunabhängige Systeme können Solar, Batterien und Generatoren entsprechend den lokalen Klima- und Lastanforderungen kombinieren. Eine Studie der Universität Ruanda aus dem Jahr 2025 ergab, dass ein 30,2-kWp-Photovoltaiksystem in Kombination mit einem 7.400-Ah-Lithium-Ionen-Speicher einen ROI von 1.139 % und eine Amortisationszeit von 2 Jahren für einen netzunabhängigen Telekommunikationsturm lieferte. Solche Ergebnisse erklären, warum erneuerbare Systeme auch ohne formales Nachhaltigkeitsziel auf Kostenbasis eingesetzt werden können.
Netzgebundene Konfigurationen werden bis 2032 voraussichtlich mit einer CAGR von 20,18 % wachsen. Ihr Wachstum ist an Anforderungen zur Beschaffung erneuerbarer Energien an netzgebundenen Standorten in Europa, Nordamerika und dem städtischen asiatisch-pazifischen Raum geknüpft. Hinter-dem-Zähler-Speicher kann helfen, die Spitzennachfrage zu steuern und Netzdienstleistungen an geeigneten Standorten zu unterstützen. Die netzgebundene Dekarbonisierung hängt häufig von einer Mischung aus lokaler Erzeugung und vertraglich vereinbartem Strom ab. Dieser Ansatz unterstützt die politische Ausrichtung der Beschaffung erneuerbarer Energien in den wichtigsten Telekommunikationsmärkten. Netzgebundene Systeme werden voraussichtlich den Abstand zu netzunabhängigen Systemen im gesamten Markt für Telekommunikation Erneuerbare Energieverwaltung verringern, da die Beschaffung erneuerbarer Energien an städtischen und vorstädtischen Standorten immer häufiger wird.
Nach Leistungsbewertung: Mittelklassesysteme bilden den Kern, während Hochleistungssysteme neue Anwendungsfälle gewinnen
Das 2–10-kW-Segment hielt im Jahr 2026 einen Anteil von 40,28 % am Marktwert. Dieser Bereich entspricht den kontinuierlichen Leistungsanforderungen einer Standard-4G- oder 5G-Makro-Basissendeempfangsstation. Es kann die Grundlast unterstützen und Batterieautonomie für den Nachtbetrieb oder Perioden geringerer Solarstromerzeugung bereitstellen. Das Segment vermeidet die Komplexität großer Multi-Schrank-Microgrids und bedient gleichzeitig die Kernanforderungen von Telekommunikationstürmen. Der 10–20-kW-Bereich bedient Standorte mit gemeinsam genutzten Trägern, Backhaul-Geräten und Edge-Computing-Ausrüstung. Das Segment unter 2 kW bedient kleinere Installationen wie Mikrozellen, Small Cells und IoT-Gateway-Knoten.
Clear Blue Technologies gab im November 2025 1.000 Bestellungen für das intelligente netzunabhängige Stromsystem Pico-Plus von Eutelsat für den Einsatz in afrikanischen Ländern bekannt. Das Segment über 20 kW wird bis 2032 voraussichtlich mit einer CAGR von 20,36 % wachsen. Die Nachfrage kommt von Edge-Rechenzentren an Turmstandorten und dorfverankerten Microgrids, die Telekommunikationsenergie mit lokaler Energieversorgung kombinieren. Eine Studie aus dem Jahr 2026 ergab, dass mit Photovoltaik ausgestattete Microgrids an Funkzugangsknoten die Servicequalität während Netzausfällen aufrechterhalten und gleichzeitig lokale Lasten bedienen können. Diese Dual-Use-Konfigurationen können eine größere Systemkapazität an Orten rechtfertigen, an denen ein klarer Bedarf an kommunaler Energie besteht. Forschungen in Tansania ergaben auch, dass leistungsstarke Hybridsysteme die CO₂-Emissionen im Vergleich zu reinen Generatorsystemen um mehr als 93 % reduzieren können. Diese Nachfrage fügt dem Markt für Telekommunikation Erneuerbare Energieverwaltung einen Anwendungsfall mit höherer Kapazität hinzu.
Nach Anwendung: Turminfrastruktur bildet die Basis, während Edge-Standorte die Nachfrage steigern
Telekommunikationstürme und passive Infrastruktur machten im Jahr 2026 46,72 % der Marktgröße für Telekommunikation Erneuerbare Energieverwaltung aus. Turmgesellschaften sind direkt mit Energiekosten konfrontiert, sodass die Reduzierung des Dieselverbrauchs die Betriebsmargen verbessern kann. Ihre großen Portfolios ermöglichen es ihnen auch, Geräte, Beschaffung und Wartung über viele Standorte hinweg zu standardisieren. Die Solarintegration wurde im Rahmen des passiven Infrastrukturmanagements in großem Maßstab operationalisiert. Basissendeempfangsstationen bleiben eine separate Anwendung, bei der Betreiber Funkgeräte direkt und nicht über passive Infrastrukturanbieter verwalten.
Edge-Computing und verteilte Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 20,54 % wachsen. Ihr Wachstum ist mit 5G-Netzwerk-Slicing, privaten Netzwerken und Workloads verbunden, die eine Verarbeitung in der Nähe von Funkzugangsknoten erfordern. Diese Standorte kombinieren Computing- und Konnektivitätslasten, was die Bedeutung einer resilienten lokalen Energieversorgung erhöht. Netzwerkbetriebszentren nutzen ebenfalls standorteigene Erzeugung und Speicherung, um die Exposition gegenüber Netzunterbrechungen zu reduzieren. Glasfaserzugang und Breitband-Hubs in ländlichen Programmen stellen einen weiteren Anwendungsfall dar, bei dem Niedrigleistungs-Solar die einzige praktische Energiequelle sein kann. Dies erweitert den Markt für Telekommunikation Erneuerbare Energieverwaltung über konventionelle Türme hinaus. Es erhöht auch den Bedarf an Designs, die Speicherung, Erzeugung und Steuerung an die Kritikalität jeder Anwendung anpassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Turmgesellschaften bieten Skalierung, während Energiedienstleistungsunternehmen das Wachstum anführen
Turmgesellschaften hielten im Jahr 2026 einen Anteil von 43,56 % am Marktwert. Sie besitzen und betreiben einen großen Teil der mit Strom versorgten Telekommunikationsinfrastruktur und verwalten in der Regel den Energieverbrauch über umfangreiche Standortportfolios. Energiedurchleitungsgebühren geben ihnen einen direkten Anreiz, Energiekosten zu kontrollieren. Langfristige Mietverträge können auch den für erneuerbare Anlagen erforderlichen Finanzierungszeitraum unterstützen. Mobilfunknetzbetreiber sind eine weitere wichtige Nutzergruppe, insbesondere an Standorten, die sie direkt besitzen. Sie übernehmen Hinter-dem-Zähler-Systeme und nutzen Energiedienstleistungsunternehmen für netzunabhängige Betriebe.
Telekommunikations-Energiedienstleistungsunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 20,61 % wachsen. Im T-ESCO-Modell finanziert der Dienstleister die Ausrüstung und erhält langfristige Einnahmen über eine Pro-kWh- oder Festgebührenstruktur. Dies kann die anfänglichen Kapitalanforderungen für Betreiber erleichtern und gleichzeitig den Anbietern einen vermögensgedeckten Einnahmestrom bieten. IFCs Investition aus dem Jahr 2026 in IPT PowerTech Group unterstützt dieses Modell in Äthiopien, Liberia und Sierra Leone. Das Programm zielt auf jährliche Emissionsreduzierungen von mehr als 10.624 tCO₂e ab. Netzwerkausrüstungsanbieter, staatliche und öffentliche Sicherheitsnetzwerke sowie private Unternehmensnetzwerke bleiben kleinere Nutzergruppen. Ihre Anforderungen weiten sich im gesamten Markt für Telekommunikation Erneuerbare Energieverwaltung aus, da kritische Kommunikationsstandorte den im Turmsektor etablierten erneuerbaren Hybridansatz übernehmen.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 36,24 % am Markt für Telekommunikation Erneuerbare Energieverwaltung. China, Indien, Japan und Südkorea kombinieren große Turmbasen, aktive 5G-Deployments und staatlich unterstützte Ziele für erneuerbare Energien. Indien ist zu einem aktiven Einsatzgebiet für Solarenergie an Turmstandorten geworden. NTT DOCOMO und NTT begannen im Oktober 2026 eine Demonstration an Funk-Basisstationen in Japan, die KI-koordinierte Workload-Verschiebung mit verteiltem Energiemanagement kombiniert. Das Projekt ist bis zum 31. Dezember 2026 geplant. Sein Design könnte die operative Rolle von Standortbatterien in Demand-Response-Programmen erweitern.
Europa und Nordamerika weisen reifere Deployment-Muster auf, die auf Beschaffung erneuerbarer Energien und Compliance-Verpflichtungen ausgerichtet sind. GSMA berichtete, dass europäische Betreiber im Jahr 2024 70 % ihres Stroms aus erneuerbaren Quellen bezogen, verglichen mit 50 % in Nordamerika. Telefónica erreichte bis 2025 eine 100-prozentige erneuerbare Stromversorgung in seinen spanischen, brasilianischen und deutschen Betrieben. Der Vertrag von Virgin Media O2, der ab April 2026 gilt, liefert Windenergie aus Schottland und Wales für 15 % seines gesamten Energiebedarfs. Südamerika treibt die Solarintegration voran, wo abgelegene und netzschwache Bedingungen lokale Energie attraktiv machen. Der Nahe Osten bewegt sich auf strukturierte Deployments an Makrotürmen und 5G-Kern-Rechenzentren zu. IRENA stellte fest, dass die Kosten für gesicherte Solar-plus-Batterie-Energie in Regionen mit hoher Sonneneinstrahlung von mehr als 100 USD/MWh im Jahr 2020 auf 54–82 USD/MWh bis 2025 gesunken sind. Diese regionalen Bedingungen erweitern die adressierbaren Anwendungsfälle für den Markt für Telekommunikation Erneuerbare Energieverwaltung.
Afrika wird bis 2032 voraussichtlich mit einer CAGR von 20,47 % wachsen, der höchsten regionalen Rate im Markt für Telekommunikation Erneuerbare Energieverwaltung. GSMA schätzte, dass die Turminfrastruktur in Afrika im Jahr 2024 4 Milliarden Liter Diesel verbrauchte. Nigeria und Südafrika bleiben die größten Einzelmärkte nach Turmanzahl. Die Facility for Energy Inclusion und Norfund stellten im März 2025 40 Millionen USD für Solar-Batterie-Systeme an 2.625 Orange-Mali-Standorten im Rahmen eines 10-jährigen Energie-als-Dienstleistung-Vertrags bereit. MIGA erklärte, dass alle 499 geplanten MTN-Süd-Sudan-Standortsanierungen bis Juni 2026 abgeschlossen worden waren, mit 5,8 MW Solarenergie und 25,5 MWh Batteriespeicher. Diese Projekte zeigen, dass Entwicklungsfinanzierung, kommerzielle Energiedienstleister und Ausrüstungslieferanten die Kapital- und technischen Barrieren angehen können, die den Dieselersatz verlangsamt haben.
Wettbewerbslandschaft
Der Markt für Telekommunikation Erneuerbare Energieverwaltung ist fragmentiert über globale Technologieanbieter, regionale Energiedienstleister und netzunabhängige Spezialisten. Huawei Technologies, Schneider Electric, ABB, Vertiv, Eaton und Delta Electronics konkurrieren durch breite Geräteportfolios und integrierte Steuerungsplattformen. IPT PowerTech, Camusat, Energy Vision und Yoma Micro Power konzentrieren sich auf lokale Lieferung und Betriebskompetenz. Clear Blue Technologies, Caban Systems, GenCell und OMC Power zielen auf spezifische Standorttypen durch Systemökonomie und Servicemodelle ab. Die ITU-T-Empfehlung L.1397 unterstützt gemeinsame Batterieüberwachungs- und Steuerungsschnittstellen für Telekommunikationsstandorte. Breitere Interoperabilität kann proprietäre Abhängigkeiten reduzieren und die Bedeutung softwaregesteuerter Energieverwaltung erhöhen. Anbieter, die Hardware, Überwachung und Betrieb kombinieren, sind besser positioniert, um die Standortleistung über die gesamte Laufzeit von Verträgen zu verwalten.
Große Anbieter verfolgen Vereinbarungen, die Systemdesign, Beschaffung, Finanzierung und Überwachung unter mehrjährigen Verträgen kombinieren. Diese Strukturen reduzieren die Komplexität für Netzbetreiber, die Energiekosten verwalten möchten, ohne jedes Asset direkt zu besitzen. Kleinere Anbieter konzentrieren sich auf Dieselumrüstungsmöglichkeiten in Sub-Sahara-Afrika und Südostasien. Ihre Projekte nutzen häufig Unterstützung von Entwicklungsfinanzierungsinstitutionen, um Kredit- und Währungsrisiken zu begegnen. Clear Blue Technologies erhielt im November 2025 einen Auftrag im Wert von 1,5 Millionen CAD (1,08 Millionen USD) von iSat Africa für netzunabhängige Telekommunikations-Energiesysteme in der Demokratischen Republik Kongo, Südsudan, Liberia und Sambia. Das Unternehmen startete mit diesem Auftrag auch ein kommerzielles Energie-als-Dienstleistung-Angebot. Caban Systems kündigte im Oktober 2025 ein solarbetriebenes Nachrüstprogramm für Mobilfunkstandorte mit Digicel Jamaica an, mit geplantem Rollout bis 2026.
Wettbewerbschancen entstehen bei der vorausschauenden Wartung für Hybrid-Assets und auf Plattformen, die verteilte Batterien für Netzdienstleistungen aggregieren. Private Unternehmensnetzwerke sind ebenfalls eine unterentwickelte Anwendung, da Campus-Betreiber resiliente Energie für kritische Kommunikation benötigen. ZTE profitiert davon, Energiesysteme mit Telekommunikationsgeräte-Deployments zu verknüpfen. Nationale Netto-Null-Anforderungen erhöhen den Druck auf Anbieter, Lebenszyklusemissionen und Energieleistung zu dokumentieren. Schneider Electric und SK Telecom unterzeichneten im August 2025 einen umfassenden Beschaffungsvertrag für elektrische und mechanische Ausrüstung für das KI-Rechenzentrum von SK Telecom in Ulsan. Der Vertrag umfasst Schaltanlagen, USV-Systeme, Transformatoren, automatisierte Steuerungen und ETAP-Digital-Twin-Energiesoftware. Dieser Schritt zeigt, wie Energiemanagementfähigkeiten in angrenzende Teile des Marktes für Telekommunikation Erneuerbare Energieverwaltung vordringen. Marktteilnehmer müssen daher Geräteleistung, Finanzierungskapazität, lokale Servicebereitstellung und digitale Steuerung in Einklang bringen.
Branchenführer im Bereich Telekommunikation Erneuerbare Energieverwaltung
-
Huawei Technologies Co., Ltd.
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Delta Electronics, Inc.
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: NTT DOCOMO und NTT begannen die weltweit erste Demonstration der KI-koordinierten Workload-Verschiebung in Kombination mit verteiltem Energieressourcenmanagement an Funk-Basisstationen, die bis zum 31. Dezember 2026 läuft. Das System nutzt auf verstärkendem Lernen basierende KI zur Optimierung des Einsatzes erneuerbarer Energien, der Demand-Response-Teilnahme und der Verlängerung der Notstromversorgung bei Ausfällen, wobei die Workload-Umverteilung den Verbrauch an betroffenen Standorten reduziert.
- März 2026: IFC investierte 45 Millionen USD in IPT PowerTech Group zur Modernisierung von 2.235 Telekommunikationsstandorten, von denen mehr als 90 % netzunabhängig oder an netzschwachen Netzen angeschlossen sind, in Äthiopien, Liberia und Sierra Leone. Das Paket umfasst ein A-Darlehen von 27 Millionen USD und 18 Millionen USD an gemischter Finanzierung, mit prognostizierten Reduzierungen der Betreiber-Energiekosten von bis zu 52 % in Äthiopien und jährlichen Emissionsreduzierungen von mehr als 10.624 tCO₂e.
- Februar 2026: TELUS Corporation wurde als erstes kanadisches Telekommunikationsunternehmen zum ersten kanadischen Telekommunikationsunternehmen, das ab dem 31. Dezember 2025 eine 100-prozentige Versorgung mit erneuerbarer und emissionsarmer Elektrizität erreichte, und stellte seinen Klimaübergangsrahmen mit SBTi-validierten Zielen vor, Netto-Null über Scope 1, 2 und 3 bis 2040 und eine absolute Reduzierung der Scope-1- und Scope-2-Emissionen um 85 % bis 2033.
- Oktober 2025: Virgin Media O2 unterzeichnete einen 10-jährigen Stromabnahmevertrag mit The Renewables Infrastructure Group zur Lieferung von 15 % seines gesamten Energiebedarfs aus Windparks in Schottland und Wales, Earlseat und Garreg Lwyd, gültig ab April 2026, als Teil seiner Verpflichtung zu 100 % erneuerbarer Energie an Standorten, an denen es die Energierechnung kontrolliert.
Globaler Berichtsumfang für den Markt für Telekommunikation Erneuerbare Energieverwaltung
Der Marktbericht zur Telekommunikation Erneuerbare Energieverwaltung ist segmentiert nach Produkttyp (Photovoltaikanlagen, Windturbinen, Batterie-Energiespeichersysteme, hybride erneuerbare Diesel-Systeme, Brennstoffzellensysteme und weitere Produkttypen), Energiequelle (netzgebunden und netzunabhängig), Leistungsbewertung (weniger als 2 kW, 2–10 kW, 10–20 kW und über 20 kW), Anwendung (Basissendeempfangsstationen, Telekommunikationstürme und passive Infrastruktur, Netzwerkbetriebszentren, Edge-Computing und verteilte Rechenzentren, Glasfaserzugang und Breitband-Hubs sowie weitere Anwendungen), Endnutzer (Mobilfunknetzbetreiber, Turmgesellschaften, Telekommunikations-Energiedienstleistungsunternehmen, Netzwerkausrüstungsanbieter, staatliche und öffentliche Sicherheitsnetzwerke sowie private Unternehmensnetzwerke) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Photovoltaikanlagen |
| Windturbinen |
| Batterie-Energiespeichersysteme |
| Hybride erneuerbare Diesel-Systeme |
| Brennstoffzellensysteme |
| Weitere Produkttypen |
| Netzgebunden |
| Netzunabhängig |
| Weniger als 2 kW |
| 2–10 kW |
| 10–20 kW |
| Über 20 kW |
| Basissendeempfangsstationen |
| Telekommunikationstürme und passive Infrastruktur |
| Netzwerkbetriebszentren |
| Edge-Computing und verteilte Rechenzentren |
| Glasfaserzugang und Breitband-Hubs |
| Weitere Anwendungen |
| Mobilfunknetzbetreiber |
| Turmgesellschaften |
| Telekommunikations-Energiedienstleistungsunternehmen |
| Netzwerkausrüstungsanbieter |
| Staatliche und öffentliche Sicherheitsnetzwerke |
| Private Unternehmensnetzwerke |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Nigeria |
| Südafrika | |
| Übriges Afrika |
| Nach Produkttyp | Photovoltaikanlagen | |
| Windturbinen | ||
| Batterie-Energiespeichersysteme | ||
| Hybride erneuerbare Diesel-Systeme | ||
| Brennstoffzellensysteme | ||
| Weitere Produkttypen | ||
| Nach Energiequelle | Netzgebunden | |
| Netzunabhängig | ||
| Nach Leistungsbewertung | Weniger als 2 kW | |
| 2–10 kW | ||
| 10–20 kW | ||
| Über 20 kW | ||
| Nach Anwendung | Basissendeempfangsstationen | |
| Telekommunikationstürme und passive Infrastruktur | ||
| Netzwerkbetriebszentren | ||
| Edge-Computing und verteilte Rechenzentren | ||
| Glasfaserzugang und Breitband-Hubs | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Turmgesellschaften | ||
| Telekommunikations-Energiedienstleistungsunternehmen | ||
| Netzwerkausrüstungsanbieter | ||
| Staatliche und öffentliche Sicherheitsnetzwerke | ||
| Private Unternehmensnetzwerke | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Nigeria | |
| Südafrika | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikation Erneuerbare Energieverwaltung?
Der Markt wird im Jahr 2026 auf 1 Milliarde USD und im Jahr 2027 auf 1 Milliarde USD prognostiziert und soll bis 2032 bei einer CAGR von 18,87 % 2,8 Milliarden USD erreichen.
Welche Produktkategorie hat den größten Anteil an der Nachfrage nach Telekommunikation Erneuerbare Energieverwaltung?
Photovoltaikanlagen hielten im Jahr 2026 mit 38,42 % den größten Produkttyp-Anteil, unterstützt durch den langfristigen Einsatz an netzunabhängigen und netzschwachen Telekommunikationsstandorten.
Warum übernehmen Telekommunikationsbetreiber erneuerbare Energiesysteme?
Höherer 5G-Leistungsbedarf, unzuverlässige Netze, Beschaffungsverpflichtungen für erneuerbare Energien sowie niedrigere Batterie- und Solarkosten treiben die Akzeptanz voran.
Welche Energiequellenkonfiguration führt die Nachfrage nach Telekommunikation Erneuerbare Energieverwaltung an?
Netzunabhängige Konfigurationen führten im Jahr 2026 mit 57,36 % des Marktwerts, da viele Standorte keinen zuverlässigen Netzzugang haben.
Welche Endnutzergruppe wird bis 2032 voraussichtlich am schnellsten wachsen?
Telekommunikations-Energiedienstleistungsunternehmen werden voraussichtlich mit einer CAGR von 20,61 % wachsen, da Betreiber langfristige Energie-als-Dienstleistung-Modelle nutzen.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Afrika wird voraussichtlich mit einer CAGR von 20,47 % wachsen, unterstützt durch den Bedarf an Dieselersatz und entwicklungsfinanzierte erneuerbare Projekte.