
Tamaño y Participación del Mercado de Gestión de Energía Renovable para Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.87 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Energía Renovable para Telecomunicaciones por Mordor Intelligence
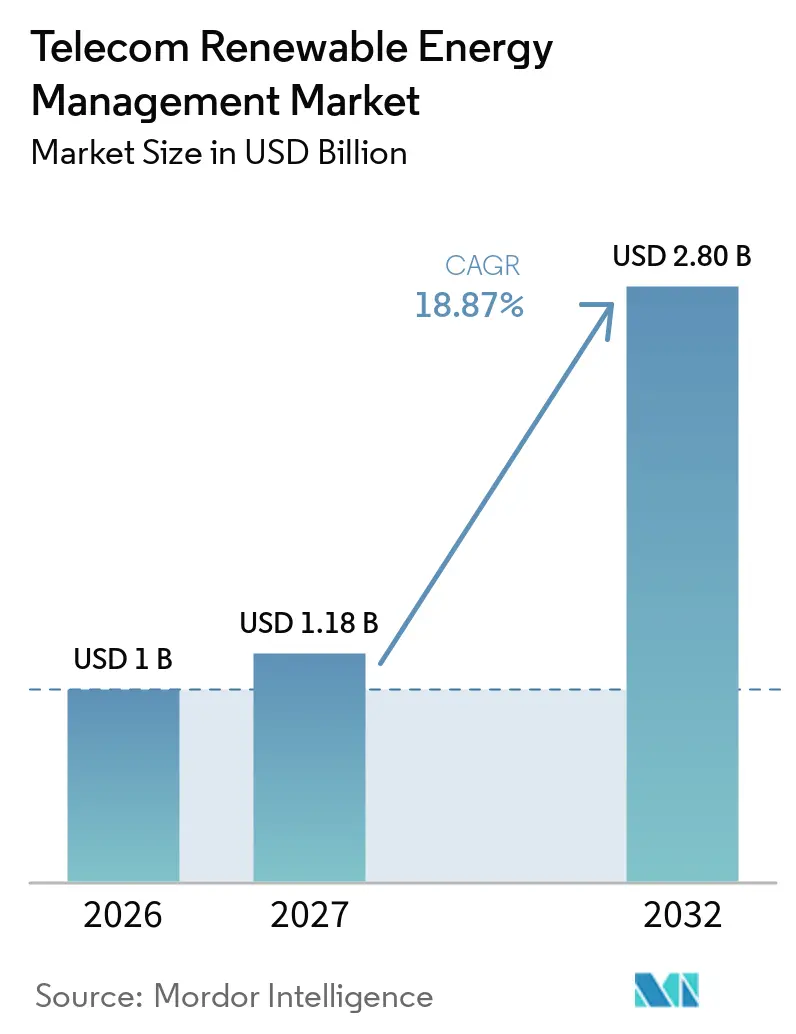
Se proyecta que el tamaño del Mercado de Gestión de Energía Renovable para Telecomunicaciones se expanda de 1 mil millones de USD en 2026 a 1,18 mil millones de USD en 2027, y a 2,80 mil millones de USD para 2032, registrando un CAGR del 18,87% entre 2027 y 2032. La mayor demanda de electricidad de las redes 5G más densas está incrementando la necesidad de energía confiable en los sitios, tanto en ubicaciones urbanas como remotas. Los compromisos de adquisición de energía renovable también están desplazando las decisiones de suministro eléctrico desde la gestión de combustible a corto plazo hacia una planificación de infraestructura a más largo plazo. Los menores costos de baterías, equipos solares y electrónica de potencia están mejorando el caso operativo para los sistemas híbridos. Los operadores están integrando cada vez más la generación, el almacenamiento y los controles digitales, en lugar de tratar la energía de respaldo como un activo independiente. Esto crea oportunidades para los proveedores que pueden financiar, instalar, monitorear y operar sistemas de energía confiables durante la vida útil de un sitio de telecomunicaciones.
Conclusiones Clave del Informe
- Por tipo de producto, los sistemas fotovoltaicos solares representaron el 38,42% del mercado de gestión de energía renovable para telecomunicaciones en 2026, mientras que se proyecta que los sistemas de almacenamiento de energía en baterías se expandan a un CAGR del 20,42% hasta 2032.
- Por fuente de energía, las configuraciones fuera de la red representaron el 57,36% del mercado de gestión de energía renovable para telecomunicaciones en 2026, mientras que se proyecta que las configuraciones conectadas a la red se expandan a un CAGR del 20,18% hasta 2032.
- Por potencia nominal, el segmento de 2-10 kW representó el 40,28% del mercado de gestión de energía renovable para telecomunicaciones en 2026, mientras que se proyecta que el segmento de más de 20 kW se expanda a un CAGR del 20,36% hasta 2032.
- Por aplicación, las torres de telecomunicaciones e infraestructura pasiva representaron el 46,72% del mercado en 2026, mientras que se proyecta que la computación en el borde y los centros de datos distribuidos se expandan a un CAGR del 20,54% hasta 2032.
- Por usuario final, las empresas de torres representaron el 43,56% del mercado en 2026, mientras que se proyecta que las empresas de servicios energéticos para telecomunicaciones se expandan a un CAGR del 20,61% hasta 2032.
- Por geografía, Asia-Pacífico representó el 36,24% del mercado de gestión de energía renovable para telecomunicaciones en 2026, mientras que se proyecta que África se expanda a un CAGR del 20,47% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Gestión de Energía Renovable para Telecomunicaciones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Energía de las Redes 5G y de Borde | +4% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Inestabilidad de la Red Eléctrica y Expansión de la Conectividad Rural | +3.5% | África, Asia Meridional, Asia Sudoriental y partes de América del Sur | Mediano plazo (2-4 años) |
| Compromisos de Cero Emisiones Netas y Adquisición de Energía Renovable | +3.2% | Europa y América del Norte, con extensión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Reducción de Costos de Energía Solar, Baterías y Electrónica de Potencia | +2.8% | Global, con mayor relevancia en regiones de alta irradiación | Corto plazo (≤ 2 años) |
| Monetización de la Flexibilidad de las Baterías a través de la Respuesta a la Demanda y Plantas de Energía Virtuales | +2% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Modelos de Energía Renovable como Servicio en Sitios Remotos | +1.5% | África, Asia Sudoriental, América del Sur y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Densidad de Potencia en Redes 5G y de Borde
El mercado de gestión de energía renovable para telecomunicaciones está siendo impulsado por las mayores necesidades de energía de las redes de radio 5G densas. Un estudio de 2026 sobre redes 5G en operación encontró que una unidad de radio macro completamente cargada alcanzó un consumo máximo de energía promedio de 1.090 W. Las estaciones base representan entre el 60% y el 80% del uso total de energía de la red de acceso de radio, lo que convierte la eficiencia energética a nivel de sitio en una preocupación operativa importante. El uso de energía aumenta durante las operaciones paralelas de 4G y 5G, aunque el modo de reposo de 5G mejora la eficiencia energética estática en 10 veces en comparación con 4G, porque el crecimiento del tráfico y los despliegues de múltiples portadoras mitigan el efecto a nivel de sitio. Los equipos de computación en el borde ubicados cerca de los sitios de acceso de radio añaden otra capa de demanda continua. Estas condiciones hacen que las actualizaciones confiables, renovables y de almacenamiento sean más importantes para la continuidad de la red.
Aumento de la Inestabilidad de la Red Eléctrica y Expansión de la Conectividad Rural
La inestabilidad de la red eléctrica está aumentando la demanda de sistemas de energía para telecomunicaciones fuera de la red y con red débil en el mercado de gestión de energía renovable para telecomunicaciones. La GSMA informó que los sitios de telecomunicaciones con red deficiente experimentan más de 6 horas de interrupciones por día en promedio, lo que deja a la generación diésel como fuente de respaldo común y un gasto operativo importante. Los programas de cobertura rural están añadiendo sitios donde la conexión a la red no está disponible o no es confiable, lo que requiere sistemas que combinen generación solar, baterías y equipos de respaldo en todo el mercado de gestión de energía renovable para telecomunicaciones. En marzo de 2026, la IFC invirtió 45 millones de USD en IPT PowerTech Group para modernizar 2.235 sitios de telecomunicaciones en Etiopía, Liberia y Sierra Leona, con más del 90% de esos sitios clasificados como fuera de la red o con red débil.[1] La IFC declaró que el proyecto podría reducir los costos de energía de los operadores en Etiopía hasta en un 52%. Las finanzas para el desarrollo pueden, por tanto, reducir la barrera de capital que ha limitado la conversión a energía renovable en mercados remotos.
Compromisos de Cero Emisiones Netas en Telecomunicaciones y Adquisición de Electricidad Renovable
Los compromisos de cero emisiones netas están convirtiendo la adquisición de electricidad renovable en una fuente de demanda más duradera para el mercado de gestión de energía renovable para telecomunicaciones. A junio de 2026, 81 operadores móviles habían establecido o se habían comprometido con objetivos basados en la ciencia a corto plazo, lo que representa el 47% de las conexiones móviles globales. La proporción de electricidad procedente de fuentes renovables adquirida por los operadores se más que duplicó, del 10% en 2019 al 24% en 2024. TELUS logró el abastecimiento del 100% de electricidad renovable y de bajas emisiones el 31 de diciembre de 2025, y sus objetivos validados incluyen una reducción absoluta del 85% en las emisiones de los Alcances 1 y 2 para 2033.[2] Deutsche Telekom informó que los acuerdos de compra de energía y la autogeneración suministraron el 31,7% de su electricidad a finales de 2025.[3] Virgin Media O2 firmó un acuerdo de compra de energía a 10 años en octubre de 2025 para cubrir el 15% de su suministro total de energía, lo que apoya una mayor visibilidad de ingresos a largo plazo para los proveedores de energía y empresas de servicios.[4]
Reducción de Costos de Energía Solar, Baterías y Electrnica de Potencia
La reducción de los costos de los componentes está mejorando la economía del ciclo de vida de la energía híbrida en los sitios del mercado de gestión de energía renovable para telecomunicaciones. La IRENA informó que los costos de almacenamiento en baterías disminuyeron un 93% entre 2010 y 2024, hasta 192 USD/kWh. El NREL informó una reducción adicional del 45% en los precios de los paquetes de baterías estacionarias entre 2024 y 2025, hasta 70 USD/kWh. Un estudio de 2026 en Tanzania encontró un costo nivelado de energía de 0,11 USD/kWh para una configuración de telecomunicaciones con fotovoltaica solar, batería y generador, en comparación con 0,27 USD/kWh para un sistema solo con generador y 0,71 USD/kWh para la extensión de la red. El resultado muestra por qué los sistemas híbridos pueden ser atractivos en sitios remotos con costosa logística de diésel. Los menores costos de módulos solares, baterías e inversores mejoran la economía de los proyectos en todo el mercado de gestión de energía renovable para telecomunicaciones y permiten a los proveedores adaptar las configuraciones a las condiciones locales de carga y clima.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Modernización e Interconexión | -2.8% | Global, con mayor presión en América del Norte y Europa | Mediano plazo (2-4 años) |
| Intermitencia de las Energías Renovables y Requisitos de Confiabilidad del Respaldo | -2% | Global, con mayor presión en África y Asia Meridional | Corto plazo (≤ 2 años) |
| Restricciones de Espacio, Permisos y Seguridad a Nivel de Sitio | -1.2% | Mercados urbanos densos en Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Exposición a Divisas, Clima y Logística de Diésel | -0.8% | África, Asia Meridional, Asia Sudoriental y partes de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Modernización e Interconexión
Los costos iniciales de modernización siguen siendo una restricción material para el mercado de gestión de energía renovable para telecomunicaciones. Los equipos solares, de baterías y de control, así como la preparación del sitio, a menudo deben instalarse antes de que el operador comience a obtener ahorros en combustible. Este requisito compite con el gasto en espectro, redes 5G y despliegue de fibra. Los proyectos conectados a la red también pueden enfrentar procedimientos de interconexión que no se alinean con los calendarios de descarbonización corporativa. Los modelos de empresas de servicios energéticos pueden trasladar los costos de capital lejos de los operadores, pero dependen de clientes solventes y contratos duraderos. Esto puede dejar a los operadores más pequeños con menos opciones de financiamiento en el mercado de gestión de energía renovable para telecomunicaciones que sus pares más grandes y con mayor capital.
Intermitencia de las Energías Renovables y Requisitos de Confiabilidad del Respaldo
La intermitencia de las energías renovables limita el uso de sistemas puramente renovables en sitios que requieren servicio continuo. La Recomendación L.1397 de la UIT-T, emitida en octubre de 2025, establece interfaces de monitoreo y control para sistemas de baterías en sitios de telecomunicaciones. El estándar apoya una mejor gestión de reservas, pero no elimina los límites físicos creados por una generación solar baja prolongada. Un estudio de 2026 sobre torres de telecomunicaciones en Bangladesh encontró que una disponibilidad del 99,9% requería una cuidadosa optimización de la participación solar en el 48-52% de la demanda anual. Esto crea la necesidad de un diseño específico para cada sitio, autonomía de la batería y capacidad de respaldo. Los eventos meteorológicos de varios días pueden aumentar tanto el tamaño del equipo como el costo del proyecto, por lo que las configuraciones híbridas siguen siendo importantes en todo el mercado de gestión de energía renovable para telecomunicaciones, donde no se puede aceptar el riesgo de interrupciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Energía Fotovoltaica Solar Lidera los Sistemas Instalados Mientras el Almacenamiento en Baterías Avanza
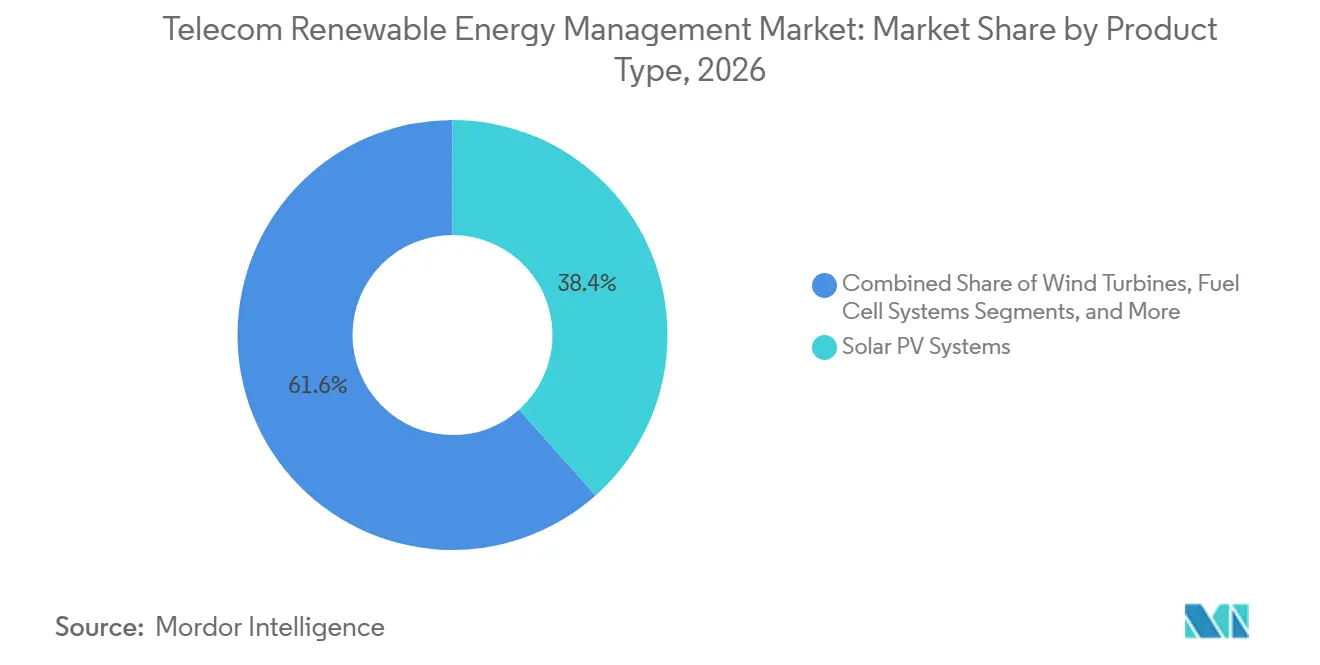
Los Sistemas Fotovoltaicos Solares representaron el 38,42% de la participación del mercado de gestión de energía renovable para telecomunicaciones en 2026. La base instalada refleja años de despliegue en sitios fuera de la red y con red débil donde los recursos solares y los costos del diésel favorecen la generación fotovoltaica. Los sistemas solares siguen siendo un punto de partida práctico para los operadores que buscan reducir el uso de combustible en activos remotos. Su papel es más fuerte donde la generación diurna puede servir directamente a la carga de la red. Se proyecta que los Sistemas de Almacenamiento de Energía en Baterías se expandan a un CAGR del 20,42% hasta 2032. El almacenamiento está ganando atención porque puede apoyar los activos solares existentes mientras mejora la capacidad de respaldo y la calidad de la energía.
Los sistemas de baterías permiten a los operadores almacenar el exceso de generación y utilizarlo cuando la producción solar disminuye o las condiciones de la red se debilitan. También ayudan a reducir el tiempo de funcionamiento del generador, lo que puede disminuir las necesidades de mantenimiento y la exposición al combustible. NTT DOCOMO y NTT iniciaron una demostración en octubre de 2026 que combina el desplazamiento de cargas de trabajo con la gestión de recursos energéticos distribuidos en estaciones base de radio. La demostración utiliza inteligencia artificial para coordinar el uso de energía renovable, la participación en la respuesta a la demanda y la energía de respaldo durante las interrupciones. Los sistemas híbridos renovables-diésel siguen siendo relevantes para los operadores que necesitan mayor confiabilidad durante la transición desde el diésel. Las turbinas eólicas son más limitadas porque dependen de ubicaciones costeras o elevadas adecuadas. Los sistemas de celdas de combustible pueden proporcionar energía independiente del clima, pero sus mayores costos limitan su uso a aplicaciones con requisitos de confiabilidad estrictos. El software de gestión de energía y los controladores de microrredes añaden una capa de servicio al mercado de gestión de energía renovable para telecomunicaciones al coordinar los activos de hardware y apoyar los ingresos recurrentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Energía: La Demanda Fuera de la Red Sigue Siendo Mayor Mientras la Adopción Conectada a la Red se Acelera
Las configuraciones Fuera de la Red representaron el 57,36% del tamaño del mercado de gestión de energía renovable para telecomunicaciones en 2026. Su liderazgo refleja el número de sitios de telecomunicaciones en Asia Meridional, África Subsahariana y Asia Sudoriental que carecen de servicio de red confiable. Estas ubicaciones enfrentan altos costos de transporte de diésel e interrupciones recurrentes, lo que hace necesaria la energía descentralizada. Los sistemas fuera de la red pueden combinar solar, baterías y generadores según el clima local y las necesidades de carga. Un estudio de 2025 de la Universidad de Ruanda encontró que un sistema fotovoltaico solar de 30,2 kWp combinado con almacenamiento de iones de litio de 7.400 Ah entregó un ROI del 1.139% y un período de recuperación de 2 años para una torre de telecomunicaciones fuera de la red. Tales resultados explican por qué los sistemas renovables pueden desplegarse sobre una base de costos incluso sin un objetivo formal de sostenibilidad.
Se proyecta que las configuraciones Conectadas a la Red se expandan a un CAGR del 20,18% hasta 2032. Su crecimiento está vinculado a los requisitos de adquisición de energía renovable en sitios conectados a la red en Europa, América del Norte y Asia-Pacífico urbana. El almacenamiento detrás del medidor puede ayudar a gestionar la demanda máxima y apoyar los servicios de red en ubicaciones adecuadas. La descarbonización conectada a la red a menudo depende de una combinación de generación local y electricidad contratada. Este enfoque apoya la dirección política de la adquisición de energía renovable en los principales mercados de telecomunicaciones. Se espera que los sistemas conectados a la red reduzcan la brecha con los sistemas fuera de la red en todo el mercado de gestión de energía renovable para telecomunicaciones a medida que el abastecimiento renovable se vuelva más común en sitios urbanos y suburbanos.
Por Potencia Nominal: Los Sistemas de Rango Medio Forman el Núcleo Mientras los Sistemas de Alta Capacidad Ganan Casos de Uso
El segmento de 2-10 kW representó el 40,28% del valor del mercado en 2026. Este rango se adapta a los requisitos de energía continua de una estación base transceptora macro estándar de 4G o 5G. Puede soportar la carga base y proporcionar autonomía de batería para la operación nocturna o períodos de menor generación solar. El segmento evita la complejidad de las microrredes de múltiples gabinetes mientras atiende el requisito central de la torre de telecomunicaciones. El rango de 10-20 kW sirve a sitios con operadores coubicados, equipos de backhaul y equipos de computación en el borde. El segmento de menos de 2 kW sirve a instalaciones más pequeñas como microceldas, pequeñas celdas y nodos de puerta de enlace de IoT.
Clear Blue Technologies anunció 1.000 pedidos del sistema de energía inteligente fuera de la red Pico-Plus de Eutelsat en noviembre de 2025, para su despliegue en países africanos. Se proyecta que el segmento de más de 20 kW se expanda a un CAGR del 20,36% hasta 2032. La demanda proviene de centros de datos en el borde en ubicaciones de torres y microrredes de anclaje de aldeas que combinan energía para telecomunicaciones con suministro de energía local. Un estudio de 2026 encontró que las microrredes equipadas con fotovoltaica en nodos de acceso de radio pueden mantener la calidad del servicio durante las interrupciones de la red mientras también atienden cargas locales. Estas configuraciones de doble uso pueden justificar una mayor capacidad del sistema en lugares con una necesidad clara de energía comunitaria. La investigación realizada en Tanzania también encontró que los sistemas híbridos de alta capacidad pueden reducir las emisiones de CO₂ en más del 93% en comparación con los sistemas solo con generador. Esta demanda añade un caso de uso de mayor capacidad al mercado de gestión de energía renovable para telecomunicaciones.
Por Aplicación: La Infraestructura de Torres Proporciona la Base Mientras los Sitios de Borde Aumentan la Demanda
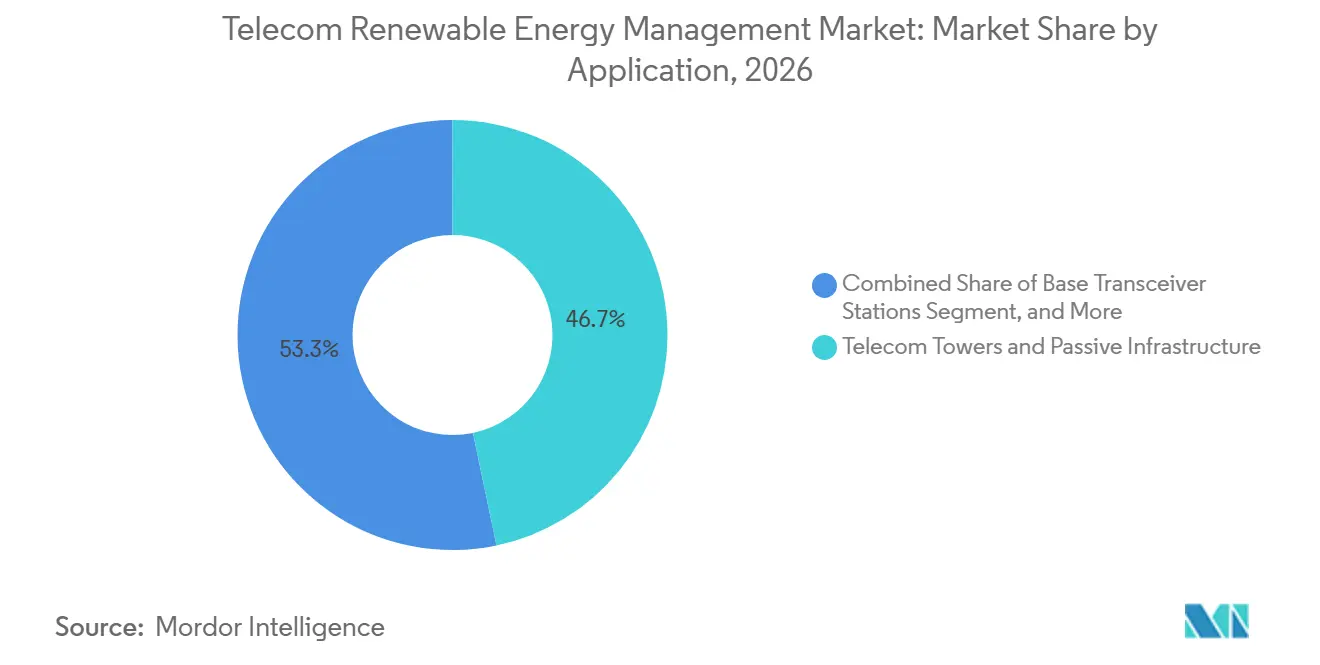
Las Torres de Telecomunicaciones e Infraestructura Pasiva representaron el 46,72% del tamaño del mercado de gestión de energía renovable para telecomunicaciones en 2026. Las empresas de torres enfrentan los costos de energía directamente, por lo que reducir el uso de diésel puede mejorar los márgenes operativos. Sus grandes carteras también les permiten estandarizar equipos, adquisiciones y mantenimiento en muchos sitios. La integración solar ha sido operacionalizada a escala dentro de la gestión de infraestructura pasiva. Las Estaciones Base Transceptoras siguen siendo una aplicación separada, en la que los operadores gestionan los equipos de radio directamente en lugar de hacerlo a través de proveedores de infraestructura pasiva.
Se proyecta que la Computación en el Borde y los Centros de Datos Distribuidos se expandan a un CAGR del 20,54% hasta 2032. Su crecimiento está vinculado a la segmentación de redes 5G, las redes privadas y las cargas de trabajo que necesitan procesamiento cerca de los nodos de acceso de radio. Estos sitios combinan cargas de computación y conectividad, lo que aumenta la importancia de la energía local resiliente. Los Centros de Operaciones de Red también utilizan generación y almacenamiento en el sitio para reducir la exposición a las interrupciones de la red. Los centros de acceso de fibra y banda ancha en programas rurales presentan otro caso de uso donde la energía solar de baja potencia puede ser la única fuente de energía práctica. Esto amplía el mercado de gestión de energía renovable para telecomunicaciones más allá de las torres convencionales. También aumenta la necesidad de diseños que adapten el almacenamiento, la generación y los controles a la criticidad de cada aplicación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Las Empresas de Torres Proporcionan Escala Mientras las Empresas de Servicios Energéticos Lideran el Crecimiento
Las Empresas de Torres representaron el 43,56% del valor del mercado en 2026. Poseen y operan una gran parte de la infraestructura de telecomunicaciones con energía y generalmente gestionan el uso de energía en extensas carteras de sitios. Los cargos de transferencia de energía les dan un incentivo directo para controlar los costos de energía. Los arrendamientos a largo plazo también pueden apoyar el período de financiamiento necesario para los equipos renovables. Los Operadores de Redes Móviles son otro grupo de usuarios importante, particularmente en los sitios que poseen directamente. Están adoptando sistemas detrás del medidor mientras utilizan empresas de servicios energéticos para operaciones fuera de la red.
Se proyecta que las Empresas de Servicios Energéticos para Telecomunicaciones se expandan a un CAGR del 20,61% hasta 2032. Bajo el modelo T-ESCO, el proveedor de servicios financia el equipo y recibe ingresos a largo plazo a través de una estructura de tarifa por kWh o tarifa fija. Esto puede aliviar los requisitos de capital inicial para los operadores mientras proporciona a los proveedores un flujo de ingresos respaldado por activos. La inversión de la IFC en 2026 en IPT PowerTech Group apoya este modelo en Etiopía, Liberia y Sierra Leona. El programa tiene como objetivo reducciones anuales de emisiones que superen las 10.624 tCO₂e. Los proveedores de equipos de red, las redes gubernamentales y de seguridad pública, y las redes privadas empresariales siguen siendo grupos de usuarios más pequeños. Sus requisitos se están expandiendo en todo el mercado de gestión de energía renovable para telecomunicaciones a medida que los sitios de comunicaciones críticas adoptan el enfoque híbrido renovable establecido en el sector de torres.
Análisis Geográfico
Asia-Pacífico representó el 36,24% de la participación del mercado de gestión de energía renovable para telecomunicaciones en 2026. China, India, Japón y Corea del Sur combinan grandes bases de torres, despliegue activo de 5G y objetivos de energía renovable respaldados por el gobierno. India se ha convertido en un área de despliegue activo de energía solar en sitios de torres. NTT DOCOMO y NTT iniciaron una demostración de estaciones base de radio en Japón en octubre de 2026 que combina el desplazamiento de cargas de trabajo coordinado por inteligencia artificial con la gestión de energía distribuida. El proyecto está programado para ejecutarse hasta el 31 de diciembre de 2026. Su diseño puede ampliar el papel operativo de las baterías de los sitios en los programas de respuesta a la demanda.
Europa y América del Norte tienen patrones de despliegue más maduros centrados en la adquisición de energía renovable y los compromisos de cumplimiento. La GSMA informó que los operadores europeos obtuvieron el 70% de su electricidad de fuentes renovables en 2024, en comparación con el 50% en América del Norte. Telefónica logró el 100% de electricidad renovable en sus operaciones en España, Brasil y Alemania para 2025. El acuerdo de Virgin Media O2, vigente desde abril de 2026, proporciona energía eólica de Escocia y Gales para el 15% de su suministro total de energía. América del Sur está avanzando en la integración solar, donde las condiciones remotas y de red débil hacen atractiva la energía local. Oriente Medio está avanzando hacia despliegues estructurados en torres macro y centros de datos centrales de 5G. La IRENA encontró que los costos de energía firme solar más batería en regiones de alta irradiación disminuyeron de más de 100 USD/MWh en 2020 a 54-82 USD/MWh para 2025. Estas condiciones regionales están ampliando los casos de uso abordables para el mercado de gestión de energía renovable para telecomunicaciones.
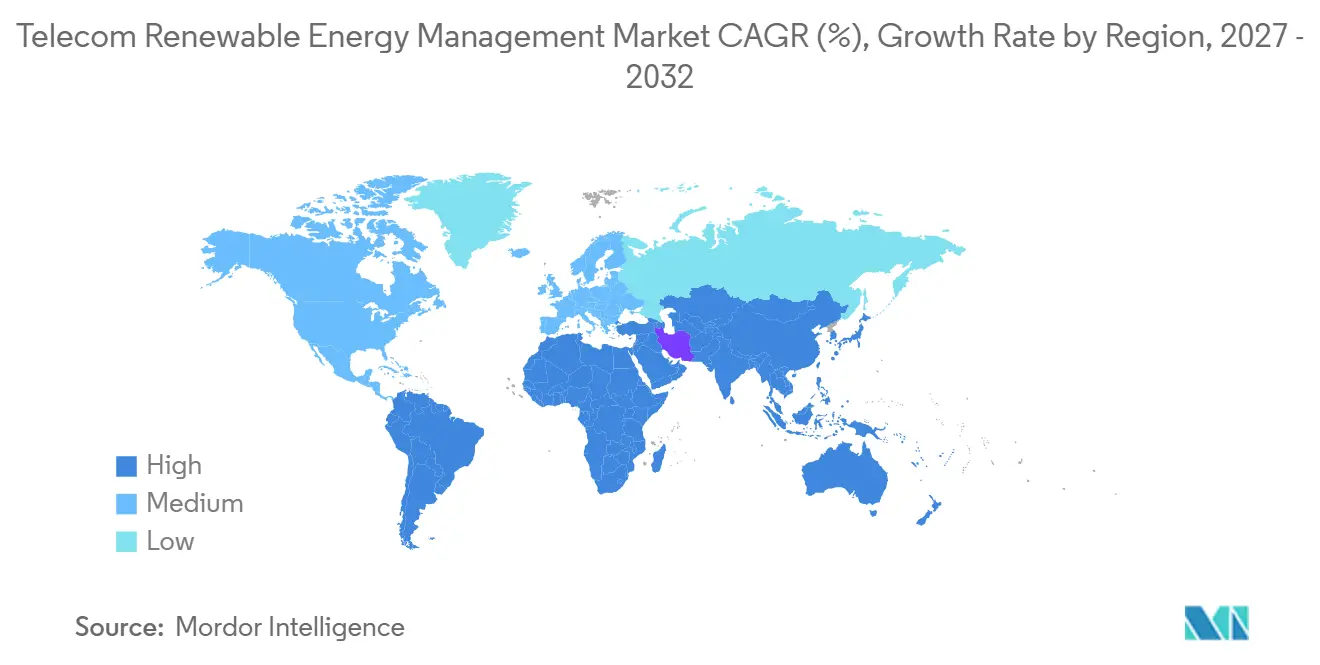
Se proyecta que África se expanda a un CAGR del 20,47% hasta 2032, la tasa regional más alta en el mercado de gestión de energía renovable para telecomunicaciones. La GSMA estimó que la infraestructura de torres consumió 4 mil millones de litros de diésel en África en 2024. Nigeria y Sudáfrica siguen siendo los mercados individuales más grandes por número de torres. El Fondo para la Inclusión Energética y Norfund proporcionaron 40 millones de USD en marzo de 2025 para sistemas solares con baterías en 2.625 sitios de Orange Mali bajo un acuerdo de energía como servicio a 10 años. La MIGA declaró que las 499 renovaciones de sitios planificadas de MTN Sudán del Sur se habían completado para junio de 2026, con 5,8 MW de energía solar y 25,5 MWh de almacenamiento en baterías desplegados. Estos proyectos muestran que las finanzas para el desarrollo, los proveedores comerciales de servicios energéticos y los proveedores de equipos pueden abordar las barreras de capital y técnicas que han ralentizado la sustitución del diésel.
Panorama Competitivo
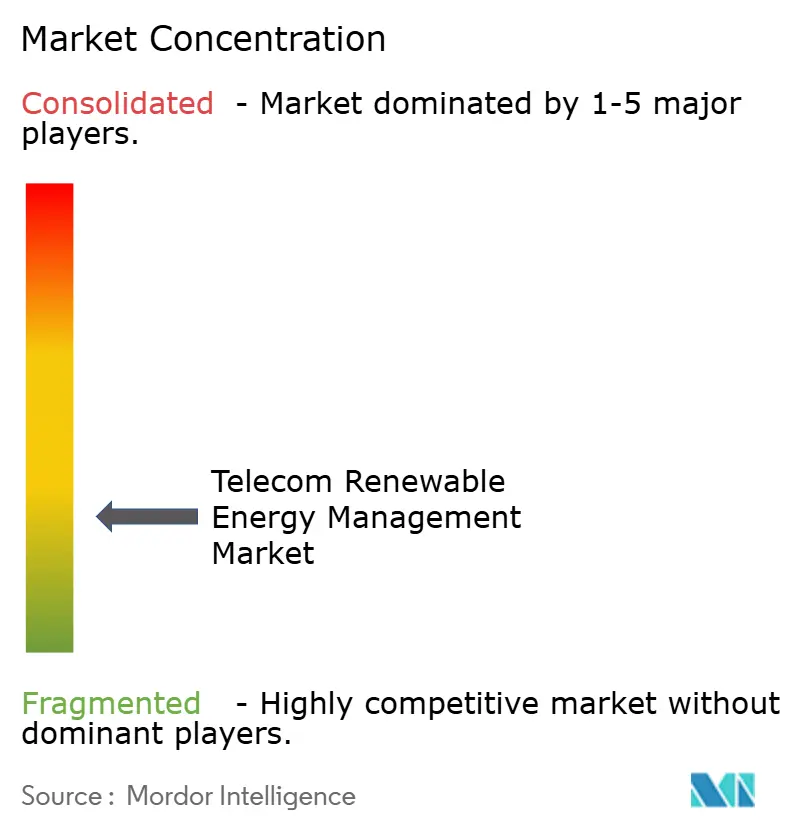
El mercado de gestión de energía renovable para telecomunicaciones está fragmentado entre proveedores de tecnología globales, proveedores de servicios energéticos regionales y especialistas fuera de la red. Huawei Technologies, Schneider Electric, ABB, Vertiv, Eaton y Delta Electronics compiten a través de amplias carteras de equipos y plataformas de control integradas. IPT PowerTech, Camusat, Energy Vision y Yoma Micro Power se centran en la entrega local y la capacidad operativa. Clear Blue Technologies, Caban Systems, GenCell y OMC Power se dirigen a tipos de sitios específicos a través de la economía del sistema y los modelos de servicio. La Recomendación L.1397 de la UIT-T apoya interfaces comunes de monitoreo y control de baterías para sitios de telecomunicaciones. Una mayor interoperabilidad puede reducir la dependencia de soluciones propietarias y aumentar la importancia de la gestión de energía liderada por software. Los proveedores que combinan hardware, monitoreo y operaciones están mejor posicionados para gestionar el rendimiento del sitio a lo largo del largo plazo de los contratos.
Los grandes proveedores están buscando acuerdos que combinen diseño de sistemas, adquisición, financiamiento y monitoreo bajo acuerdos plurianuales. Estas estructuras reducen la complejidad para los operadores de red que desean gestionar los costos de energía sin poseer directamente cada activo. Los proveedores más pequeños se están centrando en oportunidades de conversión desde el diésel en África Subsahariana y Asia Sudoriental. Sus proyectos a menudo utilizan el apoyo de instituciones de financiamiento para el desarrollo para abordar las restricciones de crédito y divisas. Clear Blue Technologies recibió un pedido de 1,5 millones de CAD (1,08 millones de USD) de iSat Africa en noviembre de 2025 para sistemas de energía para telecomunicaciones fuera de la red en la República Democrática del Congo, Sudán del Sur, Liberia y Zambia. La empresa también lanzó una oferta comercial de Energía como Servicio con ese pedido. Caban Systems anunció un programa de modernización de sitios móviles con energía solar con Digicel Jamaica en octubre de 2025, con un despliegue planificado hasta 2026.
Están surgiendo oportunidades competitivas en el mantenimiento predictivo de activos híbridos y en plataformas que agregan baterías distribuidas para servicios de red. Las redes privadas empresariales también son una aplicación subdesarrollada porque los operadores de campus necesitan energía resiliente para comunicaciones críticas. ZTE se beneficia de vincular los sistemas de energía con los despliegues de equipos de telecomunicaciones. Los requisitos nacionales de cero emisiones netas están añadiendo presión para que los proveedores documenten las emisiones del ciclo de vida y el rendimiento energético. Schneider Electric y SK Telecom firmaron un acuerdo integral de adquisición eléctrica y mecánica para el centro de datos de inteligencia artificial de SK Telecom en Ulsan en agosto de 2025. El acuerdo cubre equipos de conmutación, sistemas de alimentación ininterrumpida, transformadores, controles automatizados y software de gemelo digital de energía ETAP. Este movimiento muestra cómo las capacidades de gestión de energía están entrando en partes adyacentes del mercado de gestión de energía renovable para telecomunicaciones. Los participantes del mercado, por tanto, necesitan equilibrar el rendimiento de los equipos, la capacidad de financiamiento, la prestación de servicios locales y los controles digitales.
Líderes de la Industria de Gestión de Energía Renovable para Telecomunicaciones
-
Huawei Technologies Co., Ltd.
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Delta Electronics, Inc.
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: NTT DOCOMO y NTT iniciaron la primera demostración mundial de desplazamiento de cargas de trabajo coordinado por inteligencia artificial combinado con la gestión de recursos energéticos distribuidos en estaciones base de radio, con ejecución hasta el 31 de diciembre de 2026. El sistema utiliza inteligencia artificial basada en aprendizaje por refuerzo para optimizar el uso de energía renovable, la participación en la respuesta a la demanda y la extensión de la energía de respaldo durante las interrupciones, con la redistribución de cargas de trabajo reduciendo el consumo en los sitios afectados.
- Marzo de 2026: La IFC invirtió 45 millones de USD en IPT PowerTech Group para modernizar 2.235 sitios de telecomunicaciones, más del 90% de los cuales están fuera de la red o en redes con red débil, en Etiopía, Liberia y Sierra Leona. El paquete incluye un préstamo A de 27 millones de USD y 18 millones de USD en financiamiento combinado, con reducciones proyectadas de los costos de energía de los operadores de hasta el 52% en Etiopía y reducciones anuales de emisiones que superan las 10.624 tCO₂e.
- Febrero de 2026: TELUS Corporation se convirtió en la primera empresa de telecomunicaciones canadiense en lograr el abastecimiento del 100% de electricidad renovable y de bajas emisiones a partir del 31 de diciembre de 2025, y presentó su Marco de Transición Climática con objetivos validados por la SBTi, cero emisiones netas en los Alcances 1, 2 y 3 para 2040, y una reducción absoluta del 85% en las emisiones de los Alcances 1 y 2 para 2033.
- Octubre de 2025: Virgin Media O2 firmó un acuerdo de compra de energía a 10 años con The Renewables Infrastructure Group para suministrar el 15% de su energía total desde parques eólicos en Escocia y Gales, Earlseat y Garreg Lwyd, vigente desde abril de 2026, como parte de su compromiso con el 100% de energía renovable en los sitios donde controla la factura de energía.
Alcance del Informe Global del Mercado de Gestión de Energía Renovable para Telecomunicaciones
El Informe del Mercado de Gestión de Energía Renovable para Telecomunicaciones está Segmentado por Tipo de Producto (Sistemas Fotovoltaicos Solares, Turbinas Eólicas, Sistemas de Almacenamiento de Energía en Baterías, Sistemas Híbridos Renovables-Diésel, Sistemas de Celdas de Combustible y Otros Tipos de Productos), Fuente de Energía (Conectado a la Red y Fuera de la Red), Potencia Nominal (Menos de 2 KW, 2-10 KW, 10-20 kW y Más de 20 kW), Aplicación (Estaciones Base Transceptoras, Torres de Telecomunicaciones e Infraestructura Pasiva, Centros de Operaciones de Red, Computación en el Borde y Centros de Datos Distribuidos, Centros de Acceso de Fibra y Banda Ancha y Otras Aplicaciones), Usuario Final (Operadores de Redes Móviles, Empresas de Torres, Empresas de Servicios Energéticos para Telecomunicaciones, Proveedores de Equipos de Red, Redes Gubernamentales y de Seguridad Pública y Redes Privadas Empresariales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sistemas Fotovoltaicos Solares |
| Turbinas Eólicas |
| Sistemas de Almacenamiento de Energía en Baterías |
| Sistemas Híbridos Renovables-Diésel |
| Sistemas de Celdas de Combustible |
| Otros Tipos de Productos |
| Conectado a la Red |
| Fuera de la Red |
| Menos de 2 kW |
| 2-10 kW |
| 10-20 kW |
| Más de 20 kW |
| Estaciones Base Transceptoras |
| Torres de Telecomunicaciones e Infraestructura Pasiva |
| Centros de Operaciones de Red |
| Computación en el Borde y Centros de Datos Distribuidos |
| Centros de Acceso de Fibra y Banda Ancha |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Empresas de Torres |
| Empresas de Servicios Energéticos para Telecomunicaciones |
| Proveedores de Equipos de Red |
| Redes Gubernamentales y de Seguridad Pública |
| Redes Privadas Empresariales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Nigeria |
| Sudáfrica | |
| Resto de África |
| Por Tipo de Producto | Sistemas Fotovoltaicos Solares | |
| Turbinas Eólicas | ||
| Sistemas de Almacenamiento de Energía en Baterías | ||
| Sistemas Híbridos Renovables-Diésel | ||
| Sistemas de Celdas de Combustible | ||
| Otros Tipos de Productos | ||
| Por Fuente de Energía | Conectado a la Red | |
| Fuera de la Red | ||
| Por Potencia Nominal | Menos de 2 kW | |
| 2-10 kW | ||
| 10-20 kW | ||
| Más de 20 kW | ||
| Por Aplicación | Estaciones Base Transceptoras | |
| Torres de Telecomunicaciones e Infraestructura Pasiva | ||
| Centros de Operaciones de Red | ||
| Computación en el Borde y Centros de Datos Distribuidos | ||
| Centros de Acceso de Fibra y Banda Ancha | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Empresas de Torres | ||
| Empresas de Servicios Energéticos para Telecomunicaciones | ||
| Proveedores de Equipos de Red | ||
| Redes Gubernamentales y de Seguridad Pública | ||
| Redes Privadas Empresariales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Nigeria | |
| Sudáfrica | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de energía renovable para telecomunicaciones?
Se proyecta que el mercado sea de 1 mil millones de USD en 2026 y 1 mil millones de USD en 2027, alcanzando los 2,8 mil millones de USD para 2032 a un CAGR del 18,87%.
¿Qué categoría de producto tiene la mayor participación en la demanda de gestión de energía renovable para telecomunicaciones?
Los Sistemas Fotovoltaicos Solares tuvieron la mayor participación por tipo de producto con el 38,42% en 2026, respaldados por el uso a largo plazo en sitios de telecomunicaciones fuera de la red y con red débil.
¿Por qué los operadores de telecomunicaciones están adoptando sistemas de energía renovable?
La mayor demanda de energía del 5G, las redes eléctricas poco confiables, los compromisos de adquisición de energía renovable y los menores costos de baterías y energía solar están aumentando la adopción.
¿Qué configuración de fuente de energía lidera la demanda de gestión de energía renovable para telecomunicaciones?
Las configuraciones Fuera de la Red lideraron con el 57,36% del valor del mercado en 2026 porque muchos sitios carecen de acceso confiable a la red eléctrica.
¿Qué grupo de usuarios finales se espera que se expanda más rápido hasta 2032?
Se proyecta que las Empresas de Servicios Energéticos para Telecomunicaciones se expandan a un CAGR del 20,61% a medida que los operadores utilizan modelos de energía como servicio a largo plazo.
¿Qué región se proyecta que se expanda más rápido hasta 2032?
Se proyecta que África se expanda a un CAGR del 20,47%, respaldada por las necesidades de sustitución del diésel y los proyectos renovables financiados por el desarrollo.