
通信再生可能エネルギー管理市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
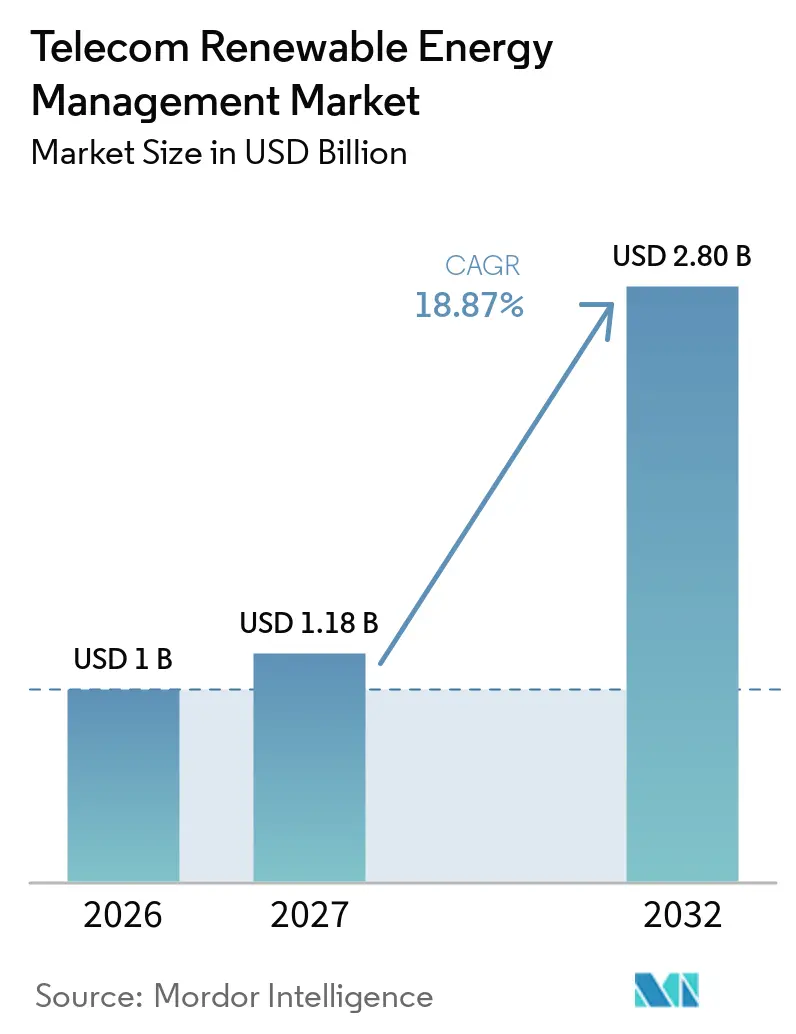
| 市場規模 (2027) | 1.18 十億米ドル |
| 市場規模 (2032) | 2.80 十億米ドル |
| 成長率 (2027 - 2032) | 18.87 % |
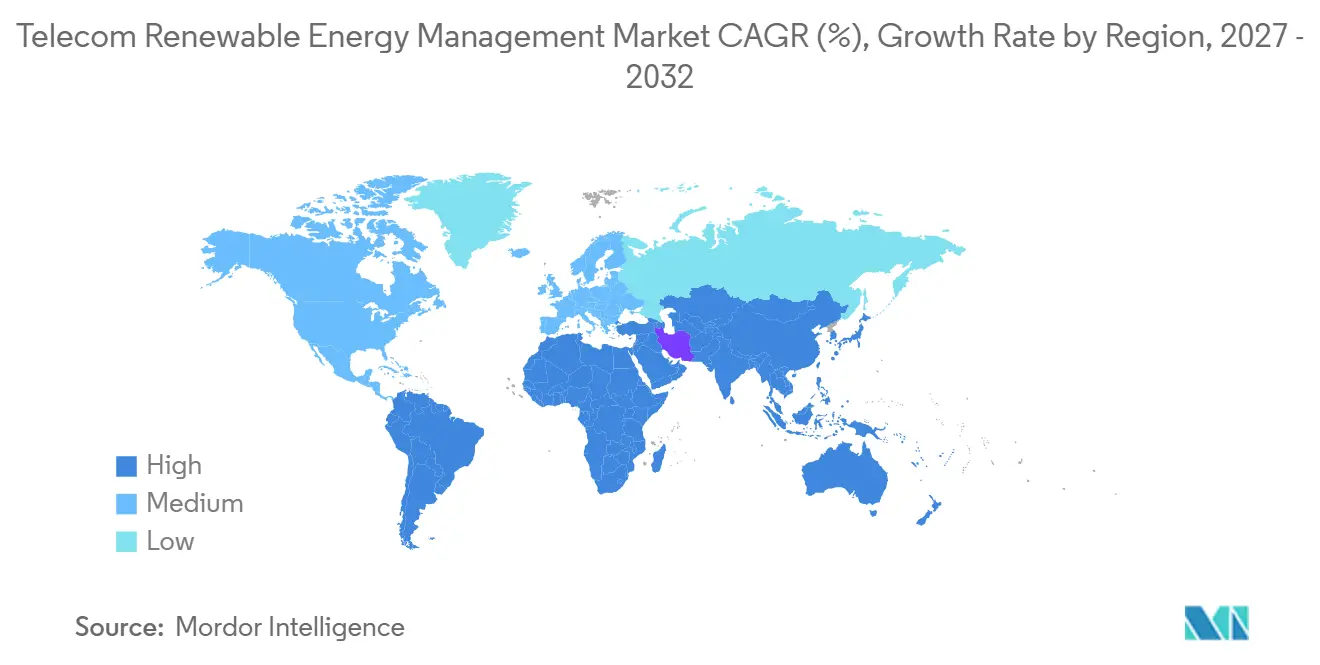
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
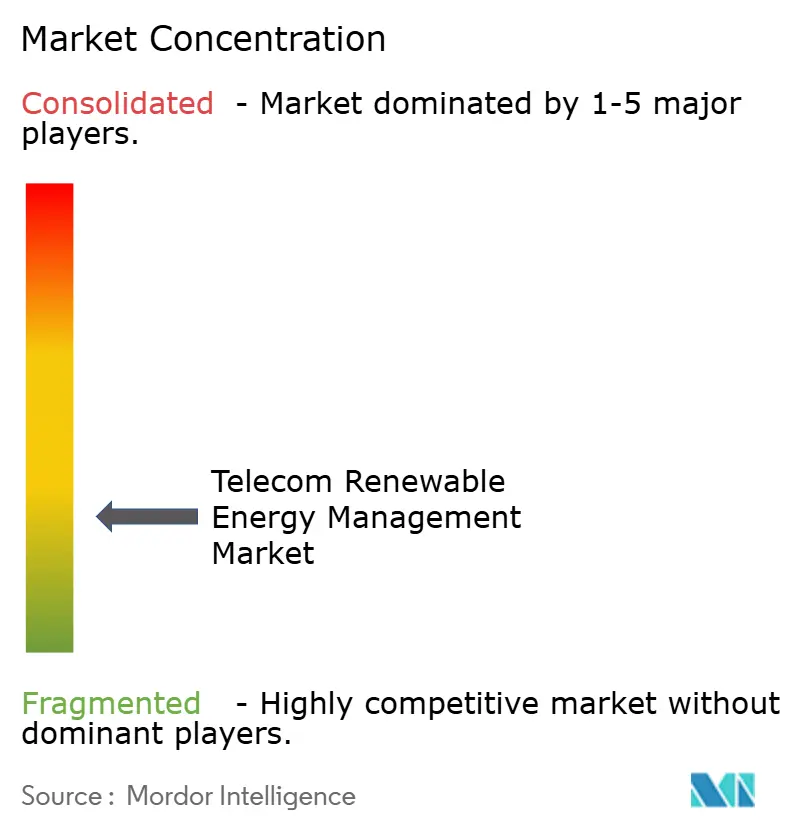
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信再生可能エネルギー管理市場分析
通信再生可能エネルギー管理市場の規模は、2026年の10億米ドルから2027年には11.8億米ドルへ、さらに2032年には28億米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 18.87%を記録すると予測されています。高密度5Gネットワークによる電力需要の増大が、都市部および遠隔地の両方においてサイトレベルでの安定した電力供給の必要性を高めています。再生可能エネルギーの調達コミットメントも、電力に関する意思決定を短期的な燃料管理から長期的なインフラ計画へとシフトさせています。バッテリー、太陽光機器、パワーエレクトロニクスのコスト低下により、ハイブリッドシステムの運用上の経済性が向上しています。通信事業者は、バックアップ電源を独立した資産として扱うのではなく、発電、蓄電、デジタル制御を統合する方向へと移行しています。これにより、通信サイトのライフサイクルにわたって信頼性の高いエネルギーシステムを資金調達・設置・監視・運用できるサプライヤーに機会が生まれています。
レポートの主要ポイント
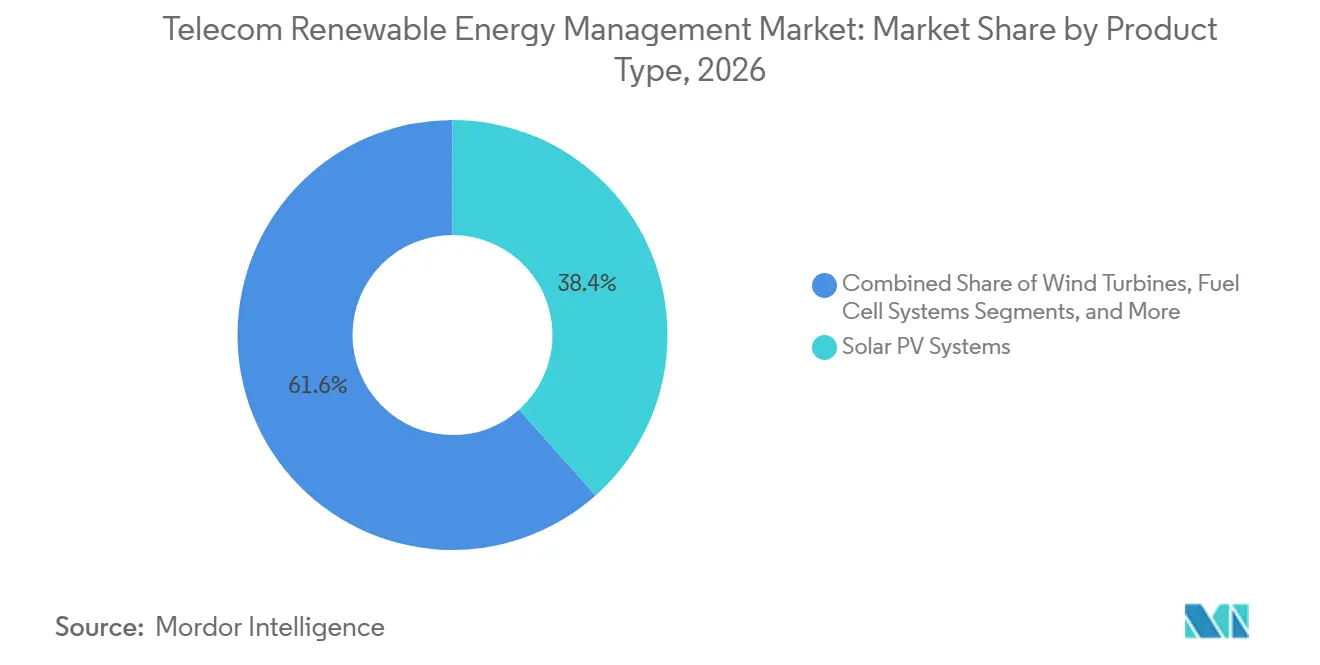
- 製品タイプ別では、太陽光発電システムが2026年の通信再生可能エネルギー管理市場において38.42%のシェアを占め、バッテリーエネルギー貯蔵システムは2032年にかけてCAGR 20.42%で拡大する見込みです。
- 電力源別では、独立型構成が2026年の通信再生可能エネルギー管理市場において57.36%を占め、系統連系型構成は2032年にかけてCAGR 20.18%で拡大する見込みです。
- 定格出力別では、2~10kWの区分が2026年の通信再生可エネルギー管理市場において40.28%を占め、20kW超の区分は2032年にかけてCAGR 20.36%で拡大する見込みです。
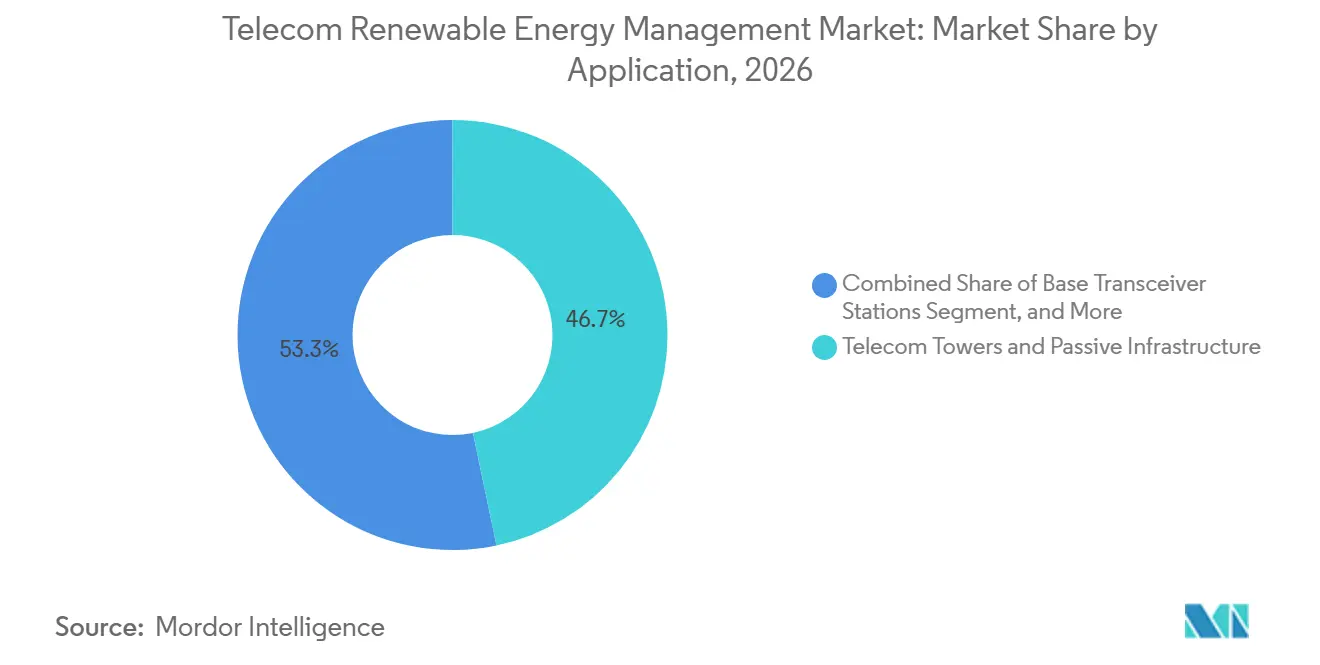
- 用途別では、通信タワーおよびパッシブインフラが2026年の市場において46.72%を占め、エッジコンピューティングおよび分散型データセンターは2032年にかけてCAGR 20.54%で拡大する見込みです。
- エンドユーザー別では、タワー会社が2026年の市場において43.56%を占め、通信エネルギーサービス会社は2032年にかけてCAGR 20.61%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2026年の通信再生可能エネルギー管理市場において36.24%を占め、アフリカは2032年にかけてCAGR 20.47%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の通信再生可能エネルギー管理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gおよびエッジネットワークの電力需要 | +4% | アジア太平洋地域および北米で最も高く、世界全体に影響 | 短期(2年以内) |
| 系統不安定性と農村部の接続性 | +3.5% | アフリカ、南アジア、東南アジア、南米の一部 | 中期(2~4年) |
| ネットゼロコミットメントと再生可能エネルギー調達 | +3.2% | 欧州および北米が中心で、アジア太平洋地域にも波及 | 中期(2~4年) |
| 太陽光・バッテリー・パワーエレクトロニクスのコスト低下 | +2.8% | 高日射量地域でより強く、世界全体に影響 | 短期(2年以内) |
| デマンドレスポンスおよびバーチャルパワープラントを通じたバッテリー柔軟性の収益化 | +2% | 欧州、北米、アジア太平洋地域 | 中期(2~4年) |
| 遠隔地向けサービスとしての再生可能エネルギー供給モデル | +1.5% | アフリカ、東南アジア、南米、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gおよびエッジネットワークの電力密度増大
通信再生可能エネルギー管理市場は、高密度5G無線ネットワークの高い電力需要によって支えられています。2026年に実施された稼働中の5Gネットワークの調査では、フル負荷時のマクロ無線ユニットの平均最大消費電力が1,090Wに達することが明らかになりました。基地局は無線アクセスネットワーク全体のエネルギー使用量の60~80%を占めており、サイトレベルでの電力効率が主要な運用上の課題となっています。5Gのスリープモードは4Gと比較して静的エネルギー効率を10倍改善しますが、4Gと5Gの並行運用中はエネルギー使用量が増加します。これは、トラフィックの増大とマルチキャリア展開がサイトレベルでの効果を相殺するためです。無線アクセスサイト近傍に設置されたエッジコンピューティング機器は、さらなる継続的な需要をもたらします。こうした状況により、ネットワークの継続性を確保するための信頼性の高い再生可能エネルギーおよび蓄電設備のアップグレードがより重要となっています。
系統不安定性の増大と農村部の接続性拡大
系統不安定性は、通信再生可能エネルギー管理市場において独立型および弱系統型の通信電力システムへの需要を高めています。GSMAの報告によると、系統状態が悪い通信サイトでは平均して1日6時間以上の停電が発生しており、ディーゼル発電が一般的なバックアップ手段となっているため、主要な運用コストとなっています。農村部のカバレッジプログラムにより、系統接続が利用できないか信頼性が低い場所にサイトが追加されており、通信再生可能エネルギー管理市場全体で太陽光発電、バッテリー、バックアップ機器を組み合わせたシステムが必要とされています。2026年3月、国際金融公社(IFC)はIPT PowerTech Groupに4,500万米ドルを投資し、エチオピア、リベリア、シエラレオネの2,235か所の通信サイトを近代化しました。これらのサイトの90%以上が独立型または弱系統型に分類されています。[1] IFCは、このプロジェクトによりエチオピアにおける通信事業者の電力コストを最大52%削減できると述べています。したがって、開発金融は遠隔市場における再生可能エネルギーへの転換を阻んできた資本障壁を低減することができます。
通信のネットゼロコミットメントと再生可能電力調達
ネットゼロコミットメントは、通信再生可能エネルギー管理市場において再生可能電力調達をより持続的な需要源としています。2026年6月時点で、81の移動体通信事業者が近期の科学的根拠に基づく目標を設定または公約しており、これは世界のモバイル接続数の47%を占めています。事業者が調達する電力に占める再生可能エネルギーの割合は、2019年の10%から2024年には24%へと倍増以上となりました。TELUSは2025年12月31日に再生可能エネルギーおよび低排出電力の100%調達を達成し、その検証済み目標には2033年までのスコープ1および2の排出量を85%絶対削減することが含まれています。[2] Deutsche Telekomは、2025年末時点で電力購入契約および自家発電が電力の31.7%を供給したと報告しています。[3] Virgin Media O2は2025年10月に10年間の電力購入契約を締結し、総エネルギー供給量の15%をカバーすることで、エネルギーサプライヤーおよびサービス会社に対してより長期的な収益の可視性を提供しています。[4]
太陽光・バッテリー・パワーエレクトロニクスのコスト低下
部品コストの低下により、通信再生可能エネルギー管理市場におけるハイブリッドサイト電力のライフサイクル経済性が向上しています。IRENAの報告によると、バッテリー蓄電コストは2010年から2024年にかけて93%低下し、192米ドル/kWhとなりました。NRELは、定置型バッテリーパックの価格が2024年から2025年にかけてさらに45%低下し、70米ドル/kWhになったと報告しています。2026年にタンザニアで実施され調査では、太陽光発電・バッテリー・発電機を組み合わせた通信構成の均等化エネルギーコストが0.11米ドル/kWhであったのに対し、発電機のみのシステムでは0.27米ドル/kWh、系統延長では0.71米ドル/kWhであることが示されました。この結果は、高価なディーゼル物流を抱える遠隔地においてハイブリッドシステムが魅力的となり得る理由を示しています。太陽光モジュール、バッテリー、インバーターのコスト低下は、通信再生可能エネルギー管理市場全体のプロジェクト経済性を改善し、プロバイダーが現地の負荷および気象条件に合わせた構成を調整することを可能にします。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期改修・系統連系コストの高さ | -2.8% | 北米および欧州でより大きな圧力、世界全体に影響 | 中期(2~4年) |
| 再生可能エネルギーの変動性とバックアップ信頼性要件 | -2% | アフリカおよび南アジアでより強い圧力、世界全体に影響 | 短期(2年以内) |
| サイトレベルのスペース・許認可・セキュリティ上の制約 | -1.2% | アジア太平洋地域、欧州、北米の高密度都市市場 | 中期(2~4年) |
| 通貨・気候・ディーゼル物流リスク | -0.8% | アフリカ、南アジア、東南アジア、南米の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
初期改修・系統連系コストの高さ
初期改修コストは、通信再生可能エネルギー管理市場における重大な制約要因であり続けています。太陽光、バッテリー、制御機器、およびサイト準備工事は、通信事業者が燃料費削減の恩恵を受け始める前に設置される必要があることが多いです。この要件は、スペクトラム、5Gネットワーク、光ファイバー展開への支出と競合します。系統連系プロジェクトは、企業の脱炭素化スケジュールと合致しない系統連系手続きに直面することもあります。エネルギーサービス会社モデルは資本コストを通信事業者から移転できますが、信用力の高い顧客と持続的な契約に依存します。これにより、通信再生可能エネルギー管理市場において、規模の小さい通信事業者は資本力の大きい大手事業者と比較して資金調達の選択肢が限られる可能性があります。
再生可能エネルギーの変動性とバックアップ信頼性要件
再生可能エネルギーの変動性は、継続的なサービスを必要とするサイトにおける純粋な再生可能エネルギーシステムの使用を制限します。2025年10月に発行されたITU-T勧告L.1397は、通信サイトのバッテリーシステムに対する監視・制御インターフェースを規定しています。この標準は予備管理の改善を支援しますが、長期にわたる低日射量による物理的な制限を取り除くものではありません。2026年にバングラデシュの通信タワーを対象とした調査では、99.9%の可用性を達成するためには、年間需要の48~52%という太陽光シェアの慎重な最適化が必要であることが示されました。これにより、サイト固有の設計、バッテリー自律性、およびバックアップ容量の必要性が生じます。複数日にわたる気象イベントは機器サイズとプロジェクトコストの両方を増大させる可能性があるため、停電リスクが許容できない通信再生可能エネルギー管理市場全体においてハイブリッド構成が引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:太陽光発電が設置済みシステムをリードし、バッテリー蓄電が進展
太陽光発電システムは2026年の通信再生可能エネルギー管理市場シェアの38.42%を占めました。この設置基盤は、太陽光資源とディーゼルコストが光発電に有利な独立型および弱系統型サイトへの長年にわたる展開を反映しています。太陽光システムは、遠隔資産での燃料使用削減を目指す通信事業者にとって実用的な出発点であり続けています。昼間の発電がネットワーク負荷に直接対応できる場所でその役割が最も強く発揮されます。バッテリーエネルギー貯蔵システムは2032年にかけてCAGR 20.42%で拡大する見込みです。蓄電は、既存の太陽光資産を支援しながらバックアップ能力と電力品質を向上させることができるため、注目を集めています。
バッテリーシステムにより、通信事業者は余剰発電を蓄積し、太陽光出力が低下したり系統状態が悪化したりした際に使用することができます。また、発電機の稼働時間を削減し、メンテナンスの必要性と燃料リスクを低減するのにも役立ちます。NTT DOCOMOとNTTは2026年10月に、無線基地局における分散型エネルギーリソース管理と組み合わせたワークロードシフトのデモンストレーションを開始しました。このデモンストレーションでは、AIを活用して再生可能エネルギーの使用、デマンドレスポンスへの参加、停電時のバックアップ電力を調整します。ハイブリッド再生可能エネルギー・ディーゼルシステムは、ディーゼルからの移行期間中に追加の信頼性を必要とする通信事業者にとって引き続き有効です。風力タービンは、適切な沿岸部または高地の立地に依存するため、より限定的です。燃料電池システムは気象に依存しない電力を提供できますが、コストが高いため、厳格な信頼性要件を持つ用途に限定されます。エネルギー管理ソフトウェアおよびマイクログリッドコントローラーは、ハードウェア資産を調整し、継続的な収益を支援することで、通信再生可能エネルギー管理市場にサービス層を追加します。

電力源別:独立型需要が引き続き大きく、系統連系型の普及が加速
独立型構成は2026年の通信再生可能エネルギー管理市場規模の57.36%を占めました。このリードは、信頼性の高い系統サービスが欠如している南アジア、サブサハラアフリカ、東南アジアの通信サイト数を反映しています。これらの場所では、ディーゼルの輸送コストが高く、停電が繰り返されるため、分散型電力が必要です。独立型システムは、現地の気候と負荷ニーズに応じて太陽光、バッテリー、発電機を組み合わせることができます。2025年のルワンダ大学の研究では、7,400Ahのリチウムイオン蓄電と組み合わせた30.2kWpの太陽光発電システムが、独立型通信タワーに対して1,139%のROIと2年間の回収期間をもたらすことが示されました。このような結果は、正式な持続可能性目標がなくてもコストベースで再生可能エネルギーシステムを展開できる理由を説明しています。
系統連系型構成は2032年にかけてCAGR 20.18%で拡大する見込みです。その成長は、欧州、北米、都部のアジア太平洋地域における系統連系サイトでの再生可能エネルギー調達要件と結びついています。背後設置型蓄電は、適切な場所でのピーク需要管理と系統サービスの支援に役立てることができます。系統連系型の脱炭素化は、多くの場合、現地発電と契約電力の組み合わせに依存します。このアプローチは、主要な通信市場における再生可能エネルギー調達の政策方向性を支持します。系統連系型システムは、都市部および郊外サイトでの再生可能エネルギー調達が一般化するにつれて、通信再生可能エネルギー管理市場全体で独立型システムとの差を縮めることが期待されます。
定格出力別:中規模システムがコアを形成し、大容量システムの用途が拡大
2~10kWの区分は2026年の市場価値の40.28%を占めました。この範囲は、標準的な4Gまたは5Gマクロ基地局の継続的な電力要件に適合します。ベース負荷を支援し、夜間運用または太陽光発電量が低下する期間のバッテリー自律性を提供することができます。この区分は、大型のマルチキャビネット型マイクログリッドの複雑さを回避しながら、通信タワーのコア要件を満たします。10~20kWの範囲は、共同設置キャリア、バックホール機器、エッジコンピューティング機器を備えたサイトに対応します。2kW未満の区分は、マイクロセル、スモールセル、IoTゲートウェイノードなどの小規模設備に対応します。
Clear Blue Technologiesは2025年11月、Eutelsat向けにPico-Plusスマート独立型電力システムの1,000件の注文を発表し、アフリカ諸国への展開を予定しています。20kW超の区分は2032年にかけてCAGR 20.36%で拡大する見込みです。需要は、タワー立地のエッジデータセンターや、通信電力と地域エネルギー供給を組み合わせた村落アンカー型マイクログリッドから生まれています。2026年の調査では、無線アクセスノードに設置された太陽光発電マイクログリッドが、地域負荷にも対応しながら系統停電時のサービス品質を維持できることが示されました。このデュアルユース構成は、地域電力の明確なニーズがある場所でより大きなシステム容量を正当化できます。タンザニアを対象とした研究でも、大容量ハイブリッドシステムが発電機のみのシステムと比較してCO₂排出量を93%以上削減できることが示されました。この需要は、通信再生可能エネルギー管理市場に大容量の用途を追加します。
用途別:タワーインフラが基盤を提供し、エッジサイトが需要を増大
通信タワーおよびパッシブインフラは2026年の通信再生可能エネルギー管理市場規模の46.72%を占めました。タワー会社はエネルギーコストを直接負担するため、ディーゼル使用量の削減は営業利益率の改善につながります。また、大規模なポートフォリオにより、多数のサイトにわたって機器、調達、メンテナンスを標準化することができます。太陽光統合は、パッシブインフラ管理において大規模に運用化されています。基地局は、通信事業者がパッシブインフラプロバイダーを通じてではなく直接無線機器を管理する独立した用途として残っています。
エッジコンピューティングおよび分散型データセンターは2032年にかけてCAGR 20.54%で拡大する見込みです。その成長は、5Gネットワークスライシング、プライベートネットワーク、および無線アクセスノード近傍での処理を必要とするワークロードと結びついています。これらのサイトはコンピューティングと接続の負荷を組み合わせてり、耐障害性の高い現地電力の重要性を高めています。ネットワーク運用センターも、系統障害へのリスクを低減するためにオンサイト発電と蓄電を活用しています。農村部プログラムにおける光ファイバーアクセスおよびブロードバンドハブは、低電力の太陽光が唯一の実用的なエネルギー源となり得る別の用途を提供します。これにより、通信再生可能エネルギー管理市場は従来のタワーを超えて拡大します。また、各用途の重要度に合わせて蓄電、発電、制御を適合させた設計の必要性も高まります。
エンドユーザー別:タワー会社が規模を提供し、エネルギーサービス会社が成長をリード
タワー会社は2026年の市場価値の43.56%を占めました。タワー会社は通信インフラの大部分を所有・運営しており、通常は広範なサイトポートフォリオ全体のエネルギー使用を管理しています。エネルギーパススルー料金は、電力コストを管理する直接的なインセンティブを与えます。長期リースは、再生可能エネルギー機器に必要な資金調達期間を支援することもできます。移動体通信事業者は、特に直接所有するサイトにおいて、もう一つの重要なユーザーグループです。彼らは背後設置型システムを採用しながら、独立型運用にはエネルギーサービス会社を活用しています。
通信エネルギーサービス会社は2032年にかけてCAGR 20.61%で拡大する見込みです。T-ESCOモデルでは、サービスプロバイダーが機器に資金を提供し、kWhあたりまたは固定料金の形式で長期的な収益を受け取ります。これにより、通信事業者の初期資本要件を軽減しながら、プロバイダーに資産担保型の収益ストリームを提供することができます。IFCの2026年のIPT PowerTech Groupへの投資は、エチオピア、リベリア、シエラレオネにわたってこのモデルを支援しています。このプログラムは、年間10,624 tCO₂eを超える排出削減を目標としています。ネットワーク機器ベンダー、政府・公共安全ネットワーク、企業プライベートネットワークは引き続き小規模なユーザーグループです。重要な通信サイトがタワーセクターで確立された再生可能エネルギーハイブリッドアプローチを採用するにつれて、通信再生可能エネルギー管理市場全体でその要件が拡大しています。
地域分析
アジア太平洋地域は2026年の通信再生可能エネルギー管理市場シェアの36.24%を占めました。中国、インド、日本、韓国は、大規模なタワー基盤、活発な5G展開、政府支援の再生可能エネルギー目標を組み合わせています。インドは通信タワーサイトへの太陽光発電の積極的な展開地域となっています。NTT DOCOMOとNTTは2026年10月に日本で無線基地局のデモンストレーションを開始し、AI調整型ワークロードシフトと分散型エネルギー管理を組み合わせています。このプロジェクトは2026年12月31日まで実施される予定です。その設計は、デマンドレスポンスプログラムにおけるサイトバッテリーの運用上の役を拡大する可能性があります。
欧州および北米は、再生可能エネルギー調達とコンプライアンスコミットメントを中心とした、より成熟した展開パターンを持っています。GSMAの報告によると、欧州の通信事業者は2024年に電力の70%を再生可能エネルギーから調達しており、北米の50%と比較して高い水準にあります。Telefónicaは2025年までにスペイン、ブラジル、ドイツの事業において100%再生可能電力を達成しました。Virgin Media O2の契約は2026年4月から有効となり、スコットランドとウェールズからの風力発電が総エネルギー供給量の15%を提供します。南米では、遠隔地および弱系統の条件が現地電力を魅力的にしているため、太陽光統合が進んでいます。中東は、マクロタワーおよび5Gコアデータセンターでの構造的な展開に向けて動いています。IRENAは、高日射量地域における太陽光・バッテリー確定電力コストが2020年の100米ドル/MWh超から2025年には54~82米ドル/MWhに低下したことを示しています。これらの地域的条件は、通信再生可能エネルギー管理市場の対応可能な用途を拡大しています。
アフリカは2032年にかけてCAGR 20.47%で拡大する見込みであり、通信再生可能エネルギー管理市場において最も高い地域成長率となっています。GSMAは、アフリカのタワーインフラが2024年に40億リットルのディーゼルを消費したと推定しています。ナイジェリアと南アフリカは、タワー数において最大の個別市場であり続けています。エネルギー包摂ファシリティとノルファンドは2025年3月、10年間のエネルギー・アズ・ア・サービス契約のもと、Orange Maliの2,625サイトに太陽光・バッテリーシステムを導入するために4,000万米ドルを提供しました。MIGAは、計画されていたMTN南スーダンの499サイトすべての改修が2026年6月までに完了し、5.8MWの太陽光発電と25.5MWhのバッテリー蓄電が展開されたと述べています。これらのプロジェクトは、開発金融、商業エネルギーサービスプロバイダー、機器サプライヤーが、ディーゼル代替を遅らせてきた資本的・技術的障壁に対処できることを示しています。
競合環境
通信再生可能エネルギー管理市場は、グローバルな技術サプライヤー、地域エネルギーサービスプロバイダー、独立型専門企業にわたって断片化されています。Huawei Technologies、Schneider Electric、ABB、Vertiv、Eaton、Delta Electronicsは、幅広い機器ポートフォリオと統合制御プラットフォームを通じて競合しています。IPT PowerTech、Camusat、Energy Vision、Yoma Micro Powerは、現地デリバリーと運用能力に注力しています。Clear Blue Technologies、Caban Systems、GenCell、OMC Powerは、システム経済性とサービスモデルを通じて特定のサイトタイプをターゲットとしています。ITU-T勧告L.1397は、通信サイト向けの共通バッテリー監視・制御インターフェースを支援しています。相互運用性の向上により、プロプライエタリなロックインが低減され、ソフトウェア主導のエネルギー管理の重要性が高まる可能性があります。ハードウェア、監視、運用を組み合わせたプライヤーは、契約の長期にわたってサイトパフォーマンスを管理するうえでより有利な立場にあります。
大手ベンダーは、システム設計、調達、資金調達、監視を複数年契約のもとで組み合わせた取り決めを追求しています。これらの構造は、すべての資産を直接所有せずにエネルギーコストを管理したいネットワーク事業者の複雑さを軽減します。小規模プロバイダーは、サブサハラアフリカおよび東南アジアにおけるディーゼル転換の機会に注力しています。彼らのプロジェクトは、信用リスクと通貨リスクに対処するために開発金融機関からの支援を活用することが多いです。Clear Blue Technologiesは2025年11月、コンゴ民主共和国、南スーダン、リベリア、ザンビアにわたる独立型通信電力システムについて、iSat Africaから140万カナダドル(108万米ドル)の注文を受けました。同社はこの注文とともに商業的なエネルギー・アズ・ア・サービスの提供も開始しました。Caban Systemsは2025年10月、Digicel Jamaicaとの太陽光発電モバイルサイト改修プログラムを発表し、2026年にかけて展開を計画しています。
競合機会は、ハイブリッド資産の予知保全と、系統サービスのために分散型バッテリーを集約するプラットフォームにおいて生まれています。企業プライベートネットワークも、キャンパス事業者が重要な通信のための耐障害性エネルギーを必要としているため、未開発の用途です。ZTEは、エネルギーシステムと通信機器展開を連携させることで恩恵を受けています。国家レベルのネットゼロ要件により、サプライヤーはライフサイクル排出量とエネルギーパフォーマンスを文書化する圧力が高まっています。Schneider ElectricとSK Telecomは2025年8月、SK TelecomのAIデータセンター(蔚山)向けに包括的な電気・機械調達契約を締結しました。この契約は、スイッチギア、UPSシステム、変圧器、自動制御、ETAPデジタルツイン電力ソフトウェアをカバーしています。この動きは、電力管理能力が通信再生可能エネルギー管理市場の隣接領域に進出していることを示しています。したがって、市場参加者は機器性能、資金調達能力、現地サービスデリバリー、デジタル制御のバランスを取る必要があります。
通信再生可能エネルギー管理業界のリダー企業
-
Huawei Technologies Co., Ltd.
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Delta Electronics, Inc.
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:NTT DOCOMOとNTTは、無線基地局における分散型エネルギーリソース管理と組み合わせたAI調整型ワークロードシフトの世界初のデモンストレーションを開始し、2026年12月31日まで実施します。このシステムは強化学習ベースのAIを使用して、再生可能エネルギーの使用、デマンドレスポンスへの参加、停電時のバックアップ電力延長を最適化し、ワークロードの再分配により影響を受けるサイトの消費量を削減します。
- 2026年3月:IFCはIPT PowerTech Groupに4,500万米ドルを投資し、エチオピア、リベリア、シエラレオネにわたる2,235か所の通信サイト(90%以上が独立型または弱系統型ネットワーク)を近代化しました。このパッケージには2,700万米ドルのAローンと1,800万米ドルのブレンデッドファイナンスが含まれており、エチオピアにおける通信事業者の電力コストを最大52%削減し、年間10,624 tCO₂eを超える排出削減が見込まれています。
- 2026年2月:TELUS Corporationは、2025年12月31日時点でカナダ初の通信事業者として再生可能エネルギーおよび低排出電力の100%調達を達成し、SBTi検証済み目標を含む気候移行フレームワークを発表しました。目標には2040年までのスコープ1、2、3にわたるネットゼロ、および2033年までのスコープ1および2の排出量の85%絶対削減が含まれます。
- 2025年10月:Virgin Media O2は、The Renewables Infrastructure Groupと10年間の電力購入契約を締結し、スコットランドとウェールズの風力発電所(EarlseatおよびGarreg Lwyd)から総エネルギーの15%を供給することとしました。2026年4月から有効となり、エネルギー料金を管理するサイトでの100%再生可能エネルギーへのコミットメントの一環です。
世界の通信再生可能エネルギー管理市場レポートの調査範囲
通信再生可能エネルギー管理市場レポートは、製品タイプ(太陽光発電システム、風力タービン、バッテリーエネルギー貯蔵システム、ハイブリッド再生可能エネルギー・ディーゼルシステム、燃料電池システム、その他の製品タイプ)、電力源(系統連系および独立型)、定格出力(2kW未満、2~10kW、10~20kW、20kW超)、用途(基地局、通信タワーおよびパッシブインフラ、ネットワーク運用センター、エッジコンピューティングおよび分散型データセンター、光ファイバーアクセスおよびブロードバンドハブ、その他の用途)、エンドユーザー(移動体通信事業者、タワー会社、通信エネルギーサービス会社、ネットワーク機器ベンダー、政府・公共安全ネットワーク、企業プライベートネットワーク)、地域(北米、南米、欧州、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 太陽光発電システム |
| 風力タービン |
| バッテリーエネルギー貯蔵システム |
| ハイブリッド再生可能エネルギー・ディーゼルシステム |
| 燃料電池システム |
| その他の製品タイプ |
| 系統連系型 |
| 独立型 |
| 2kW未満 |
| 2~10kW |
| 10~20kW |
| 20kW超 |
| 基地局 |
| 通信タワーおよびパッシブインフラ |
| ネットワーク運用センター |
| エッジコンピューティングおよび分散型データセター |
| 光ファイバーアクセスおよびブロードバンドハブ |
| その他の用途 |
| 移動体通信事業者 |
| タワー会社 |
| 通信エネルギーサービス会社 |
| ネットワーク機器ベンダー |
| 政府・公共安全ネットワーク |
| 企業プライベートネットワーク |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | ナイジェリア |
| 南アフリカ | |
| その他のアフリカ |
| 製品タイプ別 | 太陽光発電システム | |
| 風力タービン | ||
| バッテリーエネルギー貯蔵システム | ||
| ハイブリッド再生可能エネルギー・ディーゼルシステム | ||
| 燃料電池システム | ||
| その他の製品タイプ | ||
| 電力源別 | 系統連系型 | |
| 独立型 | ||
| 定格出力別 | 2kW未満 | |
| 2~10kW | ||
| 10~20kW | ||
| 20kW超 | ||
| 用途別 | 基地局 | |
| 通信タワーおよびパッシブインフラ | ||
| ネットワーク運用センター | ||
| エッジコンピューティングおよび分散型データセター | ||
| 光ファイバーアクセスおよびブロードバンドハブ | ||
| その他の用途 | ||
| エンドユーザー別 | 移動体通信事業者 | |
| タワー会社 | ||
| 通信エネルギーサービス会社 | ||
| ネットワーク機器ベンダー | ||
| 政府・公共安全ネットワーク | ||
| 企業プライベートネットワーク | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | ナイジェリア | |
| 南アフリカ | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
通信再生可能エネルギー管理市場の規模はどのくらいですか?
市場は2026年に10億米ドル、2027年に10億米ドルと予測されており、CAGR 18.87%で2032年までに28億米ドルに達する見込みです。
通信再生可能エネルギー管理需要において最大のシェアを持つ製品カテゴリーはどれですか?
太陽光発電システムが2026年に38.42%で最大の製品タイプシェアを占め、独立型および弱系統型通信サイトでの長期使用によって支えられています。
通信事業者が再生可能エネルギーシステムを採用する理由は何ですか?
5Gの高い電力需要、不安定な系統、再生可能エネルギー調達コミットメント、バッテリーおよび太陽光コストの低下が普及を促進しています。
通信再生可能エネルギー管理需要をリードする電力源構成はどれですか?
独立型構成が2026年の市場価値の57.36%でリードしており、多くのサイトが信頼性の高い系統アクセスを欠いているためです。
2032年にかけて最も速く拡大すると予想されるエンドユーザーグループはどれですか?
通信エネルギーサービス会社は、通信事業者が長期的なサービスとしての電力供給モデルを活用するにつれて、CAGR 20.61%で拡大する見込みです。
2032年にかけて最も速く拡大すると予測される地域はどこですか?
アフリカはCAGR 20.47%で拡大する見込みであり、ディーゼル代替ニーズと開発金融による再生可能エネルギープロジェクトによって支えられています。