
Tamanho e Participação do Mercado de Inteligência de Carbono em Redes de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.67 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.55 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.26 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inteligência de Carbono em Redes de Telecomunicações por Mordor Intelligence
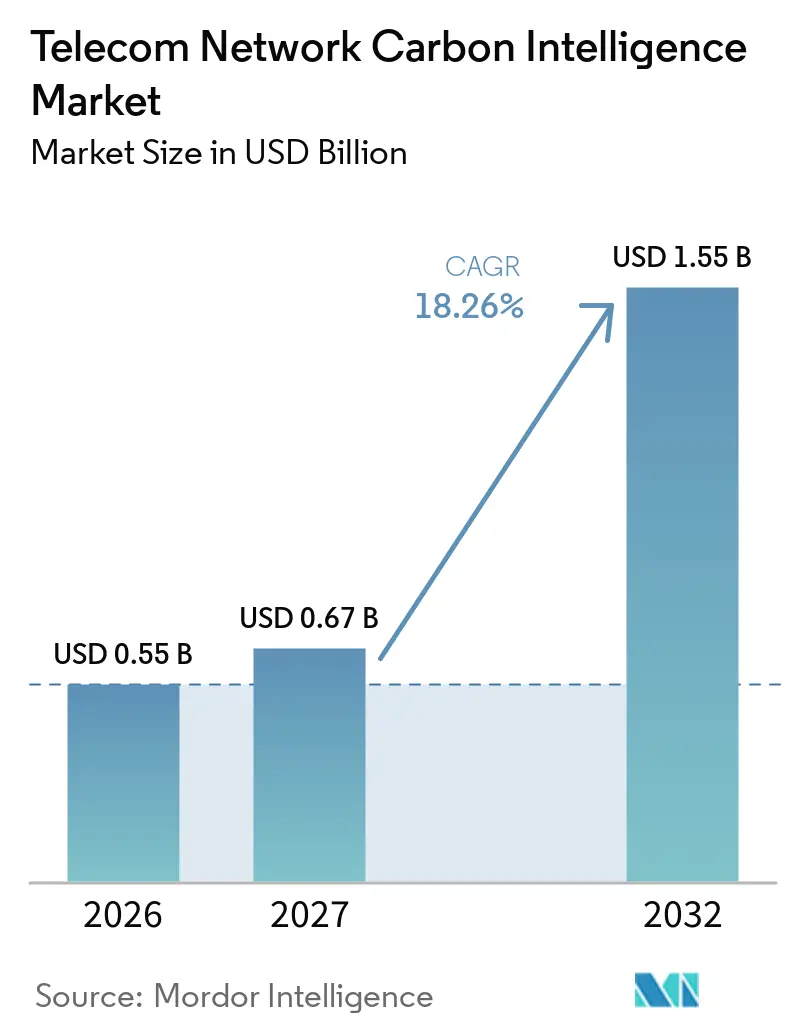
O tamanho do Mercado de Inteligência de Carbono em Redes de Telecomunicações foi avaliado em 0,55 bilhões de USD em 2026 e estima-se que cresça de 0,67 bilhões de USD em 2027 para atingir 1,55 bilhões de USD até 2032, a um CAGR de 18,26% durante o período de previsão (2027-2032). A demanda está sendo moldada por regras de divulgação mais rigorosas e pela necessidade dos operadores de registros confiáveis de energia e emissões em nível de site. O relatório de carbono está se aproximando das operações de rede porque os operadores precisam conectar o uso de energia, a energia renovável e o desempenho dos equipamentos em propriedades distribuídas. O mercado de inteligência de carbono em redes de telecomunicações também se beneficia da necessidade de gerenciar o consumo de energia do 5G sem comprometer a qualidade do serviço. Os provedores estão combinando o relatório de carbono com a otimização de energia, o que torna o software relevante tanto para as equipes de conformidade quanto para os engenheiros de rede. Isso cria oportunidades para fornecedores que conseguem conectar redes com múltiplos fornecedores, sistemas de energia e fluxos de trabalho de relatórios sem adicionar esforço excessivo de implementação.
Principais Conclusões do Relatório
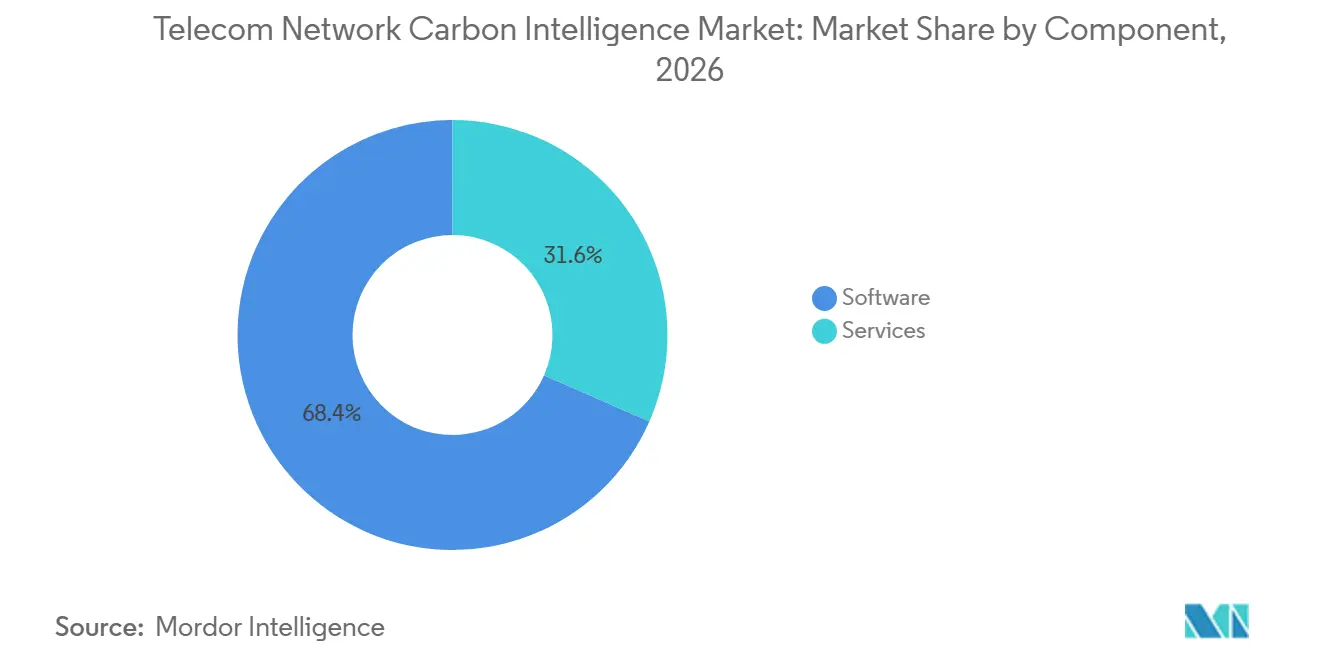
- Por componente, o software detinha 68,42% da participação do mercado de inteligência de carbono em redes de telecomunicações em 2026, enquanto os serviços têm projeção de expansão a um CAGR de 19,72% até 2032.
- Por domínio de rede, a Rede de Acesso por Rádio (RAN) representou 42,36% da participação do mercado de inteligência de carbono em redes de telecomunicações em 2026, enquanto os data centers e sites de computação de borda têm projeção de expansão a um CAGR de 19,84% até 2032.
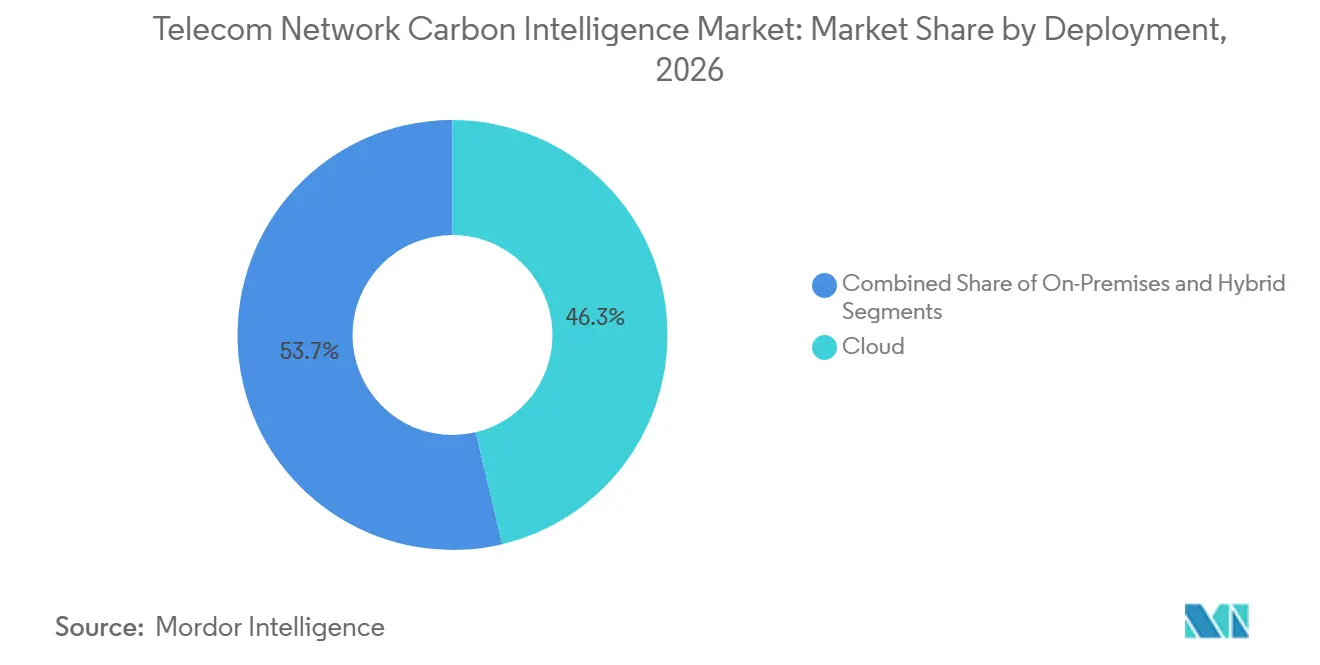
- Por implantação, a nuvem detinha 46,28% da participação do mercado de inteligência de carbono em redes de telecomunicações em 2026, enquanto a implantação híbrida tem projeção de expansão a um CAGR de 19,65% até 2032.
- Por usuário final, as Operadoras de Redes Móveis (MNOs) representaram 60,74% da participação do mercado de inteligência de carbono em redes de telecomunicações em 2026, enquanto os operadores de data centers e infraestrutura de borda têm projeção de crescimento a um CAGR de 19,92% até 2032.
- Por geografia, a Europa detinha 33,16% da participação do mercado de inteligência de carbono em redes de telecomunicações em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 19,88% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Inteligência de Carbono em Redes de Telecomunicações
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densificação de Redes 5G e Crescente Intensidade Energética | +5.2% | Global, concentrado na Ásia-Pacífico, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Otimização de Energia de Rede em Circuito Fechado Habilitada por IA | +4.5% | Global, com América do Norte e Europa liderando a implantação comercial | Curto prazo (≤ 2 anos) |
| Requisitos de Divulgação de Emissões Líquidas Zero e Garantia de Dados de Carbono | +3.5% | Europa, América do Norte e mercados da Ásia-Pacífico em expansão | Curto prazo (≤ 2 anos) |
| Aquisição de Energia Renovável e Integração de Energia Distribuída | +2.5% | Global, com Ásia-Pacífico e África Subsaariana impulsionando a integração distribuída | Médio prazo (2-4 anos) |
| Complexidade de Redes com Múltiplos Fornecedores e Necessidades de Inteligência Unificada | +1.8% | Global, especialmente em Open RAN e propriedades com fornecedores mistos | Médio prazo (2-4 anos) |
| Design de Rede Consciente de Carbono e Despacho de Energia | +1.2% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densificação de Redes 5G e Crescente Intensidade Energética
A expansão do 5G é um impulsionador central da demanda no mercado de inteligência de carbono em redes de telecomunicações. Equipamentos de rádio adicionais, capacidade de banda base e recursos de computação de borda aumentam o número de ativos que os operadores precisam monitorar, frequentemente em propriedades com diferentes gerações de equipamentos e arranjos de energia. Um estudo de 2026 constatou que equipamentos modernos de múltiplas bandas podem melhorar a eficiência energética por site em uma média de 70%, mas os ganhos de eficiência não eliminam a necessidade de gerenciar o maior volume de ativos da rede. Os operadores precisam de dados confiáveis para identificar onde a energia está sendo utilizada, como o uso muda com o tráfego e se os recursos de economia de energia estão entregando os resultados pretendidos. Essa necessidade vincula o gerenciamento de carbono diretamente ao controle de custos operacionais e ao planejamento de rede, pois as equipes podem comparar ações em sites individuais em vez de depender de estimativas para toda a propriedade. O mercado de inteligência de carbono em redes de telecomunicações auxilia as plataformas a consolidar dados de células, sites e redes, permitindo que os operadores priorizem ações em propriedades 5G em rápida expansão.
Otimização de Energia de Rede em Circuito Fechado Habilitada por IA
A otimização de energia baseada em IA está aumentando o valor dos dados detalhados de energia de rede. Esses sistemas podem usar padrões de tráfego, cargas de site e limites de serviço para ajustar estados de energia sem intervenção manual rotineira, reduzindo assim o tempo necessário para responder às mudanças nas condições da rede. A Nokia implantou uma solução de eficiência energética baseada em IA e aprendizado de máquina com a Indosat Ooredoo Hutchison em julho de 2025, usando um modelo de software como serviço para desligar equipamentos de rádio ociosos durante períodos de baixa demanda.[1] O mercado de inteligência de carbono em redes de telecomunicações é fortalecido quando essas ações operacionais são convertidas em registros rastreáveis de energia e emissões que as equipes de sustentabilidade, finanças e rede podem utilizar. Eventos de energia mais frequentes também fornecem um conjunto de dados mais rico para relatórios, planejamento e revisão de decisões anteriores de economia de energia. Os operadores podem, portanto, usar um único processo integrado para melhorar a eficiência, demonstrar progresso e monitorar os limites de qualidade de serviço em múltiplos domínios de rede.
Requisitos de Divulgação de Emissões Líquidas Zero e Garantia de Dados de Carbono
Os requisitos de divulgação estão tornando os dados de carbono mensurados mais importantes para os operadores de telecomunicações. A Recomendação L.1510 da UIT-T, aprovada em outubro de 2025, estabelece indicadores-chave de desempenho ambientais para infraestrutura digital, incluindo uso de energia, emissões, fatores de energia renovável e efetividade do uso de carbono.[2] A GSMA também publicou orientações sobre planejamento de transição climática em 2025 que abordam os desafios específicos dos operadores na avaliação do Escopo 3.[3] Esses frameworks aumentam a demanda por informações consistentes de ativos compartilhados, fornecedores e operações de rede, especialmente onde várias organizações contribuem para o mesmo serviço ou site. As expectativas de auditoria tornam os valores estimados menos úteis quando dados rastreáveis estão disponíveis e exigem documentação mais clara dos métodos utilizados. O mercado de inteligência de carbono em redes de telecomunicações oferece aos fornecedores a oportunidade de alinhar seus produtos com os padrões de relatórios e reduzir a carga de relatórios sobre as equipes de sustentabilidade dos operadores.
Aquisição de Energia Renovável e Integração de Energia Distribuída
Os ativos de energia renovável estão adicionando novos requisitos de informação nos sites de telecomunicações. Equipamentos solares, armazenamento de baterias e contratos de compra de energia criam registros de energia que devem ser vinculados às cargas de rede e aos cálculos de emissões, em vez de serem revisados apenas ao final de um período de relatório. A Huawei e a Ethio Telecom lançaram sites Solar-on-Tower na Etiópia em agosto de 2025, integrando painéis fotovoltaicos com torres de telecomunicações e reduzindo o uso de geradores a diesel em 40% por site.[4] As ferramentas de inteligência de carbono podem converter essas mudanças em nível de site em registros que apoiam os relatórios de Escopo 1 e Escopo 2, ao mesmo tempo em que mostram como as decisões de fornecimento de energia afetam as operações de rede. O mercado de inteligência de carbono em redes de telecomunicações é apoiado por sistemas que tratam os ativos de energia distribuída como ativos operacionais e mantêm seus dados conectados ao restante da propriedade de rede. Essa abordagem pode ajudar os operadores a comparar fontes de energia, avaliar o comportamento das baterias e planejar investimentos em diferentes condições de site.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Telemetria de Site Fragmentada e Dados de Ativos Incompletos | -2.3% | Global, mais agudo em mercados em desenvolvimento com infraestruturas de diferentes gerações | Médio prazo (2-4 anos) |
| Complexidade de Integração entre OSS, RAN, Sistemas de Energia e ESG | -1.8% | Global | Médio prazo (2-4 anos) |
| Risco à Qualidade do Serviço Decorrente de Economia Agressiva de Energia na Rede | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Alocação Incerta do Escopo 3 em Infraestrutura Compartilhada e Fornecedores | -0.7% | Global, com a UE e a América do Norte sob maior escrutínio regulatório | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Telemetria de Site Fragmentada e Dados de Ativos Incompletos
As propriedades de rede incluem torres macro, small cells, sistemas de antenas distribuídas, sites de borda, geradores, retificadores e equipamentos de resfriamento. Esses ativos podem ser provenientes de diferentes fornecedores e podem usar formatos de monitoramento incompatíveis, especialmente onde equipamentos mais antigos permanecem em serviço ao lado de infraestruturas 5G mais recentes. Um estudo de 2026 relatou que equipamentos de suporte, como resfriamento, retificadores e energia de backup, podem representar até 40% do uso de energia em sites de telecomunicações tradicionais. A medição incompleta limita a precisão dos relatórios de emissões e reduz a confiança nos resultados de otimização, pois a plataforma pode ser incapaz de distinguir valores medidos de valores estimados. O mercado de inteligência de carbono em redes de telecomunicações deve abordar essa questão por meio de remediação de dados, incluindo novos sensores, pipelines de dados harmonizados e melhores registros de ativos. Esses requisitos preparatórios podem prolongar os ciclos de vendas, aumentar os custos de implantação e impor maior ônus aos operadores com infraestrutura mais antiga.
Complexidade de Integração entre OSS, RAN, Sistemas de Energia e ESG
As plataformas de inteligência de carbono precisam receber dados de sistemas de suporte operacional, sistemas de gerenciamento de RAN, equipamentos de energia e aplicações de relatórios. Cada sistema é frequentemente mantido por uma equipe diferente e pode usar um padrão de dados diferente, deixando registros importantes separados em toda a organização. A Companion.energy e a Nokia anunciaram uma integração em outubro de 2025 que conecta a previsão de energia de rede com contratos de energia renovável e sinais de intensidade de carbono. O exemplo mostra por que soluções úteis frequentemente exigem conexões personalizadas entre sistemas especializados que já executam tarefas operacionais separadas. O mercado de inteligência de carbono em redes de telecomunicações enfrenta esforço adicional de implementação em ambientes com múltiplos fornecedores, pois os provedores devem manter a compatibilidade à medida que o software de rede e as regras de relatórios mudam. Essa complexidade pode restringir as margens dos fornecedores e atrasar a adoção, especialmente para operadores com infraestrutura mais antiga.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Lidera a Adoção Enquanto os Serviços Ampliam o Suporte
O software representou 68,42% do mercado de inteligência de carbono em redes de telecomunicações em 2026, refletindo a preferência dos operadores por plataformas continuamente atualizadas que suportam tanto as decisões operacionais de energia quanto os relatórios formais de emissões a partir de um único ambiente de dados. Os operadores preferem plataformas de software porque elas fornecem atualizações regulares, painéis em tempo real e relatórios automatizados sem exigir a substituição de equipamentos. O software pronto para nuvem pode incorporar análises para domínios de rede adicionais, fatores de emissões atualizados e requisitos de relatórios em evolução. Essa flexibilidade é adequada para operadores com sites amplamente distribuídos, pois as melhorias podem ser introduzidas de forma consistente em toda a propriedade. Também permite que os provedores aprimorem a plataforma ao longo do relacionamento com o cliente.
Os serviços têm projeção de expansão a um CAGR de 19,72% até 2032, pois muitos operadores precisam de suporte prático para mapear ativos, configurar fluxos de dados, validar cálculos e manter processos de relatórios após a implantação inicial. Os serviços de implementação, integração de sistemas e relatórios gerenciados permanecem importantes porque os operadores frequentemente precisam de ajuda para conectar dados de rede e sustentabilidade. O setor de inteligência de carbono em redes de telecomunicações depende desses serviços quando as equipes internas carecem de experiência com trabalhos complexos de integração. Os relacionamentos de serviço podem permanecer duradouros porque os provedores mantêm pipelines de dados em propriedades de rede com múltiplos fornecedores. Em maio de 2025, a Schneider Electric anunciou um ecossistema nativo de IA para sustentabilidade e gestão de energia que combina gestão de emissões, risco climático, relatórios, conformidade e produtos de eficiência energética.
Por Domínio de Rede: A RAN Lidera a Demanda Enquanto os Sites de Borda se Expandem
A RAN representou 42,36% do tamanho do mercado de inteligência de carbono em redes de telecomunicações em 2026, refletindo sua ampla presença física e a necessidade de vincular a atividade dos equipamentos de rádio ao uso de energia do site, às condições de tráfego e aos registros de emissões. A camada de rádio é uma prioridade porque inclui uma grande parcela dos equipamentos de rede distribuídos e do uso de energia de um operador. A inteligência de carbono nessa camada pode conectar o desempenho do rádio, a demanda de tráfego, as configurações de energia e os registros de emissões. As redes de transporte e backhaul, as funções de rede central e de rede em nuvem, e os sistemas passivos de energia do site ampliam o requisito além dos sites de células individuais. O mercado de inteligência de carbono em redes de telecomunicações está avançando em direção a visões integradas desses domínios em vez de registros de energia separados.
Os data centers e sites de computação de borda têm projeção de expansão a um CAGR de 19,84% até 2032. As cargas de trabalho de inferência de IA e a computação distribuída estão aproximando os requisitos de servidores, resfriamento e energia da borda da rede. Esses sites precisam de monitoramento para abordar o uso em nível de servidor, sistemas de resfriamento e medidas operacionais de data center. A Deutsche Telekom relatou até 65% de economia de energia nos testes iniciais em rede ativa para seu núcleo 5G em fevereiro de 2026, usando controle orientado por demanda em hardware de servidor, sistemas operacionais, infraestrutura em nuvem e funções de núcleo. Os fornecedores que cobrem ativos de rede e computação podem apoiar os operadores à medida que as propriedades de borda se tornam mais complexas.
Por Implantação: A Nuvem Escala os Relatórios Enquanto o Híbrido Apoia o Controle
A implantação em nuvem representou 46,28% do mercado em 2026, pois o modelo permite que os dados operacionais distribuídos sejam coletados, revisados e compartilhados sem intervenção rotineira em sites individuais. Os operadores usam plataformas em nuvem para agregar dados de grandes propriedades de sites e disponibilizar relatórios em todas as funções de negócios. O modelo reduz a necessidade de manutenção no local e suporta atualizações regulares da plataforma. Também pode suportar arranjos de relatórios compartilhados para empresas de torres e parcerias de infraestrutura. O mercado de inteligência de carbono em redes de telecomunicações se beneficia quando os sistemas em nuvem convertem dados operacionais dispersos em um registro de relatórios consistente.
A implantação híbrida tem projeção de expansão a um CAGR de 19,65% até 2032, pois pode preservar o controle local para respostas rápidas de rede, mantendo ao mesmo tempo um ambiente comum para relatórios e planejamento de ciclos mais longos. Esse modelo combina agregação de dados e relatórios baseados em nuvem com capacidades de controle local para ações de rede sensíveis ao tempo. As decisões de energia no nível de célula podem exigir respostas rápidas, enquanto os relatórios de emissões e a análise de cenários podem usar recursos de computação centralizados. A arquitetura híbrida oferece aos operadores um caminho para regras de soberania de dados e aplicações sensíveis à latência sem forçar todos os processos em um único ambiente. Os provedores que vinculam eventos locais a registros de relatórios em nuvem podem reduzir a reconciliação manual e melhorar a transparência.

Por Usuário Final: As MNOs Detêm a Demanda Enquanto os Operadores de Borda Ganham Relevância
As MNOs representaram 60,74% da demanda do mercado de inteligência de carbono em redes de telecomunicações em 2026. Sua grande rede de propriedades cria uma forte necessidade de gerenciar custos de energia, dados de emissões e desempenho de equipamentos em escala. As MNOs também enfrentam demandas de relatórios que abrangem redes de rádio, ativos de transporte, funções de núcleo e instalações. As operadoras de redes fixas, os provedores de serviços de internet, as empresas de torres, os provedores de infraestrutura de rede e os operadores de redes privadas corporativas formam a base de usuários restante. As empresas de torres precisam de métodos claros de alocação porque a infraestrutura passiva compartilhada pode afetar as posições de energia e emissões reportadas pelos inquilinos.
Os operadores de data centers e infraestrutura de borda têm projeção de expansão a um CAGR de 19,92% até 2032, pois suas necessidades de gestão de energia se sobrepõem cada vez mais às dos operadores de telecomunicações que gerenciam ativos distribuídos de conectividade e computação. O mercado de inteligência de carbono em redes de telecomunicações pode atender a esse segmento à medida que as empresas de telecomunicações operam ou suportam mais capacidade de computação distribuída. Esses operadores precisam de ferramentas que considerem cargas de servidores, resfriamento, energia de backup e fornecimento renovável. A gestão integrada de dados de sustentabilidade está se tornando mais relevante em ativos de infraestrutura digital com diferentes perfis operacionais. As plataformas que suportam operações de conectividade e computação podem atender a essa base de clientes mais ampla.
Análise Geográfica
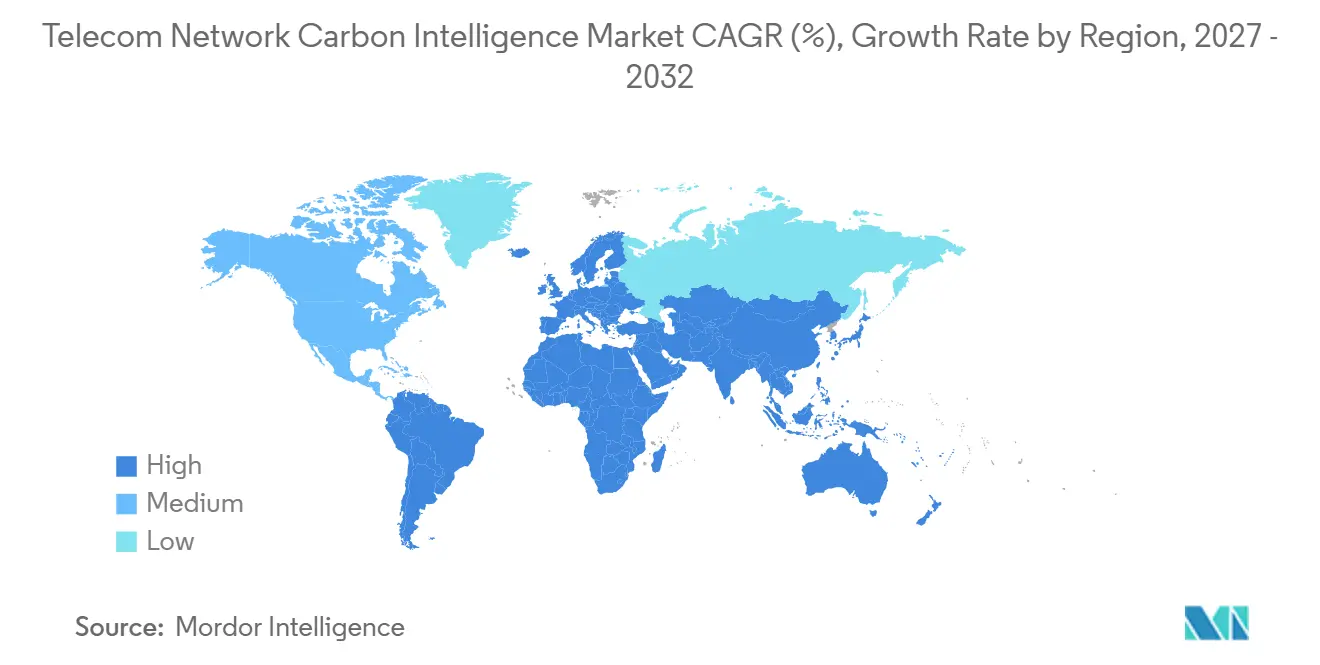
A Europa representou 33,16% do mercado de inteligência de carbono em redes de telecomunicações em 2026. A região se beneficia de programas estabelecidos de sustentabilidade dos operadores e do efeito dos requisitos de relatórios da UE. A Diretiva de Relatórios de Sustentabilidade Corporativa aumenta a necessidade de registros de emissões rastreáveis e garantia independente. Isso torna a qualidade dos dados, as informações em nível de ativo e a alocação de infraestrutura compartilhada mais importantes para os operadores. A Elisa Industriq implantou sua solução de otimização de baterias Gridle com a Elisa Estonia em maio de 2026, permitindo que as baterias de redes móveis participem dos mercados de reserva de restauração automática de frequência da Estônia.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 19,88% até 2032. O mercado de inteligência de carbono em redes de telecomunicações na região combina grandes programas de infraestrutura 5G com expectativas de divulgação de carbono cada vez mais formais na China, no Japão, na Coreia do Sul, na Índia e em outros mercados. A maturidade regulatória variada significa que os fornecedores precisam de produtos que abordem as regras de relatórios locais e os modelos operacionais dos operadores. O Japão, a Coreia do Sul e a Austrália fornecem exemplos de adoção mais precoce que podem influenciar os requisitos regionais. A implantação da Nokia em julho de 2025 com a Indosat Ooredoo Hutchison demonstra o uso de gestão de energia baseada em IA em uma RAN indonésia de âmbito nacional.
A América do Norte permanece um importante centro de demanda, pois grandes operadores vinculam obrigações de divulgação a programas de eficiência de rede, e a SB 253 da Califórnia exige relatórios de Escopo 1 e Escopo 2 para empresas qualificadas que operam no estado. A América do Sul é influenciada pelas práticas de operadores multinacionais, incluindo a abordagem de sustentabilidade da Telefónica no Brasil. O Oriente Médio e a África precisam de ferramentas para gerenciar requisitos de políticas, uso de diesel, infraestrutura fora da rede elétrica e o desenvolvimento de sistemas de medição. Os projetos Solar-on-Tower podem gerar dados operacionais para permitir uma contabilidade mais precisa à medida que a infraestrutura renovável se torna mais amplamente disponível.
Cenário Competitivo
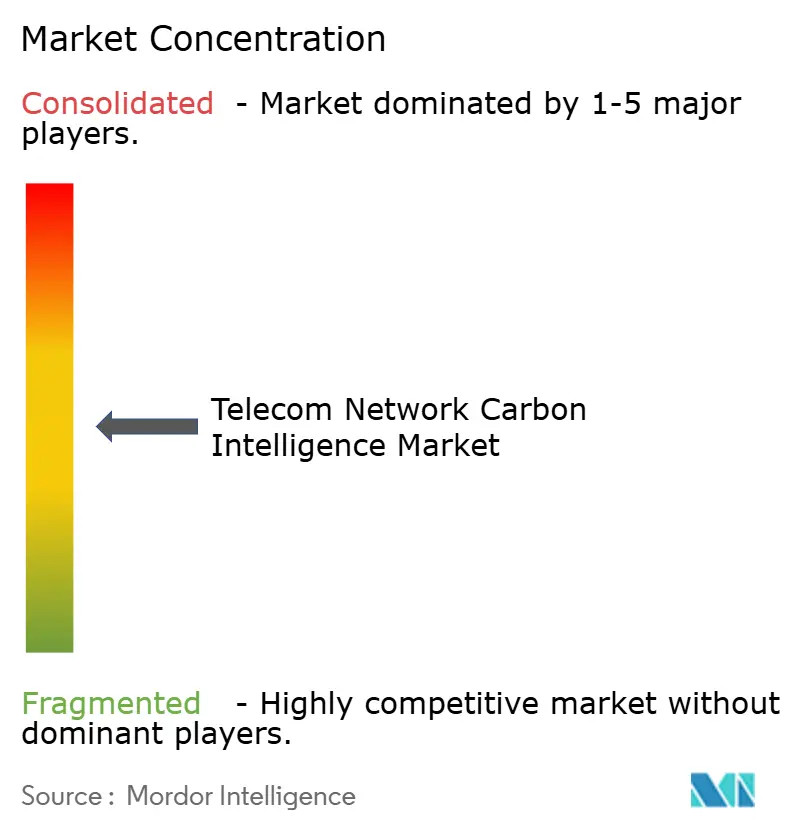
O mercado de inteligência de carbono em redes de telecomunicações é moderadamente concentrado. Ericsson, Nokia, Huawei, ZTE e Cisco podem integrar a inteligência de carbono em portfólios estabelecidos de gestão de rede. Sua posição é fortalecida pelos relacionamentos existentes com operadores e pelo acesso direto aos dados operacionais de rede. Essas empresas podem reduzir o esforço de integração para clientes que já utilizam suas plataformas de rede. Sua estratégia se concentra em integrar funções de energia e carbono na gestão cotidiana da rede.
A Schneider Electric, a Vertiv, a IBM e a Elisa Industriq focam mais na conexão entre a infraestrutura de energia e a contabilidade de carbono da rede. Suas ofertas abordam sistemas de energia, resfriamento, baterias e visibilidade de energia em nível de site. A VIAVI Solutions descreve ferramentas de teste, monitoramento e garantia como parte da validação de rede com eficiência energética, posicionando a medição mais cedo no processo de desenvolvimento de rede. Fornecedores especializados, incluindo Tupl, Novisto e Infozech Softwares, dão maior ênfase às integrações de relatórios e aos dados de sustentabilidade auditáveis. O mercado de inteligência de carbono em redes de telecomunicações suporta essas diferentes posições porque os operadores variam em suas prioridades para otimização de rede, sistemas de energia e conformidade de relatórios.
A alocação do Escopo 3 em infraestrutura compartilhada, fornecedores de equipamentos e parceiros de serviços permanece uma lacuna importante, pois várias partes podem usar os mesmos ativos, mas reportar emissões usando métodos diferentes. Outra oportunidade é conectar baterias e ativos de energia distribuída com mercados de equilíbrio de eletricidade. A implantação do Gridle pela Elisa Industriq ilustra como uma camada de gestão de energia pode apoiar a resiliência, o controle de custos e a integração de energias renováveis. Os fornecedores que combinam relatórios de carbono com funções de mercado de energia podem oferecer aos operadores um caso de negócio mais completo no mercado de inteligência de carbono em redes de telecomunicações.
Líderes do Setor de Inteligência de Carbono em Redes de Telecomunicações
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: A solução de economia de energia de RAN com tecnologia de IA da ZTE foi implantada comercialmente pela Ucell em sua rede nacional no Uzbequistão, melhorando a taxa de eficiência energética do operador em 10,6% por meio da aplicação de ações dinâmicas e multinível de economia de energia, incluindo desligamentos em nível de símbolo, canal, portadora e equipamento, durante períodos de baixo tráfego sem impactar a experiência do usuário.
- Maio de 2026: A Elisa Industriq implantou sua solução de otimização de baterias Gridle com tecnologia de IA na Elisa Estonia, permitindo que as baterias de backup das estações base participem dos mercados de reserva de restauração automática de frequência ascendente e descendente operados pelo operador de rede Elering da Estônia. A implantação combina aprimoramento da resiliência da rede, redução de custos de eletricidade e suporte à integração de energias renováveis em uma única camada de otimização orientada por IA.
- Março de 2026: A Novisto adquiriu a Minimum, uma empresa de software de gestão de carbono com sede em Londres, para entregar uma plataforma abrangente de gestão de sustentabilidade que combina contabilidade de carbono de nível empresarial nos Escopos 1, 2 e 3 com gestão de dados ESG e cobertura de frameworks globais de relatórios em um único sistema de registro.
- Fevereiro de 2026: A Deutsche Telekom relatou ter alcançado até 65% de economia de energia em sua rede central 5G durante os testes iniciais em rede ativa, desenvolvido por meio de seu conceito de Eficiência Energética de Pilha Completa em colaboração com Lenovo, HPE, AMD e Mavenir. A abordagem aplica alocação inteligente de recursos orientada por demanda em camadas tecnológicas, desde o hardware até a infraestrutura em nuvem e as funções de núcleo 5G.
Escopo do Relatório Global do Mercado de Inteligência de Carbono em Redes de Telecomunicações
O Relatório do Mercado de Inteligência de Carbono em Redes de Telecomunicações é Segmentado por Componente (Software e Serviços), Domínio de Rede (Rede de Acesso por Rádio, Rede de Transporte e Backhaul, Funções de Rede Central e de Rede em Nuvem, Data Centers e Sites de Computação de Borda, e Infraestrutura Passiva e Sistemas de Energia do Site), Implantação (Nuvem, Local e Híbrido), Usuário Final (Operadoras de Redes Móveis, Operadoras de Redes Fixas e Provedores de Serviços de Internet, Empresas de Torres, Provedores de Infraestrutura de Rede, Operadores de Data Centers e Infraestrutura de Borda, e Operadores de Redes Privadas Corporativas) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Rede de Acesso por Rádio |
| Rede de Transporte e Backhaul |
| Funções de Rede Central e de Rede em Nuvem |
| Data Centers e Sites de Computação de Borda |
| Infraestrutura Passiva e Sistemas de Energia do Site |
| Nuvem |
| Local |
| Híbrido |
| Operadoras de Redes Móveis |
| Operadoras de Redes Fixas e Provedores de Serviços de Internet |
| Empresas de Torres |
| Provedores de Infraestrutura de Rede |
| Operadores de Data Centers e Infraestrutura de Borda |
| Operadores de Redes Privadas Corporativas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Domínio de Rede | Rede de Acesso por Rádio | |
| Rede de Transporte e Backhaul | ||
| Funções de Rede Central e de Rede em Nuvem | ||
| Data Centers e Sites de Computação de Borda | ||
| Infraestrutura Passiva e Sistemas de Energia do Site | ||
| Por Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Operadoras de Redes Fixas e Provedores de Serviços de Internet | ||
| Empresas de Torres | ||
| Provedores de Infraestrutura de Rede | ||
| Operadores de Data Centers e Infraestrutura de Borda | ||
| Operadores de Redes Privadas Corporativas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de inteligência de carbono em redes de telecomunicações?
O mercado de inteligência de carbono em redes de telecomunicações é avaliado em 0,55 bilhões de USD em 2026 e tem projeção de atingir 1,55 bilhões de USD até 2032, a um CAGR de 18,26% de 2027 a 2032.
O que está impulsionando a demanda por plataformas de inteligência de carbono em redes de telecomunicações?
A densificação do 5G, a otimização de energia habilitada por IA, os requisitos de divulgação de carbono e a integração de energia renovável estão impulsionando a demanda por dados conectados de energia e emissões.
Qual componente lidera a adoção?
O software lidera a adoção com uma participação de 68,42% em 2026, pois os operadores precisam de análises atualizadas, painéis e capacidades de relatórios em propriedades de rede distribuídas.
Qual domínio de rede tem a maior participação?
A RAN detém a maior participação com 42,36% em 2026, refletindo seu papel central no uso de energia e na gestão operacional de redes móveis.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação híbrida tem projeção de expansão a um CAGR de 19,65% até 2032, pois combina relatórios em nuvem com controles locais para ações de rede sensíveis ao tempo.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 19,88% até 2032, apoiada por grandes implantações de 5G e requisitos de divulgação de carbono em desenvolvimento.