
Marktgröße und Marktanteil für Telecom Network Carbon Intelligence
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.67 Milliarden US-Dollar |
| Marktgröße (2032) | 1.55 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telecom Network Carbon Intelligence von Mordor Intelligence
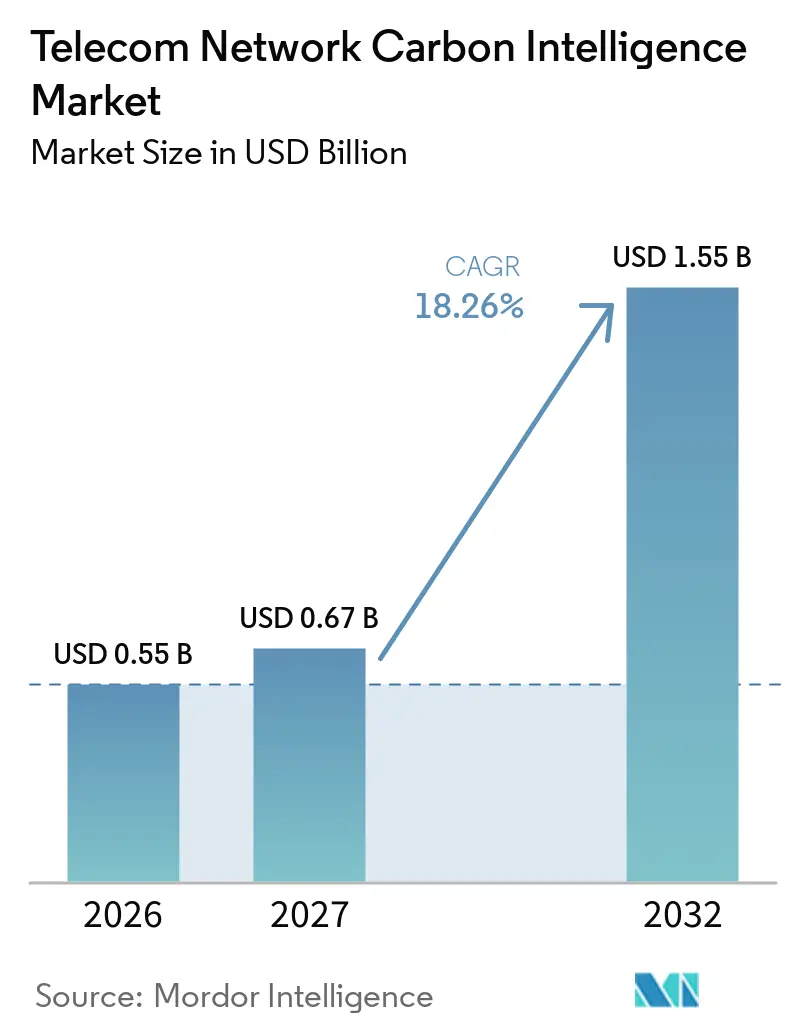
Die Marktgröße für Telecom Network Carbon Intelligence wurde im Jahr 2026 auf 0,55 Milliarden USD geschätzt und soll von 0,67 Milliarden USD im Jahr 2027 auf 1,55 Milliarden USD bis 2032 wachsen, bei einer CAGR von 18,26 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch strengere Offenlegungsvorschriften und den Bedarf der Betreiber an zuverlässigen, standortbezogenen Energie- und Emissionsdaten geprägt. Die Kohlenstoffberichterstattung rückt näher an den Netzbetrieb heran, da Betreiber Energieverbrauch, erneuerbare Energie und Geräteleistung über verteilte Liegenschaften hinweg verknüpfen müssen. Der Markt für Telecom Network Carbon Intelligence profitiert zudem vom Bedarf, den 5G-Energieverbrauch zu steuern, ohne die Servicequalität zu beeinträchtigen. Anbieter kombinieren Kohlenstoffberichterstattung mit Energieoptimierung, wodurch die Software sowohl für Compliance-Teams als auch für Netzwerkingenieure relevant wird. Dies schafft Chancen für Anbieter, die Multi-Vendor-Netzwerke, Energiesysteme und Berichterstattungs-Workflows verbinden können, ohne übermäßigen Implementierungsaufwand zu verursachen.
Wichtigste Erkenntnisse des Berichts
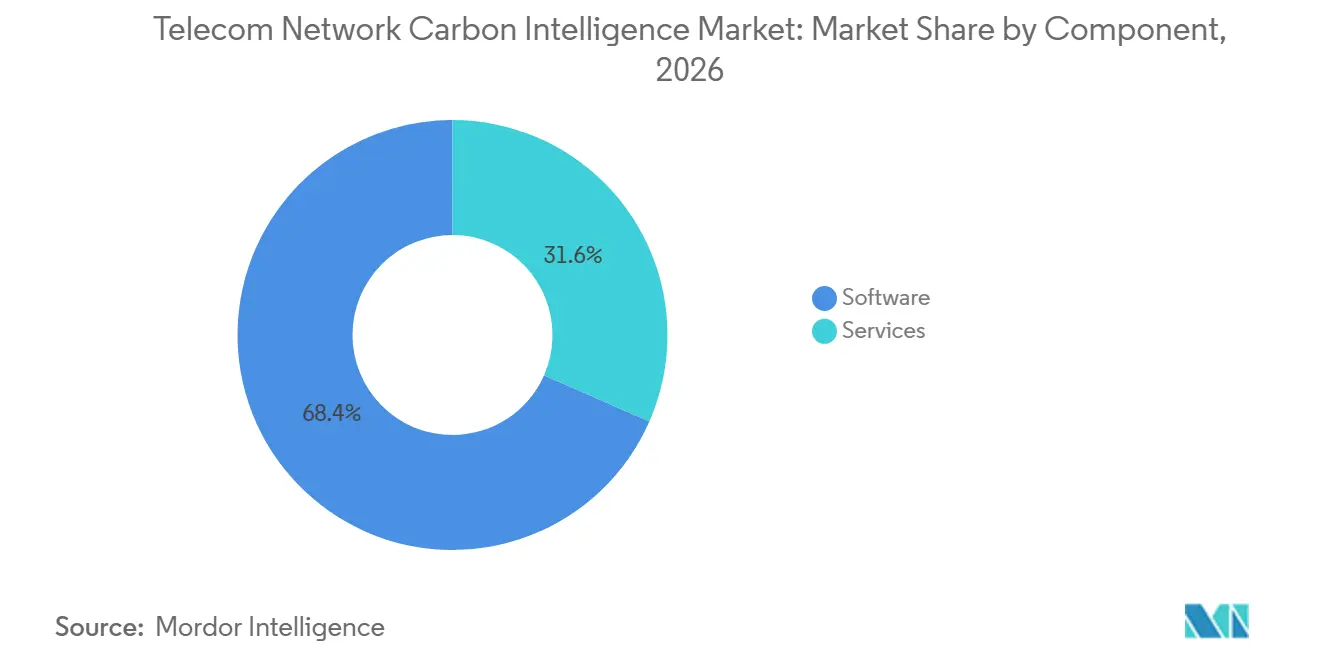
- Nach Komponente hielt Software im Jahr 2026 einen Marktanteil von 68,42 % am Markt für Telecom Network Carbon Intelligence, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 19,72 % wachsen werden.
- Nach Netzwerkdomäne entfiel auf das Funkzugangsnetz (RAN) im Jahr 2026 ein Marktanteil von 42,36 % am Markt für Telecom Network Carbon Intelligence, während Rechenzentren und Edge-Computing-Standorte bis 2032 voraussichtlich mit einer CAGR von 19,84 % wachsen werden.
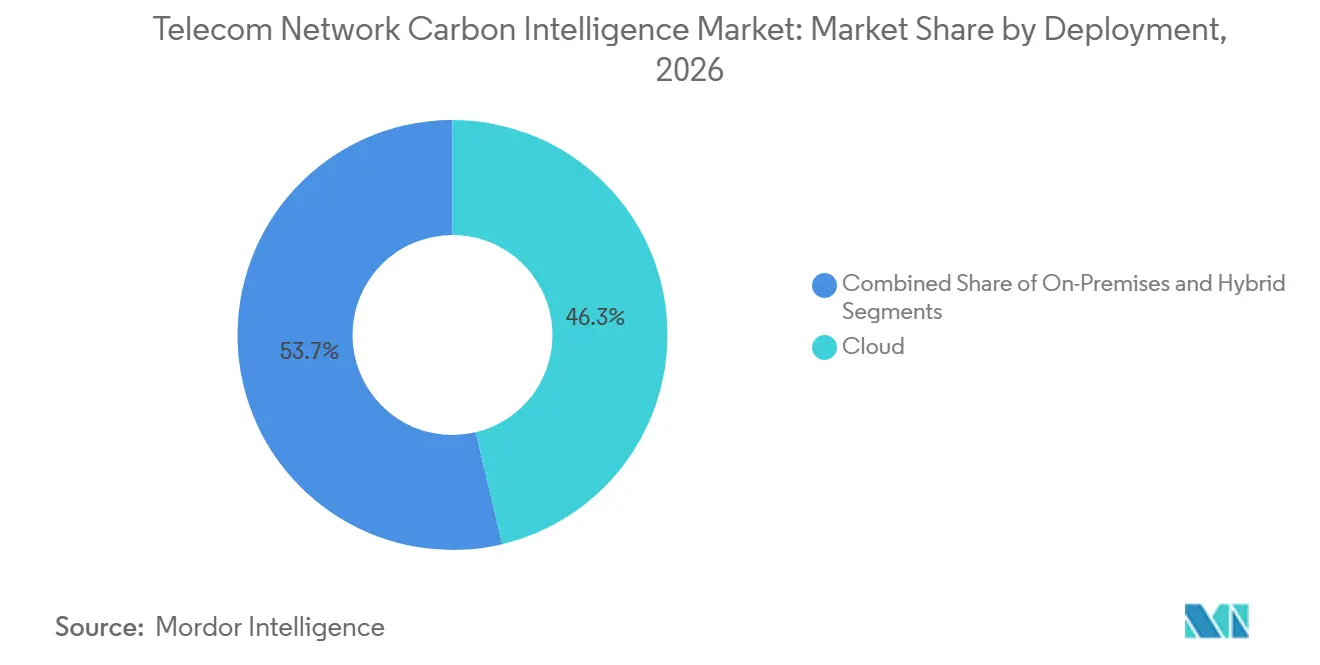
- Nach Bereitstellung hielt Cloud im Jahr 2026 einen Marktanteil von 46,28 % am Markt für Telecom Network Carbon Intelligence, während die Hybrid-Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 19,65 % wachsen wird.
- Nach Endnutzer entfielen auf Mobilfunknetzbetreiber (MNOs) im Jahr 2026 60,74 % des Marktanteils am Markt für Telecom Network Carbon Intelligence, während Rechenzentrums- und Edge-Infrastrukturbetreiber bis 2032 voraussichtlich mit einer CAGR von 19,92 % wachsen werden.
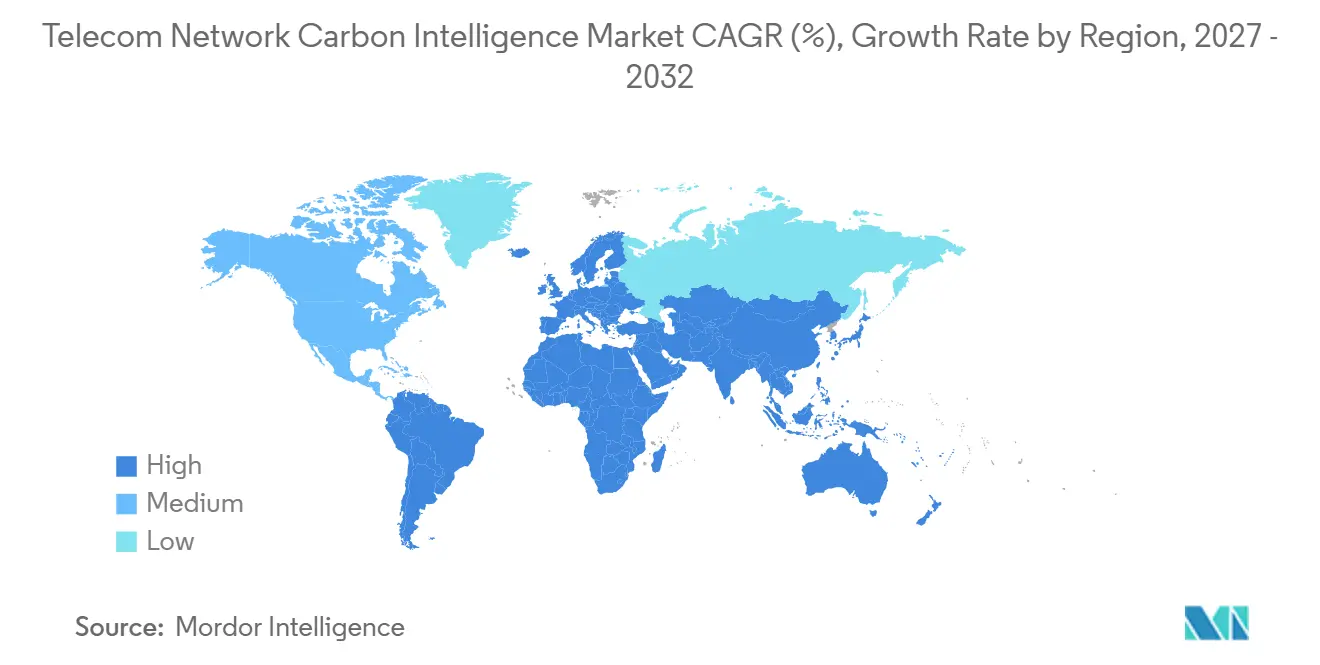
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 33,16 % am Markt für Telecom Network Carbon Intelligence, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 19,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Telecom Network Carbon Intelligence
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verdichtung des 5G-Netzes und steigende Energieintensität | +5.2% | Global, konzentriert in Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte geschlossene Netzwerkenergie-Optimierung | +4.5% | Global, mit Nordamerika und Europa als führende Märkte für die kommerzielle Einführung | Kurzfristig (≤ 2 Jahre) |
| Netto-Null-Offenlegung und Anforderungen an die Kohlenstoffdaten-Sicherung | +3.5% | Europa, Nordamerika und wachsende asiatisch-pazifische Märkte | Kurzfristig (≤ 2 Jahre) |
| Beschaffung erneuerbarer Energie und Integration verteilter Stromversorgung | +2.5% | Global, mit Asien-Pazifik und Subsahara-Afrika als Treiber der verteilten Integration | Mittelfristig (2–4 Jahre) |
| Multi-Vendor-Netzwerkkomplexität und Bedarf an einheitlicher Intelligenz | +1.8% | Global, insbesondere Open RAN und gemischte Anbieterumgebungen | Mittelfristig (2–4 Jahre) |
| Kohlenstoffbewusstes Netzwerkdesign und Energiesteuerung | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verdichtung des 5G-Netzes und steigende Energieintensität
Die 5G-Expansion ist ein zentraler Nachfragetreiber im Markt für Telecom Network Carbon Intelligence. Zusätzliche Funkgeräte, Basisbandkapazitäten und Edge-Computing-Ressourcen erhöhen die Anzahl der Assets, die Betreiber überwachen müssen, häufig über Liegenschaften mit unterschiedlichen Gerätegenerationen und Stromanordnungen hinweg. Eine Studie aus dem Jahr 2026 ergab, dass moderne Mehrband-Geräte die Energieeffizienz pro Standort im Durchschnitt um 70 % verbessern können, jedoch beseitigen Effizienzgewinne nicht den Bedarf, den größeren Netzwerk-Fußabdruck zu verwalten. Betreiber benötigen zuverlässige Daten, um zu ermitteln, wo Strom verbraucht wird, wie sich der Verbrauch mit dem Datenverkehr verändert und ob Energiesparmechanismen die beabsichtigten Ergebnisse liefern. Dieser Bedarf verknüpft das Kohlenstoffmanagement direkt mit der Betriebskostenkontrolle und der Netzwerkplanung, da Teams Maßnahmen über einzelne Standorte hinweg vergleichen können, anstatt sich auf liegenschaftsweite Schätzungen zu verlassen. Der Markt für Telecom Network Carbon Intelligence hilft Plattformen dabei, Zell-, Standort- und Netzwerkdaten zu konsolidieren, sodass Betreiber Maßnahmen über schnell wachsende 5G-Liegenschaften hinweg priorisieren können.
KI-gestützte geschlossene Netzwerkenergie-Optimierung
KI-basierte Energieoptimierung steigert den Wert detaillierter Netzwerkenergie-Daten. Diese Systeme können Verkehrsmuster, Standortlasten und Serviceschwellenwerte nutzen, um Energiezustände ohne routinemäßige manuelle Eingriffe anzupassen und so die Zeit zu verkürzen, die benötigt wird, um auf sich ändernde Netzwerkbedingungen zu reagieren. Nokia setzte im Juli 2025 gemeinsam mit Indosat Ooredoo Hutchison eine KI- und maschinelles Lernen-basierte Energieeffizienzlösung ein, die ein Software-als-Dienstleistung-Modell nutzt, um inaktive Funkgeräte in Zeiten geringer Nachfrage herunterzufahren.[1] Der Markt für Telecom Network Carbon Intelligence wird gestärkt, wenn diese betrieblichen Maßnahmen in nachvollziehbare Energie- und Emissionsaufzeichnungen umgewandelt werden, die Nachhaltigkeits-, Finanz- und Netzwerkteams nutzen können. Häufigere Energieereignisse liefern zudem einen reichhaltigeren Datensatz für Berichterstattung, Planung und die Überprüfung früherer Energiesparbeschlüsse. Betreiber können daher einen einzigen vernetzten Prozess nutzen, um die Effizienz zu verbessern, Fortschritte nachzuweisen und Servicequalitätsgrenzen über mehrere Netzwerkdomänen hinweg zu überwachen.
Netto-Null-Offenlegung und Anforderungen an die Kohlenstoffdaten-Sicherung
Offenlegungsanforderungen machen gemessene Kohlenstoffdaten für Telekommunikationsbetreiber immer wichtiger. Die ITU-T-Empfehlung L.1510, die im Oktober 2025 verabschiedet wurde, legt Umwelt-Leistungskennzahlen für digitale Infrastrukturen fest, einschließlich Energieverbrauch, Emissionen, Faktoren für erneuerbare Energie und Kohlenstoffnutzungseffizienz.[2] Die GSMA veröffentlichte 2025 ebenfalls Leitlinien zur Klimatransitionsplanung, die betreiberspezifische Herausforderungen bei der Scope-3-Bewertung adressieren.[3] Diese Rahmenwerke erhöhen den Bedarf an konsistenten Informationen aus gemeinsam genutzten Assets, Lieferanten und dem Netzbetrieb, insbesondere dort, wo mehrere Organisationen zu demselben Dienst oder Standort beitragen. Prüfungserwartungen machen geschätzte Werte weniger nützlich, wo nachvollziehbare Daten verfügbar sind, und erfordern eine klarere Dokumentation der verwendeten Methoden. Der Markt für Telecom Network Carbon Intelligence bietet Anbietern die Möglichkeit, ihre Produkte an Berichterstattungsstandards auszurichten und den Berichterstattungsaufwand für die Nachhaltigkeitsteams der Betreiber zu reduzieren.
Beschaffung erneuerbarer Energie und Integration verteilter Stromversorgung
Erneuerbare Energieanlagen stellen neue Informationsanforderungen an Telekommunikationsstandorte. Solaranlagen, Batteriespeicher und Stromabnahmeverträge erzeugen Energiedaten, die mit Netzwerklasten und Emissionsberechnungen verknüpft werden müssen, anstatt nur am Ende eines Berichtszeitraums überprüft zu werden. Huawei und Ethio Telecom starteten im August 2025 Solar-on-Tower-Standorte in Äthiopien, integrierten Photovoltaikmodule in Telekommunikationstürme und reduzierten den Dieselgeneratorverbrauch um 40 % pro Standort.[4] Carbon-Intelligence-Tools können diese standortbezogenen Änderungen in Aufzeichnungen umwandeln, die die Scope-1- und Scope-2-Berichterstattung unterstützen und zeigen, wie Energieversorgungsentscheidungen den Netzbetrieb beeinflussen. Der Markt für Telecom Network Carbon Intelligence wird durch Systeme gestützt, die verteilte Energieanlagen als Betriebsanlagen behandeln und ihre Daten mit dem Rest der Netzwerkinfrastruktur verbunden halten. Dieser Ansatz kann Betreibern helfen, Energiequellen zu vergleichen, das Batterieverhalten zu bewerten und Investitionen über verschiedene Standortbedingungen hinweg zu planen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Standorttelemetrie und unvollständige Asset-Daten | -2.3% | Global, am stärksten ausgeprägt in Entwicklungsmärkten mit gemischten Infrastrukturgenerationen | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität über OSS, RAN, Strom- und ESG-Systeme hinweg | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Servicequalitätsrisiko durch aggressives Netzwerk-Energiesparen | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Unsichere Scope-3-Zuweisung über gemeinsam genutzte Infrastruktur und Lieferanten hinweg | -0.7% | Global, mit der EU und Nordamerika unter dem höchsten regulatorischen Druck | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Standorttelemetrie und unvollständige Asset-Daten
Netzwerkinfrastrukturen umfassen Makrotürme, Small Cells, verteilte Antennensysteme, Edge-Standorte, Generatoren, Gleichrichter und Kühlgeräte. Diese Assets können von verschiedenen Lieferanten stammen und möglicherweise inkompatible Überwachungsformate verwenden, insbesondere wenn ältere Geräte neben neuerer 5G-Infrastruktur im Betrieb bleiben. Eine Studie aus dem Jahr 2026 berichtete, dass Hilfsgeräte wie Kühlung, Gleichrichter und Notstromversorgung bis zu 40 % des Energieverbrauchs an traditionellen Telekommunikationsstandorten ausmachen können. Unvollständige Messungen schränken die Genauigkeit der Emissionsberichterstattung ein und verringern das Vertrauen in Optimierungsergebnisse, da die Plattform möglicherweise nicht in der Lage ist, gemessene Werte von geschätzten Werten zu unterscheiden. Der Markt für Telecom Network Carbon Intelligence muss dieses Problem durch Datensanierung angehen, einschließlich neuer Sensoren, harmonisierter Datenpipelines und verbesserter Asset-Aufzeichnungen. Diese vorbereitenden Anforderungen können Verkaufszyklen verlängern, Bereitstellungskosten erhöhen und Betreiber mit älterer Infrastruktur stärker belasten.
Integrationskomplexität über OSS, RAN, Strom- und ESG-Systeme hinweg
Carbon-Intelligence-Plattformen müssen Daten aus Betriebsunterstützungssystemen, RAN-Managementsystemen, Stromgeräten und Berichterstattungsanwendungen empfangen. Jedes System wird häufig von einem anderen Team gewartet und kann einen anderen Datenstandard verwenden, sodass wichtige Aufzeichnungen über die Organisation verteilt bleiben. Companion.energy und Nokia kündigten im Oktober 2025 eine Integration an, die Netzwerkenergie-Prognosen mit Verträgen für erneuerbare Energie und Kohlenstoffintensitätssignalen verbindet. Das Beispiel zeigt, warum nützliche Lösungen häufig maßgeschneiderte Verbindungen zwischen spezialisierten Systemen erfordern, die bereits separate Betriebsaufgaben erfüllen. Der Markt für Telecom Network Carbon Intelligence sieht sich in Multi-Vendor-Umgebungen mit zusätzlichem Implementierungsaufwand konfrontiert, da Anbieter die Kompatibilität aufrechterhalten müssen, wenn sich Netzwerksoftware und Berichterstattungsregeln ändern. Diese Komplexität kann die Anbietermarge einschränken und die Einführung verzögern, insbesondere bei Betreibern mit älterer Infrastruktur.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software führt die Einführung an, während Dienstleistungen den Support erweitern
Software machte im Jahr 2026 68,42 % des Marktes für Telecom Network Carbon Intelligence aus, was die Präferenz der Betreiber für kontinuierlich aktualisierte Plattformen widerspiegelt, die sowohl operative Energieentscheidungen als auch formale Emissionsberichterstattung aus einer einzigen Datenumgebung unterstützen. Betreiber bevorzugen Softwareplattformen, da sie regelmäßige Updates, Echtzeit-Dashboards und automatisierte Berichterstattung bieten, ohne dass ein Geräteaustausch erforderlich ist. Cloud-fähige Software kann Analysen für zusätzliche Netzwerkdomänen, aktualisierte Emissionsfaktoren und sich ändernde Berichterstattungsanforderungen integrieren. Diese Flexibilität eignet sich für Betreiber mit weit verteilten Standorten, da Verbesserungen konsistent über die gesamte Liegenschaft eingeführt werden können. Sie ermöglicht es Anbietern auch, die Plattform während der gesamten Kundenbeziehung zu verbessern.
Dienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 19,72 % wachsen, da viele Betreiber praktische Unterstützung benötigen, um Assets zu erfassen, Datenflüsse zu konfigurieren, Berechnungen zu validieren und Berichterstattungsprozesse nach der Erstbereitstellung aufrechtzuerhalten. Implementierungs-, Systemintegrations- und verwaltete Berichterstattungsdienstleistungen bleiben wichtig, da Betreiber häufig Hilfe bei der Verknüpfung von Netzwerk- und Nachhaltigkeitsdaten benötigen. Die Branche für Telecom Network Carbon Intelligence ist auf diese Dienstleistungen angewiesen, wenn internen Teams die Erfahrung mit komplexen Integrationsarbeiten fehlt. Dienstleistungsbeziehungen können dauerhaft bleiben, da Anbieter Datenpipelines über Multi-Vendor-Netzwerkinfrastrukturen hinweg aufrechterhalten. Im Mai 2025 kündigte Schneider Electric ein KI-natives Ökosystem für Nachhaltigkeit und Energiemanagement an, das Emissionsmanagement, Klimarisiko, Berichterstattung, Compliance und Energieeffizienzprodukte kombiniert.
Nach Netzwerkdomäne: RAN führt die Nachfrage an, während Edge-Standorte expandieren
RAN machte im Jahr 2026 42,36 % der Marktgröße für Telecom Network Carbon Intelligence aus, was seinen breiten physischen Fußabdruck und den Bedarf widerspiegelt, die Aktivität von Funkgeräten mit dem Standortstromverbrauch, den Verkehrsbedingungen und den Emissionsaufzeichnungen zu verknüpfen. Die Funkschicht hat Priorität, da sie einen großen Anteil der verteilten Netzwerkgeräte und des Energieverbrauchs eines Betreibers umfasst. Carbon Intelligence auf dieser Ebene kann Funkleistung, Verkehrsnachfrage, Leistungseinstellungen und Emissionsaufzeichnungen verbinden. Transport- und Backhaul-Netze, Kernnetz- und Cloud-Netzwerkfunktionen sowie passive Standortsysteme erweitern den Bedarf über einzelne Zellstandorte hinaus. Der Markt für Telecom Network Carbon Intelligence entwickelt sich hin zu vernetzten Ansichten dieser Domänen anstelle separater Energieaufzeichnungen.
Rechenzentren und Edge-Computing-Standorte werden bis 2032 voraussichtlich mit einer CAGR von 19,84 % wachsen. KI-Inferenz-Workloads und verteiltes Computing bringen Server-, Kühl- und Stromanforderungen näher an den Netzwerkrand. Diese Standorte benötigen Überwachung, um Server-Auslastung, Kühlsysteme und betriebliche Maßnahmen von Rechenzentren zu berücksichtigen. Deutsche Telekom berichtete im Februar 2026 von bis zu 65 % Energieeinsparungen bei ersten Live-Netzwerktests für seinen 5G-Kern, unter Verwendung einer nachfragegesteuerten Steuerung über Server-Hardware, Betriebssysteme, Cloud-Infrastruktur und Kernfunktionen hinweg. Anbieter, die Netzwerk- und Computing-Assets abdecken, können Betreiber unterstützen, wenn Edge-Infrastrukturen komplexer werden.
Nach Bereitstellung: Cloud skaliert die Berichterstattung, während Hybrid die Kontrolle unterstützt
Die Cloud-Bereitstellung machte im Jahr 2026 46,28 % des Marktes aus, da das Modell es ermöglicht, verteilte Betriebsdaten ohne routinemäßige Eingriffe an einzelnen Standorten zu erfassen, zu überprüfen und zu teilen. Betreiber nutzen Cloud-Plattformen, um Daten aus großen Standortinfrastrukturen zu aggregieren und die Berichterstattung über Geschäftsfunktionen hinweg verfügbar zu machen. Das Modell reduziert den Bedarf an Vor-Ort-Wartung und unterstützt regelmäßige Plattform-Updates. Es kann auch gemeinsame Berichterstattungsvereinbarungen für Turmgesellschaften und Infrastrukturpartnerschaften unterstützen. Der Markt für Telecom Network Carbon Intelligence profitiert davon, wenn Cloud-Systeme verteilte Betriebsdaten in einen konsistenten Berichterstattungsdatensatz umwandeln.
Die Hybrid-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 19,65 % wachsen, da sie lokale Kontrolle für schnelle Netzwerkreaktionen bewahren kann, während eine gemeinsame Umgebung für längerfristige Berichterstattung und Planung erhalten bleibt. Dieses Modell kombiniert cloudbasierte Datenaggregation und Berichterstattung mit lokalen Steuerungsfähigkeiten für zeitkritische Netzwerkaktionen. Energieentscheidungen auf Zellebene können schnelle Reaktionen erfordern, während Emissionsberichterstattung und Szenarioanalysen zentralisierte Rechenressourcen nutzen können. Die Hybrid-Architektur bietet Betreibern einen Weg für Datensouveränitätsregeln und latenzempfindliche Anwendungen, ohne alle Prozesse in eine einzige Umgebung zu zwingen. Anbieter, die lokale Ereignisse mit Cloud-Berichterstattungsaufzeichnungen verknüpfen, können manuelle Abstimmungen reduzieren und die Transparenz verbessern.

Nach Endnutzer: MNOs dominieren die Nachfrage, während Edge-Betreiber an Relevanz gewinnen
MNOs machten im Jahr 2026 60,74 % der Nachfrage im Markt für Telecom Network Carbon Intelligence aus. Ihre großen Netzwerkinfrastrukturen schaffen einen starken Bedarf, Energiekosten, Emissionsdaten und Geräteleistung in großem Maßstab zu verwalten. MNOs sehen sich auch mit Berichterstattungsanforderungen konfrontiert, die Funknetze, Transportanlagen, Kernfunktionen und Einrichtungen umfassen. Festnetznetzbetreiber, Internetdienstanbieter, Turmgesellschaften, Netzwerkinfrastrukturanbieter und Betreiber privater Unternehmensnetzwerke bilden die verbleibende Nutzerbasis. Turmgesellschaften benötigen klare Zuweisungsmethoden, da gemeinsam genutzte passive Infrastruktur die gemeldeten Energie- und Emissionspositionen der Mieter beeinflussen kann.
Rechenzentrums- und Edge-Infrastrukturbetreiber werden bis 2032 voraussichtlich mit einer CAGR von 19,92 % wachsen, da ihre Energiemanagementanforderungen zunehmend mit denen von Telekommunikationsbetreibern überlappen, die verteilte Konnektivitäts- und Computing-Assets verwalten. Der Markt für Telecom Network Carbon Intelligence kann dieses Segment bedienen, da Telekommunikationsunternehmen mehr verteilte Computing-Kapazitäten betreiben oder unterstützen. Diese Betreiber benötigen Tools, die Server-Lasten, Kühlung, Notstromversorgung und erneuerbare Energieversorgung berücksichtigen. Integriertes Nachhaltigkeitsdatenmanagement wird über digitale Infrastruktur-Assets mit unterschiedlichen Betriebsprofilen hinweg immer relevanter. Plattformen, die Konnektivitäts- und Computing-Betrieb unterstützen, können diese breitere Kundenbasis ansprechen.
Geografische Analyse
Europa machte im Jahr 2026 33,16 % des Marktes für Telecom Network Carbon Intelligence aus. Die Region profitiert von etablierten Nachhaltigkeitsprogrammen der Betreiber und den Auswirkungen der EU-Berichterstattungsanforderungen. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen erhöht den Bedarf an nachvollziehbaren Emissionsaufzeichnungen und unabhängiger Prüfung. Dies macht Datenqualität, Asset-Ebenen-Informationen und die Zuweisung gemeinsam genutzter Infrastruktur für Betreiber wichtiger. Elisa Industriq setzte im Mai 2026 seine Gridle-Batterieoptimierungslösung bei Elisa Estonia ein und ermöglichte es Mobilfunknetz-Batterien, an Estlands automatischen Frequenzwiederherstellungsreservemärkten teilzunehmen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 19,88 % wachsen. Der Markt für Telecom Network Carbon Intelligence in der Region kombiniert große 5G-Infrastrukturprogramme mit zunehmend formalen Kohlenstoffoffenlegungserwartungen in China, Japan, Südkorea, Indien und anderen Märkten. Die unterschiedliche regulatorische Reife bedeutet, dass Lieferanten Produkte benötigen, die lokale Berichterstattungsregeln und Betreibermodelle berücksichtigen. Japan, Südkorea und Australien bieten Beispiele für eine frühere Einführung, die regionale Anforderungen beeinflussen kann. Nokias Bereitstellung im Juli 2025 mit Indosat Ooredoo Hutchison zeigt den Einsatz von KI-basiertem Energiemanagement über ein landesweites indonesisches RAN hinweg.
Nordamerika bleibt ein wichtiges Nachfragezentrum, da große Betreiber Offenlegungspflichten mit Netzwerkeffizienzprogrammen verknüpfen und Kaliforniens SB 253 die Scope-1- und Scope-2-Berichterstattung für qualifizierende Unternehmen vorschreibt, die im Bundesstaat tätig sind. Südamerika wird durch die Praktiken multinationaler Betreiber beeinflusst, einschließlich des Nachhaltigkeitsansatzes von Telefónica in Brasilien. Der Nahe Osten und Afrika benötigen Tools zur Verwaltung von Politikanforderungen, Dieselverbrauch, netzunabhängiger Infrastruktur und der Entwicklung von Messsystemen. Solar-on-Tower-Projekte können Betriebsdaten generieren, um eine genauere Abrechnung zu ermöglichen, wenn erneuerbare Infrastruktur breiter verfügbar wird.
Wettbewerbslandschaft
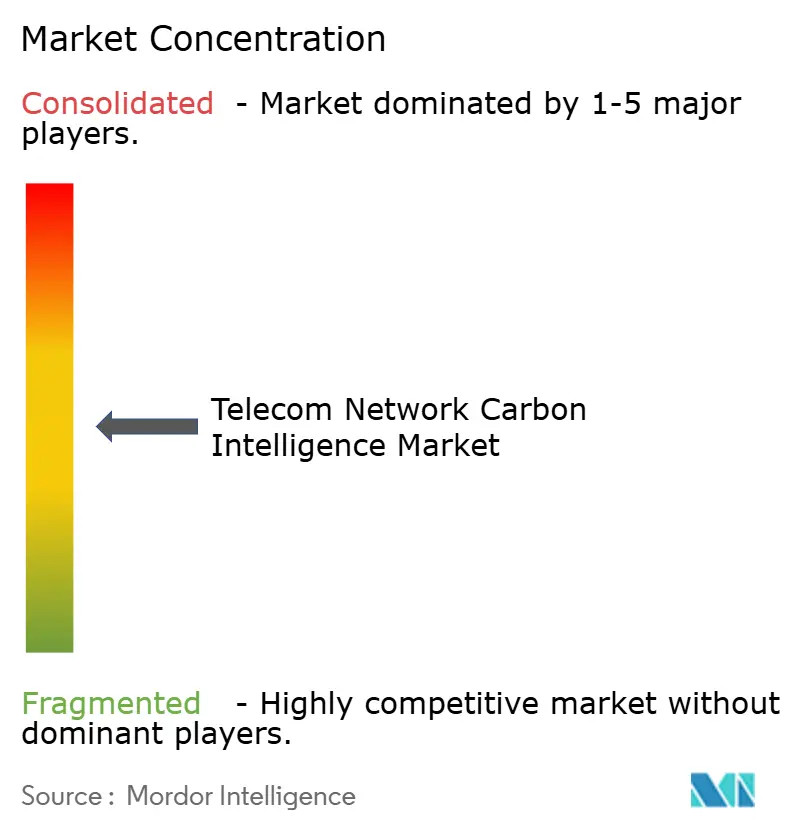
Der Markt für Telecom Network Carbon Intelligence ist mäßig konzentriert. Ericsson, Nokia, Huawei, ZTE und Cisco können Carbon Intelligence in etablierte Netzwerkverwaltungsportfolios integrieren. Ihre Position wird durch bestehende Betreiberbeziehungen und direkten Zugang zu Netzwerkbetriebsdaten gestärkt. Diese Unternehmen können den Integrationsaufwand für Kunden reduzieren, die bereits ihre Netzwerkplattformen nutzen. Ihre Strategie konzentriert sich auf die Integration von Energie- und Kohlenstofffunktionen in das alltägliche Netzwerkmanagement.
Schneider Electric, Vertiv, IBM und Elisa Industriq konzentrieren sich stärker auf die Verbindung zwischen Energieinfrastruktur und Netzwerk-Kohlenstoffbuchhaltung. Ihre Angebote adressieren Stromsysteme, Kühlung, Batterien und standortbezogene Energietransparenz. VIAVI Solutions beschreibt Test-, Überwachungs- und Sicherungstools als Teil der energieeffizienten Netzwerkvalidierung und platziert Messungen früher im Netzwerkentwicklungsprozess. Spezialisierte Anbieter, darunter Tupl, Novisto und Infozech Software, legen größeren Wert auf Berichterstattungsintegrationen und prüfbare Nachhaltigkeitsdaten. Der Markt für Telecom Network Carbon Intelligence unterstützt diese unterschiedlichen Positionen, da Betreiber unterschiedliche Prioritäten bei Netzwerkoptimierung, Energiesystemen und Berichterstattungs-Compliance haben.
Die Scope-3-Zuweisung über gemeinsam genutzte Infrastruktur, Gerätehersteller und Dienstleistungspartner hinweg bleibt eine wichtige Lücke, da mehrere Parteien dieselben Assets nutzen, aber Emissionen mit unterschiedlichen Methoden melden können. Eine weitere Chance besteht darin, Batterien und verteilte Energieanlagen mit Strombilanzierungsmärkten zu verbinden. Elisa Industriqs Gridle-Bereitstellung veranschaulicht, wie eine Energiemanagementschicht Resilienz, Kostenkontrolle und erneuerbare Integration unterstützen kann. Anbieter, die Kohlenstoffberichterstattung mit Energiemarktfunktionen kombinieren, können Betreibern im Markt für Telecom Network Carbon Intelligence einen umfassenderen Business Case bieten.
Branchenführer im Markt für Telecom Network Carbon Intelligence
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Mai 2026: ZTEs KI-gestützte RAN-Energiesparlösung wurde von Ucell kommerziell über sein landesweites Netz in Usbekistan eingesetzt und verbesserte das Energieeffizienzverhältnis des Betreibers um 10,6 % durch die Anwendung dynamischer, mehrstufiger Energiesparmaßnahmen, einschließlich Symbol-, Kanal-, Träger- und Geräteabschaltungen, in Zeiten geringen Datenverkehrs ohne Beeinträchtigung der Nutzererfahrung.
- Mai 2026: Elisa Industriq setzte seine KI-gestützte Gridle-Batterieoptimierungslösung bei Elisa Estonia ein und ermöglichte es Backup-Batterien von Basisstationen, sowohl an aufwärts- als auch abwärtsgerichteten automatischen Frequenzwiederherstellungsreservemärkten teilzunehmen, die vom estnischen Netzbetreiber Elering betrieben werden. Die Bereitstellung kombiniert Verbesserung der Netzwerkresilienz, Reduzierung der Stromkosten und Unterstützung der erneuerbaren Integration in einer einzigen KI-gesteuerten Optimierungsschicht.
- März 2026: Novisto übernahm Minimum, ein in London ansässiges Kohlenstoffmanagement-Softwareunternehmen, um eine umfassende Nachhaltigkeitsmanagementplattform bereitzustellen, die unternehmensweite Kohlenstoffbuchhaltung über Scope 1, 2 und 3 mit ESG-Datenmanagement und globaler Berichterstattungsrahmenabdeckung in einem einzigen Aufzeichnungssystem kombiniert.
- Februar 2026: Deutsche Telekom berichtete von bis zu 65 % Energieeinsparungen in seinem 5G-Kernnetz bei ersten Live-Netzwerktests, entwickelt durch sein Full-Stack-Energieeffizienz-Konzept in Zusammenarbeit mit Lenovo, HPE, AMD und Mavenir. Der Ansatz wendet nachfragegesteuerte, intelligente Ressourcenzuweisung über Technologieschichten von Hardware über Cloud-Infrastruktur bis hin zu 5G-Kernfunktionen an.
Globaler Berichtsumfang für den Markt für Telecom Network Carbon Intelligence
Der Bericht zum Markt für Telecom Network Carbon Intelligence ist segmentiert nach Komponente (Software und Dienstleistungen), Netzwerkdomäne (Funkzugangsnetz, Transport- und Backhaul-Netz, Kernnetz und Cloud-Netzwerkfunktionen, Rechenzentren und Edge-Computing-Standorte sowie passive Infrastruktur und Standort-Stromsysteme), Bereitstellung (Cloud, On-Premises und Hybrid), Endnutzer (Mobilfunknetzbetreiber, Festnetznetzbetreiber und Internetdienstanbieter, Turmgesellschaften, Netzwerkinfrastrukturanbieter, Rechenzentrums- und Edge-Infrastrukturbetreiber sowie Betreiber privater Unternehmensnetzwerke) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Funkzugangsnetz |
| Transport- und Backhaul-Netz |
| Kernnetz und Cloud-Netzwerkfunktionen |
| Rechenzentren und Edge-Computing-Standorte |
| Passive Infrastruktur und Standort-Stromsysteme |
| Cloud |
| On-Premises |
| Hybrid |
| Mobilfunknetzbetreiber |
| Festnetznetzbetreiber und Internetdienstanbieter |
| Turmgesellschaften |
| Netzwerkinfrastrukturanbieter |
| Rechenzentrums- und Edge-Infrastrukturbetreiber |
| Betreiber privater Unternehmensnetzwerke |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Netzwerkdomäne | Funkzugangsnetz | |
| Transport- und Backhaul-Netz | ||
| Kernnetz und Cloud-Netzwerkfunktionen | ||
| Rechenzentren und Edge-Computing-Standorte | ||
| Passive Infrastruktur und Standort-Stromsysteme | ||
| Nach Bereitstellung | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Festnetznetzbetreiber und Internetdienstanbieter | ||
| Turmgesellschaften | ||
| Netzwerkinfrastrukturanbieter | ||
| Rechenzentrums- und Edge-Infrastrukturbetreiber | ||
| Betreiber privater Unternehmensnetzwerke | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telecom Network Carbon Intelligence?
Der Markt für Telecom Network Carbon Intelligence wird im Jahr 2026 auf 0,55 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,55 Milliarden USD erreichen, bei einer CAGR von 18,26 % von 2027 bis 2032.
Was treibt die Nachfrage nach Plattformen für Telecom Network Carbon Intelligence an?
5G-Verdichtung, KI-gestützte Energieoptimierung, Anforderungen an die Kohlenstoffoffenlegung und die Integration erneuerbarer Energie treiben die Nachfrage nach vernetzten Energie- und Emissionsdaten an.
Welche Komponente führt die Einführung an?
Software führt die Einführung mit einem Anteil von 68,42 % im Jahr 2026 an, da Betreiber aktualisierte Analysen, Dashboards und Berichterstattungsfähigkeiten über verteilte Netzwerkinfrastrukturen hinweg benötigen.
Welche Netzwerkdomäne hat den größten Anteil?
RAN hält mit 42,36 % im Jahr 2026 den größten Anteil, was seine zentrale Rolle beim Energieverbrauch und der Betriebsführung von Mobilfunknetzen widerspiegelt.
Welches Bereitstellungsmodell expandiert am schnellsten?
Die Hybrid-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 19,65 % wachsen, da sie Cloud-Berichterstattung mit lokalen Steuerungen für zeitkritische Netzwerkaktionen kombiniert.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 19,88 % wachsen, unterstützt durch große 5G-Ausbauprogramme und sich entwickelnde Anforderungen an die Kohlenstoffoffenlegung.