
通信ネットワークカーボンインテリジェンス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
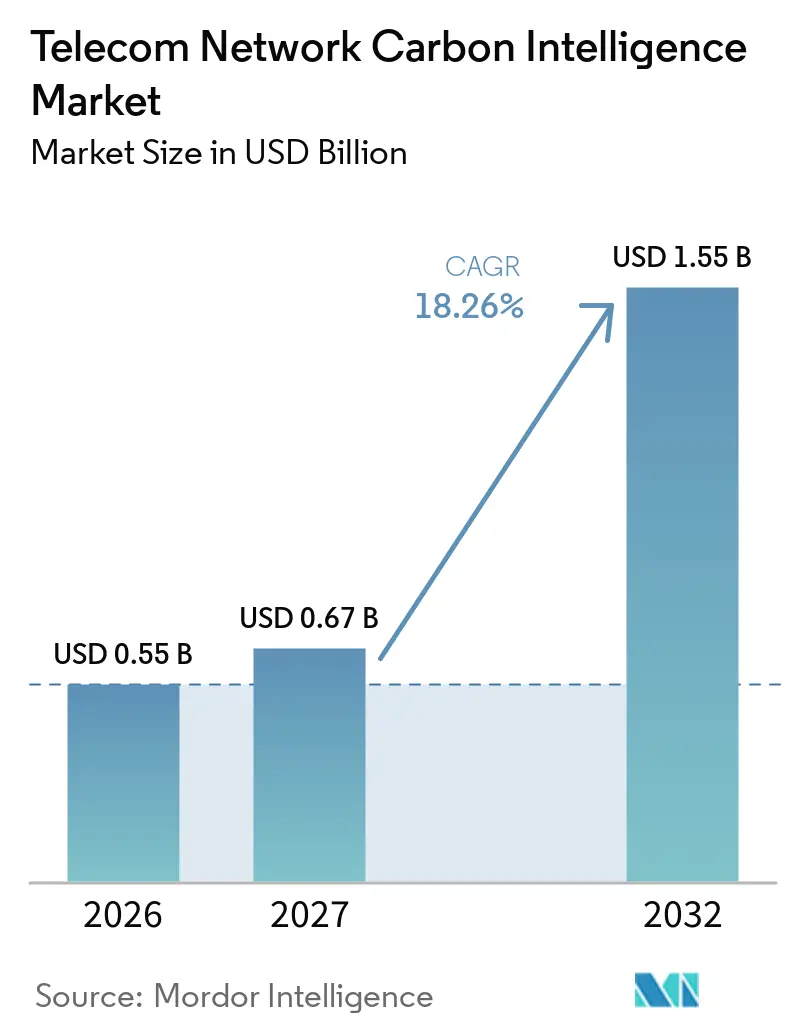
| 市場規模 (2027) | 0.67 十億米ドル |
| 市場規模 (2032) | 1.55 十億米ドル |
| 成長率 (2027 - 2032) | 18.26 % |
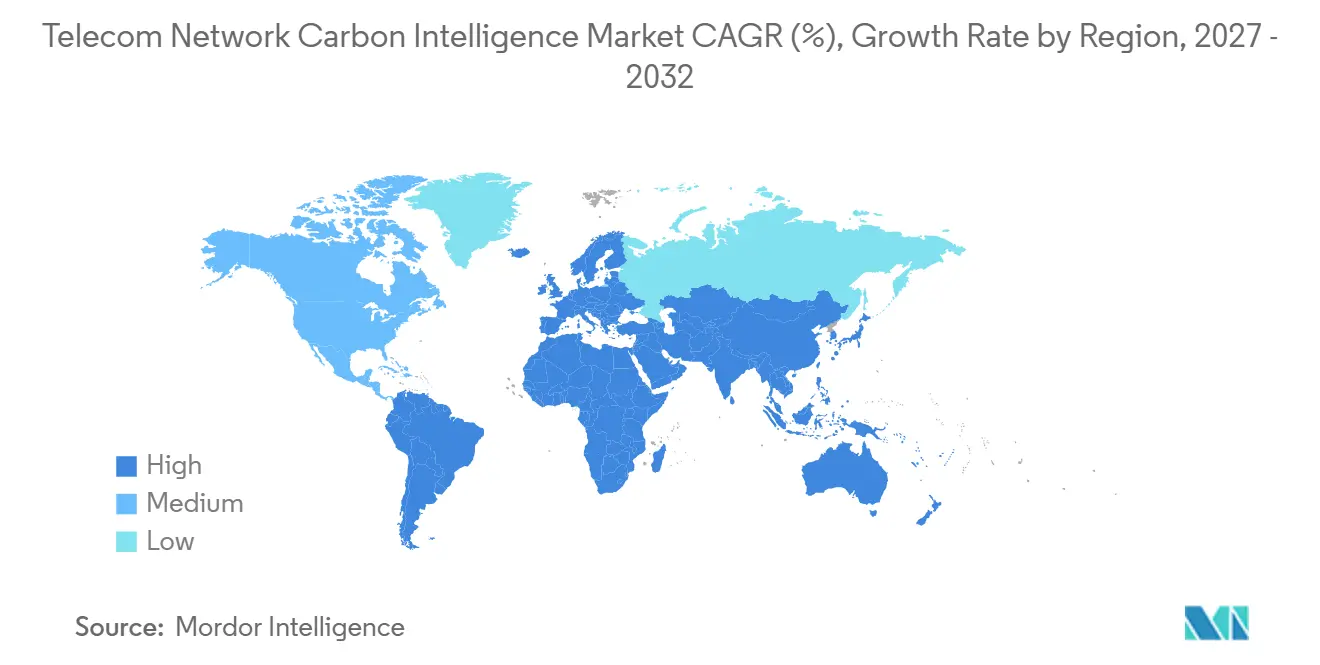
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
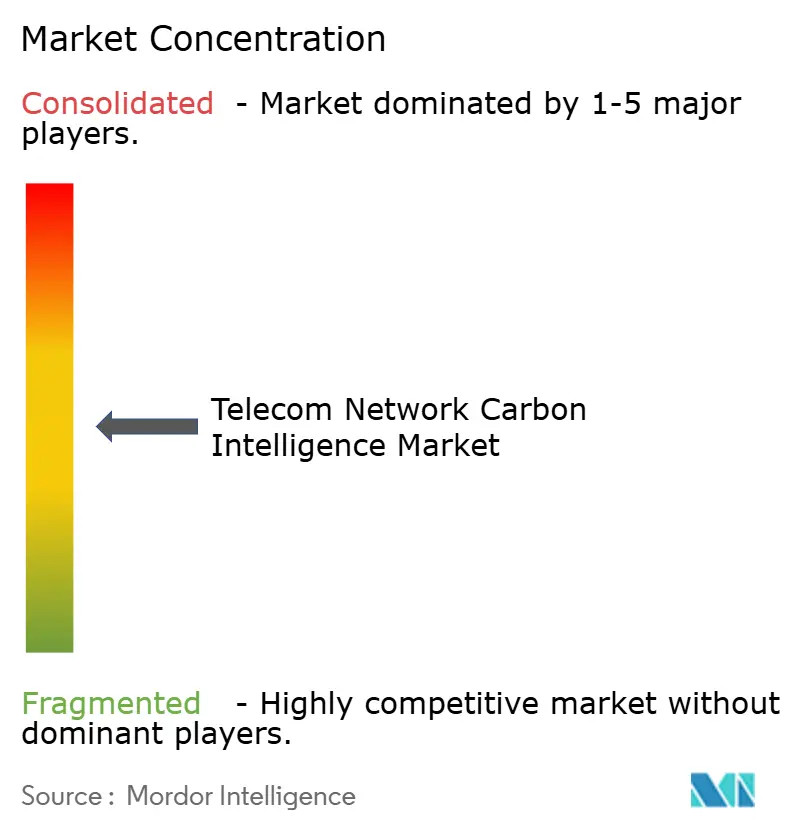
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信ネットワークカーボンインテリジェンス市場分析
通信ネットワークカーボンインテリジェンス市場規模は2026年に0.55 ビリオン 米ドルと評価され、2027年の0.67 ビリオン 米ドルから2032年には1.55 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは18.26%です。要は、より厳格な開示規制と、信頼性の高いサイトレベルのエネルギーおよび排出量記録に対するオペレーターのニーズによって形成されています。カーボン報告はネットワーク運用に近づきつつあります。これは、オペレーターが分散した資産全体にわたってエネルギー使用量、再生可能エネルギー、および機器性能を結びつける必要があるためです。通信ネットワークカーボンインテリジェンス市場は、サービス品質を損なうことなく5Gエネルギー使用量を管理する必要性からも恩恵を受けています。プロバイダーはカーボン報告とエネルギー最適化を組み合わせており、これによりソフトウェアはコンプライアンスチームとネットワークエンジニアの双方に関連するものとなっています。これにより、過度な実装負担を加えることなく、マルチベンダーネットワーク、電力システム、および報告ワークフローを接続できるベンダーに機会が生まれます。
レポートの主要なポイント
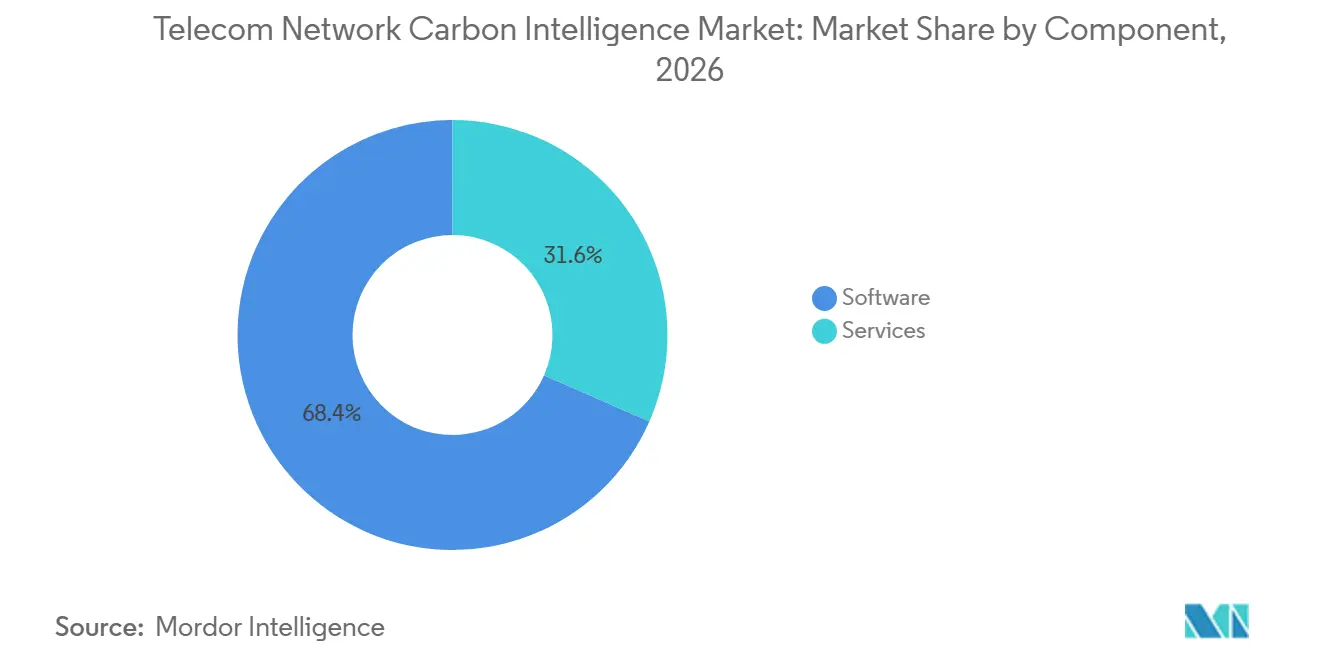
- コンポーネント別では、ソフトウェアが2026年の通信ネットワークカーボンインテリジェンス市場シェアの68.42%を占め、サービスは2032年までにCAGR 19.72%で拡大すると予測されています。
- ネットワークドメイン別では、無線アクセスネットワーク(RAN)が2026年の通信ネットワークカーボンインテリジェンス市場シェアの42.36%を占め、データセンターおよびエッジコンピューティングサイトは2032年までにCAGR 19.84%で拡大すると予測されています。
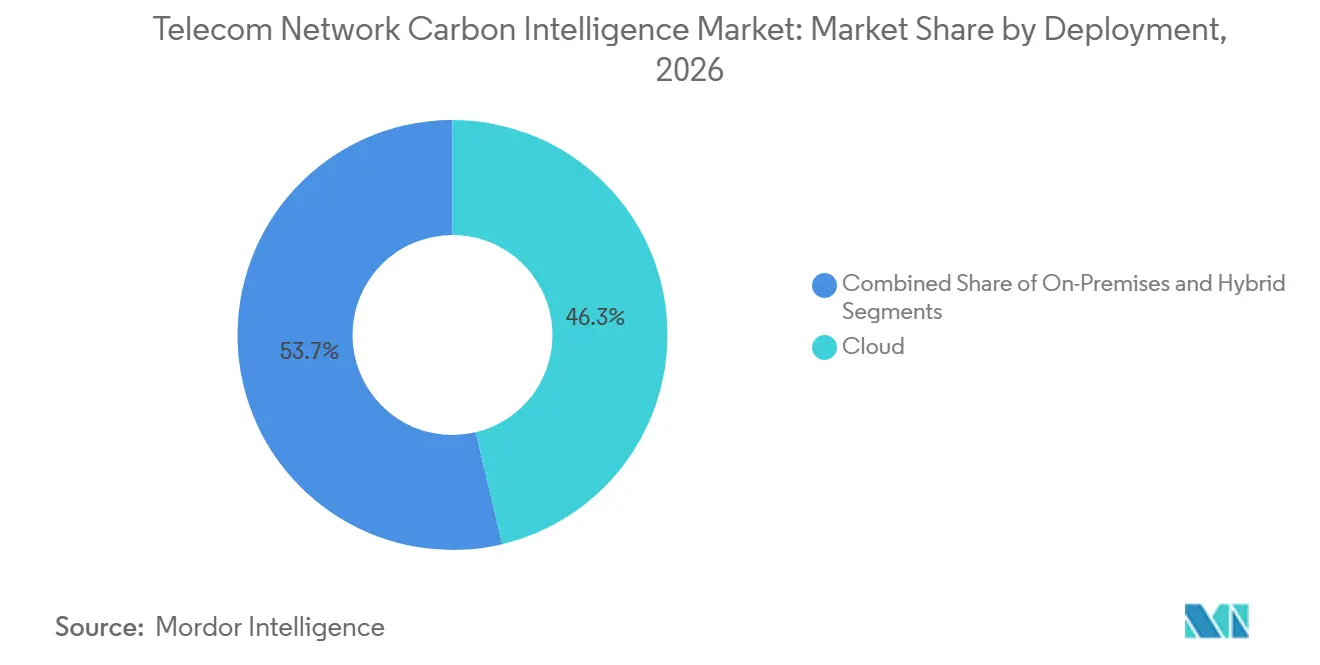
- デプロイメント別では、クラウドが2026年の通信ネットワークカーボンインテリジェンス市場シェアの46.28%を占め、ハイブリッドデプロイメントは2032年までにCAGR 19.65%で拡大すると予測されています。
- エンドユーザー別では、モバイルネットワークオペレーター(MNO)が2026年の通信ネットワークカーボンインテリジェンス市場シェアの60.74%を占め、データセンターおよびエッジインフラオペレーターは2032年までにCAGR 19.92%で成長すると予測されています。
- 地域別では、欧州が2026年の通信ネットワークカーボンインテリジェンス市場シェアの33.16%を占め、アジア太平洋地域は2032年までにCAGR 19.88%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グーバル通信ネットワークカーボンインテリジェンス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gネットワークの高密度化と エネルギー強度の上昇 | +5.2% | グローバル、特にアジア太平洋、 欧州、北米に集中 | 短期(2年以内) |
| AIを活用したクローズドループ ネットワークエネルギー最適化 | +4.5% | グローバル、北米と欧州が 商業展開をリード | 短期(2年以内) |
| ネットゼロ開示と カーボンデータ保証要件 | +3.5% | 欧州、北米、および 拡大するアジア太平洋市場 | 短期(2年以内) |
| 再生可能エネルギー調達と 分散型電力統合 | +2.5% | グローバル、アジア太平洋と サブサハラアフリカが分散型統合を牽引 | 中期(2~4年) |
| マルチベンダーネットワークの 複雑化と統合インテリジェンスのニーズ | +1.8% | グローバル、特にオープンRANと 混在ベンダー環境 | 中期(2~4年) |
| カーボンアウェアネットワーク設計と エネルギーディスパチ | +1.2% | 北米と欧州、アジア太平洋への 波及効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gネットワークの高密度化とエネルギー強度の上昇
5Gの拡大は、通信ネットワークカーボンインテリジェンス市場における需要の中心的なドライバーです。追加の無線機器、ベースバンド容量、およびエッジコンピューティングリソースにより、オペレーターが監視する必要のある資産数が増加し、多くの場合、異なる機器世代や電力構成を持つ資産全体にわたります。2026年の研究によると、最新のマルチバンド機器はサイトあたりのエネルギー効率を平均70%改善できますが、効率向上によってより大きなネットワークフットプリントを管理する必要性がなくなるわけではありません。オペレーターは、電力がどこで使用されているか、使用量がトラフィックとともにどのように変化するか、そしてエネルギー節約機能が意図した結果をもたらしているかどうかを特定するための信頼性の高いデータを必要としています。このニーズは、チームが資産全体の推定値に頼るのではなく、個々のサイト全体でアクションを比較できるため、カーボン管理を運用コスト管理とネットワーク計画に直接結びつけます。通信ネットワークカーボンインテリジェンス市場は、プラットフォームがセル、サイト、およびネットワークデータを統合し、急速に拡大する5G資産全体でオペレーターが優先事項を特定できるよう支援します。
AIを活用したクローズドループネットワークエネルギー最適化
AIベースのエネルギー最適化は、詳細なネットワークエネルギーデータの価値を高めています。これらのシステムは、トラフィックパターン、サイト負荷、およびサービスしきい値を使用して、定期的な手動介入なしに電力状態を調整し、変化するネットワーク状況への対応に必要な時間を短縮できます。Nokia社は2025年7月、Indosat Ooredoo Hutchison社とともに、AIおよび機械学習ベースのエネルギー効率化ソリューションを展開し、サービスとしてのソフトウェアモデルを使用して低需要期間中にアイドル状態の無線機器を停止しました。[1] 通信ネットワークカーボンインテリジェンス市場は、これらの運用アクションが、サステナビリティ、財務、およびネットワークチームが使用できるエネルギーと排出量の追跡可能な記録に変換されることで強化されます。より頻繁なエネルギーイベントは、報告、計画、および過去のエネルギー節約決定のレビューのためのより豊富なデータセットも提供します。したがって、オペレーターは単一の接続されたプロセスを使用して、効率を改善し、進捗を実証し、複数のネットワークドメイン全体でサービス品質の境界を監視できます。
ネットゼロ開示とカーボンデータ保証要件
開示要件により、通信オペレーターにとって測定されたカーボンデータの重要性が高まっています。2025年10月に承認されたITU-T勧告L.1510は、エネルギー使量、排出量、再生可能エネルギー係数、カーボン使用効率など、デジタルインフラの環境KPIを設定しています。[2] GSMAも2025年に、スコープ3評価におけるオペレーター固有の課題に対処する気候移行計画ガイダンスを発表しました。[3] これらのフレームワークは、特に複数の組織が同じサービスまたはサイトに貢献している場合に、共有資産、サプライヤー、およびネットワーク運用からの一貫した情報への需要を高めます。監査の期待により、追跡能なデータが利用可能な場合には推定値の有用性が低下し、使用された方法のより明確な文書化が求められます。通信ネットワークカーボンインテリジェンス市場は、ベンダーが製品を報告基準に合わせ、オペレーターのサステナビリティチームの報告負担を軽減する機会を提供します。
再生可能エネルギー調達と分散型電力統合
再生可能エネルギー資産は、通信サイトに新たな情報要件を追加しています。太陽光発電機器、バッテリーストレージ、および電力購入契約は、報告期間の終わりにのみレビューされるのではなく、ネットワーク負荷と排出量計算に結びつけられなければならないエネルギー記録を生成します。Huawei社とEthio Telecom社は2025年8月にエチオピアでSolar-on-Towerサイトを立ち上げ、光電池パネルを通信タワーと統合し、サイトあたりのディーゼル発電機使用量を40%削減しました。[4] カーボンインテリジェンスツールは、これらのサイトレベルの変化を、エネルギー供給の決定がネットワーク運用にどのように影響するかを示しながら、スコープ1およびスコープ2報告を支援する記録に変換できます。通信ネットワークカーボンインテリジェンス市場は、分散型エネルギー資産を運用資産として扱い、そのデータをネットワーク資産の残りの部分と接続し続けるシステムによって支えられています。このアプローチは、オペレーターがエネルギー源を比較し、バッテリーの動作を評価し、異なるサイト条件全体で投資を計画するのに役立ちます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化したサイトテレメトリと 不完全な資産データ | -2.3% | グローバル、混在したインフラ世代を持つ 新興市場で最も深刻 | 中期(2~4年) |
| OSS、RAN、電力、ESGシステム間の 統合の複雑さ | -1.8% | グローバル | 中期(2~4年) |
| 積極的なネットワーク省電力による サービス品質リスク | -1.0% | グローバル | 短期(2年以内) |
| 共有インフラおよびサプライヤー間の 不確実なスコープ3配分 | -0.7% | グローバル、EUと北米が 最も高い規制上の精査を受ける | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化したサイトテレメトリと不完全な資産データ
ネットワーク資産には、マクロタワー、スモールセル、分散アンテナシステム、エッジサイト、発電機、整流器、および冷却機器が含まれます。これらの資産は異なるサプライヤーから提供される場合があり、特に古い機器が新しい5Gインフラと並行して使用されている場合、互換性のない監視フォーマットを使用することがあります。2026年の研究によると、冷却、整流器、バックアップ電源などのサポート機器は、従来の通信サイトのエネルギー使用量の最大40%を占める可能性があります。不完全な計量は排出量報告の精度を制限し、プラットフォームが測定値と推定値を区別できない可能性あるため、最適化結果への信頼性を低下させます。通信ネットワークカーボンインテリジェンス市場は、新しいセンサー、統一されたデータパイプライン、およびより優れた資産記録を含むデータ修復を通じてこの問題に対処する必要があります。これらの準備要件は、販売サイクルを長引かせ、展開コストを増加させ、古いインフラを持つオペレーターに大きな負担をかける可能性があります。
OSS、RAN、電力、ESGシステム間の統合の複雑さ
カーボンインテリジェンスプラットフォームは、運用支援システム、RAN管理システム、電力機器、および報告アプリケーションからデータを受信する必要があります。各システムは多くの場合、異なるチームによって管理され、異なるデータ標準を使用している可能性があり、重要な記録が組織全体に分散したままになっています。Companion.energy社とNokia社は2025年10月に、ネットワークエネルギー予測を再生可能エネルギー契約およびカーボン強度シグナルと接続する統合を発表しました。この例は、有用なソリューションが多くの場合、すでに別々の運用スクを実行している専門システム間のカスタマイズされた接続を必要とする理由を示しています。通信ネットワークカーボンインテリジェンス市場は、ネットワークソフトウェアと報告規則が変化するにつれてプロバイダーが互換性を維持しなければならないため、マルチベンダー環境での追加的な実装作業に直面しています。この複雑さはベンダーのマージンを制約し、特に古いインフラを持つオペレーターの採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアが採用をリードし、サービスがサポートを拡大
ソフトウェアは2026年の通信ネットワークカーボンインテリジェンス市場の68.42%を占め、単一のデータ環境から運用エネルギー決定と正式な排出量報告の両方をサポートする継続的に更新されるプラットフォームに対するオペレーターの選好を反映しています。オペレーターはソフトウェアプラットフォームを好みます。なぜなら、機器の交換を必要とせずに定期的な更新、リアルタイムダッシュボード、および自動報告を提供するからです。クラド対応ソフトウェアは、追加のネットワークドメイン向けの分析、更新された排出係数、および変化する報告要件を組み込むことができます。この柔軟性は、広く分散したサイトを持つオペレーターに適しています。なぜなら、改善を資産全体に一貫して導入できるからです。また、プロバイダーが顧客関係全体を通じてプラットフォームを改善することも可能にします。
サービスは2032年までにCAGR 19.72%で拡大すると予測されています。多くのオペレーターが、初期展開後に資産のマッピング、データフローの設定、計算の検証、および報告プロセスの維持に実践的なサポートを必要としているためです。実装、システム統合、およびマネージド報告サービスは、オペレーターがネットワークとサステナビリティデータを接続するための支援を必要とすることが多いため、引き続き重要です。通信ネットワークカーボンインテリジェンス産業は、内部チームが複雑な統合作業の経験を欠いている場合に、これらのサービスに依存しています。プロバイダーがマルチベンダーネットワーク資産全体でデータパプラインを維持するため、サービス関係は持続的なものとなり得ます。2025年5月、Schneider Electric社は、排出量管理、気候リスク、報告、コンプライアンス、およびエネルギー効率製品を組み合わせた、サステナビリティとエネルギー管理のためのAIネイティブエコシステムを発表しました。
ネットワークドメイン別:RANが需要をリードし、エッジサイトが拡大
RANは2026年の通信ネットワークカーボンインテリジェンス市場規模の42.36%を占め、その広範な物理的フットプリントと、無線機器の活動をサイト電力使用量、トラフィック状況、および排出量記録と結びつける必要性を反映しています。無線レイーは、オペレーターの分散ネットワーク機器とエネルギー使用量の大部分を含むため、優先事項となっています。このレイヤーのカーボンインテリジェンスは、無線性能、トラフィック需要、電力設定、および排出量記録を接続できます。トランスポートおよびバックホールネットワーク、コアおよびクラウドネットワーク機能、ならびにパッシブサイトシステムは、個々のセルサイトを超えて要件を拡大します。通信ネットワークカーボンインテリジェンス市場は、個別のエネルギー記録ではなく、これらのドメインの接続されたビューへと移行しています。
データセンターおよびエッジコンピューティングサイトは2032年までにCAGR 19.84%で拡大すると予測されています。AI推論ワークロードと分散コンピューティングにより、サーバー、冷却、および電力要件がネットワークエッジに近づいています。これらのサイトは、サーバーレベルの使用量、冷却システム、およびデータセンター運用指標に対処するための監視を必要としています。Deutsche Telekom社は2026年2月、5Gコアの初期ライブネットワークテストで最大65%のエネルギー節約を達成したと報告しており、サーバーハードウェア、オペレーティングシステム、クラウドインフラ、およびコア機能全体で需要駆動型制御を使用しています。ネットワークとコンピューティング資産をカバーするベンダーは、エッジ資産がより複雑になるにつれてオペレーターをサポートできます。
デプロイメント別:クラウドが報告をスケールし、ハイブリッドが制御をサポート
クラウドデプロイメントは2026年の市場の46.28%を占め、このモデルにより分散した運用データを個々のサイトでの定期的な介入なしに収集、レビュー、および共有できます。オペレーターはクラウドプラットフォームを使用して大規模なサイト資産からデータを集約し、ビジネス機能全体で報告を利用可能にします。このモデルはオンサイトメンテナンスの必要性を減らし、定期的なプラットフォーム更新をサポートします。また、タワー会社やインフラパートナーシップの共有報告体制もサポートできます。通信ネットワークカーボンインテリジェンス市は、クラウドシステムが分散した運用データを一貫した報告記録に変換することで恩恵を受けます。
ハイブリッドデプロイメントは2032年までにCAGR 19.65%で拡大すると予測されています。これは、迅速なネットワーク対応のためのローカル制御を維持しながら、より長いサイクルの報告と計画のための共通環境を保持できるためです。このモデルは、クラウドベースのデータ集約と報告を、時間的に敏感なネットワークアクションのためのローカル制御機能と組み合わせます。セルレベルでのエネルギー決定は迅速な対応を必要とする場合がありますが、排出量報告とシナリオ分析は集中型コンピューティングリソースを使用できます。ハイブリッドアーキテクチャは、すべてのプロセスを1つの環境に強制することなく、データ主権規則とレイテンシに敏感なアプリケーションへの対応経路をオペレーターに提供します。ローカルイベントをクラウド報告記録に結びつけるプロバイダーは、手動調整を削減し、透明性を向上させることができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:MNOが需要を保持し、エッジオペレーターが存在感を高める
MNOは2026年の通信ネットワークカーボンインテリジェンス市場需要の60.74%を占めています。その大規模なネットワーク資産は、エネルギーコスト、排出量データ、および機器性能を大規模に管理する強いニーズを生み出しています。MNOはまた、無線ネットワーク、トランスポート資産、コア機能、および施設にまたがる報告要求にも直面しています。固定ネットワークオペレーター、インターネットサービスプロバイダー、タワー会社、ネットワークインフラプロバイダー、および企業プライベートネットワークオペレーターが残りのユーザーベースを形成しています。タワー会社は、共有パッシブインフラがテナントの報告されたエネルギーおよび排出量ポジションに影響を与える可能性があるため、明確な配分方法を必要としています。
データセンターおよびエッジインフラオペレーターは2032年までにCAGR 19.92%で拡大すると予測されています。これは、そのエネルギー管理ニーズが、分散した接続性とコンピューティング資産を管理する通信オペレーターのニーズとますます重複しているためです。通信ネットワークカーボンインテリジェンス市場は、通信会社がより多くの分散コンピューティング容量を運用またはサポートするにつれて、このセグメントにサービスを提供できます。これらのオペレーターは、サーバー負荷、冷却、バックアップ電源、および再生可能エネルギー供給を考慮するツールを必要としています。統合されたサステナビリティデータ管理は、異なる運用プロファイルを持つデジタルインフラ資産全体でますます関連性が高まっています。接続性とコンピューティング運用をサポートするプラットフォームは、この幅広い顧客基盤に対応できます。
地域分析
欧州は2026年の通信ネットワークカーボンインテリジェンス市場の33.16%を占めています。この地域は、確立されたオペレーターのサステナビリティプログラムとEU報告要件の効果から恩恵を受けています。企業サステナビリティ報告指令は、追跡可能な排出量記録と独立した保証の必要性を高めています。これにより、データ品質、資産レベルの情報、および共有インフラの配分がオペレーターにとってより重要になります。Elisa Industriq社は2026年5月、Elisa Estonia社とともにGridleバッテリー最適化ソリューションを展開し、モバイルネットワークバッテリーがエストニアの自動周波数回復予備市場に参加できるようにしました。
アジア太平洋地域は2032年までにCAGR 19.88%で拡大すると予測されています。この地域の通信ネットワークカーボンインテリジェンス市場は、大規模な5Gインフラプログラムと、中国、日本、韓国、インド、その他の市場における正式化が進むカーボン開示要件を組み合わせています。規制の成熟度が異なるため、サプライヤーは現地の報告規則とオペレーターの運用モデルに対応する製品を必要としています。日本、韓国、およびオーストラリアは、地域の要件に影響を与える可能性のある早期採用の例を提供しています。Nokiaの2025年7月のIndosat Ooredoo Hutchison社との展開は、インドネシア全国のRANにわたるAIベースのエネルギー管理の使用を示しています。
北米は、大規模なオペレーターが開示義務をネットワーク効率プログラムと結びつけ、カリフォルニア州のSB 253が州内でビジネスを行う対象企業にスコープ1およびスコープ2報告を義務付けているため、重要な需要センターであり続けています。南米は、ブラジルにおけるTelefónica社のサステナビリティアプローチを含む多国籍オペレーターの慣行の影響を受けています。中東およびアフリカは、政策要件、ディーゼル使用量、オフグリッドインフラ、および計量システムの開発を管理するためのツールを必要としています。Solar-on-Towerプロジェクトは、再生可能エネルギーインフラがより広く利用可能になるにつれて、より正確な会計処理を可能にする運用データを生成できます。
競合環境
通信ネットワークカーボンインテリジェンス市場は中程度に集中しています。Ericsson、Nokia、Huawei、ZTE、およびCiscoは、確立されたネットワーク管理ポートフォリオにカーボンインテリジェンスを組み込むことができます。彼らのポジションは、既存のオペレーター関係とネットワーク運用データへの直接アクセスによって強化されています。これらの企業は、すでに自社のネットワークプラットフォームを使用している顧客の統合作業を削減できます。彼らの戦略は、エネルギーとカーボン機能を日常のネットワーク管理に統合することに焦点を当てています。
Schneider Electric、Vertiv、IBM、およびElisa Industriqは、エネルギーインフラとネットワークカーボン会計の接続により重点を置いています。彼らのオファリングは、電力システム、冷却、バッテリー、およびサイトレベルのエネルギー可視性に対応しています。VIAVI Solutionsは、テスト、監視、および保証ツールをエネルギー効率的なネットワーク検証の一部として説明し、ネットワーク開発プロセスの早い段階に測定を位置づけています。Tupl、Novisto、およびInfozech Softwareを含む専門ベンダーは、報告統合と監査可能なサステナビリティデータにより重点を置いています。通信ネットワークカーボンインテリジェンス市場は、オペレーターがネットワーク最適化、エネルギーシステム、および報告コンプライアンスの優先事項において異なるため、これらの異なるポジションをサートしています。
共有インフラ、機器サプライヤー、およびサービスパートナー間のスコープ3配分は、複数の当事者が同じ資産を使用しながら異なる方法で排出量を報告する可能性があるため、重要なギャップとして残っています。もう一つの機会は、バッテリーと分散型エネルギー資産を電力バランシング市場と接続することです。Elisa IndustriqのGridle展開は、エネルギー管理レイヤーがレジリエンス、コスト管理、および再生可能エネルギー統合をどのようにサポートできるかを示しています。カーボン報告とエネルギー市場機能を組み合わせるベンダーは、通信ネットワークカーボンインテリジェンス市場においてオペレーターにより完全なビジネスケースを提供できる可能性があります。
通信ネットワークカーボンインテリジェンス産業のリーダー企業
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Cisco Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:ZTEのAI搭載RANエネルギー節約ソリューションが、ウズベキスタンのUcellによって全国ネットワーク全体に商業展開され、低トラフィック期間中にシンボルレベル、チャネルレベル、キャリアレベル、機器レベルのシャットダウンを含む動的なマルチレベルのエネルギー節約アクションを適用することで、ユーザーエクスペリエンスに影響を与えることなくオペレーターのエネルギー効率比を10.6%改善しました。
- 2026年5月:Elisa IndustriqがElisa EstoniaにAI搭載Gridleバッテリー最適化ソリューションを展開し、基地局バックアップバッテリーがエストニアのEleringグリッドオペレーターが運営する上方および下方の自動周波数回復予備市場の両方に参加できるようにしました。この展開は、ネットワークレジリエンスの強化、電力コストの削減、および再生可能エネルギー統合サポートを単一のAI駆動最適化レイヤーに組み合わせています。
- 2026年3月:Novisto社がロンドンを拠点とするカーボン管理ソフトウア会社Minimumを買収し、スコープ1、2、3にわたるエンタープライズグレードのカーボン会計とESGデータ管理および単一の記録システム内でのグローバル報告フレームワークカバレッジを組み合わせた包括的なサステナビリティ管理プラットフォームを提供します。
- 2026年2月:Deutsche Telekom社が、Lenovo、HPE、AMD、およびMavenir社との協力によるフルスタックエネルギー効率コンセプトを通じて開発された初期ライブネットワークテストで、5Gコアネットワークにおいて最大65%のエネルギー節約を達成したと報告しました。このアプローチは、ハードウェアからクラウドインフラ、5Gコア機能に至るテクノロジーレイヤー全体に需要駆動型のインテリジェントリソース配分を適用します。
グローバル通信ネットワークカーボンインテリジェンス市場レポートの範囲
通信ネットワークカーボンインテリジェンス市場レポートは、コンポーネント(ソフトウェアおよびサービス)、ネットワークドメイン(無線アクセスネットワーク、トランスポートおよびバックホールネットワーク、コアネットワークおよびクラウドネットワーク機能、データセンターおよびエッジコンピューティングサイト、ならびにパッシブインフラおよびサイト電力システム)、デプロイメント(クラウド、オンプレミス、ハイブリッド)、エンドユーザー(モバイルネットワークオペレーター、固定ネットワークオペレーターおよびインターネットサービスプロバイダー、タワー会社、ネットワークインフラプロバイダー、データセンターおよびエッジインフラオペレーター、ならびに企業プライベートネットワークオペレーター)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| 無線アクセスネットワーク |
| トランスポートおよびバックホールネットワーク |
| コアネットワークおよびクラウドネットワーク機能 |
| データセンターおよびエッジコンピューティングサイト |
| パッシブインフラおよびサイト電力システム |
| クラウド |
| オンプレミス |
| ハイブリッド |
| モバイルネットワークオペレーター |
| 固定ネットワークオペレーターおよびインターネットサービスプロバイダー |
| タワー会社 |
| ネットワークインフラプロバイダー |
| データセンターおよびエッジインフラオペレーター |
| 企業プライベートネットワークオペレーター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ジプト | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| ネットワークドメイン別 | 無線アクセスネットワーク | |
| トランスポートおよびバックホールネットワーク | ||
| コアネットワークおよびクラウドネットワーク機能 | ||
| データセンターおよびエッジコンピューティングサイト | ||
| パッシブインフラおよびサイト電力システム | ||
| デプロイメント別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| エンドユーザー別 | モバイルネットワークオペレーター | |
| 固定ネットワークオペレーターおよびインターネットサービスプロバイダー | ||
| タワー会社 | ||
| ネットワークインフラプロバイダー | ||
| データセンターおよびエッジインフラオペレーター | ||
| 企業プライベートネットワークオペレーター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
通信ネットワークカーボンインテリジェンス市場の規模はどのくらいですか?
通信ネットワークカーボンインテリジェンス市場は2026年に0.55 ビリオン 米ドルと評価されており、2027年から2032年のCAGR 18.26%で2032年までに1.55 ビリオン 米ドルに達すると予測されています。
通信ネットワークカーボンインテリジェンスプラットフォームへの需要を牽引しているものは何ですか?
5Gの高密度化、AIを活用したエネルギー最適化、カーボン開示要件、および再生可能エネルギー統合が、接続されたエネルギーおよび排出量データへの需要を牽引しています。
どのコンポーネントが採用をリードしていますか?
ソフトウェアは2026年に68.42%のシェアで採用をリードしています。これは、オペレーターが分散したネットワーク資産全体で更新された分析、ダッシュボード、および報告機能を必要としているためです。
どのネットワークドメインが最大のシェアを持っていますか?
RANは2026年に42.36%の最大シェアを保持しており、モバイルネットワークのエネルギー使用量と運用管理における中心的な役割を反映しています。
どのデプロイメントモデルが最も速く拡大していますか?
ハイブリッドデプロイメントは2032年までにCAGR 19.65%で拡大すると予測されています。これ、クラウド報告と時間的に敏感なネットワークアクションのためのローカル制御を組み合わせているためです。
どの地域が最も速く拡大していますか?
アジア太平洋地域は2032年までにCAGR 19.88%で拡大すると予測されており、大規模な5G建設とカーボン開示要件の発展によって支えられています。